back to top
16.4 C
Athens
Σάββατο 24 Οκτωβρίου 2026
Αρχική Blog Σελίδα 108

Θ. Κουλουτμπάνης: Το Επαγγελματικό Επιμελητήριο Θεσσαλονίκης δεν είναι ιδιοκτησία κανενός

0

Με επιστολή-ανακοίνωση η παράταξη «Ισχυροί Επαγγελματίες» με επικεφαλής τον Θάνο Κουλουτμπάνη εκφράζει την έντονη διαφωνία της με την -προς ψήφιση- πρόταση της διοίκησης του Επαγγελματικού Επιμελητηρίου Θεσσαλονίκης για τη μεταφορά αρμοδιοτήτων από το Διοικητικό Συμβούλιο στη Διοικητική Επιτροπή.

Η πρόταση -όπως καταγγέλεται- συνοδεύεται μάλιστα από αύξηση του ορίου των απευθείας αναθέσεων από 10.000 ευρώ σε 30.000 ευρώ.

Η εξέλιξη αυτή, όπως επισημαίνει ο Θάνος Κουλουτμπάνης, γεννά εύλογα και σοβαρά ερωτήματα τα οποία ο ίδιος παραθέτει στην αιχμηρή ανακοίνωσή του.


Αναλυτικά η ανακοίνωση της παράταξης «Ισχυροί Επαγγελματίες»

«Με έκπληξη αλλά και έντονη ανησυχία πληροφορηθήκαμε ότι στη συνεδρίαση του Διοικητικού Συμβουλίου του Επαγγελματικού Επιμελητηρίου Θεσσαλονίκης η διοίκηση του κ. Κυριάκου Μερελή φέρνει προς ψήφιση πρόταση με την οποία επιχειρείται η περαιτέρω μεταφορά ουσιαστικών αρμοδιοτήτων από το Διοικητικό Συμβούλιο στη Διοικητική Επιτροπή, συνοδευόμενη μάλιστα από αύξηση του ορίου των απευθείας αναθέσεων από 10.000 ευρώ σε 30.000 ευρώ.

Το ζήτημα δεν είναι αν η μεταβίβαση αρμοδιοτήτων είναι νόμιμη. Ο νόμος πράγματι δίνει αυτή τη δυνατότητα. Το πραγματικό ερώτημα είναι αν η έκταση της μεταβίβασης που προτείνεται διασφαλίζει τον ουσιαστικό ρόλο του Διοικητικού Συμβουλίου ως ανώτατου συλλογικού οργάνου του Επιμελητηρίου ή αν οδηγεί στην πλήρη υποβάθμισή του.

Υπενθυμίζουμε ότι η σχετική πρόβλεψη που θεσπίστηκε το 2012 είχε έναν και μόνο σκοπό: να εξυπηρετεί τις καθημερινές λειτουργικές ανάγκες του Επιμελητηρίου, ώστε να μη δημιουργούνται καθυστερήσεις μέχρι την επόμενη συνεδρίαση του Διοικητικού Συμβουλίου. Δεν θεσπίστηκε για να υποκαταστήσει το Διοικητικό Συμβούλιο ούτε για να μετατρέψει τη Διοικητική Επιτροπή σε αποκλειστικό κέντρο λήψης αποφάσεων.

Σήμερα, η διοίκηση επιχειρεί να αξιοποιήσει εκείνη την πρόβλεψη ως όχημα για τη συγκέντρωση ακόμη περισσότερων εξουσιών σε ένα εννεαμελές όργανο, στο οποίο συμμετέχουν αποκλειστικά μέλη της διοικούσας παράταξης, αποκλείοντας ουσιαστικά κάθε δυνατότητα ελέγχου και λογοδοσίας.

Η διοίκηση θα ισχυριστεί ότι πρόκειται για «ευελιξία» και «ταχύτερη λειτουργία». Όμως, διαβάζοντας την ίδια την εισήγηση, γίνεται σαφές ότι δεν μεταβιβάζονται απλώς διαδικαστικές ή καθημερινές αρμοδιότητες. Μεταβιβάζονται στη Διοικητική Επιτροπή κρίσιμες αρμοδιότητες που αφορούν:

• επιχορηγήσεις,
• οικονομικές ενισχύσεις συλλόγων και φορέων,
• εκπροσωπήσεις του Επιμελητηρίου,
• διοργανώσεις συνεδρίων, σεμιναρίων και δράσεων,
• εκδόσεις έντυπων και ηλεκτρονικών μέσων,
• αναθέσεις συμβάσεων έως 25.000 ευρώ χωρίς ΦΠΑ,
• καθώς και η γενική διάταξη περί άσκησης «κάθε άλλης δραστηριότητας επείγοντος χαρακτήρα».

Άρα δεν μιλάμε για πληρωμή λογαριασμών ΔΕΗ, ΟΤΕ ή για απλή έκδοση πιστοποιητικών. Μιλάμε για πολιτικές, οικονομικές και αναπτυξιακές αποφάσεις που διαμορφώνουν τη συνολική δράση, τις προτεραιότητες και τη δημόσια παρουσία του Επιμελητηρίου.

Όσο περισσότερες αποφάσεις λαμβάνονται από ένα μικρότερο και κλειστό όργανο, τόσο περισσότερο περιορίζεται στην πράξη η συμμετοχή των εκλεγμένων μελών του Διοικητικού Συμβουλίου στον σχεδιασμό, στον έλεγχο και στη λογοδοσία. Ιδιαίτερα προβληματική είναι η γενική διατύπωση που επιτρέπει στη Διοικητική Επιτροπή να ασκεί «κάθε άλλη δραστηριότητα επείγοντος χαρακτήρα», χωρίς να προσδιορίζονται με σαφήνεια τα όρια, οι προϋποθέσεις και οι διαδικασίες ελέγχου. Πρόκειται για μια αόριστη πρόβλεψη που αφήνει υπερβολικά μεγάλο περιθώριο ερμηνειών και συγκέντρωσης εξουσιών.

Η εξέλιξη αυτή γεννά εύλογα και σοβαρά ερωτήματα.

Πώς είναι δυνατόν να ζητείται ο τριπλασιασμός του ορίου των απευθείας αναθέσεων, από 10.000 ευρώ σε 30.000 ευρώ, χωρίς ταυτόχρονα να θεσπίζεται ούτε μία πρόσθετη δικλείδα ελέγχου και λογοδοσίας;

Πώς είναι δυνατόν να ζητείται ακόμη μεγαλύτερη συγκέντρωση αρμοδιοτήτων, όταν δεν παρουσιάζονται τακτικά αναλυτικά οικονομικά στοιχεία και οικονομικές καταστάσεις στα μέλη του Διοικητικού Συμβουλίου;

Πώς είναι δυνατόν οι επαγγελματίες της Θεσσαλονίκης, που χρηματοδοτούν το Επιμελητήριο με τις εισφορές τους, να μην γνωρίζουν πού και με ποια κριτήρια κατευθύνονται τα χρήματά τους;

Η ίδια η εισήγηση επικαλείται τις αρχές της διαφάνειας και της λογοδοσίας. Ωστόσο, δεν περιλαμβάνει ούτε μία πρόσθετη δικλείδα ελέγχου, ούτε μία διαδικασία υποχρεωτικής ενημέρωσης του Διοικητικού Συμβουλίου, ούτε έναν μηχανισμό περιοδικής παρουσίασης των αποφάσεων, των αναθέσεων και των δαπανών που θα εγκρίνονται από τη Διοικητική Επιτροπή.

Η Διοικητική Επιτροπή συνεδριάζει χωρίς ουσιαστική ενημέρωση του Διοικητικού Συμβουλίου για το περιεχόμενο και τις αποφάσεις της. Οι δαπάνες και οι αναθέσεις δεν έρχονται συστηματικά προς συζήτηση και έλεγχο, ενώ τα μέλη του ανώτατου συλλογικού οργάνου καλούνται ουσιαστικά να λειτουργούν χωρίς πλήρη εικόνα για κρίσιμες οικονομικές αποφάσεις.

Αυτό που ζητά σήμερα η διοίκηση δεν είναι να επιταχυνθεί η λειτουργία του Επιμελητηρίου. Ζητά να αποδεχθούμε ότι ολοένα και περισσότερες αποφάσεις θα λαμβάνονται από λιγότερους ανθρώπους. Οι επαγγελματίες μάς εξέλεξαν για να αποφασίζουμε, να ελέγχουμε και να λογοδοτούμε. Όχι για να επικυρώνουμε αποφάσεις που θα έχουν ήδη ληφθεί αλλού.
Με απλά λόγια, η διοίκηση Μερελή ζητά από το Διοικητικό Συμβούλιο να αυτοκαταργηθεί.

Και μάλιστα χωρίς να ζητά καμία πρόσθετη εγγύηση διαφάνειας, κανέναν μηχανισμό ελέγχου και καμία θεσμική δικλείδα λογοδοσίας προς τα εκλεγμένα μέλη του Διοικητικού Συμβουλίου.

Το Επαγγελματικό Επιμελητήριο Θεσσαλονίκης ανήκει στα μέλη του και όχι σε οποιαδήποτε διοίκηση. Ο ρόλος του Διοικητικού Συμβουλίου δεν μπορεί να υποβαθμιστεί σε διακοσμητικό, ούτε να περιοριστεί σε μια τυπική επικύρωση προειλημμένων αποφάσεων.

Δυστυχώς, η σημερινή διοίκηση έχει ήδη δώσει αρκετά δείγματα συγκεντρωτικής και αδιαφανούς λειτουργίας. Η σημερινή πρόταση, όμως, αποτελεί ένα ακόμη βήμα προς την πλήρη απαξίωση του κορυφαίου συλλογικού οργάνου του Επιμελητηρίου και προς τη δημιουργία ενός μοντέλου διοίκησης που λειτουργεί χωρίς ουσιαστικό έλεγχο, χωρίς λογοδοσία και χωρίς διαφάνεια.

Η συγκεκριμένη πρωτοβουλία ξεπερνά κάθε προηγούμενο. Επιχειρεί να μετατρέψει το Διοικητικό Συμβούλιο σε διακοσμητικό όργανο που θα συνεδριάζει για τα τυπικά και τις φωτογραφίες, ενώ οι πραγματικές αποφάσεις θα λαμβάνονται σε ένα κλειστό όργανο αποτελούμενο αποκλειστικά από μέλη της διοίκησης.

Ως παράταξη «Ισχυροί Επαγγελματίες» δηλώνουμε ξεκάθαρα ότι δεν πρόκειται να συναινέσουμε σε πρακτικές που αποδυναμώνουν το Διοικητικό Συμβούλιο και περιορίζουν τη δημοκρατική λειτουργία του θεσμού.

Απαιτούμε πλήρη διαφάνεια, ουσιαστική ενημέρωση των εκλεγμένων μελών και σεβασμό στα χρήματα που καταβάλλουν οι επαγγελματίες της Θεσσαλονίκης.

Το Επιμελητήριο χρειάζεται λογοδοσία και ανοιχτές διαδικασίες. Όχι περισσότερη συγκέντρωση εξουσίας πίσω από κλειστές πόρτες.

Για την παράταξη «Ισχυροί Επαγγελματίες»
Θάνος Κουλουτμπάνης
Επικεφαλής Παράταξης».

Ανοιχτή πρόσκληση συνεργασίας προς την ασφαλιστική αγορά από τον όμιλο GMM

0

Το 19th Insurance Conference, αποτελεί την κορυφαία πλατφόρμα στρατηγικού διαλόγου για την ελληνική ασφαλιστική αγορά. Με τίτλο «Shaping the Future of Insurance», το συνέδριο φέρνει κοντά ηγετικά στελέχη εταιρειών, διαμεσολαβητές, θεσμικούς φορείς και την κοινότητα της καινοτομίας, με στόχο να αναδείξει τις προκλήσεις και τις ευκαιρίες που διαμορφώνουν το μέλλον της ιδιωτικής ασφάλισης.

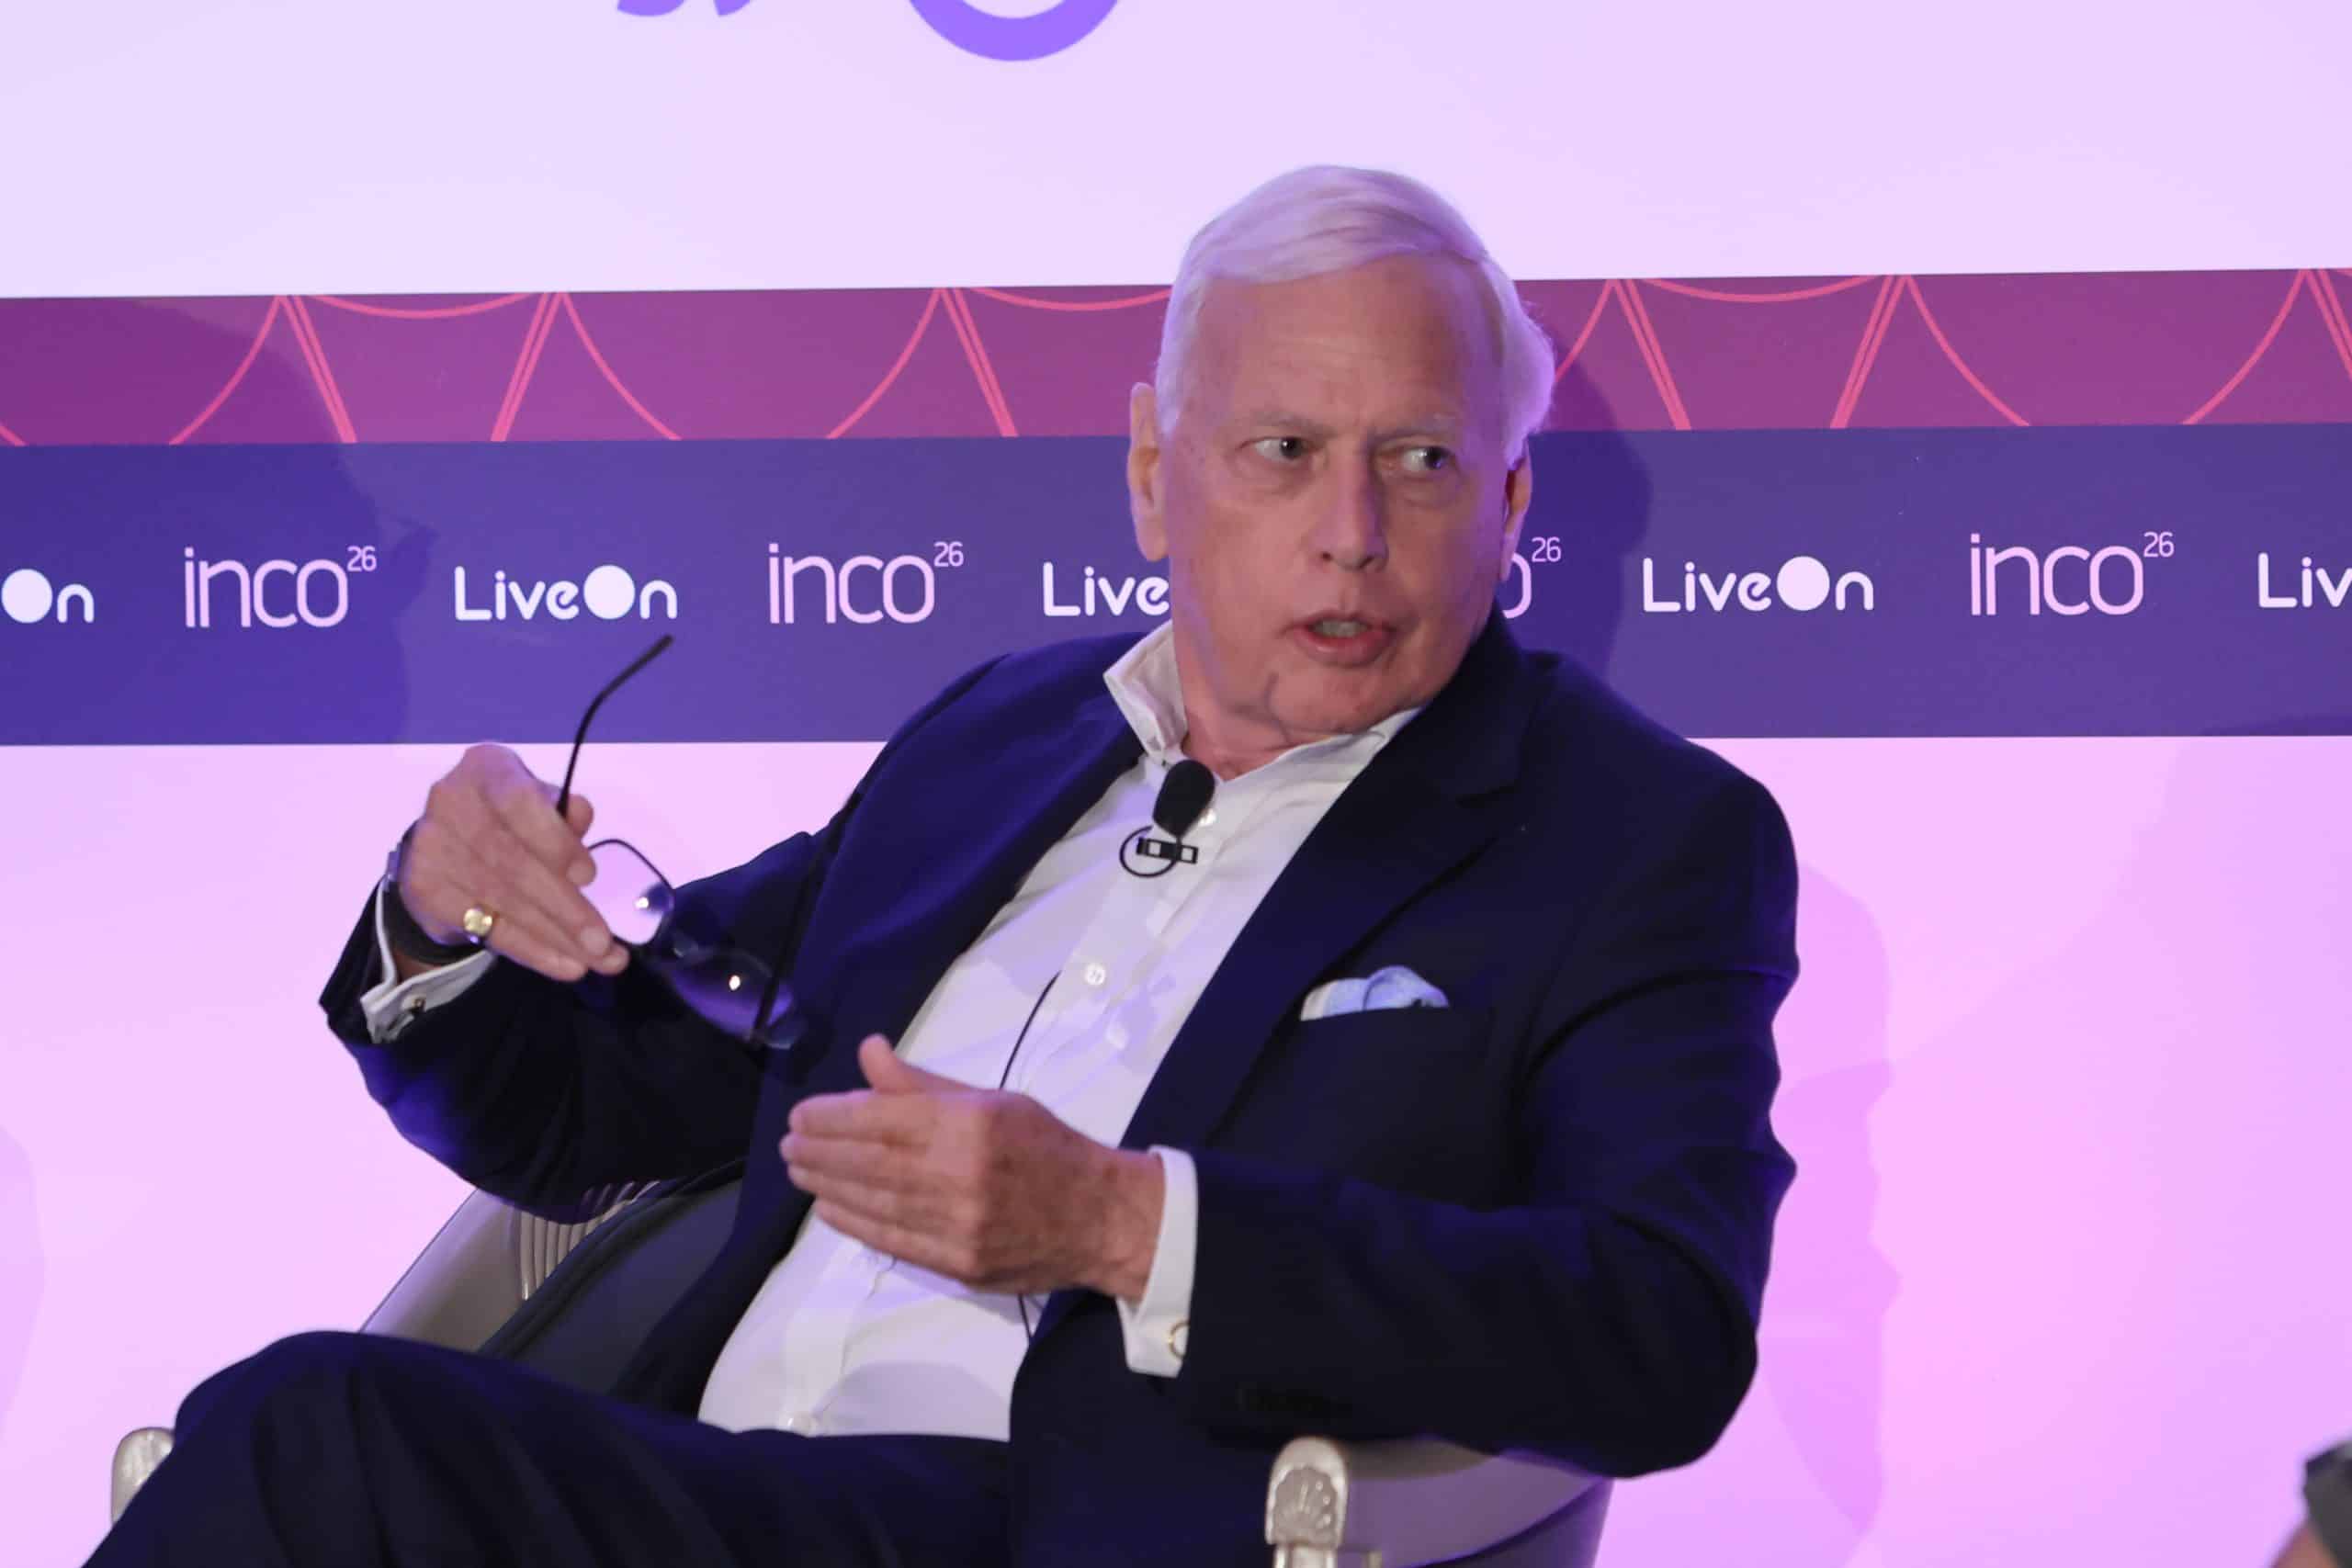
Ο κ. Ηλίας Γεωργουλέας, Ιδρυτής Ομίλου Global Money Managers Ltd, Διευθύνων Σύμβουλος Επενδυτικού Ομίλου Global Group SA, παρουσίασε στους συμμετέχοντες πώς οι ασφάλειες και τα αμοιβαία κεφάλαια μπορούν να συνεργαστούν αποτελεσματικά αξιοποιώντας συνέργειες.

Όπως ο ίδιος ανέφερε, τα τελευταία χρόνια παρατηρείται τεράστια στροφή στο χώρο των εναλλακτικών επενδύσεων. HGMM διαχειρίζεται σήμερα πάνω από 550 εκατ. ευρώ σε εναλλακτικές επενδύσεις διαχείρισης.

Ιδιαίτερη αναφορά πραγματοποίησε στα πλεονεκτήματα του Global Green Energy Fund, αναφέροντας ότι το 2025 η συνολική απόδοση του fund έφθασε στο 8,80% καθαρά.

Πώς το πετυχαίνει αυτό;

Μέσα από τις σταθερές 20ετείς συμβάσεις για την τιμή του ρεύματος και την μεγάλη διασπορά σε έργα, όπως ο ίδιος ανέφερε, επισημαίνοντας ότι αυτό το fund ανοίγει νέες αγορές και έχει πράσινο πρόσημο.

Στο σημείο αυτό ο κ. Γεωργουλέας απηύθυνε ανοιχτή πρόσκληση συνεργασίας προς την ασφαλιστική αγορά για την δημιουργία ενός unit link προϊόντος. Ειδικότερα, όπως ανέφερε, ο όμιλος GMM αναζητά μια ασφαλιστική εταιρεία που θα ενδιαφέρεται να σχεδιάσει μαζί τους αυτό το νέο προϊόν για την αγορά.

Ανέφερε επίσης ότι σχεδιάζουν tailor made λύσεις, χωρίς την επιβάρυνση του 22% στα κέρδη από τα αποθεματικά των εταιρειών, ενώ παρουσίασε το ιδανικό GMM Family Office, με εξατομικευμένο AIF.

Εδώ μπορείτε να δείτε την σχετική παρουσίαση:

GEORGOULEAS_INSURANCE 25.6.2026 final (1)


Photo credits: ©Θεόδωρος Αναγνωστόπουλος / PHOTOPRESS Θ&Α Αναγνωστόπουλοι

ΤτΕ: Διαδικτυακό Εργαστήριο για την προσαρμογή στην κλιματική αλλαγή και τον ρόλο της ασφάλισης – Βίντεο

0
ΤτΕ, στιγμιότυπο workshop για την ασφάλιση και την κλιματική αλλαγή, 2026

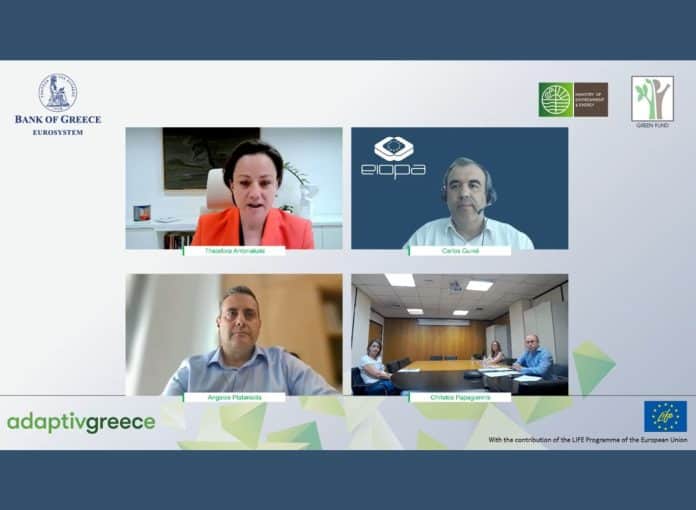
Σε συνεργασία με το Υπουργείο Περιβάλλοντος και Ενέργειας και το Πράσινο Ταμείο, η Τράπεζα της Ελλάδος διοργάνωσε την Τετάρτη 24 Ιουνίου 2026 το τρίτο από τη σειρά εργαστηρίων του έργου LIFE-IP AdaptInGR, με θέμα «Ο ρόλος της ασφάλισης στην προσαρμογή στην κλιματική αλλαγή: τρέχουσες πρακτικές και μελλοντικές προκλήσεις».

Όπως αναφέρει η ΤτΕ, στην Ευρώπη οι επιπτώσεις της κλιματικής αλλαγής γίνονται ολοένα και πιο εμφανείς. Από τη δεκαετία του 1980, η ευρωπαϊκή ήπειρος θερμαίνεται με ρυθμό περίπου διπλάσιο από τον παγκόσμιο μέσο όρο, ενώ οι καύσωνες, οι ακραίες βροχοπτώσεις, οι πλημμύρες, οι ξηρασίες και οι δασικές πυρκαγιές ασκούν αυξανόμενες πιέσεις στις κοινωνίες, τα οικοσυστήματα και την οικονομική δραστηριότητα. Καθώς οι φυσικές καταστροφές γίνονται συχνότερες και εντονότερες δημιουργούν σημαντικές οικονομικές και κοινωνικές προκλήσεις σε ολόκληρη την Ευρώπη. Παράλληλα, η ασφαλιστική κάλυψη έναντι τέτοιων φαινομένων παραμένει ανεπαρκής σε πολλές χώρες, αφήνοντας νοικοκυριά, επιχειρήσεις και κρατικούς φορείς εκτεθειμένους σε οικονομικές απώλειες και καθιστώντας δυσκολότερη την ανάκαμψη μετά από καταστροφές.

Στο πλαίσιο του έργου LIFE-IP AdaptInGR, η Τράπεζα της Ελλάδος διοργανώνει σειρά εργαστηρίων με στόχο αφενός την ανάδειξη της σημασίας και αφετέρου την προώθηση της χρηματοδότησης για την προσαρμογή στην κλιματική αλλαγή.

Κατά τη διάρκεια του πρώτου εργαστηρίου οι συμμετέχοντες συζήτησαν τον καθοριστικό ρόλο του χρηματοπιστωτικού τομέα και τη σπουδαιότητα των συνεργειών μεταξύ των ενδιαφερόμενων μερών για την προώθηση της χρηματοδότησης της προσαρμογής στην κλιματική αλλαγή.

Το δεύτερο εργαστήριο επικεντρώθηκε σε συγκεκριμένα πλαίσια που χρησιμοποιούνται για τους σκοπούς της χρηματοδότησης της προσαρμογής, καθώς και σε μελέτες περιπτώσεων από το χρηματοπιστωτικό σύστημα, παρέχοντας χρήσιμες πρακτικές πληροφορίες και εφαρμόσιμες στρατηγικές για την αποτελεσματική χρηματοδότηση της προσαρμογής στην κλιματική αλλαγή.

Στο τρίτο εργαστήριο αναπτύχθηκαν θεματικές σχετικές με το κενό ασφαλιστικής προστασίας στην Ελλάδα και στην Ευρώπη, τα στοιχεία αποζημιώσεων από φυσικές καταστροφές που σχετίζονται με την κλιματική αλλαγή στην Ελλάδα και την ανάλυση της εγχώριας ασφαλιστικής αγοράς, αναφορικά με τις προκλήσεις και τις ευκαιρίες που πηγάζουν από την κλιματική αλλαγή. Επιπλέον, παρουσιάστηκαν καλές πρακτικές, μελέτες περιπτώσεων και σχετικά ασφαλιστικά προϊόντα που έχουν αναπτυχθεί από τον ιδιωτικό τομέα στην Ελλάδα και στο εξωτερικό.

Στο εργαστήριο συμμετείχαν:

• Θεόδωρος Πελαγίδης, Υποδιοικητής, Τράπεζα της Ελλάδος
• Σταύρος Κωνσταντάς, Διευθυντής, Διεύθυνση Εποπτείας Επαγγελματικής και Ιδιωτικής Ασφάλισης, Τράπεζα της Ελλάδος
• Tilman Lueder, Head of Insurance and Pensions, DG FISMA, European Commission
• Πέτρος Καμπούρης, Γενικός Γραμματέας Αποκατάστασης Φυσικών Καταστροφών και Κρατικής Αρωγής, Υπουργείο Κλιματικής Κρίσης και Πολιτικής Προστασίας
• Ελίνα Παπασπυροπούλου, Γενική Διευθύντρια, Ένωση Ασφαλιστικών Εταιριών Ελλάδος
• Carlos Guiné, Head of Horizontal Unit of Sustainability, EIOPA
• Άγγελος Πλατανιώτης, Διεύθυνση Εποπτείας Επαγγελματικής και Ιδιωτικής Ασφάλισης, Τράπεζα της Ελλάδος
• Χρήστος Παπαγιάννης, Προϊστάμενος Τμήματος Ασφάλισης και Πολιτικής Ενισχύσεων της Διεύθυνσης Ασφάλισης και Ενισχύσεων, Οργανισμός Ελληνικών Γεωργικών Ασφαλίσεων
• Nicolas Jeanmart, Head of Personal and General Insurance, Insurance Europe
• Amar Rahman, Global Head of Climate Resilience, Zurich Resilience Solutions Commercial Insurance
• Jonathan Kassian, Head of Research, Flood Re
• Κέλλυ Χατζηδημητρίου, Διευθύντρια Νομικής Υπηρεσίας και Διεθνών Σχέσεων, Ένωση Ασφαλιστικών Εταιριών Ελλάδος.

Την εκδήλωση συντόνισε η Θεοδώρα Αντωνακάκη, Διευθύντρια του Κέντρου Κλιματικής Αλλαγής και Βιωσιμότητας της Τράπεζας της Ελλάδος.

Παρακολουθήστε το εργαστήριο:

CEO Vision 2030: Αν. Γκρέκας, Π. Κούβαλης, Τρ. Λυσιμάχου, Ν. Μακρόπουλος μιλούν για την ασφάλιση του σήμερα και του αύριο

0

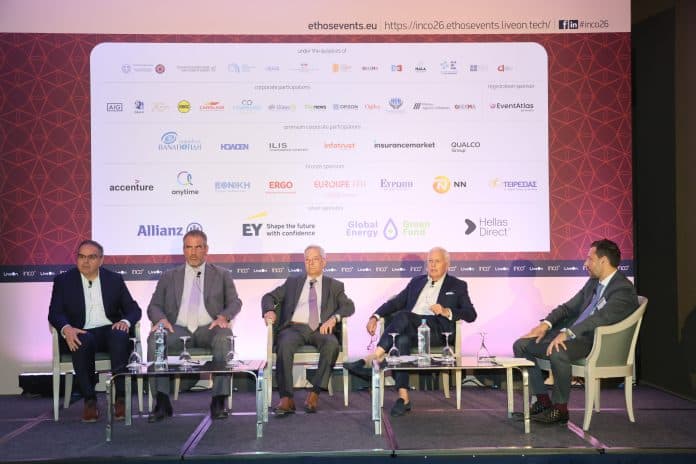
Στο Panel I του 19th Insurance Conference με θέμα «CEO Vision 2030» έδωσαν το δικό τους στίγμα για το μέλλον της ασφάλισης οι κ.κ. Ανδρέας Γκρέκας, Δ/νων Σύμβουλος, ARAG Hellas, Πάνος Κούβαλης, COO του Ομίλου Interamerican, Τριαντάφυλλος Λυσιμάχου, Μέλος Δ.Σ. Εθνική Ασφαλιστική, Νικόλαος Μακρόπουλος, Εκτελεστικός Αντιπρόεδρος και Διευθύνων Σύμβουλος, ΕΥΡΩΠΗ Ασφαλιστική.

Ο κ. Γκρέκας στην τοποθέτησή του ανέφερε: Το legal awareness είναι σημαντικό όλα τα τεχνολογικά εργαλεία, όπως το ΑΙ έχουν εκδημοκρατικοποιήσει την πρόσβαση στην νομική γνώση, και μάλιστα σε απλή γλώσσα.

Όλο αυτό έχει προκαλέσει την αύξηση της αντίληψης των ανθρώπων είτε επί δικαιωμάτων είτε επί υποχρεώσεων, κι εμείς στην ARAG που είμαστε ειδικοί, το βλέπουμε και από αρκετά νωρίς.

Το κοινό έχει μεγάλη αντίληψη των θεμάτων αυτών. Ωστόσο ελλοχεύουν και κάποιοι κίνδυνοι: ένα μοντέλο που είναι χαρακτηρίζεται από ευρύτητα στην πρόσβαση, δεν είναι απαραίτητο ότι παρέχει και την σωστή πληροφόρηση. Ταυτόχρονα με αυτό μπορεί να μην είναι σωστή και η αντίληψη του κόσμου ως προς τα δικαιώματα που μπορεί να έχει π.χ. στα εργασιακά.

Η ΑΙ δημιουργεί ένα περιβάλλον αυξημένης νομικής αντίληψης των πραγμάτων και ταυτόχρονα την ανάγκη κάλυψης των νομικών κινδύνων που υπάρχουν.
Είναι χαρακτηριστικό πως υπολογίεται ότι ένα 65% των ΜμΕ χρειάζονται πιο εξειδικεύμενη νομική κάλυψη για να μπορέσουν να προστατευτούν ως προς την κανονιστική τους συμμόρφωση.

Παράλληλα πρέπει να τονίσουμε ότι είμαστς σε μια χώρα που χαρακτηρίζεται από πολυνομία -υπάρχουν 20.000 προεδρικά διατάγματα, πολλές κανονιστικές αποφάσεις – και καθυστέρηση της απονομής διακαιοσύνης, κατά μέσο όρο στα 2,5 χρόνια.

Ταυτόχρονα ο κόσμος αντιλαμβάνεται τα δικαιώματα και κινδύνους που υπάρχουν και θα τα ζητησει από κάποιον υποχρεο. Όλη αυτή η χρήση των νομικών δικαιωμάτων θα αναδείξει και τη χρησιμότητα της ιδιωτικής ασφάλισης.

Eρωτηθείς σχετικά με την έλευση των αυτόνομων οχημάτων και τι έχει προκαλέσει στην ασφαλιστική αγορά τόνισε:

Το παραδοσιακό μοντέλο ευθύνης στο οποίο αναφέρεστε συνδέεται με την ανθρώπινη ευθύνη. Η ανθρώπινη ευθύνη σηαίνει πράξη η παράλειψη, με την έννοια ότι κάποιος άνθρωπος κάτι έπρεπε να κάνει και το έκανε είτε λάθος ή δεν το έκανε. Όταν υπάρχει αυτονομία,όπως πχ στην αυτόνομη οδήγηση δεν υπάρχει οδηγός πίσω από το τιμόνι. Ασφαλίζουμε ευθύνη οδηγού; Δεν υπάρχει. Θα μεταφερθεί η ευθύνη στον παραγωγό του προϊόντος AI; Kαι αυτό είναι αμφισβητούμενο.

Το ίδιο AI Act ναι μεν καθορίζει ένα πλαίσιο του πώς θα είναι κάποια προϊόντα τεχνητής νοημοσύνης ποιες είναι οι προϋποθέσεις και ποια είναι τα όρια τα οποία τίθεται αλλά δεν θέτει το θέμα της ευθύνης το οποίο επίσης έχει εξεταστεί από την Κομισιόν σε σχέδια Οδηγιών και ακόμα δεν έχει προχωρήσει.

Υπάρχουν διάφορες εκδοχές παγκοσμίως, δηλαδή θα μπορούσε να υπάρχει μια ευθύνη προϊόντος όπου εκεί εκ του πλαγίου διά του AI Act και των προϋποθέσεων και των προδιαγραφών του προϊόντος θα μπορούσε να ενταχθεί στο σύστημα. Θα μπορούσε να υπάρχει ευθύνη ιδιοκτήτη κατά το αντικειμενικό σύστημα αλλά και αυτό τουλάχιστον στο ελληνικό νομικό πλαίσιο είναι περιορισμένο και επίσης είναι και κάποια άλλα πολυπαραγοντικά θέματα, όπου επίσης εκεί θα υπάρξει μεγαλύτερη περιπλοκή και ακόμα περισσότερο όταν θα υπάρχει το βάρος απόδειξης ως προς το ποιος τελικά έφερε το σφάλμα, διότι για έναν πολίτη δεν θα είναι απλό να αποδείξει ότι το σύστημα τεχνητής νοημοσύνης, ο αλγόριθμος έκανε λάθος.

Είναι κάποια πράγματα που μπορεί να ακούγονται και λίγο ιδιόρρυθμα, αλλά κατά τη γνώμη μου είναι αυτά που έρχονται, ειδικά αν παρακολουθήσουμε χώρες όπως π.χ. στην Αμερική όπου υπάρχουν αυτόνομα ταξί.

Ο κ. Κούβαλης σε σχετική ερώτηση απάντησε χαρακτηριστικά:

H στρατηγική της INTERAMERICAN τα τελευταία χρόνια είναι αρκετά ξεκάθαρη και απευθύνεται σε όλα τα κανάλια διαμεσολάβησης. Εξωστρέφεια για εμάς σημαίνει να είμαστε παντού, να μπορέσουμε να φτάσουμε στον καταναλωτή με όλους τους τρόπους. Την ίδια ώρα μέσω της εξωστρέφειας, μπορέσαμε να καταλάβουμε τις ανάγκες που υπάρχουν.
Μας βοήθησε να χτίσουμε και να αναπτύξουμε το οργανικό μας μοντέλο και έτσι ήρθε και η οργανική μας ανάπτυξη.

Από πολύ νωρίς, πριν από 15 χρόνια αντιληφθήκαμε ότι είναι απαραίτητη η οργανωμένη ψηφιοποίηση στις βασικές μας ασφαλιστικές υπηρεσίες.

Επενδύσαμε στα βασικά ασφαλιστικά εργαλεία, στην τιμολόγηση, σε ανθρώπους και σε δομές. Αυτό, άλλαξε τη θέση μας στην αγορά. Μας επέτρεψε να έχουμε παρουσία σε τρεις χώρες, με 1 εκατ. ασφαλισμένα αυτοκίνητα και τα τελευταία χρόνια να βγάζουμε κέρδη.

Όλη αυτή η ανάπτυξη έφερε εμπιστοσύνη από τον μέτοχό μας κι έτσι ενταχθήκαμε στον σχεδιασμό του για ανάπτυξη στην ευρωπαική αγορά και ακολουθήσαμε τα βήματα του ιδρυτή μας, του Δημήτρη Κοντομηνά. Πήγαμε στην Κύπρο και στη Ρουμανία ενώ κοιτάμε μπροστά, τα επόμενα βήματά μας.

Σχετικά με την ΑΙ και τον ρόλο της στον κλάδο της ασφάλισης είπε.

Το AI δεν είναι κάτι που αφορά μόνο τις ασφαλιστικές εταιρείες. Είναι κάτι ευρύτερο και νομίζω ότι θα αποτελέσει ένα σημείο σημαντικής αλλαγής για μας και εκεί θα επικεντρώσω. Το AI δεν είναι κάτι καινούριο. Αλλά στην πραγματικότητα, οι δυνατότητες που δίνει τώρα το Agentic AI πραγματικά απογειώνουν τη χρήση του και νομίζω εκεί πρέπει να επικεντρώσουμε. Στο κομμάτι τo επιχειρησιακό, του επιχειρησιακού τρόπου λειτουργίας μιας εταιρείας προβλέπουμε μια σημαντική αλλαγή.

Θεωρούμε ότι στα επόμενα χρόνια θα υπάρξει μια αύξηση του efficiency αλλά και της παραγωγικότητας από 60% έως 90%, το οποίο είναι πάρα πολύ σημαντικό, ειδικά σε μεγάλες ασφαλιστικές εταιρείες. Θα τους επιτρέψει να είναι πολύ πιο δυναμικές. Θα υπάρξει κάτι το οποίο δεν το έχουμε δει ακόμα, αλλά το πιστεύουμε πάρα πολύ. Θα μας βοηθήσει να γίνουμε πιο έξυπνοι, σε εισαγωγικά πιο ικανοί στο κομμάτι του underwriting, στο κομμάτι της τιμολόγησης και στο κομμάτι της πρόληψης της απάτης επίσης. Θα μας κάνει να είμαστε πολύ πιο γρήγοροι και πολύ πιο δυναμικοί στο κομμάτι της πώλησης και της υποστήριξης της πώλησης με τα αντίστοιχα εργαλεία.

Στην παρέμβασή του και σχολιάζοντας την κινητικότητα στην αγορά, μεταξύ άλλων ο κ. Λυσιμάχου δήλωσε:

Σχετικά με το θέμα της κινητικότητας, που προήλθε από το Danish Compromise, οι ασφαλιστικές ήρθαν και πάλι στο προσκήνιο για τα χαρτοφυλάκια των τραπεζών. Η εξέλιξη αυτή είχε ένα παρελθόν δεδομένου ότι π.χ. η Τράπεζα Πειραιώς τα τελευταία 20 χρόνια είχε σημαντική ανάπτυξη στο Bancassurance. Υπήρχε η δυνατότητα, υπήρχε το ενδιαφέρον, υπήρχαν τα σχετικά παραδείγματα της Ευρώπης. Τελικά, ένας συνδυασμός προιόντων, incentives, οργάνωσης είχε σαν αποτέλεσμα να δημιουργηθεί μια τεράστια εταιρεία των 500 εκατ. σε συνεργασία με τους παρόχους της εποχής εκείνης. Η εξαγορά της Εθνικής Ασφαλιστικής, ενός παραδοσιακού brand στην ασφάλιση, ήρθε για να συνεχίσει αυτή την εργασία.

Το Bancassurance είναι διαμεσολάβηση, και εκτιμώ ότι η Εθνική Ασφαλιστική θα δοκιμαστεί. Εκτιμώ ότι κάθε εταιρεία που μπήκε στο FICO για να συνδράμει στην ανάπτυξη έχει να περάσει από μια δοκμασία.

Θα πρέπει να προσαρμοστεί στα δεδομένα για να παρέχει τις υπηρεσίες που χρειάζεται ώστε να ευοδωθεί ο απώτερος σκοπός: Kαι να μπορέσει να συνδράμει στα κεφάλαια και την ανάπτυξη της τραπεζας αλλά και της ίδιας της ασφαλιστικής.

Υπάρχει ένα προηγούμενο αναμφισβήτητο, το Bancassurance, παρέχει κέρδη στις ασφαλιστικές.

Επιπλέον, ο πελάτης της τράπεζας και της ασφαλιστικής είνα πιο πειθαρχημένος, έχει λιγότερη τάση στην απάτη. Δημιουργείται έτσι ένα περιβάλλον καλών συνηθειών, με αποτέλεσμα την ασφαλισιμότητα και τη διεισδυτικότητα του προιόντος στον πληθυμό.

Οι τράπεζες με το να πουλούν το ασφαλιστικό προιόν έχουν συμβάλει στην ανάπτυξή του με πάνω από 15%, ειδικά στο property.  Είναι μια θετική εξέλιξη στη συνείδηση των καταναλωτών, στην στρατηγική των τραπεζών με σημαντική αλλαγή για τα κέρδη και τα κεφάλαιά τους αλλά για την εκπαίδευση των υπαλλήλων της.

Τελικά ο μεγάλος ωφελούμενος είναι ο καταναλωτης, ο οποίος ασφαλίζεται κι έτσι μειώνεται ο κίνδυνος της ζωής και της περιουσίας του.

Σχετικά με τα δίκτυα και την έλευση της τεχνολογίας, τόνισε:

Μιλήσαμε αρκετά για το bancassurance. Θα ήθελα να πω και από την εμπειρία μου ότι την αξία στην ασφαλιστική εταιρεία την δίνουν τα δίκτυα, τα οποία μπορεί να ελέγχει, να εξελίσσει, να αναπτύσσει, ενώ η τράπεζα, εκ των πραγμάτων, έχει την ευθύνη για να αναπτύξει τα υπόλοιπα, με την αρρωγή της ασφαλιστικής εταιρείας, αλλά όχι με την βασική ευθύνη.Έτσι λοιπόν, εφόσον μιλάμε για την ασφαλιστική αγορά, ήθελα να αναφερθώ στα δίκτυα που είναι ο βασικός παράγων ανάπτυξης. Αυτή τη στιγμή τα δίκτυα έχουν αναπτυχθεί (με έναν τρόπο που φαίνεται ότι είναι οριακός.

Το AI βέβαια δεν είναι το εργαλείο που θα φέρει τον κόσμο στο ασφαλιστικό ή θα αναπτύξει το ασφαλιστικό προϊόν έτσι ώστε να γίνει περισσότερο αναγκαίο για την ζωή και την εξέλιξη της οικονομίας και των ανθρώπων. Πιστεύω ότι το μοντέλο συνεργασίας ασφαλιστικής διαμεσολάβησης και εταιρειών πρέπει να διαφοροποιηθεί. Ήδη γίνεται μία προσπάθεια σε ένα άλλο μοτίβο με την Anytime στην Ιντεραμέρικα το οποίο είναι πολύ ενδιαφέρον διότι συνδυάζει τεχνολογία και ανθρώπινο δυναμικό και φυσικά εταιρική παρέμβαση και παρουσία ούτως ώστε να δημιουργηθεί αυτή η νέα εμπειρία για τον καταναλωτή μέσω του δικτύου.

Όσον αφορά την οικονομική πλευρά, έχουμε αυτή τη στιγμή agencies, τα tight agencies της Ζωής κυρίως στις μεγάλες ασφαλιστικές εταιρείες τα οποία έχουν φτάσει σε ένα πολύ μεγάλο βαθμό ανάπτυξης,. Η ανάπτυξη είναι τόση, που μερικές φορές ανταγωνίζονται τη διοίκηση της εταιρείας. Έχουν διαφορετικές απόψεις, με αποτέλεσμα κάποια απόφαση εταιρείας να θεωρείται ότι είναι οπισθοδρομική για την ανάπτυξή της.

Έχοντας την τεχνολογία με το μέρος μας μπορούμε να δημιουργήσουμε σχήματα ή να σκεφτούμε σχήματα που σαφώς με την βοήθεια και την παροχή τεχνολογικών λύσεων που από πλευράς καθαρά business θα δώσουν μια άλλη μορφή. Έχετε υπόψη ότι υπάρχουν ασφαλιστικά γραφεία με παραγωγή ασφαλίστρων μιας μεσαίας εταιρείας και οι απαιτήσεις αυτών των πρατορείων, των γραφείων είναι πολύ μεγάλες γιατί έχουν και εμπειρία και έχουν πραγματικές ανάγκες. Από την άλλη μεριά, η στρατηγική τους μερικές φορές, λόγω και του μεγέθους τους έρχεται και συγκρούεται με τη στρατηγική της εταιρείας. Πιστεύω λοιπόν ότι πλέον πρέπει να κοιτάξουμε και αυτό το μοντέλο που είναι στρατηγικής φύσης, όχι τεχνολογικής.

Την τεχνολογία τη θεωρώ δεδομένη, μπορεί να προχωρήσει, να βοηθήσει σε όλους τους τομείς και στο bancassurance, αλλά και στα δίκτυα που είναι το κυριότερο και το πιο ευαίσθητο σημείο για την αγορά γιατί εκεί έρχεται η σε επαφή και ο πελάτης.

Μια μικρή αναδρομή στην ασφαλιστική αγορά τα παλαιότερα χρόνια έκανε στην αρχή της τοποθέτησής του ο κ. Μακρόπουλος:

“Παλιά υπήρχαν 100 ασφαλιστικές. Eξ αυτών οι 70 έκλεισαν, λόγω κακής διαχείρισης, λόγω του κλάδου αυτοκινήτου που ήταν ζημιογόνος με πτωχευτικά ασφάλιστρα, και πολλές από αυτές δεν άντεξαν τον ανταγνωνισμό και έκλεισαν. Τώρα λειτουργούν 25-26 εταιρείες, ορισμένες εξ αυτών ως υποοκατααστήμα που λειτουργούν με το σημερινό θεσμικό πλαίσιο.

Οι αλλαγές που έχουν γίνει είναι πολλές, υπάρχουν πλεόν εταιρείες με ελεύθερη παροχή υπηρεσιών που δημιουργολυν πολλά σοβαρά προβλήματα στον κλάδο της ιδιωτικής ασφάλισης. Με πτωχευτικά ασφάλιστρα και με 300.000 αυτοκίνητα κατέχουν μεγάλο μερίδιο στην αγορά. Τα αποτελέσματά τους είναι αρνητικά κι έτσι αργότερα είτε αποχωρούν από τη χώρα, είτε πτωχεύουν.

Τα δύσκολα χρόνια που περάσαμε οι πιστωτές ζήτησαν από τις τράπεζες να πουλήσουν τις ασφαλιστικές τους. Ο νόμος αναφερόταν σε non core business κι έτσι πολλές ασφαλιστικές πουλήθηκαν απο τις τράπεζες, με πολύ χαμηλές αποτιμήσεις.
Μερικοί αγοράσανε και τους βγήκε τελικά σε πολύ καλή επένδυση.

Σήμερα η οικονομία πάει καλά, αντιστράφηκαν οι κανόνες και οι τράπεζες θέλουν να αγοράσουν ασφαλιστικές.
Το πρώτο βήμα έγινε από την ERGO που αγόρασε την Αγροτική. Ακολούθησαν οι:
Eυρωπαϊκή Πίστη που εξαγοράστηκε από την Allianz
Axa από την Generali
Eθνική Aσφαλιστική από την Τρ. Πειραιώς
Metlife από την ΝΝ και
Ευρώπη Ασφαλιστική από την CrediaBank.

Βασικά ο κανόνας των αλλαγών που έγιναν ορίζει ότι οι ασφαλιστικές εταιρείες που πουλήθηκαν αγοράστηκαν ξανά απο τις τράπεζες.

Στη Διαμεσολάβηση τα μεγάλα μεσιτικά γραφεία τα αγοράζουν μεγάλες μεσιτικές εταιρείες, υπάρχει ένα consolidation, ωστόσο πιστεύω ότι πρέπει να υπάρχουν μεσιτικά ή πρακτοριακά γραφεία με εξειδίκευση.

Ο κ. Μακρόπουλος στη δευτερολογία του μεταξύ άλλων είπε:

Πριν πολλά χρόνια έλεγα ότι οι διαμεσολαβούντες πρέπει να σταματήσουν να ασχολούνται μόνο με το κλάδο αυτοκινήτων διότι με την τεχνολογική επανάσταση θα έρθουν τα αυτόνομα αυτοκινήτων. Αυτή είναι η αλήθεια.

Οι διαμεσολαβούντες πρέπει να σταματήσουν να ασχολούνται μόνο με τον κλάδο αυτοκινήτων και αυτό το λέω με πολύ αγάπη και πολύ σεβασμό. Πρέπει να ασχολουθούν και με τους άλλους κλάδους, γιατί ο κλάδος αυτοκινήτου σε λίγα χρόνια θα φύγει από τον κλάδο των διαμεσολαβούντων και θα έρθουν άλλα όπως πχ όπως πολύ σωστά προειπώθηκε, να αποδειχθεί η ευθύνη του λογισμικού ή οτιδήποτε άλλο.

Οι Κινέζοι τρέχουν με αριθμούς δεν μπορείτε να φανταστείτε. Οι μεγάλες βιομηχανίες στην Ευρώπη τρέχουν επενδύουν απίστευτα ποσά στα αυτόνομα αυτοκίνητα.
Όσον αφορά το bancassurance, είναι ένα κανάλι που οι ασφαλιστικές εταιρείες παράλληλα με τα άλλα κανάλια, το bancassurance να είναι ένα από αυτά που δεν πρέπει να φοβίζει τους διαμεσολαβούντες.

Υπάρχει δουλειά για όλους, αλλά όσον αφορά το bancassurance, οι τράπεζες είχαν μεγάλο περιορισμό των εργασιών τους στη διάρκεια του covid. Όσον αφορά το bancassurance της εταιρείας μου, η Ευρώπη Ασφαλιστική, είχα την τιμή επί 23 χρόνια, το 30% της εταιρείας να το έχει η Εθνική Ασφαλιστική. Αυτή η συνεργασία πήγε πολύ καλά. Συμμετείχα κι εγώ στο bancassurance της Τρ. Πειραιώς με ένα σημαντικό ποσοστό, η συνεργασία ήταν άριστη.

Aναφερόμενος στους “αριθμούς” ενημέρω σε ότι το bancassurance στην Ευρώπη ανέρχεται σε 700 δισ. δολάρια και τα επόμενα χρόνια θα φθάσει τα 850 δις δολάρια. Παγκοσμίως, το 2026 η παγκοσμια αγορά ανέρχεται στο 1,6 τρις δολάρια, άρα διαδραματίζει πρωταγωνιστικό ρόλο στην ασφαλιστική αγορά. Η Crediabank πιστεύω ότι θα παίξει πρωταγωνιστικό ρόλο στον ασφαλιστικό χώρο.


 

Η συμβολή των γυναικών στην μετεξέλιξη της ασφαλιστικής αγοράς

0

Το 19th Insurance Conference, αποτελεί την κορυφαία πλατφόρμα στρατηγικού διαλόγου για την ελληνική ασφαλιστική αγορά. Με τίτλο «Shaping the Future of Insurance», το συνέδριο φέρνει κοντά ηγετικά στελέχη εταιρειών, διαμεσολαβητές, θεσμικούς φορείς και την κοινότητα της καινοτομίας, με στόχο να αναδείξει τις προκλήσεις και τις ευκαιρίες που διαμορφώνουν το μέλλον της ιδιωτικής ασφάλισης.

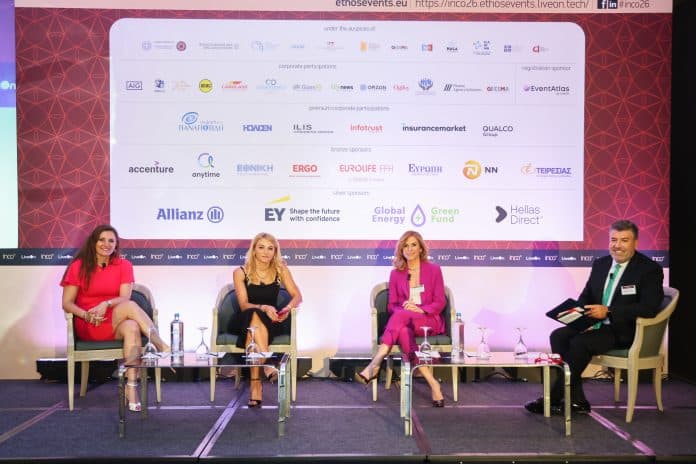
Στο Panel II με θέμα «Women Transforming Insurance» και συντονιστή συζήτησης τον Λάμπρο Αριστ. Ρόδη, Δημοσιογράφο – Διευθυντή Σύνταξη Insurance World, η κα Σοφία Ζερβουδάκη, Agency Leader, Interamerican – CFA(HFPA) & MDRT Life Member/Honor Roll, ανέφερε ότι για να αλλάξει ένα σύστημα θα πρέπει να υπάρχει ένα όραμα και να είμαστε ανοιχτοί στην καινοτομία. «Δεν είναι εύκολο, αλλά με τις σωστές ομάδες μπορούμε να το πετύχουμε. Το πιο δύσκολο μέρος είναι να το ενστερνιστούμε, να το υιοθετήσουμε. Είναι όλα θέμα διακριτής και ξεκάθαρης επικοινωνίας», τόνισε.

Σε ερώτηση για την συμβουλή που θα έδινε σε μία νεοεισερχόμενη γυναίκα στην ασφαλιστική αγορά, η κα Ζερβουδάκη είπε: «Θα έλεγα να αφήσει πίσω της τα στερεότυπα του φύλου. Η δική μας έναρξη θα πρέπει να είναι ότι είμαστε όλοι ίσοι. Γιατί εμείς δίνουμε τον ρυθμό για το πώς θα μας αντιμετωπίσει ο πελάτης, ο συνεργάτης. Αυτός είναι ο μόνος δρόμος για να ξεχωρίσει κάποιος και να καθορίσει μια δική του πορεία. Για εμένα το πιο σημαντικό είναι να είσαι αυθεντικός, να ξεπεράσεις πράγματα που σε κρατούν πίσω, να επενδύεις συνεχώς στη γνώση που θα σε πάει πιο κάτω.

Η κα Σοφία Σικοτάκη, Γενική Διευθύντρια της Apollon Insurance Broker, μέλους του Ομίλου Επιχειρήσεων Σαρακάκη, ανέφερε ότι «στην πληροφορία πλέον έχει πρόσβαση ο καθένας. Από την άλλη όμως το χτίσιμο των σχέσεων στηρίζεται πάνω στην αυθεντικότητα, την συνέπεια και την παρουσία. Το τελευταίο ειδικά είναι πολύ σημαντικό κομμάτι που δεν μπορεί να υποκαταστήσει το ΑΙ. Όλο αυτό περνάει μέσα από το χτίσιμο της εμπιστοσύνης, με αληθινό ενδιαφέρον για τον πελάτη.

Η ίδια σημείωσε ότι «Ο κάθε άνθρωπος έχει το δικό του στυλ ηγεσίας. Δεν έχει φύλο η ηγεσία. Οι γυναίκες ωστόσο έχουν κάποια πιο έντονα χαρακτηριστικά, όπως ενεργητική ακρόαση, ενσυναίσθηση, συνεργατικότητα και μπορούν να συνδυάζουν την διαφορετικότητα. Η ηγεσία είναι να δημιουργούμε εκείνο το περιβάλλον που θα οδηγήσει στην εξέλιξη».

Η κα Κατερίνα Χαραλαμπίδου, MDRT Greece Country Chair 2025-2027, Founder & CEO, wedo.insure, ανέφερε ότι τα social media είναι ένας τρόπος για να κατακτήσουμε την εξωστρέφεια. «Όσον όμως αφορά την εμπιστοσύνη, αυτή δεν χτίζεται με posts. χτίζεται όταν είμαστε δίπλα στον πελάτη μας την στιγμή που μας χρειάζεται. Το personal brandingείναι κάτι που επικοινωνούν οι πελάτες μας όταν εμείς ουσιαστικά δεν είμαστε μπροστά», είπε.

Η ίδια ανέφερε ότι «Στον νέο που θέλει να μπει στην ασφαλιστική αγορά θα έλεγα να ξεχάσει ότι ο ρόλος του ασφαλιστικού συμβούλου είναι να πουλάει ασφαλιστήρια. Δεν είναι αυτό. Είναι να βρίσκει λύσεις για τις ανάγκες των ανθρώπων. Θα πρέπει να είναι ενημερωμένος και να προπορεύεται, να είναι μπροστά από τις εξελίξεις, μέσα από μια δια βίου μάθηση».

Στο πλαίσιο αυτό η κα Χαραλαμπίδου ανέφερε ότι «Σε 5 χρόνια από σήμερα θα ήθελα να έχει αλλάξει αυτή η νοοτροπία που υπάρχει στην κοινωνία μας που λέει ότι ο ασφαλιστικός σύμβουλος είναι πωλητής ασφαλιστηρίων. Να αναγνωριστεί η αξία της δουλειάς που κάνουμε και να δω επίσης περισσότερες γυναίκες σε ηγετικές θέσεις».


Photo credits: ©Θεόδωρος Αναγνωστόπουλος / PHOTOPRESS Θ&Α Αναγνωστόπουλοι

Πώς η Ασφάλιση Πιστώσεων προστατεύει την επιχειρηματική δραστηριότητα

0

Το 19th Insurance Conference, αποτελεί την κορυφαία πλατφόρμα στρατηγικού διαλόγου για την ελληνική ασφαλιστική αγορά. Με τίτλο «Shaping the Future of Insurance», το συνέδριο φέρνει κοντά ηγετικά στελέχη εταιρειών, διαμεσολαβητές, θεσμικούς φορείς και την κοινότητα της καινοτομίας, με στόχο να αναδείξει τις προκλήσεις και τις ευκαιρίες που διαμορφώνουν το μέλλον της ιδιωτικής ασφάλισης.

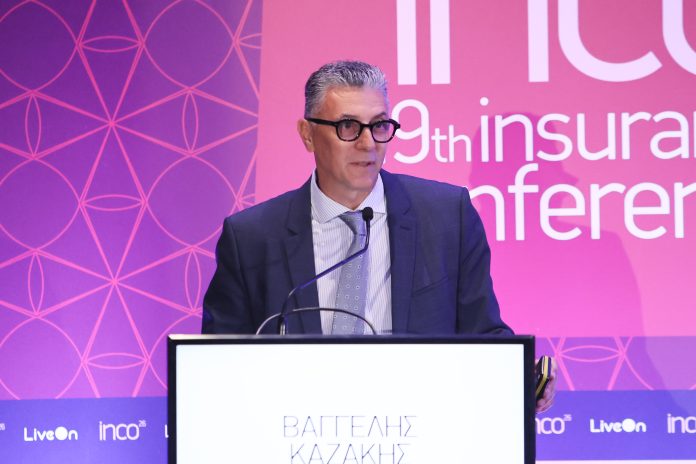
Στην ομιλία του με θέμα «Ο Κόσμος σε Μετάβαση: Πώς η Ασφάλιση Πιστώσεων προστατεύει την επιχειρηματική δραστηριότητα απέναντι σε πολλαπλές αβεβαιότητες», ο κ. Βαγγέλης Καζάκης, Εμπορικός Διευθυντής, Allianz Trade, αναφέρθηκε στις λύσεις που παρέχει η Allianz Trade, οι οποίες προστατεύουν και αναπτύσσουν τις επιχειρήσεις. Ιδιαίτερη έμφαση έδωσε στην τεράστια βάση δεδομένων που διαθέτει ο όμιλος με 300 εκατ. εταιρείες που αξιολογούν, ενώ παρουσίασε το το νέο προϊόν που διαθέτουν στην αγορά για μεσοπρόθεσμες καλύψεις συγκεκριμένων projects που φθάνει μέχρι και τα 5 χρόνια.

Όπως ανέφερε ο κ. Καζάκης, οι συνέπειες της κρίσης στη Μέση Ανατολή είναι σημαντικές και περιλαμβάνουν αυξήσεις σε τιμές και κόστη, πολύ αυξημένα τιμολόγια. Σε παγκόσμιο επίπεδο ακόμα και αν τελειώσει η κρίση τα «απόνερα» θα συνεχίσουν να επηρεάζουν την οικονομία και κυρίως την ευρωπαϊκή, ανέφερε χαρακτηριστικά. Σύμφωνα με τα επίσημα στοιχεία, ο  δείκτης των χρεωκοπιών -που ήταν ήδη αυξημένος-, φαίνεται τώρα ότι θα αυξηθεί περαιτέρω. Κάθε 18 ώρες χρεωκοπεί παγκοσμίως μία επιχείρηση άνω των 50 εκατ., ανέφερε ο κ. Καζάκης.

Όπως ο ίδιος ανέφερε «Δεδομένου ότι οι χρόνοι πίστωσης έχουν αυξηθεί πολύ στην Ελλάδα, διαμορφώνεται ένα περιβάλλον που εγκυμονεί κινδύνους. Τα τελευταία χρόνια έχουν αυξηθεί σημαντικά οι αποζημιώσεις. Η Allianz έχοντας αυτή την τεράστια βάση δεδομένων έχει την δυνατότητα σωστής και επικαιροποιημένης αξιολόγησης ώστε να γίνεται σωστή διαχείριση κινδύνου και κάλυψη».

Επεσήμανε μάλιστα ότι ένα ασφαλιστήριο πιστώσεων μπορεί ουσιαστικά να αυτοχρηματοδοτηθεί μέσα από την ανάπτυξη που θα έχει η εταιρεία, τονίζοντας ότι πλέον τα συμβόλαια ασφαλιστικών πιστώσεων είναι σε πολύ ανταγωνιστικά επίπεδα. «Το κόστος είναι το τελευταίο που θα πρέπει να σκεφθεί η κάθε εταιρεία» είπε, αναφέροντας ότι φέτος η συνολική αγορά “τρέχει” με ανάπτυξη +10%.

Εδώ μπορείτε να δείτε την σχετική παρουσίαση:

ΚΑΖΑΚΗΣ_Allianz_Trade_19th_Insurance_ Conference


Photo credits: ©Θεόδωρος Αναγνωστόπουλος / PHOTOPRESS Θ&Α Αναγνωστόπουλοι

CEO Vision 2030: Αν. Γκρέκας, Π. Κούβαλης, Τρ. Λυσιμάχου, Ν. Μακρόπουλος μιλούν για την ασφάλιση του σήμερα και του αύριο

0

Στο Panel I του 19th Insurance Conference με θέμα «CEO Vision 2030» έδωσαν το δικό τους στίγμα για το μέλλον της ασφάλισης οι κ.κ. Ανδρέας Γκρέκας, Δ/νων Σύμβουλος, ARAG Hellas, Πάνος Κούβαλης, COO του Ομίλου Interamerican, Τριαντάφυλλος Λυσιμάχου, Μέλος Δ.Σ. Εθνική Ασφαλιστική, Νικόλαος Μακρόπουλος, Εκτελεστικός Αντιπρόεδρος και Διευθύνων Σύμβουλος, ΕΥΡΩΠΗ Ασφαλιστική.

Ο κ. Γκρέκας στην τοποθέτησή του ανέφερε: Το legal awareness είναι σημαντικό όλα τα τεχνολογικά εργαλεία, όπως το ΑΙ έχουν εκδημοκρατικοποιήσει την πρόσβαση στην νομική γνώση, και μάλιστα σε απλή γλώσσα.

Όλο αυτό έχει προκαλέσει την αύξηση της αντίληψης των ανθρώπων είτε επί δικαιωμάτων είτε επί υποχρεώσεων, κι εμείς στην ARAG που είμαστε ειδικοί, το βλέπουμε και από αρκετά νωρίς.

Το κοινό έχει μεγάλη αντίληψη των θεμάτων αυτών. Ωστόσο ελλοχεύουν και κάποιοι κίνδυνοι: ένα μοντέλο που είναι χαρακτηρίζεται από ευρύτητα στην πρόσβαση, δεν είναι απαραίτητο ότι παρέχει και την σωστή πληροφόρηση. Ταυτόχρονα με αυτό μπορεί να μην είναι σωστή και η αντίληψη του κόσμου ως προς τα δικαιώματα που μπορεί να έχει π.χ. στα εργασιακά.

Η ΑΙ δημιουργεί ένα περιβάλλον αυξημένης νομικής αντίληψης των πραγμάτων και ταυτόχρονα την ανάγκη κάλυψης των νομικών κινδύνων που υπάρχουν.
Είναι χαρακτηριστικό πως υπολογίεται ότι ένα 65% των ΜμΕ χρειάζονται πιο εξειδικεύμενη νομική κάλυψη για να μπορέσουν να προστατευτούν ως προς την κανονιστική τους συμμόρφωση.

Παράλληλα πρέπει να τονίσουμε ότι είμαστς σε μια χώρα που χαρακτηρίζεται από πολυνομία -υπάρχουν 20.000 προεδρικά διατάγματα, πολλές κανονιστικές αποφάσεις – και καθυστέρηση της απονομής διακαιοσύνης, κατά μέσο όρο στα 2,5 χρόνια.

Ταυτόχρονα ο κόσμος αντιλαμβάνεται τα δικαιώματα και κινδύνους που υπάρχουν και θα τα ζητησει από κάποιον υποχρεο. Όλη αυτή η χρήση των νομικών δικαιωμάτων θα αναδείξει και τη χρησιμότητα της ιδιωτικής ασφάλισης.

Eρωτηθείς σχετικά με την έλευση των αυτόνομων οχημάτων και τι έχει προκαλέσει στην ασφαλιστική αγορά τόνισε:

Το παραδοσιακό μοντέλο ευθύνης στο οποίο αναφέρεστε συνδέεται με την ανθρώπινη ευθύνη. Η ανθρώπινη ευθύνη σηαίνει πράξη η παράλειψη, με την έννοια ότι κάποιος άνθρωπος κάτι έπρεπε να κάνει και το έκανε είτε λάθος ή δεν το έκανε. Όταν υπάρχει αυτονομία,όπως πχ στην αυτόνομη οδήγηση δεν υπάρχει οδηγός πίσω από το τιμόνι. Ασφαλίζουμε ευθύνη οδηγού; Δεν υπάρχει. Θα μεταφερθεί η ευθύνη στον παραγωγό του προϊόντος AI; Kαι αυτό είναι αμφισβητούμενο.

Το ίδιο AI Act ναι μεν καθορίζει ένα πλαίσιο του πώς θα είναι κάποια προϊόντα τεχνητής νοημοσύνης ποιες είναι οι προϋποθέσεις και ποια είναι τα όρια τα οποία τίθεται αλλά δεν θέτει το θέμα της ευθύνης το οποίο επίσης έχει εξεταστεί από την Κομισιόν σε σχέδια Οδηγιών και ακόμα δεν έχει προχωρήσει.

Υπάρχουν διάφορες εκδοχές παγκοσμίως, δηλαδή θα μπορούσε να υπάρχει μια ευθύνη προϊόντος όπου εκεί εκ του πλαγίου διά του AI Act και των προϋποθέσεων και των προδιαγραφών του προϊόντος θα μπορούσε να ενταχθεί στο σύστημα. Θα μπορούσε να υπάρχει ευθύνη ιδιοκτήτη κατά το αντικειμενικό σύστημα αλλά και αυτό τουλάχιστον στο ελληνικό νομικό πλαίσιο είναι περιορισμένο και επίσης είναι και κάποια άλλα πολυπαραγοντικά θέματα, όπου επίσης εκεί θα υπάρξει μεγαλύτερη περιπλοκή και ακόμα περισσότερο όταν θα υπάρχει το βάρος απόδειξης ως προς το ποιος τελικά έφερε το σφάλμα, διότι για έναν πολίτη δεν θα είναι απλό να αποδείξει ότι το σύστημα τεχνητής νοημοσύνης, ο αλγόριθμος έκανε λάθος.

Είναι κάποια πράγματα που μπορεί να ακούγονται και λίγο ιδιόρρυθμα, αλλά κατά τη γνώμη μου είναι αυτά που έρχονται, ειδικά αν παρακολουθήσουμε χώρες όπως π.χ. στην Αμερική όπου υπάρχουν αυτόνομα ταξί.

Ο κ. Κούβαλης σε σχετική ερώτηση απάντησε χαρακτηριστικά:

H στρατηγική της INTERAMERICAN τα τελευταία χρόνια είναι αρκετά ξεκάθαρη και απευθύνεται σε όλα τα κανάλια διαμεσολάβησης. Εξωστρέφεια για εμάς σημαίνει να είμαστε παντού, να μπορέσουμε να φτάσουμε στον καταναλωτή με όλους τους τρόπους. Την ίδια ώρα μέσω της εξωστρέφειας, μπορέσαμε να καταλάβουμε τις ανάγκες που υπάρχουν.
Μας βοήθησε να χτίσουμε και να αναπτύξουμε το οργανικό μας μοντέλο και έτσι ήρθε και η οργανική μας ανάπτυξη.

Από πολύ νωρίς, πριν από 15 χρόνια αντιληφθήκαμε ότι είναι απαραίτητη η οργανωμένη ψηφιοποίηση στις βασικές μας ασφαλιστικές υπηρεσίες.

Επενδύσαμε στα βασικά ασφαλιστικά εργαλεία, στην τιμολόγηση, σε ανθρώπους και σε δομές. Αυτό, άλλαξε τη θέση μας στην αγορά. Μας επέτρεψε να έχουμε παρουσία σε τρεις χώρες, με 1 εκατ. ασφαλισμένα αυτοκίνητα και τα τελευταία χρόνια να βγάζουμε κέρδη.

Όλη αυτή η ανάπτυξη έφερε εμπιστοσύνη από τον μέτοχό μας κι έτσι ενταχθήκαμε στον σχεδιασμό του για ανάπτυξη στην ευρωπαική αγορά και ακολουθήσαμε τα βήματα του ιδρυτή μας, του Δημήτρη Κοντομηνά. Πήγαμε στην Κύπρο και στη Ρουμανία ενώ κοιτάμε μπροστά, τα επόμενα βήματά μας.

Σχετικά με την ΑΙ και τον ρόλο της στον κλάδο της ασφάλισης είπε.

Το AI δεν είναι κάτι που αφορά μόνο τις ασφαλιστικές εταιρείες. Είναι κάτι ευρύτερο και νομίζω ότι θα αποτελέσει ένα σημείο σημαντικής αλλαγής για μας και εκεί θα επικεντρώσω. Το AI δεν είναι κάτι καινούριο. Αλλά στην πραγματικότητα, οι δυνατότητες που δίνει τώρα το Agentic AI πραγματικά απογειώνουν τη χρήση του και νομίζω εκεί πρέπει να επικεντρώσουμε. Στο κομμάτι τo επιχειρησιακό, του επιχειρησιακού τρόπου λειτουργίας μιας εταιρείας προβλέπουμε μια σημαντική αλλαγή.

Θεωρούμε ότι στα επόμενα χρόνια θα υπάρξει μια αύξηση του efficiency αλλά και της παραγωγικότητας από 60% έως 90%, το οποίο είναι πάρα πολύ σημαντικό, ειδικά σε μεγάλες ασφαλιστικές εταιρείες. Θα τους επιτρέψει να είναι πολύ πιο δυναμικές. Θα υπάρξει κάτι το οποίο δεν το έχουμε δει ακόμα, αλλά το πιστεύουμε πάρα πολύ. Θα μας βοηθήσει να γίνουμε πιο έξυπνοι, σε εισαγωγικά πιο ικανοί στο κομμάτι του underwriting, στο κομμάτι της τιμολόγησης και στο κομμάτι της πρόληψης της απάτης επίσης. Θα μας κάνει να είμαστε πολύ πιο γρήγοροι και πολύ πιο δυναμικοί στο κομμάτι της πώλησης και της υποστήριξης της πώλησης με τα αντίστοιχα εργαλεία.

Στην παρέμβασή του και σχολιάζοντας την κινητικότητα στην αγορά, μεταξύ άλλων ο κ. Λυσιμάχου δήλωσε:

Σχετικά με το θέμα της κινητικότητας, που προήλθε από το Danish Compromise, οι ασφαλιστικές ήρθαν και πάλι στο προσκήνιο για τα χαρτοφυλάκια των τραπεζών. Η εξέλιξη αυτή είχε ένα παρελθόν δεδομένου ότι π.χ. η Τράπεζα Πειραιώς τα τελευταία 20 χρόνια είχε σημαντική ανάπτυξη στο Bancassurance. Υπήρχε η δυνατότητα, υπήρχε το ενδιαφέρον, υπήρχαν τα σχετικά παραδείγματα της Ευρώπης. Τελικά, ένας συνδυασμός προιόντων, incentives, οργάνωσης είχε σαν αποτέλεσμα να δημιουργηθεί μια τεράστια εταιρεία των 500 εκατ. σε συνεργασία με τους παρόχους της εποχής εκείνης. Η εξαγορά της Εθνικής Ασφαλιστικής, ενός παραδοσιακού brand στην ασφάλιση, ήρθε για να συνεχίσει αυτή την εργασία.

Το Bancassurance είναι διαμεσολάβηση, και εκτιμώ ότι η Εθνική Ασφαλιστική θα δοκιμαστεί. Εκτιμώ ότι κάθε εταιρεία που μπήκε στο FICO για να συνδράμει στην ανάπτυξη έχει να περάσει από μια δοκμασία.

Θα πρέπει να προσαρμοστεί στα δεδομένα για να παρέχει τις υπηρεσίες που χρειάζεται ώστε να ευοδωθεί ο απώτερος σκοπός: Kαι να μπορέσει να συνδράμει στα κεφάλαια και την ανάπτυξη της τραπεζας αλλά και της ίδιας της ασφαλιστικής.

Υπάρχει ένα προηγούμενο αναμφισβήτητο, το Bancassurance, παρέχει κέρδη στις ασφαλιστικές.

Επιπλέον, ο πελάτης της τράπεζας και της ασφαλιστικής είνα πιο πειθαρχημένος, έχει λιγότερη τάση στην απάτη. Δημιουργείται έτσι ένα περιβάλλον καλών συνηθειών, με αποτέλεσμα την ασφαλισιμότητα και τη διεισδυτικότητα του προιόντος στον πληθυμό.

Οι τράπεζες με το να πουλούν το ασφαλιστικό προιόν έχουν συμβάλει στην ανάπτυξή του με πάνω από 15%, ειδικά στο property.  Είναι μια θετική εξέλιξη στη συνείδηση των καταναλωτών, στην στρατηγική των τραπεζών με σημαντική αλλαγή για τα κέρδη και τα κεφάλαιά τους αλλά για την εκπαίδευση των υπαλλήλων της.

Τελικά ο μεγάλος ωφελούμενος είναι ο καταναλωτης, ο οποίος ασφαλίζεται κι έτσι μειώνεται ο κίνδυνος της ζωής και της περιουσίας του.

Σχετικά με τα δίκτυα και την έλευση της τεχνολογίας, τόνισε:

Μιλήσαμε αρκετά για το bancassurance. Θα ήθελα να πω και από την εμπειρία μου ότι την αξία στην ασφαλιστική εταιρεία την δίνουν τα δίκτυα, τα οποία μπορεί να ελέγχει, να εξελίσσει, να αναπτύσσει, ενώ η τράπεζα, εκ των πραγμάτων, έχει την ευθύνη για να αναπτύξει τα υπόλοιπα, με την αρρωγή της ασφαλιστικής εταιρείας, αλλά όχι με την βασική ευθύνη.Έτσι λοιπόν, εφόσον μιλάμε για την ασφαλιστική αγορά, ήθελα να αναφερθώ στα δίκτυα που είναι ο βασικός παράγων ανάπτυξης. Αυτή τη στιγμή τα δίκτυα έχουν αναπτυχθεί (με έναν τρόπο που φαίνεται ότι είναι οριακός.

Το AI βέβαια δεν είναι το εργαλείο που θα φέρει τον κόσμο στο ασφαλιστικό ή θα αναπτύξει το ασφαλιστικό προϊόν έτσι ώστε να γίνει περισσότερο αναγκαίο για την ζωή και την εξέλιξη της οικονομίας και των ανθρώπων. Πιστεύω ότι το μοντέλο συνεργασίας ασφαλιστικής διαμεσολάβησης και εταιρειών πρέπει να διαφοροποιηθεί. Ήδη γίνεται μία προσπάθεια σε ένα άλλο μοτίβο με την Anytime στην Ιντεραμέρικα το οποίο είναι πολύ ενδιαφέρον διότι συνδυάζει τεχνολογία και ανθρώπινο δυναμικό και φυσικά εταιρική παρέμβαση και παρουσία ούτως ώστε να δημιουργηθεί αυτή η νέα εμπειρία για τον καταναλωτή μέσω του δικτύου.

Όσον αφορά την οικονομική πλευρά, έχουμε αυτή τη στιγμή agencies, τα tight agencies της Ζωής κυρίως στις μεγάλες ασφαλιστικές εταιρείες τα οποία έχουν φτάσει σε ένα πολύ μεγάλο βαθμό ανάπτυξης,. Η ανάπτυξη είναι τόση, που μερικές φορές ανταγωνίζονται τη διοίκηση της εταιρείας. Έχουν διαφορετικές απόψεις, με αποτέλεσμα κάποια απόφαση εταιρείας να θεωρείται ότι είναι οπισθοδρομική για την ανάπτυξή της.

Έχοντας την τεχνολογία με το μέρος μας μπορούμε να δημιουργήσουμε σχήματα ή να σκεφτούμε σχήματα που σαφώς με την βοήθεια και την παροχή τεχνολογικών λύσεων που από πλευράς καθαρά business θα δώσουν μια άλλη μορφή. Έχετε υπόψη ότι υπάρχουν ασφαλιστικά γραφεία με παραγωγή ασφαλίστρων μιας μεσαίας εταιρείας και οι απαιτήσεις αυτών των πρατορείων, των γραφείων είναι πολύ μεγάλες γιατί έχουν και εμπειρία και έχουν πραγματικές ανάγκες. Από την άλλη μεριά, η στρατηγική τους μερικές φορές, λόγω και του μεγέθους τους έρχεται και συγκρούεται με τη στρατηγική της εταιρείας. Πιστεύω λοιπόν ότι πλέον πρέπει να κοιτάξουμε και αυτό το μοντέλο που είναι στρατηγικής φύσης, όχι τεχνολογικής.

Την τεχνολογία τη θεωρώ δεδομένη, μπορεί να προχωρήσει, να βοηθήσει σε όλους τους τομείς και στο bancassurance, αλλά και στα δίκτυα που είναι το κυριότερο και το πιο ευαίσθητο σημείο για την αγορά γιατί εκεί έρχεται η σε επαφή και ο πελάτης.

Μια μικρή αναδρομή στην ασφαλιστική αγορά τα παλαιότερα χρόνια έκανε στην αρχή της τοποθέτησής του ο κ. Μακρόπουλος:

“Παλιά υπήρχαν 100 ασφαλιστικές. Eξ αυτών οι 70 έκλεισαν, λόγω κακής διαχείρισης, λόγω του κλάδου αυτοκινήτου που ήταν ζημιογόνος με πτωχευτικά ασφάλιστρα, και πολλές από αυτές δεν άντεξαν τον ανταγνωνισμό και έκλεισαν. Τώρα λειτουργούν 25-26 εταιρείες, ορισμένες εξ αυτών ως υποοκατααστήμα που λειτουργούν με το σημερινό θεσμικό πλαίσιο.

Οι αλλαγές που έχουν γίνει είναι πολλές, υπάρχουν πλεόν εταιρείες με ελεύθερη παροχή υπηρεσιών που δημιουργολυν πολλά σοβαρά προβλήματα στον κλάδο της ιδιωτικής ασφάλισης. Με πτωχευτικά ασφάλιστρα και με 300.000 αυτοκίνητα κατέχουν μεγάλο μερίδιο στην αγορά. Τα αποτελέσματά τους είναι αρνητικά κι έτσι αργότερα είτε αποχωρούν από τη χώρα, είτε πτωχεύουν.

Τα δύσκολα χρόνια που περάσαμε οι πιστωτές ζήτησαν από τις τράπεζες να πουλήσουν τις ασφαλιστικές τους. Ο νόμος αναφερόταν σε non core business κι έτσι πολλές ασφαλιστικές πουλήθηκαν απο τις τράπεζες, με πολύ χαμηλές αποτιμήσεις. Μερικοί αγοράσανε και τους βγήκε τελικά σε πολύ καλή επένδυση.

Σήμερα η οικονομία πάει καλά, αντιστράφηκαν οι κανόνες και οι τράπεζες θέλουν να αγοράσουν ασφαλιστικές. Το πρώτο βήμα έγινε από την ERGO που αγόρασε την Αγροτική. Ακολούθησαν οι:
-Eυρωπαϊκή Πίστη που εξαγοράστηκε από την Allianz
-Axa από την Generali
-Eθνική Aσφαλιστική από την Τρ. Πειραιώς
-Metlife από την ΝΝ και
-Ευρώπη Ασφαλιστική από την CrediaBank.

Βασικά ο κανόνας των αλλαγών που έγιναν ορίζει ότι οι ασφαλιστικές εταιρείες που πουλήθηκαν αγοράστηκαν ξανά από τις τράπεζες.

Στη Διαμεσολάβηση τα μεγάλα μεσιτικά γραφεία τα αγοράζουν μεγάλες μεσιτικές εταιρείες, υπάρχει ένα consolidation, ωστόσο πιστεύω ότι πρέπει να υπάρχουν μεσιτικά ή πρακτοριακά γραφεία με εξειδίκευση.

Ο κ. Μακρόπουλος στη δευτερολογία του μεταξύ άλλων είπε:

Πριν πολλά χρόνια έλεγα ότι οι διαμεσολαβούντες πρέπει να σταματήσουν να ασχολούνται μόνο με το κλάδο αυτοκινήτων διότι με την τεχνολογική επανάσταση θα έρθουν τα αυτόνομα αυτοκινήτων. Αυτή είναι η αλήθεια.

Οι διαμεσολαβούντες πρέπει να σταματήσουν να ασχολούνται μόνο με τον κλάδο αυτοκινήτων και αυτό το λέω με πολύ αγάπη και πολύ σεβασμό. Πρέπει να ασχολουθούν και με τους άλλους κλάδους, γιατί ο κλάδος αυτοκινήτου σε λίγα χρόνια θα φύγει από τον κλάδο των διαμεσολαβούντων και θα έρθουν άλλα όπως πχ όπως πολύ σωστά προειπώθηκε, να αποδειχθεί η ευθύνη του λογισμικού ή οτιδήποτε άλλο.

Οι Κινέζοι τρέχουν με αριθμούς δεν μπορείτε να φανταστείτε. Οι μεγάλες βιομηχανίες στην Ευρώπη τρέχουν επενδύουν απίστευτα ποσά στα αυτόνομα αυτοκίνητα.
Όσον αφορά το bancassurance, είναι ένα κανάλι που οι ασφαλιστικές εταιρείες παράλληλα με τα άλλα κανάλια, το bancassurance να είναι ένα από αυτά που δεν πρέπει να φοβίζει τους διαμεσολαβούντες.

Υπάρχει δουλειά για όλους, αλλά όσον αφορά το bancassurance, οι τράπεζες είχαν μεγάλο περιορισμό των εργασιών τους στη διάρκεια του covid. Όσον αφορά το bancassurance της εταιρείας μου, η Ευρώπη Ασφαλιστική, είχα την τιμή επί 23 χρόνια, το 30% της εταιρείας να το έχει η Εθνική Ασφαλιστική. Αυτή η συνεργασία πήγε πολύ καλά. Συμμετείχα κι εγώ στο bancassurance της Τρ. Πειραιώς με ένα σημαντικό ποσοστό, η συνεργασία ήταν άριστη.

Aναφερόμενος στους “αριθμούς” ενημέρω σε ότι το bancassurance στην Ευρώπη ανέρχεται σε 700 δισ. δολάρια και τα επόμενα χρόνια θα φθάσει τα 850 δις δολάρια. Παγκοσμίως, το 2026 η παγκοσμια αγορά ανέρχεται στο 1,6 τρις δολάρια, άρα διαδραματίζει πρωταγωνιστικό ρόλο στην ασφαλιστική αγορά. Η Crediabank πιστεύω ότι θα παίξει πρωταγωνιστικό ρόλο στον ασφαλιστικό χώρο.
Photo credits: ©Θεόδωρος Αναγνωστόπουλος / PHOTOPRESS Θ&Α Αναγνωστόπουλοι

Ξεπέρασε το 8% η αύξηση ασφαλίστρων υγείας για πάνω από τους μισούς ασφαλισμένους το 2026

0
Health economics concept

Εικόνα συγκράτησης αλλά όχι πλήρους ισορροπίας διαπιστώνει η Ανεξάρτητη Αρχή Ελέγχου της Αγοράς και Προστασίας του Καταναλωτή μετά την πρώτη συγκεντρωτική επεξεργασία στοιχείων για τις αναπροσαρμογές του 2026 στα μακροχρόνια συμβόλαια υγείας.

Παρότι η αγορά δεν εμφανίζει ακραίο συνολικό μέσο όρο, η ανάλυση αναδεικνύει ζητήματα κατανομής των αυξήσεων, επαρκούς τεκμηρίωσης και ξεκάθαρης ενημέρωσης των ασφαλισμένων, τα οποία απαιτούν περαιτέρω παρακολούθηση και στοχευμένες παρεμβάσεις διαφάνειας.

Αναλυτικότερα, από τα στοιχεία που απέστειλαν 11 ασφαλιστικές εταιρείες προκύπτει ότι το συνολικό δείγμα περιλαμβάνει 231.797 ασφαλισμένους με ενεργά μακροχρόνια συμβόλαια υγείας και καθαρά ασφάλιστρα βάσης 2025 ύψους 295,44 εκατ. ευρώ, προ φόρου ασφαλίστρων. Η μέση αύξηση βάσει αριθμού ασφαλισμένων διαμορφώνεται σε ποσοστό 7,49%, ενώ η μέση αύξηση βάσει αξίας καθαρών ασφαλίστρων ανέρχεται σε ποσοστό 8,20%.

Την ίδια στιγμή, το 56,13% των ασφαλισμένων (130.119) εμφανίζει αύξηση άνω του 8%, ενώ το 15,93% (36.923 ασφαλισμένοι) αύξηση άνω του 9%. Σημαντικό μέρος των ασφαλισμένων κινείται σε χαμηλότερα επίπεδα αυξήσεων, συγκρατώντας τον συνολικό μέσο όρο.

Τα ευρήματα δείχνουν αφενός ότι υπήρξε συνολικά προσπάθεια συγκράτησης των αυξήσεων, αφετέρου ότι ένας απλός μέσος όρος δεν αρκεί για να αποτυπώσει πλήρως την επιβάρυνση των ασφαλισμένων. Η εικόνα πρέπει να εξετάζεται στο σύνολό της, λαμβάνοντας υπόψη και την αξία των ασφαλίστρων, το πρόγραμμα, το χαρτοφυλάκιο και την κατανομή των αυξήσεων.

Βασικό συμπέρασμα της Αρχής, ότι το ζήτημα δεν είναι μόνο το ύψος της αύξησης, αλλά και η δυνατότητα του ασφαλισμένου να καταλάβει τι αυξήθηκε, γιατί αυξήθηκε, με ποια βάση υπολογίστηκε και ποιες επιλογές έχει. Γι’ αυτό και ζητά η επόμενη φάση να επικεντρωθεί σε τρεις κατευθύνσεις:

  • περισσότερα συγκρίσιμα στοιχεία
  • πληρέστερη και σαφέστερη ενημέρωση των ασφαλισμένων και
  • τεκμηριωμένη ανάλυση της ευρύτερης αλυσίδας κόστους της ιδιωτικής υγείας.

Η διαφάνεια, τονίζεται, πρέπει να περάσει από τη γενική δήλωση στη συγκεκριμένη πληροφορία: ανά προϊόν, ανά πρόγραμμα, ανά ασφαλισμένο και ανά παράγοντα κόστους.

Η ΑΑΕΑ&ΠΚ ευχαριστεί τις ασφαλιστικές εταιρείες για τη συνεργασία τους και για την παροχή αναλυτικών στοιχείων, επισημαίνοντας ότι η ανταπόκριση αυτή αποτελεί σημαντικό βήμα διαφάνειας και δημιουργεί κοινή βάση σύγκρισης, τεκμηριωμένου διαλόγου και ουσιαστικότερης ενημέρωσης των πολιτών.

Γ. Χατζηθεοδοσίου στο #Inco26: Ο ασφαλιστικός κλάδος βρίσκεται σε ένα σημείο καμπής

0

Το 19th Insurance Conference, αποτελεί την κορυφαία πλατφόρμα στρατηγικού διαλόγου για την ελληνική ασφαλιστική αγορά.

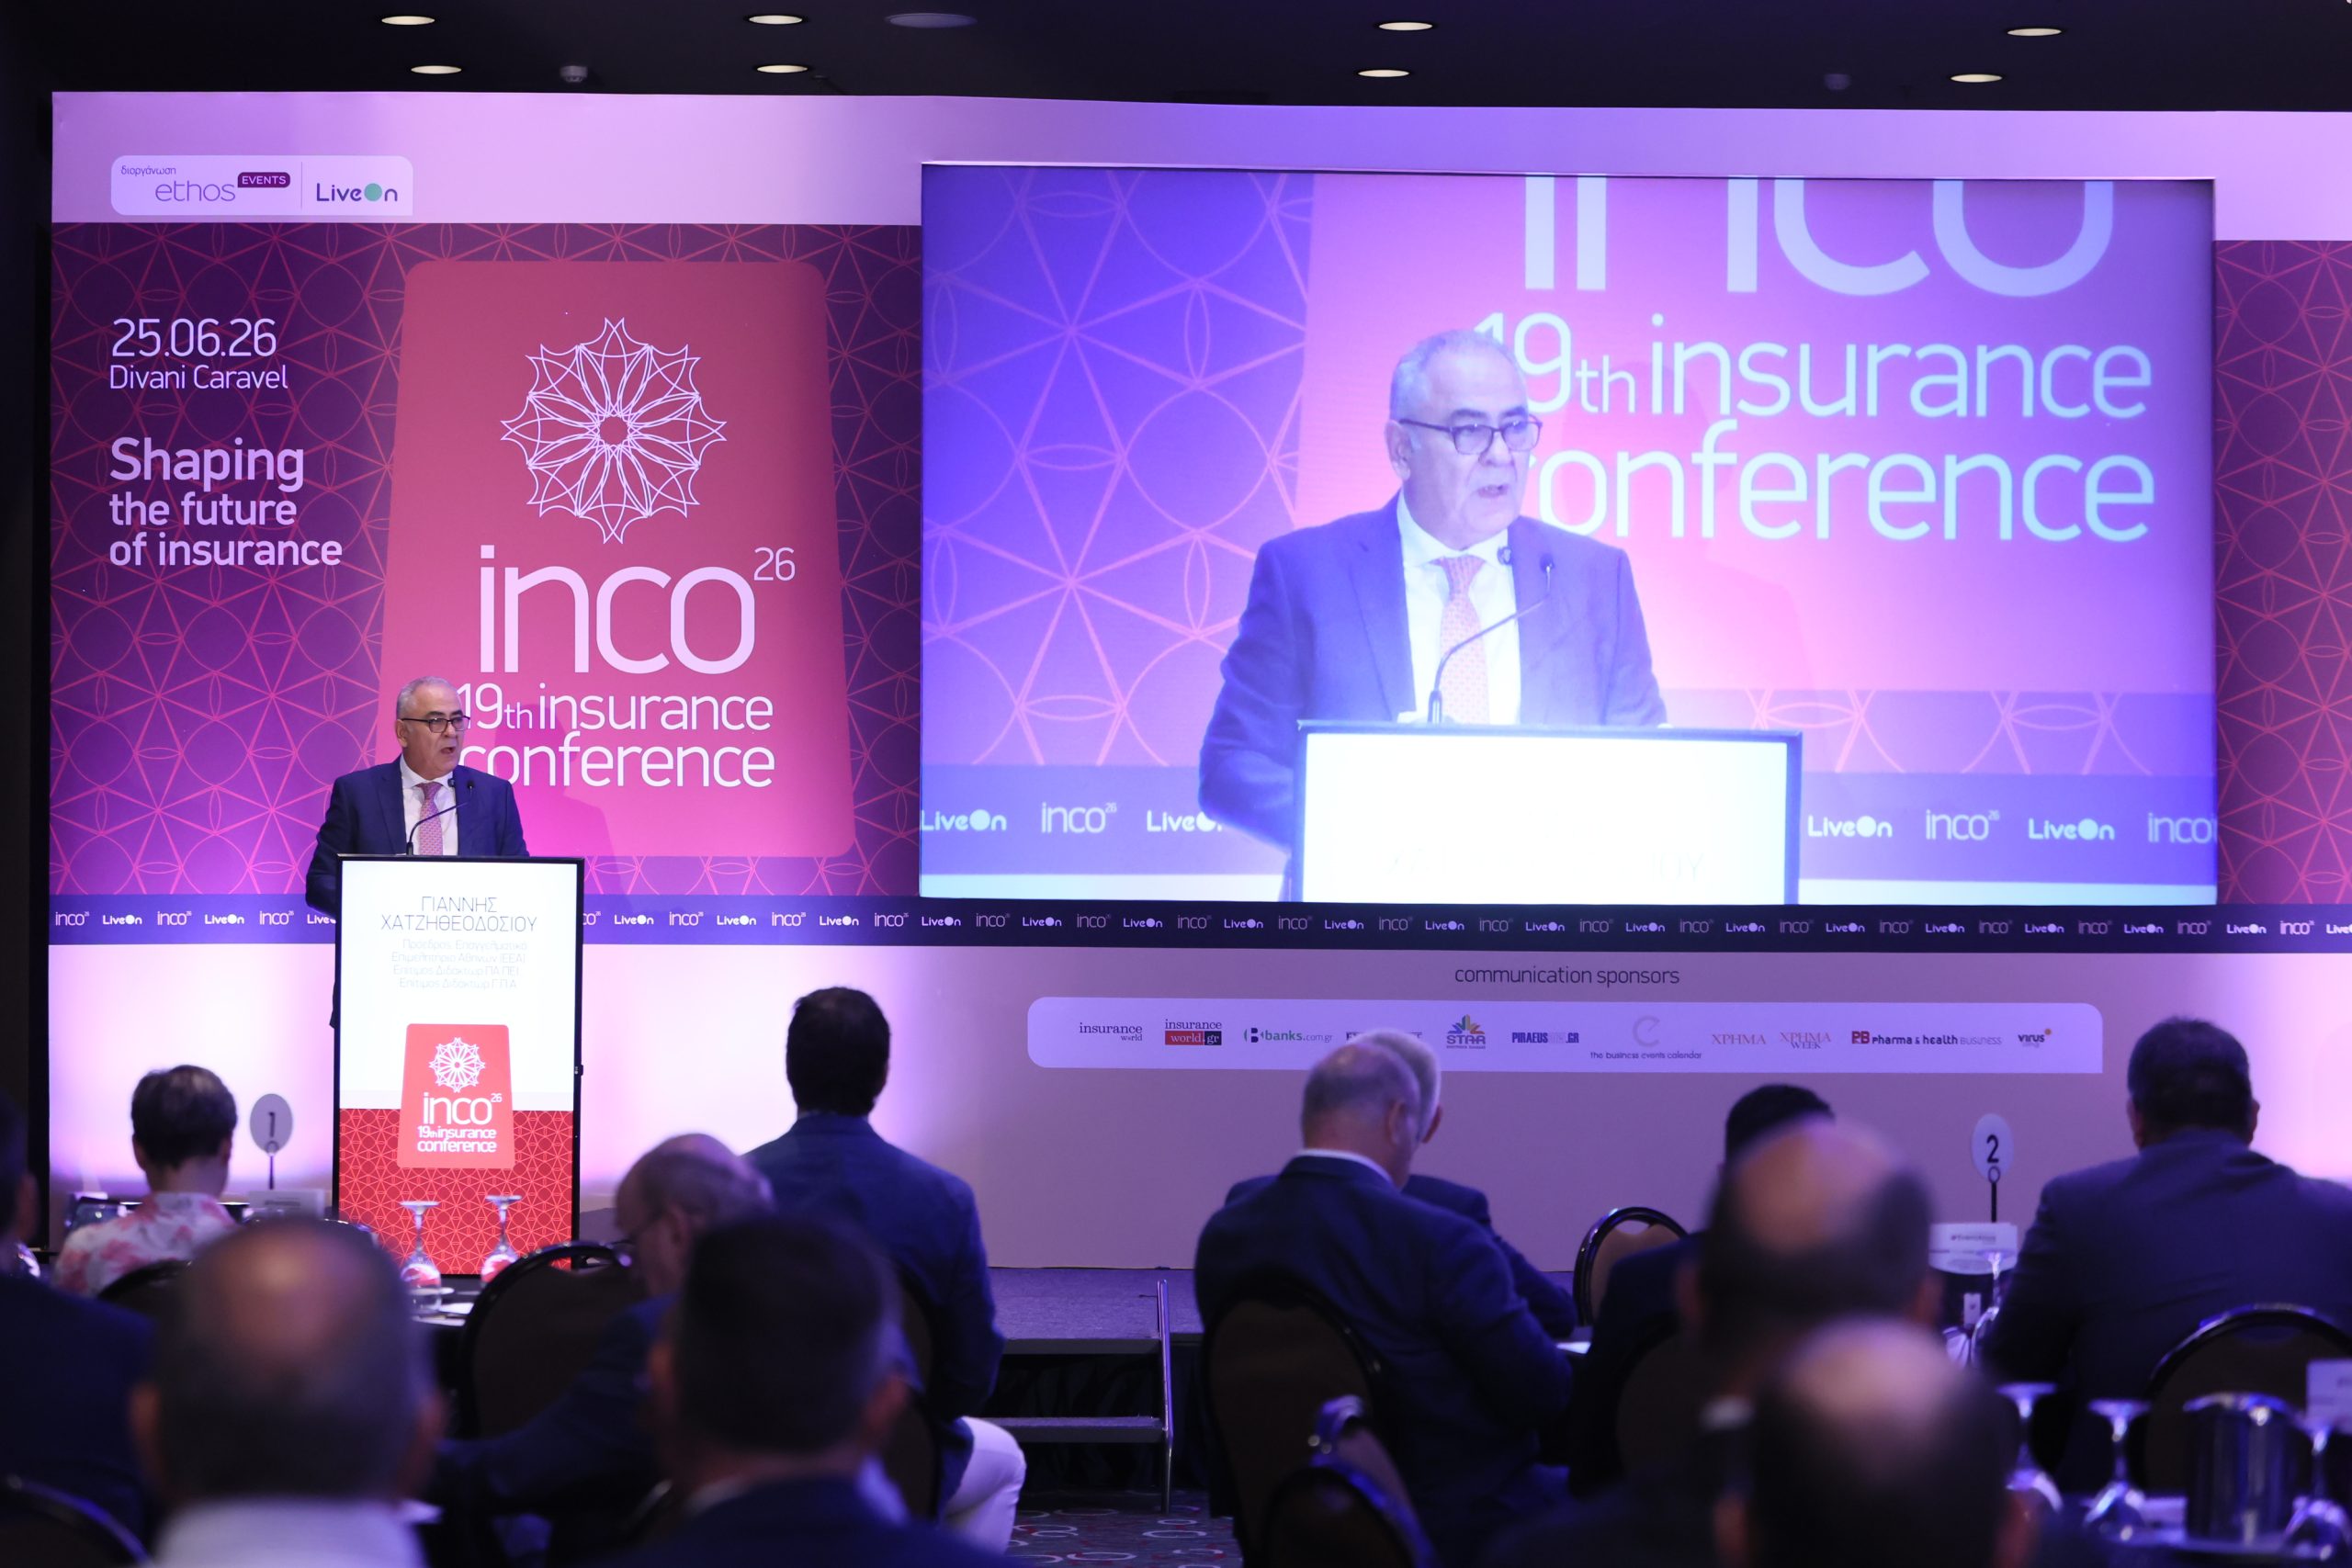
Με τίτλο «Shaping the Future of Insurance», το εφετινό συνέδριο έφερε κοντά ηγετικά στελέχη εταιρειών, διαμεσολαβητές, θεσμικούς φορείς και την κοινότητα της καινοτομίας, αναδεικνύοντας τις προκλήσεις και τις ευκαιρίες που διαμορφώνουν το μέλλον της ιδιωτικής ασφάλισης.

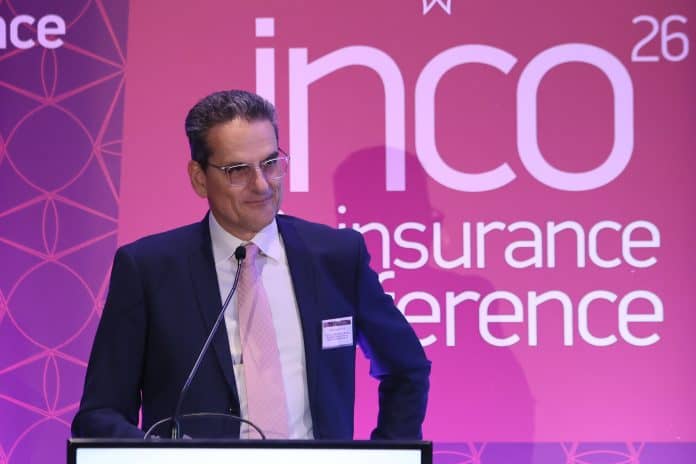
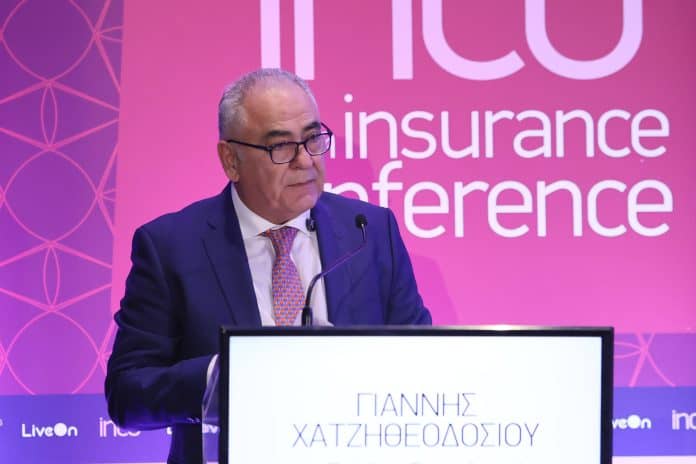
Θεσμικό χαιρετισμό παρέθεσε ο κ. Γιάννης Χατζηθεοδοσίου, Πρόεδρος, Επαγγελματικό Επιμελητήριο Αθηνών (ΕΕΑ) – Επίτιμος Διδάκτωρ ΠΑ.ΠΕΙ. | Επίτιμος Διδάκτωρ Γ.Π.Α

Στην ομιλία του τόνισε μεταξύ άλλων:

Εδώ και 19 χρόνια δημιουργήσατε ένα συνέδριο-θεσμό με έναν ουσιαστικό διάλογο για το παρόν και το μέλλον της ιδιωτικής ασφάλισης.

Ο ασφαλιστικός κλάδος βρίσκεται σε ένα σημείο καμπής. Οι τεχνολογικές εξελίξεις, η τεχνητή νοημοσύνη, η κλιματική κρίση, οι δημογραφικές αλλαγές και οι νέοι κοινωνικοί και οικονομικοί κίνδυνοι μεταβάλλουν ραγδαία το περιβάλλον μέσα στο οποίο λειτουργούμε. Ας δούμε ποια είναι σήμερα η κατάσταση στην αγορά μας.

Οι υποχρεωτικές αστικές ευθύνες μπορεί να ψηφίστηκαν εδώ και δεκαετίες, αλλά παραμένουν ανεφάρμοστες, ενώ τα κόστη στην υγεία ανεβαίνουν με ραγδαίο ρυθμό και οδηγούν σε αδιέξοδο και τους ασφαλισμένους και τις ασφαλιστικές εταιρείες. Παρά τα βήματα προόδου που έχουν γίνει τα τελευταία χρόνια, παραμένουμε σημαντικά πίσω από τον Ευρωπαϊκό μέσο όρο.

Αυτό δεν είναι ένα απλό ζήτημα αγοράς. Είναι πρωτίστως ένα ζήτημα κοινωνικής και κοινωνικής ανεκτικότητας. Χιλιάδες πολίτες και επιχειρήσεις παραμένουν εκτεθειμένοι απέναντι σε κινδύνους που πλέον δεν είναι υποθετικοί, αλλά καθημερινοί.

Οι φυσικές καταστροφές, οι επιπτώσεις κλιματικής κρίσης, οι αυξανόμενες ανάγκες υγείας και η πίεση στο συνταξιοδοτικό σύστημα δημιουργούν μια νέα πραγματικότητα. Είναι προφανές ότι το κράτος δεν μπορεί μόνο του να σκύψει πάνω στο βάρος αυτών των προκλήσεων. Οι αποζημιώσεις μετά από μεγάλες καταστροφές επιβαρύνουν σημαντικά τα δημόσια οικονομικά, τα οποία τις περισσότερες φορές δεν επαρκούν για να αποκαταστήσουν ζημιές.

Γι’ αυτό πιστεύω ότι έχει έρθει η ώρα για μια νέα πιο ουσιαστική σχέση μεταξύ πολιτείας και ιδιωτικής ασφάλισης. Όχι ανταγωνιστική, αλλά συμπληρωματική. Με κοινό στόχο την προστασία του πολίτη, της περιουσίας του και της παραγωγικής δραστηριότητας της χώρας.

Και βέβαια εναρμονισμένη με όλα όσα συμβαίνουν σε άλλες χώρες της Ευρώπης. Το Επαγγελματικό Επιμελητήριο Αθηνών έχει επανειλημμένα καταθέσει συγκεκριμένες προτάσεις προς αυτή την κατεύθυνση. Έχουμε υποστηρίξει την ενίσχυση των φορολογικών κινήτρων για ασφαλιστήρια συμβόλαια υγείας και κατοικίας, τη διεύρυνση των κινήτρων για ασφαλισμένες περιουσίες καθώς και την προώθηση μέτρων που θα ενισχύσουν την ασφαλιστική συνείδηση και θα αυξήσουν την προστασία πολιτών και επιχειρήσεων.

Παράλληλα, δεν μπορούμε να αγνοούμε το δημογραφικό πρόβλημα το οποίο εξελίσσεται σε μία από τις μεγαλύτερες προκλήσεις της χώρας. Η γήρανση του πληθυσμού, η μείωση των γεννήσεων και η αναλογία εργαζομένων προς συνταξιούχους ασκούν ολοένα και μεγαλύτερες πιέσεις στο ασφαλιστικό και υγειονομικό σύστημα. Ήδη ακούσαμε το σήμα κινδύνου που εξέπνευσε ο Διοικητής της ΤτΕ για το συνταξιοδοτικό.

Κρίσιμη χρονιά το 2032. Είναι μόλις 6 χρόνια μετά. Η συζήτηση για το μέλλον των συντάξεων, της υγείας και της κοινωνικής προστασίας δεν μπορεί να γίνει χωρίς τη συμμετοχή της ιδιωτικής ασφάλισης.

Αυτό αποτελεί ευρωπαϊκή πραγματικότητα και οφείλουμε να το αντιμετωπίσουμε με ρεαλισμό και υπευθυνότητα. Μέσα αυτό το περιβάλλον εξελίσσεται κι ένας ακόμη μεγάλος μετασχηματισμός που δεν είναι άλλος απ’ την ψηφιακή μετάβαση της ασφαλιστικής αγοράς.

Η τεχνητή νοημοσύνη και τα νέα τεχνολογικά εργαλεία αλλάζουν τον τρόπο λειτουργίας των ασφαλιστικών εταιριών, των διαμεσολαβητών και γενικά της αγοράς. Η προσαρμογή στις νέες συνθήκες δεν αποτελεί επιλογή. Είναι προϋπόθεση ανάπτυξης και ανταγωνιστικότητας.

Πρέπει όμως να ξεκαθαρίσω κάτι που οφείλουμε να καταλάβουμε όλοι. Ότι σε καμία περίπτωση η τεχνολογία δεν υποκαθιστά τον άνθρωπο. Αυτό μπορεί να ισχύσει σε κάποιο βαθμό σε άλλους επαγγελματικούς κλάδους, όχι όμως στην ασφαλιστική διαμεσολάβηση.

Μάλιστα, όσο προχωράει η τεχνολογία, τόσο ενισχύεται ο ρόλος του ασφαλιστή και αυτό γιατί ο σύγχρονος ασφαλιστικός διαμεσολαβητής αποκτά σήμερα περισσότερα εργαλεία, καλύτερη πληροφόρηση, ταχύτερες διαδικασίες και μεγαλύτερη δυνατότητα να προσφέρει εξατομικευμένες λύσεις στους πελάτες του. Η αυτοματοποίηση απελευθερώνει χρόνο από γραφικές διαδικασίες και επιτρέψει τον επαγγελματία να επικεντρωθεί στη συμβολή, την εμπιστοσύνη και την προσωπική σχέση με τους ασφαλισμένους. Ακριβώς γι’ αυτό το Επαγγελματικό Επιμελητήριο Αθηνών επενδύσει συστηματικά στην επιμόρφωση του ασφαλιστικού διαμεσολαβητή.

Μέσα από δωρεάν εκπαιδευτικά προγράμματα, σεμινάρια και συνεργασίες με ακαδημαϊκά ιδρύματα, στηρίζουμε έμπρακτα την προσαρμογή των επαγγελματιών στις νέες απαιτήσεις της εποχής. Η γνώση και η συνεχής εκπαίδευση αποτελούν το σημαντικότερο εφόδιο για το μέλλον του κλάδου.

Πολιτεία, ασφαλιστικές εταιρείες, ασφαλιστικοί διαμεσολαβητές, εποπτικές αρχές και κοινωνική φορείς, οφείλουμε να κινηθούμε με κοινό σχέδιο και κοινό στόχο. Η Ελλάδα έχει σήμερα την ευκαιρία να οικοδομήσει ένα πιο ανθεκτικό μοντέλο προστασίας για τους πολίτες και τις επιχειρήσεις του. Να πλησιάσει τα ευρωπαϊκά δεδομένα και να αξιοποιήσει ουσιαστικά τις δυνατότητες που προσφέρει η ιδιωτική ασφάλιση.

Αυτό που πρέπει να γνωρίζουμε όλοι είναι ότι ο χρόνος για αποφάσεις είναι τώρα. Σας καλώ λοιπόν να εργαστούμε όλοι μαζί ώστε η ιδιωτική ασφάλιση να αποτελέσει ακόμα πιο ισχυρό πυλώνα ανάπτυξης, σταθερότητας και κοινωνικής προστασίας για τη χώρα μας.

Photo credits: ©Θεόδωρος Αναγνωστόπουλος / PHOTOPRESS Θ&Α Αναγνωστόπουλοι

Sofos Insurance Agency: Για 3η συνεχόμενη χρονιά απέσπασε το 1ο Βραβείο Παραγωγής της Apeiron / Triglav

0
Sofos και Apeiron, ομαδική βράβευσης 2026

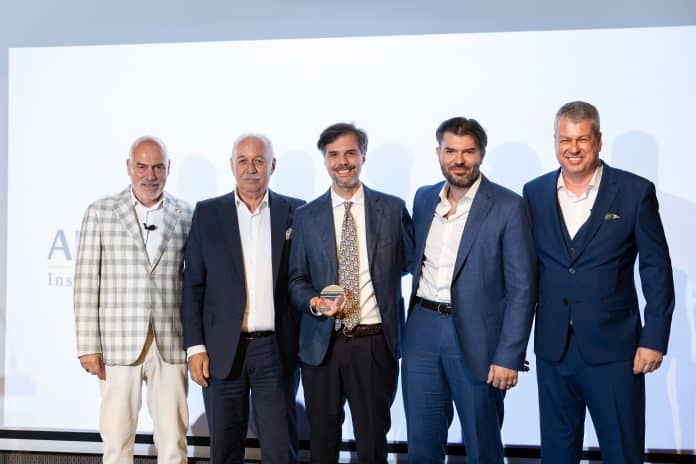
Σε εκδήλωση που πραγματοποιήθηκε την Τετάρτη 17 Ιουνίου στην Αίγλη Ζαππείου, η εταιρεία Apeiron Insurance Project γιόρτασε τη συμπλήρωση 8 ετών επιτυχημένης πορείας, παρουσία πλήθους συνεργατών, στελεχών της ασφαλιστικής αγοράς και εκπροσώπων του επιχειρηματικού κόσμου.

Πέραν των κεντρικών ομιλιών των συνιδρυτών της εταιρείας Γιώργου Μαυρέλη και Κωνσταντίνου Βακίδη, το ενδιαφέρον της βραδιάς εστιάστηκε επίσης στις βραβεύσεις των ασφαλιστικών διαμεσολαβητών που διακρίθηκαν για τη συμβολή τους στην ανάπτυξη των εργασιών της εταιρείας κατά το έτος 2025.

Από αριστερά: Κωνσταντίνος Βακίδης, Γιώργος Σοφός, Χρήστος Σοφός, Θράσος Σοφός, Γιώργος Μαυρέλης

Για τρίτη συνεχόμενη χρονιά, η Sofos Insurance Agency ΑΕ απέσπασε το 1ο Βραβείο Παραγωγής, την πλέον σημαντική διάκριση στην ανάπτυξη εργασιών της Apeiron Insurance Project. Για τη Sofos, η διάκριση αυτή, καθώς και η συνεπής επίτευξή της, επισφραγίζει και εδραιώνει τη στρατηγική συνεργασία μεταξύ των δύο εταιρειών.

Με ιδιαίτερη χαρά και ικανοποίηση, ο Χρήστος Σοφός (Πρόεδρος & Διευθύνων Σύμβουλος), ο Γιώργος Σοφός (Αντιπρόεδρος ΔΣ & Διευθυντής Οργάνωσης) και ο Θράσος Σοφός (Αντιπρόεδρος ΔΣ & Γενικός Διευθυντής Πωλήσεων) παρέλαβαν το βραβείο από τους συνιδρυτές της Apeiron Insurance Project Γ. Μαυρέλη και Κ. Βακίδη.

Όπως επισημαίνεται στη σχετική ανακοίνωση, η συνεργασία της Sofos Insurance Agency με την Apeiron / Triglav χρονολογείται από το 2018 και παραμένει «σταθερή, στηριζόμενη στην αμοιβαία εμπιστοσύνη και συνέπεια, αποσκοπώντας στην από κοινού ανάπτυξη, καθώς και στην ποιοτικότερη παροχή υπηρεσιών προς τους πελάτες».

Στη σημασία της συνεργασίας αυτής και στα επιτυχημένα αποτελέσματά της αναφέρθηκε σε σύντομο χαιρετισμό του στην εκδήλωση ο Πρόεδρος & Διευθύνων Σύμβουλος της Sofos Insurance Agency Χρ. Σοφός.

Η Sofos Insurance Agency ευχαριστεί θερμά την Apeiron Insurance Project και ειδικότερα τους κυρίους Μαυρέλη και Βακίδη για την πολυετή και αγαστή συνεργασία, τους 850 και πλέον συνεργάτες της, όπως επίσης και τα στελέχη της εταιρείας της, οι οποίοι κατέχουν μεγάλο μερίδιο συμβολής σε αυτήν την επιτυχία.

Η ασφαλιστική εταιρεία Triglav (Zavarovalnica Triglav) έχει έδρα τη Σλοβενία και αποτελεί έναν από τους κορυφαίους ασφαλιστικούς ομίλους στην Κεντρική Ευρώπη και στα Βαλκάνια. Δραστηριοποιείται στις ασφαλίσεις πάνω από 120 χρόνια, διαθέτοντας υψηλή κεφαλαιακή επάρκεια και δείκτες φερεγγυότητας Solvency II. Στην Ελλάδα εκπροσωπείται αποκλειστικά από την ασφαλιστική εταιρεία Apeiron Insurance Project.