back to top
18.5 C
Athens
Σάββατο 3 Οκτωβρίου 2026
Αρχική Blog Σελίδα 34

Matthias Trüstedt, Allianz: Πώς μπορεί να διασφαλιστεί η ασφάλεια στην αυτόνομη οδήγηση

0

Της Έλενας Ερμείδου

Απαντήσεις σε ό,τι αφορά την ασφάλεια και την προστασία των ανθρώπων στην αυτόνομη οδήγηση δίνει ο Matthias Trüstedt, Επικεφαλής του Τομέα Global P&C (Περιουσίας και Ατυχημάτων) στην Allianz. Εξηγεί γιατί τα σαφή πρότυπα, τα δεδομένα και η ασφάλιση αποτελούν καθοριστικούς παράγοντες στην αυτόνομη κινητικότητα.

Η ευθύνη για τα ατυχήματα σε έναν κόσμο αυτόνομων οχημάτων

Ο M. Trüstedt τονίζει ότι η προστασία των ανθρώπων / θυμάτων από ένα ατύχημα είναι το βασικότερο ακόμη και σε ατυχήματα που εμπλέκουν αυτόνομα οχήματα, ενώ οι ευθύνες πρέπει να καθορίζονται με σαφήνεια σε περίπτωση πρόκλησης ζημιάς. Το καθεστώς ευθύνης θα πρέπει να διέπεται από απλούς κανόνες, ανεξάρτητα από το αν το ατύχημα προκλήθηκε από άνθρωπο οδηγό ή από αυτόνομο σύστημα. Το σύστημα απόδοσης ευθυνών ευθύνης διασφαλίζει στο ποιος ευθύνεται: ο ιδιοκτήτης ευθύνεται τόσο για ανθρώπινα σφάλματα κατά την οδήγηση ή τη συντήρηση όσο και για τεχνικές βλάβες – όπου, πλέον, στα προβλήματα των φρένων προστίθενται και τα πιθανά σφάλματα στο λειτουργικό σύστημα.

Το θύμα δεν θα πρέπει να υποχρεούται να θεμελιώσει αξίωση κατά του υπεύθυνου κατασκευαστή, αλλά να αποζημιώνεται άμεσα από την ασφαλιστική εταιρεία αστικής ευθύνης του ιδιοκτήτη του οχήματος. Στο πλαίσιο του συστήματος ευθύνης, αρκεί η απόδειξη ότι η ζημιά προκλήθηκε κατά τη λειτουργία του οχήματος, χωρίς να απαιτείται η ενασχόληση με ζητήματα ευθύνης για ελαττωματικά προϊόντα.

Η ασφαλιστική εταιρεία παραμένει το σημείο επαφής για τον ιδιοκτήτη του οχήματος και αναλαμβάνει επίσης τυχόν διαδικασίες αναγωγής, για παράδειγμα κατά του κατασκευαστή (του λογισμικού). 

Δεδομένα και πρότυπα: Η βάση για την ασφαλή αυτόνομη κινητικότητα

Τα δεδομένα αποτελούν το κλειδί για τη διαχείριση των ατυχημάτων με την απαιτούμενη αξιοπιστία και μέσω της καθιερωμένης διαδικασίας των ασφαλιστικών αξιώσεων. Με τη διαρκώς αυξανόμενη αυτοματοποίηση της κινητικότητας, μόνο τα δεδομένα καθιστούν δυνατή τη διαπίστωση των αιτιών των ατυχημάτων, την εκτίμηση των ζημιών και, κατ’ επέκταση, τη βελτίωση της οδικής ασφάλειας.

Συνεπώς, όλα τα ατυχήματα που συμβαίνουν κατά τη λειτουργία αυτόνομης οδήγησης θα πρέπει να καταγράφονται σε μια πανευρωπαϊκή βάση δεδομένων, η οποία θα διαχειρίζεται από κοινού από κατασκευαστές, ρυθμιστικές αρχές και ασφαλιστικές εταιρείες.

Εξίσου σημαντικά είναι τα δεσμευτικά πρότυπα ασφαλείας

Το αυτόνομο όχημα θα πρέπει να υποχρεούται να αποκτήσει «άδεια οδήγησης», η οποία θα πιστοποιεί την αξιόπιστη και ασφαλή λειτουργία του. Τα σαφή πρότυπα αδειοδότησης και οι διαδικασίες πιστοποίησης δημιουργούν διαφάνεια, δυνατότητα σύγκρισης και εμπιστοσύνη στην αυτόνομη κινητικότητα.

Αυτή η εμπιστοσύνη είναι καθοριστικής σημασίας για την κοινωνική αποδοχή. Ως αποτέλεσμα, τα ποσοστά ατυχημάτων θα μειωθούν, γεγονός που θα έχει θετικό αντίκτυπο στα ασφάλιστρα. Αυτό συμβάλλει στη διατήρηση του κόστους της ασφάλισης οχημάτων σε προσιτά επίπεδα, παρά την αύξηση του κόστους επισκευής λόγω της πολύπλοκης τεχνολογίας.
Ο Σεπτέμβριος φέρνει ξανά στο προσκήνιο την ασφάλιση των μικρομεσαίων επιχειρήσεων

0

Με την επιστροφή στην καθημερινότητα μετά το καλοκαίρι, οι μικρομεσαίες επιχειρήσεις περνούν και πάλι σε ρυθμούς πλήρους λειτουργίας, με την ανάγκη για ουσιαστική προστασία από απρόβλεπτες ζημιές και κινδύνους να επανέρχεται στο προσκήνιο.

Σε αυτό το πλαίσιο κινείται η νέα επικοινωνιακή τοποθέτηση της AIG Greece, η οποία συνδέει τον Σεπτέμβριο με μια νέα αρχή για τις επιχειρήσεις και αναδεικνύει την αξία της ασφαλιστικής προστασίας.

Η Ασφάλεια Μικρομεσαίων Επιχειρήσεων της AIG παρουσιάζεται ως μια λύση που μπορεί να προσαρμοστεί στις ιδιαίτερες ανάγκες κάθε επιχείρησης, με στόχο να λειτουργήσει ως ένα επιπλέον δίχτυ προστασίας απέναντι στους κινδύνους που μπορούν να επηρεάσουν την ομαλή λειτουργία της.

Η επιλογή της κατάλληλης ασφαλιστικής κάλυψης, άλλωστε, δεν αφορά μόνο την αντιμετώπιση μιας ζημιάς όταν αυτή συμβεί. Αφορά κυρίως την επιχειρησιακή συνέχεια και την ικανότητα μιας μικρομεσαίας επιχείρησης να συνεχίσει τη δραστηριότητά της όταν βρεθεί αντιμέτωπη με ένα απρόβλεπτο γεγονός.

Η AIG, μέσα από τη συγκεκριμένη ανάρτηση, καλεί τους επαγγελματίες να ενημερωθούν από τον ασφαλιστικό τους σύμβουλο και να εξετάσουν τις ανάγκες της επιχείρησής τους, ώστε η ασφαλιστική προστασία να ανταποκρίνεται στα πραγματικά δεδομένα της δραστηριότητάς τους.

Το μήνυμα αποκτά ιδιαίτερη σημασία σε μια αγορά όπου οι μικρομεσαίες επιχειρήσεις καλούνται να διαχειριστούν ένα ολοένα πιο σύνθετο περιβάλλον κινδύνων. Από τις υλικές ζημιές και τις διακοπές λειτουργίας έως τις ευρύτερες επιχειρηματικές απειλές, η πρόληψη και ο σωστός ασφαλιστικός σχεδιασμός αποτελούν πλέον κρίσιμα στοιχεία της επιχειρηματικής ανθεκτικότητας.

Με αφετηρία τον Σεπτέμβριο, η AIG Greece επαναφέρει έτσι στο επίκεντρο μια βασική παράμετρο για κάθε μικρομεσαία επιχείρηση: η ανάπτυξη χρειάζεται σχέδιο, αλλά και προστασία απέναντι σε όσα δεν μπορούν να προβλεφθούν.

Πηγή: AIG Greece

IUMI: Υψηλού επιπέδου σεμινάρια για την ασφάλιση μεταφερόμενων εμπορευμάτων και σκαφών

0

Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος ενημερώνει για τα προσεχή εκπαιδευτικά σεμινάρια υψηλού επιπέδου της IUMI για την ασφάλιση σκαφών (Hull) και την ασφάλιση μεταφερόμενων εμπορευμάτων (Cargo), που θα πραγματοποιηθούν παράλληλα στο Λονδίνο από τις 27 έως τις 30 Οκτωβρίου 2026.

Όπως αναφέρεται στη σχετική εγκύκλιο, το εκπαιδευτικό σεμινάριο της IUMI για την ασφάλιση σκαφών (Hull) είναι κατάλληλο για τους επαγγελματίες που δραστηριοποιούνται τόσο στη ναυσιπλοΐα εσωτερικών και παράκτιων υδάτων (brown water) όσο και στην ποντοπόρο ναυτιλία (blue water), καθώς οι βασικές έννοιες που διδάσκονται εφαρμόζονται και στους δύο τομείς. Το πρόγραμμα βασίζεται σε τρεις κύριους άξονες: τεχνικά θέματα, ανάληψη κινδύνων και διαχείριση ζημιών. Καθ’ όλη τη διάρκεια του προγράμματος, οι συμμετέχοντες θα έχουν την ευκαιρία να συζητήσουν εργαλεία ανάληψης κινδύνων και τις τάσεις της αγοράς, καθώς και να εξετάσουν στρατηγικά ζητήματα μέσα από μια διαδραστική μελέτη περίπτωσης.

Το εκπαιδευτικό σεμινάριο της IUMI για την ασφάλιση μεταφερόμενων εμπορευμάτων (Cargo) έχει σχεδιαστεί από εξειδικευμένους επαγγελματίες της ασφάλισης φορτίων, προσφέροντας στους συμμετέχοντες τη δυνατότητα να εμβαθύνουν στις βασικές έννοιες του συγκεκριμένου ασφαλιστικού κλάδου. Οι συμμετέχοντες θα αποκτήσουν πολύτιμες γνώσεις σχετικά με διεθνή ασφαλιστικά προγράμματα, επεκτάσεις ασφαλιστικής κάλυψης, θέματα ESG και βιωσιμότητας, γεωπολιτικές εξελίξεις, πολεμικούς κινδύνους και πολλά ακόμη.

Αναλυτικές πληροφορίες σχετικά με τα εκπαιδευτικά σεμινάρια Hull μπορείτε να βρείτε εδώ, ενώ σχετικά με ηλεκτρονικά εκπαιδευτικά σεμινάρια Cargo εδώ.

Για τυχόν διευκρινίσεις οι ενδιαφερόμενοι/-ες μπορούν να επικοινωνήσουν με τη Μαρία Φαράντου, Νομική Σύμβουλο της ΕΑΕΕ (210 33 34 136, m.farantou@eaee.gr).

Υπεγράφη η πρώτη ενιαία ΕΣΣΕ της CrediaBank

0

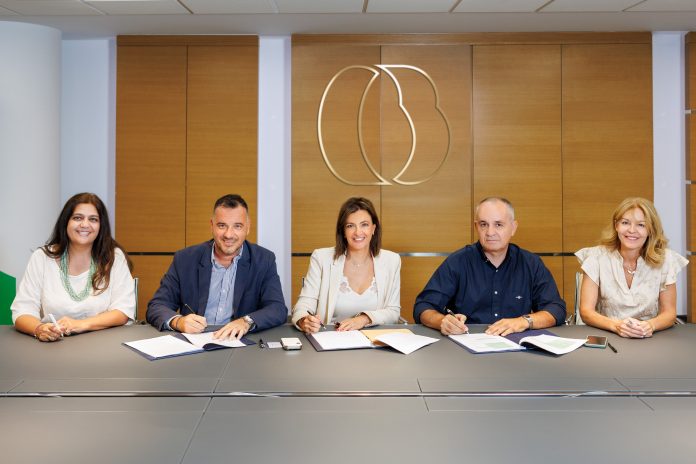
Τη νέα τριετή Επιχειρησιακή Συλλογική Σύμβαση Εργασίας (ΕΣΣΕ) υπέγραψαν η Διοίκηση της CrediaBank και οι συνδικαλιστικές οργανώσεις των εργαζομένων Πανελλήνιος Σύλλογος Εργαζομένων CrediaBank ATE (ΠΑΣΕΚΡΕΤ) και Σύλλογος Υπαλλήλων CrediaBank – Ιδρυτικός Σύλλογος Υπαλλήλων Τράπεζας Αττικής (ΣΥCB).

Όπως επισημαίνεται στη σχετική ανακοίνωση, πρόκειται για την πρώτη ενιαία Επιχειρησιακή Συλλογική Σύμβαση μετά τη συνένωση της Attica Bank και της πρώην Παγκρήτιας Τράπεζας, η οποία διαμορφώνει ένα κοινό πλαίσιο αμοιβών, παροχών και εργασιακών σχέσεων για το σύνολο των εργαζομένων της CrediaBank.

Με ισχύ για τρία χρόνια, από την 1η Απριλίου 2026 έως την 31η Μαρτίου 2029, η νέα ΕΣΣΕ ενοποιεί, εκσυγχρονίζει και κωδικοποιεί τους όρους εργασίας και αμοιβών, ενισχύοντας την εσωτερική ισότητα και συμβάλλοντας στη διαμόρφωση κοινής εταιρικής κουλτούρας στη νέα Τράπεζα.

Στο πλαίσιο αυτό, προβλέπεται σταδιακή ενίσχυση των αποδοχών, με ιδιαίτερη έμφαση στις χαμηλότερες μισθολογικές βαθμίδες, καθώς και θέσπιση κατώτατου μεικτού μισθού έως 1.600 ευρώ. Τα επιμέρους επιχειρησιακά επιδόματα ενοποιούνται σε ένα ενιαίο Επιχειρησιακό Επίδομα, διαμορφώνοντας ένα πιο συνεκτικό και διαφανές πλαίσιο αμοιβών.

Σημαντικό μέρος της νέας Σύμβασης αφορά την ενίσχυση των κοινωνικών και οικογενειακών παροχών. Διευρύνεται η στήριξη για τη φροντίδα των παιδιών και τη χρήση βρεφονηπιακών και παιδικών σταθμών, ενώ ενισχύονται οι παροχές για γάμο και τοκετό, καθώς και για τρίτεκνες και πολύτεκνες οικογένειες. Παράλληλα, προβλέπεται η αναγνώριση και επιβράβευση της ακαδημαϊκής αριστείας των παιδιών των εργαζομένων και ενισχύεται η υποστήριξη ευάλωτων ομάδων εργαζομένων.

Διατηρείται επίσης το ομαδικό πρόγραμμα ασφάλισης ζωής και υγείας, ενώ προβλέπεται η δημιουργία συνταξιοδοτικού προγράμματος και η επέκταση του προγράμματος αποταμίευσης για τα παιδιά στο σύνολο των εργαζομένων.

Η νέα ΕΣΣΕ δίνει ιδιαίτερη έμφαση στην εκπαίδευση και την επαγγελματική εξέλιξη, με επιδότηση μεταπτυχιακών σπουδών και πρόσθετες άδειες για εργαζομένους που πραγματοποιούν πανεπιστημιακές σπουδές. Παράλληλα, προβλέπει ευέλικτο ωράριο προσέλευσης, ενισχύει τον θεσμικό διάλογο μεταξύ της Τράπεζας και των εκπροσώπων των εργαζομένων και επιβεβαιώνει τη μηδενική ανοχή σε κάθε μορφή βίας και παρενόχλησης στον χώρο εργασίας.

Διαβάστε περισσότερα στο banks.com.gr

Β. Λαζαράκου: Στόχος μας για τα ΤΕΑ οι ασφαλείς επενδύσεις

0

Iσχυρή ήταν η συμμετοχή εκπροσώπων της Πολιτείας, των εποπτικών αρχών, της ακαδημαϊκής κοινότητας, της ασφαλιστικής και επενδυτικής αγοράς, από την Ελλάδα και το εξωτερικό, στο 7ο Συνέδριο Επαγγελματικής Ασφάλισης, το οποίο διοργάνωσε στις 18 Ιουνίου η Ελληνική Ένωση Ταμείων Επαγγελματικής Ασφάλισης (ΕΛΕΤΕΑ) σε συνεργασία με την ethosEVENTS.

Με τίτλο «Η Επαγγελματική Ασφάλιση στο επίκεντρο της Ευρωπαϊκής Στρατηγικής για τις Αποταμιεύσεις και τις Επενδύσεις», το #ocin26 ανέδειξε τον κρίσιμο ρόλο του 2ου Πυλώνα Ασφάλισης στη διαμόρφωση ενός βιώσιμου συνταξιοδοτικού και αναπτυξιακού μοντέλου.

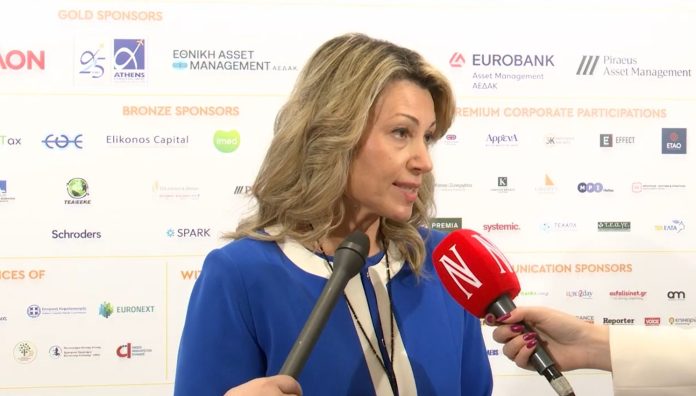
Σε δήλωση στο περιθώριο του συνεδρίου, η Βασιλική Λαζαράκου, Πρόεδρος της Επιτροπής Κεφαλαιαγοράς, αναφέρθηκε στους στόχους της Ένωσης Αποταμιεύσεων και Επενδύσεων, στον ρόλο των ΤΕΑ ως μακροπρόθεσμων επενδυτών, καθώς και στις δράσεις της ΕΚ για τη χρηματοοικονομική παιδεία:

Πηγή: banks.com.gr

Ευ. Τουρνάς: Επένδυση στην πρόληψη, στην επιχειρησιακή ετοιμότητα και στην αποκατάσταση

0

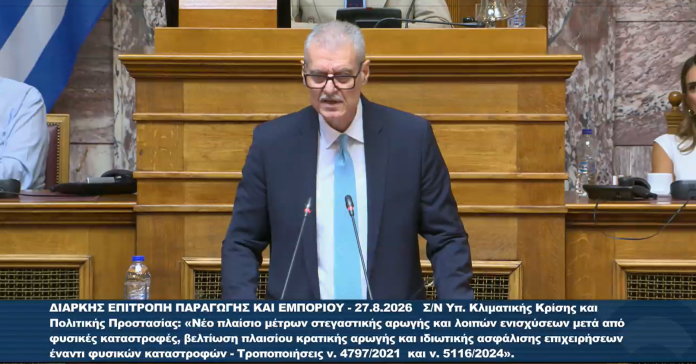
Η διαχείριση των φυσικών καταστροφών δεν αρχίζει όταν ξεσπά η πυρκαγιά ή όταν μια πλημμύρα χτυπά μια περιοχή. Το μεγάλο στοίχημα, όπως προκύπτει και από την τοποθέτηση του Υπουργού Κλιματικής Κρίσης και Πολιτικής Προστασίας Ευάγγελου Τουρνά στη Βουλή, είναι η δημιουργία ενός ολοκληρωμένου μηχανισμού που θα μπορεί να λειτουργεί πριν, κατά τη διάρκεια αλλά και μετά από ένα καταστροφικό γεγονός.

Στο επίκεντρο της τοποθέτησής του βρέθηκε το νέο πλαίσιο κρατικής αρωγής, αλλά και η συνολικότερη ενίσχυση της Πολιτικής Προστασίας. Η πρόληψη, η επιχειρησιακή αντιμετώπιση και η αποκατάσταση αντιμετωπίζονται πλέον ως τρεις αλληλένδετοι κρίκοι της ίδιας αλυσίδας.

Τα στοιχεία που παρουσίασε ο Υπουργός αποτυπώνουν το μέγεθος της φετινής πρόκλησης. Από την έναρξη της αντιπυρικής περιόδου έχουν καταγραφεί περίπου 3.100 πυρκαγιές, ενώ περισσότερες από 900 εκδηλώθηκαν μέσα στον Αύγουστο. Σύμφωνα με τα στοιχεία που παρουσιάστηκαν στη Βουλή, το 98% των περιστατικών αντιμετωπίστηκε άμεσα, ενώ τέσσερις μεγάλες πυρκαγιές ευθύνονται για περίπου 200.000 από τα συνολικά 300.000 στρέμματα που αναφέρθηκαν ως καμένα. Ο ίδιος ανέφερε ακόμη ότι ο αριθμός των πυρκαγιών εμφανίζεται μειωμένος κατά 22,5% σε σχέση με τον μέσο όρο της τελευταίας εικοσαετίας, χωρίς αυτό να αναιρεί την υψηλή έκθεση της χώρας στον κίνδυνο.

Από την καταστολή στην πρόληψη

Ένα από τα βασικά μηνύματα της τοποθέτησης ήταν ότι η Πολιτική Προστασία δεν μπορεί να στηρίζεται αποκλειστικά στην καταστολή. Η ενίσχυση του Πυροσβεστικού Σώματος με προσωπικό και μέσα συνοδεύεται από επενδύσεις στην πρόληψη, στα ψηφιακά συστήματα και στη συνεργασία με τους Δήμους και τους πολίτες.

Σύμφωνα με τον Υπουργό, κάθε χρόνο εντάσσονται στο Πυροσβεστικό Σώμα περίπου 1.100 άτομα, ενώ παράλληλα ενισχύεται ο εξοπλισμός με επίγεια και εναέρια μέσα. Στον σχεδιασμό περιλαμβάνονται 8 βαρέως τύπου ελικόπτερα Super Puma και επτά Canadair, με τα δύο πρώτα Super Puma να αναμένονται το φθινόπωρο.

Παράλληλα, περισσότερα από 400 οχήματα έχουν ήδη παραληφθεί από το Πυροσβεστικό Σώμα και 150 από τις δασικές υπηρεσίες, ενώ συνεχίζεται ο εξοπλισμός και άλλων εμπλεκόμενων φορέων.

Σημαντικό μέρος της επένδυσης αφορά και τα ψηφιακά εργαλεία: νέα ραντάρ για την ΕΜΥ, συστήματα πυρανίχνευσης σε 22 αρχαιολογικούς χώρους, ψηφιακά και δορυφορικά συστήματα επιχειρησιακής εικόνας, καθώς και αναβάθμιση του ENGAGE και του 112.

Η πρόληψη, ωστόσο, δεν περιορίζεται στον κρατικό μηχανισμό. Μέσω του προγράμματος AntiNero πραγματοποιούνται καθαρισμοί περιαστικών δασών και αλσών, διανοίξεις δασικών δρόμων και δημιουργία αντιπυρικών ζωνών, ενώ αυξάνεται και η χρηματοδότηση προς τους Δήμους.

Για το 2026, όπως ανέφερε ο Υπουργός, διατέθηκαν 50 εκατ. ευρώ στους Δήμους για δράσεις πυροπροστασίας, έναντι 18,5 εκατ. ευρώ που δίνονταν συνολικά πριν από μερικά χρόνια.

Στο ίδιο πλαίσιο εντάσσεται και η υποχρέωση των πολιτών να καθαρίζουν τα οικόπεδα και τους χώρους γύρω από τις ιδιοκτησίες τους. Το 2026 καταγράφηκαν, σύμφωνα με τα στοιχεία που παρουσιάστηκαν στη Βουλή, 776.000 καθαρισμοί οικοπέδων και χώρων.

Για το Insurance World, ιδιαίτερο ενδιαφέρον παρουσιάζει η σύνδεση της Πολιτικής Προστασίας με το ζήτημα της αποκατάστασης. Ο Υπουργός έθεσε το ερώτημα που βρίσκεται στον πυρήνα του νέου νομοσχεδίου: τι κάνει η Πολιτεία την επόμενη ημέρα μιας φυσικής καταστροφής;

Η απάντηση επιχειρείται μέσα από ένα νέο πλαίσιο στεγαστικής αρωγής και λοιπών ενισχύσεων, το οποίο φιλοδοξεί να περιορίσει τις αποσπασματικές και διάσπαρτες διαδικασίες του παρελθόντος. Η «στεγαστική συνδρομή» μετατρέπεται σε «στεγαστική αρωγή», ενώ διευρύνεται ο κύκλος των δικαιούχων και αντιμετωπίζονται ζητήματα που έχουν δημιουργήσει σημαντικές καθυστερήσεις, όπως οι εξ αδιαιρέτου συνιδιοκτησίες. Παράλληλα, ψηφιοποιούνται οι αιτήσεις, ο καθορισμός των δικαιούχων και τα στάδια της αποκατάστασης μέσω του e-Άδειες.

Το νέο πλαίσιο προβλέπει επίσης περισσότερες επιλογές αποκατάστασης, μεταξύ άλλων αυτοστέγαση και αποπεράτωση άλλου κτιρίου, ενώ συνδέει τα στάδια καταβολής της αρωγής με την πραγματική πρόοδο των εργασιών. Στις λοιπές ενισχύσεις περιλαμβάνονται πλέον και ζημιές σε βοηθητικούς χώρους, χώρους στάθμευσης, ανελκυστήρες, καυστήρες και λέβητες.

Η λογική του νέου μοντέλου είναι επομένως διπλή: ταχύτερη κρατική παρέμβαση, αλλά ταυτόχρονα αυστηρότεροι έλεγχοι. Όπως επισημάνθηκε, η απλοποίηση των διαδικασιών δεν σημαίνει χαλάρωση της εποπτείας. Προβλέπονται τακτικοί και έκτακτοι έλεγχοι, δειγματοληπτικοί και επιτόπιοι έλεγχοι, καθώς και μηχανισμοί για την επιστροφή ποσών που έχουν καταβληθεί αχρεωστήτως.

Και εδώ συναντώνται η κρατική αρωγή, η πρόληψη και η ιδιωτική ασφάλιση. Σε ένα περιβάλλον αυξανόμενων φυσικών κινδύνων, η ανθεκτικότητα μιας επιχείρησης ή μιας τοπικής οικονομίας δεν εξαρτάται από έναν μόνο μηχανισμό. Απαιτεί πρόληψη, επιχειρησιακή ετοιμότητα, ασφαλιστική προστασία και, όταν η ζημιά τελικά συμβεί, έναν αποτελεσματικό μηχανισμό αποκατάστασης.

Το νέο πλαίσιο φιλοδοξεί να κάνει το κράτος ταχύτερο και περισσότερο οργανωμένο. Το κρίσιμο, όμως, θα είναι η εφαρμογή του στην πράξη.

Πηγή: Υπουργείο Κλιματικής Κρίσης και Πολιτικής Προστασίας, τοποθέτηση του Υπουργού Ευάγγελου Τουρνά στην Επιτροπή Παραγωγής και Εμπορίου της Βουλής, 27 Αυγούστου 2026.

Φυσικές καταστροφές: Νέο μοντέλο κρατικής αρωγής με το βλέμμα στην ασφάλιση

0

Σε ένα νέο μοντέλο κρατικής αρωγής, με βασικά χαρακτηριστικά την ψηφιοποίηση, την ενοποίηση των διαδικασιών και την επιτάχυνση των ενισχύσεων, προχωρά η κυβέρνηση, καθώς το υφιστάμενο πλαίσιο καλείται να ανταποκριθεί σε ένα περιβάλλον όπου οι φυσικές καταστροφές γίνονται συχνότερες και πιο σύνθετες.

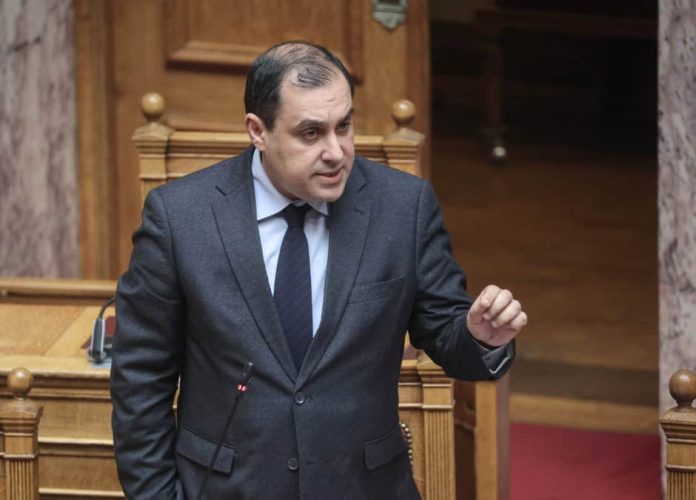
Το νέο πλαίσιο παρουσίασε ο Υφυπουργός Κλιματικής Κρίσης και Πολιτικής Προστασίας, αρμόδιος για θέματα κρατικής αρωγής, Κώστας Κατσαφάδος στην Επιτροπή Εμπορίου και Παραγωγής της Βουλής, κατά τη συζήτηση του νομοσχεδίου για τη στεγαστική αρωγή, τις λοιπές ενισχύσεις μετά από φυσικές καταστροφές, την κρατική αρωγή και την ιδιωτική ασφάλιση επιχειρήσεων έναντι φυσικών καταστροφών.

Η βασική αλλαγή είναι η δημιουργία ενός ενιαίου συστήματος διαχείρισης, ώστε να μην εφαρμόζονται διαφορετικές διαδικασίες για πλημμύρες, πυρκαγιές και σεισμούς. Όπως ανέφερε ο κ. Κατσαφάδος, στόχος είναι ένα περισσότερο λειτουργικό και προβλέψιμο πλαίσιο για όλους τους πληγέντες.

Παράλληλα, το νέο νομοσχέδιο καταργεί το παλαιό πλαίσιο του 1979 για την αποκατάσταση κτιρίων και επιχειρεί να το προσαρμόσει στις σημερινές συνθήκες της κλιματικής κρίσης.

Στο e-Άδειες η αποκατάσταση – στόχος οι ταχύτερες ενισχύσεις

Κεντρικό σημείο της μεταρρύθμισης είναι η ένταξη των διαδικασιών επισκευής και ανακατασκευής πληγέντων κτιρίων στο e-Άδειες.

Η λογική, σύμφωνα με τον Υφυπουργό, δεν είναι απλώς να μεταφερθεί η γραφειοκρατία στο διαδίκτυο, αλλά να μειωθεί ο χρόνος ολοκλήρωσης των διαδικασιών και να υπάρχει πλήρης εικόνα της πορείας κάθε υπόθεσης.

Ο πολίτης θα υποβάλλει ηλεκτρονικά μία αίτηση με τον κωδικό του ακινήτου και, μέσω διαλειτουργικότητας των πληροφοριακών συστημάτων, θα επιδιωχθεί η ταχύτερη καταβολή των προβλεπόμενων ενισχύσεων.

Ο κ. Κατσαφάδος ανέφερε ως στόχο την καταβολή, εντός πέντε ημερών, των ενισχύσεων για οικοσκευή και πρώτες βιοτικές ανάγκες, καθώς και της επιδότησης ενοικίου όπου απαιτείται.

Στο νομοσχέδιο προβλέπονται ακόμη δύο νέες κατηγορίες οικονομικής ενίσχυσης: για υπόγειους χώρους και χώρους στάθμευσης, καθώς και για την αποκατάσταση καυστήρων, λεβήτων και ανελκυστήρων.

Παράλληλα, αντιμετωπίζεται ένα ακόμη σύνθετο ζήτημα: τι γίνεται με πληγέντα κτίρια τα οποία βρίσκονται σε περιοχές όπου δεν είναι δυνατή η έκδοση άδειας επισκευής ή ανακατασκευής, όπως σε δασικές εκτάσεις, στον αιγιαλό και την παραλία, σε ρέματα ή σε αρχαιολογικούς χώρους.

Υπό συγκεκριμένες προϋποθέσεις, ο ιδιοκτήτης θα μπορεί να προχωρήσει στην κατεδάφιση του πληγέντος κτιρίου και να αξιοποιήσει την κρατική αρωγή που δικαιούται για την κατασκευή ή την αγορά άλλου ακινήτου στην ίδια Δημοτική ή Περιφερειακή Ενότητα.

Σημαντική είναι και η παρέμβαση στα ιδιοκτησιακά προβλήματα. Το νέο πλαίσιο επιχειρεί να ξεπεράσει περιπτώσεις πολλών συνιδιοκτητών, εκκρεμών αποδοχών κληρονομιάς και σύνθετων ιδιοκτησιακών σχέσεων, που μέχρι σήμερα συχνά καθυστερούσαν την αποκατάσταση.

Όπως ανέφερε χαρακτηριστικά ο Υφυπουργός, ακόμη και ιδιοκτήτης με μικρό ποσοστό συνιδιοκτησίας θα μπορεί, υπό τις προβλεπόμενες προϋποθέσεις, να υποβάλει αίτηση για κρατική αρωγή και να προχωρήσει στην αποκατάσταση του ακινήτου, χωρίς να αποκτά πρόσθετα ιδιοκτησιακά δικαιώματα.

Το ενδιαφέρον για την ασφαλιστική αγορά

Για την ασφαλιστική αγορά, ιδιαίτερο ενδιαφέρον έχει το γεγονός ότι το νομοσχέδιο δεν περιορίζεται στην κρατική αρωγή, αλλά περιλαμβάνει και βελτιώσεις του πλαισίου ιδιωτικής ασφάλισης επιχειρήσεων έναντι φυσικών καταστροφών.

Η εξέλιξη αυτή αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία η διαχείριση του φυσικού κινδύνου βρίσκεται όλο και περισσότερο στο επίκεντρο της επιχειρηματικής λειτουργίας.

Η κρατική αρωγή, η πρόληψη και η ιδιωτική ασφάλιση καλούνται πλέον να λειτουργήσουν συμπληρωματικά. Για τις επιχειρήσεις, το ζητούμενο δεν είναι μόνο η αποζημίωση μετά από μια καταστροφή, αλλά η δυνατότητα ταχείας επαναλειτουργίας και περιορισμού της οικονομικής απώλειας.

Σε αυτό το πλαίσιο αποκτά σημασία και η ψηφιοποίηση των αυτοψιών. Σύμφωνα με τον κ. Κατσαφάδο, η Γενική Γραμματεία Αποκατάστασης Φυσικών Καταστροφών έχει αναλάβει τη διαδικασία, με μηχανικούς να μεταβαίνουν στις πληγείσες περιοχές από την επόμενη ημέρα του συμβάντος και τις αυτοψίες να πραγματοποιούνται πλέον ηλεκτρονικά.

Το μεγάλο ερώτημα, βέβαια, είναι αν η ψηφιοποίηση θα μεταφραστεί και σε πραγματική ταχύτητα αποκατάστασης. Γιατί για μια επιχείρηση που έχει υποστεί ζημιές από πυρκαγιά ή πλημμύρα, η καθυστέρηση δεν είναι απλώς διοικητική. Είναι κόστος, απώλεια τζίρου, απώλεια πελατών και, σε ορισμένες περιπτώσεις, απειλή για την ίδια τη βιωσιμότητά της.

Ο Υφυπουργός ανέλαβε, πάντως, συγκεκριμένη δέσμευση στη Βουλή: όλες οι απαιτούμενες υπουργικές και κοινές υπουργικές αποφάσεις θα έχουν εκδοθεί μέσα σε δύο μήνες από την ψήφιση του νομοσχεδίου.

Η εφαρμογή του νέου πλαισίου θα απαιτήσει διαλειτουργικότητα μεταξύ του Υπουργείου Κλιματικής Κρίσης και Πολιτικής Προστασίας, του Υπουργείου Ψηφιακής Διακυβέρνησης, της ΑΑΔΕ, του Υπουργείου Οικονομικών και του Τεχνικού Επιμελητηρίου Ελλάδας.

Το νομοσχέδιο βρίσκεται πλέον μπροστά στο κοινοβουλευτικό του τεστ. Το πραγματικό τεστ, όμως, θα έρθει στην πράξη: όταν η επόμενη φυσική καταστροφή χτυπήσει μια κατοικία ή μια επιχείρηση, πόσο γρήγορα θα κινηθεί το κράτος και πόσο αποτελεσματικά θα λειτουργήσει η ασφαλιστική κάλυψη;

Αυτό είναι τελικά και το κρίσιμο στοίχημα του νέου πλαισίου: όχι απλώς ένα πιο σύγχρονο θεσμικό περιβάλλον, αλλά λιγότερος χρόνος αναμονής και ταχύτερη επιστροφή στην κανονικότητα.

Πηγή: Υπουργείο Κλιματικής Κρίσης και Πολιτικής Προστασίας – Τοποθέτηση του Κώστα Κατσαφάδου στην Επιτροπή Εμπορίου και Παραγωγής της Βουλής, 27 Αυγούστου 2026.

ΥΠΕΚΑ Ν. Κεραμέως στην Ολομέλεια της Βουλής: 10 αλήθειες για την ενίσχυση της επαγγελματικής ασφάλισης

0

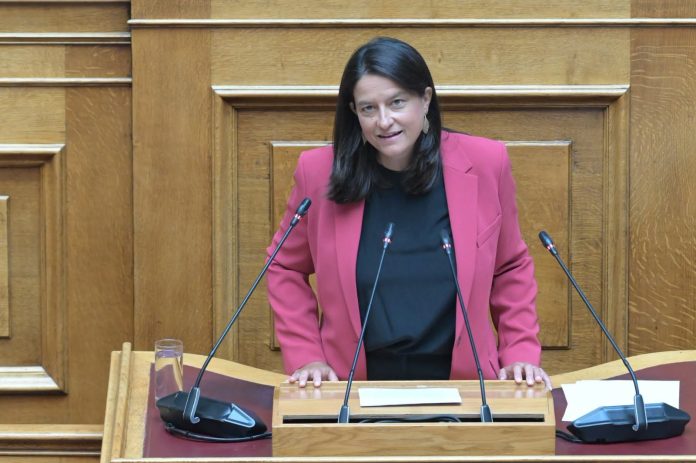
Δέκα αλήθειες για το νομοσχέδιο του Υπουργείου Εργασίας και Κοινωνικής Ασφάλισης, με τίτλο: «Ενίσχυση της επαγγελματικής ασφάλισης: περισσότερες δυνατότητες για εργαζόμενους και επιχειρήσεις, διεύρυνση των επιλογών συμπληρωματικής συνταξιοδοτικής αποταμίευσης», ανέδειξε κατά την ομιλία της στην Ολομέλεια της Βουλής η Υπουργός Νίκη Κεραμέως.

  • Πρώτη Αλήθεια: Η κοινωνική ασφάλιση στη χώρα μας βασίζεται σε τρεις πυλώνες. Ο πρώτος πυλώνας είναι η υποχρεωτική ασφάλιση, με βασικό φορέα τον E-EΦKA και το ΤΕΚΑ, και αποτελεί τον κύριο πυλώνα του συστήματος. Ο δεύτερος πυλώνας, πυλώνας προαιρετικής ασφάλισης, αφορά την επαγγελματική ασφάλιση, δηλαδή τα ταμεία επαγγελματικής ασφάλισης και τα ομαδικά επαγγελματικά συνταξιοδοτικά ασφαλιστικά συμβόλαια, τα οποία προσφέρουν πρόσθετες συνταξιοδοτικές παροχές. Ο τρίτος πυλώνας είναι η ιδιωτική ασφάλιση και αφορά τα προσωπικά ασφαλιστικά συμβόλαια.
  • Δεύτερη αλήθεια: Προτεραιότητα της κυβέρνησης είναι ο πρώτος πυλώνας και η διαρκής ενίσχυση του. Η κ. Κεραμέως αναφέρθηκε στους 563.000 επιπλέον εργαζόμενους οι οποίοι, όπως είπε χαρακτηριστικά, «το 2019 εισέπρατταν επίδομα ανεργίας και σήμερα εργάζονται και πληρώνουν οι ίδιοι εισφορές που ενισχύουν το ασφαλιστικό σύστημα», στην πολύ μεγάλη αύξηση των εργαζόμενων συνταξιούχων, από περίπου 30.000 σε 308.000, στη αύξηση στις δηλωθείσες υπερωρίες, χάρη στην εφαρμογή και επέκταση της Ψηφιακής Κάρτας Εργασίας, στην κατάργηση των προσαυξήσεων στις ασφαλιστικές εισφορές για υπερωρίες νυχτερινή εργασία και εργασία σε αργίες. «Όλα αυτά οδηγούν σε μία συστηματική, μεθοδική, ενίσχυση, του εισοδήματος των συνταξιούχων τα τελευταία χρόνια. Με αυξήσεις συντάξεων, με ετήσιο αφορολόγητο επίδομα 300 ευρώ, με σταδιακή κατάργηση προσωπικής διαφοράς, κατά 50% από φέτος, κατά 50% από του χρόνου», είπε η κ. Κεραμέως. Η Υπουργός αναφέρθηκε και στην πρόσφατη κατάργηση της περικοπής των συντάξεων χηρείας του νόμου Τσίπρα-Κατρούγκαλου, σημειώνοντας ότι «αυτές τις ημέρες πιστώνονται στους συνταξιούχους χηρείας του νόμου Τσίπρα-Κατρούγκαλου που είχαν υποστεί την περικοπή του 50%, οι αυξημένες πλέον συντάξεις του Σεπτεμβρίου». Η ίδια επεσήμανε την επιτάχυνση στο χρόνο έκδοσης σύνταξης, την ολοκλήρωση του έργου ψηφιοποίησης 53 εκατομμυρίων χειρόγραφων καρτελών ενσήμων στον e-ΕΦΚΑ, την αναβάθμιση των Κέντρων Πιστοποίησης Αναπηρίας και την ενίσχυσή τους με προσωπικό που έχει οδηγήσει σε μείωση των εκκρεμών αιτημάτων, την επέκταση του καταλόγου μη αναστρέψιμων παθήσεων, αλλά και την ένταξη στα βαρέα και ανθυγιεινά νοσηλευτών, βοηθών νοσηλευτών, οδηγών και βοηθών ασθενοφόρων διασωστών στα νοσοκομεία, κέντρα υγείας του ΕΣΥ και του ΕΚΑΒ.
  • Τρίτη Αλήθεια: Το παρόν νομοσχέδιο αφορά αποκλειστικά τον δεύτερο πυλώνα, την προαιρετική ασφάλιση μέσω επαγγελματικής σχέσης. Όπως επεσήμανε η κ. Κεραμέως, πρόκειται για «μια πρόσθετη, μια προαιρετική, μια συμπληρωματική συνταξιοδοτική δυνατότητα, μια δεύτερη σύνταξη συνδεδεμένη με την εργασία ή την επαγγελματική δραστηριότητα του ασφαλισμένου». Η ίδια υπογράμμισε τα σημαντικά περιθώρια βελτίωσης της χώρας μας όσον αφορά στην επαγγελματική σημειώνοντας ότι λειτουργούν 27 ταμεία επαγγελματικής ασφάλισης με περίπου 55.000 ασφαλισμένους και μέσο ατομικό λογαριασμό 10.500 ευρώ.
  • Τέταρτη Αλήθεια: Η επαγγελματική ασφάλιση με το νομοσχέδιο αυτό γίνεται πιο προσβάσιμη, μέσα από τα Ανοιχτά Ταμεία Επαγγελματικής Ασφάλισης και τα Ανοιχτά Ομαδικά Ασφαλιστικά Προϊόντα Επαγγελματικής Συνταξιοδότησης. Στόχος να καταστεί ευκολότερη η πρόσβαση στην επαγγελματική ασφάλιση για εργαζόμενους σε επιχειρήσεις που απασχολούν μέχρι δέκα εργαζόμενους. Σημειωτέον ότι αυτή η κατηγορία επιχειρήσεων αποτελεί την πλειοψηφία της ελληνικής αγοράς. «Για αυτούς αντικειμενικά σήμερα, είναι δύσκολη η πρόσβαση στην επαγγελματική ασφάλιση. Είναι δύσκολο για ένα μικρό μαγαζί να πάει να συστήσει ένα ταμείο επαγγελματικής ασφάλισης. Τι κάνουμε, λοιπόν; Θεσπίζουμε τον θεσμό των ανοιχτών ΤΕΑ και των ανοιχτών ΟΑΠΕΣ. Ποιοι μπορεί να τα θεσπίσουν αυτά; Οι κοινωνικοί εταίροι, ο ΣΕΒ, ο ΣΕΤΕ, η ΓΣΕΕ, οι τράπεζες. Ξαφνικά λοιπόν, ανοίγει διάπλατα την πόρτα της πρόσβασης στην επαγγελματική ασφάλιση για εκατομμύρια εργαζομένους οι οποίοι συμβάλλονται μέσα από την επαγγελματική σχέση που έχει η επιχείρηση τους με την τράπεζα. Ή, επειδή είναι μέλη του συγκεκριμένου κοινωνικού εταίρου», εξήγησε η Υπουργός.
  • Πέμπτη Αλήθεια: Η επαγγελματική ασφάλιση γίνεται πιο ελκυστική για εργαζόμενους και επιχειρήσεις με τη δημιουργία ενός σύγχρονου και ιδιαίτερα αναβαθμισμένου πλαισίου φορολογικών κινήτρων που ευθυγραμμίζεται με την βέλτιστες διεθνείς πρακτικές. Όπως επεσήμανε, μεταξύ άλλων, η Υπουργός, οι εισφορές στα προγράμματα αυτά θα εκπίπτουν στο 100%, το ανώτατο όριο εισφορών αυξάνεται σημαντικά και ανέρχεται πλέον σε 35.000 ευρώ ετησίως για τους ελεύθερους επαγγελματίες και 35% του ετήσιου εισοδήματος για τους μισθωτούς, η φορολογία των παροχών αποσυνδέεται από τα έτη ασφάλισης και συνδέεται αποκλειστικά με την ηλικία εξόδου, ενώ καταργείται και η φορολογική ποινή όσων εργαζομένων αποφασίζουν να εισέλθουν στην επαγγελματική ασφάλιση σε μεγαλύτερη ηλικία.
  • Έκτη Αλήθεια: Η επαγγελματική ασφάλιση γίνεται ακόμη πιο προστατευτική για τους ασφαλισμένους, καθώς προβλέπεται «φορητότητα των δικαιωμάτων». «Θεμελιώδες στοιχείο της επαγγελματικής ασφάλισης είναι να έχω εξασφαλισμένη την πλήρη φορητότητα των δικαιωμάτων μου, από την επιχείρηση άλφα στην επιχείρηση βήτα, από το ένα ταμείο, στο άλλο ταμείο. Και άρα η αλλαγή εργασίας ή επαγγελματικής κατάστασης με τη ρύθμιση που φέρνουμε, δεν θα οδηγεί σε καμία απώλεια ή αποδυνάμωση κατοχυρωμένων δικαιωμάτων», είπε η Υπουργός.
  • Έβδομη Αλήθεια: Το νέο πλαίσιο έχει οφέλη για τους ασφαλισμένους , για τις επιχειρήσεις, για την εθνική οικονομία. Όπως επεσήμανε μεταξύ άλλων, για τους ασφαλισμένους ενισχύει και συμπληρώνει το συνταξιοδοτικό εισόδημα, για τις επιχειρήσεις δίνει ένα πρόσθετο κίνητρο προσέλκυσης και διατήρησης εργαζομένων και καθιστά πιο λειτουργικό το πλαίσιο για μικρότερες επιχειρήσεις οι οποίες μέχρι σήμερα είχαν δυσκολία πρόσβασης στην επαγγελματική ασφάλιση, ενώ για την εθνική οικονομία συσσωρεύει επενδυτικά κεφάλαια, διοχετεύει τη ρευστότητα στην οικονομία και αποτρέπει φυγή κεφαλαίων, ενισχύει τη μακροπρόθεσμη αποταμίευση των νοικοκυριών, δημιουργεί νέες θέσεις εργασίας στον χρηματοοικονομικό κλάδο και αξιοποιεί την επαγγελματική ασφάλιση ως εργαλείο μακροπρόθεσμης αποταμίευσης, επένδυσης και ενίσχυσης της συνταξιοδοτικής επάρκειας.
  • Όγδοη Αλήθεια: Η προσπάθεια για την ενίσχυση της επαγγελματικής ασφάλισης είναι συλλογική και σημαντικό ρόλο έχει η εποπτική αρχή η Τράπεζα της Ελλάδος. «Το νομοσχέδιο έχει ετοιμαστεί από κοινού με την Τράπεζα της Ελλάδος αντλώντας από την εμπειρία των πρώτων ετών εφαρμογής του νόμου και από τον ενάμιση χρόνο εμπειρίας της εφαρμογής της ρύθμισης για την εποπτεία από την Τράπεζα της Ελλάδος», τόνισε η Υπουργός.
  • Ένατη Αλήθεια: Το νομοσχέδιο έχει τη συναίνεση όλων των κοινωνικών εταίρων, ενώ το ίδιο συνέβη και με την Εθνική Κοινωνική Συμφωνία και με το νομοσχέδιο για την ισότητα των αμοιβών μεταξύ γυναικών και ανδρών για όμοια εργασία. «Είναι συνειδητή μας απόφαση να επιλέγουμε πρώτα να ακούσουμε, να συζητήσουμε, να αξιολογήσουμε κάθε τεκμηριωμένη πρόταση και δεν είναι τυχαίο ότι στο παρόν νομοσχέδιο άνω του 95% των προτάσεων που έχουν κατατεθεί και προ διαβούλευσης αλλά και εν συνεχεία, έχουν ενσωματωθεί και όλοι οι φορείς που τοποθετήθηκαν επί του δεύτερου πυλώνα ήταν όλοι θετικοί για το νομοσχέδιο», δήλωσε η κ. Κεραμέως.
  • Δέκατη Αλήθεια: Είναι σημαντικό αυτή η σπάνια και ευρεία κοινωνική συναίνεση να μετουσιωθεί και κοινοβουλευτική συναίνεση.

«Η μεταρρύθμιση του ασφαλιστικού συστήματος είναι μια διαρκής προσπάθεια να εξασφαλίζουμε ένα σύστημα βιώσιμο, κοινωνικά δίκαιο και προσαρμοσμένο στις ανάγκες της νέας εποχής» σημείωσε η κ. Κεραμέως και τόνισε ότι το νομοσχέδιο «ενισχύει τον δεύτερο πυλώνα του ασφαλιστικού συστήματος, δημιουργεί περισσότερες επιλογές για τους εργαζομένους, δίνει νέα πρόσθετα εργαλεία για τις επιχειρήσεις, αναβαθμίζει την προστασία των ασφαλισμένων, συμβάλλει στην μακροπρόθεσμη ενίσχυση της εθνικής οικονομίας. Και πάνω από όλα, υπηρετεί έναν θεμελιώδη στόχο. Να μπορεί ένας εργαζόμενος να αισθάνεται ολοένα και μεγαλύτερη ασφάλεια για το μέλλον του».

ΣΕΜΑ: Με τη στήριξη της ασφαλιστικής αγοράς το ετήσιο ραντεβού των μεσιτών

0

Με τη στήριξη σημαντικών εταιρειών και επιχειρήσεων της ασφαλιστικής αγοράς πραγματοποιείται και φέτος η καθιερωμένη ετήσια εκδήλωση του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ), που αποτελεί ένα από τα σταθερά σημεία συνάντησης των επαγγελματιών της ασφαλιστικής διαμεσολάβησης.

Ο ΣΕΜΑ, με αφορμή τη φετινή διοργάνωση, εκφράζει τις θερμές ευχαριστίες του προς όλους τους χορηγούς που στηρίζουν έμπρακτα την εκδήλωση και συμβάλλουν στην επιτυχία της. Η συμμετοχή τους, όπως επισημαίνει ο Σύνδεσμος, αποτελεί σημαντική ένδειξη εμπιστοσύνης προς τον θεσμό και προς τον ρόλο των ασφαλιστικών μεσιτών στην αγορά.

Ιδιαίτερη θέση στη φετινή χορηγική υποστήριξη έχουν η ERGO και η Generali, ως Πλατινένιοι Χορηγοί, ενώ η Eurolife FFH συμμετέχει ως Χρυσός Χορηγός.

Την ομάδα των Αργυρών Χορηγών αποτελούν η Εθνική Ασφαλιστική, Agora, ECG, Interamerican και Groupama, ενώ ως Χάλκινοι Χορηγοί συμμετέχουν οι NN, Fair Consulting, Vice Versa και HDI.

Σημαντική είναι και η συμβολή των Χορηγών Μινέττα Ασφαλιστική, Ορίζων, Δύναμις, Ατλαντική Ένωση, Δράκου Μεσίτες, Asset Consulting, Pascal Stratis και Τεχνογκρούπ.

Με ένα θερμό «ευχαριστώ» προς όλους τους χορηγούς, ο ΣΕΜΑ αναγνωρίζει την εμπιστοσύνη και την πολύτιμη συμβολή τους, επιβεβαιώνοντας παράλληλα τη σημασία των συνεργειών μεταξύ των διαφορετικών πλευρών της ασφαλιστικής αγοράς.

my-Ygeia: Ο προσωπικός φάκελος υγείας περνά στο κινητό

0

Ένα ακόμη βήμα προς την ψηφιακή διαχείριση της υγείας κάνει ο Όμιλος HHG, προσφέροντας στους ασθενείς τη δυνατότητα να έχουν άμεση και ασφαλή πρόσβαση στο ιατρικό τους αρχείο μέσω της εφαρμογής my–Ygeia.

Η εφαρμογή λειτουργεί ως προσωπικός φάκελος υγείας και δίνει τη δυνατότητα στους χρήστες να έχουν συγκεντρωμένες στο κινητό τους τις ιατρικές πληροφορίες που αφορούν τις εξετάσεις τους. Εργαστηριακές και απεικονιστικές εξετάσεις μπορούν να είναι διαθέσιμες ψηφιακά, χωρίς ο ασθενής να χρειάζεται να αναζητά κάθε φορά έντυπα αποτελέσματα.

Ιδιαίτερα χρήσιμη είναι και η λειτουργία των ειδοποιήσεων, καθώς οι χρήστες ενημερώνονται όταν τα αποτελέσματα των εξετάσεών τους είναι διαθέσιμα. Παράλληλα, μπορούν να διαχειρίζονται και να αποστέλλουν εύκολα τις εξετάσεις τους, διευκολύνοντας την επικοινωνία με γιατρούς ή άλλους επαγγελματίες υγείας.

Στην πλατφόρμα έχουν πρόσβαση δεδομένα από τα Θεραπευτήρια του Ομίλου HHG, καθώς και από τα διαγνωστικά κέντρα Healthspot, δημιουργώντας ένα ενιαίο ψηφιακό περιβάλλον για τη διαχείριση του ιατρικού φακέλου.

Η ανάπτυξη τέτοιων ψηφιακών εργαλείων δείχνει τον τρόπο με τον οποίο η τεχνολογία αλλάζει σταδιακά την καθημερινότητα των ασθενών, μεταφέροντας υπηρεσίες που μέχρι σήμερα απαιτούσαν φυσική παρουσία σε ένα περιβάλλον άμεσης και εύκολης πρόσβασης.

Το my–Ygeia App διατίθεται δωρεάν και αποτελεί μια ακόμη εφαρμογή της ψηφιακής τεχνολογίας στον χώρο της υγείας, με στόχο την καλύτερη οργάνωση και διαχείριση των ιατρικών δεδομένων από τον ίδιο τον πολίτη.