back to top
17.4 C
Athens
Σάββατο 3 Οκτωβρίου 2026
Αρχική Blog Σελίδα 33

Καλοκαίρι και μάτια: Η υπεριώδης ακτινοβολία απαιτεί προστασία

0

Η προστασία από τον ήλιο δεν αφορά μόνο το δέρμα. Τα μάτια είναι επίσης ιδιαίτερα ευάλωτα στην υπεριώδη ακτινοβολία, ενώ τους καλοκαιρινούς μήνες η έκθεση σε σκόνη, θαλασσινό αλάτι και προϊόντα αντηλιακής προστασίας μπορεί να προκαλέσει ερεθισμούς και άλλα προβλήματα.

Το Ερρίκος Ντυνάν Hospital Center επαναφέρει το ζήτημα της προστασίας της όρασης, μέσα από ενημερωτικό άρθρο του Γεώργιου Τριχώνα, Οφθαλμιάτρου στη Β΄ Οφθαλμολογική Κλινική του νοσοκομείου.

Όπως επισημαίνεται, η σωστή προστασία των ματιών κατά τους θερινούς μήνες είναι απαραίτητη, καθώς η ηλιακή ακτινοβολία μπορεί να αποδειχθεί επιβαρυντική για την υγεία των ματιών. Παράλληλα, η σκόνη, το θαλασσινό νερό και η επαφή με αντηλιακά προϊόντα μπορούν να εντείνουν την ενόχληση και να προκαλέσουν ερεθισμούς.

Ο ειδικός δίνει πρακτικές οδηγίες για την καθημερινή προστασία, αλλά και για τον σωστό τρόπο αντιμετώπισης των ερεθισμένων ματιών, υπογραμμίζοντας την ανάγκη για μεγαλύτερη προσοχή στις συνθήκες που επικρατούν το καλοκαίρι.

Swiss Re: Ήρθαν τα πάνω κάτω στην Ευρώπη

0

Της Έλενας Ερμείδου

Σε χαμηλότερα επίπεδα σε σχέση με τις εκτιμήσεις των 66 δισ. δολαρίων διαμορφώθηκαν οι παγκόσμιες ασφαλισμένες ζημιές από φυσικές καταστροφές, ανερχόμενες στα 42 δισ. δολάρια ΗΠΑ κατά το πρώτο εξάμηνο του 2026. Οι ισχυρές καταιγίδες μεταφοράς, κυρίως στις ΗΠΑ, αποτέλεσαν την κύρια αιτία των ζημιών, ακολουθούμενες από τις χειμερινές καταιγίδες στις ΗΠΑ και την Ευρώπη.

Οι ασφαλισμένες ζημιές

Η ασφάλιση κάλυψε περίπου το 42% των οικονομικών απωλειών ύψους 100 δισ. δολαρίων που προκλήθηκαν από φυσικές καταστροφές κατά το πρώτο εξάμηνο του 2026. Το ποσοστό αυτό υπερέβαινε τον μέσο όρο της τριακονταετίας (33%), καθώς μεγάλο μέρος των ζημιών σημειώθηκε στις ΗΠΑ και σε άλλες αγορές με υψηλά επίπεδα ασφαλιστικής κάλυψης. Οι ζημιές συγκεντρώθηκαν επίσης σε κινδύνους που καλύπτονται ευρέως από τα ασφαλιστήρια συμβόλαια περιουσίας ιδιωτών (όπως τα έντονα καιρικά φαινόμενα μικρής κλίμακας –SCS– και οι χειμερινές καταιγίδες).

Η μεγαλύτερη καταστροφή του πρώτου εξαμήνου του 2026 ήταν η σειρά σεισμών που έπληξε τη Βενεζουέλα στις 24 Ιουνίου. Περισσότεροι από 5.000 άνθρωποι έχασαν τη ζωή τους, ενώ οι ζημιές σε κτίρια και υποδομές εκτιμώνται σε περίπου 20 δισ. δολάρια ΗΠΑ, γεγονός που καθιστά το συμβάν αυτό το πιο δαπανηρό της χρονιάς από άποψη οικονομικών απωλειών, καθώς και τη δαπανηρότερη φυσική καταστροφή στη Λατινική Αμερική μετά τον σεισμό της Χιλής το 2010 (46 δισ. δολάρια ΗΠΑ, προσαρμοσμένα για τον πληθωρισμό).

Οι ζημιές από σφοδρές καταιγίδες συναγωγικού τύπου

Οι σφοδρές καταιγίδες συναγωγικού τύπου –στις οποίες περιλαμβάνονται οι καταιγίδες, το χαλάζι, τα ξεσπάσματα ανεμοστρόβιλων και οι ισχυροί ευθύγραμμοι άνεμοι– αποτέλεσαν την κύρια αιτία ασφαλισμένων ζημιών κατά το πρώτο εξάμηνο του 2026. Προκάλεσαν ασφαλισμένες ζημιές ύψους 28 δισ. δολαρίων ΗΠΑ, ποσό που αποτελεί το χαμηλότερο επίπεδο από το 2021 (21 δισ. δολάρια, προσαρμοσμένα για τον πληθωρισμό). Το μέγεθος αυτό υπολείπεται της εκτιμώμενης τάσης των 36 δισ. δολαρίων και σηματοδοτεί το τέλος μιας περιόδου τεσσάρων συνεχόμενων ετών κατά τα οποία οι ζημιές του πρώτου εξαμήνου υπερέβαιναν τα 30 δισ. δολάρια.

Οι θερμοκρασίες-ρεκόρ στην Ευρώπη

Η Ευρώπη βίωσε θερμοκρασίες-ρεκόρ κατά το πρώτο εξάμηνο του 2026. Ο Ιούνιος του 2026 ήταν ο δεύτερος θερμότερος παγκοσμίως, για τη Δυτική Ευρώπη όμως ο θερμότερος που έχει καταγραφεί ποτέ.

Η Ευρώπη είναι η ήπειρος που θερμαίνεται ταχύτερα, με τις μέσες θερμοκρασίες επιφάνειας κατά την περίοδο 2015-2024 να κυμαίνονται περίπου 2,2°C πάνω από τη θερμοκρασία αναφοράς της περιόδου 1850-1900, έναντι περίπου 1,2°C παγκοσμίως. Τα συστήματα κλιματισμού είναι εγκατεστημένα μόνο στο 19-20% περίπου των ευρωπαϊκών νοικοκυριών, σε σύγκριση με το 76% στη Βόρεια Αμερική και το 37% παγκοσμίως.

Οι συνέπειες μπορεί να είναι σοβαρές

Σύμφωνα με τις πρώτες εκτιμήσεις, ο καύσωνας του Ιουνίου οδήγησε σε περισσότερους από 20.000 επιπλέον θανάτους, καθιστώντας τον το πιο θανατηφόρο συμβάν της χρονιάς μέχρι στιγμής. Οι μέσες θερμοκρασίες ξεπέρασαν κατά 3,05°C τον μέσο όρο της περιόδου 1991-2020, ενώ οι μέγιστες ημερήσιες θερμοκρασίες κυμάνθηκαν περίπου 8-12°C πάνω από τον μέσο όρο της περιόδου 1960-1990 σε διάφορα τμήματα της περιοχής.

Καταρρίφθηκαν εθνικά ρεκόρ θερμοκρασίας όλων των εποχών σε διάφορα μέρη της Ευρώπης

Η Ευρώπη καταγράφει πλέον κατά μέσο όρο περίπου 21-26 θερμές ημέρες (με θερμοκρασία 30°C ή υψηλότερη) ετησίως (περίοδος 2016–2025), έναντι 10-17 ημερών τη δεκαετία του 1950. Το στοιχείο αυτό αντιστοιχεί σε αύξηση της τάξης του 64% στους μακροπρόθεσμους μέσους όρους ανά δεκαετία. Το ποσοστό της ευρωπαϊκής χερσαίας έκτασης που βιώνει τουλάχιστον μία θερμή ημέρα ετησίως έχει αυξηθεί κατά 24% από τη δεκαετία του 1950.

Ζημιές σε υποδομές

Η άνοδος της θερμοκρασίας έχει εκτεταμένες συνέπειες: μειώνει τη γεωργική παραγωγικότητα, ασκεί πιέσεις στα συστήματα ύδρευσης και ενέργειας, προκαλεί ζημιές στις υποδομές και μειώνει την παραγωγικότητα της εργασίας. Επιπλέον, η ζέστη λειτουργεί ως παράγοντας ενίσχυσης άλλων φυσικών κινδύνων, καθώς δημιουργεί συνθήκες που ευνοούν την εκδήλωση ξηρασιών, δασικών πυρκαγιών και –σε ορισμένες περιοχές– αιφνίδιων πλημμυρών.

Cromar: Η διεθνής ασφαλιστική τεχνογνωσία στην υπηρεσία της ελληνικής αγοράς

0

Στρατηγικό ρόλο στη σύνδεση της ελληνικής ασφαλιστικής αγοράς με τη διεθνή ασφαλιστική τεχνογνωσία επιχειρεί να ενισχύσει η Cromar Insurance Brokers, αναδεικνύοντας τις συνεργασίες της με κορυφαίους ασφαλιστικούς οργανισμούς και την εξειδίκευσή της σε σύνθετους και αναδυόμενους κινδύνους.

Σε πρόσφατη ανάρτησή της στο LinkedIn, η Cromar θέτει το ερώτημα «γιατί να συνεργαστώ με την Cromar;» και παρουσιάζει τα στοιχεία που, σύμφωνα με την ίδια, διαφοροποιούν τη δραστηριότητά της στην ελληνική αγορά.

Κεντρικό σημείο αποτελεί η πρόσβαση στη διεθνή ασφαλιστική αγορά. Η εταιρεία συνεργάζεται με την αγορά των Lloyd’s, την Tokio Marine Europe, την AXA XL, την CFC Underwriting και άλλους εξειδικευμένους ασφαλιστικούς φορείς, επιδιώκοντας να μεταφέρει στην ελληνική αγορά λύσεις που ανταποκρίνονται σε εξειδικευμένες ασφαλιστικές ανάγκες.

Παράλληλα, η Cromar δίνει έμφαση στην προσαρμογή των ασφαλιστικών προϊόντων στα δεδομένα της ελληνικής επιχειρηματικότητας. Όπως επισημαίνει, τα προϊόντα της έχουν σχεδιαστεί με βάση τις ανάγκες επιχειρήσεων και επαγγελματιών, ενώ μέσω της αγοράς του Λονδίνου μπορεί να διαμορφώνει tailor-made λύσεις για ειδικούς κινδύνους.

Ιδιαίτερη βαρύτητα δίνεται στον τομέα των ψηφιακών κινδύνων και της κυβερνοασφάλειας. Η εταιρεία έχει επενδύσει σημαντικά στη συγκεκριμένη αγορά και έχει συνδέσει την παρουσία της με την καινοτομία. Άλλωστε, το 2016 απέσπασε το Lloyd’s Market Innovation Award – Best Coverholder Innovation για την εκπαιδευτική της πλατφόρμα γύρω από τους κινδύνους κυβερνοασφάλειας και προστασίας δεδομένων.

Η διάκριση αυτή δεν αποτελεί απλώς μια ακόμη βράβευση στο ιστορικό της εταιρείας. Σύμφωνα με τα στοιχεία που παρουσιάζει η ίδια η Cromar, η βράβευση αφορούσε μια καινοτόμο εκπαιδευτική πλατφόρμα που είχε ως στόχο να βοηθήσει μικρές και μεσαίες επιχειρήσεις να κατανοήσουν τους κινδύνους από κυβερνοεπιθέσεις και παραβιάσεις δεδομένων και να αξιολογήσουν την ασφαλισιμότητά τους.

Στο ίδιο πλαίσιο εντάσσεται και η συμμετοχή της Cromar στο ευρωπαϊκό πρόγραμμα SECONDO, το οποίο εστιάζει στη σύνδεση της κυβερνοασφάλειας με την κυβερνοασφάλιση και στην ανάπτυξη εργαλείων για την καλύτερη εκτίμηση των cyber ασφαλιστικών κινδύνων.

Πέρα από την εξειδίκευση, η εταιρεία αναδεικνύει ως βασικά στοιχεία της στρατηγικής της την τεχνολογία, την ταχύτητα στη διαδικασία ανάληψης κινδύνων και την προσωποποιημένη εξυπηρέτηση. Στόχος, όπως αναφέρει, είναι ο συνεργάτης να έχει πρόσβαση σε διεθνείς ασφαλιστικές αγορές, τεχνογνωσία και εξειδικευμένες λύσεις, χωρίς να χάνεται η προσωπική επαφή.

Η Cromar δραστηριοποιείται ως ασφαλιστικός διαμεσολαβητής και Coverholder της Lloyd’s, με παρουσία σε κλάδους όπως οι θαλάσσιες ασφαλίσεις, οι κυβερνοκίνδυνοι, η επαγγελματική ευθύνη και οι εξειδικευμένοι επιχειρηματικοί κίνδυνοι.

Πηγή: Cromar Insurance Brokers / LinkedIn και εταιρικά στοιχεία της Cromar

Επαγγελματική ασφάλιση: Αξιοπιστία, ευελιξία και προοπτική για τη νέα γενιά

0
Anna-Efthymiou, source: Ministry of Labour and Social Security

Της Άννας Ευθυμίου, Υφυπουργού Εργασίας και Κοινωνικής Ασφάλισης

Η κοινωνική ασφάλιση δεν μπορεί να παραμένει στατική σε έναν κόσμο που αλλάζει. Οφείλει να εξελίσσεται μαζί με την κοινωνία, την οικονομία και την αγορά εργασίας και, πάνω από όλα, να δημιουργεί περισσότερες επιλογές και συνακόλουθα μεγαλύτερη ασφάλεια για το μέλλον.

Αυτή είναι η φιλοσοφία του νέου νομοσχεδίου του Υπουργείου Εργασίας και Κοινωνικής Ασφάλισης για την ενίσχυση της επαγγελματικής ασφάλισης. Μια μεταρρύθμιση που δεν ξεκινά από το μηδέν, αλλά αποτελεί το επόμενο βήμα μιας συνεπούς προσπάθειας, που έχει γίνει με τον Ν. 5078/2023, για έναν ισχυρότερο, πιο αξιόπιστο και περισσότερο προσβάσιμο δεύτερο πυλώνα ασφάλισης.

Ως εξειδικευμένη στο εργατικό δίκαιο, αλλά και ως μάχιμη δικηγόρος επί σειρά ετών, γνωρίζω ότι οι θεσμικές παρεμβάσεις κρίνονται τελικά στην εφαρμογή τους και στην καθημερινότητα του εργαζομένου.

Παράλληλα, είχα την ευκαιρία, ως εισηγήτρια του ν. 5078/2023, να γνωρίζω σε βάθος τις θέσεις των εμπλεκόμενων φορέων και των κοινωνικών εταίρων. Αυτή η γνώση και η εμπειρία αποτέλεσαν πολύτιμα εργαλεία για το επόμενο βήμα που κάνουμε σήμερα.

Από την αρχή, θέσαμε τρεις καθαρούς στόχους: να διορθώσουμε πραγματικά προβλήματα του ισχύοντος πλαισίου, να ανοίξουμε την επαγγελματική ασφάλιση σε περισσότερους εργαζομένους, ελεύθερους επαγγελματίες και επιχειρήσεις και να δημιουργήσουμε ένα σύστημα που θα εμπνέει αξιοπιστία, σταθερότητα και προοπτική, ιδιαίτερα στη νέα γενιά.

Με συνέπεια στην πολιτική που εφαρμόζει η κυβέρνηση του Κυριάκου Μητσοτάκη, συνεχίζουμε να χτίζουμε ένα σύγχρονο και βιώσιμο κοινωνικοασφαλιστικό σύστημα, με μεταρρυθμίσεις που δεν περιορίζονται στη διαχείριση του σήμερα, αλλά δημιουργούν περισσότερη ασφάλεια και προοπτική για το αύριο.

Τα στοιχεία δείχνουν ότι αυτή η παρέμβαση είναι αναγκαία. Σήμερα, οι ασφαλισμένοι στα Ταμεία Επαγγελματικής Ασφάλισης αντιστοιχούν σε λιγότερο από το 5% του εργατικού δυναμικού, ενώ το ενεργητικό των Τ.Ε.Α. βρίσκεται περίπου στο 1% του ΑΕΠ. Επομένως, υπάρχει σημαντικό περιθώριο, ώστε ο θεσμός να αναπτυχθεί και να αποκτήσει πολύ ευρύτερο κοινωνικό αποτύπωμα.

Κεντρική αλλαγή του νομοσχεδίου είναι η δημιουργία των Ανοιχτών Ταμείων Επαγγελματικής Ασφάλισης και των Ανοιχτών Ομαδικών Ασφαλιστικών Προϊόντων Επαγγελματικής Συνταξιοδότησης. Με τα νέα εργαλεία, μικρότερες επιχειρήσεις, εργαζόμενοι, αυτοαπασχολούμενοι και ελεύθεροι επαγγελματίες, αποκτούν ευκολότερη πρόσβαση σε σχήματα επαγγελματικής ασφάλισης.

Η δεύτερη σημαντική παρέμβαση αφορά τα φορολογικά κίνητρα. Δημιουργούμε ένα πιο ελκυστικό πλαίσιο, συνδέοντας τα φορολογικά κίνητρα με τις ηλικίες συνταξιοδότησης και καταργώντας στρεβλώσεις που λειτουργούσαν αποτρεπτικά, ιδιαίτερα για όσους επέλεγαν να ενταχθούν στον δεύτερο πυλώνα σε μεγαλύτερη ηλικία.

Η τρίτη μεγάλη τομή είναι η φορητότητα των δικαιωμάτων. Η αγορά εργασίας του 2026 δεν είναι η αγορά εργασίας προηγούμενων δεκαετιών. Οι εργαζόμενοι αλλάζουν εργοδότες, επαγγελματικές διαδρομές και μορφές απασχόλησης. Το ασφαλιστικό σύστημα πρέπει να ακολουθεί αυτή την πραγματικότητα. Με τη δυνατότητα ατομικής και ομαδικής φορητότητας προστατεύεται η συνταξιοδοτική αποταμίευση, ώστε η αλλαγή εργασίας να μην συνεπάγεται απώλεια ή αποδυνάμωση κατοχυρωμένων δικαιωμάτων.

Όλες, όμως, οι παραπάνω αλλαγές προϋποθέτουν κάτι θεμελιώδες: εμπιστοσύνη και αξιοπιστία.

Όταν ένας πολίτης αποταμιεύει για δεκαετίες για το συνταξιοδοτικό του μέλλον, πρέπει να γνωρίζει ότι τα χρήματα και τα δικαιώματά του προστατεύονται. Γι’ αυτό, η εποπτεία της Τράπεζας της Ελλάδος, οι αυξημένες απαιτήσεις διαφάνειας και οι ισχυρές εποπτικές δικλείδες αποτελούν κεντρικά στοιχεία της μεταρρύθμισης.

Το έχω περιγράψει με μια απλή εικόνα: τα θεμέλια του οικοδομήματος της επαγγελματικής ασφάλισης είναι η αξιοπιστία, το κτίσμα είναι η ευελιξία και τα κλειδιά που ανοίγουν την πόρτα είναι τα ισχυρά φορολογικά κίνητρα.

Το σημαντικό είναι ότι αυτό το οικοδόμημα δεν διαμορφώθηκε πίσω από κλειστές πόρτες. Προηγήθηκε ουσιαστικός και εκτεταμένος διάλογος με τους κοινωνικούς εταίρους και τους φορείς της επαγγελματικής ασφάλισης, με αποτέλεσμα να έχει μια ευρύτατη κοινωνική συναίνεση. Για μεταρρυθμίσεις με έντονο κοινωνικό αποτύπωμα, η συνεννόηση δεν είναι αδυναμία. Είναι προϋπόθεση για καλύτερες και πιο ανθεκτικές λύσεις.

Ταυτόχρονα, πρέπει να είναι απολύτως σαφές ότι η ανάπτυξη του δεύτερου πυλώνα δεν γίνεται σε βάρος της δημόσιας κοινωνικής ασφάλισης. Η στήριξη του πρώτου, υποχρεωτικού και δημόσιου πυλώνα αποτελεί σταθερή και ακλόνητη επιλογή μας.

Η επαγγελματική ασφάλιση, άλλωστε, δεν αφορά μόνο τις συντάξεις του αύριο. Μπορεί να αποτελέσει εργαλείο προσέλκυσης και διατήρησης εργαζομένων για τις επιχειρήσεις, να καλλιεργήσει μια ισχυρότερη κουλτούρα μακροχρόνιας αποταμίευσης, να ενισχύσει την ανθεκτικότητα του ασφαλιστικού συστήματος και να δημιουργήσει μια μεγαλύτερη βάση κεφαλαίων, που μπορούν να στηρίξουν την ελληνική οικονομία και τις επενδύσεις.

Πάνω από όλα, όμως, αφορά τη νέα γενιά.

Αφορά τη δυνατότητα ενός νέου ανθρώπου, χωρίς μεγάλο αρχικό κεφάλαιο, να δημιουργήσει σταδιακά μέσα από τη μακροχρόνια αποταμίευση ένα πρόσθετο συνταξιοδοτικό κεφάλαιο. Να διαθέτει περισσότερα εργαλεία και περισσότερες επιλογές, για να σχεδιάσει το μέλλον του με μεγαλύτερη σιγουριά.

Με το νέο νομοσχέδιο επιχειρούμε ακριβώς αυτό: να χτίσουμε σήμερα τον δεύτερο πυλώνα του μέλλοντος. Έναν δεύτερο πυλώνα αξιόπιστο, ευέλικτο και προσβάσιμο σε περισσότερους.


Αναδημοσίευση από ΑΠΕ-ΜΠΕ

Glassdrive: Νέα εικόνα για το δίκτυο εξυπηρέτησης σε όλη την Ελλάδα

0

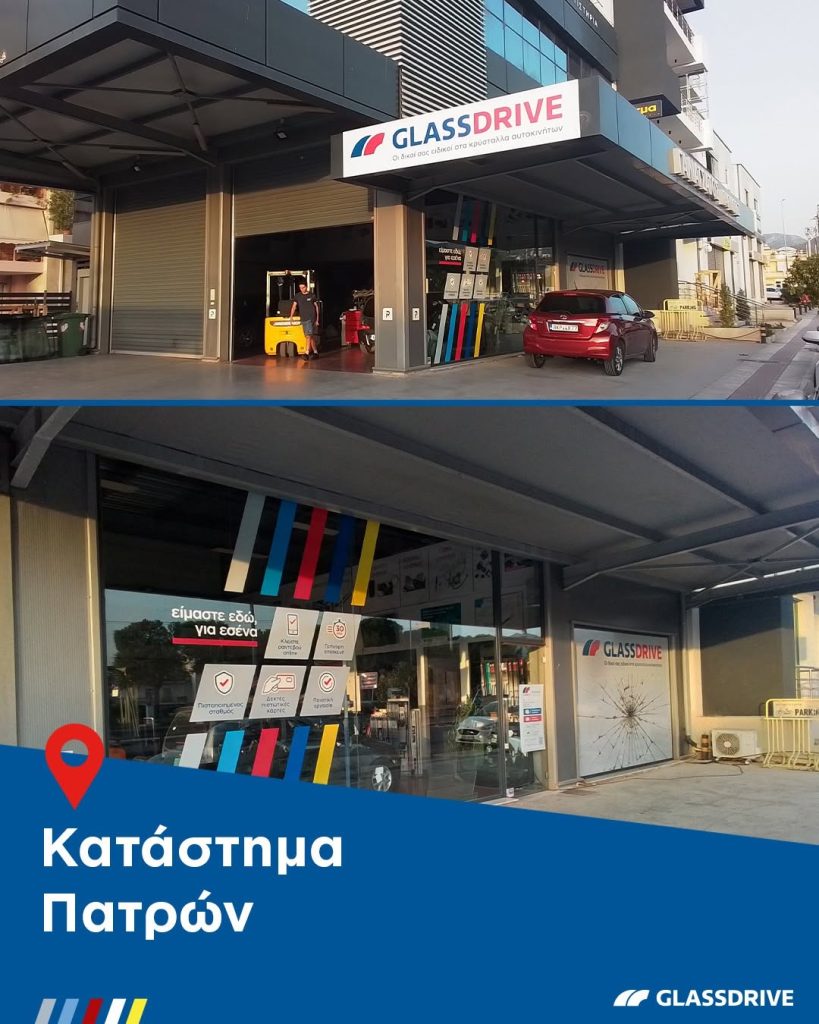
Με ανανεωμένη εικόνα και έμφαση στη σύγχρονη εμπειρία εξυπηρέτησης, η Glassdrive συνεχίζει να επενδύει στην παρουσία του δικτύου της σε ολόκληρη την Ελλάδα.

Σύμφωνα με τη σχετική ανάρτηση της εταιρείας στα μέσα κοινωνικής δικτύωσης, τα καταστήματα του δικτύου ανανεώνονται διαρκώς, με στόχο να προσφέρουν στους οδηγούς σύγχρονες υπηρεσίες και ολοκληρωμένη φροντίδα για τα κρύσταλλα των οχημάτων τους.

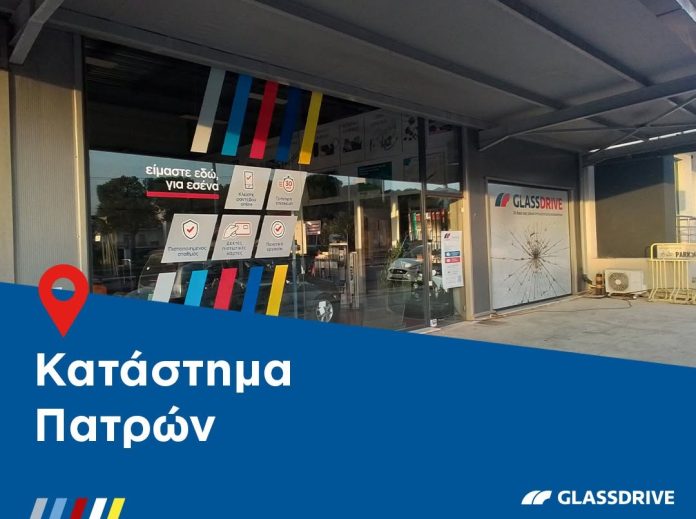
Στο επίκεντρο της νέας επικοινωνιακής πρωτοβουλίας βρίσκονται τέσσερα σημεία εξυπηρέτησης σε Πάτρα, Ξάνθη, Ρέθυμνο και Γάζι Ηρακλείου, τα οποία παρουσιάζονται με ανανεωμένη εικόνα στο πλαίσιο του ευρύτερου rebranding της Glassdrive.

Η εταιρεία, που δραστηριοποιείται στον χώρο των κρυστάλλων αυτοκινήτου, επιχειρεί μέσα από την ανανέωση των εγκαταστάσεών της να συνδυάσει την αναγνωρίσιμη παρουσία του δικτύου με μια πιο σύγχρονη προσέγγιση στην εξυπηρέτηση του οδηγού.

Η ανανέωση αυτή έρχεται σε μια περίοδο κατά την οποία η ταχύτητα, η διαθεσιμότητα και η ευκολία πρόσβασης σε υπηρεσίες επισκευής και αντικατάστασης κρυστάλλων αποτελούν ολοένα σημαντικότερο παράγοντα για τον ιδιοκτήτη του οχήματος.

Η Glassdrive καλεί παράλληλα τους οδηγούς να προγραμματίζουν ηλεκτρονικά το ραντεβού τους μέσω της πλατφόρμας της, ενισχύοντας έτσι το μοντέλο της ψηφιακής εξυπηρέτησης και περιορίζοντας τον χρόνο αναμονής.

Πηγή: Glassdrive | Κρύσταλλα Αυτοκινήτων

Υποτροφία της Interamerican για νέους από περιοχές που επλήγησαν από φυσικές καταστροφές

0

Μια πρωτοβουλία που συνδέει την εκπαίδευση με τη βιώσιμη ανάπτυξη και την κοινωνική στήριξη υλοποιεί για δεύτερη συνεχόμενη χρονιά ο Όμιλος Interamerican, σε συνεργασία με το Πανεπιστήμιο Πειραιώς.

Η Interamerican προσφέρει μία υποτροφία με πλήρη κάλυψη των διδάκτρων για το Πρόγραμμα Μεταπτυχιακών Σπουδών «Βιοοικονομία, Κυκλική Οικονομία και Βιώσιμη Ανάπτυξη», για την ακαδημαϊκή περίοδο 2026-2028.

Η δράση απευθύνεται σε νέες και νέους που προέρχονται από περιοχές οι οποίες έχουν πληγεί από φυσικές καταστροφές και οι οποίοι πληρούν συγκεκριμένα εισοδηματικά κριτήρια. Στόχος είναι να δοθεί σε ανθρώπους που έχουν βιώσει τις συνέπειες μιας φυσικής καταστροφής η δυνατότητα να επενδύσουν στη γνώση και να αποκτήσουν εξειδίκευση σε έναν τομέα που βρίσκεται στο επίκεντρο των μεγάλων αλλαγών της οικονομίας.

Το αντικείμενο του μεταπτυχιακού επικεντρώνεται σε ζητήματα όπως η βιοοικονομία, η κυκλική οικονομία και η βιώσιμη ανάπτυξη, πεδία που αποκτούν ολοένα μεγαλύτερη σημασία για τις επιχειρήσεις, την κοινωνία και τον τρόπο με τον οποίο αντιμετωπίζονται οι περιβαλλοντικές και οικονομικές προκλήσεις.

Η πρωτοβουλία εντάσσεται στη λογική της σύνδεσης της εταιρικής κοινωνικής υπευθυνότητας με την εκπαίδευση, δίνοντας έμφαση όχι μόνο στην οικονομική ενίσχυση, αλλά και στη δημιουργία ευκαιριών για νέους ανθρώπους που προέρχονται από περιοχές με αυξημένες ανάγκες.

Οι ενδιαφερόμενοι μπορούν να υποβάλουν την αίτησή τους έως τις 15 Σεπτεμβρίου 2026.

Περισσότερες πληροφορίες και η διαδικασία υποβολής της αίτησης είναι διαθέσιμες μέσω του σχετικού συνδέσμου της Interamerican.

Δωρεάν Wi-Fi, ακριβό ρίσκο: Όταν η σύνδεση σε ξενοδοχείο ή beach bar γίνεται κυβερνοπαγίδα!

0

Το δωρεάν Wi-Fi σε ένα ξενοδοχείο, ένα beach bar, ένα αεροδρόμιο ή μια καφετέρια έχει γίνει σχεδόν αυτονόητη παροχή για τον σύγχρονο ταξιδιώτη. Μια σύνδεση, λίγα δευτερόλεπτα αναμονής και το κινητό βρίσκεται ξανά online. Πίσω όμως από αυτή την ευκολία μπορεί να κρύβεται ένας κυβερνοκίνδυνος που δεν είναι πλέον θεωρητικός.

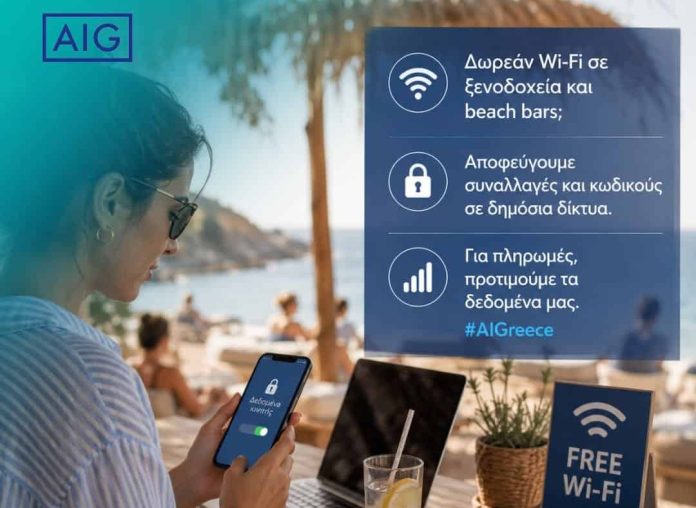
Με αφορμή πρόσφατη ανάρτηση, η AIG Greece προειδοποιεί τους χρήστες να είναι ιδιαίτερα προσεκτικοί όταν συνδέονται σε δωρεάν Wi-Fi σε ξενοδοχεία και beach bars, συστήνοντας να αποφεύγουν συναλλαγές και την εισαγωγή κωδικών σε δημόσια δίκτυα και να προτιμούν τα δεδομένα κινητής για πληρωμές.

Η σύσταση αποκτά ιδιαίτερη βαρύτητα καθώς μέσα στο καλοκαίρι του 2026 έχουν καταγραφεί πραγματικές επιθέσεις που δείχνουν ότι το Wi-Fi της φιλοξενίας μπορεί να αποτελέσει σημείο εισόδου για κυβερνοεγκληματίες. Τον Ιούλιο, για παράδειγμα, η εταιρεία κυβερνοασφάλειας ReliaQuest αποκάλυψε εκστρατεία κατά την οποία επιτιθέμενοι παραβίαζαν συσκευές και υποδομές Wi-Fi σε ξενοδοχεία και συνεδριακά κέντρα. Μέσω της τροποποίησης των ρυθμίσεων DNS μπορούσαν να ανακατευθύνουν τους χρήστες σε ψεύτικες σελίδες σύνδεσης, οι οποίες έμοιαζαν με υπηρεσίες της Microsoft, με στόχο την κλοπή εταιρικών διαπιστευτηρίων και την απόκτηση πρόσβασης σε λογαριασμούς Microsoft 365.

Το στοιχείο που προκαλεί μεγαλύτερη ανησυχία είναι ότι ο χρήστης δεν χρειάζεται απαραίτητα να κάνει κλικ σε ένα ύποπτο email ή να ανοίξει έναν κακόβουλο σύνδεσμο. Η επίθεση μπορεί να ξεκινήσει από την ίδια την υποδομή του δικτύου στο οποίο έχει συνδεθεί. Την ίδια στιγμή, πρόσφατες αναφορές κάνουν λόγο για ευρύτερη δραστηριότητα εναντίον ξενοδοχειακών δικτύων Wi-Fi, με στόχο ταξιδιώτες και την υποκλοπή κωδικών πρόσβασης και άλλων ευαίσθητων πληροφοριών. Η Microsoft έχει επίσης προειδοποιήσει για επιθέσεις σε δίκτυα φιλοξενίας, υπογραμμίζοντας τον κίνδυνο για τους ταξιδιώτες που χρησιμοποιούν guest Wi-Fi.

Το πρόβλημα δεν αφορά μόνο τους επαγγελματίες που χρησιμοποιούν το laptop τους σε ένα ξενοδοχείο. Αφορά οποιονδήποτε συνδέεται από το κινητό του και στη συνέχεια ανοίγει εφαρμογές ηλεκτρονικής τραπεζικής, πραγματοποιεί αγορές, συνδέεται σε ηλεκτρονικό ταχυδρομείο ή χρησιμοποιεί υπηρεσίες που απαιτούν κωδικούς. Οι δημόσιες ασύρματες συνδέσεις θεωρούνται γενικά λιγότερο ασφαλείς από τα προσωπικά ή εταιρικά δίκτυα. Η αμερικανική CISA συστήνει, μεταξύ άλλων, στους χρήστες να επιβεβαιώνουν το ακριβές όνομα του δικτύου πριν συνδεθούν, ώστε να αποφεύγουν ψεύτικα access points που εμφανίζονται ως δίκτυα μιας επιχείρησης.

Το ζήτημα όμως δεν σταματά στον χρήστη. Για τις ξενοδοχειακές επιχειρήσεις, τα τουριστικά καταλύματα και γενικότερα τις επιχειρήσεις φιλοξενίας, η ασφάλεια του Wi-Fi αποτελεί πλέον μέρος της συνολικής κυβερνοασφάλειας της επιχείρησης. Ένα δίκτυο επισκεπτών δεν είναι απλώς μια πρόσθετη παροχή προς τον πελάτη. Είναι μία ακόμη ψηφιακή υποδομή που χρειάζεται σωστή διαμόρφωση, παρακολούθηση, διαχωρισμό από τα εσωτερικά συστήματα και προστασία.

Και εδώ ανοίγει ένα ακόμη μεγαλύτερο κεφάλαιο για την ασφαλιστική αγορά. Ένα κυβερνοπεριστατικό σε μια ξενοδοχειακή επιχείρηση μπορεί να μην περιοριστεί στην προσωρινή διακοπή του Wi-Fi. Μπορεί να οδηγήσει σε κλοπή δεδομένων, παραβίαση λογαριασμών, διακοπή λειτουργίας, κόστος αποκατάστασης, νομικές και κανονιστικές υποχρεώσεις, καθώς και απαιτήσεις από πελάτες ή συνεργάτες. Το πραγματικό κόστος ενός περιστατικού μπορεί να εμφανιστεί πολύ μετά την αρχική παραβίαση.

Το μήνυμα της AIG, επομένως, έρχεται σε μια στιγμή που το «δωρεάν Wi-Fi» χρειάζεται να αντιμετωπίζεται διαφορετικά. Δεν σημαίνει ότι κάθε δίκτυο ξενοδοχείου ή beach bar είναι επικίνδυνο. Σημαίνει όμως ότι η ευκολία της σύνδεσης δεν πρέπει να οδηγεί σε μια ψευδή αίσθηση ασφάλειας. Και σε αυτή την περίπτωση, το Wi-Fi μπορεί να είναι πραγματικά δωρεάν. Το κόστος της σύνδεσης, όμως, μπορεί να αποδειχθεί πολύ ακριβότερο.

MDRT Day by MCC Hellas 2026: Νέες επιλογές συμμετοχής, μετά το sold-out των in-house all-inclusive πακέτων

0

Εντυπωσιακή ήταν η ανταπόκριση στο άνοιγμα των εγγραφών για τo MDRT Day by MCC Hellas 2026, το οποίο θα πραγματοποιηθεί από τις 24 έως τις 27 Σεπτεμβρίου 2026, στο Aldemar Olympian Village, στην Ολυμπία.

Όλες οι διαθέσιμες θέσεις των in-house all-inclusive πακέτων, τα οποία περιλαμβάνουν και διαμονή στο ξενοδοχειακό συγκρότημα, εξαντλήθηκαν πριν ακόμη ολοκληρωθεί η περίοδος του Early Bird!

Καθώς, ωστόσο, συνέχισαν να καταγράφονται πολλά αιτήματα από επαγγελματίες που επιθυμούν να συμμετάσχουν στο συνέδριο, η οργανωτική επιτροπή αποφάσισε, κατ’ εξαίρεση της αρχικής στρατηγικής της διοργάνωσης, να δημιουργήσει δύο νέες επιλογές, δίνοντας τη δυνατότητα σε ακόμη περισσότερους συνέδρους να συμμετάσχουν στo MDRT Day by MCC Hellas 2026.

  1. Πλήρες πακέτο τριήμερης συμμετοχής χωρίς διαμονή

Το πακέτο περιλαμβάνει:

  • πλήρη πρόσβαση στο συνέδριο
  • πλήρη διατροφή καθ’ όλη τη διάρκεια της τριήμερης διοργάνωσης
  • συμμετοχή και στις τρεις βραδινές εκδηλώσεις:
    • Business Networking Night με open bar
    • Stand-up Comedy Night με τον Γιώργο Ποπόρη
    • Live Party με τον Θοδωρή Μαραντίνη (ONIRAMA).

Η συγκεκριμένη επιλογή προσφέρει στους συμμετέχοντες τη δυνατότητα να ζήσουν ολόκληρη την τριήμερη εμπειρία, παρακολουθώντας το πλήρες εκπαιδευτικό πρόγραμμα και συμμετέχοντας ενεργά σε όλες τις δράσεις networking και ανθρώπινης σύνδεσης που βρίσκονται στον πυρήνα της διοργάνωσης.

Η διαμονή ωστόσο δεν περιλαμβάνεται, και θα πρέπει να εξασφαλιστεί από τους ίδιους τους συμμετέχοντες.

  1. Συμμετοχή αποκλειστικά στις συνεδριακές εργασίες

Η δεύτερη επιλογή περιλαμβάνει αποκλειστικά την παρακολούθηση του συνεδριακού προγράμματος στις 25 και 26 Σεπτεμβρίου, χωρίς γεύματα, κοινωνικές ή βραδινές εκδηλώσεις, διαμονή ή οποιαδήποτε άλλη πρόσθετη υπηρεσία.

Καθώς το συνεδριακό πρόγραμμα διεξάγεται σε δύο ημέρες, οι συμμετέχοντες θα πρέπει να φροντίσουν οι ίδιοι για τουλάχιστον μία διανυκτέρευση, μεταξύ 25 και 26 Σεπτεμβρίου.

Διευκρινίζεται ότι, εφόσον επιλεγεί αυτός ο τύπος συμμετοχής, δεν θα είναι δυνατή η μεταγενέστερη προσθήκη ή η επιτόπου αγορά γευμάτων, πρόσβασης στις κοινωνικές εκδηλώσεις ή οποιασδήποτε άλλης υπηρεσίας κατά τη διάρκεια της διοργάνωσης. Η επιλογή του πακέτου θα πρέπει, επομένως, να γίνεται εξαρχής, ανάλογα με την εμπειρία που επιθυμεί να ζήσει κάθε συμμετέχων.

Η εντυπωσιακή ανταπόκριση, σημειώνουν οι διοργανωτές, επιβεβαιώνει την ανάγκη της ασφαλιστικής αγοράς για υψηλού επιπέδου εκπαίδευση, ουσιαστική ανταλλαγή εμπειριών, networking και πραγματική ανθρώπινη σύνδεση.

Το MDRT Day by MCC Hellas 2026 φιλοδοξεί να αποτελέσει μια ξεχωριστή εμπειρία γνώσης, έμπνευσης και επικοινωνίας για ολόκληρη την ασφαλιστική αγορά.

Εγγραφές: www.mdrtdaygreece.gr/registration.html

ΕΑΔΕ και ΠΑΠΕΙ ενώνουν δυνάμεις για την αναβάθμιση της ασφαλιστικής διαμεσολάβησης

0

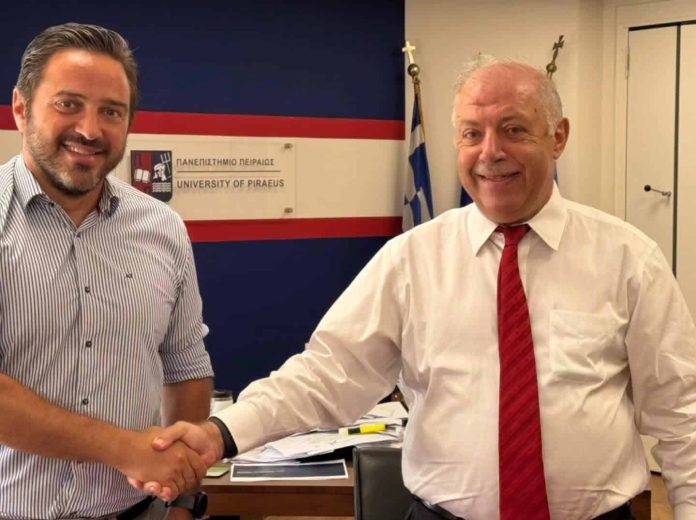
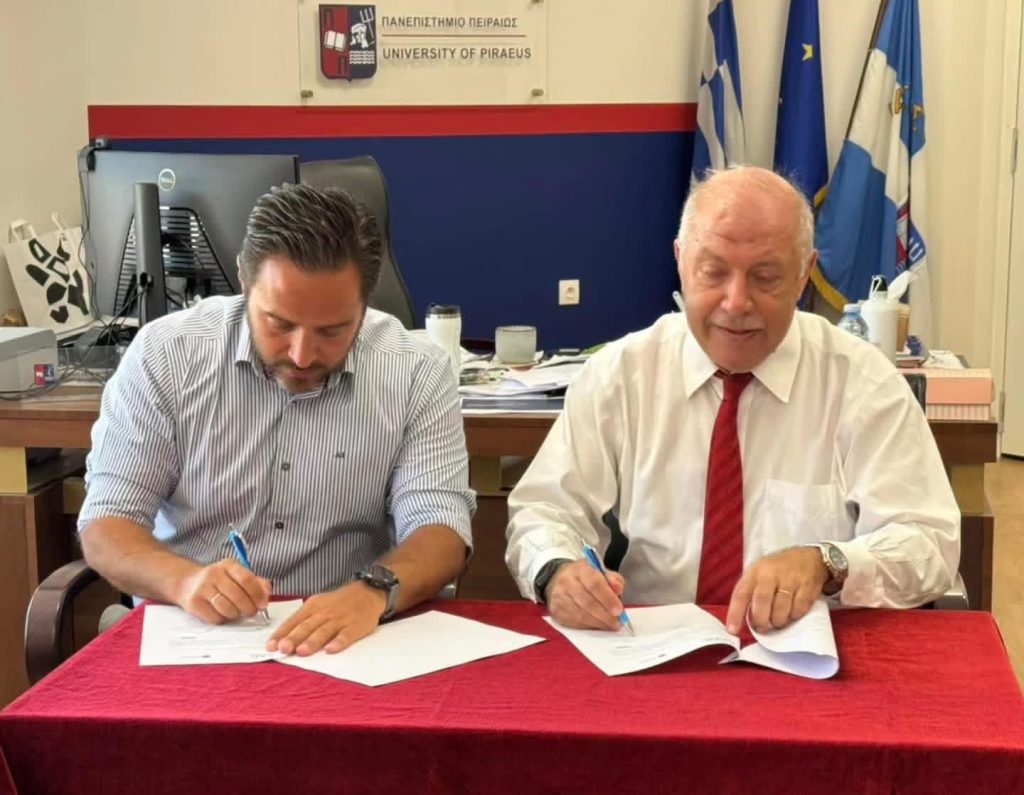
Ένα σημαντικό βήμα για τη σύνδεση της ασφαλιστικής διαμεσολάβησης με την πανεπιστημιακή εκπαίδευση αποτελεί η υπογραφή Συμφώνου Συνεργασίας μεταξύ της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος και του Πανεπιστημίου Πειραιώς.

Το Σύμφωνο υπέγραψε ο Πρόεδρος της ΕΑΔΕ Κωνσταντίνος Ρούσσης, παρουσία του Πρύτανη Μιχαήλ Σφακιανάκη και του Επικεφαλής του Τμήματος Ασφαλιστικών και Στατιστικών Σπουδών Αλέξανδρο Καραγρηγορίου.

Η συνεργασία αναδεικνύει τον ουσιαστικό ρόλο της ασφαλιστικής διαμεσολάβησης στην ασφαλιστική επιστήμη και στην κοινωνία και θέτει τις βάσεις για τη δημιουργία κοινών δράσεων με σημαντική προστιθέμενη αξία.

Στόχος είναι να δημιουργηθούν νέες ευκαιρίες για τους φοιτητές και τους νέους επαγγελματίες, να ενισχυθεί η σύνδεση της ακαδημαϊκής γνώσης με την ασφαλιστική αγορά και να υπάρξουν οφέλη για την κοινωνία, τις ασφαλιστικές επιχειρήσεις και τον ίδιο τον κλάδο της διαμεσολάβησης.

Σύντομα θα ακολουθήσει η επίσημη ανακοίνωση των δύο φορέων, με όλες τις πληροφορίες σχετικά με τις δράσεις και τις ευκαιρίες που θα προκύψουν από τη νέα συνεργασία.

ΤτΕ: Νέα στοιχεία επικοινωνίας με την Dallbogg

0
Bank of Greece entrance, source: DCStockPhotography / Shutterstock.com

Σε συνέχεια του Δελτίου Τύπου της Τράπεζας της Ελλάδος της 10/6/2026, αναφορικά με την ανάκληση της άδειας λειτουργίας της ασφαλιστικής εταιρείας με την επωνυμία «INSURANCE JSC DALLBOGG: LIFE AND HEALTH», ανακοινώνονται τα νέα στοιχεία επικοινωνίας με την ασφαλιστική επιχείρηση, όπως αυτά περιλαμβάνονται στα σχετικά Q&As, που βρίσκονται αναρτημένα στο site της ΤτΕ.

Σημειώνεται ότι το ακόλουθο κείμενο είναι ήδη δημοσιευμένο από 10.06.2026, τροποποιείται ωστόσο η διεύθυνση και το e–mail της εταιρείας:

Ερωτήσεις & Απαντήσεις για ενημέρωση των καταναλωτών

(Ελεύθερη απόδοση στην ελληνική γλώσσα από τον ιστότοπο της Επιτροπής Χρηματοοικονομικής Εποπτείας της Βουλγαρίας – Financial Supervision Commission, στο μέτρο που οι ερωταπαντήσεις εφαρμόζονται στην Ελλάδα. Σε κάθε περίπτωση, πρόκειται για κείμενο πληροφοριακού χαρακτήρα στηριζόμενο, σε ό,τι αφορά τις βουλγαρικές διαδικασίες, στην ενημέρωση που δόθηκε από την ως άνω βουλγαρική εποπτική αρχή, και δημοσιευόμενο μόνο προς διευκόλυνση των ενδιαφερομένων.)

  • Έχω συνήθη τόπο διαμονής στην Ελλάδα και διαθέτω ασφαλιστική σύμβαση με την Dallbogg για την κάλυψη της αστικής ευθύνης από την κυκλοφορία οχήματος. Τι συμβαίνει τώρα που ανακλήθηκε η άδεια λειτουργίας της;

Η ασφαλιστική σύμβαση κάλυψης της αστικής σας ευθύνης από την κυκλοφορία οχήματος παραμένει σε ισχύ έως τη λήξη της ή έως ότου κηρυχθεί  η αφερεγγυότητα της Dallbogg από το αρμόδιο βουλγαρικό δικαστήριο, όποιο από τα δύο γεγονότα επέλθει πρώτο. Μετά την ημερομηνία αυτή, η ασφαλιστική σύμβασή σας δεν θα είναι πλέον σε ισχύ, όπως προκύπτει από το βουλγαρικό δίκαιο, σύμφωνα με την πληροφόρηση που δόθηκε από τη βουλγαρική εποπτική αρχή. Μέχρι τότε, η ασφαλιστική σύμβασή σας θα παραμείνει σε ισχύ και η DallBogg υποχρεούται να διαχειρίζεται τις δηλωθείσες απαιτήσεις/ζημίες και να καταβάλλει τις οφειλόμενες αποζημιώσεις.

Ο παρών ιστότοπος καθώς και οι παρούσες Ερωτήσεις και Απαντήσεις θα ενημερωθούν μόλις το αρμόδιο βουλγαρικό δικαστήριο κηρύξει την DallBogg αφερέγγυα.

Επισημαίνεται ότι υποχρεούστε να διατηρείτε σε ισχύ ασφαλιστική σύμβαση κάλυψης της αστικής σας ευθύνης από την κυκλοφορία οχήματος και τυχόν μη συμμόρφωσή σας με την υποχρέωσή σας αυτή επιφέρει αυστηρές κυρώσεις και συνέπειες. Προς τούτο, μετά τη λήξη της ισχύος του ασφαλιστηρίου συμβολαίου σας κατά τα παραπάνω, απαιτείται να προβείτε στην σύναψη ασφαλιστηρίου συμβολαίου με άλλη ασφαλιστική επιχείρηση.

  • Έχω συνήθη τόπο διαμονής στην Ελλάδα και ενεπλάκην σε τροχαίο ατύχημα (με εμπλεκόμενο, ασφαλισμένο στην DallBogg, όχημα). Τι μπορώ να κάνω;

Είτε είστε κάτοχος ασφαλιστηρίου συμβολαίου της DallBogg, είτε εμπλεκόμενος σε τροχαίο ατύχημα με ασφαλισμένο στην DallBogg όχημα, υποβάλλετε την αξίωσή σας και επικοινωνείτε για πληροφορίες αναφορικά με τις αξιώσεις σας (αναγγελθείσες ή μη) με την DallBogg, ως ακολούθως:

*Νέα στοιχεία επικοινωνίας – ενημέρωση 28/8/2026

INSURANCE JSC DALLBOGG: LIFE AND HEALTH

Blvd. Todor Aleksandrov № 42, Vazrazhdane district, 1303 Sofia

e-mail: info@dallbogg.com

Αξιώσεις που απορρέουν από έγκυρα συμβόλαια παραμένουν απαιτητές.

Καλείσθε να συμβουλεύεστε τον παρόντα ιστότοπο για τον χρόνο εμπλοκής του εδρεύοντος στην Ελλάδα, Επικουρικού Κεφαλαίου Ασφάλισης Ευθύνης από Ατυχήματα Αυτοκινήτων, σύμφωνα με το ισχύον άρθρο 19α του Π.Δ. 237/1986. 

Από την πλευρά του, το βουλγαρικό Εγγυητικό Kεφάλαιο θα μεριμνήσει για την αναλογούσα σε αυτό διαδικασία σχετικά με την καταβολή της αποζημίωσης. Λόγω της ανάκλησης της άδειας λειτουργίας της ασφαλιστικής επιχείρησης, έχει σημειωθεί από τη βουλγαρική εποπτική αρχή πως είναι πιθανό ότι για την καταβολή αποζημιώσεων θα απαιτηθεί περισσότερος χρόνος απ’ ό,τι υπό άλλες περιστάσεις.

  • Πού μπορώ να βρω περισσότερες πληροφορίες;

Είναι σημαντικό να κατανοούν οι καταναλωτές τα δικαιώματα και τις υποχρεώσεις τους βάσει των ασφαλιστικών συμβάσεών τους και να γνωρίζουν τις επιπτώσεις των αποφάσεων της FSC στα ασφαλιστήριά τους.

Για περισσότερες πληροφορίες, οι ασφαλισμένοι καλούνται να συμβουλεύονται τις πληροφορίες που είναι διαθέσιμες στον ιστότοπο της βουλγαρικής εποπτικής αρχής καθώς και να παρακολουθούν τις αναρτήσεις (Ανακοινώσεις/Δελτία Τύπου) στον ιστότοπο της Τράπεζας της Ελλάδος.

Bulgaria – Комисия за финансов надзор

Greece – Τράπεζα της Ελλάδος