back to top
27.7 C
Athens
Σάββατο 12 Σεπτεμβρίου 2026
Αρχική Blog Σελίδα 2

Η γνώση που γίνεται πράξη – ένα ακόμη αποκλειστικό προνόμιο των μελών της GAMA Global

0

Η GAMA Global συνεχίζει τη μηνιαία σειρά Member-Only Best Practices Leadership Webinars, προσφέροντας στα μέλη της πρόσβαση σε πρακτική γνώση, σύγχρονες τάσεις και εφαρμόσιμες στρατηγικές από έμπειρους επαγγελματίες του ασφαλιστικού και χρηματοοικονομικού κλάδου.

Για πρώτη φορά, στο webinar του Σεπτεμβρίου, η Ελλάδα θα εκπροσωπηθεί από Ελληνίδα ομιλήτρια, τη Φάνη Θεοφανίδου, η οποία θα μοιραστεί τη γνώση και την εμπειρία της με τη διεθνή κοινότητα της GAMA Global.

Το webinar θα πραγματοποιηθεί την Τρίτη 15 Σεπτεμβρίου 2026 στις 15:00 (ώρα Ελλάδας) και απευθύνεται αποκλειστικά στα μέλη της GAMA Global.

Η δυνατότητα συμμετοχής σε διεθνή εκπαιδευτικά webinars, μαζί με το πλούσιο εκπαιδευτικό περιεχόμενο, το GAMA Global Learning Center, τις ευκαιρίες δικτύωσης και τις διεθνείς δράσεις ανάπτυξης ηγετικών δεξιοτήτων, αποτελούν σημαντικά οφέλη της συμμετοχής στην GAMA Global.

Υπό το σύνθημα «Leadership. Knowledge. Growth. Community.», η GAMA Global Hellas-Cyprus, ως το επίσημο Chapter της GAMA Global για την Ελλάδα και την Κύπρο, συνεχίζει να δημιουργεί γέφυρες μεταξύ των στελεχών της ελληνικής αγοράς και της διεθνούς κοινότητας της GAMA Global.

ERGO Hellas: Καλή σχολική χρονιά με έμφαση στα παιδιά και στις νέες εμπειρίες

0

Στη νέα σχολική χρονιά και στις εμπειρίες που τη συνοδεύουν στρέφει το μήνυμά της η ERGO Hellas, στέλνοντας τις ευχές της σε μαθητές, γονείς και εκπαιδευτικούς.

Η εταιρεία επισημαίνει ότι η σχολική καθημερινότητα δεν περιορίζεται στη μάθηση μέσα στην τάξη, αλλά περιλαμβάνει τις φιλίες, το παιχνίδι και τις καθημερινές εμπειρίες των παιδιών.

Με αφορμή την έναρξη της νέας περιόδου, η ERGO Hellas εύχεται μια χρονιά με δημιουργία, χαμόγελα, νέες γνώσεις και επιτυχίες.

ΣΕΜΑ: Οι συζητήσεις στο παρασκήνιο για την επόμενη ημέρα της ασφαλιστικής αγοράς

0

Της Έλενας Ερμείδου

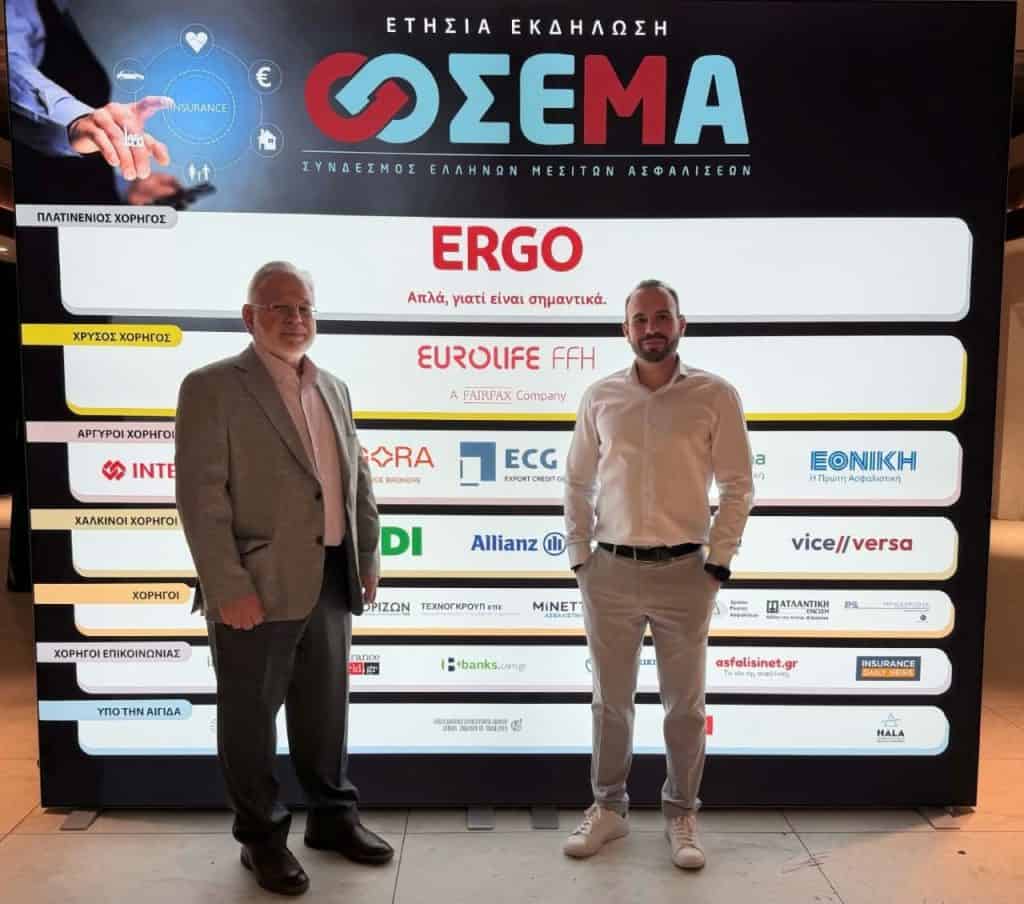
Ερωτήματα που ωρίμασαν στον χρόνο συζητήθηκαν στο παρασκήνιο της ετήσιας εκδήλωσης του ΣΕΜΑ.

Ένα από τα υπό σκέψη αυτά ερωτήματα ήταν η προοπτική των επενδυτικών ασφαλιστικών προϊόντων και ορισμένες αλλαγές που επιβάλλεται να γίνουν για να μπορέσουν να είναι ανταγωνιστικά στην αγορά, να δίνουν καλύτερες αποδόσεις, να έχουν χαμηλότερα διαχειριστικά κόστη και ο επενδυτής να κατορθώνει να τα κρατά μέχρι την λήξη τους. Οι τράπεζες έχουν μια ποικιλία τέτοιων προϊόντων, υπολείπονται οι ασφαλιστικές, και εδώ είναι το σημείο όπου θα πρέπει να εστιάσουν την προσοχή τους μεταξύ άλλων οι ασφαλιστικές, τονίζουν κύκλοι της αγοράς.

Ένα μεταξύ των άλλων θεμάτων που συζητήθηκαν στο παρασκήνιο της διοργάνωσης είναι το κόστος από τις ζημιές που βγάζουν τα συμβόλαια υγείας και κυρίως τα ομαδικά ασφαλιστήρια συμβόλαια, και ποιο θα είναι το επόμενο βήμα στον σχεδιασμό τους αλλά και στις συζητήσεις των ασφαλιστικών με τα ιδιωτικά νοσοκομεία. Υπάρχει, ακούστηκε στον απόηχο της εκδήλωσης, μεγάλη κινητικότητα στις μεταφορές ομαδικών συμβολαίων από τη μία ασφαλιστική στην άλλη.

Ακόμα ένα θέμα που έχει ωριμάσει και επανέρχεται σήμερα στις συζητήσεις είναι η πολύ χαμηλή προσέλευση των μικρών μεσαίων επιχειρήσεων στην ασφάλιση. Ο νόμος δεν είναι διατυπωμένος έτσι ώστε να κινητοποιήσει τις επιχειρήσεις να ασφαλιστούν. Και κάποιες ακόμα συνεχίζουν να μην μπορούν να ασφαλιστούν, συζητήθηκε, αφού δεν έχουν γίνει βήματα βελτίωσης.

Κι ένα ακόμα θέμα, που μπαίνει δειλά στους κύκλους των συζητήσεων και με επίγνωση ότι τώρα δεν μπορεί να γίνει κάτι, είναι η ενδεχόμενη είσοδος των συντονιστών στα «χωράφια» των μεσιτών ασφαλίσεων, με κάποιες αλλαγές στους κανονισμούς και στη νομοθεσία.

Μία πολύ ενδιαφέρουσα συζήτηση ήταν η πρόοδος του έχει κάνει η Groupama Ασφαλιστική το πρώτο εξάμηνο του 2026, σε συνέχεια των θετικών αποτελεσμάτων του 2025, ειδικά στο κλάδο του αυτοκινήτου. Η δείκτης της ζυγαριάς ανεβαίνει σταθερά προς τη μεριά της Groupama.

Και το μόνιμο θέμα συζήτησης είναι η απουσία παρέμβασης της Κυβέρνησης στα ιδιωτικά νοσοκομεία.

Το «παρών» των πραγματογνωμόνων

0

Σε αυτό το «μαζί», που μετέφερε με ξεκάθαρο τρόπο ο Πρόεδρος του ΣΕΜΑ Κωστής Αλφιέρης στην επιτυχημένη βραδιά του Συνδέσμου, είχε τη δική της ξεχωριστή θέση η παρουσία των πραγματογνωμόνων. Εμείς επιλέγουμε να «φωτίσουμε» –μεταξύ άλλων– έναν επαγγελματικό κλάδο που αποτελεί αναπόσπαστο κρίκο της ασφαλιστικής αλυσίδας και της διαδικασίας διαχείρισης των ασφαλιστικών ζημιών.

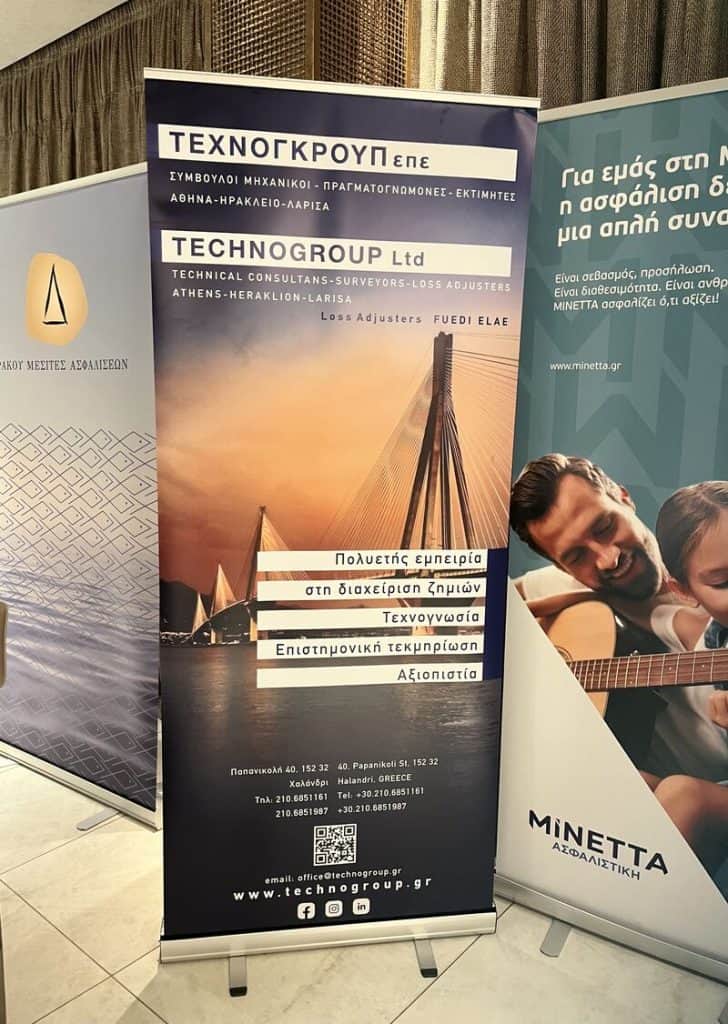
Στο πλαίσιο αυτό, ξεχώρισε η παρουσία του Σίμου Μασέλη, Co-Owner της TECHNOGROUP Ltd και Προέδρου της Hellenic Association of Loss Adjusters (HALA), μιας από τις πλέον αναγνωρίσιμες φωνές του χώρου των πραγματογνωμόνων.

Η παρουσία του στην εκδήλωση δεν είχε μόνο εταιρικό χαρακτήρα. Ήταν και μια έμπρακτη στήριξη στο μήνυμα συνεργασίας που ανέδειξε ο Πρόεδρος του ΣΕΜΑ, με τους πραγματογνώμονες να δηλώνουν «παρών» στο ευρύτερο «μαζί» της ασφαλιστικής αγοράς. Η TECHNOGROUP Ltd, άλλωστε, συμμετείχε στην εκδήλωση ως Χάλκινος Χορηγός, επιβεβαιώνοντας την ενεργή παρουσία του κλάδου των πραγματογνωμόνων σε μια αγορά που αλλάζει και αναζητά νέες ισορροπίες.

Η παρουσία των πραγματογνωμόνων αποκτά ακόμη μεγαλύτερο ενδιαφέρον σε μια περίοδο κατά την οποία ο ρόλος τους βρίσκεται στο επίκεντρο συζητήσεων και προβληματισμών, τόσο σε ό,τι αφορά τον τρόπο άσκησης του επαγγέλματος όσο και την ανάγκη ανανέωσης και εξέλιξης του κλάδου.

Την ίδια στιγμή, οι αυξανόμενοι και πιο σύνθετοι κίνδυνοι καθιστούν την τεχνογνωσία, την αντικειμενικότητα και την αποτελεσματική διαχείριση μιας ζημιάς κρίσιμες παραμέτρους για την αξιοπιστία της ασφαλιστικής διαδικασίας, ιδιαίτερα όταν η ασφαλιστική κάλυψη καλείται να αποδειχθεί στην πράξη.

Από την Comergon στην GrECo Hellas: Ένα νέο κεφάλαιο για τη διαχείριση κινδύνων στην Ελλάδα

0
GrECo Hellas ομαδική

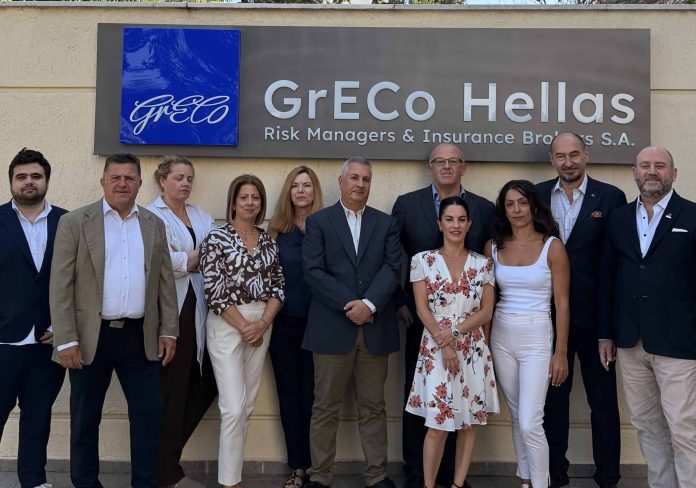
Στις 29 Σεπτεμβρίου 2026, η GrECo Hellas θα διοργανώσει μια αποκλειστική εκδήλωση στην Αθήνα, με θέμα «From Comergon to GrECo Hellas: Shaping the Future of Risk», σηματοδοτώντας την επίσημη παρουσίαση του brand στην ελληνική αγορά.

Η εκδήλωση πραγματοποιείται μετά την εξαγορά από τον Όμιλο GrECo του πλειοψηφικού πακέτου μετοχών της Comergon και αναδεικνύει την επιτυχημένη ενσωμάτωση ενός από τους πλέον καταξιωμένους ανεξάρτητους ασφαλιστικούς μεσίτες της Ελλάδας σε έναν κορυφαίο διεθνή όμιλο συμβουλευτικών υπηρεσιών διαχείρισης κινδύνων και ασφαλιστικής διαμεσολάβησης.

Η μετάβαση αυτή συνδυάζει τη μακρόχρονη τοπική εμπειρία και τεχνογνωσία της Comergon με τους πόρους, την εξειδικευμένη γνώση και το περιφερειακό δίκτυο της GrECo.

Οι προσκεκλημένοι θα έχουν την ευκαιρία να ενημερωθούν για τις νέες δυνατότητες που δημιουργεί αυτή η εξέλιξη, όπως η πρόσβαση σε ευρύτερες διεθνείς υπηρεσίες, η ενισχυμένη τεχνογνωσία στη διαχείριση κινδύνων και η αξιοποίηση μιας ισχυρής περιφερειακής πλατφόρμας που εκτείνεται σε ολόκληρη την Κεντρική και Νοτιοανατολική Ευρώπη. Παράλληλα, η GrECo Hellas παραμένει προσηλωμένη στις σχέσεις εμπιστοσύνης, στην κουλτούρα εξυπηρέτησης και στη βαθιά γνώση της τοπικής αγοράς που αποτελούν τον πυρήνα της επιτυχίας της Comergon εδώ και περισσότερες από πέντε δεκαετίες.

Ο Georg Winter, CEO του Ομίλου GrECo, δήλωσε:

«Η GrECo Hellas συνδυάζει τη δύναμη ενός κορυφαίου τοπικού ασφαλιστικού μεσίτη με την εμβέλεια ενός διεθνούς οργανισμού. Ανυπομονούμε να υποστηρίξουμε τους πελάτες μας στην Ελλάδα και την Κύπρο, συνδυάζοντας τη βαθιά γνώση των τοπικών αγορών με τη δυναμική και την ευρύτερη προοπτική του Ομίλου GrECo».

Η εκδήλωση θα φέρει κοντά πελάτες, επιχειρηματικούς συνεργάτες και στελέχη της ασφαλιστικής αγοράς, με στόχο τη συζήτηση για το μέλλον της διαχείρισης κινδύνων και τον ρόλο της διεθνούς συνεργασίας στην αντιμετώπιση ολοένα και πιο σύνθετων επιχειρηματικών προκλήσεων.

From Comergon to GrECo Hellas: A new chapter for risk management in Greece

On 29 September 2026GrECo Hellas will host an exclusive event in Athens under the theme “From Comergon to GrECo Hellas: Shaping the Future of Risk”, marking the official introduction of the brand to the Greek market.

The event follows GrECo Group’s acquisition of a majority stake in Comergon and highlights the successful integration of one of Greece’s most respected independent insurance brokers into a leading international risk consulting and insurance broking group. The transition combines Comergon’s long-established local expertise with the resources, specialist knowledge and regional network of GrECo.

Guests will learn more about the opportunities created through this development, including broader international capabilities, enhanced risk management expertise and access to a strong regional platform spanning Central and Southeastern Europe. At the same time, GrECo Hellas remains committed to the relationships, service culture and market knowledge that have been at the heart of Comergon’s success for more than five decades.

Georg Winter, CEO of GrECo Group, commented:

“GrECo Hellas combines the strength of a leading local broker with the reach of an international organisation. We look forward to supporting clients in Greece and Cyprus by combining deep local knowledge with the strength and perspective of the wider GrECo Group”.

The event will bring together clients, business partners and insurance industry stakeholders to discuss the future of risk management and the role of international collaboration in addressing increasingly complex business challenges.

Η Carglass® στηρίζει με δίμηνη δράση τον οργανισμό «Πρώτα το Παιδί»

0

Στο πλαίσιο της συνεχούς υποστήριξης πρωτοβουλιών με ουσιαστικό κοινωνικό αποτύπωμα, η Carglass® υλοποιεί δράση κοινωνικής προσφοράς σε συνεργασία με τον οργανισμό «Πρώτα το Παιδί».

Συγκεκριμένα, κατά τους μήνες Σεπτέμβριο και Οκτώβριο, η Carglass® θα προσφέρει 1 € για κάθε εργασία επισκευής που πραγματοποιείται στα εταιρικά της καταστήματα, ενισχύοντας το έργο του οργανισμού και τη στήριξη παιδιών και οικογενειών που ζουν κάτω από ή στο όριο της φτώχειας.

Το Πρώτα το Παιδί εργάζεται μαζί με τις οικογένειες των παιδιών που υποστηρίζει, με στόχο να διακόψει τον φαύλο κύκλο της φτώχειας. Μέσα από ένα ολιστικό πρόγραμμα, ο οργανισμός παρέχει υποστήριξη στους τομείς της διατροφής, της εκπαίδευσης και της ιατρικής φροντίδας, ενώ παράλληλα προσφέρει συμβουλευτική και ενδυνάμωση στις οικογένειες.

Η δράση της Carglass® εντάσσεται στο πλαίσιο του Giving Back, της φιλοσοφίας μέσα από την οποία η εταιρεία στηρίζει συστηματικά οργανισμούς και πρωτοβουλίες που προσφέρουν ουσιαστικό έργο στην κοινωνία. «Πιστή στο όραμά της για έναν κόσμο με περισσότερη φροντίδα, η Carglass® συνεχίζει να επενδύει σε ενέργειες που ανταποκρίνονται σε πραγματικές κοινωνικές ανάγκες και δημιουργούν θετικό κοινωνικό αντίκτυπο» επισημαίνεται στη σχετική ανακοίνωση.

Η συνεργασία με το «Πρώτα το Παιδί» αποτελεί ακόμη μία έμπρακτη έκφραση της δέσμευσης της Carglass® στην εταιρική κοινωνική ευθύνη και στη στήριξη ευάλωτων ομάδων. Μέσα από πρωτοβουλίες όπως αυτή, η εταιρεία επιβεβαιώνει τη σημασία της συλλογικής προσφοράς και της συνεργασίας για τη δημιουργία καλύτερων προϋποθέσεων και περισσότερων ευκαιριών για τα παιδιά και τις οικογένειές τους.

Η HFPA εκφράζει την ευγνωμοσύνη της στον απερχόμενο Γενικό Διευθυντή του ΕΙΑΣ Ν. Σωφρονά

0

Με αφορμή την αποχώρηση του Νίκου Σωφρονά από τη θέση του Γενικού Διευθυντή του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών (ΕΙΑΣ), η Ένωση Financial Planners Ελλάδος (HFPA) εκφράζει τις θερμές της ευχαριστίες για την «πολυετή, ουσιαστική και ιδιαίτερα σημαντική» συνεργασία μαζί του.

Όπως αναφέρει στην ανακοίνωσή της:

Κατά τη διάρκεια της θητείας του, το ΕΙΑΣ και η HFPA ανέπτυξαν μια σχέση που ξεπέρασε τα όρια μιας τυπικής θεσμικής συνεργασίας και βασίστηκε στην κοινή πεποίθηση για τη σημασία της εκπαίδευσης, της πιστοποίησης και της συνεχούς επαγγελματικής αναβάθμισης των ανθρώπων της ασφαλιστικής και χρηματοοικονομικής αγοράς.

Ιδιαίτερος σταθμός αυτής της συνεργασίας υπήρξε η υπογραφή των μνημονίων που αφορούν την αποκλειστική πιστοποίηση των προγραμμάτων Eficert 4, 5 και 6, ενισχύοντας ουσιαστικά την προσπάθεια της HFPA για την ανάπτυξη υψηλών επαγγελματικών προτύπων και την εδραίωση του Financial Planning στην ελληνική αγορά.

Η συμβολή του κου Σωφρονά, ωστόσο, δεν περιορίστηκε στις θεσμικές συμφωνίες. Με συνέπεια και γενναιοδωρία, στάθηκε διαχρονικά στο πλευρό της Ένωσης, υποστηρίζοντας τις εκπαιδευτικές της πρωτοβουλίες και παρέχοντας, μεταξύ άλλων, τους χώρους του ΕΙΑΣ για τη διεξαγωγή εργαστηρίων, εκπαιδευτικών συναντήσεων και δράσεων των μελών της HFPA.

Για την Ένωσή μας, αυτή η σταθερή διαθεσιμότητα, η εμπιστοσύνη και η έμπρακτη στήριξη υπήρξαν πολύτιμες. Η Πρόεδρος, το Διοικητικό Συμβούλιο και τα μέλη της HFPA ευχαριστούν θερμά τον κο Σωφρονά για τη συνεργασία, την εμπιστοσύνη και την προσωπική του συμβολή στην πορεία της Ένωσης και του εύχονται κάθε επιτυχία στο επόμενο κεφάλαιο της επαγγελματικής του διαδρομής.

Ταπισερί της Μπαγιέ: Όταν η ασφάλιση πρέπει να βάλει τιμή στο ανεκτίμητο*

0

Υπάρχουν πράγματα που έχουν τιμή. Και υπάρχουν πράγματα που έχουν αξία. Η διαφορά ανάμεσα στις δύο έννοιες γίνεται ιδιαίτερα καθαρή όταν η ασφαλιστική αγορά καλείται να προστατεύσει ένα αντικείμενο που η αγορά δεν μπορεί πραγματικά να τιμολογήσει.

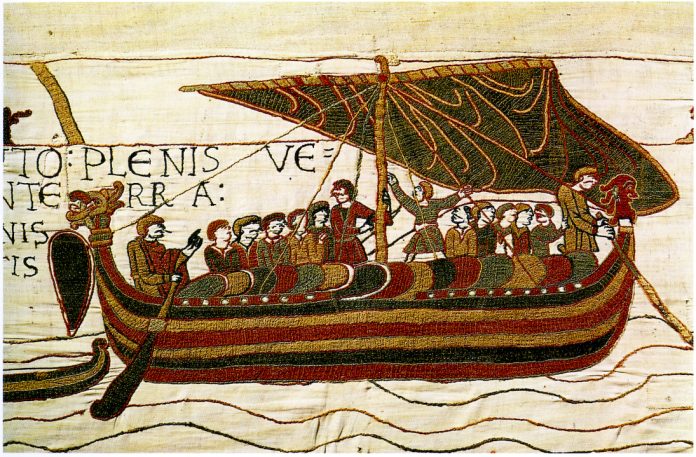
Η περίπτωση της Ταπισερί της Μπαγιέ είναι χαρακτηριστική. Ένα μοναδικό ιστορικό κειμήλιο, σχεδόν χιλίων ετών, ταξίδεψε από τη Γαλλία στο Λονδίνο για την έκθεσή του στο Βρετανικό Μουσείο και ασφαλίστηκε για 960 εκατ. ευρώ, ποσό που αντιστοιχεί περίπου σε 1,1 δισ. δολάρια. Το ποσό είναι τεράστιο. Όμως το πραγματικό ερώτημα δεν είναι αν η Ταπισερί «αξίζει» 1,1 δισ. δολάρια. Το πραγματικό ερώτημα είναι: τι ακριβώς ασφαλίζεις όταν δεν υπάρχει τρόπος να αντικαταστήσεις αυτό που χάνεται; Εδώ βρίσκεται ίσως και η πιο ενδιαφέρουσα πλευρά της υπόθεσης για την ασφαλιστική αγορά.

Η ασφάλιση, στην καθημερινή της λειτουργία, έχει μάθει να μετατρέπει την αβεβαιότητα σε αριθμούς. Αξία περιουσίας, πιθανότητα ζημιάς, συχνότητα, severity, όρια κάλυψης, απαλλαγές, ασφάλιστρα. Η μαθηματική προσέγγιση είναι η βάση της. Αλλά τι γίνεται όταν απέναντί σου έχεις κάτι μοναδικό; Όταν δεν υπάρχει δεύτερο αντικείμενο για να συγκρίνεις; Όταν δεν υπάρχει πραγματική αγορά; Όταν η απώλεια δεν μπορεί να αποκατασταθεί με την αγορά ενός αντίστοιχου αντικειμένου; Τότε η ασφαλιστική αξία αποκτά μια διαφορετική διάσταση.

Και μαζί με αυτήν έρχεται μια τεράστια ευθύνη. Η Ταπισερί μεταφέρθηκε σε ειδικά σχεδιασμένη, κλιματιζόμενη και αντικραδασμική κιβωτό, ενώ η διαδικασία εκφόρτωσης και τοποθέτησής της στο Βρετανικό Μουσείο πραγματοποιήθηκε με τη συμμετοχή περίπου 100 ειδικών. Γιατί στην περίπτωση ενός μοναδικού πολιτιστικού θησαυρού, η ασφάλιση δεν μπορεί να περιμένει τη ζημιά για να λειτουργήσει. Η ουσία βρίσκεται πριν από αυτήν: στον σχεδιασμό της μεταφοράς, στις συνθήκες φύλαξης, στον έλεγχο της θερμοκρασίας και της υγρασίας, στην προστασία από κραδασμούς, στην ασφάλεια, στην εξειδίκευση των ανθρώπων που συμμετέχουν.

Με άλλα λόγια, η καλύτερη αποζημίωση για ένα αναντικατάστατο αντικείμενο είναι να μη χρειαστεί ποτέ να καταβληθεί. Και αυτό είναι ένα μάθημα που ξεπερνά την ασφάλιση έργων τέχνης. Η σύγχρονη ασφαλιστική αγορά καλείται όλο και περισσότερο να ασφαλίσει κινδύνους που δεν μπορούν να μετρηθούν εύκολα με τα παραδοσιακά εργαλεία. Κυβερνοκίνδυνοι, κλιματική αλλαγή, ακραία φυσικά φαινόμενα, κρίσιμες υποδομές, τεχνολογικοί κίνδυνοι, άυλα περιουσιακά στοιχεία. Σε όλες αυτές τις περιπτώσεις επιστρέφει το ίδιο ερώτημα: Πόσο αξίζει κάτι που δεν μπορείς πραγματικά να αντικαταστήσεις;

Τα 1,1 δισ. δολάρια της Ταπισερί, λοιπόν, δεν είναι απλώς μια εντυπωσιακή ασφαλιστική αξία, αλλά ένας καθρέφτης της ίδιας της ασφάλισης. Μιας αγοράς που καλείται να κάνει κάτι εξαιρετικά δύσκολο: να δώσει αριθμητική μορφή στην αβεβαιότητα και, ταυτόχρονα, να αναγνωρίσει ότι ορισμένες απώλειες δεν χωρούν ποτέ πραγματικά σε έναν αριθμό. Γιατί στο τέλος, η ασφάλιση μπορεί να αποζημιώσει την οικονομική απώλεια. Δεν μπορεί όμως να ξαναφτιάξει την ιστορία!

*Αφορμή για το παρόν editorial αποτέλεσε το ρεπορτάζ του The Economist και της Alexandra Suich Bass, Culture Editor. Το ποσό της ασφαλιστικής κάλυψης επιβεβαιώνεται και από διεθνή δημοσιεύματα για τη μεταφορά και την έκθεση της Ταπισερί στο Βρετανικό Μουσείο.

Πηγή εικόνας: Wikipedia

Οι 3 προτάσεις του Δ. Γαβαλάκη για την ασφάλιση των φυσικών καταστροφών – Τι προβλέπει ο νέος νόμος για τους πληγέντες

0

Σημαντική παρέμβαση στη συζήτηση για τη διαμόρφωση του νέου πλαισίου κρατικής αρωγής για φυσικές καταστροφές είχε ο Γενικός Γραμματέας του Επαγγελματικού Επιμελητηρίου Αθηνών Δημήτρης Γαβαλάκης, με την ιδιότητα του εμπειρογνώμονα στην Οικονομική και Κοινωνική Επιτροπή (ΟΚΕ).

Ο κ. Γαβαλάκης κατέθεσε συγκεκριμένες προτάσεις με επίκεντρο την ενίσχυση της ιδιωτικής ασφάλισης απέναντι στους φυσικούς κινδύνους, επιχειρώντας να συνδέσει την κρατική αρωγή με ισχυρότερα κίνητρα για την ασφαλιστική κάλυψη πολιτών και επιχειρήσεων.

Οι προτάσεις του δεν ενσωματώθηκαν στον νέο νόμο, ωστόσο αποκτούν ιδιαίτερη σημασία ενόψει της συζήτησης που έχει ανοίξει για το πώς θα διαμορφωθεί στο μέλλον ένα πιο αποτελεσματικό μοντέλο αντιμετώπισης των οικονομικών συνεπειών από φυσικές καταστροφές.

Στο πλαίσιο της συμμετοχής του στην ΟΚΕ, ο Δημήτρης Γαβαλάκης έθεσε τρεις βασικούς άξονες:

  • Πρώτον, την πλήρη απαλλαγή από τον ΕΝΦΙΑ των ασφαλισμένων κατοικιών, ως πρόσθετο κίνητρο για τους ιδιοκτήτες να προστατεύσουν την περιουσία τους μέσω ιδιωτικής ασφάλισης.
  • Δεύτερον, την απαλλαγή από τον φόρο ασφαλίστρου για τις επιχειρήσεις που ασφαλίζονται έναντι φυσικών καταστροφών. Η πρόταση, όπως επισημαίνεται, θα μπορούσε να λειτουργήσει σε συνδυασμό με τη δυνατότητα καταχώρισης του ασφαλίστρου ως επιχειρηματικής δαπάνης, δημιουργώντας διπλό οικονομικό όφελος για τις επιχειρήσεις που επιλέγουν να ασφαλιστούν.
  • Τρίτον, την υποχρέωση ασφάλισης έναντι φυσικών καταστροφών και για τους ιδιοκτήτες κτιρίων που εκμισθώνονται σε επιχειρήσεις. Πρόκειται για πρόταση που είχε τεθεί και από το Επαγγελματικό Επιμελητήριο Αθηνών στο πλαίσιο του Παρατηρητηρίου Ιδιωτικής Ασφάλισης έναντι Φυσικών Καταστροφών.

Τι αλλάζει με τον νέο νόμο

Ο νέος νόμος επιχειρεί να δημιουργήσει ένα ενιαίο και περισσότερο συστηματοποιημένο πλαίσιο για την κρατική αρωγή μετά από φυσικές καταστροφές, ώστε οι πολίτες να γνωρίζουν με μεγαλύτερη σαφήνεια τα δικαιώματα και τις διαδικασίες που ακολουθούνται.

Μεταξύ άλλων, προβλέπεται ότι οι αποζημιώσεις που καταβάλλονται από τις ασφαλιστικές επιχειρήσεις στους πληγέντες είναι αφορολόγητες, ανεκχώρητες και ακατάσχετες, ενώ για τις κτιριακές εγκαταστάσεις ασφαλισμένων επιχειρήσεων η στεγαστική αρωγή αφορά το ποσό της ζημιάς που δεν καλύπτεται από την ασφαλιστική εταιρεία.

Η διαδικασία καθορισμού του δικαιούχου και χορήγησης στεγαστικής αρωγής πραγματοποιείται αποκλειστικά μέσω του πληροφοριακού συστήματος e-Άδειες.

Για την ανακατασκευή πληγέντος κτιρίου, η στεγαστική αρωγή καταβάλλεται σε τρεις δόσεις: 50% μετά την έκδοση της οικοδομικής άδειας και την κατεδάφιση του πληγέντος κτιρίου, 30% μετά την ολοκλήρωση του φέροντος οργανισμού και της εξωτερικής τοιχοποιίας και 20% μετά την ολοκλήρωση της διαδικασίας και τον τελικό έλεγχο.

Το ποσό της στεγαστικής αρωγής ανά δικαιούχο δεν μπορεί να υπερβαίνει την αντίστοιχη αρωγή για επιφάνεια 150 τ.μ., ενώ για νόμιμα λειτουργούσες βιομηχανικές, βιοτεχνικές και ξενοδοχειακές επιχειρήσεις, καθώς και ορισμένες κατηγορίες αποθηκών, το όριο φτάνει τα 500 τ.μ.

Παράλληλα, δεν προβλέπεται στεγαστική αρωγή για κτίρια που δεν υφίστανται νόμιμα, δεν έχουν υπαχθεί στις προβλεπόμενες ρυθμίσεις τακτοποίησης αυθαιρέτων έως την ημερομηνία της καταστροφής και δεν μπορούν να τακτοποιηθούν ή να λάβουν άδεια δόμησης.

Το νέο πλαίσιο επιχειρεί έτσι να συγκεντρώσει σε ένα ενιαίο σύστημα τις διαδικασίες και τις προϋποθέσεις κρατικής αρωγής. Ωστόσο, η παρέμβαση του Δημήτρη Γαβαλάκη μεταφέρει τη συζήτηση ένα βήμα παραπέρα: από την αποζημίωση μετά την καταστροφή στην πρόληψη και στην ουσιαστική ενίσχυση της ασφαλιστικής κάλυψης πριν από αυτήν.

RVS26, Munich Re: Οι κίνδυνοι αποκτούν ολοένα πιο παγκόσμιο και ασταθή χαρακτήρα – Η αξία της αντασφάλισης

0

Της Έλενας Ερμείδου

Οι ασφαλισμένες ζημίες από κινδύνους που δεν προέρχονται από πολύ μεγάλα συμβάντα καταστροφών ξεπέρασαν τα 100 δισ. δολάρια ΗΠΑ για πρώτη φορά πέρυσι, αναφέρει η Munich Re στο RVS2026, με τους κινδύνους που απορρέουν από την αυξημένη χρήση της τεχνητής νοημοσύνης αναδιαμορφώνουν ολοένα και περισσότερο το τοπίο.

Σημαντικό βήμα στην αντιμετώπισή τους είναι η κατανόηση και η λήψη προληπτικών μέτρων, που μπορεί να μετριάσουν τις επιπτώσεις ζημιογόνων συμβάντων.

Εξειδικευμένη γνώση σε θέματα κινδύνου και διαφοροποιημένο χαρτοφυλάκιο: η Munich Re προσφέρει σταθερότητα σε όλες τις φάσεις του οικονομικού κύκλου

«Η αξία της αντασφάλισης δεν υπήρξε ποτέ πιο εμφανής από ό,τι σήμερα. Η αντασφάλιση είναι σε θέση να απορροφά κινδύνους που γίνονται όλο και πιο σύνθετοι και παγκοσμίως διασυνδεδεμένοι. Η Munich Re διαθέτει την οικονομική ισχύ, την τεχνογνωσία και τις λύσεις ώστε να διευκολύνει τις επενδύσεις και την οικονομική σταθερότητα σε περιπτώσεις καταστροφών» ανέφερε ο Thomas Blunck, Μέλος του ΔΣ της Munich Re.

Η αντασφάλιση χτίζει το ανοσοποιητικό σύστημα της κοινωνίας

Σήμερα, το οικονομικό περιβάλλον χαρακτηρίζεται από πλήθος αβεβαιοτήτων: οι επιπτώσεις της κλιματικής αλλαγής, οι γεωπολιτικές εντάσεις και η ραγδαία τεχνολογική ανάπτυξη, όλα αυτά εκδηλώνονται ταυτόχρονα, αλληλεπιδρώντας μεταξύ τους.

Σε τέτοιες περιόδους αναδεικνύονται οι δυνατότητες της Munich Re ως αξιόπιστου συνεργάτη για τους πελάτες της στην ενδυνάμωση του ανοσοποιητικού συστήματος της κοινωνίας. Η ασφάλιση προστατεύει τους ανθρώπους, μετριάζει τις οικονομικές απώλειες και καθιστά δυνατή την πρόοδο. Όπως ακριβώς το ανοσοποιητικό σύστημα προστατεύει τον οργανισμό από ασθένειες που απειλούν τη ζωή τους, έτσι και η ασφάλιση προστατεύει ανθρώπους και επιχειρήσεις από απώλειες που θα μπορούσαν να απειλήσουν την ίδια τους την ύπαρξη.

Το 2025, οι ασφαλισμένες ζημιές από κινδύνους που δεν κατατάσσονται στα ακραία φυσικά φαινόμενα ξεπέρασαν για πρώτη φορά τα 100 δισ. δολάρια ΗΠΑ. Οι φυσικές καταστροφές παραμένουν σημαντικοί παράγοντες κινδύνου. Οι επιπτώσεις της κλιματικής αλλαγής γίνονται όλο και πιο αισθητές.

Καταστροφές από μη ακραίους κινδύνους

Πέρυσι, οι παγκόσμιες ασφαλισμένες ζημιές ξεπέρασαν το όριο των 100 δισ. δολαρίων ΗΠΑ για έκτη συνεχή χρονιά. Είναι σαφές ότι ακόμη και οι κίνδυνοι που δεν θεωρούνται ακραίοι –συμβάντα που υπολείπονται σε σφοδρότητα των πλέον καταστροφικών φυσικών φαινομένων, όπως για παράδειγμα οι χαλαζοπτώσεις– έχουν πλέον ξεπεράσει το όριο των 100 δισ. δολαρίων ετησίως (ασφαλισμένες ζημιές: 104 δισ. δολάρια το 2025), έπειτα από χρόνια ανοδικής πορείας.

Ενώ επί μακρόν οι εν λόγω κίνδυνοι θεωρούνταν συμβάντα που συνεπάγονταν συγκριτικά χαμηλές συνολικές ζημιές, πλέον αθροίζονται σε επίπεδα ζημιών που παλαιότερα συνδέονταν κυρίως με μεγάλης κλίμακας καταστροφικά συμβάντα. Αυτή η τάση καθιερώνεται σταδιακά ως η νέα πραγματικότητα.

Οι κίνδυνοι που απορρέουν από τις κυβερνοεπιθέσεις και την τεχνητή νοημοσύνη απαιτούν νέες λύσεις διαχείρισης και ενισχυμένη κάλυψη. Η αυξανόμενη χρήση της τεχνητής νοημοσύνης και οι απειλές που συνδέονται με τους κυβερνοκινδύνους μεταβάλλουν ριζικά το τοπίο. Παρόλο που οι κυβερνοκίνδυνοι αποτελούν σήμερα έναν από τους σημαντικότερους επιχειρηματικούς κινδύνους, η υιοθέτηση αντίστοιχων ασφαλιστικών λύσεων παραμένει σε χαμηλά επίπεδα.

Επαγγελματίες δράστες στον κυβερνοχώρο

Ο αυξανόμενος επαγγελματισμός των δραστών, σε συνδυασμό με ένα τοπίο κινδύνων που γίνεται ολοένα και πιο σύνθετο λόγω της τεχνητής νοημοσύνης, των γεωπολιτικών εντάσεων και των συστημικών αλληλεξαρτήσεων, οδηγεί σε περαιτέρω αύξηση του κόστους του κυβερνοεγκλήματος.

Μελέτες της Munich Re καταδεικνύουν ότι το 89% των εταιρειών δηλώνει πως δεν αισθάνεται επαρκώς προστατευμένο έναντι αυτών των απειλών. Η πολυπλοκότητα των εν λόγω κινδύνων απαιτεί ανεξάρτητη και καινοτόμο μοντελοποίηση, καθώς και εξειδικευμένη τεχνογνωσία στον τομέα της τεχνητής νοημοσύνης – στοιχεία που η Munich Re είναι σε θέση να προσφέρει στους πελάτες της.

«Η μεταβλητότητα» τονίζει ο Stefan Golling, Μέλος του ΔΣ της Munich Re, «δεν είναι ένα και μόνο παροδικό φαινόμενο. Αποστολή μας είναι να συνδυάσουμε την τεχνογνωσία, τις δυνατότητες και την καινοτόμο δυναμική μας, ώστε να βοηθήσουμε τους πελάτες μας να διατηρήσουν την ανθεκτικότητά τους, να προσαρμοστούν επιτυχώς στις αλλαγές στο νέο τοπίο κινδύνων. Και ανεξάρτητα από τους κύκλους της αγοράς, ένα πράγμα παραμένει σταθερό: είμαστε στο πλευρό των πελατών μας – ειδικά όταν μας χρειάζονται περισσότερο».