back to top
21.1 C
Athens
Δευτέρα 12 Οκτωβρίου 2026
Αρχική Blog Σελίδα 3

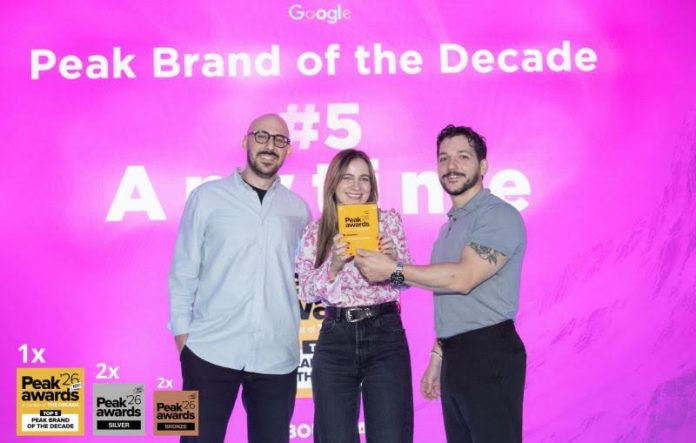
Anytime: Πέντε διακρίσεις στα Peak Awards με αιχμή τη διεθνή ανάπτυξη και τη Ρουμανία

0

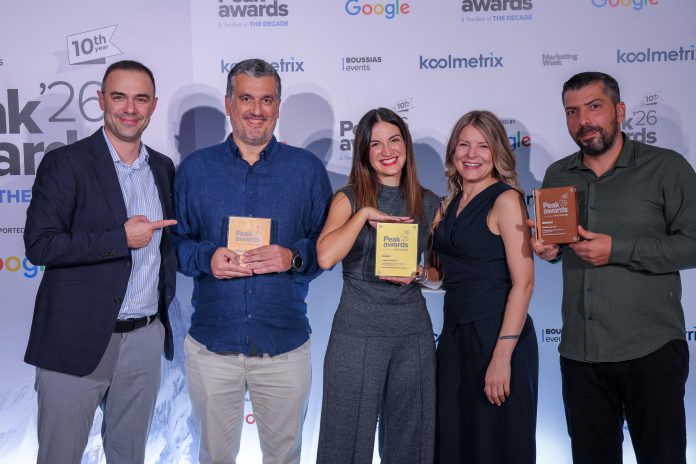
Σημαντική αναγνώριση για την Anytime στα φετινά Peak Awards, με τη μάρκα να αποσπά συνολικά πέντε βραβεύσεις, επιβεβαιώνοντας τη δυναμική της στον χώρο της ψηφιακής ασφάλισης και του performance marketing. Ξεχωριστή θέση στις φετινές διακρίσεις έχει η κατάταξη της Anytime στην 5η θέση μεταξύ των 10 κορυφαίων εμπορικών σημάτων της δεκαετίας.

Ιδιαίτερο βάρος έχουν, παράλληλα, οι τέσσερις διακρίσεις που αφορούν τη διεθνή επέκταση της Anytime στη Ρουμανία, αναδεικνύοντας την αγορά αυτή σε σημαντικό πεδίο ανάπτυξης για το brand.

Συγκεκριμένα, η Anytime απέσπασε:

  • Silver στην κατηγορία «Καλύτερη Διεθνής Ανάπτυξη»
  • Silver στην κατηγορία «Καλύτερη Καμπάνια για Κλίμακα»
  • Bronze στην κατηγορία «Καλύτερη Επίδοση στα Χρηματοοικονομικά & Ασφάλειες»
  • Bronze στην κατηγορία «Καλύτερη Απόδοση στις Διαδικτυακές Πωλήσεις»

Τα Peak Awards εστιάζουν σε καμπάνιες και πρωτοβουλίες που ξεχωρίζουν για την αποτελεσματικότητα και την επίδρασή τους, με βάση την απόδοση και τα μετρήσιμα αποτελέσματα.

Οι πέντε διακρίσεις αποτελούν, σύμφωνα με την Anytime, αποτέλεσμα της δουλειάς των ομάδων που βρίσκονται πίσω από την ανάπτυξη της μάρκας, με το βλέμμα πλέον στραμμένο στην επόμενη φάση ανάπτυξης και στη συνέχιση της δημιουργίας μετρήσιμου αντίκτυπου.

Υψηλές θερμοκρασίες και βασικές οδηγίες επενδυτικής διαχείρισης

0

του Νεκτάριου Παπαγιαννακόπουλου, Head of Alternative Investments της ALPHA ASSET MANAGEMENT M.F.M.C.

Το 2026 μάς αποκάλυψε τον θερμότερο Ιούνιο που έχει καταγραφεί στη Δυτική Ευρώπη, σύμφωνα με στοιχεία της Copernicus Climate Change, όπως αναδημοσιεύθηκαν από τους Financial Times (9 Ιουλίου). Θερμοκρασίες-ρεκόρ, με 37°C στο Ηνωμένο Βασίλειο, 41°C στο Παρίσι και περίπου 40°C σε άλλες περιοχές της Κεντρικής Ευρώπης έμοιαζαν κάποτε μεμονωμένα φαινόμενα, ενώ σήμερα έρχονται σε διαδοχικά κύματα. Είναι δελεαστική η συσχέτιση με το παγκόσμιο κλίμα, υπάρχει όμως και μια παράλληλη ανάγνωση που αξίζει να επισημανθεί: η «θερμοκρασία» και στην πορεία των τιμών στις διεθνείς αγορές κεφαλαίου (public markets) δείχνει εξίσου υψηλή.

Οι βασικοί διεθνείς δείκτες μετοχών έκλεισαν το πρώτο εξάμηνο του 2026 κοντά στα υψηλά τους (Bloomberg, 30 Ιουνίου), με τις αγορές των ΗΠΑ/Ευρώπης/Αναδυομένων να απέχουν μόλις 1-2% από τα ετήσια υψηλά επίπεδα. Κατ’ αναλογία, τα εταιρικά spreads στις αγορές ομολόγων συμπιέστηκαν προς ιστορικά χαμηλά επίπεδα, ενώ η γενικότερη διάθεση ανάληψης κινδύνου δείχνει σχεδόν ανεπηρέαστη από τις βραχυπρόθεσμες απειλές που εμφανίζονται στις γεωπολιτικές ή ενεργειακές αγορές. Η θερμότητα, και στις δύο περιπτώσεις, τείνει να συσσωρεύει πρόσθετη πίεση.

Παρά τη θετική εικόνα, υπήρξαν σποραδικά επεισόδια αποστροφής κινδύνου μέσα στο έτος, με πτώση σε δείκτες μετοχών της τάξης του 2-5%, ενίοτε έως και 8-10%. Η παγκόσμια αβεβαιότητα γύρω από το εμπόριο, οι έντονες γεωπολιτικές εξάρσεις και οι απότομες διακυμάνσεις σε βασικά εμπορεύματα μας υπενθυμίζουν ότι αποτιμήσεις κοντά σε ιστορικά υψηλά αφήνουν στους επενδυτές μικρό περιθώριο λάθους. Κανένα από αυτά τα επεισόδια δεν έχει ανατρέψει την υποκείμενη τάση, όμως το καθένα λειτούργησε ως πρόβα για το πόσο γρήγορα χαρτοφυλάκια με υψηλή συσχέτιση και συγκέντρωση μπορούν να κινηθούν μαζί, προς τα κάτω.

Τα παραδοσιακά χαρτοφυλάκια με τυπική κατανομή 60/40 μεταξύ μετοχών/ομολόγων αποτελούν διαχρονικά βασικό σημείο αναφοράς στην επενδυτική διαχείριση, καθώς ιστορικά αξιοποιούν τη χαμηλή, ή ενίοτε αρνητική, συσχέτιση αξιογράφων για να βελτιώσουν τη σχέση κινδύνου-απόδοσης. Ωστόσο, το σημερινό μακροοικονομικό περιβάλλον χαρακτηρίζεται από αυξημένες πληθωριστικές πιέσεις, υψηλότερα επιτόκια, γεωπολιτικές εντάσεις και αυξημένη μακροοικονομική αβεβαιότητα, τα οποία έχουν διαφοροποιήσει τις συνθήκες μέσα στις οποίες λειτουργεί το συγκεκριμένο μοντέλο. Υπάρχουν μάλιστα περίοδοι κατά τις οποίες η συσχέτιση μεταξύ των δύο βασικών κατηγοριών ενεργητικού γίνεται θετική (Vanguard, Ιανουάριος 2026).

Οι εξελίξεις αυτές δεν συνεπάγονται ότι το μοντέλο 60/40 έχει χάσει τη χρησιμότητά του. Αντιθέτως, υποδεικνύουν ότι η παραδοσιακή αυτή προσέγγιση μπορεί να ενισχυθεί μέσα από την ενσωμάτωση πρόσθετων πηγών διαφοροποίησης, οι οποίες εμφανίζουν συμπληρωματικές επιδόσεις και χαμηλότερη συσχέτιση με τα εισηγμένα αξιόγραφα.

Σε αυτό το πλαίσιο, οι εναλλακτικές επενδύσεις –και ιδιαίτερα τα private assets, όπως private equity/credit/infrastructure και ακίνητη περιουσία– μπορούν να έχουν συμπληρωματικό ρόλο στη σύνθεση των χαρτοφυλακίων. Η ενσωμάτωσή τους μπορεί να συμβάλει στη βελτίωση της διαφοροποίησης, στη μείωση της συνολικής μεταβλητότητας και στη δημιουργία πρόσθετων πηγών για μακροπρόθεσμη απόδοση, καθιστώντας τα χαρτοφυλάκια περισσότερο ανθεκτικά σε περιβάλλον αυξημένης αβεβαιότητας.

Οι ευρωπαϊκές ασφαλιστικές εταιρείες και τα συνταξιοδοτικά ταμεία δεν στάθηκαν παθητικοί θεατές σε αυτήν τη μετακύλιση, όπως προκύπτει από συγκεντρωτικά στοιχεία της Ευρωπαϊκής Αρχής Insurance & Occupational Pensions (EIOPA Financial Stability Report, Ιούνιος 2026).

Σε σύνολο επενδύσεων ύψους 9,7 τρισ. ευρώ από ασφαλιστικές εταιρείες στον ΕΟΧ στο τέλος του 2025, τα μη ρευστοποιήσιμα (illiquid) περιουσιακά στοιχεία αντιστοιχούσαν σε περίπου 24%. Στο εν λόγω σύνολο περιλαμβάνονται: μη εισηγμένες μετοχές & ομόλογα, αμοιβαία κεφάλαια τρίτων, ενυπόθηκα δάνεια, δομημένα ομόλογα και ακίνητη περιουσία. Η κατηγορία στην οποία δραστηριοποιείται η εκάστοτε ασφαλιστική εταιρεία και το αντίστοιχο μείγμα ενεργητικού-παθητικού παίζουν καθοριστικό ρόλο στην τελική κατανομή επί μη ρευστοποιήσιμων επενδύσεων.

Το 2025, αντίστοιχα, η συνολική έκθεση των ασφαλιστικών εταιρειών σε στοιχεία ακίνητης περιουσίας άγγιξε το 7,4% των επενδύσεων. Παρατηρείται αξιοσημείωτη διαφοροποίηση μεταξύ χωρών ως προς την προτιμώμενη κατανομή σε ακίνητα.

Η πλευρά των IORP (Ταμεία Επαγγελματικών Συνταξιοδοτικών Παροχών) σημειώνει παρόμοια πορεία, εύλογα μικρότερης κλίμακας επί ιδιωτικών περιουσιακών στοιχείων. Ειδικά επί ακίνητης περιουσίας ή private credit, στα IORP του ΕΟΧ οι επενδύσεις που σχετίζονται με τις δύο βασικές illiquid κατηγορίες ανέρχονται κατά προσέγγιση σε 9% και 5% επί του συνόλου αντίστοιχα, αν και η έκθεση διαφέρει μεταξύ Ταμείων Καθορισμένων Παροχών & Εισφορών (DB/DC).

Η EIOPA σχολιάζει, επιπρόσθετα, ότι τα ιδιωτικά περιουσιακά στοιχεία μπορούν να προσφέρουν ένα ασφάλιστρο ρευστότητας (illiquidity premium) και οφέλη διαφοροποίησης ελκυστικά για μακροπρόθεσμους επενδυτές. Η ίδια αρχή επισημαίνει και κινδύνους ρευστότητας ή υψηλής συγκέντρωσης, που συνοδεύουν αυτές τις τοποθετήσεις όσο αποκτούν μέγεθος στο χαρτοφυλάκιο, ωστόσο η προνοητική θεσμοθέτηση προ κατανομής προσφέρει ένα σχετικό μαξιλάρι προστασίας.

Το τελευταίο σημείο έχει σημασία. Η διαφοροποίηση χαρτοφυλακίου πέρα από δημόσιες αγορές δεν είναι μια μεμονωμένη απόφαση, αλλά αποτέλεσμα καλής προετοιμασίας: ποιες κατηγορίες περιουσιακών στοιχείων αρμόζουν, με ποια σειρά, μέσω ποιων δομών, με ποιους διαχειριστές. Η επιλογή διαχειριστή έχει ιδιαίτερη βαρύτητα: οι αποδόσεις στις ιδιωτικές επενδυτικές στρατηγικές μπορούν να παρουσιάσουν τέτοια διασπορά σε βάθος χρόνου, ώστε η επιλογή διαχειριστή να βαραίνει εξίσου με την επιλογή της ίδιας κατηγορίας περιουσιακού στοιχείου. Πρόκειται για μια συζήτηση που ασφαλιστικές εταιρείες και IORP διεξάγουν όλο και πιο μεθοδικά, αντί να αναμένουν το επόμενο επεισόδιο αποστροφής κινδύνου για να αναγκαστούν να δράσουν με λιγότερο ευνοϊκούς όρους.

Η ζέστη πιθανότατα θα υποχωρήσει πριν από το τέλος του καλοκαιριού. Το σενάριο βάσει του οποίου οι δημόσιες αγορές «κρυώνουν» σταδιακά, ή απότομα, είναι ένα δυσκολότερο ερώτημα, στο οποίο μάλλον κανείς δεν μπορεί να απαντήσει με βεβαιότητα. Αυτό που μπορούν να ελέγξουν οι επενδυτές, για την απάντηση σε αυτό το ερώτημα, είναι κατά πόσο το προφίλ κινδύνου-απόδοσης του χαρτοφυλακίου τους εξαρτάται από ένα και μοναδικό, ευνοϊκό, σενάριο. Η ενσωμάτωση επενδύσεων με ανθεκτικές χρηματοροές, με χαμηλότερη συσχέτιση, προτού φτάσει το επόμενο κύμα αβεβαιότητας στις αγορές, παραμένει η προτιμητέα και άνετη θέση στην οποία επιθυμεί να βρίσκεται ο μεθοδικός επενδυτής.

Aπό το περιοδικό Insurance World (τεύχος Ιούλιος – Αύγουστος 2026)

Η Ένωση Ασφαλιστών Ηπείρου εξέλεξε νέο ΔΣ με ένα ιστορικό ρεκόρ

0

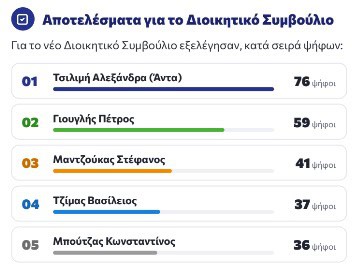
Οι αρχαιρεσίες της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ηπείρου ολοκληρώθηκαν χθες, Τετάρτη 7 Οκτωβρίου 2026, με ένα αποτέλεσμα που δύσκολα συναντά κανείς στον συνδικαλιστικό και επαγγελματικό χώρο. Ψήφισαν και τα 94 εγγεγραμμένα μέλη του Σωματείου, δηλαδή η συμμετοχή έφτασε το 100%.

Η ψηφοφορία έγινε με μικτό σύστημα. 46 μέλη ψήφισαν με φυσική παρουσία στην κάλπη και 48 μέλη ψήφισαν ηλεκτρονικά. Ο συνδυασμός αυτός έδωσε σε κάθε συνάδελφο, σε όποιο σημείο της Ηπείρου κι αν βρισκόταν, τη δυνατότητα να ψηφίσει. Παράλληλα, η Ένωση δείχνει με αυτόν τον τρόπο ότι προχωρά με σταθερά βήματα στον ψηφιακό εκσυγχρονισμό της. Η καθολική συμμετοχή είναι κάτι περισσότερο από ένας αριθμός. Δείχνει ότι οι ασφαλιστικοί διαμεσολαβητές της Ηπείρου είναι ενωμένοι, ότι πιστεύουν στη συλλογική τους εκπροσώπηση και ότι συμμετέχουν ενεργά στα κοινά του κλάδου. Σε μια περίοδο με
μεγάλες προκλήσεις για το επάγγελμα, όπως οι νομοθετικές αλλαγές, οι αυξημένες κανονιστικές απαιτήσεις και ο ψηφιακός μετασχηματισμός της αγοράς, τα μέλη της Ένωσης έστειλαν ένα σαφές μήνυμα: ο κλάδος στην Ήπειρο στέκεται μαζί, δυνατός και
αποφασισμένος.

Η Ένωση ευχαριστεί θερμά όλα τα μέλη της, ένα προς ένα, για την παρουσία και την εμπιστοσύνη τους. Ευχαριστεί επίσης την Εφορευτική Επιτροπή για την άψογη, διαφανή και αποτελεσματική διεξαγωγή της εκλογικής διαδικασίας, τόσο με φυσική παρουσία όσο
και ηλεκτρονικά.

Ισχυρή εκπροσώπηση στην ΠΟΑΔ Η επιτυχία δεν σταματά εδώ. Η Ένωση εξέλεξε 9 εκλέκτορες για την Ομοσπονδία μας, την ΠΟΑΔ, και αποκτά έτσι ισχυρή και υπολογίσιμη φωνή σε πανελλαδικό επίπεδο.

Η Ήπειρος δεν είναι πια απλώς «περιφέρεια». Είναι πρωταγωνίστρια, που θα διεκδικεί δυναμικά τις θέσεις των συναδέλφων της εκεί όπου λαμβάνονται οι αποφάσεις για το επάγγελμα.

Το νέο Διοικητικό Συμβούλιο θα συνέλθει τις επόμενες ημέρες για να συγκροτηθεί σε σώμα και να ορίσει τα αξιώματα.

Η νέα διοίκηση αναλαμβάνει τα καθήκοντά της με την πιο ισχυρή εντολή που μπορεί να υπάρξει, την εντολή του συνόλου των μελών. Δεσμεύεται να συνεχίσει με το ίδιο πνεύμα ενότητας, διαφάνειας και συνέπειας για την προάσπιση των συμφερόντων των ασφαλιστικών διαμεσολαβητών και για την αναβάθμιση του επαγγέλματος.

Στην Ελληνική Αναπτυξιακή Τράπεζα η πρώτη Προεδρία του NEFI

0

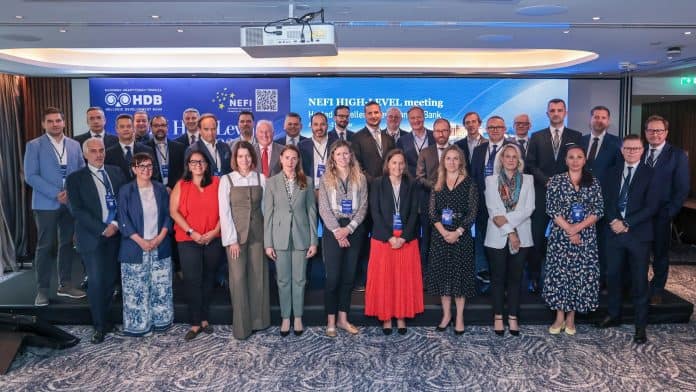
Η Ελληνική Αναπτυξιακή Τράπεζα (ΕΑΤ) ανέλαβε την Προεδρία του NEFI (Network of European Financial Institutions for SMEs), του ευρωπαϊκού δικτύου εθνικών αναπτυξιακών τραπεζών και οργανισμών για τη χρηματοδότηση των μικρομεσαίων επιχειρήσεων.

Η ΕΑΤ είναι ο πρώτος αναπτυξιακός οργανισμός που αναλαμβάνει τη νεοσύστατη Προεδρία του NEFI και θα την ασκήσει έως την επόμενη Συνάντηση Υψηλού Επιπέδου του Δικτύου. Με την ευκαιρία αυτή φιλοξένησε στην Αθήνα, στις 1 και 2 Οκτωβρίου 2026, τη Συνάντηση Υψηλού Επιπέδου (High-Level Meeting) του Δικτύου. Η Συνάντηση Υψηλού Επιπέδου συγκεντρώνει τις διοικήσεις των οργανισμών-μελών και αποφασίζει τη στρατηγική κατεύθυνση του NEFI. Συνέρχεται ανά διετία και η προηγούμενη πραγματοποιήθηκε στη Σόφια τον Οκτώβριο του 2024. Η ΕΑΤ είναι μέλος του Δικτύου από τον Ιούνιο του 2022.

Ο σχεδιασμός της επόμενης πενταετίας

Η πρώτη ημέρα ήταν αφιερωμένη στη μελλοντική θέση των Εθνικών Αναπτυξιακών Τραπεζών και Οργανισμών (NPBIs) και στον σχεδιασμό της επόμενης πενταετίας.

Η Διευθύνουσα Σύμβουλος της Ελληνικής Αναπτυξιακής Τράπεζας, κα Ισμήνη Παπακυρίλλου, υποδεχόμενη τους υψηλόβαθμους εκπροσώπους των οργανισμών-μελών, δήλωσε:

  • «Η συνάντησή μας πραγματοποιείται σε μια ιδιαίτερα σημαντική στιγμή για την Ευρώπη. Οι μικρομεσαίες επιχειρήσεις αντιμετωπίζουν ένα ραγδαία μεταβαλλόμενο περιβάλλον που διαμορφώνεται από την πράσινη και την ψηφιακή μετάβαση, τις νέες χρηματοδοτικές ανάγκες, τη γεωπολιτική αβεβαιότητα και την πρόκληση της ενίσχυσης της ευρωπαϊκής ανταγωνιστικότητας.
  • Σε αυτό το πλαίσιο, ο ρόλος των Εθνικών Αναπτυξιακών Τραπεζών και Οργανισμών γίνεται ολοένα σημαντικότερος. Το ίδιο και η ικανότητά μας να συνεργαζόμαστε.
  • Αυτή ακριβώς είναι η αξία του NEFI. Ένα δίκτυο που μας επιτρέπει να ανταλλάσσουμε εμπειρία, να μοιραζόμαστε καλές πρακτικές και να συζητάμε ανοιχτά πώς οι οργανισμοί μας θα ανταποκριθούν στις κοινές ευρωπαϊκές προκλήσεις, στηρίζοντας τις μικρομεσαίες επιχειρήσεις. Για την Ελληνική Αναπτυξιακή Τράπεζα αποτελεί τιμή η φιλοξενία της Συνάντησης Υψηλού Επιπέδου στην Αθήνα».

Οι εκπρόσωποι των οργανισμών-μελών του NEFI εξέτασαν:

  • τα πεπραγμένα του Δικτύου και το πρόγραμμα εργασίας 2026-2028,
  • τις τάσεις και τις προκλήσεις στη χρηματοδότηση των μικρομεσαίων επιχειρήσεων στην Ευρώπη,
  • τη μελλοντική θέση των Εθνικών Αναπτυξιακών Τραπεζών και Οργανισμών.

Στο πλαίσιο των εργασιών της πρώτης ημέρας υπογράφηκαν, επίσης, η Κοινή Δήλωση της Συνάντησης (NEFI HLM Statement) και η Συμφωνία Συνεργασίας του NEFI (NEFI Cooperation Agreement).

Τεχνητή Νοημοσύνη και αποφάσεις βάσει δεδομένων

Η δεύτερη ημέρα, στην οποία συμμετείχαν και εξωτερικοί ομιλητές, είχε θέμα «Τεχνητή Νοημοσύνη και λήψη αποφάσεων βάσει δεδομένων».

Η συζήτηση οργανώθηκε σε τρεις ενότητες:

  1. το θεσμικό πλαίσιο για την υπεύθυνη χρήση της Τεχνητής Νοημοσύνης στη δημόσια και την αναπτυξιακή χρηματοδότηση,
  2. τις εφαρμογές της Τεχνητής Νοημοσύνης στην πράξη και τη συνεργασία μεταξύ των αναπτυξιακών τραπεζών,
  3. στρογγυλή τράπεζα των διοικήσεων με θέμα «Πώς θα είναι η αναπτυξιακή τράπεζα της Τεχνητής Νοημοσύνης το 2030;».

Στις ενότητες συμμετείχαν εκπρόσωποι της Ευρωπαϊκής Επιτροπής, του Υπουργείου Ψηφιακής Διακυβέρνησης, της ακαδημαϊκής κοινότητας, του τραπεζικού και συμβουλευτικού κλάδου, καθώς και στελέχη ευρωπαϊκών αναπτυξιακών τραπεζών και της ΕΑΤ.

Η πρώτη ενότητα, με κεντρικό ερώτημα «Πώς πρέπει οι δημόσιοι χρηματοπιστωτικοί οργανισμοί να διακυβερνούν και να αξιοποιούν υπεύθυνα την Τεχνητή Νοημοσύνη;», είχε συντονιστή τον κ. Γιώργο Μαλλικούρτη, Υπεύθυνο Ασφάλειας Πληροφοριών (CISO) της ΕΑΤ. Συμμετείχαν ο κ. Βασίλης Καρκατζούνης, Ειδικός Γραμματέας Τεχνητής Νοημοσύνης και Διακυβέρνησης Δεδομένων του Υπουργείου Ψηφιακής Διακυβέρνησης, η κα Λίλιαν Μήτρου, Καθηγήτρια του Πανεπιστημίου Αιγαίου με ειδίκευση στην προστασία δεδομένων και το δίκαιο της πληροφορίας, η κα Αφροδίτη Σεβαστή, Διευθύνουσα Σύμβουλος του Pharos AI Factory, και η κα Μαρία (Ωραιοζήλη) Κουτσουπιά, στέλεχος του Ευρωπαϊκού Γραφείου Τεχνητής Νοημοσύνης (European AI Office) της Ευρωπαϊκής Επιτροπής.

Η δεύτερη ενότητα, με θέμα «Από τη στρατηγική στην εφαρμογή: η Τεχνητή Νοημοσύνη στην πράξη της αναπτυξιακής τραπεζικής», είχε συντονίστρια τη δημοσιογράφο κα Τίνα Μιχαηλίδου. Συμμετείχαν ο κ. Ηλίας Βύζας, Partner και επικεφαλής Consulting της EY Ελλάδος, η κα Isis Massebiboum, AI Adoption and Business Transformation Manager της Bpifrance, ο κ. Παναγής Μαγδαληνός, Διευθυντής AI & Technology Innovation της Εθνικής Τράπεζας, και ο κ. Πάνος Κεραμιτζής, Διευθυντής Πληροφορικής της ΕΑΤ. Στη στρογγυλή τράπεζα που ακολούθησε τοποθετήθηκαν οι επικεφαλής και τα ανώτερα στελέχη των αναπτυξιακών οργανισμών που συμμετείχαν στη Συνάντηση.

Ο Πρόεδρος Δ.Σ. της Ελληνικής Αναπτυξιακής Τράπεζας, κ. Γιώργος Ζαββός, κλείνοντας τη συζήτηση για την Τεχνητή Νοημοσύνη, δήλωσε:

  • «Η Τεχνητή Νοημοσύνη δεν είναι πλέον απλώς ζήτημα τεχνολογίας. Είναι ζήτημα ηγεσίας και διακυβέρνησης. Η ευθύνη δεν μπορεί να παραμένει μόνο στις διευθύνσεις πληροφορικής ή στους τεχνικούς ειδικούς· την αναλαμβάνει η ανώτατη διοίκηση και, τελικά, το Διοικητικό Συμβούλιο.
  • Για έναν δημόσιο χρηματοπιστωτικό οργανισμό η εμπιστοσύνη είναι από τα σημαντικότερα περιουσιακά του στοιχεία. Δεν έρχεται μετά την καινοτομία, χτίζεται μέσα σε αυτήν από την πρώτη στιγμή.
  • Στόχος μας δεν είναι απλώς να γίνουμε οργανισμοί που χρησιμοποιούν Τεχνητή Νοημοσύνη. Είναι να γίνουμε καλύτεροι οργανισμοί μέσα από την υπεύθυνη χρήση της: πιο αποτελεσματικοί, πιο τεκμηριωμένοι στα δεδομένα και πιο καινοτόμοι, διατηρώντας την εμπιστοσύνη και τη λογοδοσία που ορίζουν τη δημόσια αποστολή μας. Κατά τη διάρκεια της Προεδρίας της Ελληνικής Αναπτυξιακής Τράπεζας, το NEFI μπορεί να αποτελέσει σημαντική πλατφόρμα για να κάνουμε αυτή τη μετάβαση μαζί».

Glassdrive: Μήνυμα οδικής ασφάλειας με αφορμή την Παγκόσμια Ημέρα Όρασης

0

Τη σημασία της έγκαιρης επισκευής και αντικατάστασης κρυστάλλων οχημάτων αναδεικνύει η Glassdrive με αφορμή την Παγκόσμια Ημέρα Όρασης, φέρνοντας στο προσκήνιο έναν κρίσιμο αλλά συχνά υποτιμημένο παράγοντα της οδικής ασφάλειας. Η εταιρεία, η οποία συνεργάζεται με τις μεγαλύτερες ασφαλιστικές εταιρείες και διαθέτει πανελλαδικό δίκτυο εξυπηρέτησης, υπενθυμίζει ότι ακόμη και μία μικρή ρωγμή στο παρμπρίζ μπορεί να επηρεάσει σημαντικά την ορατότητα του οδηγού και να αυξήσει τον κίνδυνο ατυχήματος.

Μέσα από τη νέα της επικοινωνιακή πρωτοβουλία, η Glassdrive συνδέει άμεσα την πρόληψη με την ασφάλιση αυτοκινήτου, καθώς η κάλυψη θραύσης κρυστάλλων αποτελεί μία από τις συχνότερες υπηρεσίες που αξιοποιούν οι ασφαλισμένοι οδηγοί. Η έγκαιρη αποκατάσταση μιας ζημιάς συμβάλλει όχι μόνο στη διατήρηση της οδικής ασφάλειας, αλλά και στον περιορισμό μεγαλύτερων μελλοντικών δαπανών.

Η εταιρεία, μέλος του ομίλου Saint-Gobain, παρέχει υπηρεσίες επισκευής και αντικατάστασης κρυστάλλων, καθώς και βαθμονόμησης συστημάτων ADAS, ενώ αναλαμβάνει τις διαδικασίες αποζημίωσης σε συνεργασία με ασφαλιστικές εταιρείες, μειώνοντας τη γραφειοκρατία για τον πελάτη.

Με το μήνυμα «η ορατότητα δεν είναι ποτέ μικρό θέμα», η Glassdrive καλεί τους οδηγούς να ελέγχουν συστηματικά την κατάσταση του παρμπρίζ τους και να αξιοποιούν τις διαθέσιμες υπηρεσίες πρόληψης, υπενθυμίζοντας ότι η καθαρή εικόνα στον δρόμο αποτελεί βασική προϋπόθεση για ασφαλείς μετακινήσεις.

Κορυφαίες διακρίσεις για την NN Hellas στα PEAK Awards 2026

0


Με τρεις κορυφαίες διακρίσεις επέστρεψε η ομάδα Digital Marketing της NN Hellas από τα PEAK Awards 2026, του θεσμού που αναγνωρίζει τα κορυφαία επιτεύγματα στον χώρο του Performance Marketing.

Συγκεκριμένα, η εταιρία απέσπασε το GOLD Best Performance βραβείο στην κατηγορία Finance & Insurance, καθώς και δύο BRONZE Best Performance βραβεία στις κατηγορίες Lead Generation και Best Digital Multi-Channel Campaign | For Performance.

Οι διακρίσεις επιβραβεύουν τη στρατηγική επιλογή της NN Hellas να θέτει νέα πρότυπα στο digital marketing του ασφαλιστικού κλάδου, μετατρέποντας το ενδιαφέρον των καταναλωτών σε ουσιαστικά επιχειρηματικά αποτελέσματα.

Σε συνεργασία με την Kinesso, η NN Hellas υλοποίησε μια data-driven προσέγγιση που οδήγησε σε σημαντική αύξηση της ζήτησης και των ποιοτικών leads, ενισχύοντας τις πωλήσεις, παράλληλα με πιο αποδοτική αξιοποίηση της διαφημιστικής επένδυσης.

MEGA BROKERS: Νέα στρατηγική συνεργασία με τον διεθνή Οφθαλμολογικό Όμιλο SANOPTIS

0

Ειδικά προνόμια και πρόσβαση σε εξειδικευμένες υπηρεσίες οφθαλμολογικής φροντίδας για τους ασφαλισμένους και τους συνεργάτες της MEGA BROKERS.

Η MEGA BROKERS ανακοινώνει τη νέα της συνεργασία με τον διεθνή Όμιλο SANOPTIS, διευρύνοντας τις υπηρεσίες και τα προνόμια που προσφέρει στους ασφαλισμένους και στο δίκτυο συνεργατών της στον τομέα της υγείας.

Ο Όμιλος SANOPTIS διαθέτει περισσότερα από 500 εξειδικευμένα οφθαλμολογικά κέντρα στην Ευρώπη, με παρουσία σε Γερμανία, Ελβετία, Αυστρία, Ισπανία, Ιταλία και Ελλάδα. Στην ελληνική αγορά δραστηριοποιείται μέσω ενός εκτεταμένου δικτύου οφθαλμολογικών κέντρων, προσφέροντας εξειδικευμένες υπηρεσίες διάγνωσης και αντιμετώπισης οφθαλμολογικών παθήσεων.

Στο πλαίσιο της νέας συνεργασίας, οι ασφαλισμένοι της MEGA BROKERS με ατομικά ή ομαδικά ασφαλιστήρια συμβόλαια, καθώς και οι συνεργάτες της, αποκτούν πρόσβαση σε ειδικές τιμές και προνόμια στα οφθαλμολογικά κέντρα LASER VISION και ATHENS VISION στην Αθήνα και OPHTHALMICA στη Θεσσαλονίκη.

Ειδικότερα, η συνεργασία προβλέπει προνομιακές τιμές σε επιλεγμένες οφθαλμολογικές εξετάσεις, με εκπτώσεις, απορρόφηση μέρους της συμμετοχής των ασφαλισμένων στις οφθαλμολογικές επεμβάσεις, με τιμές πακέτων καθώς και δυνατότητα εξυπηρέτησης όλες τις εργάσιμες ημέρες, με προτεραιότητα στον προγραμματισμό των ραντεβού μέσω της προβλεπόμενης διαδικασίας.

Παράλληλα, τα συγκεκριμένα οφθαλμολογικά κέντρα είναι συμβεβλημένα με τον ΕΟΠΥΥ και τις ασφαλιστικές εταιρείες, διευκολύνοντας την πρόσβαση των ασφαλισμένων σε εξειδικευμένες υπηρεσίες οφθαλμολογικής φροντίδας.

Η νέα συνεργασία εντάσσεται στη διαρκή προσπάθεια της MEGA BROKERS να ενισχύει την αξία των υπηρεσιών της, προσφέροντας πρόσθετα οφέλη που ανταποκρίνονται στις καθημερινές ανάγκες των ασφαλισμένων και των συνεργατών της.

Cyber Insurance: Ο νέος μεγάλος κίνδυνος και η απάντηση της ασφαλιστικής αγοράς

0

της Άννας Χατζηχαλεπλή, Product Development Deputy Director της Εθνικής Ασφαλιστικής, Διεύθυνση Ανάπτυξης Προϊόντων και Ανάλυσης

Η διαρκής ψηφιοποίηση της οικονομίας και η αυξανόμενη εξάρτηση των επιχειρήσεων από τα πληροφοριακά τους συστήματα έχουν αναδείξει τον κυβερνοκίνδυνο σε μία από τις σημαντικότερες προκλήσεις της σύγχρονης επιχειρηματικότητας. Επιθέσεις κακόβουλου λογισμικού εκβίασης (ransomware), παραβιάσεις προσωπικών δεδομένων, ηλεκτρονική απάτη και διακοπές κρίσιμων επιχειρησιακών λειτουργιών αποτελούν πλέον καθημερινές απειλές, με δυνητικά σοβαρές οικονομικές, επιχειρησιακές και κανονιστικές συνέπειες για τους οργανισμούς.

Μέσα σε αυτό το διαρκώς μεταβαλλόμενο περιβάλλον, η ασφαλιστική αγορά καλείται να προσαρμόζεται και να εξελίσσεται, προσφέροντας λύσεις που ανταποκρίνονται στις πραγματικές ανάγκες των επιχειρήσεων. Το Cyber Insurance δεν αποτελεί πλέον μια εξειδικευμένη ασφαλιστική κάλυψη που ενεργοποιείται μετά από ένα περιστατικό. Αντίθετα, εξελίσσεται σε ένα ολοκληρωμένο εργαλείο διαχείρισης κινδύνων, το οποίο συνδυάζει την οικονομική προστασία με την πρόληψη, την ετοιμότητα και την αποτελεσματική αντιμετώπιση ενός κυβερνοσυμβάντος.

Τα σύγχρονα προϊόντα Cyber Insurance προσφέρουν ένα ευρύ φάσμα καλύψεων που ανταποκρίνονται στις διαφορετικές ανάγκες των επιχειρήσεων. Μεταξύ άλλων, καλύπτουν το κόστος αποκατάστασης μετά από κυβερνοεπίθεση, τις απώλειες λόγω διακοπής της επιχειρησιακής λειτουργίας, τα έξοδα διερεύνησης και διαχείρισης περιστατικών παραβίασης δεδομένων, καθώς και την ευθύνη έναντι τρίτων. Παράλληλα, παρέχουν προστασία έναντι περιστατικών ηλεκτρονικού εκβιασμού (ransomware) και επιθέσεων κοινωνικής μηχανικής (social engineering). Η ευρεία γκάμα καλύψεων επιτρέπει τη διαμόρφωση λύσεων που ανταποκρίνονται στις ιδιαίτερες ανάγκες κάθε επιχείρησης, ανεξαρτήτως μεγέθους ή κλάδου δραστηριότητας.

Παράλληλα, ολοένα και μεγαλύτερη σημασία αποκτούν τα εργαλεία αξιολόγησης και τιμολόγησης του κυβερνοκινδύνου. Η χρήση προηγμένων εργαλείων ανάληψης και αξιολόγησης κινδύνου (underwriting tools), αξιολογήσεων κυβερνοασφάλειας, δεικτών αξιολόγησης κυβερνοκινδύνου (cyber risk scoring) και υπηρεσιών συνεχούς παρακολούθησης επιτρέπει την ακριβέστερη αποτύπωση της έκθεσης κάθε επιχείρησης στους ψηφιακούς κινδύνους. Με τον τρόπο αυτό η ασφαλιστική αγορά μπορεί να παρέχει πιο στοχευμένες λύσεις και να ενθαρρύνει τη βελτίωση του επιπέδου κυβερνοασφάλειας των ασφαλισμένων.

Εξίσου σημαντικός είναι ο ρόλος των υπηρεσιών άμεσης απόκρισης σε περιστατικά (incident response). Σε περίπτωση περιστατικού, οι επιχειρήσεις έχουν πρόσβαση σε δίκτυα εξειδικευμένων συνεργατών, όπως ομάδες ψηφιακής διερεύνησης, ειδικούς κυβερνοασφάλειας, νομικούς συμβούλους και επαγγελματίες διαχείρισης κρίσεων. Η έγκαιρη κινητοποίηση αυτών των μηχανισμών συμβάλλει καθοριστικά στον περιορισμό της ζημίας και στη γρηγορότερη αποκατάσταση της επιχειρησιακής λειτουργίας.

Την ίδια στιγμή, το βάρος μετατοπίζεται όλο και περισσότερο προς την πρόληψη. Εκπαιδευτικά προγράμματα για το προσωπικό, υπηρεσίες αξιολόγησης και διαχείρισης κινδύνου (risk engineering), αξιολογήσεις τρωτότητας και στρατηγικές συνεργασίες με παρόχους τεχνολογίας και κυβερνοασφάλειας συνθέτουν ένα ολοκληρωμένο πλαίσιο προστασίας πριν ακόμη εκδηλωθεί ένα κυβερνοσυμβάν.

Καθώς οι ψηφιακές απειλές αυξάνονται σε ένταση και πολυπλοκότητα, διαμορφώνεται σταδιακά ένα νέο οικοσύστημα προστασίας, στο οποίο ασφαλιστικές εταιρείες, τεχνολογικοί πάροχοι και εξειδικευμένοι συνεργάτες λειτουργούν συμπληρωματικά. Η κυβερνοασφάλεια δεν αποτελεί πλέον απλή τεχνική ανάγκη, αλλά στρατηγικό πυλώνα της επιχειρηματικής ανθεκτικότητας, συμβάλλοντας τόσο στην οικονομική προστασία των οργανισμών όσο και στη διασφάλιση της βιώσιμης ανάπτυξής τους σε ένα ολοένα πιο απαιτητικό ψηφιακό περιβάλλον.

Από το περιοδικό Insurance World (τεύχος Ιούλιος – Αύγουστος 2026)

Νέα διατροφικά όρια στα σχολικά κυλικεία με προεκτάσεις και για την ασφαλιστική αγορά

0

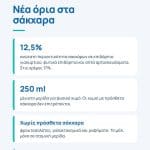
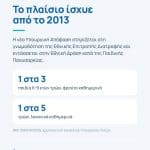
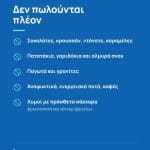
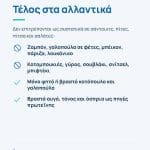
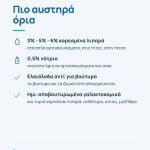
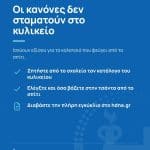
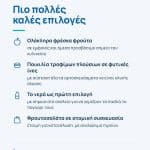
Αλλάζει το τοπίο στα σχολικά κυλικεία με τη νέα Υπουργική Απόφαση (ΦΕΚ 3060/Β/2026) και την ερμηνευτική εγκύκλιο, που αντικαθιστούν το πλαίσιο του 2013. Στόχος είναι να περιοριστούν προϊόντα με υψηλή περιεκτικότητα σε ζάχαρη, κορεσμένα λιπαρά και νάτριο και να ενισχυθούν πιο υγιεινές επιλογές για τους μαθητές. Από τα σχολικά κυλικεία απομακρύνονται σοκολάτες, κρουασάν, πατατάκια, παγωτά, αναψυκτικά και ενεργειακά ποτά, ενώ δεν επιτρέπονται πλέον αλλαντικά και παρασκευάσματα κρέατος, με εξαίρεση συγκεκριμένες επιλογές ψητού ή βραστού κοτόπουλου και γαλοπούλας. Παράλληλα, καθίσταται υποχρεωτική η παρουσία ολόκληρων φρέσκων φρούτων σε εμφανές σημείο, ενώ το νερό αναδεικνύεται σε πρώτη επιλογή.

Η πρόληψη στο επίκεντρο

Η αλλαγή έχει ενδιαφέρον και για την ασφαλιστική αγορά, καθώς εντάσσεται στη μεγαλύτερη συζήτηση για την πρόληψη και τη διαχείριση του κινδύνου υγείας.

Η ασφάλιση υγείας δεν αφορά πλέον μόνο την κάλυψη της δαπάνης όταν προκύψει ένα πρόβλημα. Η έγκαιρη πρόληψη, η ενημέρωση και η ενίσχυση υγιεινών συμπεριφορών αποκτούν μεγαλύτερη σημασία, καθώς μπορούν να επηρεάσουν τη μελλοντική υγεία και τις ανάγκες περίθαλψης ενός πληθυσμού. Η εξέλιξη στα σχολικά κυλικεία είναι, επομένως, περισσότερο από μια αλλαγή στη λίστα των προϊόντων. Αποτελεί ακόμη μία ένδειξη της μετατόπισης προς ένα μοντέλο όπου η πρόληψη αποκτά μεγαλύτερο ρόλο στην προστασία της υγείας και, κατ’ επέκταση, στη σύγχρονη ασφαλιστική κάλυψη.

Πηγή:  Σύλλογος Διαιτολόγων – Διατροφολόγων Ελλάδος

Σχέσεις ασφαλιστικών – ασφαλισμένων: Ο ρόλος της ΔΕΙΑ και του Συνηγόρου του Καταναλωτή

0

Ελενα Ερμείδου

Την Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης έχουν επικαλεστεί αμέτρητες φορές οι ασφαλιστές όταν ισχυρίζονται ότι ορισμένες ενέργειες των ασφαλιστικών επιχειρήσεων αντιβαίνουν τους κανόνες. Κατά τα συνήθη, με τις μεγάλες αυξήσεις στα ασφάλιστρα υγείας,  πέρυσι απαιτώντας παρεμβάσεις.

Το IW.gr στο πλαίσιο του ρεπορτάζ για την εφαρμογή των εποπτικών κανόνων για την ιδιωτική ασφάλιση θέλησε να ζητήσει την άποψη του δικηγόρου ασφαλιστικών Παρ Αρείω Πάγω Βασιλείου Θ. Μπέκα. Η ερώτηση που δέχτηκε να απαντήσει ο δικηγόρος ήταν:

–   Θεωρείται ότι η Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης πληροί τον ρόλο της σε ό,τι αφορά τους εποπτεία ως προς τις ασφαλιστικές επιχειρήσεις;

Απαντώντας το επίμαχο θέμα, ο ίδιος τονίζει πως κατά την άποψη του η ΔΕΙΑ ασκεί ικανοποιητικά τον εποπτικό έλεγχο που δύναται να ασκήσει. Χρησιμοποιεί όπως μας ενημερώσε το ρήμα «δύναται» όχι τυχαία, καθώς υπάρχουν αντικειμενικά αλλά και νομικά όρια μέσα στα οποία λειτουργεί ο εν λόγω φορέας. Ο εποπτικός φορέας κατά τις εκτιμήσεις του απαιτείται να ενισχυθεί και ιδίων των εργαλείων για τους εποπτικούς ελέγχους που διαθέτει η Διεύθυνση. Μία τέτοια προσθήκη δηλαδή η ενίσχυση της ΔΕΙΑ θα είχε διπλό όφελος, δηλαδή οφέλη για τις ασφαλιστικές, οφέλη για τους ασφαλισμένους.

Ο Συνήγορος του Καταναλωτή ως φορέας εξωδικαστικής επίλυσης διαφορών πρέπει να αλλάξει

Αναφερόμενος στις λειτουργίες του Συνηγόρου του Καταναλωτή σε σχέση με την ΔΕΙΑ εξηγεί ότι εδώ πρόκειται για δύο διαφορετικής φύσεως νομικές οντότητες.  Συγκεκριμένα, η Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης (ΔΕΙΑ) αποτελεί εποπτικό φορέα που υπάγεται στην Τράπεζα της Ελλάδος, ενώ ο Συνήγορος του Καταναλωτή φορέα εξωδικαστικής επίλυσης διαφορών, όντας μέχρι πρότινος Ανεξάρτητη Αρχή και πλέον υποδιεύθυνση της Ανεξάρτητης Αρχής Ελέγχου της Αγοράς και Προστασίας του Καταναλωτή.

Κρατώντας το ενδιαφέρον της συζήτησης στο θεσμό του Συνηγόρου του Καταναλωτή διαβεβαιώνει ότι πρόκειται για έναν χρήσιμο θεσμό που έχει να προσφέρει αρκετά. Ωστόσο, για να συνεχίζει να προσφέρει και να λειτουργεί αποτελεσματικά ως εργαλείο εξωδικαστικής επίλυσης διαφορών θα πρέπει να δρομολογήσει αλλαγές στον τρόπου λειτουργίας του.