back to top
11.2 C
Athens
Σάββατο 7 Νοεμβρίου 2026
Αρχική Blog Σελίδα 167

Ο αθέατος κίνδυνος από τον καπνό των πυρκαγιών: νέα επιστημονικά δεδομένα για τον καρκίνο

0
Καπνός, πηγή: Shutterstock

Για χρόνια ο καπνός των δασικών πυρκαγιών θεωρούνταν κυρίως απειλή για το αναπνευστικό και το καρδιαγγειακό σύστημα. Σήμερα, νέα ερευνητικά δεδομένα αποκαλύπτουν ότι η μακροχρόνια έκθεση μπορεί να συνδέεται με αυξημένο κίνδυνο εμφάνισης σοβαρών μορφών καρκίνου, αναδεικνύοντας μια υποτιμημένη απειλή για τη δημόσια υγεία.

Τα αποτελέσματα που παρουσιάστηκαν στο Ετήσιο Συνέδριο της American Association for Cancer Research (AACR) 2026 δείχνουν ότι η έκθεση στον καπνό από πυρκαγιές σχετίζεται με σημαντικά αυξημένο κίνδυνο για καρκίνο του πνεύμονα, του παχέος εντέρου, του μαστού, της ουροδόχου κύστης και για αιματολογικούς καρκίνους. Αντίθετα, δεν προέκυψε στατιστικά σημαντική συσχέτιση με τον καρκίνο των ωοθηκών και το μελάνωμα.

Η ανάλυση βασίστηκε στη μεγάλη αμερικανική μελέτη PLCO Cancer Screening Trial, η οποία παρακολουθεί επί σειρά ετών δεκάδες χιλιάδες ενήλικες από διαφορετικές περιοχές των ΗΠΑ. Στην παρούσα φάση εξετάστηκαν 91.460 συμμετέχοντες, με τους ερευνητές να συνδέουν δεδομένα ατμοσφαιρικής ρύπανσης με δορυφορικές μετρήσεις καπνού από το 2006 και μετά.

Πώς υπολογίστηκε η έκθεση στον καπνό των πυρκαγιών

Η ερευνητική ομάδα χρησιμοποίησε τρεις βασικούς δείκτες: τα μικροσωματίδια PM2.5 που προέρχονται από καπνό πυρκαγιών, τον μαύρο άνθρακα και τον αριθμό ημερών κατά τις οποίες η περιοχή κατοικίας των συμμετεχόντων βρισκόταν κάτω από νέφη καπνού. Η έκθεση καταγράφηκε σε μηνιαία βάση έως τη διάγνωση καρκίνου ή την τελευταία επαφή με τη μελέτη.

Το πιο ανησυχητικό εύρημα είναι ότι οι συσχετίσεις δεν περιορίζονται σε υψηλά επίπεδα ρύπανσης. Ακόμη και χαμηλές συγκεντρώσεις PM2.5, όπως αυτές που μπορεί να βιώνει ο γενικός πληθυσμός σε περιόδους πυρκαγιών, συνδέθηκαν με σημαντική αύξηση κινδύνου. Κάθε αύξηση κατά 1 μικρογραμμάριο ανά κυβικό μέτρο στα μέσα επίπεδα PM2.5 σε διάστημα 36 μηνών συνδέθηκε με 92% μεγαλύτερο κίνδυνο για καρκίνο του πνεύμονα, 131% για καρκίνο του παχέος εντέρου, 109% για καρκίνο του μαστού, 249% για καρκίνο της ουροδόχου κύστης και 63% για αιματολογικούς καρκίνους.

Γιατί ο καπνός των πυρκαγιών είναι τόσο επικίνδυνος

Ο καπνός των πυρκαγιών περιέχει ένα ευρύ φάσμα τοξικών ουσιών, ανάμεσά τους και γνωστές καρκινογόνες ενώσεις, όπως οι πολυκυκλικοί αρωματικοί υδρογονάνθρακες. Αν και η πρώτη επαφή γίνεται μέσω των πνευμόνων, οι επιπτώσεις δεν περιορίζονται εκεί. Οι τοξικές ουσίες μπορούν να περάσουν στο αίμα και να διασπαρούν σε ολόκληρο το σώμα, ενώ η έκθεση προκαλεί φλεγμονή, μια διαδικασία που συνδέεται με την καρκινογένεση.

Οι ερευνητές τονίζουν ότι οι δασικές πυρκαγιές έχουν εξελιχθεί σε σημαντική πηγή ατμοσφαιρικής ρύπανσης, ανατρέποντας μέρος της προόδου που είχε επιτευχθεί επί δεκαετίες στον έλεγχο της ποιότητας του αέρα.

Διαβάστε περισσότερα στο virus.com.gr

Θ. Βουρδόλης: Η θυγατρική ασφαλιστική της ECG θα ανοίξει νέες ευκαιρίες για τους Έλληνες εξαγωγείς

0
Βουρδόλης, Export Credit Greece, στα #gefa26

H τελετή απονομής των Greek Exports Awards 2026 – #gefa26 πραγματοποιήθηκε την Παρασκευή 8 Μαΐου στο Divani Caravel από την Ένωση Διπλωματικών Υπαλλήλων Οικονομικών & Εμπορικών Υποθέσεων (ΕΝΔΥ ΟΕΥ) του Υπουργείου Εξωτερικών σε συνεργασία με την ethosEVENTS, το οικονομικό και επιχειρηματικό portal banks.com.gr και το οικονομικό και επενδυτικό περιοδικό ΧΡΗΜΑ.

Στην ομιλία του, ο Θεόδωρος Βουρδόλης, Πρόεδρος ΔΣ της Export Credit Greece, αναφέρθηκε στις συνεχιζόμενες διεργασίες για την ίδρυση θυγατρικής ασφαλιστικής, με κοινό στόχο, όπως ανέφερε, αυτή να συμβεί άμεσα:

«Η ECG είχε υποσχεθεί μία μεταρρύθμιση, πριν εισέλθω εγώ, και προχωρά σε αυτό. Πρόσφατα συνέβησαν κάποιες διεργασίες οι οποίες βοηθούν περαιτέρω και υπάρχουν τεχνικές συναντήσεις οι οποίες υπόσχονται σύντομα πολύ καλά αποτελέσματα. Δεν θέλω να υποσχεθώ κάτι, έχω την πλήρη βοήθεια και τη συνεργασία και από τη Γενική Γραμματεία και από τον Υφυπουργό κ. Θεοχάρη. Είναι κοινός μας στόχος, κοινή μας θέληση να πετύχουμε και να γίνει τουλάχιστον η θυγατρική ασφαλιστική άμεσα. Με σκοπό να γίνει χρήσιμη στους Έλληνες εξαγωγείς.

»Στην ελληνική αγορά, σε συνεργασία πάντα με το παρόν ιδιωτικό σχηματισθέν σκηνικό, με τις εταιρείες που υπάρχουν και με τις τράπεζες. Θέλουμε να ανοίξουμε νέα προϊόντα, νέες ευκαιρίες, νέες δυνατότητες για τους Έλληνες εξαγωγείς. Είναι πολιτική δέσμευση και είναι και δέσμευση δική μου ότι θα κάνω ό,τι μπορώ. Όποια προβλήματα και εμπόδια υπήρχαν στο παρελθόν έχουν αρθεί».

Νωρίτερα είχε πει: «Απόψε τιμούμε επιχειρήσεις και ανθρώπους που οδηγούν την Ελλάδα ένα βήμα πιο πέρα, ανθρώπους που ανταγωνίζονται διεθνώς, όχι μόνο με προϊόντα και υπηρεσίες, αλλά με αξιοπιστία, ποιότητα, επιμονή και φιλοδοξία. Κάθε ελληνικό προϊόν που φτάνει σε μια ξένη αγορά μεταφέρει κάτι πολύ μεγαλύτερο από την εμπορική του αξία. Μεταφέρει τη φήμη, τη δημιουργικότητα, την ταυτότητα της ίδιας της χώρας και του κάθε επιχειρηματία.

»Ζούμε σε μια περίοδο κατά την οποία η παγκόσμια οικονομία εξακολουθεί να χαρακτηρίζεται από αβεβαιότητα. Γεωπολιτικές εξελίξεις, ενεργειακή μετάβαση, τεχνολογικές εξελίξεις, αλλαγές στις εφοδιαστικές αλυσίδες. Όλα αυτά διαμορφώνουν ένα περιβάλλον που μεταβάλλεται συνεχώς και επηρεάζουν το διεθνές εμπόριο. Σε αυτό το περιβάλλον οι εξαγωγείς καλούνται να κάνουν πολύ περισσότερα. Καλούνται να προσαρμόζονται διαρκώς, να καινοτομούν, να προβλέπουν τις αλλαγές και, πάνω από όλα, να αντέχουν.

»Κι όμως, παρά τις προκλήσεις, οι ελληνικές εξαγωγές συνεχίζουν να επιδεικνύουν να αξιοσημείωτη δυναμική. Κι αυτό δεν είναι τυχαίο. Όπως είπε και ο κ. Καλαμπόκης, υπάρχει ανάπτυξη στις εξαγωγές. Είναι αποτέλεσμα αυτό πολυετούς προσπάθειας, επιχειρήσεων που επένδυσαν στον εκσυγχρονισμό, στον ψηφιακό μετασχηματισμό, στη βιωσιμότητα και στις διεθνείς συνεργασίες. Οι ελληνικές επιχειρήσεις έχουν αποδείξει ότι μπορούν να σταθούν σε διεθνείς απαιτητικές αγορές κι αυτό οφείλουμε να το αναγνωρίσουμε με υπερηφάνεια.

»Στην ECG η αποστολή μας είναι ξεκάθαρη. Να στηρίξουμε τις ελληνικές επιχειρήσεις στην εξωστρεφή τους πορεία, με μεγαλύτερη ασφάλεια, περισσότερη αυτοπεποίθηση και ισχυρή ανταγωνιστικότητα. Ο ρόλος μας είναι αναπτυξιακός, είναι στρατηγικός. Στόχος μας είναι να δημιουργούμε τις προϋποθέσεις που επιτρέπουν στους Έλληνες εξαγωγείς και ιδιαίτερα στις  μικρομεσαίες επιχειρήσεις να μπορούν να αναπτύσσονται με ασφάλεια και προοπτική στις διεθνείς αγορές. Γιατί πολύ συχνά η εμπιστοσύνη είναι αυτή που επιτρέπει σε μια επιχείρηση να περάσει από την πρόθεση στην πράξη και από τη στασιμότητα στην ανάπτυξη. Εμπιστοσύνη ότι μια επιχείρηση μπορεί να διαχειριστεί τον κίνδυνο, να αποκτήσει πρόσβαση στη χρηματοδότηση, να εισέλθει σε νέες αγορές, ακόμα κι όταν οι συνθήκες δεν είναι ιδανικές».

Διαβάστε περισσότερα στο banks.com.gr


Photo Credits: ©Θοδωρής Αναγνωστόπουλος / PHOTOPRESS Θ&Α Αναγνωστόπουλοι

ΕΑΕΕ: Νέα εκδήλωση για την ασφάλιση επαγγελματικής ευθύνης των ασφαλιστικών διαμεσολαβητών

0
Business people illustration, source: Shutterstock

Με επίκεντρο ένα από τα πλέον κρίσιμα ζητήματα της σύγχρονης ασφαλιστικής αγοράς, την Ασφάλιση Επαγγελματικής Ευθύνης Ασφαλιστικών Διαμεσολαβητών, η Ένωση Ασφαλιστικών Εταιριών Ελλάδος διοργανώνει τη Δευτέρα 8 Ιουνίου 2026 ακόμα μια ενημερωτική εκδήλωση.

Την είδηση γνωστοποίησε στα μέλη της η ΕΣΑΠΕ, επισημαίνοντας ότι οι θέσεις συμμετοχής είναι περιορισμένες και θα τηρηθεί σειρά προτεραιότητας για τις εγγραφές των ενδιαφερομένων.

Η εκδήλωση πραγματοποιείται με πρωτοβουλία της Επιτροπής Αστικής Ευθύνης και Επαγγελματικών Ευθυνών της ΕΑΕΕ, σε μια περίοδο κατά την οποία η ανάγκη προστασίας των ασφαλιστικών διαμεσολαβητών από κινδύνους επαγγελματικής ευθύνης αποκτά ολοένα μεγαλύτερη σημασία. Οι αυξημένες κανονιστικές απαιτήσεις, η πολυπλοκότητα των ασφαλιστικών προϊόντων αλλά και οι αυξημένες προσδοκίες των πελατών δημιουργούν ένα περιβάλλον στο οποίο η σωστή ασφαλιστική κάλυψη θεωρείται πλέον απαραίτητο εργαλείο επαγγελματικής θωράκισης.

Ομιλητές της εκδήλωσης θα είναι η Θεανώ Τελωνιάτη, ο Δημήτρης Μάνος και ο Κώστας Βούλγαρης, οι οποίοι αναμένεται να παρουσιάσουν τόσο τη θεωρητική όσο και την πρακτική διάσταση της ασφαλιστικής κάλυψης επαγγελματικής ευθύνης.

Θα αναλυθεί το ισχύον νομικό πλαίσιο που διέπει τη δραστηριότητα των ασφαλιστικών διαμεσολαβητών στην Ελλάδα, ενώ ιδιαίτερη έμφαση θα δοθεί στους κινδύνους αστικής ευθύνης που μπορεί να προκύψουν κατά την άσκηση του επαγγέλματος. Παράλληλα, θα παρουσιαστούν πρακτικές λύσεις ασφάλισης επαγγελματικής ευθύνης, καθώς και πραγματικά παραδείγματα ζημιογόνων περιστατικών και τρόποι αποτελεσματικής αντιμετώπισής τους.

Τα νέα προγράμματα χρηματοδότησης και ασφάλισης εξαγωγικών πιστώσεων στο νέο γεωπολιτικό και δασμολογικό τοπίο

0
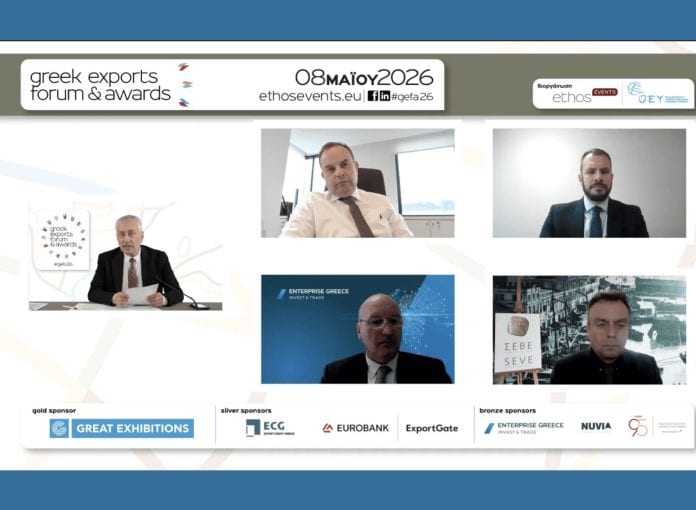
#gefa26, panel III

Το Greek Exports Forum 2026 διεξήχθη στις 8 Μαΐου 2026 ψηφιακά μέσω του LiveOn Expo Complex, του καινοτόμου 3D εκθεσιακού και συνεδριακού κέντρου της LiveOn, της ψηφιακής πλατφόρμας Επιχειρηματικής Επικοινωνίας και Εκδηλώσεων.

Στο 3ο πάνελ, με θέμα: «Τα νέα προγράμματα χρηματοδότησης και ασφάλισης εξαγωγικών πιστώσεων στο νέο γεωπολιτικό και δασμολογικό τοπίο» και συντονιστή τον Κωνσταντίνο Ουζούνη, CEO, ethosGroup, συμμετείχαν:

  • Nικόλαος Βαγιάννης, Διευθύνων Σύμβουλος, Exports Credit Greece
  • Χρήστος Κουκολιάς, Head of Business Development, Trade Finance, Eurobank
  • Παναγιώτης Χασάπης, Εκτελεστικός Αντιπρόεδρος ΣΕΒΕ-Συνδέσμου Εξαγωγέων
  • Γιάννης Ρέτσας, Γενικός Διευθυντής Στρατηγικής Ανάπτυξης Εξωτερικού Εμπορίου, Enterprise Greece.

Ο Ν. Βαγιάννης ξεκίνησε την τοποθέτησή του με την επισήμανση ότι η σημερινή συνθήκη στο επιχειρηματικό περιβάλλον δεν είναι κάτι νέο, καθώς τα τελευταία περίπου 20 χρόνια ακολουθείται μοντέλο εργασίας «μόνιμης κρίσης» λόγω των διαρκών αλλαγών, όπως χρηματοπιστωτικές κρίσεις, βαθιά ύφεση, κλειστές τράπεζες, πανδημία COVID-19, δασμοί, καινοόυρια δεδομένα στις εφοδιαστικές αλυσίδες, στα ενεργειακά κόστη και στις προοπτικές αγοράς.

Σε αυτό το διαρκώς μεταβαλλόμενο πλαίσιο, εξήγησε, ο ρόλος της Export Credit Greece, σε συνεργασία και με τους άλλους ευρωπαϊκούς οργανισμούς εξαγωγικών πιστώσεων (Export Credit Agencies – ECAs), είναι να αξιοποιήσει τη γνώση της διεθνούς αγοράς, να καλύψει ανάγκες και να προβλέψει τα επόμενα βήματα των αγορών, λαμβάνοντας υπόψη τον πολιτικό κίνδυνο και τις εξελισσόμενες απαιτήσεις ESG. Επιπλέον, να στηρίξει την εξωστρέφεια Ελλήνων εξαγωγέων, είτε αυτόνομα είτε σε συνεργασία με άλλους μεγάλους ομίλους ασφάλισης πιστώσεων, ώστε να επιταχύνει τις διαδικασίες και να βοηθήσει τις ελληνικές επιχειρήσεις να επεκταθούν σε μεγαλύτερες αγορές.

Ο κ. Βαγιάννης πρόσθεσε ότι το μέλλον της Ελλάδας, ως οικονομίας 10-11 εκατομμυρίων κατοίκων, βρίσκεται στην παροχή προϊόντων και υπηρεσιών σε αγορές πολλαπλάσιας κλίμακας και τόνισε ότι η ECG στοχεύει να υποστηρίξει κάθε επιχείρηση, ανεξαρτήτως μεγέθους ή δυναμικότητας, σε αυτή την προσπάθεια.

Στις επόμενες τοποθετήσεις του, ανέλυσε τον ρόλο της ECG στην παροχή εγγυήσεων και στη διευκόλυνση της χρηματοδότησης εξαγωγικών επιχειρήσεων, τονίζοντας την ευελιξία, την ταχύτητα αποζημίωσης, την τεχνογνωσία που προσφέρει, καθώς και την ικανότητά της να καλύπτει «ιδιαίτερες» αγορές, όπως η Υποσαχάρια Αφρική, όπου άλλες ασφαλιστικές πιστώσεων διστάζουν λόγω πολιτικών συνθηκών.

«Έχουμε αρκετά να προσφέρουμε στους εξαγωγείς» κατέληξε, «διαφορετικά σε συνεργασία, σε επιλογή, και καλούμε τους φορείς, τις τράπεζες, την επιχειρηματική κοινότητα να έρθουν, να ξανασυζητήσουν μαζί μας και να αντιληφθούν ότι αυτό το οποίο υπήρχε σαν νοοτροπία εδώ εμείς το έχουμε αλλάξει και το αλλάζουμε κάθε μέρα. Και είναι δουλειά μας».

Από την πλευρά του, ο κ. Κουκολιάς περιέγραψε τις δωρεάν υπηρεσίες υποστήριξης εξαγωγικών επιχειρήσεων που παρέχει η Eurobank στο κομμάτι της πληροφόρησης και της δικτύωσης, καθώς και άλλα τραπεζικά εργαλεία που αφορούν τους εξαγωγείς.

Όπως ανέφερε, μια ολοκληρωμένη ομάδα υποστήριξης παρέχει πλήρη πληροφόρηση σχετικά με το νομικό πλαίσιο, τα απαιτούμενα έγγραφα και τις προϋποθέσεις για εξαγωγές σε συγκεκριμένες χώρες, ενώ επιπλέον δίνει συμβουλές και απαντήσεις σε ερωτήματα, βοηθώντας τόσο υφιστάμενες όσο και νέες εξαγωγικές επιχειρήσεις να λάβουν ενημέρωση και καθοδήγηση.

Επιπλέον, η Eurobank προσφέρει λύσεις δικτύωσης όπως την πλατφόρμα ExportGate.in, που φέρνει σε επαφή ελληνικές και ινδικές εταιρείες, ενώ η πλατφόρμα Trade Club, που λειτουργεί σε συνεργασία με μεγάλες διεθνείς τράπεζες, διευκολύνει τη σύναψη συμφωνιών με αξιόχρεους πελάτες εξωτερικού.

Ακολούθως ο κ. Κουκολιάς αναφέρθηκε σε τραπεζικά εργαλεία που βοηθούν τους Έλληνες εξαγωγείς να διασφαλίσουν τις πληρωμές τους: το οικονομικότερο Cash Against Documents, το ασφαλέστερο Letter of Credit και το Confirmation of LC για ιδιαίτερες περιπτώσεις αγορών. Συχνό πρόβλημα, είπε, η απροθυμία των ξένων πελατών να καταβάλουν προκαταβολή, γεγονός που οδηγεί σε ακύρωση συναλλαγών. Ανέλυσε επίσης τα αντίστοιχα end-to-end χρηματοδοτικά εργαλεία της Eurobank, που αφορούν ανάγκες είτε πριν είτε μετά τη φόρτωση.

Ο κ. Χασάπης μίλησε για την εξέλιξη των ελληνικών εξαγωγών, τις προκλήσεις και τις επιτυχίες τους μέσα σε ένα μεταβαλλόμενο παγκόσμιο οικονομικό περιβάλλον. Ξεκίνησε αναφερόμενος στην εμπειρία του από δεκαετίες στον χώρο και επισήμανε με τη σειρά του ότι οι τρέχουσες προκλήσεις δεν είναι καινοφανείς.

Παρά τις πολλαπλές κρίσεις, είπε, οι ελληνικές εξαγωγές από το 2009 (17 δισ. ευρώ) έως σήμερα έχουν τριπλασιαστεί, η δε στόχευσή τους έχει μετασχηματιστεί, καθώς η Ελλάδα επεκτείνεται πέρα από παραδοσιακές αγορές, σε Αμερική, Ασία κ.α. Επιπλέον, από το 2019 έχει επιτευχθεί καλύτερος συντονισμός μεταξύ του Υπουργείου Εξωτερικών και των φορέων εξωστρέφειας, καθώς λειτουργούν υπό την ίδια σκέπη και ακολουθείται ετήσιο σχέδιο εξαγωγών.

Η σημερινή κατάσταση παρακολουθείται με κάποια ανησυχία, παραδέχτηκε ο κ. Χασάπης, προσθέτοντας ωστόσο ότι ο δείκτης εξαγωγικών προσδοκιών, που εκδίδεται σε συνεργασία με το Πανεπιστήμιο Μακεδονίας, προβλέπει ένα καλό πρώτο εξάμηνο για το 2026 – «έξω πάμε καλά» σημείωσε χαρακτηριστικά, συνοψίζοντας την εικόνα των ελληνικών εξαγωγών.

Για την ασφάλιση πιστώσεων, είπε ότι είναι θέμα ασφαλιστικής κουλτούρας αλλά και εκ των ων ουκ άνευ για τις εξαγωγές, όπως έχει αναδειχθεί και στα Insurance Conferences. Στάθηκε ιδιαίτερα στον κομβικό ρόλο της Export Credit Greece, λέγοντας ότι δεν πρέπει μόνο να ασφαλίζει, αλλά να εγγυάται, και πρότεινε τη δημιουργία διευρυμένων εγγυητικών γραμμών μέσω ECG προς τις τράπεζες, ώστε να πολλαπλασιαστεί η ρευστότητα με περιορισμένο δημοσιονομικό κόστος. Πρότεινε, ακόμη, απαλλαγή από την εισφορά του νόμου 128 (0,60%) για δάνεια που αποπληρώνονται με προϊόν εξαγωγής, διεύρυνση των συνεργασιών με ασφαλιστικούς συμβούλους και στρατηγική ενσωμάτωση της ECG στην οικονομική διπλωματία, μαζί με την Enterprise Greece.

Το θέμα, πρόσθεσε ο κ. Χασάπης, δεν είναι να προχρηματοδοθεί μια συγκεκριμένη παραγγελία, αλλά όλο το συμβόλαιο με την ECG, που σημαίνει ότι οι τράπεζες θα πρέπει να αναλάβουν ένα ρίσκο πρώτου διμήνου. Έθιξε ακόμη την ανάγκη κεφαλαίου κίνησης, προκειμένου να γίνονται μεγαλύτερες παραγγελίες σε καλύτερες τιμές, επέκτασης της αυτάρκειας σε περισσότερους κλάδους, αλλά και κανονιστικής συμμόρφωσης ορισμένων επιχειρήσεων. Και ολοκλήρωσε την τοποθέτησή του δηλώνοντας εμφατικά: «Είμαστε εδώ και παρέχουμε την τεχνογνωσία που έχουμε σαν ΣΕΒΕ».

Ο κ. Ρέτσας μίλησε για τη διοργάνωση εκθέσεων από την Enterprise Greece, καθώς και τη σειρά άλλων υπηρεσιών που προσφέρει στους εξαγωγείς. Όπως ανέφερε, ο φορέας χρηματοδοτεί την εθνική συμμετοχή σε περίπου 80 εκθέσεις στο εξωτερικό ετησίως, ενώ παρέχει σημαντική διευκόλυνση σε μικρομεσαίες επιχειρήσεις αναλαμβάνοντας όλη την οργάνωση κάτω από ένα εθνικό περίπτερο.

Επιπλέον, λειτουργεί help desk με εκπαιδευμένο προσωπικό, το οποίο προσφέρει δωρεάν στις επιχειρήσεις χρήσιμα δεδομένα από συνδρομητικές βάσεις αναφορικά με αγορές του εξωτερικού και εξαγωγικές διαδικασίες. Στο πλαίσιο των εκπαιδευτικών πρωτοβουλιών της, πρόσθεσε ο κ. Ρέτσας, η Enterprise Greece ξεκινά τον Μάιο μεγάλο πρόγραμμα, που θα υλοποιηθεί διά ζώσης και διαδικτυακά, εφόσον πολλοί εξαγωγείς βρίσκονται στην περιφέρεια.

Συνέδεσε, ακόμη, την αύξηση των εξαγωγών με εκείνη των ξένων επενδύσεων, επισημαίνοντας ότι από το 2014, όταν δημιουργήθηκε η Enterprise Greece από τη συγχώνευση των ΟΠΕ και Invest in Greece, καταβάλλεται προσπάθεια για τέτοιες συνέργειες.

Δήλωσε αισιόδοξος για τις ελληνικές εξαγωγές, μετά το «οριακά νέο ρεκόρ» του 2025 (17 δισ. χωρίς τα πετρελαιοειδή) και παρά τους δασμούς. Κι αυτό καθώς τα δύο τρίτα, ή και περισσότερο, των ελληνικών εξαγωγών αγαθών κατευθύνονται προς τη «σταθερή» ΕΕ, ενώ παράλληλα γίνονται προσπάθειες για είσοδο σε νέες αγορές (Ιαπωνία, Ινδία, Κίνα) και επενδύσεις σε νέους κλάδους (φάρμακα, χημικά). Όσο για τους παραδοσιακούς κλάδους, όπως τα τρόφιμα και τα ποτά, εκτίμησε ότι θα συνεχίσουν να κινούνται ανοδικά. «Μπορεί να μην οδηγούμε τις διεθνούς εξελίξεις» παρατήρησε, «αλλά προσαρμοζόμαστε σχετικά εύκολα και αποδοτικά σε αυτές».

Το πρώτο βήμα για τις επιχειρήσεις που επιθυμούν να αναπτύξουν τις εξαγωγές τους είναι η ενημέρωση, τόνισε, ενώ έχουν στη διάθεσή τους και ένα μεγάλο δίκτυο οικονομικής διπλωματίας που βοηθά ενεργά. Τέλος, υπογράμμισε τη σημασία των clusters και της εξαγωγικής κουλτούρας, που πρέπει να διατρέχει όλα τα τμήματα μιας επιχείρησης. «Ας αλλάξουμε λοιπόν την τάση “ο καθένας μόνος του” και ας ενωθούμε για να πετύχουμε πολλά» κατέληξε ο κ. Ρέτσας.

Πηγή: banks.com.gr

Πώς η τεχνολογία αλλάζει την εμπειρία στην ασφάλιση αυτοκινήτου

0
Euroins, εικαστικό για τεχνολογία στην ασφάλιση αυτοκινήτου

Η τεχνολογία μετασχηματίζει δυναμικά την ασφαλιστική αγορά και ειδικότερα τον κλάδο ασφάλισης αυτοκινήτου, διαμορφώνοντας μια νέα εμπειρία για τον σύγχρονο οδηγό. Η ανάγκη για ταχύτητα, ευελιξία και άμεση εξυπηρέτηση οδηγεί τις ασφαλιστικές εταιρείες σε επενδύσεις που βελτιώνουν ουσιαστικά την καθημερινή επαφή του πελάτη με την ασφάλισή του.

Η ψηφιοποίηση των διαδικασιών έχει αλλάξει σημαντικά τον τρόπο με τον οποίο πραγματοποιούνται βασικές υπηρεσίες, όπως η έκδοση ασφαλιστηρίων, οι ανανεώσεις συμβολαίων και η διαχείριση ζημιών. Μέσα από σύγχρονα ψηφιακά εργαλεία, οι ασφαλισμένοι μπορούν πλέον να εξυπηρετούνται πιο γρήγορα και αποτελεσματικά, με μεγαλύτερη διαφάνεια και καλύτερη ενημέρωση.

Παράλληλα, η τεχνολογία συμβάλλει στην ανάπτυξη πιο ευέλικτων και προσωποποιημένων ασφαλιστικών λύσεων, που ανταποκρίνονται στις πραγματικές ανάγκες των οδηγών και στις απαιτήσεις της σύγχρονης κινητικότητας.

Η EUROINS επενδύει διαρκώς στον εκσυγχρονισμό των υπηρεσιών της, με στόχο τη βελτίωση της εμπειρίας των συνεργατών και των ασφαλισμένων της. Μέσα από σύγχρονες διαδικασίες και άμεση υποστήριξη, επιδιώκει να προσφέρει υπηρεσίες που συνδυάζουν αξιοπιστία, ταχύτητα και ευκολία στην καθημερινή εξυπηρέτηση.

Σε έναν κλάδο που εξελίσσεται συνεχώς, η τεχνολογία δεν αποτελεί πλέον απλώς ένα επιπλέον εργαλείο – αποτελεί βασικό στοιχείο της σύγχρονης ασφαλιστικής εμπειρίας. Οι εταιρείες που προσαρμόζονται στις νέες απαιτήσεις της αγοράς δημιουργούν ισχυρότερες σχέσεις εμπιστοσύνης με τους πελάτες τους και συμβάλλουν στη διαμόρφωση ενός πιο σύγχρονου και αποτελεσματικού ασφαλιστικού περιβάλλοντος.

Νέο, αυστηρότερο πλαίσιο για τα ηλεκτρικά πατίνια: Απαγόρευση για ανηλίκους και υποχρεωτική ασφάλιση

0
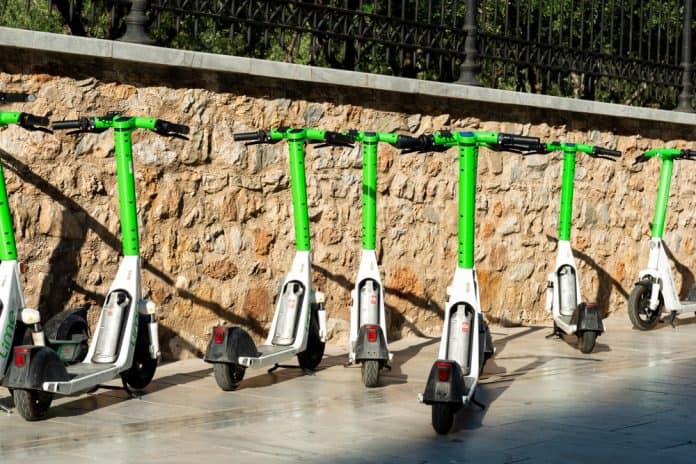
Ηλεκτρικά πατίνια στο πεζοδρόμιο, πηγή: Christos Film / Shutterstock.com

Απαγόρευση της χρήσης ηλεκτρικών πατινιών από ανηλίκους, υποχρεωτική ασφάλιση ενηλίκων και αυστηρότερες κυρώσεις για σχετικές παραβάσεις εξήγγειλε ο Αναπληρωτής Υπουργός Μεταφορών Κωνσταντίνος Κυρανάκης.

Παρά το γεγονός ότι η Ελλάδα καταγράφει λιγότερα θανατηφόρα περιστατικά σε σχέση με την Ευρωπαϊκή Ένωση, η κυβέρνηση θεωρεί ότι η κατάσταση απαιτεί άμεση παρέμβαση. «Η οδήγηση στον δρόμο δεν είναι GTA» είπε χαρακτηριστικά ο κ. Κυρανάκης, από το πρόσφατο οικονομικό συνέδριο της Ημερησίας, σχολιάζοντας συμπεριφορές που έχουν παρατηρηθεί.

Διευκρίνισε ότι η κυβέρνηση προχωρά σε κυρώσεις για επιχειρήσεις που πωλούν πατίνια εκτός προδιαγραφών ή τροποποιούν τεχνικά χαρακτηριστικά τους. Θεσπίζεται επίσης υποχρεωτική ασφάλιση για κάθε ενήλικο χρήστη, είτε διαθέτει ιδιόκτητο πατίνι είτε χρησιμοποιεί ενοικιαζόμενο.

Σε ανάλογες δηλώσεις προχώρησε ο Υπουργός Προστασίας του Πολίτη Μιχάλης Χρυσοχοΐδης, μιλώντας στον τηλεοπτικό σταθμό ΣΚΑΪ. Χαρακτήρισε «ιδιαίτερο και δύσκολο» το ζήτημα της κυκλοφορίας των πατινιών, σημειώνοντας ότι απαιτείται άμεση παρέμβαση για λόγους ασφάλειας.

«Ο χειρισμός του ζητήματος με τα πατίνια ιδιαίτερος και δύσκολος. Είναι ένα μέσο φιλικό προς το περιβάλλον και πρέπει να βρούμε τον τρόπο να κινούνται σε ένα επίπεδο ασφάλειας. Το πρώτο είναι πλήρης απαγόρευση για τους ανηλίκους. Δεύτερον, αν σήμερα σε χτυπήσει ένα πατίνι ποιος θα σε αποζημιώσει; Πολλαπλασιάζονται τα ατυχήματα. Χρειάζεται υποχρεωτική ασφάλιση. Αυτό το φαινόμενο που τα πετάνε πάνω στα πεζοδρόμια, δεν μπορούν να κυκλοφορήσουν οι άνθρωποι, εκατοντάδες πατίνια σε κεντρικούς δρόμους, πρέπει να τελειώνει» ανέφερε.

Όπως πρόσθεσε, το νέο πλαίσιο αναμένεται να προωθηθεί άμεσα, ενώ ευθύνη θα έχουν και οι Δήμοι ως προς τον έλεγχο της στάθμευσης και του αριθμού των διαθέσιμων πατινιών. «Τα ζητήματα αυτά θα ρυθμιστούν πολύ γρήγορα και πρέπει και οι Δήμοι να πάρουν μέτρα και για το θέμα της στάθμευσης και αν χρειάζεται να περιορίσουν και τον αριθμό των πατινιών», επισήμανε.


Με πληροφορίες από ertnews.gr, banks.com.gr

Πηγή εικόνας: Christos Film / Shutterstock.com

NN Hellas: Λειτουργικό αποτέλεσμα 97,2 εκατ. με ασφάλιστρα 1,03 δισ. ευρώ

0
NN Hellas, είσοδος κτιρίου

Της Έλενας Ερμείδου

Τους στόχους και τις προοπτικές των πωλήσεων για το 2026 ανακοινώνει σήμερα 11 Μαΐου η NN Hellas. Παράλληλα, εξετάζει προοπτικές νέων συνεργασιών μετά την εξαγορά της Εθνικής Ασφαλιστικής από την Τράπεζα Πειραιώς, με την οποία η ΝΝ έχει συμφωνία bancassurance και λήγει το 2027.

Για το 2025, το λειτουργικό αποτέλεσμα της εταιρείας ανήλθε σε 97,2 εκατ. ευρώ, σημειώνοντας αύξηση 7,0 εκατ. ευρώ. Το τεχνικό αποτέλεσμα αυξήθηκε κατά 1,0 εκατ. το 2025. Τα εποπτικά ακαθάριστα εγγεγραμμένα ασφάλιστρα ανήλθαν σε 1,03 δισ. ευρώ, σημειώνοντας αύξηση κατά 79,4 εκατ. ευρώ σε σύγκριση με τα 950,4 εκατ. ευρώ το 2024.

Η αύξηση οφείλεται κυρίως στα υψηλότερα τακτικά ασφάλιστρα στο χαρτοφυλάκιο ασφαλιστικών προϊόντων συνδεόμενων με δείκτες και προϊόντων που συνδυάζουν ασφάλιση ζωής και επένδυση (Unit/Index-Linked), καθώς και στα υψηλότερα ασφάλιστρα στην ασφάλιση ασθενείας και ατυχήματος. Αναφορικά με τις ασφαλίσεις ζωής, καταγράφηκε μείωση λόγω της σταδιακής απομείωσης του παραδοσιακού χαρτοφυλακίου, το οποίο βρίσκεται σε καθεστώς run-off και δεν φέρει νέα παραγωγή.

Διανομή μερισμάτων 64 εκατ.

Η οργανική ανάπτυξη της εταιρείας, κυριότερο μέρος της οποίας είναι η νέα παραγωγή συμβολαίων, οδήγησε στην αύξηση των συνολικών Ιδίων Κεφαλαίων βάσει Φερεγγυότητας ΙΙ, η οποία περιορίστηκε μερικώς από την διανομή μερισμάτων ύψους 64 εκατ. ευρώ στον Όμιλο NN, που πραγματοποιήθηκαν τον Νοέμβριο και Δεκέμβριο 2025.

Η εξέλιξη των χρηματοπιστωτικών αγορών εντός του 2025 είχε θετική επίδραση της αύξησης των τιμών των μετοχών και της αύξησης της προσαρμογής μεταβλητότητας, η οποία αντισταθμίσθηκε από την αύξηση των κρατικών και τη μείωση των πιστωτικών επιτοκιακών περιθωρίων. Οι ίδιοι λόγοι οδήγησαν επίσης σε αύξηση του Δείκτη Φερεγγυότητας (SCR ratio) από 152% το 2024 σε 155% το 2025 υπό τη βάση εφαρμογής των μεταβατικών μέτρων, και από 139% το 2024 σε 153% το 2025 χωρίς την εφαρμογή των μεταβατικών μέτρων.

Τα Συνολικά Ίδια Κεφάλαια της εταιρείας αυξήθηκαν κατά 80,7 εκατ. ευρώ και οι επενδύσεις κατά 400,2 εκατ. ευρώ, που οφείλεται:

  • στην αύξηση κατά 508,4 εκατ. ευρώ των στοιχείων ενεργητικού που διακρατούνται έναντι συμβάσεων ασφάλισης οι οποίες συνδέονται με δείκτες ή συνδυάζουν ασφάλεια ζωής με επενδύσεις
  • στη μείωση κατά 29,1 εκατ. ευρώ σε αμοιβαία κεφάλαια διαχείρισης διαθεσίμων τα οποία πληρούν τις προϋποθέσεις για να χαρακτηριστούν ως ταμειακά ισοδύναμα
  • στη μείωση κατά 76,6 εκατ. ευρώ στα χρεόγραφα που αναγνωρίζονται απευθείας στην καθαρή θέση, εκ των οποίων 31,5 εκατ. ευρώ προέρχονται από τη μείωση της συνολικής αποτίμησης αυτών
  • στη μείωση κατά 2,1 εκατ. ευρώ λόγω πώλησης χρηματοοικονομικών στοιχείων που αποτιμώνται στην εύλογη αξία μέσω αποτελεσμάτων.

Οι Τεχνικές Προβλέψεις αυξήθηκαν κατά 280,8 εκατ. ευρώ κυρίως λόγω της αύξησης των τιμών των μετοχών εντός του 2025, η οποία οδήγησε επίσης σε αύξηση των Τεχνικών Προβλέψεων. Επιπρόσθετα, η νέα παραγωγή του έτους 2025 τόσο λόγω της πώλησης νέων συμβολαίων εντός της χρονιάς όσο και λόγω ανανεώσεων συμβολαίων στα οποία εφαρμόζονται όρια συμβάσεων οδήγησε επίσης σε αύξηση των τεχνικών προβλέψεων.

Ο Δείκτης Φερεγγυότητας (SCR ratio) ανήλθε σε 155% στις 31 Δεκεμβρίου 2025, ενώ ο Δείκτης Κάλυψης Ελάχιστης Κεφαλαιακής Απαίτησης (MCR ratio) σε 620%.

Αποζημιώσεις για εξαγορές και λήξεις

Οι μεικτές ασφαλιστικές αποζημιώσεις το 2025 αυξήθηκαν κατά 72,4 εκατ. ευρώ σε σχέση με το 2024. Η αύξηση αυτή προέρχεται κυρίως στις περισσότερες εξαγορές στο χαρτοφυλάκιο ατομικών ασφαλιστικών προϊόντων συνδεόμενων με δείκτες και προϊόντων που συνδυάζουν ασφάλιση ζωής και επένδυση (Unit/Index-Linked), στις αυξημένες εξαγορές και λήξεις στα προϊόντα ασφάλισης ζωής, καθώς και στις υψηλότερες αποζημιώσεις στον κλάδο ασθενείας και ατυχήματος.

Λόγοι μείωσης εσόδων

Κατά τη διάρκεια του 2025, τα έσοδα από επενδύσεις μειώθηκαν κατά περίπου 3,4 εκατ. ευρώ. Η μείωση αυτή οφείλεται στους εξής λόγους:

  • Τα έσοδα από τόκους ομολόγων μειώθηκαν κατά 9,4 εκατ. ευρώ λόγω χαμηλότερου ύψους επενδυμένου ποσού.
  • Τα έσοδα από τόκους από ταμειακά διαθέσιμα και ισοδύναμα αυξήθηκαν κατά 8,1 εκατ. ευρώ, κυρίως λόγω των χαμηλότερων εξόδων από τόκους.
  • Η επιπλέον διαφορά ύψους 2,1 εκατ. ευρώ οφείλεται κυρίως στη μείωση των διανεμόμενων μερισμάτων από τις θυγατρικές της εταιρείας κατά 0,4 εκατ. ευρώ και στη μείωση των λοιπών επενδυτικών εσόδων κατά 1,7 εκατ. ευρώ.

Allianz Commercial: Ο Karol Dobias νέος Global Head of Multinational της AGCS από την 1η Ιουνίου 2026

0
Allianz Commercial, Karol Dobias visual

Σε μια σημαντική διοικητική αλλαγή με έντονο διεθνές αποτύπωμα προχωρά η Allianz Commercial, ανακοινώνοντας ότι ο Karol Dobias αναλαμβάνει καθήκοντα Global Head of Multinational της Allianz Global Corporate & Specialty SE και της Allianz Commercial, με ισχύ από την 1η Ιουνίου 2026. Η τοποθέτηση του Karol Dobias στην κορυφαία αυτή θέση σηματοδοτεί τη συνέχεια της στρατηγικής ανάπτυξης της πολυεθνικής δραστηριότητας της Allianz Commercial και της AGCS, με στόχο την περαιτέρω ενίσχυση της παρουσίας του ομίλου στις διεθνείς ασφαλιστικές αγορές.

Ο Karol Dobias διαδέχεται τον Guy Money, ο οποίος ανέλαβε πρόσφατα τη θέση του Regional Managing Director για την Ιβηρική, ενώ στη νέα του αποστολή θα αναφέρεται απευθείας στον Jeremy Sharpe, Chief Distribution Officer της Allianz Commercial.

Η επιλογή του Karol Dobias μόνο τυχαία δεν θεωρείται, καθώς πρόκειται για ένα στέλεχος με πολυετή διεθνή εμπειρία στον ασφαλιστικό κλάδο και βαθιά γνώση της λειτουργίας των πολυεθνικών ασφαλιστικών προγραμμάτων. Ο ίδιος εντάχθηκε στην Allianz το 2003 στο Λονδίνο και στη συνέχεια ανέπτυξε σημαντική δραστηριότητα σε αγορές όπως η Γερμανία, η Σιγκαπούρη και το Χονγκ Κονγκ, αναλαμβάνοντας θέσεις ευθύνης τόσο στον underwriting τομέα όσο και στις περιφερειακές πωλήσεις μέσω της Allianz Partners.

Τα τελευταία 6 χρόνια ο Karol Dobias είχε πρωταγωνιστικό ρόλο στη δημιουργία και εξέλιξη της Multinational λειτουργίας της Allianz Commercial ως αυτόνομης επιχειρησιακής μονάδας, ενώ συμμετείχε ενεργά και στη δημιουργία του νέου Multinational Excellence Center στη Μαδρίτη, το οποίο ξεκίνησε τη λειτουργία του μέσα στο πρώτο τρίμηνο του 2026.

Σύμφωνα με την Allianz Commercial, ο Karol Dobias θα συνεχίσει να υλοποιεί τη διεθνή πολυεθνική στρατηγική του ομίλου, δίνοντας έμφαση στην ανάπτυξη πελατοκεντρικών ασφαλιστικών λύσεων, στην αξιοποίηση της εξειδικευμένης τεχνογνωσίας για την ενίσχυση της ανάπτυξης, στην παγκόσμια ανάπτυξη προηγμένων τεχνολογικών εφαρμογών, αλλά και στην περαιτέρω ενίσχυση του νέου κέντρου αριστείας της Μαδρίτης.

Σε δήλωσή του, ο Jeremy Sharpe υπογράμμισε ότι ο Karol Dobias αποτελεί διαχρονικά βασικό στέλεχος της Multinational δραστηριότητας και της ευρύτερης επιχειρησιακής δομής της Allianz Commercial, εκφράζοντας τη βεβαιότητα ότι υπό τη νέα ηγεσία η Multinational δραστηριότητα θα ενισχυθεί ακόμη περισσότερο ως βασικός μοχλός ανάπτυξης της Allianz Commercial και της AGCS σε παγκόσμιο επίπεδο.

Η ανάληψη των καθηκόντων του Karol Dobias πραγματοποιείται σε μια περίοδο κατά την οποία οι μεγάλες ασφαλιστικές εταιρείες επενδύουν ολοένα και περισσότερο σε λύσεις διεθνούς ασφάλισης για πολυεθνικούς πελάτες, δίνοντας ιδιαίτερη έμφαση στην ψηφιοποίηση, στη διαχείριση σύνθετων κινδύνων και στην παροχή ενιαίων ασφαλιστικών υπηρεσιών σε διαφορετικές αγορές και δικαιοδοσίες.

Δείτε το πλήρες δελτίο Τύπου της Allianz Commercial

Η μάχη κατά της ασφαλιστικής απάτης είναι υπόθεση όλων

0
Fraud, word on wooden blocks, on calculator, source: Shutterstock

Η πρόσφατη έκθεση της Ένωση Ασφαλιστικών Εταιριών Ελλάδος για τα περιστατικά ασφαλιστικής απάτης το 2024 δεν αποτελεί απλώς μία ακόμη στατιστική αποτύπωση της αγοράς. Είναι μια ουσιαστική παρέμβαση που αναδεικνύει ένα διαχρονικό πρόβλημα με σοβαρές οικονομικές και κοινωνικές προεκτάσεις, ενώ ταυτόχρονα αποδεικνύει ότι η ελληνική ασφαλιστική αγορά επιλέγει πλέον να λειτουργεί με μεγαλύτερη διαφάνεια, τεκμηρίωση και θεσμική υπευθυνότητα.

Τα συμπεράσματα της έρευνας επιβεβαιώνουν ότι η ασφαλιστική απάτη δεν αποτελεί μεμονωμένο ή περιθωριακό φαινόμενο. Αντιθέτως, πρόκειται για μια πρακτική που επιβαρύνει συνολικά το σύστημα ασφάλισης, αυξάνει το κόστος των αποζημιώσεων και επηρεάζει τελικά τους ίδιους τους ασφαλισμένους πολίτες, οι οποίοι καλούνται έμμεσα να «πληρώσουν» τις συνέπειες αυτών των παραβατικών συμπεριφορών μέσω αυξημένων ασφαλίστρων και μεγαλύτερης πίεσης στις ασφαλιστικές υπηρεσίες.

Ιδιαίτερη σημασία έχει το γεγονός ότι οι ασφαλιστικές εταιρείες επενδύουν πλέον συστηματικά σε μηχανισμούς πρόληψης, ψηφιακού ελέγχου και διερεύνησης ύποπτων περιστατικών. Η αξιοποίηση τεχνολογικών εργαλείων, η συνεργασία με τις αρμόδιες αρχές και η ανταλλαγή τεχνογνωσίας μεταξύ των φορέων της αγοράς δημιουργούν ένα πιο ισχυρό πλέγμα προστασίας απέναντι σε οργανωμένες μορφές απάτης που στο παρελθόν συχνά έμεναν αθέατες.

Η τοποθέτηση του Προέδρου της Επιτροπής Πρόληψης και Αντιμετώπισης Ασφαλιστικής Απάτης της ΕΑΕΕ, κ. Κάρολου Σαΐα, κινείται ακριβώς προς αυτή την κατεύθυνση: η ασφαλιστική απάτη δεν είναι πρόβλημα μόνο των εταιρειών, αλλά ζήτημα που αφορά την ομαλή λειτουργία ολόκληρης της αγοράς και, τελικά, την προστασία των συνεπών ασφαλισμένων.

Πέρα όμως από το ίδιο το περιεχόμενο της έκθεσης, αξίζει να σταθεί κανείς και σε μια άλλη, εξίσου σημαντική διάσταση: στην αξία των πρωτογενών στοιχείων και των θεματικών ερευνών που παρουσιάζει συστηματικά η ασφαλιστική αγορά μέσω της ΕΑΕΕ. Οι συχνές ενημερώσεις και οι εξειδικευμένες θεματικές μελέτες της ασφαλιστικής αγοράς λειτουργούν και προληπτικά, ενισχύουν τη γνώση, καλλιεργούν ασφαλιστική συνείδηση και δημιουργούν ένα περιβάλλον μεγαλύτερης λογοδοσίας και αξιοπιστίας.

Γιατί, τελικά, η αντιμετώπιση της ασφαλιστικής απάτης δεν αφορά μόνο την προστασία των οικονομικών συμφερόντων των εταιρειών. Αφορά τη διασφάλιση της εμπιστοσύνης στον ίδιο τον θεσμό της ασφάλισης.

Αλλαγές στα μερίδια του bancassurance, η Allianz με ΕΤΕ αποφασιστικά στην αγορά

0
Handshake and statistics, deal concept, source: Shutterstock

Της Έλενας Ερμείδου

Αποφασιστικά μπαίνει στην αγορά του bancassurance η Allianz Eλλάδος με την εξαγορά ποσοστού 30% από την Εθνική Τράπεζα. Αφού αυτή ολοκληρωθεί, η ΕΤΕ θα συμμετέχει στα κέρδη με την ενοποίηση μειοψηφικού ποσοστού 30% στην Allianz Ευρωπαϊκή Πίστη.

Το «IW» αρχές της εβδομάδας έγραψε: ΕΤΕ-Allianz: Ολοκληρώνεται η εξαγορά, σχέδια για αλλαγές στην οργάνωση.

Η Allianz Ελλάδος αποκτά πρόσβαση σε όλη τη χώρα, ακόμα και στις πιο απομακρυσμένες περιοχές, έχοντας τη δυνατότητα να διανείμει ευρέως τα προϊόντα της και να αυξήσει τον κύκλο εργασιών και τα κέρδη της, περνώντας στην πρώτη πεντάδα των μεγαλύτερη ασφαλιστικών στην Ελλάδα.

Η Εθνική Τράπεζα της Ελλάδος μπαίνει δυναμικά στο bancassurance, αποκλειστικά με τη μεγαλύτερη ασφαλιστική στην Ευρώπη και ανάμεσα στην πρώτη πεντάδα παγκοσμίως, την Allianz, με τους εξής 4 στόχους: να υπερδιπλασιάσει τα έσοδά της από ασφαλιστικές εργασίες, να αυξήσει τα καθαρά έσοδα κατά 6% από προμήθειες σε επίπεδο ομίλου, να αυξήσει τα κέρδη της 4% ανά μετοχή και να αυξήσει κατά 50 μονάδες βάσης τα ενσώματα πάγια στοιχεία από τα αποθεματικά της καθαρής θέσης.

Στο 50% το μερίδιο της Πειραιώς στο bancassurance

Οι εξελίξεις αυτές νομοτελειακά θα αλλάζουν τα μερίδια του bancassurance στην Ελλάδα, ομοίως και τα μερίδια των μη τραπεζικών δικτύων, τόσο για την Allianz –της οποίας ωστόσο το δίκτυο συρρικνώθηκε τελευταία, μεταπηδώντας στον ανταγωνισμό– όσο και για άλλες δύο μεγάλες ασφαλιστικές, τη Eurolife Life AEAZ και την Εθνική Ασφαλιστική, η οποία στόχο έχει να διεκπεραιώνει το 50% του όγκου των πωλήσεών της μέσω του τραπεζικού δικτύου της Πειραιώς.

Τόσο η ΕΤΕ όσο και η Eurobank και η CrediaBank, που αναζητά συνεργασίες bancassurance, θα έχουν να αντιμετωπίζουν τον ανταγωνισμό της Τράπεζας Πειραιώς, που κατέχει το 50% στο τομέα του bancassurance.

Προοπτικές και σχήματα

Εκτός από το σχεδιασμό των νέων τραπεζικών καναλιών διανομής ασφαλιστικών προϊόντων και την έκδοση νέων προϊόντων, σημαντικό ρόλο στην αύξηση των πωλήσεων των ασφαλιστικών και του δικτύου του bancassurance έχουν και οι συμφωνίες που θα κάνουν οι ασφαλιστικές με τα νοσοκομεία και το πώς θα λειτουργήσουν τα νέα σχήματα, όπως η Generali (Alpha Bank) με την Ευρωκλινική και άλλα νοσοκομεία. Εξαρτάται επίσης από τη νέα δομή των σχεδίων της Εθνικής Ασφαλιστικής με την ΗΜΙΘΕΑ και τη νέα εξαγορά της Βιοϊατρικής που μελετά.