back to top
16 C
Athens
Δευτέρα 16 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1472

Θ. Πετρόπουλος, AIG: Ρηχά τα επίπεδα ασφάλισης καταστροφών

0

«Κάθε φορά που συμβαίνει μια φυσική καταστροφή, όπως η πρόσφατη πλημμύρα στη Μάνδρα Αττικής και η τραγική πυρκαγιά στο Μάτι, έρχονται στο προσκήνιο τα προβλήματα του κρατικού μηχανισμού και, κυρίως, η αδυναμία του να αντιδράσει έγκαιρα» σημειώνει ο κ. Θανάσης Πετρόπουλος, head of Personal Insurance, AΙG.

«Ταυτόχρονα, γίνεται αντιληπτό ότι και οι ίδιοι οι ιδιοκτήτες κατοικιών και επιχειρήσεων δεν δρουν προνοητικά, καθώς δεν αντιλαμβάνονται το ύψος του κινδύνου καταστροφής από φυσικά αίτια στα οποία εκτίθενται καθημερινά. Έτσι, εκ των υστέρων, ξεκινά ένας φαύλος κύκλος συζητήσεων, ο οποίος δεν καταλήγει σε καμία ουσιαστική λύση.

Αν και οι έννοιες “πρόληψη” και “ασφάλιση” μπορεί να φαίνονται αρχικά διαμετρικά αντίθετες μεταξύ τους, στην πραγματικότητα δεν είναι παρά οι δύο όψεις του ίδιου νομίσματος. Σε περιπτώσεις φυσικών καταστροφών και έκτακτης ανάγκης, η ιδιωτική ασφάλιση είναι ο πλέον μοναδικός, αποτελεσματικός και ουσιαστικός τρόπος αντιμετώπισής τους, καθώς προσφέρει την καλύτερη προετοιμασία απέναντι στο απρόβλεπτο μέλλον. Και από τις δύο πλευρές, η ασφάλιση σημαίνει φροντίδα εκ των προτέρων, ώστε να εξασφαλιστεί μια σταθερά καλή ποιότητα ζωής και να αποφευχθούν οι απρόοπτες μελλοντικές δυσκολίες» επισημαίνει ο κ. Πετρόπουλος.

στην Κυρέλα Πέτρου

iw? Ποιο είναι το ποσοστό όσων ασφαλίζονται για φυσικές ζημιές στην Ελλάδα;

απ. Το ποσοστό των ασφαλισμένων για τις φυσικές καταστροφές παραμένει σε χαμηλά επίπεδα, παρ’ όλο που η χώρα μας δεν αποτελεί εξαίρεση στην ένταση των φαινομένων φυσικών καταστροφών. Στα φαινόμενα σεισμού κατέχουμε την πρώτη θέση στη Μεσόγειο και στην Ευρώπη ενώ σε παγκόσμιο επίπεδο την έκτη.

Ταυτόχρονα, σε περιπτώσεις πυρκαγιών κατά τους θερινούς μήνες και περιπτώσεις πλημμυρών κατά τους χειμερινούς, έχουμε, επίσης, μεγάλες καταστροφές και απώλειες. Παρ’ όλα αυτά, ο Έλληνας αποφεύγει να προστατευτεί μέσω κάποιας ασφάλισης απέναντι σε ένα φυσικό γεγονός, το οποίο είναι και αδύνατο να αποτρέψει, καταλήγοντας να πληρώνει εκ των υστέρων τις ζημιές.

Για παράδειγμα, μέχρι σήμερα, οι ασφαλισμένες κατοικίες στη χώρα μας ανέρχονται σε ποσοστό περίπου 15% του συνόλου των κατοικιών, δηλαδή 8 στις 10 κατοικίες είναι ανασφάλιστες.

iw? Έχει αλλάξει κάτι μετά την καταστροφή στο Μάτι;

 απ. Μετά τα δραματικά γεγονότα της ολοκληρωτικής καταστροφής στο Μάτι, που βίωσε η χώρα μας το περασμένο καλοκαίρι, και σύμφωνα με την έρευνα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ), στην οποία συμμετείχαν συνολικά 29 ασφαλιστικές εταιρείες, που αθροίζουν το 99,3% της παραγωγής από πρωτασφαλίσεις του κλάδου 8-Πυρκαγιά και στοιχεία της φύσεως, οι συνολικές αποζημιώσεις για τις περιοχές της Ανατολικής και Δυτικής Αττικής τον Σεπτέμβριο του 2018 ξεπέρασαν τα 36 εκατ. ευρώ. Από αυτά, 34,5 εκατ. ευρώ αφορούν αποζημιώσεις περιουσίας (κατοικίες και επαγγελματικούς χώρους). Συνολικά, δηλώθηκαν 835 ζημιές τόσο σε κατοικίες όσο και σε επαγγελματικούς χώρους, με το μέσο κόστος ζημιάς να διαμορφώνεται σε 41.300 ευρώ περίπου. Επιπλέον, δηλώθηκαν 248 ζημιές σε αυτοκίνητα, οι αποζημιώσεις των οποίων υπολογίζονται σε 1,5 εκατ. ευρώ, με τη μέση ζημιά να υπολογίζεται σε 6.200 ευρώ περίπου.

Οι ασφαλιστικές εταιρείες-μέλη της ΕΑΕΕ και η AIG υποστήριξαν άμεσα τους ασφαλισμένους, καταβάλλοντας τις αντίστοιχες αποζημιώσεις ή προκαταβολές σε αρκετές περιπτώσεις και από τις πρώτες μέρες. Το γεγονός αυτό αναδεικνύει την αξιοπιστία των εταιρειών και τη σημασία του θεσμού της ασφάλισης, καθώς οι πολίτες είναι εντελώς απροστάτευτοι σε περίπτωση οποιασδήποτε φυσικής καταστροφής. Επομένως, η ανάγκη για ενεργοποίηση της ασφαλιστικής συνείδησης των πολιτών είναι επιτακτική.

iw? Υπάρχουν κάποιες προϋποθέσεις που πρέπει να πληροί ο πελάτης για να ασφαλιστεί έναντι φυσικών καταστροφών;

απ. Για να ασφαλιστεί κάποιος έναντι φυσικών καταστροφών, όπως ενδεικτικά σεισμοί, πλημμύρες, πυρκαγιές κ.ά., υπάρχουν κάποιες συγκεκριμένες προϋποθέσεις που θα πρέπει να πληρούνται. Για παράδειγμα, η κάλυψη του σεισμού προϋποθέτει η οικοδομή να έχει ανεγερθεί βάσει νόμιμης άδειας, μετά το 1960. Ο πελάτης θα πρέπει να συμβουλευτεί τον ειδικό ασφαλιστικό σύμβουλο ή την ασφαλιστική εταιρεία και να ενημερωθεί για τις προϋποθέσεις και τους περιορισμούς που αναγράφονται στους γενικούς και ειδικούς όρους των ασφαλιστηρίων συμβολαίων, προκειμένου να έχει πλήρη γνώση των καλύψεων και των εξαιρέσεων και να διαμορφώσει ένα αξιοπρεπές πρόγραμμα ασφάλισης, βάσει των δυνατοτήτων του και των αναγκών του.

Η AIG καλύπτει άμεσα, μέσω μιας ευρείας γκάμας προγραμμάτων ασφάλισης κατοικίας, σε πολύ προσιτές τιμές, την αποζημίωση από φυσικές καταστροφές, και το ύψος της αποζημίωσης μπορεί να φτάσει έως και το ύψος του ασφαλιζόμενου κεφαλαίου.

iw? Η ασφάλιση για φυσικές καταστροφές θεωρείται «ακριβή». Ισχύει αυτό πραγματικά;

απ. Ο κίνδυνος από φυσικές καταστροφές είναι ένας κίνδυνος που συνήθως έχει μεγάλες συνέπειες και ζημιές. Στην Ελλάδα έχουμε συχνά καταγραφές ζημιών από ακραία καιρικά φαινόμενα, όπως βροχοπτώσεις, πλημμύρες και ανεμοστρόβιλους.

Σε έρευνα στην οποία συμμετείχαν 30 ασφαλιστικές εταιρείες της ΕΑΕΕ, τον Σεπτέμβριο του 2018, αναφέρθηκαν 1.148 ζημιές εξαιτίας αυτών των φαινομένων, σε διάφορες γεωγραφικές περιοχές της Ελλάδας, το ύψος των οποίων ανέρχεται συνολικά σε 7 εκατ. ευρώ.

Αλλά και οι ζημιές που προκαλούνται λόγω σεισμών είναι εξίσου μεγάλες. Στη Ζάκυνθο, η σεισμική ακολουθία τον Οκτώβριο του 2018 προκάλεσε ζημιές σε κατοικίες και σε ακίνητα εμπορικής χρήσης των οποίων η συνολική ασφαλισμένη αξία ήταν 129,3 εκατ. ευρώ. Εξαιτίας του σεισμού, δηλώθηκαν συνολικά στις συμμετέχουσες επιχειρήσεις 101 ζημιές επί των ασφαλίσεων περιουσίας, με ποσό πρώτης εκτίμησης για αποζημίωση της τάξης των 2,4 εκατ. ευρώ, επομένως η μέση δηλωθείσα ζημία έφτασε τις 23.772 ευρώ. Ακόμη και από το ακραίο καιρικό φαινόμενο των βροχοπτώσεων καταγράφεται μεγάλος αριθμός καταστροφών. Στην Κρήτη, για παράδειγμα, τον Οκτώβριο του 2017, δηλώθηκαν συνολικά στις συμμετέχουσες επιχειρήσεις της έρευνας της ΕΑΕΕ 141 ζημιές, με ποσό πρώτης εκτίμησης για αποζημίωση της τάξης των 5,2 εκατ. ευρώ και μέση δηλωθείσα ζημία τις 37.164 ευρώ.

Στην AIG έχουμε σχεδιάσει προγράμματα με καλύψεις έναντι φυσικών φαινομένων, με σκοπό να αποζημιωθούν όσο πιο άμεσα είναι δυνατόν οι ασφαλισμένοι μας. Μια φυσική καταστροφή είναι τόσο αναπάντεχη και απρόσμενη, που είναι εξαιρετικά δύσκολο να επιστρέψει κανείς άμεσα στην καθημερινότητά του.

Η εταιρεία μας φροντίζει, με ένα μικρό επιπλέον κόστος που μπορεί να προστεθεί στη βασική κάλυψη, τόσο για τα συμβόλαια σπιτιού όσο και αυτοκινήτου, να επαναφέρει τον πελάτη μας όσο το δυνατόν συντομότερα στους προηγούμενους ρυθμούς της ζωής του.

iw? Ποιο είναι το βασικό μοντέλο που εφαρμόζει το κράτος και ποια προβλήματα προκύπτουν από αυτό;

απ. Στην Ελλάδα, δεν έχει υπάρξει μέχρι σήμερα κάποιο βασικό μοντέλο που να εφαρμόζεται σε περιπτώσεις φαινομένων της φύσης τα οποία δημιουργούν σοβαρές καταστροφές. Πολύ συχνά, η Πολιτεία έρχεται αντιμέτωπη με τη διαχείριση κρίσεων εξαιτίας φυσικών καταστροφών. Όμως, χωρίς τη λειτουργία κάποιου μηχανισμού που να μπορεί άμεσα να αποκαταστήσει τους πληγέντες και κανένα συγκεκριμένο πρόγραμμα που να εφαρμόζεται σε αυτές τις περιπτώσεις, το κράτος μπορεί μόνο άτυπα να προβεί σε κάποια έκτακτα μέτρα ασφάλισης και αποζημίωσης.

Συχνά, υπάρχει καθυστέρηση σε αυτού του είδους τις αποζημιώσεις που χορηγούνται από τον κρατικό μηχανισμό, ενώ το ύψος τους είναι πολύ μικρό σε σχέση με το μέγεθος της καταστροφής. Παρ’ όλα αυτά, για κάθε ασφαλιστικό συμβόλαιο το κράτος εισπράττει 15% φόρο ασφαλίστρων, φόρους από την ασφαλιστική εταιρεία, αλλά και από τα μερίσματα των μετόχων ασφαλιστικών εταιρειών.

Σε αντίθεση με την Ευρώπη, η ασφαλιστική συνείδηση των ιδιωτών στην Ελλάδα χρειάζεται να ενισχυθεί, καθώς και το ίδιο το κράτος θα είχε περισσότερα οφέλη, ενώ τα ασφάλιστρα θα ήταν πολύ χαμηλότερα. Η AIG συμβάλλει ενεργά στη διάδοση της αξίας της ασφάλισης μέσα από ποικίλες δράσεις και εκδηλώσεις, ενώ ταυτόχρονα ενημερώνει διαρκώς τους ιδιώτες, δημιουργώντας μια κουλτούρα πρόληψης, προκειμένου να εξασφαλίσουν ένα πλεονέκτημα απέναντι στο απρόβλεπτο και ένα ασφαλές μέλλον για τους ίδιους, τις ιδιοκτησίες, τις επιχειρήσεις τους και τις οικογένειές τους.

Aναδημοσίευση από το περιοδικό Insurance World

Τα κακώς κείμενα των ασφαλιστικών

0
Ανασφάλιστος cover image

Πώς γίνεται να θέλεις την αναγνώριση του κόσμου, όταν δεν θέλεις τον κόσμο; Παραφράζω την δήλωση υψηλόβαθμου στελέχους της αγοράς, ότι η αγορά δεν πάει μπροστά γιατί είναι εξωστρεφής προς μέσα και εσωστρεφής προς τα έξω.

Η αγορά, θέλοντας να διεκδικήσει περισσότερα μερίδια αναφέρεται στις 4 μεγάλες αγορές της Ευρώπης, στην Βρετανία, στην Γαλλία, στην Γερμανία και την Ιταλία.

Μα, η Ελλάδα δεν έχει τίποτα κοινό με αυτές τις χώρες για να συγκριθεί, ούτε οι ασφαλιστικές. Αλλα τα κοινωνικά, ασφαλιστικά, συνταξιοδοτικά συστήματα των χωρών αυτών, άλλη η προσέγγιση των ασφαλιστικών των χωρών αυτών προς την κοινωνία. Κανένα σύστημα από τις χώρες αυτές δεν είναι τόσο συγκεντρωτικό όσο το δικό μας. Οσο δε, οι Ευρωπαϊκές ασφαλιστικές, αυτές δεν βγαίνουν προς τα έξω με τόση εσωστρέφεια.

Δεν είναι μας είπε στέλεχος ότι η Βρετανία, η Γαλλία, η Γερμανία έχουν ανεβασμένη την συμμετοχή της ιδιωτικής ασφάλισης στο ΑΕΠ μόνο λόγω του συστήματος, είναι γιατί οι ασφαλιστικές δρουν συγκροτημένα απέναντι στο πελάτη, απαντούν, ανταποκρίνονται σε κάθε είδους ανάγκη, επικοινωνούν με τον έξω κόσμο

Πώς γίνεται λοιπόν να θέλεις να πάρεις, αν δεν δώσεις, μήπως για να γίνει αυτό, πρέπει κάποιος να είναι προστατευμένος; μήπως κάποια πράγματα ρολάρουν καλώς και αυτό είναι;

Ακούμε συνεχώς για το σύστημα, για τα κίνητρα, για την έλλειψη χρημάτων, ρευστότητας, για φοροεπιδρομές. Ναι σωστά, όλα αυτά.

Ακούσαμε όμως πρόσφατα ότι, οι Ελληνες δαπάνησαν για τυχερά παιχνίδια, 4 φορές πάνω από ότι για την ασφάλιση τους. Το τυχερό παιχνίδι δεν είναι απαραίτητο στην ζωή μας, όμως η ασφάλιση είναι απαραίτητη στην ζωή μας, την έχουμε ανάγκη σε πολλές μας δραστηριότητες και κυρίως για την διατήρηση της υγείας μας, και την ευπρεπή μετάβαση μας στην φάση της συνταξιοδότησης μας.

Και δεν μπορούμε να πούμε ότι αυτοί που παίζουν τυχερά παιχνίδια είναι εύποροι, το ίδιο και για αυτούς που έχουν την ανάγκη της ασφάλισης. Δεν είναι οι εύποροι που έχουν την ανάγκη, θα τα βγάλουν πέρα στις δύσκολες στιγμές. Την ανάγκη της ασφάλισης την έχουν οι οικονομικά αδύναμοι. 

Και, κάτι άλλο τα λεφτά από τα τυχερά παιχνίδια θα τα χάσουν, αυτά λένε οι πιθανότητες, τα λεφτά για την ιδιωτική ασφάλιση θα τα πάρουν πίσω και με το παραπάνω.

Αρα για να υπάρχουν λεφτά και ανάγκες, τα λεφτά να πηγαίνουν αλλού και οι ανάγκες να παραμένουν ακάλυπτες, ΚΑΠΟΙΟ ΣΟΒΑΡΟ ΛΑΘΟΣ ΓΙΝΕΤΑΙ ΕΔΩ.

Το ένα μας είπαν. Μπορεί να υπάρχουν και άλλα.

Πώς προσεγγίζουν πελάτες οι ασφαλιστικές ;

0

της Ελενας Ερμείδου

«Ανάπτυξη με προσωπική επαφή» απαντά ο Διευθύνων Σύμβουλος της Ευρωπαϊκής Πίστης Χρήστος Γεωργακόπουλος, γνωρίζοντας πολύ καλά την συνταγή επιτυχίας. Ολες οι ενέργειες προς τον ψηφιακό μετασχηματισμό γίνονται για να βοηθήσουν και να υποστηρίξουν τα Δίκτυα να προσεγγίσουν πελάτες.

Πράγματι ότι αλλαγές και να γίνουν, όσα ανθρωπόμορφα μηχανήματα και αν βγουν στους δρόμους, όσες πρωτοποριακές ιδέες και αν ξεπεταχτούν, όσες startups και αν ρίξουν τις ιδέες τους, όσος ντόρος και να γίνει, αποδεικνύεται ότι η επιτυχία στις ασφαλιστικές φέρει την υπογραφή των ασφαλιστικών διαμεσολαβητών.

Οσος λόγος και αν γίνεται είναι για να γίνεται και να περνάμε το χρόνο μας και για ανακυκλωνόμαστε. Τα ρομπότ δεν υποκαθιστούν τον άνθρωπο, δεν έχουν κρίση, προγραμματίζονται και αυτό σημαίνει υπάρχει ένα όριο στην χρήση τους. Θέλουν οι κατασκευαστές λογισμικού και οι μεγάλες βιομηχανίες τεχνολογίας να πωλήσουν και να βγάλουν χρήμα. Θέλει, όμως και ο ασφαλιστικός κλάδος να βγάλει χρήμα, και χωρίς ανθρώπους τα πράγματα μπορεί να γίνουν επικίνδυνα, μην αγνοούμε και τις προειδοποιήσεις για τα κατασκευαστικά λάθη!

Οι καινοτόμες ιδέες χωρίς σχέδιο, τα startups και όλα τα ups, τα περισσότερα είναι για τα χαρτιά και τα συρτάρια, λίγα χρηματοδοτούνται και λιγότερα εφαρμόζονται στην αγορά. Χρειάζεται λίγη σύνεση. Εύκολα ιδέες υπάρχουν, εύκολα χρήμα δεν υπάρχει. Η αγορά τα ρυθμίζει όλα αυτά.

Οσο για την καινοτομία, έχουμε αναρωτηθεί αρκετές φορές από αυτή την στήλη, πώς ορίζεται η καινοτομία. Ισως η λέξη πρωτοπορία να αρμόζει καλύτερα. Αν πιάσουμε τώρα τα insurtech, έχουν μπει στην ζωή της ασφαλιστικής αγοράς, αλλά με όσους μιλάμε μας λένε για πολύ συγκεκριμένα πράγματα και στην λιανική.

Ναι μεν είμαστε στην  “καρδιά” της 4ης βιομηχανικής επανάστασης αλλά πρέπει να βλέπουμε και μπροστά μας, τι ανάγκες έχουμε.

Η σημερινή μελέτη που έδωσε στην δημοσιότητα η ΕΑΕΕ δείχνει ξεκάθαρα την αξία των ανθρώπων, των Δικτύων Διαμεσολάβησης για τις ασφαλιστικές. Στο 53% το μερίδιο των Δικτύων στις Ασφαλίσεις, Ζωής, Υγείας και Ατυχημάτων το 2018, στο 36,2% οι τράπεζες και οι άμεσες πωλήσεις στο 10,3%. Κάτι λένε όλα αυτά.

Η επιτυχής προσέγγιση όπως είπε χτες ο Στέφανος Βερζοβίτης,  Μέλος Δ.Σ. και Γενικός Διευθυντής Οικονομικών και Διοικητικών Υπηρεσιών όλες οι ενέργειες που κάνει η εταιρία για την ενίσχυση του ψηφιακού μετασχηματισμού στόχο έχουν να ενισχύσουν το κανάλι διανομής που είναι άνθρωποι και μόνο. «Να προσεγγίσουμε με επιτυχία τις ανάγκες των γενεών».


Η καταστροφή της Notre Dame μας έδωσε πολλά μαθήματα (video)

0

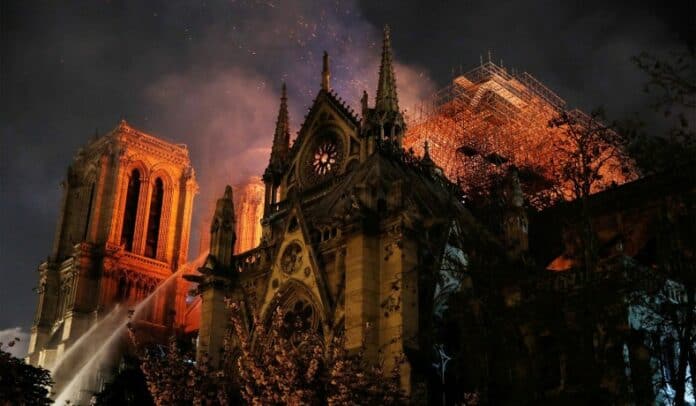
Η τεράστια καταστροφή που υπέστη λόγω πυρκαγιάς το κτήριο -σύμβολο του Παρισιού, της εκκλησίας Notre Dame, έχει πυροδοτήσει έναν μεγάλο διάλογο σχετικά με το τι ενέργειες πρέπει να κάνουν οι κυβερνήσεις για να προλάβουν τέτοιου είδους καταστροφικά περιστατικά.

Η πρόληψη είναι μάλλον πιο αποτελεσματική από την αντιμετώπιση ενός εν δυνάμει καταστροφικού γεγονότος και οι κυβερνήσεις θα πρέπει να στραφούν προς αυτή την κατεύθυνση για την προστασία της πολιτιστικής κληρονομιάς κάθε χώρας.

Ποιος είναι ο ρόλος των ασφαλιστών σε όλο αυτό;

Πρώτον είναι η ευαισθητοποίηση. Οι ασφαλιστές έχουν τη δύναμη και την υποχρέωση να ευαισθητοποιούν πολίτες και κυβερνήσεις, προκειμένου να επιδεικνύουν ύψιστη προσοχή όταν πρόκειται για την προστασία ιστορικών μνημείων, περιοχών, χώρων.

Δεύτερον, παρεμβατική. Ένα πολύ θετικό βήμα προς αυτή την κατεύθυνση είναι ο πρωτοποριακός οδηγός για την προστασία μοναδικών περιοχών, o οποίος θα συνταχθεί εντός 2019 με τη συμμετοχή κορυφαίων ασφαλιστών. Παρόμοιες ενέργειες αποτελούν μείζονος σημασίας πρωτοβουλίες που μπορούν να αποτρέψουν δραστηριότητες υψηλού κινδύνου κατά τη διάρκεια έργων που θα μπορούσαν εν δυνάμει να βλάψουν περιοχές ή μνημεία Παγκόσμιας Κληρονομιάς. Ας μην ξεχνάμε ότι η φωτιά στην Παναγία των Παρισίων εκδηλώθηκε κατά τη διάρκεια εργασιών ανακατασκευής εντός του ναού.

Τρίτον, μία ακόμη πρωτοβουλία είναι εκείνη που προτείνει ο Jad Ariss, γ.γ. του thinktank «The GenevaAssociation».

Δείτε επίσης: Γιατί εμβληματικά μνημεία όπως η Notre Dame είναι…«δυσασφάλιστα»;

Ο ίδιος εισηγήθηκε ότι οι ασφαλιστικές εταιρείες θα μπορούσαν να εξετάσουν τη χρήση «catastrophe bonds» για να καλύψουν κτήρια – εθνικά ορόσημα.

Μετά το Πάσχα οι αλλαγές στην αποζημίωση

0

Σε διαβούλευση θα δοθεί μετά το Πάσχα η Υπουργική Απόφαση που εισάγει αλλαγές στο σύστημα αποζημίωσης των φαρμάκων. Τα 65 εκατ. ευρώ έφθασε η φαρμακευτική δαπάνη των ανασφαλίστων το πρώτο τρίμηνο του έτους.

Τρόπους «ψαλιδίσματος» της επιβάρυνσης των πολιτών στην αγορά των φαρμάκων τους αναζητεί η Αριστοτέλους, με την προεκλογική περίοδο να ευνοεί τέτοιου είδους πολιτικές. Με μια σειρά, λοιπόν, από επιμέρους παρεμβάσεις προσπαθεί να μειώσει την ιδιωτική συμμετοχή στο φάρμακο, η οποία σύμφωνα με τις εκτιμήσεις του ΙΟΒΕ κατάφερε το 2018 να ξεπεράσει το 1,6 δισ. ευρώ. Εξ αυτών 364 εκατ. ευρώ ήταν το ποσό που πλήρωσαν για τη θεσμοθετημένη συμμετοχή (0%,10%, 25%), ενώ στα 261 εκατ. ευρώ υπολογίζεται η συμμετοχή που προέκυψε από την καταβολή της διαφοράς μεταξύ ασφαλιστικής και λιανικής τιμής. Τα υπόλοιπα είναι χρήματα που πήγαν σε ΜΗΣΥΦΑ ή σκευάσματα της αρνητικής λίστας ή συνταγογραφούμενα που αγοράστηκαν πλήρως από τους πολίτες.

Μιλώντας στην ΕΡΤ, ο Υπουργός Υγείας Ανδρέας Ξανθός δήλωσε πως με το νέο σύστημα θα περιοριστεί σημαντικά η επιβάρυνση από τη διαφορά ασφαλιστικής και λιανικής τιμής. Επιπλέον, εξετάζεται περαιτέρω μείωση της συμμετοχής σε όσους επιλέγουν γενόσημα. Θυμίζουμε ότι έχει μηδενιστεί η συμμετοχή σε όσους επιλέγουν γενόσημο, σε όσα είχαν 10%. Σύμφωνα με τον Υπ. Υγείας από αυτή την παρέμβαση η ιδιωτική συμμετοχή μειώθηκε κατά 40 εκατ. ευρώ. Έτσι, εξετάζεται η μείωση στο 20% της συμμετοχής στα γενόσημα με 25%.

Ο κ. Ξανθός επανέλαβε τα σχέδια για υποδιπλασιασμό της συμμετοχής του ασθενή για τα νέα φάρμακα που εισάγονται στην εγχώρια αγορά αφού έχουν περάσει από διαπραγμάτευση. Εν ολίγοις, για όσα φάρμακα η πολιτεία έχει διαπραγματευτεί χαμηλότερη τιμή αποζημίωσης, η οποία είναι εμπιστευτική στο πλαίσιο του συστήματος Αξιολόγησης-Διαπραγμάτευσης, η συμμετοχή του ασθενούς θα πέφτει στο μισό (αν δηλαδή είναι 25% θα μειώνεται στο 12,5% αν είναι στο 10% τότε θα πάει στο 5%).

Η ΥΑ θα τεθεί σε διαβούλευση μετά το Πάσχα. Αναφερόμενος, πάντως, στις άλλες παρεμβάσεις μείωσης της επιβάρυνσης των πολιτών ο κ. Ξανθός επανέλαβε ότι περίπου 15 με 20 εκατ. ευρώ μειώθηκε η δαπάνη που πληρώνουν οι πολίτες για το 1 ευρώ ανά συνταγή, με την κατάργηση του περιορισμού των 3 φαρμάκων σε κάθε συνταγή.  Επίσης, αναφέρθηκε και στο μηδενισμό της συμμετοχής για φάρμακα συνοδών παθήσεων καρκινοπαθών.

Ανασφάλιστοι

Βέβαια, ο Υπουργός Υγείας δεν παρέλειψε να μιλήσει και για την ιατροφαρμακευτική κάλυψη των ανασφάλιστων και τη δαπάνη τους. Σημείωσε, λοιπόν, πως μόνο το πρώτο τρίμηνο του έτους σε 532.000 διαφορετικούς ανασφάλιστους συνταγογραφήθηκαν φάρμακα αξίας 65 εκατ. ευρώ, αναγνωρίζοντας πως προστίθενται στη δαπάνη. Απέφυγε, πάντως, να διευκρινίσει πως αυτή την επιβάρυνση την καλύπτει επί της ουσίας η φαρμακοβιομηχανία. Αξίζει να αναφέρουμε πως πέρσι η δαπάνη είχε φθάσει τα 144 εκατ. ευρώ τους πρώτους 8 μήνες.

Πηγή: virus.com.gr

To εξαιρετικό video της Εθνικής Ασφαλιστικής για το Νο Finish Line

0

Μεγάλος Χορηγός του No Finish Line 2019 ήταν για τρίτη συνεχόμενη χρονιά η Εθνική Ασφαλιστική, η ομάδα της οποίας βρέθηκε μάλιστα μεταξύ των τριών πρώτων στον ομαδικό αγώνα των 90 ωρών.

Ο εφετινός φιλανθρωπικός υπερμαραθώνιος πραγματοποιήθηκε από τις 10 έως τις 14 Απριλίου στο Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος και σκοπό είχε να σταθεί αρωγός στις εκπαιδευτικές ανάγκες για πάνω από 30.000 παιδιά που βρίσκονται υπό την σκέπη της η Ένωσης «Μαζί για το Παιδί».

Δείτε επίσης:Δυναμική συμμετοχή της Εθνικής Ασφαλιστικής στο «No Finish Line Athens 2019»

Η συμμετοχή του κοινού ξεπέρασε τις αρχικές προσδοκίες, με συνολικά 11.534 δρομείς να καλύπτουν τρέχοντας ή περπατώντας – και μάλιστα υπό αντίξοες καιρικές συνθήκες – -απόσταση 111.022 χλμ., που μεταφράζεται στο ποσό των 55.511 ευρώ για τα παιδιά που έχουν ανάγκη.

Το No Finish Line, αποτελεί έναν κορυφαίο και διεθνούς εμβέλειας υπερμαραθώνιο φιλανθρωπικού χαρακτήρα και πραγματοποιήθηκε και εφέτος σε συνεργασία με το Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος.


Πρόταση Χρ. Σαρδελή σε ΠτΔ για μετατροπή του «Κοραή 4» σε μουσείο

0
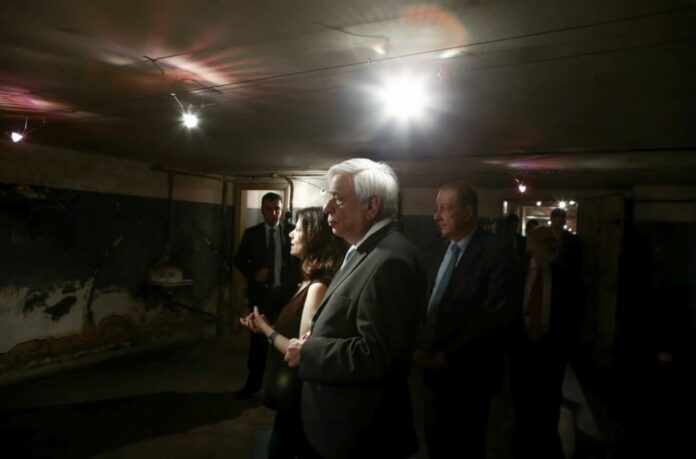
Τη μετατροπή του χώρου Ιστορικής Μνήμης 1941 – 1944 “Κοραή 4” σε μουσείο πρότεινε ο πρόεδρος της Εθνικής Ασφαλιστικής, κ. Χριστόφορος Σαρδελής στον Πρόεδρο της Δημοκρατίας, κ Προκόπη Παυλόπουλο, κατά την επίσκεψη του τελευταίου σήμερα εκεί.
Υπενθυμίζει πως το από το 1991 – κατά την συμπλήρωση 100 ετών της Εθνικής Ασφαλιστικής -, η εταιρεία υπέβαλε αίτημα στο υπουργείο Πολιτισμού και ο χώρος κηρύχθηκε ιστορικό διατηρητέο μνημείο.

Ο Πρόεδρος της Δημοκρατίας περιηγήθηκε στον χώρο όπου λειτουργούσαν τα κρατητήρια της Κομαντατούρ (Kommandatur) επί γερμανικής κατοχής.

Μετά το τέλος της ξενάγησης, ο κ. Παυλόπουλος υπέγραψε στο Βιβλίο Επισκεπτών σημειώνοντας: «Τόπος μνήμης, τόπος περισυλλογής. Να θυμόμαστε τι σημαίνει ελευθερία και δημοκρατία και να μην αφήσουμε μορφώματα που τις απειλούν να υπονομεύσουν το ευρωπαϊκό οικοδόμημα».

Ο ΠτΔ δήλωσε: Τα ονόματα πάνω στους τοίχους αυτού του κτιρίου, τα ονόματα των κρατουμένων κατά την διάρκεια της ναζιστικής κατοχής μας θυμίζουν – και πρέπει να μας θυμίζουν πάντα – την δύναμη της Ελευθερίας και της Δημοκρατίας.  Ας μην ξεχνάμε ότι Ελευθερία και Δημοκρατία είναι εύθραυστα αγαθά.  Πρέπει να τα υπερασπιζόμαστε πάντοτε.  Τίποτα απ’αυτά δεν είναι δεδομένο. 

Και αυτό πρέπει να το συλλογιζόμαστε ιδίως σήμερα, τώρα, που άρχισε και η προεκλογική περίοδος για τις Ευρωεκλογές.  Η ετυμηγορία των Ευρωπαίων και ιδίως ημών, των Ελλήνων, ως Ευρωπαίων, πρέπει να είναι τέτοια ώστε να μην επιτρέψουμε στα μορφώματα του λαϊκισμού, τα οποία εμφανίζονται και ως νοσταλγοί εκείνης της εφιαλτικής εποχής, να υπονομεύσουν – όπως θέλουν – το Ευρωπαϊκό Οικοδόμημα και, ταυτοχρόνως, να υπονομεύσουν την Ευρωπαϊκή Δημοκρατία και τον Ευρωπαϊκό Πολιτισμό.

Λίγα λόγια για τον ιστορικό χώρο

Η ιστορία του κτιρίου ξεκινά λίγες μέρες μετά την εισβολή των γερμανικών στρατευμάτων στην Αθήνα το 1941, όταν, το ιδιόκτητο κτίριο της Εθνικής Ασφαλιστικής, επιτάσσεται από την Kommandatur και τα υπόγειά του χρησιμοποιούνται ως κρατητήρια ελλήνων και αλλοδαπών κρατουμένων για όλη τη διάρκεια της κατοχής.

Το 1991, η Εθνική Ασφαλιστική, σε συνεργασία με το Υπουργείο Πολιτισμού, συντηρεί και παραδίδει στο κοινό τα υπόγεια κρατητήρια, αναλαμβάνοντας την ευθύνη της λειτουργίας τους. Κάθε χρόνο επισκέπτονται τον Χώρο πολίτες κάθε ηλικίας, ενώ, ύστερα από ραντεβού, πραγματοποιούνται ξεναγήσεις μαθητών, πανεπιστημιακών ομάδων, φορέων και συλλόγων.

Στους θαλάμους κράτησης των υπογείων σώζεται πλήθος ακιδογραφημάτων και επιγραφών των κρατουμένων, ενώ σε ειδικά διαμορφωμένο θάλαμο του α΄ υπογείου εκτίθενται διάφορα αντικείμενα ιστορικού ενδιαφέροντος.

Διαβάστε επίσης:

Στο «Open House Athens» η Εθνική Ασφαλιστική (pics)

Στο στόχαστρο της Allianz η μονάδα διαχείρισης ενεργητικού της Deutsche Bank!

0
Σημαίες Allianz

Της Λαλέλας Χρυσανθοπούλου

H Allianz και η Amundi (η γαλλική εταιρεία διαχείρισης ενεργητικού) εξετάζουν το ενδεχόμενο να υποβάλλουν ανταγωνιστικές προσφορές για τον βραχίονα διαχείρισης ενεργητικού της Deutsche Bank, DWS, σύμφωνα με καλά πληροφορημένες πηγές που επικαλείται το πρακτορείο Reuters.

Το ενδιαφέρον των δυο ομίλων έρχεται με φόντο την πιθανή συγχώνευση της Deutsche με την Commerzbank. Οι διαπραγματεύσεις μεταξύ των δυο γερμανικών τραπεζών έχουν εισέλθει στην έκτη εβδομάδα τους, με αποτέλεσμα να έχει ενταθεί η φημολογία για την πώληση της DWS, μέσω της οποίας θα μπορούσαν να αντληθούν κεφάλαια για τη χρηματοδότηση της συγχώνευσης. Τυχόν πώληση της DWS θα μπορούσε και να παρουσιαστεί ως ριζικό μέτρο εξυγίανσης της Deutsche Bank, σε περίπτωση που ο «γάμος» με την Commerzbank δεν ολοκληρωθεί.

Allianz και Amundi (η εταιρεία που προήλθε από την συνένωση των μονάδων διαχείρισης ενεργητικού της Credit Agricole και της Societe Generale) εργάζονται με τους συμβούλους τους για ένα deal εξαγοράς της DWS, η κεφαλαιοποίηση της οποίας ανέρχεται στα 6,4 δις. ευρώ.

Η Deutsche Bank επιβεβαίωσε πρόσφατο δημοσίευμα των Financial Times ότι βρίσκεται σε συνομιλίες με την ελβετική τράπεζα UBS για την DWS, προσθέτοντας ότι η αίσια κατάληξή τους δεν είναι εγγυημένη. Αυτό που εξετάζεται είναι η απόσχιση των δραστηριοτήτων διαχείρισης ενεργητικού της UBS και η ενσωμάτωσή τους στην DWS, στην οποία η Deutsche Bank κατέχει ποσοστό 79,5%. «H Deutsche Bank πρέπει να ενοποιήσει την DWS, διότι εξαρτάται από την υψηλή και σταθερή κερδοφορία των δραστηριοτήτων διαχείρισης ενεργητικού», αναφέρουν άτομα με καλή γνώση των συνομιλιών.

H Allianz έχει διορίσει την Barclays ως σύμβουλό της για το πιθανό deal, που θα μπορούσε να δρομολογηθεί ως συγχώνευση της Allianz Global Investors, της δικής της μονάδας διαχείρισης ενεργητικού, με την DWS. H JP Morgan θεωρείται ως επικρατέστερη για να οριστεί σύμβουλος της Amundi.

Amundi, Allianz, DWS, UBS, Barclays και  JPMorgan αρνήθηκαν να σχολιάσουν τις πληροφορίες. Ο διευθύνων σύμβουλος της DWS Asoka Woehrmann έχει δηλώσει ότι επιθυμεί να συμμετέχει ενεργά στην συγκέντρωση του κλάδου διαχείρισης ενεργητικού και στελέχη τόσο της Allianz όσο κα της Amundi δήλωσαν πρόσφατα ότι οι εταιρείες τους είναι ανοιχτές σε εξαγορές.

Β. Δαβιλάς, Prime Insurance: Σημαντική πρόκληση η ενίσχυση των διαδικασιών εξυπηρέτησης πελατών/συνεργατών

0

Την ενίσχυση των διαδικασιών εξυπηρέτησης των πελατών και των συνεργατών της Prime Insurance προτάσσει ως μία μεγάλη πρόκληση o διευθυντής marketing της ασφαλιστικής εταιρείας, κ. Βασίλης Δαβιλάς, με στόχο την καθιέρωση της εταιρείας στην κορυφή της προσωποποιημένης, φιλικής και άμεσης εξυπηρέτησης.

Ο κ. Δαβιλάς, είναι καλός γνώστης των αναγκών που δημιουργούνται στον χώρο δραστηριοποίσησής του και για τον λόγο αυτό δίνει έμφαση στην ανάπτυξη νέων λειτουργιών για την αυτοματοποίηση διαδικασιών, τη βελτίωση της παραγωγικότητας και της εμπειρίας χρήστη.

Παρατίθεται παρακάτω η συνέντευξη του κ. Δαβιλά στο περιοδικό Insurance World:

iw? Μπορείτε να κάνετε μια περιγραφή της επαγγελματικής σας διαδρομής; Ποια είναι τα καθήκοντά σας στην Prime Insurance;

απ. Ξεκίνησα την επαγγελματική μου πορεία στον χώρο της τεχνολογίας το 2005 ως product manager στην OTENET, επιφορτισμένος με καθήκοντα υποστήριξης των value added services, με άξονα τις ευρυζωνικές συνδέσεις, καθώς και εσωτερικού συντονισμού για την ανάπτυξη νέων υπηρεσιών και την καταγραφή απαιτήσεων για CRM σύστημα υποστήριξης των εταιρικών πωλήσεων.

Συνέχισα στον χώρο της διαχείρισης έργων πληροφορικής το 2008 ως IT project manager/consultant στην εταιρεία Cyberstream, με καθήκον τον συντονισμό έργων πληροφορικής με δημόσιους φορείς.

Το ίδιο έτος, μετακινήθηκα στο Compact Disc Club ως διευθυντής πωλήσεων (CRM & sales manager), μεταβαίνοντας στον χώρο που μέχρι και σήμερα με συναρπάζει, το Data Driven Marketing και το Customer Experience. Εκεί ανέλαβα την ευθύνη ανασχεδιασμού της βάσης δεδομένων πελατών, την τμηματοποίηση της πελατειακής βάσης με στόχο τη μεγιστοποίηση των αποτελεσμάτων των marketing & outbound call campaigns, ενώ απέκτησα εμπειρία στη διαχείριση, στελέχωση και αξιολόγηση μεγάλων ομάδων (agents τηλεφωνικού κέντρου) και την τηλεφωνική & online εξυπηρέτηση πελατών (omni channel στρατηγική).

Παράλληλα, οργάνωσα και συντόνισα το έργο αντικατάστασης των εφαρμογών διαχείρισης τηλεφωνικών κλήσεων, παραγγελιοληψίας και τιμολόγησης από ένα σύγχρονο CRM, ενώ οργάνωσα επίσης τον ανασχεδιασμό του εταιρικού e-shop σε συνεργασία με μία από τις μεγαλύτερες εταιρείες σχεδιασμού websites.

Από τον Απρίλιο του 2010 βρέθηκα στον χώρο του mobile marketing, παραμένοντας στο Business Intelligence και Customer Insights, εντασσόμενος στη VELTI και το BU των campaigns μέσω SMS με όλους τους παρόχους κινητής τηλεφωνίας παγκοσμίως: στην εταιρεία αυτή είχα την ευκαιρία να αποκτήσω διεθνή εμπειρία και συνεργασία με όλους τους μεγάλους παρόχους κινητής τηλεφωνίας, συνέβαλα ως επικεφαλής του Monetization Dept. στην ανάλυση και την παροχή αναφορών και δεδομένων για την προετοιμασία εισαγωγής της εταιρείας στο NASDAQ, καθώς και τον σχεδιασμό αναφορών για τις εποπτικές αρχές και τους επενδυτές. Κατά μείζονα λόγο, οργάνωσα το financial reporting, την παρακολούθηση της απόδοσης για τις καμπάνιες και την έρευνα μεγάλου όγκου δεδομένων από κάθε καμπάνια (big data), με στόχο την παροχή συμβουλών για τη μεγιστοποίηση της απόδοσης βάσει KPIs, καθώς και την αναβάθμιση των υποδομών με άξονα τα visualization των δεικτών για υποβοήθηση της λήψης έγκαιρων αποφάσεων.

Το 2013, και για έναν χρόνο, συνεργάστηκα με την airtickets ως υπεύθυνος για την ελληνική και διεθνή ηλεκτρονική αγορά αεροπορικών εισιτηρίων ως υπεύθυνος αγοράς, επιφορτισμένος με την παρακολούθηση του P&L αγοράς και αεροπορικών βάσει στόχων από τη Διοίκηση, την ανάλυση και τον σχεδιασμό ενεργειών για την αύξηση της επισκεψιμότητας και των αγορών μέσω του website (funnel optimization), καθώς και τον συντονισμό και τη στρατηγική για paid search & SEO.

Από τον Μάρτιο 2014 έως τον Φεβρουάριο 2015 ασχολήθηκα με τον ανασχεδιασμό λειτουργίας εξυπηρέτησης πελατών, τον σχεδιασμό απαιτήσεων CRM και την υποστήριξη πωλήσεων με στατιστικές αναφορές και μηνιαίο budgeting, rolling forecasts για μία από τις μεγαλύτερες ελληνικές εταιρείες FMCG και Εφοδιαστικής Αλυσίδας (ΕΛΓΕΚΑ), καθώς και με τον συντονισμό της ομάδας Client Service (σε Ελλάδα, ΗΠΑ και Ινδία) για την υποστήριξη και υλοποίηση που αφορούσε τις καμπάνιες εκ μέρους της BlackBerry.

Από τον Φεβρουάριο του 2015, στην Prime Insurance και τον χώρο των Ασφαλειών, ασχολούμαι με το μάρκετινγκ (ανέλαβα τη Διεύθυνση Μάρκετινγκ τον Δεκέμβριο 2015) και πλέον έχω τα καθήκοντα διευρυμένης Διεύθυνσης Μάρκετινγκ και Υποστήριξης Πωλήσεων από τον Μάρτιο του 2018: πέραν του σχεδιασμού ενεργειών μάρκετινγκ, τον προϋπολογισμό και την παρακολούθηση αυτού, τον συντονισμό της επικοινωνιακής στρατηγικής, την προβολή μέσω τηλεόρασης, ραδιοφώνου και social media και την παραγωγή εντύπων και υλικού πωλήσεων, συντονίζω τη διαδικασία υποστήριξης συνεργατών, επιμελούμαι των στατιστικών αναφορών για την Εμπορική Διεύθυνση και συντονίζω την υλοποίηση όλων των πρότζεκτ από πλευράς Εμπορικής Διεύθυνσης (ανασχεδιασμός διαδικασιών-υποδομών-κανονιστική συμμόρφωση, εξυπηρέτηση συνεργατών κ.λπ.).

iw? Μπορείτε να απαριθμήσετε τους στόχους σας για το μέλλον και τα επόμενα βήματα;

απ. Στοχεύω στη συνέχιση της σταδιοδρομίας μου στον χώρο των ασφαλειών, αξιοποιώντας τα data και τις νέες τεχνολογίες με στόχο την όσο πιο εξατομικευμένη εξυπηρέτηση και παροχή ασφαλιστικών υπηρεσιών και λειτουργιών.

Το Data Driven Marketing, η διαρκής εξέλιξη στρατηγικών CRM και καναλιών επικοινωνίας, η αξιοποίηση των customer insights στην ανάπτυξη νέων προϊόντων, η βελτιστοποίηση απόδοσης των τμημάτων ευθύνης βάσει συγκεκριμένων KPIs, καθώς και η ανταπόκριση στις νέες τεχνολογικές τάσεις αναδεικνύονται ως βασικοί στόχοι και προκλήσεις: ο συγκερασμός των τεχνολογικών εξελίξεων (π.χ. του μεγάλου όγκου δεδομένων που προκύπτουν από ενέργειες, συνήθειας και προφίλ ασφαλιζόμενου) με τη ζεστασιά και την άμεση επικοινωνία του ανθρώπινου δικτύου, την ποσοτική αξιολόγηση και βελτιστοποίηση της απόδοσης είναι επίσης ένα επόμενο μεγάλο βήμα.

Σημαντική πρόκληση είναι η ενίσχυση των διαδικασιών εξυπηρέτησης πελατών και συνεργατών, με απώτερο στόχο την καθιέρωση της εταιρείας στην κορυφή της προσωποποιημένης, φιλικής και άμεσης εξυπηρέτησης.

Ο στόχος αυτός θα πραγματοποιηθεί, μεταξύ άλλων, από τη συνεχή ανάπτυξη νέων λειτουργιών για την αυτοματοποίηση διαδικασιών, τη βελτίωση της παραγωγικότητας και της εμπειρίας χρήστη (MIS, portal συνεργατών), την ενίσχυση του engagement και της επιβράβευσης των συνεργατών και των πελατών μας (ήδη λειτουργεί για τρία χρόνια η εφαρμογή επιβράβευσης συνεργατών Prime Awards για smartphones, με ιδιαίτερα ικανοποιητικά αποτελέσματα), καθώς και την ανάπτυξη έξυπνων εφαρμογών προς όφελος του ασφαλισμένου. Πιστεύω ότι, με βάση την εμπειρία μου, μπορώ να συμβάλω στην υλοποίηση των παραπάνω και στο άνοιγμα μιας νέας εποχής για την Prime Insurance.

Ευρωπαϊκή Πίστη: Τα λειτουργικά αποτελέσματα αντιστάθμισαν την πτώση των επενδύσεων

0

Τα λειτουργικά αποτελέσματα  αντιστάθμισαν την πτώση των επενδύσεων το 2018 στην Ευρωπαϊκή Πίστη. Ολοι οι επιμέρους κλάδοι συνεισέφεραν ισορροπημένα στο συνολικό οικονομικό αποτέλεσμα.  Ο όμιλος δεν έχει χρησιμοποιήσει ποτέ δανεισμό, με το σύνολο του ενεργητικού να διαμορφώνεται στα 429,4 εκατ. ευρώ σημειώνοντας αύξηση 2,8%. Τα ίδια κεφάλαια που από το 2009 έως το 2017 αυξημένα κατά  113% στα 3,722,9 δισεκ., η αύξηση των κεφαλαίων που οφείλεται στα αποτελέσματα και η ενισχυμένη ανά έτος θέση της εταιρίας στην αγορά αποτελεί ισχυρό έρεισμα για τα επόμενα χρόνια.

Της Ελενας Ερμείδου

Παρά το γεγονός ότι στην ελληνική ασφαλιστική αγορά η ανάπτυξη σε επίπεδο συνολικών ασφαλίστρων  το 2018 έφτασε μόλις το 1,8%, και παρά τον οξύ ανταγωνισμό, η Ευρωπαϊκή Πίστη έγραψε ανάπτυξη  4,1% στα 191.008 ευρώ υπερδιπλάσια της αγοράς.

Λόγω μεγάλων ζημιών στις αγορές, όπως είχε γίνει και άλλες δύο χρονιές στο παρελθόν, τα ενοποιημένα προ φόρων κέρδη σημείωσαν πτώση 32,08% στα 15,387 χιλ. Δεν ήταν, ωστόσο απαγορευτικό για την εταιρεία να αυξήσει το μέρισμα ανά μετοχή κατά 8,33% στα 0,13 ευρώ με συνολική διανομή μερισμάτων ύψους 3,6 εκατ. ευρώ.

Το αποτέλεσμα των ασφαλιστικών εργασιών μειωμένο κατά 18,2% στα 35.263 χιλ. ευρώ.

Το σύνολο των ασφαλιστικών προβλέψεων αυξήθηκε κατά 4,6% το 2018 σε σύγκριση με το 2017 στα 285.704 χιλ. ευρώ, ισχυροποιώντας σημαντικά τα αποθέματα της εταιρίας και τα ενοποιημένα ίδια κεφάλαια αυξημένα κατά 27% στα 115,9 εκατ.

To μερίδιο της Ευρωπαϊκής Πίστης στην αγορά σε σχέση με 10 χρόνια πριν που ήταν στο 2,1% υπερδιπλασιάστηκε το 2018 στο 4,9%, υποβοηθούμενο τόσο από το κλάδο γενικών ασφαλειών το 2017 (7,2%) προς το 2016 (6,8%) όσο και από το κλάδο ζωής το 2018 (2,7%) προς το 2017 (2,7%). Επι τω σύνολω το 2018 το μερίδιο της εταιρίας στην αγορά αυξήθηκε κατά μία ποσοστιαία μονάδα σε σχέση με το 2017 στο 4,9% από 4,8% το 2017 και 4,6% το 2016.

Το επενδυτικό της χαρτοφυλάκιο στα 333,8 εκατ. ευρώ σταθμισμένο με εταιρικά και κρατικά ομόλογα υψηλής διαβάθμισης  και με μία μετακίνηση εταιρικών ομολόγων σε κρατικά.

Τα ίδια κεφάλαια της εταιρίας υπερκαλύπτουν πολλαπλάσια την ελάχιστη κεφαλαιακή απαίτηση φερεγγυότητας (ΜCR) η οποία σημείωσε αύξηση 54,2% το 2018 στο 401,2%, επίσης και την κεφαλαιακή απαίτηση φερεγγυότητας (SCR) η οποία αυξήθηκε κατά 14,1% στο 145,7%.

Το 2018, 12 ασφαλιστικές αύξησαν τους δείκτες τους και 5 τους μείωσαν. Σημειώνεται εταιρείες με ένα κλάδο εύκολα αυξάνουν την φερεγγυότητα τους. Σύμφωνα με τα αποτελέσματα η Ευρωπαϊκή Πίστη βρίσκεται 15 μονάδες στο δείκτη πάνω από τις εταιρείες του ανταγωνισμού.