back to top
16 C
Athens
Δευτέρα 16 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1471

Έσοδα 35 δισ. για την ΑΧΑ το α’ 3μηνο 2019

0

Της Λαλέλας Χρυσανθοπούλου

Υψηλότερα του αναμενόμενου έσοδα εμφάνισε ο γαλλικός ασφαλιστικός όμιλος ΑΧΑ το α’ τρίμηνο του έτους. Όπως προκύπτει από τους «δείκτες δραστηριότητας» που δημοσίευσε η ΑΧΑ, τα έσοδα για την περίοδο Ιανουαρίου-Μαρτίου 2019 ανήλθαν στα 34,95 δισ. ευρώ, αυξημένα 14% σε ετήσια βάση.   Σε συγκρίσιμη βάση –αν δηλαδή δεν συνυπολογιστεί η συνεισφορά της XL και οι επιπτώσεις των διακυμάνσεων των συναλλαγματικών ισοτιμιών- η αύξηση ανέρχεται στο 3%. Οι αναλυτές –όπως προέκυψε από δημοσκόπηση της Infront Data για λογαριασμό του Reuters- έκαναν λόγο για έσοδα 32,87 δις. ευρώ.

Όπως δήλωσε ο γενικός οικονομικός διευθυντής (και αναπληρωτής διευθύνων σύμβουλος της ΑΧΑ) Gerald Harlin, «Η ΑΧΑ εμφάνισε ισχυρές επιδόσεις για ένα ακόμα τρίμηνο, με σημαντική αύξηση εσόδων και στους τρεις βασικούς κλάδους δραστηριότητας: Υγεία, Προστασία και Γενικές Εμπορικές Ασφαλίσεις. .. Ο ισολογισμός μας παραμένει εύρωστος με τον δείκτη φερεγγυότητας κατά Solvency II στο 190% (από 193% ένα χρόνο πριν) και η πιστοληπτική αξιολόγησή μας (ΑΑ-) έχει σταθερές προοπτικές από όλους τους οίκους…Το επιχειρηματικό μας προφίλ γίνεται όλο και πιο απλό, καθαρό και στοχευμένο».

Βασικοί παράγοντες για την αύξηση των εσόδων της ΑΧΑ ήταν η σημαντική συνεισφορά της Xl (με αύξηση εσόδων 7%), η ενίσχυση των εσόδων από την Ευρώπη (+2%), τις ΗΠΑ (+5%), την Ασία (+6%) και τις λοιπές χώρες (+7%).

Υπό τον διευθύνοντα σύμβουλο Thomas Buberl, AXA – ο δεύτερος μεγαλύτερος ασφαλιστικός όμιλος της Ευρώπης μετά τη γερμανική Allianz- διέρχεται περίοδο ριζικής αναδιάρθρωσης. Το σχέδιο που εφαρμόζεται έχει ως βασικό στόχο την ενίσχυση της θέσης της ΑΧΑ στους κλάδους υγείας, περιουσίας και καταστροφών και την μείωση της εξάρτησής της από τον κλάδο


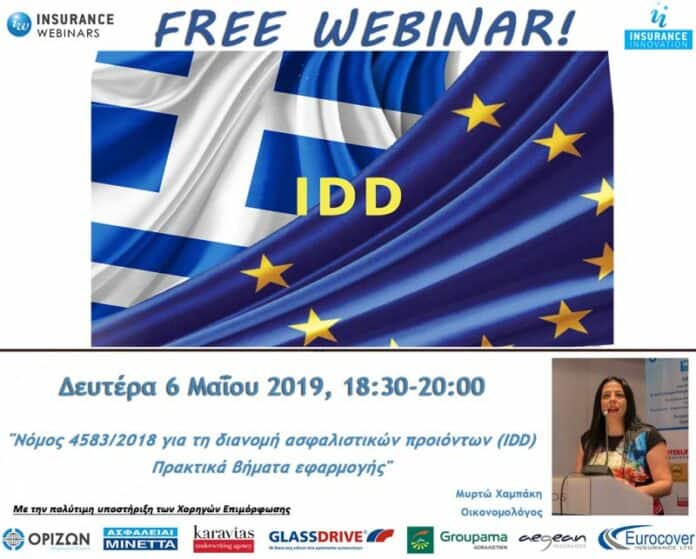
Δωρεά webinar για την IDD με υποστήριξη χορηγών

0

Η Οδηγία για τη διανομή ασφαλιστικών προϊόντων ΕΕ 2016/97 γνωστή ως IDD, τέθηκε σε εφαρμογή πανευρωπαϊκά την 1η Οκτωβρίου 2018 και ενσωματώθηκε στο Εθνικό Δίκαιο με τον Ν.4583/2018. Αποτελεί αντικείμενο έντονου ενδιαφέροντος για τις εταιρίες και τους επαγγελματίες της ιδιωτικής ασφάλισης.

Το insurancewebinars.gr, της Insurance Innovation, ακολουθώντας τις νέες απαιτήσεις του ασφαλιστικού κλάδου και κατανοώντας τις επιμορφωτικές ανάγκες των ασφαλιστικών διαμεσολαβητών, διοργανώνει εντελώς δωρεάν τη Δευτέρα 6 Μαΐου 2019 ένα ξεχωριστό διαδικτυακό σεμινάριο με θέμα την προσαρμογή των διαμεσολαβητών και των ασφαλιστικών εταιρειών στον νόμο 4583/2018. Το webinar έχει τίτλο “Νόμος 4583/2018 για τη διανομή ασφαλιστικών προϊόντων (IDD) – Πρακτικά βήματα εφαρμογής” και εισηγήτρια την Οικονομολόγο Μυρτώ Χαμπάκη.

Το διαδικτυακό σεμινάριο αποσκοπεί στην παρουσίαση πρακτικών βημάτων προσαρμογής για τη λειτουργική εφαρμογή των νέων απαιτήσεων σε ασφαλιστικά γραφεία και ασφαλιστικές εταιρίες.

Απευθύνεται σε όλους τους επαγγελματίες ασφαλιστικούς διαμεσολαβητές όλων των κατηγοριών, στελέχη ασφαλιστικών εταιριών, ιδιοκτήτες ασφαλιστικών επιχειρήσεων αλλά και σε νέους που έχουν επιλέξει να ασχοληθούν με την ασφαλιστική διαμεσολάβηση.

Προσφέρεται εντελώς δωρεάν χάρη στην πολύτιμη υποστήριξη των Χορηγών Επιμόρφωσης ΟΡΙΖΩΝ Ασφαλιστική, GROUPAMA Ασφαλιστική, ΑΣΦΑΛΕΙΑΙ ΜΙΝΕΤΤΑ, KARAVIAS UNDERWRITING AGENCY, AEGEAN INSURANCE, EUROCOVER INSURANCE LTD και GLASSDRIVE, και θα διεξαχθεί τη Δευτέρα 6 Μαΐου 2019, 18:30- 20.00.

Η κεντρική θεματολογία του webinar θα εστιάσει στα εξής:

  • Σημεία ενδιαφέροντος του νόμου:
  1. Εγγραφή στο Μητρώο και απαραίτητα δικαιολογητικά
  2. Επαγγελματικές απαιτήσεις γνώσεων και ικανοτήτων
  3. Οργανωτικές απαιτήσεις ασφαλιστικών επιχειρήσεων
  4. Προσυμβατική ενημέρωση και σχετικά έντυπα
  5. Διασταυρούμενες πωλήσεις
  • Ανάλυση του Άρθρου 5 – Συναλλακτικές σχέσεις των διανομέων ασφαλιστικών προϊόντων μεταξύ τους και με τον πελάτη
  • Πρακτικός οδηγός συμμόρφωσης σε επίπεδο πολιτικών, διαδικασιών και εντύπων

Σύντομο Βιογραφικό Σημείωμα Εισηγητή:

H Μυρτώ Χαμπάκη διαθέτει μακρόχρονη εμπειρία στον χρηματοοικονομικό τομέα και έχει διατελέσει στέλεχος στον ελεγκτικό, τραπεζικό και συμβουλευτικό κλάδο. Στον ασφαλιστικό κλάδο εντάχθηκε το 2000 όπου εργάζεται μέχρι σήμερα. Ασχολήθηκε με την εφαρμογή της Οδηγίας Solvency II, ενώ διετέλεσε μέλος της Νομοπαρασκευαστικής Επιτροπής για την ενσωμάτωση της στο Ελληνικό Δίκαιο. Διδάσκει εξειδικευμένα σεμινάρια σε στελέχη  και αρθρογραφεί συστηματικά στον κλαδικό τύπο στην Ελλάδα και το εξωτερικό. Είναι συγγραφέας δύο βιβλίων που αφορούν στην Ιδιωτική Ασφάλιση με θεματολογία την Οδηγία Solvency II και την Οδηγία IDD. Προΐσταται των συμβουλευτικών υπηρεσιών της Experto Crede Consultants με μεγάλη εμπειρία σε συμβουλευτικά έργα για την εφαρμογή της ασφαλιστικής νομοθεσίας και του Κανονισμού GDPR.

ΛΙΓΑ ΛΟΓΙΑ ΓΙΑ ΤΗΝ INSURANCE INNOVATION

Η Insurance Innovation ιδρύθηκε το 2010 από τον Αριστείδη Βασιλειάδη και είναι μια δυναμικά αναπτυσσόμενη εταιρεία παροχής υπηρεσιών ενημέρωσης και εκπαίδευσης που δραστηριοποιείται στο χώρο της ιδιωτικής ασφάλισης. Διαχειρίζεται τις κλαδικές ιστοσελίδες www.insuranceforum.gr (ειδησεογραφική ιστοσελίδα) και www.insurancewebinars.gr (εκπαιδευτική ιστοσελίδα). Διοργανώνει και διεξάγει συνέδρια, ημερίδες, σεμινάρια και webinars σε Ελλάδα και Κύπρο. Το 2015 εισήλθε στον εκδοτικό τομέα εκδίδοντας εξειδικευμένα βιβλία για την ασφαλιστική διαμεσολάβηση.

Αυτές είναι οι νέες τάσεις που κατακτούν την ασφαλιστική αγορά (video)

0

Οι νέες τάσεις που σχετίζονται με τις εξελίξεις στην τεχνολογία, καθορίζουν και τις ενέργειες στελεχών του ασφαλιστικού κλάδου που επιθυμούν να συντάσσονται με τις επιταγές της σύγχρονης εποχής με στόχο την άμεση και αποτελεσματικότερη εξυπηρέτηση των πελατών.

Ποιες είναι όμως οι τάσεις αυτές;

  1. Η χρήση συσκευών IoT που αξιοποιούν τα δεδομένα σε πραγματικό χρόνο για να προσαρμόσουν τις εκτιμήσεις και τις πολιτικές κινδύνου.
  2. Η ρομποτική διαδικασία αυτοματισμού (RPI) που βελτιώνει την εμπειρία του πελάτη (CiGen).
  3. Η τεχνολογία η οποία επιτρέπει την είσοδο νέων επιχειρηματικών μοντέλων, όπως το «peer-to-peer» (σ.σ. διαμοιρασμός πληροφοριών μεταξύ ασφαλιστικών), τη εξατομικευμένη ασφάλιση κ.ά.
  4. Η τεχνολογία AI
  1. Νέα ασφαλιστικά προϊόντα για επιχειρήσεις που καλύπτουν επιθέσεις στον κυβερνοχώρο, διακοπή ή παύση  λειτουργίας IT κλπ.

Παρακολουθήστε στο παρακάτω βίντεο όλες τις νέες τάσεις στην ασφαλιστική αγορά:

Διαβάστε επίσης:

Η τεχνολογία ΑΙ γίνεται πιο προσωπική: Ο ρόλος των ασφαλιστών


Η INTERAMERICAN «πυλώνας» της Εβδομάδας Αλληλεγγύης στην Πάτρα

0
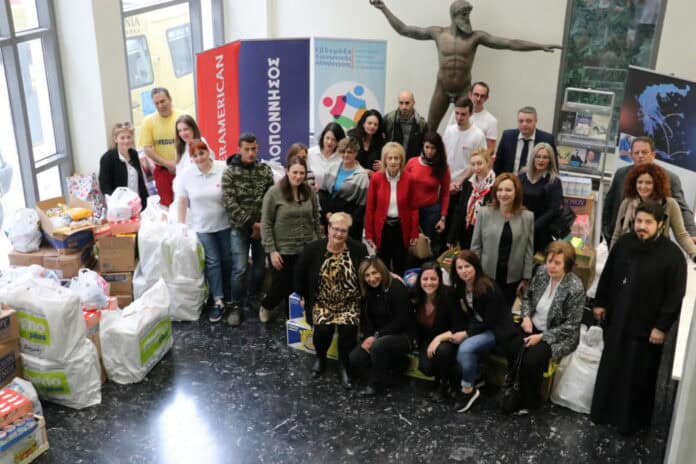
τιγμιότυπο από τη συγκέντρωση τροφίμων στην Πάτρα

Για έβδομη χρονιά, η INTERAMERICAN και η εφημερίδα «Πελοπόννησος» -και ο ιστότοπος pelop.gr- συνδιοργάνωσαν την Εβδομάδα Αλληλεγγύης, που αποτελεί πλέον θεσμό κοινωνικής συνεισφοράς και υποστήριξης των ευπαθών ομάδων όχι μόνο στην Πάτρα, αλλά και ευρύτερα στη Δυτική Ελλάδα. Με τη συνεργασία της Περιφέρειας Δυτικής Ελλάδος – της Διεύθυνσης Υγείας, της Π.ΟΜ.Α.μεΑ. Δυτικής Ελλάδος, η ιστορική εφημερίδα και η INTERAMERICAN συγκέντρωσαν κάτω από την ομπρέλα του μηνύματος «Όλοι μαζί, μια αλυσίδα!» πλήθος φορέων. Δήμοι, Κοινότητες, κοινωνικές οργανώσεις, ομάδες εθελοντών, τοπικές επιχειρήσεις, διαγνωστικά κέντρα υγείας και γιατροί, αθλητικοί σύλλογοι, σχολεία και γυμνάσια συνέπραξαν,  όπως κάθε χρόνο έτσι και φέτος πριν το Πάσχα, από τις 15 έως και τις 20 Απριλίου, για την απόλυτη επιτυχία των εκδηλώσεων που είχαν στο κέντρο τους τον άνθρωπο.

Αναπτύχθηκαν δράσεις για τη συγκέντρωση τροφίμων στα σουπερμάρκετ της πόλης, σε εταιρείες που ανέλαβαν πρωτοβουλίες -και στο γραφείο Πάτρας της INTERAMERICAN- σε αγώνες ποδοσφαίρου (παγκαλαβρυτινό τουρνουά και στα γήπεδα Ζαρουχλέικων και Σαραβαλίου) και μπάσκετ (από τον Σύλλογο «Προμηθέας» της πρώτης επαγγελματικής κατηγορίας). Οι σημαντικές ποσότητες που συγκεντρώθηκαν, διατέθηκαν στη Μητρόπολη Πάτρας, στη «Φωλιά του Παιδιού», στον Σύλλογο Προστασίας Αγέννητου Παιδιού, στην «Κιβωτό της Αγάπης», στο Κέντρο Στήριξης Παιδιού και Οικογένειας Πάτρας των Παιδικών Χωριών SOS, στον Ερυθρό Σταυρό και στην Κοινωφελή Επιχείρηση Δήμου Δυτικής Αχαΐας.

Πλούσια ήταν και η συγκομιδή παιδικών βιβλίων, παιδικών ρούχων και παιχνιδιών, καθώς και ρούχων για ενηλίκους και ειδών υγιεινής. Στον τομέα της υγείας, η Κινητή Μονάδα της Περιφέρειας στάθμευσε σε αρκετές γειτονιές της Πάτρας για λιπιδαιμικό έλεγχο, υπερηχογράφημα κοιλιακής αορτής και τεστ για αλλεργία. Εκτός Πάτρας, δράσεις για την ευαισθητοποίηση των πολιτών σε ζητήματα υγείας και πρόληψης αναπτύχθηκαν και σε Αγρίνιο και Πύργο. Για καλύτερο περιβάλλον, μαθητές της μέσης εκπαίδευσης ανέλαβαν τον καθαρισμό του άλσους στο Καραμανδάνειο Νοσοκομείο Παίδων, ενώ στα Καλάβρυτα οργανώθηκε ενημέρωση των μαθητών του δημοτικού σχολείου για την ανακύκλωση.

Για την INTERAMERICAN, που κινητοποίησε το δυναμικό και τους συνεργάτες του Διοικητικού Γραφείου Πωλήσεων στην Πάτρα, φίλους και πελάτες -πέρα από την οικονομική συνδρομή της εταιρείας στη διοργάνωση της Εβδομάδας Αλληλεγγύης- ήταν μια ευκαιρία να υπογραμμιστεί η αποστολή της. Η εταιρεία σκοπό έχει «να βοηθά τους ανθρώπους να ζουν ασφαλέστερα, περισσότερο και καλύτερα», αναλαμβάνοντας και την υποστήριξη, με πρωτοβουλίες κοινωνικής ευθύνης εδώ και δεκαπέντε χρόνια, του δικαιώματος όλων των ανθρώπων στην καλύτερη ποιότητα ζωής.

Διαβάστε επίσης:

Αυτοί είναι οι συνεργάτες της Interamerican που βραβεύτηκαν! (φωτογραφίες)

Εορτασμός 20 χρόνων ζωής και Κοινωνικής προσφοράς Ιατρικού Διαβαλκανικού Θεσσαλονίκης

0

Με ιδιαίτερη λαμπρότητα γιορτάστηκε η συμπλήρωση των 20 χρόνων ζωής και κοινωνικής προσφοράς του Ιατρικού Διαβαλκανικού στο Μέγαρο Μουσικής Θεσσαλονίκης παρουσία της πολιτικής ηγεσίας και της ιατρικής επιστημονικής κοινότητας.

Ο Περιφερειάρχης Κεντρικής Μακεδονίας Απόστολος Τζιτζικώστας, ο Δήμαρχος Θεσσαλονίκης κ. Γιάννης Μπουτάρης, ο Δήμαρχος Πυλαίας – Χορτιάτη κ. Ιγνάτιος Καϊτατζίδης, ο εκπρόσωπος του Μητροπολίτη Αρχιμανδρίτης Φώτιος Ζαρζαβατσάκης και η καθηγήτρια παιδιατρικής – αιματολογίας της ιατρικής σχολής ΑΠΘ και επιστημονική διευθύντρια του Διαβαλκανικού κ. Φανή Αθανασιάδου Πιπεροπούλου εξήραν τη σημασία και τη συνεισφορά του Ιατρικού Διαβαλκανικού Θεσσαλονίκης στην άνοδο του επιπέδου της παροχής υπηρεσιών υγείας στη Βόρεια Ελλάδα.

Το Ιατρικό Διαβαλκανικό, μια επένδυση 200 εκ ευρω, έχει καταστήσει σήμερα τη Θεσσαλονίκη πρωτεύουσα των Βαλκανίων στο χώρο της υγείας, προσφέροντας κορυφαίες ιατρικές υπηρεσίες, με τεχνολογία αιχμής. Στα 20 χρόνια ζωής περισσότεροι από 2 εκ Έλληνες και διεθνείς ασθενείς έχουν κάνει χρήση των υπηρεσιών του Διαβαλκανικου, ενώ έχουν δαπανηθεί 325 εκ ευρω σε μισθοδοσίες και 300 εκ ευρω σε εισφορές και φόρους στο Ελληνικό δημόσιο. Σήμερα, το Διαβαλκανικό, μια από τις μεγαλύτερες επιχειρήσεις της βορείας Ελλάδας,  απασχολεί 1000 άτομα μόνιμο προσωπικό και περισσότερους από 1.000 καταξιωμένους συνεργάτες Ιατρούς, δίνοντας οικονομική πνοή στη βόρεια Ελλάδα.

Κατά τη διάρκεια της εορταστικής εκδήλωσης προβλήθηκε ντοκιμαντέρ  με αναφορές σε ιστορικές στιγμές δίνοντας έμφαση στο έργο του Ομίλου και ιδιαίτερα του Προέδρου σε θέματα εθνικής σημασίας και κοινωνικής προσφοράς στην Ελλάδα και το εξωτερικό.

Στην ομιλία του ο Ιδρυτής και Πρόεδρος του Ομίλου Δρ. Γιώργος Αποστολόπουλος, έκανε ιδιαίτερη αναφορά στους εκλιπόντες βασικούς συνεργάτες – γιατρούς του Διαβαλκανικού Παναγιώτη Συμεωνίδη, Παναγιώτη Λαμπανάρη, Χρήστο Αντωνιάδη, Παναγιώτη Σπύρου και Κωνσταντίνο Σαμαρά στη μνήμη των οποίων θα δοθούν τα ονόματά τους στις χειρουργικές αίθουσες του Διαβαλκανικού, όπου προσέφεραν τις υπηρεσίες τους. Επιπλέον, θα δοθούν και 3 υποτροφίες σε φοιτητές ιατρικής του ΑΠΘ εις μνήμην των Παναγιώτη Συμεωνίδη, Παναγιώτη Λαμπανάρη και Χρήστου Αντωνιάδη .

Ο Αντιπρόεδρος κ. Χρήστος Αποστολόπουλος και ο Διευθύνων Σύμβουλος Δρ. Βασίλης Αποστολόπουλος  στις ομιλίες τους αναφέρθηκαν στους στρατηγικούς στόχους και το όραμα του Ομίλου, υπογραμμίζοντας πως ο Όμιλος Ιατρικού Αθηνών αλλά και το Διαβαλκανικό, που αποτελεί βασικό μέρος αυτού, θα συνεχίσει να είναι ο πρωταγωνιστής στις εξελίξεις στον κλάδο, ο κυρίαρχος ελληνικός πόλος και το διαχρονικό σημείο σταθερότητας και αναφοράς στο χώρο της ελληνικής υγείας προς όφελος των Ελλήνων ιατρών και ασθενών.

Ειδικότερα, ο κ. Χρήστος Αποστολόπουλος, έδωσε έμφαση στις νέες επενδύσεις σε τεχνολογία και εξοπλισμό αιχμής που συνεχίζονται δυναμικά σε όλα τα νοσοκομεία του Ομίλου. Εστίασε, παράλληλα, στη μετάβαση από τη Θεραπευτική στη Προληπτική Ιατρική, εξηγώντας πώς εφαρμόζεται ένα νέο, ολοκληρωμένο μοντέλο, οπού προτεραιότητα γίνεται πλέον η πρόληψη και η προαγωγή της υγείας («preventive and promotive healthcare»).

Ο Δρ. Βασίλης Αποστολόπουλος εστίασε κυρίως στη στρατηγική και τα μελλοντικά σχέδια του Ομίλου τονίζοντας τη δέσμευσή του για περεταίρω επέκταση του Ιατρικού Διαβαλκανικού Θεσσαλονίκης, τη δημιουργία πρότυπης ιατρικής πανεπιστημιακής σχολής στο Διαβαλκανικό, μόλις το νομικό και θεσμικό πλαίσιο το επιτρέψουν, την ενίσχυση της εξωστρέφειας με επέκταση στον ιατρικό τουρισμό και τη δημιουργία νέου υπερσύγχρονου τμήματος IVF με αναφορά την ΝΑ Ευρώπη. Τέλος, αναφέρθηκε στη στρατηγική δέσμευση του Ομίλου για «brain gain» με τη συνεχιζόμενη προσέλευση στον Όμιλο νέων κορυφαίων ιατρών από το εξωτερικό.

Η ανάπτυξη του Ιατρικού Διαβαλκανικού με αριθμούς

Στα 20 χρόνια από την ίδρυσή του, το Ιατρικό Διαβαλκανικό Θεσσαλονίκης, έχει αφήσει ανεξίτηλο το αποτύπωμά του στην Οικονομία, την Κοινωνία και την Υγεία, με επίκεντρο τον άνθρωπο.

Συγκεκριμένα:

  • €325.000.000 σε δαπάνες μισθοδοσίας
  • €180.000.000 σε καταβολές στο Ελληνικό Δημόσιο
  • €131.000.000 σε καταβολές σε ασφαλιστικά ταμεία
  • 000.000 σε προμήθειες από ελληνικές εταιρείες
  • €200.000.000 σε επενδύσεις, αριθμός που αποτελεί τη μεγαλύτερη επένδυση στον ιδιωτικό τομέα στη Β. Ελλάδα
  • €60.000.000 σε εισροή συναλλάγματος από διεθνείς ασθενείς
  • 000 εισαγωγές ασθενών προς νοσηλεία
  • 750.000 επισκέψεις στα εξωτερικά ιατρεία
  • 000 ακρίτες εξυπηρετούνται με τηλεϊατρική μέσω Vodafone
  • 700 εργαζόμενοι και ιατροί συνεργάτες
  • 35 ΜΚΟ, ακριτικές περιοχές & φορείς στο πρόγραμμα Εταιρικής Κοινωνικής Ευθύνης
  • Χιλιάδες αθλητές στο πρόγραμμα ιατρικής χορηγίας ομοσπονδιών, ομάδων & συλλόγων

NP Ασφαλιστική: Απόδοση Ιδίων Κεφαλαίων 14% και SCR 207%

0

Την 15η συνεχόμενη κερδοφόρα χρήση της σε 15 έτη λειτουργίας παρουσίασε η NP Ασφαλιστική για το 2018, αυξάνοντας ταυτόχρονα τα Ίδια Κεφάλαια και τους Δείκτες Φερεγγυότητας (SCR , MCR) έναντι του 2017. 

Ίδια Κεφάλαια και Δείκτες Φερεγγυότητας

Η NP Ασφαλιστική απέδειξε για ακόμη μια χρονιά, ότι έχει εξαιρετικά ισχυρά θεμελιώδη μεγέθη και ενίσχυσε περαιτέρω την Κεφαλαιακή της Επάρκεια που είναι ο κύριο στρατηγικός της στόχος από την έναρξη της. 

Τα Ίδια Κεφάλαια της Εταιρίας κατά τα ΔΠΧΑ αυξήθηκαν κατά 5,5% και ανήλθαν στα 56,3 εκατ. Ευρώ, διαμορφώνοντας τον Βασικό Δείκτη Κεφαλαιακής Επάρκειας (SCR) για το έτος 2018 στο 207% έναντι του  194% το 2017 και τον Δείκτη Ελάχιστης Κεφαλαιακής Επάρκειας (MCR) στο 802% από 770% το 2017. 

Παραγωγή

Η παραγωγή των εγγεγραμμένων ασφαλίστρων κινήθηκε υψηλότερα από το μέσο όρο της αγοράς και διαμορφώθηκε για το έτος 2018 στα 33,2 εκατ. Ευρώ έναντι 31 εκατ. Ευρώ το 2017, καταγράφοντας αύξηση της τάξης του 7,1%. Στον κλάδο Αστικής Ευθύνης Αυτοκινήτων, η παραγωγή διαμορφώθηκε στα 21,8 εκατ. Ευρώ που αντιστοιχεί στο 65,7% του συνολικού χαρτοφυλακίου και ήταν αυξημένη κατά 5,5% σε σχέση με το 2017  και πολύ υψηλότερα από τον μέσο όρο της ασφαλιστικής αγοράς. Σημαντικές αυξήσεις κατέγραψαν επίσης οι Κλάδοι Ατυχημάτων, Πυρός, Γενικής Αστικής Ευθύνης και Μεταφορών. Η Εταιρία αύξησε το 2018 τον στόλο ασφαλισμένων οχημάτων της στα 164.833 οχήματα, με τον Δείκτη Ζημιών να συνεχίζει να είναι σε ιδιαίτερα ικανοποιητικά επίπεδα και να ενισχύει σημαντικά την λειτουργική κερδοφορία του οργανισμού.

Κερδοφορία

Τα κέρδη χρήσης προ φόρων σύμφωνα με τον Ισολογισμό ΔΠΧΑ ανήλθαν στο ποσό 7,5 εκατ. Ευρώ, αποτέλεσμα που κρίνεται ιδιαίτερα δυναμικό εάν λάβουμε υπόψη μας την αρνητική συγκυρία των επενδύσεων σε ελληνικά κρατικά ομόλογα και μετοχές ελληνικών τραπεζών. Τέλος, ο σημαντικός Δείκτης Απόδοσης Ιδίων Κεφαλαίων (ROE) διαμορφώθηκε στο 13,6% που φανερώνει την αξία και την οικονομική υγεία που υπάρχει στην NP Ασφαλιστική.

Ισχυρή ανάπτυξη και στο Α’ τετράμηνο 2019 και ενίσχυση αποτελεσμάτων

Η ανάπτυξη της παραγωγής συνεχίστηκε και στο Α’ τετράμηνο 2019 (Ιανουάριος – Απρίλιος) για την NP Ασφαλιστική, βασιζόμενη αποκλειστικά και μόνο στις προσπάθειες του Δικτύου Συνεργατών της. Η παραγωγή κατά το διάστημα Ιανουαρίου-Απριλίου 2019  διαμορφώθηκε στα 11,5 εκατ. Ευρώ αυξημένη κατά 9% σε σχέση με το αντίστοιχο περυσινό διάστημα, με τον Κλάδο Αυτοκινήτων να ενισχύεται κατά 8,2%, τον Κλάδο Περιουσίας κατά 8,6%, τον Κλάδο Μεταφορών κατά 24%, τον Κλάδο Λοιπών Ζημιών κατά 12% και τον Κλάδο Γενικής και Επαγγελματικής Αστικής Ευθύνης κατά 55%.

ΤτΕ: 29 και 30/6 στην Αθήνα οι εξετάσεις για Πράκτορες, Μεσίτες

0

Τη διενέργεια εξετάσεων για την πιστοποίηση επαγγελματικών γνώσεων διανομής (αντ)ασφαλιστικών προϊόντων τον προσεχή Ιούνιο ανακοίνωσε  η Τράπεζα της Ελλάδος.

Ειδικότερα:

Ανακοινώνεται ότι οι εξετάσεις πιστοποίησης επαγγελματικών γνώσεων Ασφαλιστικού Πράκτορα, σύμφωνα με την Πράξη Εκτελεστικής Επιτροπής 153/2/8.1.2019, θα διεξαχθούν το Σάββατο 29 Ιουνίου 2019 στην Αθήνα.

Για την Αίτηση Συμμετοχής στις Εξετάσεις, πατήστε εδώ.

Για τις Οδηγίες σχετικά με την αίτηση συμμετοχής και το τέλος εξετάσεων, πατήστε εδώ.

Πιστοποιητικό Επαγγελματικών Γνώσεων Μεσίτη Ασφαλίσεων και Αντασφαλίσεων

Ανακοινώνεται ότι οι εξετάσεις πιστοποίησης επαγγελματικών γνώσεων Μεσίτη Ασφαλίσεων και Αντασφαλίσεων, σύμφωνα με την Πράξη Εκτελεστικής Επιτροπής 153/2/8.1.2019, θα διεξαχθούν την Κυριακή 30 Ιουνίου 2019 στην Αθήνα.

Για την Αίτηση Συμμετοχής στις Εξετάσεις, πατήστε εδώ.

Για τις Οδηγίες σχετικά με την αίτηση συμμετοχής και το τέλος εξετάσεων, πατήστε εδώ.

Πιστοποιητικό Επαγγελματικών Γνώσεων Επενδυτικών Προϊόντων βασιζόμενων σε Ασφάλιση

Ανακοινώνεται ότι οι εξετάσεις πιστοποίησης επαγγελματικών γνώσεων Επενδυτικών Προϊόντων βασιζόμενων σε Ασφάλιση, σύμφωνα με την Πράξη Εκτελεστικής Επιτροπής 153/2/8.1.2019, όπως ισχύει, θα διεξαχθούν την Κυριακή 30 Ιουνίου 2019 στην Αθήνα.

Για την Αίτηση Συμμετοχής στις Εξετάσεις, πατήστε εδώ.

Για τις Οδηγίες σχετικά με την αίτηση συμμετοχής και το τέλος εξετάσεων, πατήστε εδώ

Αποκαλυπτήρια για τη νέα στρατηγική των Lloyd’s (video)

0

Της Λαλέλας Χρυσανθοπούλου

“Το Μέλλον των Lloyd’s” τιτλοφορείται το ολοκληρωμένο σχέδιο μετασχηματισμού που παρουσίασε η ηγετική ομάδα της ιστορικής αγοράς του Λονδίνου, κάνοντας λόγο για μια τολμηρή νέα στρατηγική που στοχεύει στην παροχή υψηλότερης ποιότητας προστασία από τους κινδύνους για τους πελάτες των Lloyd’s. Άλλος ένας κεντρικός στόχος του σχεδίου είναι η απλοποίηση της πρόσβασης στην αγορά και η μείωση του κόστους για την χρήση των υπηρεσιών της.

φωτογραφίες Βάϊος Κρόκος, Lloyd’s Marketplace
φωτογραφίες Βάϊος Κρόκος

Όπως αναφέρεται χαρακτηριστικά στο σχετικό Δελτίο Τύπου, η αποκάλυψη της στρατηγικής σηματοδοτεί την επόμενη φάση της ευρείας διαβούλευσης που λαμβάνει χώρα με τη συμμετοχή όλων των εμπλεκομένων στον μοναδικό οικοσύστημα των Lloyd’s. Η διαδικασία της δημιουργίας νέων, πρωτότυπων ασφαλιστικών λύσεων θα ξεκινήσει τον προσεχή Οκτώβριο ώστε ορισμένες εξ’ αυτών να είναι έτοιμες στις αρχές του 2020. 

Οι έξι βασικοί άξονες που παρουσιάζονται στο «Μέλλον των Lloyd’s” είναι οι ακόλουθοι: 

  1. Μια πλατφόρμα για πολύπλοκους κινδύνους που διευκολύνει την ανάληψη των ρίσκων που είναι δύσκολο να καλυφθούν
  2. Το «Χρηματιστήριο Κινδύνων» των Lloyd’s (Lloyd’s Risk Exchange) μέσω του οποίου λιγότερο πολύπλοκοι κίνδυνοι μπορούν να «τοποθετηθούν» σε διάστημα λίγων λεπτών, με πολύ λιγότερο κόστος σε σχέση με τα σημερινά δεδομένα
  3. Ευέλικτα κεφάλαια που μπορούν απλά και αποτελεσματικά να έχουν πρόσβαση σε μια ευρεία γκάμα κινδύνων στην πλατφόρμα των Lloyd’s 
  4. H ασφαλιστική λύση του «συνδικάτου σε ένα κουτί» (Syndicate-in-a Box) που προσφέρει στους καινοτόμους «παίκτες» μια ολοκληρωμένη ευκαιρία να φέρουν νέα προϊόντα και δουλειές στην αγορά
  5. Οι «νέας γενιάς» υπηρεσίες καταβολής αποζημιώσεων που βελτιώνουν την πελατειακή εμπειρία και αυξάνουν την εμπιστοσύνη στην αγορά μέσω της επιτάχυνσης των πληρωμών
  6. Ένα οικοσύστημα υπηρεσιών που βοηθά όλους τους συμμετέχοντες στην αγορά να αναπτύξουν τις εργασίες τους και να παρέχουν κορυφαίες υπηρεσίες σε όλους τους πελάτες τους

Όπως υπογράμμισε ο διευθύνων σύμβουλος των Lloyd’s, John Neal, “τα μοναδικά χαρακτηριστικά των Lloyd’s, δηλαδή η ικανότητά τους να παρέχουν απαράμιλλη τεχνογνωσία ανάληψης κινδύνων, χρηματοοικονομική ασφάλεια και πρόσβαση στην αγορά, όλα στο ίδιο μέρος, είναι σήμερα πιο πολύτιμα από ποτέ. Ωστόσο, ένα δυναμικό περιβάλλον κινδύνων σε συνδυασμό με την ταχεία πρόοδο της τεχνολογίας έχουν αλλάξει θεμελιωδώς τον κόσμο. Τα Lloyd’s αλλάζουν και αυτά, με κινητήριο δύναμη την επιθυμία τους να προσφέρουν τα καλύτερα (αντ)ασφαλιστικά προϊόντα και υπηρεσίες που μπορούν να διατεθούν οπουδήποτε στον κόσμο.  Θα πετύχουμε αξιοποιώντας το πνεύμα επιχειρηματικότητας και καινοτομίας που βρίσκεται στην καρδιά των Lloyd’s. Όλοι μαζί έχουμε μια μοναδική ευκαιρία να οραματιστούμε τα Lloyd’s και να δημιουργήσουμε μια αγορά με το βλέμμα στο μέλλον, που ανταποκρίνεται άμεσα στις ποικίλες και μεταβαλλόμενες ανάγκες των πελατών μας». 


The_Future_at_Lloyds


Ο πρόεδρος των Lloyd’s Bruce Carnegie-Brown πρόσθεσε ότι «Οι προτάσεις που ανακοινώσαμε αποτελούν το αποτέλεσμα πολύμηνης διαβούλευσης με τους συμμετέχοντες σε όλη την αγορά και σε όλο τον κόσμο και πιστεύω ότι θα διασφαλίσουν την επιτυχία των Lloyd’s για τα επόμενα χρόνια».


Δείτε το σχετικό βίντεο: 


Σ. Αίσωπος, Υδρόγειος: Αλλάζουν όλα με το αυτοκίνητο

0
Σ. Αίσωπος

Αλλάζουν τα δεδομένα στην ασφάλιση αυτοκινήτου διαβεβαιώνει στο iw o κ. Σεραφείμ Αίσωπος, διευθυντής Ανάληψης Κινδύνων στην Υδρόγειο Ασφαλιστική. Το γεγονός αυτό δημιουργεί προκλήσεις στην ασφαλιστική διαμεσολάβηση, αλλά ταυτόχρονα και ευκαιρίες. Όπως τονίζει, η αγορά πρέπει να επανέλθει σε προγράμματα που δίνουν προστιθέμενη αξία και καλύπτουν ένα ευρύ φάσμα αναγκών.

Μιλώντας για την κερδοφορία του κλάδου, εξηγεί ότι αυτή εξαρτάται από πολλούς παράγοντες, όπως είναι τα αποθέματα ζημιών και η εξέλιξή τους, η διαχείριση ζημιών και οι αντασφαλιστικές συμβάσεις.

στην Έλενα Ερμείδου

  • Πώς βλέπετε την πορεία του κλάδου αυτοκινήτου;

 Το 2018 συνεχίστηκε η μείωση παραγωγής των τελευταίων ετών, ιδιαίτερα στην αστική ευθύνη του κλάδου οχημάτων, που κατέγραψε πτώση κατά 1,7%.

Αντίθετα, στα χερσαία οχήματα εμφανίζεται μια τάση ανάκαμψης, με δύο συνεχόμενα αυξητικά έτη (2017 και 2018) και αύξηση της τάξης του 8,1% και 5,6%, αντίστοιχα.

Γεγονός πάντως είναι ότι, με εξαίρεση μια οριακή αύξηση κατά το 2017 (0,2%), ο κλάδος οχημάτων παρουσιάζει από το 2011 και μέχρι σήμερα συνεχιζόμενη πτώση, με αποτέλεσμα η αγορά να έχει απολέσει το 50,47% της παραγωγής της. Παράλληλα, από το 2012 και μετά παρατηρούμε σταδιακή αύξηση της συχνότητας των ζημιών.

Μελετώντας, λοιπόν, τους αριθμούς, δεν μπορούμε να χαρακτηρίσουμε θετική την πορεία του κλάδου. Από την άλλη, θεωρούμε ότι τα περιθώρια περαιτέρω ύφεσης της αγοράς έχουν εξαντληθεί και αναμένουμε οριακή ανάπτυξη το επόμενο διάστημα.

  • Πιστεύετε ότι θα αλλάξει ο τρόπος που γίνονται οι ασφαλίσεις αυτές; Ποιος είναι ο ρόλος της ασφαλιστικής διαμεσολάβησης;

Η ραγδαία ανάπτυξη της τεχνολογίας και η ταχύτητα διακίνησης των πληροφοριών χαρακτηρίζουν την εποχή μας. Οι νέες καταναλωτικές συνήθειες, που δίνουν έμφαση στην αμεσότητα και την απλοποίηση, η επιθετική διείσδυση των εναλλακτικών δικτύων πώλησης, αλλά και νέες τεχνολογίες, όπως π.χ. η τηλεματική, αλλάζουν τα δεδομένα στην ασφάλιση οχημάτων, και όχι μόνο.

Δημιουργούνται, λοιπόν, προκλήσεις για την ασφαλιστική διαμεσολάβηση, αλλά δημιουργούνται και ευκαιρίες. Τουλάχιστον αυτό πρεσβεύουμε εμείς στην Υδρόγειο Ασφαλιστική, όπως και ότι σ’ αυτήν τη νέα εποχή της ψηφιοποίησης και της καταναλωτικής υπερπληροφόρησης, ο ρόλος του ασφαλιστικού διαμεσολαβητή καθίσταται ακόμη πιο επίκαιρος.

Με νέα «εργαλεία», αξιοποιώντας τα πλεονεκτήματα της νέας τεχνολογίας, ο επαγγελματίας της ασφάλισης καλείται σήμερα να αναδείξει ακόμη περισσότερο τον συμβουλευτικό του ρόλο, παρέχοντας υπεύθυνη και εμπεριστατωμένη ασφαλιστική ενημέρωση, προτείνοντας κατάλληλες ασφαλιστικές λύσεις αλλά και προστιθέμενης αξίας after-sales υπηρεσίες.

Και για να γίνω πιο συγκεκριμένος: μπορεί μια ιστοσελίδα να μας ενημερώσει για τυχόν παροχές που το «κλικ» μας δεν συμπεριέλαβε, γιατί δεν τις προσέξαμε ή γιατί θεωρήσαμε ότι δεν τις χρειαζόμαστε, αφήνοντας, για παράδειγμα, το όχημά μας χωρίς νομική προστασία;

Θεωρούμε, λοιπόν, ότι σε κάθε περίπτωση χρειαζόμαστε τον άνθρωπο-ασφαλιστή, που θα μας εξηγήσει τη διαφορά στην κάλυψη Νομική Προστασία από την κάλυψη Νομικές Συμβουλές.

Η χαρτογράφηση εξάλλου των καταναλωτικών συνηθειών της νέας γενιάς επιβεβαιώνει αυτήν την τάση. Μετά, δηλαδή, τους “millennials”, οι οποίοι θεωρούνται οι πλέον παραδοσιακοί αγοραστές του Διαδικτύου, έχουμε τη γενιά “Z”, αυτή των σημερινών εφήβων και μελλοντικών καταναλωτών.

Οι έρευνες, λοιπόν, δείχνουν ότι παρότι αυτοί χρησιμοποιούν το Διαδίκτυο στο 80% των λειτουργιών και της καθημερινότητάς τους, ταυτόχρονα όμως διαμορφώνουν και την τάση της πολυτέλειας, η οποία εκφράζεται ως η επιλογή του ανθρώπινου παράγοντα ή του επαγγελματία για αγορές, αρκεί εκείνος να λειτουργεί ως σύμβουλος.

  • Τι όγκους παραγωγής κάνατε μέσα στο 2018;

 Η Υδρόγειος Ασφαλιστική κατέγραψε ένα από τα υψηλότερα ποσοστά ανάπτυξης στην ασφαλιστική αγορά: -14,3 % αύξηση στα συνολικά μικτά ασφάλιστρα. Η αύξηση στον κλάδο οχημάτων ήταν της τάξης του 13%.

Να σημειώσουμε, επίσης, ότι η χρονιά έκλεισε για την εταιρεία μας με κερδοφορία που θα ξεπεράσει τα 6,5 εκατ. ευρώ, αλλά και με σημαντική ενίσχυση όλων των βασικών οικονομικών μεγεθών μας.

  • Είναι ζημιογόνος ή κερδοφόρος ο κλάδος για εσάς;

Η κερδοφορία του κλάδου εξαρτάται από πολλούς παράγοντες, με σημαντικότερο αυτόν που αφορά το ύψος του ασφαλίστρου. Η δομή των αντασφαλιστικών συμβάσεων, η διαχείριση των ζημιών, τα αποθέματα ζημιών και η εξέλιξή τους αποτελούν επίσης καθοριστικούς παράγοντες.

Η Υδρόγειος Ασφαλιστική διαθέτει βαθιά τεχνογνωσία και μεγάλη εμπειρία στη διαχείριση των ζημιών καθώς και επαρκή αποθέματα ζημιών. Αυτά, σε συνδυασμό με την τιμολογιακή μας πολιτική, η οποία δεν έχει ακολουθήσει τις τάσεις των υπέρμετρων μειώσεων της αγοράς και στηρίζεται σε βαθιά ανάλυση των δεδομένων της αγοράς αλλά και της εξαιρετικής στατιστικής βάσης που διαθέτουμε, καθιστούν τον κλάδο κερδοφόρο για εμάς.

  • Πιστεύετε ότι πρέπει να γίνουν αυξήσεις στα τιμολόγια αυτοκινήτου και ποιο θα ήταν για εσάς το βασικό κριτήριο;

Θεωρούμε ότι η αγορά έχει πιάσει προ καιρού τα χαμηλά της και η τιμολόγηση του κλάδου είναι οριακή, σε βαθμό που να απαιτεί διόρθωση. Η αύξηση της συχνότητας και του μέσου κόστους ζημιάς στον κλάδο το επιβάλλουν.

Το πιο σημαντικό είναι ότι θα πρέπει να ξεφύγουμε από τον φαύλο κύκλο του ανταγωνισμού, που βασίζεται αποκλειστικά στο φθηνό ασφάλιστρο και τη διαρκή μείωση τιμών. Αυτό πρέπει να αποτελέσει βασική προτεραιότητα του συνόλου της αγοράς και για λόγους αναβάθμισης των παρεχόμενων υπηρεσιών προς τους ασφαλισμένους.

  •  Νέα προγράμματα χρειάζονται;

Η αγορά πρέπει να επανέλθει σε προγράμματα που δίνουν προστιθέμενη αξία στον πελάτη και καλύπτουν ένα ευρύ φάσμα αναγκών. Απόρροια της οικονομικής κρίσης και της συρρίκνωσης του κλάδου μας ήταν και η προώθηση απλοποιημένων προϊόντων που καλύπτουν μόνο το υποχρεωτικό σκέλος της ασφάλισης.

Η Υδρόγειος Ασφαλιστική δεν ακολούθησε αυτήν την τάση και αναβάθμισε τα ήδη πλούσια σε καλύψεις προϊόντα της. Η ανάπτυξή μας επιβεβαίωσε τη στρατηγική μας, η οποία στηρίζεται και στην ικανοποίηση των πελατών μας από το ευρύ φάσμα καλύψεων που προσφέρουν τα προγράμματά μας.

Η αγορά χρειάζεται, επίσης, σε κάθε περίπτωση, νέα προγράμματα, που ανταποκρίνονται στις απαιτήσεις της σημερινής εποχής. Χαρακτηριστικά αναφέρω την ηλεκτροκίνηση αλλά και προγράμματα που στηρίζονται σε ποιοτικά και ποσοτικά χαρακτηριστικά του οχήματος και του οδηγού.

Ευχή μας, αλλά και μέλημά μας, είναι να οδηγήσουμε τον κλάδο σε σωστές και σύγχρονες βάσεις, ξεφεύγοντας από το κριτήριο αποκλειστικά και μόνο της τιμής.

Aναδημοσίευση από το Insurance World

Chatbot, “ψάρεμα”, απάτη: Τι αλλάζει στις ασφάλειες

0

Chatbot, ηλεκτρονικό “ψάρεμα”, ψευδή στοιχεία, απάτη, επίθεση. Πώς θα διαχωριστεί ο άνθρωπος από την τεχνητή νοημοσύνη; Θα έχει ευθύνες ο ιδιοκτήτης του μηχανήματος; Πώς ορίζεται το ασφαλιστικό συμβάν; Τι απαντά μελέτη των Lloyds που δόθηκε στην δημοσιότητα την περασμένη εβδομάδα.

της Ελενας Ερμείδου (μέρος α’)

H τεχνολογία της τεχνητής νοημοσύνης (ΑΙ) δεν είναι νέα, είναι πάνω από 60 ετών. Ξεκίνησε να γίνεται γνωστή στους κόλπους της ακαδημαϊκής κοινότητας και μόλις τα τελευταία χρόνια άρχισε να υιοθετείται σε πολλούς άλλους επιχειρηματικούς τομείς, όπως στην διάγνωση ιατρικών συνθηκών, στη σάρωση νομικών εγγραφών, στην γεωργία, την αυτοκινητοβιομηχανία. Λόγω της πολυπλοκότητας εγείρονται ηθικά, δεοντολογικά, νομικά, ρυθμιστικά ερωτήματα στα οποία απαντήσεις επιχειρούνται να δοθούν από τα Lloyds του Λονδίνου. Οι προκλήσεις θα είναι πολλές και οι επιχειρηματικές ευκαιρίες επίσης. Η μετάβαση, πάντως από την συμβατική στην τεχνολογία της τεχνητής νοημοσύνης δεν θα είναι απλή υπόθεση.

Η νέα μελέτη των Lloyds εξετάζει τους κινδύνους και τις επιχειρηματικές ευκαιρίες για τους ασφαλιστές και το κλάδο μελετώντας τον συνδυασμό της τεχνολογίας τεχνητής νοημοσύνης με την τεχνολογία 5G η οποία επιτρέπει την συλλογή όγκου δεδομένων για την τροφοδότηση των συστημάτων τεχνητής νοημοσύνης.

Κίνδυνοι που απορρέουν από την τεχνολογία

Αβεβαιότητα

Υπάρχουν κίνδυνοι σε ό,τι αφορά την  υιοθέτηση της Τεχνητής Νοημοσύνης, καθώς το είδος αυτό της τεχνολογίας “πλέεi” σε άγνωστα.  Είναι κατανοητοί οι φόβοι που εκφράζουν όλοι οι ενδιαφερόμενοι και οι ρυθμιστικές αρχές.

Δεοντολογία

Η “δράση” των μηχανών εξαρτάται από τις μεγάλες συλλογές δεδομένων από τα οποία εξάγεται η γνώση μέσω κωδικοποίησης των ιστοριών. Εντούτοις, μέσα σε αυτές τις ιστορίες υπάρχουν προκαταλήψεις, μεροληπτικές θέσεις και κοινωνικές.  Συνεπώς, η τεχνητή νοημοσύνη εξαρτάται από τις πληροφορίες που έχουν δοθεί κάτι και το οποίο μπορεί ενεργήσει κατά των ανθρωπίνων συμφερόντων.

Εμπιστοσύνη και διαφάνεια

Η διαφάνεια της διαδικασίας λήψης αποφάσεων και η ικανότητα κατανόησης του τρόπου με τον οποίο ο μηχανισμός τεχνητής νοημοσύνης κατέληξε σε συγκεκριμένο συμπέρασμα θα είναι το κλειδί για την ανάπτυξη εμπιστοσύνης στην τεχνολογία.

Ευθύνη

Μια άλλη σημαντική πρόκληση είναι η νομική κατάσταση των συστημάτων και υπηρεσιών της τεχνητής νοημοσύνης. Αν και μπορεί να γίνουν πολλά στην διαχείριση των δεδομένων και στο τρόπου που αυτά περνάνε από τους μηχανικούς στην τεχνητή νοημοσύνη, θα πρέπει να υπάρξουν ισχυρά νομικά πλαίσια για τον ορισμό της ευθύνης.

Σε γενικές γραμμές, ο κατασκευαστής ενός προϊόντος ευθύνεται για ελαττώματα που προκαλούν ζημιές στους χρήστες. Ωστόσο, στην περίπτωση της τεχνητής νοημοσύνης ,οι αποφάσεις δεν είναι συνέπεια του σχεδιασμού, αλλά της ερμηνείας της πραγματικότητας από μια μηχανή.

Ασφάλεια

Αξίζει να σημειωθεί ότι η τεχνητή νοημοσύνη αποτελεί επίσης μια νέα διάσταση στην ασφάλεια του κυβερνοχώρου καθώς μπορεί να μάθει και να αντιδρά σε απειλές πολύ πιο γρήγορα από τις παραδοσιακές μεθόδους που χρησιμοποιούνται από τα παλαιότερα προϊόντα ασφαλείας. Ωστόσο, οι εγκληματίες αρχίζουν επίσης να χρησιμοποιούν την τεχνητή νοημοσύνη για να μάθουν πώς να διεξάγουν όλα τα στάδια μιας τυπικής επίθεσης: από την αναγνώριση μέχρι τη δημιουργία μιας συγκεκριμένης επίθεσης.

Καθώς αυτά τα συστήματα καθίστανται πιο πολύπλοκα και εσωτερικά συνδεδεμένα, οι παραβιάσεις της ασφάλειας (cyber) θα αποκτήσουν μεγαλύτερο οικονομικό αντίκτυπο.

Αντίκτυπος στις ασφάλειες

Η έκθεση εντοπίζει τις συνέπειες για την ανάκληση προϊόντων, την ευθύνη των τρίτων για τα αυτοκίνητα, τις αποζημιώσεις, τα ιατρικά λάθη, τον κυβερνοχώρο, την πιστότητα και τους πολιτικούς κινδύνους.

Ευθύνη προϊόντος και ανάκληση προϊόντος

Υπάρχουν πολλοί τρόποι με τους οποίους ένα προϊόν που εξαρτάται από την τεχνολογία τεχνητής νοημοσύνης μπορεί να επηρεάσει την ευθύνη και ανάκληση προϊόντος.

Παραδείγματα περιλαμβάνουν:

  • Μια νέα κατάσταση στην οποία η τεχνητή νοημοσύνη δεν έχει προγραμματιστεί να αντιμετωπίσει, προκαλώντας βλάβη ή δυσλειτουργία.
  • Τα ελαττώματα του προϊόντος θα μπορούσαν να προκύψουν από σφάλματα επικοινωνίας μεταξύ δύο μηχανών ή μεταξύ μηχανής και υποδομής.

Ευθύνες:  οι μηχανές τεχνητής νοημοσύνης δεν μπορούν να ευθύνονται για αμέλειες πράξεις ή παραλείψεις που προκαλούν ζημιές σε τρίτους. Το ερώτημα που προκύπτει είναι “Ποιος είναι υπεύθυνος όταν μια μηχανή διαπράξει αστικό λάθος;”.

Οι κατασκευαστές / πωλητές προϊόντων, οι σχεδιαστές / προμηθευτές και όσοι αγοράζουν τεχνητή νοημοσύνη θα μπορούν να προσαχθούν  στα δικαστήρια για  ευθύνες. Αυτό σημαίνει ότι οι περισσότερες εταιρείες θα πρέπει να αγοράσουν περισσότερες συμβατικές εγγυήσεις και ευθύνες για να καλύψουν τους κινδύνους ευθύνης τεχνητής νοημοσύνης.

Αστική ευθύνη αυτοκινήτου

Η ανάθεση και η κάλυψη της ευθύνης θα γίνουν πιο προκλητικές στο μέλλον λόγω της πιθανής μετατόπισης της ευθύνης από τους ανθρώπινους οδηγούς στα αυτοματοποιημένα οχήματα (AV) και συνεπώς στους κατασκευαστές.

Υπάρχει επίσης δυναμική για διαφορετικές νομικές και ρυθμιστικές απαντήσεις σε διάφορες χώρες, δημιουργώντας ένα περίπλοκο διεθνές περιβάλλον κινδύνου.

Ιατρική αμέλεια

Υπάρχουν διάφοροι τρόποι με τους οποίους θα μπορούσε να προκύψει αμέλεια. Η τεχνητή νοημοσύνη χρησιμοποιείται για τη διάγνωση των συνθηκών και εφαρμόζεται σε τομείς όπως οι ακτίνες.  Εάν ένα σφάλμα οδηγεί σε λανθασμένη διάγνωση ή ψευδώς θετικό αποτέλεσμα, αυτό θα μπορούσε να ισοδυναμεί με αμέλεια.

– Ακόμη και αν η τεχνητή νοημοσύνη χρησιμοποιήθηκε βοηθητικά για παραπομπές, εάν αυτές οι παραπομπές προκάλεσαν έρευνες ή διαδικασίες που ήταν περιττές, επεμβατικές ή οδήγησαν σε φτωχότερα αποτελέσματα ασθενών τότε θα μπορούσε να προκύψει ευθύνη.

Cyber

Καθώς η τεχνολογία chatbot αναπτύσσεται, γίνεται όλο και πιο δύσκολο να διαχωριστεί ο άνθρωπος από την τεχνητή νοημοσύνη. Αυτό θα μπορούσε να διευκολύνει τη διεξαγωγή απάτης ηλεκτρονικού “ψαρέματος” και να κάνει ακόμα πιο δύσκολη την ανίχνευση.

-Αυτό εγείρει ερωτήματα σχετικά με το είδος των ασφαλιστικών καλύψεων που θα πρέπει να σχεδιαστούν από τέτοιου είδους κυβερνοεπιθέσεις. Επίσης θα πρέπει οριστεί προσεκτικά το είναι ασφαλιστικό συμβάν.

– Η ευθύνη τρίτων θα μπορούσε επίσης να καταστεί πιο περίπλοκη. Εάν ένας chatbot κάνει επίθεση, ο ιδιοκτήτης του θα μπορούσε να είναι υπεύθυνος αν δεν μπορέσει να δείξει ότι είχε λάβει εύλογα μέτρα ασφαλείας για να αποτρέψει μια τέτοια επίθεση να συμβεί.

Πιστότητα

Η δόλια δραστηριότητα των εργαζομένων θα μπορούσε να επιδεινωθεί με οποιαδήποτε από τις μεθόδους που αναφέρονται παραπάνω για το Cyber ​​. Οι ασφαλιστές πιστότητας θα πρέπει να θεωρούν ότι η απάτη μπορεί να προέρχεται όλο και περισσότερο από εργαζόμενους που έχουν πρόσβαση σε συστήματα πληροφορικής και όχι από υπαλλήλους με οικονομική εξουσία.

Πολιτικοί κίνδυνοι

Η πόλεμος της τεχνητής νοημοσύνης θα μπορούσε να λάβει πολλές μορφές, συμπεριλαμβανομένης της διαφθοράς των δεδομένων, της μεροληπτικής επιλογής δεδομένων και της παράνομης χρήσης δεδομένων που οδηγούν σε διάφορα αποτελέσματα, συμπεριλαμβανομένης της προπαγάνδας, της αλλαγής συμπεριφοράς και της εξαπάτησης.

Από την άποψη της κάλυψης των πολιτικών κινδύνων, η τεχνητή νοημοσύνη μπορεί να συμβάλει στη δημιουργία νέων ή επιδείνωσης των υφιστάμενων πολιτικών γεγονότων, όπως απαλλοτριώσεις, πολέμους, τρομοκρατικές ενέργειες, πολιτικές διαταραχές και άλλες μορφές πολιτικής βίας τόσο στις αναπτυσσόμενες όσο και στις αναπτυγμένες αγορές.