Με αφορμή την αποχώρηση του Νίκου Σωφρονά από τη θέση του Γενικού Διευθυντή του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών (ΕΙΑΣ), η Ένωση Financial Planners Ελλάδος (HFPA) εκφράζει τις θερμές της ευχαριστίες για την «πολυετή, ουσιαστική και ιδιαίτερα σημαντική» συνεργασία μαζί του.
Όπως αναφέρει στην ανακοίνωσή της:
Κατά τη διάρκεια της θητείας του, το ΕΙΑΣ και η HFPA ανέπτυξαν μια σχέση που ξεπέρασε τα όρια μιας τυπικής θεσμικής συνεργασίας και βασίστηκε στην κοινή πεποίθηση για τη σημασία της εκπαίδευσης, της πιστοποίησης και της συνεχούς επαγγελματικής αναβάθμισης των ανθρώπων της ασφαλιστικής και χρηματοοικονομικής αγοράς.
Ιδιαίτερος σταθμός αυτής της συνεργασίας υπήρξε η υπογραφή των μνημονίων που αφορούν την αποκλειστική πιστοποίηση των προγραμμάτων Eficert 4, 5 και 6, ενισχύοντας ουσιαστικά την προσπάθεια της HFPA για την ανάπτυξη υψηλών επαγγελματικών προτύπων και την εδραίωση του Financial Planning στην ελληνική αγορά.
Η συμβολή του κου Σωφρονά, ωστόσο, δεν περιορίστηκε στις θεσμικές συμφωνίες. Με συνέπεια και γενναιοδωρία, στάθηκε διαχρονικά στο πλευρό της Ένωσης, υποστηρίζοντας τις εκπαιδευτικές της πρωτοβουλίες και παρέχοντας, μεταξύ άλλων, τους χώρους του ΕΙΑΣ για τη διεξαγωγή εργαστηρίων, εκπαιδευτικών συναντήσεων και δράσεων των μελών της HFPA.
Για την Ένωσή μας, αυτή η σταθερή διαθεσιμότητα, η εμπιστοσύνη και η έμπρακτη στήριξη υπήρξαν πολύτιμες. Η Πρόεδρος, το Διοικητικό Συμβούλιο και τα μέλη της HFPA ευχαριστούν θερμά τον κο Σωφρονά για τη συνεργασία, την εμπιστοσύνη και την προσωπική του συμβολή στην πορεία της Ένωσης και του εύχονται κάθε επιτυχία στο επόμενο κεφάλαιο της επαγγελματικής του διαδρομής.
Υπάρχουν πράγματα που έχουν τιμή. Και υπάρχουν πράγματα που έχουν αξία. Η διαφορά ανάμεσα στις δύο έννοιες γίνεται ιδιαίτερα καθαρή όταν η ασφαλιστική αγορά καλείται να προστατεύσει ένα αντικείμενο που η αγορά δεν μπορεί πραγματικά να τιμολογήσει.
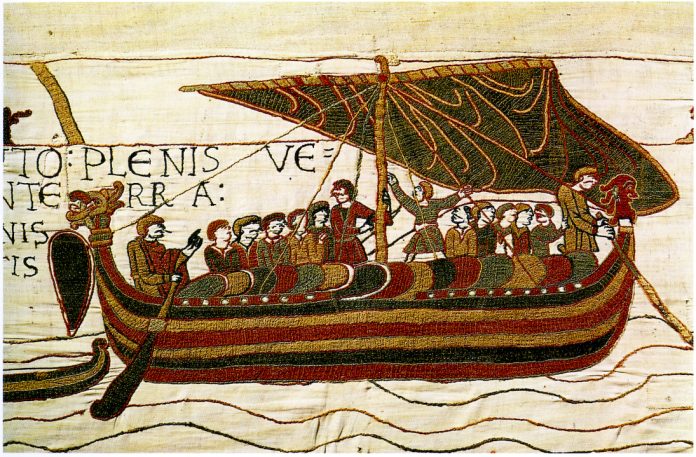
Η περίπτωση της Ταπισερί της Μπαγιέ είναι χαρακτηριστική. Ένα μοναδικό ιστορικό κειμήλιο, σχεδόν χιλίων ετών, ταξίδεψε από τη Γαλλία στο Λονδίνο για την έκθεσή του στο Βρετανικό Μουσείο και ασφαλίστηκε για 960 εκατ. ευρώ, ποσό που αντιστοιχεί περίπου σε 1,1 δισ. δολάρια. Το ποσό είναι τεράστιο. Όμως το πραγματικό ερώτημα δεν είναι αν η Ταπισερί «αξίζει» 1,1 δισ. δολάρια. Το πραγματικό ερώτημα είναι: τι ακριβώς ασφαλίζεις όταν δεν υπάρχει τρόπος να αντικαταστήσεις αυτό που χάνεται; Εδώ βρίσκεται ίσως και η πιο ενδιαφέρουσα πλευρά της υπόθεσης για την ασφαλιστική αγορά.
Η ασφάλιση, στην καθημερινή της λειτουργία, έχει μάθει να μετατρέπει την αβεβαιότητα σε αριθμούς. Αξία περιουσίας, πιθανότητα ζημιάς, συχνότητα, severity, όρια κάλυψης, απαλλαγές, ασφάλιστρα. Η μαθηματική προσέγγιση είναι η βάση της. Αλλά τι γίνεται όταν απέναντί σου έχεις κάτι μοναδικό; Όταν δεν υπάρχει δεύτερο αντικείμενο για να συγκρίνεις; Όταν δεν υπάρχει πραγματική αγορά; Όταν η απώλεια δεν μπορεί να αποκατασταθεί με την αγορά ενός αντίστοιχου αντικειμένου; Τότε η ασφαλιστική αξία αποκτά μια διαφορετική διάσταση.
Και μαζί με αυτήν έρχεται μια τεράστια ευθύνη. Η Ταπισερί μεταφέρθηκε σε ειδικά σχεδιασμένη, κλιματιζόμενη και αντικραδασμική κιβωτό, ενώ η διαδικασία εκφόρτωσης και τοποθέτησής της στο Βρετανικό Μουσείο πραγματοποιήθηκε με τη συμμετοχή περίπου 100 ειδικών. Γιατί στην περίπτωση ενός μοναδικού πολιτιστικού θησαυρού, η ασφάλιση δεν μπορεί να περιμένει τη ζημιά για να λειτουργήσει. Η ουσία βρίσκεται πριν από αυτήν: στον σχεδιασμό της μεταφοράς, στις συνθήκες φύλαξης, στον έλεγχο της θερμοκρασίας και της υγρασίας, στην προστασία από κραδασμούς, στην ασφάλεια, στην εξειδίκευση των ανθρώπων που συμμετέχουν.
Με άλλα λόγια, η καλύτερη αποζημίωση για ένα αναντικατάστατο αντικείμενο είναι να μη χρειαστεί ποτέ να καταβληθεί. Και αυτό είναι ένα μάθημα που ξεπερνά την ασφάλιση έργων τέχνης. Η σύγχρονη ασφαλιστική αγορά καλείται όλο και περισσότερο να ασφαλίσει κινδύνους που δεν μπορούν να μετρηθούν εύκολα με τα παραδοσιακά εργαλεία. Κυβερνοκίνδυνοι, κλιματική αλλαγή, ακραία φυσικά φαινόμενα, κρίσιμες υποδομές, τεχνολογικοί κίνδυνοι, άυλα περιουσιακά στοιχεία. Σε όλες αυτές τις περιπτώσεις επιστρέφει το ίδιο ερώτημα: Πόσο αξίζει κάτι που δεν μπορείς πραγματικά να αντικαταστήσεις;
Τα 1,1 δισ. δολάρια της Ταπισερί, λοιπόν, δεν είναι απλώς μια εντυπωσιακή ασφαλιστική αξία, αλλά ένας καθρέφτης της ίδιας της ασφάλισης. Μιας αγοράς που καλείται να κάνει κάτι εξαιρετικά δύσκολο: να δώσει αριθμητική μορφή στην αβεβαιότητα και, ταυτόχρονα, να αναγνωρίσει ότι ορισμένες απώλειες δεν χωρούν ποτέ πραγματικά σε έναν αριθμό. Γιατί στο τέλος, η ασφάλιση μπορεί να αποζημιώσει την οικονομική απώλεια. Δεν μπορεί όμως να ξαναφτιάξει την ιστορία!
*Αφορμή για το παρόν editorial αποτέλεσε το ρεπορτάζ του The Economist και της Alexandra Suich Bass, Culture Editor. Το ποσό της ασφαλιστικής κάλυψης επιβεβαιώνεται και από διεθνή δημοσιεύματα για τη μεταφορά και την έκθεση της Ταπισερί στο Βρετανικό Μουσείο.
Σημαντική παρέμβαση στη συζήτηση για τη διαμόρφωση του νέου πλαισίου κρατικής αρωγής για φυσικές καταστροφές είχε ο Γενικός Γραμματέας του Επαγγελματικού Επιμελητηρίου Αθηνών Δημήτρης Γαβαλάκης, με την ιδιότητα του εμπειρογνώμονα στην Οικονομική και Κοινωνική Επιτροπή (ΟΚΕ).
Ο κ. Γαβαλάκης κατέθεσε συγκεκριμένες προτάσεις με επίκεντρο την ενίσχυση της ιδιωτικής ασφάλισης απέναντι στους φυσικούς κινδύνους, επιχειρώντας να συνδέσει την κρατική αρωγή με ισχυρότερα κίνητρα για την ασφαλιστική κάλυψη πολιτών και επιχειρήσεων.
Οι προτάσεις του δεν ενσωματώθηκαν στον νέο νόμο, ωστόσο αποκτούν ιδιαίτερη σημασία ενόψει της συζήτησης που έχει ανοίξει για το πώς θα διαμορφωθεί στο μέλλον ένα πιο αποτελεσματικό μοντέλο αντιμετώπισης των οικονομικών συνεπειών από φυσικές καταστροφές.
Στο πλαίσιο της συμμετοχής του στην ΟΚΕ, ο Δημήτρης Γαβαλάκης έθεσε τρεις βασικούς άξονες:
Πρώτον, την πλήρη απαλλαγή από τον ΕΝΦΙΑ των ασφαλισμένων κατοικιών, ως πρόσθετο κίνητρο για τους ιδιοκτήτες να προστατεύσουν την περιουσία τους μέσω ιδιωτικής ασφάλισης.
Δεύτερον, την απαλλαγή από τον φόρο ασφαλίστρου για τις επιχειρήσεις που ασφαλίζονται έναντι φυσικών καταστροφών. Η πρόταση, όπως επισημαίνεται, θα μπορούσε να λειτουργήσει σε συνδυασμό με τη δυνατότητα καταχώρισης του ασφαλίστρου ως επιχειρηματικής δαπάνης, δημιουργώντας διπλό οικονομικό όφελος για τις επιχειρήσεις που επιλέγουν να ασφαλιστούν.
Τρίτον, την υποχρέωση ασφάλισης έναντι φυσικών καταστροφών και για τους ιδιοκτήτες κτιρίων που εκμισθώνονται σε επιχειρήσεις. Πρόκειται για πρόταση που είχε τεθεί και από το Επαγγελματικό Επιμελητήριο Αθηνών στο πλαίσιο του Παρατηρητηρίου Ιδιωτικής Ασφάλισης έναντι Φυσικών Καταστροφών.
Τι αλλάζει με τον νέο νόμο
Ο νέος νόμος επιχειρεί να δημιουργήσει ένα ενιαίο και περισσότερο συστηματοποιημένο πλαίσιο για την κρατική αρωγή μετά από φυσικές καταστροφές, ώστε οι πολίτες να γνωρίζουν με μεγαλύτερη σαφήνεια τα δικαιώματα και τις διαδικασίες που ακολουθούνται.
Μεταξύ άλλων, προβλέπεται ότι οι αποζημιώσεις που καταβάλλονται από τις ασφαλιστικές επιχειρήσεις στους πληγέντες είναι αφορολόγητες, ανεκχώρητες και ακατάσχετες, ενώ για τις κτιριακές εγκαταστάσεις ασφαλισμένων επιχειρήσεων η στεγαστική αρωγή αφορά το ποσό της ζημιάς που δεν καλύπτεται από την ασφαλιστική εταιρεία.
Η διαδικασία καθορισμού του δικαιούχου και χορήγησης στεγαστικής αρωγής πραγματοποιείται αποκλειστικά μέσω του πληροφοριακού συστήματος e-Άδειες.
Για την ανακατασκευή πληγέντος κτιρίου, η στεγαστική αρωγή καταβάλλεται σε τρεις δόσεις: 50% μετά την έκδοση της οικοδομικής άδειας και την κατεδάφιση του πληγέντος κτιρίου, 30% μετά την ολοκλήρωση του φέροντος οργανισμού και της εξωτερικής τοιχοποιίας και 20% μετά την ολοκλήρωση της διαδικασίας και τον τελικό έλεγχο.
Το ποσό της στεγαστικής αρωγής ανά δικαιούχο δεν μπορεί να υπερβαίνει την αντίστοιχη αρωγή για επιφάνεια 150 τ.μ., ενώ για νόμιμα λειτουργούσες βιομηχανικές, βιοτεχνικές και ξενοδοχειακές επιχειρήσεις, καθώς και ορισμένες κατηγορίες αποθηκών, το όριο φτάνει τα 500 τ.μ.
Παράλληλα, δεν προβλέπεται στεγαστική αρωγή για κτίρια που δεν υφίστανται νόμιμα, δεν έχουν υπαχθεί στις προβλεπόμενες ρυθμίσεις τακτοποίησης αυθαιρέτων έως την ημερομηνία της καταστροφής και δεν μπορούν να τακτοποιηθούν ή να λάβουν άδεια δόμησης.
Το νέο πλαίσιο επιχειρεί έτσι να συγκεντρώσει σε ένα ενιαίο σύστημα τις διαδικασίες και τις προϋποθέσεις κρατικής αρωγής. Ωστόσο, η παρέμβαση του Δημήτρη Γαβαλάκη μεταφέρει τη συζήτηση ένα βήμα παραπέρα: από την αποζημίωση μετά την καταστροφή στην πρόληψη και στην ουσιαστική ενίσχυση της ασφαλιστικής κάλυψης πριν από αυτήν.
Οι ασφαλισμένες ζημίες από κινδύνους που δεν προέρχονται από πολύ μεγάλα συμβάντα καταστροφών ξεπέρασαν τα 100 δισ. δολάρια ΗΠΑ για πρώτη φορά πέρυσι, αναφέρει η MunichReστο RVS2026, με τους κινδύνους που απορρέουν από την αυξημένη χρήση της τεχνητής νοημοσύνης αναδιαμορφώνουν ολοένα και περισσότερο το τοπίο.
Σημαντικό βήμα στην αντιμετώπισή τους είναι η κατανόηση και η λήψη προληπτικών μέτρων, που μπορεί να μετριάσουν τις επιπτώσεις ζημιογόνων συμβάντων.
Εξειδικευμένη γνώση σε θέματα κινδύνου και διαφοροποιημένο χαρτοφυλάκιο: η Munich Re προσφέρει σταθερότητα σε όλες τις φάσεις του οικονομικού κύκλου
«Η αξία της αντασφάλισης δεν υπήρξε ποτέ πιο εμφανής από ό,τι σήμερα. Η αντασφάλιση είναι σε θέση να απορροφά κινδύνους που γίνονται όλο και πιο σύνθετοι και παγκοσμίως διασυνδεδεμένοι. Η MunichReδιαθέτει την οικονομική ισχύ, την τεχνογνωσία και τις λύσεις ώστε να διευκολύνει τις επενδύσεις και την οικονομική σταθερότητα σε περιπτώσεις καταστροφών» ανέφερε ο Thomas Blunck, Μέλος του ΔΣ της Munich Re.
Η αντασφάλιση χτίζει το ανοσοποιητικό σύστημα της κοινωνίας
Σήμερα, το οικονομικό περιβάλλον χαρακτηρίζεται από πλήθος αβεβαιοτήτων: οι επιπτώσεις της κλιματικής αλλαγής, οι γεωπολιτικές εντάσεις και η ραγδαία τεχνολογική ανάπτυξη, όλα αυτά εκδηλώνονται ταυτόχρονα, αλληλεπιδρώντας μεταξύ τους.
Σε τέτοιες περιόδους αναδεικνύονται οι δυνατότητες της MunichRe ως αξιόπιστου συνεργάτη για τους πελάτες της στην ενδυνάμωση του ανοσοποιητικού συστήματος της κοινωνίας. Η ασφάλιση προστατεύει τους ανθρώπους, μετριάζει τις οικονομικές απώλειες και καθιστά δυνατή την πρόοδο. Όπως ακριβώς το ανοσοποιητικό σύστημα προστατεύει τον οργανισμό από ασθένειες που απειλούν τη ζωή τους, έτσι και η ασφάλιση προστατεύει ανθρώπους και επιχειρήσεις από απώλειες που θα μπορούσαν να απειλήσουν την ίδια τους την ύπαρξη.
Το 2025, οι ασφαλισμένες ζημιές από κινδύνους που δεν κατατάσσονται στα ακραία φυσικά φαινόμενα ξεπέρασαν για πρώτη φορά τα 100 δισ. δολάρια ΗΠΑ. Οι φυσικές καταστροφές παραμένουν σημαντικοί παράγοντες κινδύνου. Οι επιπτώσεις της κλιματικής αλλαγής γίνονται όλο και πιο αισθητές.
Καταστροφές από μη ακραίους κινδύνους
Πέρυσι, οι παγκόσμιες ασφαλισμένες ζημιές ξεπέρασαν το όριο των 100 δισ. δολαρίων ΗΠΑ για έκτη συνεχή χρονιά. Είναι σαφές ότι ακόμη και οι κίνδυνοι που δεν θεωρούνται ακραίοι –συμβάντα που υπολείπονται σε σφοδρότητα των πλέον καταστροφικών φυσικών φαινομένων, όπως για παράδειγμα οι χαλαζοπτώσεις– έχουν πλέον ξεπεράσει το όριο των 100 δισ. δολαρίων ετησίως (ασφαλισμένες ζημιές: 104 δισ. δολάρια το 2025), έπειτα από χρόνια ανοδικής πορείας.
Ενώ επί μακρόν οι εν λόγω κίνδυνοι θεωρούνταν συμβάντα που συνεπάγονταν συγκριτικά χαμηλές συνολικές ζημιές, πλέον αθροίζονται σε επίπεδα ζημιών που παλαιότερα συνδέονταν κυρίως με μεγάλης κλίμακας καταστροφικά συμβάντα. Αυτή η τάση καθιερώνεται σταδιακά ως η νέα πραγματικότητα.
Οι κίνδυνοι που απορρέουν από τις κυβερνοεπιθέσεις και την τεχνητή νοημοσύνη απαιτούν νέες λύσεις διαχείρισης και ενισχυμένη κάλυψη. Η αυξανόμενη χρήση της τεχνητής νοημοσύνης και οι απειλές που συνδέονται με τους κυβερνοκινδύνους μεταβάλλουν ριζικά το τοπίο. Παρόλο που οι κυβερνοκίνδυνοι αποτελούν σήμερα έναν από τους σημαντικότερους επιχειρηματικούς κινδύνους, η υιοθέτηση αντίστοιχων ασφαλιστικών λύσεων παραμένει σε χαμηλά επίπεδα.
Επαγγελματίες δράστες στον κυβερνοχώρο
Ο αυξανόμενος επαγγελματισμός των δραστών, σε συνδυασμό με ένα τοπίο κινδύνων που γίνεται ολοένα και πιο σύνθετο λόγω της τεχνητής νοημοσύνης, των γεωπολιτικών εντάσεων και των συστημικών αλληλεξαρτήσεων, οδηγεί σε περαιτέρω αύξηση του κόστους του κυβερνοεγκλήματος.
Μελέτες της MunichRe καταδεικνύουν ότι το 89% των εταιρειών δηλώνει πως δεν αισθάνεται επαρκώς προστατευμένο έναντι αυτών των απειλών. Η πολυπλοκότητα των εν λόγω κινδύνων απαιτεί ανεξάρτητη και καινοτόμο μοντελοποίηση, καθώς και εξειδικευμένη τεχνογνωσία στον τομέα της τεχνητής νοημοσύνης – στοιχεία που η MunichRe είναι σε θέση να προσφέρει στους πελάτες της.
«Η μεταβλητότητα» τονίζει ο Stefan Golling, Μέλος του ΔΣ της Munich Re, «δεν είναι ένα και μόνο παροδικό φαινόμενο. Αποστολή μας είναι να συνδυάσουμε την τεχνογνωσία, τις δυνατότητες και την καινοτόμο δυναμική μας, ώστε να βοηθήσουμε τους πελάτες μας να διατηρήσουν την ανθεκτικότητά τους, να προσαρμοστούν επιτυχώς στις αλλαγές στο νέο τοπίο κινδύνων. Και ανεξάρτητα από τους κύκλους της αγοράς, ένα πράγμα παραμένει σταθερό: είμαστε στο πλευρό των πελατών μας – ειδικά όταν μας χρειάζονται περισσότερο».
Με περισσότερα από 25 χρόνια εμπειρίας στον Παγκόσμιο Οργανισμό Υγείας, ο Δρ Weiler αναλαμβάνει καθήκοντα με στόχο την ενίσχυση της ποιότητας φροντίδας και της ασφάλειας των ασθενών σε Ελλάδα και Ευρώπη.
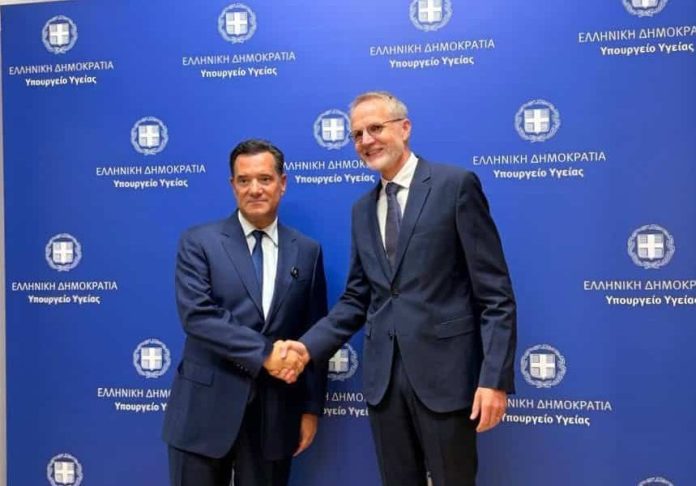
Η ηγεσία του Υπουργείου Υγείας υποδέχθηκε την Τετάρτη 9 Σεπτεμβρίου τον Δρα Gundo Weiler, νέο εκπρόσωπο του Παγκόσμιου Οργανισμού Υγείας (ΠΟΥ) στην Ελλάδα.
Από την 1η Σεπτεμβρίου 2026, ο Δρ Weiler ανέλαβε επίσημα τα καθήκοντά του, φέρνοντας μαζί του μια μακρά πορεία άνω των 25 ετών στον ΠΟΥ, με συνεργασίες σε Ευρώπη, Ασία και Αφρική στον τομέα της ενίσχυσης των συστημάτων υγείας και της προαγωγής της δημόσιας υγείας.
Στόχοι και προτεραιότητες στην Ελλάδα
Στη χώρα μας, ο Δρ Weiler θα συνεχίσει τη στενή συνεργασία με το Υπουργείο Υγείας και τους εθνικούς φορείς, με στόχο την προώθηση των κοινών εθνικών προτεραιοτήτων στον τομέα της υγείας, την ενίσχυση της ποιότητας φροντίδας, την προώθηση της ασφάλειας των ασθενών, καθώς και την υποστήριξη μεταρρυθμίσεων και στρατηγικών δημόσιας υγείας.
Κεντρικό Κτίριο Τράπεζας της Ελλάδος/ Head Office Bank of Greece
Η συνολική αξία του ενεργητικού των Ταμείων Επαγγελματικής Ασφάλισης αυξήθηκε κατά 231 εκατ. ευρώ σε σχέση με το προηγούμενο τρίμηνο και διαμορφώθηκε στα 3.090 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2026, σύμφωνα με τα στοιχεία που δημοσίευσε η Τράπεζα της Ελλάδος.
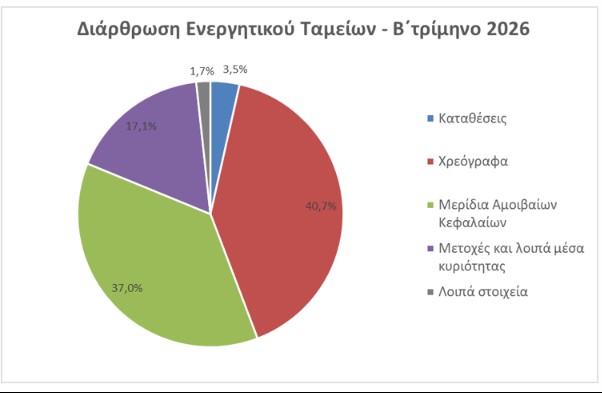
Αναλυτικότερα, οι συνολικές καταθέσεις των ΤΕΑ σημείωσαν αύξηση κατά 13 εκατ. ευρώ και διαμορφώθηκαν στα 109 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2026. Το ποσοστό των καταθέσεων επί του συνολικού ενεργητικού παρέμεινε σχεδόν αμετάβλητο έναντι του προηγούμενου τριμήνου στο 3,5%.
Η αξία των συνολικών τοποθετήσεων των ΤΕΑ σε χρεωστικούς τίτλους αυξήθηκε στα 1.258 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2026, έναντι 1.216 εκατ. ευρώ το προηγούμενο τρίμηνο. Η αύξηση της αξίας των τοποθετήσεων οφείλεται κυρίως σε καθαρές αγορές ομολόγων του εσωτερικού και του εξωτερικού, αλλά και σε αύξηση των αποτιμήσεων ομολόγων του εξωτερικού. Το ποσοστό των χρεωστικών τίτλων επί του συνολικού ενεργητικού μειώθηκε στο 40,7% το β΄ τρίμηνο, έναντι 42,5% το προηγούμενο τρίμηνο.
Η αξία των συνολικών τοποθετήσεων σε μερίδια αμοιβαίων κεφαλαίων αυξήθηκε στα 1.142 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2026, έναντι 1.048 εκατ. ευρώ το προηγούμενο τρίμηνο. Η αύξηση της αξίας των τοποθετήσεων οφείλεται κυρίως σε αύξηση των αποτιμήσεων μεριδίων του εξωτερικού και του εσωτερικού. Το ποσοστό των τοποθετήσεων σε μερίδια αμοιβαίων κεφαλαίων επί του συνόλου του ενεργητικού διαμορφώθηκε στο 37,0%, έναντι 36,7% το προηγούμενο τρίμηνο.
Η αξία των συνολικών τοποθετήσεων σε μετοχές και λοιπά μέσα κυριότητας αυξήθηκε στα 528 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2026, έναντι 448 εκατ. ευρώ το προηγούμενο τρίμηνο. Η εξέλιξη αυτή οφείλεται κυρίως σε αύξηση των αποτιμήσεων μετοχών του εξωτερικού, αλλά και του εσωτερικού. Το ποσοστό των τοποθετήσεων σε μετοχές επί του συνόλου του ενεργητικού αυξήθηκε στο 17,1%, το β΄ τρίμηνο του 2026, έναντι 15,7% το προηγούμενο τρίμηνο.
Πίνακας 1: Συγκεντρωτική Λογιστική Κατάσταση των Ταμείων (υπόλοιπα τέλους περιόδου σε εκατ. ευρώ)
2026
2026
Α‘ τρίμηνο
Β‘ τρίμηνο
ΕΝΕΡΓΗΤΙΚΟ
Καταθέσεις
96
109
Χρεωστικοί Τίτλοι
1.216
1.258
Εσωτερικό
423
437
Εξωτερικό
793
821
Μερίδια αμοιβαίων κεφαλαίων
1.048
1.142
Εσωτερικό
299
327
Εξωτερικό
749
815
Μετοχές και λοιπά μέσα κυριότητας
448
528
Εσωτερικό
96
114
Εξωτερικό
352
414
Λοιπά στοιχεία
51
53
Σύνολο Ενεργητικού / Παθητικού
2.859
3.090
Πίνακας 2: Καθαρές ροές τοποθετήσεων των Ταμείων (σε εκατ. ευρώ)
Το insurancemarket πραγματοποιεί ένα ακόμη βήμα για να κάνει πιο απλή την ασφάλιση αλλά και την καθημερινότητα των καταναλωτών, προσθέτοντας την Klarna στους διαθέσιμους τρόπους πληρωμής.
Πλέον, οι πελάτες μπορούν να πληρώνουν το ασφάλιστρό τους σε 3 άτοκες δόσεις με Klarna, αποκτώντας μεγαλύτερη ευελιξία στον τρόπο που οργανώνουν την πληρωμή της ασφάλισής τους.
Η δυνατότητα ισχύει για τριμηνιαία, εξαμηνιαία και ετήσια ασφαλιστήρια οχημάτων, καθώς και για ετήσια ασφαλιστήρια κατοικίας, σε όλες τις συνεργαζόμενες ασφαλιστικές, ενώ εξαιρούνται τα μηνιαία συμβόλαια.
Απλά, από τη σύγκριση μέχρι την πληρωμή
Όπως αναφέρει η σχετική ανακοίνωση, η νέα επιλογή πληρωμής έχει ενσωματωθεί στο customer journey του insurancemarket, ώστε ο πελάτης να γνωρίζει από την αρχή πού μπορεί να την αξιοποιήσει.
Κατά τη σύγκριση των διαθέσιμων προγραμμάτων, οι σχετικές προσφορές φέρουν την ένδειξη «Διαθέσιμο σε 3 άτοκες δόσεις με Klarna». Στη συνέχεια, κατά την ολοκλήρωση της αγοράς, ο πελάτης μπορεί να επιλέξει την Klarna ανάμεσα στους διαθέσιμους τρόπους πληρωμής και να ολοκληρώσει τη διαδικασία σύμφωνα με τους όρους της.
Η δυνατότητα πληρωμής σε δόσεις δεν αλλάζει το ασφαλιστικό πρόγραμμα που έχει επιλέξει ο πελάτης, την κάλυψη ή το ύψος του ασφαλίστρου. Προσθέτει, όμως, έναν ακόμη τρόπο πληρωμής και περισσότερη ευελιξία στο πώς κατανέμεται η πληρωμή του.
«15 χρόνια κάνουμε την ασφάλιση απλή»
Εδώ και 15 χρόνια, το insurancemarket εξελίσσει διαρκώς την εμπειρία της online ασφάλισης. Στόχος να κάνει κάθε βήμα πιο απλό και κατανοητό για τον καταναλωτή, από τη σύγκριση και την επιλογή του κατάλληλου προγράμματος μέχρι την αγορά, την ανανέωση και τη διαχείριση του συμβολαίου του. Η προσθήκη της Klarna αποτελεί ακόμη ένα βήμα προς αυτή την κατεύθυνση, επεκτείνοντας την ευκολία και στο κομμάτι της πληρωμής.
Ο CEO Μανώλης Μαρσέλλος δήλωσε: «Για εμάς, το να κάνουμε την ασφάλιση απλή δεν αφορά μόνο το πόσο εύκολα μπορεί κάποιος να συγκρίνει και να επιλέξει το συμβόλαιό του. Αφορά ολόκληρη την εμπειρία, μέχρι και την ολοκλήρωση της αγοράς. Με την προσθήκη της Klarna δίνουμε στους πελάτες μας μία ακόμη επιλογή για να οργανώνουν την πληρωμή της ασφάλισής τους με τον τρόπο που τους εξυπηρετεί καλύτερα. Είναι μία ακόμη μικρή, αλλά ουσιαστική, βελτίωση σε μια εμπειρία που εξελίσσουμε σταθερά εδώ και 15 χρόνια».
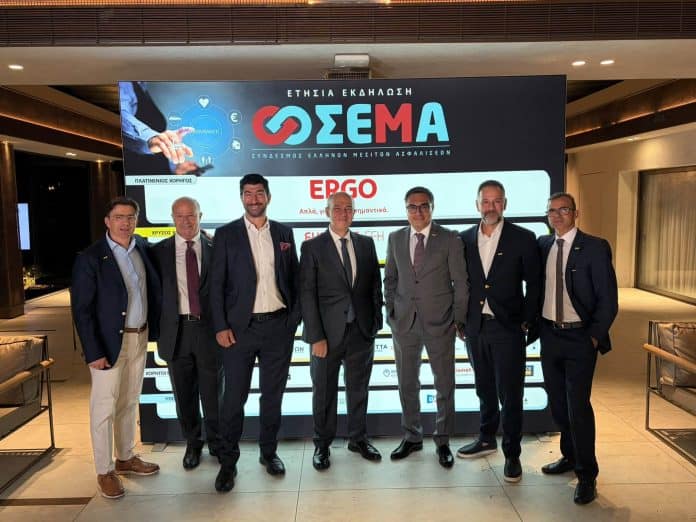
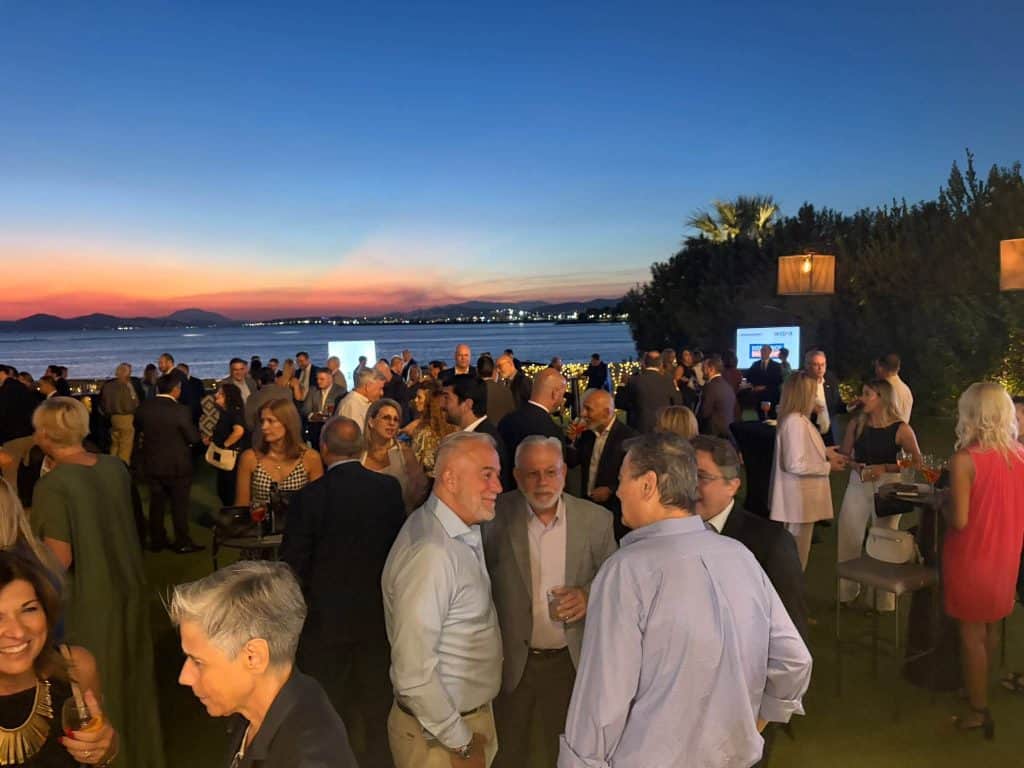
Η ασφαλιστική αγορά έδωσε το βράδυ της Τρίτης 8 Σεπτεμβρίου το πρώτο μεγάλο ραντεβού της νέας σεζόν. Το Ble Pavillon στον Άλιμο γέμισε ασφυκτικά στην ετήσια εκδήλωση του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ), συγκεντρώνοντας ένα μεγάλο κομμάτι της ασφαλιστικής αγοράς.
Ασφαλιστικές εταιρείες, μεσίτες ασφαλίσεων, ασφαλιστικοί διαμεσολαβητές, θεσμικοί εκπρόσωποι και επαγγελματικοί φορείς έδωσαν το «παρών», μετατρέποντας την εκδήλωση σε ένα δυναμικό meeting point για την αγορά.
Οι συζητήσεις ήταν συνεχείς, οι επαφές πολλές και οι B2B συναντήσεις διαδέχονταν η μία την άλλη, σε ένα σκηνικό που επιβεβαίωσε ότι η αγορά επιστρέφει από την καλοκαιρινή περίοδο με διάθεση για συνεργασίες, νέες επαφές και επανασύνδεση.
Στην εκδήλωση έδωσαν το «παρών» κορυφαία στελέχη της ασφαλιστικής αγοράς και της διαμεσολάβησης, καθώς και εκπρόσωποι σημαντικών επαγγελματικών και θεσμικών φορέων.
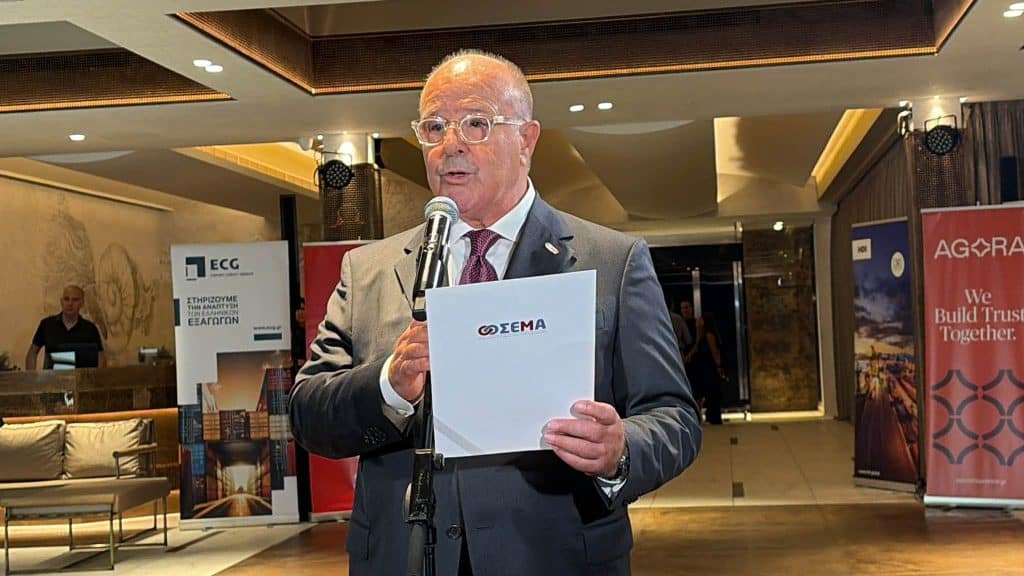
Ο πρόεδρος του ΣΕΜΑ Κωστής Αλφιέρης στον χαιρετισμό του έδωσε το στίγμα της βραδιάς, αναδεικνύοντας τη σημασία της συνεργασίας, της εξωστρέφειας και, κυρίως, των ανθρώπων που βρίσκονται πίσω από την ασφαλιστική αγορά.
Όπως σημείωσε, η ετήσια συνάντηση του ΣΕΜΑ έχει πλέον εξελιχθεί σε ένα σταθερό σημείο συνάντησης για τον κλάδο, πέρα από «παραγωγές, ανανεώσεις, όρους και αριθμούς», καθώς οι σχέσεις και η εμπιστοσύνη μεταξύ των ανθρώπων της αγοράς αποκτούν ολοένα μεγαλύτερη σημασία.
Ο κ. Αλφιέρης αναφέρθηκε παράλληλα στις νέες προκλήσεις που αντιμετωπίζει ο κλάδος, με τους κινδύνους να γίνονται πιο σύνθετοι και τις απαιτήσεις των πελατών να αυξάνονται, υπογραμμίζοντας τον αναβαθμισμένο ρόλο του Μεσίτη Ασφαλίσεων.
«Ο Μεσίτης Ασφαλίσεων δεν μπορεί να περιορίζεται στον ρόλο του ενδιάμεσου. Πρέπει να είναι σύμβουλος, να έχει γνώση, κρίση και ενσυναίσθηση» ανέφερε, επισημαίνοντας ότι ο ΣΕΜΑ επιδιώκει να ενισχύσει έναν κλάδο με περισσότερη γνώση, επαγγελματική συνέπεια, ουσιαστικό διάλογο και ισχυρότερες σχέσεις εμπιστοσύνης.
Κεντρικό μήνυμα της τοποθέτησής του ήταν η ανάγκη για συνεργασία μεταξύ ασφαλιστικών εταιρειών, θεσμικών φορέων, συνεργατών και μεσιτών, καθώς, όπως τόνισε, «αυτό το “μαζί” έχει σήμερα μεγαλύτερη αξία από ποτέ».
Με φόντο τη θάλασσα, το Ble Pavillon μετατράπηκε για αρκετές ώρες σε ένα μεγάλο «meeting point» της ασφαλιστικής αγοράς. Παλιές γνωριμίες ανανεώθηκαν, νέες επαφές δημιουργήθηκαν και οι συζητήσεις άνοιξαν ξανά μετά την καλοκαιρινή παύση.
Σε μια περίοδο κατά την οποία η ασφαλιστική αγορά βρίσκεται αντιμέτωπη με νέες προκλήσεις, από την αλλαγή του ασφαλιστικού κινδύνου και τις αυξημένες απαιτήσεις των πελατών έως την ανάγκη για μεγαλύτερη εξειδίκευση και επαγγελματική προστιθέμενη αξία, η ανθρώπινη επαφή εξακολουθεί να αποτελεί κρίσιμο παράγοντα.
Η νέα ασφαλιστική σεζόν ξεκίνησε, λοιπόν, όχι με μια τυπική επιστροφή στα γραφεία, αλλά με μια μεγάλη συνάντηση ανθρώπων της αγοράς. Και ο ΣΕΜΑ φρόντισε το πρώτο μεγάλο ραντεβού του φθινοπώρου να έχει ακριβώς αυτό το χαρακτηριστικό: να φέρει την ασφαλιστική αγορά ξανά κοντά.
Πλατινένιος Χορηγός της εκδήλωσης ήταν η ERGO, ενώ Χρυσός Χορηγός η EurolifeFFH. Τη χορηγική υποστήριξη συμπλήρωσαν, ως Αργυροί Χορηγοί, η Εθνική Ασφαλιστική, η Agora Insurance Brokers, η Export Credit Greece (ECG), η Interamerican και η Groupama Ασφαλιστική.
Ως Χάλκινοι Χορηγοί συμμετείχαν οι NN, Fair Consulting, Vice Versa, HDI και Allianz Trade, ενώ σημαντική ήταν και η παρουσία των Μινέττα Ασφαλιστική, Ορίζων, Δύναμις Ασφαλιστική, Ατλαντική Ένωση, Δράκου Μεσίτες Ασφαλίσεων, Asset Consulting, Pascal & Stratis και Τεχνογκρούπ.
Η διοργάνωση πραγματοποιήθηκε υπό την αιγίδα της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος, του Επαγγελματικού Επιμελητηρίου Αθηνών, του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών (ΕΙΑΣ) και της Hellenic Association of Loss Adjusters (HALA).
Χορηγοί Επικοινωνίας ήταν το Insurance World, το insuranceworld.gr και το banks.com.gr.
Ο χαιρετισμός του Προέδρου του ΣΕΜΑ Κωστή Αλφιέρη:
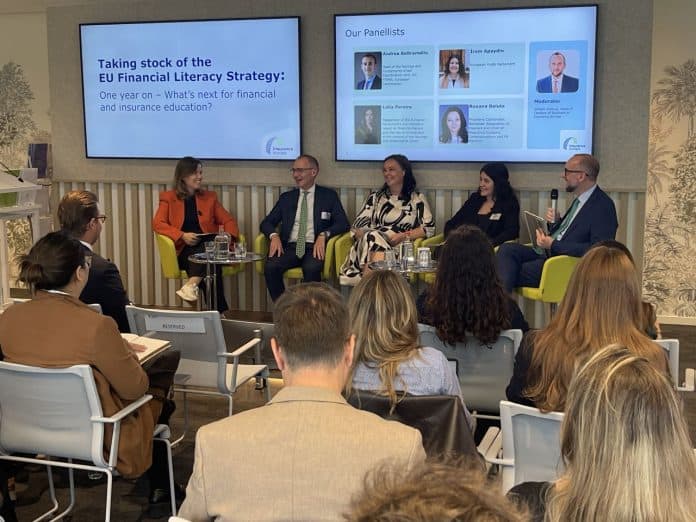
Η χρηματοοικονομική παιδεία περνά σε νέα φάση στην Ευρώπη, με την ασφαλιστική αγορά να ζητά μεγαλύτερη έμφαση στην κατανόηση των κινδύνων και της ασφαλιστικής προστασίας. Έναν χρόνο μετά την έναρξη της ευρωπαϊκής στρατηγικής για τον χρηματοοικονομικό αλφαβητισμό, η Insurance Europe έφερε στο ίδιο τραπέζι υπεύθυνους χάραξης πολιτικής, εκπροσώπους της νεολαίας και της ασφαλιστικής αγοράς, επιχειρώντας να απαντήσει στο κρίσιμο ερώτημα: πώς η στρατηγική μπορεί να μετατραπεί σε ουσιαστική γνώση για τον πολίτη.
Το βασικό μήνυμα που προέκυψε είναι ότι η χρηματοοικονομική εκπαίδευση δεν μπορεί να παραμένει αποκομμένη από την πραγματικότητα στην οποία λαμβάνονται σήμερα οι οικονομικές αποφάσεις. Η τεχνητή νοημοσύνη, τα ψηφιακά εργαλεία, τα μέσα κοινωνικής δικτύωσης και οι influencers έχουν αλλάξει ριζικά τον τρόπο με τον οποίο οι πολίτες αναζητούν και καταναλώνουν οικονομική πληροφορία.
Η εξέλιξη αυτή δημιουργεί νέες ευκαιρίες, αλλά και σημαντικούς κινδύνους. Η πληροφορία είναι πλέον διαθέσιμη σε λίγα δευτερόλεπτα, όμως η αξιοπιστία της δεν είναι αυτονόητη. Για τον καταναλωτή, επομένως, η πρόκληση δεν είναι μόνο να βρει πληροφορίες για ένα οικονομικό ή ασφαλιστικό προϊόν, αλλά να μπορεί να αξιολογήσει εάν αυτές είναι αξιόπιστες, κατανοητές και πραγματικά χρήσιμες για τη δική του περίπτωση.
Για την Insurance Europe, μέσα σε αυτό το νέο περιβάλλον η ασφαλιστική παιδεία πρέπει να αποτελέσει αναπόσπαστο μέρος κάθε ευρωπαϊκής πρωτοβουλίας χρηματοοικονομικού αλφαβητισμού. Η ασφάλιση δεν αφορά μόνο την αγορά ενός συμβολαίου. Αφορά την κατανόηση του κινδύνου, της έκτασης της κάλυψης, των εξαιρέσεων, των απαλλαγών και των συνεπειών που μπορεί να έχει για ένα νοικοκυριό ή μια επιχείρηση η απουσία επαρκούς προστασίας.
Και αυτό αποκτά ιδιαίτερη βαρύτητα σε μια περίοδο κατά την οποία η υποασφάλιση αποτελεί σημαντική πρόκληση για την ευρωπαϊκή αγορά. Όσο καλύτερα κατανοεί ο πολίτης τους κινδύνους που αντιμετωπίζει, τόσο πιο εύκολα μπορεί να αξιολογήσει τις ανάγκες του και να αναζητήσει την κατάλληλη ασφαλιστική λύση.
Η νέα γενιά καταναλωτών αλλάζει και την ασφαλιστική αγορά
Ιδιαίτερη θέση στη συζήτηση είχε η ανάγκη προσέγγισης των νέων και των γυναικών μέσα από πιο στοχευμένες μορφές χρηματοοικονομικής εκπαίδευσης. Η νέα γενιά καταναλωτών δεν ενημερώνεται πλέον με τον ίδιο τρόπο που ενημερώνονταν οι προηγούμενες γενιές. Η οικονομική πληροφορία βρίσκεται στα social media, στις ψηφιακές πλατφόρμες και πλέον και σε εργαλεία τεχνητής νοημοσύνης.
Για την ασφαλιστική αγορά αυτό σημαίνει ότι αλλάζει και ο τρόπος με τον οποίο πρέπει να επικοινωνεί με τον πελάτη. Η απλή παράθεση όρων, καλύψεων και τεχνικών χαρακτηριστικών ενός προϊόντος δεν αρκεί. Η πληροφορία πρέπει να είναι κατανοητή και να μπορεί να συνδεθεί με τις πραγματικές ανάγκες του ασφαλισμένου.
Στο σημείο αυτό αναδεικνύεται και ο ρόλος της ασφαλιστικής διαμεσολάβησης. Η ψηφιοποίηση μπορεί να απλοποιεί την αγορά ενός προϊόντος, δεν μπορεί όμως από μόνη της να υποκαταστήσει την ανάγκη κατανόησης του κινδύνου και σωστής επιλογής κάλυψης. Όσο περισσότερες πληροφορίες δέχεται ο καταναλωτής από διαφορετικές πηγές, τόσο μεγαλύτερη γίνεται η αξία της αξιόπιστης και υπεύθυνης συμβουλής.
Η ευρωπαϊκή συζήτηση φαίνεται πλέον να περνά από τη διαπίστωση του προβλήματος στην αναζήτηση πρακτικών λύσεων. Η Ευρωπαϊκή Επιτροπή έχει θέσει ως στόχο την ενίσχυση της συνεργασίας και της ανταλλαγής καλών πρακτικών μεταξύ των κρατών-μελών, ενώ η Insurance Europe επιδιώκει να διατηρήσει την ασφαλιστική γνώση μέσα στον πυρήνα αυτής της προσπάθειας.
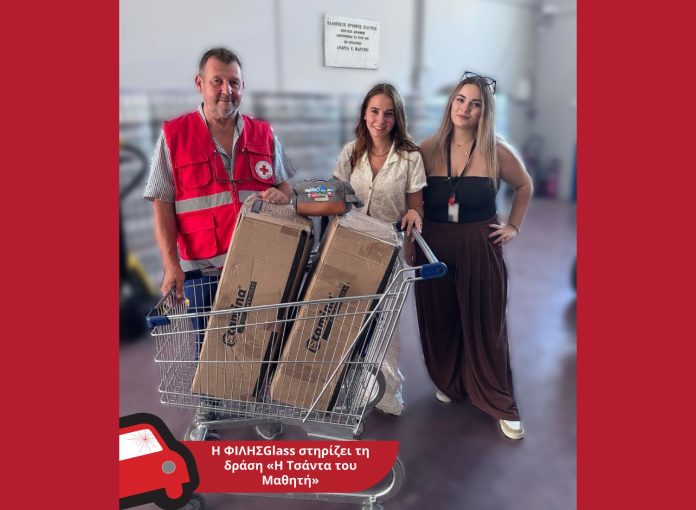
Mε αίσθημα κοινωνικής ευθύνης και θέληση έμπρακτης προσφοράς, η ΦΙΛΗΣGlass προχώρησε στη δωρεά κασετινών προς τον Ελληνικό Ερυθρό Σταυρό, συμβάλλοντας στην κάλυψη των αναγκών παιδιών ενόψει της έναρξης της νέας σχολικής χρονιάς.
Η προσφορά πραγματοποιήθηκε στο πλαίσιο της δράσης του Ελληνικού Ερυθρού Σταυρού «Η Τσάντα του Μαθητή», η οποία στηρίζει παιδιά και οικογένειες που αντιμετωπίζουν δυσκολίες, προσφέροντας βασικά σχολικά είδη και συμβάλλοντας ώστε κάθε παιδί να μπορεί να ξεκινήσει τη σχολική χρονιά με τα απαραίτητα εφόδια.
Με τη συγκεκριμένη πρωτοβουλία, η ΦΙΛΗΣGlass επιθυμεί να συμβάλει έμπρακτα σε μια προσπάθεια με ιδιαίτερη κοινωνική αξία, στηρίζοντας την εκπαίδευση και τις ανάγκες των παιδιών που έχουν ανάγκη.
Η εταιρεία πιστεύει ότι η προσφορά και η συνεργασία μπορούν να δημιουργήσουν ουσιαστικό θετικό αντίκτυπο στην κοινωνία και παραμένει προσηλωμένη στην υποστήριξη πρωτοβουλιών που ενισχύουν τις τοπικές κοινωνίες και τους ανθρώπους που χρειάζονται βοήθεια.
Η ΦΙΛΗΣGlass ευχαριστεί θερμά τον Ελληνικό Ερυθρό Σταυρό για τη συνεργασία και για το πολύτιμο ανθρωπιστικό έργο που επιτελεί. «Γιατί κάθε μικρή προσφορά», όπως επισημαίνει, «μπορεί να γίνει μια σημαντική αρχή για ένα παιδί».
Για να παρέχουμε την καλύτερη εμπειρία, χρησιμοποιούμε cookies. Η συγκατάθεσή σας στη χρήση τους θα μας επιτρέψει να γνωρίσουμε καλύτερα τη συμπεριφορά πλοήγησης των επιεσκεπτών μας. Η μη συγκατάθεση μπορεί να επηρεάσει αρνητικά ορισμένες λειτουργίες και δυνατότητες.
Λειτουργικά
Πάντα ενεργό
Η τεχνική αποθήκευση ή πρόσβαση είναι απολύτως απαραίτητη για τον νόμιμο σκοπό της δυνατότητας χρήσης συγκεκριμένης υπηρεσίας που ζητείται ρητά από τον συνδρομητή ή τον χρήστη ή με αποκλειστικό σκοπό τη μετάδοση επικοινωνίας μέσω δικτύου ηλεκτρονικών επικοινωνιών.
Προτιμήσεις
Η τεχνική αποθήκευση ή πρόσβαση είναι απαραίτητη για τον νόμιμο σκοπό της αποθήκευσης προτιμήσεων που δεν ζητούνται από τον συνδρομητή ή τον χρήστη.
Στατιστικά
Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για στατιστικούς σκοπούς.Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για ανώνυμους στατιστικούς σκοπούς. Χωρίς κλήτευση, η εθελοντική συμμόρφωση εκ μέρους του Παρόχου Υπηρεσιών Διαδικτύου ή πρόσθετες καταγραφές από τρίτο μέρος, οι πληροφορίες που αποθηκεύονται ή ανακτώνται για το σκοπό αυτό από μόνες τους δεν μπορούν συνήθως να χρησιμοποιηθούν για την αναγνώρισή σας.
Εμπορικής Προώθησης
Η τεχνική αποθήκευση ή πρόσβαση απαιτείται για τη δημιουργία προφίλ χρηστών, για την αποστολή διαφημίσεων ή για την καταγραφή του χρήστη σε έναν ιστότοπο ή σε διάφορους ιστότοπους για παρόμοιους σκοπούς εμπορικής προώθησης.