back to top
18.5 C
Athens
Κυριακή 15 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1516

Διάγνωση της κολπικής μαρμαρυγής μέσω Apple watch!

0

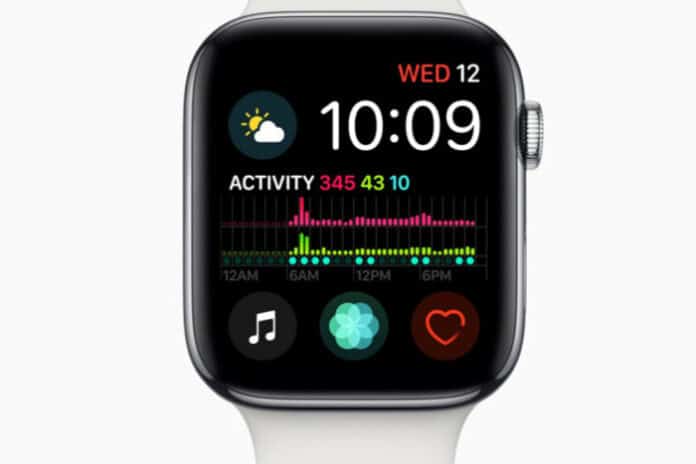
Η φαρμακοβιομηχανία Janssen ανακοίνωσε μια ερευνητική μελέτη που θα χρησιμοποιεί το ρολόι της Apple για να κάνει διάγνωση της κολπικής μαρμαρυγής!

Η Janssen που ανήκει στην Johnson & Johnson έχει αναπτύξει μία νέα εφαρμογή (app), με σκοπό να μελετηθεί ο καρδιακός ρυθμός σε συνδυασμό με άλλη εφαρμογή, που θα μπορεί να κάνει στο χρήστη ηλεκτροκαρδιογράφημα.

Το πολυετές ερευνητικό πρόγραμμα θα ξεκινήσει μέσα στο 2019 μόνο στις ΗΠΑ και έχει σχεδιαστεί ως μια τυχαιοποιημένη ελεγχόμενη ερευνητική μελέτη για άτομα ηλικίας 65 ετών και άνω.

Το «κακό» με την κολπική μαρμαρυγή είναι ότι το 40% των ατόμων, που πάσχουν, δεν έχουν κανένα σύμπτωμα και έτσι δεν απευθύνονται στο γιατρό και δεν λαμβάνουν θεραπεία. Το πρόβλημα αυτό λοιπόν καλείται να λύσει η νέα ερευνητική μελέτη, διευκολύνοντας τη διάγνωση της πάθησης.

Η κολπική μαρμαρυγή είναι η συνηθέστερη καρδιακή αρρυθμία. Όταν υπάρχει κολπική μαρμαρυγή, το αίμα δεν εξωθείται πλήρως από τους καρδιακούς κόλπους και μπορεί να λιμνάσει σχηματίζοντας θρόμβους. Εάν σχηματισθεί θρόμβος στον κόλπο της καρδιάς, μπορεί να εξέλθει από την καρδιά και να φράξει κάποια από τις αρτηρίες του εγκεφάλου, προκαλώντας αγγειακό εγκεφαλικό επεισόδιο.

Εκτιμάται ότι η κολπική μαρμαρυγή ευθύνεται για το 20-30% όλων των εγκεφαλικών επεισοδίων και αυξάνει τον κίνδυνο πρόωρου θανάτου. Ένας στους τέσσερις ενήλικες μέσης ηλικίας στην Ευρώπη και τις ΗΠΑ θα αναπτύξει κολπική μαρμαρυγή.

Εκτιμάται ότι μέχρι το 2030 θα υπάρχουν 14-17 εκατομμύρια ασθενείς με κολπική μαρμαρυγή στην Ευρωπαϊκή Ένωση, με 120.000-215.000 νέες διαγνώσεις κάθε χρόνο. Τα σημάδια κολπικής μαρμαρυγής περιλαμβάνουν αίσθημα παλμών, δύσπνοια, κόπωση, θωρακικό άλγος και ζάλη.

Πηγή: Banks.com.gr

Η AXA XL ολοκλήρωσε τη μεταφορά της από το Ηνωμένο Βασίλειο στην Ιρλανδία

0

Η AXA XL ολοκλήρωσε τη μεταφορά της ασφαλιστικής εταιρείας στην ΕΕ, XL Insurance Co. SE (XLICSE) από το Ηνωμένο Βασίλειο στο Δουβλίνο της Ιρλανδίας.

Η XLICSE είναι θυγατρική που ανήκει εξ ολοκλήρου στο τμήμα AXA Group του Ομίλου AXA, παρέχοντας ασφάλιση στην Ευρώπη και την Ασία, μέσω ενός διεθνούς δικτύου υποκαταστημάτων, θυγατρικών και τρίτων εταίρων, ανακοίνωσε η AXA XL.

Η XL Group αποφάσισε τον Σεπτέμβριο του 2017 – ένα χρόνο πριν από την ολοκλήρωση της εξαγοράς της XL Group από την AXA – να μεταφέρει την έδρα της ευρωπαϊκής ασφαλιστικής εταιρείας από το Ηνωμένο Βασίλειο προκειμένου να προετοιμαστεί για την έξοδο του Ηνωμένου Βασιλείου από την ΕΕ.

Ταλαιπωρία η απόκτηση οπτικών

0
Κτίριο ΕΟΠΥΥ

Στα «διασταυρούμενα πυρά» μεταξύ ΕΟΠΥΥ και Οπτικών βρίσκονται πολίτες που χρειάζονται να προμηθευτούν οπτικά είδη.

Η συντριπτική πλειονότητα των οπτικών-οπτομετρών έχει απορρίψει το νέο σύστημα αποζημίωσης των ασφαλισμένων για την αγορά οπτικών, μέσω voucher. Την ίδια ώρα, η διοίκηση του ΕΟΠΥΥ φέρεται να έχει δώσει εντολή σε υποκαταστήματα ανά τη χώρα να μη δέχονται τα voucher και να παραπέμπουν τους πολίτες στα συμβεβλημένα καταστήματα.

Μόνο που οι συμβεβλημένοι οπτικοί μετριούνται στα δάχτυλα, σε όλη τη χώρα… Αποτέλεσμα είναι ο νέος τρόπος αποζημίωσης να έχει καταλήξει σε «φιάσκο», σύμφωνα με την Ομοσπονδία Συλλόγων Οπτικών και Οπτομετρών Ελλάδος (ΟΣΟΟΕ).

Επιπλέον, η Ομοσπονδία κρούει τον κώδωνα του κινδύνου και για την ποιότητα των προϊόντων κάνοντας λόγο για «κινεζικής προελεύσεως οπτικά είδη, αμφιβόλου ποιότητας, που έχουν εμφανιστεί στην αγορά». Ταυτοχρόνως, οι οπτικοί-οπτομέτρες της χώρας προειδοποιούν πως, μέρα με τη μέρα, βρίσκονται πιο κοντά στον οικονομικό μαρασμό.

Σύμφωνα με τις καταγγελίες της Ομοσπονδίας, «η διοίκηση του ΕΟΠΥΥ έχει δώσει εντολή στα υποκαταστήματα στη Θεσσαλονίκη, στις Σέρρες, στην Ελασσόνα και στην Κατερίνη να μην δέχονται τα vouchers των ασφαλισμένων, παραπέμποντάς τους στα μόλις 6 συμβεβλημένα καταστήματα οπτικών ειδών σε ολόκληρη τη χώρα».

Όπως εξηγούν, στο νομό Θεσσαλονίκης υπάρχει μόλις ένα συμβεβλημένο κατάστημα οπτικών ειδών, που θα πρέπει να εξυπηρετήσει 1.5 εκατομμύριο ασφαλισμένους. Ίδια εικόνα και στη Λάρισα, όπου οι ασφαλισμένοι είναι υποχρεωμένοι να εξυπηρετηθούν από μόλις έναν συμβεβλημένο οπτικό.

Κατά τον αντιπρόεδρο του ΕΟΠΥΥ, Τ. Γεωργακόπουλο «το επόμενο βήμα θα είναι ο ΕΟΠΥΥ να ενημερώσει τους ασφαλισμένους ότι οι υπηρεσίες του οργανισμού δεν θα δέχονται πλέον παραστατικά από άλλα καταστήματα οπτικών εκτός αυτών που δέχονται vouchers!».

«Ο κ. Γεωργακόπουλος προβαίνει σε τέτοιου εκβιαστικού  τύπου ανακοινώσεις στα μέσα ενημέρωσης, δίχως να έχει δοθεί εντολή μη αποζημίωσης των ασφαλισμένων στα υποκαταστήματα του ΕΟΠΥΥ και ενώ έχει υπάρξει άτυπη παράταση εφαρμογής του παλιού τρόπου αποζημίωσης για το πρώτο διάστημα του 2019» υποστηρίζει η αντιπρόεδρος της Ομοσπονδίας Αλεξάνδρα Αποστολίδου.

Η τύχη των vouchers θα κριθεί τον Μάρτιο στο Συμβούλιο της Επικρατείας, όπου έχουν προσφύγει και άλλες επαγγελματικές ομάδες, όπως οι θεραπευτές ειδικής αγωγής, υποστηρίζοντας μεταξύ άλλων ότι πρόκειται για ένα αντισυνταγματικό μέτρο που θίγει την αρχή της ισότητας, της συμβατικής και της οικονομικής ελευθερίας. «Μέχρι τότε, ο ΕΟΠΥΥ έχει αποφύγει να ξεκαθαρίσει τι καθεστώς θα ισχύει για τους ασφαλισμένους», αναφέρει η ΟΣΟΟΕ ζητώντας από τη διοίκηση του Οργανισμού να διευκρινίσει της θέσης της και την Αριστοτέλους να αναλάβει τις ευθύνες της, αποστέλλοντας το έγγραφο παρατασης ισχύος του παλιού τρόπου πληρωμής.

«Είναι προφανές πως ο ΕΟΠΥΥ επιχειρεί να χρησιμοποιήσει ως μοχλό πίεσης τους ασφαλισμένους και να προάγει τον κοινωνικό αυτοματισμό, φέρνοντας τους πολίτες απέναντι στους επαγγελματίες οπτικούς» προσθέτει η κ. Αποστολίδου.

Σύμφωνα με την αντιπρόεδρο της ΟΣΟΟΕ «ο ΕΟΠΥΥ αφήνει τους ασφαλισμένους έρμαιο σε μονοπωλιακές καταστάσεις και στα νύχια κάθε τυχοδιώκτη, ο οποίος υπερτιμολογεί τα προϊόντα που παρέχει στους ασφαλισμένους, με δυσθεωρητες καθυστερήσεις στις παραδόσεις των παρεχόμενων προϊόντων».

Πηγή: virus.com.gr

Εκπαιδευτικό σεμινάριο συνταξιοδοτικών ασφαλίσεων με εισηγήτρια την Μ. Παπαδάτου της GROUPAMA Ασφαλιστική

0

Το Ασφαλιστικό και οι Συντάξεις αποτελούν έντονο μέρος της  διαχρονικής μας επικαιρότητας. Ήταν το έτος 1985 όταν, για πρώτη φορά, ο ισολογισμός της Κοινωνικής Ασφάλισης αποδείχθηκε ελλειμματικός, κατά 69 δισεκατομμύρια δραχμές της εποχής.  Έκτοτε, το βάρος του ελλείμματος μεγάλωσε, κατέστη δυσβάσταχτο και σε συνδυασμό με τη δημογραφική γήρανση του πληθυσμού μας, αλλά και την εξαιρετικά μεγάλη ανεργία, είναι πλέον δυσθεώρητο, πολύ επικίνδυνο και δύσκολα διαχειρίσιμο. Οι παρενέργειες και οι επιπτώσεις αυτής της ζοφερής κατάστασης, είναι γνωστές και εμφανείς. Κατάρρευση των συντάξεων, αισθητή αύξηση των ορίων ηλικίας συνταξιοδότησης και αδυναμία του όλου συστήματος να ανταποκριθεί από μόνο του στις υποχρεώσεις του.

  • Ποια είναι η πραγματική κατάσταση του συστήματος Κοινωνικών Ασφαλίσεων, σήμερα;
  • Τι μας παρέχει το σύστημα Κοινωνικών Ασφαλίσεων, σήμερα, μετά τις αλλαγές που έχουν επέλθει;
  • Τι προβλέπεται να λάβομε από το σύστημα όταν συνταξιοδοτηθούμε;
  • Πώς πρέπει να διαχειρισθούμε το συνταξιοδοτικό μας μέλλον, υπό το πρίσμα αυτών των εξελίξεων;
  • Ποιες προτάσεις πολιτικής μπορούν να βελτιώσουν την κατάσταση;
  • Πως πρέπει η Ιδιωτική Ασφάλιση να κινηθεί, υπό το φως των νεοδιαμορφωνόμενων τάσεων;

 Το Εκπαιδευτικό Σεμινάριο Συνταξιοδοτικών Ασφαλίσεων διάρκειας οκτώ (8) εκπαιδευτικών ωρών,  απαντά κατά τρόπο τεκμηριωμένο και εμπεριστατωμένο στα προαναφερόμενα ερωτήματα, ενώ μας ενημερώνει χρηστικά και ουσιαστικά, επί θεμάτων που μας ενδιαφέρουν, εν σχέσει με το συνταξιοδοτικό μας μέλλον και τις παροχές που μας αναλογούν.

Ταυτοχρόνως, το Εκπαιδευτικό Σεμινάριο αναπτύσσει διεξοδικά το βαρύνοντα ρόλο της Ιδιωτικής Ασφάλισης στην επίλυση του ασφαλιστικού προβλήματος της Χώρας μας, αναλύει διεξοδικά την έννοια και το περιεχόμενο των συνταξιοδοτικών ασφαλίσεων, παρουσιάζει λεπτομερώς τα χαρακτηριστικά και τις παροχές των σύγχρονων προγραμμάτων συνταξιοδοτικών ασφαλίσεων, εστιάζει στα οφέλη τους υπέρ των ασφαλισμένων και αναπτύσσει τεκμηριωμένη επιχειρηματολογία Αποτελεσματικών Πωλήσεων και αγοράς συνταξιοδοτικών προγραμμάτων από το ασφαλιστικό μας κοινό.

Αναλυτικά, η θεματολογία του Εκπαιδευτικού Σεμιναρίου έχει ως εξής:

 α. Το Ελληνικό Σύστημα Κοινωνικών Ασφαλίσεων και Συντάξεων

  • Δομή, Κίνδυνοι και προοπτικές

β. Το συνταξιοδοτικό κενό

  • Παράγοντες που το καθορίζουν
  • Εκτίμηση του εύρους του
  • Ο ρόλος της ιδιωτικής ασφάλισης

 γ.  Προγράμματα Συνταξιοδοτικών Ασφαλίσεων σταθερής και κυμαινόμενης απόδοσης

  • Διάρθρωση και Τεχνικά χαρακτηριστικά
  • Χρηματοοικονομικά «εργαλεία» ενίσχυσης της απόδοσής τους
  • Unit Linked, Αμοιβαία Κεφάλαια, Indexed Προϊόντα
  • Συνταξιοδοτική Αποταμίευση

 δ. Νομοθετικές εξελίξεις που επηρεάζουν τις Συνταξιοδοτικές Ασφαλίσεις

 ε.  Πλεονεκτήματα, Οφέλη και κίνητρα αγοράς Συνταξιοδοτικών Ασφαλίσεων

 στ. Επιχειρηματολογία Πωλήσεων Συνταξιοδοτικών Ασφαλίσεων

Πέραν της θεωρητικής προσέγγισης των Συνταξιοδοτικών Ασφαλίσεων, που είναι αναγκαία προκειμένου να ορισθούν τα ασφαλιστικά αντικείμενα, οι κίνδυνοι, τα τεχνικά χαρακτηριστικά και οι παροχές ή καλύψεις των προγραμμάτων Συνταξιοδοτικών Ασφαλίσεων,  η ασφαλιστική τεχνική και τα πρωτόκολλα διαδικασιών, έμφαση θα δοθεί σε επιλεγμένα Case Studies και στην παρουσίαση της συγκροτημένης εμπειρίας Συνταξιοδοτικών Ασφαλίσεων, ώστε το εκπαιδευτικό κοινό να μπορεί πλέον να αντιλαμβάνεται άριστα και κατά τρόπον αξιοποιήσιμο, το συνολικό πλαίσιο αυτών των ασφαλίσεων και των δυνατοτήτων πώλησής τους.

Σε ποιους απευθύνεται

Το εκπαιδευτικό σεμινάριο απευθύνεται σε:

  • Διοικητικά Στελέχη και υπαλλήλους Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης, ιδίως των κλάδων ζωής, υγείας και ομαδικών ασφαλίσεων, που επιθυμούν να αποκτήσουν υψηλή τεχνογνωσία Συνταξιοδοτικών Ασφαλίσεων και να εξειδικευθούν ή να εμβαθύνουν περαιτέρω στις ασφαλίσεις αυτές.
  • Στελέχη Πωλήσεων, Εκπαίδευσης, Marketing, Product Development, Αναλογιστικών Τμημάτων, Νομικών Υπηρεσιών και Underwriting, που επιθυμούν να βελτιώσουν περαιτέρω τη λειτουργικότητά τους στις Συνταξιοδοτικές Ασφαλίσεις.


  • Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων που αναζητούν τρόπους αποτελεσματικής εισόδου τους στην αγορά των Συνταξιοδοτικών Ασφαλίσεων και των εφαρμογών τους και, δι’ αυτών, σε νέες αγορές δυνητικών πελατών υψηλού ενδιαφέροντος.
  • Στελέχη και υπαλλήλους τραπεζών, καθώς και Δικηγόρους που διαχειρίζονται θέματα ασφαλιστικών προϊόντων και bancassurance.

 Στόχοι Εκπαιδευτικού Σεμιναρίου

Το Εκπαιδευτικό σεμινάριο έχει τους ακόλουθους κύριους στόχους:

  • Να παρουσιάσει ενδελεχώς το σύνολο των πλευρών των Συνταξιοδοτικών Ασφαλίσεων στο εκπαιδευτικό κοινό.
  • Να αναλύσει λεπτομερώς τις ειδικές διαστάσεις υψηλού ενδιαφέροντος όπως, επί παραδείγματι, των φορολογικών και των πραγματικών κινήτρων αγοράς τους.
  • Να παρουσιάσει χρηματοοικονομικά «εργαλεία» χαμηλού ρίσκου, ικανά να ισχυροποιούν τις αποδόσεις προγραμμάτων Συνταξιοδοτικών Ασφαλίσεων.
  • Να εμβαθύνει στις παροχές και τα οφέλη των Συνταξιοδοτικών Ασφαλίσεων και να αναπτύξει μεθόδους προβολής και αποτελεσματικών πωλήσεών τους.
  • Να προσφέρει στο εκπαιδευτικό κοινό άρτια τεχνογνωσία σωστής ασφάλισης των συνταξιοδοτικών αναγκών των συμπολιτών και των δυνητικών πελατών μας, καθώς και τεκμηριωμένη επιχειρηματολογία προς αυτήν την κατεύθυνση.


 Εκπαιδευτικές Σημειώσεις

Οι συμμετέχοντες στο Εκπαιδευτικό Σεμινάριο θα λάβουν πλήρες σετ ηλεκτρονικών σημειώσεων και παρουσιάσεων, στο προσωπικό ή εργασιακό τους e-mail.

 Εισηγήτρια Εκπαιδευτικού Σεμιναρίου

Εισηγήτρια του Εκπαιδευτικού Σεμιναρίου είναι η κα Μαρία Παπαδάτου, Διευθύντρια Ομαδικών Ασφαλίσεων της Εταιρείας GROUPAMA Ασφαλιστική. Η κα Παπαδάτου είναι Μαθηματικός, Απόφοιτος του Εθνικού Καποδιστριακού Πανεπιστημίου Αθηνών, με Αναλογιστικές Σπουδές και Μεταπτυχιακές Σπουδές Τραπεζικής Διοικητικής, διατελέσασα Διευθύντρια Ανάπτυξης Ασφαλιστικών Προϊόντων και Διαδικασιών της ΕΘΝΙΚΗΣ Τράπεζας. Διαθέτει πλούσια αναλογιστική και εκπαιδευτική εμπειρία, καθώς και εξειδίκευση Bancassurance και Συνταξιοδοτικών Ασφαλίσεων, στην Εταιρεία GROUPAMA Ασφαλιστική και στους Ομίλους της ΕΘΝΙΚΗΣ Τράπεζας και της INTERAMERICAN.

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Παρασκευή 1 Φεβρουαρίου 2019.

Το ανωτέρω Εκπαιδευτικό Σεμινάριο θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος).

Κόστος Συμμετοχής

Εταιρείες – Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €100
  • πολλαπλές συμμετοχές (άνω των τριών): €70 ανά συμμετοχή

 Εταιρείες – μη Μέλη ΕΙΑΣ

  • εξατομικευμένες συμμετοχές: €130
  • πολλαπλές συμμετοχές (άνω των τριών):€100 ανά συμμετοχή

 Μέλη ΕΙΑΣ ALUMNI SOCIETY

  • εξατομικευμένες συμμετοχές: €50

Δευτέρα και Τρίτη, 4  και 5 Φεβρουαρίου 2019, 16:00-19:20

Για περισσότερες πληροφορίες περιηγηθείτε στο eias.gr

Ο Βασίλειος Καρέλλας αναλαμβάνει τη θέση του νέου Διευθυντή Πωλήσεων της CNP ΖΩΗΣ

0

Τη συνεργασία της με τον κ. Βασίλειο Καρέλλα ο οποίος αναλαμβάνει Διευθυντής Πωλήσεων της CNP ΖΩΗΣ, ανακοίνωσε η εταιρεία.

Ο κ. Καρέλλας στην εικοσαετή και πλέον επαγγελματική του πορεία, έχει διατελέσει στέλεχος σε επιτελικές και οργανωτικές θέσεις. Ξεκίνησε την καριέρα του το 1998 από την Barclays AΕΔΑΚ ως Αναλυτής Επενδύσεων, το 2001 μετέβη στην ABN AMRO Asset Management ως Fund Manager και τo 2007 ανέλαβε Γενικός Διευθυντής και αργότερα Διευθύνων Σύμβουλος της Κύπρου Asset Management ΑΕΔΑΚ. Έπειτα από 7 χρόνια επιτυχούς πορείας, συνέβαλε καθοριστικά στην πώληση της εταιρείας στην Alpha Trust. Το 2015 εργάστηκε στην International Life ως Senior Manager στα επενδυτικά και συνταξιοδοτικά προϊόντα και το 2016 μετέβη στην Euroxx Wealth Management ως επικεφαλής του τμήματος Διαχείρισης Χαρτοφυλακίων συμβάλλοντας στην οργάνωση, διαμόρφωση και εκπαίδευση επενδυτικών προϊόντων και χαρτοφυλακίων καθώς και στην δημιουργία του Αμοιβαίου Κεφαλαίου «Euroxx Hellenic Recovery Mutual Fund».

Ο κ. Καρέλλας είναι κάτοχος μεταπτυχιακού τίτλου MSc. in Investment Analysis από το University of Stirling στη Σκωτία (Η.Β.), πτυχίο Οργάνωσης και Διοίκησης Επιχειρήσεων από το Πανεπιστήμιο Πειραιώς όπου διετέλεσε και εξάμηνος υπότροφος ERASMUS στο ESC Poitiers της Γαλλίας.

Καλωσορίζοντας τον κ. Καρέλλα στη CNP Ζωής, ο Διευθύνων Σύμβουλος του Ομίλου κ. Τάκης Φειδία τόνισε τη σημασία που έχει η υιοθέτηση της καινοτομίας από τα σύγχρονα δίκτυα πωλήσεων στον ασφαλιστικό κλάδο. Η ουσία, όπως ανέφερε ο κ. Φειδία, βρίσκεται στην προενεργητική σκέψη, στην ποιοτική εξυπηρέτηση και στην αποτελεσματική υποστήριξη πελατών και συνεργατών, ώστε η CNP Ζωής να ισχυροποιήσει την πορεία ανάπτυξης στην Ελλάδα.

Ο ασφαλιστικός κλάδος της ΕΕ αναλογεί στο 30% της παγκόσμιας αγοράς

0

Επιμέλεια κειμένου: Λαλέλα Χρυσανθοπούλου

Η πλήρης «ακτινογραφία» της ευρωπαϊκής ασφαλιστικής αγοράς προκύπτει από την ετήσια έκθεση της Insurance Europe με τα συγκεντρωτικά στοιχεία από όλες τις χώρες της ΕΕ, την οποία επεξεργάστηκε και παρουσιάζει το iw. 

Η ασφαλιστική αγορά της ΕΕ αναλογεί στο 30% της παγκόσμιας ασφαλιστικής αγοράς, στην οποία τα μερίδια της Ασίας και της Βόρειας Αμερικής αντιστοιχούν σε 33% και 31%, αντίστοιχα. Τα τρία αυτά «μπλοκ» χωρών καταλαμβάνουν το 96% της «πίτας», με τις χώρες της Λατινικής Αμερικής-Καραϊβικής και τις χώρες της Αφρικής και της Ωκεανίας να έχουν το υπόλοιπο 6% (3% και 3%, αντίστοιχα).

 Κατά το 2017, οι ασφαλιστικές εταιρείες της ΕΕ είχαν συνολική παραγωγή 1,213 τρισ. ευρώ (ακαθάριστα εγγεγραμμένα ασφάλιστρα), αυξημένη κατά 4,7% σε σχέση με τα επίπεδα του 2016. Από το ποσό αυτό, ασφάλιστρα ύψους 710 δισ. ευρώ προέρχονται από τον κλάδο ζωής (αύξηση 5% σε ετήσια βάση), 371 δισ. ευρώ αφορούν στον κλάδο γενικών ασφαλειών (+4,4%) και τα εναπομείναντα 132 δισ. ευρώ συνδέονται με τις ασφάλειες υγείας (+3,9%). Η διείσδυση ασφαλιστικών υπηρεσιών το περασμένο έτος (ακαθάριστα εγγεγραμμένα ασφάλιστρα ως ποσοστό του ΑΕΠ) αυξήθηκε κατά 0,14 της μονάδας κατά μέσο όρο στην ΕΕ, με το σχετικό ποσοστό να κυμαίνεται από 0,9% στη Λετονία (χαμηλότερο ποσοστό στην ΕΕ) έως 12,2% στη Μ. Βρετανία, την πιο ανεπτυγμένη ασφαλιστική αγορά.

Η μέση κατά κεφαλήν δαπάνη για ασφαλιστικές υπηρεσίες στην ΕΕ ανήλθε στα 2.030 ευρώ το 2017, έναντι 1.947 ευρώ το 2016. Από το ποσό αυτό, πάνω από το 50% (1.189 ευρώ) καταβλήθηκε για ασφάλειες ζωής.

 Η μέση κατά κεφαλήν δαπάνη για ασφαλιστικές υπηρεσίες στην ΕΕ ανήλθε στα 2.030 ευρώ το 2017, έναντι 1.947 ευρώ το 2016. Από το ποσό αυτό, πάνω από το 50% (1.189 ευρώ) καταβλήθηκε για ασφάλειες ζωής, 621 ευρώ για ασφάλειες περιουσίας-ατυχημάτων και 221 ευρώ για ασφάλεια υγείας. 

Οι ευρωπαϊκές ασφαλιστικές εταιρείες κατέβαλαν 1,02 τρισ. ευρώ σε αποζημιώσεις και παροχές στους πελάτες τους, ποσό αυξημένο κατά 8,6% σε σχέση με το 2016. Το ύψος των συμβολαίων ασφαλειών ζωής ανήλθε σε 668 δισ. ευρώ (αυξημένο κατά 11,4% σε ετήσια βάση). Οι αποζημιώσεις που καταβλήθηκαν στον κλάδο γενικών ασφαλειών διαμορφώθηκαν σε 248 δισ. ευρώ, αυξημένες κατά 3,5% σε ετήσια βάση, ενώ οι αποζημιώσεις στον κλάδο ζωής ανήλθαν σε 106 δισ. ευρώ, αυξημένες κατά 3,4% σε ετήσια βάση. 

Κλάδος ζωής

Τα συμβόλαια ασφαλειών ζωής μπορεί να είναι ατομικά ή ομαδικά και να ενσωματώνουν προϊόντα που παρέχουν προστασία ή «εργαλεία» αποταμίευσης ή να συνδυάζουν και τα δύο. 

Όπως προαναφέρθηκε, τα ασφάλιστρα στον κλάδο ζωής της ΕΕ αυξήθηκαν κατά 5%, στα 710 δισ. ευρώ, το 2017, αντανακλώντας κατά κύριο λόγο την ανάπτυξη της αγοράς ασφαλειών ζωής της Μ. Βρετανίας. 

Οι παροχές που καταβλήθηκαν δυνάμει των εν λόγω συμβολαίων κατέγραψαν μεγάλη ετήσια αύξηση 11,4% (ή 1.156 ευρώ κατά κεφαλήν), που αποδίδεται εν πολλοίς και πάλι στη Μ. Βρετανία. 

Η διείσδυση στον κλάδο ζωής αυξήθηκε ελαφρά, στο 4,44%, από 4,34% το προηγούμενο έτος (μέσος όρος ΕΕ), με τα εθνικά ποσοστά να εμφανίζουν μεγάλη διακύμανση, από 0,2% στη Λετονία σε 8,5% στη Μ. Βρετανία. Η μέση κατά κεφαλήν δαπάνη για ασφάλειες ζωής ανήλθε σε 1.189 ευρώ, έναντι 1.137 ευρώ το 2016. 

Η χαμηλότερη κατά κεφαλήν δαπάνη καταγράφηκε στη Ρουμανία (21 ευρώ), ενώ στις χώρες της Σκανδιναβίας (Φινλανδία-Δανία) υπερβαίνει τις 3.000 ευρώ. 

Τα unit-linked συμβόλαια, στα οποία οι παροχές καθορίζονται με βάση την εύλογη αξία των μονάδων σε ένα καθορισμένο αμοιβαίο κεφάλαιο, σημείωσαν ταχεία αύξηση 15,2% το 2016, τελευταία χρονιά για την οποία υπάρχουν διαθέσιμα στοιχεία. Το μερίδιό τους στη συνολική πίτα των ασφαλίστρων ζωής διαμορφώθηκε στο 26,2%, αυξημένο κατά 4,3% σε σχέση με το προηγούμενο έτος. 

Τα unit-linked συμβόλαια σημείωσαν ταχεία αύξηση 15,2% το 2016 (τελευταία χρονιά για την οποία υπάρχουν διαθέσιμα στοιχεία) και το μερίδιό τους στη συνολική πίτα των ασφαλίστρων ζωής διαμορφώθηκε στο 26,2%, αυξημένο κατά 4,3% σε ετήσια βάση.

Τα συμβόλαια άλλου τύπου μειώθηκαν κατά 8,9% το 2016, αντιστοιχούν όμως ακόμη στο 73,8% των συνολικών ασφαλίστρων ζωής.

 Κατά το 2016, τα ασφάλιστρα από τα ατομικά συμβόλαια ζωής μειώθηκαν κατά 3,4%, αναλογώντας στο 79,5% των συνολικών ασφαλίστρων ζωής (από 79,2% το 2015). Τα ασφάλιστρα που συλλέχθηκαν μέσω ομαδικών συμβολαίων μειώθηκαν κατά 5,1% και αναλογούσαν στο 20,5% όλων των ασφαλίστρων ζωής.

Γενικές ασφάλειες

Οι γενικές ασφάλειες (όπου οι δύο βασικοί τομείς δραστηριότητας είναι οι ασφαλίσεις αυτοκινήτου και κατοικίας) περιλαμβάνουν μια ευρεία γκάμα καλύψεων για άτομα, περιουσίες, οχήματα και επιχειρήσεις. 

Τα ασφάλιστρα στον κλάδο γενικών ασφαλειών αυξήθηκαν κατά 4,4% το 2017 και ανήλθαν στα 371 δισ. ευρώ. 

Οι ασφαλίσεις αυτοκινήτου καταλαμβάνουν το μεγαλύτερο μέρος της πίτας των γενικών ασφαλειών, αφού αναλογούν στο 37% των ασφαλίστρων, τα οποία αυξήθηκαν κατά 4,2% το 2017 και ανήλθαν σε 138 δισ. ευρώ. 

Τα ασφάλιστρα στον κλάδο περιουσίας (που αναλογούν στο 27% της πίτας) αυξήθηκαν κατά 3,5%, στα 101 δισ. ευρώ. Τα ασφάλιστρα ατυχημάτων αυξήθηκαν κατά 4,3%, στα 36 δισ. ευρώ, και τα ασφάλιστρα γενικής αστικής ευθύνης αυξήθηκαν κατά 5,4%, στα 40 δισ. ευρώ.

 Το ποσοστό διείσδυσης στον κλάδο γενικών ασφαλειών αυξήθηκε ελαφρά στο 2,27% (από 2,23% το 2016), με το χαμηλότερο ποσοστό να καταγράφεται (πάλι) στη Λετονία (0,6%) και το υψηλότερο (πάλι) στη Μ. Βρετανία (3,4%). 

Οι ασφαλιστικές εταιρείες του κλάδου κατέβαλαν συνολικές αποζημιώσεις ύψους 248 δισ. ευρώ το 2017, ποσό αυξημένο κατά 3,5% σε ετήσια βάση. Οι αποζημιώσεις στον κλάδο αυτοκινήτου σημείωσαν οριακή αύξηση 0,1% στα 102 δισ. ευρώ, ενώ ο αποζημιώσεις στον κλάδο περιουσίας κατέγραψαν άλμα 16,2% στα 67 δισ. ευρώ. 

Οι αποζημιώσεις στους κλάδους ατυχημάτων και γενικής αστικής ευθύνης παρέμειναν στα 22 δισ. ευρώ και 27 δισ. ευρώ, αντίστοιχα. 

Η ασφάλιση αστικής ευθύνης, που είναι υποχρεωτική σε επίπεδο ΕΕ, παρέχει χρηματοοικονομική προστασία για υλικές ζημίες ή/και τραυματισμούς που προκύπτουν από τροχαία ατυχήματα. Επιπροσθέτως, η πλήρης ασφάλεια αυτοκινήτου παρέχει κάλυψη για απώλειες του ασφαλισμένου σε περιπτώσεις κλοπής και πυρκαγιάς ή ακόμη και υπηρεσίες αντικατάστασης σε περίπτωση βλάβης του ΙΧ. Το 2017, τα ασφάλιστρα στον κλάδο αυτοκινήτου αυξήθηκαν κατά 4,2%, στα 138 δισ. ευρώ (230 ευρώ κατά κεφαλήν). Οι αποζημιώσεις που καταβλήθηκαν αυξήθηκαν κατά 0,1%, σε 102 δισ. ευρώ (174 ευρώ κατά κεφαλήν). 

Η ασφάλιση περιουσίας παρέχει προστασία από κίνδυνο πυρκαγιάς, κλοπής, σεισμού και σε ορισμένες περιπτώσεις προσφέρει κάλυψη έναντι του ρίσκου καταστροφής από καιρικά φαινόμενα (π.χ. πλημμύρες). 

Το 2017, τα ασφάλιστρα στον κλάδο περιουσίας αυξήθηκαν κατά 3,5% και ανήλθαν σε 101 δισ. ευρώ, ποσό που αντιστοιχεί σε κατά κεφαλήν δαπάνη 170 ευρώ ανά κάτοικο της ΕΕ. 

Οι αποζημιώσεις που κατέβαλαν οι ασφαλιστικές σημείωσαν αύξηση 16%, στα 67 δισ. ευρώ ή 115 ευρώ κατά κεφαλήν, με την αύξηση να αποδίδεται κατά κύριο λόγο στις δαπάνες από καταιγίδες με θυελλώδεις ανέμους σε Γαλλία και Μ. Βρετανία. 

Οι ασφάλειες υγείας παρέχουν σε ιδιώτες ή ομάδες κάλυψη για τα ιατρικά κόστη σε περίπτωση ασθένειας ή ατυχήματος. Τα ασφάλιστρα στον εν λόγω κλάδο στην ΕΕ αυξήθηκαν πέρυσι κατά 3,9% και διαμορφώθηκαν στα 132 δισ. ευρώ. 

Το ποσοστό διείσδυσης των ασφαλειών ζωής παρέμεινε σταθερό στο 0,8% του ΑΕΠ κατά μέσο όρο, με εύρος διακύμανσης σε εθνικό επίπεδο από 0,1% (στην Εσθονία) έως 6% στην Ολλανδία. 

Η μέση κατά κεφαλήν δαπάνη για ασφάλειες υγείας στην ΕΕ ανήλθε σε 221 ευρώ (από 213 ευρώ το 2016). Η «πυκνότητα» των ασφαλειών υγείας κυμαίνεται από 1 ευρώ κατά κεφαλήν στην Ουγγαρία σε πάνω από 2.500 ευρώ στην Ολλανδία. 

Οι μεγάλες διαφορές στην κατά κεφαλήν δαπάνη από χώρα σε χώρα αντανακλούν σε μεγάλο βαθμό τις διαφορές στα κρατικά συστήματα υγείας και κοινωνικής ασφάλισης και τον ρόλο των ιδιωτικών ασφαλιστικών εταιρειών. Οι αποζημιώσεις που καταβλήθηκαν στον κλάδο υγείας αυξήθηκαν κατά 3,4% και ανήλθαν σε 106 δισ. ευρώ. Το μέσο ποσό αποζημίωσης κατά κεφαλήν διαμορφωθηκε σε 186 ευρώ (από 180 ευρώ το 2016). 

Η επενδυτική παρουσία του ασφαλιστικού κλάδου στην ΕΕ

Ο ασφαλιστικός κλάδος είναι ο μεγαλύτερος θεσμικός επενδυτής στην Ευρωπαϊκή Ένωση, έχοντας τοποθετήσει υπό διαχείριση κεφάλαια άνω των 10 τρισ. ευρώ στην πραγματική οικονομία, ποσό που αντιστοιχεί στο 63% του ΑΕΠ της ΕΕ! 

Οι επενδύσεις αποτελούν αναπόσπαστο μέρος του μοντέλου λειτουργίας των ασφαλιστικών εταιρειών, καθώς τα ασφάλιστρα που εισπράττουν οι εταιρείες επενδύονται έως ότου οι αποζημιώσεις ή οι συμφωνηθείσες παροχές καταστούν απαιτητές. 

Το 2017, η ασφαλιστική βιομηχανία επένδυσε πάνω από 10 τρισ. ευρώ σε ομόλογα (κρατικά και εταιρικά), μετοχές εταιρειών και σε άλλα στοιχεία ενεργητικού. Οι επενδύσεις των ασφαλιστικών εταιρειών από Μ. Βρετανία, Γαλλία, Γερμανία και Ιταλία αναλογούν στο 80% του συνόλου. 

Τα επενδυτικά χαρτοφυλάκια των εταιρειών ασφαλειών ζωής αντιστοιχούσαν σε πάνω από 75% του συνολικού ενεργητικού το 2017, με το σχετικό ποσό να ανέρχεται σε 7,453 τρισ. ευρώ, αυξημένο κατά 2,2% σε ετήσια βάση. 

Το επενδυτικό χαρτοφυλάκιο των εταιρειών γενικών ασφαλίσεων αυξήθηκε κατά 1,1%, σε 1,6 τρισ. ευρώ περίπου. Το 2016 (έτος στο οποίο αφορούν τα πιο πρόσφατα αναλυτικά στοιχεία), το επενδυτικό χαρτοφυλάκιο των ασφαλιστικών εταιρειών κυριαρχούνταν από τα ομόλογα, τα οποία καταλάμβαναν το 64,3% της σχετικής πίτας. 

Το μερίδιο των μετοχών ήταν 3,8%, των παραγώγων 1,4%, της ακίνητης περιουσίας 1,8%, των συμμετοχών σε συνδεδεμένες εταιρείες 15,4% και των οργανισμών συλλογικών επενδύσεων 12,3%.

Στοιχεία για την απασχόληση

Ο αριθμός των ασφαλιστικών εταιρειών που λειτουργούσαν στην ΕΕ το 2017 ανερχόταν σε 2.400, μειωμένος κατά 2,4% σε ετήσια βάση. Ο αριθμός αυτός περιλαμβάνει τόσο τις εταιρείες με έδρα σε μία από τις χώρες της ΕΕ όσο και τις ευρωπαϊκές θυγατρικές ομίλων εκτός ΕΕ/ΕΟΧ (Ευρωπαϊκός Οικονομικός Χώρος). 

Οι ευρωπαϊκές ασφαλιστικές εταιρείες μπορούν να παρέχουν διασυνοριακές υπηρεσίες στη βάση είτε της ελευθερίας εγκατάστασης είτε της ελεύθερης παροχής υπηρεσιών. 

Η ευρωπαϊκή ασφαλιστική βιομηχανία απασχολεί άμεσα σχεδόν 1 εκατομμύριο άτομα. Στον αριθμό αυτό δεν συνυπολογίζονται οι ανεξάρτητοι διαμεσολαβούντες και οι εργαζόμενοι που απασχολούνται στις ασφαλιστικές εταιρείες μέσω τρίτων εταιρειών (outsourced employees).

Αναδημοσίευση από το περιοδικό Insurance World

NN: Τα 8 χρυσά οφέλη των ομαδικών ασφαλίσεων

0

Για τις τάσεις των ομαδικών ασφαλιστηρίων, τους ρυθμούς που κινούνται στην αγορά, παράλληλα και για τα οφέλη τους μιλά σε συνέντευξη του στο IW o Alternative Channels Manager Mάκης Καραμπόλης. Για τα ισχυρότερα κανάλια διανομής αλλά και για την στρατηγική που εφαρμόζει η  ΝΝ για την ανάπτυξη των πωλήσεων

Συνέντευξη  στην Ελενα Ερμείδου


-Τα ομαδικά ασφαλιστήρια είναι δέλεαρ για το εργαζόμενο ή για τον εργοδότη; Πότε υπολογίζονται ως εισόδημα; φορολογούνται;


Ξεκινώντας, θα ήθελα να διευκρινίσω ότι οι Ομαδικές Ασφαλίσεις δεν αντικαθιστούν την Κοινωνική Ασφάλιση, αλλά αντιθέτως, έρχονται να συμπληρώσουν και να βελτιώσουν τα αδύνατα σημεία της. Σε συνδυασμό με την Ατομική Ασφάλιση, αποτελούν την ιδανική λύση για να ικανοποιήσουν τις υψηλές προσδοκίες και απαιτήσεις των εργαζομένων της σύγχρονης εποχής, αναφορικά με τους βασικούς κινδύνους που μπορεί να συναντήσουν στη ζωή τους.


Η Ομαδική Ασφάλιση προσφέρει λύσεις τόσο στον  ασφαλισμένο (υπάλληλο επιχείρησης), όσο και στις επιχειρήσεις:


  • Στον ασφαλισμένο προσφέρει την προστασία και τη σιγουριά του αύριο, τόσο για τον ίδιο όσο και για την οικογένειά του. Αυτό επιτυγχάνεται μέσα από τους πολλούς δυνατούς συνδυασμούς ασφαλιστικών καλύψεων ενός ομαδικού ασφαλιστηρίου, καλύπτοντας κάθε ιδιαιτερότητα ή ανάγκη του.


  • Στον εργοδότη προσφέρει επίσης πολλαπλά οφέλη. Μία ομαδική ασφάλιση, εκτός του ότι αποδεικνύει έμπρακτα το ενδιαφέρον προς τον εργαζόμενο, μειώνει την κινητικότητα του ειδικευμένου προσωπικού, αυξάνει την παραγωγικότητα και αποτελεί κίνητρο προσέλκυσης στελεχών στην επιχείρηση. Ευχαριστημένοι και εξασφαλισμένοι εργαζόμενοι σημαίνει ανάπτυξη και αυξημένη παραγωγικότητα για τον εργοδότη.


Το κόστος της Ομαδικής Ασφάλισης θεωρείται έξοδο επιχείρησης (για τα ασφάλιστρα που πληρώνει ο εργοδότης) και εκπίπτει της φορολογίας μέχρι ένα όριο.

Για τον εργαζόμενο με βάση την υφιστάμενη νομοθεσία (Φορολογικός Νόμος 4172/2013), η μέγιστη φοροαπαλλαγή προσδιορίζεται μέχρι 1.500 ευρώ για προγράμματα Ζωής & Υγείας ετησίως & 100% για τα Συνταξιοδοτικά προγράμματα.

Συγκεκριμένα, οι εθελοντικές εισφορές των εργαζομένων στα Ομαδικά Συνταξιοδοτικά προγράμματα εξαιρούνται από τον υπολογισμό του φόρου μισθωτών υπηρεσιών (κατ’ ουσία απαλλάσσονται του φόρου εισοδήματος), ενώ αντίστοιχα, δεν απολαμβάνουν φοροαπαλλαγής οι εθελοντικές εισφορές σε Ομαδικά προγράμματα Ζωής & Υγείας.


Οι παροχές που λαμβάνουν οι εργαζόμενοι από τα Ομαδικά Συνταξιοδοτικά προγράμματα, θεωρούνται εισόδημα και φορολογούνται αυτοτελώς, ανάλογα με το ύψος αλλά και τη χρονική στιγμή που λαμβάνουν την παροχή (Φορολογικός Νόμος 4172/2013).


Σε περίπτωση Απώλειας Ζωής του ασφαλισμένου, το ασφάλισμα που λαμβάνει ο δικαιούχος, φορολογείται με τον εκάστοτε ισχύοντα φόρο κληρονομιάς, ενώ σε περίπτωση Μόνιμης Ολικής Ανικανότητας του ασφαλισμένου, του αποδίδεται το σύνολο της αποζημίωσης που δικαιούται, χωρίς καμία φορολόγηση.


– Τι παροχές πρέπει να περιλαμβάνει ένα ομαδικό ασφαλιστήριο; Πώς καθορίζονται και από πού εξαρτώνται τα ποσά ασφάλισης;


Η Ομαδική Ασφάλιση προσφέρει προστασία, όταν καλύπτει τους Βασικούς Κινδύνους στους οποίους όλοι οι εργαζόμενοι είναι εκτεθειμένοι. Οι Βασικοί Κίνδυνοι και οι Ασφαλιστικές Παροχές που καλύπτονται, είναι οι εξής:


Απώλεια Ζωής Ο εργαζόμενος να χάσει την  ζωή του  Ασφάλεια Ζωής
Ασθένεια  Ο εργαζόμενος να αρρωστήσει  Ασφάλεια Υγείας
Ανικανότητα Ο εργαζόμενος να

χάσει την ικανότητα

του για εργασία

 Παροχές Ανικανότητας /   Απώλειας Εισοδήματος
Χαμηλή

Συνταξιοδότηση


Ο εργαζόμενος να

ενισχύσει τη σύνταξη του

Παροχές Συνταξιοδότησης


Περαιτέρω ενδυνάμωση ή μείωση των προσφερόμενων παροχών ενός Ομαδικού Συμβολαίου, προκύπτει εξετάζοντας εξειδικευμένες ανάγκες της προς ασφάλιση ομάδας, όπως πχ.: την επικινδυνότητα της εργασίας της, την ηλικιακή της σύνθεση, το πλήθος των ατόμων που την αποτελούν και τον διαθέσιμο προϋπολογισμό του εργοδότη.


– Ποια τα οφέλη για τις επιχειρήσεις και πως οι συμβεβλημένες επιχειρήσεις μπορούν να επωφεληθούν από τη νέα τεχνολογία;


Συνοπτικά η χρησιμότητα και τα οφέλη ενός Ομαδικού Ασφαλιστηρίου, για τον εργοδότη παρατίθενται ως εξής:


§ Οικοδόμηση, διατήρηση και βελτίωση της καλής θέλησης του προσωπικού

§ Ενθάρρυνση και εντατικοποίηση της επιχειρηματικής ανάπτυξης

§ Προσέλκυση υψηλής ποιότητας προσωπικού & κίνητρο παραμονής εξειδικευμένου προσωπικού και στελεχών

§ Έμπρακτη απόδειξη για το ενδιαφέρον του εργοδότη προς το προσωπικό

§ Προσφορά παροχών στο προσωπικό με χαμηλό κόστος

§ Φορολογική Απαλλαγή

§ Η επιχείρηση αποκτά καλή φήμη


Οι συμβεβλημένες επιχειρήσεις επωφελούνται μέσω της πλήρους μηχανογραφικής εξυπηρέτησης του συμβολαίου τους, παρέχοντας στο προσωπικό τους εξυπηρέτηση υψηλού επιπέδου (αμεσότητα πρόσβασης), στοχευμένες καλύψεις (e-services) και εξειδικευμένες παροχές, μέσα από τακτικές στατιστικές αναλύσεις.


– Ποιες είναι σήμερα οι τάσεις στις ομαδικές ασφαλίσεις, με τι ρυθμούς κινούνται στην αγορά; (παραγωγή, αποζημιώσεις)


Σύμφωνα με τα στοιχεία που δημοσιεύτηκαν από την ΕΑΕΕ για το 2017, η παραγωγή ασφαλίστρων Ομαδικών Ασφαλίσεων μειώθηκε συνολικά κατά 4% (468 εκατ. ευρώ  έναντι  485 εκατ.) προερχόμενη κυρίως από την μείωση στην ασφάλιση Δανειοληπτών (66 εκατ. ευρώ έναντι  99 εκατ.). Αντιθέτως οι ασφαλίσεις Ζωής & Υγείας των εργαζομένων αυξήθηκαν κατά 7% ( 192,7 εκατ. ευρώ έναντι 180 εκατ. ευρώ) και τα συνταξιοδοτικά προγράμματα κατά 1,4% σε σχέση με το 2016 (209,2 εκατ. ευρώ έναντι 206,3 εκατ.). Πιο συγκεκριμένα η συμμετοχή των δικτύων διανομής ήταν:

Δανειοληπτών € 66.207.762 14,1% 20,4%
 
Εργαζομένων € 192.745.986 41,2% 37,1%
 
Συνταξιοδοτικά προγράμματα € 209.229.704 44,7% 42,5%
 
Σύνολο


€ 468.183.451        100% 100%


Οι δε πληρωθείσες αποζημιώσεις των Ομαδικών Ασφαλίσεων το 2017, ήταν σχετικά σταθερές ( 78.000.000 εκατ) σε σχέση με το 2016 ( 82.000.000 εκατ.).

(πηγή: ΕΑΕΕ, Ασφαλίσεις Ζωής & Υγείας – 2017)

– Ποια είναι τα ισχυρότερα κανάλια διανομής;


Στις Ομαδικές Ασφαλίσεις, αυτές των δανειοληπτών προέρχονται κατά κύριο λόγο από τη συνεργασία των ασφαλιστικών εταιριών με τις τράπεζες (bancassurance), ενώ οι υπόλοιπες Ομαδικές Ασφαλίσεις των εργαζομένων, από Ασφαλιστικούς Διαμεσολαβητές αποκλειστικής ή μη, συνεργασίας, αλλά και άμεσες – απευθείας, πωλήσεις από τις εταιρίες. Τέλος, τα ομαδικά συνταξιοδοτικά προγράμματα προέρχονται, κατά κύριο λόγο, από άμεσες πωλήσεις ενώ ένα μικρότερο ποσοστό, από Διαμεσολαβητές.

Κατά τη διάρκεια των δύο τελευταίων ετών, κατά την ΕΑΕΕ, αυξήθηκε το μερίδιο των Ασφαλιστικών Διαμεσολαβητών αποκλειστικής συνεργασίας και των άμεσων πωλήσεων ενώ μειώθηκε αυτό της συνεργασίας με τις τράπεζες.

Κανάλια διανομής γενικά στην αγορά, Ομαδικών Ασφαλίσεων Ζωής  2017

  • Ασφαλιστικοί Διαμεσολαβητές αποκλειστικής συνεργασίας: 16,7%
  • Ασφαλιστικοί Διαμεσολαβητές μη αποκλειστικής συνεργασίας: 25,4%
  • Συνεργασία με τράπεζες: 15,7%
  • Άμεσες Πωλήσεις: 42,2%


(πηγή: ΕΑΕΕ, Ασφαλίσεις Ζωής & Υγείας – 2017)


-Τι στρατηγική ακολουθείτε για την ανάπτυξη των ομαδικών πωλήσεων σας;


H στρατηγική της NΝ Hellas στηρίζεται σε τρεις βασικούς άξονες:

α) στην Τεχνολογία με έμφαση στα e-services

β) στην περαιτέρω ενδυνάμωση των καναλιών διανομής, και

γ) στην περαιτέρω αυτοματοποίηση όλων των διαδικασιών και λειτουργιών

– Τι υποδομές παρέχετε στους ασφαλισμένους σας;

Στον τομέα των Ομαδικών Ασφαλίσεων, η NN Hellas προσφέρει μία ευρεία γκάμα προϊόντων & υπηρεσιών ειδικά σχεδιασμένες για τις ανάγκες κάθε επιχείρησης, παρέχοντας πολλαπλά οφέλη σε εργαζομένους και εργοδότες.

Με γνώμονα τις αξίες μας «Νοιαζόμαστε, Είμαστε ξεκάθαροι, Δεσμευόμαστε», σχεδιάζουμε εξειδικευμένες ασφαλιστικές λύσεις που ανταποκρίνονται πλήρως στις ανάγκες των πελατών μας και προσφέρουμε Ομαδικά Προγράμματα που παρέχουν προστασία και σιγουριά στους εργαζόμενους και τα μέλη των οικογενειών τους.

Τα προγράμματα ομαδικών συμβολαίων της ΝΝ Hellas, ξεχωρίζουν για την καινοτομία τους και τις δυνατότητες/υπηρεσίες που παρέχουν, όπως:

  • Άμεση και αυτοματοποιημένη έκδοση συμβολαίου και πρόσθετων πράξεων για την ταχύτερη δυνατή εξυπηρέτηση των ασφαλισμένων.
  • Σύγχρονο δίκτυο συμβεβλημένων νοσηλευτηρίων και συνεργαζόμενων διαγνωστικών κέντρων πανελλαδικά, με συμφωνίες συνεργασίας οι οποίες διασφαλίζουν στους εργαζόμενους/ασφαλισμένους υψηλό επίπεδο παροχής υπηρεσιών υγείας.
  • Συνεργασίες με όλα τα μεγάλα ιδιωτικά νοσηλευτήρια πανελλαδικά με απευθείας κάλυψη εξόδων και με παροχές υγείας σε προνομιακές τιμές και ειδικές εκπτώσεις.
  • Ειδικές συμφωνίες με τα συμβεβλημένα νοσηλευτήρια για δωρεάν παροχές υγείας, όπως ιατρικές επισκέψεις, Check Up, προεγχειρητικούς ελέγχους, διαγνωστικές εξετάσεις κ.α.
  • Διεθνείς συνεργασίες και τεχνογνωσία. H NN Ηellas δραστηριοποιείται και στην Ασφαλιστική κάλυψη προσωπικού Πολυεθνικών Εταιριών στην Ελλάδα, με την Αποκλειστική εκπροσώπηση Παγκόσμιου Δικτύου pooling system (member of Global Benefits Network).
  • Τηλεφωνικό κέντρο διαθέσιμο 24/7 με σκοπό τη συνεχή υποστήριξη των ασφαλισμένων, την καθοδήγησή τους σε περίπτωση επείγοντος περιστατικού, την παροχή ιατρικών συμβουλών σε περίπτωση ανάγκης καθώς και ενημέρωση για τα προνόμια υγείας και τα συμβεβλημένα νοσηλευτήρια.
  • Πλήρης υποστήριξη μέσω εξειδικευμένων εργασιών για τη διαχείριση και ανανέωση του συμβολαίου, την αποζημίωση, αλλά και την καλύτερη εξυπηρέτηση των ασφαλισμένων, με:
  • Αυτόματη έκδοση, μέσω του ειδικού μηχανογραφικού συστήματος ομαδικών συμβολαίων, αποδείξεων ασφαλίστρων, ανάλυσης κόστους ανά ασφαλισμένο, ανάλυσης κόστους μεταβολών και της τρέχουσας εικόνας της ασφαλισμένης ομάδας.
  • Στατιστικά στοιχεία σχετικά με τη χρήση του προγράμματος (π.χ. κατάσταση καταβληθέντων αποζημιώσεων ανά συμβόλαιο και ανά πάθηση, παροχή και κατηγορία παθήσεων συνολικά, συγκριτική κατάσταση αποζημιώσεων του τρέχοντος έτους σε σχέση με το προηγούμενο, κλπ.) ενώ τέλος, παρέχεται η δυνατότητα απευθείας κατάθεσης του πληρωτέου ποσού της αποζημίωσης, στον τραπεζικό λογαριασμό του κάθε ασφαλισμένου.
  • Έκδοση ειδικού ατομικού ενημερωτικού φυλλαδίου για κάθε ασφαλισμένο μέλος, που εξηγεί με λεπτομέρεια τις παροχές του προγράμματος.
  • Δυνατότητα τακτικής παρουσίας εκπροσώπου της ΝΝ Hellas, στα γραφεία των πελατών, αλλά και Παρουσίαση του Προγράμματος στο προσωπικό της ασφαλισμένης εταιρίας, με σκοπό την άμεση ενημέρωση και εξυπηρέτηση των μελών του προγράμματος, την διεκπεραίωση της αποζημίωσής του, καθώς και την παροχή συμπληρωματικών διευκρινίσεων.

– Τα Ομαδικά της ΝΝ Hellas παρουσιάζουν σημαντικές επιδόσεις τα τελευταία χρόνια. Θέλετε να μας μιλήσετε πιο αναλυτικά για τις επιδόσεις τους το 2017?


H νέα, από το 2016, Διοίκηση της ΝΝ Hellas, πίστεψε στις Ομαδικές Ασφαλίσεις και τις σημαντικές ευκαιρίες που μπορούν να δημιουργήσουν, ενώ επένδυσε σε έμψυχο δυναμικό όπως και σε υποδομές.

Η ενεργή διαχείριση του χαρτοφυλακίου υποστηριζόμενη από την τεράστια πωλησιακή ισχύ των Δικτύων και της εξαιρετικής συνεργασίας με τις Κεντρικές υπηρεσίες, τέθηκε στο επίκεντρο από την αρχή.

Έγκαιρα και γρήγορα, ενημερώνονται όλοι οι πελάτες μας για αναβαθμίσεις ή ακόμη και για προτάσεις συγκράτησης κόστους των προγραμμάτων τους, ενώ παράλληλα τους παρέχεται η δυνατότητα για επιπλέον προσθήκες παροχών, που βελτιώνουν σημαντικά το επίπεδο κάλυψης των υπαλλήλων τους.

Αποτέλεσμα της μεγάλης αυτής προσπάθειας που συντελείται από όλα τα μέλη της ομάδας μας μεθοδικά τα δύο τελευταία χρόνια ήταν,  το 2017 να ενισχύσουμε τα εγγεγραμμένα ασφάλιστρα των εργασιών κατά 33% και το χαρτοφυλάκιο (σε ετησιοποιημένα ασφάλιστρα) κατά  8,1 εκατ. ευρώ, επίδοση που αποτελεί ρεκόρ για την ΝΝ Hellas και το 2018 να συνεχίζονται τα ρεκόρ των πωλήσεων, επιτυγχάνοντας ήδη αύξηση 20% σε σχέση με το 2017 των νέων Ομαδικών Συμβολαίων, στη μεθοδικά χαραγμένη διαδρομή της κερδοφόρου ανάπτυξης της NN Hellas.

Δ. Λύχρου: Αλλάζει το σκηνικό στις ασφάλειες θετικά

0

Την θετική έκβαση της υπόθεσης IDD για το κλάδο τόνισε η Πρόεδρος της Ενωσης Επαγγελματιών Ασφαλιστών Ελλάδος (ΕΕΑΕ) Δήμητρα Λύχρου στο πάνελ για την ασφαλιστική διαμεσολάβηση την περασμένη Παρασκευή στο πλαίσιο του Money Show 2019 στην Αθήνα.

της Ελενας Ερμείδου

Ειδικότερα η κα Λύχρου κατά την ομιλία της υπογράμμισε ότι “τα πράγματα αλλάζουν προς το θετικό”, μιλώντας για την Οδηγία IDD η οποία έγινε νόμος (4583/2018) του κράτους, προσθέτοντας ότι η μόνη ουσιαστική διαφορά που υπήρξε “οι συγχωνεύσεις κατηγοριών διαμεσολάβησης”.

Επεσήμανε, μεταξύ άλλων μία εξαίρεση, αυτή των ασφαλιστικών συμβούλων που έχουν εγγραφεί στα μητρώα από τη 1η Ιανουαρίου 2017 και μετά, τονίζοντας ότι “όσοι ασφαλιστικοί σύμβουλοι είναι εγγεγραμμένοι στα μητρώα από 1/1/2017, παραμένουν για δύο χρόνια, και μπορούν αν θέλουν να δώσουν εξετάσεις για πράκτορες ή μεσίτες”.

Παραμένοντας στο επίκαιρο θέμα της ασφαλιστικής διαμεσολάβησης σε σχέση πάντα με την IDD, υπογράμμισε ότι η νομοπαρασκευαστική επιτροπή κατάφερε να περάσει στο νόμο την υποχρεωτική παροχή συμβουλής, κάνοντας έτσι την ειδοποιό διαφορά του διαμεσολαβητή.

Τέλος αναφερόμενη στα ασφαλιστικά χαρτοφυλάκια και στις συμβάσεις των ασφαλιστικών, είπε “καταφέραμε να μην δημιουργούνται ορφανά χαρτοφυλάκια” και να μην καταγγέλλονται χωρίς λόγο οι συμβάσεις που κάνουν οι ασφαλιστικοί διαμεσολαβητές με τις ασφαλιστικές.

Ασφαλιστές: Εχετε μήνυμα από τον Πρόεδρο του ΕΕΑ

0

Την ομαλή μετάβαση του κλάδου της ασφαλιστικής διαμεσολάβησης στην νέα εποχή χωρίς προβλήματα εγγυάται ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών (ΕΕΑ) Ιωάννης Χατζηθεοδοσίου.  Με όχημα την Οδηγία για την Διανομή Ασφαλιστικών Προϊόντων (IDD) πρώην IMD, η οποία πέρασε και έγινε νόμος του κράτους  (4583/2018) έστειλε δύο βασικά μηνύματα από βήμα εσπερίδας ασφαλιστικών διαμεσολαβητών που διοργανώθηκε στο πλαίσιο του Money Show 2019 στην Αθήνα.

Της Ελενας Ερμείδου

«Ούτε ένας από εσάς τους ασφαλιστές δεν θα έχει πρόβλημα με την IDD – το Επιμελητήριο θα είναι δίπλα σας» είπε ο κος Χατζηθεοδοσίου, περιγράφοντας εν συντομία τα μελλοντικά σχέδια του Επιμελητηρίου για την ανάδειξη της τάξης των Ασφαλιστικών Διαμεσολαβητών.

Η IDD με τις πρωτοβουλίες που αναλαμβάνει το ΕΕΑ φαίνεται να ενώνει το κλάδο, παρά τις όποιες δυσκολίες και βήματα απαιτούνται για την προσαρμογή της. Το Επιμελητήριο θα δεχτεί με σκοπό να επιλύσει κάθε θέμα που αφορά την IDD μέσω μέϊλ  από την Περιφέρεια. Παράλληλα θα βρίσκεται σε συνεχή επικοινωνία με όλους τους φορείς πανελλαδικά. Ωστόσο, όπως ο ίδιος τόνισε  χρειάζεται να γίνουν συναντήσεις με το Υπουργείο για τον νέο νόμο και είναι κάτι που έχει ζητήσει το Επιμελητήριο να διευθετήσει η ΕΑΕΕ.

Ουσιαστικότερο και πρωτοφανές για το κλάδο, τον Μάρτιο του 2019 ετοιμάζεται να γίνει η πρώτη μεγάλη συνάντηση ασφαλιστικής διαμεσολάβησης που έγινε ποτέ στην χώρα. Επαγγελματίες από διαφορετικές γεωγραφικές περιφέρειες θα συγκεντρωθούν και θα ανταλλάξουν απόψεις και θα συνομιλήσουν σε μία κοινή και μόνο γλώσσα.

Η ενότητα του κλάδου αναμένεται να ενισχυθεί και με τις αυξημένες γνώσεις που σχεδιάζει να δώσει σε κάθε ασφαλιστή το Επιμελητήριο. Ετοιμάζεται από το Επιμελητήριο μία μελέτη, ή πιο συγκεκριμένα μία προμελέτη η οποία θα μελετά, μεταξύ άλλων τα προβλήματα του κλάδου, λαμβάνοντας υπ’ όψιν και τα ευρωπαϊκά δεδομένα και θα παραδοθεί προς ολοκλήρωση στα Σωματεία.

O κος Χατζηθεοδοσίου αναφερόμενος στην IDD, στις ενέργειες του Επιμελητηρίου αλλά και στην οικονομία και τις νέες τάσεις στις ασφάλειες τόνισε πως το ΕΕΑ δεν πρόκειται να διαγράψει κανέναν ασφαλιστή.


Το εορταστικό “Food Drive” της ΠΕΦ, απόδειξη αγάπης για το “Μαζί για το Παιδί”

0

Με μεγάλη επιτυχία ολοκληρώθηκε το πρώτο πανελλήνιο «Food Drive» της Ελληνικής Φαρμακοβιομηχανίας. Η Πανελλήνια Ένωση Φαρμακοβιομηχανίας, εν όψει των εορτών των Χριστουγέννων και της Πρωτοχρονιάς, και στο πλαίσιο των δραστηριοτήτων Εταιρικής Κοινωνικής Ευθύνης πραγματοποίησε με επιτυχία ένα μεγάλο «Food Drive» για τους συνανθρώπους μας που βρίσκονται σε ανάγκη.

Η ΠΕΦ μέσω της πολύτιμης συνδρομής των εργαζομένων των εταιρειών-μελών της συγκέντρωσε προϊόντα διατροφής καθώς και είδη ατομικής υγιεινής με σκοπό την στήριξη των παιδιών και των άπορων οικογενειών που ενισχύονται από την Ένωση Κοινωφελών Σωματείων «Μαζί για το Παιδί».

Με μεγάλη προθυμία αλλά κυρίως αγάπη και χαρά, οι εργαζόμενοι των εταιρειών – μελών της ΠΕΦ ανταποκρίθηκανάμεσα στο κάλεσμά της και συγκέντρωσαν σχεδόν 3 τόνους σε τρόφιμα και είδη ατομικής υγιεινής. Αξίζει να σημειωθεί ότι τα τρόφιμα που συγκεντρώθηκαν αντιστοιχούν σε 46.801 μερίδες φαγητού.

Οι εταιρείες-μέλη της ΠΕΦ με σεβασμό και αίσθημα ευθύνης συγκέντρωσαν τα αγαθά σε Αττική, Θεσσαλονίκη και Αλεξανδρούπολη απ’ όπου και θα διατεθούν από το «Μαζί για το Παιδί» για την ενίσχυση φορέων παιδικής προστασίας και φιλανθρωπικών σωματείων σε όλη την Ελλάδα.

Το φετινό «Food Drive» εγκαινιάζει ένα νέο κύκλο δράσεων της ΠΕΦ με το «Μαζί για το Παιδί». Σκοπός της ελληνικής φαρμακοβιομηχανίας είναι να στέκεται αποτελεσματικά αρωγός στο σημαντικό κοινωφελές έργο του «Μαζί για το Παιδί» καλύπτοντας τις ανάγκες των παιδιών και των οικογενειών τους.

Πηγή: virus.com.gr