back to top
20.4 C
Athens
Δευτέρα 28 Σεπτεμβρίου 2026
Αρχική Blog Σελίδα 15

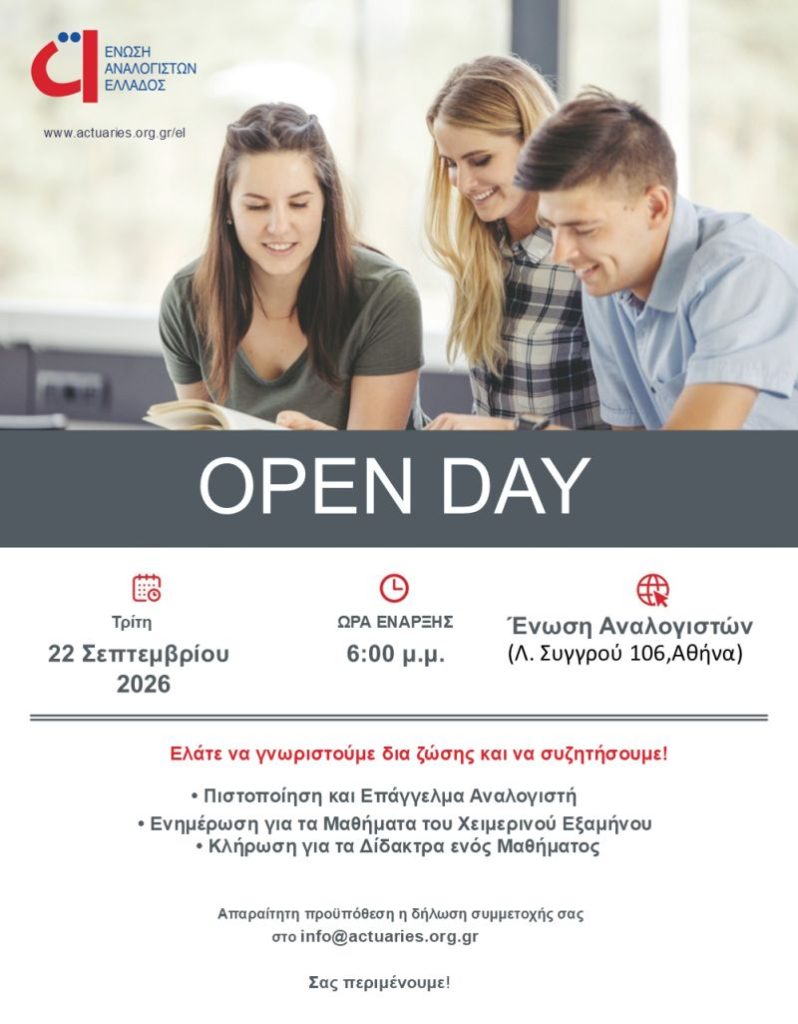
Open Day της Ένωσης Αναλογιστών Ελλάδος στις 22 Σεπτεμβρίου

0

Η Ένωση Αναλογιστών Ελλάδος διοργανώνει Open Day για το νέο εξάμηνο την Τρίτη 22 Σεπτεμβρίου 2026, στις 18:00, στα γραφεία της, στη Λεωφόρο Συγγρού 106, Αθήνα.

Κατά τη διάρκεια της εκδήλωσης οι συμμετέχοντες θα έχουν την ευκαιρία να ενημερωθούν για την πιστοποίηση και το επάγγελμα του αναλογιστή, καθώς και για τα μαθήματα του χειμερινού εξαμήνου.

Παράλληλα, θα πραγματοποιηθεί κλήρωση για τα δίδακτρα ενός μαθήματος, ενώ η Ένωση προσκαλεί τους ενδιαφερόμενους να γνωριστούν διά ζώσης με τα μέλη της και να συζητήσουν για τον αναλογιστικό κλάδο και τις προοπτικές του.

Η συμμετοχή στην εκδήλωση προϋποθέτει δήλωση συμμετοχής στο info@actuaries.org.gr.

$4,8 δισ. η αγορά για την ασφάλεια της Τεχνητής Νοημοσύνης – Ο νέος κίνδυνος που μπαίνει στο underwriting

0
Woman working at IT deparment, source: Shutterstock

Η εκρηκτική ανάπτυξη της Τεχνητής Νοημοσύνης δημιουργεί μια νέα αγορά κυβερνοασφάλειας, αλλά ταυτόχρονα φέρνει την ασφαλιστική αγορά αντιμέτωπη με ένα νέο και ιδιαίτερα σύνθετο πεδίο κινδύνων. Με αφορμή τα στοιχεία της Gartner που παρουσιάζονται σε δημοσίευμα του ΣΕΠΕ, το Insurance World εξετάζει τι σημαίνει η άνοδος του AI security για το cyber insurance, το underwriting και τη διαχείριση κινδύνων.

Οι παγκόσμιες δαπάνες για την ασφάλεια της Τεχνητής Νοημοσύνης αναμένεται να φθάσουν τα $4,8 δισ. το 2027, από $2,8 δισ. το 2026, καταγράφοντας αύξηση περίπου 69%. Η ανοδική πορεία, σύμφωνα με την Gartner, αναμένεται να συνεχιστεί, με την αγορά να προσεγγίζει τα $7,7 δισ. το 2028.

Πίσω από τους αριθμούς βρίσκεται η ταχύτατη ενσωμάτωση της AI στην επιχειρηματική λειτουργία. Όσο περισσότερες επιχειρήσεις χρησιμοποιούν μοντέλα Τεχνητής Νοημοσύνης για την επεξεργασία δεδομένων, την αυτοματοποίηση διαδικασιών, την εξυπηρέτηση πελατών και τη λήψη αποφάσεων, τόσο διευρύνεται και το πεδίο των πιθανών απειλών.

Και αυτό αφορά πλέον άμεσα την ασφαλιστική αγορά.

Η ασφάλεια των συστημάτων AI δεν αποτελεί απλώς ένα ακόμη τεχνολογικό ζήτημα. Δημιουργεί έναν νέο παράγοντα επιχειρηματικού κινδύνου, ο οποίος σταδιακά θα πρέπει να ενσωματωθεί στην αξιολόγηση και την τιμολόγηση των ασφαλιστικών κινδύνων.

Για έναν ασφαλιστή δεν αρκεί πλέον να γνωρίζει εάν μια επιχείρηση διαθέτει ένα παραδοσιακό πρόγραμμα κυβερνοασφάλειας. Η εικόνα του κινδύνου συνδέεται όλο και περισσότερο με το ποια συστήματα AI χρησιμοποιούνται, σε ποιες λειτουργίες, ποια δεδομένα επεξεργάζονται, ποιος έχει πρόσβαση σε αυτά και τι μηχανισμοί ελέγχου υπάρχουν.

Το ζήτημα γίνεται ακόμη πιο σύνθετο όταν οι επιχειρήσεις χρησιμοποιούν εφαρμογές τρίτων, APIs, μοντέλα ανοικτού κώδικα ή άλλες τεχνολογίες που εντάσσονται στην εφοδιαστική αλυσίδα λογισμικού. Μια ευπάθεια σε έναν τρίτο πάροχο μπορεί να προκαλέσει επιπτώσεις σε πολλαπλές επιχειρήσεις, αυξάνοντας τον κίνδυνο συσσώρευσης ζημιών.

Ιδιαίτερη σημασία έχουν και οι λεγόμενοι AI agents, τα συστήματα δηλαδή που αποκτούν μεγαλύτερη αυτονομία και μπορούν να εκτελούν ενέργειες χωρίς συνεχή ανθρώπινη παρέμβαση. Σύμφωνα με την Gartner, έως το 2029 περισσότερο από το 50% των επιτυχημένων κυβερνοεπιθέσεων εναντίον AI agents θα αξιοποιεί αδυναμίες στους μηχανισμούς ελέγχου πρόσβασης και τεχνικές prompt injection.

Η εξέλιξη αυτή δημιουργεί ένα νέο επίπεδο πολυπλοκότητας και για το cyber insurance. Η ασφαλιστική αγορά καλείται να εξετάσει όχι μόνο τον κίνδυνο παραβίασης ή διαρροής δεδομένων, αλλά και τις συνέπειες από τη λειτουργία συστημάτων AI, τις αυτοματοποιημένες αποφάσεις, την εξάρτηση από τρίτους παρόχους και τις πιθανές ευθύνες που μπορεί να προκύψουν.

Το κρίσιμο ερώτημα είναι πλέον ποιος ευθύνεται όταν ένα σύστημα AI προκαλεί ζημία. Η επιχείρηση που το χρησιμοποιεί; Ο πάροχος της τεχνολογίας; Ο developer; Ένας τρίτος προμηθευτής; Ή ένας συνδυασμός αυτών;

Πρόκειται για ζητήματα που δεν έχουν μόνο τεχνολογική ή νομική διάσταση. Αφορούν άμεσα την ασφαλιστική αγορά, καθώς από την απάντησή τους θα εξαρτηθούν η κατανομή της ευθύνης, η διαμόρφωση των καλύψεων και τελικά η τιμολόγηση του κινδύνου.

Νέα αγορά, νέες ασφαλιστικές ανάγκες

Η Gartner διακρίνει τέσσερις βασικές κατηγορίες στην αναδυόμενη αγορά του AI security: AI application security, AI usage control, AI governance platforms και AI gateways.

Η ασφάλεια εφαρμογών AI αναμένεται να αποτελέσει τη μεγαλύτερη κατηγορία το 2027, με δαπάνες σχεδόν $851 εκατ., από $508 εκατ. το 2026. Το AI usage control προβλέπεται να φθάσει τα $749 εκατ., από $433 εκατ., ενώ οι δαπάνες για AI governance platforms αναμένεται να ανέλθουν στα $462 εκατ. και για AI gateways στα $429 εκατ.

Η δημιουργία αυτών των νέων κατηγοριών δείχνει ότι η προστασία της Τεχνητής Νοημοσύνης εξελίσσεται σε ξεχωριστό οικοσύστημα τεχνολογιών και υπηρεσιών.

Για την ασφαλιστική αγορά, η εξέλιξη αυτή μπορεί να σημαίνει νέα κριτήρια underwriting, εξειδικευμένα risk assessments, νέες επεκτάσεις cyber καλύψεων και, ενδεχομένως, νέα ασφαλιστικά προϊόντα.

Το ζητούμενο δεν είναι μόνο να ασφαλιστεί η ζημιά όταν αυτή συμβεί. Είναι να μπορεί προηγουμένως να μετρηθεί ο κίνδυνος.

Η Τεχνητή Νοημοσύνη, επομένως, δημιουργεί μια διπλή αγορά: από τη μία, την ταχύτατα αναπτυσσόμενη αγορά προστασίας των ίδιων των συστημάτων AI και, από την άλλη, ένα νέο πεδίο ασφαλιστικών αναγκών για τις επιχειρήσεις που τα χρησιμοποιούν.

Για τους ασφαλιστές και τους brokers, η πρόκληση είναι ήδη μπροστά: να αποκτήσουν τα εργαλεία, τα δεδομένα και την τεχνογνωσία που θα τους επιτρέψουν να κατανοούν και να τιμολογούν έναν κίνδυνο ο οποίος εξελίσσεται με την ίδια ταχύτητα με την Τεχνητή Νοημοσύνη.

Πού πάνε οι προμήθειες

0
Ανασφάλιστος cover image

Όταν το λεκτικό ενός κειμένου αποπροσανατολίζει, τι επιλογές μπορεί να έχει ο αναγνώστης; Χμ… είτε να παύσει να διαβάζει, είτε να βγάλει λάθος συμπεράσματα, είτε σωστά συμπεράσματα, είτε να συμπεράνει ό,τι τον βολεύει.

Ο λόγος περί προμηθειών. Πόσοι είναι αυτοί που λένε ότι ασφαλιστικές τούς κόβουν ποσοστό των προμηθειών από τις αυξήσεις που κάνουν στα ασφάλιστρα; Πόσοι είναι τώρα αυτοί που λένε ότι δεν τους κόβουν τις προμήθειες; Οι ασφαλιστικές λένε ότι δεν κόβουν τις προμήθειες. Και… ότι οι αμοιβές παραμένουν ίδιες.

Και από εδώ και πέρα τι;

Θα γυρίσουν την πλάτη στις ασφαλιστικές ή οι ασφαλιστικές θα κλείσουν την πόρτα στους ασφαλιστικούς διαμεσολαβητές; Αφού ο ένας χρειάζεται τον άλλον.

Έχεις όρεξη να συντηρήσεις ένα πελάτη και να το κρατήσεις στη «ζωή» όταν η αμοιβή σου φθίνει; Και αν είναι πολλοί οι ασφαλισμένοι πελάτες; Τι θα γίνει αρχίσουν οι μεταφορές των χαρτοφυλακίων;

Και… πού να καταλήξει τώρα ο Ανασφάλιστος

Έχοντας πει όλα τα παραπάνω, ο Ανασφάλιστος σε ένα συμπέρασμα καταλήγει: ότι οι ασφαλιστικές πάνε να δουλέψουν πάνω σε νέες πρακτικές πωλήσεων. Τόσες και τόσες διοικήσεις διατείνονται ότι το ονομαστό AI, όπως το αποκαλούν στα αγγλικά, θα φέρει την επανάσταση στην εργασία και θα τους λύσει τα χέρια.

Όμως… τι; Σε αυτή τη ρήση πιστεύετε ότι κρύβεται όλη η αλήθεια; Όχι, το αντίθετο. Και πώς θα βοηθηθούν να μάθουν την αλήθεια όσοι πιστεύουν ότι τα λόγια του Ανασφάλιστου είναι αυθαίρετα συμπεράσματα;

Τα προβλήματα της τεχνολογίας ΑΙ που αποκάλυψε το MIT

Πρόσφατα δημοσιεύτηκε μια έρευνα από το πανεπιστήμιο του MIT που λέει ότι το μυαλό των ατόμων χρησιμοποίησε μεθόδους τεχνητής νοημοσύνης για να φέρει σε πέρας μια εργασία δεν μπορούσε να κάνει συσχετισμούς και συγκρίσεις σε αντίθεση με αυτούς που δούλευαν χρησιμοποιώντας το μυαλό τους. Επίσης και η ομάδα που αναζητούσε να δώσει λύσεις μέσω δικής τους έρευνας –και όχι έτοιμης μέσω τεχνητής νοημοσύνης– είχε πολύ πιο καλά αποτελέσματα.

Παίζονται μεγάλα οικονομικά συμφέροντα με το ΑΙ, το βλέπει ο Ανασφάλιστος, δειλά δειλά βγαίνουν και αλήθειες. Οι πρώτες αποτυχίες έχουν ήδη ανακοινωθεί από τις μεγάλες βιομηχανίες στις κατασκευές.

Ο Ανασφάλιστος σκέφτεται: μήπως οι ασφαλιστικές πιστεύουν ότι θα τα κάνει όλα το ΑΙ, οπότε δεν χρειάζονται άνθρωποι;

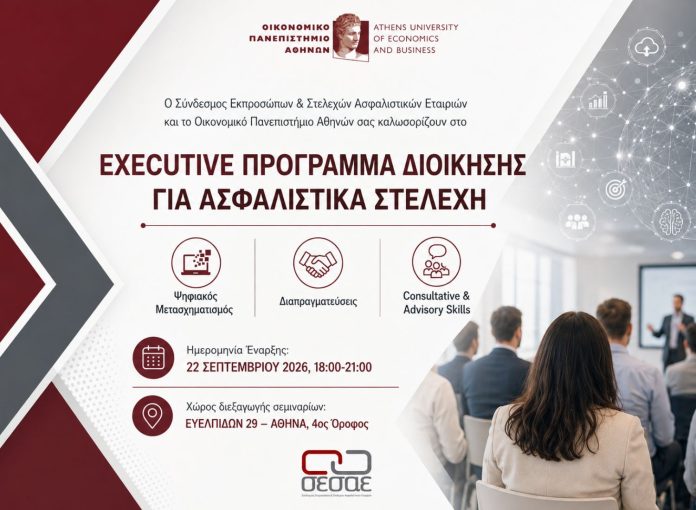
ΣΕΣΑΕ: Ξεκινά το Executive Πρόγραμμα Διοίκησης για Ασφαλιστικά Στελέχη σε συνεργασία με το ΟΠΑ

0

Την Τρίτη 22 Σεπτεμβρίου 2026 ξεκινούν οι διαλέξεις του Executive Προγράμματος Διοίκησης για Ασφαλιστικά Στελέχη, το οποίο υλοποιείται για 5η συνεχόμενη χρονιά από τον Σύνδεσμο Εκπροσώπων και Στελεχών Ασφαλιστικών Εταιρειών (ΣΕΣΑΕ) σε συνεργασία με το Οικονομικό Πανεπιστήμιο Αθηνών (ΟΠΑ).

Όπως επισημαίνεται στη σχετική ανακοίνωση, το Πρόγραμμα αποτελεί μια σημαντική πρωτοβουλία του ΣΕΣΑΕ, με στόχο τη συνεχή εκπαίδευση και ανάπτυξη των στελεχών του κλάδου, προσφέροντας σύγχρονες γνώσεις και πρακτικά εργαλεία διοίκησης, προσαρμοσμένα στις ανάγκες και τις προκλήσεις της ασφαλιστικής αγοράς.

Η επιτυχία του Προγράμματος αποτυπώνεται και στη διαχρονική συμμετοχή, καθώς 109 στελέχη έχουν ήδη παρακολουθήσει το Πρόγραμμα κατά τη διάρκεια των προηγούμενων τεσσάρων κύκλων. Η έναρξη του 5ου κύκλου σηματοδοτεί τη συνέχιση μιας ιδιαίτερα επιτυχημένης εκπαιδευτικής συνεργασίας, που έχει πλέον καθιερωθεί ως σημαντικός θεσμός για την επαγγελματική και διοικητική ανάπτυξη των στελεχών της ασφαλιστικής αγοράς.

Ο ΣΕΣΑΕ εύχεται στους συμμετέχοντες έναν δημιουργικό και ιδιαίτερα εποικοδομητικό κύκλο μαθημάτων, με νέες γνώσεις, χρήσιμες εμπειρίες και ευκαιρίες ανταλλαγής απόψεων και καλών πρακτικών.

Δείτε το πρόγραμμα των διαλέξεων

Glassdrive: Πρώτο κουδούνι με έλεγχο στα κρύσταλλα των σχολικών λεωφορείων

0

Με αφορμή την έναρξη της νέας σχολικής χρονιάς, η Glassdrive αναδεικνύει τη σημασία της ασφάλειας και της σωστής ορατότητας στα σχολικά λεωφορεία, αλλά και στα οχήματα που καθημερινά μεταφέρουν παιδιά.

Η εταιρεία, με μήνυμά της, επισημαίνει ότι κάθε σχολικό λεωφορείο μεταφέρει μια ιδιαίτερα σημαντική ευθύνη, καθώς η ασφάλεια των μαθητών αποτελεί βασική προτεραιότητα. Στο πλαίσιο αυτό, υπογραμμίζει τη σημασία της καλής κατάστασης των κρυστάλλων του οχήματος, ώστε οι οδηγοί να έχουν καθαρή και απρόσκοπτη ορατότητα στον δρόμο.

Η Glassdrive απευθύνεται τόσο στους επαγγελματίες οδηγούς σχολικών λεωφορείων όσο και στους γονείς, υπενθυμίζοντας ότι ο έλεγχος και η έγκαιρη αποκατάσταση τυχόν προβλημάτων στα κρύσταλλα αποτελούν σημαντικό στοιχείο της οδικής ασφάλειας.

Παράλληλα, η εταιρεία ενημερώνει ότι οι ενδιαφερόμενοι μπορούν να προγραμματίσουν ηλεκτρονικά το ραντεβού τους για τις σχετικές υπηρεσίες, μέσω της πλατφόρμας της Glassdrive.

Με το μήνυμα «Καλή σχολική χρονιά!», η εταιρεία συνδέει την έναρξη της σχολικής περιόδου με την ανάγκη για ασφαλείς μετακινήσεις, θέτοντας στο επίκεντρο την προστασία των παιδιών και την υπεύθυνη οδήγηση.

Anytime: Από το ελληνικό digital στο περιφερειακό στοίχημα – Ελλάδα, Κύπρος, Ρουμανία και;;;

0
Anytime, στιγμιότυπο εκδήλωσης στη Ρουμανία

Η Anytime εδώ και καιρό δεν λειτουργεί πλέον μόνο ως ένα digital brand της Interamerican, αλλά εξελίσσεται σταδιακά σε όχημα περιφερειακής ανάπτυξης στον χώρο της ψηφιακής ασφάλισης. Η πρόσφατη συμφωνία για την απόκτηση του χαρτοφυλακίου ασφάλισης αυτοκινήτου και περιουσίας της Gan Direct Insurance στην Κύπρο έρχεται να προστεθεί σε μια ήδη διαμορφωμένη πορεία διεθνούς ανάπτυξης της Anytime και να ενισχύσει την παρουσία της σε μια δεύτερη αγορά εκτός Ελλάδας.

Η Anytime ξεκίνησε από την Ελλάδα ως ένα διαφορετικό μοντέλο direct ασφάλισης, επένδυσε από νωρίς στην ψηφιακή διαδρομή του πελάτη, πέρασε στην Κύπρο και στη συνέχεια στη Ρουμανία, επιχειρώντας να μεταφέρει σε διαφορετικά ασφαλιστικά περιβάλλοντα μια κοινή φιλοσοφία: η ασφάλιση να γίνει πιο απλή, πιο εύκολη στην πρόσβαση και περισσότερο προσαρμοσμένη στις απαιτήσεις του σύγχρονου καταναλωτή.

Μάλιστα, ο Γιάννης Καντώρος, Διευθύνων Σύμβουλος του Ομίλου Interamerican, έδωσε ακριβώς αυτή τη διάσταση, σημειώνοντας ότι η εξαγορά αποτελεί ένα ακόμη σημαντικό βήμα στη στρατηγική ανάπτυξης του ομίλου και ενισχύει τη θέση του στον τομέα της ψηφιακής ασφάλισης. Η Anytime βρίσκεται πλέον σε τρεις αγορές, Ελλάδα, Κύπρο και Ρουμανία, και η πρόκληση δεν είναι πλέον μόνο η ανάπτυξη ενός ψηφιακού ασφαλιστικού μοντέλου, αλλά η δυνατότητα αυτό το μοντέλο να προσαρμόζεται και να λειτουργεί αποτελεσματικά σε διαφορετικές αγορές. Στη Ρουμανία, άλλωστε, η Anytime έφτασε πρόσφατα τους 50.000 πελάτες, ένα ορόσημο που ανακοίνωσε ο Country Manager της εταιρείας στη Ρουμανία, Αντώνης Τσακνάκης, αποδίδοντας την εξέλιξη στην εμπιστοσύνη των πελατών, στη δουλειά των ανθρώπων της εταιρείας και στη συμβολή των συνεργατών.

Και εδώ η συζήτηση περνά από το «digital» στο «regional». Για αρκετά χρόνια, η ψηφιοποίηση αποτελούσε περισσότερο έναν στόχο για την ασφαλιστική αγορά. Σήμερα εξελίσσεται σε βασικό πεδίο ανταγωνισμού, καθώς οι καταναλωτές έχουν ήδη συνηθίσει να πραγματοποιούν ολοένα περισσότερες συναλλαγές ψηφιακά και περιμένουν από την ασφάλιση αντίστοιχη ταχύτητα και ευκολία. Η Anytime κινείται ακριβώς σε αυτή την κατεύθυνση, έχοντας ως πλεονέκτημα την εμπειρία που έχει αποκτήσει στην ελληνική αγορά και τη δυνατότητα να αξιοποιεί αυτή τη γνώση σε νέες αγορές.

Αυτό που διαμορφώνεται, συνεπώς, είναι ένα ασφαλιστικό μοντέλο με ελληνική αφετηρία και ολοένα πιο έντονο περιφερειακό χαρακτήρα. Η Ελλάδα αποτελεί τη βάση από την οποία ξεκίνησε η Anytime, η Κύπρος λειτουργεί πλέον ως αγορά στην οποία η παρουσία ενισχύεται μέσω μιας σημαντικής συναλλαγής και η Ρουμανία ως το νέο πεδίο ανάπτυξης, όπου το μοντέλο δοκιμάζεται σε μια μεγαλύτερη αγορά.

Και αυτό είναι ίσως το σημαντικότερο στοίχημα της Anytime για την επόμενη ημέρα. Ένα ελληνικό digital ασφαλιστικό brand, που ξεκίνησε να αλλάζει τον τρόπο με τον οποίο αγοράζεται η ασφάλιση στην Ελλάδα, σήμερα δοκιμάζει εάν μπορεί να κάνει το ίδιο σε μια ολόκληρη περιφερειακή αγορά. Και Ελλάδα, Κύπρος και Ρουμανία είναι πλέον τα τρία κεφάλαια αυτής της διαδρομής. Η Anytime, πάντως, φαίνεται ότι δεν ανοίγει απλώς αγορές. Μεταφέρει ένα μοντέλο. Και αυτό είναι ίσως το πιο ενδιαφέρον στοιχείο της μέχρι σήμερα πορείας της.

Αυστηρό πλαίσιο για την ιατρική διαφήμιση και νέο ελεγκτικό μηχανισμό ζητά ο ΙΣΑ

0

Με δημόσια παρέμβασή του, ο πρόεδρος του Ιατρικού Συλλόγου Αθηνών Γιώργος Πατούλης προειδοποιεί για την αύξηση φαινομένων αντιποίησης του ιατρικού επαγγέλματος και ζητά άμεση θεσμική παρέμβαση από την Πολιτεία. Ο πρόεδρος του ΙΣΑ τονίζει ότι «η υγεία δεν είναι ζήτημα τύχης, αλλά ευθύνης» και παρουσιάζει ένα ολοκληρωμένο πλαίσιο προτάσεων για την προστασία των πολιτών.

Ο ΙΣΑ επισημαίνει ότι τα τελευταία χρόνια καταγράφονται ολοένα και περισσότερα περιστατικά αντιποίησης ειδικότητας και παραπλανητικής προβολής «ιατρικών» υπηρεσιών.Ο κ. Πατούλης υπενθυμίζει ότι από το 2020 ο Σύλλογος έχει καταθέσει συγκεκριμένες προτάσεις για αυστηρό έλεγχο, πιστοποίηση και ρύθμιση της ιατρικής διαφήμισης, τονίζοντας ότι η ασφάλεια των πολιτών αποτελεί αδιαπραγμάτευτη προτεραιότητα.

Οι προτάσεις του ΙΣΑ προς την Πολιτεία

1. Έλεγχος της ιατρικής διαφήμισης και παρουσίας στα social media

Ο ΙΣΑ ζητά να θεσπιστεί υποχρεωτική έγκριση από τον Σύλλογο για κάθε δημόσια τοποθέτηση ή διαφήμιση ιατρικών πράξεων. «Κανένας γιατρός δεν μπορεί να διαφημίζει υπηρεσίες χωρίς πιστοποίηση», αναφέρει ο πρόεδρος.

2. Νομοθετικό πλαίσιο για τις υπηρεσίες Longevity

Με την ταχεία ανάπτυξη της διεθνούς αγοράς μακροζωίας, ο ΙΣΑ ζητά αυστηρό και σύγχρονο πλαίσιο που θα βάζει τέλος σε ανεξέλεγκτες πρακτικές και μη τεκμηριωμένες «θεραπείες».

3. Εξειδικευμένο Ελεγκτικό Σώμα Υγείας

Μετά την κατάργηση του Σώματος Επιθεωρητών Υγείας, ο ΙΣΑ τονίζει ότι υπάρχει σοβαρό κενό ελέγχου. Ο Σύλλογος δεν διαθέτει την απαιτούμενη στελέχωση και εξειδίκευση, ενώ θεωρεί στρέβλωση να έχει ταυτόχρονα την ευθύνη αδειοδότησης και ελέγχου. Ζητά την επαναφορά ή τη θεσμοθέτηση ανεξάρτητου ελεγκτικού μηχανισμού από την Πολιτεία.

Ο πολίτης ως κρίσιμος σύμμαχος

Ο ΙΣΑ καλεί τους πολίτες να είναι ιδιαίτερα προσεκτικοί πριν εμπιστευτούν την υγεία τους σε έναν επαγγελματία:

  • Αναζητήστε την ταμπέλα «Νόμιμο Ιατρείο» του ΙΣΑ σε εμφανές σημείο. Είναι η επίσημη πιστοποίηση νόμιμης λειτουργίας.
  • Ελέγξτε το βιογραφικό του γιατρού και μην παρασύρεστε από εντυπωσιακές διαφημίσεις ή αμφίβολους τίτλους.

Διαβάστε περισσότερα στο virus.com.gr

Σπύρος Ιερείδης: «Το ανταγωνιστικό πλεονέκτημα δεν θα είναι η πρόβλεψη, αλλά η ικανότητα προσαρμογής»

0

Συνέντευξη στον Λάμπρο Ρόδη  

Σε ένα επενδυτικό περιβάλλον στο οποίο η αβεβαιότητα, οι γεωπολιτικές αναταράξεις, οι δημογραφικές αλλαγές και η τεχνολογική μετάβαση επανακαθορίζουν τους κανόνες του παιχνιδιού, οι ασφαλιστικές εταιρείες και οι θεσμικοί επενδυτές καλούνται να επαναπροσδιορίσουν τις στρατηγικές τους. Η διαχείριση κεφαλαίων δεν αφορά πλέον μόνο την αναζήτηση υψηλότερων αποδόσεων, αλλά και την οικοδόμηση χαρτοφυλακίων με ανθεκτικότητα, επαρκή ρευστότητα και μακροπρόθεσμη προοπτική.  

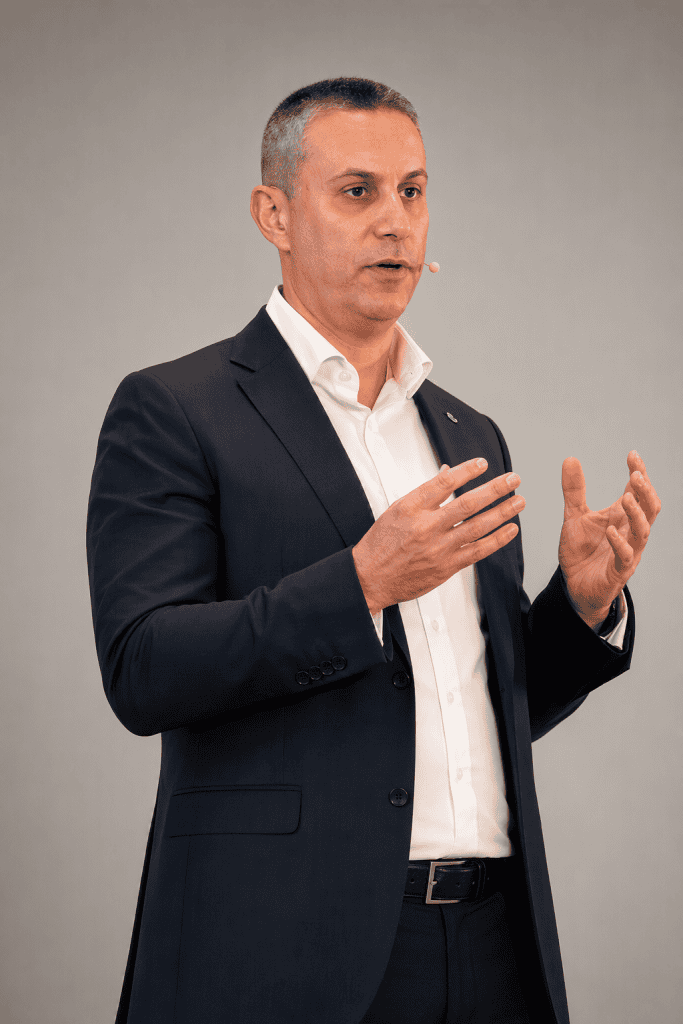
Ο Σπύρος Ιερείδης, CFA, Chartered MCSI, Manager Asset Management της CISCO (Cyprus Investment & Securities Corp. Ltd), μιλά στο Insurance World για τις μεγάλες προκλήσεις που διαμορφώνουν σήμερα το επενδυτικό τοπίο και αναλύει τις ευκαιρίες που ανοίγονται για τον ασφαλιστικό και συνταξιοδοτικό κλάδο σε Ελλάδα και Κύπρο.

Από την επιστροφή του σταθερού εισοδήματος και τις εναλλακτικές επενδύσεις έως την Τεχνητή Νοημοσύνη, το ESG και τις γεωπολιτικές εξελίξεις, καταθέτει τη δική του οπτική για το πώς πρέπει να κινηθούν οι θεσμικοί επενδυτές. Ιδιαίτερη έμφαση δίνει στο μεγάλο στοίχημα της επόμενης δεκαετίας: την ανάγκη να προστατευθεί η αγοραστική δύναμη των αποταμιεύσεων και να ενισχυθεί η μακροπρόθεσμη συνταξιοδοτική αποταμίευση, σε ένα περιβάλλον στο οποίο η γήρανση του πληθυσμού, οι πληθωριστικές πιέσεις, τα δημοσιονομικά δεδομένα και οι νέοι κίνδυνοι δημιουργούν ένα σύνθετο τοπίο. Όπως επισημαίνει, το ζητούμενο έως το 2030 δεν είναι η πρόβλεψη κάθε επόμενης κρίσης, αλλά η δημιουργία οργανισμών και χαρτοφυλακίων που να μπορούν να προσαρμόζονται με συνέπεια, πειθαρχία και ισχυρή διακυβέρνηση. 

Οι διεθνείς αγορές βρίσκονται σε μια περίοδο έντονης αβεβαιότητας. Ποιες θεωρείτε ότι είναι σήμερα οι μεγαλύτερες προκλήσεις για τους θεσμικούς επενδυτές και ιδιαίτερα για τις ασφαλιστικές εταιρείες;  

Η μεγαλύτερη πρόκληση για τους θεσμικούς επενδυτές είναι ότι η αβεβαιότητα έχει πάψει να είναι συγκυριακή και έχει πλέον μετατραπεί σε μόνιμο χαρακτηριστικό των αγορών. Γεωπολιτικές εντάσεις, πιο επίμονος πληθωρισμός σε ορισμένες κατηγορίες, υψηλότερο κόστος κεφαλαίου, δημοσιονομικές πιέσεις, κλιματικοί κίνδυνοι και τεχνολογικές ανατροπές δημιουργούν ένα περιβάλλον όπου οι ιστορικές παραδοχές δεν επαρκούν και χρειάζονται συχνότερη επανεξέταση.  

Για τις ασφαλιστικές εταιρείες η δυσκολία είναι ακόμη μεγαλύτερη, γιατί καλούνται να διαχειριστούν χαρτοφυλάκια που πρέπει να στηρίζουν μακροχρόνιες υποχρεώσεις, να προστατεύουν την κεφαλαιακή τους επάρκεια και να διατηρούν επαρκή ρευστότητα. Η απάντηση δεν μπορεί να είναι η αδράνεια, αλλά η πιο αυστηρή διαχείριση κινδύνου, η πραγματική διαφοροποίηση, η ανάλυση εναλλακτικών σεναρίων και η επενδυτική πειθαρχία. Επιπρόσθετα, οι δημογραφικές εξελίξεις αποτελούν μία από τις σημαντικότερες προκλήσεις της επόμενης δεκαετίας. Τόσο στην Κύπρο όσο και στην Ελλάδα, η γήρανση του πληθυσμού εντείνει την ανάγκη για ισχυρότερα επαγγελματικά συνταξιοδοτικά σχήματα και αποτελεσματικότερη διαχείριση μακροπρόθεσμων αποταμιεύσεων. Παράλληλα, σε ευρωπαϊκό επίπεδο, οι εποπτικές αρχές δίνουν αυξανόμενη έμφαση στην ανθεκτικότητα του ασφαλιστικού και συνταξιοδοτικού τομέα απέναντι σε κινδύνους όπως, για παράδειγμα, αυτούς που σχετίζονται με το δημογραφικό, το κλίμα και την ασφάλεια των υποδομών.  

Πώς έχει αλλάξει η στρατηγική κατανομής των επενδύσεων μετά την περίοδο των υψηλών επιτοκίων; Ποιες κατηγορίες περιουσιακών στοιχείων εμφανίζουν σήμερα τις μεγαλύτερες προοπτικές;  

Η περίοδος των υψηλότερων επιτοκίων άλλαξε ουσιαστικά την αφετηρία των επενδυτικών αποφάσεων. Μετά από πολλά χρόνια πολύ χαμηλών αποδόσεων, το σταθερό εισόδημα επανήλθε στο επίκεντρο όχι μόνο ως εργαλείο άμυνας, αλλά και ως πηγή ουσιαστικού εισοδήματος. Για ασφαλιστικές εταιρείες και συνταξιοδοτικά ταμεία τα κρατικά και εταιρικά ομόλογα υψηλής πιστοληπτικής διαβάθμισης παραμένουν βασικός πυλώνας, ιδίως όταν συνδέονται σωστά με τη διάρκεια των υποχρεώσεων.  

Παράλληλα, βλέπουμε αυξημένο ενδιαφέρον για επενδύσεις στον τομέα των υποδομών και γενικότερα σε στρατηγικές εναλλακτικών επενδύσεων που μπορούν να προσφέρουν αντιστάθμιση έναντι του πληθωρισμού. Επιπρόσθετα, επιλεκτικές τοποθετήσεις σε μετοχές εταιρειών με ισχυρούς ισολογισμούς και έκθεση σε διαρθρωτικές τάσεις, όπως η τεχνητή νοημοσύνη, η υγεία, η ενεργειακή μετάβαση και η ψηφιοποίηση μπορούν επίσης να διαφυλάξουν την αγοραστική δύναμη των επενδύσεων και να συμβάλουν σε μια υγιή ανάπτυξη μεσοπρόθεσμα. Η εξέλιξη αυτή είναι ιδιαίτερα σημαντική για ασφαλιστικές εταιρείες και επαγγελματικά συνταξιοδοτικά ταμεία σε Κύπρο και Ελλάδα, όπου η ανάγκη δημιουργίας σταθερών μακροχρόνιων αποδόσεων αποκτά ολοένα μεγαλύτερη σημασία.  

Οι ασφαλιστικές εταιρείες καλούνται να επιτυγχάνουν ισορροπία μεταξύ αποδόσεων, ρευστότητας και κανονιστικών απαιτήσεων. Πόσο δύσκολη είναι αυτή η εξίσωση στο σημερινό οικονομικό περιβάλλον;  

Είναι μία από τις δυσκολότερες εξισώσεις που αντιμετωπίζει σήμερα ο κλάδος. Η αναζήτηση υψηλότερων αποδόσεων οδηγεί συχνά προς πιο σύνθετες ή λιγότερο ρευστές επενδύσεις, ενώ ταυτόχρονα το ευρωπαϊκό κανονιστικό πλαίσιο Solvency II επιβάλλει κεφαλαιακές απαιτήσεις που συνδέονται με το προφίλ κινδύνου κάθε ασφαλιστικής εταιρείας, καθώς και αυξημένες απαιτήσεις διακυβέρνησης, διαχείρισης κινδύνων, διαφάνειας και εποπτικής παρακολούθησης. Η επιτυχία δεν κρίνεται μόνο από την επιλογή καλών επενδύσεων, αλλά από τη συνολική διαχείριση ενεργητικού και παθητικού.  

Οι ασφαλιστικές εταιρείες που θα ξεχωρίσουν είναι εκείνες που αντιμετωπίζουν τις επενδύσεις, τις υποχρεώσεις, τη ρευστότητα και το κεφάλαιο ως ένα ενιαίο οικοσύστημα λήψης αποφάσεων. Αυτό ισχύει, κατ’ επέκταση, και στα επαγγελματικά συνταξιοδοτικά ταμεία σε Κύπρο και Ελλάδα, τα οποία λειτουργούν σε ένα ολοένα πιο απαιτητικό εποπτικό περιβάλλον. Ως όμιλος Τράπεζας Κύπρου, διαπιστώνουμε ότι η επαγγελματική διακυβέρνηση, η πειθαρχημένη επενδυτική διαδικασία και η αυστηρή διαχείριση κινδύνων αποτελούν τον σημαντικότερο παράγοντα μακροπρόθεσμης επιτυχίας.  
Τα κριτήρια ESG εξακολουθούν να αποτελούν βασικό παράγοντα στις επενδυτικές αποφάσεις ή παρατηρείτε μια πιο πραγματιστική προσέγγιση από τους επενδυτές;  

Τα ESG κριτήρια παραμένουν σημαντικά, αλλά η αγορά έχει ωριμάσει. Μέχρι πρόσφατα, υπήρχε συχνά υπερβολική έμφαση στις ετικέτες, στις βαθμολογίες και στην τυπική συμμόρφωση. Σήμερα, οι σοβαροί επενδυτές, πέραν της περιβαλλοντικής και κοινωνικής ευαισθησίας, ζητούν κάτι πιο ουσιαστικό: να κατανοήσουν πώς οι περιβαλλοντικοί, κοινωνικοί και παράγοντες διακυβέρνησης επηρεάζουν τις ταμειακές ροές, το κόστος κεφαλαίου, τη φήμη και τη μακροπρόθεσμη ανθεκτικότητα μιας εταιρείας. Τα τελευταία χρόνια, η διεθνής πολιτική και ρυθμιστική συζήτηση σχετικά με το ESG έχει γίνει πιο πραγματιστική, με μεγαλύτερη έμφαση στη μετρήσιμη οικονομική επίδραση, στη μείωση του διοικητικού κόστους και στην αποφυγή τυπικής συμμόρφωσης χωρίς ουσιαστικό αποτέλεσμα. Στην πράξη, η Ευρωπαϊκή Ένωση έχει αρχίσει να προωθεί απλοποιήσεις στους κανονισμούς για το ESG και ταυτόχρονα να ενθαρρύνει τις πραγματικές επενδύσεις σε τομείς που σχετίζονται με την στρατηγική της αυτονομία, όπως η εναλλακτική και βιώσιμη ενέργεια, οι υποδομές και η τεχνολογία, συμπεριλαμβανομένης και της τεχνητής νοημοσύνης.  

Για τους επενδυτές, οι κλιματικοί κίνδυνοι, οι κίνδυνοι που σχετίζονται με την κυβερνοασφάλεια (cybersecurity) και η ποιότητα εταιρικής διακυβέρνησης δεν είναι δευτερεύοντα θέματα· είναι άμεσα συνδεδεμένα με την ανάλυση κινδύνου. Άρα δεν θα έλεγα ότι το ESG υποχωρεί. Αντίθετα, γίνεται πιο πραγματικό, πιο μετρήσιμο και περισσότερο ενσωματωμένο στην επενδυτική διαδικασία. Αυτό είναι θετικό, γιατί μειώνει το πράσινο ξέπλυμα (greenwashing), ενισχύει την ποιότητα των αποφάσεων και μετατρέπει τη βιωσιμότητα από επικοινωνιακή επιλογή σε ουσιαστικό εργαλείο διαχείρισης κινδύνου και εντοπισμού επενδυτικών ευκαιριών.  

Πώς αξιολογείτε τις προοπτικές των ευρωπαϊκών αγορών σε σχέση με τις αμερικανικές και τις αναδυόμενες οικονομίες για την επόμενη τριετία;  

Οι Ηνωμένες Πολιτείες εξακολουθούν να διαθέτουν σημαντικά διαρθρωτικά πλεονεκτήματα: τεχνολογική υπεροχή, βαθιές κεφαλαιαγορές, επιχειρηματική κουλτούρα και ισχυρό οικοσύστημα καινοτομίας. Ωστόσο, σε αρκετούς τομείς οι αποτιμήσεις είναι σχετικά υψηλότερες σε σύγκριση με άλλες γεωγραφικές περιοχές και απαιτούν προσεκτική επιλογή. Η Ευρώπη, αντίθετα, ξεκινά από σχετικά χαμηλότερες αποτιμήσεις και θα μπορούσε να επωφεληθεί από επενδύσεις σε άμυνα, ενεργειακή ασφάλεια, υποδομές και βιομηχανική αναβάθμιση.  

Η Ευρώπη προσφέρει σήμερα ενδιαφέρουσες ευκαιρίες, οι οποίες συχνά υποτιμώνται. Οι σημαντικές επενδύσεις που αναμένεται να πραγματοποιηθούν την επόμενη τριετία σε άμυνα, ενεργειακή μετάβαση, ψηφιακές υποδομές και στρατηγική αυτονομία μπορούν να λειτουργήσουν ως σημαντικός μοχλός ανάπτυξης. Για αγορές όπως η Ελλάδα και η Κύπρος, η αξιοποίηση ευρωπαϊκών πόρων και η σταδιακή εμβάθυνση των κεφαλαιαγορών δημιουργούν ένα πιο θετικό περιβάλλον τόσο για τον ασφαλιστικό τομέα και τα ταμεία επαγγελματικής ασφάλισης όσο και για τους θεσμικούς επενδυτές γενικότερα. Οι αναδυόμενες αγορές παραμένουν ελκυστικές μακροπρόθεσμα, ειδικά όπου συνδυάζονται δημογραφική δυναμική, τεχνολογικός εκσυγχρονισμός και υγιή μακροοικονομικά. Όμως δεν αποτελούν ενιαία κατηγορία. Η επιλογή χωρών, νομισμάτων και εταιρειών θα έχει μεγαλύτερη σημασία από μια γενική γεωγραφική κατανομή.  

Η τεχνητή νοημοσύνη αλλάζει ήδη τον τρόπο λειτουργίας των αγορών. Πιστεύετε ότι θα μετασχηματίσει και τη διαχείριση χαρτοφυλακίων ή ο ανθρώπινος παράγοντας θα παραμείνει καθοριστικός;  

Η τεχνητή νοημοσύνη θα μετασχηματίσει βαθιά τη διαχείριση χαρτοφυλακίων. Μπορεί να επιταχύνει την ανάλυση μεγάλου όγκου δεδομένων, να βελτιώσει την παρακολούθηση κινδύνων, να εντοπίσει συσχετίσεις που δεν είναι άμεσα ορατές και να υποστηρίξει πιο γρήγορη λήψη αποφάσεων. Αυτό είναι ιδιαίτερα χρήσιμο για θεσμικά χαρτοφυλάκια, όπου οι πληροφορίες είναι πολλές και οι περιορισμοί σύνθετοι.  

Δεν πιστεύω όμως ότι θα αντικαταστήσει τον άνθρωπο. Οι αγορές επηρεάζονται από πολιτικές αποφάσεις, εμπιστοσύνη, ανθρώπινη συμπεριφορά και γεγονότα που δεν μπορούν να μοντελοποιηθούν πλήρως. Το πιο πιθανό μοντέλο είναι υβριδικό: η τεχνητή νοημοσύνη θα ενισχύει τον διαχειριστή, αλλά η τελική κρίση, η ευθύνη και η κατανόηση του πελάτη θα παραμένουν ανθρώπινες. Στο τέλος, η τεχνολογία είναι εργαλείο, όχι επενδυτική φιλοσοφία. Η πραγματική αξία θα προκύπτει όταν ο άνθρωπος χρησιμοποιεί την τεχνολογία για καλύτερες ερωτήσεις, όχι απλώς για ταχύτερες απαντήσεις.  

Ποια είναι τα σημαντικότερα επενδυτικά λάθη που βλέπετε να επαναλαμβάνονται από ιδιώτες, αλλά και θεσμικούς επενδυτές, σε περιόδους αυξημένης μεταβλητότητας;  

Το συνηθέστερο λάθος είναι η λήψη αποφάσεων υπό την πίεση του συναισθήματος. Σε περιόδους μεταβλητότητας, ο φόβος οδηγεί σε πωλήσεις ποιοτικών περιουσιακών στοιχείων σε λάθος στιγμή, ενώ η απληστία οδηγεί σε υπερβολική έκθεση σε επενδύσεις που έχουν ήδη γίνει μόδα. Ένα δεύτερο λάθος είναι η υπερεκτίμηση της δυνατότητας πρόβλεψης. Οι επιτυχημένοι επενδυτές δεν είναι εκείνοι που προβλέπουν πάντα σωστά, αλλά εκείνοι που έχουν προετοιμαστεί για περισσότερα από ένα σενάρια. Η συνέπεια στις αρχές της επενδυτικής πολιτικής του κάθε επενδυτή είναι ο βασικός πυλώνας για μακροχρόνια επιτυχία.  

Ένα τρίτο λάθος είναι η ανεπαρκής κατανόηση ρευστότητας· σε περιόδους πίεσης, η θεωρητική διαφοροποίηση μπορεί να αποδειχθεί ανεπαρκής αν όλα τα στοιχεία κινούνται ταυτόχρονα προς την ίδια κατεύθυνση. Η σωστή απάντηση είναι επενδυτικό πλάνο, πειθαρχία, πραγματική διαφοροποίηση και αποφυγή υπερβολικών αντιδράσεων. Θα ήθελα να υπερτονίσω ότι, ειδικά για θεσμικούς επενδυτές, η ύπαρξη σαφούς επενδυτικής πολιτικής πριν από την κρίση είναι πολύ πιο σημαντική από την προσπάθεια αυτοσχεδιασμού μέσα στην κρίση.  

Η Κύπρος εξελίσσεται σε σημαντικό χρηματοοικονομικό κέντρο της Ανατολικής Μεσογείου. Ποιες ευκαιρίες δημιουργούνται για τον ασφαλιστικό και επενδυτικό κλάδο στην ευρύτερη περιοχή;  

Η Κύπρος διαθέτει σημαντικά συγκριτικά πλεονεκτήματα ως περιφερειακό χρηματοοικονομικό κέντρο. Είναι κράτος-μέλος της Ευρωπαϊκής Ένωσης και βασίζεται στο αγγλοσαξονικό δίκαιο, το οποίο προσφέρει σταθερότητα σε διεθνείς επενδυτές και επαγγελματίες, Επιπρόσθετα, η Κύπρος παρέχει επαγγελματικές υπηρεσίες υψηλού επιπέδου και γεωγραφική θέση που τη συνδέει με Ευρώπη, Μέση Ανατολή και Ασία. Οι ευκαιρίες δεν περιορίζονται μόνο στη διαχείριση περιουσίας και κεφαλαίων. Αφορούν ασφαλιστικές υπηρεσίες, επενδυτικά και συνταξιοδοτικά ταμεία, χρηματοοικονομικά προϊόντα υψηλής τεχνολογίας (fintech) και διασυνοριακές δομές.  

Παράλληλα, η Ελλάδα εξελίσσεται σε μια ολοένα πιο δυναμική αγορά για επαγγελματικά συνταξιοδοτικά ταμεία και συμπληρωματική συνταξιοδοτική αποταμίευση. Οι πρόσφατες αλλά κι επερχόμενες μεταρρυθμίσεις στον χώρο των Ταμείων Επαγγελματικής Ασφάλισης και η ενίσχυση του δεύτερου πυλώνα ασφάλισης αναμένεται να αυξήσουν σημαντικά τα υπό διαχείριση θεσμικά κεφάλαια, τα επόμενα χρόνια. Την ίδια στιγμή, η ελληνική αγορά εξακολουθεί να αντιμετωπίζει σημαντικές προκλήσεις: χαμηλότερη ασφαλιστική διείσδυση σε σχέση με πιο ώριμες ευρωπαϊκές αγορές, ανάγκη ενίσχυσης της χρηματοοικονομικής παιδείας, περιορισμένη κουλτούρα μακροπρόθεσμης αποταμίευσης και ανάγκη για μεγαλύτερη εμπιστοσύνη στους θεσμούς της επαγγελματικής ασφάλισης. 

Η κυπριακή αγορά συνταξιοδοτικών ταμείων παραμένει επίσης σχετικά κατακερματισμένη, γεγονός που δημιουργεί ευκαιρίες για περαιτέρω ανάπτυξη, καλύτερη διακυβέρνηση και πιο αποδοτική διαχείριση κεφαλαίων. Σε αυτό το περιβάλλον, η Κύπρος και η Ελλάδα μπορούν να λειτουργήσουν συμπληρωματικά ως περιφερειακός κόμβος για επενδυτικές, ασφαλιστικές και συνταξιοδοτικές υπηρεσίες στην Ανατολική Μεσόγειο. Οργανισμοί όπως η Τράπεζα Κύπρου και η CISCO έχουν τη δυνατότητα να διαδραματίσουν ουσιαστικό ρόλο, προσφέροντας θεσμική τεχνογνωσία, πρόσβαση σε διεθνείς επενδυτικούς οίκους και εξειδικευμένες λύσεις για ασφαλιστικές εταιρείες, ταμεία επαγγελματικής ασφάλισης και άλλα επενδυτικά και συνταξιοδοτικά σχήματα.  

Με δεδομένες τις αυξανόμενες γεωπολιτικές εντάσεις, πώς μπορεί ένας διαχειριστής κεφαλαίων να θωρακίσει ένα χαρτοφυλάκιο απέναντι σε απρόβλεπτους κινδύνους;  

Κανένα χαρτοφυλάκιο δεν μπορεί να θωρακιστεί πλήρως από απρόβλεπτα γεγονότα. Αυτό που μπορεί να κάνει ένας διαχειριστής είναι να δημιουργήσει ανθεκτικότητα. Πρώτον, χρειάζεται διαφοροποίηση που δεν είναι απλώς λογιστική, αλλά ουσιαστική: ανά κατηγορία περιουσιακών στοιχείων, γεωγραφία, κλάδο, νόμισμα και πηγή απόδοσης. Δεύτερον, απαιτείται στρατηγική διατήρηση επαρκούς ρευστότητας, όχι μόνο για άμυνα αλλά και για αξιοποίηση ευκαιριών όταν οι αγορές υπερβάλλουν.  

Τρίτον, τα stress tests και η ανάλυση σεναρίων πρέπει να αποτελούν τακτικό μέρος της διαδικασίας και όχι άσκηση συμμόρφωσης. Τέταρτον, χρειάζεται επενδυτική ταπεινότητα: αναγνώριση ότι υπάρχουν κίνδυνοι που δεν μπορούν να προβλεφθούν. Η ποιότητα ενός χαρτοφυλακίου φαίνεται στον βαθμό ανθεκτικότητάς του όταν οι συσχετίσεις αλλάζουν, η ρευστότητα μειώνεται και οι αρχικές παραδοχές δεν επιβεβαιώνονται. Για θεσμικούς επενδυτές, η ανθεκτικότητα δεν είναι αμυντική πολυτέλεια· είναι προϋπόθεση για να μπορούν να παραμείνουν συνεπείς στους μακροπρόθεσμους στόχους τους.  

Ποιο θεωρείτε ότι θα είναι το μεγαλύτερο επενδυτικό στοίχημα για τον ασφαλιστικό κλάδο έως το 2030 και ποια συμβουλή θα δίνατε σήμερα στις ασφαλιστικές εταιρείες για τη διαμόρφωση της επενδυτικής τους στρατηγικής;  

Το μεγαλύτερο στοίχημα έως το 2030 θα είναι η ικανότητα των ασφαλιστικών εταιρειών να προσαρμοστούν σε έναν κόσμο όπου οι υποχρεώσεις γίνονται πιο μακροχρόνιες και σύνθετες, ενώ οι αγορές γίνονται πιο γρήγορες, πιο διασυνδεδεμένες και πιο ευαίσθητες σε μη οικονομικούς κινδύνους. Δημογραφική γήρανση, κλιματική αλλαγή, τεχνητή νοημοσύνη, κυβερνοκίνδυνοι και γεωπολιτική πολυπλοκότητα θα επηρεάσουν τόσο το underwriting όσο και τις επενδύσεις.  

Η συμβουλή μου είναι να σχεδιάζουν με ορίζοντα δεκαετίας, όχι τριμήνου. Να επενδύσουν σε τεχνολογία, ανθρώπινο κεφάλαιο, διακυβέρνηση και προηγμένες δυνατότητες ανάλυσης κινδύνων. Ιδιαίτερα σε Κύπρο, Ελλάδα και Ευρώπη, ένα από τα σημαντικότερα στρατηγικά ζητήματα της επόμενης δεκαετίας θα είναι η αντιμετώπιση του συνταξιοδοτικού κενού. Η αυξανόμενη μακροζωία και οι δημογραφικές εξελίξεις ενισχύουν την ανάγκη για συμπληρωματική συνταξιοδοτική αποταμίευση και πιο αποτελεσματική διαχείριση θεσμικών κεφαλαίων. Επιπρόσθετα, κι εφόσον μετά την Covid εποχή έχουμε επιστρέψει σε ένα περιβάλλον όπου υπάρχουν και θα συνεχίσουν να υπάρχουν πληθωριστικές πιέσεις, ενώ ταυτόχρονα τα δημοσιονομικά οικονομικά στον δυτικό κόσμο είναι ήδη αρκετά επιβαρυμένα, η διασφάλιση της αγοραστικής δύναμης μέσω της διαμόρφωσης του σωστού επενδυτικού πλαισίου κρίνεται ως ύψιστης σημασίας.  

Αυτό δημιουργεί σημαντικές ευκαιρίες για ασφαλιστικές εταιρείες, επαγγελματικά συνταξιοδοτικά ταμεία και διαχειριστές κεφαλαίων. Οι οργανισμοί που θα καταφέρουν να συνδυάσουν αποτελεσματική διαχείριση κινδύνου, τεχνολογία, διαφάνεια, ισχυρή διακυβέρνηση και μακροπρόθεσμη επενδυτική πειθαρχία θα είναι οι μεγάλοι κερδισμένοι της επόμενης δεκαετίας. Το ανταγωνιστικό πλεονέκτημα δεν θα είναι η βεβαιότητα πρόβλεψης, αλλά η ικανότητα προσαρμογής με συνέπεια, θεσμική αξιοπιστία και βαθιά κατανόηση των αναγκών του πελάτη.  

Εθνική Ασφαλιστική: Κέρδισε το στοίχημα των 350.000 και ανεβάζει τον πήχη στις 800.000

0
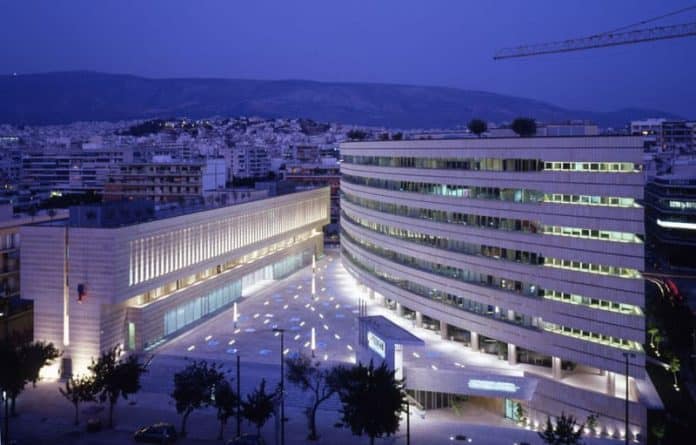
Εθνική Ασφαλιστική, κτήριο

Της ‘Ελενας Ερμείδου

Να φτάσει σύντομα τα 800.000 ασφαλισμένα οχήματα έθεσε ως νέο στόχο η Εθνική Ασφαλιστική, με τη συνδρομή της Τράπεζας Πειραιώς. Η νέα ηλεκτρονική πύλη της εταιρείας θα είναι έτοιμη να λειτουργήσει την 1η Ιανουαρίου του 2027.

Ο κλάδος αυτοκινήτου της Εθνικής Ασφαλιστικής «προβιβάστηκε», πετυχαίνοντας μέσα σε έναν σχεδόν χρόνο να αυξήσει τον ασφαλισμένο στόλο αυτοκινήτων της από τις περίπου 230.000 στις 350.000 σήμερα. Το γεγονός αυτό της άνοιξε τον δρόμο να θέσει, πάνω στον νέο στόχο που ήταν τα 500.000 οχήματα, νεότερο στόχο που τώρα είναι στα 800.000 ασφαλισμένα οχήματα.

Σύστημα ενίσχυσης πωλήσεων

Σύμφωνα με τις πληροφορίες, η Εθνική Ασφαλιστική χτίζει νέο σύστημα ενίσχυσης πωλήσεων της μεταξύ άλλων στις Γενικές Ασφαλίσεις, συνεπικουρούμενη από τα συστήματα της Τράπεζας Πειραιώς. Η αρχή έγινε με τον κλάδο αυτοκινήτου και λίαν συντόμως στο νέο σύστημα θα ενταχθεί και ο κλάδος Περιουσίας, Ευθυνών, Πυρός.

Υγεία

Μέλημά της είναι διαχειριστεί και να δώσει λύση στο παλαιό χαρτοφυλάκιο υγείας, υπολογισμένη αυτή η λύση να σεβαστεί την εταιρεία και τους πελάτες της. Τα παλαιά χαρτοφυλάκια των ασφαλιστικών που είναι μακροχρόνια και συμπεριλαμβάνουν και εγγυήσεις, με την αλλαγή του Κανονισμού περί Φερεγγυότητας ΙΙ, απαιτούν διακράτηση υψηλών κεφαλαίων.

Παρομοίως λύση αναζητά να δώσει ελέγχοντας το κόστος νοσηλείας και τις υπέρογκες αυξήσεις από τις νοσηλείες ασφαλισμένων σε ιδιωτικά νοσοκομεία με τα οποία έχει υπογράψει συμβάσεις. Η Εθνική διευκρινίζει πως δεν έχει συμφωνίες για το κόστος των αναλωσίμων, μέρος εξόδων που ανεβάζει το συνολικό κόστος προς την ασφαλιστική σε δυσθεώρητα ύψη.

Οι ασφαλιστικές, διαπραγματευόμενες με τα ιδιωτικά νοσοκομεία, κάνουν συμφωνίες για το 60%. Για το υπόλοιπο 40% δεν υπάρχουν συμφωνίες.

SOS της EIOPA για το Nat Cat gap: Ποιος θα πληρώσει τον λογαριασμό των καταστροφών;

0

Όταν μια φυσική καταστροφή χτυπά και η ασφαλιστική κάλυψη δεν είναι εκεί για να στηρίξει την αποκατάσταση, η ζημιά δεν εξαφανίζεται. Το κόστος μεταφέρεται αλλού και αυτό ακριβώς είναι το μεγάλο ζήτημα που αναδεικνύει η Πρόεδρος της Ευρωπαϊκής Αρχής Ασφαλίσεων και Επαγγελματικών Συντάξεων (EIOPA) Petra Hielkema, επαναφέροντας στο ευρωπαϊκό προσκήνιο το ζήτημα του Nat Cat protection gap, δηλαδή του κενού ασφαλιστικής προστασίας απέναντι στις φυσικές καταστροφές.

Ένα σημαντικό μέρος των οικονομικών απωλειών που προκαλούνται από γεγονότα που συνδέονται με το κλίμα εξακολουθεί να παραμένει ανασφάλιστο, την ώρα που οι φυσικές καταστροφές αποκτούν μεγαλύτερη συχνότητα και ένταση. Οι πυρκαγιές του φετινού καλοκαιριού στην Ευρώπη αποτέλεσαν, σύμφωνα με την Hielkema, ακόμη μία υπενθύμιση του πόσο γρήγορα ένα ακραίο φυσικό φαινόμενο μπορεί να πλήξει ανθρώπους, επιχειρήσεις και ολόκληρες κοινότητες.

Το πρόβλημα, επομένως, δεν αφορά πλέον μόνο την ασφαλιστική αγορά. Αφορά την οικονομική ανθεκτικότητα της Ευρώπης και τον τρόπο με τον οποίο κοινωνίες, επιχειρήσεις και κράτη θα μπορούν να ανταποκρίνονται σε ένα περιβάλλον όπου οι κλιματικοί κίνδυνοι αποτελούν πλέον μια σταθερή και ολοένα πιο δύσκολη παράμετρο.

Η Hielkema θέτει μάλιστα την πρόληψη στο επίκεντρο της προσπάθειας για τη μείωση του κενού προστασίας, επισημαίνοντας ότι η καλύτερη προσαρμογή στην κλιματική αλλαγή, η ενίσχυση της ενημέρωσης για τους κινδύνους και οι επενδύσεις σε μέτρα περιορισμού των επιπτώσεων των φυσικών καταστροφών είναι απαραίτητες προϋποθέσεις ώστε η ασφαλιστική κάλυψη να παραμείνει διαθέσιμη και οικονομικά προσιτή.

Για την ασφαλιστική αγορά, η εξέλιξη αυτή έχει ιδιαίτερη σημασία, καθώς η αύξηση της έκθεσης σε φυσικούς κινδύνους επηρεάζει άμεσα την αξιολόγηση και την τιμολόγηση του κινδύνου, αλλά και τη δυνατότητα των ασφαλισμένων να βρίσκουν κάλυψη σε κόστος που μπορούν να υποστηρίξουν. Η συζήτηση, επομένως, δεν περιορίζεται στο πόσα συμβόλαια θα πρέπει να πωληθούν, αλλά επεκτείνεται στο πώς μπορεί να δημιουργηθεί ένα περιβάλλον στο οποίο ο κίνδυνος θα περιορίζεται πριν ακόμη μετατραπεί σε ζημιά.

Σε αυτό το σημείο αποκτούν ιδιαίτερη βαρύτητα και τα δεδομένα. Η EIOPA υπογραμμίζει την ανάγκη για πιο αναλυτικές και περισσότερο προσανατολισμένες στο μέλλον πληροφορίες σχετικά με τους κλιματικούς κινδύνους, την έκθεση σε αυτούς και τις απώλειες που προκαλούν. Τα καλύτερα δεδομένα μπορούν να επιτρέψουν στις ασφαλιστικές επιχειρήσεις να αξιολογούν με μεγαλύτερη ακρίβεια τους κινδύνους, στους πολίτες και στις επιχειρήσεις να αντιλαμβάνονται καλύτερα την πραγματική τους έκθεση και στους υπεύθυνους χάραξης πολιτικής να λαμβάνουν πιο αποτελεσματικές αποφάσεις.


Η «σκάλα» της EIOPA

Η προσέγγιση που παρουσιάζει η EIOPA για το κλείσιμο του Nat Cat gap βασίζεται στη λογική μιας «σκάλας», όπου κάθε επίπεδο έχει τον δικό του ρόλο και ταυτόχρονα συνδέεται με τα υπόλοιπα. Από τους καταναλωτές, τις πόλεις και τους κατασκευαστές, μέχρι τους ασφαλιστές και αντασφαλιστές, τις χρηματοπιστωτικές αγορές, τις εθνικές κυβερνήσεις και την Ευρωπαϊκή Ένωση, η αντιμετώπιση του προβλήματος απαιτεί δράση σε ολόκληρη την αλυσίδα.

Η ιδιωτική ασφάλιση παραμένει ένας από τους βασικούς μηχανισμούς μεταφοράς και διαχείρισης του κινδύνου, δεν μπορεί όμως να σηκώσει μόνη της το βάρος μιας διαρκώς αυξανόμενης έκθεσης σε φυσικές καταστροφές. Η πρόληψη, οι επενδύσεις για τη μείωση του κινδύνου, η σωστή πληροφόρηση, τα αξιόπιστα δεδομένα και η συμμετοχή των δημόσιων αρχών αποτελούν κρίσιμα κομμάτια της ίδιας εξίσωσης, ενώ σε ορισμένες περιπτώσεις η λύση μπορεί να απαιτεί και ευρωπαϊκή παρέμβαση.

Το μήνυμα της EIOPA είναι, ως εκ τούτου, σαφές: το κενό ασφαλιστικής προστασίας δεν πρόκειται να κλείσει με μία μόνο παρέμβαση ούτε με τη μεταφορά όλου του κινδύνου στην ασφαλιστική αγορά. Χρειάζεται συνδυασμός πρόληψης, ιδιωτικής ασφάλισης, εθνικών μηχανισμών και, όπου προσθέτει αξία, ευρωπαϊκών λύσεων.

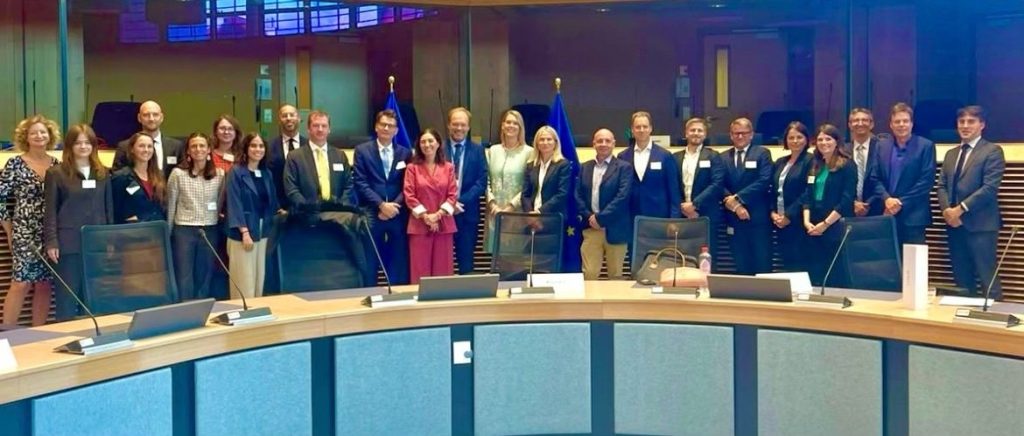
Η συζήτηση που πραγματοποιήθηκε στις Βρυξέλλες με πρωτοβουλία της Γενικής Διεύθυνσης CLIMA της Ευρωπαϊκής Επιτροπής, με τη συμμετοχή της Hielkema, του Γενικού Διευθυντή Kurt Vandenberghe, της Αναπληρώτριας Γενικής Διευθύντριας Elina Bardram, του Martin Špolc, καθώς και εκπροσώπων του ασφαλιστικού κλάδου, των καταναλωτών και άλλων φορέων, επιβεβαιώνει ότι το Nat Cat protection gap βρίσκεται πλέον ψηλά στην ευρωπαϊκή ατζέντα.