back to top
15.3 C
Athens
Δευτέρα 2 Νοεμβρίου 2026
Αρχική Blog Σελίδα 144

Έκθεση EY: Αυξάνεται η υιοθέτηση της αυτόνομης ΤΝ παρά τις ανησυχίες

0
EY, AI report cover image, woman with smartphone and tomatoes standing at the fridge

Ο παγκόσμιος οργανισμός της EY δημοσίευσε τα ευρήματα της έκθεσης 2026 AI Sentiment Report, η οποία αποδεικνύει ότι, ενώ η δημόσια συζήτηση γύρω από την τεχνητή νοημοσύνη (AI) εξακολουθεί να επικεντρώνεται στην εμπιστοσύνη και το ρίσκο, οι συμπεριφορές στον πραγματικό κόσμο αποκαλύπτουν κάτι διαφορετικό: οι καταναλωτές ενσωματώνουν όλο και περισσότερο την τεχνητή νοημοσύνη στη λήψη καθημερινών αποφάσεων και ήδη επιτρέπουν στα συστήματα AI να ενεργούν εκ μέρους τους.

Μόνο τους τελευταίους 6 μήνες, περισσότεροι από 8 στους 10 ερωτηθέντες (84%) χρησιμοποίησαν AI, ενώ την ίδια στιγμή, το 16% παγκοσμίως αναφέρουν ότι χρησιμοποιούν συστήματα AI, τα οποία δρουν χωρίς ανθρώπινη παρέμβαση. Τα ποσοστά αυτά υποδηλώνουν ότι, πλέον, η χρήση της τεχνητής νοημοσύνης ξεπερνά το αρχικό στάδιο πειραματισμού και η αυτονομία δεν αποτελεί πλέον μελλοντικό σενάριο, αλλά εξελισσόμενη πραγματικότητα.

Στη δεύτερη ετήσια έκθεση της EY AI Sentiment Report συμμετείχαν περισσότεροι από 18.000 άνθρωποι, ηλικίας 18 ετών και άνω, από 23 χώρες. Στόχος της έρευνας ήταν να κατανοήσει πώς οι άνθρωποι αντιλαμβάνονται και χρησιμοποιούν το AI τους τελευταίους 6 μήνες. Τα ευρήματα της φετινής έρευνας είναι σαφή: η υιοθέτηση της τεχνητής νοημοσύνης υπερβαίνει τα όποια ζητήματα εμπιστοσύνης προς αυτήν.

Σχολιάζοντας τα ευρήματα της έκθεσης, ο Ηλίας Βυζάς, Εταίρος και Επικεφαλής Συμβουλευτικών Υπηρεσιών EY Ελλάδος και Επικεφαλής AI & Data Center of Excellence της ΕΥ στην Αθήνα, δήλωσε: «Η έκθεση αποκαλύπτει ότι όλο και περισσότεροι άνθρωποι παγκοσμίως επιλέγουν ήδη να αναθέτουν ορισμένα tasks απευθείας σε αυτόνομους AI agents, ενώ πολλοί περισσότεροι αξιοποιούν την τεχνητή νοημοσύνη ως βοηθό τους σε καθημερινές δραστηριότητες.

»Για τους επιχειρηματικούς ηγέτες, αυτές οι εξελίξεις δημιουργούν σημαντικές ευκαιρίες, αλλά και μεγάλες ευθύνες, τόσο απέναντι στους καταναλωτές, όσο και απέναντι στους εργαζόμενούς τους. Από τη μία, οφείλουν να εντάξουν εργαλεία AI στις καθημερινές εργασίες τους, με στόχο να αυξήσουν την αποδοτικότητα και την παραγωγικότητά τους, αλλά, την ίδια στιγμή, καλούνται να αναζητήσουν νέες προσεγγίσεις βελτίωσης υπηρεσιών και δημιουργίας προστιθέμενης αξίας για τους πελάτες τους.

»Η υιοθέτηση τεχνολογιών AI, και δη αυτόνομων, δεν μπορεί να γίνει απομονωμένα ως μία αναβάθμιση τεχνολογικής υποδομής ή νέο προϊόν, αλλά θα πρέπει να έχει στο επίκεντρό της τον άνθρωπο – από την εκπαίδευση των εργαζόμενων και την ευαισθητοποίηση των καταναλωτών, έως μία νέα εταιρική κουλτούρα και το change management, με στόχο την οικοδόμηση εμπιστοσύνης απέναντι στην τεχνολογία και στις ωφέλειές της».

Από την απλή υποστήριξη, στην αποκλειστική ανάθεση tasks

Η έκθεση διαπιστώνει ότι η ραγδαία υιοθέτηση της τεχνητής νοημοσύνης δεν οφείλεται τόσο στην αυξημένη εμπιστοσύνη των χρηστών σε αυτή την τεχνολογία, αλλά, κυρίως, στην εξοικείωση που προκύπτει από τη χρήση της σε καθημερινές δραστηριότητες με χαμηλό ρίσκο. Εργασίες, όπως ο προγραμματισμός διαδρομών, η υποστήριξη πελατών, ο σχεδιασμός ταξιδιών και οι προτάσεις περιεχομένου, έχουν πλέον ενσωματωθεί στην καθημερινότητα των καταναλωτών.

Αυτή η καθημερινή άνεση θέτει τα θεμέλια για την αποκλειστική ανάθεση αρμοδιοτήτων στην τεχνητή νοημοσύνη. Μεταξύ των ερωτηθέντων:

  • 9% έχουν χρησιμοποιήσει οχήματα ή ταξί που κινούνται αυτόνομα
  • 10% έχουν χρησιμοποιήσει AI agents για να αγοράσουν προϊόντα εκ μέρους τους
  • 11% επιτρέπουν στην τεχνητή νοημοσύνη να ανανεώνει αυτόματα καλάθια αγορών ή να διαχειρίζεται τραπεζικές διεργασίες.

Η αποδοχή της αυτόνομης τεχνητής νοημοσύνης κινείται σε υψηλά επίπεδα, ακόμα και μεταξύ εκείνων που δεν την έχουν χρησιμοποιήσει μέχρι στιγμής. Περισσότερο από το ένα τρίτο των ερωτηθέντων δηλώνουν ότι θα προτιμούσαν το AI να εφαρμόζει αυτόματα εκπτώσεις σε ταμεία αγορών (36%) ή να επιλύει ζητήματα εξυπηρέτησης πελατών, χωρίς τη δική τους εμπλοκή (34%). Αντίστοιχα, ένα σημαντικό ποσοστό συμμετεχόντων στην έρευνα εμφανίζονται θετικοί στο να επιτρέψουν στην τεχνητή νοημοσύνη να αναλάβει πρωτοβουλίες για σοβαρότερα ζητήματα, όπως η ασφάλεια του σπιτιού (30%) ή ο προγραμματισμός ενός ραντεβού (21%).

Ο ρυθμός υιοθέτησης ξεπερνά τον βαθμό εμπιστοσύνης

Παρότι η χρήση του AI επιταχύνεται, η εμπιστοσύνη στη διακυβέρνησή της (AI governance) δεν ακολουθεί τον ίδιο ρυθμό. Σε όλες τις αγορές, οι άνθρωποι εξακολουθούν να εκφράζουν ανησυχίες για την ασφάλεια, τον έλεγχο, την ευθύνη και την αυθεντικότητα του AI, ωστόσο οι ανησυχίες αυτές δεν επιβραδύνουν την υιοθέτηση. Αντιθέτως, διαμορφώνουν τις προσδοκίες για το πώς θα πρέπει να λανσαριστεί η αυτονομία.

Σύμφωνα με την έρευνα:

  • Τα 2/3 (66%) των συμμετεχόντων ανησυχούν για πιθανές παραβιάσεις ή επιθέσεις σε συστήματα AI
  • Σχεδόν 7 στους 10 (66%) θεωρούν ότι η ανθρώπινη επίβλεψη παραμένει απαραίτητη
  • Σχεδόν 3 στους 4 (73%) φοβούνται ότι δεν θα μπορούν πλέον να διακρίνουν τι είναι πραγματικό και τι έχει παραχθεί από AI.

Οι «πρωτοπόροι» δείχνουν την κατεύθυνση

Ενώ σε κάθε αγορά υπάρχουν χρήστες που υιοθετούν πρώιμα το AI, ο ρυθμός υιοθέτησης δεν είναι παντού ομοιόμορφος. Η έρευνα εντοπίζει 8 «πρωτοπόρες» αγορές, οι οποίες έχουν προχωρήσει περισσότερο στο ταξίδι της τεχνητής νοημοσύνης. Εκεί, η χρήση είναι ευρύτερη, πιο συχνή και βαθιά ενσωματωμένη στην καθημερινή ζωή.

Αυτές οι αγορές περιλαμβάνουν την Ινδία, την Κίνα, τη Βραζιλία, το Μεξικό, τη Σαουδική Αραβία, τα Ηνωμένα Αραβικά Εμιράτα, το Χονγκ Κονγκ (Ειδική Διοικητική Περιοχή της Κίνας) και τη Νότια Κορέα. Συνολικά, το 94% των ερωτηθέντων από αυτές τις αγορές αναφέρουν ότι χρησιμοποιούν τεχνητή νοημοσύνη, με σχεδόν 1 στους 4 (24%) να έχει χρησιμοποιήσει ήδη αυτόνομα συστήματα AI.

Οι υπόλοιπες περιοχές χωρίστηκαν σε «μεταβατικές» αγορές, όπου η συνολική υιοθέτηση είναι πιο αργή, αλλά η χρήση και το ενδιαφέρον αρχίζουν να αυξάνονται, και σε «βραδέως αναπτυσσόμενες» αγορές, οι οποίες εμφανίζουν μεγαλύτερη διστακτικότητα, μικρότερη αντίληψη της σημασίας του AI και πιο επιλεκτική χρήση του. Αυτές οι αγορές υστερούν κατά 12% και 15% αντίστοιχα σε σχέση με τις «πρωτοπόρες», όσον αφορά στη συνολική χρήση της τεχνητής νοημοσύνης, και κατά 11% και 13%, αντίστοιχα, στη χρήση αυτόνομων συστημάτων.

Γεωργιάδης: «Η συνεργασία με το Κέντρο του Ιπποκράτους στο Σικάγο θα σώσει ζωές»

0
επισκεπτήριο ιατρού σε καρκινοπαθή

Τη σημασία της συνεργασίας του ελληνικού συστήματος υγείας με το πρότυπο oγκολογικό «Κέντρο του Ιπποκράτους» στο Σικάγο επεσήμανε ο υπουργός Υγείας. Όπως ανέφερε ο Άδωνις Γεωργιάδης, η σύμπραξη αυτή ενισχύει την ογκολογική φροντίδα στη χώρα και επιταχύνει την πρόσβαση των ασθενών σε καινοτόμες θεραπείες.

Ο υπουργός Υγείας σημείωσε ότι η συνεργασία με το Κέντρο του Ιπποκράτους έχει ήδη αρχίσει μέσω του Πανεπιστημιακού Γενικού Νοσοκομείου «Αττικόν». Σύμφωνα με τον ίδιο, η σύμπραξη αυτή αναμένεται να συμβάλει ουσιαστικά στην εισαγωγή πρωτοποριακών θεραπευτικών επιλογών για τους ογκολογικούς ασθενείς. «Η συνεργασία μας με αυτό το Κέντρο, συνεργασία που έχει ήδη ξεκινήσει με το “Αττικόν”» ανέφερε ο υπουργός, προσθέτοντας ότι θα σώσει ζωές και θα φέρει πρότυπες καινοτόμες θεραπείες γρηγορότερα στους ασθενείς.

Ευχαριστίες προς την Ελένη Μπούση

Ο κ. Γεωργιάδης ευχαρίστησε την Ελένη Μπούση για τη δράση και τη συμβολή της στην προώθηση πρωτοβουλιών στον τομέα της υγείας, επισημαίνοντας τον ρόλο της στη διασύνδεση ελληνικών και διεθνών φορέων ογκολογικής περίθαλψης.

Διαβάστε περισσότερα στο virus.com.gr

Τα ερωτήματα της Ύδρας

0
Hydra island and insurers on questionmarks, composition with images from Shutterstock

Της Έλενας Ερμείδου

Έξι δισεκατομμύρια συνολική ασφαλιστική παραγωγή για την Ελλάδα το 2025 – «να μην το υποτιμούμε» είπε ο πρόεδρος της ΕΑΕΕ Αλέξανδρος Σαρρηγεωργίου. Έξι δισεκατομμύρια παραγωγή είναι μεγάλη για την Ελλάδα και μικρή αν τη συγκρίνουμε με την Ευρώπη.

Ερώτημα 1: Ποιος είναι ο σκοπός της σύγκρισης της ασφαλιστικής παραγωγής της Ελλάδας, που έχει συμμετοχή στο ΑΕΠ κοντά στο 2,5%, με την υψηλότερη συμμετοχή χώρας της Ευρώπης, που είναι κοντά στο 8%; Τα ποσοστά και οι αριθμοί δεν λένε τίποτα από μόνα τους. Είναι αποτέλεσμα του πώς το κράτος έχει σχεδιάσει τη βάση όπου θα στηριχτεί η ανάπτυξη. Αυτή τη στιγμή την ανάπτυξη στην Ελλάδα –που είναι εικονική, στρεβλωμένη ανάπτυξη– την οδηγούν μεταξύ άλλων οι επιδοτήσεις και τα ΕΣΠΑ, οι αποσπασματικές πρωτοβουλίες και οι τροποποιήσεις της νομοθεσίας για πολύ συγκεκριμένους στόχους.

«Χρειαζόμαστε και άλλα κίνητρα για να την αυξήσουμε» είπε ο Αλ. Σαρρηγεωργίου, στηριζόμενος στα αποτελέσματα μιας πραγματικής ανάπτυξης που προήλθε από τις φοροαπαλλαγές στον ΕΝΦΙΑ και την υποχρεωτικότητα.

Ερώτημα 2: Αν είναι πολύ δύσκολο η Πολιτεία να εφαρμόσει νέες φοροαπαλλαγές, τότε γιατί δεν θέτει σε ισχύ την υποχρεωτική ασφάλιση επαγγελμάτων; Αφού η Κυβέρνηση της Νέας Δημοκρατίας πιστεύει στην ανταποδοτικότητα και στην αξία της ασφάλισης, γιατί υπολογίζει το κόστος των εκλογών;

«Έχουμε βρει το capacity για να ασφαλιστούν όλες οι επιχειρήσεις». Πέρυσι μόνο 5.000 επιχειρήσεις ασφαλίστηκαν, λόγω της υποχρεωτικότητας του νόμου – μόλις το 9%. Δώδεκα δισεκατομμύρια κεφάλαια ακούστηκε ότι είναι έτοιμα να καλύψουν 3 με 4 χιλιάδες κινδύνους επιχειρήσεων. Περί τις 700 χιλιάδες είναι οι ανασφάλιστες επιχειρήσεις.

Ερώτημα 3: Σε ποιον οφείλεται αυτή η αποτυχία; Είναι σωστή η βάση για την ανάπτυξη και την προστασία των επιχειρήσεων που έστησε η Πολιτεία; Πέταξε έναν νόμο με απαλλαγές για τις επιχειρήσεις που δεν πληρούν τα κριτήρια για να ασφαλιστούν, και έτσι συνεχίζεται.

«Η ασφάλιση της Ελλάδας έναντι φυσικών καταστροφών είναι 19%, στην Ελβετία φτάνει το 95%».

Ερώτημα 4: Γιατί συγκρίνουμε τα ποσοστά ασφάλισης ανάμεσα στην Ελλάδα και στην Ελβετία, και δεν ανατρέχουμε στη νομοθεσία των Καντονιών για να πάρουμε την απάντηση;

«Δεν έχει  υπάρξει καμία εξέλιξη στην Υγεία, λέμε τα ίδια και τα ίδια». Αν πας χωρίς ιδιωτική ασφάλιση, πληρώνεις σχεδόν το 1/3 ασθενούς που καλύπτεται με ιδιωτική ασφάλιση. «Δεν υπάρχει βούληση από την Κυβέρνηση».

Ερώτημα 5: Γιατί η κυβέρνηση εδώ δεν παρεμβαίνει με νομοθετικές ρυθμίσεις, για να ισιώσει τον κλάδο της ιδιωτικής υγείας; Τι υπάρχει πίσω από την άρνηση αυτή; Γιατί παραμένουν οι διπλές χρεώσεις;

«Αυξήθηκαν στις 7,5 χιλιάδες τα ασφαλισμένα οχήματα», χάρη στο μητρώο. Μειώθηκαν τα ατυχήματα στην Ελλάδα. Τα αλκοτέστ βοηθάνε.

Ερώτημα: Γιατί δεν λειτουργούν οι κάμερες ασφαλείας και σε κάθε φανάρι περνούν τουλάχιστον 10 αυτοκίνητα με κόκκινο και παραβιάζουν τις διαβάσεις πεζών;

CrediaBank – Ευρώπη Holidings: Έσκασε σαν βόμβα στα ήσυχα νερά της Ύδρας. Ο Σωκράτης Κόκκαλης μεριμνά για τα κέρδη του. Η Ελένη Βρεττού για τους δείκτες της Credia. Άγνωστο πώς θα λειτουργήσει η Ευρώπη Ασφαλιστική μετά την απορρόφησή της από την τράπεζα.

Το bancassurance ήρθε για να μείνει.

Δηλώστε δωρεάν συμμετοχή στο 13th Digital Banking Forum powered by Salesforce

0
#dbfo26 visual

Το «παρών» στο 13th Digital Banking Forum powered by Salesforce, με τίτλο «Οι ευκαιρίες και οι προκλήσεις της επόμενης γενιάς του ΑΙ για τον χρηματοπιστωτικό τομέα», αναμένεται να δώσουν σημαντικοί θεσμικοί εκπρόσωποι και διακεκριμένα στελέχη εταιρειών του χρηματοοικονομικού και τεχνολογικού κλάδου.

Μέσα από παρεμβατικές ομιλίες και δυναμικά τραπέζια συζήτησης, προσωπικότητες του χρηματοπιστωτικού και του τεχνολογικού οικοσυστήματος θα αναδείξουν τον τρόπο με τον οποίο το Generative AI, το embedded finance και οι νέες ψηφιακές τεχνολογίες μετασχηματίζουν τη λειτουργία των οργανισμών, τον σχεδιασμό των προϊόντων και την εμπειρία του πελάτη.

Δηλώστε δωρεάν συμμετοχή συμπληρώνοντας τη φόρμα εγγραφής 

Στo πλαίσιo του συνεδρίου, θα δοθούν επίσης τιμητικές βραβεύσεις, οι οποίες αναγνωρίζουν τη συμβολή δύο προσωπικοτήτων στον ψηφιακό μετασχηματισμό του τραπεζικού και χρηματοπιστωτικού οικοσυστήματος στην Ελλάδα.

  • Το Next-Gen Digital Banking Executive Award θα απονεμηθεί στη Σταυρούλα Καμπουρίδου, Διευθύνουσα Σύμβουλο της ΔΙΑΣ ΑΕ (Διατραπεζικά Συστήματα).
  • Με την τιμητική διάκριση The Digital Banking Pioneer Award θα βραβευθεί ο Βασίλης Τραπεζάνογλου, Σύμβουλος Ψηφιακής Καινοτομίας.

Στον κατάλογο με τους ομιλητές συμπεριλαμβάνονται οι ακόλουθοι:

  • Hrvoje Supic, Area Vice President CEE, Salesforce
  • Mohana Rajaram, Senior Director – Industry Solutions & Strategy, FINS Product Management of Banking, Salesforce
  • Marios Papageorgiou, Enterprise Account Director Greece, Salesforce
  • Sophia Bantanidis, Analyst in the Future of Finance, Citi Institute
  • Δρ. Σπύρος Αρσένης, Επικεφαλής Ανάπτυξης Καινοτόμου Επιχειρηματικότητας – NBG Business Seeds, Διεύθυνση Επιχειρησιακής Στρατηγικής, Νεοφυούς Επιχειρηματικότητας και Συνεργασιών της Τράπεζας & του Ομίλου
  • Θεώνη Αλαμπάση, Γενική Γραμματέας Χρηματοπιστωτικού Τομέα & Διαχείρισης Ιδιωτικού Χρέους του Υπουργείου Εθνικής Οικονομίας & Οικονομικών
  • Δημοσθένης Αναγνωστόπουλος, Γενικός Γραμματέας Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης, Υπουργείο Ψηφιακής Διακυβέρνησης και Τεχνητής Νοημοσύνης
  • Ελένη Αργυροπούλου,  Head of Commercial, Νexi Greece
  • Καλλιόπη Κούφαλη, Commercial Director, SMB Segment, Worldline Greece
  • Χρύσα Κρασσά, Customer Experience Transformation Senior Manager, Accenture
  • Ανδρέας Μάντης, Επικεφαλής Επιχειρησιακής Ανάπτυξης & Καινοτομίας ΔΙΑΣ Α.Ε.
  • Γιώργος Μαρίνος, Βοηθός Γενικός Διευθυντής Καινοτομίας & Ψηφιακών Συνεργασιών, Εθνική Τράπεζα
  • Χάρης Μυγδάλης, Γενικός Διευθυντής Πληροφορικής και Ψηφιακής Τραπεζικής, CrediaBank
  • Δημήτριος Νικολαΐδης, Manager Research & Development, Τειρεσίας
  • Κωνσταντίνος Ουζούνης, CEO, ethosGROUP
  • Βασίλης Παναγιωτίδης, Ανώτερος Διευθυντής, Ελληνική Ένωση Τραπεζών
  • Γιώργος Πάνου, Επικεφαλής Κέντρου Καινοτομίας, Eurobank
  • Αντίγονος Παπαδόπουλος, Deputy Country Head, Global Payments Greece & Managing Director, EDPS
  • Σωκράτης Πλούσας, Ιδρυτής και CEO, ΚΝΕΧ (πρώην FUND4ALL)
  • Κωνσταντίνος Τοβίλ, Market Lead, tbi bank Greece
  • Kώστας Τσαλίκης, Διευθυντής Ανθρώπινου Δυναμικού για τη Νότια Ευρώπη & Benelux, Citi
  • Κωνσταντίνος Τσιπτσής, Assistant General Manager – Customer Value Management & ΑΙ, Eurobank
  • Τάκης Τσιρτσώνης, Chief Operating Officer, Upcominds.

Συμμετέχοντας σε one-to-one συνεντεύξεις (fireside chats) και θεματικά τραπέζια συζήτησης (panels), κορυφαία στελέχη από τον τραπεζικό και τεχνολογικό κλάδο θα αναλύσουν τις εξελίξεις που διαμορφώνουν το μέλλον της ψηφιακής τραπεζικής και των χρηματοοικονομικών υπηρεσιών, μέσα από την παρακάτω βασική θεματολογία, που αναπτύσσεται σε τρεις βασικούς άξονες:

  • Panel Ι: Η εποχή της Τεχνητής Νοημοσύνης: Από το Gen AI στους τραπεζικούς ΑΙ Αgents
  • Panel ΙΙ: Το παρόν και το μέλλον των ψηφιακών πληρωμών: Οι αλλαγές στα επιχειρηματικά μοντέλα και οι νέες υπηρεσίες
  • Panel ΙΙΙ: Embedded Finance & AI: Πώς αλλάζουν τους όρους της αγοράς.

Τον συντονισμό των παραπάνω panels, καθώς και των fireside chats, αναλαμβάνει ο Δημοσιογράφος Δημήτρης Μαλλάς.

Δείτε αναλυτικά το πρόγραμμα του συνεδρίου

Το 13th Digital Banking Forum powered by Salesforce τελεί υπό την αιγίδα:

  • του Υπουργείου Ψηφιακής Διακυβέρνησης
  • της Ελληνικής Ένωσης Τραπεζών (ΕΕΤ)
  • της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ)
  • της Ελληνικής Ένωσης Διαχειριστών Συλλογικών Επενδύσεων και Περιουσίας (ΕΘΕ)
  • του Επαγγελματικού Επιμελητηρίου Αθηνών (ΕΕΑ)
  • του Συνδέσμου Επιχειρήσεων Καινοτόμων Εφαρμογών Ελλάδος (ΣΕΚΕΕ)
  • του Συνδέσμου Επιχειρήσεων Πληροφορικής και Επικοινωνιών Ελλάδος (ΣΕΠΕ).

Για να ενημερωθείτε πιο ολοκληρωμένα, μπορείτε να επισκεφθείτε την επίσημη ιστοσελίδα του συνεδρίου, όπως επίσης τα social κανάλια Facebook και LinkedIn.

Εγκαινιάστηκε το Panormos Business Center με τη Δρ. Σμαρούλα Παντελή

0
Panormos, καρτέλα με οθόνη και καθιστικό από webinar με Δρ. Παντελή

Με μεγάλη συμμετοχή και ενδιαφέρον πραγματοποιήθηκε η πρώτη διαδικτυακή δράση του Panormos Business Center, του νέου ψηφιακού επιχειρηματικού κέντρου του Συνεταιρισμού Ασφαλιστικών Διαμεσολαβητών ΠΑΝΟΡΜΟΣ, με κεντρική ομιλήτρια τη Δρ. Σμαρούλα Παντελή και θέμα: «Η ανθρώπινη σχέση σε πρώτο πλάνο».

Το webinar σηματοδότησε την επίσημη έναρξη λειτουργίας του Panormos Business Center, εγκαινιάζοντας έναν νέο, σύγχρονο χώρο γνώσης, επικοινωνίας και ανάπτυξης για τον ασφαλιστικό κλάδο.

Κατά την έναρξη της διαδικτυακής συνάντησης, ο Πρόεδρος του ΠΑΝΟΡΜΟΥ Κλήμης Δημαρχιάδης αναφέρθηκε στη σημασία της προσωπικής σχέσης, της εμπιστοσύνης και της συνέπειας στον χώρο της ασφαλιστικής διαμεσολάβησης, υπογραμμίζοντας παράλληλα ότι το Panormos Business Center αποτελεί μια σημαντική ψηφιακή επένδυση, η οποία φέρνει πιο κοντά εταίρους, πελάτες, συνεργάτες και καταναλωτές, μέσα από ένα σύγχρονο περιβάλλον επικοινωνίας και διασύνδεσης.

Τόνισε, επίσης, πως μέσα από το νέο αυτό ψηφιακό περιβάλλον ενισχύεται η καθημερινή επαγγελματική δραστηριότητα των συνεργατών του ΠΑΝΟΡΜΟΥ, δημιουργώντας νέες προοπτικές δικτύωσης, διαδραστικής επικοινωνίας, παρουσίασης υπηρεσιών και άμεσης επαφής με πελάτες και συνεργάτες, σε ένα σύγχρονο περιβάλλον που συνδυάζει την τεχνολογία με την ανθρώπινη προσέγγιση.

Όπως χαρακτηριστικά επισημάνθηκε, ο ΠΑΝΟΡΜΟΣ, παραμένοντας σταθερός στις αξίες που τον καθιέρωσαν στην ελληνική ασφαλιστική αγορά, συνεχίζει να επενδύει σε καινοτόμες ψηφιακές υποδομές και εργαλεία που ενισχύουν την καθημερινότητα των εταίρων του και δημιουργούν νέες δυνατότητες ανάπτυξης.

Στο πλαίσιο της διαδικτυακής συνάντησης, η Δρ. Σμαρούλα Παντελή προχώρησε συμβολικά στην «κοπή κορδέλας» του συνεδριακού κέντρου Panormos Business Center, ενώ στην ιδιαίτερα ουσιαστική και διαδραστική παρουσίασή της ανέδειξε τη σημασία της ανθρώπινης επικοινωνίας, της σύνδεσης και της εμπιστοσύνης σε μια εποχή συνεχούς τεχνολογικής εξέλιξης, προσφέροντας πολύτιμα ερεθίσματα και σκέψεις στους συμμετέχοντες.

Με τη συγκεκριμένη πρωτοβουλία, επισημαίνεται, ξεκίνησε επίσημα μια νέα ψηφιακή εποχή για τον ΠΑΝΟΡΜΟ, με επίκεντρο την καινοτομία, τη γνώση, τη συνεργασία και την ουσιαστική ανθρώπινη επικοινωνία.

Παρακολουθήστε ολόκληρο το webinar

Mega Brokers: Ο μεγαλύτερος πράκτορας της αγοράς, με κύκλο εργασιών 19,1 εκατ. ευρώ το 2025

0
Τάσος Χατζηθεοδοσίου

Για μια ακόμη χρονιά, η Mega Brokers αναδείχθηκε ως η μεγαλύτερη πρακτορειακή εταιρεία στην Ελλάδα, επιβεβαιώνοντας την ηγετική της θέση στην ασφαλιστική διαμεσολάβηση, καθώς το 2025 κατέγραψε κύκλο εργασιών ύψους 19,1 εκατ. ευρώ, σημειώνοντας αύξηση 17,13% σε σχέση με το 2024 (16,3 εκατ. ευρώ).

Τα παραπάνω προκύπτουν από τα επίσημα οικονομικά στοιχεία των επιχειρήσεων ασφαλιστικής διαμεσολάβησης που δημοσιεύθηκαν στην ειδική έκδοση της Morax Media σε συνεργασία με την ICAP CRIF για τις 15 μεγαλύτερες εταιρείες μεσιτών και πρακτόρων.

Η επίδοση αυτή, σύμφωνα με τη σχετική ανακοίνωση, αποτυπώνει τη σταθερή ενίσχυση της εταιρείας στην αγορά και τη συνεχή ανάπτυξη του δικτύου συνεργατών της, μέσα από ένα μοντέλο λειτουργίας που βασίζεται στις μακροχρόνιες σχέσεις εμπιστοσύνης. Παράλληλα, η Mega Brokers συνεχίζει να επενδύει ουσιαστικά στους ανθρώπους και στους συνεργάτες της, δημιουργώντας ένα σύγχρονο περιβάλλον που υποστηρίζει την εξέλιξη, την εκπαίδευση και την ενίσχυση της συνολικής εμπειρίας συνεργασίας.

Ο Διευθύνων Σύμβουλος της Mega Brokers Τάσος Χατζηθεοδοσίου δήλωσε: «Το 2025 ήταν μια χρονιά που επιβεβαίωσε στην πράξη τη στρατηγική μας. Η ανάπτυξη 17,13% δεν είναι απλώς ένας αριθμός, αλλά αποτέλεσμα καθημερινής δουλειάς, συνέπειας και συνεργασίας με το δίκτυό μας.

»Θέλω να ευχαριστήσω θερμά τους συνεργάτες μας, τους ανθρώπους της εταιρείας και τους πελάτες μας για τη συμβολή τους σε αυτή την πορεία.

»Συνεχίζουμε με ακόμη μεγαλύτερη ένταση και ξεκάθαρο στόχο, με επόμενα βήματα ανάπτυξης που θα ενισχύσουν περαιτέρω τη θέση μας το 2026».

Με τη συμμετοχή 450+ στελεχών ολοκληρώθηκε η 26η Συνάντηση της Ύδρας

0
26th Hydra Meeting, panel

Για 26η χρονιά πραγματοποιήθηκε η καθιερωμένη Συνάντηση Ασφαλιστών και Αντασφαλιστών που διοργανώνει η Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) στην Ύδρα.

Στη φετινή διοργάνωση, από την Τετάρτη 20 έως την Παρασκευή 22 Μαΐου 2026 και υπό την αιγίδα του Δήμου Ύδρας, συμμετείχαν περισσότερα από 450 στελέχη της ασφαλιστικής και αντασφαλιστικής αγοράς από την Ελλάδα και το εξωτερικό.

Το Insurance & Reinsurance Meeting αποτελεί πλέον έναν διαχρονικό θεσμό για την ασφαλιστική και αντασφαλιστική αγορά, επισημαίνει η ΕΑΕΕ, προσφέροντας ένα σημαντικό σημείο συνάντησης για την ανταλλαγή απόψεων, την ενίσχυση της συνεργασίας και τη συζήτηση γύρω από τις προκλήσεις και τις προοπτικές του κλάδου τόσο σε εγχώριο όσο και σε διεθνές επίπεδο.

Η Συνάντηση περιλάμβανε συζητήσεις υψηλού επιπέδου με τη συμμετοχή σημαντικών εκπροσώπων της διεθνούς και ελληνικής (αντ)ασφαλιστικής αγοράς.

Την Πέμπτη 21 Μαΐου, στο Συνεδριακό Κέντρο της Μητρόπολης Ύδρας, πραγματοποιήθηκαν οι εναρκτήριες ομιλίες του Προέδρου της ΕΑΕΕ Αλέξανδρου Σαρρηγεωργίου και της Γενικής Γραμματέως Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους Θεώνης Αλαμπάση.

Ακολούθησε πάνελ συζήτησης με τίτλο «Insurance & Reinsurance at a Turning Point: Strategy and Resilience», το οποίο επικεντρώθηκε στις προκλήσεις και τις στρατηγικές προσαρμογής της ασφαλιστικής και αντασφαλιστικής αγοράς σε ένα διαρκώς μεταβαλλόμενο διεθνές περιβάλλον.

Στη συζήτηση συμμετείχαν τα στελέχη Mario Baotic, Head of International Growth Markets, Howden Re, Marco Dalle Vacche, General Manager of MEDI cluster, AIG, Diana Santin, Regional Manager MEDI – Country Manager Italy, Lloyd’s Europe, και Alfonso Valera, CEO International, Reinsurance Solutions, AON. Τη συζήτηση συντόνισε ο William Vidonja, Head of Conduct of Business, Insurance Europe.

Την Παρασκευή 22 Μαΐου πραγματοποιήθηκε leadership panel με θέμα «Greek insurance market – Leadership Discussion», με τη συμμετοχή κορυφαίων στελεχών της ελληνικής ασφαλιστικής αγοράς.

Συγκεκριμένα συμμετείχαν: Δημήτρης Μαζαράκης, CEO της Εθνικής Ασφαλιστικής, Ερρίκος Μοάτσος, CEO της ERGO Hellas, και Παύλος Κασκαρέλης, CEO της Υδρογείου Ασφαλιστικής και Αντασφαλιστικής. Οι ομιλητές συζήτησαν τις εξελίξεις στην ελληνική ασφαλιστική αγορά, τις προκλήσεις της επόμενης ημέρας και τις προοπτικές ανάπτυξης του κλάδου. Τη συζήτηση συντόνισε η Γενική Διευθύντρια της ΕΑΕΕ Ελίνα Παπασπυροπούλου.

Το Insurance & Reinsurance Meeting στήριξαν οι χορηγοί των εκδηλώσεων AON Greece Reinsurance Solutions, Eurolife FFH, Guy Carpenter SA, Karavias Underwriting Agency, Howden και SRS Group of Companies, η οποία χορήγησε και το δώρο της διοργάνωσης, καθώς και η Ιnteramerican με την παροχή ασθενοφόρου, η ERGO Hellas, με την ασφάλιση αστικής ευθύνης της διοργάνωσης και η Ευρώπη Ασφαλιστική με την ασφάλιση event cancellation.

Η NN Hellas επενδύει στρατηγικά στους ανθρώπους του Δικτύου Πωλήσεων με mini MBA ηγεσίας

0
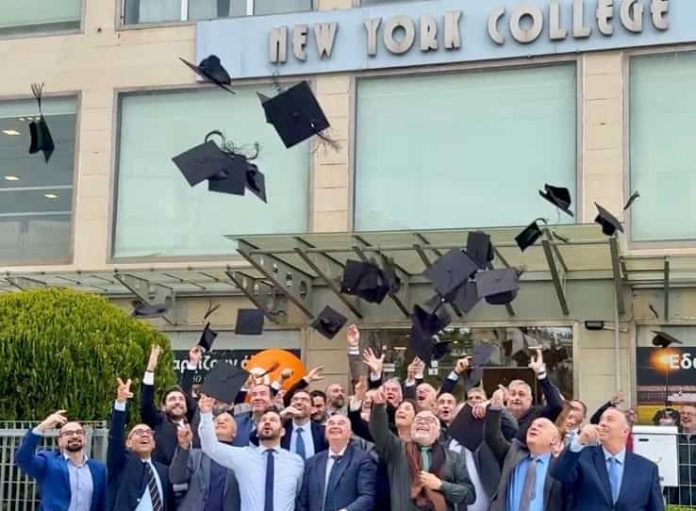
Δίκτυο πωλήσεων NN Hellas, αποφοίτηση από mini MBA, 2026

Στο πλαίσιο της μακροπρόθεσμης στρατηγικής της να επενδύει στους ανθρώπους του Δικτύου Πωλήσεών της, η NN Hellas υλοποίησε ένα ολοκληρωμένο mini MBA σε συνεργασία με το New York College, ένα από τα κορυφαία ιδιωτικά κολέγια πανεπιστημιακών σπουδών στην Ελλάδα και το μοναδικό, όπως επισημαίνεται, με διεθνή εμπειρία ίδρυσης μη κρατικών πανεπιστημίων.

Σύμφωνα με τη σχετική ανακοίνωση, το ειδικό πρόγραμμα για τους Συντονιστές του Δικτύου Πωλήσεων υλοποιήθηκε με τη σημαντική συμβολή του Τμήματος Εκπαίδευσης Δικτύου Συνεργατών της εταιρείας. Στόχος, η ουσιαστική ανάπτυξη ηγετικών δεξιοτήτων, η ενίσχυση της αποτελεσματικής διαχείρισης ομάδων και η διαμόρφωση ενός κοινού, σύγχρονου μοντέλου ηγεσίας στο σύνολο του Δικτύου της ΝΝ Hellas.

Πρόκειται για ένα πρόγραμμα 9 θεματικών ενοτήτων και 9μηνης διάρκειας, το οποίο υλοποιήθηκε σε βάθος τριών ετών, με τη συμμετοχή τριών διαφορετικών ομάδων Συντονιστών Γραφείων Πωλήσεων από όλη την Ελλάδα. Υπό την επιστημονική καθοδήγηση του Δημήτρη Μπουραντά και με τη συμβολή διακεκριμένων καθηγητών, το mini MBA σχεδιάστηκε ως ένα ολοκληρωμένο learning journey, συνδέοντας τη θεωρητική γνώση με πραγματικά επιχειρησιακά παραδείγματα και την καθημερινή πρακτική εφαρμογή.

Η επιτυχής ολοκλήρωση του προγράμματος από τους Managers του Δικτύου Πωλήσεων επιβεβαιώνει, σύμφωνα με την NN, την ανάγκη για συστηματική εκπαίδευση και τη σημασία της ανάπτυξης μιας κοινής ηγετικής γλώσσας, που ενισχύει τη συνεργασία, την ευθυγράμμιση και την απόδοση.

Με την ολοκλήρωση του mini MBA, στις 2 Απριλίου, πραγματοποιήθηκε το Workshop & Graduation των συμμετεχόντων, μια ημέρα αφιερωμένη στη μετάβαση από τη θεωρία στην πράξη. Το Workshop αποτέλεσε σημείο αναφοράς στο συνεχές ταξίδι μάθησης και ανάπτυξης, σηματοδοτώντας την ενεργή εφαρμογή των ηγετικών δεξιοτήτων στην καθημερινή λειτουργία των ομάδων.

Ο Γενικός Διευθυντής Πωλήσεων της NN Hellas Διονύσης Νοδάρος, δήλωσε: «Στην NN Hellas πιστεύουμε ότι η ουσιαστική ανάπτυξη του Δικτύου Πωλήσεων ξεκινά από τη συστηματική επένδυση στους ανθρώπους μας. Το mini MBA αποτελεί μία στρατηγική πρωτοβουλία που ενισχύει τις ηγετικές δεξιότητες των συνεργατών μας και δημιουργεί κοινή κουλτούρα, σύγχρονη ηγετική αντίληψη και υψηλή απόδοση σε όλο το Δίκτυο. Για εμάς, δεν πρόκειται για μεμονωμένη δράση – αποτελεί μέρος ενός διευρυμένου πλαισίου εκπαίδευσης κα υποστήριξης».

Η NN Hellas υπογραμμίζει ότι συνεχίζει να υποστηρίζει το Δίκτυο Πωλήσεών της μέσα από συνεχή εκπαιδευτικά προγράμματα, σεμινάρια και ενημερώσεις, «αναδεικνύοντας την ασφαλιστική διαμεσολάβηση ως ένα σύγχρονο επάγγελμα εξέλιξης και ανάπτυξης για ανθρώπους με όραμα και διάθεση να προχωρήσουν μπροστά».

Ευρωπαϊκή έκθεση για το κλίμα: Με τον ταχύτερο ρυθμό υπερθέρμανσης παγκοσμίως η Γηραιά Ήπειρος

0
thermometer and Europe, source: Shutterstock

Η ΕΑΕΕ ενημερώνει τα μέλη της ότι στις 29 Απριλίου 2026 το Ευρωπαϊκό Κέντρο Μεσοπρόθεσμων Μετεωρολογικών Προγνώσεων Copernicus (European Centre for Medium-Range Weather Forecasts – ECMWF) και ο Παγκόσμιος Μετεωρολογικός Οργανισμός (World Meteorological Organization – WMO) δημοσίευσαν την ετήσια εμβληματική έκθεσή τους με τίτλο European State of the Climate 2025 (εδώ).

Η έκθεση, με τη συμβολή περίπου 100 εμπειρογνωμόνων, παρέχει ολοκληρωμένη αποτύπωση των σημαντικότερων μεταβολών στους κλιματικούς δείκτες της Ευρώπης, της ηπείρου με τον ταχύτερο ρυθμό υπερθέρμανσης παγκοσμίως. Εξετάζει κρίσιμους τομείς όπως τα ψυχρά οικοσυστήματα, τα θαλάσσια περιβάλλοντα, τους υδάτινους πόρους, τις δασικές πυρκαγιές και συναφείς περιβαλλοντικούς και οικονομικούς κινδύνους.

Βασικά συμπεράσματα

▪ Η Ευρώπη θερμαίνεται με διπλάσιο ρυθμό σε σχέση με τον παγκόσμιο μέσο όρο, γεγονός που την καθιστά την ταχύτερα θερμαινόμενη ήπειρο στον κόσμο τα τελευταία 30 έτη. Κατά το 2025, τουλάχιστον το 95% των ευρωπαϊκών χωρών κατέγραψε θερμοκρασίες υψηλότερες από τον μέσο όρο, ενώ συνεχίστηκε η συρρίκνωση των ημερών παγετού κατά τη χειμερινή περίοδο. Παράλληλα, η Ευρώπη κατέγραψε το δεύτερο σοβαρότερο κύμα καύσωνα στην ιστορία των μετρήσεων. Η εξέλιξη αυτή αυξάνει σημαντικά την έκθεση κρατών, επιχειρήσεων και ασφαλιστικών εταιρειών σε κινδύνους που σχετίζονται με ανθρώπινες απώλειες, υγειονομικές επιβαρύνσεις, ζημιές σε υποδομές, ενεργειακή αστάθεια και αυξημένες απαιτήσεις αποζημιώσεων.

▪ Η θερμοκρασία της επιφάνειας της θάλασσας στην Ευρώπη κατέγραψε ιστορικό υψηλό, ενώ το 86% των θαλάσσιων περιοχών επηρεάστηκε από ισχυρά θαλάσσια κύματα καύσωνα, γεγονός που δημιουργεί αυξημένους κινδύνους για τις θαλάσσιες μεταφορές, τον τουρισμό, την αλιεία και τις παράκτιες υποδομές, με άμεσες συνέπειες στην ασφαλιστική κάλυψη και στη διαχείριση περιβαλλοντικών απαιτήσεων.

▪ Οι δασικές πυρκαγιές κατέγραψαν επίπεδα-ρεκόρ. Η καμένη έκταση ξεπέρασε τα 1.034.550 εκτάρια (αντιστοιχούν περίπου σε 10.345,5 τετραγωνικά χιλιόμετρα, μία έκταση λίγο μεγαλύτερη από την Κύπρο), ενώ οι εκπομπές από πυρκαγιές ανήλθαν επίσης σε ιστορικά υψηλά επίπεδα (Ισπανία, Κύπρος, Ηνωμένο Βασίλειο, Ολλανδία, Γερμανία), καθιστώντας τις πυρκαγές τον πλέον κρίσιμο παράγοντα ασφαλιστικού κινδύνου. Ιδιαίτερη ανησυχία προκαλούν οι πυρκαγιές σε τυρφώδεις εκτάσεις (peatland wildfires), λόγω της μαζικής απελευθέρωσης αποθηκευμένου άνθρακα και εκ τούτου της περαιτέρω επιτάχυνσης της κλιματικής αλλαγής.

▪ Το 2025 χαρακτηρίστηκε από έντονες κατά τόπους ανισορροπίες, όσον αφορά τις υδρολογικές συνθήκες. Παρότι οι καταιγίδες και τα πλημμυρικά φαινόμενα επηρέασαν αρκετές περιοχές, τα ακραία γεγονότα βροχοπτώσεων και πλημμυρών ήταν συνολικά λιγότερο εκτεταμένα σε σχέση με τα προηγούμενα έτη. Ωστόσο, το 2025 καταγράφηκε ως ένα από τα τρία ξηρότερα έτη ως προς την υγρασία του εδάφους από το 1992. Οι ροές των ποταμών παρέμειναν κάτω από τα φυσιολογικά επίπεδα για τους 11 μήνες του έτους, και το 70% των ευρωπαϊκών ποταμών παρουσίασε ετήσιες ροές χαμηλότερες του μέσου όρου. Οι συνθήκες αυτές αυξάνουν τον κίνδυνο λειψυδρίας, ζημιών σε αγροτικές εκτάσεις, ενεργειακών περιορισμών και διακοπών εφοδιαστική αλυσίδας, με άμεσο αντίκτυπο στην (αντ) ασφαλιστική αγορά.

▪ Τα ακραία κλιματικά φαινόμενα του 2025, συμπεριλαμβανομένων της ξηρασίας, των δασικών πυρκαγιών και των χερσαίων και θαλάσσιων κυμάτων καύσωνα, είχαν σοβαρές επιπτώσεις στη βιοποικιλότητα και στα χερσαία και θαλάσσια οικοσυστήματα.

Το κείμενο παρουσιάζει ιδιαίτερο ενδιαφέρον, σημειώνει η ΕΑΕΕ, καθώς, πέρα από τα επιστημονικά δεδομένα, προσεγγίζει με απλό και ευρηματικό τρόπο τα βασικά ζητήματα που συνδέονται με την κλιματική αλλαγή. Καλύπτει ένα ευρύ φάσμα θεμάτων και περιλαμβάνει διαδραστικά στοιχεία, όπως βασικά μηνύματα για κάθε ενότητα, χάρτη σημαντικών κλιματικών γεγονότων και συλλογή γραφημάτων.

Παράλληλα, αναδεικνύει ένα κεντρικό μήνυμα: η αυξανόμενη συχνότητα και ένταση των ακραίων κλιματικών φαινομένων καθιστούν αναγκαία την ενίσχυση των πολιτικών πρόληψης, ανθεκτικότητας και προσαρμογής.

Για περισσότερες πληροφορίες, δείτε τη σχετική εγκύκλιο.

wedo.insure: Τι πρέπει πραγματικά να γνωρίζουμε για τα ηλεκτρικά πατίνια

0
Ηλεκτρικό πατίνι μπροστά σε τοίχο με γκράφιτι, εικόνα άρθρου της wedo.insure

Τα ηλεκτρικά πατίνια έχουν μπει δυναμικά στην καθημερινότητά μας, καθώς είναι πρακτικά για τη μετακίνηση εντός πόλης, σχετικά οικονομικά και φιλικά προς το περιβάλλον.

Κι όμως, επισημαίνει σε άρθρο της η wedo.insure, όσο απλή δείχνει η χρήση τους άλλο τόσο σημαντικό είναι να γνωρίζουμε τι ισχύει πραγματικά για την κυκλοφορία, τους κανόνες και την ασφάλιση των ηλεκτρικών πατινιών. Γιατί το πρώτο που πρέπει να έχουμε στο μυαλό μας είναι ότι τα πατίνια δεν είναι παιχνίδια, αλλά οχήματα.

Η εταιρεία, λοιπόν, παρουσιάζει τα «5 + 1 πράγματα που πρέπει πραγματικά να γνωρίζουμε πριν βγούμε στον δρόμο» με ένα τέτοιο όχημα, προτού καταλήξει σε μια απλή, ωστόσο σημαντική, υπενθύμιση: ότι κάθε νέα μορφή μετακίνησης φέρνει μαζί της και νέες ευθύνες.

Η σωστή ενημέρωση για τα ηλεκτρικά πατίνια, την ασφάλιση και την αστική ευθύνη δεν αφορά μόνο τον νόμο, αλλά την προσωπική μας προστασία, καταλήγει το άρθρο. «Γιατί ένα μικρό όχημα μπορεί να προκαλέσει μεγάλο πρόβλημα, αν δεν έχουμε φροντίσει εγκαίρως να είμαστε καλυμμένοι».

Διαβάστε περισσότερα στο σχετικό ενημερωτικό άρθρο της wedo.insure