back to top
17.5 C
Athens
Κυριακή 1 Νοεμβρίου 2026
Αρχική Blog Σελίδα 143

4 άξονες για την ανάπτυξη των ασφαλιστικών επιχειρήσεων, προβλέψεις 2026

0
Insurance sector, top results concept, source: Shutterstock

Της Έλενας Ερμείδου

Σε 4 άξονες εκτιμάται ότι θα πρέπει να επικεντρωθούν οι ασφαλιστικές επιχειρήσεις προκειμένου να επιτύχουν ταχύτερη ανάπτυξη των εργασιών τους, σύμφωνα με την ICAP CRIF.

1ος. Η ενδυνάμωση των πωλήσεων με υποστήριξη των παραδοσιακών αλλά και εναλλακτικών δικτύων, σε συνδυασμό πάντα με την υιοθέτηση του μοντέλου του πολυκαναλικού δικτύου πωλήσεων και την εκμετάλλευση της τεχνολογίας αιχμής, όπως η online ασφάλιση μέσω internet / mobile marketing, καθώς και η προώθηση των τραπεζοασφαλειών (bancassurance).

2ος. Η ανάπτυξη νέων συνεργασιών-συμπράξεων και συμφωνιών με τον κλάδο των ιδιωτικών υπηρεσιών υγείας (ιδιωτικά θεραπευτήρια), σε συνδυασμό με τη διάθεση στην αγορά νέων, ανταγωνιστικών, ευέλικτων, σύγχρονων και περισσότερο κερδοφόρων ασφαλιστικών προϊόντων, και ειδικότερα η δημιουργία προγραμμάτων για την κάλυψη αναγκών που περικόπτονται από την κοινωνική ασφάλιση.

3ος. H δημιουργία οικονομιών κλίμακας μέσω εξαγορών και συγχωνεύσεων με στόχο τη συγκράτηση του κόστους λειτουργίας, καθώς και τη μείωση του κόστους διάθεσης των προϊόντων αλλά και του κόστους των αποζημιώσεων.

4ος. Ο εξορθολογισμός του χαρτοφυλακίου και ο ψηφιακός μετασχηματισμός των επιχειρήσεων.

Εκτιμήσεις της αγοράς

Κύκλοι της ασφαλιστικής αγοράς προβλέπουν περαιτέρω αύξηση της ασφαλιστικής παραγωγής, η οποία θα οφείλεται κατά κύριο λόγο σε παράγοντες όπως:

(α) η εφαρμογή πλέον σε δωδεκάμηνη βάση των θεσμικών αλλαγών για υποχρεωτική ασφάλιση έναντι φυσικών καταστροφών σε οχήματα και ακίνητα για επιχειρήσεις και ιδιώτες

(β) οι νέες αυξήσεις τιμολογίων που επιβλήθηκαν ή θα επιβληθούν σε διάφορες κατηγορίες συμβολαίων και

(γ) η ολοένα και αυξανόμενη πίεση της ΑΑΔΕ προς τους οδηγούς με ανασφάλιστα οχήματα.

Τέλος, εκτιμάται ότι θα υπάρξει θετική φορολογική ρύθμιση στο νέο νομοσχέδιο του Υπουργείου Εργασίας, το οποίο θα αφορά τα Ταμεία Επαγγελματικής Ασφάλισης και τα ομαδικά συνταξιοδοτικά προγράμματα των ασφαλιστικών εταιρειών.

Στον σχεδιασμό των τραπεζών οι ασφάλειες

Αξιοσημείωτο ότι οι τράπεζες επιστρέφουν στις ασφάλειες ενισχύοντας το χαρτοφυλάκιο των τραπεζοασφαλειών. Οι κινήσεις αυτές είναι το αποτέλεσμα της νέας στρατηγικής ενσωμάτωσης των ασφαλιστικών εταιρειών στον πυρήνα των τραπεζικών δραστηριοτήτων με απώτερο σκοπό την άντληση εσόδων κυρίως σε περιόδους χαμηλών επιτοκίων.

Αύξηση 7% στο δίμηνο του 2026

Όπως επισημαίνει η Σταματίνα Παντελαίου, Διευθύντρια Οικονομικών Μελετών & Εκδόσεων της ICAP CRIF, τα τελευταία χρόνια, η αύξηση της ασφαλιστικής παραγωγής υπερκαλύπτει τον πληθωρισμό.

Ειδικότερα, καταγράφηκε αύξηση της συνολικής παραγωγής ασφαλίστρων κατά 5,6% το 2025 σε σχέση με το 2024 και για πρώτη φορά ξεπέρασε σε αξία το ψυχολογικό όριο των €6 δισ. το 2025 (€6,015 δισ.). Η παραγωγή των ασφαλειών ζωής ανήλθε στην αξία των €2,81 δισ., σημειώνοντας άνοδο 2,7% σε σχέση με το προηγούμενο έτος, ενώ η παραγωγή του κλάδου των ζημιών διαμορφώθηκε σε €3,20 δισ. εμφανίζοντας άνοδο 8,3%.

Το πρώτο δίμηνο του 2026 σε σχέση με το αντίστοιχο διάστημα του 2025, το σύνολο της παραγωγής εμφανίζει άνοδο 7,2%. Κοιτώντας πιο πίσω, το 2024 σε σχέση με το 2023 η συνολική παραγωγή ασφαλίστρων σημείωσε αύξηση 8%, ενώ το 2023 σε σχέση με το 2022 η αύξηση ανήλθε στο 8,9%.

Ενίσχυση του ΕΣΥ και «Προσωπικός Βοηθός»: Οι εξελίξεις που παρακολουθεί στενά και η ασφαλιστική αγορά

0
Προσωπικός Βοηθός, λεπτομέρεια με ΑμεΑ και βοηθό από εικαστικό Κυβέρνησης

Σημαντικές εξελίξεις για τον χώρο της υγείας και της κοινωνικής φροντίδας περιλάμβανε επίσης η κυριακάτικη ανασκόπηση του Πρωθυπουργού Κυριάκου Μητσοτάκη, με παρεμβάσεις που επηρεάζουν άμεσα και την ασφαλιστική αγορά.

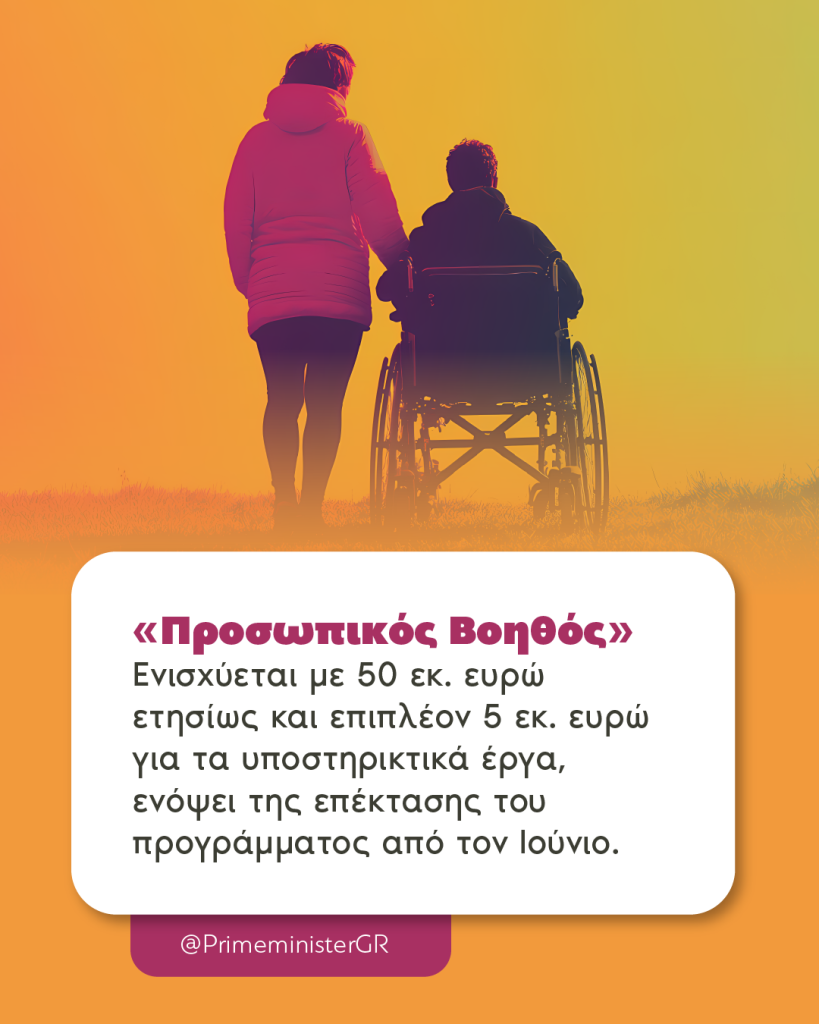
Όπως ανακοινώθηκε, έχουν ήδη παραδοθεί 28 ανακαινισμένα Τμήματα Επειγόντων Περιστατικών και 55 Κέντρα Υγείας, ενώ προχωρούν 1.131 νέες προσλήψεις μόνιμου ιατρικού προσωπικού στο ΕΣΥ. Παράλληλα, επεκτείνεται το πρόγραμμα «Προσωπικός Βοηθός» με συνολικούς πόρους 55 εκατ. ευρώ.

Η αναβάθμιση των δημόσιων υπηρεσιών υγείας αποτελεί εξέλιξη που παρακολουθεί στενά η ασφαλιστική αγορά, καθώς επηρεάζει τις ισορροπίες μεταξύ δημόσιου και ιδιωτικού τομέα υγείας, αλλά και τη διαμόρφωση νέων ασφαλιστικών προϊόντων.

Παράγοντες της αγοράς εκτιμούν ότι η ενίσχυση του ΕΣΥ μπορεί να λειτουργήσει συμπληρωματικά προς την ιδιωτική ασφάλιση, ιδιαίτερα σε τομείς όπως οι νοσοκομειακές καλύψεις, οι διαγνωστικές υπηρεσίες, η κατ’ οίκον φροντίδα ή η αποκατάσταση και η μακροχρόνια υποστήριξη ασθενών.

Ιδιαίτερο ενδιαφέρον παρουσιάζει και το πρόγραμμα «Προσωπικός Βοηθός», το οποίο θεωρείται από στελέχη της αγοράς ως προάγγελος ανάπτυξης νέων υπηρεσιών κοινωνικής και ασφαλιστικής φροντίδας για άτομα με αναπηρία και ηλικιωμένους.

Γ. Χατζηθεοδοσίου: «Ανεπίτρεπτο από πρόγραμμα άνω των 140 εκατ. ευρώ να εξαιρούνται κλάδοι όπως εστίαση, εμπόριο, υπηρεσίες»

0
Γιάννης Χατζηθεοδοσίου

Διαχωρισμό που στερεί απαραίτητους πόρους από επιχειρηματικές δραστηριότητες καταλογίζει στην Περιφέρεια Αττικής ο Πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών Γιάννης Χατζηθεοδοσίου, θέτοντας παράλληλα κρίσιμα ερωτήματα.

Αναλυτικά η δήλωσή:

Παρατηρώντας λεπτομέρειες της δράσης «Ενίσχυση παραγωγικών επενδύσεων για την προσαρμογή/ εκσυγχρονισμό και ανάκαμψη» η οποία υλοποιείται από την Περιφέρεια Αττικής, διαπιστώνουμε την πλήρη απουσία ΚΑΔ κρίσιμων τομέων της οικονομίας, όπως από εστίαση, εμπόριο, υπηρεσίες.

Να υπενθυμίσω ότι μιλάμε για ένα πρόγραμμα που ουσιαστικά χρηματοδοτείται από κοινοτικούς πόρους και που έχουν ενταχθεί 949 έργα, συνολικού προϋπολογισμού 141.292.691,17 ευρώ.

Δηλαδή σε ένα πρόγραμμα άνω των 140 εκατομμυρίων ευρώ, δεν υπήρξε χώρος για χρηματοδότηση μικρομεσαίων επιχειρήσεων που δίνουν καθημερινά αγώνα επιβίωσης και τελικά επιλέγονται επιχειρήσεις που σύμφωνα με εκτιμήσεις φτάνουν στο 3% των επιχειρήσεων της Αττικής.

Για άλλη μία φορά βλέπουμε να ισχύουν δύο μέτρα και δύο σταθμά, σε βάρος των μικρομεσαίων επιχειρήσεων. Και η τακτική που είχε ξεκινήσει από την κυβέρνηση με την ενίσχυση των μεγαλύτερων επιχειρήσεων, βλέπουμε ότι υιοθετείται και από την Περιφέρεια Αττικής.

Το ζήτημα της εξαίρεσης κρίσιμων κλάδων από τη συγκεκριμένη δράση το είχα θέσει σε ειδική εκδήλωση της Περιφέρειας για το θέμα, παρουσία του Περιφερειάρχη κ. Νίκου Χαρδαλιά. Παρά όμως την επισήμανση μου και την πρόταση που κατέθεσα για στήριξη επιπλέον κλάδων, τελικά επιλέχθηκαν συγκεκριμένοι ΚΑΔ. Και από αυτή την εξέλιξη προκύπτουν διάφορα ερωτήματα όπως:

-Πώς επιλέγονται τελικά οι ΚΑΔ που μπορούν να χρηματοδοτηθούν από ευρωπαϊκά κονδύλια;

-Ποιοι είναι αυτοί που λαμβάνουν τις τελικές αποφάσεις;

-Γιατί αγνοήθηκαν μικρομεσαίες επιχειρήσεις από άλλους κλάδους;

-Υπάρχει πρόγραμμα που να είναι σε εξέλιξη και αφορά επιχειρήσεις της εστίασης, του εμπορίου και άλλων σημαντικών κλάδων της ελληνικής οικονομίας;

Σε μία εποχή που η μικρομεσαία επιχειρηματικότητα πλήττεται βάναυσα από την έλλειψη χρηματοδοτικών εργαλείων, κάποιοι επιλέγουν να κλείσουν τα μάτια στις πραγματικές ανάγκες της αγοράς και μέσω του διαχωρισμού που κάνουν στερούν πολύτιμους πόρους από επιχειρηματικές δραστηριότητες που τους έχουν απόλυτη ανάγκη.

Ο Πρόεδρος του Ε.Ε.Α.

Επίτιμος Διδάκτορας ΠΑ.ΠΕΙ. & Γεωπονικού Πανεπιστημίου Αθηνών

Γιάννης  Χατζηθεοδοσίου

Η τέχνη του (κυβερνο)πολέμου στην εποχή της προληπτικής ασφάλισης

0

Του Νίκου Γεωργόπουλου, Digital Risk Insurance Architect, Cromar Insurance Brokers SA, Co-Founder της DPO Academy

Στον 5ο αιώνα π.Χ., ο Sun Tzu έγραψε το πιο διαχρονικό εγχειρίδιο στρατηγικής. Στον 21ο αιώνα, οι κυβερνοεγκληματίες το εφαρμόζουν καλύτερα από εμάς.

Η πραγματικότητα είναι απλή: ο σύγχρονος πόλεμος δεν διεξάγεται με σπαθιά και ασπίδες, αλλά με κώδικα, phishing emails και ανθρώπινη εξαπάτηση. Ο εχθρός δεν φαίνεται, δεν χτυπάει την πόρτα, δεν πολιορκεί τα τείχη. Χτυπάει την προσοχή, την αδυναμία, την καθημερινότητα των ανθρώπων μας.

Και όσο εμείς επενδύουμε σε firewalls, εκείνος επενδύει στην ψυχολογία.

1. Η τέχνη της παραπλάνησης: Το αιώνιο όπλο του hacker

Ο Sun Tzu έλεγε: «Όλος ο πόλεμος βασίζεται στην εξαπάτηση». Σήμερα, αυτό μεταφράζεται σε CEO fraud, πλαστά τιμολόγια, «επείγοντα» emails και links που μοιάζουν αθώα.

Στα πραγματικά δεδομένα της αγοράς, 3 στα 4 αιτήματα αποζημίωσης οφείλονται σε ανθρώπινο λάθος. Όχι σε τεχνική αποτυχία. Όχι σε περίπλοκο malware. Σε ένα κλικ.

Οι hackers δεν χρειάζεται να σπάσουν firewalls. Αρκεί να σπάσουν την προσοχή ενός υπαλλήλου.

2. Χτύπα εκεί που δεν περιμένουν: Η αδυναμία των SMEs

Οι μικρομεσαίες επιχειρήσεις είναι ο ιδανικός στόχος. Όχι επειδή έχουν περισσότερα δεδομένα, αλλά επειδή έχουν λιγότερη άμυνα.

Σύμφωνα με τα στοιχεία του 2025, οι SMEs στοχοποιούνται 4 φορές περισσότερο από μεγάλους οργανισμούς. Γιατί; Επειδή αποτελούν την κερκόπορτα. Τον προμηθευτή. Τον συνεργάτη. Τον κρίκο που, αν σπάσει, ανοίγει δρόμο σε ολόκληρη την αλυσίδα.

Ο κίνδυνος αλυσίδας εφοδιασμού (Supply Chain / Dependent Business Interruption) είναι πλέον ο πιο υποτιμημένος και ταυτόχρονα ο πιο καταστροφικός.

3. Οι ψευδαισθήσεις ασφαλείας: Το πιο επικίνδυνο σημείο άμυνας

Πολλές επιχειρήσεις πιστεύουν ότι είναι ασφαλείς επειδή:

  • έχουν IT security,
  • έχουν κάνει outsource το IT,
  • δεν αποθηκεύουν “ευαίσθητα” δεδομένα,
  • θεωρούν την ασφάλιση ακριβή.

Η πραγματικότητα όμως είναι αμείλικτη:

  • οι επιθέσεις παρακάμπτουν τα συστήματα και χτυπούν τον άνθρωπο,
  • το outsourcing δεν μεταφέρει την ευθύνη,
  • το ransomware δεν κυνηγά δεδομένα αλλά χρήμα και downtime,
  • το κόστος της ασφάλισης είναι αμελητέο μπροστά στο κόστος διακοπής λειτουργίας.

4. Προετοιμασία πριν τη μάχη: Η μετάβαση στην προληπτική ασφάλιση

Ο Sun Tzu έλεγε: «Οι νικηφόροι πολεμιστές κερδίζουν πρώτα και μετά πάνε στον πόλεμο».

Η παραδοσιακή ασφάλιση ενεργοποιείται μετά την καταστροφή. Η Προληπτική Ασφάλιση (Cyber‑as‑a‑Service) ενεργοποιείται πριν.

Με:

  • συνεχή σάρωση ευπαθειών,
  • threat intelligence 24/7,
  • dark web monitoring,
  • άμεση απόκριση σε zero‑day απειλές,
  • τεχνική, νομική και PR υποστήριξη,
  • κάλυψη cybercrime, ransomware, business interruption και supply chain.

Δεν περιμένει το breach. Το προλαμβάνει.

Το τελικό συμπέρασμα

Η υπέρτατη τέχνη του πολέμου είναι να νικάς τον εχθρό χωρίς μάχη. Στον κόσμο του cyber, αυτό σημαίνει ένα πράγμα:

Να προλαμβάνεις πριν χρειαστεί να αποκαταστήσεις.

Η προληπτική ασφάλιση δεν είναι προϊόν. Είναι στρατηγική. Είναι πλεονέκτημα. Είναι ο μόνος τρόπος να κερδίσουμε έναν πόλεμο που δεν μοιάζει με κανέναν προηγούμενο.

Atradius: Βαρόμετρο Πρακτικών Β2Β Πληρωμών στην Ελλάδα για το 2026

0
Atradius, εικόνα με στατιστικά σε λάπτοπ από Βαρόμετρο B2B 2026

Προς το δυσμενέστερο εξελίσσονται οι καθυστερήσεις πληρωμών στην Ελλάδα λόγω των αρνητικών γεωπολιτικών συγκυριών, του υψηλού ενεργειακού κόστους, της εύθραυστης ζήτησης και των υψηλών επιτοκίων, με σχεδόν τα δύο τρίτα των Β2Β πωλήσεων να πραγματοποιούνται επί πιστώσει και περίπου το ένα τρίτο των B2B τιμολογίων να καθίσταται ληξιπρόθεσμο, έναντι ενός τετάρτου στη Δυτική Ευρώπη.

Όπως προκύπτει από το τελευταίο Βαρόμετρο Πρακτικών Β2Β Πληρωμών για την Ελλάδα το 2026 της Atradius, όλο και λιγότερες επιχειρήσεις εισπράττουν εντός ενός μήνα από την τιμολόγηση, περισσότερες αναμένουν έως και δύο μήνες, ενώ μια στις δύο επιχειρήσεις δηλώνει ότι ο κίνδυνος μη πληρωμής από πελάτες περιορίζει τη διαθεσιμότητα μετρητών για τις καθημερινές ανάγκες.

Επίσης, περισσότερες ελληνικές επιχειρήσεις αναφέρουν διαγραφές έως 1% των B2B τιμολογίων, που αποτελεί μέτρηση υψηλότερη σε σύγκριση με τη Δυτική Ευρώπη, με την πλειονότητα αυτών να μην αναμένουν σε βραχυπρόθεσμο ορίζοντα ουσιαστική μεταβολή στη συμπεριφορά B2B πληρωμών, καθώς οι συνθήκες εμπορίου παραμένουν απαιτητικές. Η άποψη αυτή αντανακλά σε μεγάλο βαθμό και το κλίμα στη Δυτική Ευρώπη.

Τα υψηλά επιτόκια και η εύθραυστη ζήτηση πιέζουν την ταχύτητα πληρωμών, ενώ σημαντικά περισσότερες επιχειρήσεις στην Ελλάδα, σε σύγκριση με τη Δυτική Ευρώπη, αναμένουν αύξηση του κινδύνου αφερεγγυότητας πελατών τους στους επόμενους μήνες. Η διαφορά αυτή υποδηλώνει ένα πιο αδύναμο περιβάλλον πληρωμών στην Ελλάδα, με εντονότερες πιέσεις ρευστότητας για τις επιχειρήσεις.

Σύμφωνα με τον Γεράσιμο Τζέη, Managing Director της Atradius Greece, Cyprus, Malta & Romania, «η Ελλάδα παραμένει ιδιαίτερα εκτεθειμένη σε οποιαδήποτε επιβράδυνση του παγκόσμιου εμπορίου και στις γεωπολιτικές αναταράξεις. Αν και αυτοί οι κίνδυνοι απασχολούν και τη Δυτική Ευρώπη, η ανησυχία είναι εντονότερη στην Ελλάδα, λόγω της περιορισμένης ρευστότητας και της μεγαλύτερης ευαισθησίας σε μεταβολές της οικονομικής δραστηριότητας. Οι διαρθρωτικές αδυναμίες της εγχώριας αγοράς, σε συνδυασμό με τον κίνδυνο παρατεταμένων διαταραχών στο διεθνές εμπόριο και τη μεγάλη εξάρτηση της Ελλάδας από εισαγωγές αργού πετρελαίου, αναμένεται να καταστήσουν το περιβάλλον B2B πληρωμών στη χώρα πιο εύθραυστο και λιγότερο προβλέψιμο όσο εξελίσσεται το έτος».

Τι έδειξε το Βαρόμετρο

Αναλυτικότερα, τα βασικότερα συμπεράσματα από το Βαρόμετρο Πρακτικών Β2Β Πληρωμών της Atradius, για το οποίο η συλλογή δεδομένων πραγματοποιήθηκε μεταξύ του τέλους του πρώτου τριμήνου και των αρχών του δεύτερου τριμήνου του 2026, παραμένοντας ανοικτή για λίγες ημέρες μετά την έναρξη των γεωπολιτικών εντάσεων στη Μέση Ανατολή, έχουν ως εξής:

Στην Ελλάδα οι καθυστερήσεις στις Β2Β πληρωμές οφείλονται:

– κατά 66% σε προβλήματα ρευστότητας πελατών
– κατά 26% σε καθυστερήσεις λόγω τραπεζικών συναλλαγών
– κατά 12% σε καθυστερήσεις λόγω εσωτερικών εγκρίσεων
– κατά 12% σε προβλήματα πλατφορμών ηλεκτρονικής τιμολόγησης και πληρωμών.

Η συχνότητα επισφαλειών για τους Β2Β πελάτες καταγράφηκε ως εξής:

– το 70% των συμμετεχόντων είχε λιγότερο από <1% επισφάλειες
– το 16% των συμμετεχόντων εμφάνισε επισφάλειες για το 1% με 2% των συναλλαγών
– το 9% των συμμετεχόντων αντιμετώπισε επισφάλειες για το 2% με 5% των συναλλαγών
– το 5% των συμμετεχόντων εμφάνισε επισφάλειες για ποσοστό υψηλότερο του 5% των συναλλαγών.

Ο βαθμός έκθεσης των ελληνικών επιχειρήσεων σε εκπρόθεσμες εξόφλησης τιμολογίων για διάστημα 12 μηνών καταγράφηκε ως εξής:

– το 19% των συμμετεχόντων στην έρευνα εισέπραξε εκπρόθεσμα από το 61% έως και 100% των τιμολογίων
– το 23% των ερωτώμενων εισέπραξε εκπρόθεσμα από το 31% έως 60% των τιμολογίων
– το 36% των ερωτώμενων εισέπραξε εκπρόθεσμα το από 1% έως 30% των τιμολογίων
– μόλις το 23% των ερωτώμενων είχε μηδενική εκπρόθεσμή εξόφληση τιμολογίων.

Η διάρκεια των καθυστερήσεων στις πληρωμές διαπιστώθηκε ως εξής:

– το 66% των επιχειρήσεων εμφάνισε καθυστερήσεις πληρωμών για διάστημα μικρότερο των 30 ημέρων
– το 20% των ερωτώμενων εμφάνισε καθυστερήσεις πληρωμών για διάστημα από 31 έως 60 ημέρες
– το 10% των εταιρειών εμφάνισε καθυστερήσεις πληρωμών για διάστημα από 61 έως 90 ημέρες
– το 4% των επιχειρήσεων εμφάνισε καθυστερήσεις πληρωμών για διάστημα μεγαλύτερο των 90 ημέρων.

Πώς όμως επηρέασαν τη λειτουργία των επιχειρήσεων οι καθυστερήσεις πληρωμών; Από την έρευνα της Atradius διαπιστώθηκαν τα εξής:

– για το 51% των ερωτώμενων υπήρξε συρρίκνωση του περιθωρίου ρευστότητας
– το 25% αντιμετώπισε μειωμένη επενδυτική δραστηριότητα
– το 20% είχε δυσχέρεια στη διαχείριση ταμειακών ροών
– το 16% αντιμετώπισε καθυστέρηση στην εξόφληση προμηθευτών.

Επίσης, οι τρεις σημαντικότεροι κίνδυνοι που αναμένεται να επηρεάσουν τις B2B πληρωμές στην Ελλάδα κατά τους επόμενους 12 μήνες είναι η οικονομική επιβράδυνση, οι εντεινόμενες πιέσεις στο κόστος λειτουργίας και το αυξανόμενο κόστος δανεισμού.

Τέλος, σημειώνεται ότι για το 42% των ελληνικών επιχειρήσεων οι προοπτικές κινδύνου αφερεγγυότητας για τους επόμενους 12 μήνες παραμένουν σε υψηλά επίπεδα, το 45% εκτιμά ότι θα καταγραφεί άνοδος, ενώ για το 13% αυτών το συναλλακτικό περιβάλλον δεν είναι σαφές.

Δείτε ολόκληρη την έκθεση:

Synet Home Plus: Ολιστική προστασία κατοικίας από τη Syndea

0
Syndea, εικαστικό για ασφάλιση συσκευών με το Syndea Home Plus

Η Syndea Insurance παρουσιάζει το νέο πρόγραμμα Synet Home Plus, εστιάζοντας στην κάλυψη όχι μόνο της κατοικίας ως κτιρίου, αλλά και του εξοπλισμού που αποτελεί αναπόσπαστο κομμάτι της καθημερινότητας.

Με κεντρικό μήνυμα ότι «όταν κάτι είναι καινούριο, συχνά θεωρούμε πως δεν χρειάζεται προστασία μέχρι τη στιγμή που μια ζημιά αλλάζει τα δεδομένα», η εταιρεία επιχειρεί να αναδείξει την ανάγκη για ολοκληρωμένη ασφάλιση οικιακών συσκευών και ηλεκτρικού εξοπλισμού.

Το πρόγραμμα Synet Home Plus επεκτείνει την κλασική ασφάλιση κατοικίας, καλύπτοντας –σύμφωνα με την εταιρική ανακοίνωση– τις ηλεκτρικές και ηλεκτρονικές συσκευές του σπιτιού, οι οποίες αποτελούν πλέον βασικό εργαλείο της καθημερινής λειτουργίας ενός νοικοκυριού.

Στο πλαίσιο της επικοινωνίας του προϊόντος, η εταιρεία υπογραμμίζει ότι η ασφάλεια του σπιτιού δεν περιορίζεται στους τοίχους και στη δομή του ακινήτου, αλλά επεκτείνεται σε όλα εκείνα τα στοιχεία που διευκολύνουν και υποστηρίζουν την καθημερινή ζωή.


Allianz Greece: Εθελοντική αιμοδοσία στο πλαίσιο του Allianz Volunteer Day

0
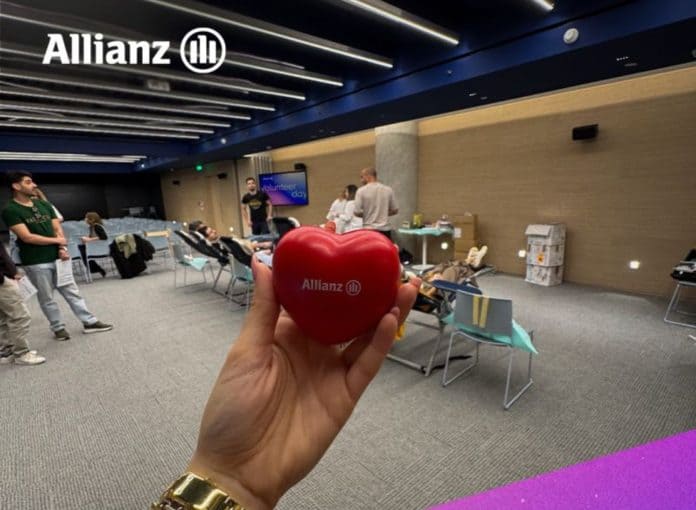
Allianz Volunteer Day, αίθουσα αιμοδοσίας και χέρι με αντιστρές μπαλάκι σε σχήμα καρδιάς

Η Allianz Greece υλοποίησε νέα δράση εταιρικής κοινωνικής ευθύνης με τίτλο Allianz Volunteer Day, δίνοντας έμφαση στην εθελοντική αιμοδοσία και στην ενίσχυση των αναγκών του συστήματος υγείας.


Εργαζόμενοι της εταιρείας συμμετείχαν σε οργανωμένη αιμοδοσία, η οποία πραγματοποιήθηκε με τη συνεργασία του Λαϊκού Νοσοκομείου Αθηνών. Η πρωτοβουλία εντάσσεται στις δράσεις εθελοντισμού της Allianz και αποσκοπεί στην ευαισθητοποίηση του προσωπικού αλλά και στην έμπρακτη στήριξη των νοσοκομειακών αναγκών σε αίμα.

Με το μήνυμα «κάθε σταγόνα έχει αξία», η δράση αναδεικνύει τη σημασία της εθελοντικής προσφοράς ως πράξης ζωής και αλληλεγγύης, ιδιαίτερα σε μια περίοδο αυξημένων αναγκών για το εθνικό σύστημα υγείας.

Εκδήλωση ΣΕΣΑΕ: «Μικροεκφράσεις προσώπου: Αναγνώρισε, Εφάρμοσε, Ωφελήσου»

0
Ρωξάνη Οικονόμου, Micro expression Trainer

Εκδήλωση με κύρια ομιλήτρια τη Ρωξάνη Οικονόμου, Microexpression Trainer, διοργανώνει ο Σύνδεσμος Εκπροσώπων και Στελεχών Ασφαλιστικών Εταιριών την Τρίτη 26 Μαΐου 2026.

Η εκδήλωση θα πραγματοποιηθεί στην αίθουσα εκδηλώσεων του Εκπαιδευτικού Κέντρου της Εθνικής Ασφαλιστικής (είσοδος από οδό Ευρυδάμαντος) με ώρα προσέλευσης 16:30, ώρα έναρξης 17:00 και προβλεπόμενη ώρα λήξης 19.00.

Μετά την ομιλία θα ακολουθήσει κοκτέιλ, ενώ για τη διευκόλυνση των συμμετεχόντων θα υπάρχει διαθέσιμος χώρος στάθμευσης. Επιπλέον, ο Σύνδεσμος σημειώνει ότι το Διοικητικό Συμβούλιο αποφάσισε να μην υπάρχει κόστος συμμετοχής στη συγκεκριμένη εκδήλωση, τόσο για τα Μέλη του Συνδέσμου όσο και για τα μη Μέλη.

Χορηγοί της εκδήλωσης είναι οι εταιρείες Howden (Πλατινένιος Χορηγός), Eurolife FFH, ERGO, NN Hellas και Agora – SRS Group of Companies (Χρυσοί Χορηγοί), Interamerican, AIG, Interasco, Εθνική Ασφαλιστική, Designia Insurance Agents και Grant Thornton (Ασημένιοι Χορηγοί), HDI, ΝΡ Ασφαλιστική και Ατλαντική Ένωση (Υποστηρικτές), τους οποίους και ο Σύνδεσμος ευχαριστεί θερμά.

Τηλέφωνα επικοινωνίας: 210 4940910, 210 3008761 και 6948 208809 (Μαίρη Δημοπούλου).

Στέλιος Κροκιδάς: «Η ασφάλιση είναι υπηρεσία εμπιστοσύνης και διαχείρισης κινδύνου, όχι απλώς ένα προϊόν»

0
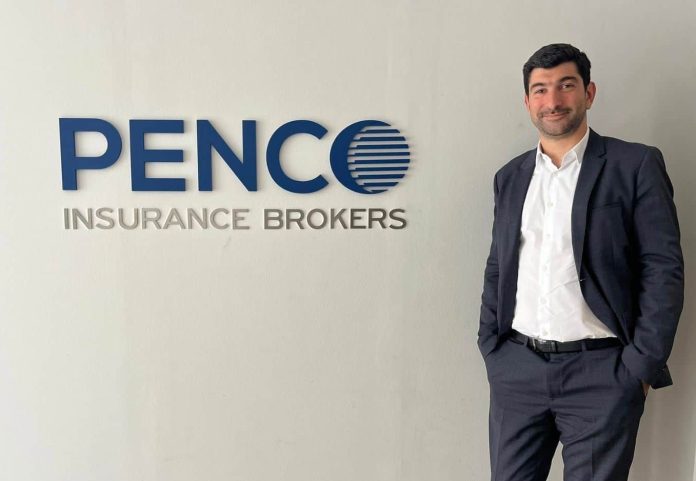
Κροκιδάς, PENCO

Την ώρα που η ασφαλιστική αγορά μετασχηματίζεται ριζικά, η μετάβαση από την παραδοσιακή μεσιτεία σε ένα σύγχρονο μοντέλο στρατηγικής ασφαλιστικής συμβουλευτικής δεν αποτελεί πλέον επιλογή, αλλά αναγκαιότητα. Οι κίνδυνοι γίνονται ολοένα και πιο σύνθετοι, διασυνδεδεμένοι και απρόβλεπτοι –από τις κυβερνοεπιθέσεις και τις διακοπές λειτουργίας επιχειρήσεων έως τις επιπτώσεις της κλιματικής αλλαγής– και απαιτούν μια εντελώς διαφορετική προσέγγιση στη διαχείρισή τους.
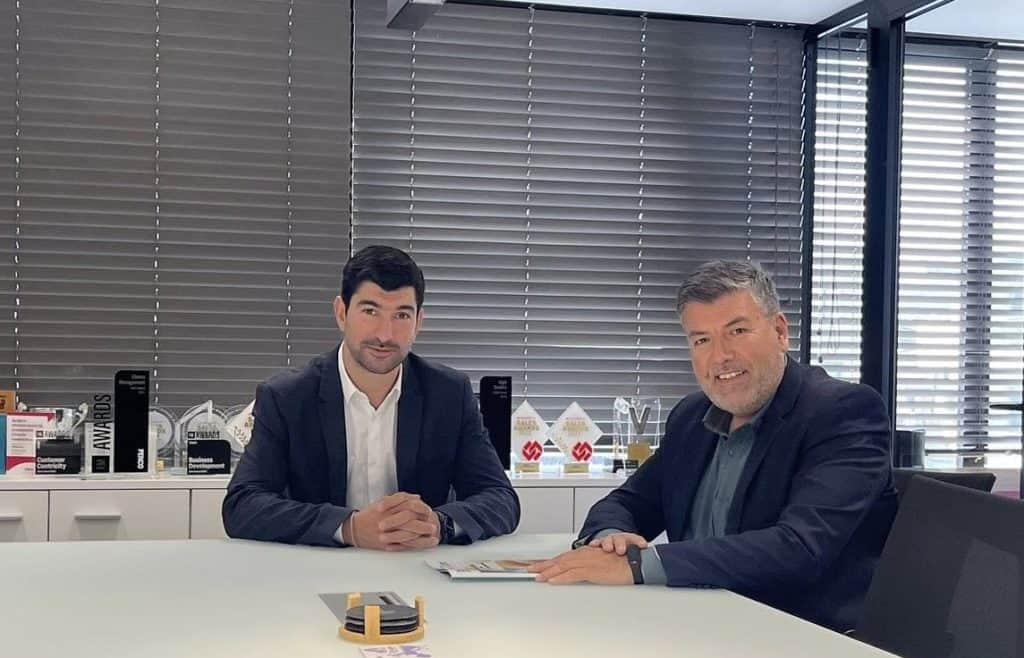
Σε αυτό το περιβάλλον, όπως τονίζει ο Διευθύνων Σύμβουλος της PENCO ΑΕ Στέλιος Κροκιδάς, η ασφάλιση δεν μπορεί να αντιμετωπίζεται ως ένα τυποποιημένο προϊόν, αλλά ως μια δυναμική διαδικασία κατανόησης, δομής και συνολικής διαχείρισης κινδύνου. Μιλώντας στο Insurance World και στον δημοσιογράφο Λάμπρο Ρόδη, αναδεικνύει ένα σύγχρονο μοντέλο λειτουργίας, στο οποίο ο μεσίτης δεν περιορίζεται στη διαμεσολάβηση, αλλά λειτουργεί ως στρατηγικός σύμβουλος με ενεργό ρόλο σε όλο τον κύκλο της ασφάλισης, από την ανάλυση και την τοποθέτηση του κινδύνου έως τη διαχείριση της ζημιάς.

Η PENCO ΑΕ, μέσα από αυτήν τη φιλοσοφία, επιδιώκει να συνδυάσει την τεχνική επάρκεια με τη διεθνή εμπειρία και τα σύγχρονα τεχνολογικά εργαλεία, τοποθετώντας στο επίκεντρο την εμπιστοσύνη και τη διαρκή υποστήριξη του πελάτη σε ένα περιβάλλον που μεταβάλλεται συνεχώς.

Μπορείτε να μας περιγράψετε σύντομα την πορεία της PENCO ΑΕ και πώς φτάσατε στη θέση του διευθύνοντος συμβούλου;

Η PENCO ΑΕ ιδρύθηκε το 1988 από τον πατέρα μου Κωνσταντίνο Κροκιδά, ο οποίος διαθέτει συνολική εμπειρία άνω των 50 ετών στον ασφαλιστικό κλάδο. Όταν ξεκίνησε την εταιρεία, είχε ήδη διανύσει περισσότερα από 12 χρόνια στον χώρο, γεγονός που έθεσε από την αρχή στέρεες βάσεις τεχνογνωσίας και επαγγελματισμού. Από την ίδρυσή της, η εταιρεία είχε έντονο προσανατολισμό στην εξυπηρέτηση επιχειρηματικών πελατών και στη δημιουργία σχέσεων εμπιστοσύνης με μακροχρόνιο ορίζοντα.

Η δική μου πορεία στον ασφαλιστικό κλάδο ξεκίνησε στην Ελλάδα, σε ασφαλιστική εταιρεία, όπου απέκτησα μια πρώτη ουσιαστική επαφή με τη λειτουργία της αγοράς. Στη συνέχεια, εργάστηκα στο Λονδίνο σε διεθνή μεσιτική εταιρεία, εστιάζοντας στο Corporate Insurance, εμπειρία που μου έδωσε πρόσβαση σε πιο σύνθετες δομές κινδύνων και σε ώριμες ασφαλιστικές πρακτικές.

Παράλληλα, είχα την τιμή να διατελέσω πρόεδρος και γενικός διευθυντής στον Export Credit Greece (πρώην ΟΑΕΠ), γεγονός που ενίσχυσε την κατανόησή μου γύρω από τον πιστωτικό κίνδυνο, τη χρηματοδότηση και τη στήριξη της εξωστρέφειας των ελληνικών επιχειρήσεων.

Η επιστροφή και ανάληψη της θέσης του διευθύνοντος συμβούλου στην PENCO αποτέλεσε μια συνειδητή επιλογή, με στόχο την εξέλιξη της εταιρείας σε ένα πιο σύγχρονο, οργανωμένο και διεθνώς προσανατολισμένο brokerage σχήμα.

Ποιο είναι το όραμα και η φιλοσοφία που διέπει την PENCO ΑΕ;

Η PENCO βασίστηκε εξαρχής σε μια απλή αλλά ουσιαστική αρχή: ότι η ασφάλιση δεν είναι προϊόν, αλλά υπηρεσία εμπιστοσύνης. Αυτή η φιλοσοφία παραμένει μέχρι σήμερα ο πυρήνας της λειτουργίας μας.

Στη σημερινή πραγματικότητα, το όραμά μας εξελίσσεται με βάση τις αυξημένες απαιτήσεις της αγοράς. Στόχος μας είναι να λειτουργούμε ως στρατηγικοί σύμβουλοι κινδύνου, προσφέροντας στους πελάτες όχι μόνο πρόσβαση σε ασφαλιστικές λύσεις, αλλά κυρίως ουσιαστική κατανόηση και σωστή δομή των κινδύνων που αντιμετωπίζουν.

Η φιλοσοφία μας στηρίζεται σε τρεις βασικούς άξονες: τεχνική επάρκεια, διαφάνεια και ενεργή συμμετοχή σε όλο τον κύκλο της ασφάλισης, από την ανάλυση και την τοποθέτηση έως και τη διαχείριση ζημιών.

Κοιτώντας προς το μέλλον, επιδιώκουμε να συνδυάσουμε την εμπειρία και τις αξίες μας με μια πιο σύγχρονη, τεχνολογικά ενισχυμένη προσέγγιση.
Ποιες είναι οι βασικές υπηρεσίες που προσφέρετε και πώς διαφοροποιούν την εταιρεία σας από άλλες μεσιτικές εταιρείες;

Η PENCO παρέχει ένα ευρύ φάσμα υπηρεσιών που καλύπτει σύνθετους εταιρικούς κινδύνους, όπως ασφάλιση περιουσίας και διακοπής εργασιών, ευθύνη προϊόντος, εργοδοτική ευθύνη, D&O, κυβερνοκινδύνους, τεχνικά έργα, ασφάλιση μεταφορών, ομαδική ασφάλιση προσωπικού και ειδικούς κινδύνους.

Η διαφοροποίησή μας έγκειται στην προσέγγιση. Δεν περιοριζόμαστε στην επιλογή προϊόντων, αλλά επενδύουμε στη σωστή αποτύπωση και δομή του κινδύνου, στη συνεργασία με διεθνείς αγορές και στην ενεργή υποστήριξη του πελάτη σε περίπτωση ζημιάς.

Ποιος είναι ο ρόλος του μεσίτη ασφαλίσεων στη σύγχρονη αγορά και τι τον καθιστά απαραίτητο για τον πελάτη;

Ο ρόλος του μεσίτη έχει εξελιχθεί σημαντικά τα τελευταία χρόνια. Σήμερα, δεν αφορά απλώς τη διαμεσολάβηση μεταξύ πελάτη και ασφαλιστικής εταιρείας, αλλά τη συνολική διαχείριση του ασφαλιστικού κινδύνου.

Σε ένα περιβάλλον όπου οι κίνδυνοι είναι πιο σύνθετοι και διασυνδεδεμένοι –από κυβερνοεπιθέσεις έως διακοπή λειτουργίας και ευθύνες στελεχών–, ο μεσίτης λειτουργεί ως σύμβουλος που βοηθά τον πελάτη να κατανοήσει τι πραγματικά καλύπτεται και –εξίσου σημαντικό– ποια είναι τα ενδεχόμενα κενά κάλυψης.

Παράλληλα, ο σύγχρονος μεσίτης καλείται να έχει πρόσβαση σε διεθνείς αγορές, να διαμορφώνει κατάλληλες δομές καλύψεων και να υποστηρίζει ενεργά τον πελάτη σε περίπτωση ζημιάς, λειτουργώντας ουσιαστικά ως εκπρόσωπός του.

Πώς διασφαλίζετε ότι οι ανάγκες των πελατών σας καλύπτονται πλήρως και με τον πιο αποδοτικό τρόπο;

Η προσέγγισή μας είναι δομημένη και συνεχής. Ξεκινά από την αναγνώριση και αξιολόγηση των κινδύνων, περνά στη σωστή ποσοτικοποίησή τους και καταλήγει στη βέλτιστη δομή των καλύψεων.

Καθοριστικό ρόλο σε αυτή τη διαδικασία διαδραματίζει η ομάδα της PENCO, η οποία αποτελείται από εξειδικευμένα στελέχη με υψηλό επίπεδο τεχνογνωσίας και πολυετή εμπειρία στον ασφαλιστικό κλάδο. Η συνδυασμένη αυτή γνώση μάς επιτρέπει να προσεγγίζουμε κάθε κίνδυνο με ακρίβεια και να προτείνουμε λύσεις που ανταποκρίνονται ουσιαστικά στις ανάγκες του πελάτη.

Παράλληλα, παρακολουθούμε διαρκώς την εξέλιξη των αναγκών του πελάτη, ώστε η ασφαλιστική του προστασία να παραμένει επίκαιρη και επαρκής. Πέρα όμως από το άμεσο προφίλ κινδύνου κάθε επιχείρησης, δίνουμε ιδιαίτερη έμφαση και στις διεθνείς εξελίξεις –είτε αυτές αφορούν αλλαγές στην ασφαλιστική αγορά είτε νέες μορφές κινδύνων–, οι οποίες ενδέχεται να επηρεάσουν ουσιαστικά τη διαμόρφωση και την επάρκεια των καλύψεων.

Με τον τρόπο αυτό διασφαλίζουμε ότι οι λύσεις που προτείνουμε δεν ανταποκρίνονται μόνο στις σημερινές ανάγκες, αλλά παραμένουν ανθεκτικές και σε ένα μεταβαλλόμενο περιβάλλον κινδύνων.

Η τεχνολογία αλλάζει τον τρόπο λειτουργίας του κλάδου. Πώς προσαρμόζεται η PENCO ΑΕ στην ψηφιακή εποχή;

Η τεχνολογία αποτελεί βασικό εργαλείο εξέλιξης για την εταιρεία. Επενδύουμε σε συστήματα που μας επιτρέπουν καλύτερη διαχείριση δεδομένων, βελτίωση των εσωτερικών διαδικασιών και πιο αποτελεσματική παρακολούθηση των εργασιών, ιδιαίτερα σε τομείς όπως τα renewals και η διαχείριση ζημιών.

Παράλληλα, αξιοποιούμε σύγχρονες τεχνολογίες, συμπεριλαμβανομένων εργαλείων τεχνητής νοημοσύνης, για ανάλυση, reporting και υποστήριξη στη λήψη αποφάσεων. Στόχος μας δεν είναι απλώς η αυτοματοποίηση, αλλά η αναβάθμιση της ποιότητας των υπηρεσιών που παρέχουμε.

Πιστεύουμε ότι η τεχνολογία λειτουργεί συμπληρωματικά προς την ανθρώπινη εμπειρία και αποτελεί βασικό παράγοντα για τη δημιουργία ενός πιο αποδοτικού και σύγχρονου μοντέλου λειτουργίας.
Ποιες θεωρείτε τις μεγαλύτερες προκλήσεις που αντιμετωπίζουν οι μεσίτες ασφαλίσεων σήμερα;

Ο ασφαλιστικός κλάδος βρίσκεται σε μια περίοδο σημαντικών μεταβολών. Οι βασικές προκλήσεις σχετίζονται με την αυξανόμενη πολυπλοκότητα των κινδύνων –όπως το cyber risk και οι επιπτώσεις της κλιματικής αλλαγής–, καθώς και με τους περιορισμούς στο διαθέσιμο ασφαλιστικό capacity σε ορισμένους τομείς.

Ταυτόχρονα, υπάρχει έντονη ανάγκη για υψηλότερο επίπεδο τεχνικής εξειδίκευσης, τόσο από την πλευρά των μεσιτών όσο και των πελατών, προκειμένου να κατανοηθούν και να δομηθούν σωστά οι καλύψεις.

Παράλληλα, η πίεση για ανταγωνιστικές τιμές συχνά δημιουργεί την πρόκληση της σωστής αποτύπωσης της αξίας της ασφάλισης, κάτι που απαιτεί συνεχή ενημέρωση και ουσιαστική επικοινωνία με τον πελάτη.

Υπάρχουν νέοι τομείς ή προϊόντα ασφάλισης που βλέπετε να αποκτούν σημαντική θέση στην αγορά τα επόμενα χρόνια;

Τα επόμενα χρόνια, αναμένεται σημαντική ανάπτυξη σε τομείς όπως η ασφάλιση κυβερνοκινδύνων, ιδιαίτερα σε επίπεδο βιομηχανικών και παραγωγικών συστημάτων, όπου οι επιπτώσεις μιας επίθεσης μπορεί να είναι ιδιαίτερα κρίσιμες.

Παράλληλα, αυξανόμενο ενδιαφέρον παρουσιάζουν οι καλύψεις περιβαλλοντικής ευθύνης, καθώς και πιο εξειδικευμένες λύσεις, όπως οι παραμετρικές ασφαλίσεις για φυσικές καταστροφές, που προσφέρουν ταχύτερη αποζημίωση και αποτελεσματικότερη προσέγγιση του ρίσκου.

Η εξέλιξη αυτών των προϊόντων συνδέεται άμεσα με τις νέες μορφές κινδύνου και την ανάγκη των επιχειρήσεων για πιο ευέλικτες και στοχευμένες λύσεις.

Πώς βλέπετε να εξελίσσεται η σχέση με τον πελάτη και ποια είναι η στρατηγική σας για να παραμένετε κοντά του;

Η σχέση με τον πελάτη εξελίσσεται σταθερά προς ένα πιο συμβουλευτικό και λιγότερο συναλλακτικό μοντέλο. Στόχος μας είναι να διατηρούμε συνεχή επαφή όχι μόνο κατά την περίοδο των ανανεώσεων, αλλά σε όλη τη διάρκεια του έτους, παρέχοντας ουσιαστική πληροφόρηση και insights που βοηθούν τον πελάτη να λαμβάνει καλύτερες αποφάσεις.

Η προληπτική προσέγγιση στη διαχείριση των κινδύνων αποτελεί βασικό στοιχείο της στρατηγικής μας, καθώς θεωρούμε ότι η έγκαιρη αναγνώριση και αντιμετώπιση ενός κινδύνου είναι εξίσου σημαντική με την ασφάλισή του.

Ποια ήταν η πιο σημαντική εμπειρία ή μάθημα που έχετε αποκομίσει από την πορεία σας στον ασφαλιστικό κλάδο;

Το σημαντικότερο μάθημα είναι ότι η ουσία της ασφάλισης αποκαλύπτεται στη διαχείριση μιας ζημιάς. Εκεί δοκιμάζεται η ποιότητα της δουλειάς, η ορθότητα των καλύψεων και η αξία της σχέσης με τον πελάτη. Η εμπειρία έχει δείξει ότι η σωστή προετοιμασία και η τεχνική επάρκεια πριν από μια ζημιά είναι αυτές που καθορίζουν το αποτέλεσμα όταν αυτή τελικά συμβεί.

Είναι ιδιαίτερα τιμητικό για εμάς ότι αυτή η προσέγγιση αναγνωρίστηκε και θεσμικά, με την PENCO να λαμβάνει το 1ο βραβείο Claims Management στα FM Insurance Awards 2025, επιβεβαιώνοντας στην πράξη τη σημασία που δίνουμε στη διαχείριση ζημιών ως βασικό πυλώνα της δραστηριότητάς μας.

Τι συμβουλή θα δίνατε σε κάποιον που σκέφτεται να γίνει μεσίτης ασφαλίσεων;

Θα συμβούλευα έναν νέο επαγγελματία να επενδύσει ουσιαστικά στην κατανόηση του κινδύνου και όχι μόνο στην ανάπτυξη πωλήσεων. Η γνώση των καλύψεων, η εξοικείωση με τη διαχείριση ζημιών και η κατανόηση των πραγματικών αναγκών των πελατών αποτελούν τη βάση για μια επιτυχημένη πορεία στον κλάδο.

Παράλληλα, είναι σημαντικό να αναπτύξει σχέσεις εμπιστοσύνης με μακροχρόνιο ορίζοντα, καθώς η ασφάλιση είναι κατεξοχήν ένας κλάδος που βασίζεται στη συνέπεια, την αξιοπιστία και την προσωπική σχέση.

Πώς βλέπετε το μέλλον της PENCO ΑΕ και του κλάδου γενικότερα τα επόμενα 5-10 χρόνια;

Η PENCO στοχεύει να εξελιχθεί περαιτέρω οργανωτικά, να ενισχύσει τη θέση της σε μεγάλους εταιρικούς πελάτες και να αξιοποιήσει την τεχνολογία, για μεγαλύτερη αποτελεσματικότητα και ανάπτυξη.

Παράλληλα, εξετάζουμε στρατηγικές συνεργασίες που μπορούν να ενισχύσουν την εξωστρέφεια και τις δυνατότητες της εταιρείας, διατηρώντας πάντα την ευελιξία και τον πελατοκεντρικό χαρακτήρα μας.

Σε επίπεδο κλάδου, αναμένουμε περαιτέρω συγκέντρωση, αυξημένες απαιτήσεις εξειδίκευσης και ένα μοντέλο λειτουργίας που θα συνδυάζει την ανθρώπινη εμπειρία με την τεχνολογία, δημιουργώντας πιο ολοκληρωμένες και αποτελεσματικές υπηρεσίες.

Αναδημοσίευση από το περιοδικό Insurance World, τ. 128

Karavias: Δυναμική παρουσία και επετειακό networking event στην 26η Συνάντηση της Ύδρας

0
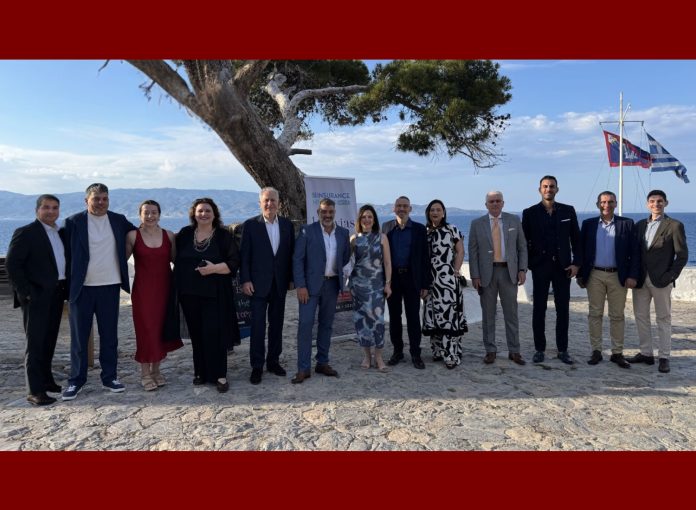
Karavias team at Hydra Meeting, 2026

Στο πρόγραμμα της 26ης Ασφαλιστικής & Αντασφαλιστικής Συνάντησης, που διοργάνωσε η Ένωση Ασφαλιστικών Εταιριών Ελλάδος το διάστημα 20-22 Μαΐου 2026 στην Ύδρα, συμμετείχε η Karavias.

Η φετινή παρουσία της ανεξάρτητης μεσιτικής στη διοργάνωση συνδέθηκε με ένα ιδιαίτερα σημαντικό ορόσημο, καθώς συνέπεσε με τη συμπλήρωση 40 χρόνων συνεχούς παρουσίας και δραστηριοποίησης στην ελληνική ασφαλιστική αγορά.

Εξάλλου, το απογευματινό networking event που διοργάνωσε η Karavias αποτέλεσε ευκαιρία για ουσιαστική επικοινωνία και ενίσχυση των επαγγελματικών σχέσεων μεταξύ εκπροσώπων της ελληνικής και διεθνούς ασφαλιστικής αγοράς. Με φόντο μάλιστα το φυσικό τοπίο της Ύδρας, τη «Χρυσή Ώρα» έδωσε τη δυνατότητα σε όλους τους παρευρισκομένους να απολαύσουν ένα μοναδικό ηλιοβασίλεμα.

Ο Γιώργος Καραβίας, ιδρυτής και Διευθύνων Σύμβουλος της εταιρείας, δήλωσε σχετικά: «Η συμμετοχή μας στην φετινή διοργάνωση της Ύδρας αποτελεί ένα ιδιαίτερα σημαντικό σημείο αναφοράς για την Karavias. Συμπληρώνοντας 40 χρόνια πορείας ως ανεξάρτητη ελληνική μεσιτική εταιρεία, συνεχίζουμε με τις ίδιες αξίες που μας καθόρισαν από την ίδρυσή μας: συνέπεια, εξειδίκευση, σχέσεις εμπιστοσύνης και διαρκή αναζήτηση καινοτόμων λύσεων για τους συνεργάτες και τους πελάτες μας. Σαράντα χρόνια, δημιουργήσαμε και ζήσαμε την κάθε στιγμή. Με τις δυσκολίες, τις προκλήσεις, αλλά κυρίως με τη φαντασμαγορία που δημιούργησε αυτή η καθημερινότητα. Προοδεύσαμε. Και τη φάγαμε την πρόοδο και με τη φλούδα και με τα κουκούτσια.

»Παράλληλα με τον εορτασμό αυτής της διαδρομής, έχουμε ήδη θέσει σε εφαρμογή τον σχεδιασμό της επόμενης ημέρας της εταιρείας, επενδύοντας σε υποδομές, τεχνογνωσία και νέες δυνατότητες που μπορούν να υποστηρίξουν ουσιαστικά τη συνέχεια και την εξέλιξη της ασφαλιστικής αγοράς. Θα ήθελα να ευχαριστήσω θερμά την Ένωση Ασφαλιστικών Εταιριών Ελλάδος, τον Πρόεδρο και το Διοικητικό Συμβούλιο για την εμπιστοσύνη τους, καθώς και όλους τους συνεργάτες, συναδέλφους και φίλους που μοιράστηκαν μαζί μας αυτή τη σημαντική στιγμή».

Σύντομο χαιρετισμό απηύθυνε και ο Πρόεδρος της ΕΑΕΕ Αλέξανδρος Σαρρηγεωργίου, ο οποίος καλωσορίζοντας την Karavias στο πρόγραμμα της Ασφαλιστικής και Αντασφαλιστικής Συνάντησης της Ύδρας, αναφέρθηκε στον ιδρυτή της λέγοντας: «Αγαπητέ Γιώργο, καλωσόρισες, όλα τα χρόνια είσαι αυτός που δίνεις ποιότητα στην αγορά μας, όχι μόνο σε ελληνικό επίπεδο, αλλά και σε διεθνέςα επίπεδο, και σε ευχαριστούμε γι’ αυτό».

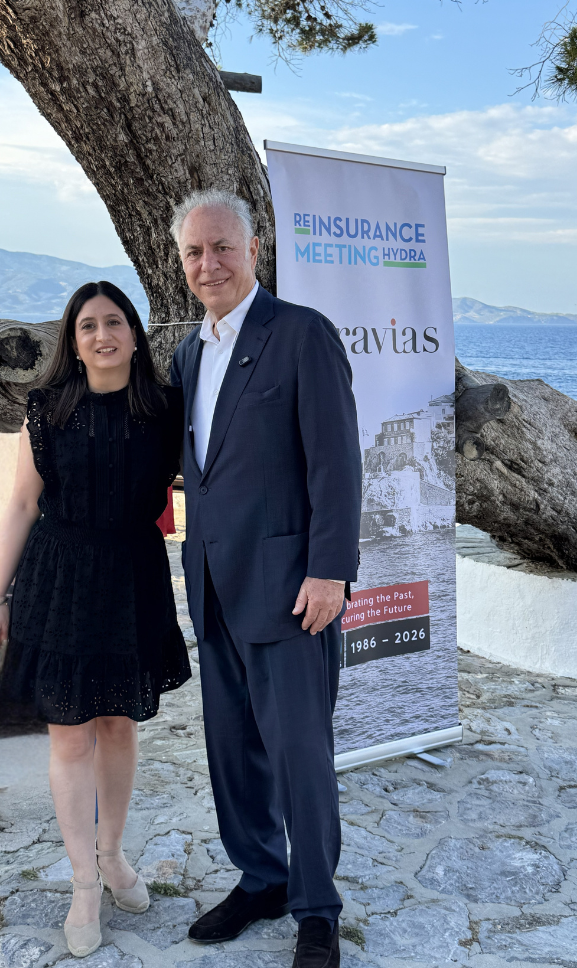
Papadaki and Karavias

Ιδιαίτερη στιγμή της βραδιάς αποτέλεσε η παρουσία και ομιλία της Marianna Papadakis (Μαριάννα Παπαδάκη), διακεκριμένου στελέχους της διεθνούς ασφαλιστικής αγοράς, με πολυετή παρουσία στους Lloyd’s του Λονδίνου, συνεργάτιδα της Karavias τα τελευταία 26 χρόνια, και σήμερα Client Development Director, Southern Europe, στη Miller.

Στην τοποθέτησή της, η κ. Παπαδάκη αναφέρθηκε στη διαχρονική σχέση της Karavias με την αγορά των Lloyd’s, υπογραμμίζοντας τον πρωτοποριακό ρόλο της εταιρείας και τη σταθερή παρουσία της στην αγορά του Λονδίνου επί 4 δεκαετίες. Ιδιαίτερη αναφορά έκανε στην πρώτη της συνάντηση με τον Γιώργο Καραβία, λέγοντας: «… έφυγα από αυτή την πρώτη συνάντηση με δύο ξεκάθαρες εντυπώσεις: πρώτον, το πόσο ουσιαστικά δεσμευμένοι ήταν ο Γιώργος και η ομάδα του στους Lloyd’s, και δεύτερον ότι αυτή ήταν μια εταιρεία η οποία θα άντεχε στον χρόνο», συμπληρώνοντας πως «όταν γίνεται συζήτηση στο Λονδίνο για το non-marine insurance στην Ελλάδα, το όνομα της Karavias αναφέρεται πάντοτε με σεβασμό και εκτίμηση».

Η φετινή συμμετοχή της Karavias στην Ασφαλιστική και Αντασφαλιστική Συνάντηση της Ύδρας δεν είχε μόνο επετειακό χαρακτήρα, αλλά ανέδειξε και τη στρατηγική στόχευση της εταιρείας για το μέλλον, επιβεβαιώνοντας τη διαρκή της δέσμευση στην ανάπτυξη της ελληνικής ασφαλιστικής αγοράς και στη δημιουργία ισχυρών σχέσεων συνεργασίας σε διεθνές επίπεδο.


Στην κεντρική φωτογραφία, από αριστερά: Νικ Κουτσουράης, Associate Director, Άρης Παντελάτος, IT & Operations Director, Αναστασία Καραβία, Accounting Executive, Δέσποινα Δρίτσα, Underwriting Director, Marine, Cargo & Aviation, Γιώργος Καραβίας, Founder & CEO, Γιώργος Βουτσίνος, Executive Director, Έλενα Σάρδη, Senior Underwriter, Casualty, Χρήστος Προκοπίου, Chief Underwriting Officer, Ελισάβετ Πατρίκαλου, Senior Claims Executive, Γιώργος Μπαξεβάνης, Commercial & Sales Director, Χάρης Δημητρίου, Underwriting Director, International Business Development, Στέργιος Αστερίου, Claims & Compliance Director, Βασίλης Κακαριάρης, Business Data & Analytics Executive