back to top
16.1 C
Athens
Παρασκευή 30 Οκτωβρίου 2026
Αρχική Blog Σελίδα 133

NN Hellas: Ανακοίνωση για τις αναπροσαρμογές στα ασφάλιστρα υγείας

0
NN Hellas building

Σε διευκρινίσεις αναφορικά με την πρόσφατη αναπροσαρμογή ασφαλίστρων στα ισόβια προγράμματα υγείας της, που προκάλεσε έντονες αντιδράσεις, προχωρά η NN μέσω της ακόλουθης ανακοίνωσης:

Στην NN Hellas παρακολουθούμε με προσοχή το δημόσιο διάλογο και τα δημοσιεύματα σχετικά με τις αναπροσαρμογές στα προγράμματα υγείας, αναγνωρίζοντας τη σημασία του ζητήματος για τους πελάτες μας.

Οι αναπροσαρμογές των ασφαλίστρων των ισοβίων προγραμμάτων υγείας συνδέονται με παράγοντες, όπως η σημαντική αύξηση του κόστους των υπηρεσιών υγείας και των αποζημιώσεων τα τελευταία χρόνια, καθώς και η μεταβολή των δημογραφικών χαρακτηριστικών του ασφαλισμένου πληθυσμού, ενώ θεμελιώνονται στη νομοθετική υποχρέωση των ασφαλιστικών εταιριών για την επάρκεια των ασφαλίστρων.

Για το διάστημα από 1/1/2026 έως 31/12/2026, οι αναπροσαρμογές ασφαλίστρων στα ισόβια προγράμματα υγείας της NN Hellas, κατά μέσο όρο, δεν θα ξεπεράσουν το 7,6%. Με αυτή την προσέγγιση επιδιώκουμε να διατηρούμε την ποιότητα των ασφαλιστικών καλύψεων που προσφέρουμε, με συνέπεια, υπευθυνότητα και σεβασμό απέναντι στις ανάγκες των πελατών μας.

Διευκρινίζουμε ότι οι αναφορές μας στην Κοινή Υπουργική Απόφαση για τον Ε.Δ.Α. στις ενημερωτικές επιστολές προς τους πελάτες μας έχουν ερμηνευτεί λανθασμένα. Αφορούν αποκλειστικά τους παράγοντες που λαμβάνουμε υπόψη για τον υπολογισμό των αναπροσαρμογών και σε καμία περίπτωση δεν συνιστούν εφαρμογή του ίδιου του δείκτη. Δεν έχουμε ισχυριστεί, ούτε βασιστεί στο δείκτη ΕΔΑ για τον καθορισμό των αναπροσαρμογών, δεδομένου ότι αυτός δεν έχει ακόμη εκδοθεί.

Συμμορφωνόμαστε πλήρως με το ισχύον θεσμικό πλαίσιο και αναμένουμε τη δημοσίευση του νέου δείκτη της ΕΛΣΤΑΤ, τον οποίο και θα λάβουμε υπόψη, σύμφωνα με το νόμο, για τις μελλοντικές αναπροσαρμογές.

Συνεχίζουμε να εργαζόμαστε, με στόχο τη διαφάνεια, την ενίσχυση της εμπιστοσύνης και τη σταθερή υποστήριξη των πελατών μας.

Ευ. Αναστασιάδης: «Ο κλάδος καλείται να ανταποκριθεί σε νέους και πιο σύνθετους κινδύνους, που προκύπτουν από τις σύγχρονες εξελίξεις»

0
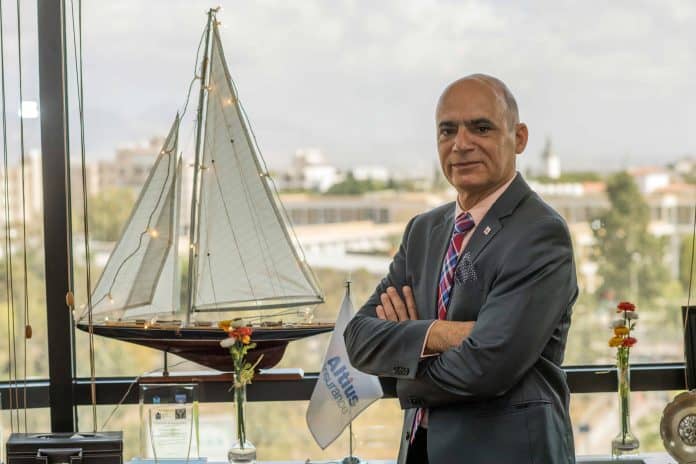
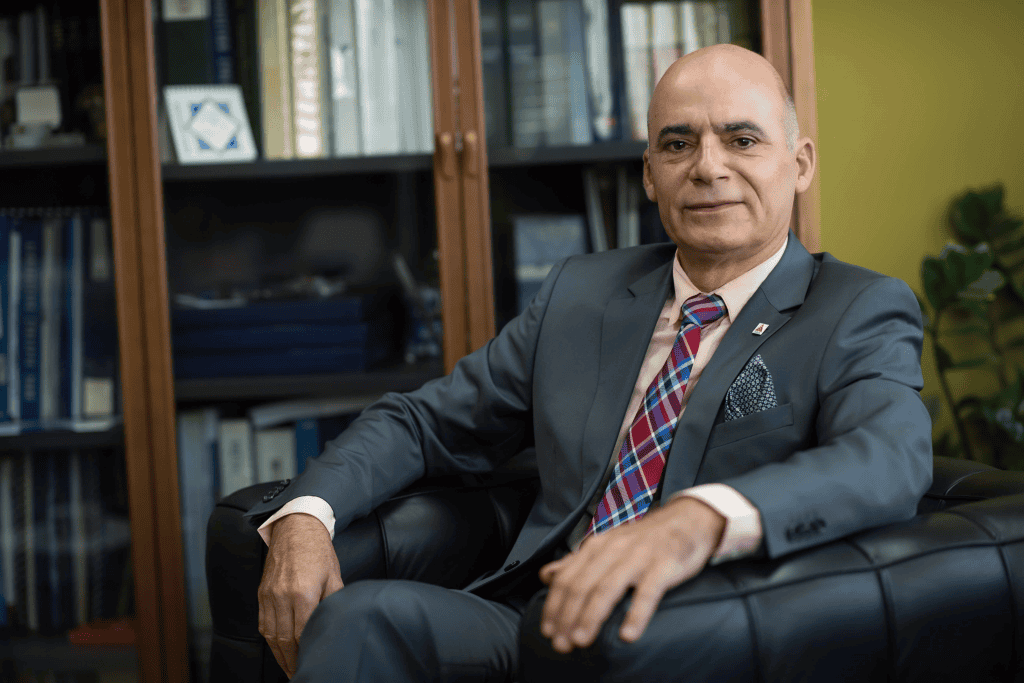
Αναστασιάδης Ευάγγελος

Στην Κύπρο, ο θεσμός της ασφάλισης δεν αποτελεί απλώς έναν οικονομικό μηχανισμό, αλλά βασικό πυλώνα κοινωνικής προστασίας και σταθερότητας, ενισχύοντας την εμπιστοσύνη των πολιτών και στηρίζοντας τη βιώσιμη ανάπτυξη της οικονομίας. Σε ένα περιβάλλον αυξανόμενης αβεβαιότητας και διαρκών αλλαγών, η ασφαλιστική αγορά καλείται να διαδραματίσει ολοένα και πιο ουσιαστικό ρόλο, ανταποκρινόμενη στις νέες ανάγκες πολιτών και επιχειρήσεων.  

Ο Πρόεδρος του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου (ΣΑΕΚ) Ευάγγελος Αναστασιάδης, μέσα από τη συνέντευξή του στο Insurance World για το αφιέρωμα στην κυπριακή αγορά, αναδεικνύει τη σημασία της ασφάλισης ως βασικού μηχανισμού διαχείρισης κινδύνων και ενίσχυσης της κοινωνικής και οικονομικής ανθεκτικότητας. Όπως χαρακτηριστικά επισημαίνει, «η ασφάλιση βοηθά πολίτες και επιχειρήσεις να σχεδιάσουν αδιατάρακτα το μέλλον τους», αναδεικνύοντας τον προληπτικό της ρόλο και τη συμβολή της στη δημιουργία ενός σταθερού περιβάλλοντος.  

Μέσα από τη συνέντευξη αυτή αναδεικνύεται ότι η ασφαλιστική αγορά στην Κύπρο βρίσκεται σε φάση δυναμικού μετασχηματισμού, όπου η καινοτομία, η συνεργασία και η προσαρμοστικότητα αποτελούν καθοριστικούς παράγοντες για τη μελλοντική της πορεία και τη διατήρηση της εμπιστοσύνης της κοινωνίας.  

Πώς αξιολογείτε τον ρόλο της ασφαλιστικής αγοράς στην Κύπρο ως θεσμού εμπιστοσύνης, οικονομικής σταθερότητας και κοινωνικής προστασίας; 

 Η ασφαλιστική αγορά στην Κύπρο αποτελεί έναν θεμελιώδη θεσμό οικονομικής σταθερότητας και κοινωνικής προστασίας. Μέσα από τη διαχείριση κινδύνων που αφορούν την καθημερινότητα των πολιτών και τη λειτουργία των επιχειρήσεων, η ασφάλιση βοηθά πολίτες και επιχειρήσεις να σχεδιάσουν αδιατάρακτα το μέλλον τους, συμβάλλοντας έτσι στη δημιουργία ενός πιο ανθεκτικού οικονομικού και κοινωνικού περιβάλλοντος.  

Διαχρονικά, η αγορά παρουσιάζει μια υγιή και σταθερά ανοδική πορεία, με συνεχή αύξηση τόσο στα ασφάλιστρα όσο και στις αποζημιώσεις, γεγονός που καταδεικνύει την αυξανόμενη εμπιστοσύνη των πολιτών προς τον θεσμό της ασφάλισης. Σε περιόδους αβεβαιότητας ή κρίσεων, ο ρόλος της ασφαλιστικής βιομηχανίας καθίσταται ακόμη πιο σημαντικός, καθώς προσφέρει την απαραίτητη οικονομική στήριξη και συμβάλλει στην ταχύτερη αποκατάσταση ζημιών και απωλειών. 

Ποια είναι η στρατηγική αποστολή του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου στη σύγχρονη ασφαλιστική πραγματικότητα; 

Η στρατηγική αποστολή του Συνδέσμου Ασφαλιστικών Εταιρειών Κύπρου είναι να προάγει ένα σύγχρονο, αξιόπιστο και βιώσιμο ασφαλιστικό περιβάλλον, που ανταποκρίνεται στις ανάγκες της κοινωνίας και της οικονομίας. Ο Σύνδεσμος λειτουργεί ως θεσμικός εκπρόσωπος της ασφαλιστικής βιομηχανίας, προωθώντας τη συνεργασία με την Πολιτεία, τις εποπτικές αρχές και τους υπόλοιπους φορείς της αγοράς. Παράλληλα, συμβάλλει ενεργά στη διαμόρφωση ενός ισορροπημένου ρυθμιστικού πλαισίου, το οποίο διασφαλίζει τόσο την προστασία των καταναλωτών όσο και τη βιωσιμότητα του κλάδου. Η ενίσχυση της ασφαλιστικής συνείδησης των πολιτών και η προώθηση βέλτιστων πρακτικών λειτουργίας αποτελούν επίσης βασικούς πυλώνες της δράσης του Συνδέσμου. 

Ποιες θεωρείτε ότι είναι σήμερα οι μεγαλύτερες προκλήσεις που αντιμετωπίζει ο ασφαλιστικός κλάδος στην Κύπρο; 

Ο ασφαλιστικός κλάδος στην Κύπρο λειτουργεί σήμερα σε ένα ιδιαίτερα δυναμικό και απαιτητικό περιβάλλον, το οποίο επηρεάζεται από οικονομικές, τεχνολογικές και κανονιστικές εξελίξεις σε ευρωπαϊκό και διεθνές επίπεδο.  

Μία από τις βασικότερες προκλήσεις είναι η συνεχής διεύρυνση του ρυθμιστικού πλαισίου, το οποίο απαιτεί από τις ασφαλιστικές εταιρείες σημαντική προσαρμογή, επενδύσεις σε συστήματα συμμόρφωσης και ενίσχυση των εσωτερικών διαδικασιών διακυβέρνησης.  

Ο κλάδος καλείται να ανταποκριθεί σε νέους και πιο σύνθετους κινδύνους, που προκύπτουν από τις σύγχρονες εξελίξεις, όπως οι κυβερνοεπιθέσεις, η αυξανόμενη ψηφιοποίηση της οικονομίας, οι τεχνολογικές αλλαγές σε καινοτομίες, όπως η αυτοματοποίηση στη μετακίνηση, καθώς και οι επιπτώσεις της κλιματικής αλλαγής και των ακραίων καιρικών φαινομένων. Οι παράγοντες αυτοί δημιουργούν την ανάγκη για ανάπτυξη νέων ασφαλιστικών προϊόντων και για συνεχή βελτίωση των μηχανισμών αξιολόγησης και διαχείρισης κινδύνων.  

Επιπλέον, σημαντική πρόκληση αποτελεί η περαιτέρω ενίσχυση της ασφαλιστικής συνείδησης στην κοινωνία. Παρά τη σημαντική πρόοδο που έχει σημειωθεί, τα τελευταία χρόνια, εξακολουθεί να υπάρχει περιθώριο για μεγαλύτερη κατανόηση της αξίας της ασφάλισης ως εργαλείου πρόληψης και προστασίας για τα νοικοκυριά και τις επιχειρήσεις. 
Πώς επηρεάζουν την ασφαλιστική βιομηχανία οι οικονομικές, κοινωνικές και περιβαλλοντικές εξελίξεις της εποχής; 

Οι οικονομικές, κοινωνικές και περιβαλλοντικές εξελίξεις επηρεάζουν άμεσα την ασφαλιστική αγορά, διαμορφώνοντας νέα προϊόντα και στρατηγικές. Οι οικονομικές μεταβολές, όπως ο πληθωρισμός, η αύξηση του κόστους κατασκευής και επισκευών ή οι αλλαγές στις επενδυτικές συνθήκες επηρεάζουν το κόστος των αποζημιώσεων και τη συνολική λειτουργία των ασφαλιστικών εταιρειών, καθιστώντας απαραίτητη την προσαρμογή των προϊόντων και των στρατηγικών τους.  

Ταυτόχρονα, οι κοινωνικές εξελίξεις δημιουργούν νέες ανάγκες προστασίας για τους πολίτες. Η δημογραφική γήρανση, οι αλλαγές στον τρόπο εργασίας και οι αυξημένες απαιτήσεις σε θέματα υγείας και οικονομικής ασφάλειας οδηγούν στην ανάπτυξη νέων ασφαλιστικών λύσεων, που ανταποκρίνονται καλύτερα στις σύγχρονες ανάγκες της κοινωνίας.  

Επιπρόσθετα, οι περιβαλλοντικές προκλήσεις, και ιδιαίτερα η κλιματική αλλαγή, επηρεάζουν σημαντικά τον ασφαλιστικό κλάδο. Η αύξηση της συχνότητας και της έντασης ακραίων καιρικών φαινομένων αναδεικνύει ακόμη περισσότερο τη σημασία της ασφάλισης ως μηχανισμού διαχείρισης κινδύνων και οικονομικής προστασίας. 

Η τεχνολογική εξέλιξη και η ψηφιοποίηση μετασχηματίζουν τον κλάδο των χρηματοοικονομικών υπηρεσιών. Πώς πρέπει να ανταποκριθούν οι ασφαλιστικές εταιρείες; 

Η τεχνολογική εξέλιξη αποτελεί σήμερα έναν από τους σημαντικότερους παράγοντες μετασχηματισμού για τον ασφαλιστικό κλάδο. Οι ασφαλιστικές εταιρείες καλούνται να επενδύσουν σε ψηφιακές υποδομές, στην αξιοποίηση δεδομένων και στην αυτοματοποίηση διαδικασιών, με στόχο τη βελτίωση της εμπειρίας του πελάτη και την πιο αποτελεσματική διαχείριση κινδύνων.  

Η χρήση σύγχρονων τεχνολογιών, όπως η ανάλυση δεδομένων και η τεχνητή νοημοσύνη, μπορεί να συμβάλει στη δημιουργία πιο εξατομικευμένων ασφαλιστικών λύσεων, στη γρηγορότερη εξυπηρέτηση των ασφαλισμένων και στη βελτίωση της διαδικασίας διαχείρισης αποζημιώσεων. Παράλληλα, η συνεργασία με εταιρείες τεχνολογίας και insurtech μπορεί να επιταχύνει την καινοτομία και την ανάπτυξη νέων υπηρεσιών.  

Ωστόσο, η τεχνολογική μετάβαση δεν αφορά μόνο την υιοθέτηση νέων εργαλείων, αλλά και την επένδυση στο ανθρώπινο δυναμικό, ώστε οι οργανισμοί να μπορούν να αξιοποιούν αποτελεσματικά τις νέες δυνατότητες. Την ίδια στιγμή, η ψηφιοποίηση πρέπει να συνοδεύεται από υψηλά πρότυπα ασφάλειας δεδομένων και διαφάνειας, διασφαλίζοντας την εμπιστοσύνη των πολιτών προς τον ασφαλιστικό κλάδο. 

Πώς μπορεί ο κλάδος να ενισχύσει περαιτέρω το κοινωνικό του αποτύπωμα, συμβάλλοντας στην προστασία νοικοκυριών και επιχειρήσεων; 

Ο ασφαλιστικός κλάδος μπορεί να ενισχύσει ουσιαστικά το κοινωνικό του αποτύπωμα μέσα από την ανάπτυξη νέων προϊόντων και υπηρεσιών που ανταποκρίνονται στις σύγχρονες ανάγκες των νοικοκυριών και των επιχειρήσεων. Για παράδειγμα, γίνεται πλέον κατανοητή η ανάγκη διαχείρισης της απότομης αύξησης του αριθμού των ηλεκτρικών πατινιών (σκούτερ) που κυκλοφορούν στους δρόμους και η συνακόλουθη προστασία από σχετικά ατυχήματα.  

Παράλληλα, ιδιαίτερα σημαντική είναι η ενίσχυση της ασφαλιστικής συνείδησης των πολιτών μέσω δράσεων ενημέρωσης και εκπαίδευσης, ώστε περισσότεροι πολίτες και επιχειρήσεις να αντιλαμβάνονται την αξία της ασφάλισης ως μηχανισμού προστασίας.  

Η συνεργασία με την Πολιτεία και άλλους θεσμικούς φορείς μπορεί επίσης να συμβάλει στην ανάπτυξη λύσεων για την αντιμετώπιση ευρύτερων κοινωνικών προκλήσεων, όπως οι φυσικές καταστροφές και οι νέοι αναδυόμενοι κίνδυνοι. Μέσα από τέτοιες πρωτοβουλίες η ασφαλιστική βιομηχανία μπορεί να ενισχύσει ακόμη περισσότερο τον ρόλο της ως σημαντικός πυλώνας κοινωνικής και οικονομικής ανθεκτικότητας. 

Ποιες τάσεις θεωρείτε ότι θα διαμορφώσουν την πορεία της ασφαλιστικής αγοράς τα επόμενα χρόνια στην Κύπρο; 

Τα επόμενα χρόνια, η ασφαλιστική αγορά στην Κύπρο αναμένεται να διαμορφωθεί από μια σειρά σημαντικών εξελίξεων που επηρεάζουν συνολικά τον χρηματοοικονομικό τομέα. Κεντρικό ρόλο θα διαδραματίσει η ψηφιακή μετάβαση του κλάδου, με τις ασφαλιστικές εταιρείες να επενδύουν ολοένα και περισσότερο σε τεχνολογικές λύσεις, αξιοποίηση δεδομένων και ανάπτυξη νέων ψηφιακών υπηρεσιών, με στόχο τη βελτίωση της εμπειρίας των ασφαλισμένων και την αποτελεσματικότερη διαχείριση κινδύνων.  

Η κλιματική αλλαγή και τα ολοένα συχνότερα ακραία καιρικά φαινόμενα αυξάνουν τη σημασία της ασφάλισης ως μηχανισμού διαχείρισης κινδύνων και δημιουργούν την ανάγκη για νέα ή πιο εξειδικευμένα ασφαλιστικά προϊόντα. Την ίδια στιγμή, αναδυόμενοι κίνδυνοι, όπως το cyber risk, αλλά και οι εξελίξεις στην κινητικότητα και την ενέργεια, διαμορφώνουν νέα πεδία δραστηριότητας για τον ασφαλιστικό κλάδο.  

Επιπλέον, το διαρκώς εξελισσόμενο ρυθμιστικό πλαίσιο και η αυξανόμενη σημασία της βιωσιμότητας και των κριτηρίων ESG (Environmental, Social, Governance) αναμένεται να επηρεάσουν τον τρόπο λειτουργίας των ασφαλιστικών οργανισμών, ενισχύοντας τη διαφάνεια, τη λογοδοσία και τη μακροπρόθεσμη βιωσιμότητα της ασφαλιστικής αγοράς. Μέσα σε αυτό το περιβάλλον, η καινοτομία και η προσαρμοστικότητα θα αποτελέσουν βασικούς παράγοντες για τη μελλοντική ανάπτυξη του κλάδου. 

Υπάρχουν θεσμικές πρωτοβουλίες του Συνδέσμου για την ενίσχυση της εμπιστοσύνης των πολιτών προς την ασφάλιση; 

Ο Σύνδεσμος Ασφαλιστικών Εταιρειών Κύπρου αναλαμβάνει διαχρονικά μια σειρά από θεσμικές πρωτοβουλίες με στόχο την ενίσχυση της εμπιστοσύνης των πολιτών προς την ασφάλιση και την περαιτέρω ανάπτυξη της ασφαλιστικής συνείδησης στην κοινωνία. Ως ο επίσημος εκπρόσωπος της ασφαλιστικής βιομηχανίας στην Κύπρο, ο Σύνδεσμος διαδραματίζει σημαντικό ρόλο στη διαμόρφωση πολιτικών και στην προώθηση προτάσεων προς την Πολιτεία και τις αρμόδιες αρχές, συμβάλλοντας στη δημιουργία ενός σύγχρονου και αποτελεσματικού ρυθμιστικού πλαισίου για τον κλάδο.  

Ο Σύνδεσμος υλοποιεί επίσης δράσεις ενημέρωσης και ευαισθητοποίησης των πολιτών σχετικά με τη σημασία της ασφάλισης, προωθώντας τον χρηματοοικονομικό αλφαβητισμό και την καλύτερη κατανόηση του ρόλου που διαδραματίζει η ασφάλιση στην προστασία των νοικοκυριών και των επιχειρήσεων. Μέσα από ενημερωτικές πρωτοβουλίες, συνεργασίες με θεσμικούς φορείς και δράσεις που απευθύνονται και στη νέα γενιά, επιδιώκει να ενισχύσει την ασφαλιστική παιδεία στην κοινωνία.  

Επιπρόσθετα, ο Σύνδεσμος προωθεί βέλτιστες πρακτικές λειτουργίας για τις εταιρείες-μέλη του και συμμετέχει ενεργά σε ευρωπαϊκούς και διεθνείς οργανισμούς της ασφαλιστικής βιομηχανίας, μεταφέροντας τεχνογνωσία και διεθνή εμπειρία στην κυπριακή αγορά. Με τον τρόπο αυτό συμβάλλει τόσο στη διασφάλιση υψηλών προτύπων λειτουργίας όσο και στην ενίσχυση της αξιοπιστίας και της εμπιστοσύνης των πολιτών προς τον ασφαλιστικό κλάδο. 

Πώς αξιολογείτε τη συνεργασία της ασφαλιστικής βιομηχανίας με τους υπόλοιπους φορείς της αγοράς και τη διαμεσολάβηση; 

Η συνεργασία μεταξύ ασφαλιστικών εταιρειών, διαμεσολαβητών και λοιπών φορέων είναι καθοριστική για την εύρυθμη λειτουργία της αγοράς. Η σχέση αυτή βασίζεται στην αμοιβαία εμπιστοσύνη, τη διαφάνεια και τη διαρκή ανταλλαγή τεχνογνωσίας, με κοινό στόχο την παροχή ποιοτικών και αξιόπιστων υπηρεσιών προς τον ασφαλισμένο.  

Οι ασφαλιστικοί διαμεσολαβητές διαδραματίζουν καθοριστικό ρόλο, καθώς αποτελούν τον βασικό σύνδεσμο μεταξύ των ασφαλιστικών εταιρειών και των πελατών. Μέσα από την εξειδικευμένη γνώση τους και την προσωπική επαφή με τον καταναλωτή, συμβάλλουν στην καλύτερη κατανόηση των ασφαλιστικών αναγκών και στην επιλογή των καταλληλότερων λύσεων για κάθε περίπτωση.  

Ταυτόχρονα, η συνεχής επαγγελματική κατάρτιση και η συμμόρφωση με το σύγχρονο κανονιστικό πλαίσιο ενισχύουν την ποιότητα των υπηρεσιών και την προστασία των καταναλωτών. Η περαιτέρω ενίσχυση της συνεργασίας μεταξύ όλων των εμπλεκόμενων φορέων, σε συνδυασμό με την αξιοποίηση της τεχνολογίας και των νέων εργαλείων, μπορεί να συμβάλει ουσιαστικά στην αναβάθμιση των ασφαλιστικών υπηρεσιών και στην ενίσχυση της εμπιστοσύνης των πολιτών προς τον κλάδο. 

Ποιο είναι το μήνυμά σας προς την κοινωνία και τον κλάδο σχετικά με τον ρόλο της ασφάλισης ως πυλώνα ανάπτυξης και προστασίας; 

Σε μια εποχή που χαρακτηρίζεται από αυξανόμενη αβεβαιότητα, νέους κινδύνους και συνεχείς οικονομικές και κοινωνικές προκλήσεις, η ασφάλιση αναδεικνύεται σε έναν από τους βασικούς πυλώνες προστασίας και σταθερότητας για την κοινωνία και την οικονομία. Μέσα από τη διαχείριση κινδύνων και την παροχή οικονομικής στήριξης σε δύσκολες στιγμές, η ασφαλιστική βιομηχανία συμβάλλει ουσιαστικά στην προστασία της περιουσίας, της επιχειρηματικής δραστηριότητας και της ποιότητας ζωής των πολιτών.  

Παράλληλα, η ασφάλιση διαδραματίζει σημαντικό ρόλο στην οικονομική ανάπτυξη, καθώς ενισχύει την εμπιστοσύνη, στηρίζει την επιχειρηματικότητα και συμβάλλει στη δημιουργία ενός πιο ανθεκτικού οικονομικού περιβάλλοντος. Ας μην ξεχνάμε πως η ασφαλιστική βιομηχανία είναι ο μεγαλύτερος θεσμικός επενδυτής.  

Η ύπαρξη ενός ισχυρού και αξιόπιστου ασφαλιστικού τομέα αποτελεί βασική προϋπόθεση για τη βιώσιμη ανάπτυξη μιας σύγχρονης οικονομίας. Ας μην ξεχνάμε πως η ασφαλιστική βιομηχανία είναι ο μεγαλύτερος θεσμικός επενδυτής.  

Το μήνυμά μας προς την κοινωνία είναι ότι η ασφάλιση δεν πρέπει να αντιμετωπίζεται απλώς ως μια οικονομική υποχρέωση, αλλά ως ένα ουσιαστικό εργαλείο πρόληψης και προστασίας απέναντι στους κινδύνους της καθημερινότητας. Μέσα από τη συνεργασία όλων των εμπλεκόμενων φορέων και την ενίσχυση της ασφαλιστικής συνείδησης, μπορούμε να διασφαλίσουμε ένα πιο ασφαλές και σταθερό μέλλον για την κοινωνία και την οικονομία της χώρας. 


Διαβάστε περισσότερα στο αφιέρωμα «Η κυπριακή ασφαλιστική αγορά σε τροχιά ανάπτυξης» του περιοδικού Insurance World, τ. 128, Μάρτιος-Απρίλιος 2026 | Γίνετε συνδρομητής

Η ΙΝΤΕΡΣΑΛΟΝΙΚΑ επενδύει με συνέπεια στην ανακύκλωση και στη βιώσιμη ανάπτυξη

0
ΙΝΤΕΡΣΑΛΟΝΙΚΑ, εικαστικό για δράσεις ανακύκλωσης και βιώσιμη ανάπτυξη

Η ΙΝΤΕΡΣΑΛΟΝΙΚΑ συνεχίζει να επενδύει σε δράσεις ανακύκλωσης και περιβαλλοντικής υπευθυνότητας, ενισχύοντας σταθερά τις πρακτικές βιώσιμης ανάπτυξης που εφαρμόζει σε όλο το εύρος της λειτουργίας της.

Όπως αναφέρει σε σχετική της ανακοίνωση, έχοντας ως στόχο τη μείωση του περιβαλλοντικού αποτυπώματος και την ενίσχυση μιας σύγχρονης περιβαλλοντικής κουλτούρας, η εταιρεία υλοποιεί οργανωμένες δράσεις συλλογής και διαχείρισης ανακυκλώσιμων υλικών στις εγκαταστάσεις της σε όλη τη χώρα.

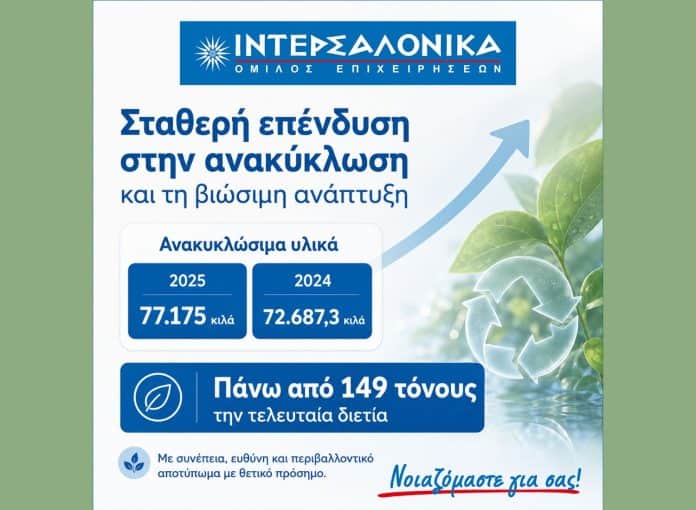
Στο πλαίσιο αυτό, κατά το 2025 η συνολική ποσότητα ανακυκλώσιμων υλικών που διαχειρίστηκε η ΙΝΤΕΡΣΑΛΟΝΙΚΑ ανήλθε σε 77.175 κιλά, ενώ για το 2024 η αντίστοιχη ποσότητα διαμορφώθηκε σε 72.687,3 κιλά.

Συνολικά, την τελευταία διετία η εταιρεία προχώρησε στην ανακύκλωση περισσότερων από 149 τόνων υλικών, επιβεβαιώνοντας έμπρακτα τη σταθερή δέσμευσή της στην περιβαλλοντική υπευθυνότητα και τη βιώσιμη ανάπτυξη.

Η ΙΝΤΕΡΣΑΛΟΝΙΚΑ δηλώνει ότι συνεχίζει να ενσωματώνει τη βιωσιμότητα στον πυρήνα της καθημερινής λειτουργίας και της εταιρικής της κουλτούρας, επενδύοντας σε δράσεις με θετικό περιβαλλοντικό και κοινωνικό αποτύπωμα.

Επισκεφθείτε την εταιρεία στα web / social κανάλια της:

Μ. Θεμιστοκλέους: Κάτω από 4 ώρες ο χρόνος στα Επείγοντα – Καλύτερα από τον ευρωπαϊκό μέσο όρο

0
Σκηνή μεταφοράς ασθενούς εντός νοσοκομείου

Σημαντική μείωση στους χρόνους παραμονής στα Τμήματα Επειγόντων Περιστατικών καταγράφεται σε όλη τη χώρα, σύμφωνα με τον Υφυπουργό Υγείας Μάριο Θεμιστοκλέους. Η Ελλάδα πλέον κινείται κάτω από τον ευρωπαϊκό μέσο όρο, αποτέλεσμα στοχευμένων παρεμβάσεων σε προσωπικό και υποδομές, όπως τόνισε ο υφυπουργός.

Ο κ. Θεμιστοκλέους, μιλώντας στην ΕΡΤnews.radio, υπογράμμισε στα λεγόμενά του ότι ο συνολικός χρόνος παραμονής στα Επείγοντα έχει μειωθεί εντυπωσιακά, από τις 9 ώρες σε λιγότερες από 4. Ο υφυπουργός Υγείας εξήγησε ότι ο χρόνος αυτός αφορά την πλήρη διαχείριση ενός περιστατικού μέχρι την εισαγωγή ή την αποχώρηση του ασθενούς.
Σύμφωνα με τα πρόσφατα στοιχεία, η παραμονή στα ΤΕΠ φτάνει:

  • τις δύο ώρες στο ΚΑΤ
  • τις δυόμισι ώρες στη Νίκαια και
  • μόλις μία ώρα και είκοσι λεπτά στο Παίδων «Αγία Σοφία».

Οι χρόνοι αυτοί, όπως είπε ο υφυπουργός, είναι αποτέλεσμα της αύξησης του προσωπικού, των ανακαινίσεων και της λειτουργίας του συστήματος «βραχιολάκι», που επιτρέπει την ακριβή παρακολούθηση της πορείας κάθε περιστατικού.

Ο κ. Θεμιστοκλέους αποσαφήνισε ότι ο χρόνος παραμονής δεν είναι απλή αναμονή, αλλά περιλαμβάνει όλες τις απαραίτητες εξετάσεις και τις επανεκτιμήσεις από διαφορετικές ειδικότητες, κάτι που αποτελεί κοινή πρακτική σε όλα τα ευρωπαϊκά συστήματα υγείας.

Στελέχωση ΕΣΥ: «Το περισσότερο προσωπικό που είχαμε ποτέ»

Ο υφυπουργός τόνισε ότι το Εθνικό Σύστημα Υγείας διαθέτει σήμερα τον μεγαλύτερο αριθμό γιατρών, νοσηλευτών και λοιπού προσωπικού που είχε ποτέ. Παράλληλα, βρίσκονται σε εξέλιξη σημαντικές προκηρύξεις, όπως οι 1.131 θέσεις γιατρών, ενώ έχει ανοίξει η πλατφόρμα για το επικουρικό νοσηλευτικό προσωπικό.

Όπως σημείωσε ο κ. Θεμιστοκλέους, μια θέση γιατρού από την προκήρυξη μέχρι την πρόσληψη καλύπτεται πλέον σε διάστημα 2 έως 6 μηνών, χρόνος που χαρακτηρίζεται «ρεκόρ». Για τις περιοχές με αυξημένες ανάγκες, ιδιαίτερα το καλοκαίρι, εφαρμόζεται σύστημα μετακινήσεων από την Αττική προς τα νησιά, με οικονομικό κίνητρο 2.000 ευρώ ανά μετακίνηση.

Οι οργανικές θέσεις στα μεγάλα νοσοκομεία της Αττικής είναι πλήρως καλυμμένες, ενώ οι νέοι οργανισμοί των νοσοκομείων αναμένεται να επικυρωθούν σύντομα. Παράλληλα, οι νοσηλευτές εντάχθηκαν στα βαρέα και ανθυγιεινά, ενώ εξετάζονται και αυξήσεις στις αποδοχές τους.

Ψυχική υγεία, ανακουφιστική φροντίδα και νέα μοντέλα υπηρεσιών

Ιδιαίτερη αναφορά έκανε ο υφυπουργός στις νέες μονάδες ολιστικής φροντίδας ψυχικής υγείας.

Διαβάστε περισσότερα στo virus.com.gr

Μια Ελληνίδα ηγείται της Τεχνητής Νοημοσύνης στον κλάδο (αντ)ασφάλισης

0
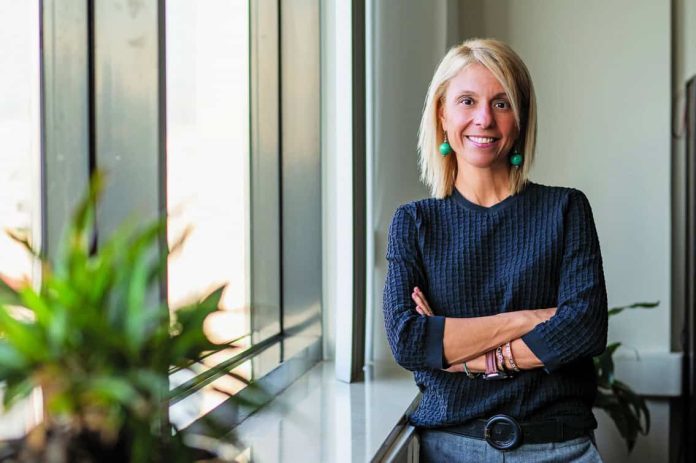
Βάντα Γιανναρά

Η DGTAL, η agentic πλατφόρμα Τεχνητής Νοημοσύνης για τον κλάδο της (αντ)ασφάλισης και συναφείς ρυθμιζόμενους κλάδους, ανακοίνωσε ότι ξεπέρασε το 1 εκατομμύριο ευρώ σε ετήσια έσοδα και αναδιαμορφώνει τη διοικητική της δομή για να αξιοποιήσει τις ευκαιρίες που έχουν ανοίξει μπροστά της.

Η εταιρεία στοχεύει στον διπλασιασμό των εσόδων της εντός των επόμενων δώδεκα μηνών και έχει συγκροτήσει ηγετική ομάδα που να ανταποκρίνεται σε αυτές τις φιλοδοξίες.

Νέο κεφάλαιο στην ηγεσία της εταιρείας

Η Βάντα Γιανναρά, συνιδρύτρια και πρώην CCO, αναλαμβάνει τη θέση της Διευθύνουσας Συμβούλου (CEO). Διαδέχεται τον Arndt Gossmann, ο οποίος ξεκίνησε και καθοδήγησε την εταιρεία κατά τα ιδρυτικά της χρόνια.

Ο A. Gossmann παραμένει ο κύριος μέτοχος και μέλος του Διοικητικού Συμβουλίου. Στην ηγετική ομάδα, μαζί με τη Β. Γιανναρά, εντάσσεται ο Richard Hundt, CTO (Chief Technology Officer) – αναγνώριση του κεντρικού ρόλου που διαδραματίζει η τεχνολογία στην πορεία ανάπτυξης της DGTAL.

Η ευρύτερη ομάδα διοίκησης έχει επίσης ενισχυθεί: η Νατάσα Μανιού αναλαμβάνει τη θέση της Chief Client Officer (CCO), η Nicola Robben αναλαμβάνει τον ρόλο της Chief Operating Officer (COO) και η Sirarpi Arshakyan αναλαμβάνει τον ρόλο της Chief of Staff (CoS).

Αξίζει να σημειωθεί ότι η διοικητική ομάδα της DGTAL αποτελείται πλέον κατά 80% από γυναίκες — σε μια εποχή που το ποσοστό αυτό δεν ξεπερνά το 20% στον ευρωπαϊκό χώρο της τεχνολογίας.

Από τολμηρό στοίχημα, αποδεδειγμένη agentic πλατφόρμα

Η DGTAL οικοδομήθηκε γύρω από μία μοναδική πεποίθηση: ότι η τεχνητή νοημοσύνη θα αναδιαμορφώσει ριζικά τους χειροκίνητους, data-driven κλάδους και ο ασφαλιστικός κλάδος βρισκόταν πάντα στην κορυφή αυτής της λίστας.

Η αποδεδειγμένη agentic πλατφόρμα της εταιρείας έχει ήδη κερδίσει την εμπιστοσύνη 8 διεθνών πελατών σε παραγωγικό περιβάλλον (production). Σήμερα, η DGTAL συγκαταλέγεται μεταξύ των πρώτων εταιρειών στην Ευρώπη που διαθέτουν γνήσια agentic τεχνητή νοημοσύνη σε κλίμακα – σε έναν τομέα που εκτιμάται ότι θα ξεπεράσει τα 190 δισεκατομμύρια ευρώ παγκοσμίως έως το 2030.

Διαβάστε περισσότερα στο banks.com.gr

Η Atradius στο πλευρό των εθελοντών δασοπροστασίας στις Αφίδνες

0
Atradius, δράση στον ΣΕΑΔ

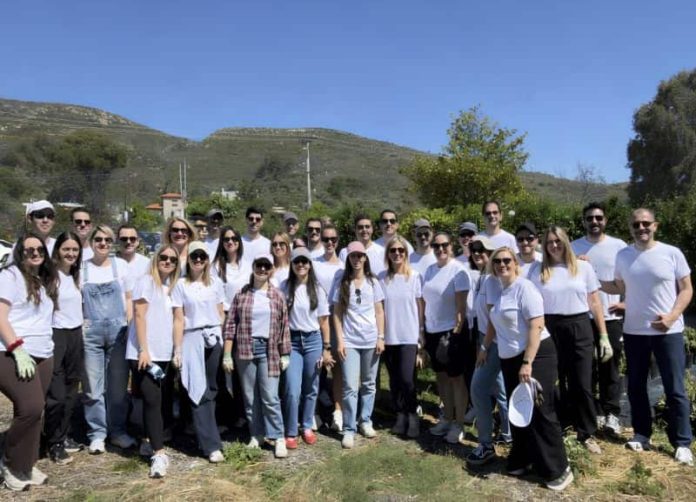
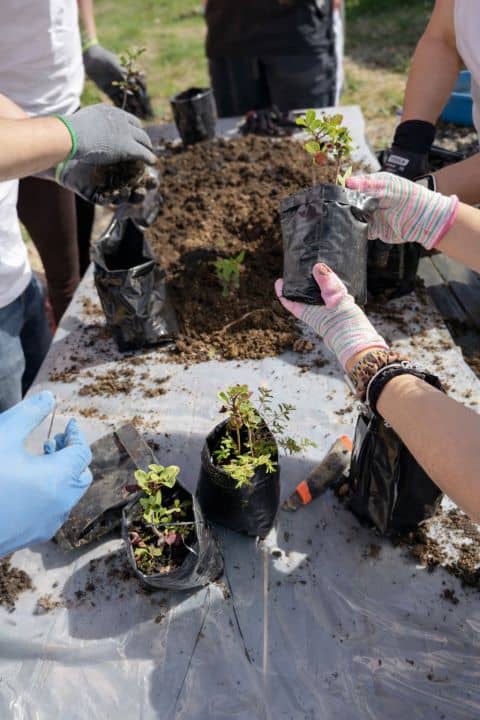
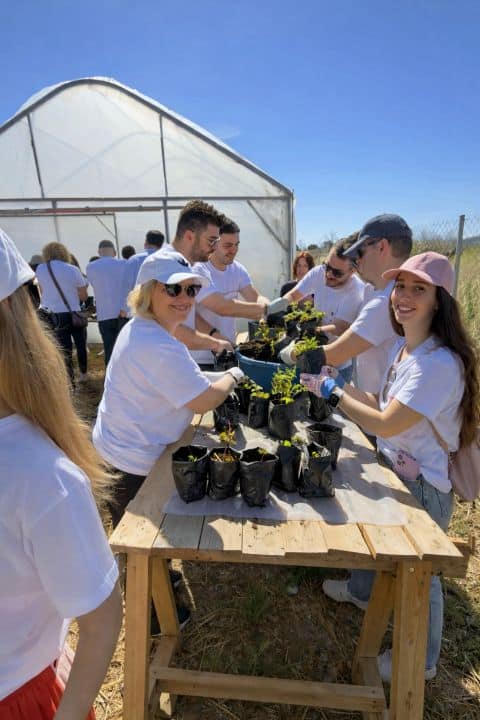
Τη δέσμευσή της στην προστασία του περιβάλλοντος και στην ενίσχυση της κοινωνικής προσφοράς επιβεβαίωσε η Atradius Greece, με εθελοντική δράση στις εγκαταστάσεις του Συλλόγου Εθελοντών Αφιδνών Δασοπροστασίας (ΣΕΑΔ).

Εκεί τα στελέχη της εταιρείας είχαν την ευκαιρία να γνωρίσουν από κοντά το έργο που επιτελείται καθημερινά για την προστασία του δασικού πλούτου της περιοχής και της τοπικής κοινωνίας. Μέσα από ενημερωτικές παρουσιάσεις και πρακτικές ασκήσεις, οι συμμετέχοντες εκπαιδεύτηκαν σε βασικές διαδικασίες πρόληψης, αντιμετώπισης και κατάσβεσης δασικών πυρκαγιών, αποκτώντας πολύτιμες γνώσεις για την προστασία του φυσικού περιβάλλοντος και της ανθρώπινης ζωής.

Η πρωτοβουλία αποκτά ιδιαίτερη σημασία σε μια περίοδο κατά την οποία οι επιπτώσεις της κλιματικής κρίσης γίνονται ολοένα και πιο αισθητές, ενώ οι καταστροφικές πυρκαγιές που έχουν πλήξει τα τελευταία χρόνια τα δάση της Αττικής αναδεικνύουν την ανάγκη για ενίσχυση της πρόληψης, της ετοιμότητας και της συλλογικής δράσης.

Κατά τη διάρκεια της επίσκεψης, τα μέλη της ομάδας της Atradius Greece συνεργάστηκαν με τους εθελοντές του ΣΕΑΔ, συμβάλλοντας έμπρακτα στις δράσεις του Συλλόγου και εκφράζοντας την αναγνώρισή τους προς τους ανθρώπους που αφιερώνουν χρόνο και προσπάθεια στην προστασία των δασών και της κοινότητας.

Η διοίκηση και τα στελέχη της εταιρείας ευχαρίστησαν θερμά τα μέλη του ΣΕΑΔ για τη φιλοξενία, την καθοδήγηση και τη μεταφορά πολύτιμης εμπειρίας και τεχνογνωσίας, υπογραμμίζοντας ότι ο εθελοντισμός αποτελεί βασικό πυλώνα κοινωνικής συνοχής και περιβαλλοντικής ευθύνης.

Με τη συγκεκριμένη δράση, η Atradius Greece επιβεβαιώνει τη στρατηγική της προσήλωση στις αρχές της βιωσιμότητας, της εταιρικής κοινωνικής ευθύνης και της ενεργού συμμετοχής σε πρωτοβουλίες που συμβάλλουν στην προστασία του περιβάλλοντος και στην ενδυνάμωση των τοπικών κοινωνιών.

Καμπάνια για την πρόληψη των πνιγμών: Προστασία των πολιτών άνω των 60 ετών

0
Καμπάνια για ασφάλεια ηλικιωμένων στη θάλασσα

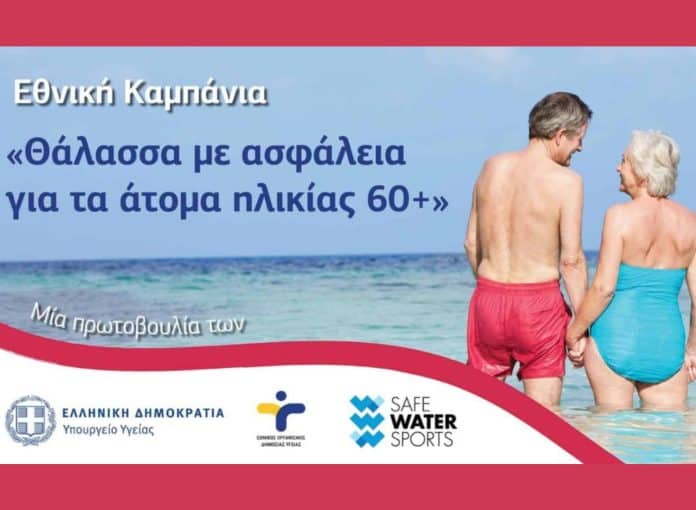
Με στόχο τη μείωση των πνιγμών και την ενίσχυση της ασφάλειας στο υδάτινο περιβάλλον, το Υπουργείο Υγείας και ο οργανισμός «Safe Water Sports» παρουσίασαν τη νέα εθνική καμπάνια ενημέρωσης για την πρόληψη των θαλάσσιων ατυχημάτων. Η πρωτοβουλία επικεντρώνεται στους πολίτες άνω των 60 ετών, την ηλικιακή ομάδα που καταγράφει τα περισσότερα περιστατικά πνιγμών στη χώρα.

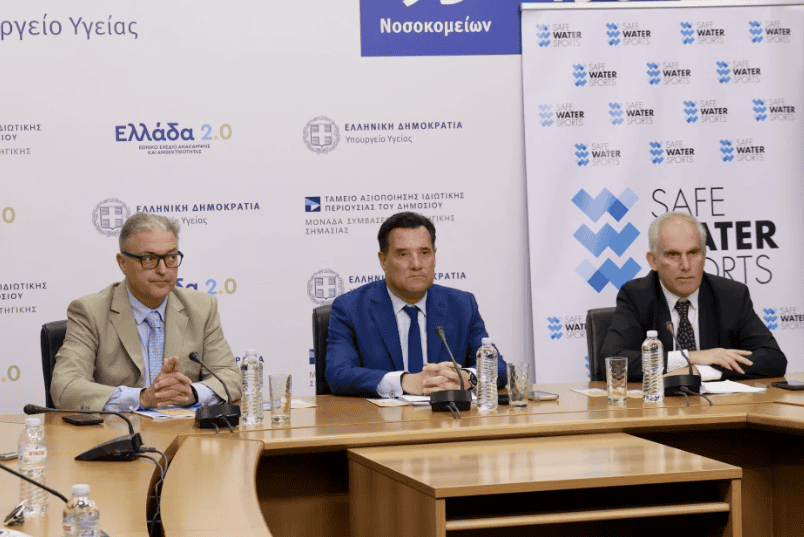
Την Τρίτη 2 Ιουνίου 2026 ο υπουργός Υγείας Άδωνις Γεωργιάδης και ο πρόεδρος του Safe Water Sports Παναγιώτης Πασχαλάκης παραχώρησαν Κοινή Συνέντευξη Τύπου, σηματοδοτώντας την έναρξη της καμπάνιας «Η πρόληψη των πνιγμών είναι ζήτημα δημόσιας υγείας». Στη συνέντευξη συμμετείχε και ο πρόεδρος του επιστημονικού συμβουλίου του ΕΟΔΥ Θεόδωρος Βασιλακόπουλος, υπογραμμίζοντας τη σημασία της συνεργασίας δημόσιων και ιδιωτικών φορέων.

Η πρωτοβουλία στοχεύει στην ενημέρωση των πολιτών για τους βασικούς κανόνες ασφάλειας στη θάλασσα, ενόψει της καλοκαιρινής περιόδου, που τα περιστατικά πνιγμών αυξάνονται σημαντικά.

373 θάνατοι ετησίως – Το 80% αφορά άτομα άνω των 60 ετών

Τα στοιχεία που παρουσιάστηκαν είναι ιδιαίτερα ανησυχητικά:

  • Κατά μέσο όρο 373 άνθρωποι χάνουν τη ζωή τους κάθε χρόνο στις ελληνικές θάλασσες.
  • Το 80% των περιστατικών αφορά άτομα άνω των 60 ετών.

Τα δεδομένα αυτά αναδεικνύουν την ανάγκη για στοχευμένες δράσεις ενημέρωσης, καθώς η τρίτη ηλικία αποτελεί την πιο ευάλωτη ομάδα σε θαλάσσια ατυχήματα, συχνά λόγω παθολογικών αιτίων, μειωμένης φυσικής κατάστασης ή έλλειψης ενημέρωσης.

Εκτεταμένη καμπάνια ενημέρωσης σε όλη τη χώρα

Η καμπάνια του Safe Water Sports, σε συνεργασία με το Υπουργείο Υγείας και τον ΕΟΔΥ, περιλαμβάνει:

  • ενημερωτικές δράσεις σε ΚΑΠΗ και χώρους που επισκέπτονται συχνά άτομα μεγαλύτερης ηλικίας
  • διανομή υλικού με βασικές οδηγίες ασφάλειας
  • συμβουλές για προετοιμασία πριν την είσοδο στη θάλασσα
  • ενημέρωση για παθολογικούς κινδύνους που μπορεί να οδηγήσουν σε πνιγμό.

Διαβάστε περισσότερα στο virus.com.gr

Η πρόκληση και η ευκαιρία της Ένωσης Αποταμιεύσεων και Επενδύσεων

0

Η Ομιλία του Γιάννη Στουρνάρα, Διοικητή της Τράπεζας της Ελλάδος, στο 2o Διεθνές Κοινό Συνέδριο Χρηματοπιστωτικού Δικαίου (2nd International Joint Conference on Financial Law)

Χαίρομαι ιδιαίτερα που απευθύνομαι σε ένα τόσο εκλεκτό ακροατήριο από μέλη της πανεπιστημιακής κοινότητας, πολιτικούς ιθύνοντες και επαγγελματίες, κατόπιν της ευγενικής πρόσκλησης του καθηγητή Χρήστου Γκόρτσου. Το συνέδριο αυτό θα συμβάλει ασφαλώς στην ευρύτερη συζήτηση σχετικά με την απλούστευση του χρηματοπιστωτικού δικαίου της Ευρωπαϊκής Ένωσης (ΕΕ) και την ανάπτυξη της Ένωσης Αποταμιεύσεων και Επενδύσεων (Savings and Investments Union – SIU) και, κατ’ επέκταση, στην εξεύρεση λύσεων για την εμβάθυνση της χρηματοπιστωτικής ολοκλήρωσης της ΕΕ και, παράλληλα, την ενίσχυση της ευρωπαϊκής οικονομίας υπό τις τρέχουσες συνθήκες αυξημένης αβεβαιότητας και βαθιά αλληλένδετων κρίσεων.

Η συνεχιζόμενη γεωπολιτική αναταραχή στη Μέση Ανατολή έχει διαταράξει τις αλυσίδες ενεργειακού εφοδιασμού και προκαλέσει έναν ακόμη κλυδωνισμό από την πλευρά της προσφοράς στην παγκόσμια οικονομία. Καθώς ο κλυδωνισμός αυτός προέρχεται κυρίως από τη συνιστώσα της ενέργειας, ασκεί σημαντικές ανοδικές πιέσεις στον παγκόσμιο πληθωρισμό και καθοδικές πιέσεις στην οικονομική δραστηριότητα. Ο συνδυασμός καθοδικών πιέσεων στο διαθέσιμο εισόδημα των νοικοκυριών και αύξησης του κόστους λειτουργίας των επιχειρήσεων συμπιέζει επίσης τα περιθώρια κέρδους, επηρεάζοντας αρνητικά τις επενδύσεις.

Όπως φαίνεται από τους δείκτες υψηλής συχνότητας για τον αναμενόμενο πληθωρισμό και τις πραγματικές αποδόσεις, η επίδραση αυτών των δυσμενών γεωπολιτικών εξελίξεων είναι σοβαρότερη για την οικονομία της ζώνης του ευρώ, η οποία είναι καθαρός εισαγωγέας ενέργειας. Τα αλλεπάλληλα περιστατικά διαταράξεων από την πλευρά της προσφοράς και, πιο συγκεκριμένα, από την πλευρά της ενέργειας καθιστούν αναγκαία την ενίσχυση της ευρωπαϊκής οικονομίας. Για την αντιμετώπιση αυτών των διαταράξεων, η ευρωπαϊκή οικονομία χρειάζεται επενδύσεις, ούτως ώστε να μειώσει την εξάρτησή της από την εισαγόμενη ενέργεια. Εξίσου σημαντική είναι η αναβάθμιση της τεχνολογίας που χρησιμοποιείται στην παραγωγή αγαθών και υπηρεσιών.

Για τις επενδύσεις χρειάζεται χρηματοδότηση. Σε ένα παρόμοιο πλαίσιο γεωπολιτικών αναταραχών, η έκθεση Draghi, πριν από λίγα χρόνια, πρότεινε εγκαίρως μια νέα, σύγχρονη και μακρόπνοη ευρωπαϊκή βιομηχανική πολιτική. Ένας από τους στόχους της πολιτικής αυτής είναι η μείωση του ενεργειακού κόστους. Εν ολίγοις, ο Draghi εκτίμησε ότι η Ευρώπη χρειάζεται πρόσθετες επενδύσεις ύψους 750-800 δισ. ευρώ ετησίως έως το 2030.

Η Ευρώπη διαθέτει επαρκείς αποταμιεύσεις για τη χρηματοδότηση αυτών των πρόσθετων επενδύσεων. Το πλεόνασμα του ισοζυγίου τρεχουσών συναλλαγών της αντιστοιχεί σε περίπου 3% του ΑΕΠ, γεγονός που σημαίνει ότι οι αποταμιεύσεις της υπερβαίνουν τις επενδύσεις κατά το ποσό αυτό. Σύμφωνα με την έκθεση Letta, οι αποταμιεύσεις του ευρωπαϊκού ιδιωτικού τομέα ανέρχονται στο ιλιγγιώδες ποσό των 33 τρισ. ευρώ. Ωστόσο, δεν διοχετεύονται όλες σε εγχώριες επενδύσεις. Τα ευρωπαϊκά νοικοκυριά παρουσιάζουν υψηλότερο ποσοστό αποταμίευσης από τα νοικοκυριά οικονομιών με παρόμοια χαρακτηριστικά, όπως οι ΗΠΑ ή το Ηνωμένο Βασίλειο. Συγκεκριμένα, τα ευρωπαϊκά νοικοκυριά αποταμιεύουν περίπου το 15% του εισοδήματός τους, σχεδόν διπλάσιο από ό,τι τα νοικοκυριά στις ΗΠΑ ή το Ηνωμένο Βασίλειο. Ωστόσο, τα ευρωπαϊκά νοικοκυριά είναι πολύ πιθανότερο να καταθέσουν τις αποταμιεύσεις τους σε τρεχούμενους λογαριασμούς σε ευρωπαϊκές τράπεζες, παρά να τις επενδύσουν απευθείας στην ευρωπαϊκή οικονομία. Αυτό επιβεβαιώνεται από το γεγονός ότι οι τοποθετήσεις των ευρωπαϊκών νοικοκυριών σε μετοχές ή/και μερίδια αμοιβαίων κεφαλαίων αντιστοιχούν περίπου στο 60% των αντίστοιχων τοποθετήσεων των νοικοκυριών των ΗΠΑ. Αυτό σημαίνει ότι τα ευρωπαϊκά νοικοκυριά θα μπορούσαν να αποτελέσουν την κινητήρια δύναμη για την ενεργειακή, τεχνολογική και, εντέλει, παραγωγική αναβάθμιση της ευρωπαϊκής οικονομίας.

Αυτό που χρειάζεται είναι μεταρρυθμίσεις και δράσεις που θα μπορούσαν να αυξήσουν τη συμμετοχή των νοικοκυριών στις ευρωπαϊκές κεφαλαιαγορές. Πρόσφατες μελέτες δείχνουν ότι οι κεφαλαιαγορές είναι πολύ πιθανότερο από ό,τι οι τράπεζες να διοχετεύουν αποταμιεύσεις σε επενδύσεις που προωθούν την καινοτομία και αυξάνουν την παραγωγικότητα. Και μια τέτοια θεμελιώδης αλλαγή, η οποία θα ενίσχυε την παραγωγικότητα, είναι αυτό ακριβώς που χρειάζεται η ευρωπαϊκή οικονομία.

Λαμβάνοντας υπόψη αυτούς τους ευρείς στόχους, η Ευρωπαϊκή Ένωση ορθώς προωθεί την Ένωση Αποταμιεύσεων και Επενδύσεων. Κύριος στόχος είναι η διοχέτευση πόρων προς τις πιο παραγωγικές και καινοτόμες μονάδες της ευρωπαϊκής οικονομίας, κυρίως μέσω των κεφαλαιαγορών, ενισχύοντας έτσι την παραγωγικότητα των ευρωπαϊκών επιχειρήσεων και αυξάνοντας την ανταγωνιστικότητα της ευρωπαϊκής οικονομίας. Η επιτυχία της Ένωσης Αποταμιεύσεων και Επενδύσεων συνεπάγεται αύξηση της προσφοράς χρηματοδοτικών πόρων, μέσω του αναπροσανατολισμού των ευρωπαϊκών αποταμιεύσεων προς τις κεφαλαιαγορές και τα σχετικά χρηματοδοτικά σχήματα. Εν προκειμένω, η αύξηση των διαθέσιμων πόρων για τις ευρωπαϊκές επιχειρήσεις συνεπάγεται διεύρυνση των ευκαιριών χρηματοδότησης και μείωση του κόστους χρηματοδότησης.

Αυτός ακριβώς είναι ο κατάλληλος τρόπος για να αντιμετωπιστεί το επενδυτικό και τεχνολογικό κενό της ευρωπαϊκής οικονομίας έναντι των ΗΠΑ και της Κίνας. Αν μειωθεί το κόστος χρηματοδότησης και διευκολυνθούν οι μικρότερες και καινοτόμες ευρωπαϊκές επιχειρήσεις να αναπτυχθούν, μπορούμε να αναμένουμε μια θετική διαταραχή της παραγωγικότητας, η οποία θα έχει ως αποτέλεσμα μόνιμες βελτιώσεις στις προοπτικές ανάπτυξης της ευρωπαϊκής οικονομίας και της ανταγωνιστικότητάς της. Η ανάπτυξη των ευρωπαϊκών κεφαλαιαγορών συνδέεται εντέλει με μια πιο ανθεκτική ευρωπαϊκή οικονομία σε δυσμενείς διαταραχές από την πλευρά της προσφοράς.

Ένας από τους στόχους της Ένωσης Αποταμιεύσεων και Επενδύσεων είναι η ενίσχυση της διασυνοριακής δραστηριότητας στις ευρωπαϊκές χρηματοπιστωτικές αγορές. Αυτό μπορεί να επιτευχθεί με την προώθηση και, εντέλει, την καθιέρωση του καθεστώτος «πανευρωπαϊκού διαχειριστή αγοράς» (PEMO), βάσει του οποίου οι χρηματοπιστωτικοί όμιλοι μπορούν να δραστηριοποιούνται σε πολλές ευρωπαϊκές χώρες με μία μόνο άδεια. Οι διασυνοριακές συναλλαγές αναμένεται επίσης να αυξηθούν εφόσον παρασχεθεί στους διαμεσολαβητές πρόσβαση σε πολλούς τόπους διαπραγμάτευσης και τους δοθούν περισσότερες δυνατότητες να παρέχουν υπηρεσίες σε όλα τα κράτη-μέλη.

Στο πλαίσιο αυτό, δίνεται προτεραιότητα στη δέσμη νομοθετικών μέτρων για την Ολοκλήρωση και την Εποπτεία της Αγοράς (MISP), που αποσκοπούν στην εμβάθυνση της χρηματοπιστωτικής ολοκλήρωσης και την ενίσχυση της εποπτικής σύγκλισης. Μια εμβληματική πρόταση της δέσμης MISP προβλέπει ενισχυμένο εποπτικό ρόλο για την Ευρωπαϊκή Αρχή Κινητών Αξιών και Αγορών (ΕΑΚΑΑ – ESMA) και προωθεί συγκέντρωση της εποπτείας σε επίπεδο ΕΕ.

Περιλαμβάνει επίσης εναρμονισμένες απαιτήσεις εισαγωγής στο χρηματιστήριο και τυποποιημένους κανόνες δημοσιοποίησης στοιχείων που θα διευκολύνουν την πρόσβαση των εταιρειών σε χρηματοδότηση, μέσω συμμετοχών στα ίδια κεφάλαια, σε ευρωπαϊκή κλίμακα, αντί να έχουν να αντιμετωπίσουν 27 διαφορετικά εθνικά καθεστώτα. Η περαιτέρω πρόοδος στη μείωση του κατακερματισμού των μετασυναλλακτικών δραστηριοτήτων (εκκαθάριση, διακανονισμός και θεματοφύλαξη τίτλων) είναι ουσιαστικής σημασίας. Παράλληλα, ένα κοινό πλαίσιο της ΕΕ για την τεχνολογία κατανεμημένου καθολικού (DLT) στο πλαίσιο του πιλοτικού καθεστώτος σε επίπεδο ΕΕ μπορεί να συμβάλει στην αποφυγή ανομοιογένειας μεταξύ εθνικών προσεγγίσεων όσον αφορά τη χρηματοοικονομική καινοτομία. Εξίσου σημαντική είναι η άρση των υφιστάμενων φραγμών για την ενοποίηση των υποδομών της αγοράς και τη διασυνοριακή κατανομή των κεφαλαίων, καθώς και των λειτουργικών περιορισμών για τους ομίλους διαχείρισης περιουσιακών στοιχείων.

Η δέσμη MISP αποτελεί σημαντικό βήμα προς την ανάπτυξη της Ένωσης Αποταμιεύσεων και Επενδύσεων. Αλλά, όπως συμβαίνει πάντα με την ευρωπαϊκή ολοκλήρωση, οι λεπτομέρειες κρίνουν την τελική έκβαση. Δεν πρέπει να λησμονούμε τους πρωταρχικούς στόχους που είναι η αύξηση της παραγωγικότητας, η προώθηση της καινοτομίας και, ως εκ τούτου, η ενίσχυση της ευρωπαϊκής ανταγωνιστικότητας, με απώτερο σκοπό την οικοδόμηση μιας πιο ανθεκτικής ευρωπαϊκής οικονομίας.

Η ενίσχυση του ρόλου της ΕΑΚΑΑ για τις σημαντικές υποδομές της αγοράς αποτελεί αναγκαίο βήμα, όπως άλλωστε και η εναρμόνιση των κανόνων και ο εξορθολογισμός των απαιτήσεων διαβατηρίου (passporting) για τους διαχειριστές περιουσιακών στοιχείων που επιθυμούν πρόσβαση στη χρηματοπιστωτική αγορά της ΕΕ. Και στην περίπτωση αυτή, τα μέτρα αυτά αναμένεται να αυξήσουν τη συμμετοχή ξένων θεσμικών επενδυτών, π.χ. επενδυτικών κεφαλαίων, στην ευρωπαϊκή κεφαλαιαγορά. Κάτι τέτοιο είναι πολύ σημαντικό, καθώς τα μη τραπεζικά χρηματοπιστωτικά ιδρύματα, και ιδίως τα αμοιβαία κεφάλαια επενδυτικού χαρακτήρα, έχουν αυξημένο αποτύπωμα στο παγκόσμιο χρηματοπιστωτικό σύστημα. Αυτό σημαίνει ότι αποτελούν τον κύριο δίαυλο μέσω του οποίου οι αποταμιεύσεις, που επενδύονται στις κεφαλαιαγορές, διοχετεύονται στις πλέον παραγωγικές επιχειρήσεις και επενδύσεις στην πραγματική οικονομία.

Η Ένωση Αποταμιεύσεων και Επενδύσεων αποσκοπεί επίσης στην αύξηση των αποδόσεων για τους Ευρωπαίους πολίτες. Η θέσπιση Λογαριασμών Αποταμιεύσεων και Επενδύσεων, οι οποίοι λειτουργούν συμπληρωματικά προς τους τρεχούμενους λογαριασμούς των τραπεζών, αποσκοπεί στην αύξηση της απόδοσης των αποταμιεύσεων, συγκριτικά με τις αποδόσεις των τραπεζικών καταθέσεων. Ταυτόχρονα, ζωτικής σημασίας είναι και η αύξηση της εμπιστοσύνης των ιδιωτών επενδυτών στις χρηματοπιστωτικές αγορές. Εξίσου σημαντική είναι και η προώθηση του χρηματοοικονομικού αλφαβητισμού, ενός τομέα για τον οποίο η Τράπεζα της Ελλάδος είναι ιδιαίτερα δραστήρια.

Τον περασμένο Δεκέμβριο το Διοικητικό Συμβούλιο της ΕΚΤ ενέκρινε μια φιλόδοξη δέσμη συστάσεων για την απλούστευση του πλαισίου προληπτικής εποπτείας, ρύθμισης και υποβολής στοιχείων στην Ευρώπη, υπό μία σαφή προϋπόθεση: την πλήρη διαφύλαξη της ανθεκτικότητας του χρηματοπιστωτικού συστήματος και της χρηματοπιστωτικής σταθερότητας.

Στη συνέχεια, εγκρίναμε προτάσεις που αποσκοπούν στην προώθηση των διασυνοριακών τραπεζικών δραστηριοτήτων, οι οποίες παραμένουν σε μεγάλο βαθμό στάσιμες εντός της ΕΕ λόγω της ανασταλτικής επίδρασης εποπτικών και μη φραγμών. Κατόπιν τούτου, η Ευρωπαϊκή Επιτροπή προώθησε μια ευρύτερη δέσμη μέτρων απλούστευσης με σκοπό τον εξορθολογισμό του κανονιστικού πλαισίου για τις ευρωπαϊκές τράπεζες, ο οποίος θα επιτευχθεί μειώνοντας την αδικαιολόγητη πολυπλοκότητα, τις διαδικαστικές ανεπάρκειες και το υπερβολικό κόστος συμμόρφωσης, αλλά παράλληλα διατηρώντας υψηλά πρότυπα και τον ενδεδειγμένο βαθμό αναλογικότητας. Το Ευρωσύστημα έχει ήδη παράσχει πολύτιμη συμβολή σε αυτή τη διαδικασία.

Ταυτόχρονα, καθίσταται όλο και πιο σαφές ότι πρέπει να αντιμετωπίσουμε την ασυμμετρία στη χρηματοοικονομική αρχιτεκτονική της ΕΕ. Διαφορετικά κινδυνεύουμε να βρεθούμε αντιμέτωποι με  φαινόμενα ρυθμιστικού και εποπτικού αρμπιτράζ και άνισους όρους ανταγωνισμού. Από τη μία πλευρά, η Τραπεζική Ένωση έχει δημιουργήσει έναν ενιαίο εποπτικό μηχανισμό και ένα ενιαίο πλαίσιο εξυγίανσης. Από την άλλη όμως, η εποπτεία των κεφαλαιαγορών παραμένει κατακερματισμένη σε εθνικό επίπεδο, με αποκλίνοντες κανόνες για τους συμμετέχοντες στις κεφαλαιαγορές των κρατών-μελών.

Η Τραπεζική Ένωση αποτέλεσε αποφασιστικό βήμα προόδου, καθώς ενίσχυσε τη χρηματοπιστωτική σταθερότητα, αποκατέστησε την εμπιστοσύνη και διαφύλαξε την ακεραιότητα της ζώνης του ευρώ. Ωστόσο, τα ευρωπαϊκά κεφάλαια εξακολουθούν να επενδύονται εκτός Ευρώπης, αναζητώντας υψηλότερες αποδόσεις, μεγαλύτερη ρευστότητα και μεγαλύτερη κλίμακα. Κανένα κράτος-μέλος δεν μπορεί να συναγωνιστεί την κλίμακα και το βάθος των κορυφαίων χρηματοπιστωτικών κέντρων παγκοσμίως. Όμως, μια ενοποιημένη κεφαλαιαγορά, υποστηριζόμενη από αποτελεσματική ενιαία εποπτεία, θα μπορούσε.

Για να πραγματοποιηθούν οι επενδύσεις της κλίμακας που απαιτείται για την τόνωση της ανάπτυξης και να διασφαλιστεί η ομαλή μετάδοση των οφελών της σε ολόκληρη την Ένωση, η Ευρώπη πρέπει να ολοκληρώσει την Τραπεζική Ένωση, κυρίως με τη θέσπιση του Ευρωπαϊκού Συστήματος Ασφάλισης Καταθέσεων (ΕΣΑΚ), και να κινηθεί αποφασιστικά προς μια πραγματική Ένωση Αποταμιεύσεων και Επενδύσεων. Ένα τέτοιο πλαίσιο θα ενίσχυε σημαντικά την ικανότητα του χρηματοπιστωτικού συστήματος να διοχετεύει τις αποταμιεύσεις σε παραγωγικές επενδύσεις, ιδίως σε τομείς ζωτικής σημασίας για το μέλλον μας: καινοτομία, πράσινη και ψηφιακή μετάβαση, υποδομές και άμυνα.

Στο πλαίσιο αυτό, η διοχέτευση περισσότερων ευρωπαϊκών αποταμιεύσεων στη χρηματοδότηση εγχώριων επενδύσεων μέσω των ευρωπαϊκών κεφαλαιαγορών αποτελεί τη βασική δίοδο. Αναμένεται να ενισχύσει την ευρωπαϊκή οικονομική ολοκλήρωση και να καταστήσει την ευρωπαϊκή οικονομία πιο ανθεκτική. Τα μέτρα που προβλέπονται για την προώθηση της Ένωσης Αποταμιεύσεων και Επενδύσεων αναμένεται επίσης να αυξήσουν την ελκυστικότητα των ευρωπαϊκών μετοχών και ομολόγων για τους ξένους επενδυτές. Άλλωστε, το βασικό κίνητρο των επενδυτικών ροών είναι οι αναμενόμενες αποδόσεις των επενδύσεων. Για τους οικονομολόγους, στο επίκεντρο είναι η ενίσχυση της παραγωγικότητας της ευρωπαϊκής οικονομίας, η οποία μεταφράζεται σε υψηλότερες αποδόσεις για τους επενδυτές. Η εξάλειψη όλων των έμμεσων φραγμών στην κίνηση αγαθών, υπηρεσιών και κεφαλαίων στην Ευρώπη (που, κατά το ΔΝΤ και την ΕΚΤ, ισοδυναμούν με πολύ υψηλούς εσωτερικούς δασμούς) θα αύξανε επίσης την απόδοση των επενδύσεων.

Το άμεσο όφελος από την Ένωση Αποταμιεύσεων και Επενδύσεων θα είναι η κινητοποίηση των αποταμιεύσεων και η διοχέτευσή τους στην ευρωπαϊκή οικονομία, μέσω παραγωγικών επενδύσεων. Το έμμεσο όφελος θα είναι ο επαναπατρισμός των ευρωπαϊκών αποταμιεύσεων που επί του παρόντος επενδύονται στο εξωτερικό σε αναζήτηση υψηλότερων σταθμισμένων ως προς τον κίνδυνο αποδόσεων. Πολύ πιθανή επίσης είναι η αύξηση των εισροών ξένων κεφαλαίων στην ευρωπαϊκή οικονομία στο πλαίσιο της βελτίωσης των οικονομικών προοπτικών. Επομένως, μια βαθύτερη ευρωπαϊκή κεφαλαιαγορά και μια πιο ανθεκτική και παραγωγική ευρωπαϊκή οικονομία θα είναι ταυτόχρονα και πιο ελκυστικές. Ένα έμμεσο όφελος θα είναι επίσης η ενίσχυση του ρόλου του ευρώ στην παγκόσμια οικονομία.

Παράλληλα, το ισχυρό ευρωπαϊκό θεσμικό πλαίσιο, στο επίκεντρο του οποίου βρίσκεται το κράτος δικαίου, δημιουργεί ένα συγκριτικό πλεονέκτημα που θα αποτελέσει επίσης παράγοντα αυξημένης ελκυστικότητας για τους ξένους επενδυτές, αφού βελτιωθούν διαρθρωτικά οι προοπτικές της ευρωπαϊκής οικονομίας. Και αυτός είναι ο σκοπός της Ένωσης Αποταμιεύσεων και Επενδύσεων: η διοχέτευση της χρηματοδότησης σε επενδύσεις που θα καταστήσουν την ευρωπαϊκή οικονομία πιο ανθεκτική και πιο καινοτόμο, με άλλα λόγια, πιο παραγωγική.

Τέλος, εξίσου σημαντικό είναι ένα ακόμη βήμα, το οποίο κρίνεται ως ζωτικής σημασίας για την προώθηση της ευρωπαϊκής χρηματοπιστωτικής και οικονομικής ολοκλήρωσης: η αύξηση της χρηματοδότησης σε ευρωπαϊκό επίπεδο με την προώθηση της έκδοσης ευρωομολόγων. Είναι βέβαιο ότι οι συμμετέχοντες στις χρηματοπιστωτικές αγορές θα επικροτήσουν αυτή την εξέλιξη, καθώς θα οδηγήσει σε αύξηση της προσφοράς ασφαλών περιουσιακών στοιχείων. Ταυτόχρονα, θα διευκολύνει τις επενδύσεις σε ευρωπαϊκά κοινά αγαθά, όπως η άμυνα, η πράσινη ενέργεια και η καινοτομία.

Η Ευρώπη έχει συχνά στο παρελθόν μετατρέψει τις κρίσεις σε ευκαιρίες για την προώθηση της ολοκλήρωσης. Αυτό συνέβη μετά την παγκόσμια χρηματοπιστωτική κρίση, όταν διαμορφώθηκε ευρεία συναίνεση υπέρ μιας ενιαίας εποπτικής αρχής και ενιαίων κανόνων για τις ευρωπαϊκές τράπεζες. Σήμερα, και πάλι αντιμέτωπη με νέες προκλήσεις, η Ευρώπη θα πρέπει να εμβαθύνει τη χρηματοπιστωτική ολοκλήρωση και να μετατρέψει τη σημερινή αβεβαιότητα σε ευκαιρία για μια ευρωπαϊκή οικονομία πιο ανταγωνιστική, πιο παραγωγική, πιο καινοτόμο και πιο ελκυστική για τους ξένους και εγχώριους επενδυτές και τους αποταμιευτές. Θα καταστήσει επίσης το ευρώ ελκυστικότερο ως διεθνές νόμισμα και τη ζώνη του ευρώ πιο ελκυστική για νέα κράτη-μέλη.

Πού θα πάει η Generali, οι τρεις επόμενοι σταθμοί της

0
generali logo on door, λογότυπο, είσοδος γραφείων

Της Έλενας Ερμείδου

Ο Όμιλος Generali επέκτεινε τη συνεργασία του με τον πάροχο τρισδιάστατων προϊόντων Intermap Technologies για να καλύψει περισσότερες αγορές στην κεντρική και ανατολική Ευρώπη.

Στο πλαίσιο της συμφωνίας, η Generali προσθέτει την Πολωνία, την Ουγγαρία και τη Σλοβενία ​​στη χρήση του συστήματος διαχείρισης κινδύνου και ανάλυσης (RMA) Aquarius της Intermap, στοχεύοντας στην καλύτερη και ακριβέστερη αξιολόγηση των κινδύνων από φυσικές καταστροφές, καθώς και της διαχείρισης των απαιτήσεων.

Η Aquarius RMA, ενδεικτικά, παρέχει στην Generali μια ενοποιημένη πλατφόρμα ανάλυσης σχετικά με την αξιολόγηση του κινδύνου, της ανθεκτικότητας του χαρτοφυλακίου και των αποφάσεων κατανομής κεφαλαίου σε όλη την κεντρική Ευρώπη.

Η Generali χρησιμοποιεί τα τρισδιάστατα δεδομένα εδάφους και την ανάλυση κινδύνων της Intermap για την καλύτερη αξιολόγηση κινδύνων, την εποπτεία συσσώρευσης κινδύνων και την αντιμετώπιση ζημιών στις μικρομεσαίες επιχειρήσεις και στο λιανικό εμπόριο.

Η πλατφόρμα, εν κατακλείδι, συνδυάζει λογισμικό, δεδομένα και αυτοματοποίηση για την επεξεργασία μεγάλων ποσοτήτων δεδομένων κινδύνου που βασίζονται στην τοποθεσία, παρέχοντας χρήσιμες πληροφορίες.

Τέλος του περασμένου μήνα, η Generali αποκάλυψε τη Redion: μια νέα επωνυμία πλατφόρμας για την παγκόσμια φροντίδα, η οποία συνδυάζει τις δραστηριότητες της Europ Assistance και τα Employee Benefits (GEB) της Generali κάτω από μία, ενιαία ταυτότητα και προσφορά.

Το ΙΟΑΣ «Πάνος Μυλωνάς» αποχαιρετά με θλίψη τον Γιώργο Μυλωνά

0
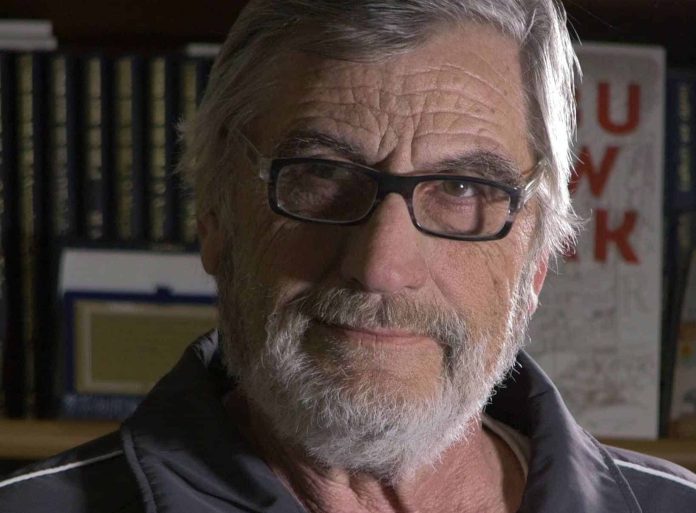
Γιώργος Μυλωνάς

Την απώλεια του ιδρυτικού του μέλους Γιώργου Μυλωνά γνωστοποίησε με ανακοίνωσή του το Ινστιτούτο Οδικής Ασφάλειας «Πάνος Μυλωνάς», όπου και αναφέρει:

Αξιότιμοι Κυρίες / Κύριοι – Αγαπητοί Συνεργάτες,

Με θλίψη αποχωριζόμαστε τον αγαπημένο μας σύζυγο και πατέρα Γιώργο Μυλωνά, που έφυγε σήμερα από τη ζωή μετά από μεγάλη μάχη με τον καρκίνο, μια μάχη που έδωσε με σθένος και αξιοπρέπεια. Ο Γιώργος Μυλωνάς ήταν ενεργό μέλος της Ε.Σ.Η.Ε.Α. και ιδρυτικό μέλος του Ινστιτούτου Οδικής Ασφάλειας (Ι.Ο.ΑΣ.) «Πάνος Μυλωνάς».

[…]

Ο Γιώργος Μυλωνάς υπήρξε άνθρωπος με διακριτική αλλά ουσιαστική παρουσία και πολύτιμη συμβολή στο έργο του Ι.Ο.ΑΣ., το οποίο ιδρύθηκε στη μνήμη του αδικοχαμένου γιου του, Πάνου Μυλωνά και συνεχίζει μέχρι σήμερα την αποστολή του για την προστασία της ανθρώπινης ζωής στο δρόμο με δυναμική παρουσία στην Ελλάδα και τον κόσμο.
Τα σκίτσα και οι εικαστικές δημιουργίες του Γιώργου Μυλωνά σφράγισαν την εικόνα και την επικοινωνιακή ταυτότητα του Ινστιτούτου σε όλη την 20ετή πορεία του.

Στην επαγγελματική του διαδρομή στο χώρο του ημερήσιου περιοδικού και οικονομικού τύπου (¨Κέρδος¨, ¨Αγορά¨, ¨Το Βήμα¨) από το 1993 ακολούθησε την ηλεκτρονική σχεδίαση, συγκαταλεγόμενος στους πρωτοπόρους της στον ελληνικό Τύπο, ενώ για το έργο του υπήρξε και διεθνής αναγνώριση ως πρωτοπόρου μιας πολιτιστικής επανάστασης που χρησιμοποίησε τον ηλεκτρονικό υπολογιστή ως «διεπαφή» μεταξύ ανθρώπου και τεχνολογίας, μέσω της οποίας μπορούσε να παραχθεί αισθητική ποιότητα. Μέσα από τα σκίτσα και τη γελοιογραφική του ματιά κατέγραψε στιγμές και σημαντικά γεγονότα της οικονομικής, πολιτικής και κοινωνικής ζωής της χώρας, δημιουργώντας ένα ιδιαίτερο εικαστικό και δημοσιογραφικό αποτύπωμα της εποχής του.

Πέραν της πορείας του στο χώρο του τύπου, το 2005, μαζί με τη σύζυγό του, Βασιλική Δανέλλη-Μυλωνά, ακολουθώντας την πρωτοβουλία που ξεκίνησε από το Πανεπιστήμιο Πατρών, συμμετείχαν στην ίδρυση του Ινστιτούτου Οδικής Ασφάλειας «Πάνος Μυλωνάς», με αφορμή την τραγική απώλεια του γιου τους, Πάνου Μυλωνά, σε τροχαίο δυστύχημα στις 22 Μαρτίου 2004 στην εθνική οδό Κορίνθου–Πατρών. Ο Πάνος Μυλωνάς, μόλις 22 ετών, ήταν τεταρτοετής φοιτητής του Τμήματος Μηχανολόγων και Αεροναυπηγών Μηχανικών του Πανεπιστημίου Πατρών και παράλληλα συντάκτης του ειδικού Τύπου του αυτοκινήτου και ο νεότερος διαπιστευμένος δημοσιογράφος στην Ευρώπη στο WRC, ξεχωρίζοντας για το ήθος, την αγάπη του για τη ζωή και την κοινωνική του ευαισθησία.

Η πολύχρονη παρουσία του στον Τύπο και η συμβολή του στην κοινωνική ευαισθητοποίηση μέσω του Ινστιτούτου Οδικής Ασφάλειας (Ι.Ο.ΑΣ.) «Πάνος Μυλωνάς» αποτυπώνουν μια διαδρομή στενά συνδεδεμένη με την τέχνη, τον άνθρωπο και τον πολιτισμό, μέσω της καλλιέργειας παιδείας και της ενημέρωσης για σύνθετα οικονομικά και κοινωνικά θέματα με εύγλωττα μηνύματά κατανοητά στο ευρύ κοινό.

Τον Γιώργο Μυλωνά θα αποχαιρετήσουμε από το Αποτεφρωτήριο Ριτσώνας τη Δευτέρα 8 Ιουνίου 2026 στις 10:30.

Γιώργος Μυλωνάς – Βιογραφικό

Ο Γιώργος Μυλωνάς, σκιτσογράφος, γραφίστας και μέλος της Ε.Σ.Η.Ε.Α. από το 1995, κατέγραψε μια μακρά και σημαντική διαδρομή στον ημερήσιο, περιοδικό και οικονομικό Τύπο.

Γεννημένος στα Ιωάννινα το 1950, όπου έζησε μέχρι την ηλικία των 10 χρόνων, από νεαρή ηλικία επέδειξε ιδιαίτερη κλίση στη ζωγραφική και το σκίτσο. Ακολουθώντας αρχικά την επιθυμία της μητέρας του να σπουδάσει Ιατρική, εισήχθη στην Κτηνιατρική Σχολή του Αριστοτελείου Πανεπιστημίου Θεσσαλονίκης, την οποία όμως πολύ σύντομα διέκοψε, επιλέγοντας να ακολουθήσει σπουδές στο χώρο της γραφιστικής και των καλών τεχνών.
Μαθήτευσε και ξεκίνησε τις εικαστικές του δημιουργίες κοντά σε σημαντικούς δασκάλους και υπήρξε αγαπημένος μαθητής καλλιτεχνών όπως ο Παναγιώτης Τέτσης, ο Γουναρίδης και ο Βακαλό, οι οποίοι επηρέασαν την καλλιτεχνική και επαγγελματική του πορεία.
Η επαγγελματική του διαδρομή ξεκίνησε στο χώρο της διαφήμισης και στη συνέχεια συνδέθηκε στενά με τον ημερήσιο, περιοδικό και οικονομικό Τύπο. Από το 1985 δραστηριοποιήθηκε ως σκιτσογράφος στον οικονομικό Τύπο, παρουσιάζοντας για πρώτη φορά στην Ελλάδα κείμενο με σκίτσο και γράφημα. Συνεργάστηκε με σημαντικά έντυπα του πολιτικού και οικονομικού Τύπου και συγκαταλέγεται μεταξύ εκείνων που συνέβαλαν στο σχεδιασμό της πρώτης tabloid εφημερίδας στην Ελλάδα.

Διετέλεσε τεχνικός διευθυντής έκδοσης της εφημερίδας «ΚΕΡΔΟΣ» και στο περιοδικό «Αγορά», ενώ η παρουσία του στις οικονομικές σελίδες της εφημερίδας «Το ΒΗΜΑ», με καθημερινά σκίτσα οικονομικής και πολιτικής επικαιρότητας, αποτέλεσε χαρακτηριστικό στοιχείο της δημοσιογραφικής του ταυτότητας.

Από το 1993 ακολούθησε την ηλεκτρονική σχεδίαση, συγκαταλεγόμενος στους πρωτοπόρους της στον ελληνικό Τύπο, ενώ για το έργο του υπήρξε και διεθνής αναγνώριση ως πρωτοπόρου μιας πολιτιστικής επανάστασης που χρησιμοποίησε τον ηλεκτρονικό υπολογιστή ως «διεπαφή» μεταξύ ανθρώπου και τεχνολογίας, μέσω της οποίας μπορούσε να παραχθεί αισθητική ποιότητα. Η πολιτική και οικονομική γελοιογραφία του με χρήση του Apple Macintosh συνδέθηκε με ένα έργο που ξεχωρίζει για την ευφυΐα, την οξυδέρκεια και το καυστικό χιούμορ, διατηρώντας πάντοτε μέτρο, ανθρωπιά, σεβασμό στη δημοκρατία και ευαισθησία απέναντι στον άνθρωπο. Τα σκίτσα του αποτέλεσαν για πολλά χρόνια χαρακτηριστικό στοιχείο της καθημερινής ειδησεογραφίας και σημείο αναφοράς για αναγνώστες από όλο το κοινωνικό φάσμα.

Με την «πένα» του απεικονίζει με τον πιο εύληπτο τρόπο τα σύνθετα προβλήματα της οικονομίας, καθιστώντας τα κατανοητά και προσιτά στο μέσο αναγνώστη. Μέσα από τα σκίτσα και τη γελοιογραφική του ματιά κατέγραψε στιγμές και σημαντικά γεγονότα της οικονομικής, πολιτικής και κοινωνικής ζωής της χώρας, δημιουργώντας ένα ιδιαίτερο εικαστικό και δημοσιογραφικό αποτύπωμα της εποχής του.

Ο Γιώργος Μυλωνάς ήταν σε θέση να σκιτσάρει στην οθόνη του ηλεκτρονικού υπολογιστή χρησιμοποιώντας το ποντίκι, με την ίδια δεξιοτεχνία που σκίτσαρε με το μολύβι στο χαρτί. Αυτό που τον χαρακτήριζε είναι η ικανότητά του να εκφράζει και να αποτυπώνει άμεσα σύνθετα θέματα της οικονομικής επικαιρότητας και της κοινωνικής ζωής με απλό αλλά και κατανοητό τρόπο.

Παράλληλα με τη δημοσιογραφική του πορεία, έργα του έχουν παρουσιαστεί σε ομαδικές και ατομικές εκθέσεις ζωγραφικής και γελοιογραφίας στην Ελλάδα και στο εξωτερικό. Σε συνεργασία με τις εκδόσεις «Ελληνικά Γράμματα» εκδόθηκε μέρος του έργου του, σε επιμέλεια της συζύγου του, Βασιλικής Δανέλλη-Μυλωνά. Η τριλογία βιβλίων του «Η ΕΛΛΗΝΙΚΗ ΟΙΚΟΝΟΜΙΑ ΜΕ ΣΚΙΤΣΑ» («Η Ελληνική Οικονομία με Σκίτσα το 2004», «Η Ελληνική Οικονομία με Σκίτσα το 2005 – Και μετά την Ολυμπιάδα Τι;» (2005), «Η Ελληνική Οικονομία με Σκίτσα το 2006») αναδεικνύουν πως ο Γιώργος Μυλωνάς, με τη δημιουργική φαντασία του και αξιοποιώντας τις δυνατότητες της τεχνολογίας, πρωτοτύπησε και άνοιξε νέους δρόμους στον οικονομικό Τύπο. Τα βιβλία-λευκώματα αυτά αποτέλεσαν σημείο αναφοράς και εγχειρίδια διδασκαλίας, ενώ ο ίδιος δίδαξε σκίτσο και γελοιογραφία σε σπουδαστές της τριτοβάθμιας εκπαίδευσης.

Το 2004 κυκλοφόρησε το βιβλίο του «Σκιτσάροντας με το “ποντίκι”» από τη TIM Fachbuchverlag / Donau-Universität Krems – Karikaturmuseum Krems, Austria. Το έργο του τιμήθηκε από το Πανεπιστήμιο του Δούναβη στο Krems της Αυστρίας (University for Continuing Education Krems (Donau-Universität Krems) και το μουσείο Karikaturmuseum Krems, το οποίο φιλοξένησε επί έναν μήνα έκθεση δημοσιευμένων και αδημοσίευτων έργων του, μεταξύ των οποίων και σκίτσα που δεν είχαν δημοσιευθεί στην Ελλάδα. Μέρος της δουλειάς του κυκλοφόρησε επίσης σε έκδοση στην Αυστρία το 2004, στη γερμανική, αγγλική και ελληνική γλώσσα, με τον τίτλο «George Milonas – Sketching with the Computer Mouse» (authors: Dr. Johann Gunter, Donau Universität Krems και Severin Heinisch).

Ίδρυση του Ινστιτούτου Οδικής Ασφάλειας (Ι.Ο.ΑΣ) «Πάνος Μυλωνάς»
Το 2005, μαζί με τη σύζυγό του, Βασιλική Δανέλλη-Μυλωνά, ακολουθώντας την πρωτοβουλία που ξεκίνησε από το Πανεπιστήμιο Πατρών, συμμετείχαν στην ίδρυση του Ινστιτούτου Οδικής Ασφάλειας «Πάνος Μυλωνάς», με αφορμή την τραγική απώλεια του γιου τους, Πάνου Μυλωνά, σε τροχαίο δυστύχημα στις 22 Μαρτίου 2004 στην εθνική οδό Κορίνθου–Πατρών. Ο Πάνος Μυλωνάς, μόλις 22 ετών, ήταν τεταρτοετής φοιτητής του Τμήματος Μηχανολόγων και Αεροναυπηγών Μηχανικών του Πανεπιστημίου Πατρών και παράλληλα συντάκτης του ειδικού Τύπου του αυτοκινήτου και ο νεότερος διαπιστευμένος δημοσιογράφος στην Ευρώπη στο WRC, ξεχωρίζοντας για το ήθος, την αγάπη του για τη ζωή και την κοινωνική του ευαισθησία.

Μέσα από αυτή τη βαθιά προσωπική δοκιμασία, ο Γιώργος Μυλωνάς και η σύζυγός του μετέτρεψαν τον πόνο τους σε διαρκή κοινωνική προσφορά, δημιουργώντας έναν φορέα με στόχο την ευαισθητοποίηση της κοινωνίας, την πρόληψη των τροχαίων δυστυχημάτων και τη βελτίωση της οδικής ασφάλειας στη χώρα μας.

Βαθιά ηθικός άνθρωπος, με ευαισθησία απέναντι στον συνάνθρωπο και ισχυρή κοινωνική συνείδηση, διακρίθηκε όχι μόνο για την καλλιτεχνική και δημοσιογραφική του πορεία αλλά και για τη στάση ζωής του. Μέσα από τη μεγάλη προσωπική του θλίψη αναζητούσε πάντοτε τρόπους να προσφέρει, να δώσει λύσεις και να συμβάλει ουσιαστικά στην προστασία της ανθρώπινης ζωής. Η συμμετοχή του στο έργο του Ινστιτούτου Οδικής Ασφάλειας «Πάνος Μυλωνάς» αποτελεί χαρακτηριστική έκφραση αυτής της βαθιάς ανάγκης για κοινωνική προσφορά, ευαισθητοποίηση και πρόληψη, μετατρέποντας τον προσωπικό πόνο σε δύναμη ευθύνης και δημιουργίας.

Το έργο και η διαδρομή του Γιώργου Μυλωνά συνδέονται διαχρονικά με την τέχνη της γελοιογραφίας, τη δημοσιογραφική έκφραση και την κοινωνική προσφορά, αναδεικνύοντας τη δύναμη της εικόνας ως μέσο σχολιασμού, ευαισθητοποίησης και ανθρωπιάς. Η πολύχρονη παρουσία του στον Τύπο και η συμβολή του στην κοινωνική ευαισθητοποίηση μέσω του Ινστιτούτου Οδικής Ασφάλειας (Ι.Ο.ΑΣ.) «Πάνος Μυλωνάς» αποτυπώνουν μια διαδρομή στενά συνδεδεμένη με την τέχνη, τον άνθρωπο και τον πολιτισμό, μέσω της καλλιέργειας παιδείας και της ενημέρωσης για σύνθετα οικονομικά και κοινωνικά θέματα με εύγλωττα μηνύματά κατανοητά στο ευρύ κοινό.

Βιβλία και άλλες δημιουργίες του Γ. Μυλωνά: