back to top
15.8 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 614

Η Allianz αναδεικνύεται Loyalty Leader για 9η συνεχόμενη χρονιά

0

…σύμφωνα με τον Δείκτη Ικανοποίησης Πελατών NPS

Για 9η συνεχή χρονιά, η Allianz αναδεικνύεται Loyalty Leader του ασφαλιστικού κλάδου, κατακτώντας τον υψηλότερο Δείκτη Καθαρών Υποστηρικτών (Net Promoter Score – NPS), στην έρευνα για την Ικανοποίηση Πελατών.

Το NPS αποτελεί ένα από τα πιο αξιόπιστα και αναγνωρισμένα εργαλεία για τη μέτρηση της ικανοποίησης και της αφοσίωσης των πελατών, παγκοσμίως, καθώς εξετάζει την πιθανότητα οι πελάτες να προτείνουν την εταιρία, τα προϊόντα ή τις υπηρεσίες σε τρίτους. Για την Allianz αποτελεί στρατηγικό δείκτη, αναδεικνύοντας τη δέσμευσή της για συνεχή βελτίωση και εξαιρετική εμπειρία πελάτη. Για τον σκοπό αυτό, η εταιρία διεξάγει την έρευνα NPS από το 2006, ενισχύοντας τη δέσμευσή της στην κορυφαία εξυπηρέτηση πελατών, σύμφωνα πάντοτε με τα υψηλά πρότυπα του Ομίλου Allianz.

Η έρευνα NPS, που φέτος διενεργήθηκε σε συνεργασία με τη Focus Bari, δεν περιορίζεται μόνο στην αξιολόγηση της πρόθεσης σύστασης της εταιρίας. Μέσω ενός ειδικά διαμορφωμένου ερωτηματολογίου, η Allianz εξετάζει την εμπειρία του πελάτη σε κάθε στάδιο εξυπηρέτησης, καθώς και την αλληλεπίδραση με τα διαφορετικά κανάλια επικοινωνίας της εταιρίας. Αυτή η πολυδιάστατη προσέγγιση επιτρέπει στην Allianz να εντοπίζει τομείς προς βελτίωση και να προσφέρει διαρκώς λύσεις υψηλής ποιότητας, προσαρμοσμένες στις ανάγκες των πελατών της.

Ο κ. Χρήστος Θεοδωρίδης, Διευθυντής Marketing, Επικοινωνίας, CRM & CCC της Allianz, δήλωσε σχετικά με την πρώτη θέση: «Η βράβευση αυτή επιβεβαιώνει τη δέσμευσή μας να βρισκόμαστε δίπλα στους πελάτες μας, προσφέροντάς τους αξιόπιστες και ουσιαστικές λύσεις που ανταποκρίνονται στις σύγχρονες ανάγκες τους. Ο δείκτης NPS αποτελεί για εμάς το βασικό εργαλείο μέτρησης της ικανοποίησης των πελατών μας και είμαστε περήφανοι που για ακόμα μία χρονιά αναδεικνυόμαστε Loyalty Leaders. Θα συνεχίσουμε να εργαζόμαστε με αφοσίωση και υπευθυνότητα για να βελτιώνουμε τις υπηρεσίες μας και να ανταποκρινόμαστε στις υψηλές προσδοκίες τους, διασφαλίζοντας πάντα κορυφαία ποιότητα εξυπηρέτησης».

Η Allianz, μέσω της συνεχούς εξέλιξης των υπηρεσιών της και της δέσμευσης στην εξαιρετική εμπειρία πελάτη, παραμένει ένας αξιόπιστος συνεργάτης για κάθε ασφαλιστική ανάγκη, θέτοντας την εξυπηρέτηση πελατών στο επίκεντρο της δραστηριότητάς της.

Αυξήσεις ασφαλίστρων αυτοκινήτου που κυμανθούν στο 5%-7% μεσοσταθμικά από το 2025 

0


Του Νίκου Σακελλαρίου 

Οι πολλές συσσωρευμένες ζημιές της περιόδου 2021-2024 σε συνδυασμό με την αύξηση του κόστους αποζημίωσης (το μέσο κόστος αποζημίωσης έχει ξεπεράσει τα 1.200 ευρώ πλέον) οδηγούν νομοτελειακά όσες ασφαλιστικές έχουν υψηλό loss ratio (δείκτη ζημιών) σε αναγκαστικές αυξήσεις ασφαλίστρων.  Επίσης η νέα νομοθεσία για την ασφάλιση των αυτοκινήτων έναντι φυσικών καταστροφών που περιλαμβάνεται στο φορολογικό και αναπτυξιακό νομοσχέδιο αναμένεται να οδηγήσει σε πρόσθετες καλύψεις και αύξηση ασφαλίστρων, οι οποίες όμως δεν θα ξεπεράσουν μεσοσταθμικά το 5%.  Ο στόχος των ασφαλιστικών που έχουν κλάδο αστικής ευθύνης αυτοκινήτου είναι να διαμορφώσουν στο τέλος του χρόνου υψηλούς δείκτες φερεγγυότητας, να αυξήσουν τα αποθέματά τους και να ανταποκριθούν στα κόστη αντασφάλισης που θα είναι αυξημένα και το 2025.  Το γεγονός ότι ο πληθωρισμός παραμένει στάσιμος στα επίπεδα του 3%, δείχνει ότι δύσκολα οι αυξήσεις στα ασφάλιστρα αυτοκινήτου θα περιοριστούν κάτω από 5% 

Θα περιοριστούν οι αυξήσεις ασφαλίστρων αυτοκινήτου εάν μειωθούν τα ανασφάλιστα 

Οι περισσότερες ασφαλιστικές περιμένουν να ενεργοποιηθεί η διάταξη για παρακολούθηση των ανασφάλιστων οχημάτων και να δουν εάν θα υπάρξει περιορισμένος των ανασφάλιστων από την αρχή του 2025. Εάν καταγραφεί αύξηση των ασφαλισμένων αυτοκινήτων τότε οι αυξήσεις στα ασφάλιστρα θα είναι μικρότερες, εάν η κατάσταση με τα ανασφάλιστα δεν δείξει σημάδια βελτίωσης, τότε οι αυξήσεις στα ασφάλιστρα θα είναι οριζόντιες (δηλαδή σε όλες τις κατηγορίες οχημάτων) και θα είναι περισσότερες. 

Η παλιά νοσηρή νοοτροπία του χαμηλού άνευ όρων ασφαλίστρου 

Ο κλάδος αστικής ευθύνης αυτοκινήτου, παραμένει δέσμιος της παλιάς κακής νοοτροπίας της φθηνής ασφάλισης, όπως είχε διαμορφωθεί την δεκαετία του 80 και του 90.  Ο τιμολογιακός ανταγωνισμός έχει μπει βαθιά στη συνείδηση του έλληνα οδηγού και καμμιά ασφαλιστικά όσο και εάν χρειάζεται να κάνει αυξήσεις δεν θα τολμήσει να το πράξει γιατί θα χάσει τη πελατεία της.  Παρά το γεγονός ότι όλοι οι παράγοντες του κλάδου συμφωνούν ότι η ασφάλιση αυτοκινήτου θα πρέπει να ακολουθεί τους κανόνες της αγοράς, εντούτοις προτιμούν να υποτιμολογούν το αυτοκίνητο για να μην χάσουν μερίδια και για να μην δυσαρεστήσουν τους πελάτες του δικτύου τους. Όμως πλέον με την αύξηση του μέσου κόστους αποζημίωσης και την αύξηση του αριθμού ζημιών, δύσκολα θα αποφύγουν τις αυξήσεις μέσα στο 2025 εκτός από τις εταιρείες που είναι υπεραποθεματοποιημένες (με δείκτες Solvency SCR πάνω από 200%), οι οποίες μπορούν να αντέξουν στα ίδια ασφάλιστρα. 

Χρήστος Κάτσιος: Η συνεργασία με κάποια τράπεζα είναι στους στρατηγικούς μας στόχους

0

Στον Νίκο Σακελλαρίου

Μετά τα νέα μέτρα που ανακοινώθηκαν από τον πρωθυπουργό, κ. Κυριάκο Μητσοτάκη, στη φετινή Διεθνή Έκθεση Θεσσαλονίκης, που αποτελούν βήματα ενίσχυσης του θεσμού της ιδιωτικής ασφάλισης, το πιο «καυτό θέμα» της επικαιρότητας για το σύνολο της ασφαλιστικής αγοράς, ξεκινήσαμε τη συζήτησή μας με τον γενικό διευθυντή της Groupama Ασφαλιστικής, κ. Χρήστο Κάτσιο. Έναν εξαιρετικά έμπειρο CEO, ο οποίος μας ανέπτυξε τις απόψεις του γύρω από τις μεγάλες προκλήσεις της αγοράς, τον τιμολογιακό ανταγωνισμό, αλλά και τη θέση της Groupama Ασφαλιστικής στη νέα ασφαλιστική αγορά σε σχέση με τη διαμεσολάβηση και το bancassurance.

iw? Πώς βλέπετε τα νέα μέτρα που εξήγγειλε ο πρωθυπουργός για την ιδιωτική ασφάλιση; Χρειάζονται περισσότερες εξειδικεύσεις ή τροποποιήσεις; Πόσο θα ανεβάσουν τη συνολική ασφαλιστική παραγωγή (εάν υπάρχει εκτίμηση);

απ. Τα μέτρα που εξαγγέλθηκαν πρόσφατα στη ΔΕΘ συνιστούν μια εξαιρετικά θετική εξέλιξη για την ασφαλιστική αγορά. Αναμφισβήτητα, μιλάμε για την πιο ολοκληρωμένη αντιμετώπιση του θεσμού της ιδιωτικής ασφάλισης που έχουμε δει τις τελευταίες δεκαετίες από την Πολιτεία. Φυσικά, εκτιμάται ότι θα υπάρξει και συνέχεια, γι’ αυτό και προσδοκούμε να έχουμε σημαντικό ρόλο και συμβολή στη λήψη αποφάσεων μελλοντικά.

Να σημειώσουμε, βέβαια, ότι τα νέα μέτρα ήταν φυσικό επακόλουθο μετά τις πρόσφατες φυσικές καταστροφές, καθώς η Πολιτεία θα βρισκόταν μπροστά σε αδιέξοδο αν δεν δινόταν συμμετοχικός ρόλος και στις ασφαλιστικές εταιρείες. Μετά τα νέα μέτρα, μπορούμε να πούμε ότι γίνονται πράγματι σταδιακά βήματα ενίσχυσης του θεσμού, και ειδικά στον κλάδο ασφάλισης περιουσίας, τα οποία θα αυξήσουν την παραγωγή στο άμεσο μέλλον (για παράδειγμα, περιμένουμε σημαντική αύξηση στον κλάδο ασφάλισης περιουσίας μετά την έκπτωση 20% στον ΕΝΦΙΑ για κατοικίες μέχρι 500.000 ευρώ ή για την υποχρεωτική ασφάλιση επιχειρήσεων με τζίρο πάνω από 500.000 ευρώ). Προς το παρόν, δεν μπορούμε να δώσουμε σαφείς εκτιμήσεις για το πόσο θα αυξηθεί η ασφαλιστική παραγωγή.

iw? Ποιοι είναι οι ασφαλιστικοί κλάδοι που έχουν μεγάλες προοπτικές ανάπτυξης τα επόμενα χρόνια;

απ. Θεωρούμε ότι οι κλάδοι των αστικών ευθυνών θα έχουν μεγάλη ανάπτυξη στο μέλλον. Εκτός από τις μεγαλύτερες επιχειρήσεις στην ελληνική οικονομία, οι οποίες χρειάζονται διαφορετικές καλύψεις αστικής ευθύνης, υπάρχουν και οι μικρομεσαίες επιχειρήσεις, αλλά και ορισμένοι ελεύθεροι επαγγελματίες με αντίστοιχες ανάγκες.

Η στρατηγική μας εστιάζει στην ανάδειξη της σημασίας της ασφάλισης μέσω της απλοποίησης των ασφαλιστικών διαδικασιών και της αποτελεσματικής συνεργασίας με ιδιωτικούς και δημόσιους φορείς, για την παροχή λύσεων ασφάλισης για πολίτες και επιχειρήσεις

Ταυτόχρονα, υπάρχει ζήτηση ασφαλιστικών προϊόντων κάλυψης περιουσίας και πυρός σε περισσότερους κλάδους, ενώ πιστεύουμε ότι θα αυξηθούν και οι εξειδικευμένες ασφαλίσεις. Ο κλάδος υγείας παραμένει στο επίκεντρο της ζήτησης όχι μόνο για τον ασφαλισμένο μέσου και υψηλότερου εισοδήματος, αλλά και για τον ασφαλισμένο χαμηλότερου εισοδήματος, που δεν μπορεί να καλύψει τις ανάγκες του μέσω του ΕΣΥ.

iw? Τι μέτρα χρειάζεται να παρθούν προκειμένου να εξισορροπηθεί η κατάσταση με τις ιδιωτικές κλινικές και να μειωθούν οι αντιπαραθέσεις (οι ασφαλιστικές τις κατηγορούν ότι αυξάνουν καταχρηστικά τα τιμολόγια και οι κλινικές κατηγορούν τις ασφαλιστικές ότι χρωστούν πολλά λεφτά);

απ. Τα τελευταία χρόνια, υπάρχει σαφέστατα μια αντιπαράθεση μεταξύ των ασφαλιστικών εταιρειών και των κλινικών στο θέμα των τιμολογίων και των παροχών.

Οι μεγάλες αυξήσεις στα τιμολόγια των κλινικών δημιουργούν σημαντικά προβλήματα για την ιδιωτική ασφάλιση. Ο ουσιαστικότερος τρόπος για να αντιμετωπιστούν τα προβλήματα αυτά και να επέλθει ισορροπία είναι η χρήση των ιατρικών πρωτοκόλλων, ώστε να μειωθούν οι τριβές και τα λειτουργικά κόστη. Η χρήση των ιατρικών πρωτοκόλλων (δηλαδή η δημιουργία μιας ενιαίας και συγκεκριμένης τιμολογιακής πολιτικής) θα επιφέρει άμεσα ηπιότερη αντιμετώπιση των αυξήσεων στα ασφάλιστρα, επ’ ωφελεία όλων των εμπλεκομένων, δηλαδή των ασφαλιστικών, των κλινικών και των ασφαλισμένων.

iw? Ο τιμολογιακός ανταγωνισμός στον κλάδο αυτοκινήτου και η αύξηση ζημιών έχουν οδηγήσει σε συνεχόμενες ζημιές στα τεχνικά αποτελέσματα. Πόσο θα αντέξει η αγορά τα χαμηλά τιμολόγια;

απ. Αναπροσαρμόζουμε τις τιμές ασφάλισης, σταδιακά, και σύμφωνα με τις τιμές εξέλιξης κόστους αποκατάστασης. Ως Groupama Ασφαλιστική, εξετάζουμε τη διαμόρφωση του κόστους σε διάφορες κατηγορίες (ανάλογα με τις περιοχές, τις ιπποδυνάμεις των οχημάτων), σχεδόν ανεξάρτητα από την εξέλιξη των τιμών σε άλλες ασφαλιστικές. Αυτήν τη στιγμή, αρκετές εταιρείες έχουν ήδη προχωρήσει σε αυτήν τη διαδικασία και εφαρμόζουν την ολοκληρωμένη τιμολόγηση. Εμείς είμαστε έτοιμοι για το 2025, έχοντας καθιερώσει ένα σύστημα 8 παραμέτρων για την καλύτερη αντιμετώπιση των ασφαλισμένων, αλλά και για τη διαμόρφωση των ασφαλίστρων, λαμβάνοντας υπ’ όψιν τον κίνδυνο. Θα πρέπει, επίσης, να σταθούμε στο θέμα της αντιμετώπισης των ανασφάλιστων οχημάτων. Προσμένουμε την ουσιαστική εφαρμογή των μέτρων για τον έλεγχο των ανασφάλιστων οχημάτων, όπως αναφέρει η νομοθεσία.

iw? Η αυξητική τάση στα προϊόντα unit linked θα συνεχιστεί τα επόμενα χρόνια ή θα επιστρέψουμε πάλι προς τις προθεσμιακές καταθέσεις (η Groupama Ασφαλιστική ήταν από τις εταιρείες που αξιοποίησε την άνοδο στα unit linked);

απ. Η εκτίναξη της παραγωγής των προϊόντων unit linked προήλθε πρωτίστως από τις τράπεζες. Ωστόσο, εμείς συνεισφέραμε σημαντικά στην καθιέρωση των προϊόντων αυτών. Είναι προϊόντα που τα προσφέρουμε μέσω του παραδοσιακού δικτύου, επειδή οι πελάτες μας είναι εξαιρετικά προσεκτικοί. Τα unit linked προϊόντα έρχονται να δώσουν μερική λύση στο συνολικό θέμα της αποταμίευσης-σύνταξης και αποτελούν μια εναλλακτική επιλογή στα χαμηλά τραπεζικά επιτόκια.

iw? Ποια θα είναι η θέση της Groupama Ασφαλιστικής στη νέα ασφαλιστική αγορά που δημιουργείται;

απ. H θέση της Groupama Ασφαλιστικής στη νέα ασφαλιστική αγορά που δημιουργείται θα είναι σημαντική και ανάλογη με τη δυναμική και το διεθνές όνομα της εταιρείας. Εστιάζουμε στην οργανική ανάπτυξη και κερδοφορία χωρίς να αποκλείουμε ευκαιρίες εξαγορών αμοιβαία επικερδείς. Η στρατηγική μας εστιάζει στην ανάδειξη της σημασίας της ασφάλισης μέσω της απλοποίησης των ασφαλιστικών διαδικασιών και της αποτελεσματικής συνεργασίας με ιδιωτικούς και δημόσιους φορείς, για την παροχή λύσεων ασφάλισης για πολίτες και επιχειρήσεις.

iw? Κατά καιρούς, φημολογίες σάς φέρνουν ότι συζητάτε με άλλες ξένες ασφαλιστικές εταιρείες. Είχατε αρνηθεί ότι πρόκειται να εξαγοραστείτε πολλές φορές και απ’ ό,τι φαίνεται δικαιωθήκατε μέχρι στιγμής. Υπάρχουν σήμερα αντίστοιχες συζητήσεις;

απ. Η ερώτησή σας είναι μια ευκαιρία για να τονίσουμε, ακόμη μία φορά, ότι δεν υφίστανται συζητήσεις για μελλοντική μας εξαγορά. Στην Groupama Ασφαλιστική αναζητούμε ευκαιρίες ανάπτυξης του δικτύου μας μέσα από εξαγορές σε μικρότερα σχήματα. Αναζητούμε ποιοτική παραγωγή που θα συμπληρώσει το δικό μας χαρτοφυλάκιο και θα μας βοηθήσει να υλοποιούμε με συνέπεια και δυναμικότητα την παγκόσμια στρατηγική του ομίλου.

iw? Ποιος είναι ο καταμερισμός των κλάδων στο χαρτοφυλάκιο εργασιών της Groupama Ασφαλιστικής; Ποιοι είναι οι μελλοντικοί σας στόχοι και ποιους κλάδους θα θέλατε να αναπτύξετε περισσότερο;

απ. Αξίζει να αναφέρουμε πως, το 2023, αυξήσαμε τον κύκλο εργασιών μας κατά 19,4% σε σύγκριση με την περσινή χρονιά, με βασικούς πυλώνες της ανάπτυξής μας τον κλάδο υγείας, τις ομαδικές ασφαλίσεις και τους κλάδους περιουσίας και ατυχημάτων. Στόχος μας είναι η περαιτέρω ανάπτυξη τόσο των κλάδων αυτών όσο και των λοιπών κλάδων ασφάλισης. Σήμερα, υπάρχει ισορροπία λίγο παραπάνω από το 50% στον κλάδο ζωής και λίγο χαμηλότερα από το 50% στις γενικές ασφάλειες. Έχουμε μειωμένη βαρύτητα στο αυτοκίνητο και αύξηση στους λοιπούς κλάδους.

iw? Πώς διαμορφώνονται τα δίκτυα διανομής σας; Ποιες είναι οι κινήσεις σας για να ενισχύσετε το ανθρώπινο δίκτυο διαμεσολάβησης;

απ. Το ανθρώπινο δίκτυο διαμεσολάβησης είναι ο πυρήνας των εργασιών. Το ανεξάρτητο δίκτυο δίνει μεγαλύτερη βαρύτητα και έχει σημαντική συνεισφορά στα προϊόντα των γενικών ασφαλίσεων, ενώ το δίκτυο αποκλειστικής συνεργασίας εστιάζει περισσότερο στον κλάδο ζωής και με αυξανόμενη συμμετοχή στις γενικές ασφάλειες. Ταυτόχρονα, έχουμε εκπαιδεύσει μια μικρότερη ομάδα για εξειδικευμένα ασφαλιστικά προϊόντα, όπως αστικές ευθύνες, πυρός, μεταφορές κ.λπ. Θα πρέπει να τονίσουμε ότι, κατά τη διάρκεια του κορωνοϊού, βρήκαμε την ευκαιρία να δώσουμε μεγαλύτερη έμφαση στην τεχνική εκπαίδευση του ανθρώπινου δικτύου μας. Παράλληλα, έχουμε δημιουργήσει ένα πρόγραμμα εντατικής εκπαίδευσης υψηλών προδιαγραφών και συνεχούς αξιολόγησης, το οποίο δίνει την ευκαιρία σε νέους διαμεσολαβητές να δημιουργήσουν ταχύτερα τη δική τους ομάδα, έχοντας την κατάλληλη στήριξη από την εταιρεία.

iw? Θα παρουσιάσετε νέα προϊόντα το επόμενο διάστημα (χρόνο); Σε ποιους κλάδους θα είναι αυτά;

απ. Τα νέα προϊόντα μας θα είναι τα παλαιότερα, αναπροσανατολισμένα με νέα πακέτα ασφάλισης, με βάση την εμπειρία μας αλλά και τις εξελίξεις τόσο στην Ελλάδα όσο και διεθνώς. Για παράδειγμα, νέα γκάμα ισόβιων συμβολαίων στην Υγεία, με πολλές επιλογές εκπιπτόμενου ποσού και καλύψεις. Πολλές επιλογές καλύψεων στον κλάδο αστικής ευθύνης αυτοκινήτου, τρία διαφορετικά πακέτα στον κλάδο πυρός κ.ά. Σε ό,τι αφορά το cyber insurance, πρόκειται για έναν νέο τομέα που μας ενδιαφέρει ιδιαίτερα, καθώς εκτιμάται ότι θα υπάρχει μεγάλη ανάπτυξή του κατά τα επόμενα χρόνια. Έχουμε άποψη, αλλά θέλουμε πρωταρχικά να ξεκαθαρίσει ο ορίζοντας και θεσμικά και νομικά, και γενικότερα να οριοθετηθεί ο κίνδυνος.

iw? Πώς είναι οι σχέσεις με τις ιδιωτικές κλινικές; Υπάρχει ζήτηση για προϊόντα υγείας;

απ. Στον κρίσιμο κλάδο της υγείας (ατυχήματα και ασθένεια), η Groupama Ασφαλιστική παρέχει υψηλής ποιότητας προϊόντα, με ευρύτατες καλύψεις, και είναι από τις ασφαλιστικές που μέχρι πρόσφατα πλήρωνε άμεσα και μέσα σε τρεις μήνες τις κλινικές. Ωστόσο, θα πρέπει να πούμε ότι υπάρχει μεγάλη αύξηση του κόστους από τις κλινικές τα τελευταία χρόνια, γεγονός που ανάγκασε και εμάς (όπως και την υπόλοιπη ασφαλιστική αγορά) να προχωρήσουμε σε αυξήσεις ασφαλίστρων, που όμως δεν καλύπτουν την αύξηση του κόστους. Το πρόβλημα της κοστολόγησης των ιατρικών υπηρεσιών θα πρέπει να λυθεί με την εφαρμογή των ιατρικών πρωτοκόλλων, όπως γίνεται σε ολόκληρο τον κόσμο. Δηλαδή να υπάρχει συγκεκριμένο τιμολόγιο για κάθε ιατρική πράξη.

iw? Πείτε μας μερικά ασφαλιστικά προϊόντα της εταιρείας σας που θεωρείτε ότι είναι πρωτοποριακά για την ελληνική αγορά…

απ. Σε όλα τα προϊόντα μας προσπαθούμε να συνδυάσουμε τις καλύψεις με τις υπηρεσίες. Γιατί αυτό προσδίδει υπεραξία στον ασφαλισμένο πελάτη. Για παράδειγμα, στον κλάδο αυτοκινήτου, αγοράζοντας ασφάλιση από την Groupama Ασφαλιστική, ο πελάτης αγοράζει και τις υπηρεσίες του πακέτου Anesis.

Το cyber insurance είναι ένας νέος τομέας που μας ενδιαφέρει ιδιαίτερα, καθώς εκτιμάται ότι θα υπάρχει μεγάλη ανάπτυξή του τα επόμενα χρόνια. Έχουμε άποψη, αλλά θέλουμε πρωταρχικά να ξεκαθαρίσει ο ορίζοντας και θεσμικά και νομικά, και γενικότερα να οριοθετηθεί ο κίνδυνος

Έχουμε ποσοστό ικανοποίησης πελάτη 97%, που είναι από τα μεγαλύτερα στην αγορά. Στον κλάδο ασφάλισης περιουσίας είμαστε οι πρώτοι που καθιερώσαμε την άμεση αποζημίωση μέσα σε 7 ημέρες. Μάλιστα έχουμε καταφέρει να μειώσουμε τον χρόνο καταβολής αποζημίωσης στις 3 με 4 ημέρες.

iw? Υπάρχει ενδεχόμενο συνεργασίας με κάποια τράπεζα, στο άμεσο μέλλον, στο bancassurance;

απ. Είναι στους στρατηγικούς μας στόχους η συνεργασία με κάποια τράπεζα και προχωράμε προς την κατεύθυνση αυτή. Γενικότερα, παραμένουμε εστιασμένοι στον πολυκαναλικό χαρακτήρα της εταιρείας, με σκοπό να χτίσουμε ένα ισχυρό δίκτυο συνεργατών που θα εξυπηρετεί τους ασφαλισμένους μας με όποιον τρόπο εκείνοι επιλέξουν.

©Θεόδωρος Αναγνωστόπουλος/PHOTOPRESS Θ&Α Αναγνωστόπουλοι

Aπό το περιοδικό Insurance World

H AI μπορεί να μειώσει (και) τα ασφάλιστρα του αυτοκινήτου

0

Η τεχνητή νοημοσύνη μπορεί να μειώσει όχι μόνο τα ατυχήματα στους δρόμους, αλλά και τα ασφάλιστρα των αυτοκινήτων, αφού θα περιοριστούν σε μεγάλο βαθμό οι αποζημιώσεις για τα ατυχήματα. Παράλληλα, θα δίνεται η ευκαιρία ανάλυσης του τρόπου οδήγησης, καθώς και της συμπεριφοράς του οδηγού, διαμορφώνοντας ως ένα βαθμό το τελικό ασφάλιστρο.

Η συγκεκριμένη τεχνολογία μπορεί να δημιουργήσει οφέλη, αρκεί να υπάρξει πλήρης συμμόρφωση με τον Γενικό Κανονισμό Προστασίας Δεδομένων της ΕΕ. Ωστόσο, θα μπορεί να κάνει χρήση του τρόπου οδήγησης και των συνηθειών του οδηγού, δημιουργώντας δεδομένα προγνωστικής ανάλυσης, παρέχοντας σημαντικές πληροφορίες σε πραγματικό χρόνο.

Η εταιρεία τεχνολογίας Geotab, χρησιμοποιεί ήδη συσκευές για τη συλλογή δεδομένων του οχήματος και δημιουργεί προγνωστική ανάλυση της συμπεριφοράς του οδηγού, εντοπίζοντας επικίνδυνες συμπεριφορές όπως για παράδειγμα η γρήγορη επιτάχυνση ή το απότομο φρενάρισμα κατά τη διάρκεια της οδήγησης. Έτσι με βάση μια σειρά από δεδομένα μπορεί να προβλέψει την πιθανότητα ατυχημάτων. Η εταιρεία ισχυρίζεται ότι η προγνωστική της προσέγγιση είχε ως αποτέλεσμα τη μείωση κατά 25% των συγκρούσεων στους στόλους.

Από την άλλη τα προηγμένα συστήματα υποβοήθησης οδηγού (ADAS) που χρησιμοποιούν δεδομένα από κάμερες, ραντάρ και αισθητήρες, προειδοποιούν τους οδηγούς για πιθανούς κινδύνους. Αναλύοντας τον τρόπο οδήγησης, όπως συνεχόμενες αναχωρήσεις από τη λωρίδα κυκλοφορίας και τον επικείμενο κίνδυνο σύγκρουσης, μπορεί να υπάρχουν ρυθμίσεις και να παρεμβαίνουν αυτόματα, όπως για παράδειγμα φρενάρισμα ή η αλλαγή διεύθυνσης για την αποφυγή ατυχήματος.

Μεγάλο μέρος της προσπάθειας για την εφαρμογή της τεχνητής νοημοσύνης πραγματοποιείται από τις ασφαλιστικές εταιρείες, οι οποίες θέλουν να μειώσουν σημαντικά τα ατυχήματα προκειμένου να απαλλαγούν από τις αποζημιώσεις. Το αποτέλεσμα αυτής της προσπάθειας είναι διπλό. Όχι μόνο μειώνονται τα ατυχήματα, αλλά μπορούν να γίνουν φθηνότερα τα ασφάλιστρα σε αυτούς που δεν εμφανίζουν παραβατικές οδηγικές συμπεριφορές.

Τέλος, η τεχνητή νοημοσύνη μπορεί να λάβει υπόψη ορισμένα καιρικά μοτίβα, οδικές συνθήκες και την κυκλοφορία του αυτοκινήτου σε ώρες αιχμής που δημιουργούν υψηλότερα επίπεδα κινδύνου για να βγουν χρήσιμα συμπεράσματα για τον τρόπο οδήγησης. Επίσης, μια σημαντική σκέψη είναι η χρήση του «μαύρου» κουτιού στα αυτοκίνητα, που θα καταγράφει τις κινήσεις του οχήματος και τη συμπεριφορά του οδηγού, ώστε να υπάρχει ανά πάσα στιγμή μια συνολική εικόνα των καταστάσεων που επικρατούν μέσα και έξω από το αυτοκίνητο.

Πηγή: ΑΠΑ-ΜΠΕ

Interamerican: «Η στιγμή που δεν θα ξεχάσω» (video)

0

Ως Ασφαλιστικός Σύμβουλος έχεις την αυτονομία που χρειάζεσαι και τη διαρκή υποστήριξη της Interamerican σε κάθε σου βήμα, αναπτύσσοντας περαιτέρω τις δεξιότητές σου στις πωλήσεις, το marketing και τον χρηματοοικονομικό κλάδο ευρύτερα. Προσφέρεις ουσιαστική συμβουλευτική που προσαρμόζεται στις ανάγκες των ανθρώπων, εξασφαλίζοντάς τους σταθερότητα και ασφάλεια.

Μέσα από την καριέρα του Ασφαλιστικού Συμβούλου μπορείς να φτάσεις ψηλά, και το σημαντικότερο, έχεις τη δυνατότητα να κάνεις τη διαφορά στις ζωές των ανθρώπων. Η Νικολέττα & η Ραφαηλία μιλούν για τις δικές τους δυνατές στιγμές στην πορεία τους και συγκινούν.

Δείτε το βίντεο με θέμα «Η στιγμή που δεν θα ξεχάσω»:

Μάθε περισσότερα για την καριέρα του Ασφαλιστικού Συμβούλου

ΟΑΣΕ: Συμμετέχει στην 24ωρη απεργία της ΓΣΕΕ

0

Η Ομοσπονδία με ομόφωνη απόφαση του Εκτελεστικού της Συμβουλίου συμμετέχει στην 24ωρη πανελλαδική, πανεργατική απεργία που προκήρυξε η ΓΣΕΕ για την Τετάρτη 20 Νοεμβρίου 2024.

  • Οι εργαζόμενοι στον ασφαλιστικό κλάδο  ζητούν την επαναρρύθμιση των εργασιακών σχέσεων, την ουσιαστική επαναφορά των συλλογικών διαπραγματεύσεων και συμβάσεων.

– επαναφορά της μονομερούς προσφυγής στην διαιτησία.

  • πραγματικές αυξήσεις που να καλύπτουν την αξιοπρεπή διαβίωση των εργαζομένων.
  • Αντιμετώπιση της ακρίβειας και της αισχροκέρδειας.

Υπογραφή κλαδικής σύμβασης  για όλους τους εργαζόμενους που απασχολούνται  στον ασφαλιστικό κλάδο.

Η Ομοσπονδία  καλεί  τα σωματεία του, τους εργαζόμενους του κλάδου  να συμμετάσχουν στην απεργιακή κινητοποίηση στην πλατεία Κλαυθμώνος στις 20 Νοεμβρίου στις 11:00 π.μ  καθώς και στις συγκεντρώσεις των κατά τόπους Εργατικών Κέντρων.

Όπως αναφέρει στο σχετικό δελτίο τύπου:

“Ο κόσμος της εργασίας δέχεται  μεγάλη επίθεση στο εισόδημα του. Η αισχροκέρδεια των καρτέλ και των ολιγοπωλίων της ενέργειας, των καυσίμων, των τροφίμων  έχει οδηγήσει μεγάλο ποσοστό της κοινωνίας μας σε φτωχοποίηση. Ο πληθωρισμός και η ακρίβεια μειώνει δραματικά  το εισόδημα μας  με αποτέλεσμα οι μισθοί να  εξαντλούνται πολύ πριν το τέλος  του μήνα. Το καλάθι της νοικοκυράς αδειάζει, τα ενοίκια έχουν φτάσει σε δυσθεώρητα ύψη. Το κόστος διαβίωσης έχει εκτοξευτεί. Μεγάλο ποσοστό των μεσαίων εισοδημάτων ανταποκρίνεται με δυσκολία  σε βασικές ατομικές και οικογενειακές ανάγκες. Τουλάχιστον το 50% του εργατικού δυναμικού της χώρας αμείβεται με το βασικό μισθό. Καταστρατήγηση εργατικών δικαιωμάτων, εκφοβισμός εργαζομένων είναι στην ημερήσια διάταξη. Επιθεώρηση εργασίας ως «ανεξάρτητη αρχή» υποστελεχωμένη, υπολειτουργεί. Όλοι μας γνωρίζουμε πως ανάπτυξη δεν μπορεί να υπάρχει με καθηλωμένους μισθούς,  με μόλις το 30% των εργαζομένων να ακολουθούν επιχειρησιακές ή κλαδικές συμβάσεις, όταν η κοινοτική οδηγία ζητάει η κάλυψη να φτάνει τουλάχιστον το 80%.”


Γ. Χατζηθεοδοσίου: Αναγορεύεται Επίτιμος διδάκτορας στο Γεωπονικό Πανεπιστήμιο Αθηνών

0

Μια ακόμα προσωπική διάκριση για τον κ. Γιάννη Χατζηθεοδοσίου 

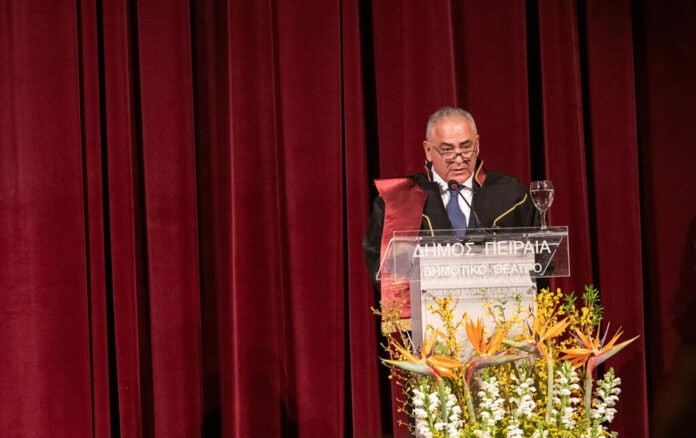
Επίτιμος Διδάκτορας στο Γεωπονικό Πανεπιστήμιο Αθηνών θα αναγορευτεί τη Δευτέρα 25 Νοεμβρίου 2024 ο κ. Γιάννης Χατζηθεοδοσίου. Πρόκειται για την δεύτερη ακαδημαική διάκριση που γίνεται εκτός της ασφαλιστικής κοινότητας  για την  πορεία του, την δυναμική του, και την προσφορά  στο χώρο του επιχειρείν έχει αναγνωριστεί από δεκάδες σωματεία, οργανώσεις, θεσμικά όργανα αλλά και από την Ακαδημαϊκή Κοινότητα της χώρας μας. Είχε προηγηθεί η αναγόρευσή του σε Επίτιμο Διδάκτορα του Τμήματος Βιομηχανικής Διοίκησης και Τεχνολογίας της Σχολής Ναυτιλίας και Βιομηχανίας του Πανεπιστημίου Πειραιώς έγινε στις 14 Απριλίου του 2022 στο Δημοτικό Θέατρο Πειραιά.

Σχεδόν δύο χρόνια μετά, ο  Πρύτανης  του  Γεωπονικού  Πανεπιστημίου  Αθηνών, Καθηγητής κ. Σπυρίδων Κίντζιος και η Πρόεδρος του Τμήματος Διοίκησης Γεωργικών Επιχειρήσεων και Συστημάτων Εφοδιασμού Καθηγήτρια κα Αικατερίνη Μαρινάγη θα αναγορεύσουν τον Πρόεδρο του Επαγγελματικού Επιμελητηρίου Αθηνών κ. Γιάννη Χατζηθεοδοσίου σε Επίτιμο Διδάκτορα του Γεωπονικού Πανεπιστημίου Αθηνών.

Η εκδήλωση θα πραγματοποιηθεί στην Αίθουσα Τελετών του Γεωπονικού Πανεπιστημίου Αθηνών τη Δευτέρα 25 Νοεμβρίου 2024.

Πρόκειται για μια πολύ μεγάλη τιμή που γίνεται σε ένα στέλεχος της ασφαλιστικής αγοράς, σε έναν δυναμικό επιχειρηματία της χώρας που διεκδικεί με σθένος τα συμφέροντα των Μικρομεσαίων Επιχειρηματιών.


Το IW θα είναι και εκεί!


ΕΙΑΣ: Εκδήλωση Get Together Στελεχών Ασφαλιστικής Αγοράς

0

Εκδήλωση get together στελεχών της ασφαλιστικής αγοράς πραγματοποίησε προσφάτως το
Ελληνικό Ινστιτούτο Ασφαλιστικών Σπουδών στον προαύλιο χώρο του Νομισματικού
Μουσείου Αθηνών.

Στην εκδήλωση παρέστησαν επί κεφαλής ασφαλιστικών επιχειρήσεων
και επιχειρήσεων ασφαλιστικής διαμεσολάβησης, εκπρόσωποι της Εποπτικής Αρχής και
συλλογικών φορέων, διοικητικά στελέχη ασφαλιστικών επιχειρήσεων και τραπεζών,
ασφαλιστικοί διαμεσολαβητές όλων των βαθμίδων, αλλά και διδάσκοντες και απόφοιτοι
επιλεγμένων Εκπαιδευτικών Προγραμμάτων του Ινστιτούτου.

Χαιρετισμό προς τους προσκεκλημένους απηύθυναν η Πρόεδρος του Ινστιτούτου, κα Νάντια
Σταυρογιάννη, ο Γενικός Διευθυντής αυτού, κος Νίκος Σωφρονάς, η Γενική Διευθύντρια της
Ένωσης Ασφαλιστικών Εταιριών Ελλάδος, κα Ελίνα Παπασπυροπούλου, και ο Γενικός
Γραμματέας του Επαγγελματικού Επιμελητηρίου Αθηνών, κος Δημήτρης Γαβαλάκης.
Η εκδήλωση, η οποία είχε τα χαρακτηριστικά open reception and cocktail, ολοκληρώθηκε με
ενδιαφέρουσα ξενάγηση των προσκεκλημένων στις αίθουσες και τα εκθέματα του
Νομισματικού Μουσείου Αθηνών.

H Eurolife FFH φέρνει την οργάνωση κατοικίας στα EurolifeHub

0

H Eurolife FFH φέρνει την οργάνωση κατοικίας στα EurolifeHub

 Η Eurolife FFH, μέλος της Fairfax Financial Holdings Ltd, στο πλαίσιο ενεργοποίησής της στα διαδραστικά σημεία ενημέρωσης και εμπειρίας EurolifeHub, παρουσιάζει τη νέα δράση “Fast & Tidy”, με θέμα την οργάνωση του σπιτιού. Σε συνεργασία με τη γνωστή content creator στον τομέα της οργάνωσης κατοικίας, The Tidy Guru, προσκαλεί τους επισκέπτες των EurolifeHub στα εμπορικά κέντρα της LAMDA Development, The Mall Athens και Golden Hall στην Αθήνα και Mediterranean Cosmos στη Θεσσαλονίκη, σε ένα πρωτότυπο και διασκεδαστικό challenge: να διπλώσουν όσα περισσότερα μπλουζάκια μπορούν, μέσα σε 1,5 λεπτό, με τη βοήθεια ενός διπλωτικού! Κάθε μέρα ενεργοποίησης, σε κάθε εμπορικό κέντρο, ένας τυχερός θα κερδίζει από έναν ατμοκαθαριστή, ενώ στο τέλος του “Fast & Tidy” challenge ένας μεγάλος νικητής θα κερδίσει μια οργάνωση σπιτιού από την The Tidy Guru.

Η δράση “Fast & Tidy” ξεκινάει την Παρασκευή 15 Νοεμβρίου και θα πραγματοποιείται κάθε Παρασκευή 17:00-21:00 και κάθε Σάββατο 11:00-19:00 και στα τρία EurolifeHub, μέχρι και το Σάββατο 7 Δεκεμβρίου. Επιπλέον, η The Tidy Guru θα βρίσκεται στο EurolifeHub του The Mall Athens την Παρασκευή 15 Νοεμβρίου 18:00-20:00, του Mediterranean Cosmos το Σάββατο 23 Νοεμβρίου 12:00-14:00, και του Golden Hall το Σάββατο 30 Νοεμβρίου 12:00-14:00, για να «εμψυχώσει» τους συμμετέχοντες του challenge του πιο γρήγορου διπλώματος, αλλά και για να μοιραστεί πολύτιμα μυστικά και συμβουλές για την οργάνωση σπιτιού με όλους τους επισκέπτες των EurolifeHub.

 Για την Eurolife FFH, κάθε σπίτι έχει πολύ μεγάλη αξία. Είναι ο προσωπικός χώρος κάθε ανθρώπου, εκεί που καθένας από εμάς φτιάχνει αναμνήσεις και τις πιο ξεχωριστές του στιγμές. Γι’ αυτό και μέσα από τα προγράμματα ασφάλισης κατοικίας που είναι σχεδιασμένα να προσφέρουν προστασία απέναντι σε ένα σύνολο απρόβλεπτων γεγονότων, η Eurolife FFH φροντίζει το σπίτι και το περιεχόμενό του. Όλοι όσοι επισκεφθούν τα EurolifeHub κατά τη διάρκεια της δράσης “Fast & Tidy” θα έχουν την ευκαιρία να ενημερωθούν για τις ολοκληρωμένες λύσεις ασφάλισης που προσφέρει η εταιρεία, προκειμένου να προστατέψουν αποτελεσματικά την περιουσία τους και να μπορούν να νιώθουν ασφάλεια απέναντι σε κάθε απρόοπτο, αλλά και για το σύνολο των ασφαλιστικών προγραμμάτων της Eurolife FFH.


Ημερίδα Ευαισθητοποίησης για τον Καρκίνο του Μαστου

0

“Κάνε την Πρόληψη Μέρος της Ζωής σου”

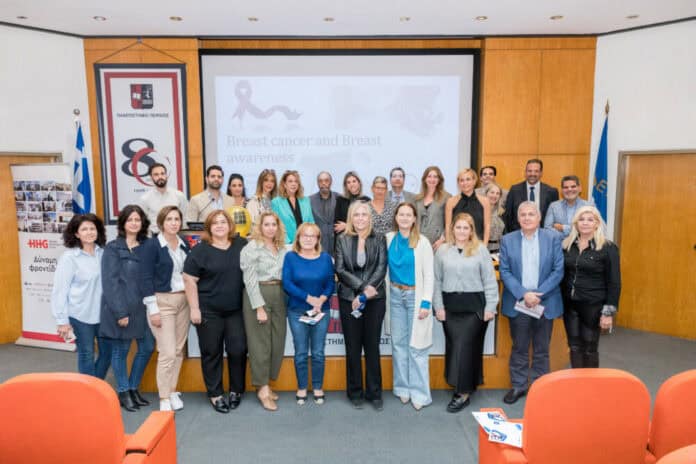
Το Πανεπιστήμιο Πειραιώς, σε συνεργασία με το ασφαλιστικό γραφείο ΠΑΡΟΝ, και την υποστήριξη των Διαγνωστικών Κέντρων Health Spot by HHG, διοργάνωσε με επιτυχία ημερίδα Ευαισθητοποίησης για τον Καρκίνο του Μαστού:

Η εκδήλωση πραγματοποιήθηκε με αφορμή τον μήνα Οκτώβριο, ο οποίος είναι αφιερωμένος στην ευαισθητοποίηση για τον καρκίνο του μαστού και είχε ως σκοπό να ενημερώσει και να ευαισθητοποιήσει το κοινό σχετικά με τη σημασία της πρόληψης. Εστιάζοντας στην προληπτική φροντίδα, η πρωτοβουλία αυτή στόχευσε στην ενίσχυση της γνώσης και της ευαισθητοποίησης γύρω από τη σοβαρή αυτή ασθένεια.

Κατά την έναρξη της ημερίδας, ο Πρύτανης του Πανεπιστημίου Πειραιώς, Καθηγητής Μιχαήλ Σφακιανάκης, καλωσόρισε τους συμμετέχοντες, ανέδειξε τη σπουδαιότητα της πρόληψης στον καρκίνο του μαστού και με δεδομένο ότι η προώθηση της δημόσιας υγείας αποτελεί κοινό στόχο,ανέδειξε τη ζωτική ανάγκη συνεργασίας μεταξύ ακαδημαϊκών ιδρυμάτων και της κοινωνίας.Τέλος, επισήμανε, ότι η ενημέρωση και η ευαισθητοποίηση του κοινού είναι θεμελιώδη βήματα για την αποτελεσματική αντιμετώπιση της νόσου.

Ακολούθως, ο κος Μιχάλης Τάτσης, Διευθυντής Επιχειρηματικής Ανάπτυξης του ομίλου HHG, αναφέρθηκε εκτενώς στις πρωτοβουλίες που αναπτύσσει ο Όμιλος HHG στον τομέα της υγείας, με ιδιαίτερη έμφαση στις δράσεις των διαγνωστικών κέντρων Health Spot. Ο κ. Τάτσης επισήμανε ότι τα Health Spot διοργανώνουν τακτικά εκδηλώσεις ενημέρωσης και ευαισθητοποίησης με στόχο την ενδυνάμωση της πρόληψης και της έγκαιρης διάγνωσης σε σημαντικά ιατρικά ζητήματα, όπως ο καρκίνος του μαστού. Οι πρωτοβουλίες αυτές, σύμφωνα με τον ίδιο, εντάσσονται σε μια ευρύτερη στρατηγική του Ομίλου HHG που στοχεύει στη βελτίωση της ποιότητας ζωής και της υγείας του κοινού, αναδεικνύοντας τη σημασία της πρόσβασης σε αξιόπιστες και σύγχρονες διαγνωστικές υπηρεσίες.

Στη συνέχεια, η κα Χριστίνα Φυτέα, Εμπορική Διευθύντρια του ασφαλιστικού γραφείου ΠΑΡΟΝ, παρουσίασε σημαντικά στατιστικά στοιχεία από τον Παγκόσμιο Οργανισμό Υγείας, τα οποία καταδεικνύουν πως ο καρκίνος του μαστού είναι ο πιο συχνός τύπος καρκίνου που πλήττει τις γυναίκες παγκοσμίως. Η κα Φυτέα έδωσε ιδιαίτερη έμφαση στην ανάγκη εκπαίδευσης του κοινού, επισημαίνοντας ότι η ενημέρωση σχετικά με τη σημασία της πρόληψης και της τακτικής ιατρικής παρακολούθησης μπορεί να αποτελέσει ουσιαστικό παράγοντα μείωσης του κινδύνου εμφάνισης της νόσου. Τόνισε, επίσης, τη σημασία των εθνικών προγραμμάτων προσυμπτωματικού ελέγχου που προωθεί η πολιτεία, υπογραμμίζοντας την ανάγκη για περαιτέρω ενίσχυση αυτών των πρωτοβουλιών. Η κα Φυτέα κατέληξε, αναδεικνύοντας την κρισιμότητα της συνεργασίας μεταξύ της πολιτείας, των ακαδημαϊκών φορέων, των παρόχων υγείας και του κλάδου της ασφαλιστικής διαμεσολάβησης, καθώς η συλλογική αυτή προσέγγιση είναι καθοριστική για την ευαισθητοποίηση και την αφύπνιση των πολιτών απέναντι σε θέματα πρόληψης και προστασίας της υγείας.

Στην κεντρική της ομιλία η κα Γεωργία Παρασκευάκου, Χειρουργός Μαστού στο νοσοκομείο ΜΗΤΕΡΑ, τόνισε τη σημασία της τακτικής παρακολούθησης και φροντίδας του μαστού για όλες τις γυναίκες, ανεξαρτήτως ηλικίας. Η κα Παρασκευάκου επεσήμανε ότι οι γυναίκες θα πρέπει να εντάξουν στον ετήσιο προληπτικό τους έλεγχο τη μαστογραφία, αρχίζοντας συνήθως από την ηλικία των 40 ετών, ενώ για όσες έχουν οικογενειακό ιστορικό, η παρακολούθηση μπορεί να ξεκινά νωρίτερα, κατόπιν ιατρικής συμβουλής. Η αυτοεξέταση, σύμφωνα με τη χειρουργό, αποτελεί επίσης βασικό εργαλείο, καθώς επιτρέπει στις γυναίκες να αντιλαμβάνονται εγκαίρως οποιεσδήποτε αλλαγές στον μαστό, συμβάλλοντας έτσι στη μείωση του κινδύνου προχωρημένων μορφών της νόσου.Τέλος, υπογράμμισε πως η τακτική συνεργασία με τον γιατρό, η πρόσβαση σε έγκυρη ενημέρωση και η συνέπεια στην προληπτική φροντίδα είναι καίριοι παράγοντες που αυξάνουν τις πιθανότητες έγκαιρης διάγνωσης και επιτυχούς αντιμετώπισης του καρκίνου του μαστού.

Η ημερίδα ολοκληρώθηκε με διάλογο και ερωτήσεις από το κοινό, προσφέροντας τη δυνατότητα για ανοιχτή συζήτηση γύρω από θέματα που αφορούν στην υγεία και στην πρόληψη.

Αναγνωρίζοντας τη σημασία της ενημέρωσης και της εκπαίδευσης, το ασφαλιστικό γραφείο ΠΑΡΟΝ, το Πανεπιστήμιο Πειραιώς και ο όμιλος HHG δεσμεύονται να συνεχίσουν την προσπάθειά τους για την προώθηση της υγείας και της ευημερίας στην κοινότητα.

Την εκδήλωση οργάνωσε και συντόνισε από πλευράς του Πανεπιστημίου Πειραιά η Δρ. Ειρήνη Μαμάκου, μέλος Ε.Ε.Π. του τμήματος Διεθνών και Ευρωπαϊκών σπουδών.