back to top
15.8 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 615

Δεν θα έχει πολλά’ δώρα το 2024 ο Αη Βασίλης’ για τις ασφαλιστικές

0

Η αύξηση της παραγωγής κοντά στα 6 δισ. ευρώ θα έχει άλλες αντίρροπες δυνάμεις

Η παραγωγή του 2024 στο 9μηνο κινείται στα προ κρίσης επίπεδα και πιθανότατα να φτάσει τα 5,5- 6 εκατ. ευρώ στο τέλος της χρήσης . Η παραγωγή ενισχύθηκε κυρίως από την αύξηση παραγωγής στα unit linked προιόντα, τις ανατιμήσεις των ασφαλίστρων υγείας και γενικότερα τις τιμολογιακές ανατιμήσεις. Αυτό όμως δεν σημαίνει ότι θα φέρει και αντίστοιχη αύξηση της κερδοφορίας.

Οι οικονομικοί διευθυντές και τα ανώτατα στελέχη των ασφαλιστικών στην Ελλάδα παραμένουν εξαιρετικά επιφυλακτικοί για δύο βασικούς λόγους. Ο πρώτος είναι η αύξηση των ζημιών που έχουν μειώσει τα loss ratio σε αρκετούς κλάδους σε μη κερδοφόρα επίπεδα και ο δεύτερος είναι ότι φέτος η αγορά δεν περιμένει ‘δώρα’ από τις επενδύσεις τους. Ο δεύτερος είναι ότι δεν θα έχουν σημαντικά έσοδα από τις επενδύσεις τους όπως είχαν τα προηγούμενα χρόνια και ήταν τα ‘δώρα’ που κράτησαν κερδοφόρες τις εταιρείες.

Η μείωση επιτοκίων και η έξοδος από μετοχές

Η σταδιακή μείωση των επιτοκίων από την ΕΚΤ από το β’ εξάμηνο κι όλας μπορεί να μην έχει άμεση επίπτωση στα χαρτοφυλάκια ομολόγων των ασφαλιστικών (την περιμένουν από το 2025) αλλά δεν έφερε και κέρδη. Επίσης μικρότερα επενδυτικά έσοδα περιμένουν και από τις μετοχές τους, αφού όπως έδειξαν οι τελευταίες εκθέσεις της ΤτΕ είχαν μειώσει θέσεις στο α’ εξάμηνο 2024. Εάν το επενδυτικό χαρτοφυλάκιο δεν δώσει μία σωρευτική απόδοση άνω του 5% σε κάθε ασφαλιστική εταιρεία, είναι δύσκολο να ανταποκριθούν στις υποχρεώσεις τους είτε αυτές είναι συμβόλαια αστικής ευθύνης αυτοκινήτου με τις πολλές ζημιές, είτε στα συνταξιοδοτικά συμβόλαια είτε στα συμβόλαια υγείας.

Tα μεγάλα μερίσματα στους βασικούς μετόχους

Σε όσες ασφαλιστικές οι βασικοί μέτοχοι είναι ξένοι, θα υποχρεωθούν (οι εταιρείες) να μοιράσουν υψηλές μερισματικές αποδόσεις και το 2024 που θα ξεπεράσουν το 30% επί των διανεμόμενων κερδών τους. Αυτό σημαίνει ότι , εάν βγάλουν κέρδη το 2024, αυτά θα περιοριστούν αρκετά. Έτσι , εκτιμάται ότι θα συνεχίσουν και το 2024 όλες οι ασφαλιστικές με ξένους βασικούς μετόχους (και ειδικά η Εθνική Ασφαλιστική) την πολιτική μείωσης του λειτουργικού κόστους σε όλα τα επίπεδα. Και όταν λέμε σε όλα τα επίπεδα , μην φανταστείτε στα bonus των ανώτερων στελεχών αλλά κυρίως στις πάγιες και έκτακτες δαπάνες, με ότι αυτό συνεπάγεται για το διοικητικό προσωπικό και τους συνεργάτες των ασφαλιστικών.

Ποιος από την αγορά μπορεί να κερδίσει περισσότερο την εμπιστοσύνη σας;

0
Ανασφάλιστος cover image

Είδαμε, ακούσαμε, ξαναείδαμε και ξανακούσαμε τα ίδια … και τώρα συζητάμε στον Ανασφάλιστο. Εχουμε να πούμε ότι κάποιοι από την ασφαλιστική αγορά νιώθουν κομμάτι του κόσμου και μέσα σε αυτόν και έξω από αυτόν και ψάχνουν για Αγγελους’.

Η προσωπική τους προβολή και μέσα στον κόσμο τους και έξω από τον κόσμο τους είναι ταυτόσημο με την επιτυχία τους. Αντιπαρατίθενται σε όλους, μέχρι που τα βάζουν και με το νόμο πεπεισμένοι ότι θα κερδίσουν την εμπιστοσύνη του μέσα και του έξω κόσμου τους.  Χωρίζουν τον κόσμο τους σε παρατάξεις, χωρίς να ενδιαφέρονται παρά μόνο για την προσωπική τους προβολή.

Ποια παράταξη όμως ανθρώπων μπορεί να κερδίσει την εμπιστοσύνη όλου του κόσμου; ρωτήσαμε και μας είπαν:

Πρωτίστως εκείνη η παράταξη που έχει κάνει όλον τον κόσμο να μιλά για τις πράξεις της. Η παράταξη που έχτισε σιωπηλά και μετά ανέδειξε το έργο της. Ο άνθρωπος και η παράταξη που έχει βρει τα δυνατά της σημεία και τα έχει εκμεταλλευτεί προς όφελος των ανθρώπων της και του κόσμου.  Η παράταξη που έχει απενεργοποιήσει ότι την υπονομεύει. Οι άνθρωποι και η παράταξη που μαθαίνει πράγμα που μεγαλώνει την εμπιστοσύνη και την αυτοεκτίμηση. Οι άνθρωποι και οι παρατάξεις που καλλιεργούνται και μεγαλώνουν μέσα από ένα υγιεινό σχήμα. Οι άνθρωποι και οι παρατάξεις που δεν βλέπουν εξόφθαλμα τον κόσμο, που είναι αξιοπρεπείς και δεν χρειάζεται να κάνουν επίδειξη αξιοπρέπειας.

Ο Ανασφάλιστος λέει  πώς αν έχεις άγνοια του αντιπάλου αλλά γνωρίζεις τον εαυτόν σου, οι ευκαιρίες να κερδίσεις ή να χάσεις είναι περίπου ίδιες. Αν έχεις άγνοια για τον αντίπαλο σου και δεν γνωρίζεις ούτε τον εαυτό σου σε βάθος, τότε θα κατατροπωθείς και θα χάσεις την μάχη.


Η ERGO Ασφαλιστική, Insurance Partner του Ladies Run για 12η χρονιά

0

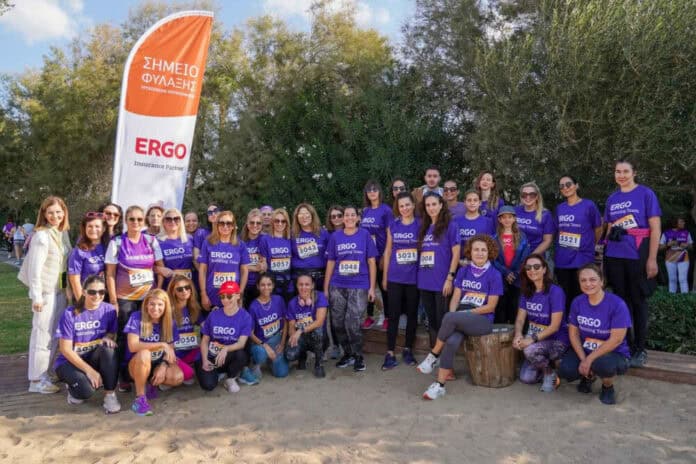
Η ERGO Ασφαλιστική, υποστήριξε και φέτος, το 12ο Ladies Run, έναν μοναδικό αγώνα δρόμου, αφιερωμένο αποκλειστικά στις γυναίκες. Ως Insurance partner, η ERGO επιβεβαιώνει τη διαρκή της δέσμευση να ενθαρρύνει πρωτοβουλίες που προάγουν την αλληλεγγύη και την ενδυνάμωση των γυναικών, στηρίζοντας ενεργά την ξεχωριστή αυτή εκδήλωση από την πρώτη κιόλας χρονιά της διοργάνωσής της.

Στο 12ο Ladies Run, χίλιες γυναίκες από διαφορετικές ηλικιακές ομάδες ένωσαν τις δυνάμεις τους στον Λαιμό της Βουλιαγμένης, με στόχο όχι μόνο την προσωπική ευεξία, αλλά και τη συλλογική προσφορά, στηρίζοντας ευπαθείς ομάδες γυναικών, μέσω του Μη Κερδοσκοπικού Σωματείου ΔΕΣΜΟΣ. Η διαδρομή ξεκίνησε από την παραλία του Αστέρα Βουλιαγμένης, διασχίζοντας το ξενοδοχείο Four Seasons και την Astir Marina, μεταφέροντας το μήνυμα ότι το Ladies Run δεν αποτελεί απλώς έναν θεσμό, αλλά και μια πηγή έμπνευσης για εκατοντάδες συμμετέχουσες, προτρέποντάς τις να «αδράξουν τη μέρα».

Η ERGO, έδωσε το «παρών» παρέχοντας ασφαλιστική κάλυψη προσωπικού ατυχήματος και αστικής ευθύνης τόσο στις δρομείς που κατέκλυσαν την αθηναϊκή ριβιέρα, όσο και στους εθελοντές της διοργάνωσης, διασφαλίζοντας την προστασία όλων των συμμετεχόντων. Επιπλέον, στο πλαίσιο της υποστήριξής μας, προσφέραμε στις δρομείς την τσάντα του αγώνα και φροντίσαμε για την ασφαλή φύλαξη των προσωπικών τους αντικειμένων σε ειδικά διαμορφωμένο χώρο. Παράλληλα, μεριμνήσαμε για την προφύλαξη των εθελοντών από τις καιρικές συνθήκες κατά τη διάρκεια του αγώνα, διανέμοντάς τους ειδικά T-shirts και αντιανεμικά. Οι ERGO Ladies συμμετείχαν για 12η συνεχόμενη χρονιά στον αγώνα, με την ομάδα τους, αποτελούμενη από 70 εργαζόμενες γυναίκες και φίλες της εταιρείας, διαδίδοντας το μήνυμα της αλληλεγγύης και της ουσιαστικής προσφοράς στις γυναίκες που έχουν ανάγκη. Η ERGO είναι υπερήφανη που αποτελεί μέρος αυτής της εξαιρετικής πρωτοβουλίας, προάγοντας τη δύναμη της συλλογικής προσπάθειας.

Η Διευθύντρια Εταιρικής Επικοινωνίας και Βιωσιμότητας της ERGO, Μαρκέλλα Τσουρουγιάννη, δήλωσε: «Για την ERGO, το Ladies Run είναι κάτι περισσότερο από έναν απλό αγώνα. Μέσω αυτού μας δίνεται η δυνατότητα να στηρίξουμε γυναίκες που το έχουν ανάγκη και να καλλιεργήσουμε το πνεύμα της συλλογικότητας και της ενδυνάμωσης. Θεωρούμε ότι η υγεία και η ευεξία αποτελούν θεμέλια για μια ποιοτική ζωή και είμαστε υπερήφανοι που βρισκόμαστε αρωγός αυτής της δράσης, η οποία δίνει στις γυναίκες όλων των ηλικιών την ευκαιρία να συμμετάσχουν σε μια εμπειρία αθλητισμού και αλληλεγγύης».

Η ERGO, παραμένοντας πιστή στις αξίες και τις αρχές της για την προώθηση της ευημερίας και του ευ ζην, στήριξε ενεργά και το Σαββατοκύριακο που πέρασε, τον 41ο Αυθεντικό Μαραθώνιο της Αθήνας, ως Μεγάλος Χορηγός του ΣΕΓΑΣ.

Pricefox : Ποιες οι τάσεις στην ασφάλιση αυτοκινήτου

0

Θα αυξηθούν τα ασφάλιστρα οχήματος για κάθε ιδιοκτήτη από το νέο έτος, διοτι θα προστεθεί μια καινούρια υποχρεωτική κάλυψη: η κάλυψη από φυσικά φαινόμενα.

Η κάλυψη αυτή θα περιλαμβάνεται και στα φθηνότερα πακέτα, δηλαδή τα βασικά. Άρα κάθε ιδιοκτήτης αυτοκινήτου θα είναι υποχρεωμένος να καλύπτει το όχημά του για αστική ευθύνη και από φυσικά φαινόμενα.

Το Pricefox, ο σύμβουλος σου στην εξοικονόμηση και η πλατφόρμα σύγκρισης τιμών ασφάλειας αυτοκινήτου, μέλετησε στοιχεία από τη βάση δεδομένων του και βρήκε τις πιο δημοφιλείς καλύψεις που επιλέγουν οι Έλληνες οδηγοί.

Μάθε περισσότερα για:

  • Τις πρόσθετες καλύψεις
  • Τα πακέτα ασφάλισης
  • Τη διάρκεια του πακέτου
  • Τους νέους οδηγούς
  • Τους οδηγούς άνω των 74

Κάλυψη από φυσικά φαινομενα: υποχρεωτική στο βασικό πακέτο από το 2025

Μόλις 1 στους 4 επιλέγει να προσθέσει στην ασφάλεια του την κάλυψη από φυσικά φαινόμενα. 

Η κάλυψη από φυσικά φαινόμενα σε καλύπτει σε περίπτωση υλικής ζημιάς που προκλήθηκε στο όχημα σου από ακραία καιρικά φαινόμενα, όπως:

  • Καταιγίδα
  • Θύελλα
  • Πλημμύρα
  • Τυφώνα
  • Λαίλαπα
  • Ανεμοθύελλα

Ανάλογα την εταιρεία, μπορεί να περιλαμβάνει:

  • Ζημιές από χαλάζι
  • Ζημιές από έκρηξη ηφαιστείου
  • Ζημιές από σεισμό

Από το νέο έτος, όλες οι ασφαλιστικές εταιρείες θα περιλαμβάνουν και αυτή την κάλυψη σε όλα τα πακέτα.

Η αύξηση στα ασφάλιστρα που θα δεις θα εξαρτηθεί από την περιοχή στην οποία μένεις, αλλά και την αξία του οχήματος σου. Δηλαδή, όσο πιο πιθανό είναι να συμβεί κάποια φυσική καταστροφή στην περιοχή σου, τόσο πιο μεγάλη θα είναι και η αύξηση που θα δεις στα ασφάλιστρα σου.

Το 83% των οδηγών προσθέτει οδική βοήθεια στο πακέτο του

Τα στοιχεία αφορούν πραγματικά δεδομένα για τις επιλογές των χρηστών του pricefox.gr, όσον αφορά τα πακέτα και τις πρόσθετες καλύψεις που αγόρασαν από την αρχή του έτους. 

Τελικά ποια πακέτα και ποιες πρόσθετες καλύψεις επιλέγουν οι Έλληνες οδηγοί;

pastedGraphic.png

Οδική βοήθεια

Η οδική βοήθεια είναι η πιο δημοφιλής κάλυψη, με το 83% να την προσθέτουν στο πακέτο τους. Η κάλυψη της οδικής βοήθειας καλύπτει τα έξοδα για τη ρυμούλκηση του οχήματός σου και τη μεταφορά του σε συνεργείο σε περίπτωση βλάβης και ακινητοποίησης του οχήματος.

Αν και πρόκειται για την πιο δημοφιλή κάλυψη σε όλες τις ηλικιακές ομάδες, οι οδηγοί από 18 ετών έως 23 ετών, επιλέγουν πιο συχνά από τις υπόλοιπες ηλικίες να προσθεσουν την οδική βοήθεια στο βασικό πακέτο.

Προσωπικό ατύχημα

Αμέσως επόμενη στις προτιμήσεις, είναι η κάλυψη προσωπικού ατυχήματος. Τα τροχαία ατυχήματα στην Ελλάδα είναι πολύ συχνά και φαίνεται να ανησυχεί τους οδηγούς, με το 76% να επιλέγει να προσθέσει αυτή την κάλυψη στο πακέτο του. 

Νομική προστασία

Μια πολύ χρήσιμη και υποτιμημένη κάλυψη, είναι η νομική προστασία.

Με την προσθήκη αυτής της κάλυψης, η ασφαλιστική σου εταιρεία αναλαμβάνει τα δικαστικά ή εξωδικαστικά κόστη που αφορούν εσένα ή το αυτοκίνητο σου, σε περίπτωση ατυχήματος. Το 63% την επιλέγει, για να μπορεί να διεκδικήσει τα έννομα συμφέροντα του, χωρίς επιπλέον κόστος.

Θραύση κρυστάλλων

Τα κρύσταλλα (τζάμια) του αυτοκινήτου είναι τα πρώτα που σπάνε όταν κάτι πάει στραβά και το κόστος για την επισκευή τους κοστίζει. Η κάλυψη θραύσης κρυστάλλων, σε αποζημιώνει σε περίπτωση ζημιάς στα τζάμια του οχήματός σου από εξωτερική αιτία. 

Δεν είναι μια ακριβή κάλυψη για να προσθέσει κανείς στο συμβόλαιό του. Για παράδειγμα, στο Pricefox μπορείς να προσθέσεις στο ετήσιο ασφαλιστήριο συμβόλαιό σου την κάλυψη αυτήν με μόλις 18 ευρώ.

Την συγκεκριμένη κάλυψη την επιλέγει το 55% των οδηγών. 

Δημοφιλέστερο το βασικό πακέτο (73%) για τους Έλληνες οδηγούς

pastedGraphic_1.png

Υπάρχουν 3 επιλογές πακέτων για την ασφάλεια του αυτοκινήτου σου:

  • Βασικό: σε καλύπτει για αστική ευθύνη έναντι τρίτων σε περίπτωση που προκαλέσεις κάποιο ατύχημα. Δηλαδή σε καλύπτει για οποιαδήποτε αποζημίωση σε πρόσωπο ή αντικείμενο υποστεί βλάβη με ευθύνη του δικού σου οχήματος.
  • Πυρός/κλοπής:  Αν φοβάσαι μήπως σου κλέψουν το αυτοκίνητο σου, αυτό το πακέτο είναι το κατάλληλο για σένα, καθώς σε καλύπτει σε περίπτωση μερικής ή ολικής κλοπής του οχήματος σου ή σε τυχόν υλικές ζημίες που προκληθούν στο όχημα σου. Επίσης, σε καλύπτει για κάθε ζημιά που συμβεί στο αυτοκίνητο σου από πυρκαγιά, πτώση κεραυνού ακόμα και αυτανάφλεξη.
  • Μικτό: Η μικτή ασφάλεια αυτοκινήτου είναι το πιο πλήρες πακέτο.Το μικτό πακέτο περιέχει εκτός από όλες τις καλύψεις των δύο άλλων πακέτων και την κάλυψη των ιδίων ζημιών δηλαδή ζημιές που μπορεί να προκαλέσεις εσύ.

Το βασικό πακέτο ασφάλισης είναι το πιο δημοφιλές, καθώς το 73% των οδηγών, επιλέγει αυτό το πακέτο. Το πακέτο βασικής ασφάλειας είναι υποχρεωτικό στην Ελλάδα και σε καλύπτει για αστική ευθύνη έναντι τρίτων σε περίπτωση που προκαλέσεις κάποιο ατύχημα. Δηλαδή σε καλύπτει για οποιαδήποτε αποζημίωση σε πρόσωπο ή αντικείμενο υποστεί βλάβη με ευθύνη του δικού σου οχήματος.

Δεύτερο στις επιλογές, έρχεται το πακέτο πυρός κλοπής, με το 25% να το προτιμάει.

Το μικτό πακέτο ασφάλισης αντίθετα δεν ήταν ψηλά στις προτιμήσεις, καθώς το επέλεξε μόλις το 2%. Στο μικτό πακέτο, η προσθήκη πρόσθετων καλύψεων ήταν σε πολύ χαμηλά επίπεδα. Το συγκεκριμένο πακέτο είναι το πιο ακριβό και περιλαμβάνει τις περισσότερες καλύψεις. 

Το ετήσιο συμβόλαιο είναι το φθηνότερο

pastedGraphic_2.png

Μπορείς να αγοράσεις ασφάλεια αυτοκινήτου για 3 μήνες, 6 μήνες ή 12 μήνες.

Η πιο δημοφιλής διάρκεια ήταν η ετήσια, με το 40% να την προτιμάει. Το ετήσιο πακέτο είναι αυτό που σε συμφέρει περισσότερο, και γιατί προσφέρει την μεγαλύτερη έκπτωση και γιατί έχεις το κεφάλι σου ήσυχο μέχρι την επόμενη ανανέωση.

Το τρίμηνο και εξάμηνο πακέτο βρίσκονται πολύ κοντά μεταξύ τους, με περίπου το 30% να επιλέγει την κάθε διάρκεια.

85% των νέων οδηγών επιλέγουν οδική βοήθεια

pastedGraphic_3.png

Αν είσαι νέος οδηγός, δηλαδή αν είσαι κάτω από 25 ετών ή έχεις το δίπλωμα σου για λιγότερο από 2 χρόνια, επιβαρύνεσαι με επασφάλιστρο. Δηλαδή, τα ασφάλιστρα σου είναι υψηλότερα καθώς ως νέος οδηγός είναι πιο πιθανό να εμπλακείς σε κάποιο ατύχημα.

Το 77% των νέων οδηγών προτίμησε το βασικό πακέτο. Στην κορυφή των επιλογών για τις πρόσθετες καλύψεις βρίσκεται η οδική βοήθεια, με το 85% να την προσθέτει στο πακέτο του, ενώ η κάλυψη προσωπικού ατυχήματος ακολουθεί με το 63%. 

Οδηγοί άνω των 74: η φροντίδα προσωπικού ατυχήματος στην κορυφή των ανησυχιών 

pastedGraphic_4.png

Με επασφάλιστρο επιβαρύνονται και οι οδηγοί που είναι άνω των 74 ετών. 

Το βασικό πακέτο με την προσθήκη οδικής βοήθειας παραμένει και σε αυτή την κατηγορία η πιο δημοφιλής επιλογή. Ιδιαίτερα σημαντικό είναι πως οι οδηγοί άνω των 74 επιλέγουν πολύ πιο συχνά από τις υπόλοιπες ηλικιακές ομάδες να προσθέσουν την κάλυψη προσωπικού ατυχήματος, με το 82% να την αγοράζει.

Στο Pricefox.gr, μπορείς να συγκρίνεις όλη την αγορά και να βρεις το φθηνότερο πακέτο ασφάλειας αυτοκινήτου, με την φθηνότερη οδική βοήθεια, αποκλειστικές ασφαλιστικές καλύψεις και την καλύτερη εξυπηρέτηση.

Α. Μουρατίδου (Euroins): Έχουμε ευθύνη να ενισχύσουμε την ασφαλιστική συνείδηση

0

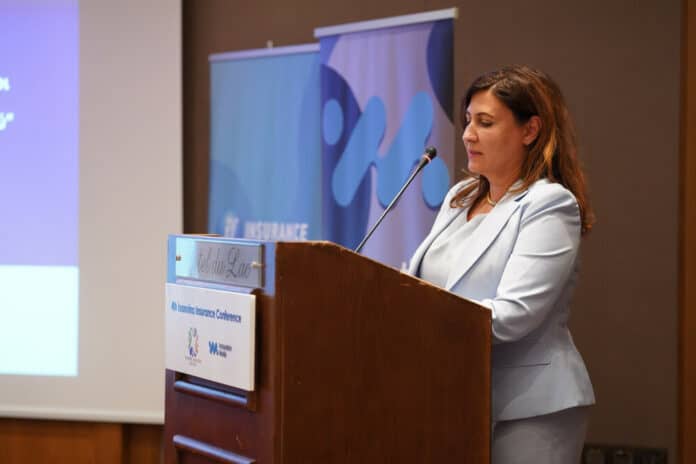
Από το βήμα του ασφαλιστικού συνεδρίου στα Ιωάννινα, η Γενική Διευθύντρια της Euroins Ελλάδος κ. Αγγελική Μουρατίδου επισήμανε τις ευκαιρίες, αλλά και την ευθύνη, που συνεπάγεται η υποχρεωτική ασφάλιση έναντι φυσικών καταστροφών, σε συνέχεια των εξαγγελιών της Πολιτείας για διεύρυνση της περιμέτρου εφαρμογής του μέτρου στον ασφαλιστικό κλάδο.

«Η εισαγωγή της υποχρεωτικότητας στην ασφάλιση από φυσικές καταστροφές τόσο για τα οχήματα όσο και για επιχειρηματικά ακίνητα είναι, ασφαλώς, ένα μέτρο προς τη σωστή κατεύθυνση. Στόχος είναι να καλύψει το σημαντικό έλλειμα που υπάρχει στην ασφαλιστική συνείδηση στην Ελλάδα», δήλωσε η κ. Μουρατίδου, υπογραμμίζοντας πάντως ότι «όσα μέτρα υποχρεωτικής ασφάλισης και αν λάβει η Πολιτεία, ποτέ δεν θα είναι αρκετά εάν δεν αξιοποιηθούν κατάλληλα από ασφαλιστικές εταιρείες και Δίκτυα».

Προς αυτή την κατεύθυνση, εκτιμά η ίδια, οι ασφαλιστικές εταιρείες οφείλουν να προσφέρουν στους πελάτες τους πακέτα καλύψεων που απαντούν στις ανάγκες τους και επαρκή κάλυψη της περιουσίας τους. Παράλληλα, οι ασφαλιστικοί διαμεσολαβητές έχουν τον ρόλο να εξοικειώσουν τον πελάτη με τις έννοιες της ασφαλιστικής κάλυψης συνολικά, ώστε να αναδειχθεί η ασφάλιση ως μια ασπίδα προστασίας έναντι των οικονομικών αποτελεσμάτων μιας φυσικής καταστροφής στην περιουσία του.

Η κ. Μουρατίδου διαβεβαίωσε, τέλος, ότι η Euroins Ελλάδος προχωρά σε όλες τις απαιτούμενες ενέργειες που στόχο έχουν την ενσωμάτωση των νέων μέτρων που έχουν εξαγγελθεί από τους αρμόδιους φορείς.

Στόχος της Εταιρείας, η οποία ολοκληρώνει φέτος 10 χρόνια επιτυχημένης παρουσίας στην Ελλάδα, είναι να προσφέρει ασφαλιστικές λύσεις στους πελάτες της οι οποίες θα ανταποκρίνονται στις νέες συνθήκες που διαμορφώνονται σήμερα με κυριότερη απειλή την κλιματική κρίση, επισήμανε τέλος η κ. Μουρατίδου.

Action Global Communications Greece και Wellbeingr ΑΜΚΕ ένωσαν ξανά δυνάμεις για την προώθηση της ευημερίας

0

Η Action Global Communications Greece ανέλαβε για τρίτη συνεχόμενη χρονιά τη στρατηγική ενίσχυση της δημοσιότητας και της διαδικτυακής παρουσίας του 3ου Wellbeingr Forum. Πρόκειται για μια κορυφαία διοργάνωση που φέτος εστίασε στην ολιστική ευημερία και ψυχική υγεία στο χώρο εργασίας, αναδεικνύοντας βιώσιμες klπρακτικές και καινοτόμες προσεγγίσεις για την υποστήριξη των εργαζομένων σε παγκόσμιο επίπεδο.

Η Αγγελική Κιοφίρη, Country Manager της Action Global Communications Greece, σημειώνει: «Συνεργαζόμαστε με την Wellbeingr για τρίτη συνεχόμενη χρονιά και είναι τιμή και χαρά μας που συμβάλλουμε στην αποστολή τους για την προώθηση της ψυχικής ευημερίας των εργαζομένων. Μέσω των κοινών μας προσπαθειών, καταφέραμε να ενισχύσουμε την επικοινωνία των βασικών μηνυμάτων του forum και να διευρύνουμε την απήχηση αυτής της εξαιρετικής διοργάνωσης.»

Το 3ο Διεθνές Wellbeingr Forum, που πραγματοποιήθηκε με αφορμή την Παγκόσμια Ημέρα Ψυχικής Υγείας, είχε τίτλο: “Ενίσχυση της ευεξίας και ψυχικής υγείας των εργαζομένων: Τα πολλαπλά οφέλη για τις επιχειρήσεις και την κοινωνία”. Η φετινή διοργάνωση όχι μόνο συνέχισε την επιτυχημένη παράδοση των δύο προηγούμενων forums, αλλά υπερέβη τις προσδοκίες, καθιστώντας την ακόμα πιο επιδραστική.

Με ένα ολοκληρωμένο πρόγραμμα digital marketing και press office, η Action Global Communications Greece παρείχε διευρυμένες υπηρεσίες με στόχο την ενίσχυση των βασικών μηνυμάτων του Forum, των θεματικών συζητήσεων και των διακεκριμένων συμμετεχόντων. Οι  προσφερόμενες υπηρεσίες περιλάμβαναν τη διαχείριση της digital παρουσίας της Wellbeingr σε Instagram, Facebook και LinkedIn, στοχευμένες ενέργειες Social Media Marketing, Performance Marketing (SoMe Ads) και εκτενή δημοσιότητα στα ΜΜΕ. Αυτή η στρατηγική προσέγγιση ενίσχυσε σημαντικά την προσβασιμότητα και την απήχηση του Forum.

Hannover Re: Για πρώτη φορά ανακοινώνει στόχο καθαρών εσόδων 2,4 δισεκ.

0

Καθαρά έσοδα ύψους 1,8 δισεκ. ευρώ κατέγραψε ο Ομιλος Hannover Re τους πρώτους εννέα μήνες του έτους. Στο πλαίσιο της ευνοϊκής επιχειρηματικής ανάπτυξης και της θετικής φορολογικής επίδρασης το τρίτο τρίμηνο, η Hannover Re αυξάνει τον στόχο κερδοφορία της για ολόκληρο το έτος σε περίπου 2,3 δισ. ευρώ το 2024.  Σε επίπεδο Ομίλου για πρώτη φορά ανακοινώνει προβλέψεις για καθαρά έσοδα περίπου 2,4 δισεκατομμυρίων ευρώ για το 2025.

Τα καθαρά κέρδη του Ομίλου αυξήθηκαν κατά 30,4% στα 1,8 δισεκ. ευρώ

Τα έσοδα από αντασφάλιση (μεικτά) αυξήθηκαν κατά 6,4% στα 19,7 δισ. ευρώ (2023: 18,5 δισ. ευρώ). Η ανάπτυξη 7,0% υπό μη προσαρμοσμένες συναλλαγματικές ισοτιμίες.

Το αποτέλεσμα των αντασφαλιστικών υπηρεσιών (καθαρό), αντανακλώντας την κερδοφορία της δραστηριότητας αναδοχής μείον τις εκχωρήσεις επιχειρήσεων (κυρίως αντεκχωρήσεις και τίτλοι που συνδέονται με ασφάλειες, ILS), αυξήθηκε κατά 36,4% σε 2,1 δισεκ. ευρώ (1,6 δισεκ. ευρώ). Το αποτέλεσμα χρηματοδότησης αντασφαλίσεων προσαρμοσμένο στις συναλλαγματικές μεταβολές, το οποίο είναι διαρθρωτικά αρνητικό, ανήλθε σε -784 εκατ. ευρώ (-602 εκατ. ευρώ).

Τα λειτουργικά κέρδη (EBIT) ενισχύθηκαν κατά 33,3% στα 2,4 δισ. ευρώ (1,8 δισ. ευρώ). Τα καθαρά έσοδα του Ομίλου ανήλθαν σε 1,8 δισ. ευρώ (1,4 δισ. ευρώ). Η αύξηση αυτή επηρεάστηκε επιπλέον από μια θετική εφάπαξ φορολογική επίδραση ύψους 120 εκατ. ευρώ. Τα κέρδη ανά μετοχή ανήλθαν στα 15,13 ευρώ (11,60 ευρώ). Η απόδοση των ιδίων κεφαλαίων φτάνει στο 22,9%

Τα ίδια κεφάλαια της Hannover Re ανήλθαν σε 11,1 δισεκατομμύρια ευρώ στις 30 Σεπτεμβρίου 2024 (31 Δεκεμβρίου 2023: 10,1 δισεκατομμύρια ευρώ). Η ετήσια απόδοση των ιδίων κεφαλαίων διαμορφώθηκε στο 22,9% (προηγούμενο έτος: 20,0%). Η λογιστική αξία ανά μετοχή ανήλθε σε 92,39 ευρώ (31 Δεκεμβρίου 2023: 83,97 ευρώ).

Το περιθώριο συμβατικών υπηρεσιών (καθαρό) αυξήθηκε κατά 9,2% στα 8,4 δισεκατομμύρια ευρώ (31 Δεκεμβρίου 2023: 7,7 δισεκατομμύρια ευρώ). Η αύξηση αντανακλά την επιχειρηματική ανάπτυξη και τις καλύτερες προοπτικές κερδών, ιδίως λόγω των βελτιωμένων συνθηκών στην αντασφάλιση περιουσίας και ατυχημάτων. Η προσαρμογή κινδύνου για μη χρηματοοικονομικό κίνδυνο αυξήθηκε σε 4,0 δισεκατομμύρια ευρώ (31 Δεκεμβρίου 2023: 3,7 δισεκατομμύρια ευρώ).

Ο δείκτης κεφαλαιακής επάρκειας στο πλαίσιο του Solvency II, ο οποίος μετρά την ικανότητα ανάληψης κινδύνου της Hannover Re, διαμορφώθηκε στο 260% στα τέλη Σεπτεμβρίου, συνυπολογίζοντας τα μερίσματα για το οικονομικό έτος 2024 και την προγραμματισμένη ανάπτυξη το 2025. Επομένως, ο δείκτης κεφαλαιακής επάρκειας παρέμεινε χωρίς πιέσειςπάνω από το όριο άνω του 200%.

Οι μεγάλες ζημίες σε Περιουσία και αντασφάλιση ατυχημάτων εντός των προβλεπόμενων προσδοκιών

Οι τιμές στα αντασφάλιστα και οι συνθήκες αναδοχής συνέχισαν να βελτιώνονται σε ορισμένα τμήματα αντασφάλισης περιουσίας και ατυχημάτων κατά τους διάφορους γύρους ανανεώσεων στη διάρκεια του έτους, ενώ σε άλλους τομείς σταθεροποιήθηκαν στο επίπεδο του προηγούμενου έτους. Λόγω της διατηρούμενης καλής κατάστασης της αγοράς, η Hannover Re αξιοποίησε στο έπακρο τις ευκαιρίες ανάπτυξης για να επεκτείνει το χαρτοφυλάκιό της και να δημιουργήσει νέες δραστηριότητες. Το νέο επιχειρηματικό CSM (καθαρό) αυξήθηκε κατά 14,1% στα 2,5 δισ. ευρώ (2,2 δισ. ευρώ). Το νέο επιχειρηματικό LC (καθαρό) ανήλθε σε 30 εκατ. ευρώ (39 εκατ. ευρώ).

Αντασφάλειες

Τα έσοδα αντασφάλισης (μεικτά) στις αντασφαλίσεις περιουσίας και ατυχημάτων αυξήθηκαν κατά 9,4% στα 13,9 δισεκατομμύρια ευρώ (12,7 δισεκατομμύρια ευρώ). Η ανάπτυξη θα ήταν 10,4% σε αμετάβλητες συναλλαγματικές ισοτιμίες.

Οι μεγαλύτερες ζημιές από φυσικές καταστροφές

Οι δαπάνες για μεγάλες ζημίες 1,3 δισ. ευρώ το εννεάμηνο παρέμειναν εντός του εγγεγραμμένου προϋπολογισμού των 1,4 δισ. ευρώ. Οι μεγαλύτερες απώλειες ιδιωτών τους πρώτους εννέα μήνες περιελάμβαναν τις πλημμύρες που προκλήθηκαν από ισχυρές βροχοπτώσεις σε περιοχές της Κεντρικής και Ανατολικής Ευρώπης με κόστος 225 εκατ. ευρώ, ακολουθούμενο από τον τυφώνα Helene με ποσό 130 εκατ. ευρώ καθώς και ζημίες λόγω πλημμύρων, μετά από έντονες βροχοπτώσεις στο Ντουμπάι και σε άλλα μέρη των Ηνωμένων Αραβικών Εμιράτων συνολικού ύψους 121 εκατ. ευρώ. Επιπλέον, έχει γίνει πρόβλεψη για πιθανές πληρωμές για ζημίες που σχετίζονται με την κατάρρευση της γέφυρας της Βαλτιμόρης το πρώτο τρίμηνο ύψους περίπου 100 εκατομμυρίων ευρώ.

Το αποτέλεσμα των αντασφαλιστικών υπηρεσιών αυξήθηκε κατά 65,2% στα 1.461 εκατ. ευρώ (885 εκατ. ευρώ). Ο δείκτης ζημιών και εξόδων προς τα καθαρά αντασφάλιστρα  βελτιώθηκε στο 87,9% (91,9%). Το αποτέλεσμα χρηματοδότησης αντασφαλίσεων (καθαρό) πριν από τις συναλλαγματικές επιπτώσεις ανήλθε σε -666 εκατ. ευρώ (-473 εκατ. ευρώ).

Το επενδυτικό αποτέλεσμα στην αντασφάλιση περιουσίας και ατυχημάτων αυξήθηκε κατά 20,8% στα 1.146 εκατ. ευρώ (949 εκατ. ευρώ).Τα λειτουργικά κέρδη (EBIT) αυξήθηκαν κατά 56,8% στα 1.737 εκατ. ευρώ (1.108 εκατ. ευρώ).

Αποτέλεσμα σε αντασφάλιση ζωής και υγείας σύμφωνα με τις προσδοκίες

Ο επιχειρηματικός όμιλος αντασφαλίσεων Life & Health αναπτύχθηκε σύμφωνα με τις προσδοκίες τους πρώτους εννέα μήνες. Οι νέες δραστηριότητες στον τομέα των χρηματοοικονομικών λύσεων  παρέμεινε όπως αναμενόταν, με σταθερή ισχυρή ζήτηση στις Ηνωμένες Πολιτείες.

Τα έσοδα αντασφάλισης (μεικτά) ανήλθαν συνολικά σε 5,8 δισ. ευρώ (5,8 δισ. ευρώ). Θα είχε καταγραφεί ελαφρά μείωση 0,4% υπό αμετάβλητες συναλλαγματικές ισοτιμίες.Το αποτέλεσμα των αντασφαλιστικών υπηρεσιών (καθαρό) έφτασε τα 668 εκατ. ευρώ (677 εκατ. ευρώ). Αυτό περιλαμβάνει μια προληπτική προσαρμογή αξίας λόγω αφερεγγυότητας πελατών. Το αποτέλεσμα χρηματοδότησης αντασφαλίσεων (καθαρό) πριν από τις συναλλαγματικές επιπτώσεις ανήλθε σε -118 εκατ. ευρώ (-130 εκατ. ευρώ).

Το επενδυτικό αποτέλεσμα στις αντασφάλειες ζωής και υγείας συρρικνώθηκε σε 298 εκατ. ευρώ (315 εκατ. ευρώ), κυρίως λόγω της αρνητικής επίδρασης αποτίμησης που σχετίζεται με ένα συμμετοχικό επιτόκιο που επιμετράται στα ίδια κεφάλαια.

Αποδόσεις επί των επενδύσεων, στο 3,1%

Το επενδυτικό χαρτοφυλάκιο ανερχόταν σε 63,0 δισ. ευρώ στο τέλος Σεπτεμβρίου (31 Δεκεμβρίου 2023: 60,1 δισ. ευρώ).Το επενδυτικό αποτέλεσμα αυξήθηκε κατά 14,2% στα 1.445 εκατ. ευρώ (1.266 εκατ. ευρώ). Η ετήσια απόδοση της επένδυσης έφτασε το 3,1%.

Το λειτουργικό αποτέλεσμα (EBIT) στις αντασφάλειες ζωής και υγείας μειώθηκε κατά 1,9% στα 716 εκατ. ευρώ (730 εκατ. ευρώ).

Προβλέψεις 2024, περιουσία, ζωή, επενδύσεις

Για το 2024, η Hannover Re αναμένει να αυξήσει τα αντασφαλιστικά έσοδα στο σύνολο των εργασιών κατά περισσότερο από 5% βάσει σταθερών συναλλαγματικών ισοτιμιών.

Στο πλαίσιο της καλής επιχειρηματικής ανάπτυξης και της θετικής φορολογικής επίδρασης το τρίτο τρίμηνο, η Hannover Re αυξάνει τον στόχο κερδοφορίας της για ολόκληρο το έτος σε περίπου 2,3 δισ. ευρώ από το αρχικό επίπεδο τουλάχιστον 2,1 δισ. ευρώ. Η επίτευξη αυτού του στόχου προϋποθέτει ότι δεν υπάρχουν απρόβλεπτες στρεβλώσεις στις κεφαλαιαγορές και ότι οι δαπάνες για μεγάλες ζημιές παραμένουν εντός των προσδοκιών των 1,825 δισ. ευρώ.

Για το 2024 ο δείκτης ζημιών και εξόδων προς τα καθαρά αντασφάλιστρα θα κυμανθεί κοντά στο 89% και κάτω για τον κλάδο αντασφάλισης περιουσίας και ατυχημάτων υπό την αίρεση ότι δεν υπάρξουν απρόοπτες μεγάλες καταστροφές. Το αποτέλεσμα στις αντασφαλισεις ζωή και υγείας αναμένεται να φτάσει τα 850 εκατ. ευρώ

Το επενδυτικό χαρτοφυλάκιο θα πρέπει να συνεχίσει να παρουσιάζει μέτρια ανάπτυξη. Η απόδοση των επενδύσεων υπό ίδια διαχείριση θα πρέπει να φθάσει τουλάχιστον το 2,8%


 

Ασφάλιση πιστώσεων : Ασφαλισμένα τα σουπερ μαρκετ αλλά με χαμηλά ασφάλιστρα

0

Προοπτικές ανάπτυξης του κλάδου ασφάλισης πιστώσεων διαμορφώνονται στην ελληνική ασφαλιστική αγορά καθώς ο κλάδος των σουπερ μαρκετ είναι μεν ασφαλισμένος στο σύνολό του αλλά με πολύ χαμηλά ασφάλιστρα και γενικά ο κλάδος βασίζεται στη μεγάλη ρευστότητά του.  Ωστόσο το γεγονός ότι οι μεγάλες ξένες οικονομίες θα κινηθούν και το 2025 με χαμηλούς ρυθμούς ανάπτυξης και ότι το μέσο διαθέσιμο εισόδημα των ελλήνων συρρικνώνεται, δημιουργεί ανησυχίες στις επιχειρήσεις λιανικής (σουπερ μαρκετ) και αυτό μπορεί να ωθήσει αφ’ ενός στην αύξηση της ασφάλισης πιστώσεων για τον κλάδο και αφ’ ετέρου στην αύξηση των ασφαλίστρων.

Σήμερα τα ασφάλιστρα πιστώσεων για τα σουπερ μάρκετ στην Ελλάδα καθορίζονται είτε επί του τζίρου (πχ 0,5% επί του συνολικού τζίρου) είτε επί των ανοικτών υπολοίπων που έχουν οι προμηθευτές τους.  Η συνολική ασφαλιστική αγορά του κλάδου δεν ξεπερνά τα 60 εκατ. ευρώ μέρος των οποίων είναι σε ασφαλίσεις πιστώσεων σουπερ μαρκετ.

Η χαμηλή ασφαλιστική παραγωγή σε μία αγορά που μόνο το 2024 θα πραγματοποιήσει τζίρους άνω των 12 δις. ευρώ , δείχνει ότι ο κλάδος ασφάλισης πιστώσεων καταστημάτων λιανικής έχει μεγάλα περιθώρια ανόδου.  Τα σουπερ μάρκετ είναι ασφαλισμένα στο σύνολό τους αλλά οι συνθήκες της αγοράς μεταβάλλονται και στο εξωτερικό και στην Ελλάδα.

Πως λειτουργεί η ασφάλιση πιστώσεων στα σουπερ μάρκετ

Αναλύουν την πιστοληπτική ικανότητα και την οικονομική σταθερότητα των πελατών σας.

Υπολογισμός πιστωτικού ορίου: Για κάθε πελάτη υπολογίζεται ένα όριο, το οποίο αντιστοιχεί στο μέγιστο ποσό αποζημίωσής σας, σε περίπτωση αδυναμίας πληρωμής από τον πελάτη.

Κανονική διεξαγωγή εμπορικών συναλλαγών: Εμπορικές συναλλαγές με τους υφιστάμενους πελάτες  και ο κίνδυνος καλύπτεται έως το καθορισμένο όριο.

Ενημερώσεις για τα πιστωτικά όρια: Ενημερώνουν για τυχόν προσαρμογές στα πιστωτικά όρια, καθώς ενδέχεται να αυξηθούν ή να μειωθούν, σε περίπτωση αλλαγής των συνθηκών.

Ανάπτυξη εργασιών και ενημέρωση: Ελεγχος πιστωτικών ορίων που αφορούν τους υποψήφιους νέους πελάτες.

Υποβολή ζημίας: Σε περίπτωση αδυναμίας πληρωμής από έναν πελάτη, οι επιχειρήσεις πελάτες των ασφαλειών πιστώσεων παρέχουν όλες τις σχετικές πληροφορίες.  Οι ασφαλιστικές διερευνούν και αποζημιώνουν για το ασφαλισμένο ποσό, εφόσον πληρούνται οι όροι της σύμβασης ασφάλισης.


Swiss Re: Καθαρά έσοδα 2,2 δισεκ. και απόδοση ίδιων κεφαλαίων 13,4% στο εννεάμηνο

0

Καθαρά έσοδα ύψους 2,2 δισεκ. δολαρίων και απόδοση ιδίων κεφαλαίων 13,4% για τους πρώτους εννέα μήνες του 2024 ανακοίνωσε σήμερα το πρωί η Swiss Re. Τα αποτελέσματα αυτά που προήλθαν από το πειθαρχημένο underwriting και από τις αποδόσεις των επενδύσεων αντισταθμίστηκαν από την ενίσχυση των αποθεματικών κεφαλαίων στον κλάδο Περιουσίας και Ατυχημάτων στις ΗΠΑ το τρίτο τρίμηνο.

Αποτελέσματα Ομίλου: Θεμέλιος λίθος το underwriting και τα έσοδα από επενδύσεις

Τα καθαρά έσοδα διαμορφώθηκαν στα 2,2 δισεκ. δολάρια και οι αποδόσεις ιδίων κεφαλαίων 13,4% για τους πρώτους εννέα μήνες του 2024. Για το τρίτο τρίμηνο, ο Όμιλος  ανακοίνωσε καθαρά έσοδα 102 εκατ. δολάρια. Οι κύριοι μοχλοί της επιτυχίας ήταν τα επαναλαμβανόμενα έσοδα από επενδύσεις και το πειθαρχημένο underwriting, έχοντα συνεισφέρει στο να αντιμετωπίσει η αντασφαλιστική με επιτυχία τις φυσικές καταστροφές που συνέβησαν στο τρίτο τρίμηνο.

Τα ασφαλιστικά έσοδα για τον Όμιλο ανήλθαν σε 33,7 δισεκ.  Το ασφαλιστικό αποτέλεσμα που δεικνύει την κερδοφορία στο underwriting στα 2,9 δισ.

Ο Όμιλος πέτυχε αποδόσεις επί των επενδύσεων 3,9% τους πρώτους εννέα μήνες του 2024, λόγω της συνεχιζόμενης ισχυρής συμβολής των επαναλαμβανόμενων εσόδων. Η απόδοση επαναλαμβανόμενων εσόδων για την περίοδο ήταν 4,0% και η απόδοση επανεπένδυσης για το τρίτο τρίμηνο ήταν 4,6%.

Η Swiss Re διατηρεί ισχυρή κεφαλαιακή θέση με δείκτη Group Swiss Solvency Test (SST) 284% από την 1η Ιουλίου 2024. Ο δείκτης SST του Group αντανακλά ενημερώσεις μεθοδολογίας, οι οποίες μειώνουν τον αναφερόμενο δείκτη, ενώ μειώνουν σημαντικά την ευαισθησία τους στις μελλοντικές μεταβολές των επιτοκίων .

P&C Re – ισχυρές επιδόσεις στο underwriting

H P&C Re ανέφερε καθαρά έσοδα 603 εκατομμυρίων δολαρίων για τους πρώτους εννέα μήνες του 2024, καθώς οι ισχυρές αποδόσεις στο underwriting αντισταθμίστηκαν από την ενίσχυση των αποθεματικών στις ΗΠΑ το τρίτο τρίμηνο του προηγούμενου έτους. Τα ασφαλιστικά έσοδα για τους πρώτους εννέα μήνες του 2024 διαμορφώθηκαν στα 15,0 δισεκατομμύρια δολάρια.

Οι απαιτήσεις για μεγάλες φυσικές καταστροφές ανήλθαν σε 813 εκατομμύρια δολάρια το πρώτο εννεάμηνο του 2024, με τα 743 εκατομμύρια δολάρια να καταβάλλονται στο τρίτο τρίμηνο. Οι αποζημιώσεις αυτές σχετίζεται κυρίως με τη σφοδρή χαλαζόπτωση που έπληξε το Κάλγκαρι του Καναδά, την καταιγίδα Boris στην Ευρώπη και τους τυφώνες Debby και Helene.

Το ασφαλιστικό αποτέλεσμα της P&C Re στο 1,0 δισεκατομμύριο δολάρια με το δείκτη ζημιών και εξόδων προς τα καθαρά ασφάλιστρα 92,8%. Ο καθαρός αντίκτυπος της ενίσχυσης των αποθεματικών το τρίτο τρίμηνο ανήλθε στις 13,3 εκατοστιαίες μονάδες του δείκτη που μετρά τους εννέα μήνες. Ως αποτέλεσμα αυτών , η P&C Re αναμένεται τώρα να χάσει τον στόχο δείκτη ζημιών και εξόδων προς τα καθαρά ασφάλιστρο σε λιγότερο από 87% για το 2024.

L&H Re: Υγιή περιθώρια κέρδους

Η L&H Re ανέφερε καθαρό εισόδημα 1,2 δισεκατομμυρίων δολαρίων ΗΠΑ τους πρώτους εννέα μήνες του 2024. Το αποτέλεσμα αντανακλά τα ισχυρά επενδυτικά έσοδα παράλληλα με τα υγιή ισχύοντα περιθώρια κέρδους. Η θνησιμότητα στις ΗΠΑ παρέμεινε ελαφρώς ευνοϊκή σε σχέση με τις προσδοκίες για τους πρώτους εννέα μήνες του 2024, αντισταθμισμένη από τις δυσμενείς εξελίξεις κυρίως στην περιοχή EMEA.


Η L&H Re πέτυχε ασφαλιστικά έσοδα 12,6 δισ. δολάρια  και αποτέλεσμα ασφαλιστικών υπηρεσιών 1,2 δισ.Μετά από ένα επιτυχημένο πρώτο εννεάμηνο του 2024, η L&H Re συνεχίζει να στοχεύει σε καθαρό εισόδημα περίπου 1,5 δισεκατομμυρίων USD για ολόκληρο το έτος.

Corporate Solutions: Ισχυρές επιχειρηματικές αποδόσεις

Η Corporate Solutions ανέφερε καθαρά έσοδα 642 εκατομμυρίων για τους πρώτους εννέα μήνες του 2024. Το ασφαλιστικό αποτέλεσμα διαμορφώθηκε στα 739 εκατομμύρια δολάρια και ο δείκτης ζημιών και εξόδων προς τα καθαρά ασφάλιστρα στο  89,4% για τους πρώτους εννέα μήνες του 2024.  Σύμφωνα με τις προβλέψεις ο δείκτης θα κλείσει στο 93% για ολόκληρο το έτος.

Προοπτικές 2024

Η Swiss Re αναμένει καθαρά έσοδα άνω των 3 δισεκατομμυρίων δολαρίων ΗΠΑ για το 2024, υπό την προϋπόθεση ότι δεν θα σημειωθούν σοβαρές ζημιές από καταστροφές. Επί του παρόντος οι απώλειες από τον τυφώνα Milton αναμένεται να είναι γύρω 300 εκατομμύρια δολάρια, γεγονός που θα επηρεάσει τα αποτελέσματα του Ομίλου το τέταρτο τρίμηνο του 2024.

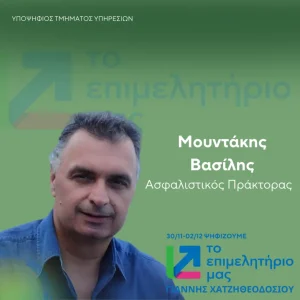
Β. Μουντάκης: Ανάγκη για διάλογο στην υγεία, οι αυξήσεις ασφαλίστρων πλήττουν όλους

0

Με αφορμή την ημέρα εορτασμού της ιδιωτικής ασφάλισης ο Βασίλης Μουντάκης έθιξε δύο θέματα που απασχολούν σοβαρά τον κλάδο και αντιμετωπίζουν τόσο οι ασφαλιστές όσο και οι ασφαλισμένοι.

Οι Αυξήσεις στα Προγράμματα Υγείας και η Ανάγκη για Διάλογο

Ένα από τα βασικά θέματα που έθιξε ο κ. Μουντάκης ήταν οι υπέρογκες αυξήσεις στις τιμές των προγραμμάτων υγείας, ένα ζήτημα που έχει προκαλέσει ανησυχία σε μεγάλο αριθμό ασφαλισμένων. Στο πλαίσιο αυτό, υπογράμμισε τη σημασία της διαβούλευσης για το νέο νομοσχέδιο στον χώρο της ιδιωτικής ασφάλισης, τονίζοντας την ανάγκη να υπάρξει ένα δίκαιο και αποτελεσματικό πλαίσιο που να προστατεύει τόσο τους καταναλωτές όσο και τον ίδιο τον κλάδο. Παράλληλα, κάλεσε τους ενδιαφερόμενους να δηλώσουν συμμετοχή στην Πανελλήνια Ένωση Καταναλωτών Ασφαλιστικών Προϊόντων (ΠΕΚΑΠ) για να ακουστεί η φωνή τους στη διαβούλευση.

Εκλογές Επιμελητηρίων και Δράσεις Υποστήριξης του Επαγγελματικού Κλάδου

Αναφερόμενος στις επικείμενες εκλογές των επαγγελματικών επιμελητηρίων σε όλη τη χώρα, ο κ. Μουντάκης ανακοίνωσε τη συμμετοχή του ως υποψήφιος στο Επαγγελματικό Επιμελητήριο Αθηνών, με τον συνδυασμό «Το Επιμελητήριό μας», υπό την ηγεσία του Ιωάννη Χατζηθεοδοσίου. Ο κ. Μουντάκης εξέφρασε την επιθυμία του να συνεισφέρει στην αναβάθμιση του επαγγελματικού περιβάλλοντος των ασφαλιστών και των υπόλοιπων επαγγελματιών, δεσμευόμενος να υποστηρίξει δράσεις που θα προάγουν τη διαφάνεια, τη δικαιοσύνη και την ανάπτυξη του κλάδου.