

Ο Όμιλος Generali σε συνεργασία με τη Nest, μέλος της Alphabet και εμπνευστής του έξυπνου σπιτιού, ανακοίνωσαν τη συνεργασία τους για τη δημιουργία μιας μοναδικής προσφοράς για την ασφάλιση σπιτιού που θα είναι σύντομα διαθέσιμη στην Ευρώπη. Η κίνηση αυτή αποτελεί ένα ακόμη βήμα στην παροχή καινοτόμων λύσεων της Generali στον τομέα των domotics.
Μέσω της συνεργασίας με την Nest οι ασφαλισμένοι της Generali θα έχουν τη δυνατότητα να μειώσουν τις πιθανότητες κινδύνου και την πρόκληση ζημιάς στο σπίτι και την οικογένειά τους. Η τεχνολογία Nest Protec μπορεί και ανιχνεύει τόσο τον καπνό όσο και το μονοξείδιο του άνθρακα, στέλνοντας απευθείας ειδοποίηση στο κινητό του πελάτη και παρέχοντας γραπτή και οπτική πληροφόρηση. Η ασφάλιση κατοικίας θα καλύπτει το ακίνητο σε περίπτωση πρόκλησης ζημιάς.
Ο Gian Paolo Meloncelli, Strategy & Business Transformation Accelerator του Ομίλου Generali, σχολίασε: «Είμαστε περήφανοι και ενθουσιασμένοι για τη συνεργασία μας με τη Nest μέσω της οποίας μπορούμε να συνδυάσουμε την υψηλή τεχνολογία με τις ασφαλιστικές μας λύσεις. Η συνεργασία αυτή αποτελεί άλλο ένα ορόσημο που επιβεβαιώνει τη δέσμευσή μας για δημιουργία αξίας για τους πελάτες μας, μέσω της καινοτομίας. Ως η κορυφαία ασφαλιστική δύναμη στην ηπειρωτική Ευρώπη χρειάζεται να καινοτομούμε συνεχώς για να παρέχουμε την καλύτερη δυνατή εξυπηρέτηση στους πελάτες μας. Η σύμπραξή μας με τη Nest θα βοηθήσει τους πελάτες της Generali να έχουν μια πιο απλή και πιο έξυπνη ζωή».
Η συνεργασία με τη Nets αποτελεί ακόμη μία απόδειξη της στρατηγικής της εταιρείας για τη δημιουργία μακροπρόθεσμης αξίας ενσωματώνοντας την τεχνολογία αιχμής σε διαφορετικούς κλάδους ασφάλισης. Η Generali διαθέτει πολυετή εμπειρία στην παροχή υψηλής ποιότητας ασφαλιστικής προστασίας με την αξιοποίηση της καινοτόμου τεχνολογίας, όπως αποδεικνύεται από την ηγετική της θέση στην ασφάλιση αυτοκινήτου με τη χρήση των telematics και την επιτυχή προώθηση του Generali Vitality, του πιο καινοτόμου ασφαλιστικού προγράμματος ευεξίας στην Ευρώπη.
Η συνεργασία θα ξεκινήσει στη Γερμανία από το τέλος του Φεβρουαρίου 2017, όπου η CosmosDirekt, ο μεγαλύτερος πάροχος direct ασφάλισης στη χώρα, θα προσφέρει στους κατόχους ασφάλισης κατοικίας την τεχνολογία Nest Protect, τον ειδικό ανιχνευτή καπνού και μονοξειδίου του άνθρακα.
Η Generali και η Nest ενώνουν τις δυνάμεις τους για να κάνουν πιο ασφαλή την κατοικία και τη ζωή των καταναλωτών
Η Generali και η Nest ενώνουν τις δυνάμεις τους για να κάνουν πιο ασφαλή την κατοικία και τη ζωή των καταναλωτών
Ο Όμιλος Generali σε συνεργασία με τη Nest, μέλος της Alphabet και εμπνευστής του έξυπνου σπιτιού, ανακοίνωσαν τη συνεργασία τους για τη δημιουργία μιας μοναδικής προσφοράς για την ασφάλιση σπιτιού που θα είναι σύντομα διαθέσιμη στην Ευρώπη. Η κίνηση αυτή αποτελεί ένα ακόμη βήμα στην παροχή καινοτόμων λύσεων της Generali στον τομέα των domotics.
Μέσω της συνεργασίας με την Nest οι ασφαλισμένοι της Generali θα έχουν τη δυνατότητα να μειώσουν τις πιθανότητες κινδύνου και την πρόκληση ζημιάς στο σπίτι και την οικογένειά τους. Η τεχνολογία Nest Protec μπορεί και ανιχνεύει τόσο τον καπνό όσο και το μονοξείδιο του άνθρακα, στέλνοντας απευθείας ειδοποίηση στο κινητό του πελάτη και παρέχοντας γραπτή και οπτική πληροφόρηση. Η ασφάλιση κατοικίας θα καλύπτει το ακίνητο σε περίπτωση πρόκλησης ζημιάς.
Ο Gian Paolo Meloncelli, Strategy & Business Transformation Accelerator του Ομίλου Generali, σχολίασε: «Είμαστε περήφανοι και ενθουσιασμένοι για τη συνεργασία μας με τη Nest μέσω της οποίας μπορούμε να συνδυάσουμε την υψηλή τεχνολογία με τις ασφαλιστικές μας λύσεις. Η συνεργασία αυτή αποτελεί άλλο ένα ορόσημο που επιβεβαιώνει τη δέσμευσή μας για δημιουργία αξίας για τους πελάτες μας, μέσω της καινοτομίας. Ως η κορυφαία ασφαλιστική δύναμη στην ηπειρωτική Ευρώπη χρειάζεται να καινοτομούμε συνεχώς για να παρέχουμε την καλύτερη δυνατή εξυπηρέτηση στους πελάτες μας. Η σύμπραξή μας με τη Nest θα βοηθήσει τους πελάτες της Generali να έχουν μια πιο απλή και πιο έξυπνη ζωή».
Η συνεργασία με τη Nets αποτελεί ακόμη μία απόδειξη της στρατηγικής της εταιρείας για τη δημιουργία μακροπρόθεσμης αξίας ενσωματώνοντας την τεχνολογία αιχμής σε διαφορετικούς κλάδους ασφάλισης. Η Generali διαθέτει πολυετή εμπειρία στην παροχή υψηλής ποιότητας ασφαλιστικής προστασίας με την αξιοποίηση της καινοτόμου τεχνολογίας, όπως αποδεικνύεται από την ηγετική της θέση στην ασφάλιση αυτοκινήτου με τη χρήση των telematics και την επιτυχή προώθηση του Generali Vitality, του πιο καινοτόμου ασφαλιστικού προγράμματος ευεξίας στην Ευρώπη.
Η συνεργασία θα ξεκινήσει στη Γερμανία από το τέλος του Φεβρουαρίου 2017, όπου η CosmosDirekt, ο μεγαλύτερος πάροχος direct ασφάλισης στη χώρα, θα προσφέρει στους κατόχους ασφάλισης κατοικίας την τεχνολογία Nest Protect, τον ειδικό ανιχνευτή καπνού και μονοξειδίου του άνθρακα.
NP Insurance : Χρονιά δυναμικών αλλαγών και ανάπτυξης το 2017
Παρακαταθήκη για συνέχιση της ανάπτυξης και το 2017 άφησε το θετικό κλείσιμο του 2016 για την NP Insurance. Η ελληνική εταιρεία συνεχίζει με αισιοδοξία την ανοδική της πορεία στοχεύοντας στη διατήρηση των συγκριτικών της πλεονεκτημάτων και στην ανάπτυξη νέων προϊόντων μέσα στο 2017.
Το 2016 αποτέλεσε μία ακόμη χρονιά σταθερής ανάπτυξης και ισχυροποίησης των οικονομικών της μεγεθών για την NP Insurance. Η Εταιρία κατάφερε να αυξήσει την παραγωγή της σε όλους τους κλάδους ασφάλισης καθώς και το πελατολόγιό της με νέους πελάτες, ενώ ανέβασε τον δείκτη φερεγγυότητας βάσει Solvency II σε πάνω από 160% ως δείγμα της ισχυρής κεφαλαιακής της επάρκειας. Υπό αυτές τις συνθήκες, οι προοπτικές για το 2017 είναι αισιόδοξες ότι ακόμη και κάτω από δύσκολες συγκυρίες για την ελληνική ασφαλιστική αγορά, η NP Insurance θα παραμείνει μία ελληνική Εταιρία που θα συνεισφέρει ποιοτικά και ποσοτικά στην ελληνική ιδιωτική ασφάλιση αλλά και στην ελληνική επιχειρηματικότητα.
Ανάπτυξη κλάδων
Για το 2017, η NP Insurance θα δώσει έμφαση στην ενδυνάμωση του δικτύου Συνεργατών της μέσω της τεχνολογικής ανάπτυξης και βελτιώνοντας περαιτέρω την ποιοτική εξυπηρέτηση των ιδίων και των 150.000 ασφαλισμένων της. Η Εταιρία θα κινηθεί με δυναμικά προϊόντα και ανταγωνιστικές τιμές για την ανάπτυξη τόσο του κλάδου Αυτοκινήτων όσο και των κλάδων Πυρός, Αστικής Ευθύνης, Ατυχημάτων και Σκαφών ενώ στοχεύει μέσα στο 2017 να εισέλθει και στους κλάδους Υγείας και Ασθένειας. Η ανάπτυξη στους ανωτέρω κλάδους περιλαμβάνει την ανανέωση των υφιστάμενων ασφαλιστικών προϊόντων με νέες καλύψεις και τιμές καθώς και την δημιουργία νέων προϊόντων στους κλάδους Γενικών Ασφαλίσεων.
Επανεκπαίδευση & Επαναπιστοποίηση Συνεργατών
Η NP Insurance επιμένει ότι ο μόνος τρόπος για την παραμονή στο επάγγελμα είναι μέσω της διαρκής γνώσης και ενημέρωσης. Ως εκ τούτου, η Εταιρία έχει λάβει την έγκριση και την πιστοποίηση από την Τράπεζα της Ελλάδος (Δ.Ε.Ι.Α.) για την διεξαγωγή και των 3 υποχρεωτικών εκπαιδευτικών ενοτήτων για τους Τομείς Α, Β, και Γ του έτους 2017. Ο νέος κύκλος σεμιναρίων επανεκπαίδευσης ασφαλιστικών διαμεσολαβητών ξεκινάει εντός του μηνός Ιανουαρίου και είναι προγραμματισμένα να διεξαχθούν πανελλαδικά τουλάχιστον 30 σεμινάρια σε 8 σημεία της χώρας.
Νέο Κτήριο
Μία ακόμα σημαντική αλλαγή για την NP Insurance μέσα στο 2017 θα είναι και η μεταφορά των κεντρικών γραφείων της Εταιρίας στο νέο υπερσύγχρονο ιδιόκτητο κτήριο που αγόρασε στο Μαρούσι (απέναντι από το Μέγαρο ΟΤΕ) μέσα στο Α’ εξάμηνο του 2017, μία κίνηση που σηματοδοτεί τη συνεχή εξέλιξη της και την αναζήτηση ακόμη υψηλότερων επιπέδων παρουσίας στην ελληνική ασφαλιστική αγορά.
H Groupama Ασφαλιστική δίπλα στα Παιδικά Χωριά SOS
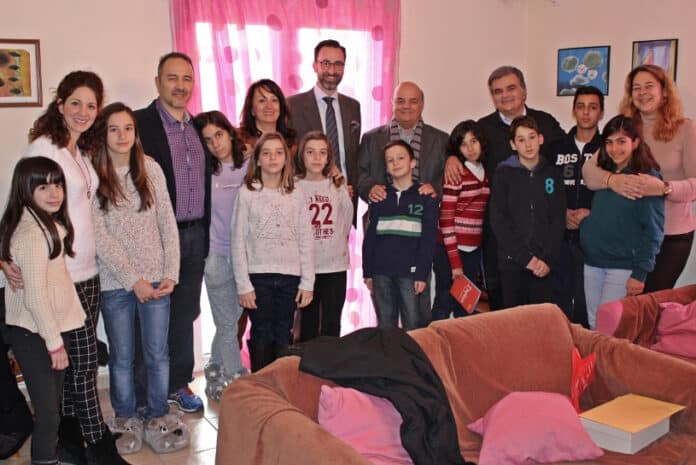
Για ένατη συνεχή χρονιά, η Groupama Ασφαλιστική, στο πλαίσιο του προγράμματος Εταιρικής Yπευθυνότητας, στηρίζει τα Παιδικά Χωριά SOS Ελλάδος, στα οποία μεγαλώνουν παιδιά που, για διαφορετικούς λόγους το καθένα, στερούνται τη φροντίδα των φυσικών τους γονέων.
Τη Δευτέρα 30 Ιανουαρίου, ο Αναπληρωτής Γεν. Διευθυντής, κ. Laurent Thuillier, επισκέφθηκε τις εγκαταστάσεις των Παιδικών Χωριών SOS Βάρης, για την παράδοση της ετήσιας οικονομικής δωρεάς. Τον υποδέχτηκαν και τον ξενάγησαν στα σπίτια SOS o Γεν. Γραμματέας του Διοικητικού Συμβουλίου κ. Μιχάλης Σουρίκας και ο Γενικός Διευθυντής των Παιδικών Χωριών SOS κ. Γιώργος Πρωτόπαπας. Ο κ.Thuillier μίλησε πολλή ώρα με τα παιδιά, στα οποία προσφέρθηκαν δώρα, και φεύγοντας τα παιδιά του προσέφεραν ένα συμβολικό δώρο.
Στο πλαίσιο της τελετής, ο Αναπληρωτής Γενικός Διευθυντής της Groupama Ασφαλιστική, κ. Laurent Thuillier σχολίασε: «Θεωρούμε ότι τα Χωριά SOS επιτελούσαν ανέκαθεν ουσιαστικό έργο, όμως η προσφορά τους έχει ακόμα μεγαλύτερο ειδικό βάρος σήμερα, που η Ελληνική κοινωνία δοκιμάζεται. Στεκόμαστε δίπλα τους, με συνέπεια και υπευθυνότητα για ένατη χρονιά, όπως στεκόμαστε και στους πελάτες και τους συνεργάτες μας, καθώς λειτουργούμε με τον ίδιο τρόπο στην Εταιρική Υπευθυνότητα, όπως και σε κάθε πτυχή της επαγγελματικής μας δραστηριότητας».
H συνεργασία της Groupama Ασφαλιστική με τα Χωριά SOS δεν περιορίζεται σε αυτή την ετήσια χορηγία, αλλά επεκτείνεται και σε επί μέρους, μεμονωμένες, δράσεις όπως αυτές που έγιναν το 2016 και περιλάμβαναν τη συλλογή τροφίμων για τα «Κέντρα Στήριξης Παιδιού και Οικογένειας», που λειτουργούν από τα Χωριά SOS, αλλά και η δωρεά πετρελαίου θέρμανσης για τον Ξενώνα Βρεφών SOS, στο Μαρούσι.
Τα ανασφάλιστα,τα σενάρια, οι υποσχέσεις, και οι ελιγμοί
O σεναριογράφος και σκηνοθέτης που υπογράφει αλλάζει, η υπόθεση του έργου παραμένει επί πέντε έτη, η ίδια. «Κίνδυνος στους δρόμους από τα περίπου ένα εκατομμύριο ανασφάλιστα οχήματα, το κράτος χάνει έσοδα». Στο τέλος του έργου επικρατεί, η απόγνωση και το ερώτημα του τύπου «τι μέλλει γενέσθαι»;
Ο μηχανισμός διασταύρωσης των ανασφάλιστων οχημάτων φέρονταν να ήταν έτοιμος από το περασμένο Σεπτέμβριο. Χρειάζονταν κάποιες δοκιμές για επαλήθευση. Επρόκειτο για δέσμευση του υπουργείου οικονομικών. Δεν τηρήθηκε. Η ίδια δέσμευση επανήλθε τον Οκτώβριο, στην συνέχεια τον Νοέμβριο, τον Δεκέμβριο.
Πηγές στου IW συνομολογούν ότι η «υπόθεση» είναι στο περιθώριο. Ο μηχανισμός δεν έχει δουλέψει, οι διασταυρώσεις δεν γίνονται. Οι ίδιες πηγές διερωτώνται για το πώς θα επιτευχθούν άλλες δεσμεύσεις, όταν δεν έχει κλείσει επί πέντε χρόνια, μία μόνο
Πάμε για νέες υποσχέσεις με νέα σενάρια, μάλλον.
Ελενα Ερμείδου
Τι λένε τα στοιχεία του ΓΕΜΗ για τις χρηματοοικονομικές υπηρεσίες
Αυξάνεται ο αριθμός των ενδιαφερομένων να δραστηριοποιηθούν στο χώρο των χρηματοοικονομικών υπηρεσιών, όπου εντάσσεται και ο ασφαλιστικός σύμβουλος, σύμφωνα με τα τελευταία στοιχεία τα οποία συγκέντρωσε από το ΓΕΜΗ και επεξεργάσθηκε η Endeavor για το 2016.
Σύμφωνα με αυτά, το ισοζύγιο εγγραφών – διαγραφών ήταν θετικό κατά την περυσινή χρήση, καθότι στον κλάδο εντάχθηκαν 927 επαγγελματίες, ενώ αυτού εξήλθαν μόλις 634. Θα πρέπει να σημειωθεί ότι πρόκειται για το πρώτο θετικό δείγμα σε ότι αφορά την αύξηση του αριθμού των εμπλεκόμενων στο χώρο των χρηματοοικονομικών υπηρεσιών.
Σύμφωνα, πάντα, με την Endeavor, ενώ το 2012 στον εν λόγω τομέα είχαν εισέλθει 1.128 επαγγελματίες, πέρυσι ο αριθμός τους διαμορφώθηκε στους 927, όμως το γεγονός ότι το 2016 ήταν θετικό το ισοζύγιο εγγραφών – διαγραφών στο ΓΕΜΗ αφήνει κάποια περιθώρια αισιοδοξίας.
Εξάλλου, οι προοπτικές που διανοίγονται για την ασφαλιστική αγορά διαφαίνονται και από το ενδιαφέρον που επέδειξε η Ergo Ασφαλιστική για την πρόσφατη εξαγορά της ATE Ασφαλιστική, από τη συμμετοχή της Fair fax στην Eurolife Ασφαλιστική, καθώς και από τη λίστα με τους ενδιαφερόμενους επενδυτές για την εξαγορά της Εθνικής Ασφαλιστικής.
Τι λένε τα στοιχεία του ΓΕΜΗ για τις χρηματοοικονομικές υπηρεσίες
Αυξάνεται ο αριθμός των ενδιαφερομένων να δραστηριοποιηθούν στο χώρο των χρηματοοικονομικών υπηρεσιών, όπου εντάσσεται και ο ασφαλιστικός σύμβουλος, σύμφωνα με τα τελευταία στοιχεία τα οποία συγκέντρωσε από το ΓΕΜΗ και επεξεργάσθηκε η Endeavor για το 2016.
Σύμφωνα με αυτά, το ισοζύγιο εγγραφών – διαγραφών ήταν θετικό κατά την περυσινή χρήση, καθότι στον κλάδο εντάχθηκαν 927 επαγγελματίες, ενώ αυτού εξήλθαν μόλις 634. Θα πρέπει να σημειωθεί ότι πρόκειται για το πρώτο θετικό δείγμα σε ότι αφορά την αύξηση του αριθμού των εμπλεκόμενων στο χώρο των χρηματοοικονομικών υπηρεσιών.
Σύμφωνα, πάντα, με την Endeavor, ενώ το 2012 στον εν λόγω τομέα είχαν εισέλθει 1.128 επαγγελματίες, πέρυσι ο αριθμός τους διαμορφώθηκε στους 927, όμως το γεγονός ότι το 2016 ήταν θετικό το ισοζύγιο εγγραφών – διαγραφών στο ΓΕΜΗ αφήνει κάποια περιθώρια αισιοδοξίας.
Εξάλλου, οι προοπτικές που διανοίγονται για την ασφαλιστική αγορά διαφαίνονται και από το ενδιαφέρον που επέδειξε η Ergo Ασφαλιστική για την πρόσφατη εξαγορά της ATE Ασφαλιστική, από τη συμμετοχή της Fair fax στην Eurolife Ασφαλιστική, καθώς και από τη λίστα με τους ενδιαφερόμενους επενδυτές για την εξαγορά της Εθνικής Ασφαλιστικής.
H Eurolife ERB απαντά στη νέα εποχή
Σε τροχιά δυναμικής ανάπτυξης έχει εισέλθει ο Όμιλος Eurolife ERB, έχοντας ξεκινήσει, μεταξύ άλλων, στρατηγικά σχέδια ψηφιακού μετασχηματισμού. Η Eurolife απαντά στη νέα εποχή και στις νέες ανάγκες των πελατών, όπως δηλώνει η αναπληρώτρια γενική διευθύντρια της Διεύθυνσης Τεχνολογίας & Ανάπτυξης, Βασιλική Τόγια, τονίζοντας ότι το «κλειδί» της επιτυχίας είναι να μπορέσουν οι ασφαλιστικές εταιρείες να εντάξουν την ψηφιακή τεχνολογία στο πλάνο ανάπτυξής τους, στις λειτουργίες τους και στην κουλτούρα τους. Η Eurolife μέχρι το 2018 υπολογίζεται ότι θα επενδύσει γύρω στα 5,5 εκατ. ευρώ για τους σκοπούς του ψηφιακού μετασχηματισμού του οργανισμού.
Συνέντευξη στην Έλενα Ερμείδου
Οδεύουμε προς το κατώφλι μιας νέας εποχής, της εποχής της τεχνολογίας. Η Eurolife πού βρίσκεται;
Ο Όμιλος Eurolife ERB έχει ήδη εισέλθει σε μια νέα εποχή δυναμικής ανάπτυξης σε όλα τα επίπεδα, ανήκοντας πλέον σε έναν από τους σημαντικότερους διεθνείς επενδυτικούς ομίλους, τη Fairfax. Σε αυτήν την κατεύθυνση έχει ξεκινήσει, μεταξύ άλλων, και η υλοποίηση της στρατηγικής ψηφιακού μετασχηματισμού του ομίλου, με τίτλο Eurolife 2.0.
Στην ουσία, πρόκειται για κάτι πολύ περισσότερο από ένα έργο τεχνολογίας. Είναι ένα έργο με βάθος και προοπτική, που έχει ως στόχο τη συνολική αναδιαμόρφωση του τρόπου λειτουργίας του ομίλου. Έτσι, θα είμαστε σε θέση να καλύψουμε πλήρως τις σύγχρονες ψηφιακές ανάγκες των πελατών μας, ώστε να καταστούμε ακόμα πιο ανταγωνιστικοί.
Το έργο έρχεται ως απάντηση σε μια νέα εποχή, όπου οι πελάτες αλλάζουν τις συνήθειές τους και αποκτούν ψηφιακή εμπειρία για την κάλυψη των απλών καθημερινών αναγκών τους μέσα από πλατφόρμες όπως Amazon, Airbnb, Spotify και Uber. Μέσα από αυτές τις ψηφιακές εμπειρίες διαμορφώνουν τις προσδοκίες τους και για την ασφάλισή τους. Δεν είναι τυχαίο ότι:
-
Σε ένα μεγάλο ποσοστό, οι πελάτες αναζητούν στοιχεία για ασφαλιστικά προγράμματα μέσα από το ίντερνετ, δεδομένου, άλλωστε, του ότι η ασφάλιση δεν είναι μια παρορμητική ανάγκη.
-
Οι πελάτες επιλέγουν να εξυπηρετούνται παράλληλα από διάφορα κανάλια, παραδοσιακά ή και ψηφιακά. Ήδη το 1/3 των πελατών ασφαλιστικών εταιρειών στις ΗΠΑ επιλέγει να επικοινωνεί με την ασφαλιστική του εταιρεία μέσω e–mail, ενώ ένας αυξανόμενος αριθμός πελατών έχει αρχίσει να χρησιμοποιεί mobile apps.
-
Οι πελάτες αναζητούν νέα ασφαλιστικά προϊόντα τα οποία εμπεριέχουν ένα σημαντικό κομμάτι νέων τεχνολογιών. Για παράδειγμα, στη Βρετανία οι νεότερες ηλικίες επιλέγουν να ασφαλίσουν το αυτοκίνητό τους βάσει της χρήσης που κάνουν (usage–based car insurance), ενώ παρατηρείται 40% αύξηση στα συμβόλαια ασφάλισης αυτοκινήτου που συνδέονται με υποδομές παρακολούθησης οδηγικής συμπεριφοράς για το χρονικό διάστημα 2014-2015.
Η ψηφιακή τεχνολογία, όμως, μήπως κάνει τα πράγματα περισσότερο πολύπλοκα από ό,τι είναι μέχρι τώρα στις ασφαλιστικές;
Κάθε άλλο, το μέλλον της ασφαλιστικής αγοράς δεν μπορεί παρά να είναι και ψηφιακό. Οι τάσεις είναι ξεκάθαρες. Οι επιλογές των πελατών το ίδιο. Νομίζω ότι το «μυστικό» εδώ είναι να μπορέσουν οι ασφαλιστικές εταιρείες να εντάξουν την ψηφιακή τεχνολογία στο πλάνο ανάπτυξής τους, στις λειτουργίες τους και στην κουλτούρα τους. Έρευνες* δείχνουν ότι οι ψηφιακές τεχνολογίες αλλάζουν θεμελιωδώς τον τρόπο που δουλεύει η ασφαλιστική αγορά, από τον τρόπο που οι ασφαλιστικές εταιρείες αναγνωρίζουν τις ανάγκες των πελατών τους, τιμολογούν τα προϊόντα τους, αξιολογούν τον κίνδυνο, έως τον τρόπο που εξυπηρετούν τους πελάτες τους και διαχειρίζονται τις αποζημιώσεις. Με τις νέες τεχνολογίες:
-
Οι πελάτες μπορούν να αναζητήσουν και να συγκρίνουν τα ασφαλιστικά προϊόντα της αγοράς εύκολα και γρήγορα.
-
Οι ασφαλιστικές εταιρείες εξετάζουν προϊόντα, για να καλύψουν έξυπνα και ευέλικτα τις βραχυπρόθεσμες ασφαλιστικές ανάγκες των πελατών τους (usage based insurance).
-
Όλο και περισσότερες εταιρείες startups τοποθετούνται στην αγορά διαμορφώνοντας εργαλεία και υποδομές μέτρησης και παρακολούθησης οδηγικής συμπεριφοράς. Με αυτό τον τρόπο επιτρέπουν στις ασφαλιστικές να αξιολογήσουν και να τιμολογήσουν καλύτερα τα προϊόντα ασφάλισης αυτοκινήτου.
-
Η εξέλιξη της ψηφιακής τεχνολογίας δημιουργεί τις προϋποθέσεις για την ανάπτυξη νέων μοντέλων λειτουργίας στην ασφαλιστική αγορά, π.χ. peer–to–peer insurance, με το παράδειγμα της Lemonade, όπου πρόκειται για μια μορφή άτυπης ψηφιακής συνεταιριστικής ασφαλιστικής για ομάδες ανθρώπων που ενδιαφέρονται για την ίδια ασφάλιση και χρησιμοποιούν μια online υπηρεσία, καταθέτοντας ο καθένας ένα ποσό για την ασφάλισή του ή μοντέλα “bought by many”, όπου ένα γκρουπ πελατών μπορεί να διαπραγματεύεται και να απολαμβάνει καλύτερη τιμολόγηση σε σύνθετα ασφαλιστικά προϊόντα. Επιπλέον, ενδιαφέροντα παραδείγματα είναι και η αξιοποίηση machine learning μεθόδων και big data analytics.
Τι είναι το Eurolife 2,0; Αφορά μια μεμονωμένη δραστηριότητα ή πρόκειται για κάτι συνολικό; Πού στοχεύει;
Το εύρος ενός προγράμματος ψηφιακού μετασχηματισμού δεν είναι, και δεν μπορεί να είναι, ίδιο για κάθε οργανισμό (one size fits all). Υπάρχουν εταιρείες που ξεκινούν τον ψηφιακό μετασχηματισμό τους προσπαθώντας να κουμπώσουν σε ένα παραδοσιακό μοντέλο λειτουργίας. Άλλες εταιρείες πηγαίνουν ένα βήμα πιο πέρα, επενδύοντας σε ενέργειες ψηφιακής προβολής (digital marketing) και ψηφιοποίησης των διαδικασιών τους. Στην πιο aggressive μορφή τους, τα προγράμματα ψηφιακού μετασχηματισμού είναι πιο ευρεία και περιλαμβάνουν τον σχεδιασμό νέων προϊόντων, ψηφιακών και μη, τη δημιουργία μιας ψηφιακής εμπειρίας για τον πελάτη ανάλογης της ψηφιακής εποχής στην οποία ζει και την υιοθέτηση νέων μοντέλων λειτουργίας και εξυπηρέτησης πελατών και συνεργατών.
Το πρόγραμμα ψηφιακού μετασχηματισμού της Eurolife δεν είναι αποσπασματικό, αλλά συνολικό, αγγίζει δηλαδή τόσο τους πελάτες και συνεργάτες όσο και τον οργανισμό και τις δομές του. Απώτερος σκοπός μας είναι η δημιουργία ψηφιακών δυνατοτήτων και μιας ψηφιακής κουλτούρας σε ολόκληρο τον οργανισμό, προκειμένου να υιοθετήσουμε τις εξελίξεις και τις δυνατότητες που παρέχει η τεχνολογία. Σε αυτήν την κατεύθυνση εξετάζουμε ήδη την αναβάθμιση των υποδομών μας, τον τρόπο με τον οποίο θα ερχόμαστε σε επικοινωνία και θα στηρίζουμε τους πελάτες και τους συνεργάτες μας και την υιοθέτηση τεχνολογιών με προσήλωση και δέσμευση στο μεγάλο πλάνο.
Τι αλλαγές μάς κομίζει;
Ξέρετε, είναι δύσκολο να εξηγήσει κανείς στα όρια μιας συνέντευξης πόσες και ποιες αλλαγές θα επιφέρει στη λειτουργία μας το Eurolife 2.0. Αυτό που μπορώ να σας πω όμως είναι ότι το Eurolife 2.0 είναι ένα μεγάλο και συνεχές έργο, του οποίου το εύρος διαμορφώνεται καθημερινά. Ενδεικτικά, μεταξύ των άμεσων στόχων μας είναι τα εξής:
-
Σταματάμε να σκεφτόμαστε από μέσα προς τα έξω, υιοθετώντας ένα περισσότερο άμεσο και φιλικό «πρόσωπο» προς τον πελάτη και τον συνεργάτη μας.
-
Βελτιώνουμε την εξυπηρέτηση του πελάτη και του συνεργάτη, απλοποιούμε τις διαδικασίες και τις λειτουργίες μας.
-
Σχεδιάζουμε νέα προϊόντα με την εμπειρία και την υποστήριξη του Όμιλου Fairfax.
-
Ενισχύουμε τις δομές και τις υποδομές μας σε analytics για σκοπούς καλύτερου underwriting και μεγαλύτερης αποτελεσματικότητας σε πωλησιακές ενέργειες.
Με ποια κριτήρια αποφάσισε η Eurolife να προβεί στη συγκεκριμένη επένδυση, η οποία φαντάζομαι θα έχει σημαντικό κόστος;
Ναι, είναι μεγάλη. Υπολογίζουμε ότι μέχρι το 2018 θα επενδύσουμε 5,5 εκατ. ευρώ για τους σκοπούς του ψηφιακού μετασχηματισμού του οργανισμού. Με τη δύναμη που μας δίνει ο νέος μας μέτοχος, η επένδυση αυτή στηρίζεται στη μελέτη των τάσεων της διεθνούς αγοράς και στο πλάνο ανάπτυξής μας. Μαζί με τις επενδύσεις αυτές, συμμετέχουμε και στηρίζουμε ενεργά προγράμματα νεανικής επιχειρηματικότητας σε συνεργασία με το Οικονομικό Πανεπιστήμιο Αθηνών αλλά και άλλους φορείς, έχοντας ως στόχο την αναζήτηση νέων ιδεών και νέων ταλέντων.
* “The State of Digital Insurance”, 2016, Oliwia Berdak, Forrester
H Eurolife ERB απαντά στη νέα εποχή
Σε τροχιά δυναμικής ανάπτυξης έχει εισέλθει ο Όμιλος Eurolife ERB, έχοντας ξεκινήσει, μεταξύ άλλων, στρατηγικά σχέδια ψηφιακού μετασχηματισμού. Η Eurolife απαντά στη νέα εποχή και στις νέες ανάγκες των πελατών, όπως δηλώνει η αναπληρώτρια γενική διευθύντρια της Διεύθυνσης Τεχνολογίας & Ανάπτυξης, Βασιλική Τόγια, τονίζοντας ότι το «κλειδί» της επιτυχίας είναι να μπορέσουν οι ασφαλιστικές εταιρείες να εντάξουν την ψηφιακή τεχνολογία στο πλάνο ανάπτυξής τους, στις λειτουργίες τους και στην κουλτούρα τους. Η Eurolife μέχρι το 2018 υπολογίζεται ότι θα επενδύσει γύρω στα 5,5 εκατ. ευρώ για τους σκοπούς του ψηφιακού μετασχηματισμού του οργανισμού.
Συνέντευξη στην Έλενα Ερμείδου
Οδεύουμε προς το κατώφλι μιας νέας εποχής, της εποχής της τεχνολογίας. Η Eurolife πού βρίσκεται;
Ο Όμιλος Eurolife ERB έχει ήδη εισέλθει σε μια νέα εποχή δυναμικής ανάπτυξης σε όλα τα επίπεδα, ανήκοντας πλέον σε έναν από τους σημαντικότερους διεθνείς επενδυτικούς ομίλους, τη Fairfax. Σε αυτήν την κατεύθυνση έχει ξεκινήσει, μεταξύ άλλων, και η υλοποίηση της στρατηγικής ψηφιακού μετασχηματισμού του ομίλου, με τίτλο Eurolife 2.0.
Στην ουσία, πρόκειται για κάτι πολύ περισσότερο από ένα έργο τεχνολογίας. Είναι ένα έργο με βάθος και προοπτική, που έχει ως στόχο τη συνολική αναδιαμόρφωση του τρόπου λειτουργίας του ομίλου. Έτσι, θα είμαστε σε θέση να καλύψουμε πλήρως τις σύγχρονες ψηφιακές ανάγκες των πελατών μας, ώστε να καταστούμε ακόμα πιο ανταγωνιστικοί.
Το έργο έρχεται ως απάντηση σε μια νέα εποχή, όπου οι πελάτες αλλάζουν τις συνήθειές τους και αποκτούν ψηφιακή εμπειρία για την κάλυψη των απλών καθημερινών αναγκών τους μέσα από πλατφόρμες όπως Amazon, Airbnb, Spotify και Uber. Μέσα από αυτές τις ψηφιακές εμπειρίες διαμορφώνουν τις προσδοκίες τους και για την ασφάλισή τους. Δεν είναι τυχαίο ότι:
-
Σε ένα μεγάλο ποσοστό, οι πελάτες αναζητούν στοιχεία για ασφαλιστικά προγράμματα μέσα από το ίντερνετ, δεδομένου, άλλωστε, του ότι η ασφάλιση δεν είναι μια παρορμητική ανάγκη.
-
Οι πελάτες επιλέγουν να εξυπηρετούνται παράλληλα από διάφορα κανάλια, παραδοσιακά ή και ψηφιακά. Ήδη το 1/3 των πελατών ασφαλιστικών εταιρειών στις ΗΠΑ επιλέγει να επικοινωνεί με την ασφαλιστική του εταιρεία μέσω e–mail, ενώ ένας αυξανόμενος αριθμός πελατών έχει αρχίσει να χρησιμοποιεί mobile apps.
-
Οι πελάτες αναζητούν νέα ασφαλιστικά προϊόντα τα οποία εμπεριέχουν ένα σημαντικό κομμάτι νέων τεχνολογιών. Για παράδειγμα, στη Βρετανία οι νεότερες ηλικίες επιλέγουν να ασφαλίσουν το αυτοκίνητό τους βάσει της χρήσης που κάνουν (usage–based car insurance), ενώ παρατηρείται 40% αύξηση στα συμβόλαια ασφάλισης αυτοκινήτου που συνδέονται με υποδομές παρακολούθησης οδηγικής συμπεριφοράς για το χρονικό διάστημα 2014-2015.
Η ψηφιακή τεχνολογία, όμως, μήπως κάνει τα πράγματα περισσότερο πολύπλοκα από ό,τι είναι μέχρι τώρα στις ασφαλιστικές;
Κάθε άλλο, το μέλλον της ασφαλιστικής αγοράς δεν μπορεί παρά να είναι και ψηφιακό. Οι τάσεις είναι ξεκάθαρες. Οι επιλογές των πελατών το ίδιο. Νομίζω ότι το «μυστικό» εδώ είναι να μπορέσουν οι ασφαλιστικές εταιρείες να εντάξουν την ψηφιακή τεχνολογία στο πλάνο ανάπτυξής τους, στις λειτουργίες τους και στην κουλτούρα τους. Έρευνες* δείχνουν ότι οι ψηφιακές τεχνολογίες αλλάζουν θεμελιωδώς τον τρόπο που δουλεύει η ασφαλιστική αγορά, από τον τρόπο που οι ασφαλιστικές εταιρείες αναγνωρίζουν τις ανάγκες των πελατών τους, τιμολογούν τα προϊόντα τους, αξιολογούν τον κίνδυνο, έως τον τρόπο που εξυπηρετούν τους πελάτες τους και διαχειρίζονται τις αποζημιώσεις. Με τις νέες τεχνολογίες:
-
Οι πελάτες μπορούν να αναζητήσουν και να συγκρίνουν τα ασφαλιστικά προϊόντα της αγοράς εύκολα και γρήγορα.
-
Οι ασφαλιστικές εταιρείες εξετάζουν προϊόντα, για να καλύψουν έξυπνα και ευέλικτα τις βραχυπρόθεσμες ασφαλιστικές ανάγκες των πελατών τους (usage based insurance).
-
Όλο και περισσότερες εταιρείες startups τοποθετούνται στην αγορά διαμορφώνοντας εργαλεία και υποδομές μέτρησης και παρακολούθησης οδηγικής συμπεριφοράς. Με αυτό τον τρόπο επιτρέπουν στις ασφαλιστικές να αξιολογήσουν και να τιμολογήσουν καλύτερα τα προϊόντα ασφάλισης αυτοκινήτου.
-
Η εξέλιξη της ψηφιακής τεχνολογίας δημιουργεί τις προϋποθέσεις για την ανάπτυξη νέων μοντέλων λειτουργίας στην ασφαλιστική αγορά, π.χ. peer–to–peer insurance, με το παράδειγμα της Lemonade, όπου πρόκειται για μια μορφή άτυπης ψηφιακής συνεταιριστικής ασφαλιστικής για ομάδες ανθρώπων που ενδιαφέρονται για την ίδια ασφάλιση και χρησιμοποιούν μια online υπηρεσία, καταθέτοντας ο καθένας ένα ποσό για την ασφάλισή του ή μοντέλα “bought by many”, όπου ένα γκρουπ πελατών μπορεί να διαπραγματεύεται και να απολαμβάνει καλύτερη τιμολόγηση σε σύνθετα ασφαλιστικά προϊόντα. Επιπλέον, ενδιαφέροντα παραδείγματα είναι και η αξιοποίηση machine learning μεθόδων και big data analytics.
Τι είναι το Eurolife 2,0; Αφορά μια μεμονωμένη δραστηριότητα ή πρόκειται για κάτι συνολικό; Πού στοχεύει;
Το εύρος ενός προγράμματος ψηφιακού μετασχηματισμού δεν είναι, και δεν μπορεί να είναι, ίδιο για κάθε οργανισμό (one size fits all). Υπάρχουν εταιρείες που ξεκινούν τον ψηφιακό μετασχηματισμό τους προσπαθώντας να κουμπώσουν σε ένα παραδοσιακό μοντέλο λειτουργίας. Άλλες εταιρείες πηγαίνουν ένα βήμα πιο πέρα, επενδύοντας σε ενέργειες ψηφιακής προβολής (digital marketing) και ψηφιοποίησης των διαδικασιών τους. Στην πιο aggressive μορφή τους, τα προγράμματα ψηφιακού μετασχηματισμού είναι πιο ευρεία και περιλαμβάνουν τον σχεδιασμό νέων προϊόντων, ψηφιακών και μη, τη δημιουργία μιας ψηφιακής εμπειρίας για τον πελάτη ανάλογης της ψηφιακής εποχής στην οποία ζει και την υιοθέτηση νέων μοντέλων λειτουργίας και εξυπηρέτησης πελατών και συνεργατών.
Το πρόγραμμα ψηφιακού μετασχηματισμού της Eurolife δεν είναι αποσπασματικό, αλλά συνολικό, αγγίζει δηλαδή τόσο τους πελάτες και συνεργάτες όσο και τον οργανισμό και τις δομές του. Απώτερος σκοπός μας είναι η δημιουργία ψηφιακών δυνατοτήτων και μιας ψηφιακής κουλτούρας σε ολόκληρο τον οργανισμό, προκειμένου να υιοθετήσουμε τις εξελίξεις και τις δυνατότητες που παρέχει η τεχνολογία. Σε αυτήν την κατεύθυνση εξετάζουμε ήδη την αναβάθμιση των υποδομών μας, τον τρόπο με τον οποίο θα ερχόμαστε σε επικοινωνία και θα στηρίζουμε τους πελάτες και τους συνεργάτες μας και την υιοθέτηση τεχνολογιών με προσήλωση και δέσμευση στο μεγάλο πλάνο.
Τι αλλαγές μάς κομίζει;
Ξέρετε, είναι δύσκολο να εξηγήσει κανείς στα όρια μιας συνέντευξης πόσες και ποιες αλλαγές θα επιφέρει στη λειτουργία μας το Eurolife 2.0. Αυτό που μπορώ να σας πω όμως είναι ότι το Eurolife 2.0 είναι ένα μεγάλο και συνεχές έργο, του οποίου το εύρος διαμορφώνεται καθημερινά. Ενδεικτικά, μεταξύ των άμεσων στόχων μας είναι τα εξής:
-
Σταματάμε να σκεφτόμαστε από μέσα προς τα έξω, υιοθετώντας ένα περισσότερο άμεσο και φιλικό «πρόσωπο» προς τον πελάτη και τον συνεργάτη μας.
-
Βελτιώνουμε την εξυπηρέτηση του πελάτη και του συνεργάτη, απλοποιούμε τις διαδικασίες και τις λειτουργίες μας.
-
Σχεδιάζουμε νέα προϊόντα με την εμπειρία και την υποστήριξη του Όμιλου Fairfax.
-
Ενισχύουμε τις δομές και τις υποδομές μας σε analytics για σκοπούς καλύτερου underwriting και μεγαλύτερης αποτελεσματικότητας σε πωλησιακές ενέργειες.
Με ποια κριτήρια αποφάσισε η Eurolife να προβεί στη συγκεκριμένη επένδυση, η οποία φαντάζομαι θα έχει σημαντικό κόστος;
Ναι, είναι μεγάλη. Υπολογίζουμε ότι μέχρι το 2018 θα επενδύσουμε 5,5 εκατ. ευρώ για τους σκοπούς του ψηφιακού μετασχηματισμού του οργανισμού. Με τη δύναμη που μας δίνει ο νέος μας μέτοχος, η επένδυση αυτή στηρίζεται στη μελέτη των τάσεων της διεθνούς αγοράς και στο πλάνο ανάπτυξής μας. Μαζί με τις επενδύσεις αυτές, συμμετέχουμε και στηρίζουμε ενεργά προγράμματα νεανικής επιχειρηματικότητας σε συνεργασία με το Οικονομικό Πανεπιστήμιο Αθηνών αλλά και άλλους φορείς, έχοντας ως στόχο την αναζήτηση νέων ιδεών και νέων ταλέντων.
* “The State of Digital Insurance”, 2016, Oliwia Berdak, Forrester





