back to top
17.2 C
Athens
Σάββατο 31 Οκτωβρίου 2026
Αρχική Blog Σελίδα 1897

Σχέδιο περιορισμού των ιδιωτικών κλινικών βλέπει η ΠΕΙΚ

0

από το virus.com.gr

«Σφίγγει η θηλιά» γύρω από τις ιδιωτικές κλινικές, μετά την ανάρτηση και των σημειωμάτων rebate και clawback για το 2014. Είχαν προηγηθεί τα σημειώματα για τις αυτόματες επιστροφές του 2013 και του πρώτου μισού του 2016, καθώς ο ΕΟΠΥΥ προσπαθεί να τακτοποιήσει τις εκκρεμότητες. Το εν λόγω ζήτημα, όπως και οι διαδικασίες ελέγχου και περικοπών θα τεθούν σε συναντήσεις των δύο πλευρών αυτή και την ερχόμενη εβδομάδα.

Όπως καταγγέλλει η Πανελλήνια Ένωση Ιδιωτικών Κλινικών (ΠΕΙΚ), τα σημειώματα που ήρθαν με 3 χρόνια καθυστέρηση και βάση μιας Υπουργικής Απόφασης του 2015, του υπηρεσιακού Υπουργού Υγείας, Αθ. Δημόπουλου, αφορούν περικοπές που κατά μέσο όρο ξεπερνούν το 50% και σε κάποιες περιπτώσεις αγγίζουν και το 90% των υποβολών!  Μάλιστα, τα ποσοστά περικοπών χαρακτηρίζονται από ένα τεράστιο εύρος από 0% για κλινικές- πανδοχεία ηλικιωμένων, έως και το 90%, που αντιστοιχεί κυρίως σε επαρχιακές κλινικές, που κυρίως πραγματοποιούν επεμβάσεις χαμηλού συντελεστή βαρύτητας.

Το clawback του 2014 υπολογίστηκε βάσει ενός αλγορίθμου, 5 κριτηρίων, ενώ αποτελούσε συνάρτηση όλου του κλάδου, ανεξαρτήτως είδους κλινικής. Ένα από τα κριτήρια, δε, ήταν και η βαρύτητα των επεμβάσεων, που αποτέλεσε και το «αγκάθι» για τις κλινικές της περιφέρειας, που δεν αναλαμβάνουν βαριά περιστατικά, όπως είναι τα εγκεφαλικά και τα εμφράγματα.

Αλλά, τα πλήγματα για τις ιδιωτικές κλινικές φαίνεται πως διαδέχονται το ένα το άλλο. Μέσα στο 2017 έχουν λάβει τα σημειώματα για το clawback του 2013, του 2014 και του πρώτου μισού του 2016, ενώ εντός 20ημέρου αναμένεται να λάβουν και το δεύτερο εξάμηνο του περασμένου έτους. Άλλωστε, ο ΕΟΠΥΥ είναι σε διαδικασία εκκαθάρισης του clawback και μάλιστα σε δύο δόσεις, τον Ιούλιο και τον Οκτώβριο.

Ακόμη ένα «χαστούκι» εκτιμάται ότι θα αποτελέσει το νέο σύστημα παραπομπών που θα εισαχθεί με το νομοσχέδιο για την ΠΦΥ και το οποίο αναμένεται να προβλέπει την απαραίτητη ύπαρξη έγγραφης παραπομπής από οικογενειακό γιατρό ή δημόσιο νοσοκομείο για τη νοσηλεία ασθενή σε ιδιωτικό θεραπευτήριο.

Τα απανωτά αυτά πλήγματα απειλούν τη βιωσιμότητα της πλειοψηφίας των κλινικών, που θα μεταφραστεί σε …αρνητικό τζίρο, με την ΠΕΙΚ να εκτιμά ότι στόχος των αποφάσεων της πολιτείας είναι ο περιορισμός του ιδιωτικού τομέα. Μάλιστα, όπως αναφέρει η Ένωση επιδιώκεται η μείωση του αριθμού τους, από τις 170 σήμερα σε 40 με 50, εκ των οποίων 20 με 25 θα είναι ψυχιατρικές, ενώ ο κλάδος θα κινείται σε ρυθμούς εξαγορών και πωλήσεων σε fund του εξωτερικού, όπως έχει παρατηρηθεί το τελευταίο διάστημα.

sarafianos«Με τα καινούργια σημειώματα clawback, που βασίζονται σε ΥΑ του 2015 και για υπηρεσίες που προσφέραμε το 2014, για τα οποία πληροφορούμαστε 3 χρόνια μετά, το 2017, και κυμαίνονται σε εξωπραγματικά ποσοστά έως και 90%, βασιζόμενα σε ένα αλγόριθμο αδιαφανή και άδικο, σε συνδυασμό με το ν/σ για την ΠΦΥ που απαιτεί παραπομπή από γιατρό και νοσοκομείο του δημοσίου για την εισαγωγή σε ιδιωτική κλινική, στερώντας το δικαίωμα του ασθενούς για ελεύθερη επιλογή θεραπευτηρίου, είναι μαθηματικά βέβαιο ότι δεκάδες ιδιωτικές κλινικές θα αναστείλουν τη λειτουργία τους, οδηγώντας ταυτόχρονα στην ανεργία δεκάδες χιλιάδες εργαζόμενους», δήλωσε στο Virus, ο πρόεδρος της ΠΕΙΚ, Γρ. Σαραφιανός.

Άλλωστε, για να εφαρμοστούν οι περικοπές θα πρέπει να διευθετηθούν και τα θέματα των καταβληθέντων φόρων, αφού είναι αναδρομικές επιστροφές.

«Η Υγεία απαιτεί χρηματοδότηση και όχι περικοπές, ειδικά όταν το δημόσιο σύστημα υγείας δεν μπορεί να ανταποκριθεί στις απαιτήσεις των ασθενών, λόγω των γνωστών προβλημάτων, ενώ ο ιδιωτικός τομέα είναι συρρικνωμένος σε μεγάλο ποσοστό», συμπλήρωσε ο κ. Σαραφιανός.

Ο πονοκέφαλος των οικονομικών ζητημάτων, με κυρίαρχο φυσικά το θέμα του clawback, θα τεθεί στο επίκεντρο συνάντησης του Σ. Μπερσίμη με τους εκπροσώπους των ιδιωτικών κλινικών την επόμενη εβδομάδα. Οι δύο πλευρές, όμως, θα συναντηθούν και την τρέχουσα εβδομάδα με αντικείμενο τους ελέγχους των υποβολών, τη διαδικασία που οδηγεί στις περικοπές, προκειμένου να αποσαφηνιστεί και να βελτιωθεί ο τρόπος υποβολής.

«Κερασάκι στην τούρτα», βέβαια, θα αποτελέσει η εκ νέου έναρξη των συζητήσεων μεταξύ του ΕΟΠΥΥ και των φορέων που εκπροσωπούν τον κλάδο για το θέμα των συμβάσεων.

Σε αναζήτηση ενός modus vivendi για ιδιωτική – δημόσια ασφάλιση

0

του Βάιου Κρόκου

Η παραδοχή της μη βιωσιμότητας του υπάρχοντος ασφαλιστικού/συνταξιοδοτικού συστήματος και από τους τελευταίους ίσως αποτελέσει το εφαλτήριο και για βαθιές τομές….με την ευχή να μην είναι πολύ αργά.

Η οικονομική κρίση των τελευταίων ετών πάντως – με τις συνεχείς περικοπές στις συντάξεις και τις επιπλέον εισφορές – έχει συντελέσει αισθητά στο να κλονιστεί η εμπιστοσύνη των πολιτών στο υπάρχον ασφαλιστικό σύστημα.

Επόμενο βήμα, όπως έχει τονισθεί πολλές φορές από τις ασφαλιστικές εταιρείες αλλά και από φορείς και αξιωματούχους, είναι η πραγματική δημιουργία ασφαλιστικής συνείδησης. Η αντίληψη δηλαδή, μεταξύ άλλων, ότι το τελικό όφελος για τον ασφαλισμένο αλλά και τα Δημόσια Ταμεία θα είναι μεγαλύτερο αν ευδοκιμήσουν οι προσπάθειες για τα επαγγελματικά Ταμεία, αν «ενισχυθεί» ο 3ος πυλώνας ασφάλισης ή αν λάβουν «σάρκα και οστά» διάφορα σχέδια μέσω ΣΔΙΤ.

Τα τελευταία δρώμενα πάντως φανερώνουν πως διάφορες διεργασίες μεταξύ κράτους και φορέων ιδιωτικής ασφάλισης βρίσκονται εν εξελίξει ώστε να βρεθεί ένα modus vivendi με στόχο το αμοιβαίο όφελος (για ασφαλισμένους, εταιρείες, κράτος).

Οι πολίτες αναζητούν λύσεις για την κάλυψη των αναγκών τους και τροχιοδεικτικό στοιχείο της κατάστασης αλλά και για τις εξελίξεις που φαίνεται ότι θα συντελεστούν το επόμενο διάστημα αποτελεί το γεγονός ότι οι ασφαλιστικές εταιρείες έχουν αυξήσει αισθητά τα συνταξιοδοτικά – αποταμιευτικά προϊόντα τους.

Την ίδια ώρα και τα προϊόντα υγείας καταγράφουν ανοδικές τάσεις καθώς όλο και περισσότεροι πολίτες στρέφονται σε ιδιωτικά ασφαλιστήρια, εν μέσω των σοβαρότατων προβλημάτων που αντιμετωπίζει η δημόσια υγεία κλπ.

«Είχαμε στην Ελλάδα το πιο γενναιόδωρο κοινωνικό κράτος από τα μέλη του ΟΑΣΑ. Πρέπει να παραδεχτούμε ότι κάτι τέτοιο δεν θα ξαναζήσουμε βλέποντας τα νέα δεδομένα: Υπάρχουν πολίτες χωρίς πολλά λεφτά, γνωρίζοντας πως δεν μπορούν να λάβουν συντάξεις όπως πριν», σημείωσε μεταξύ άλλων στην πρόσφατη ανακοίνωση των αποτελεσμάτων της Eurolife ERB, ο διευθύνων σύμβουλος της εταιρείας κ. Αλέξανδρος Σαρρηγεωργίου.

Η πεποίθηση αυτή της εταιρείας φαίνεται άλλωστε και από το γεγονός ότι τα συνταξιοδοτικά/αποταμιευτικά προϊόντα, ο κλάδος ζωής παραμένουν για την εταιρεία βασικά στοιχεία του κύκλου εργασιών της.

Και άλλες όμως ασφαλιστικές έχουν ξεκινήσει να ενισχύουν περαιτέρω την φαρέτρα τους με συνταξιοδοτικά – αποταμιευτικά προϊόντα και προϊόντα πρωτοβάθμιας και δευτεροβάθμιας φροντίδας υγείας διαβλέποντας έγκαιρα την συγκυρία. Υπενθυμίζεται πως μόλις την προηγούμενη εβδομάδα, η Interamerican παρουσίασε νέο προϊόν συμπληρωματικής συνταξιοδοτικής κάλυψης.

Εν κατακλείδι, οι ζυμώσεις σε όλα τα επίπεδα αναμένεται να συνεχισθούν με έντονους ρυθμούς το επόμενο διάστημα και βασικός στόχος θα πρέπει να είναι η δημιουργία ενός κλίματος εμπιστοσύνης σε συνδυασμό με την απόδοση και το αποτέλεσμα, υπό το πρίσμα ότι οι εισφορές/ασφάλιστρα στα ενδεχόμενα νέα σχήματα…θα έχουν εν τέλει πραγματικό αντίκρισμα.

Ποιος κρατά το ισχυρότερο χαρτί: Calamos & Exin ή Fosun ;

0
Ethniki Asfalistiki, Εθνική Ασφαλιστική, κτίριο

της Ελενας Ερμείδου

Στο “μέτωπο” για την απόκτηση τουλάχιστον του 75% της Εθνικής Ασφαλιστικής βρίσκεται η Calamos & Exin με τον κινεζικό όμιλο Fosun (0656.HK), στο πλαίσιο των σχεδίων αναδιάρθρωσης της Εθνικής Ασφαλιστικής (NBGr.AT)  και την αποσύνδεση της από τις μη τραπεζικές εργασίες.

H γνώση και εμπειρία που έχει η εδρευούσα στο Σικάγο των ΗΠΑ Calamos Investments,  αποτελεί ισχυρό πλεονέκτημα έναντι της εδρευούσης στην Σαγκάη, Fosun (0656.HK), στην εξαγορά της Εθνικής Ασφαλιστικής.

Η αρχαιότερη ασφαλιστική στην Ελλάδα με έτος ίδρυσης το 1891, παρέχει ασφαλίσεις ζωής και γενικές ασφάλειες με  συνολικό μερίδιο στην αγορά , όπως αναφέρει το πρακτορείο Reuters, 16,6%.

Σύμφωνα με τις τελευταίες ανακοινώσεις το deal με συμβούλους την Goldman Sachs και  Morgan Stanley είναι έτοιμο να κλείσει στα 800 εκατομμύρια ευρώ με την απόφαση να εκδίδεται πιθανά πριν την λήξη της ημερομηνίας.

«Εχουμε πολύ καλή γνώση της ελληνικής αγοράς. Επενδύουμε μακροπρόθεσμα και στην Ελλάδα, είμαστε για να μείνουμε», δηλώνει στο πρακτορείο Reuters o Διευθύνων Σύμβουλος του fund Calamos, John Koudounis, του οποίου τα υπό διαχείριση κεφάλαια ανέρχονται στα 20 δισεκατομμύρια δολάρια.

Τα λεφτά για να μείνουν, μέσα. Όχι να βγουν, έξω

Η Exin Partners, Ολλανδική επενδυτική, εστιάζει στον κλάδο των (αντ)ασφαλειών και της διαχείρισης κεφαλαίων. Τον περασμένο Δεκέμβριο εξαγόρασε την AIG Ελλάδος από την AIG σε συνεργασία με τους ιδρυτές της, την Κανελλόπουλος Αδαμαντιάδης  Insurance Agency.

«Στόχος μας είναι να φέρουμε επενδύσεις στην χώρα, όχι να βγάλουμε λεφτά, έξω» δηλώνει στο Reuters o ιδρυτής και CEO  της Exin Partners  Matt Fairfield.

Και .. η άλλη όψη του ‘νομίσματος’

Η Fosun επένδυσε το 2014 στην πορτογαλική ασφαλιστική εταιρεία Fidelidade και είναι, πλέον, ένας από τους μεγαλύτερους επενδυτές στη χώρα, μετά την ολοκλήρωση του πορτογαλικού προγράμματος χρηματοπιστωτικής σταθερότητας. Μάλιστα, τα καθαρά κέρδη της Fidelidade διπλασιάστηκαν μέσα σε 3 χρόνια παρουσίας της Fosun.

H Fosun έχει ήδη επενδύσει στην Ελλάδα μέσα από τη συμμετοχή της στη Folli Follie, στην Thomas Cook και στα Club Med. Ο Όμιλος διαχειρίζεται περιουσιακά στοιχεία 65 δις. ευρώ

«Η στρατηγική παρουσία και οι σημαντικές επενδύσεις του Ομίλου Fosun στην Ελλάδα αποτελούν μία ξεκάθαρη ψήφο εμπιστοσύνης στις προοπτικές και στις δυνατότητες της ελληνικής οικονομίας», δηλωσε πρόσφατα η Λαν Κανγκ, εκτελεστική διευθύντρια, αντιπρόεδρος και επικεφαλής Ανθρωπίνου Δυναμικού της Fosun, πρόεδρος του Fosun Insurance Group.

«Οι επενδύσεις έχουν μακροπρόθεσμο και αναπτυξιακό χαρακτήρα, όπως ήδη έχουμε αποδείξει και με την έως τώρα παρουσία μας στην ελληνική αγορά»

Atradius: Μονόδρομος η ασφάλιση πιστώσεων για μια υγιή οικονομική ανάπτυξη

0

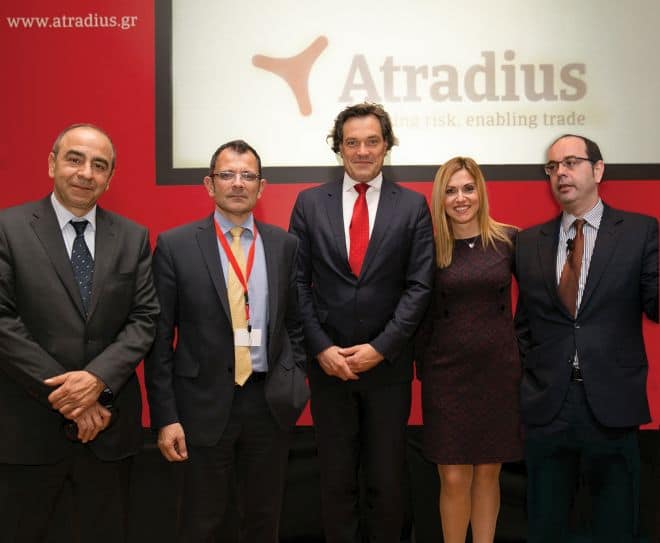
«Η ασφάλιση πιστώσεων αποτελεί μονόδρομο στην πορεία για υγιή οικονομική ανάπτυξη». Τον τίτλο του συνεδρίου επιβεβαίωσαν τόσο οι εισηγητές όσο και οι εκπρόσωποι των επιχειρήσεων, που συμμετείχαν στην εκδήλωση της Atradius, της ηγέτιδας εταιρίας ασφάλισης πιστώσεων στην Ελλάδα. Όλοι οι εισηγητές επεσήμαναν τη σημασία διασφάλισης του επιχειρηματικού ρίσκου, σε ένα ασταθές, ιδιαίτερα απαιτητικό και συνεχώς εναλλασσόμενο οικονομικό περιβάλλον. Η εκδήλωση πραγματοποιήθηκε την Τετάρτη 26 Απριλίου, σε κεντρικό ξενοδοχείο των Αθηνών.

Την εκδήλωση τίμησε με την παρουσία του ο Πρόεδρος της Ένωσης Ασφαλιστικών Επιχειρήσεων Ελλάδας Δημήτρης Μαζαράκης, ο οποίος απευθύνοντας σύντομο χαιρετισμό επεσήμανε ότι η ασφάλιση πιστώσεων αποτελεί ένα πολυεργαλείο, τόσο για τις συναλλαγές στο εσωτερικό, όσο και στο εξωτερικό και συμβάλει στην άντληση και διασφάλιση της ρευστότητας, που είναι το βασικό ζητούμενο των επιχειρήσεων. Ο ασφαλιστής πιστωτικού κινδύνου αποτελεί επίσης, πρόσθεσε, έναν πολύ καλό σύμβουλο για τους επιχειρηματίες, ο οποίος αξιοποιώντας την διεθνή εμπειρία του είναι σε θέση να τον παροτρύνει ή να τον αποτρέψει από το να κάνει την όποια επιχειρηματική κίνηση.

Στην εκδήλωση παραβρέθηκαν επίσης η Πρόεδρος του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων Θεοδώρα Ιωάννα Οικονομοπούλου, ο εμπορικός ακόλουθος της Πρεσβείας της Ισπανίας Jorge Andreu Arasa, ο Πρόεδρος του Πανελλήνιου Συνδέσμου Ασφαλιστικών Συμβούλων Παναγιώτης Λελεδάκης, μεσίτες ασφαλίσεων, διαμεσολαβητές, εκπρόσωποι ασφαλιστικών εταιριών, επιχειρηματίες, εκπρόσωποι επιχειρήσεων, εκπρόσωποι επιμελητηρίων και δημοσιογράφοι. Συντονιστής της εκδήλωσης ήταν ο οικονομολόγος Γιάννης Σιάτρας.

Ο πρώτος εισηγητής κος Andreas Tesch, CMO της Atradius Group of Companies, αναφέρθηκε στις βασικές αρχές και στα κύρια χαρακτηριστικά της ασφάλισης πιστώσεων. Εξήγησε πώς μέσα από την ασφάλιση πιστώσεων, αναβαθμίζεται η πιστοληπτική αξιολόγηση μίας εταιρίας στον ευρύτερο χρηματοοικονομικό χώρο και πώς αυτή προστατεύεται από έκτακτους κινδύνους. Παράλληλα, ανέλυσε τη διεθνή δράση της Atradius και, μέσα από την εξέταση συγκεκριμένων περιπτώσεων -case studies, μοιράστηκε με το κοινό τις εμπειρίες που ο ίδιος έχει αποκτήσει από την πολυετή δραστηριοποίησή του στον τομέα αυτόν.

Ο κος Γεράσιμος Τζέης, Διευθύνων Σύμβουλος της Atradius Ελλάδος, τόνισε ότι η ασφάλιση των εμπορικών πιστώσεων είναι ένα χρήσιμο ασφαλιστικό εργαλείο το οποίο μπορεί να προσφέρει πολλαπλά οφέλη για τις Ελληνικές επιχειρήσεις:

-προστασία έναντι της μη πληρωμής από αφερέγγυους πελάτες,

-ανάπτυξη του κύκλου εργασιών της επιχείρησης,

-πρόληψη των επισφαλειών,

-πρόσβαση σε ευκολότερη και φτηνότερη χρηματοδότηση

Κάνοντας μια αναδρομή από το 1998, από τα πρώτα χρόνια της ασφάλισης πιστώσεων στην Ελλάδα, ανέλυσε το πώς η ασφάλιση πιστώσεων, προσαρμοζόμενη στις διαφορετικές μορφές του πιστωτικού κινδύνου της Ελληνικής οικονομίας, μπορεί να προσφέρει στις ασφαλισμένες επιχειρήσεις ένα ή συνδυασμούς από τα παραπάνω ευεργετήματα.

Τέλος ανέφερε ότι η Atradius, με τα πιστωτικά όρια που παρέχει στις ασφαλισμένες επιχειρήσεις, ασφαλίζει πιστωτικό κύκλο εργασιών της τάξης των 10 δις ευρώ, τόσο εγχώριο όσο και εξαγωγικό.

Ο κος Τζέης ανακοίνωσε, επίσης, την θεσμοθέτηση δύο ετήσιων Knowledge Labs, εργαστηρίων γνώσης με εξειδικευμένη θεματολογία, τα οποία θα μπορούν να παρακολουθήσουν δωρεάν 25-30 εκπρόσωποι επιχειρήσεων.

Ειδικότερα, στις 29 Σεπτεμβρίου 2017 θα πραγματοποιηθεί το 1ο Knowledge Lab με θέμα την ασφάλιση πιστωτικού κινδύνου στον τoμέα των φρούτων και λαχανικών και στις 20 Οκτωβρίου 2017 το 2ο, με θέμα την ασφάλιση πιστωτικού κινδύνου στον τομέα της ναυτιλίας. Οι ενδιαφερόμενοι μπορούν να δηλώσουν ηλεκτρονικά στο atradius@deonteam.gr το ενδιαφέρον τους για συμμετοχή.

Ο Chief Economist της Τράπεζας Πειραιώς Ηλίας Λεκκός αναφέρθηκε στις εξελίξεις της ελληνικής οικονομίας κατά τα τελευταία χρόνια, επισημαίνοντας τους μακροοικονομικούς κινδύνους που προβάλλουν σήμερα, οι οποίοι περιορίζουν τη δυναμική ανάπτυξης της οικονομίας. Ο κος Λεκκός ανέφερε ότι κατά το 2017, ο ρυθμός ανάπτυξης της ελληνικής οικονομίας αναμένεται να κυμανθεί περί το 0,7%.

Παράλληλα, ο κος Λεκκός ανέλυσε τη σημερινή κατάσταση του τραπεζικού συστήματος και επεσήμανε τις περιορισμένες δυνατότητες χρηματοδότησης της οικονομίας από αυτό. Τέλος, αναφέρθηκε στα νέα χαρακτηριστικά που σταδιακά αποκτούν οι εταιρίες κατά τη διάρκεια της παρούσας κρίσης, χαρακτηριστικά που θα παίξουν σημαντικό ρόλο στην εξέλιξή τους στο μέλλον, αλλά και στις σχέσεις τους με το τραπεζικό σύστημα και στις προοπτικές χρηματοδότησής τους απ’ αυτό.

Η κα Μαρία Παπαζαρκάδα, Αναπληρώτρια Διευθύνουσα Σύμβουλος της Atradius Ελλάδος, παρουσίασε τις δυνατότητες που προσφέρει η ασφάλιση των πιστώσεων, καθώς και τα ειδικά προϊόντα που οι επιχειρήσεις μπορούν να χρησιμοποιήσουν προκειμένου να καλύψουν την ανάγκη τους για χρήση εξειδικευμένων, tailor made εργαλείων, που τους διασφαλίζουν χρηματοδότηση, ανάπτυξη και ρευστότητα.

Αναφερόμενη στη δυνατότητα ασφάλισης μίας εμπορικής συναλλαγής από τη λήψη της παραγγελίας μέχρι την εξόφληση ή αποζημίωση της απαίτησης, η κα Παπαζαρκάδα παρουσίασε τις απόψεις των πελατών της Atradius Ελλάδος, οι οποίοι την κατατάσσουν στο υψηλότερο επίπεδο εξυπηρέτησης των αναγκών τους και προστασίας των συμφερόντων τους, αναφέροντας ότι τα βασικά χαρακτηριστικά της συνεργασίας τους με την Atradius συνοψίζονται στις αξίες: Εξυπηρέτηση, Υποστήριξη, Προστασία, Εμπιστοσύνη, Πρόληψη, Χρηματοδότηση, Ευελιξία, Συνέπεια, Καινοτομία.

Μετά την ολοκλήρωση των εισηγήσεων τη σκυτάλη πήραν οι κυρίες Ειρήνη Νιώτη από τη Folli Follie, Χαρά Βαρδακάρη από την Πειραιώς Factoring και οι κύριοι Σπύρος Γρηγοράτος από τη Δημητριακή Α.Ε., Παντελής Κοντόρης από τη Βιανέξ Α.Ε. παρουσιάζοντας τη δική τους εμπειρία από την αξιοποίηση των συμβολαίων ασφάλισης επιχειρηματικού κινδύνου, υπερθεματίζοντας για την αναγκαιότητα πρόληψης των συνεπειών ανάληψης επιχειρηματικών κινδύνων

Ημερίδα από την Ενωση Αναλογιστών για την καμπύλη επιτοκίων στο πλαίσιο Φερεγγυότητας και τις προσαρμογές της

0

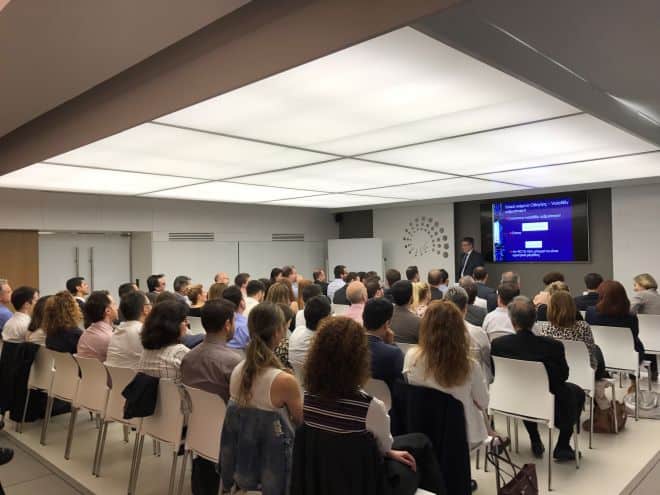
Με μεγάλη επιτυχία ολοκληρώθηκε την Πέμπτη 4/5/2017 η πρώτη από μια σειρά Τεχνικών Ημερίδων που διοργάνωσε η Ένωση Αναλογιστών Ελλάδος, με εισηγητή τον κ. Γιάννη Χατζηβασίλογλου.

Η Ημερίδα με τίτλο Seminars In Progress: Η καμπύλη επιτοκίων στο πλαίσιο της Φερεγγυότητας και οι προσαρμογές της, φιλοξενήθηκε στην αίθουσα εκδηλώσεων της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος και αποτέλεσε ένα forum ανταλλαγής απόψεων επί τεχνικών θεμάτων που προκύπτουν από την εφαρμογή του Solvency II.

Αναλογιστές, μέλη της Ένωσης καθώς και στελέχη από τους κλάδους του Αναλογισμού & Διαχείρισης Κινδύνου, αποτέλεσαν το κοινό της εκδήλωσης, θέτοντας ερωτήματα για θέματα που απασχολούν μεγάλο μέρος του κλάδου.

Στόχος της Ένωσης Αναλογιστών Ελλάδος είναι η χθεσινή εκδήλωση να αποτελέσει την αρχή για μια σειρά αντίστοιχων εκδηλώσεων προκειμένου να δημιουργηθεί πεδίο διαλόγου και ανταλλαγής απόψεων.

Καθώς υπήρξε μεγάλο ενδιαφέρον, η Ημερίδα θα επαναληφθεί. Για σχετικές πληροφορίες, μπορείτε να επισκέπτεστε το site της ΕΑΕ, www.actuaries.org.gr

Bancassurance vs Ασφαλιστές: Νέο μέτωπο συγκρούσεων, στη μέση ο πελάτης

0

της Ελενας Ερμείδου

Αντιμέτωπα, για άλλη μία φορά έρχονται τα δύο κανάλια διανομής ασφαλιστικών προϊόντων: Bancassurance και ασφαλιστική διαμεσολάβηση. Ο καθείς από την πλευρά του προτάσσει  επιχειρήματα, μέσα από τα οποία προσπαθεί με γνώμονα το επιχειρηματικό συμφέρον και, την καλύτερη εξυπηρέτηση του ασφαλισμένου και του δυνητικού πελάτη να ισχυροποιήσει την θέση.

Η ασφαλιστική διαμεσολάβηση, έχοντας την εμπειρία του παρελθόντος, όπου οι τραπεζικοί υπάλληλοι υποχρέωναν τον πελάτη να αγοράσει ασφαλιστήριο συμβόλαιο μέσα από γκισέ της τράπεζας με καλύψεις ή υπέρ – καλύψεις,  ενίοτε, χωρίς να έχει την υποχρέωση, με  το συμβόλαιο να προέρχεται από ασφαλιστική που η τράπεζα  διατηρούσε συνεργασία.

Σήμερα, ωστόσο, παράγοντες της αγοράς τονίζουν στο IW ότι όλα τα δίκτυα διανομής ασφαλιστικών προϊόντων μπορούν να συνυπάρξουν. «Για όλα τα δίκτυα διανομής υπάρχει μερίδιο»  διευκρινίζοντας ότι «ο πελάτης πρέπει να έχει την ευκαιρία να επιλέγει» και προσθέτοντας ότι η δουλειά του ασφαλιστικού διαμεσολαβητή δεν αντικαθίσταται.

Κανείς δεν διαφωνεί με αυτό. Ωστόσο θα πρέπει να ξεκαθαριστεί το τοπίο και να αποκατασταθεί η εμπιστοσύνη στην πράξη.

Οι τακτικές αυτές, αν και έχουν περιοριστεί συνεχίζονται. Ο κλάδος της ασφαλιστικής διαμεσολάβησης και δη, ο ΠΣΑΣ  διαπιστώνει καθημερινά αθέμιτες πρακτικές μέσω του Bancassurance παρ’ όλες τις μέχρι τώρα κινητοποιήσεις. Προτρέπει το κλάδο σε συσπείρωση και ζητά μεταξύ άλλων την συγκέντρωση επωνύμων ή ανωνύμων καταγγελιών με στόχο την ανάδειξη του προβλήματος προς όλες τις κατευθύνσεις.

Οι καταγγελίες σημειώνει  μπορούν να αναφέρονται για παράδειγμα σε θέματα όπως:

-Πίεση για υπογραφή ασφαλιστηρίου συμβολαίου με όχημα την τραπεζική σύμβαση-συνεργασία.

-Μη πιστοποιημένοι κατά νόμο τραπεζικοί υπάλληλοι.

-Λάθος συμβόλαια

-Πλημμελής ενημέρωση στην ανάληψη.

Παραθέτει δε, επιστολή προς τον καταναλωτή της ΕΑΔΕ σύμφωνα με την οποία:

«Τα Τραπεζικά Ιδρύματα δεν δικαιούνται να προωθούν ασφαλιστήρια συμβόλαια, ως προϋπόθεση για την πραγματοποίηση κάποιας άλλης αναγκαίας για εσένα τραπεζικής συναλλαγής.

Στην περίπτωση που δανειακή σου σύμβαση επιβάλλει την ασφάλιση, τότε δικαιούσαι να αναζητήσεις όποια Ασφαλιστική Εταιρία επιθυμείς μέσω όποιου Ασφαλιστικού Διαμεσολαβητή επιλέξεις, αναζητώντας προς το συμφέρον σου τις καλύτερες καλύψεις με την καλύτερη δυνατή τιμή.
Τα Τραπεζικά Ιδρύματα δεν έχουν κανένα δικαίωμα να απορρίψουν τα ασφαλιστήρια που τους παραδίδεις, όπως δεν έχουν και κανένα δικαίωμα να χρεώνουν έξοδα για την μελέτη τους, όπως καταχρηστικά κάνουν.

Εάν απορρίψουν ασφαλιστήριό σου ζήτησέ τους έγγραφη αιτιολόγηση.

Κατάγγειλε στην Τράπεζα της Ελλάδος και στην Γεν. Γραμματεία Καταναλωτή κάθε αθέμιτη και πιεστική πρακτική που χρησιμοποιούν.

Τα Τραπεζικά Ιδρύματα δεν δικαιούνται να επιβάλουν ως προϋπόθεση για καμία τραπεζική συναλλαγή, την επιλογή της Ασφαλιστικής Εταιρίας που συνεργάζονται.

Όταν συμβαίνει αυτό αρνήσου το και κατάγγειλέ το !

Τα Τραπεζικά Ιδρύματα δεν δικαιούνται να χρησιμοποιούν την πρόσβαση που διαθέτουν στον τραπεζικό λογαριασμό σου καθώς και την γνώση του υπολοίπου του λογαριασμού σου, για να προωθούν ασφαλιστήρια συμβόλαια αποταμίευσης ή επένδυσης, χωρίς να έχουν έγγραφη συγκατάθεση για την χρήση αυτής της πληροφορίας.
Όταν τα Τραπεζικά Ιδρύματα προωθούν ασφαλιστήρια συμβόλαια, εκτελούν διαφορετική εργασία από την τραπεζική τους λειτουργία.

Εκτελούν την εργασία της Ασφαλιστικής Διαμεσολάβησης, χωρίς αυτή να αποτελεί το βασικό τους γνωστικό αντικείμενο και στερούν την εργασία από τον Ασφαλιστή σου, που είναι ο μόνος που θα σου εξασφαλίσει το καλύτερο πρόγραμμα ασφάλισης με το οικονομικότερο κόστος.

Και το κυριότερο !!

Δεν θα σου γυρίσει την πλάτη τη στιγμή που θα τον χρειασθείς. Θα είναι πλάι σου και θα διεκδικεί την δίκαιη απαίτηση μαζί σου».

Willis Towers Watson: Αύξηση κερδοφορίας 3,8% μετά την συγχώνευση

0

 της Ελενας Ερμείδου

Υψηλότερα κέρδη έγραψε, μετά την συγχώνευση της, η Willis Towers Watson P.L.C το πρώτο, τρίμηνο 2017. Τα ενοποιημένα έσοδα της Λονδρέζικης μεσιτικής για το πρώτο, τρίμηνο του 2017 διαμορφώθηκαν στα 2,32 δισεκατομμύρια δολάρια, αύξηση 3,8% έναντι 2,23 δισεκατομμύρια το πρώτο, τρίμηνο του 2016

Τα καθαρά έσοδα αυξήθηκαν 43,7% στα 352 εκατομμύρια από 245 εκατομμύρια την ίδια χρονική περίοδο του 2016. Η ενίσχυση της κερδοφορίας σύμφωνα με ανακοίνωση της μεσιτικής οφείλεται στις ανανεώσεις των συμβάσεων σε ορισμένες γραμμές παραγωγής.

Κατά το πρώτο, τρίμηνο 2017 υπήρξε επίσης αύξηση 2,7% στις αμοιβές και τις προμήθειες στα 951 εκατομμύρια δολάρια από 926 εκατομμύρια το 2016

Υπενθυμίζεται η συναλλαγή ύψους 18 δισεκατομμυρίων δολαρίων η οποία συνένωσε την εδρεύουσα στο Λονδίνο  μεσιτική Willis Group Holdings P.L.C. με την Νεοϋρκέζικη εταιρεία συμβούλων Towers Watson & Co. ολοκληρώθηκε τον Ιανουάριο του 2017.


AIG: Εγραψε λειτουργικά κέρδη 1,36 δισ. το α’, τρίμηνο 2017

0

της Ελενας Ερμείδου

Λειτουργικά κέρδη ύψους 1,37 δισεκατομμυρίων δολαρίων ανακοίνωσε η AIG ή 1,36 δολάρια ανά μετοχή το πρώτο, τρίμηνο 2017,  έναντι 765 εκατομμυρίων δολαρίων ή 0,65 λεπτών ανά μετοχή την αντίστοιχη περυσινή χρονική οικονομική χρήση.

Η εδρεύουσα στην Νέα Υόρκη ασφαλιστική επίσης ανακοίνωσε ότι έλαβε την έγκριση του Διοικητικού Συμβουλίου για την πρόσθετη επαναγορά 2,5 δισεκατομμυρίων μετοχών.

Σύμφωνα με τα στοιχεία, η εταιρεία έχει επιστρέψει 18,1 δισεκατομμύρια προς τους μετόχους μέσω του προγράμματος επαναγοράς μετοχών το οποίο ανακοινώθηκε το περασμένο έτος.

Σημειώνεται ότι η κερδοφορία της ενισχύθηκε από την απουσία μεγάλων ζημιών προερχομένων από φυσικές καταστροφές, και την καλύτερη διαχείριση των εμπορικών κινδύνων.

.

ΠΦΥ: Υπέρ και κατά των κυβερνητικών σχεδίων

0

του Αιμίλιου Νεγκή: από το virus.com.gr

Ολοκληρώθηκε την Τρίτη η διαβούλευση του σχεδίου νόμου, που έχει φτιάξει η κυβέρνηση για τη «Μεταρρύθμιση της Πρωτοβάθμιας Φροντίδας Υγείας». Σε επίπεδο αρχών και προθέσεων, η κυβέρνηση κινείται προς τη σωστή κατεύθυνση, όμως, κομβικής σημασίας ρυθμίσεις διακατέχονται από ιδεοληψία, ατολμία και κρατισμό, στοιχεία που υπάρχει κίνδυνος να τορπιλίσουν το όλο εγχείρημα.

Ουδείς μπορεί να αρνηθεί ότι η στόχευση της κυβέρνησης είναι ορθή. Από τη γέννησή του, το 1983, το Εθνικό Σύστημα Υγείας ήταν κολοβό. Αφορούσε μόνο την οργάνωση των δημοσίων υπηρεσιών υγείας σε δευτεροβάθμιο και τριτοβάθμιο επίπεδο (απών ο ιδιωτικός τομέας), ενώ σε πρωτοβάθμιο υπήρξε ένα μεγάλο κενό κυρίως στα αστικά κέντρα.

Το κενό αυτό έχουν κατά καιρούς υποσχεθεί να καλύψουν όλες οι κυβερνήσεις τα τελευταία 30 χρόνια. Αν μάλιστα δει κανείς τα προεκλογικά προγράμματα ΠΑΣΟΚ και ΝΔ θα διαπιστώσει ότι περιλαμβάνουν σταθερά μέτρα, όπως μεταρρύθμιση της ΠΦΥ, κέντρα υγείας αστικού τύπου και πρόσληψη «οικογενειακών γιατρών».

Όλα αυτά βέβαια μόνο στα λόγια. Στην πράξη ουδέποτε επιχειρήθηκε κάποια ουσιαστική αλλαγή – ούτε ακόμη και επί υπουργίας Αλέκου Παπαδόπουλου, που όλοι ομολογούν πια ότι ήταν η τελευταία φορά που υπήρξε πραγματικά μεταρρυθμιστικό κλίμα στο χώρο της υγείας.

Γιατί μείναμε μόνο στα λόγια τόσα χρόνια;

Αφενός γιατί κάποιους βόλευε η υπάρχουσα κατάσταση. Επί δεκαετίες, οι μισοί Έλληνες, δηλαδή, 5,5 εκατ. ασφαλισμένοι του ΙΚΑ είχαν πρόσβαση μόνο σε 5-6.000 γιατρούς του ιδρύματος!  Επρόκειτο για ένα ιδιότυπο ιατρικό καρτέλ, το οποίο διέλυσε το 2014 ο Άδωνης Γεωργιάδης – για άλλους λόγους βέβαια.

Επίσης, στις μεγάλες πόλεις μεγάλο μέρος του πληθυσμού ήταν υποχρεωμένο να καταφύγουν στα πρωινά τακτικά, εξωτερικά ιατρεία ή στα απογευματινά ιατρεία μετά το 2000. Προφανώς, η κατάσταση αυτή βόλευε τους γιατρούς του ΕΣΥ κυρίως  χειρουργικών ειδικοτήτων, οι οποίοι με αυτόν τον τρόπο αντλούσαν πελατεία χωρίς να χρειάζεται παραπομπή από κάποια πρωτοβάθμια υπηρεσία.

Αφετέρου όμως οφείλουμε να παραδεχθούμε ότι δεν είχαμε τους πόρους, την εμπειρία και την ικανότητα να φέρουμε σε πέρας μία τόσο μεγάλη μεταρρύθμιση. Και εύλογα τίθεται το ερώτημα: Έχουμε σήμερα όλα αυτά, πόρους, εμπειρία και ικανότητα για να κάνουμε πράξη τόσο ριζικές αλλαγές;

Θετικός ο ρόλος του ΠΟΥ

Ας ξεκινήσω ανάποδα. Το γεγονός ότι ο Παγκόσμιος Οργανισμός Υγείας υποστηρίζει το όλο εγχείρημα σε τεχνοκρατικό επίπεδο είναι αναμφίβολα κεφαλαιώδους σημασίας. Τα εύσημα γι΄αυτό ανήκουν στον Ανδρέα Λυκουρέντζο, ο οποίος το 2013 είχε φτιάξει το πρόγραμμα Health In Action και είχε προετοιμάσει τη συμφωνία με τον Παγκόσμιο Οργανισμό Υγείας, την οποία τελικά υπέγραψε ο Άδωνης Γεωργιάδης, αμέσως αφότου ανέλαβε τα καθήκοντά του.

Αν και ο ΣΥΡΙΖΑ με το πού ανέλαβε έκανε λόγο για σκανδαλώδη συμφωνία, τελικά, όχι μόνο τη διατήρησε, αλλά πέρσι την επέκτεινε για άλλα δύο χρόνια μέχρι και το καλοκαίρι του 2018. Και καλά έκανε. Ο ΠΟΥ έχει υποστηρίξει τα τελευταία χρόνια ανάλογη μεταρρύθμιση και στην Πορτογαλία με εξαιρετικά αποτελέσματα.

Μάλιστα, την περίοδο 2013-2014, δηλαδή επί ΝΔ υπήρξαν και επιτόπιες επισκέψεις Ελλήνων στελεχών τόσο στην Πορτογαλία όσο και σε άλλες χώρες, για να δουν ιδίοις όμμασι πώς λειτουργεί ο θεσμός του οικογενειακού γιατρού και εν γένει οι πρωτοβάθμιες υπηρεσίες υγείας.

Βέβαια, ο ΠΟΥ λειτουργεί ως τεχνικός σύμβουλος. Δηλαδή, υποστηρίζει και συμβουλεύει για την υλοποίηση των όποιων αλλαγών, αλλά η ευθύνη αφορά την κυβέρνηση κάθε χώρας. Κρατήστε το αυτό για αργότερα διότι εμείς επιλέξαμε να κάνουμε τελείως διαφορετικά πράγματα από τους Πορτογάλους.

Έχουμε τους πόρους;

Ας έλθουμε τώρα στους πόρους, οικονομικούς και ανθρώπινους. Εδώ αρχίζουν τα δύσκολα. Σύμφωνα με όσα έχει παρουσιάσει η κυβέρνηση το λειτουργικό κόστος των αλλαγών ανέρχεται σε περίπου 300 εκατ. ευρώ σε ετήσια βάση. Αυτό αφορά το κόστος λειτουργίας περίπου 250 Τοπικών Μονάδων Υγείας (ΤοΜΥ) και τους μισθούς των γιατρών και λοιπών επαγγελματιών υγείας, που θα τις στελεχώσουν.

Όλο το ιατρικό προσωπικό θα είναι πλήρους και αποκλειστικής απασχόλησης και θα προσληφθούν με διετή σύμβαση. Το ίδιο θα ισχύσει και για το λοιπό προσωπικό. Το κόστος, δε, θα καλυφθεί από κοινοτικά κονδύλια και υπάρχει η δυνατότητα να συμβεί αυτό για άλλα δύο χρόνια, ήτοι μέχρι το 2020.

Οι μισθοί των γιατρών θα είναι επιπέδου επιμελητή Α του ΕΣΥ, δηλαδή, της τάξης των 1.400 ευρώ. Το ερώτημα είναι: τι επιπέδου γιατροί θα προσελκυστούν να εργαστούν με αυτές τις αμοιβές; Διότι προφανώς αν οι οικογενειακοί γιατροί, που θα κληθούν να στελεχώσουν το νέο σύστημα, δεν είναι καλοί, τότε είναι ορατός ο κίνδυνος να τιναχτούν όλα στον αέρα.

Στον αντίποδα αρκεί να αναφερθεί ότι στην Πορτογαλία οι οικογενειακοί γιατροί μπορεί να είναι και ιδιώτες, ελεύθεροι επαγγελματίες γιατροί και η μηνιαία αμοιβή τους (μισθός και bonus ανάλογα με την απόδοση) μπορεί να φθάσει μέχρι και τις 6.000 ευρώ! Μήπως στην Ελλάδα με τόσο χαμηλές αμοιβές φτιάχνουμε άλλη μία εστία διαφθοράς, με τους πολίτες να καλούνται να βάλουν το χέρι στην τσέπη για κάθε επίσκεψη;

Προφανώς, μετά το πέρας των 4 ετών, το κόστος λειτουργίας θα κληθεί να το αναλάβει ο κρατικός προϋπολογισμός. Η κυβέρνηση λοιπόν φιλοδοξεί ότι μέχρι το 2020, η μεταρρύθμιση θα έχει αυτοχρηματοδοτηθεί, διότι στο μεταξύ θα έχουμε εξοικονομήσει χρήματα από τον ιδιωτικό τομέα αλλά και τα νοσοκομεία του ΕΣΥ.

Δεν βγαίνουν οι αριθμοί

Εδώ αρχίζουν τα… μαθηματικά προβλήματα. Διότι σήμερα ο ΕΟΠΥΥ δαπανά περίπου 80 εκατ. για ιατρικές επισκέψεις στον ιδιωτικό τομέα, 330 εκατ. για διαγνωστικές εξετάσεις και 260 εκατ. για νοσηλεία στις ιδιωτικές κλινικές. Προσέξτε όμως οι πραγματικές δαπάνες και ανάγκες είναι 450 εκατ. για εξετάσεις και 500 εκατ. για νοσηλεία, τα οποία όμως δεν πληρώνονται στο σύνολό τους, καθώς λόγω Μνημονίου έχει μπει πλαφόν στις δαπάνες.

Επίσης, όσον αφορά τα νοσοκομεία του ΕΣΥ, σήμερα, το συνολικό κόστος υπολογίζεται ότι φθάνει περίπου τα 3,8 δις ευρώ. Από αυτά, περίπου 1,7 δις αφορούν λειτουργικά έξοδα (φάρμακα, υλικά, φως, θέρμανση κλπ) και τα υπόλοιπα 2,1 δις αφορούν μισθοδοσία, την οποία καλύπτει απευθείας ο κρατικός προϋπολογισμός.

Μάλιστα, τα λειτουργικά έξοδα έχουν μειωθεί δραματικά από περίπου 4,5 δις το 2009, όταν το πάρτι στην υγεία έφθασε στο ζενίθ του. Εύλογα λοιπόν αναρωτιέται κανείς: πόσα χρήματα είναι δυνατόν να εξοικονομηθούν από τα νοσοκομεία από τη λειτουργία των ΤοΜΥ; Όταν πολλά νοσοκομεία βασίζονται στις δωρεές ιδρυμάτων και πολιτών;

Εκείνο ακόμη που δεν έχει αποσαφηνιστεί είναι ποιο θα είναι το κόστος λειτουργίας των ΠΕΔΥ, τα οποία θα μετονομαστούν σε «κέντρα υγείας». Ακόμη, δεν ξέρουμε πόσα τέτοια κέντρα υγείας θα έχουμε, πόσο προσωπικό θα έχουν και το κυριότερο: τι είδους υπηρεσίες θα παρέχουν στους πολίτες. Πάντως, το κόστος λειτουργίας των 300 μονάδων υγείας του ΙΚΑ ήταν πάνω από 800 εκατ. ευρώ το χρόνο!

Στο κόστος πρέπει να προστεθεί και το κόστος λειτουργίας των λεγόμενων «κεντρικών εργαστηρίων», στα οποία στόχος είναι να γίνονται το σύνολο ή ένα μεγάλο μέρος των βιοχημικών εξετάσεων. Η κυβέρνηση προβάλει το γεγονός ότι οι εξετάσεις εκεί θα γίνονται τελείως δωρεάν για τους πολίτες. Ναι θα είναι δωρεάν, αλλά θα έχουν κόστος, το οποίο προφανώς είναι υψηλότερο απ’ ότι στον ιδιωτικό τομέα. Σκεφθείτε μόνο σε ποια τιμή αγοράζει τα αναγκαία αντιδραστήρια ο δημόσιος και σε ποια ο ιδιωτικός…

Οι γιατροί

Ας έλθουμε τώρα στους ανθρώπινους πόρους. Εδώ δεν έχουμε τόσο μεγάλο πρόβλημα. Διότι ως γνωστόν γιατρούς έχουμε και πολύ παραπάνω από όσους χρειαζόμαστε. Βέβαια, δεν έχουμε τόσους με ειδικότητα γενικής ιατρικής για να αναλάβουν το ρόλο του οικογενειακού γιατρού, αλλά τα όποια κενά θα καλυφθούν με παθολόγους.

Εύλογα πάντως οι εκπρόσωποι των γενικών ιατρών επισημαίνουν ότι γενική ιατρική και παθολογία δεν είναι ισοδύναμες και πως οι παθολόγοι δεν έχουν εκπαίδευση σε βασικά αντικείμενα, όπως γυναικολογία, δερματολογία κλπ. Γι’ αυτό αντιπροτείνουν να υπάρξει πρόγραμμα εκπαίδευσης on the job training των παθολόγων που θα επιλεγούν.

Αφήσαμε για το τέλος μία σημαντική παράμετρο του θέματος. Εξαιτίας της άλλωστε έχουν προκληθεί αντιδράσεις και από ιατρικούς φορείς, όπως ο Ιατρικός Σύλλογος Αθηνών. Αυτή αφορά το ρόλο του οικογενειακού ιατρού. Σύμφωνα με το νομοσχέδιο, αλλά και όσα έχουν γίνει γνωστά, απώτερος σκοπός είναι ο οικογενειακός ιατρός να έχει ρόλο θεματοφύλακα ή όπως είναι γνωστό διεθνώς gatekeeper.

Τι σημαίνει αυτό πρακτικά; Ότι ένας πολίτης δεν θα μπορεί να επισκεφτεί κάποιον ειδικό ιατρό, όπως καρδιολόγο, ΩΡΛ, ορθοπεδικό κλπ χωρίς παραπομπή από τον οικογενειακό του ιατρό. Με άλλα λόγια, δεν θα ισχύσει η ελεύθερη επιλογή ιατρού που ισχύει ατύπως μέχρι και σήμερα.

Αντίστοιχο σύστημα εφαρμόζεται εδώ και χρόνια στη Βρετανία. Όμως εκεί το σύστημα παραπαίει, με μεγάλες λίστες αναμονής και μαζικές παραιτήσεις οικογενειακών ιατρών. Επίσης, εκεί υπάρχουν διαφορετική νοοτροπία του πληθυσμού, αλλά και εγγενείς λόγοι, όπως το γεγονός ότι υπάρχει δραματική έλλειψη γιατρών ειδικοτήτων.

Συμπέρασμα: αν πράγματι η κυβέρνηση επιχειρήσει να υλοποιήσει όλα αυτά, που σχεδιάζει τότε πολύ φοβάμαι ότι δεν θα πετύχουμε αυτά που έχουμε ανάγκη ως χώρα. Διαβλέπω τον κίνδυνο να φτιαχτεί ένα σύστημα, που θα αφορά κυρίως φτωχούς, ανασφάλιστους και αλλοδαπούς. Όποιος έχει διαθέσιμο εισόδημα θα προσφεύγει στον ιδιωτικό τομέα.

Υ.Γ. Θέλω να δω πως θα καταφέρουμε να θέσουμε σε λειτουργία 50 ΤοΜΥ μέσα στον Ιούνιο και άλλες 200 μέχρι του χρόνου το καλοκαίρι! Και κυρίως να λειτουργήσουν εύρυθμα και αποδοτικά. Εδώ συχνά κάνουμε 2 μήνες να ορίσουμε αρμοδιότητες σε υπουργούς…


Ο νέος ρόλος της ηγεσίας στις επιχειρήσεις απαιτεί Bigger Mind

0

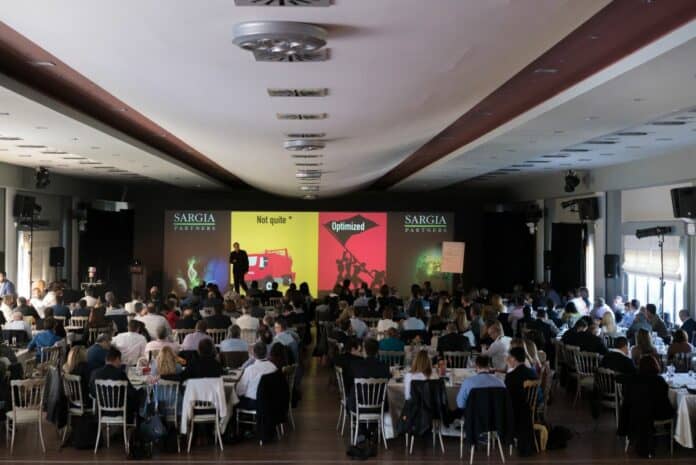
Ένα δυνατό όραμα δημιούργησε το 6ο Σεμινάριο Ηγεσίας της SARGIA Partners, με θέμα «Εκθετική σκέψη και Ηγεσία στο μέλλον», στο οποίο συμμετείχαν 50 εταιρίες με πάνω από 200 υψηλόβαθμα στελέχη τους, και με κεντρικό ομιλητή τον Gerd Leonhard, μελλοντιστή, ανθρωπιστή και συγγραφέα, έναν από τους 100 ανθρώπους με τη μεγαλύτερη επιρροή στην Ευρώπη.

Οι συμμετέχοντες είχαν την ευκαιρία να οραματιστούν ένα νέο μέλλον για αυτούς και τις επιχειρήσεις τους και να επαναπροσδιορίσουν τις δεξιότητες που χρειάζεται να αναπτύξουν ως ηγέτες του αύριο, μέσω της εκθετικής σκέψης. Παράλληλα, εμπνεύστηκαν την προοπτική της Ελλάδας να δημιουργήσει ένα νέο μέλλον, επιλέγοντας, βάσει των τεχνολογικών εξελίξεων, τους τομείς εκείνους που  θα δημιουργήσουν προστιθέμενη αξία και δυνατότητες ανάπτυξης.

Η Γεωργία Καρτσάνη, CEO της SARGIA Partners και curator της ημερίδας, δήλωσε: «Το μέλλον ανήκει σε εκείνους που ξέρουν σε τι κόσμο θέλουν να ζουν και μετά προχωρούν και τον δημιουργούν. Η αρχή γίνεται ορίζοντας ένα ισχυρό όραμα με πίστη και δέσμευση. Θέλει κουράγιο, υπομονή, πάθος και εγρήγορση (agility), αξίες που χτίζονται, καθώς γινόμαστε πιο διορατικοί, ευέλικτοι, συνεργατικοί και δημιουργικοί. Εμείς στη SARGIA Partners στηρίζουμε τους ηγέτες και τις ομάδες τους στο να αγκαλιάσουν το άγνωστο και να αναπτύξουν εκθετική σκέψη, ένα Bigger Mind!».

Μεταξύ των πολύτιμων συμπερασμάτων του Σεμιναρίου Ηγεσίας είναι και τα εξής:

  • Οι έξυπνες μηχανές θα αλλάξουν τον κόσμο μας περισσότερο απ’ οποιαδήποτε άλλη εφεύρεση των τελευταίων 50 ετών
  • Ό,τι δεν μπορεί να αυτοματοποιηθεί, θα είναι στο μέλλον πολύτιμο
  • Το μέλλον των εταιριών θα βασιστεί στην παροχή εμπειριών ζωής
  • Η κριτική σκέψη και η συναισθηματική νοημοσύνη γίνονται ολοένα και πιο απαραίτητες για τους ηγέτες.

Ο Gerd Leonhard ολοκλήρωσε την ομιλία του με ένα σημαντικό μήνυμα: «Η τεχνολογία όντως αλλάζει τα δεδομένα με πιο γρήγορους ρυθμούς από ποτέ! Όμως ο ανθρώπινος παράγοντας είναι, και θα εξακολουθήσει να είναι, το πιο σημαντικό συστατικό επιτυχίας των επιχειρήσεων! Άρα στην ουσία, ο στόχος είναι να διευρύνουμε το μυαλό μας και να μάθουμε να σκεφτόμαστε διαφορετικά. Αυτός είναι και ο μόνος δρόμος για το μέλλον!»