back to top
21.4 C
Athens
Τετάρτη 11 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1717

Μεροληψία της Αριστεράς υπέρ της αδιαφάνειας στο ΕΣΥ

0

Του Αιμίλιου Νεγκή, διευθυντή σύνταξης virus.com.gr & Pharma Health Business magazine

Κατατέθηκαν χθες στη Βουλή αρκετές τροπολογίες, που αφορούν την υγεία. Ανάμεσά τους, ξεχωρίζουν τρεις ρυθμίσεις, οι οποίες αποτελούν μνημείο διαχρονικής ανικανότητας του υπουργείου Υγείας και μεροληψία της αριστερής κυβέρνησης όχι υπέρ του δημοσίου συστήματος υγείας, αλλά υπέρ της αδιαφάνειας στις δαπάνες υγείας των κρατικών νοσοκομείων…

Έχουμε και λέμε λοιπόν:

  • Παρατείνεται μέχρι τις 30-9-2018 η ισχύς της παραγράφου του άρθρου 66 του Ν. 4316/214. Ο εν λόγω νόμος προβλέπει ότι:

«Για λόγους δημοσίου συμφέροντος και κατά παρέκκλιση κάθε γενικής ή ειδικής διάταξης περί εφοδιασμού φορέων παροχής υπηρεσιών υγείας, με αιτιολογημένη απόφαση του Διοικητή κάθε Υγειονομικής Περιφέρειας (Υ.ΠΕ.), παρέχεται η δυνατότητα εφοδιασμού των φορέων ΥΠΕ-ΠΕΔΥ, από τους προμηθευτές των Νοσοκομείων εποπτείας κάθε Υ.ΠΕ. με επέκταση των αντιστοίχων συμβάσεων, με τους ίδιους όρους και προϋποθέσεις. Οι πρόσθετες αυτές πράξεις θα υπογράφονται από τον Διοικητή της οικείας Υ.ΠΕ. και τον προμηθευτή και θα πληρώνονται σε βάρος των πιστώσεων των προϋπολογισμών ΥΠΕ-ΠΕΔΥ έτους 2015. Η ρύθμιση αυτή ισχύει μέχρι την 30ή Ιουνίου 2015».

Πρακτικά, λοιπόν, το Κράτος παραδέχεται την ανικανότητά του στις περιπτώσεις, που δεν κατάφερε να κάνει διαγωνισμούς και νέες συμβάσεις, με συνέπεια να προχωρεί σε επέκταση των υφιστάμενων συμβάσεων. Προφανώς, όμως, η μη διενέργεια διαγωνισμών είναι σε βάρος του ανταγωνισμού και του δημοσίου συμφέροντος. Διότι αν γίνουν διαγωνισμοί πολύ πιθανό να επιτευχθούν καλύτεροι όροι (τιμές, ποιότητα κλπ).

  • Δίνεται παράταση για ένα χρόνο σε δύο συμβάσεις της Επιτροπής Προμηθειών Υγείας (5-2012 ΣΤ-1 και 5-2012 ΣΤ-2), που αφορούν στο μοριακό έλεγχο του αίματος. Η παράταση δίδεται μέχρι την ολοκλήρωση του νέου διαγωνισμού από το Εθνικό Κέντρο Αιμοδοσίας.

Λάβετε υπόψη όμως ότι και οι δύο συμβάσεις ήταν 4ετούς διάρκειας. Συνεπώς, η κυβέρνηση – η οποία να μην ξεχνάμε ότι πρόσφατα συμπλήρωσε 3 χρόνια διακυβέρνησης – είχε την ευχέρεια να προγραμματίσει το νέο διαγωνισμό, ώστε να μη χρειαστεί να υπάρξει τροπολογία για παράταση της σύμβασης.

Φυσικά και στην περίπτωση αυτή, η παράταση είναι σε βάρος του δημοσίου συμφέροντος, αφού η διενέργεια του διαγωνισμού ίσως και να οδηγούσε σε συμφερότερη προσφορά. Μάλιστα, η ίδια η τροπολογία αναφέρει ότι η αξία της παράτασης των συμβάσεων δεν μπορεί να ξεπερνά το 25% της συνολικής αξίας των συμβάσεων, η διάρκεια των οποίων ήταν 4 χρόνια.

  • Παρατείνεται η προθεσμία της διαδικασίας εκκαθάρισης από τον ΕΟΠΥΥ των δαπανών, που αφορούν τα νοσοκομεία του ΕΣΥ, τα στρατιωτικά, τα νοσοκομεία ειδικού καθεστώτος, τα λοιπά ΝΠΔΔ και τις δημόσιες δομές παροχής υπηρεσιών υγείας.

Με τον νόμο 4368 του 2016 (άρθρο 90) όλες αυτές οι δημόσιες υπηρεσίες είχαν εξαιρεθεί από τη διαδικασία εκκαθάρισης έως τις 30-6-2018. Με την νέα τροπολογία, λοιπόν, η εξαίρεση παρατείνεται για άλλους 6 μήνες, μέχρι τις 31-12-2018.

Με άλλα λόγια, η κυβέρνηση εξαιρεί όλες τις δημόσιες υπηρεσίες υγείας από τον έλεγχο του ΕΟΠΥΥ! Τη στιγμή, που εδώ και 3 χρόνια, έχει επιβάλλει σειρά μέτρων για τον έλεγχο των ιδιωτικών υπηρεσιών υγείας. Αυτή δεν είναι μεροληψία υπέρ του Δημοσίου. Είναι μεροληψία υπέρ της αδιαφάνειας στις δημόσιες δαπάνες του ΕΣΥ.

Μα θα ρωτήσει κάποιος ανυποψίαστος: Και γιατί να γίνει έλεγχος στα δημόσια νοσοκομεία; Μα ακριβώς εκεί εντοπίζεται η ανοργανωσιά, η σπατάλη και η διαφθορά. Λάβετε υπόψη σας ότι οι λειτουργικές δαπάνες του ΕΣΥ (εκτός των μισθών) είναι περίπου 1,2 δις ευρώ.

Πρακτικά, παρά τα Μνημόνια, ελάχιστα ουσιαστικά μέτρα έχουν ληφθεί για να ελεγχθεί η ποσότητα, η ποιότητα και η αναγκαιότητα των υπηρεσιών, που παρέχουν τα νοσοκομεία του ΕΣΥ. Πρωτόκολλα και διαδικασίες δεν υπάρχουν. Όλα σχεδόν τα υλικά και οι υπηρεσίες αγοράζονται χωρίς διαγωνισμό!

Μην ξεγελιέστε με τις πρόσκαιρες ελλείψεις υλικών, που παρατηρούνται συχνά στα κρατικά νοσοκομεία και αποδίδονται στις περικοπές λόγω των Μνημονίων. Δεν φταίνε οι περικοπές, αλλά η έλλειψη ορθολογικής οργάνωσης και διαχείρισης των πόρων.

Όσο απίστευτο και αν ακούγεται σε πολλούς, λίπος υπάρχει ακόμη στην Υγεία. Το πρόβλημα είναι ότι δεν έχουμε τεχνογνωσία και εργαλεία για να το βρούμε και να το κόψουμε. Έτσι, καταφεύγουμε σε οριζόντιες περικοπές, που οδηγούν σε ελλείψεις… σεντονιών και βαμβακιού!

Η κυβέρνηση ΣΥΡΙΖΑ-ΑΝΕΛ που σήκωσε το λάβαρο κατά της διαφθοράς στην υγεία, ουσιαστικά το μόνο που έχει κάνει είναι ελέγχους στο ΚΕΕΛΠΝΟ. Καμία ουσιαστική παρέμβαση όμως δεν έχει γίνει στις προμήθειες των νοσοκομείων για υλικά και φάρμακα. Εξαίρεση αποτελούν οι παρεμβάσεις, που ξεκίνησαν από τις προηγούμενες κυβερνήσεις και συνεχίστηκαν στον ΕΟΠΥΥ.

Μετά από μήνες εξαγγελιών, ψηφίστηκε νέο θεσμικό πλαίσιο για την ίδρυση και λειτουργία της ΕΚΑΠΥ (Εθνική Κεντρική Αρχή Προμηθειών Υγείας), που σχεδιάστηκε από τον Π. Πολάκη. Όμως, μέχρι σήμερα, δεν έχει γίνει τίποτε στην πράξη.

Επίσης, δεν ανακοινώνονται στατιστικά στοιχεία για την κατανάλωση υλικών και τις δαπάνες των νοσοκομείων. Υποτίθεται ότι τέθηκε σε λειτουργία το περιβόητο σύστημα BI (Business Intelligence), που ξεκίνησαν οι προηγούμενες κυβερνήσεις, αλλά τα στοιχεία δεν δημοσιοποιούνται.

Το γεγονός αυτό αφήνει εύλογα υπόνοιες. Είτε το σύστημα δεν δουλεύει εύρυθμα και αξιόπιστα, είτε τα στοιχεία δεν είναι θετικά και έτσι αποκρύβονται… Η κυβέρνηση λέει ότι τα πράγματα βελτιώνονται, ενώ η αντιπολίτευση ότι χειροτερεύουν. Έτσι, όμως, κινούμενοι στα τυφλά, δεν μπορούμε να πάμε πουθενά…

KPMG: Τα μεγάλα διαδικτυακά ρίσκα οδηγούν σε επέκταση της ασφάλισης στον κυβερνοχώρο

0

Οι κορυφαίοι ασφαλιστές διευρύνουν το φάσμα των υπηρεσιών που παρέχουν, περιλαμβάνοντας πλέον στα πλάνα τους σχέδια για την κατανόηση, την πρόληψη των κινδύνων και την αντιμετώπιση των περιστατικών στον κυβερνοχώρο.

Μικρές και μεγάλες επιχειρήσεις δυσκολεύουνται να εντοπίσουν, να εκτιμήσουν και να “απαντήσουν” σε ένα φαινόμενο έκρηξης ψηφιακών απειλών και στοχοποιημένων διαδικτυακών επιθέσεων που μπορούν να παραλύσουν τη λειτουργία τους.

Το διαδικτυακό έγκλημα βρίσκεται ψηλά στην ατζέντα των στελεχών σύμφωνα με παγκόσμια έρευνα της KPMG.

Υπάρχουν μεγάλες ενδείξεις ότι πολλoί CEO προχωρούν ένα βήμα μπροστά σχεδιάζοντας πλάνα, προκειμένουν να αμβλύνουν τους εν λόγω κινδύνους σε τομείς των επιχειρήσεων που μπορούν να πληγούν περισσότερο. Η διαδικτυακή ασφάλιση αποτελεί μία σημαντική μέθοδο προστασίας προκειμένου οι διευθύνοντες σύμβουλοί να προστατεύσουν τους οργανισμούς.

Κλείνοντας τα κενά στη διαδικτυακή ασφάλιση

Μέχρι πρότινος η ασφάλιση επικεντρώνονταν πρωταρχικά σε ψηφιακά δεδομένα, όπως για παράδειγμα, στοιχεία πελατών. Πλέον, η παγκόσμια βιομηχανία αρχίζει να επεκτείνεται σε διαφορετικό επίπεδο. Οι άμεσες προκλήσεις για τους ασφαλιστές περιλαμβάνουν την ανάγκη να αυξήσουν τις δυνατότητές τους στο διαδίκτυο, να απλοποιήσουν την πολυπλοκότητα του μοντέλου και της τιμής και να επανακαθορίσουν τις δομές των οργανισμών.

Πλέον, εκτός από την περιουσιακή κάλυψη, επικεντρώνονται στο να παρέχουν μία ευρεία γκάμα υπηρεσιών βάσει των τριών κατηγοριών-κλειδιών:

1  Κατανόηση του ρίσκου

2 Αποτροπή του ρίσκου

3 Αντίδραση σε περιστατικά διαδικτυακών περιστατικών

Τα τέσσερα κύματα ανάπτυξης της διαδικτυακής ασφάλισης

Με αρχικό στόχο τα διαδικτυακά επενδυτικά αγαθά ο τομέας αναμένεται να επεκταθεί και να συμπεριλάβει μία μεγάλη γκάμα νέων προϊόντων καλύπτοντας και άλλα αγαθά, όπως επίσης και να αντιμετωπίσει μη διαδικτυακούς κινδύνους που σχετίζονται με την παραδοσιακή ασφάλιση.

Συγκεκριμένα επικεντρώνονται:

1 Στην ενίσχυση των βασικών προτάσεων για τη διαχείριση κρίσεων που αφορούν ψηφιακά επενδυτικά αγαθά

2 Στο να αυξήσουν τα μοντέλα κινδύνου έτσι ώστε να επεκτείνουν την κάλυψη των επενδυτικών αγαθών που σχετίζονται με το διαδίκτυο

3 Στο να ασφαλίσουν το “μη ασφαλίσιμο”

4 Στο να μεταλλάξουν την ασφάλιση επενδυτικών αγαθών από διαδικτυακή σε γενική για υποθέσεις που σχετίζονται με μη διαδικτυακούς κινδύνους

Δείτε επίσης: Γενικός Κανονισμός Προσωπικών Δεδομένων (GDPR) & Νέες φορολογικές εξελίξεις: Είστε έτοιμοι για τις νέες προκλήσεις;

Ομίλος Generali: Παγκόσμια πρωτιά για το πρόγραμμα Net Promoter System

0
generali logo on door, λογότυπο, είσοδος γραφείων

Το πρόγραμμα Net Promoter System (NPS) του Ομίλου Generali αναγνωρίστηκε, παγκοσμίως, ως ένα από τα πιο εκτενή και επιτυχημένα προγράμματα του είδους του, από τη Medallia – παγκόσμιο ηγέτη στον τομέα του Customer Experience Management, της Συμβουλευτικής και της Ανάπτυξης Λογισμικού – στο πλαίσιο της διοργάνωσης “Experience Europe 2017”, στο Λονδίνο. Στη διοργάνωση συμμετείχαν περισσότεροι από 375 επαγγελματίες, από 25 χώρες, οι οποίοι είχαν την ευκαιρία να συζητήσουν τρέχοντα θέματα, που αφορούν στην εμπειρία των πελατών και στις προκλήσεις της αγοράς.

Το σύστημα Net Promoter επιτρέπει στις εταιρίες να λαμβάνουν ανατροφοδότηση από τους πελάτες τους σε πραγματικό χρόνο και να απαντούν, με στόχο την επίλυση προβλημάτων και τη βελτίωση των υπηρεσιών τους. Το πρόγραμμα NPS του Ομίλου Generali συμπεριλαμβάνει τόσο τους κατόχους ατομικών συμβολαίων όσο και στους εταιρικούς της πελάτες αλλά και ασφαλιστικούς διαμεσολαβητές.

Το NPS αποτελεί ένα μοναδικό εργαλείο, προκειμένου ο Όμιλος Generali να βρει νέους τρόπους ώστε να γίνει μια πιο πελατοκεντρική, ασφαλιστική εταιρία και να προσφέρει στους πελάτες της simpler, smarter, faster- πιο απλές, πιο έξυπνες, πιο γρήγορες λύσεις, καταλαμβάνοντας εξέχουσα θέση στην προτίμησή τους.

Ο Όμιλος έχει εφαρμόσει το NPS σε 54 εταιρίες του, από τον Δεκέμβριο του 2014. Συνολικά, έχουν αποσταλεί περίπου 8 εκ. έρευνες, σε πελάτες και συνεργάτες ανά τον κόσμο, από τις οποίες έχει απαντηθεί μέχρι στιγμής 1 εκ. Η κα Isabelle Conner, Chief Marketing & Customer Officer του Ομίλου Generali, δήλωσε: «Η αναγνώριση αυτή αναδεικνύει τη δουλειά των 54 εταιριών του Ομίλου και τον στόχο μας να γίνουμε ακόμη πιο πελατοκεντρικοί, μέσω του Net Promoter System.

Το να ακούμε τους πελάτες μας, κατανοώντας τις προσδοκίες τους είναι σημαντικό, αλλά το να πραγματοποιούμε το να βελτιώνουμε συγκεκριμένα σημεία των διαδικασιών μας που οι ίδιοι ορίζουν, είναι ακόμη πιο σημαντικό. Έτσι, συμβάλλουμε στη συνολική προσπάθεια στρατηγικής αναδιαμόρφωσης του Ομίλου μας».

Insurance Insider: Πίστωση χρόνου ζητά η Exin από την ΤτΕ

0

Πίστωση χρόνου φέρεται να ζήτησε η Exin Group από την Τράπεζα της Ελλάδας προκειμένου να της καταθέσει τον πλήρη φάκελο με το χρηματοδοτικό σχήμα για την εξαγορά πλειοψηφικού πακέτου της Εθνικής Ασφαλιστικής, αξίας 718 εκατ. ευρώ.

Οπως αναφέρεται σε ρεπορτάζ της εξειδικευμένης σε ασφαλιστικά θέματα βρετανικής ιστοσελίδας, η Τράπεζα της Ελλάδος ζήτησε ώς τις 31 Ιανουαρίου τον πλήρη φάκελο με τις λεπτομέρειες για τη χρηματοδότηση του deal.  Η Exin επιβεβαίωσε -με επίσημη ανακοίνωση- ότι κατέθεσε την 1η Φεβρουαρίου στην ΤτΕ πρόσθετα στοιχεία για την κοινοπραξία που βρίσκεται πίσω από το deal, την διοικητική ομάδα και θέματα εταιρικής διακυβέρνησης, ζητώντας παράλληλα επιπλέον χρόνο για να οριστικοποιήσει την χρηματοδότηση.

Σύμφωνα με πηγές που επικαλείται το Insurance Insider, η Exin συνεχίζει τις προσπάθειες εξεύρεσης κεφαλαίων τις τελευταίες 48 ώρες. Οι επιλογές που εξετάζονται για τη χρηματοδότηση του deal -κατά τις ίδιες πληροφορίες- φέρονται να συμπεριλαμβάνουν την έκδοση ομολογιών και προνομιούχων μετοχών (από πλευράς της Exin 😉 αν και οι όροι χρηματοδότησης τέτοιου είδους συμφωνιών είναι συχνά μη ευνοϊκοί, με τα κουπόνια των τίτλων να προσεγγίζουν ενίοτε το 20%.

Η ανακοίνωση της Exin που αναρτήθηκε την Πέμπτη στην ιστοσελίδα της αναφέρει: “Σήμερα η Exin κατέθεσε στην Τράπεζα της Ελλάδος πρόσθετες πληροφορίες που ζητήθηκαν για τη συμπλήρωση του φακέλου που κατατέθηκε στις 10 Ιανουαρίου 2018. Τόσο η διοίκηση όσο και οι επενδυτές που μας στηρίζουν παραμένουν δεσμευμένοι στην ολοκλήρωση της εξαγοράς της Εθνικής Ασφαλιστικής…Είμαστε απόλυτα διαθέσιμοι και συνεργαζόμαστε συνεχώς για την ολοκλήρωση της συναλλαγής το ταχύτερο δυνατόν και πριν από την τελική προθεσμία”. κατέληγε η ανακοίνωση.

Δημοσιεύματα του ελληνικού τύπου -που αναφέρει το Insurance Insider- υποστηρίζουν ότι η Exin πληροφόρησε την ΤτΕ μέσω e-mail ότι συνεχίζει τις διαπραγματεύσεις με δυνητικούς επενδυτές, συμπεριλαμβανομένης της Ευρωπαϊκής Τράπεζας Ανοικοδόμησης και Ανάπτυξης (σ.σ. που λειτουργεί ως anchor investor για την προσέλκυση ιδιωτών επενδυτών)

Εάν η Exin δεν κατορθώσει να συγκεντρώσει σύντομα τα απαραίτητα κεφάλαια, είνια πιθανό η ΤτΕ να “ξανανοίξει” τον διαγωνισμό που έκλεισε όταν η Exin του Matt Fairfield ανακηρήχθηκε προτιμητέος επενδυτής τον Ιούνιο του 2018. Η Exin βγηκε σε αναζήτηση χρηματοδοτών όταν ο βασικός της εταίρος, η Calamos Asset Management, μείωσε την χρηματοδοτική στήριξη για το deal.

Καλά πληροροφημένες πηγές ανέφεραν επίσης ότι προσπάθειες της Exin για τη δημιουργία κοινοπρακτικών σχημάτων με στόχο την άντληση κεφαλαίων για την χρηματοδότηση άλλων εξαγορών στην Ολλανδία και το Ισραήλ δεν τελεσφόρησαν. Σημειώνεται ότι δεν κατέστη δυνατή η επικοινωνία ούτε με την Exin, ούτε με την τράπεζα της Ελλάδος για σχολιασμό των πληροφοριών του Insurance Insider κατά τον χρόνο δημοσίευσης του ρεπορτάζ.

Όταν η Μελάνια «έκανε» την… πάπια για ασφαλιστική εταιρεία

0

Σε διαφημιστικό σποτ ασφαλιστικής εταιρίας είχε πρωταγωνιστήσει η Πρώτη Κυρία των ΗΠΑ, πριν από πολλά χρόνια… στην οποία «είχε μεταμορφωθεί» σε πάπια!

Την επική διαφήμιση θυμήθηκε ο Ντόναλντ Τραμπ όταν συνάντησε υπάλληλο της Aflac.

«Ξέρω τον πρόεδρο της εταιρείας πολύ καλά και έχει κάνει φανταστική δουλειά. Πριν από πολύ καιρό είχαν προσλάβει τη γυναίκα μου για ένα σημαντικό διαφημιστικό. Το ξέρεις αυτό, σωστά; Ένα διαφημιστικό για την Aflac. Και νομίζω ότι ήταν και μια πολύ πετυχημένη διαφήμιση» του είπε ο Ντόναλντ Τραμπ.

Για τις ανάγκες του διαφημιστικού της ασφαλιστικής εταιρείας Alfac το 2005, η Μελάνια μεταλλάχθηκε σε πάπια μετά τα πειράματα ενός τρελού επιστήμονα.

ΗΠΑ: Υποχωρεί ο αριθμός των επιδομάτων ανεργίας

0

Μειώθηκε ο αριθμός των Αμερικανών που αιτούνται επιδόματος ανεργίας την προηγούμενη εβδομάδα, παραμένοντας κοντά σε ιστορικό χαμηλό επίπεδο.

Οι αιτήσεις για παροχή επιδόματος ανεργίας, μειώθηκαν κατά 1.000 στον εποχικά προσαρμοσμένο αριθμό των 230.000 στη διάρκεια της εβδομάδας μέχρι τις 27 Ιανουαρίου. Οι οικονομολόγοι που συμμετείχαν σε δημοσκόπηση της The Wall Street Journal ανέμεναν 235.000 νέες αιτήσεις την περασμένη εβδομάδα.

Ο κινητός μέσος όρος των τεσσάρων εβδομάδων μειώθηκε κατά 5.000 στις 234.500 την προηγούμενη εβδομάδα.

Οι εβδομαδιαίες αιτήσεις για επίδομα ανεργίας διατηρήθηκαν χαμηλότερα του ορίου των 300.000 εδώ και τρία χρόνια, που είναι το μεγαλύτερο διάστημα από τη δεκαετία του 1970.

Ο δείκτης της ανεργίας διαμορφώνεται στο 4,1%, χαμηλό 17 ετών. Πολλοί εμπειρογνώμονες αναμένουν ότι οι ΗΠΑ μπορεί να δουν το ποσοστό της ανεργίας να υποχωρεί κάτω του 4% στη διάρκεια του 2018, ένα επίπεδο το οποίο δεν είχαν δει ξανά από το 2000.

Η Ελλάδα αποκτά –επιτέλους– κατευθυντήριες οδηγίες Παιδιατρικής

0

Η πρωτοβάθμια φροντίδα υγείας (ΠΦΥ) αποτελεί βασικό πυλώνα της φροντίδας υγείας. Για τα παιδιά, το μεγαλύτερο μέρος της ΠΦΥ περιλαμβάνει την παρακολούθηση της υγείας και της πορείας της ανάπτυξης, την πρόληψη και έγκαιρη διάγνωση αλλά και την εκπαίδευση και υποστήριξη των γονέων στο μεγάλωμα των παιδιών και την εξέλιξη της οικογένειας.

Στην Ελλάδα, όμως, στην εκπαίδευση στην παιδιατρική ειδικότητα δεν προβλέπεται άσκηση στην πρωτοβάθμια φροντίδα, παρά το γεγονός ότι η πλειονότητα των παιδιάτρων ασκούν το επάγγελμά τους εκτός νοσοκομείου. Ο παιδίατρος της ΠΦΥ (οικογενειακός γιατρός) καλείται, ειδικότερα, να φροντίσει τα παιδιά από τη γέννησή τους μέχρι τη μέση ή και την όψιμη εφηβεία, ηλικίες με μεγάλες διαφορές τόσο στις βιολογικές όσο και στις συναισθηματικές, ψυχολογικές και κοινωνικές ανάγκες.

Το κενό αυτό επιδιώκει να “καλύψει” μια τρίπτυχη έκδοση – για πρώτη φορά – του Ινστιτούτου Υγείας του Παιδιού (ΙΥΠ) με κατευθυντήριες οδηγίες για τεκμηριωμένα αποτελεσματικές πρακτικές σφαιρικής φροντίδας υγείας, οι οποίες μπορούν να συμβάλουν ουσιαστικά στην εκπαίδευση γιατρών και άλλων λειτουργών υγείας. Από το πρόγραμμα αυτό προέκυψαν τρία εγχειρίδια (δημοσιοποιήθηκαν το 2015, αλλά μόλις πρόσφατα εγκρίθηκαν από το Κεντρικό Συμβούλιο Υγείας) που απευθύνονται σε επαγγελματίες υγείας της πρωτοβάθμιας φροντίδας (παιδίατρους, γενικούς ιατρούς, νοσηλευτές/τριες, επισκέπτες/τριες υγείας και άλλους), με σκοπό να παράσχουν κατευθύνσεις πρακτικής.

Αυτά περιλαμβάνουν:

  • Κατευθυντήριες οδηγίες για την παρακολούθηση της σωματικής υγείας.
  • Κατευθυντήριες οδηγίες για την παρακολούθηση της ανάπτυξης και συναισθηματικής εξέλιξης.
  • Κατευθύνσεις αγωγής υγείας για γονείς και παιδιά.

Η Ιωάννα Αντωνιάδου-Κουμάτου, παιδίατρος-αναπτυξιακή παιδίατρος, Δ/ντρια Κοινωνικής & Αναπτυξιακής Παιδιατρικής στο ΙΥΠ και Υπεύθυνη του έργου, στον πρόλογο των εκδόσεων αναφέρει σχετικά: “Επιλέχθηκαν «ηλικίες-κλειδιά» στις οποίες προτείνεται η εκτίμηση της υγείας και των αναγκών φροντίδας του παιδιού και της οικογένειας. Στην επιλογή των ηλικιών έγινε προσπάθεια να ληφθούν υπόψη οι ηλικίες στις οποίες συνιστάται να γίνονται οι εμβολιασμοί των παιδιών στην Ελλάδα, η εκτίμηση αναπτυξιακών ή σχολικών δεξιοτήτων και η εφαρμογή καθολικών ή επιλεκτικών ανιχνευτικών ελέγχων (screening). Επίσης, επιλέχθηκαν οι ηλικίες στις οποίες συμπληρώνεται το Ατομικό Δελτίο Υγείας Μαθητή, που συνιστά μία δυνατότητα στοχευμένης αλλά και σφαιρικής προσέγγισης του παιδιού και της οικογένειας.
Η διατύπωση των προτάσεων και η συγγραφή των εγχειριδίων έγινε με ιδιαίτερη φροντίδα λαμβάνοντας συστηματικά υπόψη τα κατά το δυνατόν πιο έγκυρα και σύγχρονα βιβλιογραφικά δεδομένα. Έχουν, επίσης, ληφθεί υπόψη οι σχετικές συστάσεις άλλων χωρών καθώς και το σκεπτικό πίσω από αυτές. Ειδικότερα, η σύσταση για εφαρμογή καθολικών ή επιλεκτικών ανιχνευτικών ελέγχων (screening) έγινε μόνο για τους ελέγχους που έχουν τεκμηριωμένη αποτελεσματικότητα, μετά από συστηματική αξιολόγηση της βιβλιογραφίας και βαθμολόγηση της ποιότητας της τεκμηρίωσης και της ισχύος της σύστασης”.

Επισημαίνεται ότι στο έργο συνεργάστηκαν εξειδικευμένοι επιστήμονες σε ένα ευρύ φάσμα πεδίων με στόχο τη σαφή και διεπιστημονική διατύπωση των απαιτούμενων ελέγχων ή παρεμβάσεων σε κάθε ηλικία και τον καλύτερο προσδιορισμό των σημείων επαγρύπνησης και των ενδείξεων παραπομπής από την πρωτοβάθμια στην εξειδικευμένη φροντίδα. Επιπλέον, στις κατευθυντήριες οδηγίες συμπεριελήφθησαν οι σημαντικές υποδείξεις και ο σχολιασμός της ομάδας εμπειρογνωμόνων. Σταθερό θεμέλιο της ετοιμασίας των κατευθυντήριων οδηγιών, εξάλλου, ήταν η μακρά εμπειρία από το Κέντρο Υγείας του Παιδιού Καισαριανής, που λειτουργεί από το 1992 με την επιστημονική ευθύνη του ΙΥΠ.

  • Στα εγχειρίδια αυτά περιλαμβάνονται κατευθυντήριες οδηγίες για την παρακολούθηση της υγείας των παιδιών, με προτάσεις για το περιεχόμενο της κλινικής εξέτασης –του ιστορικού και της φυσικής εξέτασης– που θα πρέπει να γίνεται στο πλαίσιο των προληπτικών επισκέψεων ΠΦΥ.
  • Γίνονται συγκεκριμένες συστάσεις για κάθε σύστημα, οι οποίες διαφοροποιούνται κατά ηλικία, ανάλογα με τις ανάγκες και προτεραιότητες έγκαιρης διάγνωσης σε κάθε ηλικιακή ομάδα.
  • Περιλαμβάνονται επίσης, οδηγίες για το ρόλο και τη συμπλήρωση του Ατομικού Δελτίου Υγείας Μαθητή και του σχετικού Φύλου Ιατρικής Εξέτασης.
  • Τέλος, διατυπώνονται κατευθυντήριες οδηγίες για την αντιμετώπιση κοινών λοιμώξεων του αναπνευστικού συστήματος, καθώς ο εξορθολογισμός της χρήσης αντιβιοτικών στην ΠΦΥ αποτελεί σημαντικό στόχο για τη χώρα μας.

“Τα εγχειρίδια των κατευθυντήριων οδηγιών παραδίδονται με την έκφραση θερμών ευχαριστιών σε όσους με τις ιδέες, τη γνώση και τη θέρμη τους υποστήριξαν το σύνολο έργο, με την ελπίδα να αποτελέσουν ένα χρήσιμο εργαλείο για τον παιδίατρο, τον ιατρό, τον επαγγελματία υγείας της πρωτοβάθμιας φροντίδας αλλά και να συμβάλουν στην οργάνωση της πρωτοβάθμιας φροντίδας υγείας των παιδιών στη χώρα μας. Στόχος είναι ο συνεχής εμπλουτισμός και η περιοδική επικαιροποίηση, σε διαρκή αλληλεπίδραση με τα νέα τεκμηριωμένα επιστημονικά δεδομένα και την εμπειρία τόσο της Ελλάδας όσο και άλλων χωρών” καταλήγει η κ. Αντωνιάδου.

ΚΑΤΕΥΘΥΝΤΗΡΙΕΣ ΟΔΗΓΙΕΣ ΠΦΥ-τόμος 1

ΚΑΤΕΥΘΥΝΤΗΡΙΕΣ ΟΔΗΓΙΕΣ ΠΦΥ-τόμος 2

ΚΑΤΕΥΘΥΝΤΗΡΙΕΣ ΟΔΗΓΙΕΣ ΠΦΥ-τόμος 3

Ουραγός το ελληνικό ΕΣΥ σε διεθνή αξιολόγηση

0

Τρίτη από το τέλος έρχεται η χώρα μας σε διεθνή αξιολόγηση των συστημάτων υγείας 35 ευρωπαϊκών χωρών! Το ελληνικό ΕΣΥ κατατάσσεται στις 32η θέση, πάνω μόνο από Βουλγαρία και Ρουμανία…

Η έκθεση που αφορά το 2017 δημοσιεύτηκε στις 29-1-2018 και γίνεται κάθε χρόνο από ένα διεθνή φορέα, το Health Consumer Powerhouse, Ltd. Σε γενικές γραμμές αποτελεί έρευνα ικανοποίησης των πολιτών από το σύστημα υγείας κάθε χώρας (δημόσιο και ιδιωτικό τομέα).

Για την Ελλάδα, αναφέρεται στη δραματική μείωση της κατά κεφαλήν δαπάνης για την υγεία την περίπου κατά 28% την περίοδο 2009-2011 και μετά αύξηση κατά 1% το 2012. Καμία άλλη χώρα που επλήγη από την οικονομική κρίση, όπως Πορτογαλία, Ιρλανδία, Ισπανία, Ιταλία, Εσθονία, Λιθουανία κλπ., δεν έχει δεχθεί τόσο μεγάλη μείωση της δαπάνης για την υγεία.

Ακόμη, γίνεται αναφορά στην αδυναμία της χώρας να υιοθετήσει τα γενόσημα φάρμακα, γεγονός που αποτελεί μία από τις βασικές αιτίες της υψηλής δαπάνης για φάρμακα. Πάντως, επισημαίνεται ότι έχουν ληφθεί μέτρα για την χρήση ακριβών φαρμάκων.

Ακόμη και η ΠΓΔΜ αναφέρεται ως θετικό παράδειγμα. Ειδικότερα, καταγράφεται ως θετικό ότι το 2014 η χώρα έκανε τη μεγαλύτερη άνοδο από την 27η θέση στην 16η κυρίως γιατί εκμηδένισε τις μεγάλες λίστες αναμονής, καθώς καθιέρωσε κεντρικό, ηλεκτρονικό σύστημα.

Για το 2017, η χώρα που έκανε τη μεγαλύτερη βελτίωση είναι το Μαυροβούνιο, το οποίο ανέβηκε από την 34η στην 25η θέση, κυρίως γιατί υιοθέτησε ένα νέο ηλεκτρονικό σύστημα όπως η ΠΓΔΜ.

Στις πρώτες θέσεις κατατάσσονται η Ολλανδία, Ελβετία, Δανία, Νορβηγία και Λουξεμβούργο. Αξιοσημείωτο είναι ότι σε υψηλή θέση βρίσκονται μικρές χώρες, όπως η Ισλανδία (9η), Σλοβακία (13η) και Πορτογαλία (14η). Άρα, το γεγονός ότι μία χώρα είναι μεγάλη και πλούσια δεν σημαίνει ότι θα έχει και αποδοτικό σύστημα υγείας.

Ο Johan Hjertqvist, ιδρυτής και πρόεδρος του Health Consumer Powerhouse, που συμπληρώνει 10 χρόνια λειτουργίας, επισημαίνει ότι υπάρχουν ορισμένα βασικά συμπεράσματα για τα συστήματα υγείας στην Ευρώπη:

  • Τα δημόσια συστήματα συνεχίζουν να βελτιώνονται, όσον αφορά την αποτελεσματικότητα και τη θέση του ασθενή-καταναλωτή.
  • Η σχέση ανάμεσα στα χρήματα που δαπανά κάθε χώρα και την απόδοση του συστήματος υγείας είναι προφανής όσον αφορά την αποτελεσματικότητα των θεραπειών, αλλά δεν φαίνεται ότι επηρεάζουν την πρόσβαση και τους χρόνους αναμονής.
  • Μεγάλες χώρες φαίνεται να ωφελούνται από συστήματα που υπάρχει διαχωρισμός ανάμεσα σε προσφορά και ζήτηση υπηρεσιών, ενώ συστήματα όπου προσφορά και ζήτηση είναι ενιαία αφορά κυρίως μικρές χώρες.
  • Υπάρχει αυξανόμενος αριθμός δεδομένων και στατιστικών, τα οποία χρησιμοποιούνται όλο και περισσότερο για να βελτιωθεί η αποτελεσματικότητα των υπηρεσιών υγείας.
  • Μικρή πρόοδος έχει γίνει στην υιοθέτηση μεγάλων μεταρρυθμίσεων στην υγεία. Οι γιατροί και ορισμένοι μάνατζερ εφαρμόζουν αλλαγές, αλλά πολιτικοί και διοικητικοί όχι τόσο συχνά.

Δείτε την έκθεση εδώ: EHCI-2017-report

Ελληνογαλλικό Φόρουμ: “Ελλάδα: οι δρόμοι της ελπίδας”

0

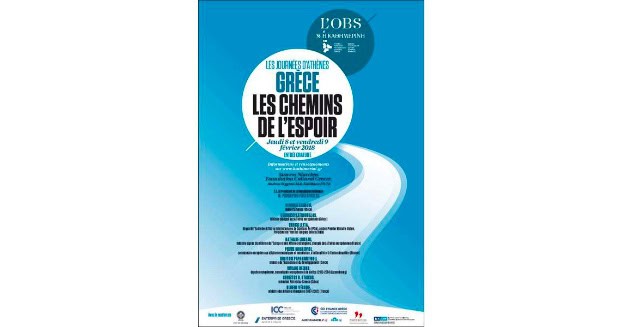
Το γαλλικό περιοδικό L’Observateur και η εφημερίδα Kαθημερινή διοργανώνουν στις 8 και 9 Φεβρουαρίου 2018 ένα ελληνογαλλικό φόρουμ με θέμα “Ελλάδα: οι δρόμοι της ελπίδας”/ Forum francogrec “Grèce : les chemins de l’espoir” σε συνεργασία με το Κέντρο Πολιτισμού Ίδρυμα Σταύρος Νιάρχος.

Για δύο ημέρες, τριάντα περίπου ομιλητές, πολιτικές και οικονομικές προσωπικότητες από την Ελλάδα και την υπόλοιπη Ευρώπη θα βρεθούν μαζί για να μιλήσουν για σημαντικά θέματα για το μέλλον της Ελλάδας και της Ευρωπαϊκής Ένωσης.

Είσοδος ελεύθερη…

Ο Ν. Ζάχος, Διευθυντής Οικονομικών & Διοικητικών Υπηρεσιών της NP Ασφαλιστικής, στο IW

0

Συνέντευξη στην Έλενα Ερμείδου

Το 2017 έκλεισε με θετικά αποτελέσματα για τις περισσότερες ασφαλιστικές εταιρείες και με βάσιμες ελπίδες για ένα ακόμη καλύτερο 2018, ιδίως αν επαληθευθούν οι εκτιμήσεις για ανάκαμψη της οικονομίας, υπογραμμίζει στην εφ’ όλης της ύλης συνέντευξή του στο περιοδικό Insurance World ο Νίκος Ζάχος, διευθυντής οικονομικών και διοικητικών υπηρεσιών της NP Ασφαλιστικής.

Όπως εξηγεί, οι προσπάθειες για μείωση των ανασφάλιστων οχημάτων, η σταθεροποίηση των ασφαλίστρων στον κλάδο αστικής ευθύνης αυτοκινήτου, η αναγνώριση από τους καταναλωτές για την ανάγκη ασφάλισης της περιουσίας τους και η επιτυχής υιοθέτηση των Solvency δημιουργούν τις απαραίτητες προϋποθέσεις για να κινηθεί ακόμη πιο δυναμικά η ασφαλιστική αγορά τον επόμενο χρόνο.

Ο κύριος Ζάχος σημειώνει, επίσης, ότι η ΝΡ Ασφαλιστική αναπτύσσεται αποκλειστικά μέσω του επιλεγμένου δικτύου συνεργατών της, το οποίο επανεκπαιδεύει και επαναπιστοποιεί συνεχώς. Θέτει δε ως βασικό στόχο την ενίσχυση του Δείκτη Φερεγγυότητας στα επίπεδα του 250% για το 2018, μέσα από τα κερδοφόρα αποτελέσματα της εταιρείας και την άρτια οργανωτική δομή των υπηρεσιών της.

Πώς διαμορφώνεται η κατάσταση στην ελληνική ασφαλιστική αγορά και ποιες είναι οι τάσεις για το 2018;

Ν.Ζ.: Βαδίζοντας προς το τέλος του 2017, φαίνεται ότι η χρονιά θα κλείσει με θετικά αποτελέσματα για τις περισσότερες εταιρείες, με ερωτηματικά για κάποιες, αλλά και με ελπίδες για ένα ακόμα καλύτερο 2018. Εφόσον επαληθευθούν οι εκτιμήσεις για ανάκαμψη της οικονομίας (πιθανή έξοδο της χώρας στις αγορές κεφαλαίου), περαιτέρω χαλάρωση των capital controls (βελτίωση του μακροοικονομικού επιπέδου), ενεργή συμμετοχή του τραπεζικού κλάδου στην οικονομία και βελτίωση του εισοδηματικού επιπέδου των νοικοκυριών, τότε αυτομάτως αναθερμαίνονται οι ελπίδες της ασφαλιστικής αγοράς για μια καλύτερη χρονιά.

Οι προσπάθειες που έγιναν από την Πολιτεία για τη μείωση των ανασφάλιστων οχημάτων, η σταθεροποίηση των ασφαλίστρων στον κλάδο αστικής ευθύνης αυτοκινήτου, η αναγνώριση πλέον από τους καταναλωτές για την ανάγκη ασφάλισης της περιουσίας τους και της ευθύνης τους ως επαγγελματιών, η καλύτερη εποπτεία της αγοράς, η επιτυχής υιοθέτηση των Solvency II και η λειτουργία των εταιρειών σε περιβάλλον Εταιρικής Διακυβέρνησης δημιουργούν τις απαραίτητες προϋποθέσεις για να κινηθεί ακόμα πιο δυναμικά η ασφαλιστική αγορά και το 2018.

Εκτός από τον κλάδο αυτοκινήτων, εκτιμούμε ότι θα υπάρξουν μικρές ή μεγαλύτερες θετικές μεταβολές σε επιμέρους κλάδους των γενικών ασφαλίσεων, όπως ενδεικτικά στους κλάδους περιουσίας και αστικών ευθυνών.

Τι προβλέπετε για τις εξελίξεις στη διαμεσολάβηση και την Οδηγία IDD;

Ν.Ζ.: Η διαμεσολάβηση και, ειδικότερα, τα δίκτυα σε ανθρώπινο δυναμικό είναι γεγονός ότι διανύουν μια δύσκολη περίοδο, με σημαντικές αλλαγές στις εργασιακές τους συνήθειες. Άλλωστε, όλοι ανεξαιρέτως οι ελεύθεροι επαγγελματίες αντιμετωπίζουν τα προβλήματα των φορολογικών επιβαρύνσεων και των ασφαλιστικών εισφορών, αλλά και της γραφειοκρατίας, που πλέον έχει επιβληθεί και που σκοπό έχει την καλύτερη εποπτεία του κλάδου και τη διαφάνεια των συναλλαγών.

Η νέα Οδηγία (IDD) αποτελεί ένα ακόμη θέμα που θα απασχολήσει τον κλάδο και έχει ως στόχο την ακόμα υψηλότερη εξειδίκευσή του και τη φερεγγυότητα των ασφαλιστικών διαμεσολαβητών. Η διαμεσολάβηση βρίσκεται σε μια φάση μετεξέλιξης, από την οποία θα ενισχυθούν οι πραγματικοί επαγγελματίες και αυτοί που σέβονται τους πελάτες τους και τον θεσμό της ασφάλισης. Δεν θα με εξέπληττε αν το 2018 παρατηρούσαμε στην αγορά συμπράξεις μεταξύ εταιρειών διαμεσολάβησης, με στόχο να βγουν ισχυρότερα επιχειρηματικά σχήματα.

Οι ασφαλιστικές εταιρείες, από την πλευρά τους, βρίσκονται σε μια φάση επαναπροσδιορισμού των καναλιών διανομής και του τρόπου ανάπτυξής τους, στην προσπάθειά τους να ανταποκριθούν στις νέες καταναλωτικές ανάγκες της εποχής, είτε αυτές αφορούν τις ψηφιακές επιλογές είτε τα εναλλακτικά δίκτυα. Οπότε και διακρίνουμε στην αγορά «συγκεχυμένες» αναπτυξιακές πολιτικές από αρκετές εταιρείες, που δυσκολεύουν ακόμα περισσότερο το έργο των διαμεσολαβητών.

Από τη μεριά της NP Ασφαλιστικής, τα πράγματα είναι ξεκάθαρα και αδιαπραγμάτευτα σε ό,τι αφορά τον τρόπο ανάπτυξης της εταιρείας. Αναπτυσσόμαστε αποκλειστικά μέσω του επιλεγμένου δικτύου συνεργατών μας και στηρίζουμε εμπράκτως τη διαμεσολάβηση σε κάθε της ανάγκη και προσπάθεια. 

Πώς εξελίσσεται ο κλάδος αυτοκινήτου και πώς διαμορφώνεται ο τιμολογιακός ανταγωνισμός; 

Ν.Ζ.: Ο κλάδος αστικής ευθύνης αυτοκινήτου –παρά τις όποιες δυσοίωνες προβλέψεις– εξακολουθεί να έχει τη «μερίδα του λέοντος» στην ασφαλιστική αγορά. Η εντεινόμενη εποπτεία από την ΤτΕ αλλά και ο αυξημένος ανταγωνισμός, σε συνδυασμό με τις κινήσεις για καταπολέμηση του φαινομένου των ανασφάλιστων οχημάτων, λειτουργούν θετικά για τον κλάδο. Τα φαινόμενα των υποτιμημένων τιμολογίων και του πλειστηριασμού των ασφαλίστρων φαίνεται ότι περιορίστηκαν μέσα στο 2017, καθώς οι εταιρείες αντιλήφθηκαν ότι, με αυτήν την πολιτική, αυξάνονται μεν τα χαρτοφυλάκια οχημάτων, αλλά αυξάνονται και οι ζημιές. Η ποιότητα του χαρτοφυλακίου και η ορθή πολιτική ανάληψης κινδύνων είναι αυτά που δημιουργούν αποτελέσματα για τον κλάδο, και όχι η ποσότητα για την ποσότητα.

Σε ό,τι αφορά τις ΕΠΥ, αυτές έχουν σε μεγάλο βαθμό περιοριστεί, καθώς τόσο τα δίκτυα διανομής όσο και οι καταναλωτές έχουν πλέον αντιληφθεί ότι ούτε οικονομικό όφελος έχουν ούτε η περιουσία τους είναι εξασφαλισμένη. Ορθώς, λοιπόν, οι εποπτικές αρχές πανευρωπαϊκά έχουν εντείνει τους ελέγχους προς τον κλάδο, βοηθώντας με αυτόν τον τρόπο τις υγιείς ΕΠΥ αλλά και συνολικότερα τον θεσμό της ιδιωτικής ασφάλισης.

Πώς κινήθηκε η NP Ασφαλιστική το 2017; Ποιοι είναι οι κυριότεροι στόχοι σας για το 2018;

Ν.Ζ.: Στο εννεάμηνο 2017, η NP Ασφαλιστική παρουσίασε αύξηση παραγωγής 10% σε σχέση με το αντίστοιχο περυσινό διάστημα, με παράλληλη ενίσχυση όλων των οικονομικών της μεγεθών. Οι τεχνικές προβλέψεις διαμορφώθηκαν στα 36,5 εκατ. ευρώ, ενώ θεαματική αύξηση κατά 17,0% καταγράφουν τα ίδια κεφάλαια της εταιρείας (IFRS) στα 53,0 εκατ. ευρώ με στοιχεία εξαμήνου, έναντι των 45,3 εκατ. ευρώ το 2016, με περαιτέρω αναμενόμενη αύξησή τους έως το τέλος του έτους. Και τα φετινά, πολύ δυναμικά αποτελέσματα της εταιρείας οφείλονται στο δίκτυο συνεργατών μας, καθώς, μέσα από την εφαρμογή των πολιτικών μας, την επιλογή των κινδύνων, τη διατήρηση του πελατολογίου, τη διατήρηση του ασφαλίστρου και την προσοχή στις ζημιές, συνέβαλαν τα μέγιστα στη διαμόρφωση του υψηλού Δείκτη Φερεγγυότητας.

Πώς διαμορφώνονται τα περιθώρια φερεγγυότητας της NP Ασφαλιστικής και οι δείκτες κερδοφορίας (loss rate), και πού οφείλεται η πορεία τους;

Ν.Ζ.: H πορεία της NP Ασφαλιστικής, από την ίδρυσή της μέχρι σήμερα, απεικονίζεται στην εξέλιξη των οικονομικών της μεγεθών, αλλά και στην άμεση ανταπόκριση απέναντι στην εποπτεία της Τράπεζας της Ελλάδος. Πρέπει να τονίσουμε ότι, εκτός από τη φερεγγυότητά μας, είμαστε από τις πρώτες ασφαλιστικές εταιρείες που έχουμε δώσει ιδιαίτερη έμφαση σε θέματα επαναπιστοποίησης και επανεκπαίδευσης συνεργατών, διοργανώνοντας άνω των 50 εκπαιδευτικών σεμιναρίων κάθε χρόνο σε κάθε γωνιά της Ελλάδας. Σε ό,τι αφορά την εποπτεία από την Τράπεζα της Ελλάδος, εκτιμούμε ότι, θεσμικά, έχει αναβαθμίσει τον κλάδο, καθώς πλέον ασκείται στο ανώτατο επίπεδο.

Στόχος της NP Ασφαλιστικής είναι οι πελάτες, οι εργαζόμενοι στις διοικητικές υπηρεσίες και στο δίκτυο πωλήσεων και κάθε τρίτοι συναλλασσόμενοι με την εταιρεία να νιώθουν απόλυτα ασφαλείς για την επιλογή τους.

Για το 2017, ο Δείκτης Φερεγγυότητας (SCR) υπολογίζουμε ότι θα υπερβεί το 200% (ήταν στο 190,6% με στοιχεία Ιουνίου 2017 και στο 167,8% με στοιχεία Δεκεμβρίου 2016), ενώ για το 2018 ο στόχος είναι να ενισχυθεί στα επίπεδα του 250%, με την αύξηση του Δείκτη Φερεγγυότητας να οφείλεται καθαρά και μόνο στα κερδοφόρα αποτελέσματα της εταιρείας και την άρτια οργανωτική δομή των υπηρεσιών μας.

Η συνεχής βελτίωση των ιδίων κεφαλαίων αποδίδεται στην ιδιαίτερα ανθρωποκεντρική προσέγγιση της NP Ασφαλιστικής προς τους συνεργάτες και τους πελάτες της, σε συνδυασμό με το προσεκτικό underwriting, τις επιτυχημένες επενδυτικές επιλογές, τα μειωμένα λειτουργικά κόστη και τη διαρκή εγρήγορση και αναθεώρηση των στόχων. Το γεγονός ότι είμαστε αναπτυσσόμενη και «νοικοκυρεμένη» επιχείρηση μάς βοηθά να ελέγχουμε το κόστος λειτουργίας και διαχείρισης, να τιμολογούμε σωστά τα προϊόντα μας και να δημιουργούμε πιστή πελατεία και μακροχρόνιες αμοιβαία επωφελείς συνεργασίες.

Ποιο είναι το προφίλ των δραστηριοτήτων της NP Ασφαλιστικής; Σε ποιους κλάδους ασφάλισης επικεντρώνεται;

Ν.Ζ.: Η εταιρεία ασκεί όλους τους κλάδους ασφάλισης γενικών ασφαλειών, έχοντας υψηλή εξειδίκευση, εκτός του κλάδου αυτοκινήτων, και στους κλάδους περιουσίας, αστικών ευθυνών, μεταφορών, σκαφών, νομικής προστασίας και ατυχημάτων.

Η ζήτηση για προϊόντα ευθύνης –κυρίως για τους ελεύθερους επαγγελματίες– αλλά και για προϊόντα περιουσίας είναι δεδομένη και επιβεβλημένη σε έναν βαθμό. Η εταιρεία έχει φροντίσει πολύ έγκαιρα να εκπαιδεύσει το σύνολο του δικτύου συνεργατών της σε αυτά τα προϊόντα, που θα παίξουν πρωτεύοντα ρόλο στην αύξηση του ασφαλιστικού εισοδήματος στα χρόνια που έρχονται, εξαιτίας τόσο των αλλαγών στο θεσμικό πλαίσιο όσο και των αναγκών της οικονομίας και των καταναλωτών.

Ο κλάδος αυτοκινήτου αποτελεί, φυσικά, τον βασικό κορμό των δραστηριοτήτων μας, αλλά η εταιρεία μας επεκτείνεται με εντονότερους ρυθμούς στους ανωτέρω κλάδους γενικών ασφαλειών. Το γεγονός ότι πλέον οι επαγγελματικές ασφαλίσεις αποτελούν βασικές προτεραιότητες κάθε ελεύθερου επαγγελματία που θέλει να δραστηριοποιείται απερίσκεπτος και χωρίς φόβο για μελλοντικές οχλήσεις δημιουργεί ιδιαίτερο ενδιαφέρον για τον συγκεκριμένο κλάδο.

Σε ό,τι αφορά τα νέα προϊόντα, παρακολουθούμε διαρκώς τις εξελίξεις και τον ανταγωνισμό και φροντίζουμε μέσα από τις αντασφαλιστικές μας συμβάσεις να έχουμε προβλέψει ώστε να μπορούμε να παρέχουμε στο δίκτυό μας όλα τα προϊόντα για τα οποία υπάρχει ζήτηση ή διαβλέπουμε ότι θα υπάρχει ζήτηση στο μέλλον.

Πώς στηρίζει η εταιρεία σας το έμψυχο δυναμικό της;

Ν.Ζ.: Αν κάτι ξεχωρίζει την NP Ασφαλιστική από τον ανταγωνισμό, είναι η αγάπη και η στήριξη που δείχνει στους συνεργάτες της και στο προσωπικό της. Σταθερές και υψηλές προμήθειες προς τους συνεπείς και αφοσιωμένους συνεργάτες μας, τεχνολογικές παροχές που βελτιώνουν την καθημερινότητα των εργασιών των συνεργατών μας, καινοτόμες λύσεις για την καλύτερη είσπραξη των ασφαλίστρων και σεμινάρια επανεκπαίδευσης σε όλη την Ελλάδα είναι σημεία στα οποία η εταιρεία δίνει έμφαση. Μπόνους απόδοσης, αυξήσεις μισθών, αυξήσεις έμμισθου προσωπικού και δεκαπέντε μισθοδοσίες τον χρόνο είναι ορισμένες από τις παροχές της εταιρείας προς το προσωπικό της. Το δίκτυο συνεργατών και το διοικητικό προσωπικό αποτελούν την κινητήρια δύναμη για την εκτόξευση της εταιρείας, κάθε χρόνο, σε νέα υψηλά παραγωγής και κερδοφορίας.