back to top
15.3 C
Athens
Πέμπτη 12 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1676

Ξαναμπαίνουν στην αντασφαλιστική αγορά οι μεγάλοι πρωτασφαλιστές

0

της Λαλέλας Χρυσανθοπούλου

Μεγάλοι πρωτασφαλιστές εισέρχονται εκ νέου στην αντασφαλιστική αγορά, έχοντας εγκαταλείψει εν πολλοίς τον κλάδο κατά τη δεκαετία του 1990 και στις αρχές της δεκαετίας του 2000, υποστηρίζει ο James Kent, διευθύνων σύμβουλος της Willis Re, αναφέροντας ως παραδείγματα για να τεκμηριώσει τη θέση του την εξαγορά της Validus Holdings από την AIG και πιο πρόσφατα το deal ΑΧΑ-XL Group.

Πολλές ασφαλιστικές εταιρείες με μεγάλα χαρτοφυλάκια στους κλάδους γενικών ασφαλειών και τις ασφαλίσεις μικρομεσαίων επιχειρήσεων αντιμετωπίζουν μεγάλη διαταραχή των δραστηριοτήτων τους από τα νέα μοντέλα διανομής, υποστηρίζει η Willis Re σε πρόσφατη μελέτη της. Οι  δε εταιρείες ασφαλειών ζωής αντιμετωπίζουν προκλήσεις στην κερδοφορία τους και συχνά δυσκολεύονται να διαφοροποιήσουν τα αποτελέσματά τους από τις γενικότερες επενδυτικές τάσεις στις αγορές. Στο φόντο αυτό, η αγορά μεγάλων αντασφαλιστικών εταιρειών με καλό management που προσφέρουν σημαντικές συνέργειες αποδεικνύεται ιδιαίτερα ελκυστική.

Οι πρωτασφαλιστές εξήλθαν της αντασφαλιστικής αγοράς στα τέλη της δεκαετίας του 1990 εξαιτίας της κακής διαχείρισης κινδύνων που είχε ως αποτέλεσμα την υψηλή μεταβλητότητα της κερδοφορίας τους και -σε πολλές περιπτώσεις- μεγάλες ζημίες από underwriting που οδήγησαν σε πιέσεις στην κεφαλαιακή βάση των εταιρειών.

Τώρα όμως, η δυνατότητα πρόσβασης σε διαφοροποιημένες πηγές κινδύνου  αποτελεί ενδιαφέρουσα προοπτική για τους μεγάλους πρωτασφαλιστές που αναζητούν νέους δρόμους ανάπτυξης. Το μοντέλο “Big Balance Sheet’ των αντασφαλιστικών ομίλων επανέρχεται και η πραγματική δοκιμασία για το management θα είναι η ικανότητα διαχείρισης των χαρτοφυλακίων και η βέλτιστη χρήση των διαθέσιμων πόρων τους.

Πρέπει δε να σημειωθεί ότι η επιστροφή των πρωτασφαλιστών στην αντασφαλιστική αγορά έρχεται σε μια περίοδο συγκράτησης των τιμών. Στην περίοδο ανανεώσεων των αντασφαλιστικών συμβολαίων της 1ης Απριλίου, οι αυξήσεις στα αντασφάλιστρα ήταν πολύ μικρές στις περισσότερες κατηγορίες, αναφέρει η Willis Re. Αν και αυτό συνιστά απογοητευτική εξέλιξη για τις αντασφαλιστικές που προσέβλεπαν σε ουσιαστικές αυξήσεις τιμών, εντούτοις η αυξημένη ζήτηση από κάποιους αγοραστές δημιουργεί νέες ευκαιρίες και κατ’ επέκταση μια ευπρόσδεκτη αύξηση του όγκου των αντασφαλίστρων, καταλήγει η μελέτη.

Kaspersky Lab: Μαζί με το Merchant Risk Council κατά της απάτης στο ηλεκτρονικό εμπόριο

0
Kaspersky Lab, ηλεκτρονικές αγορές

Στο πλαίσιο του οράματός της για αντιμετώπιση της ηλεκτρονικής απάτης, η Kaspersky Lab ενώνει τις δυνάμεις της με το Merchant Risk Council ως Premier Solution Provider. Η κίνηση, σύμφωνα με τη σχετική ανακοίνωση, «δείχνει περαιτέρω τη δέσμευση της Kaspersky Lab να βοηθήσει τους διαδικτυακούς λιανοπωλητές και τις επιχειρήσεις ηλεκτρονικού εμπορίου να προστατεύσουν τον εαυτό τους και τους πελάτες τους από τους απατεώνες».

Το Merchant Risk Council συγκεντρώνει πάνω από 500 εταιρείες-μέλη, οι οποίες εστιάζουν το ενδιαφέρον τους στη βελτιστοποίηση των πληρωμών και στη μείωση των απατών ηλεκτρονικού εμπορίου. Ως ανεξάρτητη επιχειρηματική ένωση μη κερδοσκοπικού χαρακτήρα, το Merchant Risk Council στοχεύει στη διευκόλυνση της συνεργασίας μεταξύ πληρωμών ηλεκτρονικού εμπορίου και επαγγελματιών που διαχειρίζονται τους πιθανούς κινδύνους – «κάτι με το οποίο η ομάδα της Kaspersky Lab είναι παθιασμένη».

Μέσω της συνεργασίας, η Kaspersky Lab προσφέρει πάνω από 20 χρόνια εμπειρίας στην ανάπτυξη λύσεων στον τομέα της ψηφιακής ασφάλειας στο Merchant Risk Council. Ως αξιόπιστος συνεργάτης για την πρόληψη της απάτης, η εταιρεία είναι σε θέση να συμβουλεύει άλλα μέλη σχετικά με τον τρόπο αποφυγής κινδύνου, σε ένα διαδικτυακό περιβάλλον όπου οι απατεώνες είναι όλο και πιο δύσκολο να συλληφθούν.

Η ολοκληρωμένη λύση που παρέχει η Kaspersky Lab για την πρόληψη της απάτης έχει σχεδιαστεί για να ενδυναμώνει τους διαδικτυακούς λιανεμπόρους έτσι ώστε να μπορούν να αναπτυχθούν χωρίς προβλήματα ασφάλειας ή θέματα ευχρηστίας. Μέσω προηγμένων τεχνολογιών, το Kaspersky Fraud Prevention παρέχει έλεγχο ταυτότητας επόμενης γενιάς, ανίχνευση απάτης σε πραγματικό χρόνο και δυνατότητες ανίχνευσης ξεπλύματος χρημάτων. Επιπλέον, η λύση ακολουθεί μια πελατοκεντρική προσέγγιση για την αντιμετώπιση των πραγματικών προβλημάτων που αντιμετωπίζουν οι επιχειρήσεις σε καθημερινή βάση.

Ο Markus Bergthaler, Director of Programs and Marketing, Merchant Risk Council, δήλωσε: «Η απάτη είναι ένα διαρκώς μεταβαλλόμενο και εξελισσόμενο τοπίο, πράγμα που σημαίνει ότι είναι δύσκολο για τους εμπόρους να τη διαχειριστούν και να την καταπολεμήσουν με επιτυχία. Η ομάδα ειδικών της Kaspersky Lab φέρνει ένα πρόσθετο επίπεδο εμπειρίας στη διευρυνόμενη ομάδα μελών μας. Μαζί, ελπίζουμε να μπορέσουμε να μοιραστούμε τη γνώση και να αντιμετωπίσουμε αυτήν την απειλή, κάνοντας το Διαδίκτυο ασφαλέστερο για όλους όσους επιθυμούν να πραγματοποιούν αγορές και να κάνουν επιχειρήσεις».

Από την πλευρά του, ο Alexander Ermakovich, Head of Kaspersky Fraud Prevention, σχολίασε: «Οι περισσότεροι πελάτες χρησιμοποιούν πλέον διαδικτυακά και φορητά κανάλια για τις καθημερινές ανάγκες τους, επομένως είναι σημαντικό οι επιχειρήσεις στο Διαδίκτυο και το ηλεκτρονικό εμπόριο να είναι σε θέση να παρέχουν υψηλού επιπέδου υπηρεσίες με μέγιστη λειτουργικότητα. Έχοντας βελτιώσει τη λύση μας για την πρόληψη της απάτης στον κλάδο των χρηματοπιστωτικών υπηρεσιών, την εξελίξαμε επίσης για να ενισχύσουμε τα συστήματα ηλεκτρονικού εμπορίου, λιανικής και επιβράβευσης με τα εργαλεία που χρειάζονται για να προστατεύσουν τον εαυτό τους και τους πελάτες τους από την απάτη. Ανυπομονούμε να μοιραστούμε την εμπειρία μας σε αυτόν τον τομέα με άλλα μέλη του Merchant Risk Council».

Περισσότερες πληροφορίες σχετικά με το χαρτοφυλάκιο της Kaspersky Lab στον τομέα πρόληψης απάτης μπορείτε να βρείτε στην ιστοσελίδα της Kaspersky Lab.

EIAS Certified Specialist in Health Insurance & Medical Underwriting

0

Το εκπαιδευτικό πρόγραμμα ασφαλίσεων και αξιολόγησης κινδύνων υγείας του του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών, που οδηγεί στην έγκριτη πιστοποίηση EIAS Certified Specialist in Health Insurance & Medical Underwriting, θα πραγματοποιηθεί την Τετάρτη 2, την Πέμπτη 3, τη Δευτέρα 7, την Τετάρτη 9, την Πέμπτη 10 και τη Δευτέρα 14 Μαΐου 2018, 16:00-19:45, στο εκπαιδευτικό κέντρο του ινστιτούτου (Λ. Συγγρού 106, 5ος όροφος).

  • Πώς διαμορφώνεται σήμερα το Εθνικό Σύστημα Υγείας (Ε.Σ.Υ.) και ποιος είναι ο βαθμός αξιοπιστίας και ποιότητας των υπηρεσιών του;
  • Ποιες είναι οι συνθήκες που χαρακτηρίζουν τις λειτουργίες του;
  • Πώς μπορούμε να διαχειριστούμε θέματα που αφορούν στην υγεία μας, εν μέσω αυτών των συνθηκών;
  • Ποιος είναι ο ρόλος της Ιδιωτικής Ασφάλισης και των Ασφαλίσεων Υγείας στο νεοδιαμορφωνόμενο puzzle;
  • Ποιες είναι οι προοπτικές που διαφαίνονται;
  • Ποιες είναι οι διεθνείς πρακτικές;
  • Πώς ορίζονται οι ασφαλιστικοί κίνδυνοι υγείας και πώς τους διαχειριζόμαστεq
  • Ποιο μπορεί να είναι το άριστο πλαίσιο οργάνωσης και λειτουργίας ενός ολοκληρωμένου συστήματος ασφαλίσεων υγείας;

Το πρόγραμμα έχει διάρκεια 24 εκπαιδευτικών ωρών και απαντά κατά τρόπο τεκμηριωμένο και εμπεριστατωμένο στα προαναφερόμενα ερωτήματα, ενώ ενημερώνει χρηστικά και ουσιαστικά για θέματα που αφορούν την υγεία, την ασφάλιση, τις μελλοντικές εξελίξεις και τις προοπτικές ανάπτυξης.

Ειδικότερα, το εκπαιδευτικό πρόγραμμα του ΕΙΑΣ αναλύει ενδελεχώς το περιβάλλον των συστημάτων υγείας της χώρας μας και διεθνώς, τα μεγέθη που χαρακτηρίζουν την αγορά ασφαλίσεων υγείας, το νομικό πλαίσιο που τη διέπει, τα κύρια προγράμματα ασφαλίσεων υγείας, τα πρωτόκολλα διαδικασιών, τις πλήρεις αρχές αξιολόγησης των ασφαλιστικών κινδύνων υγείας (Expert Underwriting Systems), τις θεμελιώδεις βάσεις οργάνωσης αποτελεσματικών συστημάτων αξιολόγησης ασφαλιστικών κινδύνων υγείας, καθώς και την αναλογιστική τεχνική ανάλυσης των παραγόντων που συμβάλουν στην αποδοτική και εύρυθμη λειτουργία ολοκληρωμένων συστημάτων προστασίας υγείας.  Ταυτόχρονα, το πρόγραμμα προτείνει συντεταγμένη επιχειρηματολογία ανάπτυξης των πωλήσεων ασφαλίσεων υγείας, προς όφελος εντέλει του ασφαλιστικού κοινού και των μελών της κοινωνίας μας ευρύτερα.

Εισηγητές είναι ο Γιάννης Βασαλάκης, Διευθυντής Underwriting Ασφαλίσεων Ζωής & Υγείας του Ομίλου Interamerican, ο Νίκος Μαρκόπουλος, Νομικός Σύμβουλος και Διευθυντής Κανονιστικής Συμμόρφωσης του Ομίλου Interamerican, ο Παναγιώτης Σκαβάρας, Solution Delivery Director της MedNet International.

Το πρόγραμμα το εμπλουτίζουν ως guest speakers η ιατρός Ολυμπία Σαμολαδά και ο αναλογιστής Δημήτρης Μαλαξιανάκης, οι οποίοι θα χειριστούν εξειδικευμένες ενότητες.

Αιτήσεις συμμετοχής θα γίνονται δεκτές μέχρι την Πέμπτη 26 Απριλίου 2018, ενώ το κόστος συμμετοχής ξεκινά από 150 ευρώ.

Περισσότερες πληροφορίες και αίτηση συμμετοχής, στο αρχείο EIAS CERTIFIED SPECIALIST in HEALTH INSURANCE & MEDICAL UNDERWRITING.

EIAS Certified Specialist in Health Insurance & Medical Underwriting

0

Το εκπαιδευτικό πρόγραμμα ασφαλίσεων και αξιολόγησης κινδύνων υγείας του του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών, που οδηγεί στην έγκριτη πιστοποίηση EIAS Certified Specialist in Health Insurance & Medical Underwriting, θα πραγματοποιηθεί την Τετάρτη 2, την Πέμπτη 3, τη Δευτέρα 7, την Τετάρτη 9, την Πέμπτη 10 και τη Δευτέρα 14 Μαΐου 2018, 16:00-19:45, στο εκπαιδευτικό κέντρο του ινστιτούτου (Λ. Συγγρού 106, 5ος όροφος).

  • Πώς διαμορφώνεται σήμερα το Εθνικό Σύστημα Υγείας (Ε.Σ.Υ.) και ποιος είναι ο βαθμός αξιοπιστίας και ποιότητας των υπηρεσιών του;
  • Ποιες είναι οι συνθήκες που χαρακτηρίζουν τις λειτουργίες του;
  • Πώς μπορούμε να διαχειριστούμε θέματα που αφορούν στην υγεία μας, εν μέσω αυτών των συνθηκών;
  • Ποιος είναι ο ρόλος της Ιδιωτικής Ασφάλισης και των Ασφαλίσεων Υγείας στο νεοδιαμορφωνόμενο puzzle;
  • Ποιες είναι οι προοπτικές που διαφαίνονται;
  • Ποιες είναι οι διεθνείς πρακτικές;
  • Πώς ορίζονται οι ασφαλιστικοί κίνδυνοι υγείας και πώς τους διαχειριζόμαστεq
  • Ποιο μπορεί να είναι το άριστο πλαίσιο οργάνωσης και λειτουργίας ενός ολοκληρωμένου συστήματος ασφαλίσεων υγείας;

Το πρόγραμμα έχει διάρκεια 24 εκπαιδευτικών ωρών και απαντά κατά τρόπο τεκμηριωμένο και εμπεριστατωμένο στα προαναφερόμενα ερωτήματα, ενώ ενημερώνει χρηστικά και ουσιαστικά για θέματα που αφορούν την υγεία, την ασφάλιση, τις μελλοντικές εξελίξεις και τις προοπτικές ανάπτυξης.

Ειδικότερα, το εκπαιδευτικό πρόγραμμα του ΕΙΑΣ αναλύει ενδελεχώς το περιβάλλον των συστημάτων υγείας της χώρας μας και διεθνώς, τα μεγέθη που χαρακτηρίζουν την αγορά ασφαλίσεων υγείας, το νομικό πλαίσιο που τη διέπει, τα κύρια προγράμματα ασφαλίσεων υγείας, τα πρωτόκολλα διαδικασιών, τις πλήρεις αρχές αξιολόγησης των ασφαλιστικών κινδύνων υγείας (Expert Underwriting Systems), τις θεμελιώδεις βάσεις οργάνωσης αποτελεσματικών συστημάτων αξιολόγησης ασφαλιστικών κινδύνων υγείας, καθώς και την αναλογιστική τεχνική ανάλυσης των παραγόντων που συμβάλουν στην αποδοτική και εύρυθμη λειτουργία ολοκληρωμένων συστημάτων προστασίας υγείας.  Ταυτόχρονα, το πρόγραμμα προτείνει συντεταγμένη επιχειρηματολογία ανάπτυξης των πωλήσεων ασφαλίσεων υγείας, προς όφελος εντέλει του ασφαλιστικού κοινού και των μελών της κοινωνίας μας ευρύτερα.

Εισηγητές είναι ο Γιάννης Βασαλάκης, Διευθυντής Underwriting Ασφαλίσεων Ζωής & Υγείας του Ομίλου Interamerican, ο Νίκος Μαρκόπουλος, Νομικός Σύμβουλος και Διευθυντής Κανονιστικής Συμμόρφωσης του Ομίλου Interamerican, ο Παναγιώτης Σκαβάρας, Solution Delivery Director της MedNet International.

Το πρόγραμμα το εμπλουτίζουν ως guest speakers η ιατρός Ολυμπία Σαμολαδά και ο αναλογιστής Δημήτρης Μαλαξιανάκης, οι οποίοι θα χειριστούν εξειδικευμένες ενότητες.

Αιτήσεις συμμετοχής θα γίνονται δεκτές μέχρι την Πέμπτη 26 Απριλίου 2018, ενώ το κόστος συμμετοχής ξεκινά από 150 ευρώ.

Περισσότερες πληροφορίες και αίτηση συμμετοχής, στο αρχείο EIAS CERTIFIED SPECIALIST in HEALTH INSURANCE & MEDICAL UNDERWRITING.

Παγκόσμια Ημέρα Υγείας: Εξετάσεις προληπτικού ελέγχου για όλους, από τον Όμιλο Ιατρικού Αθηνών

0

Εξετάσεις προληπτικού ελέγχου για όλους σε ειδικές, μειωμένες τιμές προσφέρει ο Όμιλος Ιατρικού Αθηνών από τις 4 έως τις 30 Απριλίου 2018, με αφορμή την Παγκόσμια Ημέρα Υγείας.

Συγκεκριμένα, οι προσφορές εξετάσεων προληπτικού ελέγχου περιλαμβάνουν τα εξής:

Α. Check up Γυναικών στην ειδική τιμή των 80 ευρώ (γενική αίματος, ΤΚΕ, σάκχαρο αίματος, ουρία αίματος, ουρικό οξύ αίματος, κρεατινίνη αίματος, χοληστερίνη, HDL χοληστερόλη, LDL χοληστερόλη, ολικά λιπίδια, τριγλυκερίδια, κάλιο αίματος, νάτριο αίματος, ασβέστιο αίματος, σίδηρος, λευκώματα & σχέσεις, αλβουμίνες, σφαιρίνες, σχέση α/σ, αλκαλική φωσφατάση ALP SAP, τρανσαμινάση (SGOT)-AST, τρανσαμινάση (SGPT)-ALT, ΓGT, χολερυθρίνη, T.S.H, γενική ούρων, A/A θώρακος F, ψηφιακή μαστογραφία, σπιρομέτρηση, PAP τεστ, γυναικολογική ιατρική εκτίμηση, Η.Κ.Γ, καρδιολογική, παθολογική, οφθαλμολογική και ΩΡΛ εκτίμηση).

Β. Check up Ανδρών στην ειδική τιμή των 80 ευρώ (γενική αίματος, ΤΚΕ, σάκχαρο αίματος, ουρία αίματος, ουρικό οξύ αίματος, κρεατινίνη αίματος, χοληστερίνη, HDL χοληστερόλη, LDL χοληστερόλη, ολικά λιπίδια, τριγλυκερίδια, κάλιο αίματος, νάτριο αίματος, ασβέστιο αίματος, σίδηρος, λευκώματα & σχέσεις, αλβουμίνες, σφαιρίνες, σχέση α/σ, αλκαλική φωσφατάση ALP SAP, τρανσαμινάση (SGOT)-AST, τρανσαμινάση (SGPT)-ALT, ΓGT, χολερυθρίνη, T.S.H, γενική ούρων, A/A θώρακος F, σπιρομέτρηση, PSA, Η.Κ.Γ, καρδιολογική , παθολογική, οφθαλμολογική και ΩΡΛ εκτίμηση).

Γ. Check up Παιδιών (από 0 έως 16 ετών) στην ειδική τιμή των 25 ευρώ (γενική αίματος, γενική ούρων, σίδηρος, φερριτίνη, παιδο-ορθοπεδική κλινική εκτίμηση και παιδο-ΩΡΛ κλινική εκτίμηση). 

Οι εξετάσεις ισχύουν για όσους καλέσουν και προγραμματίσουν το ραντεβού τους, από τις 9.00 έως τις 15.00, στα παρακάτω τηλέφωνα:

  • Ιατρικό Κέντρο Αθηνών: τηλ. 210 6862346-7
  • Ιατρικό Κέντρο Ψυχικού: τηλ. 210 6974032-3
  • Ιατρικό Κέντρο Π. Φαλήρου: τηλ. 210 9892120-2190
  • Ιατρικό Διαβαλκανικό Θεσσαλονίκης: τηλ. 2310 400463 και 464
  • Παιδιατρικό Κέντρο Αθηνών: τηλ. 210 6862397-339 (από τις 08:00 έως τις 22:00)
  • Παιδιατρικό Κέντρο Ιατρικού Διαβαλκανικού Θεσσαλονίκης: τηλ. 2310 400463 και 464 (από τις 09:00 έως τις 15:00).

Μουσικές βραδιές από την Pfizer Hellas Band για τους συνανθρώπους μας που έχουν ανάγκη

0

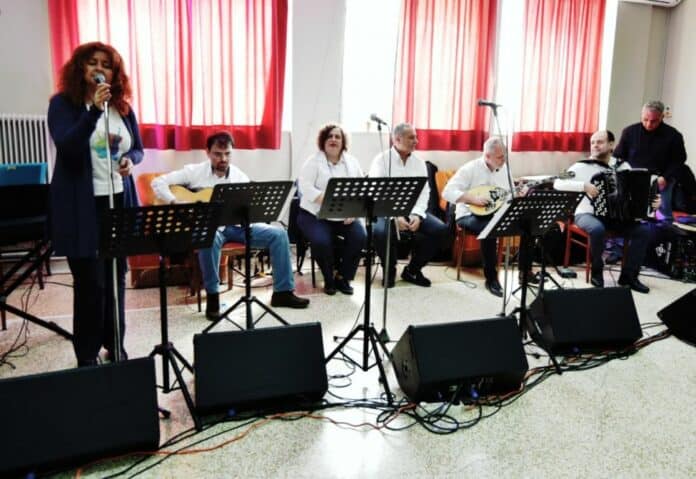
Τα μέλη της εθελοντικής ορχήστρας των εργαζομένων της Pfizer Hellas πραγματοποίησαν πρόσφατα μια σειρά μουσικών εκδηλώσεων σε Ιδρύματα που φιλοξενούν ηλικιωμένους και χρόνια πάσχοντες στην Περιφέρεια Δυτικής Ελλάδας. Στόχος τους για άλλη μια φορά ήταν να βρεθούν κοντά σε συνανθρώπους μας που έχουν ανάγκη και με όχημα τη μουσική να  στηρίξουν τη δύσκολη καθημερινότητά τους.

Το οδοιπορικό των εθελοντών της Pfizer Band ξεκίνησε από τα Καλάβρυτα και το «Καλλιμανοπούλειο» Εκκλησιαστικό Διακονικό Κέντρο, όπου, στο πλαίσιο της κοπής της Πρωτοχρονιάτικης πίτας του κέντρου, προσέφεραν ένα νοσταλγικό μουσικό πρόγραμμα για τους τρόφιμους.

Οι εκδηλώσεις συνεχίστηκαν στην Πάτρα, καθώς η ορχήστρα επισκέφθηκε το Άσυλο Ανιάτων «Η Αγία Ευφροσύνη» και έπαιξε για τους περίπου 100 τροφίμους, που πάσχουν από σοβαρές ασθένειες, όπως τετραπληγία, μυασθένεια, σκλήρυνση κατά πλάκας και άνοια. Την ίδια ημέρα, βρέθηκαν στο «Κωνσταντοπούλειο» Ευγηρείο, προκειμένου να εκπληρώσουν την υπόσχεση που είχαν δώσει την προηγούμενη χρονιά στους ηλικιωμένους που φιλοξενούνται στο ίδρυμα, ότι θα ξανατραγουδήσουν μαζί αγαπημένες μελωδίες του ελληνικού πενταγράμμου.

Ο τελευταίος σταθμός αυτού του μουσικού ταξιδιού ήταν το Αίγιο και ο Οίκος Ευγηρίας «Αγάπης Μέλαθρον», όπου, με αφορμή την εθνική εορτή της 25η Μαρτίου, διοργανώθηκε μια  ξεχωριστή γιορτή για όλους.

Ο κ. Ηλίας Γκοτσόπουλος, Δάσκαλος και Δημοτικός Σύμβουλος Πατρών, που συνέβαλε καθοριστικά στην υλοποίηση αυτής της πρωτοβουλίας, δήλωσε σχετικά: «Με ιδιαίτερη χαρά υποδεχτήκαμε στην Πάτρα, το Αίγιο και τα Καλάβρυτα τους εθελοντές της Pfizer Hells Band, που χάρισαν μοναδικές στιγμές στους ηλικιωμένους και χρόνια πάσχοντες συντοπίτες μας. Είναι αυτές οι στιγμές, που σε κάνουν να σκέφτεσαι, πως η ομορφιά της αγάπης και η δύναμη της προσφοράς υπερβαίνουν τις όποιες νόρμες και προβλέψεις της εταιρικής κοινωνικής ευθύνης! Εκ μέρους και των τεσσάρων ιδρυμάτων, σας ευχαριστούμε θερμά! Εις το επανιδείν!»

Ο κ. Νίκος Χατζηνικολάου, Διευθυντής του Τμήματος Ογκολογίας της Pfizer Hellas αλλά και εμπνευστής και μέλος της ορχήστρας δήλωσε σχετικά: «Οι μουσικές εκδηλώσεις μας, αυτή η όμορφη εθελοντική πρωτοβουλία, που τα τελευταία χρόνια έχει “ανθίσει” χάρη στον ενθουσιασμό των εθελοντών – μελών της και την στήριξη της Pfizer Hellas,  έχουν καταφέρει να “αγγίξουν” μελωδικά τη ζωή χιλιάδων συνανθρώπων μας. Παράλληλα, όμως έχει δώσει σε όλους εμάς ακόμη περισσότερη χαρά και ικανοποίηση, που έστω και για μια ημέρα, έχουμε τη δυνατότητα να σταθούμε πλάι τους. To γεγονός αυτό μας δίνει τη δύναμη να συνεχίσουμε με την ίδια αποφασιστικότητα. »

Προτεραιότητα στη συνέργεια μεταξύ κρατικών φορέων και ιδιωτικής ασφάλισης

0

Άρθρο της Ελένης Καλλία, Διευθύντριας Προαιρετικών Αντασφαλίσεων, CarpenterTurner στο περιοδικό Insurance World

Στην αγορά των αντασφαλίσεων εξακολουθούν να ασκούνται αντίρροπες δυνάμεις. Σε συνέχεια ενός ήδη, ασφαλιστικά, βεβαρημένου 2016, το έτος 2017 στιγματίστηκε από τις φυσικές καταστροφές που έπληξαν την Καραϊβική, το Μεξικό καθώς και τις νοτιοανατολικές ακτές των Ηνωμένων Πολιτειών, επηρεάζοντας τα αποτελέσματα και, ως εκ τούτου, τη στάση των αντασφαλιστών στις συμβατικές, αλλά και προαιρετικές, ανανεώσεις του 2018. Οι εκτιμήσεις των αντασφαλιστών μιλούν για επίπεδα αποζημιώσεων που θα αγγίξουν τα 95 δισ. δολ., ποσό που αν προστεθεί στα 23 δισ. δολ. –όπως εκτιμά η Swiss Re για το πρώτο εξάμηνο του 2017–, θα υπερβεί το αστρονομικό νούμερο του 120 δισ. δολ.!

Παρά, λοιπόν, τις εμφανείς πιέσεις για άνοδο των τιμών σε παγκόσμιο επίπεδο, στην ελληνική ασφαλιστική αγορά παρατηρείται, προς το παρόν, σταθεροποίηση των αντασφαλίστρων, παρά ανοδική τάση, λειτουργώντας εξισορροπητικά στις επαναλαμβανόμενες μειώσεις των τελευταίων ετών. Βρισκόμαστε, άραγε, ένα βήμα πριν την περίοδο του επονομαζόμενου “hard market”;

Πόσο έτοιμη είναι όμως η ελληνική ασφαλιστική αγορά να υποστηρίξει και να εφαρμόσει αυξήσεις ασφαλίστρων σε ένα διαρκώς μεταβαλλόμενο ασφαλιστικό περιβάλλον, με αυξημένες κεφαλαιακές απαιτήσεις, εν μέσω μιας εύθραυστης οικονομικής συγκυρίας;

Ποιες είναι οι δυνατότητες ανταπόκρισης των καταναλωτών; Με ποιον τρόπο θα μπορέσουν να εξασφαλίσουν οι ασφαλιστικές εταιρείες όχι μόνο τη διατηρησιμότητα αλλά και την ανάπτυξη των χαρτοφυλακίων τους; Ποιοι μηχανισμοί θα πρέπει να ενεργοποιηθούν προκειμένου να ευαισθητοποιηθεί ο καταναλωτής και να επιτευχθεί η πολυπόθητη και πολυσυζητημένη «ευαισθητοποίηση της ασφαλιστικής συνείδησης» στην ελληνική αγορά;

Θέματα προς επίλυση, η προσέγγιση των οποίων δεν απαιτεί μόνο «χειρουργικούς», θα έλεγα, χειρισμούς και τεχνογνωσία, αλλά αυξημένη κοινωνική ευαισθησία και συναισθηματική νοημοσύνη.

Οι ασφαλιστικές εταιρείες, ενώ βρίσκονται εν μέσω ασφυκτικών πιέσεων, εξαιτίας των χαμηλών επενδυτικών αποδόσεων και του ολοένα και πιο απαιτητικού θεσμικού πλαισίου, καλούνται να δώσουν αποτελεσματικές λύσεις σε μια αγορά που εξακολουθεί να στηρίζεται στον κλάδο αυτοκινήτου και των υποχρεωτικών εκ του νόμου ασφαλιστικών απαιτήσεων, και όχι στην οικειοθελή και συνειδητή απόφαση των καταναλωτών να ασφαλίσουν την περιουσία τους, την υγεία τους καθώς και το σύνολο των ευθυνών που απορρέουν από την καθημερινή επιχειρηματική τους δραστηριότητα.

Καλούνται να επέμβουν και να διαμορφώσουν μια καινούργια νοοτροπία και ασφαλιστική συνείδηση, που θα βασίζεται στην κατανόηση και στη συνεργασία μεταξύ ασφαλιστή και ασφαλισμένου.

Ποια είναι όμως τα «εργαλεία» που θα μπορούσαν να χρησιμοποιηθούν προς την επίτευξη αυτού του στόχου;

Προτεραιότητα θα πρέπει να δοθεί:

  • Στη διαρκή και απρόσκοπτη συνέργεια μεταξύ των κρατικών φορέων και της ιδιωτικής ασφάλισης. Θέμα πολυσυζητημένο, με εκατέρωθεν αμφισβητήσεις και παρεμβάσεις, αλλά θα πρέπει επιτέλους να γίνει κατανοητό από όλους τους εμπλεκόμενους φορείς ότι είναι και ο μοναδικός μοχλός ανάπτυξης που μπορεί να επιφέρει θετικά αποτελέσματα όχι μόνο στην ασφαλιστική αγορά, αλλά εν γένει στην οικονομία της χώρας. Θα πρέπει, επιτέλους, να αναδειχθεί και να αξιοποιηθεί ο ρόλος της Ένωσης των Ασφαλιστικών Εταιριών Ελλάδος και να αναγνωριστεί η διαρκής προσπάθεια που καταβάλλεται προς την επίτευξη αυτού του στόχου.
  • Στην ενημέρωση των καταναλωτών μέσω της διαφήμισης, και εν γένει προωθητικού υλικού, δίνοντας ιδιαίτερη έμφαση στις ωφέλειες της ιδιωτικής ασφάλισης έναντι των καταστροφικών κινδύνων, που τα τελευταία χρόνια πλήττουν και τη χώρα μας. Βρισκόμαστε στην πιο σεισμογενή χώρα της Ευρώπης, και τα αποτελέσματα πρόσφατων ερευνών καταδεικνύουν ότι, με εξαίρεση τα μεγάλα αστικά κέντρα, υπάρχουν νοικοκυριά και καταναλωτές που δεν γνωρίζουν ότι μπορούν να ασφαλιστούν έναντι του κινδύνου σεισμού και μάλιστα με ιδιαίτερα χαμηλό κόστος.
  • Στη διαρκή εκπαίδευση στα σχολεία και τα ανώτερα εκπαιδευτικά ιδρύματα σε σχέση με την ασφαλιστική επιστήμη και τα αποκομιζόμενα οφέλη της, χρησιμοποιώντας ανάλογα προσαρμοσμένο υλικό και εκπαιδευτές προερχόμενους από τον ασφαλιστικό χώρο.
  • Στην περαιτέρω ανάδειξη και αναβάθμιση του ρόλου του ασφαλιστικού διαμεσολαβητή.
  • Στην περαιτέρω ανάδειξη, αναβάθμιση και αναγνώριση του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών με την υποστήριξη του κράτους, καθώς και στη διεύρυνση της ύλης και των ετών εκπαίδευσης.
  • Στην κοινωνική πολιτική των ασφαλιστικών εταιρειών, η οποία θα πρέπει να στραφεί στην υποστήριξη των ευαίσθητων κοινωνικών ομάδων και των οικογενειών τους.
  • Έμφαση, τέλος, θα πρέπει να δοθεί στους νέους τομείς ανάπτυξης της εγχώριας ασφαλιστικής αγοράς, αφού υπάρχουν διαθέσιμα καινοτόμα ασφαλιστικά προϊόντα, σχεδιασμένα να καλύπτουν πληθώρα ασφαλιστικών αναγκών, αλλά και με δυνατότητες εξατομίκευσης, αναλόγως των πραγματικών αναγκών, είτε των νοικοκυριών είτε των επιχειρηματιών.

Η ασφαλιστική αγορά καλείται να αντιμετωπίσει τις προκλήσεις και τις αυξανόμενες πιέσεις που ασκούνται από τις αγορές του εξωτερικού για αύξηση των τιμών, χωρίς να υφίσταται εγχώρια επαρκής ασφαλιστική βάση, που θα επέτρεπε την απορρόφηση του κόστους και την ομαλοποίηση των οικονομικών μεγεθών.

Κ. Κεχρή, Generali: Ερχονται νέοι παίκτες στην αγορά

0

Συνέντευξη στην Ελενα Ερμείδου

«Δεν αλλάζει απλώς η ασφάλιση, αλλάζει ο τρόπος που οι άνθρωποι μετακινούνται» δηλώνει η κα Κάκια Κεχρή, Τεχνική Διευθύντρια Ατομικών Γενικών Ασφαλίσεων της Generali, συμπληρώνοντας μεταξύ άλλων ότι ο κλάδος ασφάλισης αυτοκινήτου θα δεχτεί έντονο ανταγωνισμό από νέους παίκτες στην αγορά.

Τονίζει ότι ο ασφαλιστικός κίνδυνος μεταφέρεται σταδιακά, από τον οδηγό στο όχημα και την τεχνολογία με την οποία αυτό είναι εξοπλισμένο και νέες κατηγορίες κινδύνων δημιουργούνται, κρούοντας καμπανάκι στις ασφαλιστικές για επικείμενες προσαρμογές.

Επισημαίνει ότι πρόκειται για έναν παράγοντα που ναι μεν θα επιφέρει πολλές αλλαγές, αλλά θα προσφέρει και ευκαιρίες ακόμη και για μεγαλύτερη διείσδυση της ασφάλισης στην αγορά.


-Η νέα τεχνολογία φέρνει αλλαγές στο κλάδο αυτοκινήτου. Ποιες είναι οι κυριότερες τάσεις, και τι να περιμένουμε;

Είναι γεγονός ότι ο κλάδος ασφάλισης αυτοκινήτου, παγκοσμίως, βρίσκεται στο χείλος μιας τεράστιας αλλαγής, η οποία αναμένεται να τον αναμορφώσει ριζικά μετατοπίζοντας το βάρος από την ατομική ασφάλιση, που ισχύει σήμερα, στην ασφάλιση προϊόντος. Η τεχνολογία δημιουργεί αυτόνομα ή αυτοκίνητα χωρίς την ανάγκη οδηγού, αυτοκίνητα διασυνδεδεμένα με το διαδίκτυο, αυτοκίνητα, που αλλάζουν συνεχώς χρήσεις και αξιοποιούνται από πολλούς χωρίς κα’ ανάγκη αυτοί να είναι οι ιδιοκτήτες και δημιουργεί νέες τάσεις, όπως  είναι τα λεγόμενα  ride-sharing, car-sharing οχήματα. Θα λέγαμε ότι είμαστε αντιμέτωποι με μία επανάσταση που δεν θα έρθει στο μέλλον, αλλά την ζούμε ήδη.

Σε όλες τις παραπάνω περιπτώσεις, αυτόνομων, διασυνδεμένων και διαμοιραζόμενων οχημάτων οι  επιπτώσεις στην ασφάλιση είναι πολυεπίπεδες. Για παράδειγμα, εάν ένα αυτοκίνητο κινείται μόνο του ποιος έχει την ευθύνη για το ατύχημα αφού οδηγός δεν υφίσταται; Η για να το διατυπώσουμε διαφορετικά ποιος θα πληρώνει το  ασφάλιστρο για την αστική ευθύνη έναντι τρίτου, ο οδηγός , η εταιρεία λογισμικού η οποία επίσης θα έχει μία ασφάλιση  αστικής ευθύνης για το προϊόν που έχει κατασκευάσει ή η κατασκευάστρια εταιρεία αυτοκινήτων; Στον τομέα των νέων χρήσεων, μέσω της οικονομίας διαμοιρασμού, είναι δυνατόν ένα αυτοκίνητο αυτής της κατηγορίας να έχει το ίδιο ασφάλιστρο με ένα αυτοκίνητο που κινείται μία φορά την εβδομάδα; Όλα αυτά τα ερωτήματα και πολλά άλλα θα τεθούν υπό συζήτηση όσο οι κάθε είδους τεχνολογίες γύρω από το αυτοκίνητο θα διεισδύουν στην αγορά.

Σε κάθε περίπτωση θα υπάρξουν αλλαγές στη τιμολόγηση του κινδύνου, καθώς θα διαφοροποιηθούν τα κριτήρια, επίσης θα υπάρχει μεγαλύτερη ευελιξία στην τιμολόγηση, στις καλύψεις και εν τέλει θα φτάσουμε στην εντελώς προσωποποιημένη ασφαλιστική κάλυψη.

Δεν αλλάζει απλώς η ασφάλιση, αλλάζει ο τρόπος που οι άνθρωποι μετακινούνται. Κατ΄ επέκταση δεν πρόκειται να μεταβληθούν απλώς τα νούμερα και το μερίδιο αγοράς, αλλά ολόκληρη η φιλοσοφία της ασφάλισης. Η παγκόσμια αγορά και οι σχέσεις μεταξύ όλων των εμπλεκόμενων μερών που παίρνουν μέρος σε αυτή τη βιομηχανική επανάσταση πρόκειται να επαναπροσδιοριστούν. Επίσης, το ρυθμιστικό πλαίσιο παγκοσμίως προάγει τη χρήση τεχνολογιών ασφαλέστερης οδήγησης, επιταχύνοντας τις αλλαγές (π.χ. το σύστημα αξιολόγησης του European Car Assessment Programme που προωθεί τους αυτοματισμούς ασφαλείας στα οχήματα).

Ως αποτέλεσμα όλων των παραπάνω, ο κλάδος αυτοκινήτου θα δεχτεί έντονο ανταγωνισμό από νέους παίκτες στην αγορά. Θα πρέπει, λοιπόν, να επιταχύνει τόσο τον ψηφιακό του μετασχηματισμό όσο και τις συμπράξεις του με εταιρείες τεχνολογίας και διαχείρισης δεδομένων, προκειμένου να αντιμετωπιστούν οι νέοι κίνδυνοι που εμφανίζονται αλλά και  να διεκδικήσει το νέο κομμάτι της πίτας που μοιάζει να ξαναμοιράζεται. Δεν είναι τυχαίο  που ο Όμιλος General πρωτοπορεί στην αξιοποίηση των telematics στην ευρωπαϊκή αγορά, ενώ συνάπτει συνεργασίες με εταιρείες υψηλής τεχνολογίας, που θα τον βοηθήσουν να προσαρμοστεί ταχύτερα στο νέο περιβάλλον (Progressive. Ellcie Healthy, MyDrive)

Σε κάθε περίπτωση, δεν πρέπει να αντιμετωπίζουμε την επιρροή της τεχνολογίας στον κλάδο ασφάλισης αυτοκινήτου με φόβο. Πρόκειται για έναν παράγοντα που ναι μεν θα επιφέρει πολλές αλλαγές, αλλά θα προσφέρει και ευκαιρίες ακόμη και για μεγαλύτερη διείσδυση της ασφάλισης στην αγορά.

-Τα αυτοκινούμενα οχήματα θα είναι η ανατροπή του αιώνα. Τα ατυχήματα από ανθρώπινο λάθος μειώνονται, μήπως όμως τα δούμε να αυξάνονται από λάθη των κατασκευαστών, από λάθη που μπορεί να συμβούν σε κεντρικές μονάδες υπολογιστών όπως για παράδειγμα σε χώρους στάθμευσης αυτοκίνητων. Αυτό σημαίνει ότι αλλάζει το underwriting των κινδύνων; Πού θα δοθεί το βάρος των ευθυνών, θα μειωθούν ή θα αυξηθούν τα τιμολόγια;

Τα αυτοκινούμενα, όπως και τα διασυνδεδεμένα οχήματα είναι μια πραγματικότητα πλέον. Όπως μας ανέλυσε και ο Kevin Surace, διακεκριμένος ομιλητής και επιχειρηματίας στον τομέα της υψηλής τεχνολογίας, σε πρόσφατη εκδήλωση, που είχαν την ευκαιρία να παρακολουθήσουν εκατοντάδες συνεργάτες  της Generali , εταιρείες όπως η Uber έχουν, ήδη, προχωρήσει σε συνεργασίες για να λανσάρουν το πρώτο αυτοκινούμενο ride-hailing όχημα. Επίσης, μεγάλες αυτοκινητοβιομηχανίες, όπως η Ford έχουν ανακοινώσει τα σχέδιά τους για μαζική παραγωγή αυτοκινούμενων οχημάτων μέχρι το 2021, ενώ έχουν ταξινομηθεί μέχρι στιγμής πέντε (5) βαθμίδες αυτοματοποίησης.

Ο ασφαλιστικός κίνδυνος μεταφέρεται σταδιακά, από τον οδηγό στο όχημα και την τεχνολογία με την οποία αυτό είναι εξοπλισμένο και νέες κατηγορίες κινδύνων δημιουργούνται. Αυτό σημαίνει ότι και οι ασφαλιστικές θα πρέπει να προσαρμοστούν αναλόγως, προσφέροντας νέες υπηρεσίες και ανακαλύπτοντας νέους τρόπους ασφάλισης των παράπλευρων κινδύνων, που η ευρεία χρήση της τεχνολογίας επιφέρει και οι οποίες θα αφορούν τη μετακίνηση εν γένει κι όχι απλώς το όχημα και την αστική ευθύνη οδηγού. Χαρακτηριστικά παραδείγματα αποτελούν π.χ. η ασφάλιση κυβερνοεπιθέσεων, η παροχή i-services  και υπηρεσιών telematics.

Προκειμένου όμως η ασφαλιστική να γνωρίζει και να μπορεί να τιμολογήσει όλους τους νέους κινδύνους, θα πρέπει να είναι σε θέση να συλλέγει και να αξιολογεί τα απαραίτητα δεδομένα, να γνωρίζει το προφίλ του κάθε οδηγού και του ίδιου του οχήματος. Ο Όμιλος Generali δημιουργεί συνεργασίες έρευνας και ανάπτυξης (RnD), με εξειδικευμένες εταιρίες, ώστε να επιταχύνει την εκτέλεση της στρατηγικής της, όσον αφορά τη συνδεδεμένη ασφάλιση (Connected Insurance) και την ανάλυση δεδομένων (Advanced Analytics).  Λαμβάνοντας υπόψη τη διείσδυση της τεχνολογίας και στην ελληνική αγορά, αναμένεται ότι οι ασφαλιστικές αυτές λύσεις δεν θα αργήσουν να γίνουν προσβάσιμες και για τους ασφαλισμένους της Generali στην Ελλάδα.

-Η οδική ασφάλεια θα είναι όπως την ξέρουμε μέχρι τώρα;

Και ο τομέας της οδικής ασφάλειας θα κερδίσει από την τεχνολογία καθώς νέα συστήματα εντοπισμού και ειδοποίησης θα δώσουν τη δυνατότητα της προσφοράς βοήθειας σε πιο σύντομο χρονικό διάστημα. Νέα προϊόντα θα δημιουργηθούν και νέες υπηρεσίες. Αν ο ασφαλιστικός κλάδος επιδείξει αυξημένα αντανακλαστικά οι παραπάνω αλλαγές θα σημάνουν μια νέα αγορά δραστηριοποίησης. Επίσης, η εφαρμογή των παραπάνω τεχνολογικών καινοτομιών θα εντείνουν τη σχέση μεταξύ πελατών και ασφαλιστικών εταιρειών, βελτιστοποιώντας την εμπειρία των ασφαλισμένων και αυξάνοντας την εισροή δεδομένων προς τους παρόχους.

Προετοιμάζοντας το έδαφος για τη νέα αυτή εποχή της ταχύτερης εξυπηρέτησης,  η Generali προχωρά σε ειδικές συμφωνίες (service level agreement) με τη Europ Assistance, αναφορικά με το επίπεδο της εξυπηρέτησης, το οποίο θα δεσμεύει και τις δύο εταιρείες. Η εταιρεία έθεσε συγκεκριμένους ποσοτικούς στόχους για κάθε νομό, καταφέρνοντας να μειώσει τους χρόνους ανταπόκρισης κάτω από το μέσο όρο της αγοράς και το μέγιστο όριο των 60 λεπτών, που ορίζει ο νόμος. Aκόμη, εισήγαγε νέες ψηφιακές υπηρεσίες όπως η ψηφιακός φάκελος ζημιάς, οποίος αποστέλλεται ηλεκτρονικά από το σημείο του ατυχήματος, παρέχοντας τη δυνατότητα απάντησης της ασφαλιστικής σε πραγματικό χρόνο.  Η παραπάνω επιτυχία σε συνδυασμό με την περαιτέρω διείσδυση της τεχνολογίας, θα αλλάξουν ριζικά την οδική βοήθεια όπως την ξέρουμε σήμερα, καθιστώντας την ένα on-line «συνοδηγό» του ασφαλισμένου.

-Ας έλθουμε και λίγο στο σήμερα. Πώς έχουν διαμορφωθεί οι καλύψεις, είναι κομμένες και ραμμένες στα μέτρα του πελάτη;  Τι δυνατότητες πληρωμής του ασφαλίστρου υπάρχουν και πως γίνονται οι αποζημιώσεις;

Η Generali επιδεικνύει ευελιξία στην προσαρμογή των ασφαλιστικών της λύσεων, προκειμένου να ανταποκρίνεται στις ανάγκες των πελατών της. Σε επίπεδο καλύψεων και προϊόντων παρέχει τρία επιμέρους, κλιμακούμενα, προγράμματα ασφάλισης, Speed 1,2,3, τα οποία προσφέρουν στον πελάτη τη δυνατότητα να επιλέξει το κόστος αλλά και την έκταση της κάλυψης που επιθυμεί, σύμφωνα με τις δικές του προσωπικές ανάγκες. Σε αυτό εντάσσει καλύψεις ακόμη και στα βασικά πακέτα, όπως π.χ. η κάλυψη από ανασφάλιστο σε τρέχουσα εμπορική αξία του ασφαλισμένου οχήματος, η αποζημίωση συμφωνημένης αξίας και για μεταχειρισμένα οχήματα, κ.α. Γενικά, θα λέγαμε ότι ο αυξημένος ανταγωνισμός μεταξύ των εταιρειών στον κλάδο ασφάλισης αυτοκινήτου έχει οδηγήσει σε value for money προϊόντα για τους καταναλωτές, που συνδυάζουμε πολλαπλές καλύψεις σε συμφέρουσα τιμή.

Ταυτόχρονα η Generali προσφέρει πολλαπλές επιλογές στον τρόπο πληρωμής των ασφαλίστρων και διευκολύνσεις πληρωμής. Μέσω του FastPay, προσφέρει τον πιο γρήγορο και εύκολο τρόπο για να εξοφλεί ο ασφαλισμένος τα ασφάλιστρα του, όπου κι αν βρίσκεται. Με την εφαρμογή FastPay ( fastpay.generali.gr) μπορεί να πραγματοποιεί ασφαλείς πληρωμές on-line, αλλά και να επιλέξει την εξόφληση τους σε άτοκες δόσεις. Tέλος, χάρη στις ψηφιοποιημένες δυνατότητες κατάθεσης αιτήματος αποζημίωσης, δικαιολογητικών και παρακολούθησής του σε πραγματικό χρόνο, έχουμε την δυνατότητα από την πρώτη στιγμή να καθοδηγούμε τον πελάτη και να τον αποζημιώνουμε άμεσα.

-Στους νομούς που ο δείκτης ζημιών είναι υψηλός δίνεται υψηλότερο ασφάλιστρο;

Η Generali εφαρμόζει ένα παραμετρικό σύστημα τιμολόγησης, λαμβάνοντας υπόψη το προφίλ του οδηγού και τα χαρακτηριστικά του οχήματος. Έτσι, ενώ ο υψηλός δείκτης ζημιών συνυπολογίζεται στη διαμόρφωση του ασφαλίστρου χωρίς να παίζει αποκλειστικό και καθοριστικό ρόλο. Με αυτόν τον τρόπο ο ασφαλισμένος απολαμβάνει μια πιο δίκαιη τιμολόγηση.

-Τι έχετε κάνει μέχρι σήμερα για την εκπαίδευση και εξέλιξη του κλάδου της ασφαλιστικής διαμεσολάβησης

Τι δεν έχουμε κάνει θα ήταν η σωστή ερώτηση. Η Generali έχει αναπτύξει μια πολύπλευρη εκπαιδευτική διαδικασία, που συνδυάζει τεχνικές γνώσεις υψηλής εξειδίκευσης, με τις εξελίξεις στην ασφαλιστική αγορά. Μόνο το 2017, το Τμήμα Εκπαίδευσης της εταιρείας πραγματοποίησε εκατοντάδες ώρες εκπαιδευτικών σεμιναρίων.

Ο ετήσιος εκπαιδευτικός κύκλος της Generali περιλαμβάνει μεταξύ άλλων σεμινάρια: α) για τις πιστοποιήσεις για όλες τις κατηγορίες διαμεσολάβησης, β) επαναπιστοποίησης, τα οποία η Generali πραγματοποιεί δωρεάν, για όλους τους ασφαλιστικούς διαμεσολαβητές, γ) για τα νέα ασφαλιστικά προϊόντα και τις ψηφιακές εφαρμογές της Generali και δ) για τις διαδικασίες που απορρέουν από το κανονιστικό πλαίσιο.

Επίσης, μία ιδιαίτερη συνεισφορά στην εκπαιδευτική διαδικασία και την εξέλιξη του διαμεσολαβητή είναι το Generali Academy. Ένας θεσμός μοναδικός στην ελληνική ασφαλιστική αγορά που φέτος συμπλήρωσε 11 χρόνια. Πρόκειται για μια καινοτόμο πρωτοβουλία που υλοποιεί η Generali προσφέροντας στους συμμετέχοντες, ανεξάρτητους ασφαλιστικούς διαμεσολαβητές έναν κύκλο μαθημάτων που αφορούν στην οργάνωση και τις τάσεις της ασφαλιστικής αγοράς, τις αρχές πωλήσεων, της επιχειρηματικότητας και της επικοινωνίας.




Η «εξέλιξη» της γυναικείας υγείας απαιτεί νέες πρακτικές

0

Ένας νέος, μη κερδοσκοπικός φορέας που θα βοηθά τις γυναίκες να έχουν πρόσβαση σε έγκυρα ιατρικά δεδομένα και στις σύγχρονες μεθόδους περίθαλψης άρχισε τη λειτουργία του στην Αθήνα.

Το Ίδρυμα Εξέλιξης της Γυναικείας Υγείας (Women’s Health Evolution Foundation – W.H.E.F.) το στελεχώνει ένας δυναμικός πυρήνας από επιστήμονες υγείας διαφορετικών ειδικοτήτων, κυρίως γυναίκες, που ενώνουν τις δυνάμεις τους για να βοηθήσουν τις γυναίκες να λαμβάνουν τις σωστές αποφάσεις και να δραστηριοποιούνται για να προασπίσουν την υγεία τους σε όλα τα στάδια της ζωής τους.

Η επίσημη παρουσίαση του W.H.E.F. έγινε πριν από λίγες ημέρες στο Εκάλη Club, με προσκεκλημένες 50 γυναίκες-εκπροσώπους του επιχειρηματικού, ιατρικού, δημοσιογραφικού και φαρμακευτικού κόσμου.

«Τι προκαλεί τις καρδιακές παθήσεις; Ή την υπογονιμότητα, την κατάθλιψη, τον διαβήτη, τον καρκίνο; Οι απαντήσεις μοιάζουν μάλλον εύκολες: οι κλειστές αρτηρίες, η προχωρημένη ηλικία ή κάποια ασθένεια του γυναικείου αναπαραγωγικού συστήματος όπως η ενδομητρίωση, η ψυχική διαταραχή, ο τρόπος ζωής ή τα γονίδια», είπε κατά την ομιλία της η πρόεδρος του W.H.E.F. Χαρούλα Μαθιοπούλου-Μπιλάλη, MSc MMedSc, μοριακή βιολόγος με εξειδίκευση στην Ιατρικώς Υποβοηθούμενη Αναπαραγωγή. Ωστόσο, «τι είναι αυτό που κάνει τις αρτηρίες να κλείνουν;», συνέχισε. «Γιατί μερικές γυναίκες μεγαλύτερης ηλικίας ή με ενδομητρίωση μπορούν να αποκτήσουν παιδιά και άλλες όχι; Τι εμποδίζει το μυαλό να λειτουργήσει σωστά σε μερικούς ανθρώπους; Είμαστε τελικά μόνο τα γονίδια μας;»

Σύμφωνα με τα μέλη του W.H.E.F., στην εποχή των τεχνολογικών επιτευγμάτων και της αδιάκοπης πληροφόρησης οι γυναίκες εξακολουθούν να μην γνωρίζουν βασικές πληροφορίες για την υγεία τους στα διαφορετικά στάδια της ζωής τους και για τις επιλογές που έχουν στην υγειονομική περίθαλψη ενώ, ακόμα χειρότερα, από μικρή ηλικία βρίσκονται αντιμέτωπες με την παραπληροφόρηση.

«Η υγεία στην σύγχρονη Ελλάδα περνάει σοβαρή κρίση. Υπάρχει αρκετή παραπληροφόρηση και λάθος πρότυπα. Χρειάζεται λοιπόν άμεσα ένας επαναπροσδιορισμός», τόνισε η Μαθιοπούλου. «Όταν απαιτείται τόση προσπάθεια για να πείσεις τις μαμάδες να εμβολιάσουν τα παιδιά τους, υπάρχει σοβαρό πρόβλημα. Όταν ακυρώνεις τη μαστογραφία ως μέσο πρόληψης και έγκαιρης διάγνωσης, υπάρχει σοβαρό πρόβλημα. Όταν ακόμα και 14χρονα κορίτσια κινδυνεύουν από μια ανεπιθύμητη εγκυμοσύνη και Σεξουαλικώς Μεταδιδόμενα Νοσήματα, υπάρχει ακόμα πιο σοβαρό πρόβλημα. Όταν η επιθυμία για υγιεινή διατροφή γίνεται εμμονή και υπάρχει πια ορατός κίνδυνος η ορθορεξία να γίνει η νέα διατροφική ασθένεια της εποχής, τότε πάλι υπάρχει σοβαρό πρόβλημα. Και όταν η κατάθλιψη αφορά τις γυναίκες σχεδόν σε διπλάσιο ποσοστό από τους άνδρες, τότε καταλαβαίνεις πως πρέπει να κάνεις κάτι διαφορετικό».

Αυτά και πολλά άλλα προβλήματα επιθυμεί να αντιμετωπίσει ο W.H.E.F., που έχει ως στόχο έναν υγιέστερο γυναικείο πληθυσμό χρησιμοποιώντας νέες δράσεις και παρέχοντας πρόσβαση σε υψηλής ποιότητας υγειονομικές υπηρεσίες οι οποίες θα στηρίζονται σε τεκμηριωμένα επιστημονικά δεδομένα.

Προς τον σκοπό αυτό, το W.H.E.F. υιοθετεί μία πολυπαραγοντική προσέγγιση, με διαφορετικά διαδραστικά προγράμματα που αφορούν τις μαμάδες και τα παιδιά τους, τις έφηβες κοπέλες, την υγεία στον χώρο εργασίας, την «έξυπνη» γήρανση κ.ά., σε μια προσπάθεια επαναπροσδιορισμού του τι τελικά σημαίνει γυναικεία υγεία, πέρα από την κλασσική έννοια απουσίας κάποιας νόσου, ή όπως προσδιορίζεται από τη γενετική ταυτότητα του καθενός.

Νέες ελλείψεις φαρμάκων (Upd)

0

Επικαιροποιημένη λίστα πολλών δεκάδων φαρμάκων αλλά και εμβολίων τα οποία βρίσκονται σε έλλειψη εξέδωσε ο ΕΟΦ.

Ο κατάλογος (επισυνάπτεται) περιλαμβάνει τόσο προϊόντα για τα οποία έχει γνωστοποιηθεί έλλειψη για συγκεκριμένο χρονικό διάστημα όσο και προϊόντα η κυκλοφορία των οποίων έχει διακοπεί εντελώς στην εγχώρια αγορά για εμπορικούς λόγους. Σημειώνεται ότι για ορισμένα από αυτά δεν υπάρχει εναλλακτική επιλογή, ενώ κάποια εισάγονται αποκλειστικά μέσω ΙΦΕΤ.

Στο μεταξύ, ο ΕΟΦ συνεχίζει τις επαφές με τους εμπλεκόμενους φορείς για το θέμα. Σειρά μετά την MSD πήρε η Janssen Cilag, με την οποία συζητήθηκαν θέματα που αφορούσαν στο δίκτυο διανομής συγκεκριμένων προϊόντων της.

“Η εταιρία Janssen Cilag Φαρμακευτική ΑΕΒΕ συμφώνησε να προβεί σε διορθωτικές κινήσεις” αναφέρει σχετικά η διοίκηση του Οργανισμού, διαβεβαιώνοντας για το σαφή προσανατολισμό του στην προστασία της δημόσιας υγείας.

Κατάλογος Φαρμάκων για τα οποία έχει γνωστοποιηθεί έλλειψη – 02042018