back to top
11.2 C
Athens
Σάββατο 7 Νοεμβρίου 2026
Αρχική Blog Σελίδα 164

Ισχυρό ξεκίνημα το 2026 η Allianz, με ρεκόρ λειτουργικής κερδοφορίας – Βίντεο

0
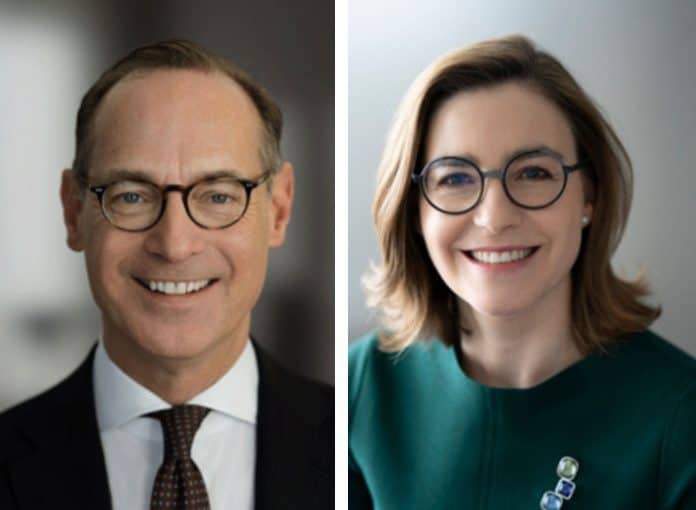
Allianz, Oliver Bäte,Claire-Marie Coste-Lepoutre, collage

Τα αποτελέσματά της για το πρώτο τρίμηνο του 2026 ανακοίνωσε η Allianz, όπου καταγράφεται συνολικός όγκος δραστηριοτήτων στα 53,0 δισεκατομμύρια ευρώ, (+3,5%), χάρη στην ισχυρή ανάπτυξη των κλάδων Γενικών Ασφαλίσεων και Διαχείρισης Περιουσιακών Στοιχείων.

Τα λειτουργικά κέρδη αυξήθηκαν κατά 6,6%, σημειώνοντας ρεκόρ 4,5 δισεκατομμυρίων ευρώ, ενώ τα βασικά καθαρά κέρδη των μετόχων αυξήθηκαν κατά 48,4%, στα 3,8 δισεκατομμύρια ευρώ, επηρεασμένα από την πώληση συμμετοχών στις ινδικές κοινοπραξίες. Η προσαρμοσμένη ανάπτυξη έφτασε στο 7%, τα βασικά κέρδη ανά μετοχή αυξήθηκαν κατά 50,7%, στα 9,96 ευρώ, ενώ η προσαρμοσμένη υποκείμενη ανάπτυξη, στο 9%, χαρακτηρίζεται εξαιρετική. Η ετήσια βασική απόδοση ιδίων κεφαλαίων (RoE) διαμορφώθηκε στο 24,2%, με το υποκείμενο επίπεδο να είναι πολύ ισχυρό, στο 18%. Ο δείκτης Solvency II3 αυξήθηκε κατά 2 ποσοστιαίες μονάδες, στο 221%, ενώ ισχυρή ήταν και η δημιουργία κεφαλαίου.

Η Allianz δηλώνει ότι βρίσκεται βρίσκεται σε καλό δρόμο προκειμένου να επαληθεύσει την πρόβλεψη για ετήσια λειτουργικά κέρδη 17,4 δισεκατομμυρίων ευρώ, με απόκλιση ±1 δισεκατομμύριο ευρώ. Παράλληλα, σε εξέλιξη βρίσκεται το πρόγραμμα επαναγοράς μετοχών ύψους έως 2,5 δισεκατομμυρίων ευρώ (0,3 δισεκατομμύρια ευρώ το πρώτο τρίμηνο του 2026), που ανακοινώθηκε στις 25 Φεβρουαρίου 2026.

Ο Oliver Bäte, Διευθύνων Σύμβουλος της Allianz SE, σχολίασε: «Η Allianz κατέγραψε ρεκόρ λειτουργικών κερδών το πρώτο τρίμηνο του 2026 – κάτι που αποδεικνύει την ισχύ των θεμελιωδών μας μεγεθών και την αποτελεσματικότητα της πελατοκεντρικής στρατηγικής μας. Παραμένουμε πειθαρχημένοι στην υλοποίηση των στόχων μας, καθώς εργαζόμαστε για να επεκτείνουμε την προσιτή ασφάλιση και συνταξιοδότηση σε περισσότερους ανθρώπους, αξιοποιώντας τις δυνατότητες της τεχνητής νοημοσύνης για να τους εξυπηρετούμε ακόμη πιο αποτελεσματικά και εξατομικευμένα. Συνδυάζοντας επιμελώς τις τεχνολογικές εξελίξεις με τις ειδικές γνώσεις και την ενσυναίσθησή μας για την κάλυψη των αναγκών των πελατών, δημιουργούμε μια πρόταση μοναδικής αξίας και ευκαιρίες για όλους όσοι εμπιστεύονται την Allianz».

Από την πλευρά της, η Οικονομική Διευθύντρια Claire-Marie Coste-Lepoutre δήλωσε: «Οι επιδόσεις της Allianz κατά το πρώτο τρίμηνο αντανακλούν την ποιότητα του διαφοροποιημένου χαρτοφυλακίου μας και την αυστηρή εφαρμογή των στρατηγικών μας προτεραιοτήτων. Αξιοποιήσαμε τη δυναμική ενός εξαιρετικού 2025, επιτυγχάνοντας κερδοφόρα ανάπτυξη και ρεκόρ λειτουργικών κερδών ύψους 4,5 δισεκατομμυρίων ευρώ. Τα αποτελέσματα αυτά αποδεικνύουν την ικανότητά μας να δημιουργούμε βιώσιμη αξία για τους πελάτες και τους μετόχους μας, ακόμη και σε ένα απαιτητικό επιχειρηματικό περιβάλλον. Παραμένουμε επικεντρωμένοι στην υλοποίηση των φιλοδοξιών μας και επιβεβαιώνουμε τις προοπτικές μας για ολόκληρο το έτος με σιγουριά».

Δείτε το βίντεο με τα highlights των αποτελεσμάτων:

Διαβάστε περισσότερα στη σχετική ανακοίνωση

Optima bank: Kέρδη +22%, όλα τα μεγέθη πάνω από +34%

0
Optima bank, Τανισκίδης

Νέο ρεκόρ καθαρών κερδών, μετά από φόρους, κατέγραψε η Optima bank το 1ο τρίμηνο του 2026, τα οποία ανήλθαν σε €47,5 εκατ., σημειώνοντας αύξηση +22% σε σχέση με το αντίστοιχο τρίμηνο του 2025. Επιπλέον η τράπεζα κατέγραψε:

  • Υπόλοιπα δανείων: €5,5 δισ. (+38% YoY)
  • Καταθέσεις: €6,4 δισ. (+34% YoY)
  • Σύνολο ενεργητικού: €7,8 δισ. (+37% YoY)
  • Απόδοση ενσώματων ιδίων κεφαλαίων (RoTE): 25%

Σύμφωνα με τη σχετική ανακοίνωση, η επίδοση αυτή αντανακλά τη συνεπή υλοποίηση της στρατηγικής της τράπεζας, οδηγώντας την απόδοση ενσώματων ιδίων κεφαλαίων (RoTE) στο 25%, η οποία παραμένει με διαφορά η υψηλότερη στην ελληνική αγορά αλλά και από τις υψηλότερες σε ευρωπαϊκό επίπεδο.

Ισχυρή πιστωτική επέκταση – στήριξη της πραγματικής οικονομίας

Η πιστωτική επέκταση παρέμεινε ισχυρή, με αύξηση +27% των εκταμιεύσεων στο 1ο τρίμηνο του 2026, με αποτέλεσμα τα υπόλοιπα δανείων να ανέρχονται σε €5,5 δισ., αυξημένα κατά +38% σε ετήσια βάση.

Η εξέλιξη αυτή επιβεβαιώνει τη συνεχιζόμενη στήριξη της πραγματικής οικονομίας και τη διεύρυνση της πελατειακής βάσης της τράπεζας.

Διανομή μερίσματος

Υπενθυμίζεται ότι στην πρόσφατη γενική συνέλευση των μετόχων της Optima bank, εγκρίθηκε η διανομή μερίσματος €0,23 ανά μετοχή, αυξημένου κατά 21% σε σχέση με το μέρισμα της προηγούμενης χρήσης.

Ο πρόεδρος της Optima bank Γεώργιος Τανισκίδης, δήλωσε: «Τα αποτελέσματα του 1ου τριμήνου του 2026 επιβεβαιώνουν τη σταθερή και ισόρροπη ανάπτυξη της Optima bank, με υψηλές επιδόσεις σε όλα τα μεγέθη και ισχυρή κεφαλαιακή βάση. Πίσω από αυτά τα αποτελέσματα βρίσκεται η καθημερινή προσπάθεια των ανθρώπων μας, οι οποίοι με επαγγελματισμό και προσήλωση στην εξυπηρέτηση του πελάτη στηρίζουν σταθερά την αναπτυξιακή μας πορεία. Συνεχίζουμε να υλοποιούμε με συνέπεια τη στρατηγική μας, διατηρώντας στο επίκεντρο την ποιότητα, τη διαφάνεια και την εμπιστοσύνη των πελατών και των μετόχων μας».

Διαβάστε περισσότερα στο banks.com.gr

Οι καλύτερες χώρες για τη γυναικεία επιχειρηματικότητα

0
Γυναίκες επιχειρηματίες με laptop και tablet, πηγή: Shutterstock

Νέα παγκόσμια έρευνα από τους ειδικούς ασφάλισης μικρών επιχειρήσεων της iSelect αποκαλύπτει ποιες χώρες πρωτοστατούν στη γυναικεία επιχειρηματικότητα, την εκπροσώπηση των γυναικών σε ηγετικές θέσεις και τη γυναικεία ιδιοκτησία επιχειρήσεων.

Καθώς το κοινωνικό και οικονομικό περιβάλλον συνεχίζει να εξελίσσεται, όλο και περισσότερες γυναίκες αναλαμβάνουν ηγετικούς και επιχειρηματικούς ρόλους. Ωστόσο, η πρόοδος παραμένει αργή. Σύμφωνα με την έρευνα που αναφέρεται από την iSelect, οι γυναίκες κατείχαν το 32,4% των θέσεων ανώτερης διοίκησης το 2023, ποσοστό που αυξήθηκε μόλις στο 33,5% το 2024. Με αυτόν τον ρυθμό, η ισότητα των φύλων στις ανώτερες διοικητικές θέσεις δεν αναμένεται να επιτευχθεί πριν από το 2053.

Η έρευνα της iSelect δημιούργησε έναν παγκόσμιο δείκτη για να αναδείξει ποιες χώρες προσφέρουν το πιο υποστηρικτικό περιβάλλον για τις γυναίκες στις επιχειρήσεις, εξετάζοντας δείκτες όπως η ισότητα των φύλων, η γυναικεία ιδιοκτησία επιχειρήσεων, η αυτοαπασχόληση, η νέα επιχειρηματική δραστηριότητα και οι κοινωνικές αντιλήψεις γύρω από τη γυναικεία ηγεσία.

Οι κορυφαίες χώρες για τις γυναίκες στις επιχειρήσεις

Η Νέα Ζηλανδία κατατάσσεται πρώτη παγκοσμίως, με υψηλό global equality score και ένα από τα υψηλότερα ποσοστά επιχειρήσεων με γυναικεία ιδιοκτησία, στο 58,2%. Παρά τη δυνατή της επίδοση, η έρευνα επισημαίνει ότι εξακολουθούν να υπάρχουν προκλήσεις σε επίπεδο κοινωνικών αντιλήψεων, καθώς σημαντικό ποσοστό των ερωτηθέντων θεωρεί ότι οι άνδρες είναι καλύτερα στελέχη επιχειρήσεων.

Στη δεύτερη θέση βρίσκεται η Μολδαβία, η οποία ξεχωρίζει για το υψηλό ποσοστό γυναικείας αυτοαπασχόλησης, στο 59,5%, ενώ το 39,4% των επιχειρήσεων καταγράφει γυναικεία συμμετοχή στην ιδιοκτησία. Το Ηνωμένο Βασίλειο κατατάσσεται τρίτο, με ισχυρή επίδοση στη νέα επιχειρηματική δραστηριότητα, καταγράφοντας 18,6 νέες επιχειρήσεις ανά 1.000 κατοίκους.

Πού βρίσκεται η Ελλάδα;

Η Ελλάδα καταγράφει συνολικό σκορ 40, γεγονός που την τοποθετεί σχετικά χαμηλά στην παγκόσμια κατάταξη για τις γυναίκες στις επιχειρήσεις.

Διαβάστε περισσότερα στο banks.com.gr

Όμιλος ΙΝΤΕΡΣΑΛΟΝΙΚΑ: Πρόγραμμα προετοιμασίας για τις εξετάσεις πιστοποίησης Ασφαλιστικού Πράκτορα

0
ΙΝΤΕΡΣΑΛΟΝΙΚΑ, εικαστικό με κοπέλα σε λάπτοπ, για πρόγραμμα προετοιμασίας εξετάσεων πιστοποίησης

Τη διοργάνωση νέου εξ αποστάσεως προγράμματος προετοιμασίας για τις εξετάσεις πιστοποίησης Ασφαλιστικού Πράκτορα ανακοίνωσε το Εκπαιδευτικό Κέντρο του Ομίλου ΙΝΤΕΡΣΑΛΟΝΙΚΑ.

Το πρόγραμμα θα διεξαχθεί από την Τρίτη 9 Ιούνιου έως την Πέμπτη 18 Ιούνιου 2026, και περιλαμβάνει συνολικά 30 διδακτικές ώρες.

Οι εξετάσεις για την απόκτηση του Πιστοποιητικού Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα, όπως έχουν ανακοινωθεί από την Τράπεζα της Ελλάδος, θα πραγματοποιηθούν στη Θεσσαλονίκη το Σάββατο 27 Ιουνίου 2026.

Επισημαίνεται ότι η κατοχή του Πιστοποιητικού αποτελεί απαραίτητη προϋπόθεση για την εγγραφή στο Επιμελητήριο όσων ενδιαφέρονται να ασκήσουν το επάγγελμα του Ασφαλιστικού Πράκτορα. Επιπλέον, είναι υποχρεωτική για τους υπαλλήλους επιχειρήσεων ασφαλιστικής διαμεσολάβησης και ασφαλιστικών επιχειρήσεων οι οποίοι ασχολούνται με τη διανομή ασφαλιστικών προϊόντων.

Για περισσότερες πληροφορίες και δηλώσεις συμμετοχής, μπορείτε να επικοινωνήσετε με το Εκπαιδευτικό Κέντρο του Ομίλου ΙΝΤΕΡΣΑΛΟΝΙΚΑ στο τηλ. 2310 492 270 και μέσω e-mail στο edu@intersalonica.gr.

Διεθνής συνεργασία και προστασία θυμάτων – Το Επικουρικό Κεφάλαιο στο ευρωπαϊκό σύστημα ασφάλισης

0
Επικουρικό Κεφάλαιο, επετειακό συνέδριο, Βαλαής και Greceanu σε Fireside Chat

Με αφορμή τη συμπλήρωση 50 χρόνων συνεχούς προσφοράς, το επετειακό συνέδριο του Επικουρικού Κεφαλαίου ήρθε να αναδείξει τον κοινωνικό του ρόλο και να ενισχύσει τον δημόσιο διάλογο για την οδική ασφάλεια, την ασφαλισμένη οδήγηση και την προστασία των θυμάτων τροχαίων ατυχημάτων.

Το συνέδριο της 12ης Μαΐου συγκέντρωσε στο Divani Caravel εκπροσώπους της Πολιτείας, της ασφαλιστικής αγοράς, της επιστημονικής κοινότητας και ευρωπαϊκών οργανισμών. Ολοκληρώθηκε δε με το Fireside Chat μεταξύ του Sorin Greceanu, Προέδρου του Council of Bureaux (COB) και Γενικού Διευθυντή του Biroul Asiguratorilor de Autovehicule din Romania (BAAR), και του Γιώργου Βαλαή, Γενικού Διευθυντή του Επικουρικού Κεφαλαίου.

Ο κ. Γκρετσιάνου συνεχάρη το Επικουρικό Κεφάλαιο για την επέτειο των 50 χρόνων του και επισήμανε ότι πρώτη φορά στην 77χρονη ιστορία του COB ορίζεται πρόεδρος από την περιοχή της Νοτιοανατολικής Ευρώπης. Ανέτρεξε στις απαρχές του COB ως οργανισμού επικεντρωμένου στο σύστημα της Πράσινης Κάρτας και χαρακτήρισε σημαντικό βήμα την 4η Οδηγία για την Ασφάλιση Αυτοκινήτων (MID), καθώς εισήγαγε οντότητες όπως οι φορείς αποζημίωσης και τα κέντρα πληροφοριών, με σκοπό την προστασία των επισκεπτών σε διασυνοριακά ατυχήματα. Ακολούθως αναφέρθηκε στη διεύρυνση του οργανισμού, από τα 47 μέλη στα 60, και στην 6η Οδηγία, που προβλέπει ότι σε ΕΕ και ΕΟΧ τα ταμεία εγγυήσεων θα πρέπει πλέον να μπορούν να αναλαμβάνουν τις απαιτήσεις σε περίπτωση αφερεγγυότητας ασφαλιστικών εταιρειών.

Ο κ. Βαλαής επισήμανε ότι το ΕΚ ως μέλος του COB, πέρα από την ανταλλαγή ιδεών, τεχνογνωσίας και καλών πρακτικών, επωφελείται επίσης από τις επίσημες συμφωνίες που διέπουν τις σχέσεις μεταξύ των ταμείων εγγυήσεων. Αυτό είναι εξαιρετικά χρήσιμο, τόνισε, ειδικά όταν υπάρχει ασφαλιστική δραστηριότητα σε άλλες χώρες με καθεστώς ελεύθερης παροχής υπηρεσιών, που στο παρελθόν προκαλούσε προβλήματα σε περίπτωση πτώχευσης.

Ακολούθως ο κ. Γκρετσιάνου αναφέρθηκε στις διεργασίες που προηγήθηκαν της 6ης Οδηγίας, ώστε πλέον η γραμματεία του COB να είναι επίσημα υπεύθυνη για τις συμφωνίες μεταξύ των φορέων αφερεγγυότητας των κρατών-μελών της ΕΕ. Εξήρε, ακόμη, τη συμβολή της Ελλάδας και του κ. Βαλαή προσωπικά στη διοίκηση του COB.

Από την πλευρά του ο κ. Βαλαής ευχαρίστησε τη Γενική Διευθύντρια του Γραφείου Διεθνούς Ασφάλισης Άννα Κωνσταντίνου για την προτροπή της να μεταβούν στις Βρυξέλλες. Είπε ότι ο ίδιος, λόγω έλλειψης χρόνου, αρχικά δίστασε, ύστερα όμως εντυπωσιάστηκε από την τεχνογνωσία, τη σοβαρότητα και το πραγματικό ενδιαφέρον του COB για τα μέλη του.

Σε αυτό το σημείο κ. Γκρετσιάνου παρενέβη για να διευκρινίσει ότι όλα αυτά γίνονται σε εθελοντική βάση, ενώ υπογράμμισε τη σημασία της ανταλλαγής πληροφοριών. Στόχος του COB είναι να λειτουργεί ως πλατφόρμα ανταλλαγής βέλτιστων πρακτικών, είπε, δίνοντας ως εγχώριο παράδειγμα τις ΣΔΙΤ. Συχνά ακούγεται το «η Ευρώπη είπε να το κάνουμε έτσι», πρόσθεσε, αντέτεινε ωστόσο ότι δεν υπάρχει μόνο ένας τρόπος και ότι είναι ενδιαφέρον να προσαρμόζει κανείς λύσεις από άλλες κουλτούρες στις δικές του ανάγκες. Στο ίδιο πλαίσιο, εξέφρασε εκ νέου την εκτίμησή του προς τον κ. Βαλαή και την κ. Κωνσταντίνου, καθώς και την ικανοποίησή του που παρευρίσκεται στην επέτειο του ΕΚ.

Ερωτηθείς από τον κ. Βαλαή για τις προκλήσεις της προεδρίας του, αναφέρθηκε καταρχάς στην αναδιοργάνωση και στη μείωση των τεχνικών ομάδων εργασίας από 8 σε 2, ώστε να μη χάνεται χρόνος σε βάρος των στρατηγικών ζητημάτων. Δήλωσε επίσης ότι σκοπεύει να απλοποιήσει τα πράγματα ως προς τις αλληλεπικαλυπτόμενες συμφωνίες, όπως για θέματα Πράσινης Κάρτας, προστασίας επισκεπτών και αφερεγγυότητας. Δεν θεωρεί τον εαυτό του Μωυσή, είπε χαρακτηριστικά, ωστόσο με τη βοήθεια του του εποπτικού συμβούλιου, του τεχνικού προσωπικού και του νομικού τμήματος θα επιχειρήσει «να χωρίσει τη θάλασσα στα δύο».

«Είμαι σίγουρος ότι θα το επιτύχετε» απάντησε ο κ. Βαλαής, ολοκληρώνοντας τη συζήτηση.


Photo credits: Kalyvas Panagiotis, ClicknShoot

Beyond the Regulations: Η Εθνική Ασφαλιστική συνδέει τη διεθνή ακαδημαϊκή κοινότητα με την σύγχρονη ασφαλιστική πρακτική

0
Ομαδική από την πρωτοβουλία Beyond the Regulations της Εθνικής Ασφαλιστικής

Μια πρωτοβουλία που φέρνει την ακαδημαϊκή κοινότητα του εξωτερικού σε άμεση επαφή με τη σύγχρονη ασφαλιστική πρακτική στην Ελλάδα αποτέλεσε το workshop «Beyond the Regulations» της Εθνικής Ασφαλιστικής.

Στο πλαίσιο αυτό, η εταιρεία υποδέχθηκε στα γραφεία της μεταπτυχιακούς φοιτητές που συμμετέχουν στο Master 2 Droit des assurances του Université Paris Dauphine-PSL, ένα κορυφαίο ακαδημαϊκό πρόγραμμα που συνδυάζει υψηλού επιπέδου θεωρητική κατάρτιση με πρακτική εμπειρία στον ασφαλιστικό κλάδο.

Συνοδευόμενοι από τις καθηγήτριές τους, οι συμμετέχοντες γνώρισαν από κοντά τη λειτουργία της ελληνικής ασφαλιστικής αγοράς, ενώ την εκδήλωση τίμησε με την παρουσία του ο Ιωάννης Ρόκας, Ομότιμος Καθηγητής Εμπορικού Δικαίου του Οικονομικού Πανεπιστημίου Αθηνών και Αντιπρόεδρος της Παγκόσμιας Ένωσης Ασφαλιστικής Επιστήμης (AIDA).

Το workshop αναπτύχθηκε σε δύο διακριτές θεματικές ενότητες, με εισηγήσεις στελεχών της Εθνικής Ασφαλιστικής.

Στην πρώτη ενότητα, η συζήτηση επικεντρώθηκε στη νομική και κανονιστική διάσταση του κλάδου, με αναφορά στη λειτουργία της ελληνικής ασφαλιστικής αγοράς, στις εξελίξεις της νομοθεσίας και στη στρατηγική κατεύθυνση της εταιρείας για την περίοδο 2026-2030. Μέσα από πρακτική προσέγγιση, αναδείχθηκε ο τρόπος με τον οποίο εφαρμόζονται στην πράξη οι αρχές της εταιρικής διακυβέρνησης και της κανονιστικής συμμόρφωσης στην ανάπτυξη ασφαλιστικών προϊόντων, με έμφαση στη βιωσιμότητα και στην προστασία προσωπικών δεδομένων.

Η δεύτερη ενότητα εστιάστηκε στον ανθρώπινο και επιχειρησιακό πυρήνα της εταιρείας, αναδεικνύοντας τη σημασία της εκπαίδευσης και της ανάπτυξης δεξιοτήτων στο σύγχρονο εργασιακό περιβάλλον. Παράλληλα, παρουσιάστηκαν βασικές εξελίξεις που επηρεάζουν τη λειτουργία των ασφαλιστικών εταιρειών, όπως η ενίσχυση της ψηφιακής ανθεκτικότητας και το σύγχρονο εποπτικό πλαίσιο, το οποίο επηρεάζει τον τρόπο λήψης επενδυτικών αποφάσεων.

Το workshop ολοκληρώθηκε με ανοιχτό διάλογο, κατά τον οποίο συζητήθηκαν διαφορετικές προσεγγίσεις του ελληνικού και του γαλλικού δικαίου, καθώς και βασικές πτυχές της στρατηγικής της εταιρείας.

Σε δήλωσή του, ο Michel Montbertrand, Διευθυντής Κανονιστικής Συμμόρφωσης και Εταιρικής Διακυβέρνησης της Εθνικής Ασφαλιστικής, ανέφερε: «Η σύνδεση της νέας γενιάς με τη σύγχρονη ασφαλιστική αγορά αποτελεί στρατηγική προτεραιότητα για την Εθνική Ασφαλιστική. Μέσα από πρωτοβουλίες όπως το “Beyond the Regulations”, ενισχύουμε τον διάλογο με τη διεθνή ακαδημαϊκή κοινότητα, δημιουργώντας ουσιαστικές γέφυρες μεταξύ εκπαίδευσης και αγοράς, συμβάλλοντας στην εξέλιξη των επαγγελματιών που θα διαμορφώσουν το μέλλον της ασφάλισης».

Ασφαλισμένη οδήγηση στην πράξη: θεσμοί, έλεγχοι και προστασία των θυμάτων

0

Με αφορμή τη συμπλήρωση 50 χρόνων συνεχούς προσφοράς, το επετειακό συνέδριο του Επικουρικού Κεφαλαίου ήρθε να αναδείξει τον κοινωνικό του ρόλο και να ενισχύσει τον δημόσιο διάλογο για την οδική ασφάλεια, την ασφαλισμένη οδήγηση και την προστασία των θυμάτων τροχαίων ατυχημάτων.

Το συνέδριο της 12ης Μαΐου συγκέντρωσε στο Divani Caravel εκπροσώπους της Πολιτείας, της ασφαλιστικής αγοράς, της επιστημονικής κοινότητας και ευρωπαϊκών οργανισμών.

Στο Panel II, με θέμα «Ασφαλισμένη οδήγηση στην πράξη: θεσμοί, έλεγχοι και προστασία των θυμάτων» και συντονίστρια τη Μάγδα Κράνη, Γενική Γραμματέα Διαχειριστικής Επιτροπής Επικουρικού Κεφαλαίου, Διευθύντρια Αποζημιώσεων – Senior Manager Non-Life Claims, Eurolife FFH, συμμετείχαν οι ομιλητές:

  • Νικόλαος Βλάχος, Προϊστάμενος Τμημάτων, Προληπτικής Εποπτείας (Αντ)ασφαλιστικών Επιχειρήσεων Α΄ και Αναλυτικής Εξέτασης Θεμάτων Προληπτικής Εποπτείας, Διεύθυνση Εποπτείας Επαγγελματικής και Ιδιωτικής Ασφάλισης, Τράπεζα της Ελλάδος
  • Δημήτριος Ζορμπάς, Πρόεδρος της Επιτροπής Αυτοκινήτων, Ένωση Ασφαλιστικών Εταιριών Ελλάδος, Διευθύνων Σύμβουλος & Γενικός Διευθυντής, Syndea
  • Παναγιώτα Παπαδοπούλου, Συντονίστρια Ομάδας Εργασίας για την Εκκαθάριση Μητρώων Οχημάτων – Προσδιορισμό Ανασφάλιστων Οχημάτων, Υπουργείο Ψηφιακής Διακυβέρνησης
  • Ιωάννης Ρόκας, Ομ. Καθηγητής Εμπορικού Δικαίου, Οικονομικό Πανεπιστήμιο Αθηνών, Δικηγόρος.

Η κ. Παπαδοπούλου παρουσίασε το έργο της Γ.Γ. Πληροφοριακών Συστημάτων στην εκκαθάριση των μητρώων οχημάτων και στον προσδιορισμό των ανασφάλιστων, καθώς και το υπό διαμόρφωση Κεντρικό Ευρετήριο Οχημάτων. Πρόκειται για μια βάση δεδομένων που αντλεί στοιχεία από τους αρμόδιους φορείς, ταυτοποιεί τα οχήματα μέσω εξελιγμένων αλγορίθμων και ανατροφοδοτεί τους φορείς με την επικαιροποιημένη εικόνα. Σε πρώτη φάση, επισήμανε, αποστέλλονται ειδοποιήσεις και δεν επιβάλλονται κυρώσεις, καθώς στόχος είναι η ευαισθητοποίηση και η προσαρμογή των πολιτών στο νέο οικοσύστημα. Κατόπιν αναφέρθηκε στα υψηλά ποσοστά συμμόρφωσης που ακολούθησαν τις ειδοποιήσεις και παρουσίασε τα σχετικά νούμερα. Στις επόμενες ενέργειες συγκαταλέγονται οι ειδοποιήσεις για αδρανή οχήματα και ελέγχους ΚΤΕΟ, καθώς και αυτοματοποιημένοι έλεγχοι. Ακολούθως η κ. Παπαδοπούλου μίλησε για τα τεχνικά και διοικητικά προβλήματα με τα οποία βρέθηκε αντιμέτωπη η Γ.Γ., καθώς και για την αξιοποίηση της τεχνητής νοημοσύνης σήμερα και μελλοντικά, στους ελέγχους εγκυρότητας κ.α. Μέσω της ψηφιακής διακυβέρνησης, κατέληξε, ενισχύεται η εμπιστοσύνη και δημιουργείται μια κουλτούρα ευθύνης και συμμόρφωσης στους πολίτες, αλλά και μια αντίστοιχη ψηφιακή κουλτούρα στη δημόσια διοίκηση, η οποία πρέπει να συνοδεύεται με στενή συνεργασία των φορέων και θεσμικές αλλαγές για να μπορέσουμε να πάμε στο επόμενο βήμα.

Ο κ. Ζορμπάς αναφέρθηκε στο ζήτημα των ανασφάλιστων οχημάτων και ανέτρεξε στην περίοδο που περίοδο αποφασίστηκε να γίνει η μετάβαση της ΕΠΕΙΑ στην Τράπεζα της Ελλάδος, οπότε και το Επικουρικό Κεφάλαιο παρέλαβε και οργάνωσε το Κέντρο Πληροφοριών της εποπτικής αρχής, για να διαπιστώσει την αδικία σε βάρος των υπεύθυνων ασφαλισμένων πολιτών και να αποταθεί στην Πολιτεία. Εξήρε την προσπάθεια της Γ.Γ. Πληροφοριακών Συστημάτων και της ΕΑΕΕ, πρότεινε δε ως λύση να εντάσσεται η άδεια κυκλοφορίας στα ασφαλιστήρια, προκειμένου να εξασφαλίζεται η ορθότητα των δεδομένων. Ως προς τις πτωχεύσεις εταιρειών, είπε ότι το διεθνές εποπτικό πλαίσιο, αν και κατά την άποψή του υπερβολικά γραφειοκρατικό, έχει φέρει σταθερότητα, περιορίζοντας δραστικά τις ανακλήσεις αδειών. Επισήμανε ότι με τη νέα νομοθεσία το ΕΚ δεν αναλαμβάνει το ρίσκο μόνο για όσους ασφαλίζονται στην Ελλάδα, αλλά και για εκτός συνόρων εργασίες των εταιρειών με έδρα την Ελλάδα, ζήτημα στο οποίο επέστησε την προσοχή.

Ο κ. Βλάχος μίλησε για την προληπτική εποπτεία, αναφερόμενος στις ελλείψεις της Φερεγγυότητας Ι και στην προνοητικότητα της Φερεγγυότητας ΙΙ, με στόχο την προστασία του ασφαλισμένου και τη χρηματοπιστωτική σταθερότητα. Η Φερεγγυότητα ΙΙ, είπε, λειτούργησε καταλυτικά τόσο για τη λειτουργία της ασφαλιστικής επιχείρησης (π.χ. διαχείριση κινδύνου, εσωτερικός έλεγχος) όσο και για την οργάνωση της προληπτικής εποπτείας, προκειμένου αυτή να υποστηρίξει μια προοπτική βασισμένη στον μελλοντικό κίνδυνο. Αυτή την κουλτούρα, κατέληξε, προώθησε και συνεχίζει να προωθεί έντονα η EIOPA.

Ο κ. Ρόκας αναφέρθηκε αρχικά σε αυτά που θεωρεί «τα δύο μεγάλα προβλήματα της Ελλάδας»: τα περιττά τροχαία και τη μη παραγωγικότητα. Έθεσε την ανθρώπινη ζωή πάνω από πολιτικά ζητήματα και είπε ότι παρόν συνέδριο αναδεικνύει τη σύνδεση της ασφάλισης με την κοινωνική ευθύνη, καθώς το ΕΚ και οι ασφαλιστικές εταιρείες συμβάλλουν στην πρόληψη και στο έργο της εποπτικής αρχής. Πρωταρχικής σημασίας είναι η προστασία των ανθρώπων από τα τροχαία, είπε, αφενός με την πρόληψη και αφετέρου με την αποζημίωση του θύματος, ενώ ανέδειξε τον ρόλο του ΕΚ να επεκτείνει την ασφάλιση όπου δεν υπάρχει κάλυψη. Ακολούθως αναφέρθηκε στη νέα ευρωπαϊκή οδηγία για την ασφάλιση αυτοκινήτων και στις προβλέψεις της, αποτιμώντας τη θετικά, καθώς θεωρεί ότι εξελίσσει την κοινωνική αντίληψη για την προστασία των ζημιωθέντων από τροχαία. Χαρακτήρισε σημαντικό παράγοντα αλλαγής τη νέα τεχνολογία οχημάτων, όπως και την κουλτούρα υπεύθυνης οδήγησης που εδραιώνεται στη νεολαία, ενώ ολοκλήρωσε την τοποθέτησή του ζητώντας από τα μέσα ενημέρωσης να μην αντιμετωπίζουν τα τροχαία ως κανονικότητα.


Photo credits: Kalyvas Panagiotis, ClicknShoot

Φ. Ζέρβας: Το ΕΚ εγγυητής και αρωγός των συμπολιτών μας που επλήγησαν οικονομικά και σωματικά

0
Ζέρβας, Επικουρικό Κεφάλαιο, προβολή βίντεο στο επετειακό συνέδριο

Με αφορμή τη συμπλήρωση 50 χρόνων συνεχούς προσφοράς, το επετειακό συνέδριο του Επικουρικού Κεφαλαίου ήρθε να αναδείξει τον κοινωνικό του ρόλο και να ενισχύσει τον δημόσιο διάλογο για την οδική ασφάλεια, την ασφαλισμένη οδήγηση και την προστασία των θυμάτων τροχαίων ατυχημάτων.

Το συνέδριο της 12ης Μαΐου συγκέντρωσε στο Divani Caravel εκπροσώπους της Πολιτείας, της ασφαλιστικής αγοράς, της επιστημονικής κοινότητας και ευρωπαϊκών οργανισμών.

Στην ενότητα των σύντομων συνεντεύξεων πολιτών που αποζημιώθηκαν από το Επικουρικό Κεφάλαιο προβλήθηκε σχετικό βίντεο, στην εισαγωγή του οποίου ο Φώτης Ζέρβας, Ταμίας Διαχειριστικής Επιτροπής, ΕΚ, και Διευθυντής Χαρτοφυλακίου Αυτοκινήτου, ΜΙΝΕΤΤΑ Ασφαλιστική, αναφέρει:

«Βρίσκομαι στην Επιτροπή Ζημιών Αυτοκινήτου και έχω μια σφαιρική γνώση της κατάστασης του ΕΚ από τα παλαιότερα χρόνια μέχρι και σήμερα. Καθημερινά κατά την κυκλοφορία με τα οχήματά μας στους δρόμους παρατηρούμε ότι συμβαίνουν τροχαία ατυχήματα. Στα περισσότερα εξ αυτών οι ζημιωθέντες αποζημιώνονται από τις ασφαλιστικές εταιρείες στις οποίες ασφαλίζονται τα υπαίτια οχήματα.

»Επιπλέον υπάρχουν και συμβάντα, τα οποία αφορούν κυρίως τις σωματικές βλάβες των ζημιωθέντων, όπου η υπαιτιότητα ανήκει σε όχημα άγνωστο. Σε τρεις περιπτώσεις λοιπόν –το ανασφάλιστο, το άγνωστο και το όχημα που ήταν ασφαλισμένο σε εταιρεία που πτώχευσε, που ανακλήθηκε η άδειά της– έρχεται το ΕΚ ως αρωγός των ζημιωθέντων να καταβάλει τις αποζημιώσεις που προβλέπονται – που θα κατέβαλλε και μια ασφαλιστική επιχείρηση.

»Έτσι, λοιπόν, θεωρώ ότι ο ρόλος του ΕΚ στην κοινωνία είναι πάρα πολύ σημαντικός, λειτουργεί ως εγγυητής και αρωγός όλων αυτών των περιπτώσεων συμπολιτών μας οι οποίοι έχουν πληγεί οικονομικά, αλλά πολλές φορές και στον τομέα της σωματικής τους υγείας».

Ακολούθησε η προσωπική μαρτυρία της Στάσας Αυδή, που υπήρξε θύμα τροχαίου εξαιτίας παραβίασης STOP από όχημα που έφερε πλαστές πινακίδες και κατόπιν εγκατέλειψε το σημείο. Η κ. Αυδή εξήρε την υπεύθυνη και άμεση εξυπηρέτηση από πλευράς ΕΚ, χωρίς υποβάθμιση του περιστατικού λόγω απουσίας σωματικής βλάβης.

Ο Διονύσης Μακρής, οδηγός δικύκλου, διηγήθηκε περιστατικό πτώσης και τραυματισμού με υπαιτιότητα ανασφάλιστου οχήματος. Του δόθηκε η ευκαιρία να γνωρίσει το ΕΚ και την οργανωμένη φροντίδα που προσφέρει, η οποία στην περίπτωσή του, όπως επισήμανε, λειτούργησε ιδιαίτερα ανακουφιστικά.

«Χαίρομαι πάρα πολύ που το ΕΚ, μέσα και από την προσπάθεια των συναδέλφων υπαλλήλων και των μελών της Διαχειριστικής Επιτροπής, έχει καταφέρει να είναι ένας υγιής οργανισμός και ευυπόληπτος στην κοινωνία» συμπλήρωσε ο κ. Ζέρβας στον επίλογο του βίντεο.


Photo credits: Kalyvas Panagiotis, ClicknShoot
Η Eurolife FFH επεκτείνει το δίκτυο του My Health F1rst

0
Eurolife FFH, εικαστικό με ζευγάρι για το πρόγραμμα My Health F1rst
Την περαιτέρω ενίσχυση του προγράμματος ασφάλισης υγείας My Health F1rst ανακοίνωσε η Eurolife FFH, μέσα από τη διεύρυνση του δικτύου των συμβεβλημένων νοσοκομείων με την προσθήκη εκείνων του Ομίλου HHG (Hellenic Healthcare Group).
Στο ανανεωμένο δίκτυο εντάσσονται τα εξής νοσοκομεία στην Αττική και στο Ηράκλειο Κρήτης:
  • Υγεία
  • Υγεία – Μητέρα, Μαιευτική | Παιδιατρική
  • Metropolitan Hospital
  • Metropolitan General
  • Creta InterClinic.
Η εξέλιξη αυτή, σύμφωνα με την ανακοίνωση, αποτελεί μέρος της στρατηγικής συνεργασίας της Eurolife FFH και με τον Όμιλο HHG για σημαντική αναβάθμιση των παροχών και των υπηρεσιών του προγράμματος. Παράλληλα, το My Health F1rst εμπλουτίζεται με πρόσθετα προνόμια και παροχές στα συγκεκριμένα νοσοκομεία του Ομίλου HHG, ενισχύοντας ακόμα περισσότερο τη φροντίδα και την προστασία των ασφαλισμένων.
Με τις νέες προσθήκες, το δίκτυο συμβεβλημένων νοσοκομείων του My Health F1rst διαμορφώνεται πλέον σε περισσότερα από 20 νοσοκομεία σε όλη την Ελλάδα, καλύπτοντας την Αττική, τη Θεσσαλονίκη και μεγάλες περιφερειακές πόλεις.
Το My Health F1rst, επισημαίνει η εταιρεία, αποτελεί μια ευέλικτη λύση ασφάλισης υγείας, που συνδυάζει τη δύναμη της επιλογής νοσοκομείου με σημαντικές καλύψεις και προνόμια για τους ασφαλισμένους.
Μεταξύ άλλων, προσφέρει:
  • 100% απευθείας κάλυψη αναγνωρισμένων εξόδων νοσηλείας στο δίκτυο συμβεβλημένων νοσοκομείων μετά την αφαίρεση του εκπιπτόμενου ποσού
  • προκαθορισμένη οικονομική παροχή για νοσηλείες εκτός δικτύου συμβεβλημένων νοσοκομείων
  • δυνατότητα προκαταβολής μέρους της οικονομικής παροχής κατόπιν προέγκρισης
  • ειδικά προνόμια απορρόφησης απαλλαγής σε συμβεβλημένα νοσοκομεία
  • πρόσθετες εκπτώσεις μέσω του προγράμματος EurolifeSYN+
  • ειδικές επιλογές με μειωμένο ασφάλιστρο για οικογένειες & ασφαλισμένους ομαδικών συμβολαίων.
Η Eurolife FFH δηλώνει ότι, μέσα από τη συνεχή αναβάθμιση των υπηρεσιών και συνεργασιών της, παραμένει προσηλωμένη στη δημιουργία ασφαλιστικών λύσεων που ανταποκρίνονται στις σύγχρονες ανάγκες υγείας, προσφέροντας ουσιαστική φροντίδα και μεγαλύτερη σιγουριά στους ανθρώπους που την εμπιστεύονται για την ασφάλισή τους.

Αλ. Σαρρηγεωργίου: Γιορτάζουμε 50 χρόνια που βρίσκουν το Επικουρικό Κεφάλαιο στα καλύτερά του

0
Σαρρηγεωργίου στο επετειακό συνέδριο του ΕΚ

Με αφορμή τη συμπλήρωση 50 χρόνων συνεχούς προσφοράς, το επετειακό συνέδριο του Επικουρικού Κεφαλαίου ήρθε να αναδείξει τον κοινωνικό του ρόλο και να ενισχύσει τον δημόσιο διάλογο για την οδική ασφάλεια, την ασφαλισμένη οδήγηση και την προστασία των θυμάτων τροχαίων ατυχημάτων.

Το συνέδριο της 12ης Μαΐου συγκέντρωσε στο Divani Caravel εκπροσώπους της Πολιτείας, της ασφαλιστικής αγοράς, της επιστημονικής κοινότητας και ευρωπαϊκών οργανισμών.

Στην ομιλία του ο Αλέξανδρος Σαρρηγεωργίου, Πρόεδρος ΔΣ της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ) και Πρόεδρος & Διευθύνων Σύμβουλος της Eurolife FFH, ανέφερε:

Είναι μεγάλη χαρά να βρίσκομαι σήμερα εδώ, σε μια σημαντική στιγμή για την ελληνική ασφαλιστική αγορά. Δεν είναι μόνο για το ΕΚ, η στιγμή είναι σημαντική για όλους μας, είναι σημαντική για την κοινωνία στην πραγματικότητα. Γιατί καταλάβαμε όλοι ότι, χωρίς το ΕΚ, η κοινωνία θα είχε το πρόβλημα. Όλοι εμείς εκεί έξω. Είναι μια στιγμή που γιορτάζουμε 50 χρόνια που το ΕΚ εκπληρώνει την αποστολή του, γιατί αυτό είναι το βασικό.

Επιτρέψτε μου όμως να φύγω λίγο εκτός κειμένου – ούτως ή άλλως τείνω να φεύγω εκτός κειμένου, με κατηγορούν. Με την ευκαιρία ότι είμαστε εδώ άνθρωποι της ασφαλιστικής αγοράς, θέλω να μοιραστώ μαζί σας κάποιες σκέψεις για το πού βρίσκεται η αγορά μας σήμερα, όχι μόνο στην Ελλάδα, αλλά και στην ευρωπαϊκή σκηνή, όπου, όπως ξέρετε, έχω έναν ρόλο στο Insurance Europe.

Καταρχήν, το demand side, όπως λέμε, δηλαδή η ζήτηση, δυστυχώς –ευτυχώς από πλευράς δουλειάς μας–, αυξάνεται, διότι υπάρχουν οι τρεις ελέφαντες στο δωμάτιο. Είναι αυτό που η κ. Αλμπουκέρκι, η Ευρωπαία Επίτροπος Οικονομικών, χαρακτηρίζει ως silent killer, βγαίνουμε στη σύνταξη οι baby boomers και δεν υπάρχουν χρήματα στην άκρη – σε ευρωπαϊκό επίπεδο, αφήστε την Ελλάδα. Το δεύτερο είναι η υγεία, η οποία βελτιώνεται, το κόστος όμως αυτής της βελτίωσης είναι πολύ μεγάλο, και θα πω εδώ ότι όλοι πληρώνουν κάτι από την τσέπη τους στην Ευρώπη για την υγεία, όμως ο Έλληνας πληρώνει τα διπλάσια από τον μέσο Ευρωπαίο επειδή είναι τραγικά ανασφάλιστος. Και βέβαια, οι φυσικές καταστροφές, όπου όλοι ξέρουμε ότι συχνότητα και η ένταση αυξάνονται, και όλα αυτά μας βρίσκουν σε ευρωπαϊκό επίπεδο, επαναλαμβάνω, να συζητάμε το κίνδυνο του κενού προστασίας σε όλα αυτά. Πάρτε τα, λοιπόν, και πολλαπλασιάστε τα επί 4 για να έρθουμε στην ελληνική κατάσταση, γιατί ό,τι και να μετρήσεις είμαστε στο 1/4 των ευρωπαϊκών μέσων όρων σε επίπεδο κάλυψης.

Για να αλλάξει αυτό, χρειάζονται κίνητρα. Αυτό λέει η πρακτική. Ναι, χρειάζεται νοοτροπία και όλα αυτά, αλλά, αν δεν δώσεις κίνητρα στον νέο να βάλει χρήματα στην άκρη, στον πολίτη να ασφαλίσει την οικογένειά του για την υγεία και, βεβαίως, αν δεν κάνεις πράγματα για την ασφάλιση έναντι φυσικών καταστροφών, η βελόνα δεν θα κινηθεί.

Ταυτόχρονα έχουμε προβλήματα με τον πληθωρισμό, όπως ξέρουμε. Έχουμε μια Ελλάδα που πάει πολύ καλά στο ευρωπαϊκό γίγνεσθαι, παρ’ όλα αυτά τα νούμερα είναι αναιμικά. Γιατί όλης Ευρώπης τα νούμερα είναι αναιμικά. Άρα τα δημοσιονομικά έχουν πίεση και τα οικονομικά της οικογένειας έχουν πίεση. Και μέσα από όλη αυτή τη σύνθεση, αν την κοιτάξουμε, έχουμε κι ένα κλίμα στην Ευρώπη το οποίο δεν είναι ακριβώς υπέρ των ασφαλιστών. Δηλαδή, θέματα όπως το value for money είναι σημαντικά θέματα στην Ευρώπη, όπου κοιτάζουν κάθε συμβόλαιο και λένε, αυτό που πληρώνω, είτε το πληρώνω στην εταιρεία είτε το πληρώνω στη διαμεσολάβηση είτε σε οποιονδήποτε άλλο πάροχο, προσθέτει αξία; Διότι, αν δεν προσθέτει αξία, υπάρχει και από πολιτική πλευρά ένα αυστηρό βλέμμα προς την αγορά μας, εννοώ σε ευρωπαϊκό επίπεδο, και ταυτόχρονα με την τεχνητή νοημοσύνη νομίζω ότι έρχεται ένα τρένο κατά πάνω σε όσους δεν παράγουν αξία. Οι υπόλοιποι, μια χαρά, θα γίνει προσαρμογή, αλλά όποιες αγορές –και δεν είναι μόνο η ελληνική– έχουν μέσα τους inefficiencies δεν θα περάσουν καλά.

Μέσα σε αυτό το κλίμα –και συγχωρήστε με, γιατί όποτε βρίσκομαι σε τέτοιου είδους ομηγύρεις νομίζω ότι πρέπει να τα λέμε μεταξύ μας– εμείς συνεχίζουμε να δίνουμε μία υπόσχεση, να υπογράφουμε ένα χαρτί, και όλο αυτό από την πλευρά αυτού που το αγοράζει χρειάζεται εμπιστοσύνη. Και εδώ έρχομαι στο ΕΚ, γιατί αυτό που είδαμε προηγουμένως είναι το πώς χτίζεις εμπιστοσύνη σε μια κοινωνία για μια ασφαλιστική αγορά που, κακά τα ψέματα, μέχρι το 2016 δεν είχε το εποπτικό πλαίσιο που άρμοζε και είχε και πολλά ατυχήματα – δεν έχει καμία σχέση η τωρινή κατάσταση με εκείνη. Παρ’ όλα αυτά, μπορεί να μιλήσω με ανθρώπους που πήγαιναν στο Δημοτικό όταν είχαμε την υπόθεση της Ασπίδας και να μου μιλάνε για την Ασπίδα. Τέτοια είναι η ζημιά που γίνεται αν δεν έχεις εμπιστοσύνη.

Θα πω λοιπόν ότι η ασφάλειες του αυτοκινήτου είναι ο πιο διαδεδομένος κλάδος και δεν είναι ο πιο διαδεδομένος κλάδος μόνο λόγω μεγέθους –είναι περίπου το 20% της αγοράς–, αλλά είναι ο κλάδος όπου έρχεται σε πρώτη επαφή συνήθως με την ασφάλεια ο πολίτης και είναι ο κλάδος που διαμορφώνει την εικόνα του πολίτη για την ασφάλιση συνολικά. Είναι ο κλάδος που το 2024 είχε 1,2 δισ. ασφάλιστρα, το 20% της αγοράς όπως είπα, πλήρωσε 600 χιλ. ζημιές, 700 εκατ. ευρώ σε αποζημιώσεις, συμπεριλαμβανομένης και της αστικής ευθύνης. Και πίσω από αυτά τα νούμερα είναι το βασικό ότι στεκόμαστε ως ασφαλιστική αγορά πίσω από την υπόσχεσή μας. Σε μια ασφάλιση που –δεν ξέρω πόσοι εκεί έξω το αντιλαμβάνονται– βοηθάει στην κοινωνική συνοχή, διότι, αν οι συμπολίτες μας δεν αποζημιωνόντουσαν, θα έχαναν μέρος της οικονομικής τους σταθερότητας, και αυτό έχει αλυσιδωτές επιδράσεις.

Θα πω όμως το εξής: είμαστε σήμερα σε μια μέρα που δεν γιορτάζουμε μόνο τα 50 χρόνια του ΕΚ, αλλά γιορτάζουμε 50 χρόνια που βρίσκουν ένα ΕΚ στην καλύτερη κατάσταση που ήταν ποτέ. Και θυμάμαι, επειδή είμαι πολλά χρόνια σε αυτήν την αγορά, εποχές που δεν ήταν έτσι στο ΕΚ· τα οικονομικά ήταν πάρα πολύ δύσκολα, η εξυπηρέτηση δεν ήταν στο επίπεδο που είναι σήμερα, και δεν μπορούσε να είναι και για διοικητικούς λόγους αλλά και για οικονομικούς – ήταν ένα θέμα που ερχόταν στο τραπέζι της ΕΑΕΕ αρκετά συχνά. Η συστηματική προσπάθεια που έγινε από τη διοίκηση του ΕΚ για πολλά χρόνια, με συνέπεια και συνέχεια, έχει ανοίξει την πόρτα για την ανακοίνωση που έκανε ο αγαπητός Πρόεδρος προηγουμένως, η οποία είναι μια πολύ σημαντική ανακοίνωση για το μέλλον και για την κοινωνία μας.

Και θα ήθελα σε αυτό το σημείο, πρώτα απ’ όλα, να συγχαρώ τον Πρόεδρο τον Ηρακλή Δασκαλόπουλο, αλλά και τον Γιώργο Βαλαή και τον Δημήτρη Ζορπά, που πραγματικά πήραν ένα ΕΚ που δεν ήταν σε καλή κατάσταση και το έφεραν σήμερα σε αυτή την εξαιρετική θέση. Ήθελα να τους συγχαρούμε όλοι μαζί (σ.σ.: χειροκροτήματα).

Υπάρχουν όμως και άλλα θέματα. Και ένα από αυτά, που περίπου το είχαμε σαν δεδομένο στην αγορά, του τύπου «ε αυτό δεν θα φτιάξει ποτέ», ήταν τα ανασφάλιστα οχήματα. Ένα θέμα κοινωνικό και θεσμικό. Εκεί λοιπόν, με πολύ συντονισμένες προσπάθειες και από την ΕΑΕΕ αλλά και από όλους τους παράγοντες στην αγορά μας, φτάσαμε σήμερα να βρισκόμαστε σε μια πραγματικά διαφορετική φάση, σε ένα σημείο καμπής. Διότι κάτι το οποίο θεωρούσαμε αυτονόητο –και, επιτρέψτε μου οι εκπρόσωποι της Πολιτείας να πω, η Πολιτεία δεν έκανε τη δουλειά της, για διάφορους λόγους που δεν ήταν κατανοητοί σε εμάς– μας έφερε σήμερα, με συντονισμένη δράση πολλών Υπουργείων –και η κρατική μηχανή είναι ένα περίπλοκο σύστημα– να μπορούμε, θεωρώ, να πούμε ότι έχουμε λύσει το θέμα των ανασφαλίστων.

Κι εδώ θα ήθελα να πω ότι υπήρξαν αρκετοί που το βοήθησαν και το πήραν ζεστά, για να το πω έτσι. Αλλά ήθελα να κάνω highlight δύο ανθρώπους: τον Άκη Σκέρτσο, που είναι ο Υπουργός Παρά τω Πρωθυπουργό, και τον Δημοσθένη Αναγνωστόπουλο, ο οποίος είναι σήμερα μαζί μας. Ευχαριστούμε πάρα πολύ, γιατί, αν δεν βρεις ανθρώπους όπως ο Δημοσθένης και όπως ο Άκης, που να καταλάβουν ένα θέμα και μετά να βοηθήσουν να προχωρήσει… Γιατί η εμπειρία η δική μου είναι ότι πολλά πράγματα που νομίζεις ότι λύθηκαν, διότι αυτοί που παίρνουν τις αποφάσεις έχουν συμφωνήσει, κάπου κολλάνε και στο τέλος δεν γίνονται ποτέ. Οπότε ένα μεγάλο ευχαριστώ, γιατί από τον Οκτώβριο του 2025 μέχρι σήμερα έχουν πραγματοποιηθεί εκατοντάδες χιλιάδες έλεγχοι, έχουν αποσταλεί συνολικά 257 χιλιάδες ειδοποιήσεις για ανασφάλιστα και –το επόμενο είναι εντυπωσιακό– από αυτούς που πήραν τις ειδοποιήσεις οικειοθελώς ασφαλίστηκαν το 25%. Για όσους παρά τις ειδοποιήσεις δεν συμμορφώθηκαν, η Πολιτεία προχώρησε αποφασιστικά στην επιβολή των προβλεπόμενων από τον νόμο κυρώσεων που εφαρμόζει η ΑΑΔΕ. Επειδή το ξέρω το θέμα σε βάθος, στο τέλος της ημέρας πρέπει το πρόστιμο να πληρώνεται και όχι να είναι θεωρητικό. Το άλλο πολύ βασικό είναι ότι οι έλεγχοι αυτοί είναι πλέον συνεχείς. Δεν είναι «έγιναν μία φορά και θα δούμε αν και πότε θα ξαναγίνουν», αλλά να εμπεδωθεί και σε αυτούς που δεν το καταλαβαίνουν ότι πρέπει να έχεις ασφαλισμένο το όχημά σου.

Κατά τα άλλα, βεβαίως, το είπα και προηγουμένως, τεχνητή νοημοσύνη… Βγαίνοντας είδα την αγαπητή συνάδελφο από τη Νομική Υπηρεσία της Ένωσης, που έφευγε διότι, μου λέει, πρέπει να δούμε τον νόμο, τον κανονισμό για την αυτόνομη οδήγηση. Γίνονται πράγματα τα οποία μας προλαβαίνουν. Εμένα προσωπικά μου αρέσει αυτό, σημαίνει ότι γίνονται πράγματα. Έχουμε λοιπόν πιο αυτόνομα και διασυνδεδεμένα οχήματα, καλύτερη πληροφορία, νέες μορφές κινητικότητας και, βέβαια, την έννοια της ευθύνης. Η αγορά δεν παρακολουθεί, αλλά προσαρμόζεται και πρέπει να προσαρμόζεται τάχιστα διότι, επιτρέψτε μου να το επαναλάβω, οι απειλές δεν είναι μόνο θεωρητικές. Προσωπική μου άποψη, υπάρχουν οργανισμοί που έχουν το κινητό σου και λέγονται Meta, Amazon, Google, Apple, οι οποίοι έχουν τον ασφαλισμένο μας εκεί έξω και όταν στραφούν στην αγορά μας, εάν εμείς δεν είμαστε efficient, αποδοτικοί, θα έχουμε μεγάλο πρόβλημα. Άρα είναι επιτακτική ανάγκη να προσαρμοζόμαστε στις νέες συνθήκες και να τηρούμε την υπόσχεσή μας.

Και κλείνω μ’ αυτό: τα 50 χρόνια που γιορτάζουμε ένα υγιές επικουρικό σημαίνουν 50 χρόνια που μπορούμε να τηρήσουμε την υπόσχεσή μας. Και πάνω σε αυτό να χτίσουμε την εμπιστοσύνη που απαιτείται για να μεγαλώσει η αγορά μας. Όταν ήμουνα πολύ νέος, στην ασφαλιστική αγορά, με ρωτούσε ο καλός συνάδελφος στην Αμερική ποια είναι η αποστολή μιας ασφαλιστικής εταιρείας και τότε, ερχόμενος από το finance, του έλεγα για ROE και διάφορους άλλους τέτοιους δείκτες. Και μου έλεγε, όχι, Άλεξ· η αποστολή είναι να αποζημιώνεις τον ασφαλισμένο όταν επέλθει ο κίνδυνος. Όπως κάνει και το ΕΚ για τις πιο δύσκολες περιπτώσεις.


Photo credits: Kalyvas Panagiotis, ClicknShoot


