back to top
19.6 C
Athens
Παρασκευή 13 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1632

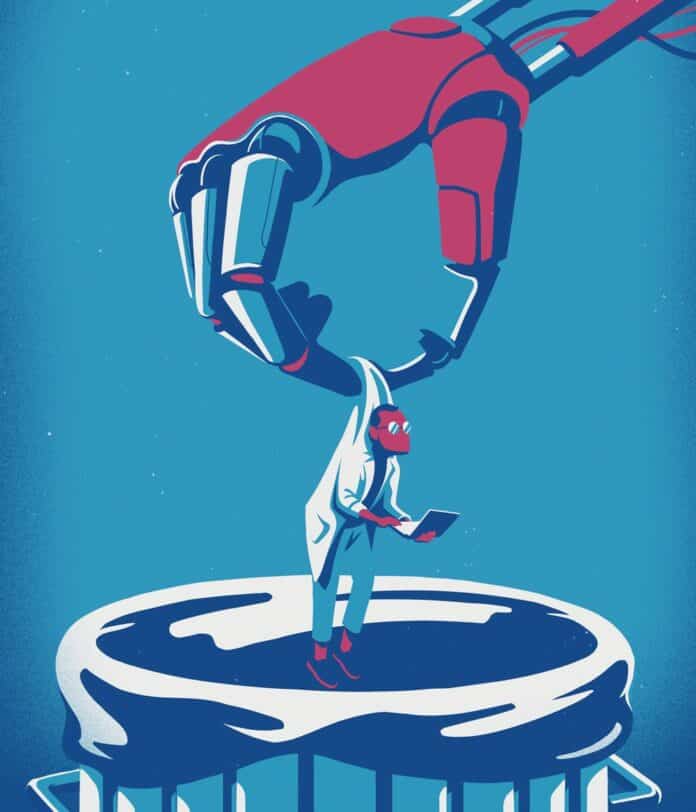
Εφαρμογές τεχνητής νοημοσύνης: Σημαντικά δυνητικά οφέλη-πολλά νέα ρίσκα

0

Tης Λαλέλας Χρυσανθοπούλου, από περιοδικό IW

Αυτοοδηγούμενα οχήματα, «έξυπνοι» βοηθοί αυτοματοποιημένης γραπτής επικοινωνίας (ευρύτερα γνωστοί ως chatbots) και διασυνδεδεμένες μηχανές σε ψηφιακά εργοστάσια μάς δίνουν μια πρόγευση του θαυμαστού καινούργιου κόσμου της τεχνητής νοημοσύνης (ΑΙ).

Η εκθετικά αυξανόμενη χρήση εφαρμογών ΑΙ συνεπάγεται σημαντικά οφελη για τις επιχειρήσεις, όπως αύξηση της αποδοτικότητας, μείωση των επαναλαμβανόμενων διαδικασιών και βελτίωση της πελατειακής εμπειρίας. Είναι ενδεικτικό το ότι, σύμφωνα με πρόσφατη μελέτη της Accenture, οι τεχνολογίες που συνδέονται με την τεχνητή νοημοσύνη θα αυξήσουν την κερδοφορία των εταιρειών σε 16 κλάδους 12 ανεπτυγμένων οικονομιών σε ποσοστό 38%, κατά μέσο όρο, ώς το 2035.

Σύμφωνα με πρόσφατη μελέτη της Accenture, οι τεχνολογίες που συνδέονται με την τεχνητή νοημοσύνη θα αυξήσουν την κερδοφορία των εταιρειών σε 16 κλάδους 12 ανεπτυγμένων οικονομιών σε ποσοστό 38%, κατά μέσο όρο, ώς το 2035.

Πλην όμως, αν πέσουν σε λάθος χέρια, είναι ορατό το ενδεχόμενο οι δυνητικές απειλές να αντισταθμίσουν τα οφέλη. Η «ευπάθεια» σε κακόβουλες cyber επιθέσεις ή τεχνικές αστοχίες θα αυξηθεί, όπως και ο κίνδυνος για μεγαλύτερης κλίμακας διαταραχές και χρηματοοικονομικές απώλειες, καθώς οι οικονομίες γίνονται ολοένα και πιο διασυνδεδεμένες. Οι εταιρείες θα βρεθούν επίσης αντιμέτωπες με νέα σενάρια αστικής ευθύνης, καθώς η ευθύνη λήψης αποφάσεων θα μετατοπίζεται από τους ανθρώπους στις μηχανές και τους κατασκευαστές τους, όπως στην περίπτωση των αυτοκινούμενων ΙΧ.

Το νέο αυτό τοπίο επιχειρεί να καταγράψει η Allianz Corporate & Specialty (AGCS), σε ειδική μελέτη της με τίτλο «Η άνοδος της τεχνητής νοημοσύνης: Μελλοντικές προοπτικές και αναδυόμενοι κίνδυνοι».

Όπως σχολιάζει ο Michael Bruch, επικεφαλής αναδυόμενων τάσεων της AGCS, «η τεχνητή νοημοσύνη δημιουργεί δυνητικά οφέλη, αλλά και κινδύνους, σε πολλούς τομείς: οικονομικούς, πολιτικούς, στον κλάδο των μεταφορών, της υγείας, της άμυνας και στο περιβάλλον».

«Η τεχνητή νοημοσύνη δημιουργεί δυνητικά οφέλη, αλλά και κινδύνους, σε πολλούς τομείς: οικονομικούς, πολιτικούς, στον κλάδο των μεταφορών, της υγείας, της άμυνας και στο περιβάλλον».

Για παράδειγμα, οι εφαρμογές ΑΙ αναμένεται να αυξήσουν την ασφάλεια στον τομέα των μεταφορών. Εκτιμάται ότι θα μπορούσαν να μειώσουν τον αριθμό των τροχαίων ατυχημάτων έως και κατά 90%. Από την άλλη πλευρά όμως, εγείρουν σοβαρά θέματα ευθύνης και ηθικώς στην περίπτωση ατυχήματος που προκύπτει λόγω της χρήσης τους.

Οι εφαρμογές τεχνητής νοημοσύνης στον κλάδο της υγείας θα μπορούσαν να εξαλείψουν πολλές ανίατες –έως τώρα– ασθένειες και να συμβάλουν στην παροχή αποτελεσματικών υπηρεσιών, ακόμη και στις πιο απομακρυσμένες περιοχές. Την ίδια στιγμή όμως επηρεάζουν τη διαχείριση προσωπικών δεδομένων των ασθενών και θεμελιώδη δικαιώματά τους.

«Είναι σαφές ότι θα απαιτηθούν στρατηγικές ενεργητικής διαχείρισης κινδύνων προκειμένου να μεγιστοποιηθούν τα καθαρά οφέλη μιας πλήρους εισαγωγής προχωρημένων εφαρμογών τεχνητής νοημοσύνης για την κοινωνία» καταλήγει ο κύριος Bruch.

Τα δύο «πρόσωπα» της ΑΙ

Σήμερα, οι λεγόμενες «αδύναμες» ή βασικές μορφές της τεχνητής νοημοσύνης μπορούν να επιτελέσουν συγκεκριμένες λειτουργίες. Ωστόσο, οι μελλοντικές γενιές των λεγόμενων «ισχυρών» εφαρμογών ΑΙ θα είναι σε θέση να επιλύουν δύσκολα προβλήματα και να εκτελούν πολύπλοκες συναλλαγές. Η τεχνητή νοημοσύνη έχει παρεισφρήσει σχεδόν σε κάθε κλάδο, από τα chatbots που προσφέρουν οικονομικές συμβουλές μέχρι τις εφαρμογές που συμβάλλουν στη διάγνωση του καρκίνου.

Υπάρχουν τεράστιες προοπτικές βελτίωσης της ασφαλιστικής αλυσίδας αξίας μέσω του ΑΙ, που θα συμβάλει στην αυτοματοποίηση πολλών διαδικασιών επ’ ωφελεία των πελατών. Η έκδοση των ασφαλιστικών συμβολαίων και η επεξεργασία των αιτήσεων αποζημίωσης θα γίνονται γρηγορότερα και πιο αποδοτικά.

Μαζί, όμως, έχει παρεισφρήσει και μια νέα γενιά κινδύνων: Για παράδειγμα, οι cyber επιθέσεις, που αναδεικνύονται πλέον σε έναν από τους μεγαλύτερους κινδύνους για τις επιχειρήσεις, αποκαλύπτουν τα δύο «πρόσωπα» των εφαρμογών τεχνητής νοημοσύνης: Από τη μια, λογισμικό με στοιχεία ΑΙ θα μπορούσε να συμβάλει στη μείωση του cyber κινδύνου, μέσω καλύτερου εντοπισμού των επιθέσεων. Από την άλλη, θα μπορούσε να αυξήσει τον ίδιο κίνδυνο αν κακόβουλοι χάκερ αποκτούσαν τον έλεγχο των «έξυπνων» συστημάτων, μηχανών ή οχημάτων.

Οι εφαρμογές ΑΙ στα χέρια των λάθος ατόμων θα μπορούσαν να ανοίξουν τον δρόμο για σοβαρότερες και πιο στοχευμένες cyber επιθέσεις, μειώνοντας το κόστος της κατάρτισης των επιθέσεων αυτών. Η ίδια επίθεση/λάθος προγραμματισμού θα μπορούσε να διασπαρεί σε πληθώρα μηχανών.

Ήδη, εκτιμάται ότι μια μεγάλη cyber επίθεση διεθνούς εμβέλειας θα μπορούσε να οδηγήσει σε ζημίες άνω των 50 δισ. δολ. Ακόμη και μια ολιγόωρη παύση λειτουργίας ενός μεγάλου παρόχου υπηρεσιών cloud θα μπορούσε να οδηγήσει σε ζημίες της τάξης των 850 εκατ. δολ. –κάθε άλλο παρά αμελητέες…

Πέντε «μέτωπα»

Στην προσπάθειά της να χαρτογραφήσει τους νέους κινδύνους που συνδέονται με τη χρήση εφαρμογών τεχνητής νοημοσύνης, η AGCS επικεντρώθηκε σε πέντε «μέτωπα»: την προσβασιμότητα σε λογισμικό, την ασφάλεια, τη λογοδοσία, την ευθύνη και τα ζητήματα ηθικής: «Μέσω της διαχείρισης των θεμάτων που συνδέονται και με τους πέντε αυτούς τομείς, η υπεύθυνη ανάπτυξη εφαρμογών ΑΙ καθίσταται λιγότερο επικίνδυνη για την κοινωνία. Η λήψη προληπτικών μέτρων που μειώνουν τα ρίσκα από τυχόν ανεπιθύμητες παρενέργειες είναι απαραίτητη» εξηγεί ο κύριος Bruch.

Στο «μέτωπο» της αστικής ευθύνης έναντι τρίτων, για παράδειγμα, οι «φορείς» της τεχνητής νοημοσύνης θα υποκαταστήσουν μεν τους ανθρώπους στη λήψη κάποιων αποφάσεων (όπως π.χ. στα αυτοοδηγούμενα ΙΧ), δεν μπορούν όμως να θεωρηθούν νομικά υπεύθυνοι για τις αποφάσεις αυτές. Θα είναι ο κατασκευαστής ή ο προγραμματιστής του λογισμκού της εφαρμογής ΑΙ αυτός που θα ευθύνεται για τα ελαττώματα που προκαλούν ζημία στους χρήστες.

Ποιος έχει όμως τη νομική ευθύνη για τις αποφάσεις μιας εφαρμογής που δεν σχετίζονται άμεσα με την κατασκευή ή τον σχεδιασμό της; Οι απαντήσεις σε τέτοια ερωτήματα μόνο εύκλολες δεν είναι.

Η θέση των ασφαλιστικών

Ποιος είναι ο ρόλος του ασφαλιστικού κλάδου σε αυτό το νέο περιβάλλον; Σύμφωνα με την AGCS, οι ασφαλιστικές εταιρείες θα κληθούν να ελαχιστοποιήσουν, να διαχειριστούν και να μεταβιβάσουν τους νέους κινδύνους. Οι παραδοσιακές καλύψεις (αστική ευθύνη έναντι τρίτων, ασφάλεια ζωής, ασφάλιση περιουσίας, ασφάλιση έναντι κινδύνου ατυχήματος κ.λπ.) θα πρέπει να προσαρμοστούν για να ικανοποιούν τις νέες ανάγκες επιχειρήσεων και νοικοκυριών.

Είναι αυτονόητο ότι οι ασφαλιστικές θα πρέπει να βελτιώσουν τις λύσεις που προσφέρουν για τις cyber επιθέσεις, τη διακοπή επιχειρηματικής λειτουργίας, την ανάκληση προϊόντων κ.ά.

Η τεχνητή νοημοσύνη εγείρει επίσης ερωτήματα γύρω από τα προσωπικά δεδομένα. Μέχρι ποιον βαθμό μπορούν να χρησιμοποιηθούν για να γίνουν πιο «έξυπνες» οι εφαρμογές; Ήδη, ο νέος Γενικός Κανονισμός Προστασίας Δεδομένων της ΕΕ (GDPR), που τίθεται σε ισχύ τον Μάιο, περιέχει σαφείς περιορισμούς αναφορικά με την υιοθέτηση συστημάτων ΑΙ.

Οι επιχειρήσεις θα πρέπει να μειώσουν, να αντισταθμίσουν ή να καλυφθούν οικονομικά έναντι του κινδύνου μη συμμόρφωσης με τους νέους κανόνες περί προστασίας δεδομένων στο μέλλον.

Την ίδια στιγμή, είναι βέβαιο ότι θα δημιουργηθούν νέα μοντέλα ασφάλισης για την αστική ευθύνη σε τομείς όπως τα αυτοοδηγούμενα ΙΧ, στους οποίους θα εντείνεται η πίεση προς τους κατασκευαστές και τους πωλητές λογισμικού και θα περιορίζεται η ευθύνη των καταναλωτών.

Εκτός από τους νέους κινδύνους όμως, οι εφαρμογές τεχνητής νοημοσύνης θα φέρουν οφέλη και για τις ασφαλιστικές. Η ασφαλιστική βιομηχανία, λαμβάνοντας υπόψη ότι διαχειρίζεται μεγάλους όγκους δεδομένων και χρησιμοποιεί επαναλαμβανόμενες διαδικασίες, ήταν από τις πρώτες που «αγκάλιασαν» τις νέες τεχνολογίες.

«Υπάρχουν τεράστιες προοπτικές βελτίωσης της ασφαλιστικής αλυσίδας αξίας μέσω του ΑΙ. Αρχικά, θα συμβάλει στην αυτοματοποίηση πολλών διαδικασιών επ’ ωφελεία των πελατών. Η έκδοση των ασφαλιστικών συμβολαίων και η επεξεργασία των αιτήσεων αποζημίωσης θα γίνεται γρηγορότερα και πιο αποδοτικά» τονίζει ο κύριος Bruch.

Τα chatbot μπορούν να προσφέρουν υπηρεσίες υποστήριξης πελατών 24 ώρες το 24ωρο, 7 ημέρες την εβδομάδα.

Τέλος, μέσω της ανάλυσης δεδομένων, οι εφαρμογές τεχνητής νοημοσύνης θα προσφέρουν στις ασφαλιστικές και στους πελάτες τους πολύ καλύτερη κατανόηση για τους κινδύνους που αναλαμβάνουν, ώστε να μπορούν μετά να τους μειώσουν πιο αποτελεσματικά. Και θα διευρύνουν τα όρια της «ασφαλισιμότητας» (insurability), όχι μόνο μέσω της επέκτασης των υφιστάμενων λύσεων, αλλά και μέσω της δημιουργίας προϋποθέσεων για την ανάπτυξη νέων λύσεων μεταβίβασης κινδύνου.

Αιφνιδιαστική συνεδρίαση για το νέο ΕΚΠΥ

0
Κτίριο ΕΟΠΥΥ

Δυσαρέσκεια έχει σπείρει σε συλλόγους ασθενών και παρόχους υγείας η διαδικασία με την οποία επιχειρείται να αλλάξει ο Ενιαίος Κανονισμός Παροχών (ΕΚΠΥ) του ΕΟΠΥΥ.

Η αναθεώρηση/επικαιροποίηση του υφιστάμενου ΕΚΠΥ, ο οποίος ισχύει από το 2012, αποτελεί ζητούμενο ετών από όλους τους εμπλεκομένους.  Στο παρελθόν, μάλιστα, η τροποποίησή του επιχειρήθηκε πολλές φορές μέσω ανοιχτής διαβούλευσης. Οι προσπάθειες έκδοσης νέου Κανονισμού Παροχών δεν ευοδώθηκαν, ωστόσο, με ευθύνη των τότε διοικήσεων του Οργανισμού.

Σύμφωνα με πληροφορίες, η τροποποίηση του ΕΚΠΥ αναμένεται να συζητηθεί σήμερα στο ΔΣ ΕΟΠΥΥ που συνέρχεται στις 3:30 μ.μ. Σε αντίθεση, όμως, με την καθιερωμένη διαδικασία διαβούλευσης που προηγείται σε αυτές τις περιπτώσεις, στην προκείμενη τα εμπλεκόμενα μέρη δεν κλήθηκαν να καταθέσουν τις απόψεις τους, με αποτέλεσμα να μην έχουν γνώση των επικείμενων αλλαγών και δυνατότητα έκφρασης αντίλογου.

Πρόσθετη ανησυχία προκαλεί η απουσία του Σωτήρη Μπερσίμη από τη συνεδρίαση, δεδομένου ότι θα συζητηθεί ένα τόσο σοβαρό θέμα.

Πρόχειρη και αντιδημοκρατική χαρακτηρίζει τη διαχείριση του τόσο σοβαρού αυτού ζητήματος, ο πρόεδρος της Ένωσης Κέντρων Αποκατάστασης Ελλάδας Χρήστος Βιρβίλης. «Οι συνεχιζόμενες το τελευταίο χρονικό διάστημα μονομερείς ενέργειες του Οργανισμού, δυστυχώς μας θυμίζουν εποχές που όλοι οι Έλληνες καταγγέλλουν και οι κάπως μεγαλύτεροι σε ηλικία επιθυμούν να ξεχάσουν» αναφέρει σχετικά.

Ο κος Βιρβίλης εξηγεί ότι ποτέ δεν γνωστοποιήθηκε στην ΕΚΑΕ η διάθεση του ΕΟΠΥΥ να προχωρήσει στην ψήφιση νέου ΕΚΠΥ, ούτε κλήθηκε ποτέ να καταθέσει τις απόψεις της στο προτεινόμενο σχέδιο ούτε έγινε κάποια διαδικασία διαβούλευσης μέσω δημόσιας πρόσκλησης.

«Όποια ενημέρωση έχουμε για το θέμα είναι ανεπίσημη, αφού ουδέποτε λάβαμε γνώση του υπό ψήφιση σχεδίου ΕΚΠΥ» τονίζει, ενώ ζητά την αναβολή της συζήτησης στο ΔΣ του ΕΟΠΥΥ για το νέο ΕΚΠΥ, ώστε να υπάρξει η δυνατότητα διαβούλευσης μικρής χρονικής διάρκειας προκειμένου οι φορείς να υποβάλουν σχόλια, παρατηρήσεις και προτάσεις.

Προσθήκες στο πλαίσιο λειτουργίας των αυτοτελών ΜΗΝ

0

Κενά στο πλαίσιο λειτουργίας των αυτοτελών Μονάδων Ημερήσιας Νοσηλείας (ΜΗΝ) καλύπτει η κυβέρνηση, με προσθήκες που αφορούν τόσο το πεδίο των ειδικοτήτων που εμπλέκονται και των πράξεων που επιτρέπεται να διενεργούν οι εν λόγω δομές όσο και εκείνο της συμβασιοποίησης με τα ασφαλιστικά ταμεία.

Συγκεκριμένα, με τροπολογία (επισυνάπτεται) που κατατέθηκε στο πολυνομοσχέδιο του υπ. Οικονομικών με τα προαπαιτούμενα της 4ης Αξιολόγησης, ρυθμίζονται δύο σοβαρά θέματα που αφορούν τις αυτοτελείς ΜΗΝ και τα οποία μέχρι σήμερα ήταν σε εκκρεμότητα, λειτουργώντας ανασταλτικά στην ανάπτυξη των εν λόγω δομών.

Το πρώτο αφορά στη δυνατότητα κοστολόγησης και συμβασιοποίησης με τον ΕΟΠΥΥ και των αυτοτελών ΜΗΝ. Υπενθυμίζεται ότι με βάση το ισχύον πλαίσιο συμβάσεις μπορούν να συνάψουν μόνο νοσοκομεία και κλινικές. Διευκρινίζεται, πάντως, πως η σύναψη συμβάσεων για τις αυτοτελείς δομές δεν θα είναι υποχρεωτική, καθώς θα εκτιμηθεί σε συνάρτηση με το κλινικό όφελος και την επίπτωση στον προϋπολογισμό.

Η δεύτερη διάταξη που προτείνεται παρέχει τη δυνατότητα διενέργειας ιατρικών πράξεων οι οποίες απαιτούν θεραπεία με φάρμακα αποκλειστικά νοσοκομειακής χρήσης (κατηγορίας 1Α). Όπως αναφέρεται χαρακτηριστικά, η χρήση τους είναι εφικτή εφόσον εκδοθεί και δημοσιευτεί ΥΑ και μόνο υπό συγκεκριμένες προϋποθέσεις.

Οι δύο αυτές παρεμβάσεις διευκολύνουν την ανάπτυξη του Τουρισμού Υγείας στη χώρα, ρυθμίσεις για τον εκσυγχρονισμό του θεσμικού πλαισίου του περιλαμβάνει σχέδιο νόμου που βρίσκεται αναρτημένο για δημόσια διαβούλευση. Σύμφωνα με την αιτιολογική έκθεση, το προτεινόμενο νομοσχέδιο επιδιώκει “την βιώσιμη τουριστική ανάπτυξη για την στήριξη των περιφερειακών και τοπικών οικονομιών και κοινωνιών, την τόνωση της τουριστικής δραστηριότητας και της επιχειρηματικότητας, την δημιουργία θέσεων απασχόλησης και την ευημερία των πολιτών”.

Την ίδια ώρα, νέα Υπουργική Απόφαση (επισυνάπτεται) διευρύνει τη λίστα των πιστοποιημένων ιατρικών ειδικοτήτων που δύνανται να διενεργούν πράξεις στις αυτοτελείς ΜΗΝ.

Σε αυτήν προστίθενται η Ωτορινολαρυγγολογία και η Δερματολογία/Αφροδισιολογία. Υπενθυμίζεται ότι σχετική έγκριση έχει δοθεί ήδη στις ειδικότητες της Οφθαλμολογίας και της Πλαστικής/Επανορθωτικής Χειρουργικής, ενώ εκκρεμούν αποφάσεις του Κεντρικού Συμβουλίου Υγείας και για άλλες ειδικότητες (π.χ. Γαστρεντερολογία).

Η ΥΑ διευκρινίζει πως οι ιατρικές, θεραπευτικές και χειρουργικές πράξεις που δύνανται να διενεργηθούν σε αυτοτελείς ΜΗΝ, από τις προαναφερόμενες ειδικότητες, γίνονται με τοπική αναισθησία.

Ειδικότερα, στις εν λόγω δομές οι ΩΡΛ μπορούν να παράσχουν τις εξής υπηρεσίες:

Ωτολογία

  1. Μυριγγοτομή/Τοποθέτηση σωλινίσκων αερισμού.
  2. Επεμβάσεις επί του τυμπανικού υμένος ή του μέσου ωτός (τυμπανοπλαστική – μυριγγοπλαστική, ερευνητική τυμπανοτομή, κ.τ.λ.).
  3. Ενδοτυμπανικές εγχύσεις.
  4. Αφαιρέσεις βλαβών ή ογκιδίων δέρματος έξω ακουστικού πόρου, πτερυγίου ωτός και αποκατάσταση με ή χωρίς τη χρήση κρημνών.
  5. Κένωση ωταιματώματος.

Ρινολογία

  1. Αφαίρεση ή βιοψίες ογκιδίων ρινός και ρινοφάρυγγος.
  2. Αφαίρεση πολυπόδων ρινός-παραρρινίων.
  3. Καυτηρίαση κάτω ρινικών κογχών με ραδιοσυχνότητες, διαθερμία, κρυοπηξία, υπερήχους laser κ.τ.λ.
  4. Αντιμετώπιση ρινορραγίας με καυτηρίαση αιμορραγούντων αγγείων, πρόσθιο ή οπίσθιο πωματισμό.
  5. Επεμβάσεις επί του ρινικού διαφράγματος.
  6. Διαστολή στομίων παραρρινίων κόλπων με μπαλόνι.
  7. Παρακέντηση παραρρινίων κόλπων.
  8. Παροχέτευση αποστήματος ή αιματώματος.

Στοματική κοιλότητα-Στοματοφάρυγγας

  1. Αφαίρεση ογκιδίων στόματος, εδάφους, παρειάς, γλώσσας ή στοματοφάρυγγα.
  2. Καυτηρίαση αγγείων ή μορφωμάτων με διαθερμία, ραδιοσυχνότητες, Laser κ.τ.λ.
  3. Αφαίρεση σιελολίθων.
  4. Βιοψία ελάσσονων σιελογόνων ή άλλων ανατομικών στοιχείων του στόματος ή του στοματοφάρυγγα.
  5. Διαγνωστική ή επεμβατική ενδοσκόπηση σιελογόνων αδένων (Σιαλενδοσκόπηση).
  6. Παροχέτευση αποστημάτων (εδάφους στόματος, περιαμυγδαλικού, γλώσσας κ.τ.λ.).
  7. Εκτομή σταφυλής ή/και υπερωιοπλαστική με ραδιοσυχνότητες, απλή χειρουργική, laser κ.τ.λ.

Λάρυγγας-Κεφαλή-Τράχηλος

  1. Βιοψία λάρυγγα.
  2. Έγχυση διογκωτικού υλικού στις φωνητικές χορδές ή άλλων φαρμάκων.
  3. Τραχειοστομία/κρικοθυρεοτομία.
  4. Αφαίρεση βλαβών, ογκιδίων, κύστεων κτλ του δέρματος ή του υποδορίου και αποκατάσταση.
  5. Αποκατάσταση ελλειμμάτων δέρματος.
  6. Αφαίρεση λεμφαδένος.
  7. Βιοψία μορφώματος τραχήλου.
  8. Παρακεντήσεις.
  9. Παροχέτευση αποστήματος.
  10. Τοποθέτηση καθετήρων έγχυσης φαρμάκων (port).

Επισημαίνεται πως οι ασθενείς πρέπει να είναι άνω των 16 ετών και να μην χρήζουν νοσηλείας.

Αντίστοιχα, οι Δερματολόγοι/Αφροδισιολόγοι μπορούν να παράσχουν στις αυτοτελείς ΜΗΝ τις ακόλουθες υπηρεσίες, σε ασθενείς που δεν χρήζουν νοσηλείας:

  1. Αφαίρεση καλοήθων ή κακοήθων όγκων του δέρματος.
  2. Χειρουργικός καθαρισμός μικρών κατακλίσεων που δεν απαιτούν ενδοφλέβια αντιβιοτική αγωγή.
  3. Εφαρμογές Laser για αντιμετώπιση αγγειακών βλαβών (αιμαγγειωμάτων, ευρυαγγειών,), μελαγχρωματικών βλαβών (συγγενών και καλοήθων σπίλων), ανεπιθύμητης-παθολογικής τριχοφυΐας και αποκατάστασης βλαβών δέρματος τριχωτού, κορμού, άκρων, ουλών, φωτογήρανσης, αφαίρεση δερματοστιξίας (τατουάζ), αφαίρεση καλοήθων νεοπλασιών του δέρματος (μυρμηκίες, ξανθελάσματα, επιδερμικών σπίλων, σμηγματογόνων κύστεων κ.τ.λ.).
  4. Διάνοιξη-Παροχέτευση ή Αφαίρεση κύστεων φαγεσώρων, φλυκταινών, αποστημάτων, δοθιήνων.
  5. Χειρουργική αντιμετώπιση βλαβών ακμής και επιπλοκών της.
  6. Χειρουργική αντιμετώπιση ιδρωταδενίτιδας.
  7. Διόρθωση υπερτροφικών ουλών με έγχυση στεροειδών.
  8. Χειρουργική αντιμετώπιση παθήσεων ονύχων.
  9. Δερμοαπόξεση και χημειο-αποφολίδωση βλαβών προσώπου ή εκτός αυτού.
  10. Μικρογραφική τεχνική (MOHS) αφαίρεσης όγκων του δέρματος.
  11. Χειρουργική αφαίρεση ή καταστροφή με LASER, βλαβών γεννητικών οργάνων και πρωκτού.
  12. Καταστροφή με LASER ή κρυοχειρουργική προκαρκινικών και καρκινικών βλαβών του δέρματος.

Tropologia

fek

Μελάνωμα: Αναθεωρήστε (σχεδόν) όλα όσα γνωρίζετε!

0

Νέα δεδομένα που έρχονται να αλλάξουν την εικόνα που έχουμε για τη σχέση του ήλιου και των σπίλων με τον καρκίνο του δέρματος θα παρουσιαστούν στο 5o Διεθνές Συνέδριο Δερματοσκόπησης, που ανοίγει τις εργασίες του αύριο στο Μέγαρο Μουσικής Θεσσαλονίκης.

Δεκαετίες τώρα ο ήλιος είχε αναχθεί στον κύριο ένοχο για την πρόκληση μελανώματος. Νέα μελέτη, όμως, εντόπισε «ελαφρυντικά στοιχεία» στη δράση της ηλιακής ακτινοβολίας, αναγνωρίζοντας πως τελικά ο ήλιος δεν είναι πάντα ο ένοχος για την πρόκληση καρκίνου του δέρματος. Όπως εξήγησε ο Δρ Αιμίλιος Λάλλας, Γενικός Γραμματέας της Διεθνούς Εταιρείας Δερματοσκόπησης, η συμβολή του ήλιου στη γένεση του μελανώματος δεν είναι τόσο ισχυρή όσο νόμιζε η ιατρική κοινότητα. «Όχι ότι δεν υπάρχει», έσπευσε να συμπληρώσει ο Δρ Λάλλας, προσθέτοντας πως η προστασία παραμένει απαραίτητη ώστε να αποφευχθούν ηλιακά εγκαύματα που παραμένουν ισχυρός προδιαθεσικός παράγοντας!

Την ίδια ώρα, ακόμη μια κατηγορία «ενόχων» για την πρόκληση μελανώματος παίρνει «χαρτί απαλλαγής». Ο λόγος για τους σπίλους, γνωστοί και ως «ελιές». Σύμφωνα με το Δρα Λάλλα, μελέτες έδειξαν πως στις περισσότερες περιπτώσεις η εμφάνιση του μελανώματος δεν σχετίζεται με προϋπάρχον σπίλο. Κατ’ επέκταση, η αφαίρεση ελιών, συνήθως, δεν συνιστά αποτελεσματική πρόληψη από τις βλάβες. Αντιθέτως, ο έλεγχος πιθανών βλαβών είναι απαραίτητος. Σε αυτή την κατεύθυνση η προληπτική εξέταση αφορά όλο τον πληθυσμό και όχι μόνο εκείνους που θέλουν να εξετάσουν τους σπίλους στο σώμα τους ή έχουν βεβαρημένο ιστορικό. Ωστόσο, όπως έσπευσε να διευκρινίσει, αυτό δεν απαιτεί να υποβληθούν όλοι σε  χαρτογράφηση σπίλων, που αποτελεί την ψηφιακή απεικόνιση ενός συνόλου δερματοσκοπήσεων. 

Στη μάχη της διάγνωσης, μάλιστα, οι δερματολόγοι έχουν πλέον νέο στρατηγικό πλεονέκτημα, καθώς πρόσφατες έρευνες προσδιόρισαν νέα κριτήρια αναγνώρισης του μελανώματος «in situ», δηλαδή του πολύ πρώιμου τύπου, ακόμη όταν είναι ιδιαιτέρως επιφανειακό. Τα νέα αυτά κριτήρια δίνουν τη δυνατότητα έγκαιρης ανίχνευσης και θεραπείας της βλάβης, πριν ακόμη γίνει απειλητική για τη ζωή του ασθενή.

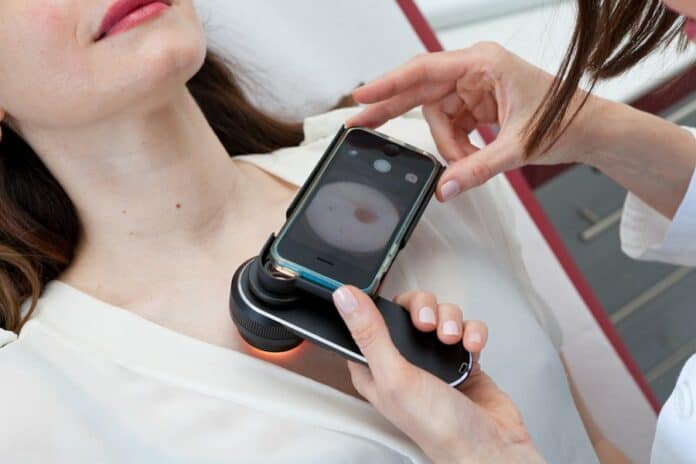
Στο επίκεντρο του συνεδρίου θα βρεθεί και η συνεισφορά των νέων τεχνολογιών στη δερματοσκόπηση. Ειδικότερα, το θέμα του ρόλου της Τεχνητής Νοημοσύνης στη διάγνωση αποτελεί καυτό θέμα συζήτησης στον κλάδο, όπως εξήγησε η Dr Iris Zalaudek, πρόεδρος της Διεθνούς Εταιρείας Δερματοσκόπησης. Όλο και περισσότερες εφαρμογές αναλαμβάνουν να «διαγνώσουν» την ύπαρξη δερματικής βλάβης, ανέφερε η Dr Zalaudek , κάποια μάλιστα επιτρέπουν τη διασύνδεση του έξυπνου κινητού με δερματοσκόπιο.

Βέβαια, όπως, διευκρίνισε η ύπαρξη της τεχνολογίας δεν ακυρώνει το ρόλο του γιατρού, ο οποίος θα μπορέσει να δει τη συνολικότερη εικόνα, να αξιολογήσει τη συνολικότερη ποιότητα του δέρματος, να εξηγήσει και να ενημερώσει τον ασθενή πάνω στο πρόβλημα που αντιμετωπίζει.

Όπως εκτίμησε, βέβαια τέτοια συστήματα διάγνωσης, όταν αναπτυχθούν σε αξιόπιστο επίπεδο, θα είναι πολύτιμα για την πρόληψη βλαβών σε κατοίκους απομακρυσμένων περιοχών.

Πηγή: virus.com.gr

«Fixing Time – Anytime Event»: Μοναδική εμπειρία και δωρεάν επισκευή οχημάτων για 500 πελάτες της Anytime

0

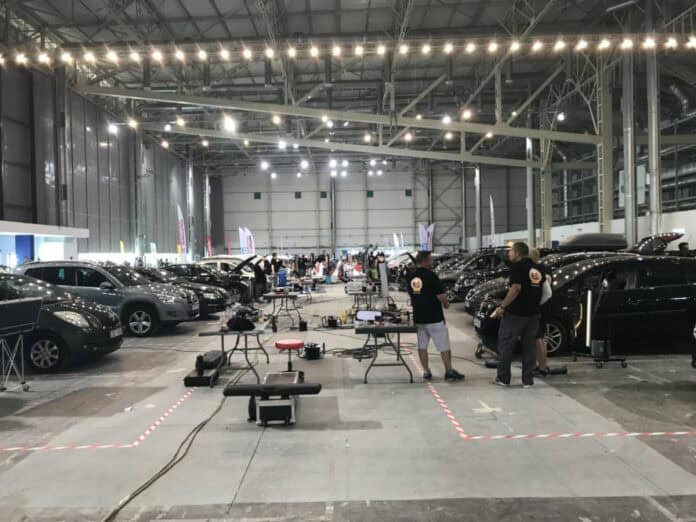
Προσελκύοντας το ζωηρό ενδιαφέρον του κόσμου του αυτοκινήτου πραγματοποιήθηκε στις 9 Ιουνίου το «Fixing Time – Anytime Event» στις εγκαταστάσεις του Ολυμπιακού Κέντρου Ξιφασκίας, στο πρώην αεροδρόμιο του Ελληνικού.

Την πρωτόγνωρη για τα δεδομένα της ελληνικής ασφαλιστικής αγοράς εκδήλωση την οργάνωσε η Anytime, η πρώτη direct ασφάλιση από την INTERAMERICAN, σε συνεργασία με την AutoKing, την πρώτη και μοναδική εταιρεία με εξειδίκευση στην αισθητική αναβάθμιση αυτοκινήτου, με έδρα την Ολλανδία και δραστηριότητες σε Ελλάδα, Τουρκία, Ρωσία και Κύπρο. Η εκδήλωση είχε επίσης την υποστήριξη της PPG Industries, η οποία δραστηριοποιείται στην πώληση χρωμάτων επαναβαφής, βιομηχανικών χρωμάτων προστασίας και γυαλιών (fiberglass, flatglass).

Στο πλαίσιο της εκδήλωσης, περισσότεροι από 500 πελάτες της Anytime έλαβαν πρόσκληση για να επισκευάσουν δωρεάν τις μικροζημιές των οχημάτων τους. Στον ειδικά διαμορφωμένο χώρο-συνεργείο ταυτόχρονης εξυπηρέτησης 40 θέσεων, τεχνικοί παρελάμβαναν τα οχήματα, επισκευάζοντας με τα πιο σύγχρονα μέσα ζημιές όπως γρατζουνιές, βαθουλώματα και θαμπωμένα φανάρια, βάφοντας τοπικά και παραδίδοντάς τα επί τόπου. Συνολικά επισκευάστηκαν 400 οχήματα, με μέσο χρόνο επισκευής 45 λεπτά. Τα υπόλοιπα οχήματα πρόκειται να επισκευαστούν, σε δεύτερο χρόνο, δωρεάν στις εγκαταστάσεις της AutoKing.

Η εκδήλωση υποστηρίχθηκε, κατά τον χρόνο αναμονής των επισκεπτών στον περιβάλλοντα χώρο του συνεργείου, από μουσικές επιλογές δημοφιλών ραδιοφωνικών παραγωγών και απευθείας σύνδεση με γνωστή ραδιοφωνική εκπομπή, ενώ είχε οργανωθεί αναψυκτήριο φιλοξενίας και παιδότοπος για τη διασκέδαση των μικρών φίλων.

Η Anytime, στο πλαίσιο της ευρύτερης στρατηγικής της INTERAMERICAN, στοχεύει στη δημιουργία μιας νέας, μοναδικής εμπειρίας για τον πελάτη, που συνδέεται με την παροχή περιφερειακών υπηρεσιών και τη σύνθεση ενός οικοσυστήματος γύρω από την ασφάλιση. Σκοπός είναι η εταιρεία να βρίσκεται συνεχώς κοντά στον πελάτη, βελτιώνοντας τη σχέση της μαζί του και διευκολύνοντας την καθημερινότητά του με ποιοτικές παροχές και δυνατότητες.

Όμιλος Ευρωκλινικής: Υπερδιπλασιασμός λειτουργικών κερδών το 2017

0

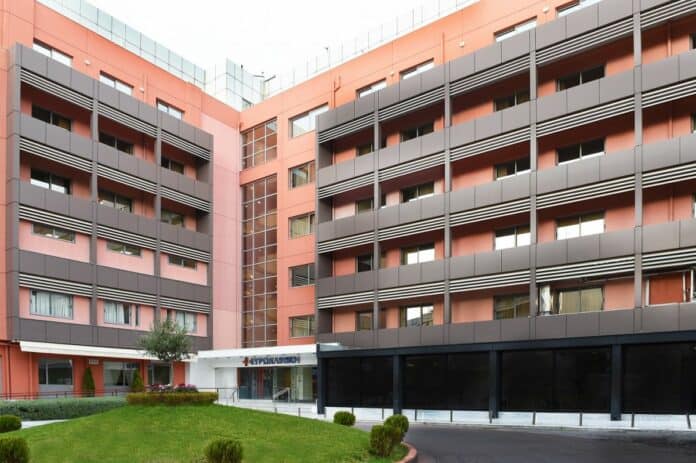
Σημαντική βελτίωση εξακολούθησαν να καταγράφουν και το 2017 τα ενοποιημένα κέρδη προ τόκων, φόρων και αποσβέσεων (EBITDA) του Ομίλου της Ευρωκλινικής, καθώς διαμορφώθηκαν στα € 3,26 εκατ., έναντι € 1,32 εκατ. το 2016.

Οι ενοποιημένες πωλήσεις του Ομίλου διατηρήθηκαν στα επίπεδα του 2016 και συγκεκριμένα στα € 40,20 εκατ. Τα αποτελέσματα μετά από φόρους παρουσίασαν επίσης σημαντική βελτίωση, από ζημιές € 2,54 εκατ. το 2016 σε ζημιές € 0,66 εκατ. το 2017.

Σχολιάζοντας τα αποτελέσματα, ο διευθύνων σύμβουλος του Ομίλου Ευρωκλινικής Αντώνης Βουκλαρής έκανε την ακόλουθη δήλωση: «Το 2017 ήταν μια πολύ σημαντική χρονιά για τον Όμιλο Ευρωκλινικής. Πραγματοποιήθηκαν σημαντικές αλλαγές, όπως η μεταφορά της Ευρωκλινικής Παίδων στο κέντρο της Αθήνας, η έναρξη της λειτουργίας του Πολυιατρείου – ΣΗΜΕΙΟ Δ.Υ.Ο., και βέβαια η πιστοποίησή μας ως το πρώτο και μοναδικό νοσοκομείο στην Ευρώπη με το πρότυπο “Patients’ Friendly Hospital”. Ταυτόχρονα προχωρήσαμε σε αναδιοργάνωση των δομών και της λειτουργίας του Ομίλου καθώς και σε σημαντικές στρατηγικές συνεργασίες στον ασφαλιστικό κλάδο.

»Έχοντας πετύχει να διατηρήσουμε το μερίδιό μας στην αγορά, να υπερδιπλασιάζουμε την κερδοφορία μας κάθε χρόνο και ταυτόχρονα να αναδιαρθρώσουμε τον υφιστάμενο δανεισμό μας ύψους € 29,71 εκατ., αισθανόμαστε έτοιμοι να συμμετέχουμε δυναμικά στις εξελίξεις του κλάδου μας».

Σεμινάριο ΕΙΑΣ: Ασφαλίσεις απώλειας ακαθάριστων κερδών και διακοπής εργασιών επιχειρήσεων

0
ΕΙΑΣ, στελέχη, meeting, αποτελέσματα

Ένα εξαιρετικά ενδιαφέρον σεμινάριο, με θέμα «Ασφαλίσεις απώλειας ακαθάριστων κερδών και διακοπής εργασιών επιχειρήσεων», θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος) τη Δευτέρα 25 και την Τετάρτη 27 Ιουνίου 2018, 16:00-19:20.

Το θέμα του 8ωρου σεμιναρίου και η ανάλυσή του εμπεριέχουν πραγματικά επίκαιρα χαρακτηριστικά, αφού αναπτύσσονται σε μια περίοδο της οικονομίας μας κατά την οποία πολλές επιχειρήσεις πλήττονται από κινδύνους που υπερβαίνουν τα παραδοσιακά πεδία εφαρμογής των ασφαλίσεων και της ασφαλιστικής τεχνικής, καθώς και των μοντέλων αξιολόγησής τους. Το σεμινάριο αξιοποιεί, προς αυτόν τον σκοπό, τα πλέον σύγχρονα ασφαλιστικά, λογιστικά και σφαιρικότερα οικονομικά «εργαλεία», προκειμένου να παρουσιάσει τις ασφαλίσεις απώλειας ακαθάριστων κερδών και διακοπής εργασιών επιχειρήσεων κατά τρόπο πολύπλευρο και τεκμηριωμένο, έως ολιστικό.

Η επικαιρότητα αλλά και η χρηστικότητα του σεμιναρίου είναι πρόδηλες, αφού κατά τα χρόνια της οικονομικής κρίσης τα μείζονα προβλήματα της απώλειας ακαθάριστων κερδών και της διακοπής εργασιών επιχειρήσεων ευρίσκονται πραγματικά ante portas και απασχολούν ολοένα και περισσότερο το ελληνικό επιχειρείν. Εξού και τα προτεινόμενα σύγχρονα εργαλεία ασφάλισης αποδεικνύονται πραγματικά αναγκαία και ανασταλτικά σημαντικών κινδύνων που απειλούν τις επιχειρήσεις και πολλές από τις κρίσιμες λειτουργίες τους.

Εισηγητής του σεμιναρίου είναι ο οικονομολόγος Παναγιώτης Στρατής, απόφοιτος του Πανεπιστημίου Πειραιώς, ειδικός εμπειρογνώμων και μέτοχος του εξειδικευμένου γραφείου PASCAL & ΣΤΡΑΤΗΣ Α.Ε., που λειτουργεί στην Ελλάδα σε συνεργασία με την Cunningham Lindsey. O κ. Στρατής διαθέτει μεγάλη εμπειρία, ως ελεγκτής πραγματογνώμων έρευνας συνθηκών συμβάντων και εκτιμήσεων ζημιών κινδύνων ασφαλιστικών εταιρειών. Είναι τακτικός εισηγητής του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών και συγγραφέας των βιβλίων εξειδικευμένου ασφαλιστικού ενδιαφέροντος «Ασφάλιση Διακοπής Εργασιών» και «Απώλεια Ακαθαρίστων Κερδών».

Η ύλη του σεμιναρίου συνοψίζεται στα εξής θέματα:

α. Συνοπτική Εισαγωγή στις Έννοιες της Απώλειας Ακαθάριστων Κερδών και Διακοπής Εργασιών Επιχειρήσεων

β. Αντικείμενο Ασφάλισης Απώλειας Ακαθαρίστων Κερδών

γ. Εκτίμηση Ασφαλιστικού Ποσού

δ. Εκτίμηση Μέγιστης Περιόδου Αποζημίωσης

ε. Εκτίμηση PML (Probable Maximum Loss)

στ. Προβλήματα που ανακύπτουν κατά την Ανάληψη του Κινδύνου και Εκτίμηση της Ζημιάς

ζ. Διαδικασία Ασφάλισης, Ενδεικτικά Παραδείγματα

η. Στοιχεία Εκτίμησης Αποζημιώσεων

θ. Εκκαθάριση Ζημιών, Ενδεικτικά Παραδείγματα

Πέραν της θεωρητικής προσέγγισης, έμφαση θα δοθεί σε επιλεγμένα case studies και στην παρουσίαση της συγκροτημένης εμπειρίας, ώστε το εκπαιδευτικό κοινό να μπορεί πλέον να αντιλαμβάνεται άριστα και κατά τρόπον αξιοποιήσιμο το συνολικό πλαίσιο αυτών των ασφαλίσεων και των σημαντικών δυνατοτήτων πωλήσεών τους.

Το σεμινάριο αποσκοπεί:

α. Στον προσδιορισμό των εννοιών και των πεδίων εφαρμογής της Απώλειας Ακαθάριστων Κερδών και Διακοπής Εργασιών Επιχειρήσεων.

β. Στη σαφή περιγραφή των αντικειμένων τους.

γ. Στην πρόταση επαρκών ασφαλιστικών μοντέλων αξιολόγησης και ένταξης των προαναφερόμενων κινδύνων.

δ. Στην ανάπτυξη αποδοτικών εργαλείων εκτίμησης και άμβλυνσης των επιπτώσεων εκ της επέλευσής τους.

ε. Στη συγκροτημένη περιγραφή των εμφανιζόμενων ασφαλιστικών ευκαιριών και του τρόπου αξιοποίησής τους.

Αιτήσεις συμμετοχής θα γίνονται δεκτές μέχρι την Παρασκευή 22 Ιουνίου, ενώ το κόστος συμμετοχής ξεκινά από 50 ευρώ.

Περισσότερες πληροφορίες και αίτηση συμμετοχής, στο αρχείο 2018_ΑΣΦΑΛΙΣΕΙΣ ΑΠΩΛΕΙΑΣ ΑΚΑΘΑΡΙΣΤΩΝ ΚΕΡΔΩΝ.

Σεμινάριο ΕΙΑΣ: Ασφαλίσεις απώλειας ακαθάριστων κερδών και διακοπής εργασιών επιχειρήσεων

0
ΕΙΑΣ, στελέχη, meeting, αποτελέσματα

Ένα εξαιρετικά ενδιαφέρον σεμινάριο, με θέμα «Ασφαλίσεις απώλειας ακαθάριστων κερδών και διακοπής εργασιών επιχειρήσεων», θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος) τη Δευτέρα 25 και την Τετάρτη 27 Ιουνίου 2018, 16:00-19:20.

Το θέμα του 8ωρου σεμιναρίου και η ανάλυσή του εμπεριέχουν πραγματικά επίκαιρα χαρακτηριστικά, αφού αναπτύσσονται σε μια περίοδο της οικονομίας μας κατά την οποία πολλές επιχειρήσεις πλήττονται από κινδύνους που υπερβαίνουν τα παραδοσιακά πεδία εφαρμογής των ασφαλίσεων και της ασφαλιστικής τεχνικής, καθώς και των μοντέλων αξιολόγησής τους. Το σεμινάριο αξιοποιεί, προς αυτόν τον σκοπό, τα πλέον σύγχρονα ασφαλιστικά, λογιστικά και σφαιρικότερα οικονομικά «εργαλεία», προκειμένου να παρουσιάσει τις ασφαλίσεις απώλειας ακαθάριστων κερδών και διακοπής εργασιών επιχειρήσεων κατά τρόπο πολύπλευρο και τεκμηριωμένο, έως ολιστικό.

Η επικαιρότητα αλλά και η χρηστικότητα του σεμιναρίου είναι πρόδηλες, αφού κατά τα χρόνια της οικονομικής κρίσης τα μείζονα προβλήματα της απώλειας ακαθάριστων κερδών και της διακοπής εργασιών επιχειρήσεων ευρίσκονται πραγματικά ante portas και απασχολούν ολοένα και περισσότερο το ελληνικό επιχειρείν. Εξού και τα προτεινόμενα σύγχρονα εργαλεία ασφάλισης αποδεικνύονται πραγματικά αναγκαία και ανασταλτικά σημαντικών κινδύνων που απειλούν τις επιχειρήσεις και πολλές από τις κρίσιμες λειτουργίες τους.

Εισηγητής του σεμιναρίου είναι ο οικονομολόγος Παναγιώτης Στρατής, απόφοιτος του Πανεπιστημίου Πειραιώς, ειδικός εμπειρογνώμων και μέτοχος του εξειδικευμένου γραφείου PASCAL & ΣΤΡΑΤΗΣ Α.Ε., που λειτουργεί στην Ελλάδα σε συνεργασία με την Cunningham Lindsey. O κ. Στρατής διαθέτει μεγάλη εμπειρία, ως ελεγκτής πραγματογνώμων έρευνας συνθηκών συμβάντων και εκτιμήσεων ζημιών κινδύνων ασφαλιστικών εταιρειών. Είναι τακτικός εισηγητής του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών και συγγραφέας των βιβλίων εξειδικευμένου ασφαλιστικού ενδιαφέροντος «Ασφάλιση Διακοπής Εργασιών» και «Απώλεια Ακαθαρίστων Κερδών».

Η ύλη του σεμιναρίου συνοψίζεται στα εξής θέματα:

α. Συνοπτική Εισαγωγή στις Έννοιες της Απώλειας Ακαθάριστων Κερδών και Διακοπής Εργασιών Επιχειρήσεων

β. Αντικείμενο Ασφάλισης Απώλειας Ακαθαρίστων Κερδών

γ. Εκτίμηση Ασφαλιστικού Ποσού

δ. Εκτίμηση Μέγιστης Περιόδου Αποζημίωσης

ε. Εκτίμηση PML (Probable Maximum Loss)

στ. Προβλήματα που ανακύπτουν κατά την Ανάληψη του Κινδύνου και Εκτίμηση της Ζημιάς

ζ. Διαδικασία Ασφάλισης, Ενδεικτικά Παραδείγματα

η. Στοιχεία Εκτίμησης Αποζημιώσεων

θ. Εκκαθάριση Ζημιών, Ενδεικτικά Παραδείγματα

Πέραν της θεωρητικής προσέγγισης, έμφαση θα δοθεί σε επιλεγμένα case studies και στην παρουσίαση της συγκροτημένης εμπειρίας, ώστε το εκπαιδευτικό κοινό να μπορεί πλέον να αντιλαμβάνεται άριστα και κατά τρόπον αξιοποιήσιμο το συνολικό πλαίσιο αυτών των ασφαλίσεων και των σημαντικών δυνατοτήτων πωλήσεών τους.

Το σεμινάριο αποσκοπεί:

α. Στον προσδιορισμό των εννοιών και των πεδίων εφαρμογής της Απώλειας Ακαθάριστων Κερδών και Διακοπής Εργασιών Επιχειρήσεων.

β. Στη σαφή περιγραφή των αντικειμένων τους.

γ. Στην πρόταση επαρκών ασφαλιστικών μοντέλων αξιολόγησης και ένταξης των προαναφερόμενων κινδύνων.

δ. Στην ανάπτυξη αποδοτικών εργαλείων εκτίμησης και άμβλυνσης των επιπτώσεων εκ της επέλευσής τους.

ε. Στη συγκροτημένη περιγραφή των εμφανιζόμενων ασφαλιστικών ευκαιριών και του τρόπου αξιοποίησής τους.

Αιτήσεις συμμετοχής θα γίνονται δεκτές μέχρι την Παρασκευή 22 Ιουνίου, ενώ το κόστος συμμετοχής ξεκινά από 50 ευρώ.

Περισσότερες πληροφορίες και αίτηση συμμετοχής, στο αρχείο 2018_ΑΣΦΑΛΙΣΕΙΣ ΑΠΩΛΕΙΑΣ ΑΚΑΘΑΡΙΣΤΩΝ ΚΕΡΔΩΝ.

Groupama Ασφαλιστική: 90 χρόνια αδιάκοπη παρουσία στην Ελλάδα

0

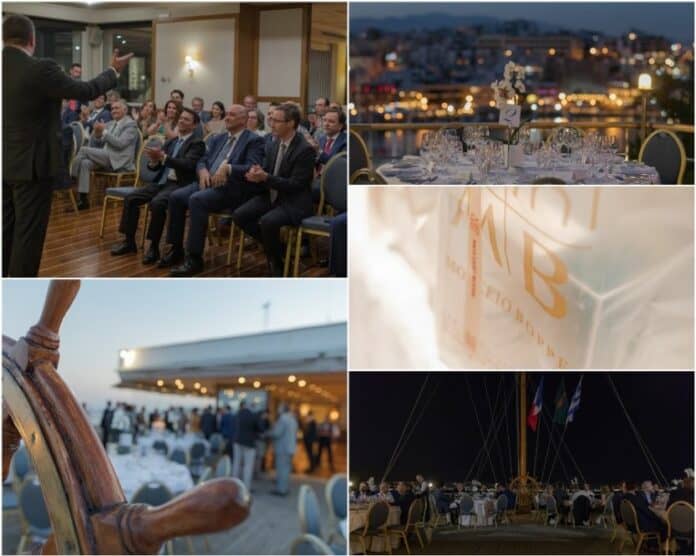
Την 90ή επέτειο της παρουσίας της στην Ελλάδα γιόρτασε η Groupama Ασφαλιστική την Τρίτη 12 Ιουνίου, με εκδήλωση που πραγματοποιήθηκε στον Ναυτικό Όμιλο Ελλάδος. Η διοίκηση της εταιρείας υποδέχτηκε εκλεκτούς καλεσμένους, συνεργάτες και πελάτες, αλλά και εκπροσώπους του Τύπου, και όλοι μαζί είχαν την ευκαιρία να ανατρέξουν στην πορεία της εταιρείας, που έχει αφήσει ένα σημαντικό και ξεχωριστό αποτύπωμα στην ελληνική ασφαλιστική αγορά.

Με χρονιές ορόσημα το 1928 -έτος ίδρυσης της ΦΟΙΝΙΞ– και το 2007 -έτος εξαγοράς της από τον γαλλικό όμιλο Groupama-, η Groupama Ασφαλιστική αποτελεί μια από τις σταθερές και διαχρονικές αξίες του κλάδου της ιδιωτικής ασφάλισης στην Ελλάδα. Με ευρεία γκάμα σύγχρονων και καινοτομικών προγραμμάτων που ανταποκρίνονται πλήρως στις ιδιαίτερες ανάγκες κάθε ιδιώτη και κάθε επιχείρησης, η εταιρεία σήμερα διακρίνεται για τη συνέπεια και τη φερεγγυότητά της, το επίπεδο εξυπηρέτησης πελατών μέσω των Δικτύων Συνεργατών της, αλλά και το κοινωνικό της πρόσωπο, με τη σταθερή και συστηματική υλοποίηση προγραμμάτων Εταιρικής Υπευθυνότητας.

«Από ιδρύσεώς της το 1928, ως ΦΟΙΝΙΞ τότε, έδωσε αμέτρητες μάχες, από τις οποίες κάθε φορά έβγαινε πιο ισχυρή, πιο δυνατή και πιο σοφή» σχολίασε ο Χρήστος Κάτσιος, γενικός διευθυντής της Groupama Ασφαλιστικής. «Σήμερα, ενσωματώνοντας στην κουλτούρα της την τεχνογνωσία και την εμπειρία ενός πολυεθνικού ομίλου, η Goupama Ασφαλιστική “βλέπει” προς το μέλλον γεμάτη αισιοδοξία για τα όσα μπορεί να προσφέρει στον Έλληνα πολίτη, στον σκληρά εργαζόμενο, στον επιχειρηματία που ρισκάρει και εν γένει στην κοινωνία και την οικονομία.»

Με την εμπειρία των 90 ετών στην ελληνική αγορά, το κύρος και την τεχνογνωσία του πολυεθνικού ομίλου, η Groupama Ασφαλιστική δηλώνει ότι συνεχίζει τη δυναμική πορεία της, πιστή στις αξίες της, στην αιχμή των τεχνολογικών εξελίξεων, ώστε να συνεχίσει να αναπτύσσει και να παρέχει αξιόπιστες ασφαλιστικές υπηρεσίες.

ΕΑΕΕ: Big Data, τεχνητή νοημοσύνη, IoT, κρίσιμες μεταβλητές των ασφαλιστικών

0

Του Νίκου Σακελλαρίου

Η τεχνητή νοημοσύνη, η επεξεργασία των ιατρικών Big Data, η ψηφιοποίηση και η τεχνολογική εξέλιξη σε εφαρμογές όπως internet of thinks θα είναι οι κρίσιμες μεταβλητές που θα βελτιώσουν και τα επίπεδα παρεχόμενης νοσηλείας και θεραπείας αλλά θα βοηθήσουν κυρίως τις ασφαλιστικές να καθιερώσουν την πρόληψη ως μέσο προστασίας της υγείας των πελατών τους και μείωσης των καταβληθέντων αποζημιώσεων.

Αυτό ήταν το βασικό συμπέρασμα της ημερίδας με θέμα «Υγεία-Τεχνολογία» που πραγματοποίησε η ΕΑΕΕ σε κεντρικό ξενοδοχείο της Αθήνας.  Στην ημερίδα συμμετείχαν στελέχη και  από τον κλάδο  της υγείας   και το περιβάλλον υγείας  όπως ο κ. Stefano Cazzaniga MD Principal της Boston Consulting, αλλά και της τεχνολογίας υγείας  όπως ο κ. Π. Μπάρας από την Philips ο οποίος εξήγησε  τις κινήσεις της εταιρείας διεθνώς  και ο κ. Γεώργιος  Παλιούρας από το Ινστιτούτο Πληροφορικής  της «Δημόκριτος» για την αξιοποίηση των Big Data στον χώρο της υγείας, για την ψηφιακή υγεία μίλησε ο καθηγητής Βιοιατρικής Τεχνολογίας του ΕΜΠ Δημήτριος Κουτσούρης  ενώ την διασύνδεση της τεχνολογίας-υγείας με τις ασφαλιστικές έκαναν ο πρόεδρος της Επιτροπής υγείας της ΕΑΕΕ κ. Καντώρος (διευθύνων σύμβουλος της Interamerican)  και ο κ. Γ. Βελιώτης μίλησε για τις επιπτώσεις της τεχνολογίας υγείας στην ιδιωτική ασφάλιση υγείας. 


Στην εισαγωγική του ομιλία, ο κ. Καντώρος αναφέρθηκε στις τεράστιες εξελίξεις που δημιουργεί η εξέλιξη της τεχνολογίας για τον κλάδο υγείας προς όφελος των ασφαλισμένων αλλά και των ασφαλιστικών εταιρειών.

Ο κ. Stefano Cazzaniga εστίασε κυρίως στις μεταβολές στο περιβάλλον υγείας και τις δημογραφικές αλλαγές (γήρανση πληθυσμού) που επηρεάζουν και τις ιατρικές  εξελίξεις (στρέφοντας προς την πρόληψη) αλλά και τις ασφαλιστικές εξελίξεις.  Οι αλλαγές αυτές επηρεάζουν ευρύτερα τα κοινωνικά συστήματα υγείας και τις χρηματοδοτήσεις τους.

Ο Διευθύνων Σύμβουλος και πρόεδρος του Δ.Σ της Philips Hellas καθηγητής Παναγιώτης Μπάρας παρουσίασε τις κινήσεις της εταιρείας σε θέματα ιατρικής καινοτομίας με στόχο την δημιουργία του σωστού περιβάλλοντος για την εξεύρεση μίας σωστής εικόνας και των βέλτιστων λύσεων.

«Η τεχνητή νοημοσύνη βοηθά σε πολλές διαγνωστικές εξετάσεις» τόνισε χαρακτηριστικά και επεσήμανε ότι  οι διεθνείς ιατρικές πρακτικές είναι να υπάρχουν οι τεχνολογικές εφαρμογές οι οποίες θα βοηθούν στο πρώτο στάδιο την ανάγνωση  της ασθένειας  και την λήψη της κατάλληλης θεραπείας από τα αρχικά στάδια.

Τεχνολογικά, η Connected Care (διασυνδεδεμένη θεραπεία) δηλαδή η σύνδεση της θεραπείας μέσω της τεχνολογίας οδηγεί σε βελτιστοποιημένες υπηρεσίες  και τα operational services σε ολοκληρωμένες λύσεις.  Στόχος είναι πλέον, η ‘προσωποποιημένη’ (εξατομικευμένη) θεραπεία και διασφάλιση ποιότητας  στο δρόμο της «συνεχούς υγείας».

Ο διευθυντής ερευνών ΕΚΕΦΕ «Δημόκριτος» κ.Γ. Παλιούρας  εστίασε στα Big Data Analytics και στην χρήση τους για την εξατομικευμένη ιατρική.

«Είναι χαρακτηριστικό, δήλωσε, ότι το 75% των ασθενών με καρκίνο δεν ανταποκρίνονται σε συγκεκριμένες  όμοιες αγωγές».


Πρέπει να δοθεί έμφαση στην πρόληψη.  Ιδιαίτερη χρήση των big data αναφέρονται στις σπάνιες ασθένειες, τις μεταλλάξεις των καρκίνων  αλλά και στις διάφορες μορφές της νόσου Αλτσχάιμερ.

«Πρέπει να γίνει δουλειά στην πρόληψη  και ο ασθενής έχει το μεγαλύτερο κίνητρο και όφελος από την αξιοποίηση των δεδομένων.»

Οι συνέργειες μεταξύ τεχνολογικών εφαρμογών και ασφαλιστικών εταιρειών , θα  επιτρέψουν  την ανάπτυξη της ‘ιατρικής θεραπείας κατ’ οίκον’  (home care) η οποία θα έχει πολλά οφέλη και για τις ασφαλιστικές και για τους ασθενείς.