back to top
19.8 C
Athens
Σάββατο 14 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1583

Ασφαλιστές: Σώστε το κόσμο από τις καταστροφές

0

Δύο είναι τα πιο σοβαρά θέματα για την ασφαλιστική αγορά σήμερα: Το θέμα των συντάξεων και το θέμα των φυσικών καταστροφών. Και τα δύο αυτά θέματα φορτώνουν τον κρατικό προϋπολογισμό, χωρίς ουσιαστικό αποτέλεσμα για χρόνια. Ας, αφήσουμε το θέμα των συντάξεων για σήμερα, και ας μιλήσουμε για τις φυσικές καταστροφές.

Οι φυσικές καταστροφές απασχολούν τον πλανήτη εδώ και χρόνια. Αρχίσαμε στην Ελλάδα επιφανειακά να ασχολούμαστε, ακούγοντας τα διεθνή δελτία ειδήσεων, με την Κατρίνα, ενώ ακολούθησαν εκατοντάδες άλλες καταστροφές, γένους θηλυκού ή αρσενικού από τότε.

Ηταν, όμως μακριά από εμάς, δεν θα συνέβαινε ποτέ, κάτι τέτοιο σε εμάς. Είναι αυτή η σιγουριά του έλληνα, που πίσω από την σκέψη αυτή κρύβεται η άγνοια και η άρνηση ανάληψης ευθυνών. Δύσκολα το χαρακτηριστικό αυτό συναντάται σε άλλους λαούς.

Σήμερα τα φυσικά αυτά φαινόμενα πέρασαν τα σύνορα μας και κατεβαίνουν προς τα Νότο, όπως μας ενημέρωσε χτες η Μετεωρολογική Υπηρεσία, βρίσκονται έξω από την πόρτα μας, ‘ορθώνονται’ και μας απειλούν.

Μελέτες έχουν βγει από εχθές για το ποια αυτοκίνητα τα παίρνει πιο εύκολα ο αέρας, για το κέντρο βάρος τους, για τα εκτόπισμα, το ύψος, το πλάτος κτλ. Εχουν δοθεί οδηγίες για ασφαλή οδήγηση, για την κίνηση πεζών, για τον τρόπο αντιμετώπισης ει δυνατόν των φαινομένων. Ακόμα και κάποιες πτήσεις εσωτερικού προς τα περιφερειακά νησιωτικά αεροδρόμια, έχουν πρόβλημα, μας είπε σήμερα σε επικοινωνία που είχαμε με τον Διεθνή Αερολιμένα Αθηνών.

Θα συζητηθούν και πολλά στην τηλεόραση. Θα ανέβουν πλάνα, απόψεις, θα κοινοποιηθεί ίσως και στα μέσα μαζικής και κοινωνικής ενημέρωσης το χρονικό ταλαιπωρίας των ελλήνων κατοίκων της Αθήνα και πολλά, τέτοια άχρηστα. Ο χρόνος να κυλά. Δουλειά δεν γίνεται.

Αλλάζει ο έλληνας νοοτροπία απέναντι σε πραγματικές απειλές;

Εχει μάθει να πληρώνει από τους οικογενειακούς προϋπολογισμούς, μας λένε οι μελέτες, ακόμα και αν δεν έχει λεφτά. Δεν θέλει να το καταλάβει.

Και η δουλειά του ασφαλιστή, των ασφαλιστικών ποια είναι ;

Θα πρέπει να ενημερωθούν και να ενημερώσουν τους πολίτες για την αύξηση συχνότητας και σφοδρότητας των φαινομένων. Ότι η Ελλάδα βρίσκεται σε μεγάλο κίνδυνο, λόγω της αλλαγής του κλίματος. Ότι 100 ή 200 ευρώ το χρόνο είναι λιγότερα από τα 1000 ή και παραπάνω. Να δώσουν παραδείγματα. Να βάλουν τους πελάτες αντιμέτωπους με ένα πραγματικό γεγονός.

Και η δουλειά του κράτους;

Σίγουρα η δουλειά του δεν είναι να έχει το ρόλο του διασώστη. Δουλειά του δεν είναι να σηκώνει ζημιές και κινδύνους που δεν αντέχει. Δεν είναι δουλειά του να αντιμετωπίζει τις ζημιές εκ των υστέρων. Αυτό δεν φέρνει αποτέλεσμα, ούτε δίκαιες αποζημιώσεις.

Μήπως πρέπει να αρχίσει σοβαρά το κράτος να αντιμετωπίζει τις ευθύνες και να δημιουργήσει έναν συμπληρωματικό φορέα που θα μπορεί να εγγυάται την οικονομική αποκατάσταση των ζημιών; Ο φορέας θα πρέπει να έχει ρόλο στην κάλυψη πολύ υψηλών κινδύνων όπου θα εξασφαλίζονται κατά κάποιο τρόπο οι οικονομικοί πόροι για την αποκατάσταση των ζημιών. Οι συντελεστές όλοι αυτοί θα συμβάλλουν στην δικαιότερη κατανομή των πόρων, στην άμεση αποκατάσταση των ζημιών καθώς και στο δικαιότερο τρόπο κόστους ασφάλισης.

Αλλαγές ετοιμάζει και ΕΕ στο πλαίσιο των φυσικών καταστροφών.

Εμείς θα συνεχίζουμε να αρκούμαστε σε πλάνα ταλαιπρωρίας, από το καναπέ μας και στις ίδιες δηλώσεις που κάνουν κάθε φορά οι πολιτικοί και οι περιφερειάρχες για την προβολή τους;

 

Στην Αθήνα η ΓΣ και το Διεθνές Συνέδριο της Insurance Europe το 2021

0
insurance europe logo

Tη Γενική Συνέλευση και το Διεθνές Συνέδριο της Insurance Europe θα φιλοξενήσει στην Αθήνα το 2021 η Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ).

Η ομοσπονδία των ευρωπαϊκών (αντ)ασφαλιστικών επιχειρήσεων περιλαμβάνει ως μέλη 35 εθνικές ασφαλιστικές ενώσεις, ενώ το διεθνές συνέδριό της αποτελεί το μεγαλύτερο γεγονός της ευρωπαϊκής ασφαλιστικής αγοράς. Η διοργάνωση, που συγκεντρώνει 400 περίπου υψηλόβαθμους ασφαλιστές, διαμορφωτές κοινής γνώμης, επόπτες και άλλους, πραγματοποιείται κάθε χρόνο σε διαφορετική χώρα της Ευρώπης, με τη φροντίδα της αντίστοιχης ασφαλιστικής ένωσης.

Η ανάθεση έγινε την Πέμπτη 27 Σεπτεμβρίου κατά τη συνεδρίαση της Executive Committee της Insurance Europe και συνοδεύτηκε από ιδιαιτέρως θετικά σχόλια για την εκπροσώπηση της Ελλάδας στην ομοσπονδία. Την υποψηφιότητα της ΕΑΕΕ παρουσίασε και υποστήριξε η γενική διευθύντρια Μ. Αντωνάκη.

Γιάννης Καντώρος: «Η ασφάλιση υγείας βρίσκεται μπροστά σε μεγάλες προκλήσεις»

0
Καντώρος, Interamerican, πάνελ, Συνέδριο Economist, ασφάλιση υγείας

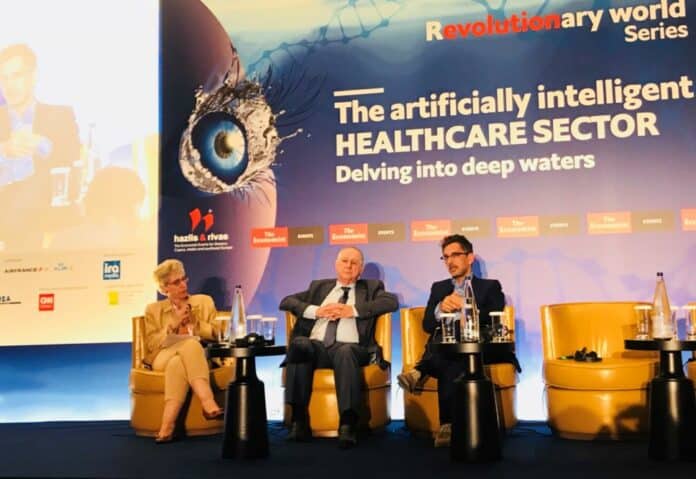
Έντονο αποτύπωμα μηνυμάτων για την ασφαλιστική αγορά άφησε η τοποθέτηση του Γιάννη Καντώρου, Διευθύνοντος Συμβούλου της ΙΝΤERAMERICAN, στο Συνέδριο του Economist στις 24 Σεπτεμβρίου, με θέμα «The artificially intelligent healthcare sector». Η εφαρμογή της τεχνητής νοημοσύνης έρχεται να δημιουργήσει ένα νέο, δυναμικό περιβάλλον για τη διαχείριση της υγείας σε κάθε επίπεδο και προφανώς, όπως τόνισε ο επικεφαλής της εταιρείας που πρωτοπορεί ασφαλιστικά στον κλάδο υγείας, «οι σύγχρονες τεχνολογικές δυνατότητες μπορούν να παρατείνουν ποιοτικά τη ζωή, αναπροσδιορίζοντας πλέον τους όρους προσέγγισης και αντιμετώπισης των ζητημάτων υγείας και για την ασφαλιστική αγορά».

Ο Γιάννης Καντώρος επεσήμανε ότι, παράλληλα με τη συνεχή αύξηση του προσδόκιμου της ζωής, εξελίσσεται αυξητικά το κόστος της υγείας. «Το δημόσιο σύστημα ασφάλισης, κατά κοινή παραδοχή από την ερμηνεία των στοιχείων -όχι μόνο στην Ελλάδα αλλά παντού- δεν μπορεί να ανταποκριθεί σε αυτή την αύξηση αναγκών και κόστους, με αποτέλεσμα να αναδεικνύεται σε μονόδρομο η συμπληρωματικότητα με την ιδιωτική ασφάλιση. Είναι χαρακτηριστικό ότι στη χώρα μας η συνολική δαπάνη για την υγεία  από το 2009 (23,2 δισ. ευρώ) έως το 2016 (14,7 δισ.) μειώθηκε κατά 36,6%, ενώ η ιδιωτική δαπάνη, που φθάνει στο 34,3% της συνολικής δαπάνης, βρίσκεται πάνω από το διπλάσιο σε σύγκριση με τον μέσο όρο των χωρών της Ε.Ε.

Ταυτόχρονα, η τέταρτη βιομηχανική επανάσταση φέρνει στην πρώτη γραμμή της πραγματικότητας τέσσερις μεγάλες προκλήσεις για τις ασφαλιστικές εταιρείες, τόνισε ο ομιλητής, χαρακτηρίζοντας ως θέματα άμεσης προτεραιότητας των ασφαλιστικών εταιρειών:

  • την κερδοφορία και βιωσιμότητά τους στον κλάδο ασφάλισης της υγείας, που δεν διασφαλίζονται στις σημερινές συνθήκες κάλυψης ασφαλιστικών αναγκών, κόστους της ασφάλισης, διαχείρισης και συνεργασιών με παρόχους υπηρεσιών,
  • δεύτερον, το θέμα της ανταπόκρισης των εταιρειών της ασφαλιστικής αγοράς στα νέα, πιο απαιτητικά πλαίσια της κανονιστικής συμμόρφωσης, με προσαρμογή τους στις αυξανόμενες και σύνθετες υποχρεώσεις ευθυγράμμισης, όπως είναι π.χ. η διαχείριση των προσωπικών δεδομένων και στην υγεία,
  • τρίτον, η ετοιμότητα των εταιρειών να ακολουθήσουν ταχείς ρυθμούς μετασχηματισμού, προσαρμοζόμενες στις τεχνολογικές εξελίξεις και αξιοποιώντας τις δυνατότητες που δημιουργούνται
  • και ακόμη, όπως σε όλο το φάσμα των ασφαλιστικών εργασιών έτσι και στην υγεία, τη μεγάλη πρόκληση της αναγκαιότητας για αναζήτηση πιο αποτελεσματικού τρόπου συνεργασίας των εταιρειών με τους πελάτες τους, οι οποίοι γίνονται σταδιακά πολίτες ενός ψηφιακού κόσμου, διαμορφώνοντας και για την υγεία τους σχετικές συνήθειες χρήσης της τεχνολογίας.

Ο Διευθύνων Σύμβουλος της ΙΝΤERAMERICAN παρατήρησε πως «είναι φυσικό οι εταιρείες που δεν παρακολουθούν αυτές τις μεγάλες αλλαγές, να κινδυνεύουν να αντικατασταθούν από άλλους παίκτες, οι οποίοι κατανοούν καλύτερα αυτή την τάση των καταναλωτών και μπορούν να προσφέρουν αποτελεσματικότερα αντίστοιχες υπηρεσίες». Υπογράμμισε πως μεμονωμένες λύσεις δεν δίνουν απαντήσεις σε αυτό το νέο περιβάλλον και χρειάζεται να οδηγηθούμε για την ασφάλιση και φροντίδα της υγείας σε ένα σύγχρονο, συνδυαστικό μοντέλο, «ακολουθώντας το παράδειγμα επιτυχημένων συνεργασιών δημοσίου και ιδιωτικού τομέα άλλων χωρών, χωρίς ιδεολογικό πρόσημο».

Ο Γιάννης Καντώρος παρατήρησε, ακόμη, ότι ο ορισμός ασφάλισης της υγείας σήμερα έχει αλλάξει και δεν είναι αρκετό να περιορίζεται στην οικονομική συναλλαγή «εισπράττω ασφάλιστρα – πληρώνω αποζημιώσεις». Σύμφωνα με τον επικεφαλής της ΙΝΤERAMERICAN, είναι ορατή η ανάγκη διεύρυνσης της έννοιας προς μια σχέση συνεχούς αλληλεπίδρασης μεταξύ εταιρείας – πελάτη με τη δημιουργία οικοσυστήματος που θα περιλαμβάνει παροχές, υποστήριξη πρόληψης και υπηρεσίες προς την κατεύθυνση της ολιστικής διαχείρισης της υγείας. «Αυτή η προσέγγιση θα δώσει περισσότερη αξία στον πελάτη και θα συμβάλει στην εξοικονόμηση πόρων» τόνισε, συμπληρώνοντας πως χρειαζόμαστε ένα έξυπνο σύστημα, στο οποίο θα αξιοποιούνται οι τεχνολογικές δυνατότητες, που θα εστιάζει στην πρόληψη και θα αγκαλιάζει με πολλούς τρόπους την καθημερινότητα του ασφαλισμένου.

Προς επίρρωση αυτής της τοποθέτησης του Γιάννη Καντώρου, επισημαίνεται ότι η ΙΝΤERAMERICAN παρουσίασε ήδη και διαθέτει στην αγορά το νέο, πρωτοποριακό στη σύνθεση εξατομικευμένης ασφάλισης και απεριόριστα ευέλικτο Σύστημα Υγείας «bewell», με το οποίο η εταιρεία δεν εγκαταλείπει ποτέ τον πελάτη, ακολουθώντας τον με τις κατάλληλες προσαρμογές του συμβολαίου του σε κάθε φάση της ζωής του.

Εξαγορά στην Ινδονησία από την Zurich Insurance

0

Της Λαλέλας Χρυσανθοπούλου

Την εξαγορά του 80% της εταιρείας γενικών ασφαλειών της Ινδονησίας Adira Insurance, μια από τις 10 μεγαλύτερες της χώρας στον εν λόγω κλάδο, ανακοίνωσε ο ελβετικός ασφαλιστικός όμιλος Zurich Insurance. Μέσω του deal, το τίμημα του οποίου διαμορφώθηκε στα 14 εκατ. δολάρια, η Zurich  ενισχύει την θέση της στην ταχύτατα αναπτυσσόμενη ασφαλιστική αγορά της Ινδονησίας, καθώς γίνεται ο μεγαλύτερος ξένος παίκτης στον κλάδο γενικών ασφαλειών.

Οπως έγινε γνωστό, το deal περιλαμβάνει μακροπρόθεσμες συμφωνίες συνεργασίας της Zurich με δυο από τους μεγαλύτερους χρηματοοικονομικούς ομίλους της Ινδονησίας, την PT Bank Danamon (μέχρι πρότινος βασικό μέτοχο της Adira Insurance) και την Adira Finance,  τη δεύτερη μεγαλύτερη πάροχο χρηματοδοτικών λύσεων για ΙΧ και μοτοσικλέτες.

«Η Zurich Insurance εκτιμά ότι η περιοχή Ασίας-Ειρηνικού θα δώσει μεγάλη αναπτυξιακή ώθηση στον όμιλο και η Ινδονησία αποτελεί αγορά-κλειδί για εμάς. Η σημερινή συναλλαγή αντανακλά τη δέσμευσή μας στη χώρα και αποτελεί εξαιρετική ευκαιρία να επεκτείνουμε τις περιφερειακές μας δραστηριότητες, επιτρέποντας σε περισσότερους πελάτες να καλύπτουν τις ασφαλιστικές τους ανάγκες», δήλωσε ο Jack Howell, Διευθύνων Σύμβουλος της Zurich Insurance για την περιοχή Ασίας-Ειρηνικού. «Είμαστε ενθουσιασμένοι που θα συνεργαστούμε με την Bank Danamon και την Adira Finance.  Αμφότερες αποτελούν εδραιωμένα brands με εκτεταμένα δίκτυα διανομής. Με δεδομένη την διεθνή εμπειρία της Zurich, το κορυφαίο underwriting και τις ικανότητές της στη διαχείριση κινδύνων, είμαστε πεπεισμένοι για την μακροπρόθεσμη επιτυχία της Adira Insurance”.

Η συναλλαγή που τελεί υπό την αίρεση των εγκρίσεων των αρμόδιων εποπτικών αρχών θα ολοκληρωθεί εντός εξαμήνου. Η Zurich Insurance θα κατέχει το 80% της Adira Insurance και η Bank Danamon το υπόλοιπο 20%.

Σημειώνεται ότι η Ινδονησία είναι η μεγαλύτερη οικονομία της Νοτιοανατολικής Ασίας, με ισχυρή αναπτυξιακή δυναμική και ταχέως διευρυνόμενη μεσαία τάξη. Αυτοί οι παράγοντες σε συνδυασμό με την χαμηλή διείσδυση ασφαλιστικών υπηρεσιών, προοιωνίζονται θετικές προοπτικές για την ασφαλιστική αγορά της χώρας.

Η ERB Ασφαλιστικές Υπηρεσίες συνεργάζεται με την Diastasys για την εξέλιξη των ψηφιακών της υποδομών

0
ERB Ασφαλιστικές Υπηρεσίες, λογότυπο

Με βασικό στόχο τη συνεχή βελτίωση κι αναβάθμιση της εξυπηρέτησης των πελατών και των συνεργατών της και στο πλαίσιο της περαιτέρω εξέλιξης των ψηφιακών της υποδομών, η ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ προχωρά σε μια νέα στρατηγική συνεργασία με τον διαπιστευμένο συνεργάτη της Microsoft, την εταιρεία τεχνολογίας Diastasys.

Ειδικότερα, η ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ συνεργάζεται πλέον με την Diastasys για την υιοθέτηση της λύσης Navins, ως πυλώνα επίτευξης του ψηφιακού μετασχηματισμού της εταιρείας. Η συγκεκριμένη λύση προσφέρει τεχνολογική υπεροχή, η οποία θα επιτρέπει στα στελέχη την πρόσβαση στο σύστημα μέσω κάθε συσκευής (windows, web, mobile και tablet), ευέλικτες επιλογές εγκατάστασης στο cloud ή on premise, ενσωματωμένο portal συνεργατών, real time διασυνδέσεις με εξωτερικά συστήματα μέσω web services και άριστες δυνατότητες διασύνδεσης με τα σημαντικότερα cloud services της Microsoft.

Ο Σπύρος Τραπεζόντας, Γενικός Διευθυντής Εργασιών και Τεχνικής Διεύθυνσης της ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ, δήλωσε σχετικά: «Η ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ από 01/01/2019 αποκτά ένα κεντρικό σύστημα διαχείρισης υψηλής τεχνολογικής υπεροχής για το σύνολο των δραστηριοτήτων της, το οποίο θα παρακολουθεί και θα εναρμονίζεται με τις σύγχρονες εξελίξεις και τάσεις. Η επιλογή αυτή θα παρέχει σημαντική ευελιξία στους χρήστες, βελτιώνοντας σημαντικά την ταχύτητα απόκρισης καθώς και την ποσότητα και ποιότητα της πληροφόρησης.

»Κύριος στόχος φυσικά είναι να λαμβάνουν οι πελάτες και οι συνεργάτες της ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ περαιτέρω αναβαθμισμένες λύσεις, που θα υποστηρίζονται από σύγχρονες μεθόδους επικοινωνίας και θα είναι προσβάσιμες από διαφορετικές συσκευές. Αναμφίβολα, μια εταιρεία του βεληνεκούς της Microsoft, μέσω του διαπιστευμένου συνεργάτη Diastasys, αποτελεί εχέγγυο επιτυχίας».

Ο Αλέξανδρος Αρβανίτου, Διευθύνων Σύμβουλος της Diastasys, πρόσθεσε αντίστοιχα: «Η λύση Navins, στα οκτώ χρόνια συνεχούς ανάπτυξης και παρουσίας στην αγορά, έχει πιστοποιηθεί  δύο φορές με τον τίτλο “Certified for Microsoft Dynamics”, που αποτελεί το υψηλότερο επίπεδο διαπίστευσης παγκοσμίως, για λύσεις συνεργατών της Microsoft. Έχοντας κερδίσει την εμπιστοσύνη περισσότερων των 5.000 χρηστών στην Ελλάδα και το εξωτερικό και ενσωματώνοντας πρωτοποριακές τεχνολογίες για τον ασφαλιστικό κλάδο, το Navins έχει αποδείξει ότι είναι ένα από τα πιο σημαντικά εργαλεία ψηφιακού μετασχηματισμού, για κάθε σύγχρονο και επιτυχημένο ασφαλιστικό οργανισμό».

ΑΧΑ: Συνυπογράφει δέσμευση αποεπένδυσης από τη βιομηχανία καπνού

0
axa, λογότυπο, γκρίζος ουρανός

Η ΑΧΑ επιβεβαίωσε ξανά τον ηγετικό ρόλο που έχει αναλάβει για έναν κόσμο χωρίς κάπνισμα, συνυπογράφοντας στις 26 Σεπτεμβρίου 2018 το «Tobacco Free Finance Pledge» πριν τη Γενική Συνέλευση του ΟΗΕ στη Νέα Υόρκη.

Η πρωτοβουλία Tobacco-Free Finance Pledge (TFPP) καθοδηγείται από οργανισμούς που δεν έχουν επενδύσεις σε εταιρείες καπνού (Tobacco-Free Portfolio) και μια παγκόσμια Μη Κυβερνητική Οργάνωση που τους συντονίζει. Η Δέσμευση (Pledge) που υπογράφτηκε και από την ΑΧΑ καλεί όλα τα στελέχη ιδιωτικών και δημόσιων οργανισμών, καθώς και ΜΚΟ και διεθνείς οργανισμούς, να συμμετάσχουν στην καταπολέμηση του καπνίσματος.

Η αποεπένδυση από τον καπνό ήταν μία φυσική κίνηση από πλευράς ΑΧΑ ως υπεύθυνου ασφαλιστικού οργανισμού, καθώς τα προϊόντα καπνού αποτελούν απειλή για τη δημόσια υγεία. Κάθε χρόνο 6 εκατομμύρια άνθρωποι χάνουν τη ζωή τους, ενώ ο αριθμός τους αναμένεται να αυξηθεί στα 8 εκατομμύρια μέχρι το 2030. Ανάμεσα σε αυτούς είναι και οι παθητικοί καπνιστές, σε ένα συνολικά δυσβάσταχτο καθαρό κόστος για την κοινωνία, αφού δεν υπάρχει «ασφαλές επίπεδο έκθεσης στον καπνό».

Για αυτόν τον λόγο η ασφαλιστική ξεκίνησε το ταξίδι της για έναν κόσμο που αρνείται να καπνίσει, μαζί τη Δρα Bronwyn King, Αυστραλή ογκολόγο που έχει ιδρύσει το Tobacco-Free Portfolio. Όλα άρχισαν το 2016, με την ΑΧΑ να αποτελεί μια από τις πρώτες εταιρείες που ακολούθησαν τη γιατρό, αποφασίζοντας να αποσύρει επενδύσεις ύψους 1,8 δισεκατομμυρίων ευρώ από τη βιομηχανία των καπνών.

«Ως ασφαλιστές υγείας, παρατηρούμε καθημερινά την επίδραση που έχει το κάπνισμα στην υγεία και την ευζωία. Στην ΑΧΑ θέλουμε να στηρίζουμε τους ανθρώπους να ζουν με υγεία και να συνδράμουμε θετικά στην κοινωνία. Το 2016 ήμασταν ο πρώτος παγκόσμιος ασφαλιστικός οργανισμός που σταμάτησε να επενδύει και να ασφαλίζει εργασίες που σχετίζονται με τον καπνό, με την ισχυρή πεποίθηση ότι μόνο μια συμμετοχική δράση μπορεί να φέρει την αλλαγή. Είμαι πολύ περήφανος, λοιπόν, που βλέπω σήμερα την ισχύ αυτής της συμμετοχικής Δέσμευσης» είπε ο Thomas Buberl, Διευθύνων Σύμβουλος του Ομίλου ΑΧΑ.

Στις 26 Σεπτεμβρίου 2018 η Δέσμευση ενεργοποιήθηκε με περισσότερους από 100 συνυπογράφοντες και υποστηρικτές. Αυτοί αποτελούνται από χρηματοοικονομικά ιδρύματα από όλο τον κόσμο τα οποία συνολικά διαχειρίζονται τρισεκατομμύρια δολάρια σε κεφάλαια. Με την υπογραφή της Δέσμευσης η ΑΧΑ ανοίγει το δρόμο και για άλλες εταιρείες και οργανισμούς να συμμετάσχουν στην πρωτοβουλία, οραματιζόμενη ένα μέλλον όπου το κάπνισμα δεν θα έχει θέση.

Τι αλλάζει στις άδειες οδήγησης

0
αυτοκίνητα στον αυτοκινητόδρομο, οδήγηση

Να ανανεώσουν το δίπλωμά τους αποδεικνύοντας ότι ξέρουν και να οδηγούν και να παρκάρουν θα πρέπει οι οδηγοί άνω των 74 ετών.

Σύμφωνα με απόφαση του υπουργού Μεταφορών Χρήστου Σπίρτζη, οι ηλικιωμένοι οδηγοί θα πρέπει να δώσουν ξανά εξετάσεις για δίπλωμα οδήγησης μόλις συμπληρώσουν το 74ο έτος της ηλικίας τους και μάλιστα να επαναλαμβάνουν την διαδικασία κάθε τρία χρόνια, εκτός από τις ιατρικές βεβαιώσεις που θα προσκομίζουν. Όσοι είναι πάνω από 80 ετών θα πρέπει να δίνουν εξετάσεις για δίπλωμα κάθε δύο χρόνια.

Σύμφωνα με το υπουργείο Μεταφορών οι ηλικιωμένοι θα κάνουν έναν κύκλο βασικής οδήγησης και δεν θα δίνουν όλο το πρόγραμμα των εξετάσεων (σήματα οδήγησης).

Ανανέωση διπλώματος υποχρεούνται και οι οδηγοί άλλων χωρών που ζουν και κυκλοφορούν στους ελληνικούς δρόμους.

Επίσης, όσοι απορρίπτονται σε θεωρητικές εξετάσεις πάνω από τέσσερις (4) φορές έχουν δικαίωμα επανεξέτασης µε την παρέλευση δεκατεσσάρων (14) ημερών.

Όπως δήλωσε, στο ΑΠΕ-ΜΠΕ, ο γενικός γραμματέας του υπουργείου Μεταφορών Θάνος Βούρδας, το υπουργείο εξειδικεύοντας τις αλλαγές που έγιναν στον ΚΟΚ με τον πρόσφατο νόμο 4530/18, προχώρησε στον καθορισμό της διαδικασίας για την επανεξέταση της ικανότητας οδήγησης των πολιτών άνω των 74 ετών. «Στόχος μας είναι να λαμβάνεται κάθε αναγκαίο μέτρο που εγγυάται μεγαλύτερη οδική ασφάλεια αλλά και προστασία των οδηγών» τόνισε και πρόσθεσε πως οι διαδικασίες που προβλέπονται εισάγουν και την πρακτική άσκηση, εκτός από τις ιατρικές εξετάσεις που υπήρχαν μέχρι σήμερα, προκειμένου να είναι έμπρακτη η απόδειξη της ικανότητας. «Η εξασφάλιση της Οδικής Ασφάλειας είναι ευθύνη όλων μας και η λήψη δοκιμασμένων αποτελεσματικών πρακτικών και μέτρων είναι απαραίτητη» επισήμανε ο γενικός γραμματέας του υπουργείου Μεταφορών.

«Είμαστε υπέρ της επιμόρφωσης των ηλικιωμένων οδηγών, είναι αναγκαία η κατάρτιση και γι αυτή την ηλικία αλλά πιστεύουμε ότι ο τρόπος αυτός δεν βοηθάει» σχολίασε από την πλευρά του ο αντιπρόεδρος της Πανελλήνιας Ομοσπονδίας Εκπαιδευτών Οδηγών Θανάσης Καλύβας σημειώνοντας πως θα έπρεπε να υπάρξει και κάποιου είδους εκπαίδευση, σεμινάρια σε βασικά θέματα οδήγησης (πχ βασικά σήματα που έχουν ξεχάσει ή δεν τα γνωρίζουν).

Επίσης, ο κ. Καλύβας εξέφρασε επιφυλάξεις για τον τρόπο εξέτασης θέτοντας θέμα ασφάλειας αφού οι εξετάσεις θα γίνονται χωρίς την παρουσία εκπαιδευτή και με όχημα του ηλικιωμένου ή κάποιου άλλου ιδιοκτήτη. «Είναι βασικά ζητήματα που νομίζω ότι πρέπει να απασχολήσουν σοβαρά τους αρμόδιους» ανέφερε.

Σύμφωνα με την απόφαση του υπουργείου Μεταφορών προβλέπεται:

Κάτοχος άδειας οδήγησης οποιασδήποτε κατηγορίας που την ανανεώνει μετά τη συμπλήρωση της ηλικίας των εβδομήντα τεσσάρων (74) ετών, στην αίτηση-υπεύθυνη δήλωση συμπληρώνει την/τις κατηγορία/ες που επιθυμεί να ανανεώσει και υποβάλλει:

α) Μία (1) πρόσφατη φωτογραφία τύπου διαβατηρίου, για κάθε ΔΕΕ που εκδίδεται προκειμένου να συμμετάσχει σε δοκιμασία προσόντων και συμπεριφοράς για την αντίστοιχη κατηγορία που επιθυμεί να ανανεώσει.

Για κάθε κατηγορία που ο ενδιαφερόμενος θα εξεταστεί εκδίδεται και αντίστοιχο ΔΕΕ.

β) Αποδεικτικό, για την καταβολή του προβλεπόμενου ποσού για κάθε προγραμματισμό δοκιμασίας προσόντων και συμπεριφοράς οδηγού κάθε κατηγορίας που επιθυμεί να ανανεώσει.

Μετά την έκδοση του ΔΕΕ η αρμόδια Διεύθυνση Μεταφορών και Επικοινωνιών προγραμματίζει τη δοκιμασία προσόντων και συμπεριφοράς του ενδιαφερομένου κατ’ αναλογία της παραγράφου 3 του άρθρου 24.

Ο ενδιαφερόμενος σύμφωνα µε τις διατάξεις της παραγράφου 3 του άρθρου 3 του π.δ.51/2012, υποχρεούται και σε δοκιμασία προσόντων και συμπεριφοράς.

Η παραπάνω διαδικασία διενεργείται µε οποιοδήποτε όχημα της αντίστοιχης κατηγορίας που επιθυμεί να ανανεώσει ο ενδιαφερόμενος, το οποίο πληροί τα κριτήρια των διατάξεων του άρθρου 3 του π.δ.51/2012.

Για το όχημα αυτό πρέπει να διατίθενται όλα τα έγγραφα για τη νόμιμη κυκλοφορία του (Άδεια κυκλοφορίας, Δελτίο Τεχνικού Ελέγχου, Κάρτα Καυσαερίων, Ασφαλιστήριο Συμβόλαιο ή ειδικό σήμα ασφάλισης, Απόδειξη πληρωμής τελών κυκλοφορίας).

Η δοκιμασία προσόντων και συμπεριφοράς πραγματοποιείται χωρίς την παρουσία εκπαιδευτή υποψηφίων οδηγών. Σε περίπτωση που το όχημα που χρησιμοποιείται στη δοκιμασία δεν ανήκει στον ενδιαφερόμενο, απαιτείται παραχώρηση του οχήματος από τον ιδιοκτήτη του στον ενδιαφερόμενο µε υπεύθυνη δήλωση.

Ο ενδιαφερόμενος που είναι κάτοχος άδειας οδήγησης πάνω από µία από τις κατηγορίες ΑΜ ή Α1 ή Α2 ή Α, διενεργεί τη δοκιμασία στη μεγαλύτερη που επιθυμεί, καλύπτοντας και τις μικρότερες που έχει στην κατοχή του σύμφωνα µε το άρθρο 4 (Κλιμάκωση και ισοδυναμία μεταξύ κατηγοριών αδειών οδήγησης) του π.δ.51/2012.

Σε κάθε περίπτωση ο ενδιαφερόμενος έχει τη δυνατότητα, εφόσον το επιθυμεί, να εξεταστεί σε μικρότερη κατηγορία δικύκλου που δεν κατέχει αλλά μπορεί να οδηγήσει σύμφωνα µε τις διατάξεις περί ισοδυναμίας μεταξύ κατηγοριών αδειών οδήγησης. Η καθοδήγηση του οδηγού στη δοκιμασία γίνεται µε ασύρματη επικοινωνία. Το δίκυκλο ακολουθείται από όχημα κατηγορίας Β, εφόσον διατίθενται όλα τα έγγραφα για τη νόμιμη κυκλοφορία του (όπως, Άδεια κυκλοφορίας, Δελτίο Τεχνικού Ελέγχου, Κάρτα Καυσαερίων, Ασφαλιστήριο Συμβόλαιο ή ειδικό σήμα ασφάλισης, Τέλη κυκλοφορίας), στο οποίο επιβαίνει η εξεταστική επιτροπή.

Σε περίπτωση που ο ενδιαφερόμενος είναι κάτοχος άδειας οδήγησης περισσοτέρων της μίας κατηγοριών, τότε οι δοκιμασίες διενεργούνται, λαμβάνοντας υπόψη τις διατάξεις της παρ. 2 του άρθρου 4 του π.δ.51/2012, για κάθε κατηγορία που επιθυμεί να ανανεώσει.

Η δοκιμασία για όχημα κατηγορίας Β1 πραγματοποιείται κατ’ αναλογία της διαδικασίας δοκιμασίας για όχημα κατηγορίας Β. Οι απαιτούμενες εξετάσεις για την ανανέωση διενεργούνται τηρουμένης της σειράς χορήγησης των κατηγοριών η οποία προκύπτει από την παρ. 1 του άρθρου 4 του π.δ.51/2012 και µε την προϋπόθεση επιτυχούς εξέτασης της προηγούμενης κατηγορίας.

Σε κάθε περίπτωση ο ενδιαφερόμενος έχει την δυνατότητα εφόσον το επιθυμεί, να ανανεώσει μέρος των κατηγοριών που κατέχει και στην περίπτωση αυτή εξετάζεται σύμφωνα µε τον παραπάνω πίνακα για τις κατηγορίες που επιθυμεί να ανανεώσει.

Μετά την επιτυχή δοκιμασία προσόντων και συμπεριφοράς σύμφωνα µε το παρόν άρθρο…

Διαβάστε περισσότερα εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων

Μπαίνουν στην αγορά νέοι κίνδυνοι

0

της Ελενας Ερμείδου

Τον ρόλο των συνεργειών μεταξύ δημοσίου και ιδιωτικού τομέα  στο τομέα της τρομοκρατίας και των cyber κινδύνων τόνισαν στο IW στο περιθώριο του συνεδρίου στο Costa Navarino στελέχη της αγοράς, Πρόκειται για ένα τομέα που παρουσιάζει ενδιαφέρον, δεν γράφει ζημιές για την ώρα μεγάλες και μελετάται από τους αντασφαλιστές τα τελευταία χρόνια.

Στο τομέα της τρομοκρατίας, εκτός από τα παραδοσιακά χτυπήματα που μελετώνται έχουν μπει και τα χτυπήματα που προκαλούνται από την είσοδο της νέας τεχνολογίας στην παγκόσμια οικονομία. Ως εκ τούτου τονίζουν οι ίδιες πηγές αλλάζουν οι κίνδυνοι αυτοί και τιμολογιακά.

«Δεν προστίθενται μόνο νέοι κίνδυνοι, αλλά και νέες καλύψεις, οι καλύψεις αυτές θα ήταν πιο αποτελεσματικές αν υπήρχε συνεργασία μεταξύ ιδιωτικού και δημοσίου τομέα».

Ειδικά στις ημέρες που όλα τείνουν να είναι διασυνδεδεμένα, παρατηρούν οι κίνδυνοι αυξάνονται και πολλαπλασιάζονται. «Και όχι μόνο θα μιλάμε για Cyber Insurance, αλλά σύντομα για cyber terrorism insurance».

Το θέμα των συγκεκριμένων καλύψεων απασχόλησε έντονα και το συνέδριο των Αντασφαλιστών στο Μόντε – Κάρλο. Όπως και εκεί επισημάνθηκε, υπάρχει μεγάλο πεδίο για δράση, με πολλές ευκαιρίες για ανάπτυξη, ωστόσο θα πρέπει οι κίνδυνοι αυτοί να εντοπιστούν, αποσαφηνιστούν ώστε να μπορούν να τιμολογηθούν και σχεδιαστούν οι καλύψεις.


Ηλ. Αποστολοπούλου, ΣΕΜΑ: Να ταυτιστεί ο ρόλος του μεσίτη με την διεθνή αγορά

0

της Ελενας Ερμείδου

Την ευθύνη της Επιτροπής Διεθνών Σχέσεων του ΣΕΜΑ ανέλαβε η κα Ηλέκτρα Αποστολοπούλου MSc ACII, μετά απόμερική αναδιάρθρωση ρόλων και αρμοδιοτήτων των Επιτροπών του προχώρησε το Διοικητικό Συμβούλιο του ΣΕΜΑ.

Η κα Ηλέκτρα Αποστολοπούλου εργάζεται στην μεσιτική «Ν. Σ. Αποστολόπουλος Μεσίτες Ασφαλίσεων», οικογενειακή επιχείρηση η οποία  ιδρύθηκε το 2007 με βασικά στελέχη τον κον Νικόλαο Αποστολόπουλο και τον Σπύρο Αποστολόπουλο. Η εταιρεία, επικεντρώνεται στην παροχή μεγάλου εύρους ασφαλίσεων προσαρμοσμένων στις ειδικές ανάγκες των πελατών με έμφαση στους εξειδικευμένους επιχειρηματικούς κινδύνους (ευθύνες του Δ.Σ., επαγγελματικές ευθύνες, Cyber, κλπ.), και στις ναυτασφαλίσεις (Hull & Machinery, P&I, CPA, Marina Liabilities, Yacht Insurance, Charterers Liabilities etc.) – και στα συμβόλαια νοσηλείας διεθνούς αγοράς επιχειρηματιών. Η εταιρεία να σημειωθεί έχει άμεση πρόσβαση στις διεθνείς ασφαλιστικές αγορές του Λονδίνου και της Ευρώπης.

Σύμφωνα με τα όσα έχει δηλώσει ο κα Αποστολοπούλου στο IW για το νέο ρόλο του μεσίτη, αυτός «θα πρέπει πλέον να ταυτιστεί με αυτόν που έχει η διεθνής αγορά». Τα στεγανά και ο, τυχόν, τονίζει προστατευτισμός σιγά – σιγά εξαφανίζονται. Οι μεσίτες, όλο και περισσότερο, θα πρέπει να προσφέρουν τις υπηρεσίες τους σε μια «Ευρωπαϊκή» ή «διεθνή» αγορά και όχι μόνο στην «Ελληνική». Προσέθεσε ότι είναι «κρίσιμο πλέον να επιδείξουμε εξωστρέφεια στους στόχους και τις πρακτικές μας και όχι να προσπαθούμε να περιχρακωθούμε σε αυτά που γνωρίζουμε, ελπίζοντας απλά να επιβιώσουμε».

Ως νέο μέλος του ΔΣ του ΣΕΜΑ και με την ένταξη της στις Επιτροπές Διεθνών Σχέσεων και Επικοινωνίας, η κα Αποστολοπούλου θα επιδιώξει να πετύχει τους στόχους αυτούς, ελπίζοντας να συμβάλλει διαχρονικά στο έργο του ΣΕΜΑ και στο χώρο τις μεσιτείας προς την κατεύθυνση του κσυγχρονισμού και εξωστρέφειας.


Νέα «λαβράκια» από τους ελέγχους του ΕΟΠΥΥ

0
Κτίριο ΕΟΠΥΥ

Τις βαθύτερες «στρώσεις σκόνης» ύποπτων πρακτικών και προβληματικών νοοτροπιών που κόστιζαν και συνεχίζουν να κοστίζουν στην Πολιτεία εκατοντάδες εκατομμύρια ευρώ επιδιώκει να απομακρύνει η διοίκηση του ΕΟΠΥΥ. Οι πρώτες άμεσες ενέργειες οδήγησαν σε εξορθολογισμό δαπανών, εντοπίζοντας περιπτώσεις παραβατικότητας που έχουν αποσταλεί στις αρχές. Οι ρίζες του προβλήματος είναι, όμως, πιο βαθιές αξιώνοντας τη θεσμοθέτηση νέων διαδικασιών ελέγχου.

Η πρώτη φάση

Στα τέλη 2015 ο ΕΟΠΥΥ και ο νέος τότε πρόεδρος του Σ. Μπερσίμης εισήγαγε τα πρώτα εργαλεία ελέγχου. Η δαπάνη για τα επιθέματα μειώθηκε κατά 16% (από 71 εκατ. ευρώ το 2015, σε 61 εκατ. ευρώ το 2016), η δαπάνη για οστομικά υλικά έπεσε κατά περίπου 4% (από 35 εκατ. ευρώ το 2015, σε 34 εκατ. ευρώ το 2016), ενώ μειώθηκε ο ρυθμός αύξησης στις κατηγορίες σκευάσματα ειδικής διατροφής (από 70% σε 12%) και αναλώσιμα διαβήτη (από 12% σε 8%). Οι παραπάνω είναι βασικές κατηγορίες δαπανών του ΕΟΠΥΥ  που αυξήθηκαν σημαντικά την περίοδο 2014-2015 (επιθέματα περίπου 30%, σκευάσματα ειδικής διατροφής περίπου 70%, αναλώσιμα διαβήτη περίπου 12%). Αύξηση που είχε να κάνει με παραβατικές συμπεριφορές παρόχων, οι υποθέσεις των οποίων έχουν ήδη διαβιβαστεί στις αρμόδιες εισαγγελικές αρχές, και όχι αύξηση της συχνότητας των αντίστοιχων νοσημάτων.

Δεύτερη φάση

Η συμβασιοποιήση της σχέσης παρόχων-ΕΟΠΥΥ, που επιτρέπει τόσο τον άμεσο έλεγχο τους όσο και τη λήψη των υλικών από τους πολίτες χωρίς να τα προπληρώνουν, η δημιουργία μητρώου αποζημιούμενων ειδών (διασφάλιση της ποιότητα και θεσμοθετημένο πλαίσιο αποζημίωσης) οι κλειστοί προϋπολογισμοί και τα επακόλουθα rebate και clawback επέτρεψαν νέες εξοικονομήσεις για τον οργανισμό.

Την περίοδο 2016-2017 μειώθηκε περαιτέρω η υποβαλλόμενη δαπάνη για επιθέματα κατά 21% (από 61 εκατ. σε 49 εκατ. ευρώ), για αναλώσιμα διαβήτη κατά περίπου 13% (από 95 εκατ. ευρώ σε 83 εκ. ευρώ) και για τα σκευάσματα ειδικής διατροφής κατά περίπου 12%.

Με τους κλειστούς προϋπολογισμούς η πραγματική δαπάνη του ΕΟΠΥΥ μειώθηκε κατά 40% για τα επιθέματα, κατά 39% για τα αναλώσιμα διαβήτη και κατά 50% για τα σκευάσματα ειδικής διατροφής.

Βέβαια, ειδικά η τελευταία αλλαγή αύξησε και την πίεση στους παρόχους, οι οποίοι καλούνται να καλύψουν τις υπερβάσεις των δαπανών που συνεχίζουν να υπάρχουν.

Η επόμενη φάση

Με τους δημοσιονομικούς περιορισμούς να πιέζουν σημαντικά και την ανάγκη να διαπιστωθούν οι πραγματικές ανάγκες και να επιδιωχθεί ίσως και κάποια αναπροσαρμογή των προϋπολογισμών απαραίτητη αποδείχθηκε, λοιπόν, η θεσμοθέτηση νέων εργαλείων για να συνεχιστεί το «συγύρισμα». Ο Σ. Μπερσίμης έριξε το βάρος στην επέκταση των ψηφιακών δυνατοτήτων του ΕΟΠΥΥ και στην αξιοποίηση στατιστικών διαδικασιών.

Για την περίοδο 2017-2018 τίθενται σε εφαρμογή:

  • Τεμαχιακά πλαφόν, Ιούλιος 2018.
  • Ηλεκτρονικό ΑΥΣ (Ανώτατο Υγειονομικό Συμβούλιο), Σεπτέμβριος 2018.
  • Άυλα barcodes, Σεπτέμβριος 2018.
  • Ηλεκτρονικές υπογραφές για την πιστοποίηση της παρουσίας του πολίτη (σήμερα σε πιλοτική εφαρμογή).
  • Αναπτύσσονται μητρώα χρόνιων ασθενών για έλεγχο χρήσης αναλωσίμων. Σήμερα είναι σε εφαρμογή το μητρώο για την περιτοναϊκή και ακολουθεί το registry για το Διαβήτη.
  • Αντικαθίσταται ο Ελεγκτής Ιατρός από τους ιατρούς του real time.
  • Έλεγχοι με χρήση στατιστικών μεθόδων και αξιοποίηση τεχνολογίας αιχμής (π.χ. Επιθέματα).

Χρήση στατιστικής μεθοδολογίας για τον έλεγχο υπερβάσεων ή αποκλίσεων των παρόχων

Σε ό,τι αφορά το τελευταίο σημείο, τους στατιστικούς ελέγχους, η εφαρμογή τους για πρώτη φορά σε βάθος 6μήνου για τα διαγνωστικά, τα αναλώσιμα και την ειδική διατροφή και σε μηνιαία βάση για τα φαρμακεία ανέδειξε δεκάδες ύποπτες περιπτώσεις, που παραπέμφθηκαν στην ΥΠΕΔΥΦΚΑ.

Τα «λαβράκια»

Στα ιδιωτικά φαρμακεία, στα πρώτα 550 φαρμακεία πανελληνίως (συνολικά 10.397) που έχουν ελεγχθεί προέκυψε ότι επιβάλλεται περαιτέρω έλεγχος σε 63 εξ αυτών. Συγκεκριμένα, διαπιστώθηκαν μεγάλες διακυμάνσεις στα ποσά της συγκεντρωτικής κατάστασης ανά ημέρα, αξιοσημείωτη αύξηση της δαπάνης στον ΕΟΠΥΥ που δεν μπορεί να δικαιολογηθεί, αξιοσημείωτη αύξηση του αριθμού των συνταγών που δεν μπορεί να δικαιολογηθεί.

Τι εντοπίστηκε:

  • Εκτέλεση συνταγών μεγάλης δαπάνης (αφορούν παρεντερική διατροφή καρκινοπαθών και παιδιατρικά εμβόλια) σε δύο συγκεκριμένα φαρμακεία του νομού Αττικής από ιατρούς που εδρεύουν σε μεγάλη χιλιομετρική απόσταση.
  • Ιδιαίτερα υψηλά ποσοστά συνταγών από συγκεκριμένους ιατρούς (κυρίως Γενικής Ιατρικής) να εκτελούνται σε συγκεκριμένα φαρμακεία κυρίως στην περιφέρεια και σε κάποιες περιπτώσεις παρατηρήθηκε συνεπωνυμία.
  • Φαρμακείο στα βόρεια προάστια της Αττικής εκτελεί συνταγές μεγάλου κόστους που αφορούν σκευάσματα παρεντερικής διατροφής καρκινοπαθών συνταγογραφημένες από ιατρό ακτινολόγο συγκεκριμένου νοσοκομείου, ενώ οι ασφαλισμένοι διαμένουν σε διάσπαρτες περιοχές του Λεκανοπεδίου.
  • Συνταγές συγκεκριμένων παιδιατρικών εμβολίων υψηλού κόστους συνταγογραφημένες από παιδίατρο κρατικής δομής της  Αττικής εκτελούνται στη συντριπτική τους πλειοψηφία από φαρμακείο στον Πειραιά.
  • Φαρμακείο σε περιοχή της Ανατολικής Αττικής εκτελεί την πλειοψηφία των συνταγών που ανήκουν σε ιδιώτη παιδίατρο των νοτίων προαστίων Αθηνών και αφορούν παιδιατρικά εμβόλια.
  • Φαρμακείο της Βόρειας Ελλάδας εκτελείται μεγάλος αριθμός συνταγών με γαληνικά σκευάσματα για αλωπεκία. Τα σκευάσματα αυτά είναι υψηλού κόστους, συγκεκριμένης εταιρίας κι έχουν συνταγογραφηθεί όλα από τον ίδιο δερματολόγο  με ιατρεία… στη Νησιωτική Ελλάδα!

Στα διαγνωστικά εργαστήρια από το σύνολο των 2620 παρόχων, προς περαιτέρω έλεγχο λόγω ακραίων τιμών παραπέμπονται 20 πάροχοι. Χαρακτηριστικότερες περιπτώσεις ήταν ένας πάροχος στην Αττική με δαπάνη περίπου 205.000 ευρώ, ο οποίος εκτέλεσε παραπεμπτικά από μόνο ένα γιατρό αξίας 160.000ευρώ (>63%), ενώ πάροχος της ευρύτερης περιοχής της Θεσσαλονίκης με δαπάνη 310.000 ευρώ εκτέλεσε παραπεμπτικά ενός μόνο γιατρού αξίας 150.000ευρώ (περίπου το 50%).

Στα φυσικοθεραπευτήρια, από το σύνολο των 2.173 παρόχων, για έλεγχο λόγω ακραίων τιμών παραπέμπονται 40 πάροχοι. Χαρακτηριστικότερες περιπτώσεις έναν πάροχο στην Πελοπόννησο  με δαπάνη περίπου 43.000 ευρώ, ο οποίος εκτέλεσε παραπεμπτικά από ένα  μόνο γιατρό αξίας 36.000ευρώ (>83%). Φυσικοθεραπευτήριο στη Μακεδονία με δαπάνη 35.000 ευρώ εκτέλεσε παραπεμπτικά ενός μόνο γιατρού αξίας 24.000 ευρώ (>63%).

Στα σκευάσματα ειδικής διατροφής από το σύνολο των 2.943 παρόχων, 27 παραπέμπονται για έλεγχο λόγω ακραίων τιμών. Στην Ήπειρο πάροχος εκτέλεσε γνωματεύσεις αξίας 100.000 ευρώ από έναν μόνο γιατρό, ενώ στην ευρύτερη περιοχή της Αττικής πάροχος εκτέλεσε γνωματεύσεις αξίας 118.000 ευρώ, με τη συντριπτική πλειονότητα εξ αυτών να ανήκουν σε γνωματεύσεις ενός μόνο γιατρού (110.000 ευρώ ποσοστό μεγαλύτερο του 94%).