back to top
16.7 C
Athens
Κυριακή 15 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1497

Μια παρουσίαση για Ασφαλιστικούς Διαμεσολαβητές που μπορεί να σου αλλάξει την ζωή

0
ifaacademy

Πώς μπορούμε να αναβαθμιστούμε στον σύγχρονο “Digital Insurable Risk Manager”

Τρίτη 5 Μαρτίου

14.30 – 17.00

Από την άνεση του γραφείου ή του σπιτιού σας με ένα clicκ

ΠΑΡΑΚΟΛΟΥΘΗΣΗ ΠΑΡΟΥΣΙΑΣΗΣ ΔΩΡΕΑΝ


ΤΗΝ ΔΕΥΤΕΡΑ 4 ΜΑΡΤΙΟΥ ΘΑ ΛΑΒΕΤΕ ΤΟ LINK ΕΙΣΟΔΟΥ ΣΤΟ WEBINAR ΕΦ’ΟΣΟΝ ΕΧΕΤΕ ΔΗΛΩΣΕΙ ΣΥΜΜΕΤΟΧΗ 

Νέος Γενικός Διευθυντής της CNP ΖΩΗΣ στην Ελλάδα, ο κ. Γιώργος Γεωργακόπουλος

0

Ο Όμιλος CNP CYPRUS INSURANCE HOLDINGS ανακοινώνει ότι ο κ. Γιώργος Γεωργακόπουλος, στέλεχος με πολυετή εμπειρία στο χώρο της ασφαλιστικής βιομηχανίας, αναλαμβάνει τη θέση του Γενικού Διευθυντή της εταιρίας του ομίλου στην Ελλάδα, CNP ZΩΗΣ.

Ο κ. Γεωργακόπουλος είναι πτυχιούχος του τμήματος Στατιστικής και Ασφαλιστικής επιστήμης του Πανεπιστημίου Πειραιά. Έχει διανύσει μια καταξιωμένη επαγγελματική πορεία 28 ετών και είναι κύριο στέλεχος της Εταιρίας, από την έναρξη λειτουργίας της το 2002, συμβάλλοντας καθοριστικά στην επίτευξη των στόχων της από τον επιτελικό ρόλο του Διευθυντή Ασφαλιστικών Εργασιών.

Ο Διευθύνων Σύμβουλος του Ομίλου CNP CYPRUS INSURANCE HOLDINGS κ. Τάκης Φειδία, καλωσορίζοντας τον κ. Γεωργακόπουλο στα νέα του καθήκοντα, τόνισε πως με την επαγγελματική αφοσίωση, την εμπειρία και την τεχνογνωσία που διαθέτει, θα προσδώσει νέα ώθηση στην επίτευξη των αναπτυξιακών στόχων του Ομίλου και ειδικότερα της CNP ΖΩΗΣ, στην απαιτητική ελληνική ασφαλιστική αγορά.

Συνεχίζοντας, ο κ. Τάκης Φειδία ευχαρίστησε θερμά τον κ. Γιώργο Μαυρέλη που αποχωρεί από τη θέση του Γενικού Διευθυντή και του ευχήθηκε κάθε επιτυχία στις νέες επαγγελματικές του προκλήσεις. Πρόσθεσε επίσης ότι, ο κ. Γιώργος Μαυρέλης με την πολύχρονη εμπειρία του στον ασφαλιστικό τομέα, συνέτεινε σημαντικά στη διεύρυνση των εργασιών της εταιρίας. 


Η CNP Ζωής στηρίζει την ανάπτυξή της στον πολυεθνικό Όμιλο που ανήκει, CNP ASSURANCES, και στις ισχυρές, διακριτές, τοπικές της δυνάμεις. Την ευελιξία, που χαρακτηρίζει τη λειτουργία της. Την καινοτομία, που ανοίγει νέους δρόμους για ασφαλιστικά προϊόντα που προσαρμόζονται στις ξεχωριστές ανάγκες των πελατών και συνεργατών. Και την ολοκληρωμένη εξυπηρέτηση, που συνδυάζει την προσωποποιημένη ανταπόκριση με ταχύτητα και αποτελεσματικότητα.

Η AIG πούλησε το μερίδιό της στην κινεζική ασφαλιστική PICC

0

Της Λαλέλας Χρυσανθοπούλου

Την πώληση του μεριδίου 12,8% που κατείχε στον κινεζικό ασφαλιστικό όμιλο People’s Insurance Company of China (PICC), τον μεγαλύτερο όμιλο γενικών ασφαλειών της χώρας, ανακοίνωσε η AIG. Η συναλλαγή –που αφορά 1,1 δις.. μετοχές της PICC που διαπραγματεύονταν στον Χρηματιστήριο του Χονγκ-Κονγκ- απέφερε έσοδα 484 εκατ. δολ. για την AIG. Αξίζει να σημειωθεί ότι η τιμή πώλησης της μετοχής (3,40 δολάρια Χονγκ-Κονγκ) αντιπροσωπεύει discount 5% σε σχέση με την τιμή κλεισίματος τη PICC προτού ανακοινωθεί η συμφωνία.

Το ισοζύγιο του deal δεν είναι θετικό για την AIG, καθώς είχε αγοράσει το μερίδιο έναντι 500 εκατ. δολ. το 2012, όταν ο αμερικανικός όμιλος λειτούργησε ως «επενδυτής αναφοράς» (cornerstone investor) στην αρχική δημόσια εγγραφή της PICC στο Χρηματιστήριο του Χονγκ-Κονγκ. Ένα χρόνο αργότερα, η AIG και η PICC δημιούργησαν μια ασφαλιστική κοινοπραξία στην Κίνα, στην οποία η PICC κατέχει το 75,1% και η AIG το υπόλοιπο. Παράγοντες της αγοράς εκτιμούν ότι η έξοδος της AIG από το μετοχικό κεφάλαιο της PICC δεν θα έχει σημαντικές επιπτώσεις για τον κινεζικό όμιλο που έχει πολύ ισχυρότερο δίκτυο διανομής σήμερα από ότι όταν εισήχθη στο Χρηματιστήριο το 2012.

Όπως σχολιάζει το πρακτορείο Bloomberg, “πρόκειται για ακόμα μια όχι τόσο καλή είδηση για την AIG, την οποία προσπαθεί να αναβιώσει ο διευθύνων σύμβουλος Brian Duperreault. Οι παρενέργειες από πολιτικές του παρελθόντος και η υψηλή μεταβλητότητα των αγορών εξώθησαν την AIG σε μη αναμενόμενες ζημίες κατά το δ’ τρίμηνο του 2018 (για δεύτερο συνεχόμενο τρίμηνο),σε μια ένδειξη ότι το πολυπόθητο turnaround παραμένει πολύ δύσκολη υπόθεση.

Άννυ Τρύφων: Οι προοπτικές της Μεσιτείας για το 2019

0

Η ανάπτυξη προϊόντων εξειδικευμένων ευθυνών (επαγγελματικές, D&O, cyber risk, asset insurance) θα συνεχίσει να βρίσκεται στο επίκεντρο των εργασιών για την ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ το νέο έτος. Σε εξέλιξη βρίσκεται, επίσης, το πενταετές πρόγραμμα ψηφιακής εξέλιξης της εταιρείας, ενώ στόχος παραμένει η διεύρυνση του δικτύου συνεργατών. Σε συνέντευξή της στο Insurance & Reinsurance Outlook 2019, η διευθύνουσα σύμβουλος της εταιρείας, κ. Άννυ Τρύφων, παραθέτει τα τελευταία νέα του κλάδου μεσιτείας (αντ)ασφαλίσεων και τους κινδύνους. Από την άλλη πλευρά, επισημαίνει τα χαρακτηριστικά που κάνουν το agency να διαφέρει από την αυξανόμενη τάση διαδικτυακοί κολοσσοί και άλλες πλατφόρμες να προσφέρουν ασφαλιστικά προϊόντα.

Εν κατακλείδι, η κ. Τρύφων αναμένει το 2019 να αποτελέσει μια χρονιά περαιτέρω ανάπτυξης, έχοντας παράλληλα ως «σύμμαχο» την τεχνογνωσία του ομίλου Fairfax.


Συνέντευξη στον Βάιο Κρόκο


  • Πώς βλέπετε τις προοπτικές του κλάδου μεσιτείας (αντ)ασφαλίσεων στην Ελλάδα για το 2019;


Η αγορά της ασφάλισης και της μεσιτείας ασφαλίσεων έχει αρχίσει τα τελευταία χρόνια να αναπτύσσεται και στη χώρα μας, κυρίως ως αποτέλεσμα δύο σημαντικών εξελίξεων.

Η πρώτη είναι ότι πολίτες και επιχειρήσεις συνειδητοποιούν ότι το κράτος, από μόνο του, δεν είναι πλέον σε θέση να τους προσφέρει την προστασία που έχουν ανάγκη απέναντι σε έκτακτα περιστατικά, αλλά ούτε και τις κατάλληλες προϋποθέσεις για να μπορούν να επενδύουν στο μέλλον τους.

Η δεύτερη είναι ότι ο ευρύτερος κλάδος της ασφάλισης καταβάλλει σημαντική προσπάθεια στο να ενημερώνει το κοινωνικό σύνολο για τις επιλογές, τις εναλλακτικές και τις προοπτικές που προσφέρουν, πλέον, τα ασφαλιστικά προϊόντα & υπηρεσίες στην Ελλάδα, οι οποίες μάλιστα προσαρμόζονται όλο και περισσότερο στις ανάγκες και τις απαιτήσεις του σύγχρονου καταναλωτή και της σύγχρονης επιχείρησης.

Για όλους τους παραπάνω λόγους εκτιμώ ότι και το 2019 θα αποτελέσει μια χρονιά ανάπτυξης για τον κλάδο.


  • Οι πλατφόρμες Google, e–bay, Amazon κ.τ.λ. ανταγωνίζονται τη δουλειά του μεσίτη (αντ)ασφαλίσεων;


Είναι αλήθεια ότι παρατηρούμε να αναπτύσσονται διεθνώς και άλλα κανάλια παροχής ασφάλισης και αντασφάλισης, κερδίζοντας μάλιστα σε κάποιες χώρες σημαντικά ποσοστά προτίμησης εκ μέρους των καταναλωτών.

Η αξιοποίηση, άλλωστε, των δεδομένων και των τεχνολογιών που έχουν στη διάθεσή τους οι κολοσσοί, όπως η Google και η Amazon, τους επιτρέπουν να σχεδιάζουν απόλυτα ψηφιακές και εξατομικευμένες εμπειρίες εξυπηρέτησης των πελατών τους.

Από την πλευρά μας, θεωρούμε ότι κάθε κανάλι έχει το δικό του κοινό, δίνοντας διαφορετική αξία στην υπηρεσία της ασφάλισης. Μπορεί, λοιπόν, να έχει το δικό του μερίδιο στη συνολική πίτα, προσφέροντας στον ευρύτερο στόχο, που είναι η ενίσχυση της ασφαλιστικής συνείδησης.

Παρ’ όλα αυτά, η εμπειρία μάς επιτρέπει να έχουμε πλήρη αντίληψη του πόσο σημαντική είναι η προσωπική επαφή και σχέση που αναπτύσσεται ανάμεσα στον μεσίτη και τον ασφαλισμένο. Αυτό είναι κάτι που δεν μπορεί να αντικατασταθεί από μια πλατφόρμα, ειδικά δε όταν πρόκειται για σύνθετα προγράμματα, που απαιτούν εξειδίκευση, εμπειρία και ευελιξία.

Για παράδειγμα, όταν εμείς σχεδιάζουμε από κοινού με μια εταιρεία-πελάτη μας ένα ασφαλιστικό πλάνο, έχουμε πάντα ως πρωταρχικό στόχο το πόσο άμεσα θα μπορέσει να επιστρέψει η επιχείρηση στην κανονική λειτουργία της σε περίπτωση απρόοπτου συμβάντος, εξασφαλίζοντας μακροπρόθεσμα τη βιωσιμότητά της.

Αντιλαμβάνεται, λοιπόν, κανείς ότι η συμβολή του μεσίτη είναι παραπάνω από καθοριστική.


  • Ποιοι είναι οι τοπ κίνδυνοι της αγοράς σήμερα;


Οι κίνδυνοι, κυρίως για μια επιχείρηση, είναι λογικό να διαφοροποιούνται ανάλογα με τις, κάθε φορά, συνθήκες του περιβάλλοντος, αλλά και της εταιρείας. Σήμερα, εκτιμώ ότι οι δύο βασικές κατηγορίες κινδύνων είναι οι φυσικές καταστροφές και οι κυβερνοκίνδυνοι.

Στην πρώτη περίπτωση, υπάγονται φαινόμενα που μπορούν πραγματικά να πλήξουν ανεπανόρθωτα τη λειτουργικότητα μιας εταιρείας, αλλά και ενός νοικοκυριού, όπως σεισμοί, πλημμύρες και πυρκαγιές.

Όπως φαίνεται, η κλιματική αλλαγή δημιουργεί συνεχώς επιπλέον απρόοπτες συνθήκες, με ό,τι αυτό συνεπάγεται για τη δυνατότητα όλων να αντεπεξέλθουν στις συνέπειες.

Στην ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ έχουμε πολλά παραδείγματα εταιρειών που μας εμπιστεύτηκαν, επέλεξαν τα προγράμματα που τους προτείναμε και όταν προέκυψε το απρόοπτο (π.χ. πυρκαγιά ή πλημμύρα) ήταν σε θέση να ξεπεράσουν με επιτυχία τον κίνδυνο και να συνεχίσουν τη λειτουργία τους, προστατεύοντας την επένδυσή τους.

Αντίστοιχα, οι κυβερνοκίνδυνοι αντιπροσωπεύουν μια σύγχρονη απειλή, στην οποία είμαστε όλοι δυνητικά εκτεθειμένοι, είτε ως πολίτες είτε ως επιχειρήσεις. Είναι χαρακτηριστικό το ότι μια τέτοια επίθεση μπορεί να συνεπάγεται από απώλεια δεδομένων, μέχρι πιο σύνθετες εξελίξεις, όπως μηνύσεις, δυσφήμιση ή ακόμα και αναστολή λειτουργίας μιας εταιρείας. Το σημαντικό σε αυτές τις περιπτώσεις είναι, φυσικά, η κατάλληλη προστασία της επιχείρησης.

Στην ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ επιδιώκουμε πάντα να σχεδιάζουμε καινοτόμα προϊόντα και υπηρεσίες που μας διαφοροποιούν και προσφέρουν στους πελάτες μας πραγματικές λύσεις «στα μέτρα τους», παρέχοντάς τους αποτελεσματική προστασία. Με αυτόν τον τρόπο είμαστε ουσιαστικά δίπλα τους, ανταποκρινόμενοι στις ανάγκες τους.

Καθώς οι διαδικτυακοί κίνδυνοι εξελίσσονται διαρκώς, απειλώντας τη λειτουργία αλλά και τα έσοδα κάθε εταιρείας, δεν θα μπορούσαμε παρά να δημιουργήσουμε λύσεις για την κάλυψη αυτών των αναγκών. Η νέα λύση που έχουμε δημιουργήσει αξιοποιεί την πολύτιμη εμπειρία και τεχνογνωσία που έχουμε αναπτύξει όλα αυτά τα χρόνια σε κάθε πτυχή της διαχείρισης κινδύνων και ασφαλιστικών λύσεων, δίνοντας στους πελάτες μας την ευελιξία να επιλέξουν οποιαδήποτε από τις τρεις ενότητες που την αποτελούν ή και τις τρεις, προκειμένου να θωρακίσουν αποτελεσματικά την επιχείρησή τους.


  • Πώς βλέπετε τη λειτουργία της IDD;


Ο σκοπός της Οδηγίας αυτής είναι η προστασία του καταναλωτή και η διαφάνεια στην παροχή της ασφαλιστικής νομοθεσίας. Για το καλό της αγοράς μας, αλλά και των πελατών, είναι ευχής έργο να υλοποιηθεί με τον αποτελεσματικότερο τρόπο.


  • Τι νέο σχεδιάζει η ΕRB Ασφαλιστικές Υπηρεσίες AEMA για το 2019;


Η ERB Ασφαλιστικές Υπηρεσίες ΑΕΜΑ δραστηριοποιείται από το 1992 στη διαμεσολάβηση σε ασφαλιστικά και χρηματοοικονομικά προϊόντα και στην παροχή συμβουλευτικών υπηρεσιών σε όλους τους κλάδους ασφαλίσεων.

Βασικά ανταγωνιστικά μας πλεονεκτήματα είναι η τεχνογνωσία και η σημαντική εμπειρία που διαθέτουμε στη διαμόρφωση ολοκληρωμένων και ανταγωνιστικών ασφαλιστικών λύσεων σε επιχειρήσεις, αλλά και σε ιδιώτες.

Η στρατηγική μας εστιάζει κυρίως στην ανάπτυξη προϊόντων εξειδικευμένων ευθυνών (επαγγελματικές, D&O, cyber risk, asset insurance). Επίσης, πραγματοποιούμε σημαντικές επενδύσεις σε τεχνολογία, υλοποιώντας πενταετές πρόγραμμα ψηφιακής εξέλιξης της εταιρείας. Ακόμη, επενδύουμε στην εξέλιξη του δικτύου των συνεργατών μας. Αυτοί οι άξονες παραμένουν βασική μας προτεραιότητα και το 2019.

Παράλληλα, συνεχίζουμε να αναπτύσσουμε την κατηγορία ομαδικών προγραμμάτων που προσφέρουμε και φυσικά να εξελίσσουμε τη σχέση μας με εταιρείες του ομίλου Fairfax διεθνώς, ώστε να αξιοποιούμε όσο το δυνατόν καλύτερα τη σημαντική αυτή τεχνογνωσία, δημιουργώντας για τους πελάτες μας ακόμα πιο πρωτοπόρα προϊόντα και υπηρεσίες.

Συνέντευξη της Swiss Re στο Insurance & Reinsurance Outlook 2019

0

Σε συνέντευξη της στο περιοδικό Insurance & Reinsurance Outlook 2019, η Επικεφαλής Δυτικής & Ανατολικής Ευρώπης της Swiss Re Claudia Cordioli υπογραμμίζει το θέμα των cyber κινδύνων, το οποίο θα βρίσκεται πολύ ψηλά στην ατζέντα 2019 των αντασφαλιστών. Μας μιλά για την καινοτομία, το επιχειρηματικό μοντέλο της Swiss Re και τις απόψεις της για την νέα ψηφιακή τεχνολογία και τις επιδράσεις αυτής στις αντασφάλειες. Αναλύει εκτενώς το θέμα των τιμολογίων και της σταδιακής εξόδου των αντασφαλιστών από τα χαμηλά τιμολόγια αλλά και τους τρόπους μείωσης του χάσματος στην προστασία, διευκρινίζοντας ότι δουλεύει  για αυτά τα θέματα με την κυβέρνηση και τις ρυθμιστικές αρχές σε διάφορες χώρες, συμπεριλαμβανομένης της Ελλάδας

Συνέντευξη στην Ελενα Ερμείδου

  • Ποια είναι τα κυριότερα θέματα που θα απασχολήσουν τους αντασφαλιστές μέσα στο 2019;


Οι κίνδυνοι στον κυβερνοχώρο (cyber risks) είναι ένα σοβαρό εν εξελίξει θέμα. Η Swiss Re άλλαξε τον τρόπο προσέγγισής της στο θέμα αυτό: δουλεύουμε μαζί με τους πελάτες μας, για να καθορίσουμε καλύτερα την έκθεσή τους στον κίνδυνο.

Επίσης, αναθεωρούμε τις σχέσεις μας με τους ασφαλισμένους πελάτες μας, με σκοπό να προσφέρουμε προϊόντα προσαρμοσμένα στις ανάγκες τους, λύσεις διαχείρισης κινδύνου και βοήθεια για τη διαχείριση κρίσεων. Δεν μπορούμε, πλέον, να περιορίσουμε τις δυνατότητές μας παρέχοντας μόνο ασφαλιστικές καλύψεις.

Οι κίνδυνοι στον κυβερνοχώρο δείχνουν να είναι βασικό κίνητρο ανάπτυξης για τα επόμενα 20 χρόνια, αλλά πρώτα χρειάζεται να τους καθορίσουμε και να τους τιμολογήσουμε ανάλογα.

Για την ώρα, γνωρίζουμε ότι μπορεί να δούμε ζημιές δισεκατομμυρίων, αλλά δεν έχουμε ιστορικό γνώσεων σε βάθος, για να αξιολογήσουμε τον κίνδυνο επαρκώς. Επιπροσθέτως, υπάρχει αρκετή ασάφεια στα συμβόλαια στις μέρες μας και δουλεύουμε με σκοπό να αναπτύξουμε συγκεκριμένες και σαφείς καλύψεις, οι οποίες θα απαντούν στις ανάγκες των ασφαλισμένων, στις κατάλληλες τιμές.


  • Εισερχόμαστε σε μια νέα εποχή καινοτομίας;


Η ψηφιακή εποχή παρουσιάζει προκλήσεις και ευκαιρίες και η Swiss Re μετασχηματίζει το επιχειρηματικό της μοντέλο για να καλύψει τις απαιτήσεις της νέας εποχής. Οι παγκόσμιες τάσεις της αγοράς δείχνουν ότι το να παρέχει κάποιος μια παραδοσιακή διαφοροποίηση κινδύνων και λύσεις για τα δεδομένα δεν αρκεί πλέον.

Είναι εξαιρετικό να δει κανείς πώς ο κόσμος των ασφαλειών εργάζεται για να υιοθετήσει την τεχνολογία με καινοτομία και να δώσει στους πελάτες κάτι τελείως διαφορετικό.

Οι πελάτες μας ζουν σε έναν κόσμο όπου οι αλλαγές συμβαίνουν πολύ πιο γρήγορα από ό,τι στο παρελθόν. Η πρόσβαση στην τεχνολογία ολοένα και αυξάνεται, κι αυτό θα συνεχιστεί.

Έτσι, λοιπόν, οι προσδοκίες των πελατών μεταβάλλονται: οι άνθρωποι θέλουν την τεχνολογία προκειμένου να κάνουν τη ζωή τους πιο εύκολη, επιθυμούν μοντέλα εξατομικευμένων προϊόντων και υπηρεσιών τα οποία μας βοηθούν να είμαστε πιο ασφαλείς και υγιείς. Οι προσδοκίες αυτές δεν διαφέρουν από αυτές των ασφαλειών.

Υπάρχει ανάγκη για απλά, ευκολότερα και περισσότερο εξατομικευμένα ασφαλιστικά προϊόντα και υπηρεσίες. Πιστεύω ότι η ψηφιοποίηση θα βελτιώσει τον σχεδιασμό, την τιμολόγηση των νέων και των ήδη υπαρχόντων ασφαλιστικών προϊόντων, κυρίως προς όφελος των ασφαλισμένων. Υπάρχουν ακόμα πολλοί άνθρωποι που δεν έχουν πρόσβαση ή τα μέσα για να αγοράσουν ασφάλειες.


  • Τι επιδράσεις έχουν όλα αυτά στον κλάδο των αντασφαλειών;


Ως κλάδος, έχουμε μια μοναδική ευκαιρία να χρησιμοποιήσουμε τη μοντέρνα τεχνολογία πληροφορικής για να έρθουμε πιο κοντά στο ρίσκο και να προσφέρουμε καλύψεις με πιο αποτελεσματικό τρόπο. Αυτό θα κάνει τις ασφάλειες πιο προσιτές και θα επιτρέψει ακόμη και στους μη προνομιούχους να έχουν καλύψεις. Όταν μπορέσουμε να δώσουμε καλύψεις σε περισσότερους ανθρώπους, τότε θα μειώσουμε και το κενό προστασίας που υπάρχει παγκοσμίως.

Οι ασφαλιστικές εταιρείες απαιτείται να είναι πιο δυναμικές, πιο δραστήριες στις κινήσεις σε όλη την αλυσίδα εφοδιασμού και να δουλεύουν στενά με τις ασφαλιστικές και με άλλους συνεργάτες, για να διαχειριστούν τις δεξαμενές κινδύνου άμεσα και να παρέχουν καλύτερες υπηρεσίες.

Στη Swiss Re, αποφασίσαμε να ενοποιήσουμε την τεχνολογία στην επιχειρησιακή μας στρατηγική και να επικεντρωθούμε σε συγκεκριμένες περιοχές οι οποίες θα μας φέρουν την καινοτομία σε ό,τι αφορά τον τρόπο με τον οποίο δουλεύουμε.

Βοηθάμε τους πελάτες μας να γίνουν ανταγωνιστικότεροι με εργαλεία και λύσεις τεχνολογίας. Το πιο επιτυχημένο εργαλείο μας είναι το Magnum, μια κορυφαία αυτοματοποιημένη underwriting λύση για τον κλάδο ζωής & υγείας. Το 2017, 10 εκατομμύρια εφαρμογές υποβλήθηκαν σε επεξεργασία διαδικτυακά για 29 χώρες και σε 17 γλώσσες.

Εφαρμόζουμε την τεχνολογία ώστε να βελτιώσουμε την αξία μας στην αλυσίδα. Για παράδειγμα, η αποδοτικότητά μας ξεπερνά το 60% κατά την επεξεργασία εγγράφων πελατών μας και στοχεύουμε να το φτάσουμε στο 80% μέχρι το 2020. Μέχρι το 2020, επίσης, το 80% των εγγράφων των πελατών μας θα είναι ψηφιοποιημένα –σήμερα, ήδη, είναι κάτι παραπάνω από 40%.


  • Βλέπετε να υπάρχει χώρος για τα ILS στον τομέα των καταστροφών και στους cyber κινδύνους;


Στο πλαίσιο της αγοράς φυσικών καταστροφών, τα εναλλακτικά κεφάλαια είναι μια εδραιωμένη δύναμη και πιστεύουμε ότι κάποια από τα κεφάλαια θα παραμείνουν, καθώς η ζήτηση για (αντ)ασφάλιση θα συνεχίσει να αυξάνεται και θα απαιτούνται περισσότερα κεφάλαια.

Η αντασφάλιση καταστροφών εξακολουθεί να προσφέρει καλές αποδόσεις και μια ελκυστική αγορά για επενδυτές κεφαλαίων που αναζητούν μη συσχετισμένες επενδύσεις. Οι ζημιές και το μακροοικονομικό περιβάλλον, ωστόσο, θα έχουν αντίκτυπο στις αποδόσεις των κεφαλαίων αυτών.

Ο κίνδυνος στον κυβερνοχώρο είναι κάτι διαφορετικό. Δεδομένου του ότι η ποσοτικοποίηση του κυβερνοχώρου ωριμάζει, μπορούμε να αναμένουμε περισσότερες παροχές κεφαλαίων αντασφάλισης στον κυβερνοχώρο που προέρχονται από διαφορετικές πηγές. Ωστόσο, όλοι οι επενδυτές δεν θα είναι ενθουσιασμένοι να προχωρήσουν με αυτόν τον τρόπο, ενώ η αγορά εξελίσσεται.

Όπως αναφέρθηκε προηγουμένως, αυτό πιθανότατα θα αποτελέσει βασικό παράγοντα ανάπτυξης. Η αύξηση της εμπιστοσύνης μας στην κατανόηση των κινδύνων του κυβερνοχώρου μάς οδήγησε στην αύξηση της ικανότητας αντασφάλισης.

Η Swiss Re έχει αναπτύξει και προσεγγίσει τον κίνδυνο στον κυβερνοχώρο και έχει γίνει πιο άνετη με τον κίνδυνο αυτό, τα τελευταία χρόνια. Αυτό περιλαμβάνει σημαντική πρόοδο σε τομείς όπως ο έλεγχος συσσώρευσης, η κοστολόγηση, οι εκτιμήσεις κινδύνου και η συνεργασία με εξωτερικούς παρόχους υπηρεσιών.

Πιστεύουμε σε αυτήν την αγορά και σε αυτόν τον κίνδυνο, έχουμε την όρεξη για ανάληψη κινδύνου και είμαστε ανοικτοί για όλες τις επιχειρήσεις.


  • Υπάρχει θέμα πλεονάζουσας capacity στις αντασφάλειες λόγω των εναλλακτικών κεφαλαίων;


Οι παγκόσμιες αγορές εναλλακτικού κεφαλαίου αναδοχής φυσικών καταστροφών και άλλων ασφαλιστικών κινδύνων «αναβοσβήνουν» προειδοποιητικά σήματα παρόμοια με αυτά της αμερικανικής αγοράς υποθηκών πριν από την παγκόσμια οικονομική κρίση.

Τα χρηματοπιστωτικά προϊόντα, όπως τα ομόλογα καταστροφών, τα οποία πληρώνουν σαν ασφαλιστήρια συμβόλαια, έχουν αυξηθεί τα τελευταία χρόνια και ανταγωνίζονται συμβατικές ασφαλιστικές εταιρείες για την κάλυψη κινδύνων όπως οι τυφώνες και οι σεισμοί.

Στους επενδυτές έχουν προσφέρει αξιοπρεπείς αποδόσεις, που δεν συσχετίζονται με άλλες χρηματοπιστωτικές αγορές. Ωστόσο, στην αγορά οι πιέσεις αρχίζουν να αυξάνονται. Λόγω μιας σειράς φυσικών καταστροφών τα τελευταία δύο χρόνια, πολλοί από τους τίτλους έπρεπε να πληρωθούν. Επιπλέον, οι ασφαλιστικές τιμές ήταν επίπεδες και τα αυξανόμενα επιτόκια των ΗΠΑ τα καθιστούν λιγότερο ελκυστικά για τους επενδυτές.

Αυτό το έτος πιθανόν να είναι άλλο ένα ακριβό τόσο για τους παραδοσιακούς αντασφαλιστές όσο και για τους επενδυτές οι οποίοι έχουν βάλει χρήματα σε ILS. Αυτό άρχισε να θέτει την αγορά των ILS υπό κάποια πίεση στο τέλος του 2018. Μαζί δε με την άνοδο των επιτοκίων, μπορεί να έχει αντίκτυπο στο capacity τα επόμενα χρόνια.


  • Βλέπετε σημαντική καινοτομία από τα insurtech και, αν ναι, γιατί;


Φαίνεται ότι οι μεγάλες εταιρείες τεχνολογίας θέλουν να διανέμουν ασφάλειες, με δεδομένο το ότι βρίσκονται κοντά στον πελάτη. Γιατί όχι; Έχουν ήδη διανείμει οτιδήποτε άλλο!

Αλλά το να δημιουργήσουν μια ασφαλιστική εταιρεία δεν είναι εύκολο, από άποψη κανονισμών και κεφαλαίων που πρέπει να κλειδώσουν. Αυτό σημαίνει ότι οι συνεργασίες μεταξύ ασφαλιστικών εταιρειών και μεγάλων εταιρειών τεχνολογίας είναι πολύ πιθανές. Μπορεί, επίσης, να είναι και ένα σημαντικό κίνητρο για την ανάπτυξη του κλάδου.


  • Βλέπετε έδαφος για περισσότερες εξαγορές και συγχωνεύσεις στον κλάδο των (αντ)ασφαλειών μετά από το κλείσιμο μεγάλων συναλλαγών, τους τελευταίους μήνες;


Ναι, αναμένω περαιτέρω συγκέντρωση στην αγορά. Μερικές εταιρείες έχουν μεγάλη εξειδίκευση, ενώ άλλες έχουν πρόσβαση και γεωγραφικό ενδιαφέρον, όπως στην Κίνα και την Ινδία, για παράδειγμα. Ο συνδυασμός δεξιοτήτων –όπως και του ανθρώπινου κεφαλαίου– μπορεί να φέρει μαγικά αποτελέσματα.


  • Πώς θα επιδράσει το Brexit στον κλάδο;


Όλες οι εταιρείες που λειτουργούν εντός και εκτός Ηνωμένου Βασιλείου και στην Ευρώπη θα χρειαστεί να προσαρμοστούν στις συνέπειες του Brexit. Αυτό δημιουργεί ευκαιρίες, καθώς οι εταιρείες εξετάζουν τις επιλογές και τα πρόσθετα κόστη που προκαλεί το Brexit.

Σήμερα, πολλά και διαφορετικά ακούγονται για το αποτέλεσμα της εξόδου του Ηνωμένου Βασιλείου. Είμαστε εν μέσω ενός πολύ συνεκτικού σχεδίου για τη συνέχιση των διαδικασιών και θεωρούμε ότι θα εξακολουθούμε να κάνουμε δουλειές στο Ηνωμένο Βασίλειο και την ΕΕ.

Στις περισσότερες περιπτώσεις, η δομή του μοντέλου μας στις ΕΜΕΑ μάς δίνει την ευκαιρία να στηρίξουμε τους πελάτες απαντώντας στις προκλήσεις και να κάνουμε διασυνοριακές δουλειές στην ΕΕ και το Ηνωμένο Βασίλειο.

Η Swiss Re διαθέτει πολύ ισχυρή κεφαλαιακή θέση και πολύ καλό ιστορικό διαχείρισης κεφαλαίων. Εκτιμούμε ότι η ανθεκτικότητα και η δύναμη αυτή θα συνεχιστεί και στο αβέβαιο μετά-Brexit περιβάλλον.


  • Πώς μπορούν οι αντασφαλιστές να βελτιώσουν τα αποτελέσματα στο underwriting;


Με την εξέλιξη μέσω της προαναφερθείσας καινοτομίας και ψηφιοποίησης, καθώς επίσης πιο αποτελεσματικών εσωτερικών δομών. Στη Swiss Re, οι τοπικές ομάδες συνεχίζουν να σκέφτονται και να δρουν παγκοσμίως.


  • Πώς βλέπετε να εξελίσσονται τα τιμολόγια στο έτος που διανύουμε;


Οι διαπραγματεύσεις των συμβάσεων για το 2019 βρίσκονται σε εξέλιξη, συνεπώς είμαστε ακόμη επιφυλακτικοί στο να κάνουμε τελικές διαπιστώσεις. Αυτό όμως που είναι ξεκάθαρο, ωστόσο, είναι ότι οι τιμές, σε μεγάλο βαθμό, θα παραμείνουν επίπεδες, διότι υπάρχει υπερπροσφορά κεφαλαίων.


  • Τι σημαίνει η σταδιακή έξοδος από το χαμηλό τιμολογιακό περιβάλλον για μια αντασφαλιστική;


Είναι δύσκολο να προβλέψουμε τι ρόλο μπορεί να παίξει, δεδομένης της πολλαπλής δράσης σε ολόκληρη την οικονομία. Μεμονωμένα, μπορεί να αναμένεται ότι το capacity που αναπτύσσεται στην αντασφάλιση θα «στεγνώσει» λίγο, καθώς οι άλλοι τομείς επενδύσεων γίνονται ελκυστικότεροι, και συνεπώς, με μειωμένο capacity, οι τιμές μπορεί να αυξηθούν προς όφελος των αντασφαλιστικών.

Τα υψηλότερα επιτόκια θα έχουν επίσης θετικό αντίκτυπο στα αποτελέσματα που θα βγάλουν από τις επενδύσεις οι (αντ)ασφαλιστές και θα απελευθερώσουν κάποιες πιέσεις σε γραμμές επιχειρήσεων, όπως είναι της ζωής και των ατυχημάτων. Ωστόσο, τίποτα δεν συμβαίνει εντελώς από μόνο του.


  • Ποιοι είναι οι κύριοι τρόποι για να μειωθεί το κενό προστασίας;


Όσον αφορά τη γήρανση, το μέγεθος του παγκόσμιου κενού αποταμιεύσεων συνταξιοδότησης θα αυξηθεί κατά 5% ετησίως, σε 400 τρισ. δολ. ΗΠΑ έως το 2050. Οι ασφαλιστές ζωής μπορούν να συμβάλουν στη μείωση του χάσματος, αναλαμβάνοντας ορισμένους από τους κινδύνους που αντιμετωπίζουν τα συστήματα συνταξιοδότησης καθορισμένων παροχών του πυλώνα ΙΙ και αναπτύσσοντας καινοτόμα, μη υποχρεωτικά αποταμιευτικά οχήματα στον πυλώνα ΙΙΙ.

Εμείς, στη Swiss Re, πιστεύουμε ότι το χάσμα των συντάξεων είναι μια σημαντική ευκαιρία ανάπτυξης και ένα μέσο για τους ασφαλιστές να ενισχύσουν περαιτέρω την ανθεκτικότητά τους. Με τεχνογνωσία στη διαχείριση κινδύνων μακροζωίας και θνησιμότητας, οι ασφαλιστές ζωής μπορούν να προσφέρουν εξατομικευμένες λύσεις μεταφοράς κινδύνου στα υποχρηματοδοτούμενα προγράμματα καθορισμένων παροχών, για να μειώσουν τη μεταβλητότητα της κερδοφορίας.

Οι ασφαλιστές μπορούν, επίσης, να προσαρμόσουν τα συστήματα τακτικών καταβολών, για να βοηθήσουν τα άτομα να διαχειριστούν καλύτερα τον κίνδυνο μακροζωίας που είναι εγγενής στις αποταμιεύσεις διακριτικής ευχέρειας/εθελούσιας συνταξιοδότησης του πυλώνα ΙΙΙ.

Τέλος, προκειμένου να επεκταθεί το εύρος της ασφαλιστικής κάλυψης, ενθαρρύνουμε δράσεις και καινοτομίες για την περαιτέρω αντιμετώπιση του χάσματος των συντάξεων, περιλαμβανομένης και της μείωσης της ανισότητας μεταξύ φύλου και εισοδήματος, της βελτίωσης του επιπέδου χρηματοοικονομικής παιδείας, της παροχής ιδιωτικών προϊόντων με φορολογικά κίνητρα και της ενθάρρυνσης του ψηφιακού μετασχηματισμού.

Όσον αφορά τις φυσικές καταστροφές, η υποασφάλιση είναι ένα σημαντικό ζήτημα σε ολόκληρο τον κόσμο. Αυτό το κενό προστασίας είναι πραγματικότητα σε όλες σχεδόν τις ευρωπαϊκές χώρες.

Το πρόβλημα είναι ότι οι καταναλωτές αγοράζουν την ασφάλιση μόνο όταν αναγκάζονται. Πρέπει να αλλάξουμε τη σχέση, έτσι ώστε οι τελικοί πελάτες να μπορούν να μετρήσουν την προστιθέμενη αξία όταν πληρώνουν ασφάλιστρα.

Τα προϊόντα που πωλούμε πιθανότατα δεν είναι προσαρμοσμένα στους κινδύνους ή είναι πολύ ακριβά. Εργαζόμαστε για αυτά τα θέματα με την κυβέρνηση και τις ρυθμιστικές αρχές σε διάφορες χώρες, περιλαμβανομένης και της Ελλάδας. Η δημόσια παρέμβαση είναι πολύ χρήσιμη.

Στην Ιταλία, πρόσφατα, θεσπίστηκαν φορολογικά κίνητρα που θα ενθαρρύνουν τους πολίτες να ασφαλίζονται έναντι σεισμών και πλημμυρών.


  • Πέρασαν δύο χρόνια από την εφαρμογή της Solvency II. Ποια είναι τα υπέρ και τα κατά;


Έχει οδηγήσει σε μια σειρά προκλήσεων σε πολλές αγορές, αλλά και σε πολύ μεγαλύτερη συνοχή των απόψεων των ασφαλιστών, των αντασφαλιστών και των ρυθμιστικών αρχών. Αυτό μειώνει τις δυνατότητες διαιτησίας διαφορετικών προοπτικών και εισάγει κάποια αστάθεια στο σύστημα.

Ωστόσο, είχαμε προβλέψει μια αύξηση των δραστηριοτήτων και μεγάλο ενδιαφέρον για συναλλαγές βασισμένες στα κεφάλαια, αλλά σε γενικές γραμμές αυτό δεν έχει συμβεί.

Η Solvency II είναι αρκετά τεχνική και σε ορισμένες περιπτώσεις είναι αρκετά δαπανηρή στην εφαρμογή της, ειδικά για μικρούς και μεσαίου μεγέθους ασφαλιστές. Ωστόσο, είναι πιθανό να υποβαθμιστεί από το ΔΠΧΠ 17, κι αυτό μπορεί να απορροφήσει το ενδιαφέρον του κλάδου κατά τα προσεχή έτη, γεγονός που μπορεί να είναι εις βάρος των πιο ποιοτικών πτυχών, όπως οι βλέψεις των μετόχων, η ενίσχυση και η ανάπτυξη των προϊόντων, καθώς και οι προσδοκίες των αντισυμβαλλομένων.


  • Υπάρχει χώρος για βελτιώσεις και, αν ναι, σε ποιους τομείς;


Σε επίπεδο διαδικασίας, το νέο πρότυπο απαιτεί πολύ πιο λεπτομερείς πληροφορίες και αυτό θα απαιτήσει αλλαγές στις υπάρχουσες διαδικασίες χρηματοοικονομικής πληροφόρησης και στα αναλογιστικά μοντέλα. Για να γίνει αυτό, θα χρειαστεί περαιτέρω ολοκλήρωση μεταξύ αυτών των δύο διαδικασιών, γεγονός που θα οδηγήσει επίσης στην αλλαγή των συστημάτων πληροφορικής. Λόγω αυτού, κάποια πρόσθετη ευελιξία για πολύ μεγάλες αλλά και για πολύ μικρές επιχειρήσεις θα μπορούσε τελικά να προσθέσει αξία καθώς και ισχυρότερη ευθυγράμμιση της Solvency ΙΙ και του ΔΠΧΑ 17, προκειμένου να μειωθεί η πολυπλοκότητα των υπολογισμών και να βελτιωθεί η διαφάνεια.


Εκπαιδευτικό σεμινάριο ΕΙ.ΑΣ. για ασφαλίσεις σκαφών αναψυχής

0

Η σχέση της χώρας μας με τη θάλασσα είναι γνωστή, πλούσια και διαχρονική. Αποτελεί παγκόσμια ναυτιλιακή δύναμη και «κέντρο» θαλάσσιου διαμετακομιστικού εμπορίου, ενώ οι ακτοπλοϊκές  συγκοινωνίες της είναι καίριας σημασίας και πολυσχιδείς. Ταυτοχρόνως, τις θάλασσές της διασχίζουν αμέτρητα σκάφη αναψυχής, επαγγελματικά και ιδιωτικής χρήσης που κατά τους καλοκαιρινούς μήνες πολλαπλασιάζονται με διαρκώς ταχύτερους ρυθμούς, μεταξύ των άλλων και λόγω της αισθητής αύξησης του τουριστικού «ρεύματος» των τελευταίων ετών.

Η Ασφάλιση των Σκαφών Αναψυχής και της αστικής ευθύνης των ιδιοκτητών και πλοηγών τους, είναι υποχρεωτική, κρίσιμη και μεγάλης σημασίας. Επομένως, πρέπει να αποτελεί σημαντικό ενδιαφέρον των ασφαλιστικών επιχειρήσεων, αλλά και μέλημα των Ασφαλιστικών Διαμεσολαβητών. Αντιλαμβανόμαστε, επίσης, ότι η ασφαλιστέα ύλη είναι πολύ μεγάλη και πρέπει να ενδιαφέρει τους παράγοντες της ασφαλιστικής αγοράς μας, αφού επιπροσθέτως εμπεριέχει το στοιχείο της κοινωνικής υπευθυνότητας.

Το εκπαιδευτικό σεμινάριο Ασφαλίσεων Σκαφών Αναψυχής, διάρκειας οκτώ (8) εκπαιδευτικών ωρών, είναι εξαιρετικά επίκαιρο, αναλύει λεπτομερώς την εν λόγω περιοχή ασφαλιστικού ενδιαφέροντος, παρουσιάζει εύληπτα το νομοθετικό πλαίσιο που τη διέπει, περιγράφει τυπικά και μη τυπικά προγράμματα Ασφάλισης Σκαφών Αναψυχής, αναφέρεται συστηματικά στις παροχές και τις καλύψεις τους, στα τεχνικά χαρακτηριστικά τους και στα οφέλη υπέρ των ασφαλισμένων, ενώ παρέχει εμπεριστατωμένη επιχειρηματολογία πωλήσεών τους.

Αναλυτικά, η θεματολογία του Εκπαιδευτικού Σεμιναρίου, έχει ως εξής:

 Α. ΘΑΛΑΣΣΙΕΣ ΑΣΦΑΛΙΣΕΙΣ, ΓΕΝΙΚΗ ΘΕΩΡΗΣΗ

  • Ιστορία της Ναυτικής Ασφάλισης
  • Νόμος Ναυτικής Ασφάλισης Marine Insurance Act 1906 & 2015
  • Βασικές Έννοιες και Αρχές Αγγλικού Νόμου περί Θαλάσσιας Ασφάλισης (Marine Insurance Act 1906)
  • Ασφαλιστήριο Θαλάσσης (Mar Form)
  • Ναυτικό Ατύχημα
  • Καθορισμός Ασφαλιζόμενης Αξίας

Β. ΑΣΦΑΛΙΣΕΙΣ ΣΚΑΦΩΝ ΑΝΑΨΥΧΗΣ

  • Ορισμός Σκάφους Αναψυχής
  • Ασφαλιζόμενοι Τύποι Σκαφών
  • Υλικά Κατασκευής Σκαφών
  • Συστήματα Πρόωσης και Πηδαλιουχίας
  • Βασικές Χρήσεις Σκαφών
  • Περίοδοι Ασφαλιστικής Κάλυψης
  • Τύποι Ασφαλιστικών Απαιτήσεων Σκαφών
  • Βασικές Καλύψεις Σωμάτων Σκαφών Αναψυχής (σύμφωνα με τις Ρήτρες του Ινστιτούτου του Λονδίνου CL.328, 01.11.85)
  • Ρήτρα Ταχύπλοων Σκαφών Αναψυχής, Όρος 19 των I.Y.C. (01.11.85) CL. 328
  • Ρήτρες Ταχύπλοων Σκαφών – Institute Speedboat Clauses (01.11.85) CL.333 (Ειδικοί Όροι και Επιπρόσθετοι Εξαιρούμενοι Κίνδυνοι)
  • Εξαιρέσεις Ασφαλιστικής Κάλυψης Σωμάτων Σκαφών Αναψυχής
  • Προαιρετικές Συμπληρωματικές Καλύψεις Σωμάτων Σκαφών Αναψυχής
  • Αστική Ευθύνη Έναντι Τρίτων Σκαφών Αναψυχής
  • Πρόταση Ασφάλισης Σκάφους Αναψυχής
  • Ασφάλιση Ενυπόθηκου Ενδιαφέροντος Σκάφους
  • Ασφάλιση Νομικής Προστασίας Σκάφους
  • Αξιολόγηση Κινδύνου (Underwriting) Ασφάλισης Σκαφών
  • Διαχείριση Ζημιών Σκαφών (Claims Handling)

Γ. ΕΠΙΧΕΙΡΗΜΑΤΟΛΟΓΙΑ ΑΣΦΑΛΙΣΕΩΝ ΣΚΑΦΩΝ

  • Οφέλη Ασφάλισης
  • Νομική Υποχρέωση Ασφάλισης
  • TIPs Πωλήσεων

Πέραν της θεωρητικής προσέγγισης των Ασφαλίσεων Σκαφών Αναψυχής, που είναι αναγκαία προκειμένου να ορισθούν τα ασφαλιστικά αντικείμενα, οι κίνδυνοι, τα τεχνικά χαρακτηριστικά και οι παροχές ή καλύψεις των προγραμμάτων Ασφαλίσεων Σκαφών Αναψυχής,  η ασφαλιστική τεχνική και τα πρωτόκολλα διαδικασιών, έμφαση θα δοθεί σε επιλεγμένα case studies και στην παρουσίαση της συγκροτημένης εμπειρίας Ασφαλίσεων Σκαφών Αναψυχής, ώστε το εκπαιδευτικό κοινό να μπορεί πλέον να αντιλαμβάνεται άριστα και κατά τρόπον αξιοποιήσιμο, το συνολικό πλαίσιο αυτών των ασφαλίσεων και των δυνατοτήτων πώλησής τους.

Σε ποιους απευθύνεται

Το εκπαιδευτικό σεμινάριο απευθύνεται σε:

α. Διοικητικά Στελέχη Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης, που εργάζονται στους τομείς Ασφαλίσεων Σκαφών Αναψυχής, έχουν την ευθύνη αξιολόγησης και αναδοχής των σχετικών ασφαλιστικών κινδύνων και ευνόητα επιθυμούν να επικαιροποιήσουν και να εξειδικεύσουν περαιτέρω την τεχνογνωσία τους επί του αντικειμένου αυτού.

β. Διοικητικά Στελέχη Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης που εργάζονται σε άλλους τομείς Γενικών Ασφαλίσεων και επιθυμούν να διευρύνουν, να εμπλουτίσουν ή να εξειδικεύσουν την τεχνογνωσία τους στις Ασφαλίσεις Σκαφών Αναψυχής.

γ. Marine Underwriters, Στελέχη Γραφείων Πραγματογνωμόνων και Επιθεώρησης που το εύρος των εργασιών τους εκτείνεται και στα Σκάφη Αναψυχής.

δ.  Στελέχη Πωλήσεων, Marketing, Product Development, Νομικών Υπηρεσιών, Αναλογιστικών Τομέων και Εκπαίδευσης Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης που σχεδιάζουν, προωθούν ή διδάσκουν Ασφαλιστικά Προϊόντα και, επομένως, έχουν ενδιαφέρον στις Ασφαλίσεις Σκαφών Αναψυχής.

ε. Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων, που σχεδιάζουν την είσοδό τους στην Αγορά των Ασφαλίσεων Σκαφών Αναψυχής ή επιθυμούν να αξιοποιήσουν ακόμη πιο πολύ τις μεγάλες ευκαιρίες της, δια της απόκτησης της κατάλληλης τεχνογνωσίας.

στ. Στελέχη Τραπεζών που χειρίζονται ασφαλιστικά θέματα.

 Στόχοι Εκπαιδευτικού Σεμιναρίου

Το εκπαιδευτικό σεμινάριο έχει τους εξής κύριους στόχους:

  • Να παρουσιάσει εμπεριστατωμένα το συνολικό πλαίσιο των Ασφαλίσεων Σκαφών Αναψυχής.
  • Να επιτρέψει στο εκπαιδευτικό κοινό να αντιληφθεί τα εμφανιζόμενα ασφαλιστικά αντικείμενα στο σύνολό τους.
  • Να αναπτύξει όλα τα στοιχεία ασφαλιστικής τεχνικής που ακολουθούνται στις Ασφαλίσεις Σκαφών Αναψυχής.
  • Να αναλύσει και να εξηγήσει το νομοθετικό πλαίσιο, τα πρωτόκολλα διαδικασιών από την τεχνική σύναψης της Ασφάλισης και έκδοσης του Ασφαλιστηρίου Συμβολαίου έως και την εξαγγελία της ζημίας, του υπολογισμού της και της προτεινόμενης αποζημιωτικής πολιτικής.
  • Να συμβάλει στην περαιτέρω πρόσκτηση εργασιών ασφαλίσεων σκαφών αναψυχής, κατ’ αντιστοιχία του σημαντικού ρόλου της Χώρας μας ως κέντρου θαλάσσιου τουρισμού και αναψυχής.
  • Να παρουσιάσει σπουδαίες περιπτώσεις (case studies) Ασφαλίσεων Σκαφών Αναψυχής προς την κατεύθυνση ουσιαστικής ισχυροποίησης και εμπέδωσης των γνώσεων και των εμπειριών του εκπαιδευτικού κοινού.
  • Να συμβάλει στην κατανόηση του μεγάλου εύρους της αγοράς Ασφαλίσεων Σκαφών Αναψυχής και να περιγράψει, εμπεριστατωμένα, τεκμηριωμένα και δια της κατάλληλης επιχειρηματολογίας τις σημαντικές ευκαιρίες πωλήσεων που παρουσιάζει.

Με την ολοκλήρωση του Σεμιναρίου οι συμμετέχοντες αναμένεται να έχουν πλήρη λειτουργικότητα άριστης διαχείρισης σημαντικών περιπτώσεων Ασφαλίσεων Σκαφών Αναψυχής και, επομένως, να έχουν ουσιαστικά ενισχύσει τις εργασιακές τους δυνατότητες και τις δυνατότητες επαγγελματικής εξέλιξής τους περαιτέρω.

Για περισσότερες πληροφορίες πατήστε εδώ

Τσεκούρας (ARAG): Η νέα χρονιά φέρνει και νέες προκλήσεις (φωτογραφίες)

0

Την Τετάρτη 20 Φεβρουαρίου , η ARAG Ελλάδος , έκοψε την πίτα της για το 2019 με την παρουσία πλήθους συνεργατών της Υπηρεσίας Πωλήσεων αλλά και των συνεργαζόμενων δικηγόρων της περιοχής των Αθηνών. Την εκδήλωση τίμησαν με την παρουσία τους επίσης εκλεκτά στελέχη συνεργαζόμενων ασφαλιστικών εταιριών, θεσμικά στελέχη, ο κλαδικός τύπος και εκπρόσωποι πολυπληθών ομάδων ασφάλισης που τιμούν με την εμπιστοσύνη τους την εταιρία.

Με το βλέμμα στην Ακρόπολη στον μοντέρνο χώρο του  Hard Rock Café, σε ένα ζεστό και  γιορτινό  κλίμα,  ο κ. Δημήτρης Τσεκούρας, νόμιμος εκπρόσωπος και Γενικός Δ/ντής της ARAG, καλωσόρισε το 2019 αναφερόμενος παράλληλα στις προκλήσεις  της χρονιάς  που πέρασε με την εφαρμογή των ιδιαίτερα πολύπλοκων νομοθετικών ρυθμίσεων που επηρεάζουν το κλάδο.

Πέραν της αναφοράς του στις κανονιστικές απαιτήσεις  και τις οικονομικές ιδιαιτερότητες της χώρας και του κλάδου , ο κ. Τσεκούρας επεσήμανε την σημασία της  τεχνολογίας στην εξέλιξη της ασφάλισης  Νομικής Προστασίας και τόνισε την επιτακτική πλέον ανάγκη  της κάλυψης  των Κυβερνοκινδύνων τόσο για τις επιχειρήσεις όσο και για τους ιδιώτες. Με αφορμή την προβολή του βραβευμένου βίντεο «Το παντοπωλείο»  για ένα ασφαλέστερο διαδίκτυο, ακολούθησε κλήρωση πέντε συμβολαίων της ARAG για  NΠ Χρήστη Διαδικτύου.

Ο κλάδος της  Νομικής Προστασίας και η ARAG μπαίνουν δυναμικά στο 2019, με νέα, καινοτόμα προϊόντα που επιλύουν τα καθημερινά προβλήματα των καταναλωτών και ενισχύουν το εισόδημα των συνεργατών της ασφαλιστικής διαμεσολάβησης.


Η εκδήλωση έκλεισε με θερμές ευχές για το 2019 και δεξίωση προς τους προσκεκλημένους.

Η εταιρία ευχαριστεί θερμά όλους τους συνεργάτες και φίλους της που τίμησαν την εκδήλωση με την παρουσία τους!

Οι δύο όψεις του νομίσματος της ασφαλιστικής αγοράς

0

της Ελενας Ερμείδου

Η αγορά όντως έκανε βήματα. Προχώρησε αρκετά όταν τα πράγματα ήταν πολύ δύσκολα και θα συνεχίσει. Αλλαγές συντελέστηκαν. Αυτό φαίνεται από την μεγάλη εικόνα αλλά και από τις επιδόσεις και τους αριθμούς.Οι δύο όψεις του ιδίου νομίσματος που ανέφερε και ο Διοικητής της Τράπεζας της Ελλάδος Γιάννης Στουρνάρας, είναι το ‘θησαυροφυλάκιο της ασφαλιστικής αγοράς’.

Καταρχήν βελτιώνεται η ωριμότητα της αγοράς στο τρόπο που αντιμετωπίζει και λύνει τα προβλήματα της. Το κακό παρελθόν φαίνεται να κλείνει και να μπαίνει στο χρονοντούλαπο της ιστορίας, για την ιστορία για το μέλλον είναι διαφορετικό. Οι δύο όψεις του ιδίου νομίσματος η ενίσχυση της διακυβέρνησης και του ανθρώπινου δυναμικού και η  διαχείριση των κινδύνων και των κεφαλαίων ακολουθούν τον ίσιο δρόμο, βελτιώνονται και φέρουν θετικά αποτελέσματα.

Η αξιολόγηση του κινδύνου γίνεται ορθά, με διαφάνεια και ξεκάθαρα. Η Φερεγγυότητα για την αγορά έχει μεγάλη αξία και το έχει καταλάβει. Είναι απόλυτα πλέον κατανοητές οι πρόνοιες και οι απαιτήσεις της.

Η μετεξέλιξη δε, των ασφαλιστικών καλύψεων που παρατηρείται γύρω μας λειτουργεί θετικά για την αγορά. Απαιτούν λιγότερα κεφάλαια και έτσι συμβάλλουν και ενισχύουν την φερεγγυότητα της. Οι μειωμένες κεφαλαιακές απαιτήσεις ζητούν χαμηλότερα ασφάλιστρα.

Όμως η αγορά παραμένει στο 2%. Ο κινητήρας είναι δυνατός, το καύσιμο δεν επαρκεί για τρέξει.

Πρέπει να βρεθούν οι ισορροπίες. Αλλωστε και πρόεδρος της ΝΔ κάλεσε την ασφαλιστική αγορά να δώσει λύσεις και φτηνά ασφάλιστρα ώστε να μπορέσει να περάσει στην αγορά και στα χαμηλότερα κοινωνικά στρώματα. Οι μεταρρυθμίσεις δεν γίνονται μόνο από έναν αλλά από όλους που ζητούν μία θέση στην αγορά.

Το θησαυροφυλάκιο είναι ακόμα κλειδωμένο. Δεν είναι εύκολη υπόθεση να ανοίξει.

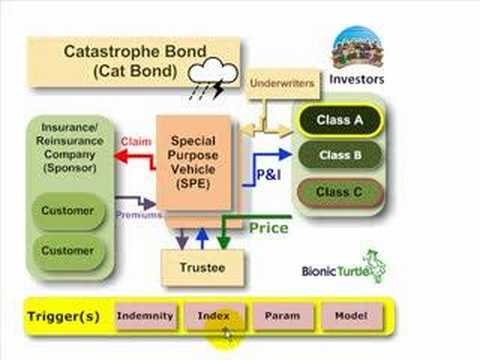
Στην αγορά το 1ο cat bond αποκλειστικά για τρομοκρατία

0

Στην Pool Re μετέφερε του κινδύνους τρομοκρατίας η κυβέρνηση της Βρετανίας.

Της Ελενας Ερμείδου

Η Pool Re έβγαλε ομόλογο καταστροφών έναντι κινδύνων τρομοκρατίας για ζημιές που προκύπτουν από χημικά, ραδιενεργά, βιολογικά και πυρηνικά χτυπήματα, καθώς και ζημίες που προκύπτουν από cyber κινδύνους.

Το ομόλογο διάρκειας 3 ετών και αξίας 75 εκατομμυρίων Στερλινών του ειδικού οχήματος Baltic PCC Ltd είναι επίσης το πρώτο συμβόλαιο ILS που καλύπτει κινδύνους αποκλειστικά για τρομοκρατία. Επίσης μόλις το δεύτερο ομόλογο που εκδόθηκε υπό το νέο εποπτικό καθεστώς της Βρετανίας, σύμφωνα με την Pool RE.

Η συγκεκριμένη έκδοση αποκλειστικά για κινδύνους τρομοκρατίας  που σχεδιάζονταν πολλά χρόνια διαφοροποιεί τον τρόπο χρηματοδότησης των κινδύνων, συμπληρώνοντας τα κεφάλαια των παραδοσιακών αντασφαλιστών για την ευρύτερη κατανομή των κινδύνων. Παράλληλα δίνει προστασία στα οικονομικά της χώρας καθώς μεταφέρει περισσότερους κινδύνους στις ιδιωτικές αγορές.

Και, ενώ η αγορά των ILS έγραψε ζημιές το 2017 και το 2018, η έκδοση αυτή αποδεικνύει την ισχυρή θέση της Pool RE και το πλεονέκτημα της στις αναλύσεις των κινδύνων της αγοράς.

Τυπικά πρόκειται για καινοτόμο βήμα που επιχειρεί η αγορά της Βρετανίας στην διεύρυνση των κατηγοριών ILS.

Το πρώτο ομόλογο καταστροφών για την Σιγκαπούρη

0

της Ελενας Ερμείδου

Το πρώτο καταστροφικό ομόλογο εκδόθηκε στην Σιγκαπούρη και το πρώτο για την Insurance Australia Group (IAG), σύμφωνα με την νέα νομοθεσία για τα ILS. To ομόλογο παρέχει συνολική προστασία 475 εκατομμυρίων δολαρίων Σιγκαπούρης.

Πρόκειται για ένα νέο στοιχείο κάλυψης που αποφάσισε να προσφέρει η εταιρεία για την μεταφορά των κινδύνων το οποίο διαφοροποιεί τις αντασφαλιστικές λύσεις που προσφέρει.

Για την έκδοση καταστροφικών ομολόγων η Σιγκαπούρη και η Εποπτική Νομισματική Αρχή του κρατιδίου προσφέρει ειδικά κίνητρα και ειδικό φορολογικό καθεστώς. Το γεγονός αυτό αποδεικνύει την δυναμική που έχει η Σιγκαπούρη στην ανάπτυξη της αγοράς αυτής.