back to top
17.3 C
Athens
Σάββατο 31 Οκτωβρίου 2026
Αρχική Blog Σελίδα 140

Η νέα ΕΣΣΕ της Εθνικής Ασφαλιστικής αναδεικνύει τον άνθρωπο ως επίκεντρο της εργασίας

0
Παρέα χαρούμενων εργαζομένων, πηγή: Εθνική Ασφαλιστική

Η υπογραφή της νέας τριετούς Επιχειρησιακής Συλλογικής Σύμβασης Εργασίας (ΕΣΣΕ) για την περίοδο 2026-2028 από την Εθνική Ασφαλιστική αποτελεί μια καθαρή δήλωση προτεραιοτήτων: ότι ο άνθρωπος παραμένει στο κέντρο της εταιρικής στρατηγικής, ακόμη και σε ένα περιβάλλον έντονων οικονομικών, κοινωνικών και τεχνολογικών αλλαγών.

Η νέα συμφωνία με τον Σύλλογο Υπαλλήλων δεν περιορίζεται σε μια τυπική ανανέωση εργασιακού πλαισίου. Αντιθέτως, διαμορφώνει ένα πιο σύγχρονο και ενισχυμένο σύστημα προστασίας και στήριξης των εργαζομένων, το οποίο ανταποκρίνεται στις πραγματικές ανάγκες της καθημερινότητάς τους και της οικογενειακής τους ζωής.

Οι μισθολογικές αυξήσεις και οι οικονομικές ενισχύσεις αποτελούν τη βάση, αλλά η ουσία βρίσκεται στη διεύρυνση των κοινωνικών παροχών. Η αύξηση του επιδόματος τοκετού, η υποστήριξη διαδικασιών ιατρικώς υποβοηθούμενης αναπαραγωγής, η ενίσχυση εργαζομένων με προστατευόμενα μέλη και η επέκταση της κάλυψης για βρεφονηπιακούς σταθμούς και νηπιαγωγεία, συνθέτουν ένα πλαίσιο που αναγνωρίζει τον εργαζόμενο όχι μόνο ως επαγγελματία, αλλά ως άνθρωπο με ανάγκες, ευθύνες και οικογενειακή ζωή.

Ιδιαίτερη σημασία έχει και η πρόβλεψη για εργαζόμενους με αναπηρία ή προβλήματα όρασης, η οποία ενισχύει στην πράξη την έννοια της ισότητας και της συμπερίληψης στον χώρο εργασίας. Δεν πρόκειται για τυπικές διακηρύξεις, αλλά για συγκεκριμένες παρεμβάσεις που μεταφράζουν την εταιρική κοινωνική ευθύνη σε καθημερινή πραγματικότητα.

Την ίδια στιγμή, η νέα ΕΣΣΕ επιχειρεί να απαντήσει στις προκλήσεις της ψηφιακής εποχής με τρόπο ισορροπημένο και ανθρώπινο. Η ενσωμάτωση προβλέψεων για την υπεύθυνη αξιοποίηση της Τεχνητής Νοημοσύνης δείχνει μια ξεκάθαρη επιλογή: η τεχνολογία δεν τίθεται απέναντι στον εργαζόμενο, αλλά λειτουργεί ως εργαλείο ενίσχυσης των δεξιοτήτων, της παραγωγικότητας και της εξέλιξής του. Η παράλληλη έμφαση στην εκπαίδευση και στην ανάπτυξη δεξιοτήτων ενισχύει αυτή τη λογική μετάβασης.

Πηγή φωτογραφίας: Εθνική Ασφαλιστική

Generali: Διαμορφώνοντας ενεργά την επόμενη μέρα της ασφάλισης στην Ελλάδα

0
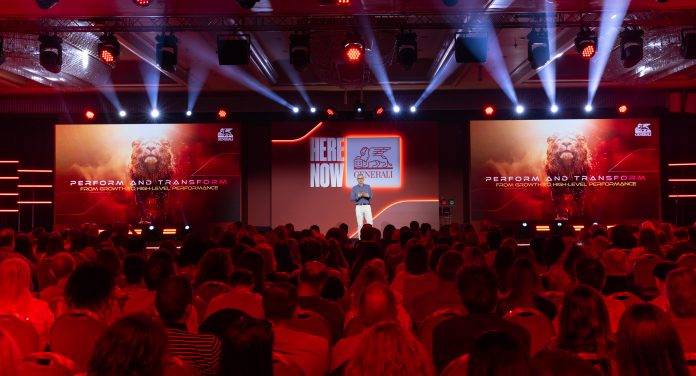
Generali, Ετήσια Εκδήλωση Προσωπικού 2026

Τη δυναμική πορεία, το ιδιαίτερο αποτύπωμα και τη συλλογική δύναμη των ανθρώπων της Gernerali ανέδειξε η Ετήσια Εκδήλωση Προσωπικού που πραγματοποιήθηκε στο ξενοδοχείο Athenaum InterContinental, παρουσία περισσότερων από 450 εργαζομένων.

Όπως επισημαίνεται στη σχετική ανακοίνωση, με οδηγό τη στρατηγική «Lifetime Partner 27: Driving Excellence», η Generali συνεχίζει να επενδύει σε μια νέα εποχή ανάπτυξης, τεχνολογίας και ολοκληρωμένης ασφαλιστικής εμπειρίας, ενισχύοντας την κουλτούρα αριστείας που χαρακτηρίζει τη λειτουργία και τη φιλοσοφία της.

Στο επίκεντρο της διοργάνωσης ήταν το μήνυμα «Perform & Transform», το οποίο αποτυπώνει τη στρατηγική επιλογή της εταιρείας να συνδυάζει τη σταθερή και ποιοτική ανάπτυξη με τον ουσιαστικό, μετρήσιμο μετασχηματισμό, μέσα από μια διαδρομή που συμπληρώνει φέτος 140 χρόνια στην Ελλάδα. Επενδύοντας στους ανθρώπους της, η Generali αυξάνει συνεχώς τη δυναμική της, αποτελώντας έναν σύγχρονο ασφαλιστικό οργανισμό με μακροπρόθεσμο προσανατολισμό και ισχυρό ασφαλιστικό DNA.

Νέοι εργαζόμενοι Generali
Νέοι εργαζόμενοι

Κατά τη διάρκεια της εκδήλωσης, παρουσιάστηκε η ισχυρή αναπτυξιακή πορεία της εταιρείας, η οποία καταγράφει αύξηση 12,1% έναντι 5,6% του μέσου όρου της ασφαλιστικής αγοράς, επιβεβαιώνοντας τη συνέπεια της στρατηγικής της και τη διαρκή έμφαση στην ποιότητα της παραγωγής και της εξυπηρέτησης. Παράλληλα, η Generali ενίσχυσε περαιτέρω τη θέση της στην ασφαλιστική κατάταξη, συνεχίζοντας σταθερά την ανοδική της πορεία.

Ο CEO της Generali Πάνος Δημητρίου αναφέρθηκε στη φιλοσοφία συνεχούς εξέλιξης που διέπει τη λειτουργία της εταιρείας, υπογραμμίζοντας ότι η Generali παρακολουθεί συστηματικά τις τάσεις, επενδύει με συνέπεια σε υποδομές, τεχνολογία και ανθρώπινο δυναμικό, και κινείται ένα βήμα μπροστά, διαμορφώνοντας τις συνθήκες της επόμενης ημέρας για την ασφαλιστική αγορά. «Η δύναμη της Generali δεν βρίσκεται μόνο στα αποτελέσματα που πετυχαίνει, αλλά σε εμάς τους ανθρώπους της –που κάθε μέρα αποδεικνύουμε ότι μπορούμε να εξελισσόμαστε μαζί–, γιατί έχουμε κοινό όραμα και κοινές αξίες. Όσα έχουμε καταφέρει μέχρι σήμερα είναι η απόδειξη ότι δεν φοβόμαστε την αλλαγή, αλλά τη μετατρέπουμε σε πρόοδο, επισφραγίζοντας με τον πιο σαφή τρόπο ότι η ανάπτυξη της Generali δεν είναι η μια στιγμιαία επιτυχία· είναι αποτέλεσμα συνέπειας, συνεργασίας και μιας κουλτούρας που μας ωθεί να γινόμαστε συνεχώς καλύτεροι» σημείωσε χαρακτηριστικά, δίνοντας το στίγμα ενός οργανισμού που εξελίσσεται διαρκώς, διατηρώντας στο επίκεντρο τον ασφαλισμένο και την αξία της ασφάλισης.

Ιδιαίτερη αναφορά έγινε στην ενίσχυση του οικοσυστήματος υπηρεσιών της εταιρείας, μέσα από την εξαγορά του Ομίλου της Ευρωκλινικής και την έναρξη λειτουργίας της ARISTON, δύο στρατηγικές κινήσεις που αναβαθμίζουν τη δυνατότητα της Generali να προσφέρει μια ολοκληρωμένη εμπειρία πρόληψης, φροντίδας και ασφάλισης, με επίκεντρο τις πραγματικές ανάγκες του πελάτη.

«Η επόμενη μέρα της ασφάλισης δεν θα κριθεί μόνο στο προϊόν, αλλά στην ικανότητά μας να στεκόμαστε δίπλα στον πελάτη με τρόπο άμεσο, ουσιαστικό και προνοητικό» ανέφερε χαρακτηριστικά ο κ. Δημητρίου, επισημαίνοντας ότι το νέο ανταγωνιστικό πλεονέκτημα της αγοράς είναι η συνολική εμπειρία: η ταχύτητα, η αξιοπιστία και η δυνατότητα ουσιαστικής υποστήριξης του πελάτη σε κάθε σημείο επαφής με την εταιρεία.

Στο πλαίσιο αυτό, η Generali επιταχύνει τον τεχνολογικό της μετασχηματισμό, αξιοποιώντας εφαρμογές τεχνητής νοημοσύνης στις αποζημιώσεις, στην αξιολόγηση κινδύνων, στη διαχείριση λειτουργιών και στην υποστήριξη της καθημερινής δραστηριότητας, με στόχο την αναβάθμιση της εμπειρίας του ασφαλισμένου αλλά και της συνολικής λειτουργικής αποτελεσματικότητας.

Ξεχωριστή έμφαση δόθηκε και στον κομβικό ρόλο των Δικτύων Πωλήσεων στην αναπτυξιακή πορεία της Εταιρείας. Ο Chief Sales Officer της Generali Σωτήρης Γουγούσης αναφέρθηκε στη φιλοσοφία του «explosive endurance», περιγράφοντας τη σημασία της αντοχής, της ευελιξίας και της συνεχούς προσαρμογής σε ένα περιβάλλον που αλλάζει με ολοένα μεγαλύτερη ταχύτητα. Όπως σημείωσε: «Η προσέγγιση αυτή εκφράζει ουσιαστικά τον τρόπο με τον οποίο λειτουργεί η Generali: με συνέπεια, ομαδικότητα, κουλτούρα εξέλιξης και πίστη στη δύναμη των ανθρώπων της να προχωρούν μπροστά μαζί, ακόμη και στις πιο απαιτητικές συνθήκες. Και εδώ, θα πρέπει να προσθέσουμε τη σημαντική συνεισφορά των Δικτύων της εταιρείας που αποτελούν βασικό μοχλό ανάπτυξης, εμπιστοσύνης και διατήρησης της ποιοτικής σχέσης με τον πελάτη».

Από την πλευρά του, ο CFO της Generali και interim CEO της Ευρωκλινικής Ηλίας Ρήγας ανέδειξε τη σημασία της σταθερής στρατηγικής και της διαρκούς επένδυσης με μακροπρόθεσμο ορίζοντα, επισημαίνοντας ότι: «Η βιώσιμη ανάπτυξη οικοδομείται μέσα από συνέπεια, ισχυρές υποδομές και συστηματική δουλειά. Η πραγματική πρόοδος δεν είναι αποτέλεσμα συγκυριών, αλλά προϊόν οργανωμένου σχεδιασμού, επιχειρησιακής ανθεκτικότητας και διαρκούς προσαρμογής στις απαιτήσεις ενός μεταβαλλόμενου περιβάλλοντος». Παράλληλα, υπογράμμισε τη συνεχή επένδυση της εταιρείας στους ανθρώπους της, μέσα από προγράμματα upskilling, ισχυρή εσωτερική κινητικότητα και ουσιαστικές πολιτικές ισότητας και εξέλιξης.

Κλείνοντας την παρουσίαση, ο κ. Πάνος Δημητρίου σημείωσε ότι η Generali βρίσκεται ακόμη στην αρχή ενός μεγάλου κύκλου αλλαγής και επενδύσεων, τονίζοντας χαρακτηριστικά: «Δεν έχουμε υλοποιήσει ακόμη ούτε τα μισά από όσα οραματιζόμαστε και σχεδιάζουμε για τη συνέχεια».

Η βραδιά ολοκληρώθηκε σε ιδιαίτερα θερμό και γιορτινό κλίμα, με ένα ξεχωριστό πάρτι-έκπληξη και τη συμμετοχή της Νατάσας Θεοδωρίδου, σε μια στιγμή που αποτύπωσε τον ενθουσιασμό, την ενέργεια και τη μοναδική κουλτούρα που χαρακτηρίζει την εταιρεία.

Διζικιρίκης Ι., Δημητρίου Π., Θεοδωρίδου Ν., Λαμπροπούλου Μ.

Η Generali δηλώνει ότι εισέρχεται σήμερα σε νέο κεφάλαιο ανάπτυξης και μετασχηματισμού στη μακρά της πορεία. Με σαφή στρατηγική κατεύθυνση και διαρκή προσανατολισμό στην καινοτομία, η εταιρεία επιβεβαιώνει τη φιλοδοξία της να διαμορφώσει ενεργά την επόμενη μέρα της ασφάλισης στην Ελλάδα.

Photo credit: Ιάκωβος Διζικιρίκης

Το πρόγραμμα Προλαμβάνω συνεχίζεται με 75 εκατ. ευρώ ετησίως – Ανακοίνωση του Πρωθυπουργού

0
Mammography scene

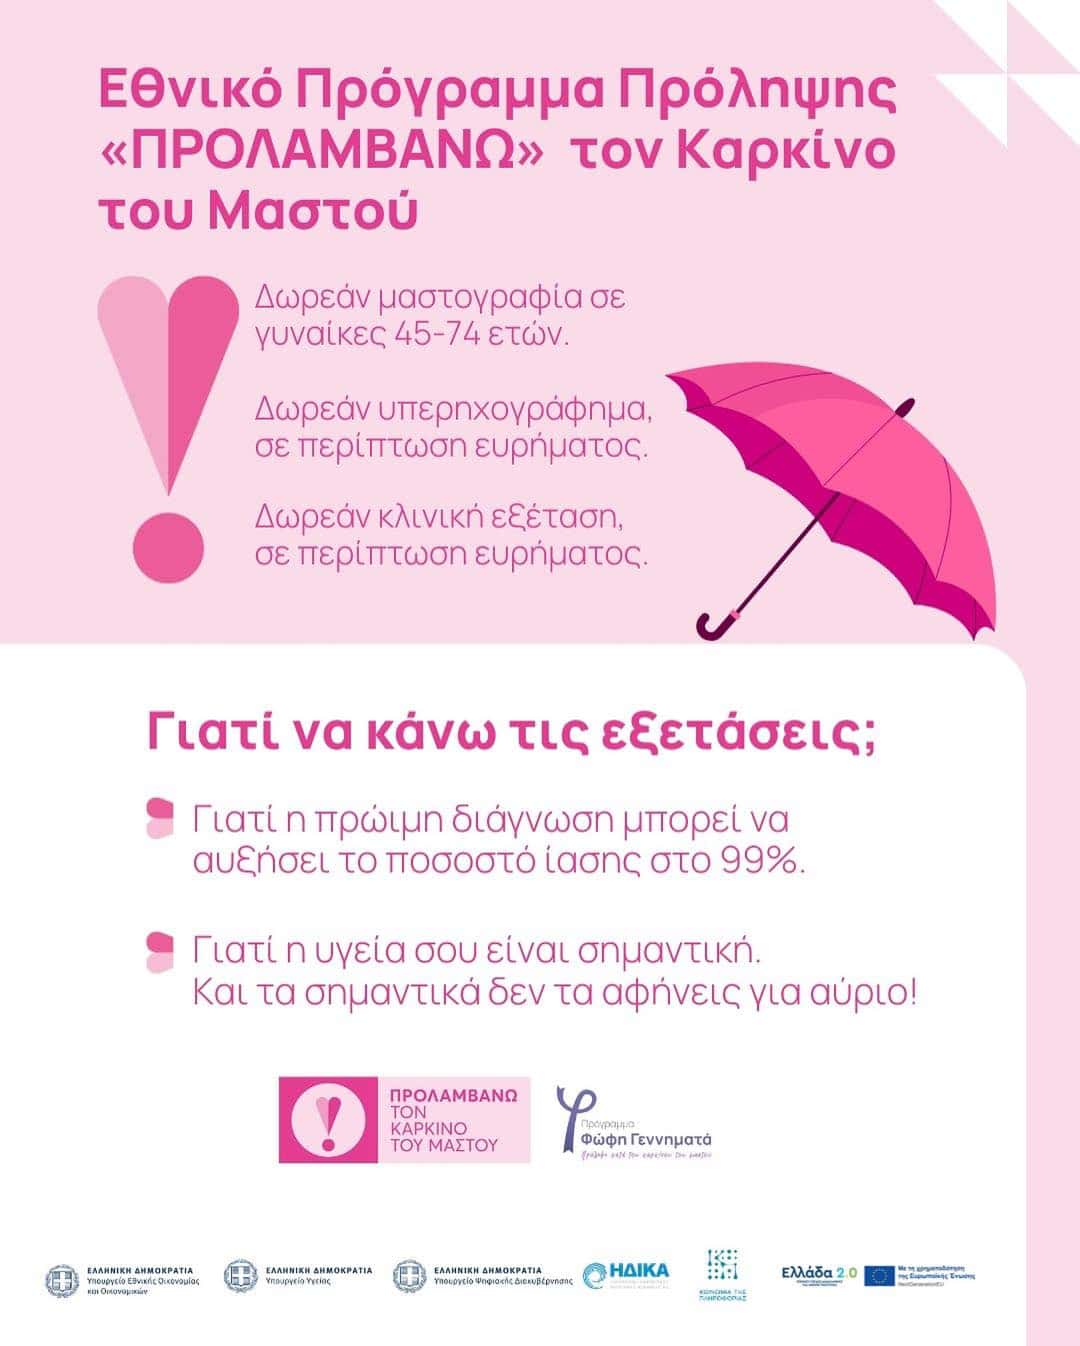
Τη συνέχιση του προγράμματος «Προλαμβάνω» για την επόμενη τετραετία, με εξασφαλισμένη ετήσια χρηματοδότηση 75 εκατομμυρίων ευρώ από εθνικούς πόρους, ανακοίνωσε ο πρωθυπουργός Κυριάκος Μητσοτάκης στο 6ο Συνέδριο Υγείας. Η δήλωση αυτή σηματοδοτεί την παγίωση μιας από τις πιο εκτεταμένες παρεμβάσεις προληπτικής ιατρικής στη χώρα, με στόχο τη μείωση των ανισοτήτων και την ενίσχυση της δημόσιας υγείας.


Συγκεκριμένα, ο πρωθυπουργός χαρακτήρισε το «Προλαμβάνω» ως το πρόγραμμα για το οποίο αισθάνεται «περισσότερη υπερηφάνεια» από κάθε άλλη δράση του Υπουργείου Υγείας. Όπως ανέφερε, η πρωτοβουλία άλλαξε τον τρόπο με τον οποίο το σύστημα υγείας προσεγγίζει την πρόληψη, μεταφέροντας το κράτος προς τον πολίτη και όχι το αντίστροφο.

Το πρόγραμμα «Φώφη Γεννηματά» για τον καρκίνο του μαστού αποτέλεσε τον πυλώνα αυτής της νέας φιλοσοφίας:

– πάνω από 1,2 εκατομμύρια δωρεάν μαστογραφίες
– εντοπισμός περισσότερων από 70.000 περιστατικών καρκίνου σε πρώιμο στάδιο.

Σύμφωνα με τα στοιχεία που παρουσιάστηκαν, η έγκαιρη διάγνωση έσωσε ζωές, καθώς η πλειονότητα των γυναικών που διαγνώστηκαν νωρίς έχει πλέον πολύ υψηλές πιθανότητες ίασης.

Επέκταση της πρόληψης σε καρδιαγγειακά και καρκίνο παχέος εντέρου

Το πρόγραμμα δεν περιορίζεται στον καρκίνο του μαστού. Επεκτείνεται σε:

– καρδιαγγειακά νοσήματα
– εξετάσεις για καρκίνο παχέος εντέρου
– δράσεις για παχυσαρκία και παιδική παχυσαρκία
– πρόληψη κατάχρησης αλκοόλ και καπνίσματος
– προαγωγή άσκησης και υγιεινού ύπνου
– ενίσχυση της ψυχικής υγείας.

Διαβάστε περισσότερα στο virus.com.gr

13th Digital Banking Forum powered by Salesforce: «Οι ευκαιρίες και οι προκλήσεις της επόμενης γενιάς του ΑΙ για τον χρηματοπιστωτικό τομέα»

0
#dbfo26, γενική άποψη

Οι ολοκληρωμένες στρατηγικές ψηφιακού μετασχηματισμού, με έμφαση στον επανασχεδιασμό λειτουργιών, προϊόντων και επιχειρησιακών μοντέλων, βρέθηκαν στο επίκεντρο του 13th Digital Banking Forum powered by Salesforce #dbfo26, που πραγματοποιήθηκε την Τρίτη 26 Μαΐου 2026 από την ethosEVENTS σε συνεργασία με το οικονομικό και επιχειρηματικό portal banks.com.gr και το οικονομικό-επενδυτικό περιοδικό ΧΡΗΜΑ. Η συμμετοχή στο συνέδριο ήταν εφικτή με φυσική παρουσία στο ξενοδοχείο Divani Caravel αλλά και online μέσω της πλατφόρμας LiveOn Events+.
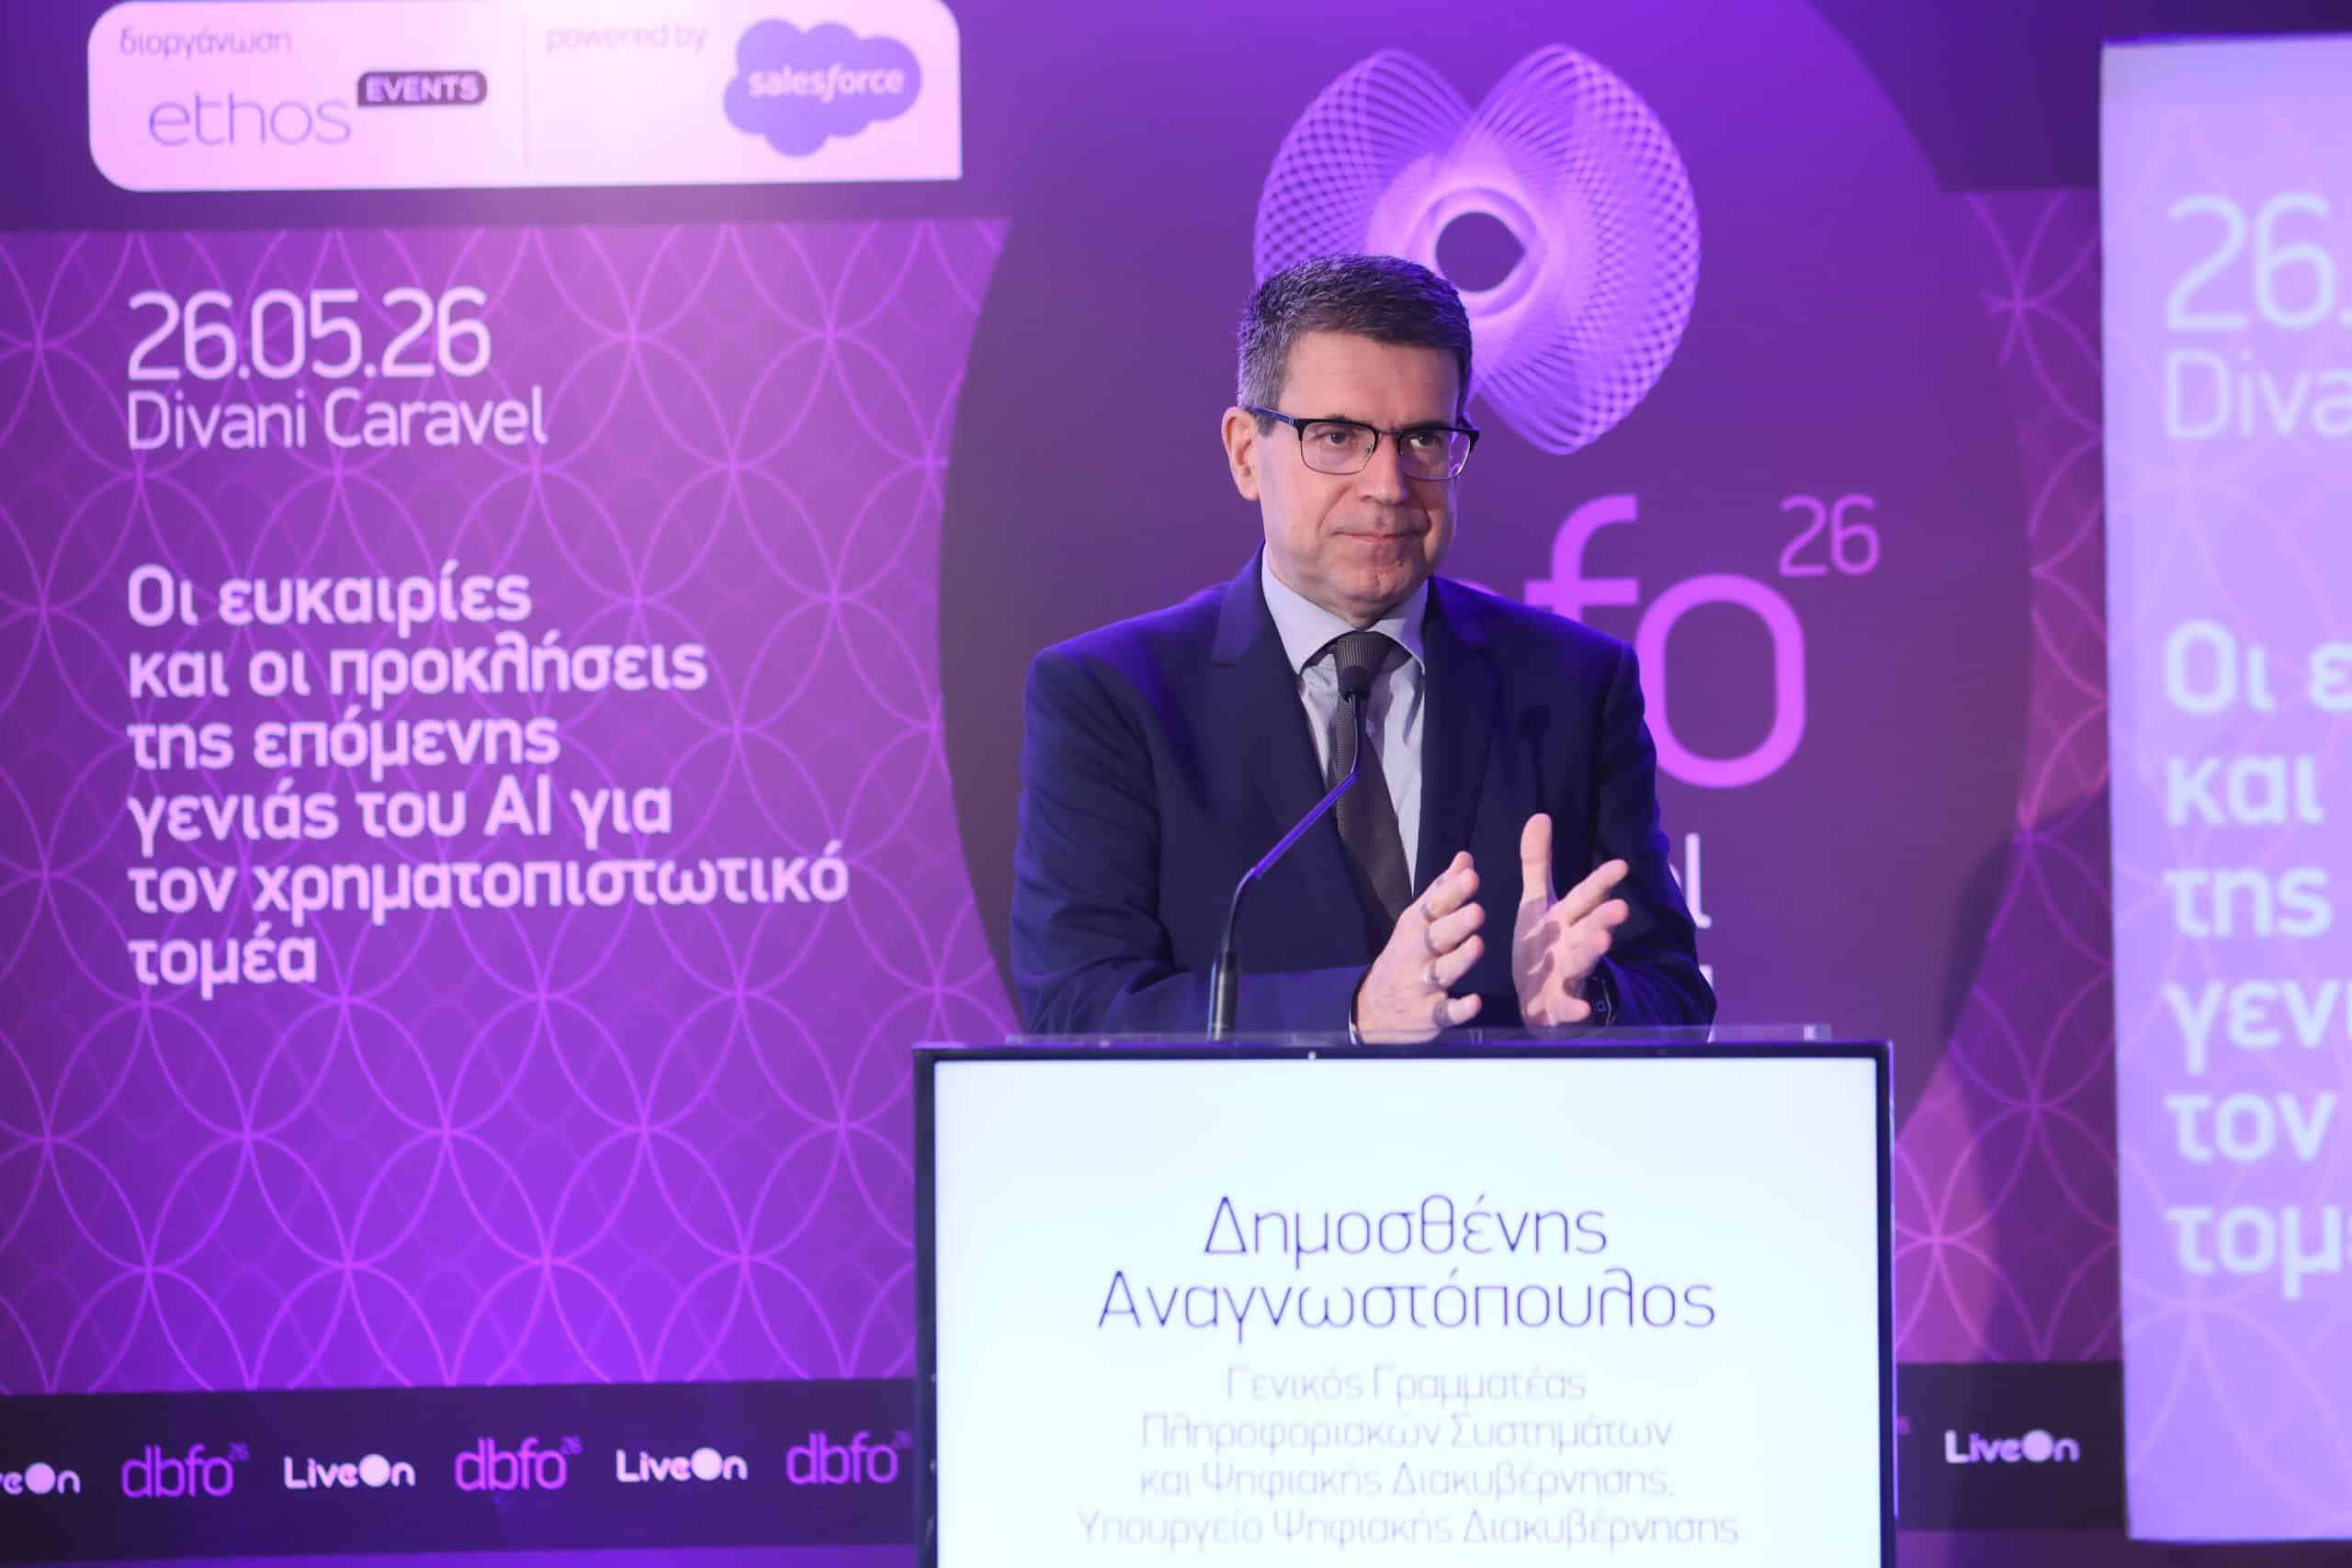
Θεσμικό χαιρετισμό στο συνέδριο απηύθυνε ο κ. Δημοσθένης Αναγνωστόπουλος, Γενικός Γραμματέας Πληροφοριακών Συστημάτων και Ψηφιακής Διακυβέρνησης, Υπουργείο Ψηφιακής Διακυβέρνησης και Τεχνητής Νοημοσύνης. Μεταξύ άλλων, ανέφερε: «Τρέχουμε, σήμερα, την ενιαία πύλη πληρωμών, για να βλέπει ο πολίτης όλες τις υποχρεώσεις προς το κράτος και προς αυτόν. Η δημιουργία μίας ενιαίας ψηφιακής πύλης πληρωμών θα εξασφαλίζει την ψηφιακή εξυπηρέτηση των πολιτών με συγκεκριμένες προδιαγραφές ποιότητας. Το έργο περιλαμβάνει πρόσβαση του πολίτη, μέσω της πύλης, στις οικονομικές εκκρεμότητές του προς πολλαπλούς δικαιούχους (δήμους, ασφαλιστικούς φορείς κ.ά.), στις απολαβές που έχει ή πρόκειται να λάβει (vouchers κ.ά.), στην υποστήριξή του και σε κατευθύνσεις/οδηγίες πληρωμής, στο ιστορικό πληρωμών του, σε άμεση ή προγραμματισμένη πληρωμή των υποχρεώσεών του. Επιπλέον, μέσω της πύλης, παρέχονται: ταχύτητα στην υλοποίηση, αποτελεσματικότητα και ευκολία στην απόδοση των παρεμβάσεων, χωρίς γραφειοκρατικές και χρονοβόρες διαδικασίες, υψηλό επίπεδο ελέγχου, ενιαία διαχείριση των κριτηρίων απονομής και καταγραφή των βημάτων έγκρισης και απόδοσης».

Στο πλαίσιο του 13th Digital Banking Forum powered by Salesforce, πραγματοποιήθηκε η απονομή δύο τιμητικών διακρίσεων:
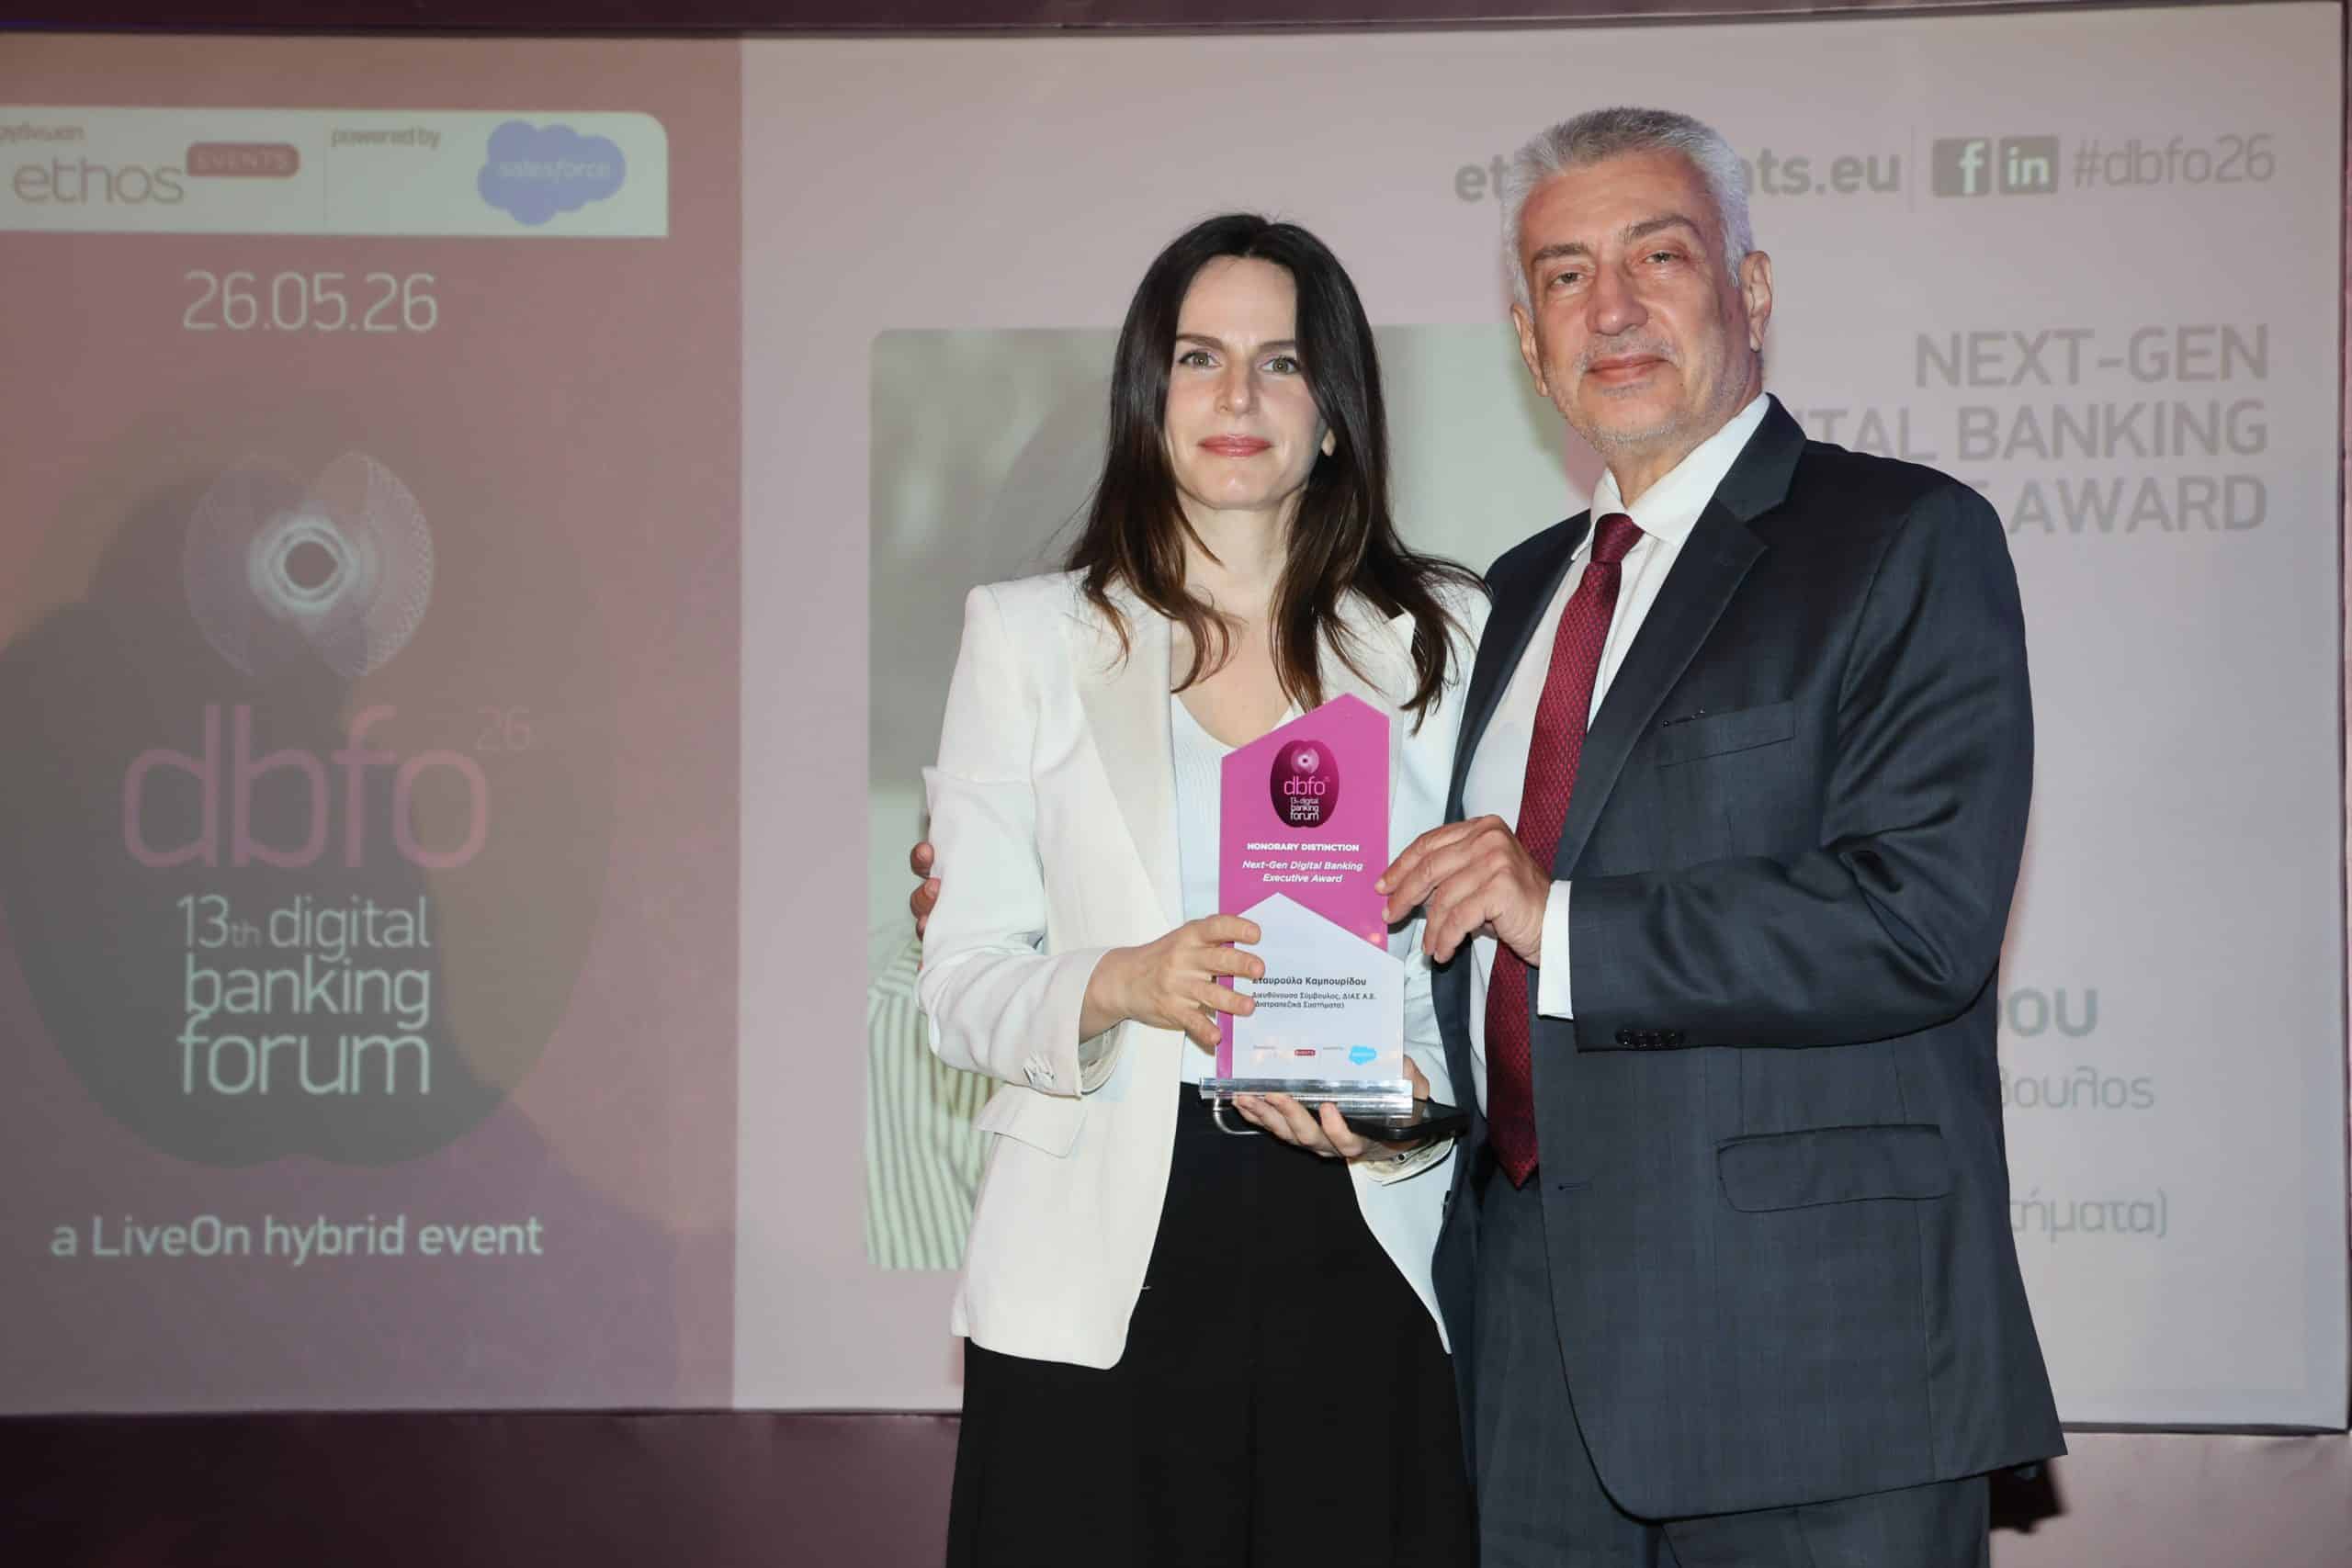
  • Το Next-Gen Digital Banking Executive Award έλαβε η κ. Σταυρούλα Καμπουρίδου, Διευθύνουσα Σύμβουλος της ΔΙΑΣ ΑΕ (Διατραπεζικά Συστήματα).
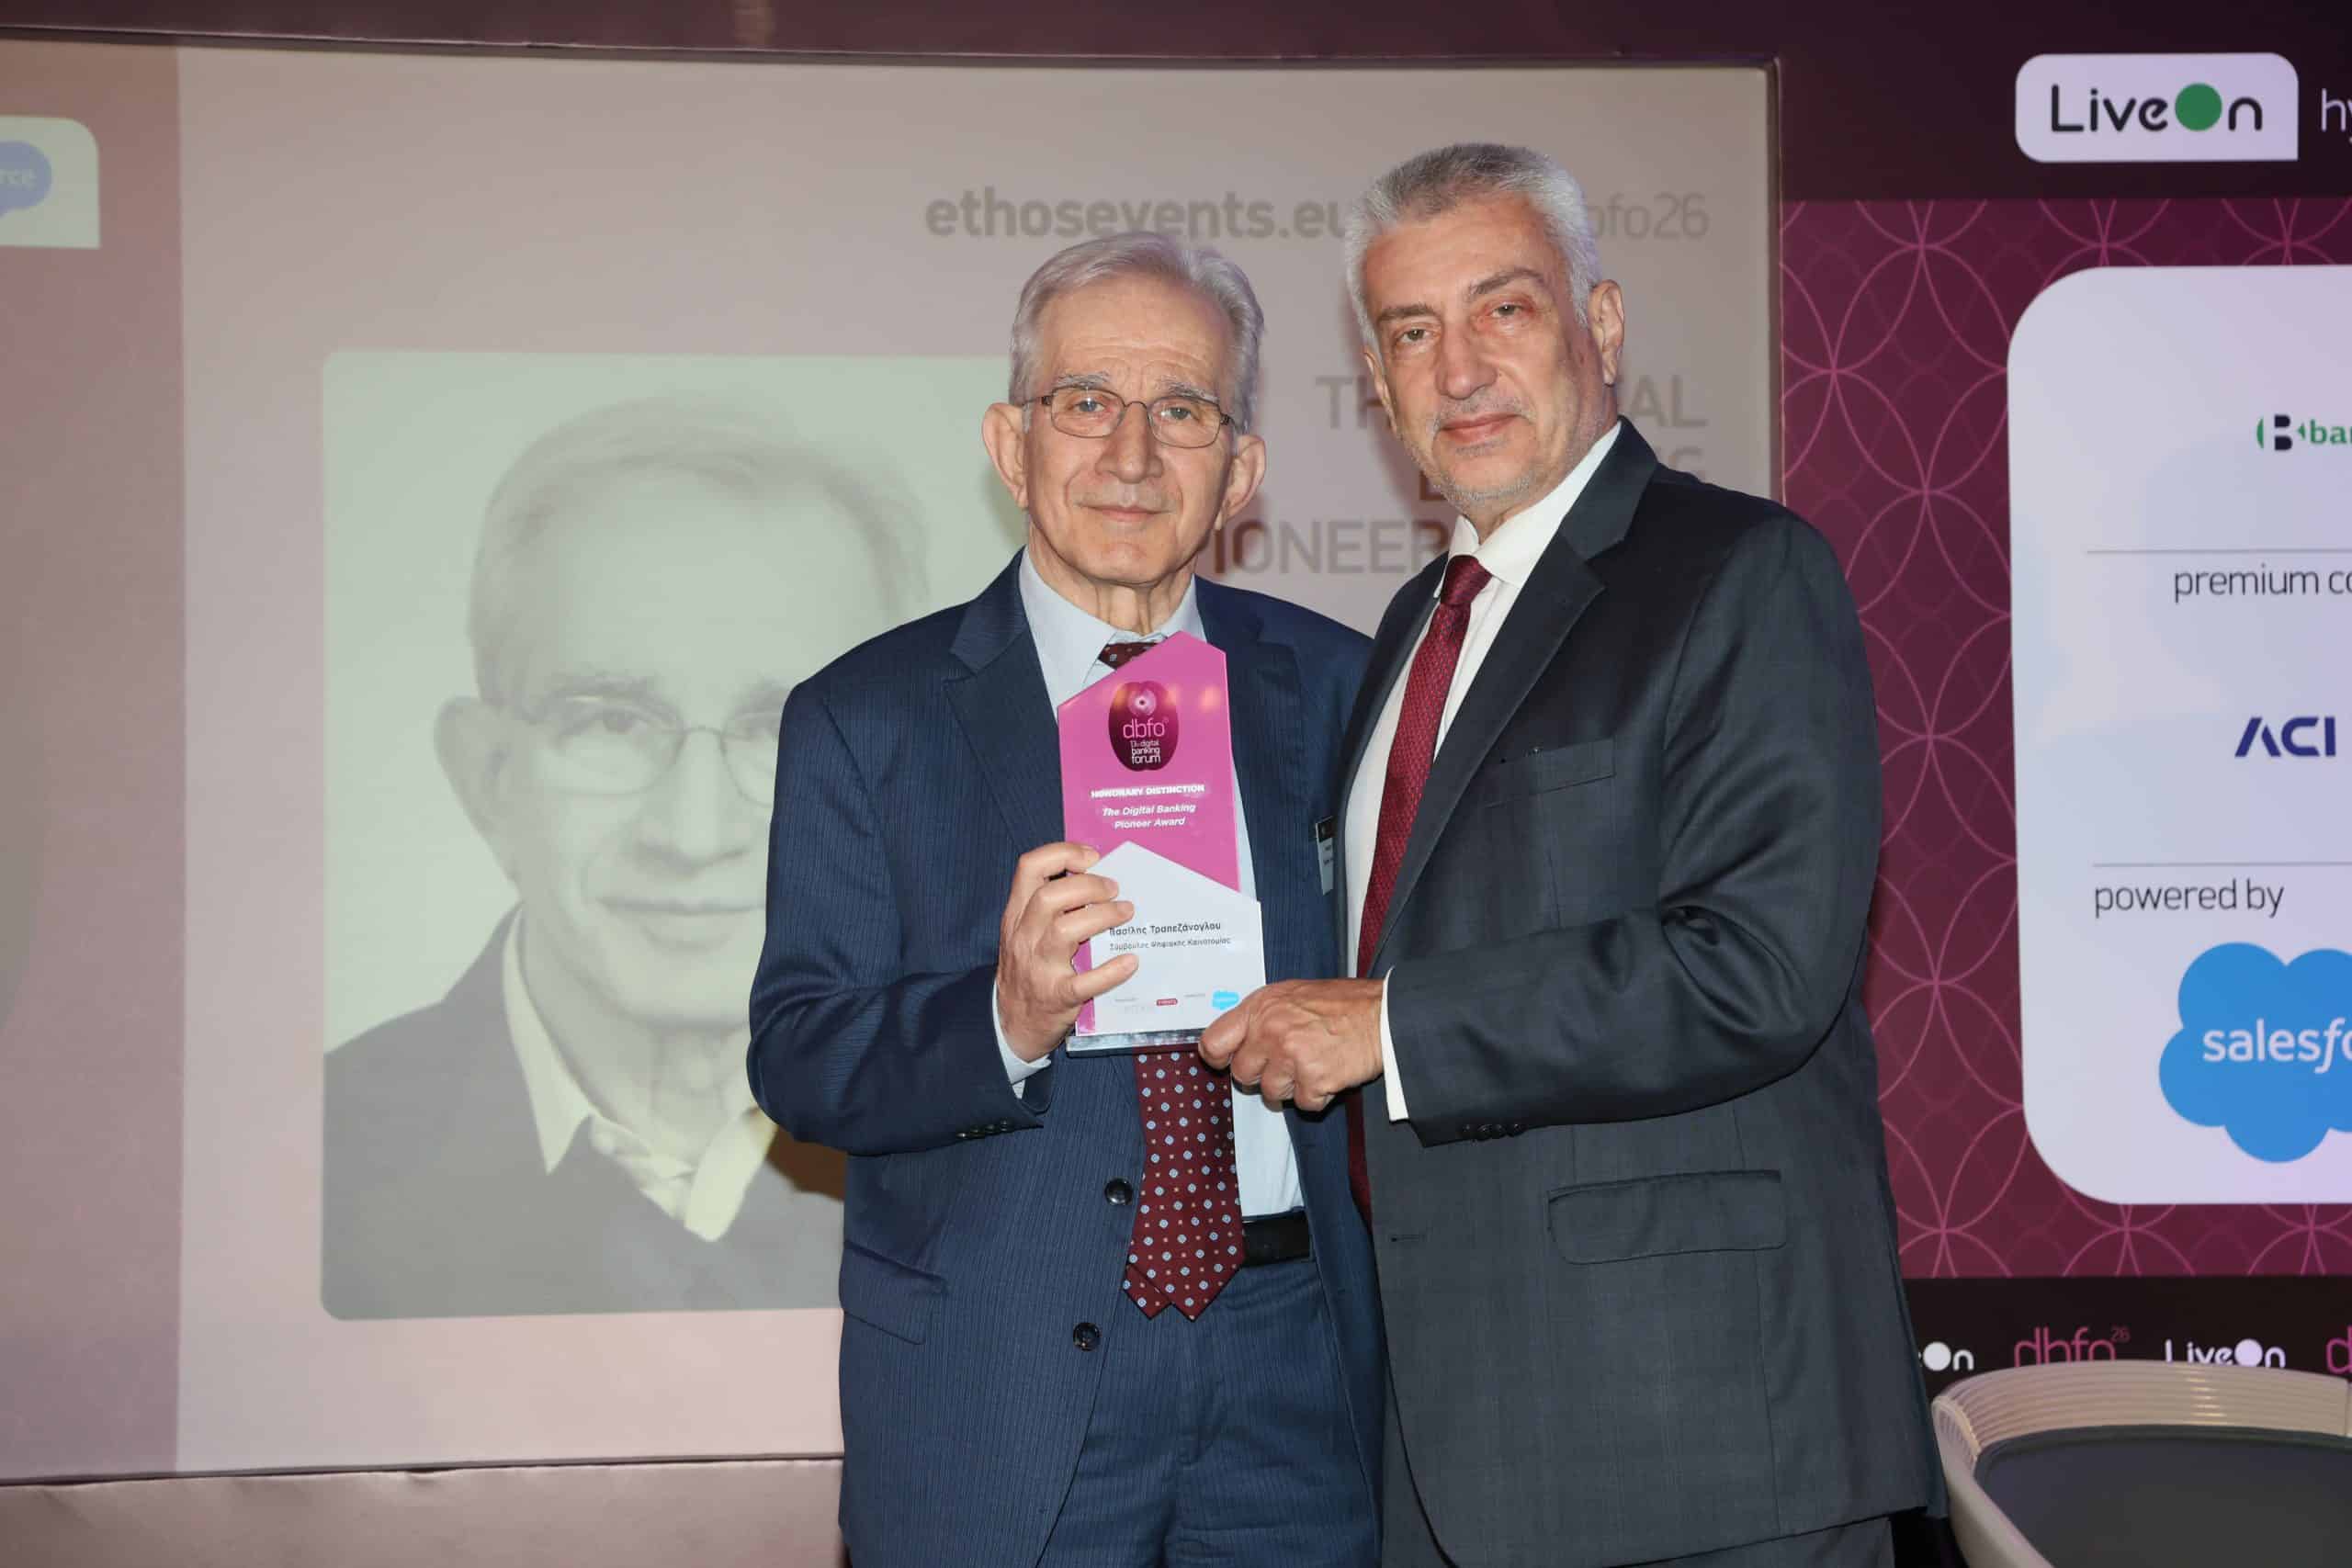
  • Το The Digital Banking Pioneer Award απονεμήθηκε στον κ. Βασίλη Τραπεζάνογλου, Σύμβουλο Ψηφιακής Καινοτομίας.

Κατά την παραλαβή της διάκρισής της, η κ. Καμπουρίδου τόνισε: «Ξεκινήσαμε το 2021 στην ΔΙΑΣ, με στόχο να αναβαθμίσουμε το σύστημα πληρωμών στην Ελλάδα, και πλέον είμαστε σε υψηλό επίπεδο, εφάμιλλο με τα ευρωπαϊκά συστήματα πληρωμών. Το 2020, η ΔΙΑΣ διακανόνισε 297 δισ. ευρώ και πλέον σήμερα 545 δισ. ευρώ. Όλα αυτά τα κάναμε με τη συνεργασία των ελληνικών τραπεζών και με τη βοήθεια της ΤτΕ και της κυβέρνησης. Η εταιρεία μεγαλώνει με τον ίδιο ρυθμό κατά τον έκτο χρόνο της. Νιώθω μεγάλη τιμή να βραβεύομαι με τον κ. Τραπεζάνογλου».

Ο κ. Τραπεζάνογλου, μεταξύ άλλων, δήλωσε: «Ευχαριστώ για την τιμή, που ανήκει και στις μεγάλες δημιουργικές ομάδες που είχα την τιμή να διευθύνω και τις διοικήσεις των τραπεζικών ιδρυμάτων που μου εμπιστεύτηκαν θέσεις μέσα στους οργανισμούς τους. Η πληροφορική ξεκίνησε με σημαντική βοήθεια στις τράπεζες με αυτοματοποίηση. Πολύ γρήγορα, ωρίμασε το internet και πέρασε σε άλλο επίπεδο». Ανέφερε, επίσης, ότι «από το ΙΤ πήγαμε στην ψηφιακή τραπεζική και, πλέον, σήμερα, ήρθε ο ψηφιακός μετασχηματισμός. Φτάσαμε στην ΑΙ. Τα πράγματα άλλαξαν, διαχειριζόμαστε γνώση και πληροφορία όχι μόνο για συναλλαγές, με μια μεγάλη διαφορά, αλλά χωρίς να είμαστε βέβαιοι για το αποτέλεσμα. Βαδίζουμε στην εποχή του Intelligence Banking».
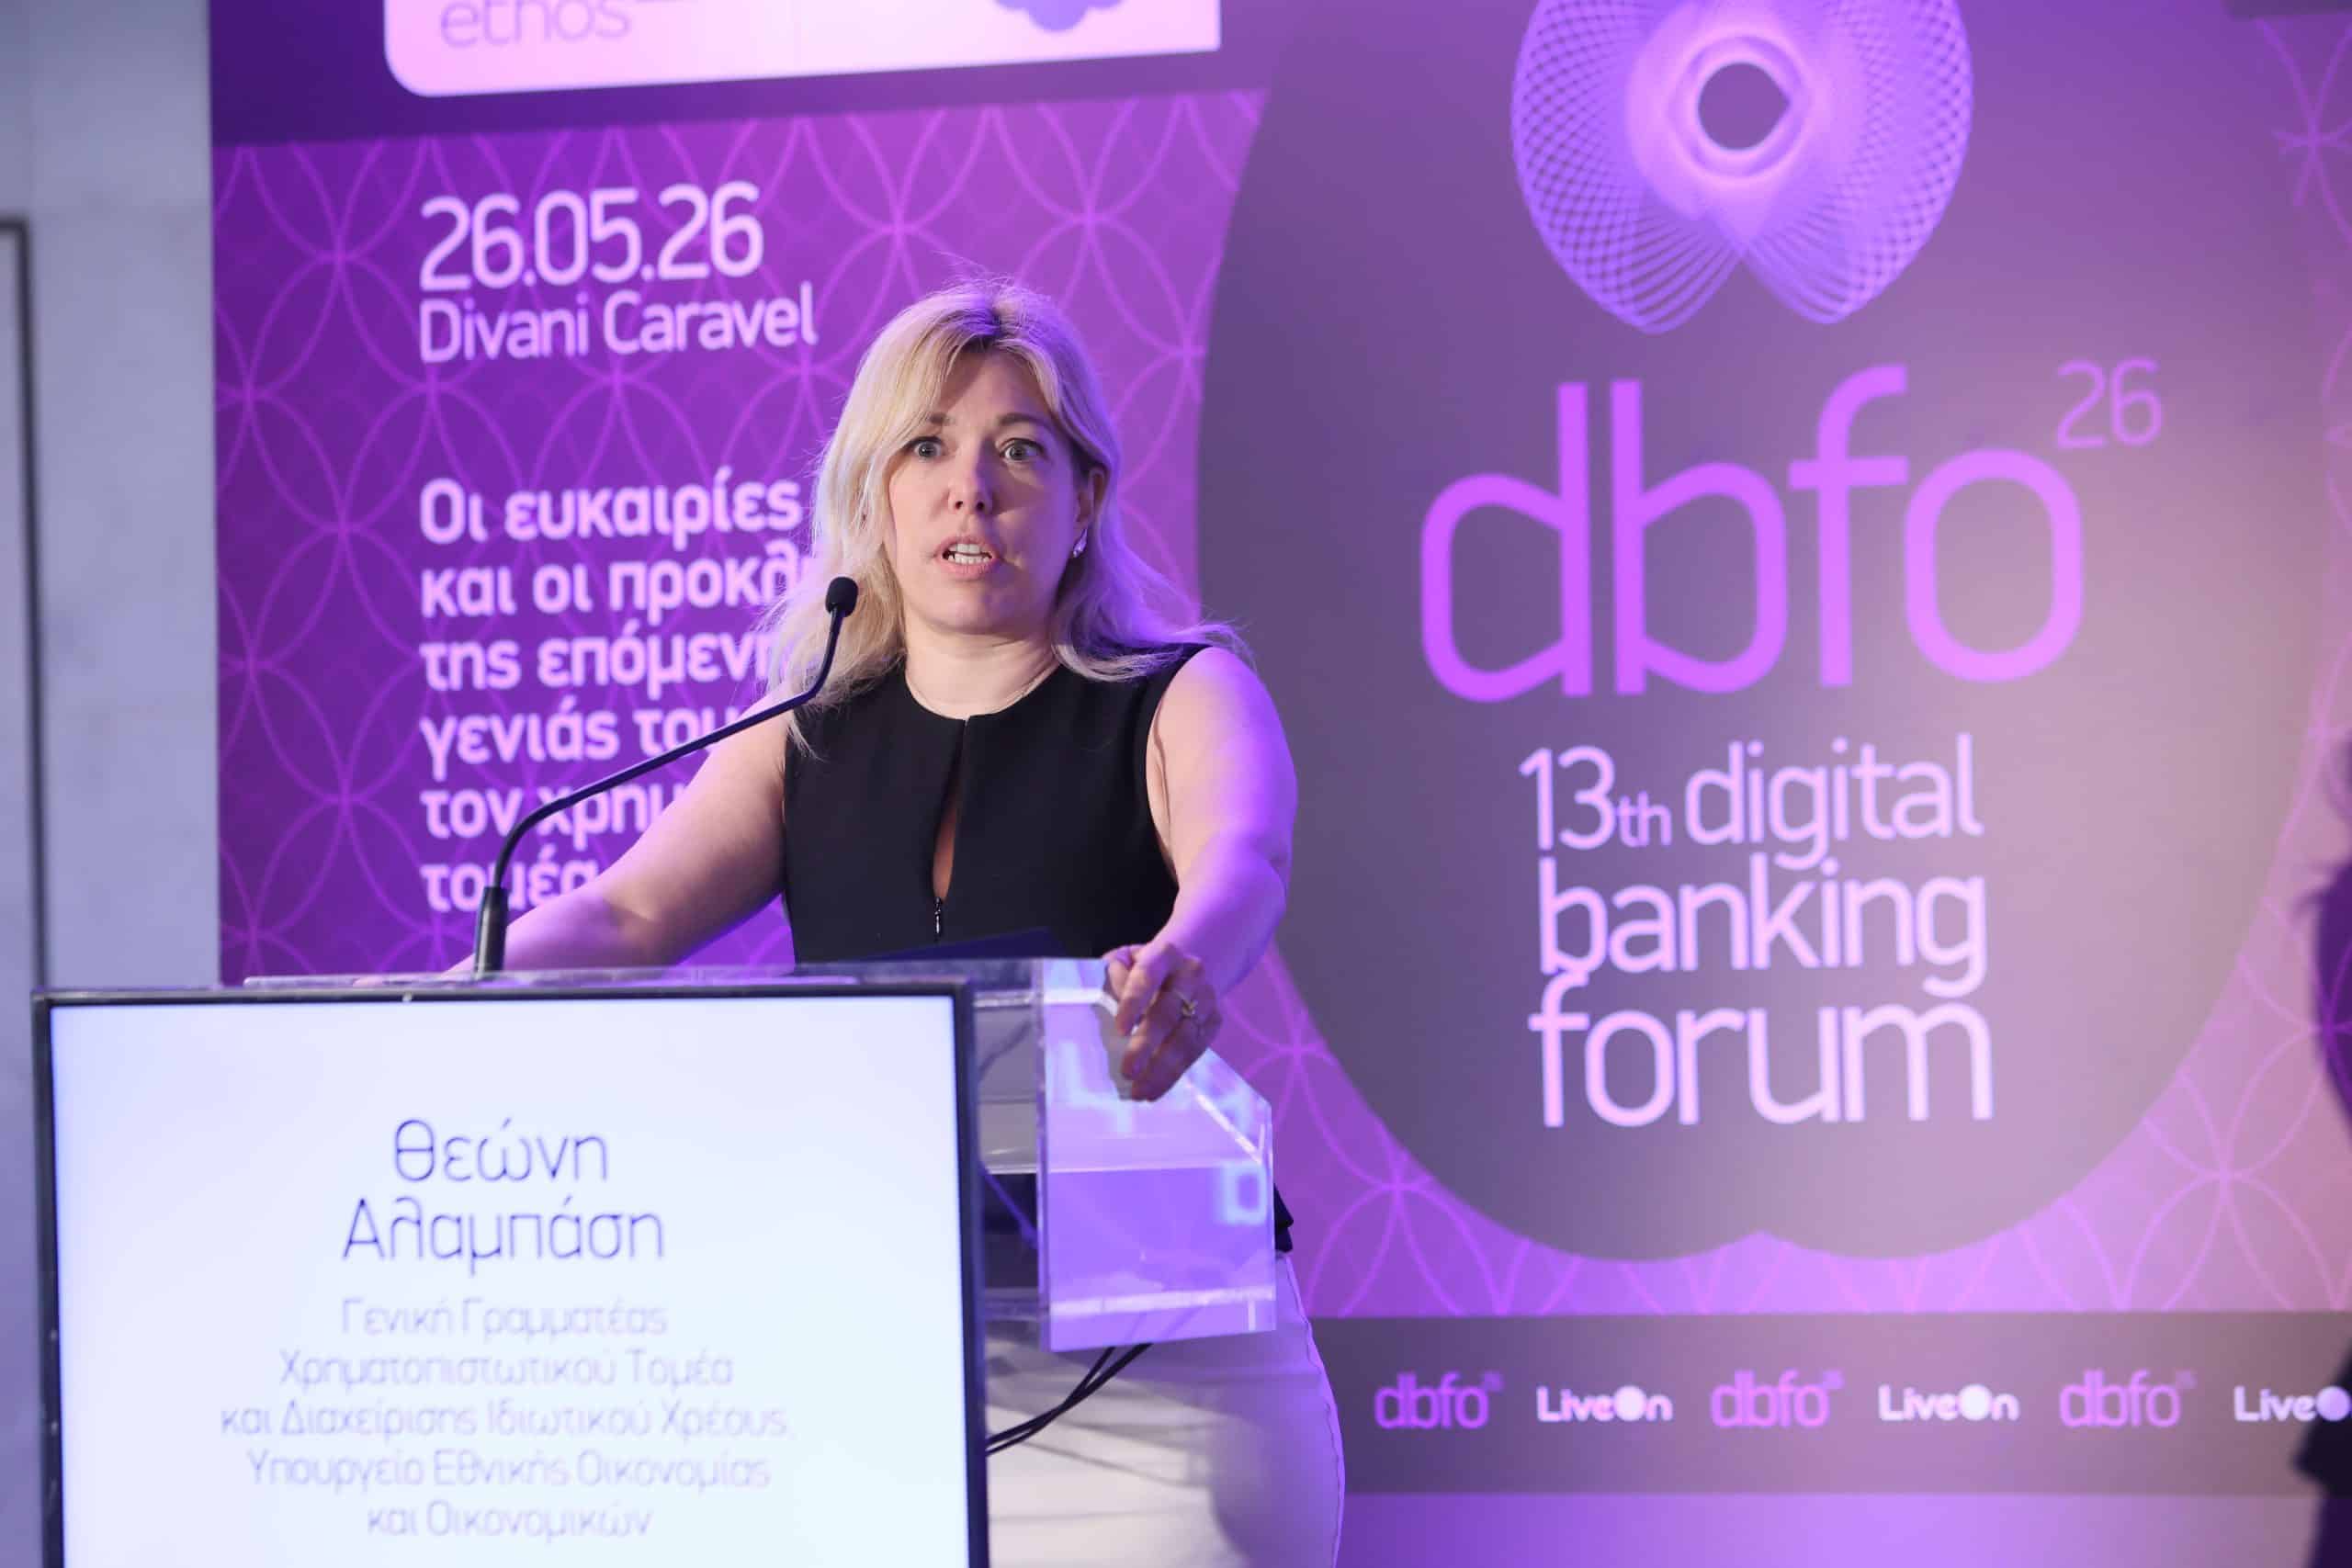
Η κ. Θεώνη Αλαμπάση, Γενική Γραμματέας Χρηματοπιστωτικού Τομέα και Διαχείρισης Ιδιωτικού Χρέους, Υπουργείο Εθνικής Οικονομίας και Οικονομικών, ανέφερε στον χαιρετισμό της: «Ο τραπεζικός τομέας γεννά ιδέες και τις υλοποιεί. Πολλές φορές, όμως, θέλουν και θεσμική κάλυψη αυτές οι ιδέες ή συνεργασία κράτους-τραπεζών, για να μπορέσει να επέλθει ένα αποτέλεσμα προς όφελος του πολίτη. Η τραπεζική βρίσκεται, σήμερα, σε ένα σημείο καμπής. Η ψηφιοποίηση των υπηρεσιών, η αξιοποίηση των δεδομένων και η ραγδαία πρόοδος της Τεχνητής Νοημοσύνης μεταφέρουν τις παραδοσιακές τραπεζικές λειτουργίες, από την αξιολόγηση πιστοληπτικής ικανότητας και τη διαχείριση κινδύνων έως την εξυπηρέτηση πελατών, τη συμμόρφωση και την πρόληψη της απάτης. Οι εξελίξεις αυτές δημιουργούν σημαντικές ευκαιρίες. Επιτρέπουν ταχύτερες και πιο προσωπικές υπηρεσίες, μειώνουν το λειτουργικό κόστος και ενισχύουν την αποτελεσματικότητα των τραπεζών. Παράλληλα, όμως, γεννούν και νέες προκλήσεις. Ζητήματα κυβερνοασφάλειας, προστασίας προσωπικών δεδομένων, αλγοριθμικής διαφάνειας και διασφάλισης της εμπιστοσύνης των πολιτών».
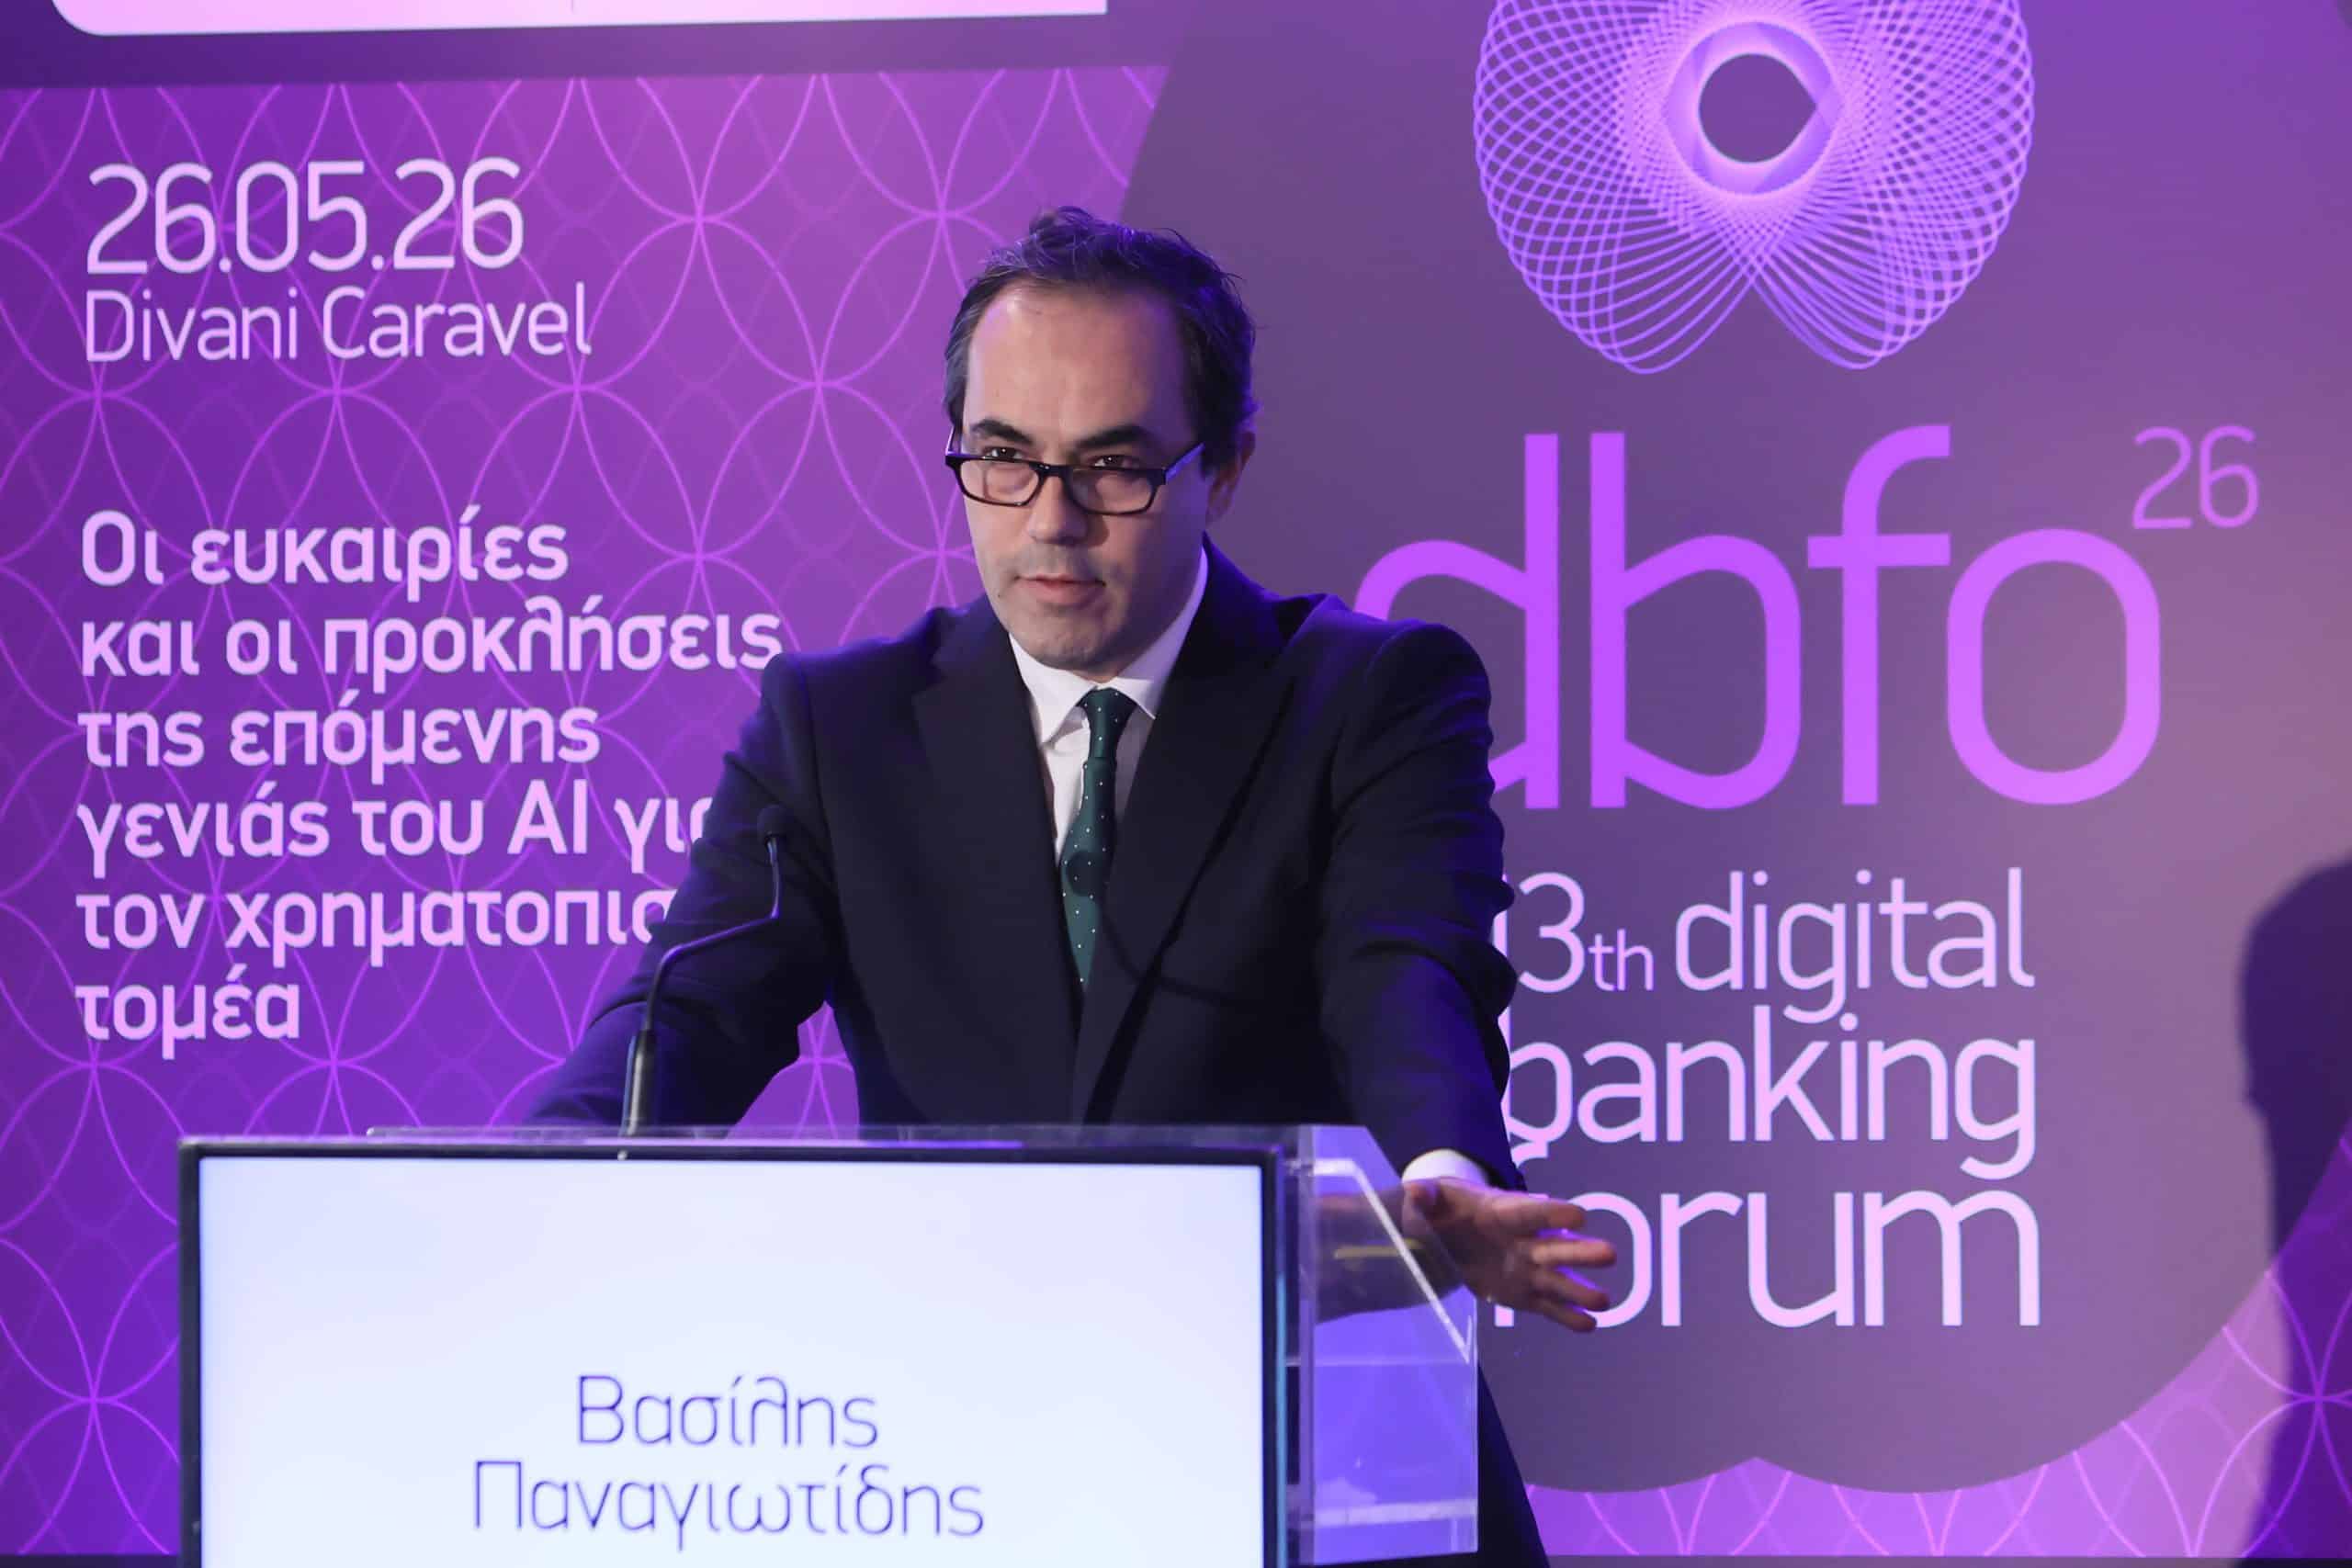
Ο κ. Βασίλης Παναγιωτίδης, Ανώτερος Διευθυντής, Ελληνική Ένωση Τραπεζών, ανέφερε: «Η εστίασή μας είναι πάρα πολύ συχνά στο κομμάτι της λιανικής τραπεζικής, αλλά γίνονται εξαιρετικά πράγματα και υπάρχουν πολύ σημαντικές εξελίξεις και στο κομμάτι των πληρωμών χονδρικής. Σε ό,τι αφορά τώρα την Τεχνητή Νοημοσύνη και τις τράπεζες, πριν από ακριβώς έναν μήνα, όλες οι τράπεζες τοποθετήθηκαν, και υπάρχουν συγκεκριμένα πράγματα σε ό,τι αφορά την αξιοποίηση και τη χρήση Τεχνητής Νοημοσύνης στους οργανισμούς τους. Έχω σταχυολογήσει κάποια βασικά σημεία, τα οποία θα ήθελα να μοιραστώ μαζί σας. Το πρώτο είναι ότι η Τεχνητή Νοημοσύνη δεν κάνει θαύματα, ούτε μπορεί να κάνει θαύματα, ειδικά αν δεν υπάρχει μια σύγχρονη αρχιτεκτονική. Επίσης, το AI δεν είναι πανάκεια, δηλαδή αν έχεις ατομική ανεπάρκεια, αυτή θα σου την αναδείξει, δεν θα σου την καλύψει. Ένα τρίτο σημαντικό χαρακτηριστικό είναι ότι, σήμερα, ήδη οι τράπεζες έχουν αναπτύξει διψήφιο αριθμό από agents σε μεγάλη κλίμακα και ακόμα περισσότερα internal και external chat rooms. Ο στόχος τους είναι σε όλα τα Customer Facing κανάλια να υπάρχει ένας agent, και αυτός ο agent όχι απλά να μιλάει με τον πελάτη, αλλά ουσιαστικά να τον συνδράμει και να τον συμβουλεύει». Ο κ. Παναγιωτίδης ανέφερε ακόμη ότι «το ψηφιακό ευρώ είναι ένα εργαλείο πληρωμών το οποίο θα δούμε σε επίπεδο λιανικής. Είναι ευθέως ανταγωνιστικό, ό,τι και να λέμε, στην αξιοποίηση πληρωμών με χρήμα εμπορικών τραπεζών. Όπως είπε, θα το δούμε να υλοποιείται από το 2029. Επίσης, θα δούμε την πρώτη έκδοση σταθερού κρυπτονομίσματος. Μέχρι σήμερα, καμία ελληνική τράπεζα δεν έχει προχωρήσει σε αυτόνομη έκδοση ή κυκλοφορία δικού της σταθερού κρυπτονομίσματος (stablecoin). Ωστόσο, οι ελληνικές συστημικές τράπεζες συμμετέχουν για πρώτη φορά σε μια κοινή ευρωπαϊκή προσπάθεια για τη δημιουργία ενός ρυθμιζόμενου stablecoin συνδεδεμένου με το ευρώ».
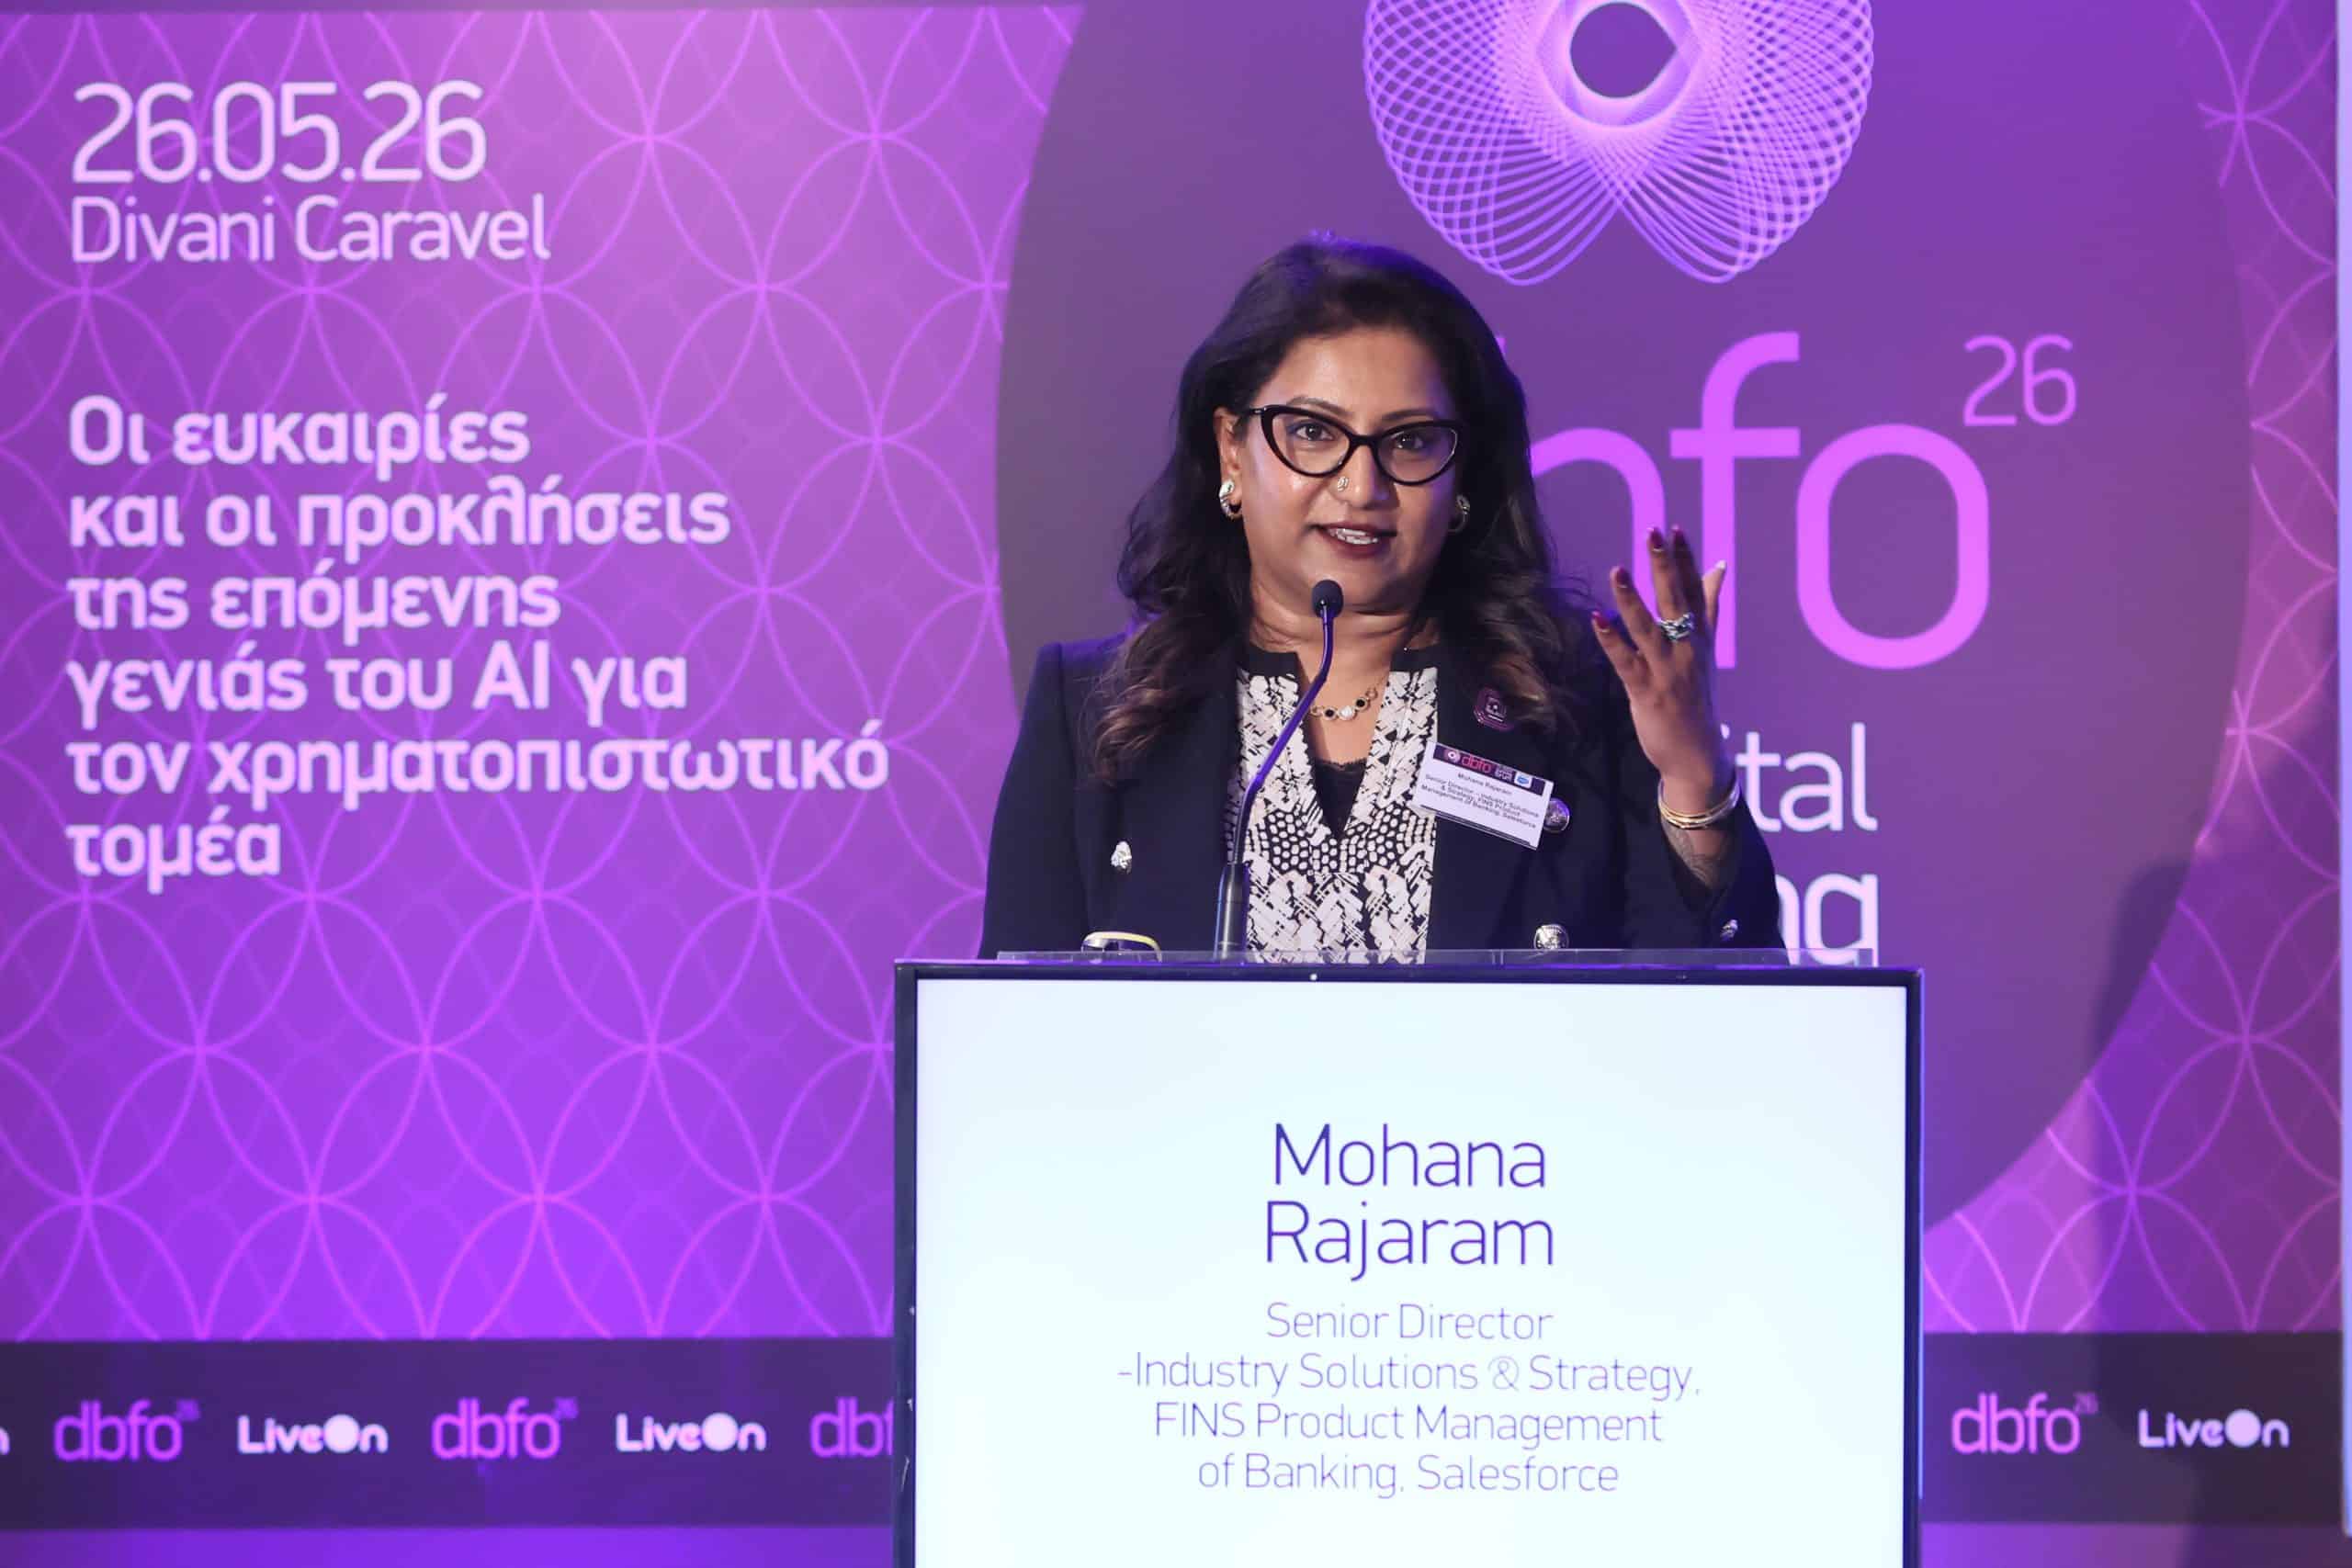
Κεντρική ομιλία παρέθεσε η κ. Mohana Rajaram, Senior Director – Industry Solutions & Strategy, FINS Product Management of Banking, Salesforce. Η τελευταία, μεταξύ άλλων, σημείωσε στα λεγόμενά της: «Σήμερα, η συζήτηση για την πραγματική τράπεζα έχει αλλάξει. Μερικά χρόνια πριν, όλα είχαν να κάνουν με το τι μπορεί η AI να κάνει. Σήμερα, αυτό το σκεπτικό έχει αλλάξει και πλέον αναλογιζόμαστε τι είδους μετρήσιμη αξία μπορεί να φέρει η ΑΙ. Πρόκειται για μια μεγάλη αλλαγή. Διαπιστώνουμε ότι οι τράπεζες που θα βγουν κερδισμένες στη νέα εποχή της τεχνολογίας είναι αυτές που θα κινηθούν γρήγορα από τους AI pilots ή AI incubation στην αληθινά επιχειρηματικά αναβαθμισμένη AI. Όσο πιο νωρίς γίνει αυτό σε μια επιχείρηση τόσο το καλύτερο. Στοιχεία της McKinsey καταλήγουν στο συμπέρασμα πως όποιος ανταγωνισμός υπάρχει ανάμεσα σε τράπεζες και οικονομικά ιδρύματα έχει να κάνει με το customer experience. Oι πελάτες δεν αποζητούν απλώς μια ψηφιακή εμπειρία. Αναζητούν την προσωποποιημένη εξυπηρέτηση, περισσότερο context και σίγουρα αμεσότητα, να τους συναντάς τη σωστή στιγμή, ενώ αναζητούν περισσότερο την πρόληψη παρά την αντίδραση».
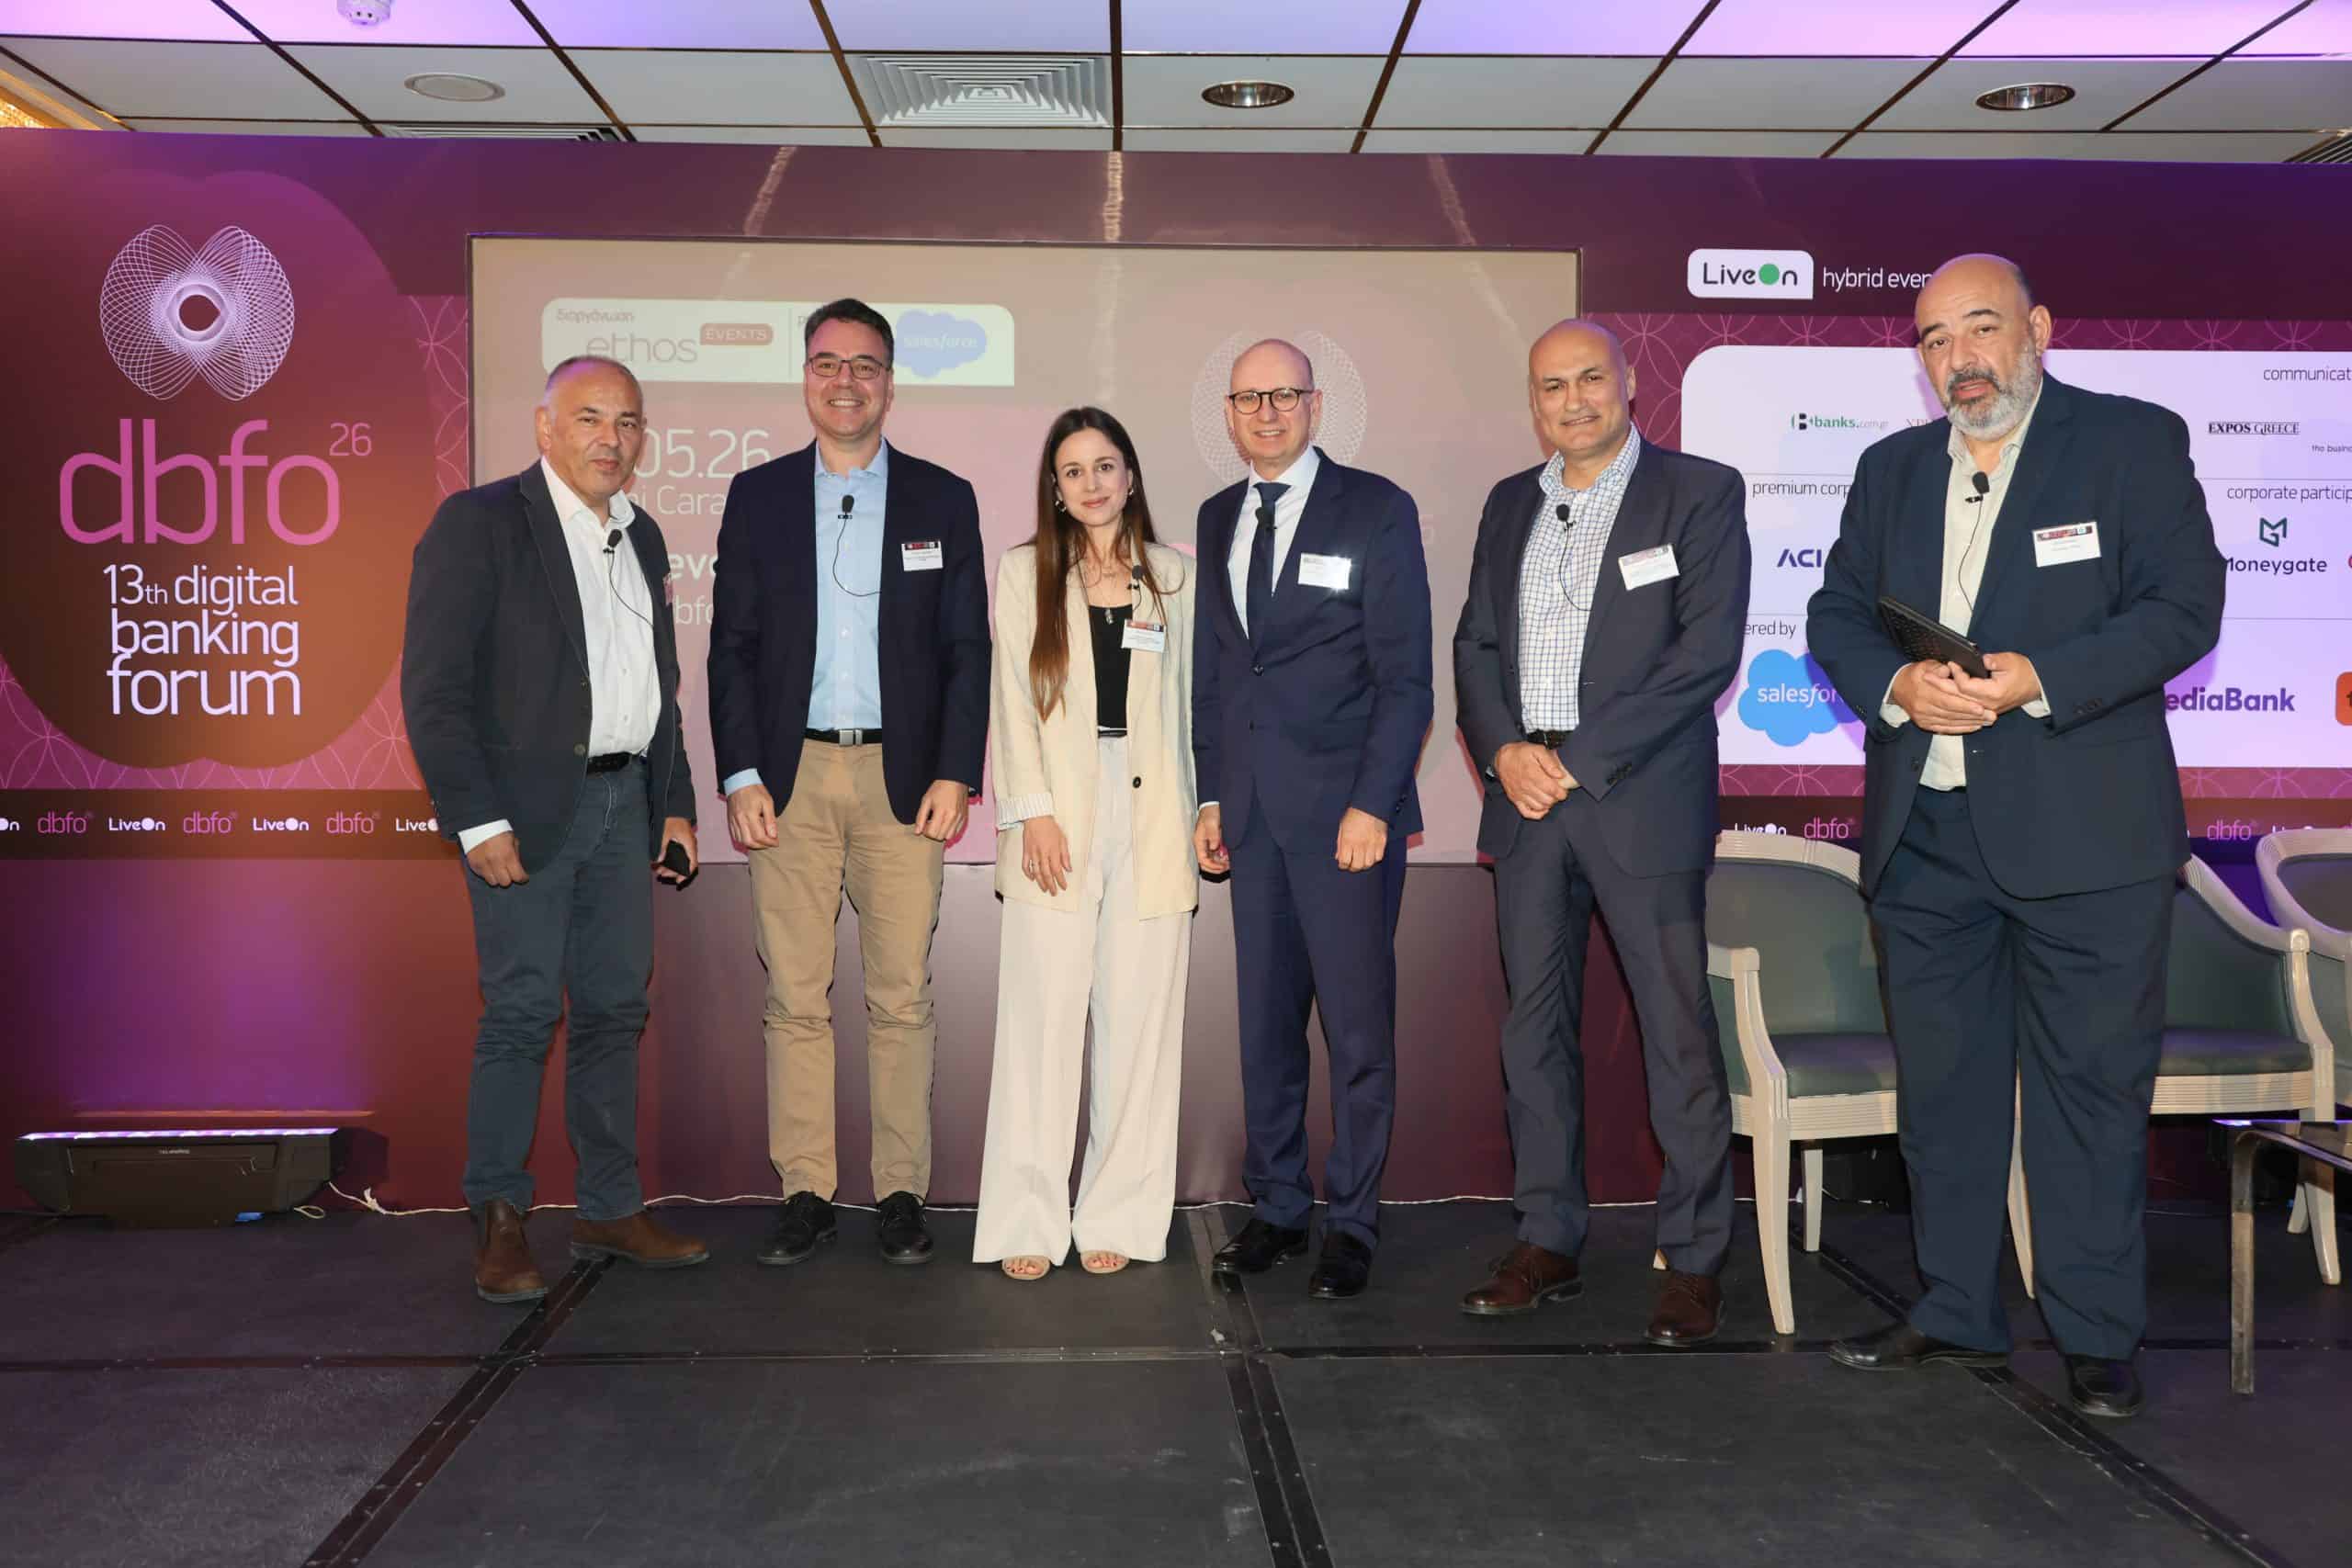
Στο Panel Ι, με θέμα «Η εποχή της Τεχνητής Νοημοσύνης: Από το Gen AI στους τραπεζικούς ΑΙ Αgents» και συντονιστή τον δημοσιογράφο Δημήτρη Μαλλά, συμμετείχαν οι κ.κ. Χρύσα Κρασσά, Customer Experience Transformation Senior Manager, Accenture, Γιώργος Μαρίνος, Assistant General Manager Innovation & Digital Partnerships, Εθνική Τράπεζα, Δρ. Δημήτριος Νικολαΐδης,  Research & Development Manager, Τειρεσίας, Κώστας Τσαλίκης, Διευθυντής Ανθρώπινου Δυναμικού, Citi για τη Νότια Ευρώπη & Benelux, και Κωνσταντίνος Τσιπτσής, Assistant General Manager – Customer Value Management & ΑΙ, Eurobank.

Η συζήτηση ξεκίνησε από τις κύριες αλλαγές που έχει επιφέρει η GenAI. Η κ. Κρασσά στάθηκε στον χρόνο που εξοικονομείται για ουσιαστική επαφή με τους πελάτες, ο κ. Μαρίνος στην αύξηση της παραγωγικότητας, στην κάλυψη της έλλειψης ταλέντου και στη βελτιωμένη εμπειρία πελάτη. Ο κ. Νικολαΐδης στη ρεαλιστική πλέον προσέγγιση του τι μπορούμε να πετύχουμε μέσω GenΑΙ/Agentic AI και στην ενορχήστρωση των επιχειρησιακών λειτουργιών, ο κ. Τσαλίκης στην ταχύτητα των εξελίξεων και στον οργανωσιακό μετασχηματισμό που επιφέρουν, ενώ ο κ. Τσιπτσής στην αυτοματοποίηση, που επεκτείνεται στη λήψη αποφάσεων.

Ακολούθως, ο κ. Μαρίνος μίλησε για τις ευκαιρίες που δημιουργεί το νέο μοντέλο διάδρασης με AI agents, ο κ. Τσιπτσής για την αύξηση των ποσοστών αυτόματης επίλυσης, χάρη στα LLMs, και η κ. Κρασσά για την προηγμένη τεχνολογία ως εργαλείο, την εξατομίκευση των chatbots και τη phygital διάσταση. Ο κ. Νικολαΐδης περιέγραψε τον τρόπο αξιοποίησης των δεδομένων στο πλαίσιο ενός phygital μοντέλου και επεσήμανε τη δυνατότητα ακριβέστερης εκτίμησης κινδύνου και ανάπτυξης νέων υπηρεσιών, ενώ ο κ. Τσαλίκης τόνισε ότι το ανθρώπινο δυναμικό παρακινείται να αξιοποιήσει την ΤΝ στο πλαίσιο όχι απλώς του upskilling/reskilling, αλλά της νέας πραγματικότητας. Η κ. Κρασσά επεσήμανε την ανάγκη επένδυσης στην ανάπτυξη σχετικών δεξιοτήτων και ο κ. Νικολαΐδης τη σημασία των αξιόπιστων δεδομένων. Στο σημείο αυτό, η κ. Κρασσά τόνισε ότι ο ανθρώπινος έλεγχος των agents παραμένει απαραίτητος ώστε ο πελάτης να μη νιώθει παγιδευμένος, ενώ ο κ. Τσαλίκης έθεσε ως παράμετρο το ζήτημα της τεχνολογικής κόπωσης.
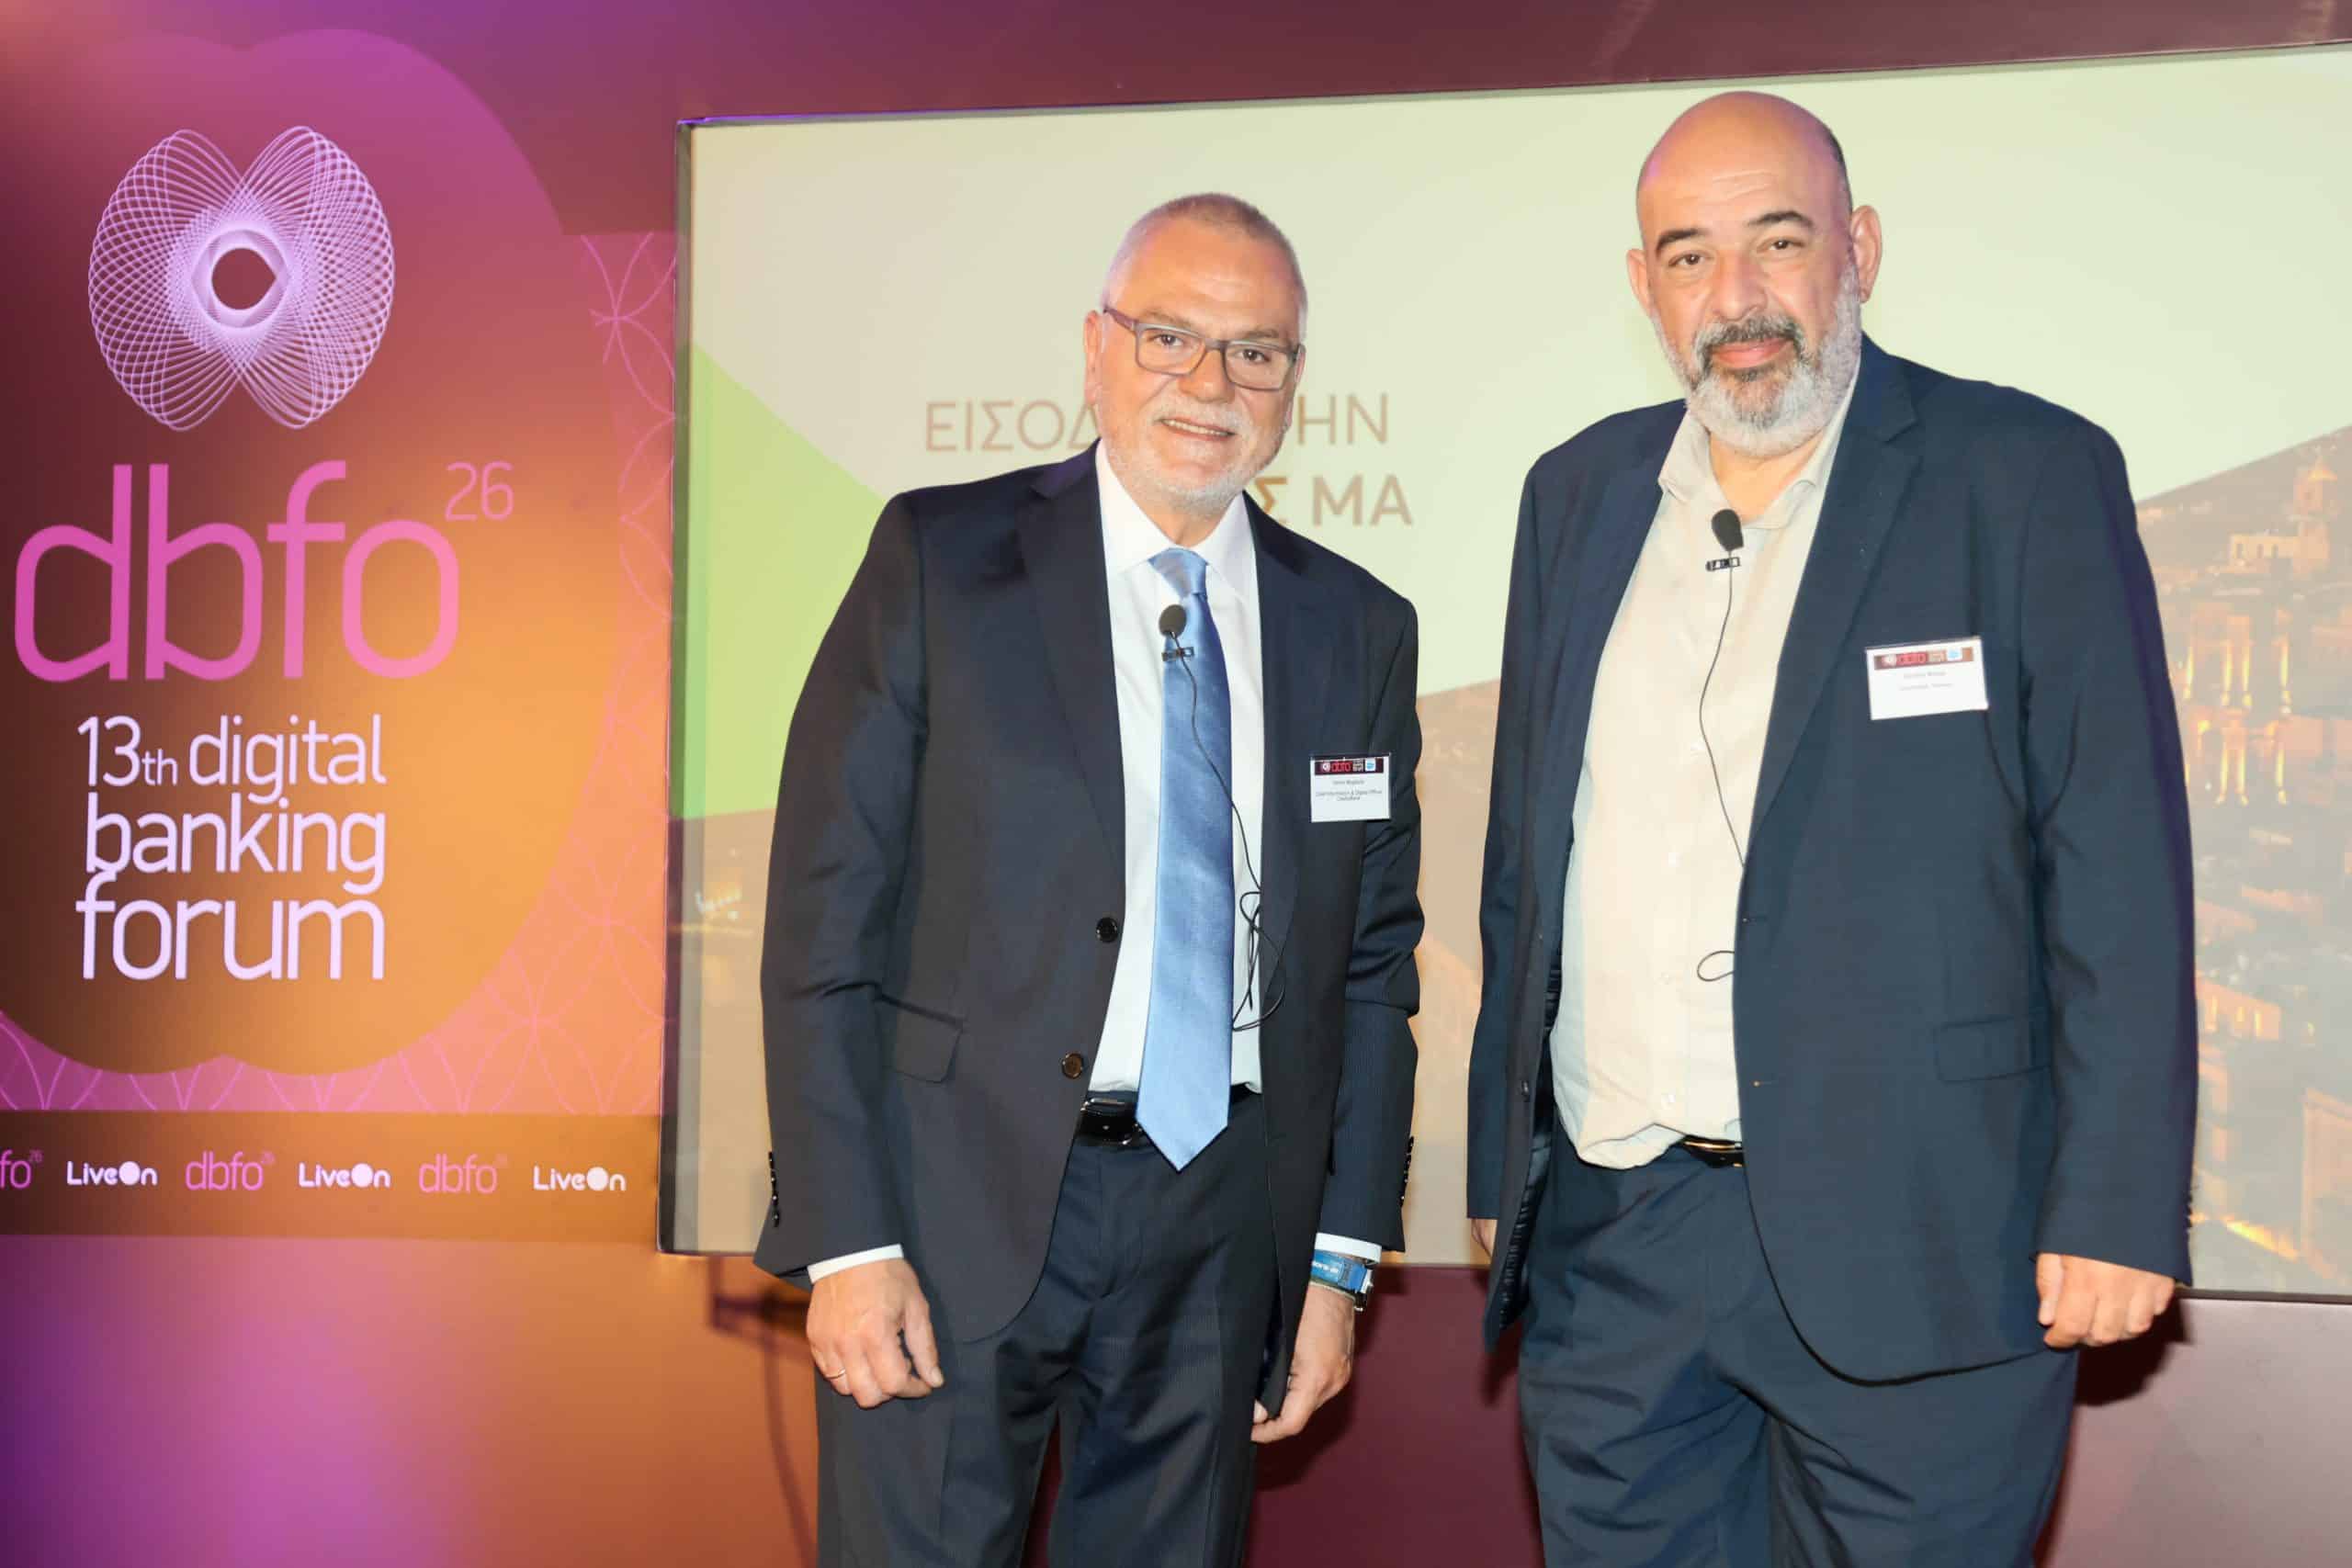
Σε Fireside Chat με τον δημοσιογράφο Δημήτρη Μαλλά συμμετείχε ο κ. Χάρης Μυγδάλης, Γενικός Διευθυντής Πληροφορικής και Ψηφιακής Τραπεζικής της CrediaBank. Ο τελευταίος αναφέρθηκε στον ψηφιακό μετασχηματισμό της τράπεζας, που αλλάζει τον τρόπο εργασίας και μαζί την κουλτούρα της, προς όφελος του πελάτη. Δήλωσε μάλιστα υπερήφανος για τη νέα εμπειρία που προσφέρουν τα καταστήματα της τράπεζας, συνδυάζοντας την προσωπική επαφή με την τεχνολογία, περιγράφοντας πώς η τράπεζα επιτυγχάνει προσωποποιημένη εξυπηρέτηση με τη βοήθεια της τεχνολογίας, δίνοντας ως παράδειγμα τον τρισδιάστατο διαδραστικό μηχανισμό που έχει αναπτύξει και το νέο της mobile banking. Πρόσθεσε δε ότι αυτή η προσέγγιση αφορά το ταξίδι του πελάτη στο σύνολό του. Προανήγγειλε ακόμη νέα τεχνολογικά εγχειρήματα για το δ’ τρίμηνο του 2026 και για το 2027, στο πλαίσιο της επιτυχημένης πορείας που, με σταδιακά βήματα, υλοποιεί η CrediaBank.
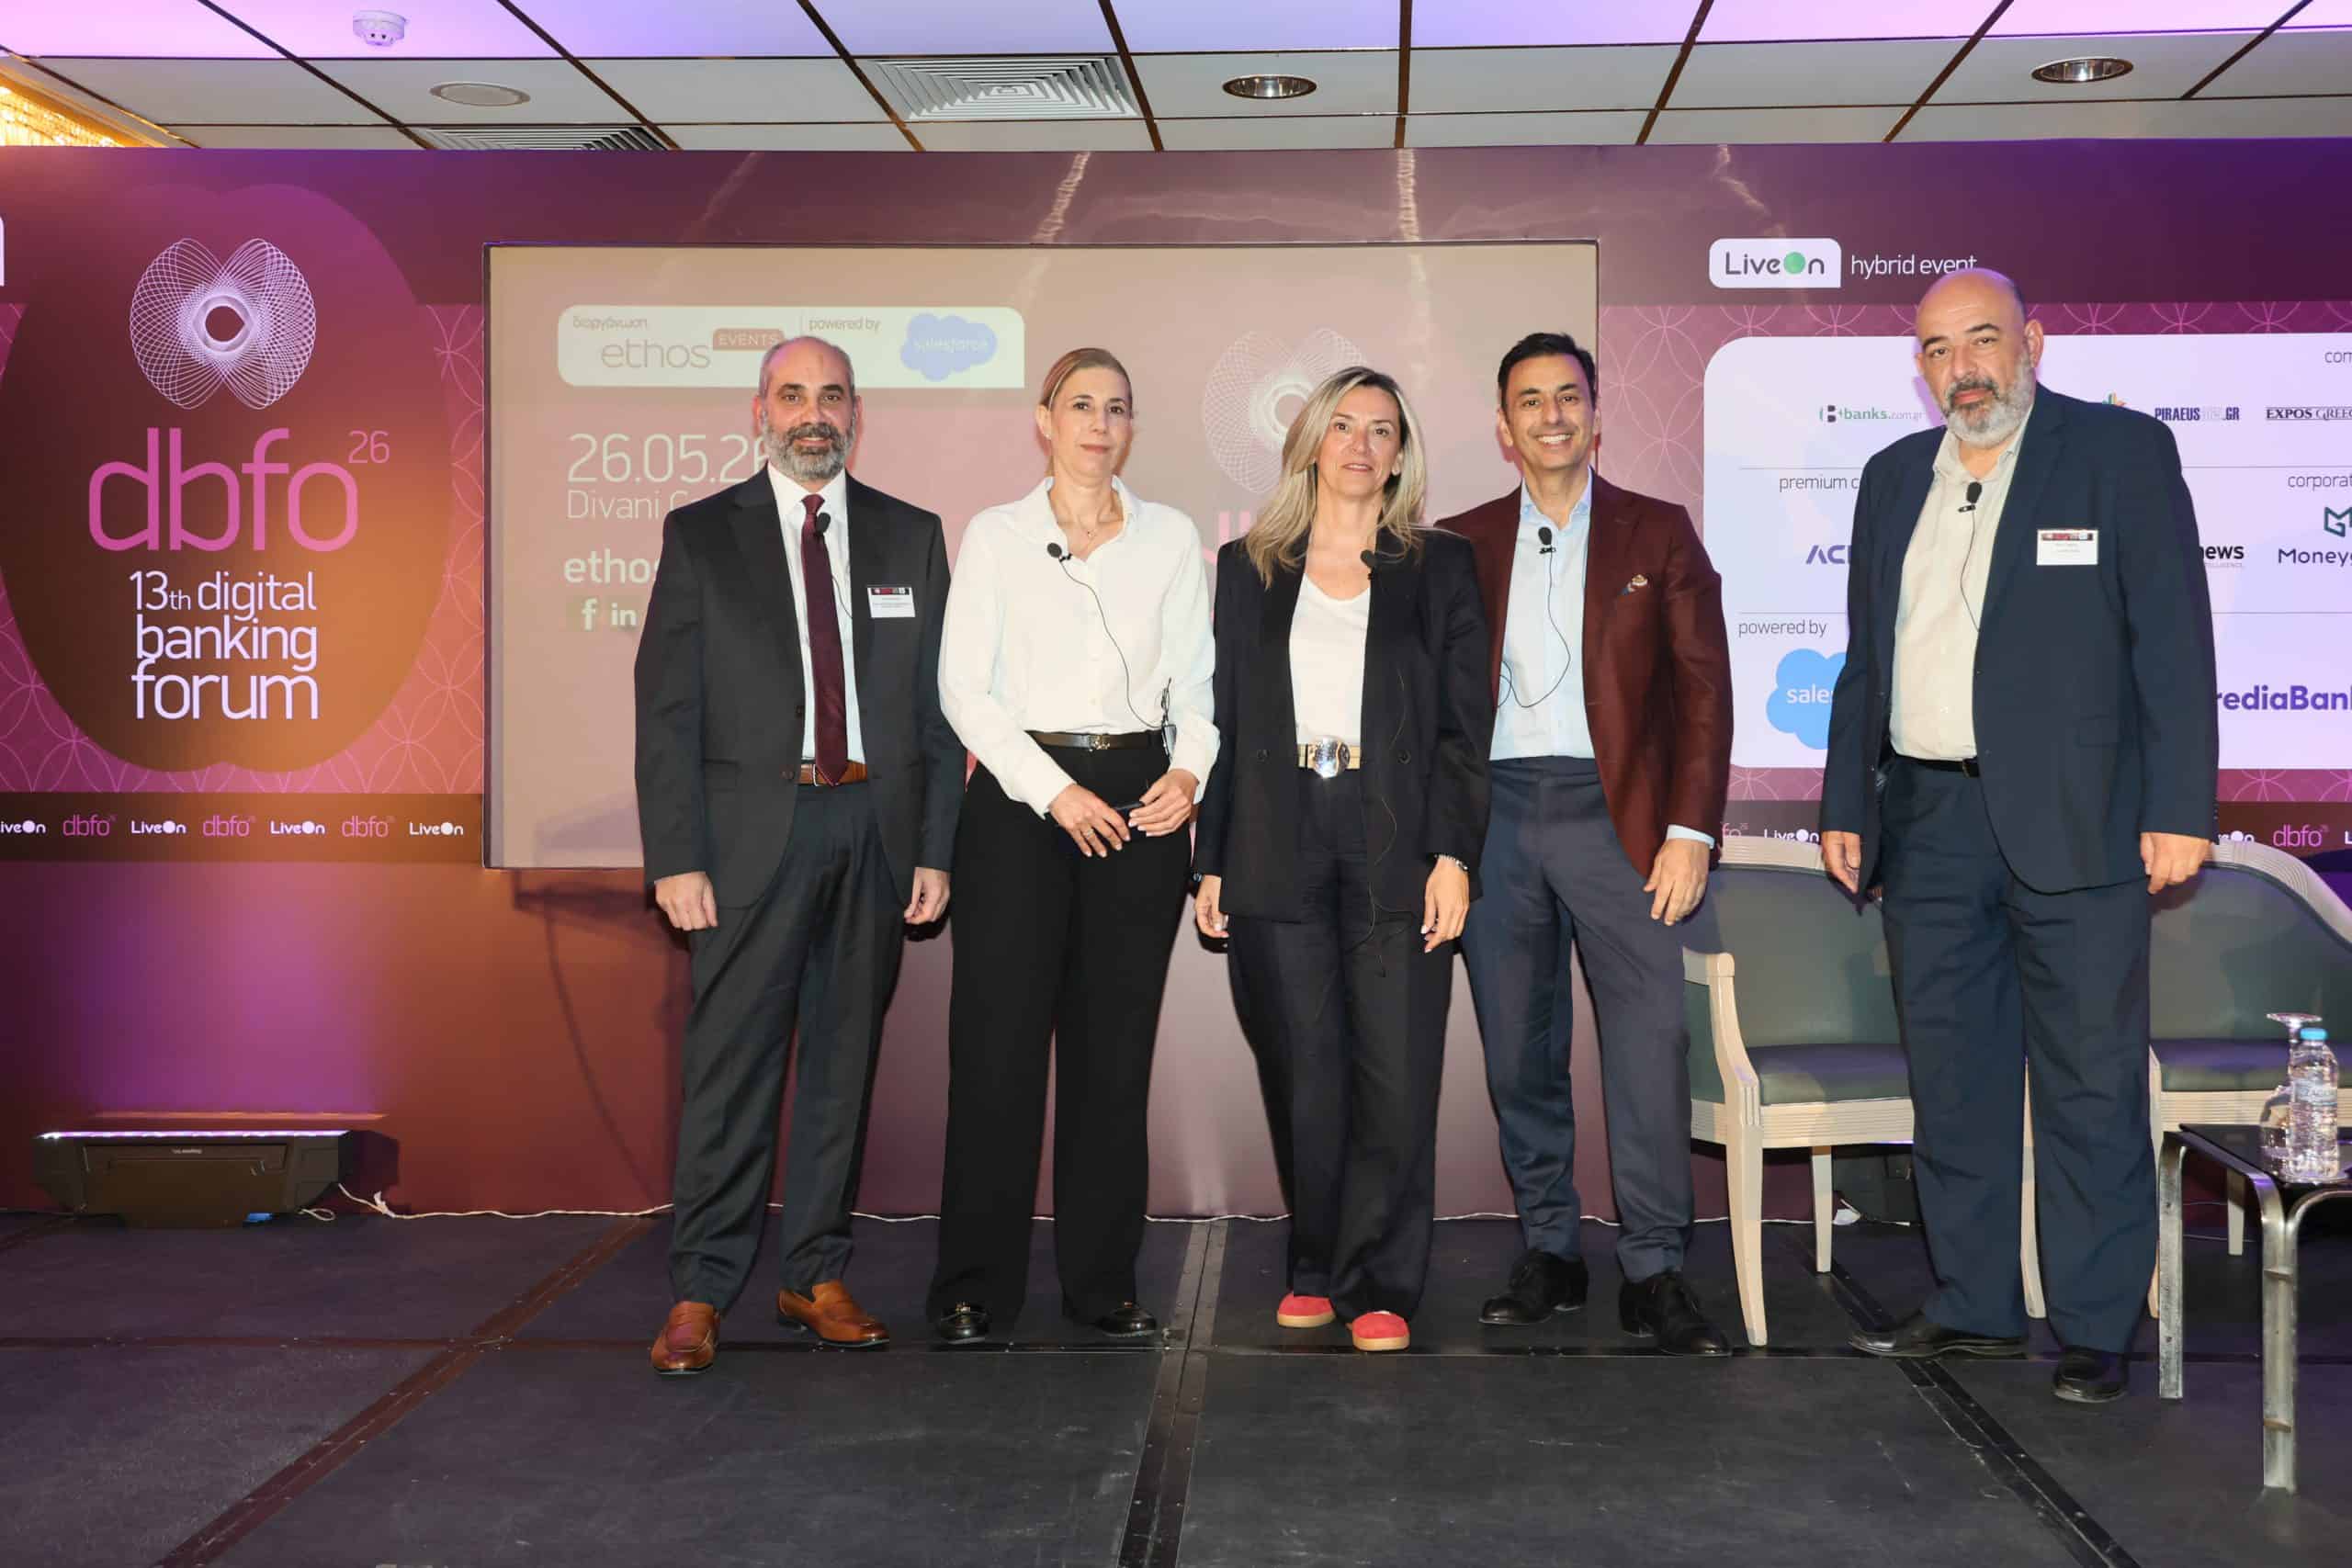
Στο Panel ΙΙ, με θέμα «Το παρόν και το μέλλον των ψηφιακών πληρωμών: Οι αλλαγές στα επιχειρηματικά μοντέλα και οι νέες υπηρεσίες», η κ. Ελένη Αργυροπούλου, Head of Commercial, Νexi Greece, ανέφερε: «Έχει μεγάλη αξία να δούμε τι έχουμε διανύσει μέχρι να φτάσουμε στο σήμερα. Η αγορά είναι αρκετά ώριμη, οι ψηφιακές πληρωμές έχουν μπει στην καθημερινότητα όλων μας. Αυτό που έχει αξία είναι ότι επιχειρήσεις και καταναλωτές βλέπουν στρατηγικά τις ψηφιακές πληρωμές. Οι επιχειρήσεις και οι πελάτες ψάχνουν τεχνολογία και ασφάλεια. Αναζητούν πλέον μια μεγάλη εταιρεία που θα τους οδηγήσει στην “επόμενη μέρα”, να τους μετασχηματίσει. Πέρα από την τεχνολογία, η ευκολία και η ασφάλεια αποτελούν λέξεις-κλειδιά».

Η κ. Καλλιόπη Κούφαλη, Commercial Director, SMB Segment, Worldline Greece, επεσήμανε τα εξής: «Οι πληρωμές έχουν αλλάξει επίπεδο. Προσπαθούμε να αξιοποιήσουμε όσα περισσότερα συστήματα μπορούμε. Οι πελάτες θέλουν ολοκληρωμένες λύσεις από το ERP μέχρι το loyalty, θέλουν να εξελιχθούν και να μετασχηματιστούν. Εμείς δίνουμε ολοκληρωμένες λύσεις από την αρχή έως το τέλος. Άρα ένα οικοσύστημα. Υπάρχει περιθώριο εξέλιξης στις πληρωμές. Οι ΜμΕ επιχειρήσεις, και ειδικά εκτός Αθήνας, χρειάζονται σύμβουλο για καθοδήγηση, εκπαίδευση. Όσο πιο πολύ εκπαιδεύεις τις επιχειρήσεις τόσο το αποτέλεσμα είναι θετικό».

Ο κ. Ανδρέας Μάντης, Επικεφαλής Επιχειρησιακής Ανάπτυξης, ΔΙΑΣ ΑΕ, ανέφερε: «Αυτό που έχει αλλάξει είναι ότι η πληρωμή έχει σταματήσει να είναι μια τυπική διαδικασία. Με το IRIS μπορείς να πληρώσεις παντού. Σύντομα θα δούμε το NFC. Το κλειδί είναι η διαλειτουργικότητα. Οι ψηφιακές πληρωμές στο σύνολό τους έχουν περιθώριο ανάπτυξης».

Ο κ. Αντίγονος Παπαδόπουλος, Deputy Country Head, Global Payments Greece & Managing Director, EDPS, τόνισε: «Έχει αλλάξει η ατζέντα των εταιρειών του χώρου και των επιχειρήσεων. Παλιά, η πληρωμή δεν είχε integration. Πλέον, όλα τα εταιρικά ραντεβού με πελάτες είναι για λύσεις, integration, συνδυασμό αναγκών κτλ. Τις πληρωμές τις θεωρούν commodity. Πλέον, πάμε σε ένα solution και service provider διαφορετικό σε πωλησιακή κουλτούρα. Στην Περιφέρεια χρησιμοποιούνται περισσότερο τα μετρητά σε σχέση με τις μεγάλες πόλεις. Έχουμε ήδη 9,5% αύξηση στην αξία των συναλλαγών».
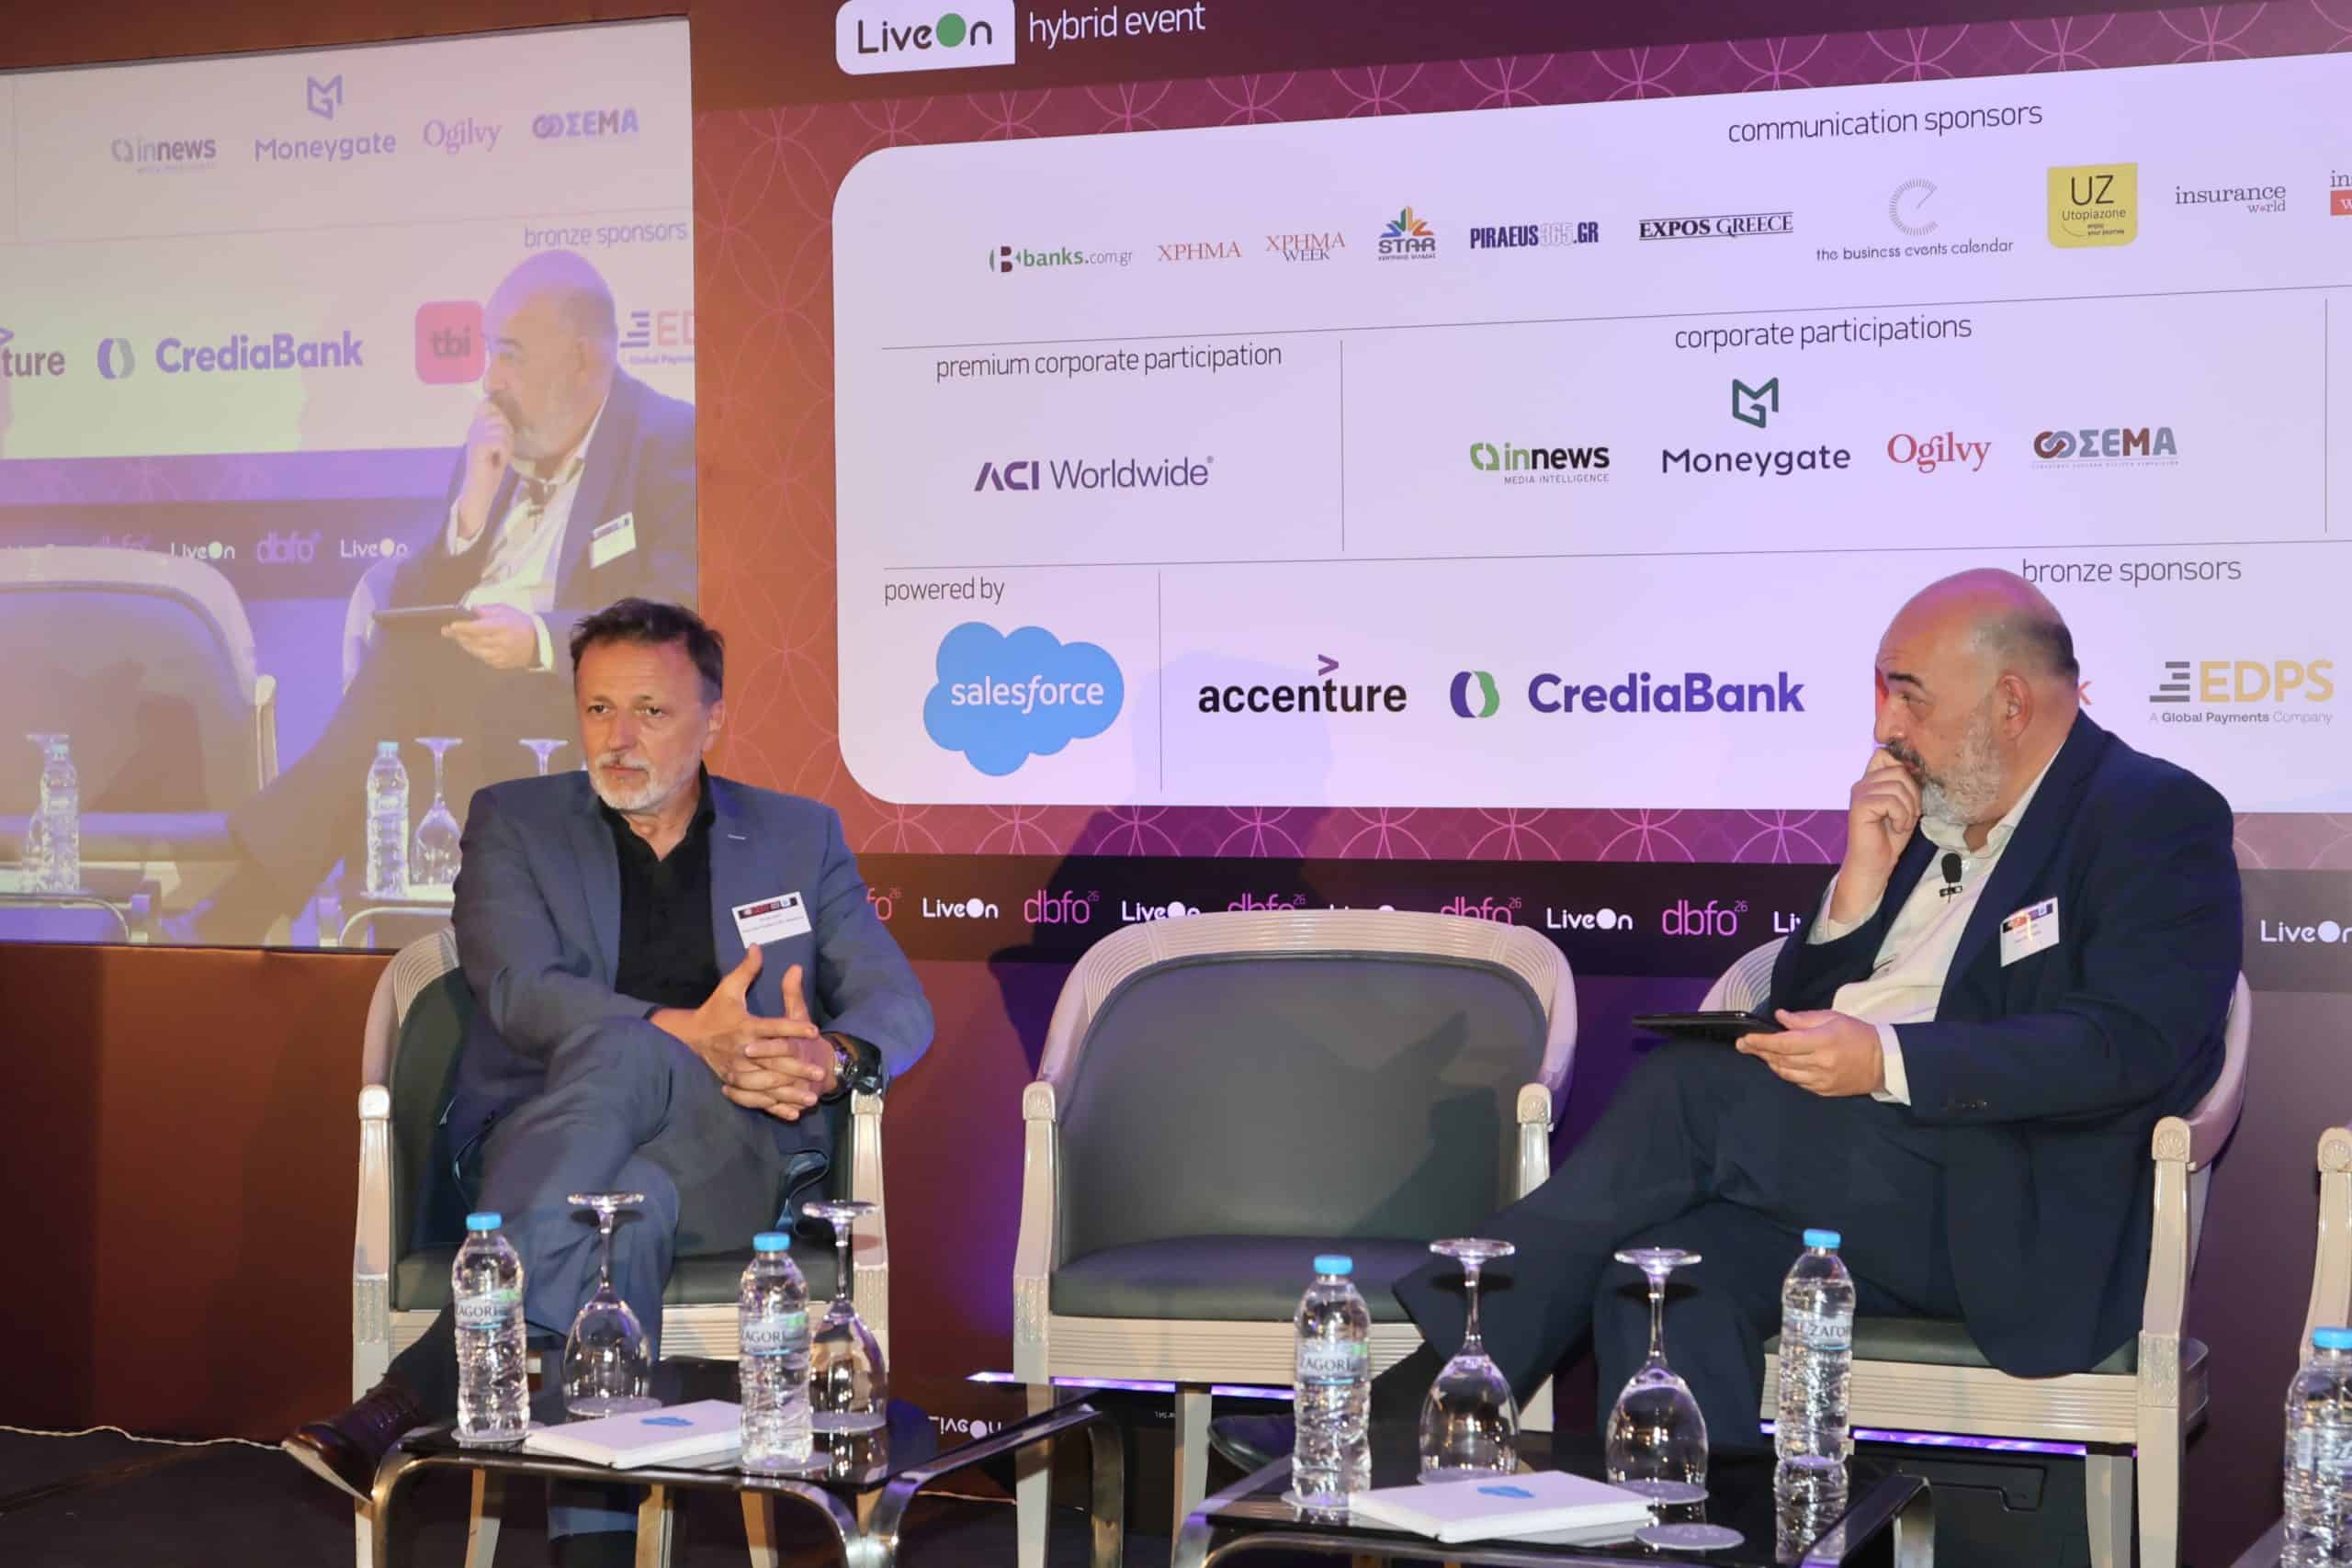
Σε Fireside Chat με τον Δημήτρη Μαλλά, ο κ. Hrvoje Supic, Area Vice President CEE, Salesforce, είπε, μεταξύ άλλων: «Στη Salesforce είμαστε εξαιρετικά επιτυχημένοι στον επιχειρηματικό τομέα και σε κλάδους όπως το insurance, τις τράπεζες, το fintech κτλ. Είμαστε η μόνη παγκόσμια εταιρεία που διαθέτει πλήρη λύση για τις financial εταιρείες, και αυτός είναι ο λόγος που έχουμε τόσο πολλή επιτυχία. Δεν νομίζω ότι οι στόχοι έχουν αλλάξει. Οι CEOs θέλουν ανάπτυξη και εφαρμογή. Το marketing θέλει περισσότερη προσωποποίηση. Οι CIOs θέλουν περισσότερη απλότητα. Το risk management θέλει περισσότερη κυβερνητικότητα. Οπότε τα πράγματα δεν αλλάζουν δραματικά με την AI. Η AI είναι εδώ για να αντιμετωπίσει όλα αυτά τα πράγματα με πιο αποτελεσματικό τρόπο».
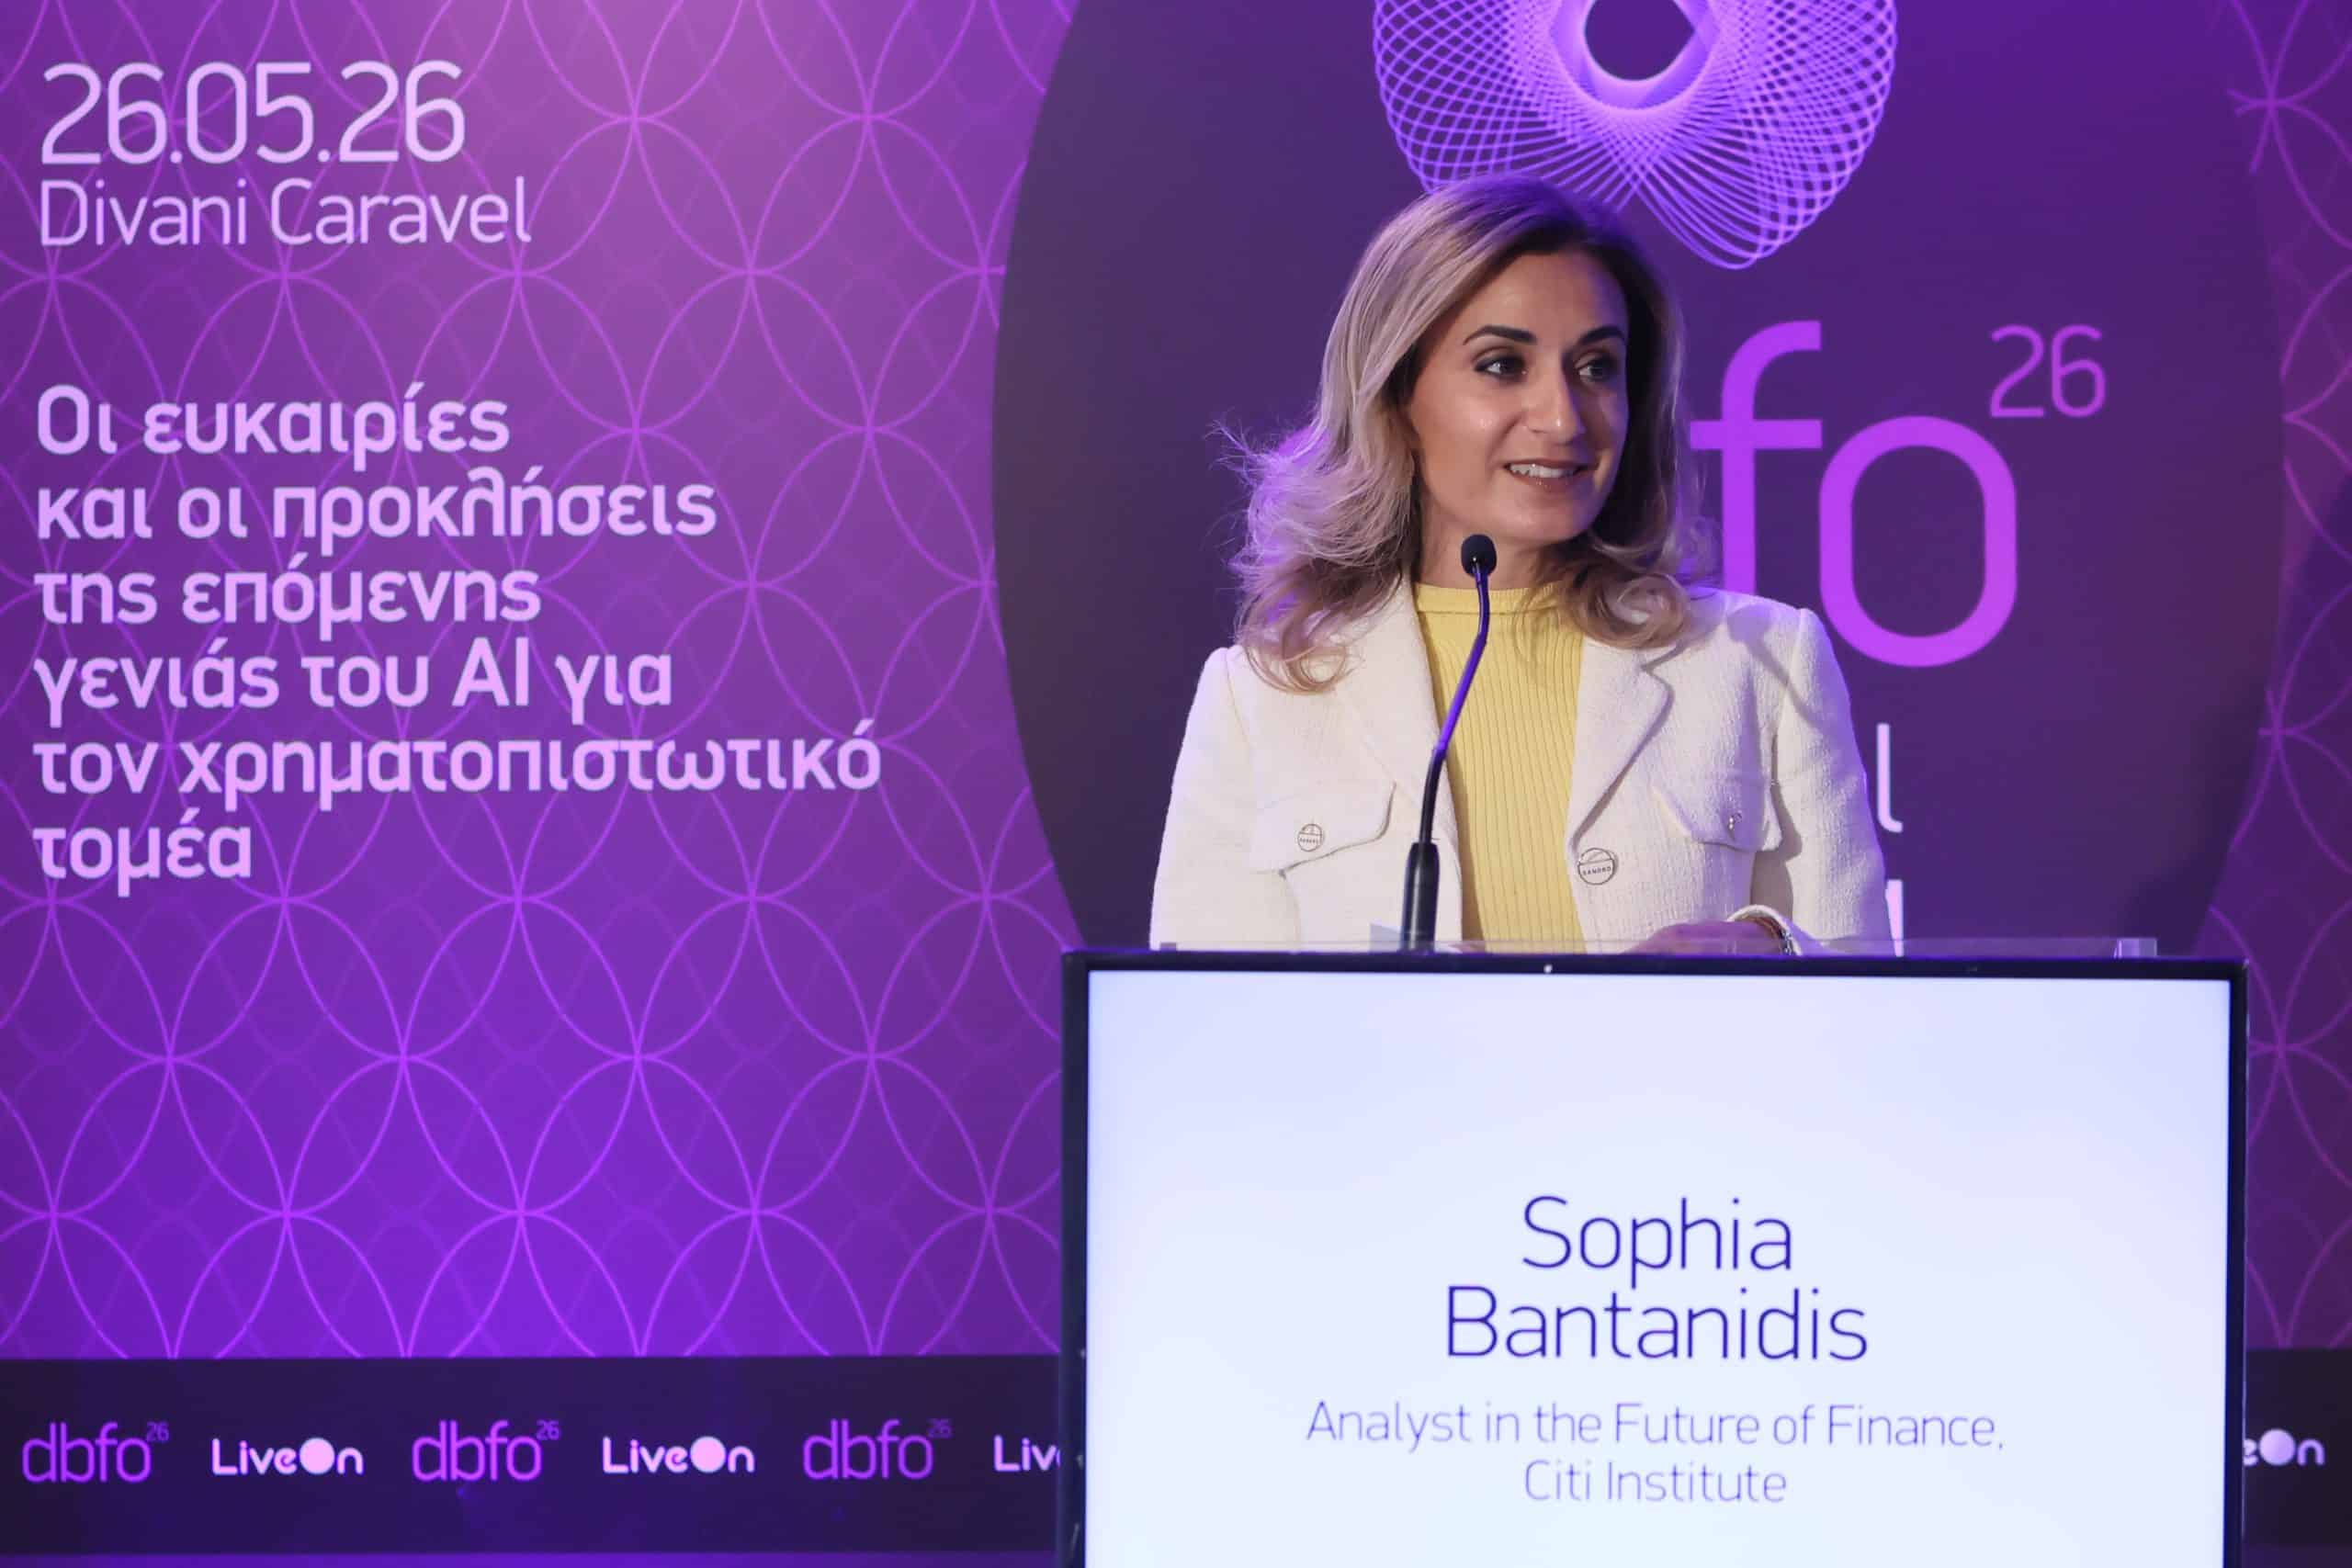
Στην ομιλία της, με τίτλο «Stablecoins 2030», η κ. Sophia Bantanidis, Analyst in the Future of Finance, Citi Institute, δήλωσε: «Όταν κάποιος μιλάει για “Stablecoins 2030”, αναφέρεται στο πώς θα εξελιχθεί η αγορά των stablecoins μέχρι το 2030: μέγεθος αγοράς, χρήση από τράπεζες, κυβερνήσεις, πληρωμές και διεθνές εμπόριο. Οι μεγάλες τράπεζες και αναλυτές εκτιμούν τεράστια ανάπτυξη. Μεταξύ αυτών και η Citi, που προβλέπει αγορά περίπου 1,9 τρισ. δολ. σε βασικό σενάριο και έως και 4 τρισ. δολ. σε αισιόδοξο σενάριο μέχρι το 2030». Όπως δήλωσε χαρακτηριστικά η κ. Bantanidis: «Η Citi εκτιμά ότι το 2025 αποτελεί τη στιγμή τύπου ChatGPT για την υιοθέτηση του blockchain και των ψηφιακών περιουσιακών στοιχείων από θεσμικούς οργανισμούς μέσω των stablecoins. Οι τελευταίοι έξι μήνες το έχουν επιβεβαιώσει, με τις ψηφιακά εγγενείς εταιρείες να ηγούνται της μετάβασης στον “πραγματικό κόσμο”». Ανέφερε επίσης ότι τα τραπεζικά tokens (tokenized deposits, deposit tokens και παρόμοια), τα οποία προσφέρουν την εμπιστοσύνη, την οικειότητα και τις ρυθμιστικές δικλίδες ασφαλείας του τραπεζικού χρήματος, προτιμώνται από πολλές εταιρείες.
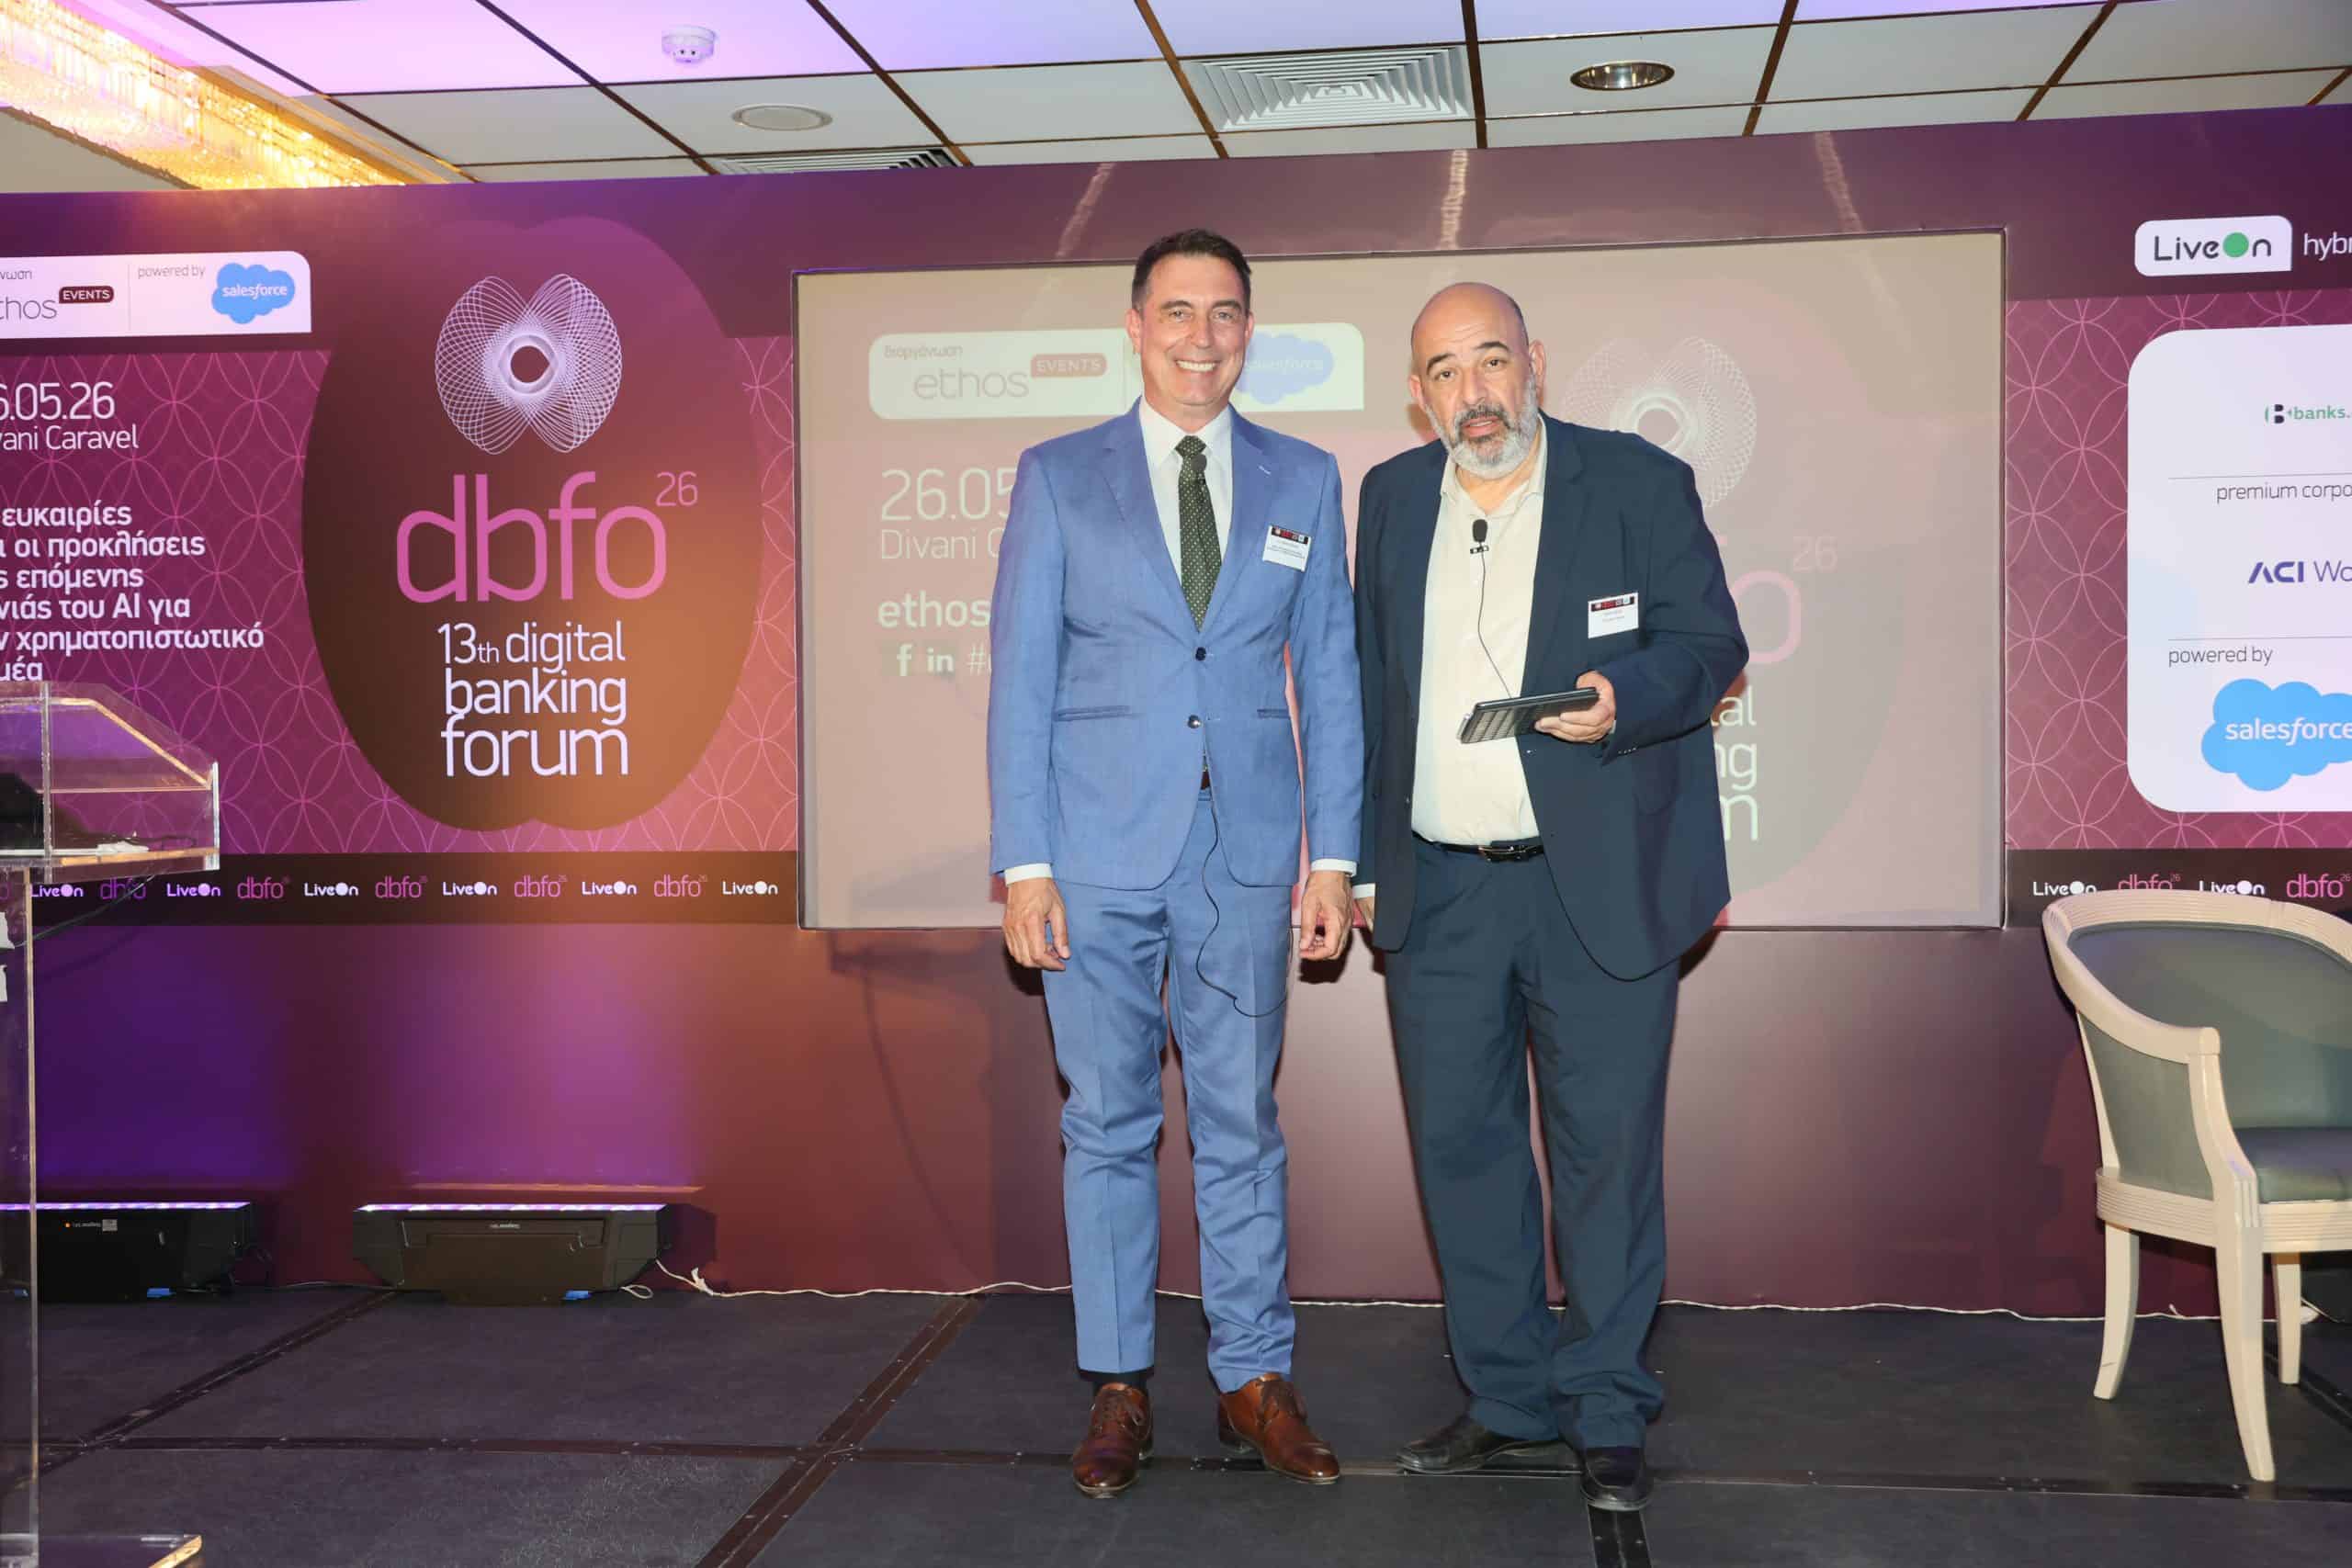
Σε Fireside Chat με τον Δημήτρη Μαλλά, με τίτλο «Fintech & Τράπεζες: Ανταγωνιστές, συναγωνιστές ή συνεργάτες;», ο Δρ. Σπύρος Αρσένης, Επικεφαλής Ανάπτυξης Καινοτόμου Επιχειρηματικότητας – NBG Business Seeds, Διεύθυνση Επιχειρησιακής Στρατηγικής, Νεοφυούς Επιχειρηματικότητας και Συνεργασιών της Τράπεζας & του Ομίλου, στο κεντρικό ερώτημα της ενότητας, επεσήμανε ότι οι εταιρείες fintech και οι τράπεζες είναι ξεκάθαρα συνεργάτες. Ακολούθως, αναφέρθηκε στον επιταχυντή του προγράμματος NBG Business Seeds, σε συνεργασία με το Ίδρυμα Ωνάση, που τους βοηθά να ανιχνεύσουν τη θερμοκρασία ενός οικοσυστήματος, όπου κάθε χρόνο εμφανίζονται 30-40 εταιρείες σχετικές με το fintech. Δήλωσε δε ιδιαίτερα αισιόδοξος λόγω των συνεργειών που αναπτύσσονται με επιχειρήσεις διαφόρων κλάδων και την ακαδημαϊκή κοινότητα (ΕΜΠ, ΕΚΠΑ). Στη συνέχεια, αναφέρθηκε στη διαδρομή του προγράμματος από την έναρξή του, το 2010, μέχρι σήμερα, δίνοντας έμφαση στις κερδοφόρες επενδύσεις και στην υποστήριξη μεγάλων εξαγορών, πέρα από το κομμάτι της ΕΚΕ. Αναφερόμενος στις τάσεις των startups, ο κ. Αρσένης σημείωσε τη μετατόπιση του ενδιαφέροντος από την τεχνολογία blockchain στην Τεχνητή Νοημοσύνη, καθώς και τις σχετικές ανησυχίες που έχει διαπιστώσει στο διεθνές περιβάλλον.
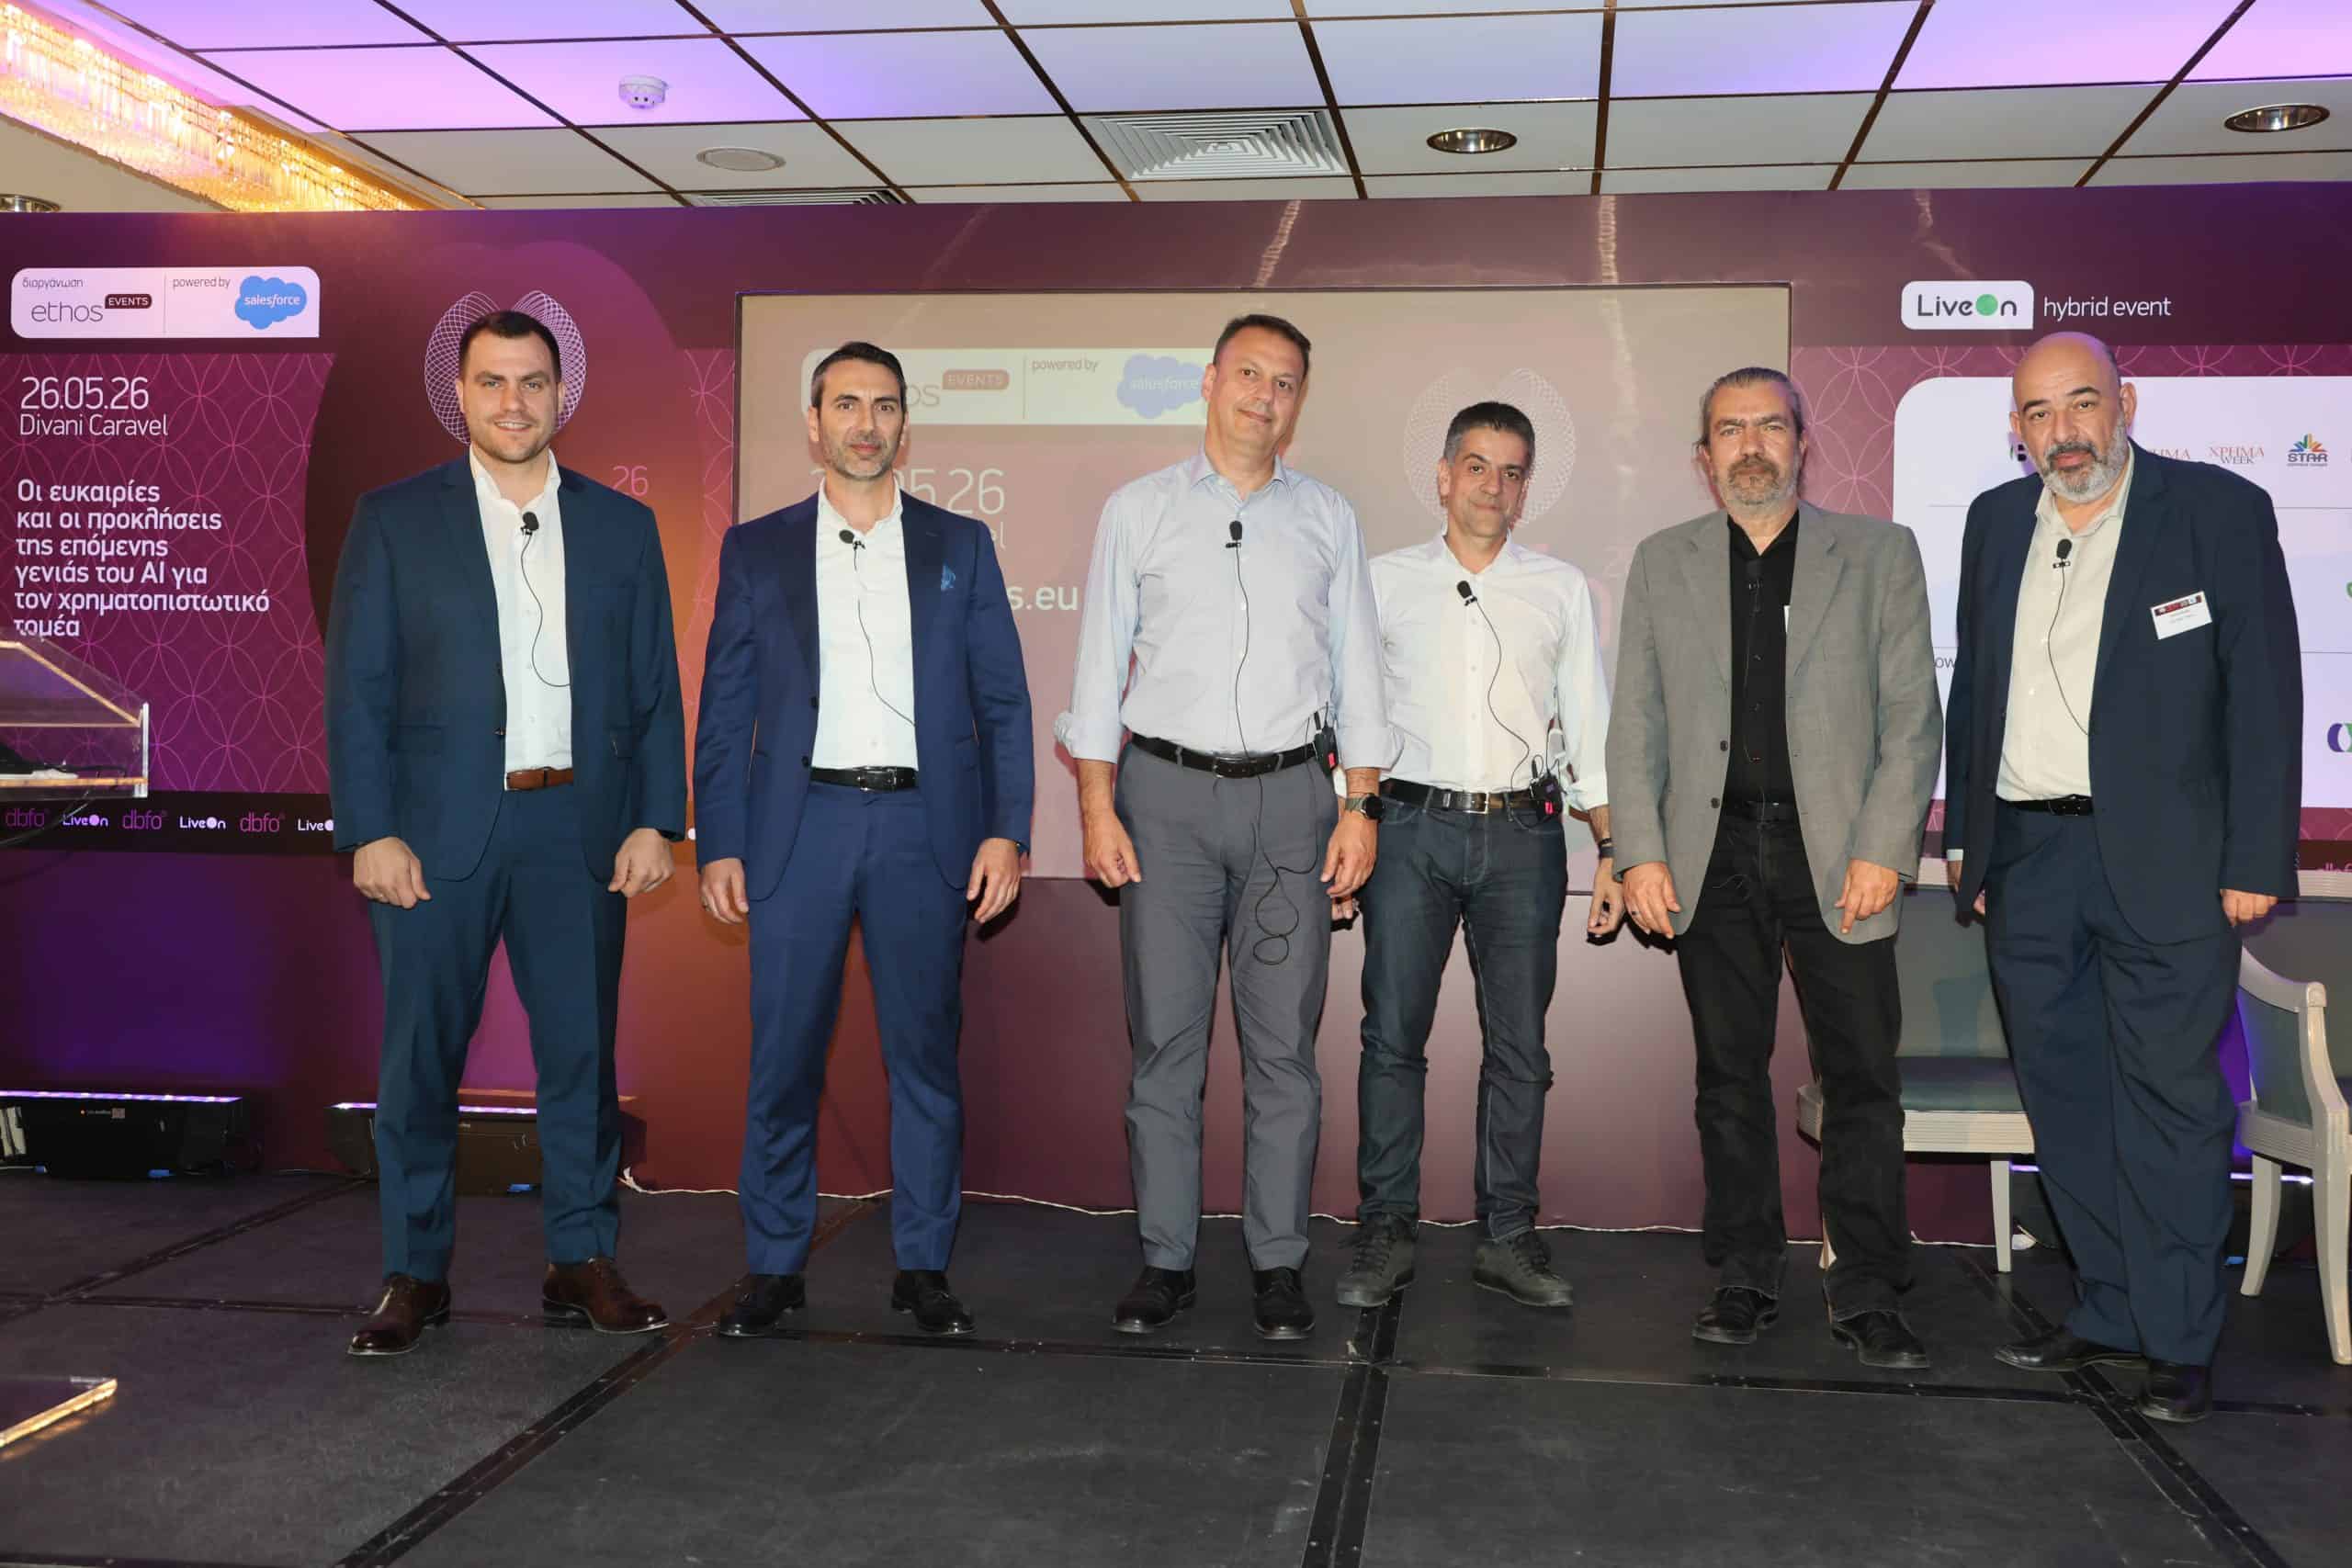
Στο Panel ΙΙΙ, με θέμα «Embedded Finance & AI: Πώς αλλάζουν τους όρους της αγοράς», συμμετείχαν οι κύριοι Γιώργος Πάνου, Επικεφαλής Κέντρου Καινοτομίας, Eurobank, Μάριος Παπαγεωργίου, Enterprise Account Director Greece, Salesforce, Σωκράτης Πλούσας, Ιδρυτής και CEO, ΚΝΕΧ, Κωνσταντίνος Τοβίλ, Market Lead Greece, tbi bank, και Τάκης Τσιρτσώνης, Chief Operating Officer, UpcoMinds.

Οι παραπάνω ομιλητές αναφέρθηκαν, αρχικά, στις βασικές αλλαγές που παρατηρούν στην αγορά ως προς το κεντρικό θέμα συζήτησης. Ο κ. Τσιρτσώνης εξήρε τη σημασία της συνετής διαχείρισης των νέων εργαλείων, ο κ. Τοβίλ επεσήμανε τη μεταμορφωτική επίδραση του embedded funding στον τραπεζικό κλάδο, ο κ. Πλούσας την πανταχού, πλέον, παρουσία του embedded banking, ο κ. Πάνου το γεγονός ότι οι συναλλαγές γίνονται αόρατες, η ΤΝ ενισχύει τη σύνδεση με τα δεδομένα και ο σχεδιασμός προϊόντων ξεκινά πια από τις ανάγκες των πελατών. Ο κ. Παπαγεωργίου πρόσθεσε στις προηγούμενες παρατηρήσεις τις αλλαγές που έχουν επέλθει στο upselling και στο cross-selling.

Αναφορικά με τις neobanks, ο κ. Πάνου είπε ότι η σχέση τους με τις παραδοσιακές τράπεζες έχει περάσει από τη φάση της σύγκρουσης σε εκείνη της συνεργασίας. Ο κ. Τοβίλ χαρακτήρισε mobile bank την tbi και εντόπισε τη συνεισφορά της ΤΝ στην επιτάχυνση των λειτουργιών πληροφορικής, marketing και backoffice. Ο κ. Παπαγεωργίου αναφέρθηκε στην κάθετη λύση της Salesforce, που αναβαθμίζει την εμπειρία πελάτη και αυτοματοποιεί διαδικασίες, δήλωσε δε αισιόδοξος ότι θα δημιουργηθούν νέα μοντέλα. Ο κ. Πλούσας υπογράμμισε τη σημασία των αξιόπιστων δεδομένων για αποτελεσματικό Agentic AI και την ανάγκη rethinking της τραπεζικής αρχιτεκτονικής, ενώ ο κ. Τσιρτσώνης περιέγραψε τομείς και προϋποθέσεις αξιοποίησης της ΤΝ. Για το embedded banking, επισημάνθηκε ότι οι ελληνικές τράπεζες έχουν σημειώσει αξιοσημείωτη πρόοδο, ωστόσο υπάρχουν προοπτικές βελτίωσης.

Powered by

Salesforce

Bronze Sponsors

Accenture

CrediaBank

EDPS

NBG PAY

ΚΝΕX

tbi bank

Tiresias

UpcoMinds

Premium Corporate Participation

ACI Worldwide

Corporate Participations

Innews

Moneygate

Ogilvy

Σύνδεσμος Ελλήνων Μεσιτών Ασφαλίσεων – ΣΕΜΑ

Registration Sponsor

EventAtlas by LiveOn

Υπό την Αιγίδα

του Υπουργείου Ψηφιακής Διακυβέρνησης και Τεχνητής Νοημοσύνης

της Ελληνικής Ένωσης Τραπεζών (ΕΕΤ)

της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ)

της Ένωσης Θεσμικών Επενδυτών (ΕΘΕ)

του Επαγγελματικού Επιμελητηρίου Αθηνών (EEA)

του Συνδέσμου Επιχειρήσεων Καινοτόμων Εφαρμογών Ελλάδας (ΣΕΚΕΕ)

του Συνδέσμου Επιχειρήσεων Πληροφορικής και Επικοινωνιών Ελλάδας (ΣΕΠΕ)

Χορηγοί Επικοινωνίας

Banks.com.gr

ΧΡΗΜΑ

ΧΡΗΜΑ Week

Star Κεντρικής Ελλάδος

Piraeus365.gr

Expos Greece

The Business Events Calendar

Utopiazone.gr

Insurance World

Insuranceworld.gr

Pharma & Health Business

Virus.com.gr

Photo credits

©Θεόδωρος Αναγνωστόπουλος/PHOTOPRESS Θ&Α Αναγνωστόπουλοι

Για να ενημερωθείτε πιο ολοκληρωμένα για το συνέδριο, μπορείτε να επισκεφθείτε την επίσημη ιστοσελίδα του, 13th Digital Banking Forum | ethosEVENTS, όπως επίσης και τα social κανάλια Facebook και LinkedIn.

Πηγή: banks.com.gr

Έξαρση γαστρεντερίτιδας στο Αττικόν εν μέσω ράντζων και υπερπληρότητας

0
ΠΓΝ Αττικόν, κολλάζ, πηγή: virus.com.gr
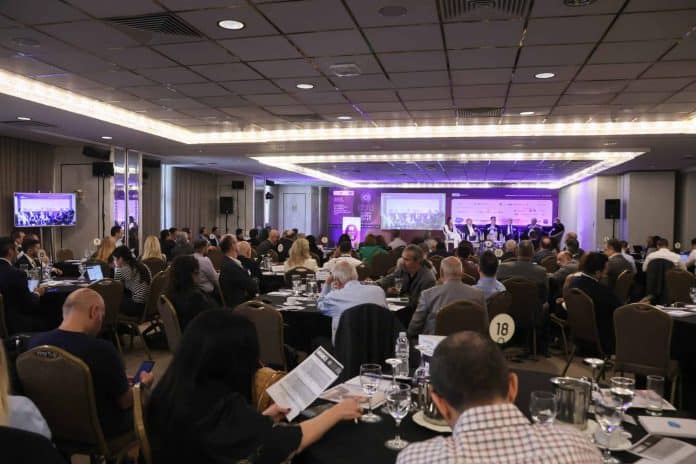
Σοβαρή ενδονοσοκομειακή έξαρση γαστρεντερίτιδας από νοροϊό καταγράφεται στο ΠΓΝ «Αττικόν», με κρούσματα σε υγειονομικούς, ασθενείς και συνοδούς, αναδεικνύοντας ξανά τις χρόνιες παθογένειες του νοσοκομείου. Το Σωματείο Εργαζομένων προειδοποιεί ότι η διασπορά δεν μπορεί να περιοριστεί όσο οι διάδρομοι παραμένουν γεμάτοι ράντζα και οι ασθενείς στερούνται βασικών υποδομών, όπως είναι η πρόσβαση σε τουαλέτα.

Το Σωματείο Εργαζομένων του ΠΓΝ «Αττικόν» επιβεβαιώνει ότι τις τελευταίες ημέρες έχει εκδηλωθεί ενδονοσοκομειακή έξαρση γαστρεντερίτιδας από νοροϊό, με τουλάχιστον 25 υγειονομικούς και δεκάδες ασθενείς και συνοδούς να εμφανίζουν συμπτώματα. Η κατάσταση χαρακτηρίζεται «ιδιαίτερα ανησυχητική», καθώς ο νοροϊός είναι εξαιρετικά μεταδοτικός και εξαπλώνεται ταχύτατα σε χώρους με υψηλή κινητικότητα και ανεπαρκείς συνθήκες υγιεινής. Το Σωματείο τονίζει ότι το περιστατικό δεν αποτελεί μεμονωμένο γεγονός, αλλά «αποτέλεσμα της μόνιμης υπερπληρότητας και της λειτουργίας του νοσοκομείου στα όρια της αντοχής του».

Ράντζα, υπερπληρότητα και υποστελέχωση: το εκρηκτικό μείγμα

Για ακόμη μία φορά, οι εργαζόμενοι επισημαίνουν ότι η υποστελέχωση, η έλλειψη νοσηλευτικού προσωπικού, η νοσηλεία σε ράντζα και η αδυναμία εφαρμογής βασικών μέτρων απομόνωσης δημιουργούν συνθήκες που ευνοούν τη διασπορά λοιμώξεων.

Στους διαδρόμους νοσηλεύονται:

  • χειρουργικοί ασθενείς
  • ανοσοκατασταλμένοι
  • υπερήλικες
  • βαριά πάσχοντες
  • χωρίς πρόσβαση σε ξεχωριστές τουαλέτες ή κατάλληλους χώρους υγιεινής.

Το Σωματείο θέτει ευθέως το ερώτημα: «Πώς θα εφαρμοστούν μέτρα απομόνωσης όταν οι ασθενείς βρίσκονται σε ράντζα στους διαδρόμους;».

Αιχμές προς Υπουργείο και Διοίκηση – Εκκρεμεί μήνυση έξι μηνών

Οι εργαζόμενοι ζητούν άμεση πολιτική παρέμβαση, υπενθυμίζοντας ότι έχουν καταθέσει μήνυση εδώ και έξι μήνες για τις συνθήκες νοσηλείας.

Διαβάστε περισσότερα στο virus.com.gr
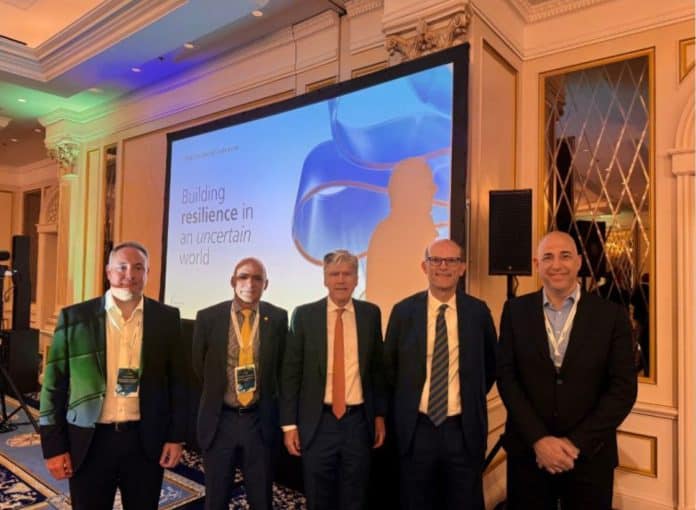
Στην Κύπρο το 17ο Διεθνές Συνέδριο της Insurance Europe το 2027

0
ΣΑΕΚ με τον Αλ. Σαρρηγεωργίου στο 16ο Διεθνές Συνέδριο της Insurance Europe, Βρυξέλλες 2026

Σημαντική διεθνή διάκριση και ψήφο εμπιστοσύνης προς την κυπριακή ασφαλιστική αγορά αποτελεί η επίσημη ανάθεση της διοργάνωσης της Γενικής Συνέλευσης και του 17ου Διεθνούς Συνεδρίου της Insurance Europe στην Κύπρο το 2027.

Η απόφαση επιβεβαιώθηκε κατά τη διάρκεια της Γενικής Συνέλευσης της Insurance Europe, στο πλαίσιο των εργασιών του 16ου Διεθνούς Συνεδρίου της ευρωπαϊκής ασφαλιστικής ομοσπονδίας, που πραγματοποιείται αυτές τις ημέρες στις Βρυξέλλες

Τη διοργάνωση θα φιλοξενήσει στη Λεμεσό ο Σύνδεσμος Ασφαλιστικών Εταιρειών Κύπρου (ΣΑΕΚ), αναλαμβάνοντας μια από τις σημαντικότερες ευρωπαϊκές συναντήσεις του ασφαλιστικού κλάδου, η οποία συγκεντρώνει κορυφαία στελέχη της ασφαλιστικής αγοράς, θεσμικούς φορείς, εποπτικές αρχές και εκπροσώπους οργανισμών από ολόκληρη την Ευρώπη.

Ο ΣΑΕΚ συμμετέχει ενεργά στις φετινές εργασίες της Insurance Europe στις Βρυξέλλες, με εκπροσώπους τον Πρόεδρο του Διοικητικού Συμβουλίου Ευάγγελο Αναστασιάδη, τον Αντιπρόεδρο Κλάδου Ζωής Έβαν Γαβά και τον Γενικό Διευθυντή Ανδρέα Αθανασιάδη.

Σε ανακοίνωσή του, ο ΣΑΕΚ σημειώνει ότι οι δύο κορυφαίες εκδηλώσεις της Insurance Europe –η Γενική Συνέλευση και το Διεθνές Συνέδριο– συγκεντρώνουν τους εκπροσώπους της ευρωπαϊκής ασφαλιστικής βιομηχανίας με στόχο τη διαμόρφωση της στρατηγικής και της μελλοντικής πορείας του κλάδου.

Η ανάληψη της διοργάνωσης από την Κύπρο θεωρείται ιδιαίτερα σημαντική για τη διεθνή προβολή της χώρας και της κυπριακής ασφαλιστικής αγοράς, ενισχύοντας παράλληλα τον ρόλο της Κύπρου ως περιφερειακού επιχειρηματικού και χρηματοοικονομικού κέντρου στην ευρύτερη περιοχή της Ανατολικής Μεσογείου.

Allianz Global Insurance Report 2026: Το μέλλον της ασφάλισης σε έναν κατακερματισμένο κόσμο

0
Allianz, εικόνα κτιρίου στο Global Insurance Report

Tην έκθεση με τίτλο Global Insurance Report δημοσίευσε στις 28 Μαΐου η Allianz Research, όπου αναλύει τις εξελίξεις στις ασφαλιστικές αγορές παγκοσμίως.

Παγκόσμια αγορά: Απομάκρυνση από την εξαιρετική ανάπτυξη, αλλά όχι αδυναμία

Σύμφωνα με την έκθεση, η παγκόσμια ασφαλιστική βιομηχανία εκτιμάται ότι αναπτύχθηκε κατά +7,1% φτάνοντας τα 6,9 τρισ. ευρώ το 2025, προσθέτοντας 456 δισ. ευρώ στο παγκόσμιο σύνολο ασφαλίστρων. Παρότι η ανάπτυξη επιβραδύνθηκε σε σχέση με το εξαιρετικό +9,4% του 2024, παρέμεινε αισθητά πάνω από τον μέσο ετήσιο ρυθμό ανάπτυξης της τελευταίας δεκαετίας (+5,6%), επιβεβαιώνοντας ότι οι βασικοί μοχλοί ανάπτυξης του κλάδου παραμένουν ισχυροί. Ο κλάδος ασφάλισης ζωής παρέμεινε ο μεγαλύτερος (2.861 δισ. ευρώ), ακολουθούμενος από τις ασφαλίσεις περιουσίας και ατυχημάτων (γενικές ασφαλίσεις) με 2.320 δισ. ευρώ και την ασφάλιση υγείας με 1.688 δισ. ευρώ.

Η αγορά γενικών ασφαλίσεων (P&C) μεταβαίνει από την περίοδο έντονης αύξησης τιμών προς μια πιο ομαλή φάση. Τα παγκόσμια ασφάλιστρα αυξήθηκαν κατά +3,8% το 2025, αρκετά χαμηλότερα από το +8,5% του προηγούμενου έτους και κάτω από τον μέσο όρο δεκαετίας (+5,6%), καθώς οι κύκλοι τιμολόγησης ωρίμασαν και ο πληθωρισμός αποζημιώσεων άρχισε να σταθεροποιείται. Η Βόρεια Αμερική παρέμεινε η κυρίαρχη αγορά του κλάδου, αντιπροσωπεύοντας το 52% των παγκόσμιων ασφαλίστρων γενικών ασφαλίσεων, αν και η ανάπτυξη επιβραδύνθηκε σημαντικά στο +2,2% από +9,7% το προηγούμενο έτος. Η Δυτική Ευρώπη παρέμεινε σχετικά ανθεκτική με ανάπτυξη +5,3%, ενώ η ασιατική[1] αγορά ήταν λιγότερο δυναμική, με αύξηση μόλις +4,0%.

Η αγορά ασφάλισης ζωής παρέμεινε ισχυρή το 2025, αν και η εξαιρετική άνθηση μετά τις αυξήσεις επιτοκίων στη Βόρεια Αμερική έχει πλέον χάσει δυναμική. Τα παγκόσμια ασφάλιστρα ζωής αυξήθηκαν κατά +6,9% το 2025, χαμηλότερα από το εντυπωσιακό +11,3% του 2024 αλλά εξακολουθώντας να βρίσκονται πάνω από τα ιστορικά επίπεδα. Η επιβράδυνση οφείλεται κυρίως στη Βόρεια Αμερική, όπου η άνοδος των προσόδων, που ενισχύθηκε από τα υψηλά επιτόκια, άρχισε να εξασθενεί. Αντίθετα, η Ασία επανήλθε ως η κύρια κινητήρια δύναμη ανάπτυξης του κλάδου, με τα ασφάλιστρα ζωής να αυξάνονται κατά +9,9% το 2025 και την Κίνα μόνη της να καταγράφει αύξηση +11,4%. Η Ασία παραμένει η μεγαλύτερη αγορά ασφάλισης ζωής παγκοσμίως, υποστηριζόμενη από τη γήρανση του πληθυσμού, τα υψηλά ποσοστά αποταμίευσης και τα λιγότερο ανεπτυγμένα δημόσια συνταξιοδοτικά συστήματα.

Η ασφάλιση υγείας εξελίσσεται στη σημαντικότερη διαρθρωτική ιστορία ανάπτυξης του κλάδου. Τα παγκόσμια ασφάλιστρα υγείας αυξήθηκαν κατά +12,3% το 2025, σημειώνοντας τη μεγαλύτερη άνοδο από το 2014, καθώς η γήρανση του πληθυσμού, το αυξανόμενο κόστος υγειονομικής περίθαλψης και οι πιέσεις στα δημόσια συστήματα υγείας ενίσχυσαν τη ζήτηση για ιδιωτική κάλυψη. Μόνο η Βόρεια Αμερική κατέγραψε αύξηση +14,9%, καθώς ο ιατρικός πληθωρισμός συνέχισε να επιταχύνεται, με τις ΗΠΑ να αντιπροσωπεύουν πλέον πάνω από το 70% των παγκόσμιων ασφαλίστρων υγείας. Παρά την κάποια εξομάλυνση μετά την άνοδο της περιόδου Covid, οι μακροπρόθεσμες προοπτικές ανάπτυξης παραμένουν ιδιαίτερα ισχυρές στην Ασία, όπου η διείσδυση της ασφάλισης υγείας παραμένει κάτω από 1% σχεδόν σε όλες τις αγορές.

Η γεωπολιτική και ο κατακερματισμός της παγκόσμιας οικονομίας εξελίσσονται σε βασικές δυνάμεις που διαμορφώνουν τον ασφαλιστικό κλάδο. Μια πιο κατακερματισμένη παγκόσμια οικονομία καθιστά τα περιβάλλοντα κινδύνου πιο σύνθετα, δυσκολεύοντας τα διασυνοριακά επιχειρηματικά μοντέλα και περιορίζοντας τα παραδοσιακά οφέλη διαφοροποίησης. Ταυτόχρονα, ο κατακερματισμός δημιουργεί νέες ευκαιρίες ανάπτυξης, αυξάνοντας τη ζήτηση για προστασία, ανθεκτικότητα και εξειδικευμένες λύσεις μεταφοράς κινδύνου σε τομείς όπως οι υποδομές, η ενεργειακή ασφάλεια και η ασφάλιση πολιτικού κινδύνου. Οι ασφαλιστικές εταιρείες θα χρειαστεί να προσαρμοστούν, αναπτύσσοντας πιο ανθεκτικά περιφερειακά επιχειρησιακά μοντέλα, ενσωματώνοντας τη γεωπολιτική ανάλυση στην ανάληψη κινδύνων και στην κατανομή κεφαλαίων και δημιουργώντας προϊόντα προσαρμοσμένα στους νέους κινδύνους.

Ελλάδα: Ισχυρή ανάπτυξη χάρη στις γενικές ασφαλίσεις

Η ελληνική ασφαλιστική αγορά κατέγραψε ισχυρή ανάπτυξη +5,6%, με συνολικά έσοδα ασφαλίστρων 6 δισ. ευρώ. Οι γενικές ασφαλίσεις αυξήθηκαν έντονα κατά +8,6%, εν μέρει λόγω σημαντικών αυξήσεων ασφαλίστρων, ενώ η ανάπτυξη στην ασφάλιση ζωής παρέμεινε χαμηλότερη, στο +2,7%. Τα ασφάλιστρα υγείας αυξήθηκαν κατά +6,9% το 2025.

Προοπτικές: Η ασφάλιση παραμένει κλάδος ανάπτυξης

Συνολικά, η παγκόσμια ασφαλιστική αγορά αναμένεται να σημειώσει ετήσιο ρυθμό ανάπτυξης +5,3% την επόμενη δεκαετία, ελαφρώς πάνω από τον ρυθμό οικονομικής ανάπτυξης. Για την Ελλάδα, η συνολική ετήσια ανάπτυξη εκτιμάται στο +4,8% (ονομαστικό ΑΕΠ: 3,4%). Στις γενικές ασφαλίσεις (P&C), προβλέπεται παγκόσμια ετήσια ανάπτυξη +4,7% έως το 2036 (Ελλάδα: 5,4%). Ο κλάδος αναμένεται να παρουσιάσει σταθερή ανάπτυξη σχεδόν σε όλες τις αγορές, καθώς η αυξανόμενη ανάγκη για προστασία αποτελεί παγκόσμιο φαινόμενο.

Η Allianz Research παραμένει αισιόδοξη και για την ασφάλιση ζωής, για την οποία αναμένεται ανάπτυξη +4,9% ετησίως, χάρη στα υψηλότερα επιτόκια (Ελλάδα: 3,6%). Η ευρύτερη Ασία θα συνεχίσει να αποτελεί τον βασικό μοχλό ανάπτυξης, λόγω της ανάγκης για ιδιωτική συνταξιοδοτική κάλυψη μπροστά στις δημογραφικές αλλαγές.

Η μικρότερη κατηγορία, η ασφάλιση υγείας, αναμένεται να παραμείνει η πιο δυναμική, με ετήσια ανάπτυξη +6,7% (Ελλάδα: 6,8%). Ιδιαίτερα η Ασία εξακολουθεί να έχει σημαντικά περιθώρια ανάπτυξης.

Σε απόλυτους αριθμούς, η παγκόσμια αγορά ασφαλίστρων θα αυξηθεί κατά 5,260 δισ. ευρώ μέσα στην επόμενη δεκαετία. Το μεγαλύτερο μέρος αυτής της ανάπτυξης θα προέλθει από την ασφάλιση ζωής (1,991 δισ. ευρώ). Περισσότερο από το ήμισυ των επιπλέον ασφαλίστρων θα δημιουργηθεί στην ευρύτερη Ασία (1,004 δισ. ευρώ), ξεπερνώντας τη Βόρεια Αμερική (416 δισ. ευρώ) και τη Δυτική Ευρώπη (402 δισ. ευρώ) μαζί.

Στις γενικές ασφαλίσεις, το 44% των επιπλέον ασφαλίστρων ύψους 1,505 δισ. ευρώ θα προέλθει από τη Βόρεια Αμερική. Στην ασφάλιση υγείας, αναμένονται επιπλέον ασφάλιστρα 1,764 δισ. ευρώ, κυρίως από την αγορά των ΗΠΑ.

Ο παγκόσμιος ασφαλιστικός χάρτης θα συνεχίσει να μετατοπίζεται προς την Ανατολή, αν και σταδιακά. Η Βόρεια Αμερική αναμένεται να διατηρήσει μερίδιο αγοράς περίπου 46% έως το 2036, χάνοντας μόνο οριακά έδαφος (-0,5 ποσοστιαίες μονάδες). Αντίθετα, η Ινδία και η Κίνα θα συνεχίσουν να ενισχύουν τη σημασία τους, προσθέτοντας σχεδόν 4 ποσοστιαίες μονάδες στο παγκόσμιο μερίδιο αγοράς. Η Δυτική Ευρώπη θα συνεχίσει να χάνει σχετική βαρύτητα. Ωστόσο, υπάρχει μια μικρή αισιοδοξία για τη «Γηραιά Ήπειρο»: ενώ έχασε 5,3 ποσοστιαίες μονάδες την τελευταία δεκαετία, ενδέχεται να χάσει «μόνο» 4 μονάδες την επόμενη.

«Ο γεωπολιτικός κατακερματισμός ανατρέπει πολλές από τις παραδοχές που διαμόρφωσαν την παγκόσμια οικονομία για δεκαετίες», δήλωσε ο Ludovic Subran, Chief Economist και Chief Investment Officer της Allianz. «Καθώς το εμπόριο, οι ροές κεφαλαίων και οι κανονισμοί υπόκεινται ολοένα και περισσότερο σε κατακερματισμό, η ανθεκτικότητα αντικαθιστά την αποδοτικότητα ως βασική οργανωτική αρχή. Αυτή η αλλαγή καθιστά το επιχειρηματικό περιβάλλον πιο σύνθετο και πιο δαπανηρό, υπογραμμίζοντας την επείγουσα ανάγκη για προσιτές ασφαλιστικές λύσεις. Πλέον, διακυβεύεται η ίδια η στρατηγική σημασία της ασφάλισης – όχι μόνο ως μηχανισμός μεταφοράς κινδύνου, αλλά και ως κρίσιμος παράγοντας που επιτρέπει επενδύσεις, καινοτομία και οικονομική σταθερότητα.»
Ασφάλιστρα* EUR δισ. CAGR** (%)
2024 2025 2036 2026-2036
Δυτική Ευρώπη 1,574 1,671 2,466 3.6
Ελλάδα 5.7 6.0 10.0 4.8
Βόρεια Αμερική 2,985 3,191 5,562 5.2
Ασία (εκτός από Ιαπωνία και Κίνα) 501 556 1,142 6.8
Ιαπωνία 260 265 360 2.8
Κίνα 694 746 1,627 7.3
Υπόλοιπος κόσμος 399 441 972 7.5
Παγκόσμιο σύνολο 6,413 6,869 12,129 5.3


*Η μετατροπή σε ευρώ (EUR) βασίζεται στις συναλλαγματικές ισοτιμίες του 2025.

**Σύνθετος ετήσιος ρυθμός ανάπτυξης (Compound Annual Growth Rate – CAGR)

[1] Ως Ασία εννοείται πάντα η γεωγραφική περιοχή, με εξαίρεση την Κίνα και την Ιαπωνία. Όταν περιλαμβάνονται και οι δύο αυτές χώρες, χρησιμοποιείται ο όρος «ευρύτερη Ασία».

Ασφαλίσεις σκαφών αναψυχής: Αύξηση 3,5% στο πλήθος συμβολαίων, μείωση 24,2% στη μέση ζημία το 2025

0
ΕΑΕΕ, εξώφυλλο έρευνας για ασφαλίσεις σκαφών αναψυχής

Λαμβάνοντας υπόψη τις ανάγκες ολοκληρωμένης πληροφόρησης των επιχειρήσεων που δραστηριοποιούνται στις ασφαλίσεις σκαφών αναψυχής Επιτροπή Περιουσίας, Αντασφαλίσεων, Μεταφορών & Σκαφών της ΕΑΕΕ συνέχισε για ακόμα μια χρονιά τη συστηματική συλλογή στατιστικών στοιχείων του κλάδου.

Στην έρευνα του 2025 περιλαμβάνονται τα στοιχεία 17 ασφαλιστικών επιχειρήσεων με
καθεστώς εγκατάστασης, οι οποίες εκτιμάται ότι συγκεντρώνουν το 97,8% της συνολικής
παραγωγής ασφαλίστρων των καλύψεων σκαφών και αστικής ευθύνης σκαφών, εκ των
ασφαλιστικών επιχειρήσεων που δραστηριοποιούνται στην Ελλάδα.

Σύμφωνα με τις απαντήσεις των ασφαλιστικών επιχειρήσεων για το συνολικό πλήθος των συμβολαίων, κατά τη διάρκεια του 2025 εκδόθηκαν 53.766 συμβόλαια. Ως προς τα πολυασφαλιστήρια συμβόλαια, η συνολική ασφαλισμένη αξία έφτασε τα 1,98 δισ. €.

Για τα ασφαλιστήρια συμβόλαια που είχαν εκδοθεί το 2025, στο ίδιο έτος δηλώθηκαν 505 ζημιές, πληρώθηκαν αποζημιώσεις ύψους 1,1 εκατ. € και σχηματίστηκε στις 31/12/2025 απόθεμα εκκρεμών αποζημιώσεων 3,7 εκατ. €.

Δείτε το σχετικό infographic:

Διαβάστε την έρευνα:

Η Εθνική Ασφαλιστική επενδύει στους ανθρώπους της με την υπογραφή νέας 3ετούς ΕΣΣΕ

0
Εθνική Ασφαλιστική, επιγραφή στην είσοδο του κτιρίου

Σε ένα περιβάλλον έντονων οικονομικών, κοινωνικών και τεχνολογικών μεταβολών, η Εθνική Ασφαλιστική «επιβεβαιώνει στην πράξη την ανθρωποκεντρική της φιλοσοφία, επενδύοντας διαρκώς στους ανθρώπους και στηρίζοντας ουσιαστικά τους εργαζομένους της».

Σύμφωνα με τη σχετική ανακοίνωση, με τη νέα τριετή Επιχειρησιακή Συλλογική Σύμβαση Εργασίας (ΕΣΣΕ), για την περίοδο 2026-2028, η εταιρεία διαμορφώνει ένα σύγχρονο και ενισχυμένο πλαίσιο εργασιακής προστασίας, σταθερότητας και προοπτικής, το οποίο ανταποκρίνεται στις σημερινές ανάγκες των εργαζομένων και στις προκλήσεις της νέας εποχής.

Η νέα ΕΣΣΕ είναι αποτέλεσμα ουσιαστικού διαλόγου, συνεργασίας και κοινής προσπάθειας της εταιρείας με τον Σύλλογο Υπαλλήλων Εθνικής Ασφαλιστικής και διατηρεί το σύνολο των υφιστάμενων παροχών, εμπλουτίζοντάς τες, παράλληλα, με νέες πρωτοβουλίες και σημαντικές βελτιώσεις, που ενισχύουν την καθημερινότητα των εργαζομένων και των οικογενειών τους.

Συγκεκριμένα, πέρα από μισθολογικές αυξήσεις και στοχευμένες οικονομικές ενισχύσεις, η νέα συμφωνία περιλαμβάνει αναβαθμισμένες αλλά και νέες παροχές που αγγίζουν διαφορετικές πτυχές της ζωής των εργαζομένων. Μεταξύ άλλων, αυξάνεται το επίδομα τοκετού, εισάγεται υποστήριξη για διαδικασίες ιατρικώς υποβοηθούμενης αναπαραγωγής και ενισχύονται οικονομικά οι εργαζόμενοι με προστατευόμενα μέλη. Παράλληλα, διευρύνεται η κάλυψη για βρεφονηπιακούς σταθμούς και νηπιαγωγεία μέχρι και τη λήξη της φοίτησης των παιδιών, ενώ ενισχύονται οι προβλέψεις για συναδέλφους με αναπηρία ή προβλήματα όρασης, προάγοντας έμπρακτα τη συμπερίληψη και τις ίσες ευκαιρίες στον χώρο εργασίας.

Ταυτόχρονα, η νέα ΕΣΣΕ απαντά στις προκλήσεις της ψηφιακής εποχής, θέτοντας τις βάσεις για ένα ασφαλές, σύγχρονο και ανθρώπινο εργασιακό περιβάλλον. Σε μια περίοδο ταχύτατης τεχνολογικής μετάβασης, ενσωματώνονται προβλέψεις για την υπεύθυνη αξιοποίηση της Τεχνητής Νοημοσύνης, διασφαλίζοντας ότι θα λειτουργεί ως εργαλείο ενδυνάμωσης, υποστήριξης και εξέλιξης των εργαζομένων και όχι ως μηχανισμός υποκατάστασης του ανθρώπινου παράγοντα. Η στρατηγική αυτή πλαισιώνεται από προγράμματα συνεχούς εκπαίδευσης και ανάπτυξης δεξιοτήτων, καθώς και από μέτρα που ενισχύουν τη σταθερότητα και την προστασία της απασχόλησης.

Διεθνείς τάσεις στην ασφαλιστική αγορά και η θέση της Ελλάδας

0
Βοτσαρίδης

Του Ιωάννη Παν. Βοτσαρίδη, Προέδρου & Διευθύνοντος Συμβούλου, INTERLIFE ΑΑΕΓΑ

Ο πόλεμος στο Ιράν ήρθε να επιβεβαιώσει τη σημασία του γεωπολιτικού παράγοντα για την παγκόσμια ασφαλιστική αγορά. Τα ασφαλιστήρια της ναυσιπλοΐας, π.χ., στην εμπόλεμη περιοχή ανέβηκαν στα ύψη και ήρθαν να προστεθούν στην, ούτως ή άλλως, αβεβαιότητα που είχε διαφανεί ήδη από την αρχή του έτους στον κλάδο – λόγω οικονομικών αναταράξεων, δασμών και διεθνούς αστάθειας. Παράλληλα, η αυξανόμενη διαταραχή στις διεθνείς εφοδιαστικές αλυσίδες και η μεταβλητότητα στις τιμές της ενέργειας επηρεάζουν άμεσα το κόστος κινδύνου για πολλές επιχειρήσεις. Οι εξελίξεις αυτές μεταφράζονται σε αυξημένη ανάγκη για ασφαλιστική προστασία, αλλά και σε μεγαλύτερη προσοχή από τις ασφαλιστικές εταιρείες ως προς την αξιολόγηση και τιμολόγηση των κινδύνων.

Εάν προσθέσουμε σε όλα τα παραπάνω τις αναμενόμενες –λόγω κλιματικής αλλαγής– φυσικές καταστροφές, η νέα χρονιά για τη διεθνή ασφαλιστική αγορά διαγράφεται θερμή και αστάθμητη. Τα τελευταία χρόνια, οι φυσικές καταστροφές καταγράφουν διεθνώς ζημίες εκατοντάδων δισεκατομμυρίων δολαρίων ετησίως, ενώ σημαντικό μέρος τους παραμένει ανασφάλιστο. Το φαινόμενο αυτό, γνωστό ως «insurance gap», αποτελεί μία από τις σημαντικότερες προκλήσεις για τον ασφαλιστικό κλάδο και ταυτόχρονα μία μεγάλη ευκαιρία ανάπτυξης.

Σε ένα δεύτερο επίπεδο, η τεχνολογική πρόοδος και η ευρεία χρήση της τεχνητής νοημοσύνης (AI) αλλάζουν το πλαίσιο επιχειρηματικής διαχείρισης των ασφαλιστικών επιχειρήσεων και αυξάνουν διεθνώς τον ανταγωνισμό, απαιτώντας, ταυτόχρονα, την αναβάθμιση του ανθρώπινου δυναμικού των εταιρειών στο πλαίσιο του ψηφιακού περιβάλλοντος. Η αξιοποίηση τεχνολογιών όπως η ανάλυση μεγάλων δεδομένων (big data), τα εργαλεία αυτοματοποιημένης τιμολόγησης και οι ψηφιακές πλατφόρμες εξυπηρέτησης μετασχηματίζουν ήδη τον τρόπο λειτουργίας των ασφαλιστικών επιχειρήσεων, επιτρέποντας καλύτερη κατανόηση των Κινδύνων και ταχύτερη εξυπηρέτηση των ασφαλισμένων.

Σε αυτό το ταραγμένο διεθνές τοπίο, οι παρατηρήσεις για την ελληνική ασφαλιστική αγορά, σύμφωνα με την έκθεση της Deloitte & Touch 2026 Global Insurance Outlook, είναι εξαιρετικά ενδιαφέρουσες: Η ελληνική Αγορά έχει σημαντικές προοπτικές ανάπτυξης, ενώ βρίσκεται σε τροχιά «ωρίμανσης και μετασχηματισμού», με τη μετάβαση να προχωρά με γρήγορους ρυθμούς – κυρίως με επίκεντρο την καινοτομία αλλά και τον ίδιο τον πελάτη. Η χαμηλή ασφαλιστική διείσδυση της Ελλάδας, σε σχέση με τον ευρωπαϊκό μέσο όρο αναδεικνύει ταυτόχρονα το σημαντικό περιθώριο περαιτέρω ανάπτυξης της αγοράς τα επόμενα χρόνια, ιδιαίτερα στους κλάδους περιουσίας, φυσικών καταστροφών και αστικών ευθυνών.

Ειδικότερα για την επικέντρωση στον πελάτη, η έκθεση παρατηρεί, μεταξύ άλλων, ότι οι ασφαλιστικές εταιρείες θα πρέπει να υιοθετήσουν μια προσέγγιση που θα ενσωματώνει «ψηφιακά και ανθρώπινα σημεία επαφής», προσφέροντας «απρόσκοπτη και ανθρώπινη εξυπηρέτηση».

Οι αναφορές αυτές δικαιώνουν τη διαχρονική φιλοσοφία της INTERLIFE για τη σημασία της άμεσης και φυσικής επαφής με τον Πελάτη, μέσω της αξιοποίησης του δικτύου των διαμεσολαβητών – έναντι της απρόσωπης τραπεζικής ή ηλεκτρονικής επικοινωνίας μαζί του. Η εμπιστοσύνη που οικοδομείται μέσα από την προσωπική σχέση με τον ασφαλιστικό διαμεσολαβητή παραμένει καθοριστικός παράγοντας για την ανάπτυξη της ασφαλιστικής συνείδησης, ιδιαίτερα σε αγορές όπως η ελληνική.

Σε άλλα σημεία, η έκθεση αναφέρεται ξεχωριστά στις εταιρείες γενικών ασφαλίσεων, οι οποίες στρέφονται εντατικά σε «προηγμένες τεχνολογίες και εναλλακτικές πηγές εσόδων». Ταυτόχρονα, παρατηρεί ότι υπάρχει πίεση στα περιθώρια κέρδους λόγω, αφενός, της επιβράδυνσης στις αυξήσεις τιμολογίων και της ανόδου του λειτουργικού κόστους, αφετέρου του συνεχώς αυξανόμενου Ανταγωνισμού – κυρίως από τις εταιρείες που συστηματικά υποτιμολογούν, θα προσθέταμε εμείς. Με αυτά τα δεδομένα, η ισορροπία μεταξύ ανταγωνιστικής τιμολόγησης και τεχνικά ορθής ανάληψης κινδύνων αποτελεί κρίσιμο παράγοντα βιωσιμότητας για τις ασφαλιστικές επιχειρήσεις.

Εξαιρετικά σημαντικές, αυτές οι διαπιστώσεις, ιδιαίτερα σε μια χρονική περίοδο κατά την οποία βρισκόμαστε ως χώρα, αλλά και ως ΕΕ, σε αχαρτογράφητα νερά, με το κόστος της ενέργειας να απειλεί το σύνολο των οικονομιών της Ευρωζώνης και με ουσιαστική αδυναμία προβλέψεων για το τι μέλλει γενέσθαι. Σε αυτό το σύνθετο περιβάλλον, ο ρόλος των ασφαλιστικών επιχειρήσεων καθίσταται ακόμη πιο κρίσιμος: να λειτουργούν ως μηχανισμός οικονομικής σταθερότητας, διαχείρισης κινδύνων και στήριξης της πραγματικής οικονομίας. Ωστόσο, αναμένουμε και ελπίζουμε!

Αναδημοσίευση από το INTERLIFE Magazine, τ. 71