back to top
24 C
Athens
Πέμπτη 19 Νοεμβρίου 2026
Αρχική Blog Σελίδα 739

Deal εξαγοράς Ελληνικής Τράπεζας με την CNP

0

Τη συμφωνία για την εξαγορά της CNP Cyprus Insurance Holdings Limited ανακοίνωσε η Ελληνική Τράπεζα.

Αναλυτικά, όπως αναφέρει σχετική ανακοίνωση, η Ελληνική Τράπεζα Δημόσια Εταιρεία Λίμιτεδ (η «Τράπεζα») ανακοινώνει ότι έχει εισέλθει σε αποκλειστικές διαπραγματεύσεις και έχει υπογράψει συμφωνία Δικαιώματος Πώλησης σε ορισμένη τιμή με τη CNP Assurances για την εξαγορά της θυγατρικής της CNP Cyprus Insurance Holdings Limited (η «Συναλλαγή»), η οποία δραστηριοποιείται στην Κύπρο και στην Ελλάδα και αποτελείται μεταξύ άλλων από τις: CNP Cyprialife Ltd, CNP Ασφαλιστική Λτδ, CNP Zois SA και CNP Cyprus Properties Ltd. Σύμφωνα με τη συμφωνία Δικαιώματος Πώλησης, η CNP Assurances έχει την επιλογή να πωλήσει και η Ελληνική Τράπεζα είναι αμετάκλητα δεσμευμένη να εξαγοράσει τη CNP Cyprus Insurance Holdings εάν αυτό το δικαίωμα πώλησης εξασκηθεί.

Με βάση τη Γαλλική νομοθεσία, το επόμενο βήμα θα είναι η ενημέρωση και η διαβούλευση με το Ευρωπαϊκό Συμβούλιο Εργασίας της CNP Assurances. Στη συνέχεια η Συναλλαγή θα υπόκειται σε ρυθμιστικές εγκρίσεις (συμπεριλαμβανομένης και της Επιτροπής Προστασίας του Ανταγωνισμού) και αναμένεται ότι θα ολοκληρωθεί μέχρι το πρώτο τρίμηνο του 2025.

Η CNP Cyprus Insurance Holdings Limited είναι μια κορυφαία ασφαλιστική εταιρεία στην Κύπρο. Προσφέρει ασφαλιστικά προϊόντα και υπηρεσίες στους κλάδους ζωής και γενικών ασφαλειών μέσω του μεγαλύτερου δικτύου ανεξάρτητων πρακτόρων στη χώρα. Το 2023 εργοδοτούσε περίπου 330 υπαλλήλους και είχε μεικτά ασφάλιστρα ύψους €236 εκατ., με μερίδια αγοράς περίπου 24% και 15% στους κλάδους ζωής και γενικών ασφαλειών, αντίστοιχα .

Η Συναλλαγή αναμένεται να αποτελέσει ένα σημαντικό ορόσημο για την περαιτέρω ανάπτυξη και ενδυνάμωση των ασφαλιστικών δραστηριοτήτων της Τράπεζας, εμπλουτίζοντας τα προϊόντα και τις επιλογές που θα προσφέρονται σε μία διευρυμένη πελατειακή βάση. Με την ολοκλήρωση της Συναλλαγής, η Τράπεζα αναμένεται να έχει ηγετική θέση στην ασφαλιστική αγορά της Κύπρου, με μερίδια αγοράς περίπου 30% και 23% στους κλάδους ζωής και γενικών ασφαλειών, αντίστοιχα.

Το συνολικό τίμημα αναμένεται να είναι €182 εκατ., αντιπροσωπεύοντας πολλαπλασιαστή εξαγοράς 1x τιμή εξαγοράς προς λογιστική αξία , με εκτιμώμενη κεφαλαιακή επίδραση ύψους περίπου 2,6 ποσοστιαίων μονάδων. Λαμβάνοντας υπόψη την ισχυρή κεφαλαιακή θέση της Τράπεζας, με το συνολικό δείκτη κεφαλαίου να ανέρχεται στο 28,4% στις 31 Δεκεμβρίου 2023, ο προσαρμοσμένος συνολικός δείκτης κεφαλαίου αναμένεται περίπου να είναι 25,8%, με την ολοκλήρωση, σημαντικά ψηλότερος από τις ελάχιστες ρυθμιστικές απαιτήσεις. Περαιτέρω η Συναλλαγή αναμένεται να εδραιώσει την παρουσία της Τράπεζας στον ασφαλιστικό τομέα και να δημιουργήσει ευκαιρίες για συνέργειες εσόδων, αυξάνοντας έτσι τα έσοδα από ασφαλιστικές δραστηριότητες και ενισχύοντας την ποιότητα της κερδοφορίας της Τράπεζας..

“Καμπανάκι” για την επισιτιστική (αν)ασφάλεια

0

Η επισιτιστική ανασφάλεια επιδεινώθηκε το 2023, με σχεδόν 282 εκατομμύρια ανθρώπους να έχουν ανάγκη έκτακτη βοήθεια λόγω συγκρούσεων, κυρίως στο Σουδάν και τη Γάζα, αλλά και ακραίων καιρικών φαινομένων ή του οικονομικού χάους, προειδοποίησαν σήμερα 16 υπηρεσίες του ΟΗΕ και ανθρωπιστικές οργανώσεις.

Ο αριθμός των ανθρώπων που χρειάστηκαν έκτακτη βοήθεια πέρυσι αυξήθηκε κατά 24 εκατ. σε σχέση με το 2022, αναφέρει η παγκόσμια έκθεση για της επισιτιστικές κρίσεις του Δικτύου Ενημέρωσης για την Επισιτιστική Ασφάλεια (Food Security Information Network – FSIN), σύμφωνα με το οποίο οι προοπτικές για την τρέχουσα χρονιά είναι «ζοφερές».

Το 2023 ήταν επίσης για η πέμπτη συνεχής χρονιά κατά την οποία παρατηρήθηκε αύξηση του αριθμού των ανθρώπων που βρίσκονται σε κατάσταση οξείας επισιτιστικής ανασφάλειας, κάτι που σημαίνει ότι η ζωή ή τα μέσα επιβίωσης ενός ανθρώπου κινδυνεύουν άμεσα διότι δεν είναι σε θέση να τραφεί επαρκώς.

Η επιδείνωση αυτή εξηγείται εν μέρει από τη διεύρυνση των περιοχών που καλύπτει η έκθεση. Οφείλεται επίσης «σε νέα ή πιο έντονα σοκ» καθώς και «στην επιδείνωση που παρατηρήθηκε σε επισιτιστικές κρίσεις κλειδί, όπως αυτές στο Σουδάν και στη Λωρίδα της Γάζας», εξήγησε η Φλερ Βάουτερς, αναπληρώτρια διευθύντρια του γραφείου έκτακτων καταστάσεων και ανθεκτικότητας της Διεθνούς Οργάνωσης Τροφίμων και Γεωργίας (FAO) του ΟΗΕ.

Περίπου 700.000 άνθρωποι βρίσκονταν στα πρόθυρα του λιμού το 2023, εκ των οποίων οι 600.000 στη Γάζα. Έκτοτε ο αριθμός τους έχει αυξηθεί στον παλαιστινιακό θύλακα και φτάνει το 1,1 εκατομμύριο.

Περισσότερα στο banks.com.gr

GDV: Τι θέλουν οι ασφαλιστές από την ΕΕ, τα Κράτη Μέλη

0

Ελενα Ερμείδου

Τον Ιούνιο, οι πολίτες της ΕΕ θα εκλέξουν νέο Ευρωπαϊκό Κοινοβούλιο, αναφέρει η Ενωση Ασφαλιστικών Εταιρειών Γερμανίας, GDV. Τι θέλουν οι ασφαλιστές που εργάζονται στη Γερμανία από την ευρωπαϊκή νομοθεσία τα επόμενα χρόνια; ρωτά η GDV, παραθέτοντας τις προτάσεις της, αλλά και οριοθετώντας το πλαίσιο της Ενωσης στο συνολικό Ευρωπαϊκό σκηνικό, την αξιοπιστία της νομοθεσίας, τα όρια και τα κριτήρια της ανταγωνιστικότητας.

Εφιστά μεγάλη προσοχή σε ψηφιακές εφαρμογές όπως είναι η Τεχνητή Νοημοσύνη, υπογραμμίζοντας ότι όπου κρίνεται επικίνδυνη, τα κριτήρια περί ανταγωνιστικότητας πρέπει να απορρίπτονται. Την προσοχή της εστιάζει και στην χορήγηση Ευρωπαϊκών κονδυλίων

GDV, Jörg Asmussen :Μεγάλη προσοχή με την Τεχνητή Νοημοσύνη και τις εφαρμογές υψηλού κινδύνου

Η GDV παρουσίασε τη λίστα με τις προτάσεις της και τις προτεραιότητές που θέτει σε μία Ευρώπη που σε ένα μήνα θα βρεθεί στις κάλπες. Στο επίκεντρο των προτεραιοτήτων της είναι η διαρθρωτική μείωση της Ευρωπαϊκής γραφειοκρατίας. Μεταξύ των κυρίων προτάσεων της: οι νέοι νόμοι που εκδίδονται, να εξετάζονται συστηματικά εκ των προτέρων, ώστε να καθορίζεται, εάν πρέπει να υποστηριχτούν τα κριτήρια της ανταγωνιστικότητας που αναφέρονται προς όφελος της Ευρώπης ή όχι.

«Ιδιαίτερα στον τομέα της ψηφιοποίησης, οι ευρωπαίοι νομοθέτες θα πρέπει να εστιάσουν την προσοχή τους σε εφαρμογές υψηλού κινδύνου, όπως στον τομέα της τεχνητής νοημοσύνης», λέει ο διευθύνων σύμβουλος της GDV, Jörg Asmussen. «Οι καινοτομίες που δεν ενέχουν σαφή κίνδυνο θα πρέπει να προωθούνται αντί να παρεμποδίζονται από ισορροπημένη ρύθμιση».

Μείωση της γραφειοκρατίας

Η μείωση της γραφειοκρατίας πρέπει να εξεταστεί ολιστικά. “Δεν πρόκειται μόνο για την τακτοποίηση των υφιστάμενων κανόνων. Οι οικονομικοί και τεχνικοί πόροι που χορηγούνται μπορούν να χρησιμοποιηθούν πιο αποτελεσματικά και έτσι να προωθήσουν την ανταγωνιστικότητα και τη δύναμη της εσωτερικής αγοράς“, δήλωσε ο ίδιος.

Στενότερη συνεργασία στο πλαίσιο Ευρωπαϊκής – Εθνικής νομοθεσίας

Η GDV ζητά να υπάρξει μία στενότερη συνεργασία του πλαισίου μεταξύ Ευρωπαϊκής και Εθνικής Νομοθεσίας. “Η εφαρμογή της νομοθεσίας της ΕΕ σε εθνικό επίπεδο συχνά υπερβαίνει τα όρια, για παράδειγμα όσον αφορά την προστασία δεδομένων. Με σαφείς και αξιόπιστες διατάξεις σε όλα τα επίπεδα, αποτρέπουμε την υπερβολική ή διπλή ρύθμιση και διασφαλίζουμε την ασφαλή εφαρμογή“, διευκρινίζει ο κος Asmussen.

Κρατικά και Ιδιωτική κεφάλαια στην προστασία της οικονομίας και της κοινωνίας

Η Ευρώπη πρέπει να ενισχύσει την ανθεκτικότητά της σε οικονομικά, κοινωνικά και σε όρους άμυνας. Για να γίνει αυτό, αναφέρει η GDV, όχι μόνο χρειάζεται εισροή κρατικών κεφαλαίων, αλλά σε μεγάλο βαθμό ιδιωτικών κεφαλαίων.

Την ίδια στιγμή, η ευημερία των ευρωπαίων πολιτών και των επιχειρήσεων νόμος, ψηφία, γράμματα, νομοθεσία, δικαιοσύνητίθενται σε κίνδυνο από εξελισσόμενους κινδύνους, συμπεριλαμβανομένου του κυβερνοχώρου απειλές και εντεινόμενες φυσικές καταστροφές. Οι ασφαλιστικές εταιρείες που δραστηριοποιούνται στη Γερμανία ως μεγάλοι θεσμικοί επενδυτές και οι πάροχοι κάλυψης κινδύνου προτείνουν να εργαστούν για την ενίσχυση της….

…ανθεκτικότητας στην Ευρώπη

Από αυτή την άποψη, η επανεξέταση της Solvency II παροτρύνει την Ευρωπαϊκή Επιτροπή και την EIOPA να διατηρήσει ένα σταθερό και προβλέψιμο πλαίσιο για τους ασφαλιστές επενδύουν μακροπρόθεσμα σε υποδομές και βιώσιμα περιουσιακά στοιχεία.  Έτσι, στο πλαίσιο αυτό….

… η GDV καλεί:

→ Τα κράτη μέλη να είναι πιο ανοιχτά στην κατάργηση των παραδοσιακών διασυνοριακών εμποδίων στις επενδύσεις.

→ Τα κράτη μέλη να ενισχύσουν τις δράσεις του χρηματοοικονομικής ενημέρωσης ώστε οι μικροεπενδυτές να συμμετέχουν στις κεφαλαιαγορές

→ για Συμπράξεις ιδιωτικού και δημόσιου τομέα για την ενίσχυση του ιδιωτικού κεφαλαίου σε υποδομές και επενδύσεις ESG.

→ Τα κράτη μέλη να ορίσουν τρόπους μετάβασης σε επενδύσεις για την προστασία του κλίματος σύμφωνα με τον Ευρωπαϊκό Νόμο για το Κλίμα.

→ Την εκλογίκευση των υφιστάμενων κανόνων περί μη χρηματοοικονομικών αναφορών και γνωστοποίησης για να διασφαλιστεί ότι οι ασφαλιστές διαθέτουν μια ισχυρή βάση δεδομένων ESG για βιώσιμες επενδύσεις

→ Την απλοποίηση των φορολογικών διατάξεων σε επίπεδο ΕΕ και εξουδετέρωση της τάσης για  αυξανόμενες υποχρεώσεις υποβολής εκθέσεων.

Φυσικές καταστροφές και άλλοι κίνδυνοι – απαιτούνται θεμελιώδεις αλλαγές

Φυσικοί κίνδυνοι όπως πλημμύρες, έντονες βροχοπτώσεις και ξηρασία ανάγονται όλο και περισσότερο στους συστημικούς κινδύνους. Αυτός ο κίνδυνος απαιτεί θεμελιώδεις αλλαγές στην προστασία και τη διαχείριση των φυσικών καταστροφών. Ταυτόχρονα, οι γεωπολιτικοί κίνδυνοι αυξάνονται. Οι κίνδυνοι στον κυβερνοχώρο φτάνουν ήδη σε επίπεδα που δεν μπορούν να επιβαρύνουν άλλο τον ιδιωτικό τομέα και μόνο τις ασφαλιστικές, ενώ τα ασφάλιστρα για προστασία στον κυβερνοχώρο δεν είναι προσιτά για τους ασφαλισμένους.

Απαιτείται

→ Η επέκταση της ευρωπαϊκής νομοθεσίας για την προστασία από πλημμύρες που περιλαμβάνουν έντονες βροχοπτώσεις και τον κίνδυνο κατολισθήσεων

→ Η δημιουργία ευρωπαϊκού νομοθετικού πλαισίου προσαρμοσμένο στο κλίμα για σχεδιασμό χρήσεων γης και για κατασκευές προσαρμοσμένες σε φυσικούς κινδύνους

→ Η συμμετοχή των ασφαλιστικών σε συζητήσεις για την εύρεση λύσεων έναντι των συστημικών κινδύνων.

Το αφήγημα των Ασκληπιείων, από τους Δελφούς στην Επίδαυρο

0

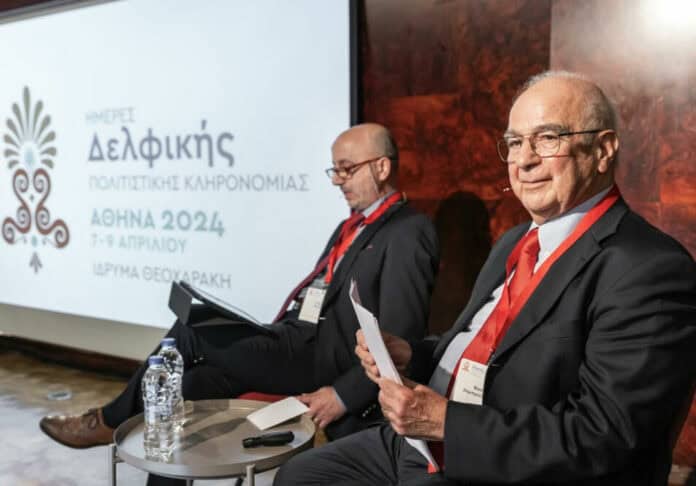
Στο πλαίσιο των εκδηλώσεων του θεσμού “Ημέρες Δελφικής Πολιτιστικής Κληρονομιάς 2024”, που αναπτύχθηκαν κατά το τριήμερο 7, 8 και 9 Απριλίου με θεματική εστίαση εφέτος στην Υγεία και τη Διπλωματία των Πόλεων, παρουσιάστηκε από τον Βασίλη Λαμπρινουδάκη, ομότιμο καθηγητή Κλασσικής Αρχαιολογίας του Πανεπιστημίου Αθηνών και Διευθυντή του αρχαιολογικού ερευνητικού έργου στην Επίδαυρο, το ειδικότερου ενδιαφέροντος θέμα “Από τους Δελφούς στην Επίδαυρο και την ολιστική αντιμετώπιση της Υγείας στα ιερά του Ασκληπιού”.

Ο Βασίλης Λαμπρινουδάκης


Ο κ. Λαμπρινουδάκης παρουσίασε οπτικοακουστικά το αφήγημα των Ασκληπιείων της αρχαιότητας με λεπτομερή αναφορά στο Ιερό της Επιδαύρου, που αποτέλεσε το λίκνο της Υγείας κατά την αρχαιότητα και εξελίχθηκε σε ένα πολυδύναμο κέντρο περί το 400 π.Χ.. Αναφέρθηκε στην αφετηρία της θεουργικής Υγείας – στη θεογονία από τον Απόλλωνα στον Ασκληπιό και στη μετάβαση από το Ιερό του Απόλλωνα Μαλεάτα στον επιδαύρειο πεδινό χώρο του Ασκληπιείου, όπου η Θόλος με το υπόγειό της στέγασε από τον 4ο π.Χ. αιώνα τη χθόνια κατοικία του Ασκληπιού. Διευκρίνισε δε πως “είναι γνωστό από δελφικό χρησμό του Απόλλωνα από τον 5ο π.Χ. αιώνα πως ο Ασκληπιός γεννήθηκε στην Επίδαυρο”.

Ο καθηγητής ανέπτυξε παραστατικά και με βάση τα ευρήματα την καθαρτήρια και ιαματική χρήση του ύδατος – της “αναπνοής του νάματος” κατά τον Πλούταρχο και παρουσίασε την οργάνωση της λατρείας της Υγείας στην Επίδαυρο, με τις διαδοχικές διαδικασίες της θυσίας και του κοινού δείπνου του ασθενούς με τον θεό και στη συνέχεια της εγκοίμισης, αφού είχαν προηγηθεί ο καθαρμός, η νηστεία του ικέτη και η ανάγνωση των θαυμάτων του θεού.

Ιδιαίτερη ήταν η αναφορά από τον κ. Λαμπρινουδάκη στην ολιστικότητα της θεραπευτικής αγωγής -ψυχής και σώματος- μέσω της δραματοθεραπείας, καθώς οι γιατροί της αρχαιότητας συνιστούσαν στους ασθενείς με νεύρωση να παρακολουθούν τραγωδίες και σε αυτούς με κατάθλιψη και μελαγχολία, κωμωδίες. Μάλιστα, είχε προηγηθεί της παρουσίασης του καθηγητή στο πρόγραμμα της ημέρας ένας περιεκτικός διάλογος μεταξύ των Nils Fietje, στελέχους του Π.Ο.Υ. και του Φώτη Παπαθανασίου, διευθυντή του Ιδρύματος Θεοχαράκη, για την ανάδειξη της τέχνης ως θεραπευτικού μέσου από την αρχαιότητα έως τη σύγχρονη εποχή, με έμφαση στη μουσικοθεραπεία.

Όπως τόνισε ο κ. Λαμπρινουδάκης, η λατρεία του Ασκληπιού διαδόθηκε και σε άλλα κέντρα με την ίδρυση ιερών στη λεκάνη της Μεσογείου, με πρώτο αυτό της Αθήνας. Το δίκτυο αυτό χαρακτηριζόταν από κοινές πρακτικές των Ασκληπιείων στη θεραπευτική προσέγγιση καθώς επίσης από κοινές πολιτικές αλλά και οικονομικές σχέσεις. Ο καθηγητής πληροφόρησε το ακροατήριο πως ήδη από το 2018 λειτουργεί το Διεθνές Δίκτυο Πόλεων με αρχαία Ασκληπιεία, το οποίο ιδρύθηκε από τους δήμους με τα τρία σημαντικότερα Ιερά: της Επιδαύρου, της Κω και της Τρίκκης (Τρικάλων), με τη συνεργασία του Πανεπιστημίου Αθηνών και του Ιπποκράτειου Ιδρύματος της Κω.

Ειδικότερα για το Ασκληπιείο Επιδαύρου, αξίζει να σημειωθεί ότι σήμερα βρίσκεται σε εξέλιξη η υλοποίηση ενός προγράμματος ανάδειξης της πολιτισμικής σημασίας του με τη διαμόρφωση του χώρου και των μνημείων του σε ένα οργανωμένο αρχαιολογικό και περιβαλλοντικό πάρκο, με καθοριστική τη συμβολή του σωματείου “Διάζωμα”, του οποίου ο κ. Λαμπρινουδάκης είναι ιδρυτικό μέλος.

Καταλήγοντας, ο καθηγητής υπογράμμισε ότι το μοντέλο λειτουργίας των Ασκληπιείων θα μπορούσε να εμπνεύσει τα σύγχρονα Συστήματα Υγείας προς μια ανθρωποκεντρική κατεύθυνση, με δυνατότητα πρόσβασης όλων των πολιτών χωρίς διακρίσεις.

Την εκδήλωση συντόνισε ο Γιάννης Ρούντος, σύμβουλος εταιρικών υποθέσεων, επικοινωνίας και βιωσιμότητας με δραστηριότητα πρέσβευσης ιδεών και πρωτοβουλιών σε θέματα πολιτισμού, μέλος του σωματείου “Διάζωμα”. Στην εισαγωγή του θέματος, επεσήμανε πως η Υγεία σήμερα αποτελεί κορυφαίο, οικουμενικό ζήτημα Βιωσιμότητας συνδεδεμένο άρρηκτα με τους πιο σημαντικούς Στόχους Βιώσιμης Ανάπτυξης της παγκόσμιας ατζέντας του Ο.Η.Ε. (UN Sustainable Development Goals 2030).

Ο κ. Ρούντος χαρακτήρισε την Υγεία καθρέφτη του Κοινωνικού Πολιτισμού ως φορέα διαχρονικών φιλοσοφικών, ηθικών και πρακτικών αξιών για την ευημερία. Όπως υπογράμμισε, “Υγεία σημαίνει Πολιτισμός διότι κοινωνικοποιεί, (εκ)παιδεύει, εξευγενίζει και εξημερώνει τον άνθρωπο ως υπόθεση κομβική σωματικά, ψυχικά και πνευματικά, ακόμη και αισθητικά”.

Βασίλης Λαμπρινουδάκης και Γιάννης Ρούντος


Οι “Ημέρες Δελφικής Πολιτιστικής Κληρονομιάς 2024”, που τελούν υπό την αιγίδα του Υπουργείου Τουρισμού, των Περιφερειών Αττικής και Στερεάς Ελλάδος και του Ελληνικού Διαδημοτικού Δικτύου Υγιών Πόλεων, οργανώθηκαν από την ΑΜΚΕ “Δελφική Κληρονομιά” με φορέα υλοποίησης τη MINDVIEW. 70 ομιλητές από 13 χώρες, μεταξύ των οποίων πρόσωπα και από τον Παγκόσμιο Οργανισμό Υγείας (Π.Ο.Υ.), συμμετείχαν στις εκδηλώσεις επιχειρώντας μια προβολή του δελφικού πνεύματος στις σύγχρονες προκλήσεις για την Υγεία.

Η Νταίζη Παπαθανασοπούλου, κοινωνιολόγος, πρόεδρος της ΑΜΚΕ “Δελφική Κληρονομιά” και επιστημονική σύμβουλος του City & Region Planning, τόνισε κατά τον χαιρετισμό έναρξης των εκδηλώσεων πως οι “Ημέρες Δελφικής Πολιτιστικής Κληρονομιάς” φιλοδοξούν να γίνουν ένα ζωντανό εργαστήριο ζύμωσης και ώσμωσης παγκοσμίων ιδεών, αποτελώντας μια φιλόξενη κυψέλη ενός ουμανιστικού πνεύματος φιλαλληλίας, συνεργασίας συνδημιουργίας.

Από αριστερά: Γιάννης Ρούντος, Λίνα Νικολοπούλου (MINDVIEW), Ναίζη Παπαθανασοπούλου, Βασίλης Λαμπρινουδάκης.
Βασίλης Λαμπρινουδάκης και Φώτης Παπαθανασίου


Ανοιχτό πασχαλινό bazaar από «Το Χαμόγελο του Παιδιού» στα γραφεία της Groupama Ασφαλιστικής

0

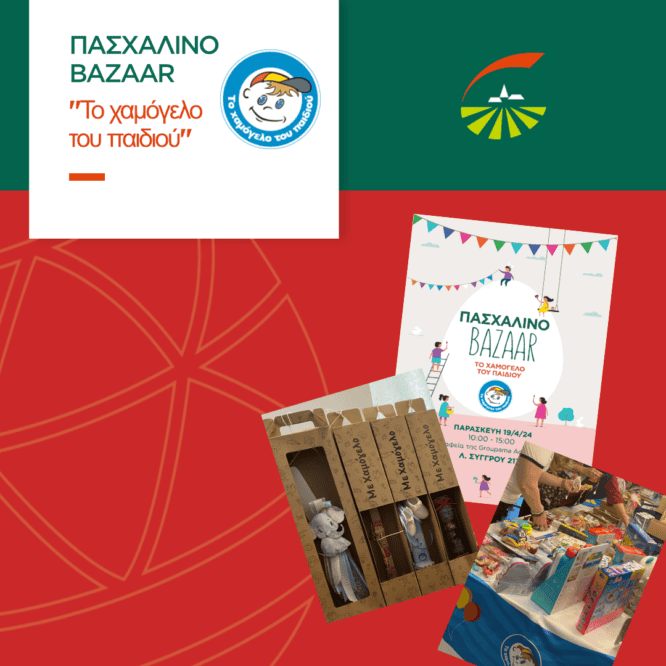
Με μεγάλη επιτυχία και σε άκρως εορταστικό κλίμα πραγματοποιήθηκε, την Παρασκευή 19 Απριλίου, στα γραφεία της Groupama Ασφαλιστικής, στη Νέα Σμύρνη, πασχαλινό bazaar που διοργανώθηκε από «Το Χαμόγελο του Παιδιού».  

Το bazaar αγκάλιασαν τόσο οι εργαζόμενοι της Groupama Ασφαλιστικής όσο και οι κάτοικοι των γύρω περιοχών, οι οποίοι έδωσαν το «παρών» στην εκδήλωση και έκαναν τις πασχαλινές τους αγορές επιλέγοντας μέσα από μια μεγάλη ποικιλία δώρων, λαμπάδων και άλλων πασχαλινών δημιουργιών, στηρίζοντας έμπρακτα το φιλανθρωπικό έργο του Οργανισμού.

Η Groupama Ασφαλιστική στέκεται αρωγός δίπλα σε έναν Οργανισμό που καθημερινά παράγει ένα πραγματικά σπουδαίο έργο προς τα παιδιά, «Το Χαμόγελο του Παιδιού», ενώ παράλληλα, φιλοξενώντας το φετινό πασχαλινό bazaar του Οργανισμού, μεταδίδει ένα ισχυρό μήνυμα κοινωνικής αλληλεγγύης και προσφοράς. Η Groupama Ασφαλιστική εκφράζει τις θερμές της ευχαριστίες σε όλους όσοι συνέβαλαν στην επιτυχή υλοποίηση αυτής της δράσης και στέλνει τις καλύτερες ευχές της για Καλή Ανάσταση και Καλό Πάσχα, με υγεία, αγάπη και χαμόγελα.

“Lead the way”: Κορυφαία συνάντηση των Συντονιστών Ασφαλιστικών Πρακτόρων & Στελεχών

0

Η Ένωση Συντονιστών Ασφαλιστικών Πρακτόρων Ελλάδος (ΕΣΑΠΕ) www.esape.gr, στο πλαίσιο των εκπαιδευτικών δραστηριοτήτων της,  με σκοπό να εμπλουτίσει τις γνώσεις των συμμετεχόντων και να διευρύνει, με νέα ερεθίσματα, τον ηγετικό ρόλο των Ασφαλιστικών Διαμεσολαβητών, και η GAMA Global Hellas www.gamahellas.com,  θα πραγματοποιήσουν το 11ο Συνέδριό τους (υπό την αιγίδα της GAMA Global www.gamaglobal.org ),  με Επιφανείς Ομιλητές,  την Παρασκευή 7 Ιουνίου 2024, διαδικτυακά με Live μετάδοση από studio και Live συμμετοχή Ομιλητών από την Αμερική.

Στο επίκεντρο των εργασιών της κορυφαίας αυτής συνάντησης των Συντονιστών Ασφαλιστικών Πρακτόρων & Στελεχών της ασφαλιστικής αγοράς μας με γενικό τίτλο,

“Lead the way”
Coaching & Leadership
Recruiting & selection

θα είναι, όπως κάθε χρόνο, οι νέες τάσεις και προκλήσεις της ηγεσίας σε μία εποχή μετάβασης και μεταβλητότητας για την Ελληνική και Κυπριακή αγορά.

Το ετήσιο συνέδριο της GAMA Global Hellas είναι η μεγαλύτερη ετήσια συνάντηση των Ασφαλιστικών Διαμεσολαβητών σε όλη την Ελλάδα και την Κύπρο αριθμώντας πάνω από 1.000 συμμετέχοντες κάθε φορά, μιας και η παγκόσμια εμπειρία των Ομιλητών δίνουν μεγάλη προστιθέμενη αξία σε όσους το παρακολουθούν.

Πρόκειται για το 11ο κατά σειρά συνέδριο, το οποίο υποστηρίζεται από το GAMA Global’s LAMP, από την ίδρυση της GAMA Global Hellas, πάντα με την πολύτιμη υποστήριξη Ασφαλιστικών Εταιριών – Χορηγών & Ασφαλιστικών Διαμεσολαβητών.

Θα σας ενημερώσουμε προσεχώς με περισσότερες πληροφορίες σχετικά με τους ομιλητές του συνεδρίου καθώς και για το κόστος συμμετοχής, αλλά και τη διαδικασία εγγραφής.

Μ.Τζωρτζωρής: Μια νέα αντίληψη για την ιδιωτική ασφάλιση μπορεί να οδηγήσει σε μακροπρόθεσμες βελτιώσεις

0

ΣΥΝΕΝΤΕΥΞΗ στο περιοδικό INSURANCE WORLD

Μια ιδιωτική ασφάλιση που θα αποδίδει μετρήσιμα οφέλη στην κοινωνία και την οικονομία, με περισσότερη ανταποδοτικότητα στους ευάλωτους πολίτες, σε στενή συνεργασία με την Πολιτεία και σε ένα πλαίσιο στο οποίο οι μεσίτες ασφαλίσεων θα έχουν καθοριστικό ρόλο, οραματίζεται ο κ. Μιχάλης Τζωρτζωρής. Ως πρόεδρος του ΣΕΜΑ, και σε συνεργασία με κάθε αρμόδιο θεσμικό και συνδικαλιστικό φορέα, ηγείται μιας προσπάθειας συντονισμένης, με σαφείς στόχους και προσανατολισμό, προκειμένου να επέλθουν αυτές οι ουσιαστικές αλλαγές που θα αποδώσουν υπεραξία στην αγορά και σε όσους συντελούν σε αυτήν επαγγελματικά. Υπέρμαχος μιας νέας, διευρυμένης αντίληψης για τη συνεισφορά της ιδιωτικής ασφάλισης, προσδιορίζει μέσα από ένα σχέδιο δράσεων του ΣΕΜΑ όσα θα πρέπει να επέλθουν προκειμένου να γίνει η αναγκαία μετάβαση σε μια νέα εποχή, όπου η ιδιωτική ασφάλιση στην Ελλάδα θα συνεισφέρει στη συλλογική πρόοδο του κράτους και της κοινωνίας, συγκλίνοντας ταυτόχρονα με τα όσα ισχύουν στις άλλες ευρωπαϊκές χώρες. Μιλά για θέσπιση κινήτρων και άρση υφιστάμενων εμποδίων, προσδιορίζει τη σημερινή κατάσταση και περιγράφει ένα διαφορετικό «μοντέλο» ανάπτυξης της αγοράς.

iw? Αγαπητέ κύριε Τζωρτζωρή, συναντιόμαστε στην αρχή ενός νέου χρόνου και, όπως κάθε νέα αρχή, σας ζητούμε να ξεκινήσουμε από τα δικά σας σχέδια για αυτήν τη χρονιά, ως εκπρόσωπος των Ελλήνων μεσιτών ασφαλίσεων. Ποιες είναι οι προτεραιότητές σας;

απ. Κύριε Ρόδη, στόχος μας είναι η εδραίωση μιας ενισχυμένης αγοράς ιδιωτικής ασφάλισης, όπου οι μεσίτες θα διαδραματίζουν κεντρικό και δυναμικό ρόλο, παρόμοιο με αυτόν που κατέχουν σε διεθνές επίπεδο. Έχουμε ορίσει συγκεκριμένες και στοχευμένες προτεραιότητες, που αποβλέπουν στην ανάπτυξη τόσο του κλάδου μας όσο και των μελών μας, με σκοπό την ενίσχυση της ιδιωτικής ασφάλισης και την προβολή του επαγγέλματος του μεσίτη ασφαλίσεων. Το πλάνο που υλοποιούμε από τον ΣΕΜΑ εστιάζεται σε δύο κύριους πυλώνες:

Ο πρώτος πυλώνας περιλαμβάνει μέτρα που παροτρύνουν τους μεσίτες να επικαιροποιήσουν, να αναβαθμίσουν και να εξελίξουν τις επαγγελματικές τους δεξιότητες, ενισχύοντας έτσι την προστιθέμενη αξία στις υπηρεσίες που προσφέρουν στους ασφαλισμένους.

Ο δεύτερος πυλώνας επικεντρώνεται στην προώθηση και βελτίωση της εικόνας του ασφαλιστικού κλάδου μέσω υπεύθυνης και επαγγελματικής προσέγγισης, με στόχο τη διασφάλιση ευρύτερης πρόσβασης στην ιδιωτική ασφάλιση για όλους τους πολίτες, ειδικά για εκείνους που είναι οικονομικά ευπαθείς. Κατ’ αυτόν τον τρόπο, συμβάλλουμε στην προστασία και την ενδυνάμωση της ελληνικής κοινωνίας και οικονομίας.

iw? Πείτε μας τι περιλαμβάνει κάθε πυλώνας…

απ. Ο πρώτος πυλώνας εκτείνεται σε 4 βασικές κατευθύνσεις που έχουν ως εξής:

Εκπαίδευση-Επιμόρφωση-Στελέχωση: Αναπτύσσουμε συνεργασία με την πανεπιστημιακή κοινότητα σε επίπεδο εκπαιδευτικών προγραμμάτων που συμβάλλουν στην αναβάθμιση των γνώσεων και των δεξιοτήτων των μεσιτών και καλύπτουν τις νέες τάσεις και τεχνολογίες στην ασφάλιση, καθώς και τις νομοθετικές και ρυθμιστικές αλλαγές. Επιπλέον, οι συνέργειες με το Πανεπιστήμιο εστιάζουν και στην προώθηση νέων επιστημόνων στην αγορά της ασφαλιστικής βιομηχανίας και ειδικότερα στις επιχειρήσεις των μεσιτών.

Η ανάπτυξη της ασφαλιστικής αγοράς έχει άμεση θετική επίπτωση στο Ακαθάριστο Εθνικό Προϊόν, καθώς εκτιμάται ότι κάθε ευρώ που επενδύεται σε αυτήν μπορεί να δημιουργήσει περίπου 3,8 ευρώ στην ευρύτερη οικονομία, συνεισφέροντας στην οικονομική ανάπτυξη και ευημερία.

Εξωστρέφεια: Η επικοινωνιακή μας στρατηγική στα μέσα ενημέρωσης αναδεικνύει τον ρόλο και την αξία του μεσίτη ασφαλίσεων όχι μόνο ως εκπροσώπου των ασφαλισμένων, αλλά και ως ειδικού στην εκπόνηση ασφαλιστικών μελετών και την ανάπτυξη καινοτόμων εργαλείων για τη διαχείριση κινδύνων.

Συνεργασίες και δικτυώσεις: Επιδιώκουμε την ενίσχυση και επέκταση των συνεργασιών μας με διάφορους οργανισμούς και φορείς στην αγορά, τοπικά και διεθνώς, με στόχο την ανταλλαγή γνώσεων, τη διάδοση ορθών επαγγελματικών πρακτικών και τη συλλογική προσπάθεια προς κοινούς στόχους.

Ψηφιακή μετάβαση: Στηρίζουμε επιτελικά και πρακτικά την ψηφιακή μετάβαση των μεσιτών ασφαλειών, με σκοπό τη βελτίωση της απόδοσης στη διαχείριση των ασφαλιστικών συμβολαίων και την υψηλή, ποιοτικά, εξυπηρέτηση του πελατολογίου μας. Αξιοποιούμε επίσης τα νέα εργαλεία που βασίζονται στην τεχνολογία τεχνητής νοημοσύνης (ΑΙ), τα οποία προοιωνίζονται τη ριζική αλλαγή και εξέλιξη της αγοράς μας.

Ο δεύτερος πυλώνας δράσεων ως ΣΕΜΑ περιλαμβάνει:

Βελτίωση του νομοθετικού και ρυθμιστικού πλαισίου: Δραστηριοποιούμαστε ενεργά για την επίτευξη βελτιώσεων στη νομοθεσία και τον ρυθμιστικό κανονισμό που καθορίζει τη λειτουργία της ασφαλιστικής αγοράς, με σκοπό να εξασφαλίσει την ισότιμη ανταγωνιστικότητα, να προστατεύσει τους καταναλωτές και να διασφαλίσει την απρόσκοπτη και δίκαιη λειτουργία της αγοράς.

Ενίσχυση των κινήτρων υπέρ της ασφάλισης: Επιδιώκουμε σταθερά την ενίσχυση υφιστάμενων και τη θέσπιση νέων κινήτρων. Θεωρούμε ότι η υστέρηση ανάπτυξης της ελληνικής ασφαλιστικής αγοράς σε σύγκριση με τα ευρωπαϊκά πρότυπα μπορεί, εν πολλοίς, να αποδοθεί στην έλλειψη ενθαρρυντικών μέτρων και την ταυτόχρονη παρουσία αποτρεπτικών παραγόντων.

iw? Μπορείτε να μας κωδικοποιήσετε τις προτάσεις σας επί των κινήτρων και των αντικινήτρων;

απ. Να σας αναφέρω επιγραμματικά τις προτάσεις μας:

Προτάσεις για τη δημιουργία κινήτρων:
Φορολογική έκπτωση στον φόρο εισοδήματος για ασφαλίσεις ζωής και υγείας.
Φορολογική έκπτωση για τα αποταμιευτικά προγράμματα.
Επέκταση της φορολογικής έκπτωσης στον φόρο ακινήτων.
Εκπτώσεις στο τέλος επιτηδεύματος σε συνάρτηση με την ύπαρξη συμβολαίου επαγγελματικής αστικής ευθύνης.
Αύξηση του φορολογικού συντελεστή για τον υπολογισμό των δαπανών ασφαλίστρων στις επιχειρήσεις.

Προτάσεις για κατάργηση αντικινήτρων:
Μείωση του φόρου ασφαλίστρων, ο οποίος είναι ο υψηλότερος στην Ευρώπη.
Εξάλειψη του ΦΠΑ στις νοσοκομειακές δαπάνες.
Εντατικοποίηση του ελέγχου και καταπολέμηση των ανασφάλιστων οχημάτων.

iw? Στην πρόσφατη επέτειο του ΣΕΜΑ, απευθυνόμενος στην πολιτική ηγεσία, είχατε αναφέρει, μεταξύ άλλων, πως «η εφαρμογή των γνώσεων της ιδιωτικής ασφάλισης αποτελεί επαγωγική συνθήκη για να μπορέσουμε να διαχειριστούμε αποτελεσματικά το μέλλον». Θέλετε να επεκτείνετε τη σκέψη σας;

απ. Αγαπητέ κύριε Ρόδη, η ιδιωτική ασφάλιση αποτελεί σταθερό ορόσημο για την ασφάλεια και την ευημερία της κοινωνίας, προσφέροντας προστασία ενάντια σε μια ευρεία γκάμα κινδύνων και συμβάλλοντας σημαντικά στην ελάφρυνση των οικονομικών βαρών που επιφέρουν απρόσμενα γεγονότα. Η ανάλυση και η κατανόηση της ποικιλότητας των κινδύνων, η παρακολούθηση των διαρκώς αλλαγόμενων απειλών και η διαρκής εξέλιξη των ασφαλιστικών προϊόντων αποτελούν κεντρικές πτυχές της ειδικευμένης γνώσης που επιτρέπει την αποτελεσματική διαχείριση πολυεπίπεδων θεμάτων.

Μια βαθιά και ολοκληρωμένη κατανόηση των αρχών και των πρακτικών εφαρμογών της ιδιωτικής ασφάλισης μπορεί να ενδυναμώσει την πολιτική ηγεσία να σχεδιάσει πιο ανθεκτικά και αποδοτικά συστήματα πρόληψης και διαχείρισης κρίσεων.

Η ενίσχυση της ασφαλιστικής συνείδησης εξυπηρετεί δύο σκοπούς: αφενός μειώνει τον κίνδυνο σημαντικών οικονομικών απωλειών λόγω απρόβλεπτων περιστατικών και αφετέρου ενισχύει την κοινωνική συνοχή, καθώς οι άνθρωποι αισθάνονται πιο στηριγμένοι σε καταστάσεις ανάγκης.

Αυτό μπορεί να επιτευχθεί μέσω της ανάπτυξης πρωτοποριακών ασφαλιστικών μοντέλων, που θα ανταποκρίνονται στις μοναδικές ανάγκες και προκλήσεις της χώρας. Η διαδικασία αυτή θα συμβάλει στην ενίσχυση της δημόσιας κατανόησης για τη σπουδαιότητα της ασφάλισης και θα προωθήσει την ευρύτερη αποδοχή των ασφαλιστικών πολιτικών. Είναι αξιοσημείωτο ότι η ανάπτυξη της ασφαλιστικής αγοράς έχει άμεση θετική επίπτωση στο Ακαθάριστο Εθνικό Προϊόν, καθώς εκτιμάται ότι κάθε ευρώ που επενδύεται σε αυτήν μπορεί να δημιουργήσει περίπου 3,8 ευρώ στην ευρύτερη οικονομία, συνεισφέροντας στην οικονομική ανάπτυξη και ευημερία.

iw? Τελικά, έχει κοινωνικό πρόσημο η εργασία σας; Και εσείς, ως πρόεδρος του ΣΕΜΑ και επαγγελματίας, τι πιστεύετε;

απ. Είναι μέρος της αποστολής μας να διευρύνουμε την πρόσβαση στις ασφαλιστικές υπηρεσίες, ειδικά για τις κοινωνικές ομάδες που βρίσκονται σε οικονομικά ευάλωτες θέσεις.

Αναγνωρίζουμε ότι η παροχή περισσότερων και καλύτερα προσβάσιμων ευκαιριών ασφάλισης αποτελεί θεμελιώδες στοιχείο για την ενίσχυση της κοινωνικής ασφάλειας και δικαιοσύνης. Θεωρώ σημαντικό να βλέπουμε έτσι τον τομέα μας και, τελικά, να καταφέρουμε να φέρουμε περισσότερους ανθρώπους σε καλύτερη θέση από σήμερα.

iw? Σε πολλές τοποθετήσεις σας, αναφέρεστε στα κίνητρα που πρέπει οριστικά να δοθούν στο σύνολο των συμπολιτών μας για να αναζητήσουν τις υπηρεσίες της ιδιωτικής ασφάλισης, αλλά και στην άρση των αντικινήτρων που τους αποτρέπουν. Είμαι σίγουρος ότι θα επιμείνετε να επιχειρηματολογείτε, αλλά δεν είμαι σίγουρος ότι οι «υποσχέσεις» θα γίνουν άμεσα πραγματικότητα. Εσείς είστε;

απ. Είναι πρωταρχικός μας στόχος να μετατρέψουμε τις δημόσιες υποσχέσεις σε ουσιαστικές δράσεις. Η αποτελεσματική και εποικοδομητική συνεργασία μεταξύ των κυβερνητικών οργανισμών και των ιδιωτικών ασφαλιστικών εταιρειών είναι καίρια προκειμένου να προωθηθεί το κοινωνικό συμφέρον. Αυτό περιλαμβάνει την εδραίωση ενός πλαισίου που θα ενθαρρύνει τα κίνητρα αλλά ταυτόχρονα θα διασφαλίζει τη διαφάνεια και την εντιμότητα για όλους τους πολίτες. Η επιδιωκόμενη μεταστροφή προς το καλό της κοινωνίας και του κράτους απαιτεί συνεχή προσπάθεια και ενεργό διάλογο. Μπορεί η εκπλήρωση των προσδοκιών να μην επιτευχθεί ακαριαία, ωστόσο, μέσω της αρμονικής και συνεπούς συνεργασίας ανάμεσα στους πολιτικούς ηγέτες και τον ιδιωτικό ασφαλιστικό τομέα, μπορεί να προχωρήσει βήμα-βήμα. Είναι ενθαρρυντικό πως η υφιστάμενη πολιτική ηγεσία αναγνωρίζει τη σημασία της δράσης και διαθέτει την κατάλληλη στρατηγική σκέψη για τη λήψη αποφάσεων.

iw? Από την αρχή του χρόνου, η περίπτωση της μείωσης του ΕΝΦΙΑ σε ασφαλισμένα κτήρια αποτελεί ίσως το πιο πολυσυζητημένο θέμα στην κοινωνία μας. Είδαμε δε ότι αυτό και μόνο το μέτρο έφερε αποτελέσματα στον κλάδο της ιδιωτικής ασφάλισης. Προσωπικά, έχετε δεδομένα ότι το μέτρο αυτό προκάλεσε το ενδιαφέρον του κόσμου; Τι σας λένε τα μέλη σας;

απ. Η πρόσφατη πρωτοβουλία για έκπτωση στον ΕΝΦΙΑ αναμφίβολα προκάλεσε το ενδιαφέρον των καταναλωτών, θέτοντας στο επίκεντρο τη συζήτηση σχετικά με την ασφάλιση κατοικιών. Η ανάλυση των αντιλήψεων που διαμορφώθηκαν κατά τη διάρκεια αυτής της περιόδου μπορεί να κατηγοριοποιηθεί ως εξής:

1. Ομάδα Α: Άτομα που αναζήτησαν να συγκρίνουν το κόστος με την αναμενόμενη ωφέλεια προκειμένου να αποφασίσουν αν θα ασφαλιστούν.
2. Ομάδα Β: Άτομα που διαπίστωσαν ότι το κόστος, ιδιαίτερα όταν δεν περιλαμβάνεται κάλυψη για σεισμό, είναι ιδιαιτέρως προσιτό και επέλεξαν να ασφαλιστούν.
3. Ομάδα Γ: Άτομα που ενημέρωσαν ή αναθεώρησαν τις ασφαλιστικές καλύψεις και τα ποσά ασφάλισης των κατοικιών τους.
4. Ομάδα Δ: Οι ήδη ασφαλισμένοι που κάνουν τις ενέργειες για την εξασφάλιση των εκπτώσεών τους.

iw? Προοπτικά, πώς βλέπετε την απόδοση του μέτρου;

απ. Είναι ελαφρώς πρόωρο να το κρίνουμε και βέβαιο ότι η αξιολόγηση της επίδρασης της τρέχουσας πολιτικής απαιτεί λεπτομερή εξέταση. Ωστόσο είμαι απόλυτα πεπεισμένος ότι το μέτρο λειτουργεί θετικά. Επιπλέον, είναι ζωτικής σημασίας να γίνει σαφές στην κυβέρνηση η ανάγκη για περαιτέρω στοχευμένα μέτρα για την αύξηση των κινήτρων, με σκοπό την ευθυγράμμιση των επιπέδων ασφάλισης κατοικιών στην Ελλάδα με εκείνα της Ευρώπης. Αυτός ο στρατηγικός στόχος θα βοηθήσει στην ενδυνάμωση της οικονομικής ασφάλειας για τους πολίτες, προάγοντας μια πιο ολιστική κατανόηση της ασφάλισης στη χώρα.

Η πολιτική της έκπτωσης στον ΕΝΦΙΑ δεν είναι απλώς ένας οικονομικός παράγοντας, αλλά λειτουργεί επίσης ως κινητήρας για την προώθηση της ασφαλιστικής παιδείας στους ιδιοκτήτες ακινήτων.

Η ενίσχυση της ασφαλιστικής συνείδησης εξυπηρετεί δύο σκοπούς: αφενός μειώνει τον κίνδυνο σημαντικών οικονομικών απωλειών λόγω απρόβλεπτων περιστατικών και αφετέρου ενισχύει την κοινωνική συνοχή, καθώς οι άνθρωποι αισθάνονται πιο στηριγμένοι σε καταστάσεις ανάγκης. Συνολικά, αυτή η στρατηγική συμβάλλει στη διαμόρφωση ενός πιο σταθερού και ασφαλούς κοινωνικού πλαισίου, μειώνοντας το κοινωνικό κόστος που προκαλείται από φυσικές καταστροφές και άλλα αναπάντεχα γεγονότα.

iw? Πρέπει το ποσοστό να αυξηθεί και μέχρι πού θα ήσασταν ικανοποιημένοι; Πόσο θα παίξει ρόλο σε αυτό η διαρκής καταγραφή μιας κλιματικής αλλαγής που φαίνεται ότι όχι μόνο είναι παρούσα, αλλά και μας επηρεάζει ποικιλοτρόπως;

απ. Η αρχική μας πρόταση για έκπτωση στον ΕΝΦΙΑ ισοδύναμη με το 30% του φόρου βασίστηκε στην εκτίμηση ότι το ποσοστό αυτό ανταποκρίνεται στο κόστος ασφάλισης μιας κατοικίας. Μελετώντας τα δεδομένα, διαπιστώσαμε ότι οι δημοσιονομικές επιπτώσεις αυτής της πολιτικής θα είναι πολύ μικρότερες σε σύγκριση με τα πολλαπλά οφέλη που θα προκύψουν για την ελληνική οικονομία και κοινωνία, είτε αυτά είναι άμεσα, είτε έμμεσα, ή ακόμα και προκαλούμενα. Πιστεύουμε ότι η Πολιτεία, μετά την επιτυχημένη πρώτη εφαρμογή της έκπτωσης του ΕΝΦΙΑ, πρέπει να προχωρήσει πιο δυναμικά προς την πρόταση που αρχικά είχαμε καταθέσει. Όσο για την εξέλιξη της κλιματικής αλλαγής, σαφώς και εντείνει την ανάγκη για λήψη αποφάσεων.

iw? Πρόσφατα, είδατε και τον υφυπουργό Οικονομικών, κ. Χ. Θεοχάρη, μια συζήτηση σε καλό κλίμα και με ουσιαστικά συμπεράσματα. Από αυτήν τη συνάντηση, ποιο πιστεύετε ότι θα είναι το επόμενο αίτημά σας που θα ικανοποιηθεί γρηγορότερα; Τα ανασφάλιστα οχήματα, για παράδειγμα;

απ. Αναμφίβολα, ένα από θέματα που για εμάς προέχει και έχουμε την πεποίθηση ότι θα λυθεί σύντομα είναι το θέμα των ανασφάλιστων οχημάτων. Σήμερα, γνωρίζουμε ότι περίπου 500.000 οχήματα κυκλοφορούν στους δρόμους ανασφάλιστα και αυτό αποτελεί το 10% περίπου το συνολικού αριθμού οχημάτων. Τι σημαίνει όμως η κυκλοφορία των ανασφάλιστων οχημάτων;

Θα έλεγα ότι είναι εξαιρετικά άδικο για τους εκατομμύρια πολίτες που είναι συνεπείς, σέβονται τον Νόμο, έχουν συνείδηση του κινδύνου, οπότε και είναι ασφαλισμένοι. Επίσης, η κυκλοφορία ανασφάλιστων οχημάτων είναι εστία προβλημάτων και αποτελεί αντικοινωνική συμπεριφορά, διότι πώς ερμηνεύεται το γεγονός να προκαλεί κάποιος μια υλική ζημιά ή σωματική βλάβη και να μην την αποζημιώνει; Αυτό είναι ίσως η κυριότερη αιτία για τις εγκαταλείψεις στα τροχαία με σωματικές βλάβες.

Γνωρίζουμε ότι οι βάσεις δεδομένων των ασφαλιστικών εταιρειών με το Υπουργείο Μεταφορών έχουν διασταυρωθεί και ο εντοπισμός των αυτοκινήτων που κυκλοφορούν ανασφάλιστα είναι εύκολος, καθώς ο έλεγχος γίνεται ηλεκτρονικά. Οι συνέπειες για τους κατόχους ανασφάλιστων οχημάτων πρέπει να είναι άμεσες και αυστηρές, ώστε να αντανακλούν τη σοβαρότητα της παράλειψης ασφάλισης και να αποτρέπουν την ανευθυνότητα, ισορροπώντας το κόστος της ασφάλισης με το βάρος των πιθανών κυρώσεων.

iw? Η άδικη εφαρμογή ΦΠΑ στις ιδιωτικές νοσοκομειακές δαπάνες θεωρείτε ότι θα εισακουστεί;

απ. Η επιβολή ΦΠΑ σε ιδιωτικές νοσοκομειακές υπηρεσίες αποτελεί μέτρο που, παρ’ όλο που συνεισφέρει στα κρατικά έσοδα, δημιουργεί μια παράδοξη κατάσταση αδικίας. Καλούμαστε να ζητήσουμε από ασθενείς οι οποίοι διαλέγουν να μην επιβαρύνουν το δημόσιο σύστημα υγείας να καταβάλουν έναν σημαντικά μεγαλύτερο ποσοστιαίο φόρο. Αυτή η πρακτική προκαλεί ανισότητες, αυξάνοντας υπερβολικά το κόστος ιδιωτικής υγειονομικής περίθαλψης και αποκλείοντας πολίτες από την πρόσβαση σε αυτήν, λόγω της υψηλής τιμής. Στον ΣΕΜΑ και στην ΕΑΔΕ, προωθούμε πρωτοβουλίες για την αναθεώρηση αυτής της φορολογικής πολιτικής, με σκοπό την επιστροφή σε μια πιο δίκαιη και ισορροπημένη φορολογική προσέγγιση.

iw? Η επέκταση της υποχρεωτικής ασφαλιστικής κάλυψης για τις επιχειρήσεις είναι ένα μέτρο που ξεπερνά την απλή προστασία των φυσικών υποδομών και των περιουσιακών στοιχείων;

απ. Η υιοθέτηση από την Πολιτεία της απόφασης για υποχρεωτική ασφάλιση επιχειρήσεων με ετήσιο κύκλο εργασιών πάνω από 2 εκατομμύρια ευρώ αντανακλά την κατανόηση ότι οι επιχειρήσεις αποτελούν έναν κρίσιμο οικονομικό πυλώνα ή κρίκο της ελληνικής οικονομίας της χώρας μας.

Να τονίσω ότι δεν προστατεύουμε μόνο τις κτηριακές υποδομές ή τα μηχανήματα, προστατεύουμε την ύπαρξη και διατήρηση της ίδιας της επιχείρησης και, κατά συνέπεια, προστατεύουμε τις θέσεις εργασίας των ανθρώπων, την εφοδιαστική αλυσίδα αλλά και τις συσχετιζόμενες επιχειρήσεις, καθώς η κατάρρευση μιας μεγάλης επιχείρησης μπορεί να δημιουργήσει ένα “domino effect”, συμπαρασύροντας πολλές μικρότερες.

Ωστόσο, η απόφαση αυτή, παρά τη σημαντικότητά της, δεν είναι αρκετή. Είναι ζωτικής σημασίας η κυβέρνηση να ενσωματώσει πιο ενεργά τα ευρήματα των μελετών μας και να ενισχύσει τα κίνητρα για ασφάλιση, επιδιώκοντας με αυξημένη αποφασιστικότητα την ενδυνάμωση της ολικής προστασίας του επιχειρηματικού ιστού της χώρας.

iw? Να ρωτήσω και για το μέγα θέμα της ασφάλισης των επαγγελματικών ευθυνών: Είναι ώριμη η αγορά; Είναι ώριμες οι επαγγελματικές οργανώσεις γι’ αυτήν τη θεσμοθετημένη και υποχρεωτική ασφάλιση; Με την εμπειρία που έχετε, πού αποδίδετε το ότι δεν έχει γίνει ακόμα συνείδηση στη χώρα μας η έννοια της υποχρεωτικής ασφάλισης;

απ. Αυτό ακριβώς είναι το ζητούμενο, η ωρίμανση της αγοράς. Καθώς ώριμη αγορά σημαίνει αναπτυγμένη βιομηχανική και υπηρεσιακή βάση, υψηλότερα κατά κεφαλήν εισοδήματα, οικονομική σταθερότητα, ανεπτυγμένες υποδομές, κοινωνική συνοχή και πολιτική σταθερότητα.

Η κάλυψη των ευθυνών είναι η βάση πάνω στην οποία θα ωριμάσει μια αγορά. Δεν νοείται πολιτισμός όταν το λάθος, η παράλειψη ή η αστοχία δεν αποζημιώνεται. Είναι, στην ουσία, ο αναγκαίος μηχανισμός αυτοελέγχου και προόδου της οικονομικής αγοράς και εντέλει και της κοινωνίας μας.

Το ερώτημα είναι «μπορούμε ως καταλύτες προόδου να επισπεύσουμε προς το συμφέρον όλων μας αυτήν την ωρίμανση»; Πιστεύω ότι η απάντηση είναι προφανής και μια προνοητική Πολιτεία θα μπορούσε να συνδέσει τη σταδιακή μείωση του τέλους επιτηδεύματος ως κίνητρο για την ασφάλιση των επαγγελματιών και την προστασία των καταναλωτών από λάθη ή παραλείψεις.

iw? Τα κίνητρα πιστεύετε ότι είναι ο καταλληλότερος τρόπος για να «αλλάξουμε μυαλά» ή και κάτι άλλο; Πότε η ελληνική κοινωνία και η οικονομία θα εκμεταλλευτεί το επιστημονικό εργαλείο που λέγεται ασφάλεια –διαχείριση κινδύνου–, για να πετύχουμε ένα καλύτερο μέλλον για τη χώρα μας και τα παιδιά μας;

απ. Η ενίσχυση των κινήτρων για την αλλαγή στάσεων και συμπεριφορών είναι ένας σημαντικός παράγοντας για την επίτευξη προόδου σε κάθε κοινωνία. Στην περίπτωση της Ελλάδας, η πλήρης εκμετάλλευση του επιστημονικού εργαλείου της ασφάλειας και της διαχείρισης κινδύνου μπορεί να αποτελέσει καταλύτη για μια τέτοια αλλαγή.

Κίνητρα όπως η εκπαίδευση, οι φορολογικές απαλλαγές, η παροχή χρηματοδοτήσεων και η δημιουργία ενός πλαισίου που ανταμείβει την καινοτομία είναι κρίσιμης σημασίας για να μεταβάλουν τη στάση των ατόμων και των επιχειρήσεων προς πιο προληπτικές προσεγγίσεις. Η ανάπτυξη κουλτούρας που εκτιμά και αναγνωρίζει τη σημασία της ασφάλειας και της διαχείρισης κινδύνων μπορεί να οδηγήσει σε μακροπρόθεσμες οικονομικές και κοινωνικές βελτιώσεις.

Είναι ζωτικής σημασίας η κυβέρνηση να ενσωματώσει πιο ενεργά τα ευρήματα των μελετών μας και να ενισχύσει τα κίνητρα για ασφάλιση, επιδιώκοντας με αυξημένη αποφασιστικότητα την ενδυνάμωση της ολικής προστασίας του επιχειρηματικού ιστού της χώρας.

Η ελληνική κοινωνία, όπως και κάθε σύγχρονη κοινωνία, πρέπει να επιδιώξει την ενσωμάτωση της διαχείρισης κινδύνων σε κάθε επίπεδο, από την εθνική πολιτική έως την καθημερινή επιχειρηματική λειτουργία. Η πρόοδος σε αυτόν τον τομέα θα είναι δυνατή μόνο μέσω της συνεχούς εκπαίδευσης και ενημέρωσης, της έμφασης στην έρευνα και ανάπτυξη και της δημιουργίας κινήτρων που θα προάγουν την ασφάλεια ως αναπόσπαστο μέρος της ζωής των ανθρώπων μας.

Από το περιοδικό INSURANCE WORLD (τεύχος ΙΑΝΟΥΑΡΙΟΣ-ΦΕΒΡΟΥΑΡΙΟΣ)

*Μιχάλης Τζωρτζωρής, Πρόεδρος του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ),  & Πρόεδρος της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος (ΕΑΔΕ)

O Mιχάλης Τζωρτζωρής, πρόεδρος του ΣΕΜΑ, εφ όλης της ύλης στο IWtalks

Aon – NFP: Ένα μεγάλο deal βαίνει προς ολοκλήρωση. Το τίμημα και η συμφωνία

0

Η Aon επιβεβαίωσε ότι η εξαγορά της NFP αναμένεται να ολοκληρωθεί αυτή την εβδομάδα.

Ήταν Δεκέμβριος του 2023, όταν η Aon ανακοίνωσε ότι θα εξαγόραζε την NFP έναντι τιμήματος που εκτιμάται ότι θα φτάσει τα 10,6 δισ. £ (13,4 δισ. $). Με την ολοκλήρωση της συμφωνίας, η NFP θα λειτουργεί ως ανεξάρτητη, αλλά συνδεδεμένη επιχείρηση μεσιτείας, που θα δραστηριοποιείται στην αγορά ως «NFP, an Aon company».

Σε επίσημα έγγραφα, η Aon ανέφερε ότι αναμένει η εξαγορά να ολοκληρωθεί την Πέμπτη (25 Απριλίου). «Τόσο η Aon όσο και η NFP αναμένουν ότι το κλείσιμο θα πραγματοποιηθεί στις 25 Απριλίου 2024 ή κάπου εκεί κοντά, με την επιφύλαξη της ικανοποίησης των όρων κλεισίματος που καθορίζονται στη συμφωνία συγχώνευσης», αναφέρεται στα έγγραφα. «Μέχρι το κλείσιμο, η Aon και η NFP θα συνεχίσουν να λειτουργούν ανεξάρτητα”.

Πρόκειται σύμφωνα με την Insuramore για τη «μεγαλύτερη συμφωνία που ανακοινώθηκε ποτέ στον παγκόσμιο κλάδο ασφαλιστικών μεσιτειών».

Η εταιρεία συμβούλων ασφαλιστικού μάρκετινγκ τόνισε ότι το παγκόσμιο μερίδιο αγοράς της Aon θα αυξηθεί από 7,6% σε 8,8% και ότι για τις επιχειρήσεις λιανικής μεσιτείας εμπορικών ακινήτων και ατυχημάτων (P&C), το παγκόσμιο μερίδιο αγοράς της θα αυξηθεί από 8,9% σε 9,7%. Ως μέρος της συμφωνίας, ο πρόεδρος και διευθύνων σύμβουλος της NFP Doug Hammond θα συνεχίσει να ηγείται της επιχείρησης, δίνοντας αναφορά στον Eric Andersen, πρόεδρο της Aon. Ο Greg Case, διευθύνων σύμβουλος της Aon, δήλωσε: «Η εξαγορά θα προωθήσει τη συνάφειά μας με τους πελάτες, θα δημιουργήσει ευκαιρίες για τους συναδέλφους μας και θα ενισχύσει περαιτέρω τις κοινές μας πολιτιστικές αξίες.

«Ο Doug και η NFP έχουν δημιουργήσει μια εξαιρετική ομάδα, με μια συμπληρωματική νοοτροπία μιας επιχείρησης, και αναμένουμε να μάθουμε από την επιχειρηματική τους κουλτούρα και να μοιραστούμε μαζί τους το βάθος και το εύρος των δυνατοτήτων μας για να δημιουργήσουμε περισσότερη αξία για τους πελάτες, τους συναδέλφους και τους μετόχους μας.

Με πληροφορίες από το Insurance Times

H Eθνική Ασφαλιστική στηρίζει το No Finish Line Athens

0

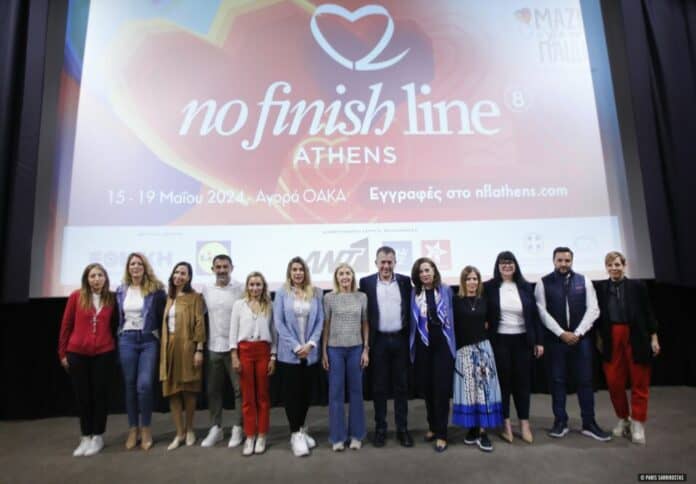
Πραγματοποιήθηκε η Συνέντευξη Τύπου για την 8η διοργάνωση του No Finish Line Athens και για ακόμα μία χρονιά η Εθνική Ασφαλιστική στηρίζει το event ως Μεγάλος Χορηγός.

Στο πλαίσιο της συνέντευξης, η Χρυσούλα Αθανασοπούλου, Διευθύντρια Marketing, δήλωσε: «Είναι μεγάλη μας χαρά που για 8η χρονιά είμαστε μέρος αυτού του αγώνα που δίνει ένα ξεκάθαρο μήνυμα αλληλεγγύης και προσφοράς. Όλη αυτή η προσπάθεια είναι συνδεδεμένη με τις αξίες τις Εθνικής Ασφαλιστικής που στόχος μας είναι πάντα πρώτα ο άνθρωπος.Είμαστε δίπλα σας, για ακόμη μεγαλύτερα ρεκόρ». 

Ραντεβού στο #OAKA, 15-19 Μαΐου για να τρέξουμε παρέα, αλλά και για να μοιραστούμε όμορφες στιγμές, με εκπλήξεις και δώρα, στο περίπτερό μας, στηρίζοντας την Ένωση Μαζί για το Παιδί.


Ευρώπη Ασφαλιστική: Χορηγός στο Pre event του TEDxAUTH 2024

0

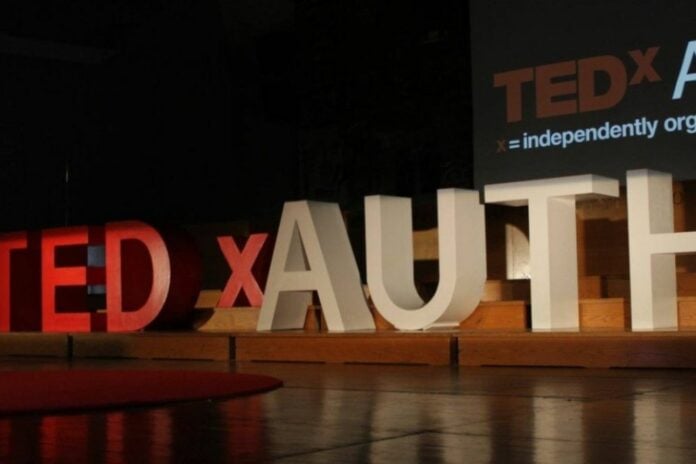
H Ευρώπη Ασφαλιστική στήριξε ενεργά τον θεσμό του TEDx.

Συγκεκριμένα συμμετείχε ενεργά ως χορηγός στο Pre event του TEDxAUTH 2024, που διεξήχθη στις 21 Μαρτίου στο Αριστοτέλειο Πανεπιστήμιο Θεσσαλονίκης.