back to top
23.2 C
Athens
Παρασκευή 9 Οκτωβρίου 2026
Αρχική Blog Σελίδα 69

Οι 10 μεγαλύτερες παρεξηγήσεις στις ασφαλίσεις

0

Οι περισσότεροι πιστεύουμε ότι, τη στιγμή που πληρώνουμε το ασφαλιστήριό μας κάθε χρόνο, είμαστε πλήρως προστατευμένοι απέναντι σε κάθε απρόοπτο. Η πραγματικότητα, όμως, είναι αρκετά διαφορετική. Πίσω από κάθε ασφαλιστήριο υπάρχουν όροι, προϋποθέσεις και εξαιρέσεις που συχνά περνούν απαρατήρητες μέχρι τη στιγμή που θα χρειαστεί να γίνει μια αποζημίωση.

Σύμφωνα με επαγγελματίες της ασφαλιστικής αγοράς, μεγάλο μέρος των παρεξηγήσεων προέρχεται από το γεγονός ότι πολλοί ασφαλισμένοι δεν διαβάζουν ποτέ το συμβόλαιό τους ή θεωρούν δεδομένο ότι όλες οι ασφαλιστικές καλύψεις είναι ίδιες. Το αποτέλεσμα είναι να δημιουργούνται προσδοκίες που δεν ανταποκρίνονται πάντα στην πραγματικότητα.

Μία από τις πιο συνηθισμένες παρανοήσεις αφορά την ασφάλεια αυτοκινήτου. Δεν σημαίνει ότι επειδή ένα όχημα είναι ασφαλισμένο, καλύπτονται όλες οι ζημιές. Για παράδειγμα, ένα βασικό ασφαλιστήριο αστικής ευθύνης αποζημιώνει μόνο τις ζημιές που προκαλεί ο οδηγός σε τρίτους και όχι τις ζημιές του ίδιου του οχήματος από σύγκρουση, φυσικά φαινόμενα ή βανδαλισμό.

Αντίστοιχα, αρκετοί ιδιοκτήτες κατοικιών θεωρούν ότι η ασφάλεια του σπιτιού τους καλύπτει κάθε πιθανή καταστροφή. Ωστόσο, κάθε συμβόλαιο περιλαμβάνει συγκεκριμένες καλύψεις. Αν δεν έχει προβλεφθεί, για παράδειγμα, προστασία από πλημμύρα, σεισμό ή άλλους φυσικούς κινδύνους, η αποζημίωση μπορεί να μην καταβληθεί.

Στην ασφάλιση υγείας, οι παρεξηγήσεις είναι εξίσου συχνές. Πολλοί θεωρούν ότι όλες οι εξετάσεις, οι νοσηλείες ή οι θεραπείες καλύπτονται αυτόματα. Στην πράξη, υπάρχουν αναμονές, όρια αποζημίωσης, συμμετοχές και ειδικοί όροι που διαφοροποιούνται ανά πρόγραμμα.

Ένα ακόμη σημείο που συχνά δημιουργεί προβλήματα είναι η έννοια της απαλλαγής. Πρόκειται για το ποσό που αναλαμβάνει να πληρώσει ο ίδιος ο ασφαλισμένος πριν ενεργοποιηθεί η ασφαλιστική κάλυψη. Δεν είναι λίγοι εκείνοι που το ανακαλύπτουν μόνο όταν έρθει η ώρα της αποζημίωσης.

Σημαντικό ρόλο παίζει επίσης η σωστή δήλωση των στοιχείων κατά την ασφάλιση. Λανθασμένες πληροφορίες ή σημαντικές παραλείψεις μπορεί να δημιουργήσουν προβλήματα ακόμη και στην καταβολή της αποζημίωσης, ιδιαίτερα όταν επηρεάζουν την εκτίμηση του κινδύνου.

Οι ειδικοί συμβουλεύουν τους ασφαλισμένους να επανεξετάζουν τα ασφαλιστήριά τους τουλάχιστον μία φορά τον χρόνο. Οι ανάγκες μιας οικογένειας ή μιας επιχείρησης μεταβάλλονται, ενώ νέα ασφαλιστικά προϊόντα προσφέρουν συχνά καλύτερες καλύψεις ή πιο ανταγωνιστικό κόστος.

Η ασφάλιση δεν είναι ένα τυπικό έγγραφο που μπαίνει σε ένα συρτάρι. Είναι ένα εργαλείο οικονομικής προστασίας, το οποίο λειτουργεί αποτελεσματικά μόνο όταν ο ασφαλισμένος γνωρίζει τι ακριβώς αγοράζει. Λίγα λεπτά ενημέρωσης σήμερα μπορούν να αποτρέψουν δυσάρεστες εκπλήξεις αύριο και να κάνουν τη διαφορά τη στιγμή που θα χρειαστεί πραγματικά η προστασία της ασφάλισης.

—
Έκτακτο δελτίο επιδείνωσης καιρού: Σε αυξημένη επιφυλακή η ανατολική ηπειρωτική χώρα λόγω υψηλών θερμοκρασιών

0

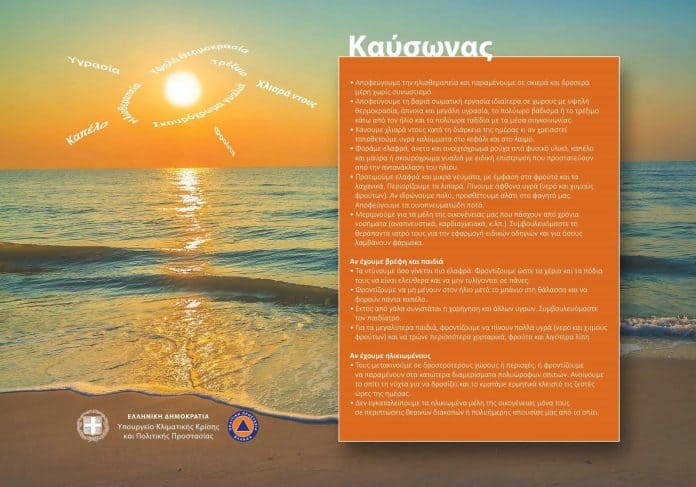
Σε αυξημένη ετοιμότητα τίθενται οι αρμόδιες αρχές και οι πολίτες, καθώς υψηλές θερμοκρασίες αναμένεται να επηρεάσουν την ανατολική ηπειρωτική χώρα την Τετάρτη 22 Ιουλίου 2026.

Το Υπουργείο Κλιματικής Κρίσης και Πολιτικής Προστασίας, επικαλούμενο το Έκτακτο Δελτίο Επιδείνωσης Καιρού της Εθνικής Μετεωρολογικής Υπηρεσίας, απευθύνει έκκληση στους πολίτες να είναι ιδιαίτερα προσεκτικοί και να λαμβάνουν τα απαραίτητα μέτρα αυτοπροστασίας.

Οι υψηλές θερμοκρασίες αναμένεται να επιβαρύνουν σημαντικά τον ανθρώπινο οργανισμό, ιδιαίτερα κατά τις ώρες όπου η θερμική καταπόνηση είναι εντονότερη. Ιδιαίτερη προσοχή απαιτείται από τις ευάλωτες ομάδες του πληθυσμού, όπως ηλικιωμένοι, βρέφη και μικρά παιδιά, καθώς και άτομα με χρόνια προβλήματα υγείας.

Οι πολίτες καλούνται να αποφεύγουν την άσκοπη έκθεση στον ήλιο και τη σωματική καταπόνηση κατά τις θερμότερες ώρες της ημέρας, να παραμένουν σε δροσερούς και καλά αεριζόμενους χώρους και να καταναλώνουν άφθονα υγρά.

Παράλληλα, συνιστάται η χρήση ελαφρών και ανοιχτόχρωμων ρούχων, ενώ ιδιαίτερη προσοχή χρειάζεται στις μετακινήσεις και στις υπαίθριες δραστηριότητες.

Το Υπουργείο Κλιματικής Κρίσης και Πολιτικής Προστασίας υπενθυμίζει ότι η πρόληψη και η έγκαιρη λήψη μέτρων μπορούν να περιορίσουν σημαντικά τους κινδύνους που συνδέονται με τις υψηλές θερμοκρασίες.

Οι πολίτες καλούνται να ενημερώνονται από τις επίσημες ανακοινώσεις των αρμόδιων αρχών και να ακολουθούν τις οδηγίες αυτοπροστασίας.

Ν. Μακρόπουλος στο IW: O θεσμός της διαμεσολάβησης θα διαδραματίσει πρωταγωνιστικό ρόλο στο μέλλον

0

Το 19th Insurance Conference, αποτέλεσε την κορυφαία πλατφόρμα στρατηγικού διαλόγου για την ελληνική ασφαλιστική αγορά. Με τίτλο «Shaping the Future of Insurance», το συνέδριο έφερε κοντά ηγετικά στελέχη εταιρειών, διαμεσολαβητές, θεσμικούς φορείς και την κοινότητα της καινοτομίας, αναδεικνύοντας τις προκλήσεις και τις ευκαιρίες που διαμορφώνουν το μέλλον της ιδιωτικής ασφάλισης.

Στο πλαίσιο του συνεδρίου, στην κάμερα του Insurance World μίλησε ο κ. Νικόλαος Μακρόπουλος, Εκτελεστικός Αντιπρόεδρος και Διευθύνων Σύμβουλος, ΕΥΡΩΠΗ Ασφαλιστική και αφού συνεχάρη τους κ.κ. Γ. Καραβία και Σ. Σικοτάκη για τη βράβευσή τους, μεταξύ άλλων δήλωσε: “Ο χώρος της διαμεσολάβησης νομίζω ότι έχει φοβερό μέλλον. Γενικά ο κλάδος της ιδιωτικής ασφάλισης αναπτύσσεται και νομίζω ότι ο θεσμός της διαμεσολάβησης είναι ένας θεσμός ο οποίος θα παίξει πρωταγωνιστικό ρόλο στο μέλλον”.

Aλ. Σαρρηγεωργίου στο IW: Να σκύψουμε πάνω στο κενό προστασίας που υπάρχει

0

Το 19th Insurance Conference, αποτέλεσε την κορυφαία πλατφόρμα στρατηγικού διαλόγου για την ελληνική ασφαλιστική αγορά. Με τίτλο «Shaping the Future of Insurance», το συνέδριο έφερε κοντά ηγετικά στελέχη εταιρειών, διαμεσολαβητές, θεσμικούς φορείς και την κοινότητα της καινοτομίας, αναδεικνύοντας τις προκλήσεις και τις ευκαιρίες που διαμορφώνουν το μέλλον της ιδιωτικής ασφάλισης.

Στο πλαίσιο του συνεδρίου, μίλησε στην κάμερα του Insurance World ο κ. Αλέξανδρος Σαρρηγεωργίου, Πρόεδρος, Ένωση Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ) – Πρόεδρος & Διευθύνων Σύμβουλος, Eurolife FFH Ασφαλιστική και μεταξύ άλλων ανέφερε: “Συνεργαζόμενοι με την Πολιτεία πρέπει να σκύψουμε άμεσα στο κενό προστασίας που υπάρχει, στις συντάξεις, στην υγεία, στις φυσικές καταστροφές και στην προστασία της περιουσίας.

Απαλλαγή στην ασφάλιση: Τι είναι και γιατί πρέπει να γνωρίζετε πώς λειτουργεί

0

Η απαλλαγή αποτελεί έναν από τους σημαντικότερους όρους κάθε ασφαλιστηρίου συμβολαίου, καθώς καθορίζει το ποσό με το οποίο συμμετέχει ο ασφαλισμένος στην αποκατάσταση μιας ζημιάς πριν ενεργοποιηθεί η ασφαλιστική αποζημίωση.

Πρόκειται για έναν μηχανισμό που εφαρμόζεται σε πολλές κατηγορίες ασφαλίσεων, όπως η ασφάλιση αυτοκινήτου, κατοικίας και επιχειρήσεων, και επηρεάζει τόσο το ύψος του ασφαλίστρου όσο και την αποζημίωση που θα λάβει ο ασφαλισμένος.

Η απαλλαγή είναι το ποσό που αναλαμβάνει να καλύψει ο ίδιος ο ασφαλισμένος σε περίπτωση ζημιάς. Αν, για παράδειγμα, ένα ασφαλιστήριο προβλέπει απαλλαγή 300 ευρώ και η ζημιά ανέρχεται σε 1.500 ευρώ, η ασφαλιστική εταιρεία θα αποζημιώσει τα 1.200 ευρώ, ενώ τα πρώτα 300 ευρώ επιβαρύνουν τον ασφαλισμένο.

Σε ορισμένες περιπτώσεις, εάν το κόστος της ζημιάς είναι μικρότερο από το ποσό της απαλλαγής, τότε δεν καταβάλλεται αποζημίωση.

Γενικά, όσο μεγαλύτερη είναι η απαλλαγή που επιλέγει ο ασφαλισμένος, τόσο χαμηλότερο μπορεί να είναι το ετήσιο ασφάλιστρο. Αντίθετα, ένα συμβόλαιο χωρίς απαλλαγή ή με πολύ μικρή συμμετοχή συνήθως συνοδεύεται από υψηλότερο κόστος ασφάλισης.

Η επιλογή της κατάλληλης απαλλαγής εξαρτάται από τις οικονομικές δυνατότητες του ασφαλισμένου, την αξία του ασφαλιζόμενου αντικειμένου και το επίπεδο προστασίας που επιθυμεί.

Γιατί είναι σημαντικό να γνωρίζετε τους όρους

Η κατανόηση των όρων του ασφαλιστηρίου συμβολαίου βοηθά τον ασφαλισμένο να γνωρίζει:

  • πότε ενεργοποιείται η ασφαλιστική κάλυψη,
  • ποιο ποσό θα κληθεί να καταβάλει ο ίδιος,
  • ποιες ζημιές καλύπτονται και υπό ποιες προϋποθέσεις,
  • πώς μπορεί να επιλέξει την κάλυψη που ανταποκρίνεται καλύτερα στις ανάγκες του.

Η σωστή ενημέρωση πριν από την υπογραφή ενός συμβολαίου μειώνει τις πιθανότητες παρερμηνειών και δυσάρεστων εκπλήξεων σε περίπτωση αποζημίωσης.

Η επιλογή ασφαλιστηρίου δεν πρέπει να βασίζεται αποκλειστικά στο κόστος του ασφαλίστρου. Εξίσου σημαντικό είναι να αξιολογούνται οι καλύψεις, οι εξαιρέσεις και οι όροι, όπως η απαλλαγή, ώστε ο ασφαλισμένος να γνωρίζει με σαφήνεια το επίπεδο προστασίας που αποκτά.

Όπως επισημαίνει και η Apollon Insurance, η γνώση των όρων του συμβολαίου επιτρέπει στον ασφαλισμένο να αξιολογεί σωστά την ασφαλιστική του κάλυψη και να λαμβάνει πιο ενημερωμένες αποφάσεις για την προστασία της περιουσίας και των συμφερόντων του.

Υποχρεωτική ασφάλιση στα ηλεκτρικά πατίνια: Τι αλλάζει και τι πρέπει να γνωρίζουν γονείς και οδηγοί

0

Νέο πλαίσιο για τα ηλεκτρικά πατίνια και τα υπόλοιπα Ελαφρά Προσωπικά Ηλεκτροκίνητα Οχήματα (Ε.Π.Η.Ο.) φέρνει το νομοσχέδιο που εισάγεται στη Βουλή, βάζοντας τέλος σε ένα καθεστώς που για χρόνια προκαλούσε ερωτήματα γύρω από την ασφάλεια και την ευθύνη σε περίπτωση ατυχήματος. Οι αλλαγές είναι σημαντικές και αφορούν τόσο τους ιδιοκτήτες όσο και τους γονείς ανηλίκων που χρησιμοποιούν τα συγκεκριμένα οχήματα.

Η μεγαλύτερη αλλαγή αφορά την υποχρεωτική ασφάλιση αστικής ευθύνης για όλα τα ιδιωτικά ηλεκτρικά πατίνια και γενικότερα για τα Ε.Π.Η.Ο. Η ασφαλιστική κάλυψη θα πρέπει να προβλέπει αποζημίωση τουλάχιστον 50.000 ευρώ ανά περιστατικό, καλύπτοντας σωματικές βλάβες, θάνατο και υλικές ζημιές που ενδέχεται να προκληθούν σε τρίτους από την κυκλοφορία του οχήματος.

Εξίσου σημαντική είναι η πρόβλεψη ότι η χρήση ηλεκτρικών πατινιών στους δημόσιους δρόμους επιτρέπεται μόνο σε άτομα ηλικίας 17 ετών και άνω, με εξαίρεση ειδικές περιπτώσεις που προβλέπει ο νόμος. Η ρύθμιση έρχεται ως απάντηση στην αύξηση των ατυχημάτων με εμπλοκή ανηλίκων και στοχεύει στην ενίσχυση της οδικής ασφάλειας.

Τι σημαίνουν οι αλλαγές για τους γονείς

Μέχρι σήμερα πολλοί γονείς αγόραζαν ένα ηλεκτρικό πατίνι θεωρώντας το ένα ακόμη μέσο αναψυχής ή μετακίνησης. Πλέον, όμως, η χρήση του συνοδεύεται από συγκεκριμένες υποχρεώσεις και ευθύνες.

Αν ένας ανήλικος προκαλέσει ατύχημα ή αν το όχημα κυκλοφορεί κατά παράβαση του νέου πλαισίου, οι συνέπειες δεν περιορίζονται μόνο σε ένα διοικητικό πρόστιμο. Ενδέχεται να προκύψουν και σημαντικές οικονομικές απαιτήσεις για αποζημίωση, γεγονός που καθιστά την ασφαλιστική κάλυψη απαραίτητη και όχι απλώς μια τυπική υποχρέωση.

Με βάση τις νέες διατάξεις, οι οδηγοί των ηλεκτρικών πατινιών θα πρέπει να φέρουν:

  • νόμιμο έγγραφο ταυτοποίησης,
  • αποδεικτικό ασφαλιστικής κάλυψης.

Στην περίπτωση των κοινόχρηστων πατινιών, το αποδεικτικό ασφάλισης μπορεί να επιδεικνύεται ηλεκτρονικά μέσω της εφαρμογής του παρόχου.

Γιατί κρίθηκε αναγκαία η υποχρεωτική ασφάλιση

Τα τελευταία χρόνια η χρήση των ηλεκτρικών πατινιών έχει αυξηθεί εντυπωσιακά, όμως μαζί της αυξήθηκαν και τα τροχαία ατυχήματα, ιδιαίτερα μέσα στον αστικό ιστό. Σε αρκετές περιπτώσεις προκλήθηκαν τραυματισμοί πεζών ή υλικές ζημιές χωρίς να υπάρχει ασφαλιστική κάλυψη, γεγονός που οδηγούσε σε πολύπλοκες και χρονοβόρες διαδικασίες αποζημίωσης.

Όσοι διαθέτουν ηλεκτρικό πατίνι καλό είναι να ενημερωθούν άμεσα για τις νέες υποχρεώσεις που εισάγει το νομοσχέδιο και να φροντίσουν για την έκδοση της προβλεπόμενης ασφαλιστικής κάλυψης μόλις τεθεί σε εφαρμογή το νέο πλαίσιο.

Η AIG στηρίζει τις τουριστικές επιχειρήσεις με ευέλικτη ασφάλιση προσωπικού

0

Με την τουριστική περίοδο να βρίσκεται στο αποκορύφωμά της και τις επιχειρήσεις φιλοξενίας, εστίασης και τουρισμού να ενισχύουν καθημερινά το ανθρώπινο δυναμικό τους, η ανάγκη για ολοκληρωμένες ασφαλιστικές λύσεις που καλύπτουν τόσο τους μόνιμους όσο και τους εποχικούς εργαζόμενους γίνεται πιο επίκαιρη από ποτέ.

Απαντώντας σε αυτή την ανάγκη, η AIG Greece προωθεί το πρόγραμμα ΣΥΝ-ΕΡΓΑΣΙΑ, το οποίο έχει σχεδιαστεί ώστε να παρέχει ασφαλιστική κάλυψη σε επιχειρήσεις που απασχολούν προσωπικό διαφορετικών μορφών εργασίας, προσφέροντας ευελιξία και προστασία σε μια περίοδο αυξημένων απαιτήσεων.

Η θερινή σεζόν χαρακτηρίζεται από σημαντική αύξηση των προσλήψεων εποχικού προσωπικού, ιδιαίτερα σε ξενοδοχεία, τουριστικά καταλύματα, εστιατόρια και επιχειρήσεις αναψυχής. Σε αυτό το περιβάλλον, η διασφάλιση των εργαζομένων αποτελεί βασικό στοιχείο της εταιρικής υπευθυνότητας, αλλά και σημαντικό παράγοντα για την εύρυθμη λειτουργία των επιχειρήσεων.

Το πρόγραμμα ΣΥΝ-ΕΡΓΑΣΙΑ απευθύνεται σε εργοδότες που επιθυμούν να προσφέρουν ασφαλιστική προστασία στο προσωπικό τους, ανεξάρτητα από το αν πρόκειται για μόνιμους ή εποχικούς εργαζόμενους, ενισχύοντας παράλληλα την αίσθηση ασφάλειας και εμπιστοσύνης μέσα στο εργασιακό περιβάλλον.

Η AIG Greece καλεί τους ενδιαφερόμενους να απευθυνθούν στον ασφαλιστικό τους σύμβουλο, προκειμένου να ενημερωθούν αναλυτικά για τις δυνατότητες και τις καλύψεις του προγράμματος, ώστε να επιλέξουν τη λύση που ανταποκρίνεται καλύτερα στις ανάγκες της επιχείρησής τους.

Καύσωνας και κατοικίδια: Γιατί δεν πρέπει ποτέ να τα αφήνουμε μέσα στο αυτοκίνητο

0

Με τις υψηλές θερμοκρασίες του καλοκαιριού να δοκιμάζουν ανθρώπους και ζώα, οι ειδικοί υπενθυμίζουν έναν από τους σημαντικότερους κανόνες ασφαλείας: κανένα κατοικίδιο δεν πρέπει να μένει μόνο του μέσα σε σταθμευμένο αυτοκίνητο, ακόμη και για λίγα λεπτά.

Ένα όχημα που βρίσκεται εκτεθειμένο στον ήλιο μπορεί να μετατραπεί σε «θερμική παγίδα» μέσα σε ελάχιστο χρόνο. Η θερμοκρασία στο εσωτερικό της καμπίνας αυξάνεται πολύ ταχύτερα από την εξωτερική, ενώ τα μισάνοιχτα παράθυρα δεν επαρκούν για να προστατεύσουν το ζώο από την υπερθέρμανση.

Σε αντίθεση με τους ανθρώπους, οι σκύλοι και οι γάτες δεν μπορούν να ρυθμίσουν αποτελεσματικά τη θερμοκρασία του σώματός τους. Η αποβολή της θερμότητας γίνεται κυρίως μέσω του λαχανιάσματος, γεγονός που τα καθιστά ιδιαίτερα ευάλωτα σε συνθήκες έντονης ζέστης.

Η παραμονή τους σε ένα υπερθερμασμένο όχημα μπορεί να οδηγήσει γρήγορα σε θερμική εξάντληση ή ακόμη και σε θερμοπληξία, μια κατάσταση που μπορεί να αποβεί μοιραία αν δεν αντιμετωπιστεί άμεσα.

Τα σημάδια που δεν πρέπει να αγνοήσετε

Οι ιδιοκτήτες κατοικιδίων θα πρέπει να αναγνωρίζουν τα βασικά συμπτώματα θερμοπληξίας, όπως:

  • Έντονο και συνεχές λαχάνιασμα.
  • Υπερβολική σιελόρροια.
  • Αδυναμία, λήθαργο ή αποπροσανατολισμό.
  • Κατάρρευση ή απώλεια αισθήσεων στις πιο σοβαρές περιπτώσεις.

Εάν εμφανιστούν τέτοια συμπτώματα, απαιτείται άμεση μεταφορά του ζώου σε δροσερό χώρο και επικοινωνία με κτηνίατρο.

Όσοι ταξιδεύουν με κατοικίδια καλό είναι να φροντίζουν ώστε να υπάρχει πάντα διαθέσιμο φρέσκο νερό, να πραγματοποιούν συχνές στάσεις για ξεκούραση και να διατηρούν το εσωτερικό του οχήματος δροσερό με τη χρήση κλιματισμού.

Το σημαντικότερο μήνυμα, ωστόσο, παραμένει ένα: μην αφήνετε ποτέ το κατοικίδιό σας μόνο του μέσα στο αυτοκίνητο. Ούτε για πέντε λεπτά, ούτε στη σκιά, ούτε με τα παράθυρα μισάνοιχτα.

Η οδική ασφάλεια δεν αφορά μόνο τους ανθρώπους. Αφορά και τους τετράποδους συνοδοιπόρους μας, που βασίζονται αποκλειστικά στη δική μας υπευθυνότητα για να απολαύσουν ένα ασφαλές καλοκαίρι.

Πώς να διατηρήσετε το σπίτι δροσερό με λιγότερη κατανάλωση ενέργειας

0

Οι υψηλές θερμοκρασίες του καλοκαιριού οδηγούν σε αυξημένη χρήση κλιματιστικών, γεγονός που επιβαρύνει τόσο τους λογαριασμούς ηλεκτρικής ενέργειας όσο και το περιβάλλον. Ωστόσο, με ορισμένες απλές πρακτικές είναι δυνατό να διατηρηθεί το σπίτι πιο δροσερό, περιορίζοντας παράλληλα την κατανάλωση ρεύματος.

Με αφορμή σχετικό ενημερωτικό άρθρο που δημοσίευσε η ERGO Hellas στο εταιρικό της blog, παρουσιάζονται χρήσιμες συμβουλές που μπορούν να εφαρμοστούν εύκολα κατά τη διάρκεια του καλοκαιριού.

Μεταξύ των βασικών προτάσεων είναι η διατήρηση κλειστών παντζουριών και κουρτινών τις ώρες έντονης ηλιοφάνειας, ώστε να περιορίζεται η είσοδος θερμότητας στους εσωτερικούς χώρους. Παράλληλα, ο φυσικός αερισμός του σπιτιού κατά τις νυχτερινές και πρώτες πρωινές ώρες συμβάλλει σημαντικά στη μείωση της θερμοκρασίας.

Σημαντικό ρόλο παίζει και η σωστή χρήση του κλιματιστικού. Η επιλογή μιας σταθερής θερμοκρασίας –συνήθως μεταξύ 26 και 27 βαθμών Κελσίου– μπορεί να προσφέρει άνεση χωρίς υπερβολική κατανάλωση ενέργειας, ενώ η τακτική συντήρηση και ο καθαρισμός των φίλτρων διασφαλίζουν καλύτερη απόδοση της συσκευής.

Επιπλέον, η χρήση ανεμιστήρων οροφής ή επιδαπέδιων μπορεί να ενισχύσει την αίσθηση δροσιάς, επιτρέποντας τη λειτουργία του κλιματιστικού σε υψηλότερη θερμοκρασία. Η αποφυγή λειτουργίας ενεργοβόρων ηλεκτρικών συσκευών κατά τις πιο ζεστές ώρες της ημέρας συμβάλλει επίσης στη μείωση της θερμότητας που αναπτύσσεται μέσα στο σπίτι.

Η εξοικονόμηση ενέργειας δεν αποτελεί μόνο οικονομικό όφελος, αλλά και μια πρακτική που ενισχύει τη βιώσιμη καθημερινότητα. Μικρές αλλαγές στις καθημερινές συνήθειες μπορούν να μειώσουν αισθητά την κατανάλωση ηλεκτρικής ενέργειας, διατηρώντας παράλληλα ένα πιο άνετο και δροσερό περιβάλλον στο σπίτι.

Πηγή: Blog της ERGO Hellas.

Η Τράπεζα Πειραιώς επιβραβεύει πρώτη στην Ελλάδα τις πληρωμές με IRIS Payments

0

Η Τράπεζα Πειραιώς, συνεχίζοντας να πρωταγωνιστεί  στον χώρο των ψηφιακών πληρωμών, γίνεται η πρώτη Τράπεζα στην Ελλάδα που προσφέρει επιβράβευση για όλες τις συναλλαγές μέσω της υπηρεσίας IRIS Payments σε φυσικά σημεία πώλησης (POS), δίνοντας στους πελάτες της έναν ακόμη λόγο να επιλέγουν τις άμεσες πληρωμές από λογαριασμό.

Συγκεκριμένα, από 22 Ιουλίου, οι πελάτες της Τράπεζας Πειραιώς που πραγματοποιούν αγορές με IRIS Payments μέσω POS, σκανάροντας το IRIS QR από το Piraeus app, θα κερδίζουν 10 yellows για κάθε συναλλαγή, απολαμβάνοντας παράλληλα μία γρήγορη, εύκολη και ασφαλή εμπειρία πληρωμών. Η ενέργεια αυτή αναδεικνύει τη στρατηγική δέσμευση της Τράπεζας να ενθαρρύνει την υιοθέτηση σύγχρονων τρόπων πληρωμής και να προσφέρει επιπλέον αξία στους πελάτες της.

Μέσα από το Πρόγραμμα Επιβράβευσης Yellow, η Τράπεζα Πειραιώς ενισχύει περαιτέρω την καθημερινή αξία των συναλλαγών των πελατών της, συνδυάζοντας την ευκολία των άμεσων πληρωμών με οφέλη ανταμοιβής, και επιβεβαιώνει τον ηγετικό  της ρόλο στην εξέλιξη των ψηφιακών πληρωμών στην Ελλάδα.