back to top
16.3 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 610

Γ. Χατζηθεοδοσίου: “Σοκ και δέος. Να το δούμε να γίνεται πράξη”

0

Mε ανακοίνωσή του, ο πρόεδρος του Ε.Ε.Α και Επίτιμος Διδάκτορας ΠΑ.ΠΕΙ. κ. Γιάννης Χατζηθεοδοσίου χαιρέτισε τις ανακοινώσεις διά στόματος πρωθυπουργού περί φορολόγησης των μεγάλων επιχειρήσεων που φοροαποφεύγουν.

Χαιρετίζουμε την πρόθεση του Πρωθυπουργού, όπως την ανακοίνωσε το απόγευμα της Πέμπτης 22 Νοεμβρίου σε εκδήλωση του Υπουργείου Οικονομικών στο Ζάππειο, για φορολόγηση των μεγάλων επιχειρήσεων που φοροαποφεύγουν.

Το Επαγγελματικό Επιμελητήριο Αθηνών έχει επισημάνει πριν καν ψηφιστεί το νέο φορολογικό ότι δεν μπορεί να μπαίνουν στο στόχαστρο μόνο οι μικρομεσαίοι και οι μεγάλες επιχειρήσεις είτε να φοροαποφεύγουν είτε να φοροδιαφεύγουν.

Δεν είναι δυνατόν να παραδέχονται εκπρόσωποι ευρωπαϊκών οργάνων ότι το φορολογικό καθεστώς στην Ελλάδα επιτρέπει σε πολύ μεγάλες επιχειρήσεις να καταβάλουν χαμηλότερους φόρους μέσω της λειτουργίας υπεράκτιων εταιρειών και να μην έχει γίνει τίποτα έως σήμερα.

Είναι χαρακτηριστικό ότι με τη νέα φορολόγηση των ελεύθερων επαγγελματιών το κράτος στοχεύει στην είσπραξη περίπου 600 εκατομμυρίων ευρώ, την ώρα που όπως έχει αποκαλύψει ο Διοικητής της Τράπεζας της Ελλάδας η φοροδιαφυγή και η φοροαποφυγή φτάνει στο ύψος των 10 δισ. ευρώ. 

Περιμένουμε να δούμε λοιπόν να γίνεται πράξη η πρόθεση της κυβέρνησης και να υπάρξει επιτέλους ισονομία στην απόδοση των φορολογικών επιβαρύνσεων. Όπως περιμένουμε να εφαρμοστεί νωρίτερα και η μείωση φορολογικών συντελεστών που η κυβέρνηση σχεδιάζει να προχωρήσει το 2026. Και αυτό γιατί οι μικρομεσαίοι δεν έχουν άλλες αντοχές. Τα μεγάλα φορολογικά βάρη, σε συνδυασμό με τις υπέρογκες αυξήσεις στην ενέργεια, έχουν προκαλέσει οικονομικό αδιέξοδο σε εκατοντάδες χιλιάδες επιχειρήσεις και επαγγελματίες. Ειδικά αν επιβεβαιωθούν οι προβλέψεις για ενεργειακό κόστος ύψους 250 ευρώ τη μεγαβατώρα, είναι σίγουρο ότι ένας μεγάλος αριθμός επιχειρήσεων δεν θα μπορεί να αποπληρώσει τους λογαριασμούς του ρεύματος.

Η ERGO Μεγάλος Χορηγός του ΣΕΓΑΣ και του 41ου Αυθεντικού Μαραθωνίου Αθήνας

0

Η ERGO Ασφαλιστική, σταθερός υποστηρικτής του ΣΕΓΑΣ και του δρομικού κινήματος από το 2011, έδωσε για μία ακόμα φορά δυναμικό «παρών» στον 41ο Αυθεντικό Μαραθώνιο της Αθήνας, ως Μεγάλος Χορηγός. Στη σημαντική αυτή γιορτή του κλασικού αθλητισμού συμμετείχαν πάνω από 70.000 δρομείς από 158 χώρες κατακλύζοντας τους δρόμους της Αθήνας.

Η ERGO ξεχώρισε και φέτος με την ισχυρή της παρουσία στηρίζοντας έμπρακτα δρομείς και εθελοντές, με την παροχή πλήρους ασφαλιστικής κάλυψης προσωπικού ατυχήματος και αστικής ευθύνης, διασφαλίζοντας την προστασία όλων των συμμετεχόντων σε κάθε τους βήμα. Παράλληλα, η ERGO Running Team, με πάνω από 650 μέλη να λαμβάνουν μέρος στους αγώνες, απέδειξε την αφοσίωσή της προάγοντας τον αθλητισμό και ενθαρρύνοντας έναν τρόπο ζωής που τιμά υψηλές αξίες, όπως η υγεία και η ευεξία.

Κατά μήκος της διαδρομής όλων των αγώνων, η ERGO ενθάρρυνε τους δρομείς, δημιουργώντας ατμόσφαιρα ενθουσιασμού με DJ, cheerleaders και συγκρότημα κρουστών, που έδιναν τον παλμό καθ’ όλη τη διάρκεια του αγώνα. Στη φετινή διοργάνωση, η ERGO συνδύασε τη στρατηγική βιωσιμότητάς της με δράσεις για την προστασία του περιβάλλοντος και του κλίματος, τις οποίες φιλοξένησε στο περίπτερό της. Συγκεκριμένα, οι επισκέπτες είχαν την ευκαιρία να τρέξουν σε ένα ειδικά διαμορφωμένο δάπεδο, στο οποίο έβλεπαν σταδιακά να αναπτύσσεται ένα εντυπωσιακό, πολύχρωμο δέντρο. Με τον τρόπο αυτό είχαν τη δυνατότητα να συμμετάσχουν στην πρωτοβουλία «Κάθε βήμα σου, ανάσα ζωής», μέσω της οποίας συγκεντρώθηκαν 2.000 δέντρα που θα φυτευτούν μέσα στο επόμενο διάστημα.

Η Μαρκέλλα Τσουρουγιάννη, Διευθύντρια Εταιρικής Επικοινωνίας και Βιωσιμότητας, δήλωσε: «Ο Αυθεντικός Μαραθώνιος της Αθήνας δεν είναι απλώς η μεγαλύτερη μαζική αθλητική διοργάνωση της χώρας, αλλά και μια γιορτή του αθλητισμού, της ιστορίας και του πολιτισμού μας. Για την ERGO, αποτελεί μεγάλη τιμή να υποστηρίζουμε αυτή τη μοναδική διοργάνωση ως Μεγάλος Χορηγός και να συμμετέχουμε σε δράσεις που προάγουν την υγεία και την ευημερία. Η στρατηγική μας για τη βιωσιμότητα συνδέεται άμεσα με την προστασία του περιβάλλοντος και είμαστε περήφανοι για τη δράση “Κάθε βήμα σου, ανάσα ζωής”, που μας επιτρέπει να συμβάλλουμε στην δημιουργία ενός καλύτερου κόσμου.»

Η ERGO Ασφαλιστική συνεχίζει να στηρίζει τις αξίες του αθλητισμού, ενώ προάγει τη βιωσιμότητα, συνδέοντας τη χορηγία της με τη διαρκή δέσμευσή της για την προστασία της κοινωνίας και του περιβάλλοντος.

Ν. Σπυράτος, ERGO: Η ασφαλιστική διείσδυση στις ΜμΕ είναι εξαιρετικά χαμηλή

0

Νίκος Σπυράτος, Διευθυντής Ανάληψης Κινδύνων Ασφαλίσεων Ζημιών, ERGO Ασφαλιστική

Οι εξελίξεις στην αγορά των cyber κινδύνων

Στη σύγχρονη, ψηφιακή εποχή, στην οποία η χρήση του Διαδικτύου και των νέων τεχνολογιών αποτελεί αναπόσπαστο κομμάτι της καθημερινής ζωής, το θέμα της ασφάλειας και της προστασίας ενάντια στις κυβερνοεπιθέσεις είναι ένα από τα πλέον καίρια και σημαντικά. Επιχειρήσεις και επαγγελματίες πέφτουν, συχνά, στην παγίδα του ηλεκτρονικού εγκλήματος, ερχόμενοι αντιμέτωποι με περιστατικά παραβίασης ή απειλών.

Η ασφάλιση διαδικτυακών κινδύνων (cyber risk) απασχολεί ολοένα και περισσότερο την παγκόσμια ασφαλιστική αγορά από την άποψη τόσο της προοπτικής ανάπτυξης όσο και των προκλήσεων και των ειδικών θεμάτων που αναδεικνύονται και πρέπει να αντιμετωπιστούν, όπως είναι π.χ. τα ζητήματα underwriting, risk management, προστασίας προσωπικών δεδομένων, νομικών θεμάτων (χρηματοδότηση εγκληματικών δραστηριοτήτων στην κάλυψη των λύτρων εκβιασμού), αντασφαλιστικών θεμάτων και, κυρίως, του ελέγχου της συγκέντρωσης των ασφαλιστικών ρίσκων (accumulation control management), σε συνδυασμό με την αναδυόμενη λειτουργία των κυβερνοεπιθέσεων ως μέσου διεξαγωγής πολεμικών ενεργειών μεταξύ κρατών.

Αναγνωρίζοντας τους πολύπλοκους κινδύνους του κυβερνοχώρου και τις προκλήσεις που αυτοί επιφέρουν, η ασφαλιστική βιομηχανία προχώρησε στη δημιουργία ενός νέου τύπου ασφάλισης που καλύπτει μεγάλο αριθμό των cyber risks, προκειμένου οι επιχειρήσεις να προστατεύσουν τα ηλεκτρονικά τους δεδομένα και να διασφαλιστεί η λειτουργία των πληροφοριακών τους συστημάτων.

Η ασφάλιση έναντι των κινδύνων του κυβερνοχώρου είναι, ομολογουμένως, μια πολύπλοκη και σχετικά νέα μορφή ασφάλισης. Στην Ελλάδα, η αγορά των cyber ασφαλίσεων βρίσκεται ακόμη σε στάδιο ανάπτυξης, καθώς προσφέρεται από περιορισμένο αριθμό ασφαλιστικών εταιρειών, κυρίως ως αυτοτελές ασφαλιστήριο συμβόλαιο (Standalone Cyber Insurance), αλλά και ως επέκταση κάποιας ευρύτερης ασφαλιστικής κάλυψης (Comprehensive Insurance). Η προστασία από τις κυβερνοαπειλές διαδραματίζει καθοριστικό ρόλο στην προσπάθεια μικρών και μεγάλων επιχειρήσεων, αλλά και ιδιωτών, να ενισχύσουν την ανθεκτικότητά τους στον κυβερνοχώρο, παρέχοντας πολλές διαφορετικές υπηρεσίες, πριν, κατά τη διάρκεια και μετά από ένα περιστατικό κυβερνοεπίθεσης.

Ο κίνδυνος για τις επιχειρήσεις

Σύμφωνα με τα δεδομένα των τελευταίων ετών, φαίνεται πως οι μικρομεσαίες επιχειρήσεις κινδυνεύουν αναλογικά περισσότερο από τις συνέπειες μιας κυβερνοεπίθεσης, καθώς οι μεγάλες εταιρείες διαθέτουν περισσότερους πόρους για να ανακάμψουν έπειτα από ένα τέτοιο πλήγμα και, επιπροσθέτως, μπορούν να υποστηρίξουν ευκολότερα την εσωτερική υποδομή για την προστασία έναντι των κυβερνοαπειλών. Αντίθετα, οι μικρομεσαίες επιχειρήσεις ενδέχεται να μην καταφέρουν να ανακάμψουν με διαχειρίσιμες επιπτώσεις στη λειτουργία τους. Η διακοπή της επιχειρηματικής δραστηριότητας αποτελεί μία από τις μεγαλύτερες απειλές, ενώ τα τελευταία χρόνια σημειώνεται αύξηση στις κυβερνοεπιθέσεις και στην παραβίαση των δεδομένων. Αρκεί να σκεφτούμε, ως παράδειγμα των επιπτώσεων, τον επιχειρηματικό πανικό που δημιούργησε, σε παγκόσμια βάση, ο millennium virus, αλλά και προσφάτως τις οικονομικές συνέπειες σε παγκόσμια κλίμακα του Crowdstrike Outage στις 19 Ιουλίου 2024. Κανένα από τα παραπάνω δεν ήταν προϊόν κακόβουλης επίθεσης, πλην όμως είναι ενδεικτικά του πόσο ευάλωτη είναι η μικροοικονομία, αλλά και η μακροοικονομία, σε μια συστημική κατάρρευση, η οποία μπορεί να προέλθει και από κακόβουλη επίθεση.

Καταγραφή των περιστατικών

Στην Ελλάδα έχουν ήδη καταγραφεί περιστατικά ζημιών, υποδεικνύοντας ότι το κυβερνοέγκλημα αποτελεί, πλέον, μια σοβαρή απειλή για το τοπικό επιχειρείν. Σύμφωνα με τα στοιχεία της Checkpoint Research (CPR), οι κυβερνοεπιθέσεις, παγκοσμίως, αυξήθηκαν κατά 28% το τρίτο τρίμηνο του 2022 σε σύγκριση με το αντίστοιχο διάστημα του προηγούμενου έτους. Κατά το ίδιο διάστημα, οι επιθέσεις αυξήθηκαν κατά 64% συγκριτικά με τον προηγούμενο χρόνο, καταγράφοντας 813 επιθέσεις, κατά μέσο όρο, την εβδομάδα.
Αντίστοιχα, η έκθεση της Specops, το 2023, αναφέρει ότι η Ελλάδα συγκαταλέγεται στις 10 πρώτες ευρωπαϊκές χώρες που κινδυνεύουν να υποστούν επιθέσεις με κακόβουλο λογισμικό (malware) και βρίσκεται µεταξύ των 10 πρώτων που μπορεί να αντιµετωπίσουν επίθεση µε λογισµικό εκβίασης για καταβολή λύτρων (ransomware). Η εν λόγω μελέτη, που βασίζεται στην Έκθεση Ψηφιακής Άµυνας της Microsoft, κατέδειξε ότι η Ελλάδα κατατάσσεται στη 13η θέση µεταξύ των 32 χωρών µε τα υψηλότερα επίπεδα εγκληµατικότητας στον κυβερνοχώρο, έχοντας δεχθεί περίπου το 4% του συνόλου των κυβερνοεπιθέσεων στην Ευρώπη.
Σε αυτό το πλαίσιο, οι ελληνικές επιχειρήσεις και οι κρατικοί οργανισμοί που αντικειμενικά έχουν κάνει άλματα στον ψηφιακό μετασχηματισμό και στη θωράκιση της κυβερνοασφάλειας οφείλουν να συνεχίσουν με τον ίδιο ρυθμό τις επενδύσεις και τη στρατηγική τους στην κυβερνοασφάλεια, περιορίζοντας το ρίσκο μιας επικείμενης επίθεσης.

Πακέτα ασφάλισης cyber κινδύνων

Η ασφαλιστική βιομηχανία, ως κλάδος, διαθέτει, πλέον, την τεχνογνωσία και την εξειδίκευση για να αναλάβει τη διαχείριση αυτών των κινδύνων, αν και η ευαισθητοποίηση των επιχειρήσεων γύρω από θέματα ασφάλισης διαδικτυακών απειλών παραμένει ακόμη περιορισμένη συγκριτικά με τις υπόλοιπες χώρες της Ευρωπαϊκής Ένωσης και κυρίως των ΗΠΑ.

Ένα πρόγραμμα cyber insurance στοχεύει στην αντιστάθμιση της ζημιάς που θα υποστεί μια επιχείρηση σε περίπτωση κυβερνοεπίθεσης. Κάθε επιχείρηση ή οργανισμός που επεξεργάζεται προσωπικά δεδομένα εργαζομένων ή και πελατών οφείλει να προτεραιοποιεί την προστασία αυτών των πληροφοριών. Για κάθε επιχείρηση, ανεξαρτήτως μεγέθους, η ασφάλιση μπορεί να προσφέρει μια επιπλέον σιγουριά. Ωστόσο, χρειάζεται να συνδυάζεται με τα απαραίτητα συστήματα ασφαλείας της ίδιας της επιχείρησης.

Στην ERGO Ασφαλιστική, αναγνωρίζοντας και κατανοώντας τις σύγχρονες ανάγκες των επιχειρήσεων για τη διασφάλιση των πληροφοριακών συστημάτων και των προσωπικών δεδομένων από διάφορους διαδικτυακούς κινδύνους, προσφέρουμε μια ολοκληρωμένη λύση με το πρόγραμμα ERGO Cyber, που διατίθεται σε δύο επίπεδα καλύψεων, για να μπορούν οι επαγγελματίες να επιλέξουν αυτό που ανταποκρίνεται καλύτερα στις ανάγκες τους.
Η ασφαλιστική αυτή κάλυψη είναι ξεχωριστή από τα υπόλοιπα προγράμματα για επιχειρήσεις και κινείται σε τρεις πυλώνες: διαχείριση κρίσεων/περιστατικών, διακοπή εργασιών και διοικητικές/νομικές υποχρεώσεις.

Ειδικότερα περιλαμβάνει:

● Αντιμετώπιση συμβάντος & Κέντρο Διαχείρισης Περιστατικών
● Αποκατάσταση βάσης δεδομένων
● Εκβιασμό στον κυβερνοχώρο
● Έγκλημα στον κυβερνοχώρο
● Διακοπή επιχειρηματικής λειτουργίας
● Εμπιστευτικότητα & Ευθύνη απορρήτου
● Ευθύνη ασφάλειας δικτύου

Η ασφάλιση έναντι των διαδικτυακών και ηλεκτρονικών κινδύνων δεν είναι απλά ένα ασφαλιστικό προϊόν, αλλά αποτελεί και ένα εργαλείο αντιμετώπισης κινδύνων (risk management), προσφέροντας όχι μόνο αποζημιώσεις, αλλά, κυρίως, υπηρεσίες διαχείρισης κρίσεων. Η παραπάνω ασφαλιστική κάλυψη παρέχεται μέσω αυτόνομου ασφαλιστικού προγράμματος για μικρομεσαίες επιχειρήσεις ενώ παράλληλα σχεδιάζεται ένα αντίστοιχο ασφαλιστικό πρόγραμμα για ιδιώτες.

Νομοθετικό πλαίσιο

Η αποτελεσματική διαχείριση κινδύνων του κυβερνοχώρου αποτελεί μια σημαντική επιχειρησιακή πρακτική. Η ικανότητα των επιχειρήσεων, ανεξαρτήτως μεγέθους, να προσαρμόζονται και να αποκρούουν αυτές τις απειλές είναι κρίσιμη τόσο για την οικονομία όσο και για την κοινωνία. Καθώς η έκθεση σε αυτούς τους κινδύνους έχει αυξηθεί, οι ελάχιστες προϋποθέσεις που απαιτούνται από τις ασφαλιστικές εταιρείες για τη μεταφορά του κινδύνου είναι, πλέον, απαραίτητες.

Μια βιώσιμη ασφαλιστική αγορά έναντι κυβερνοαπειλών μπορεί να επιτευχθεί μόνο μέσω μιας αποτελεσματικής συνεργασίας μεταξύ των υπευθύνων διαχείρισης κινδύνων, των υπευθύνων ασφάλισης, των ασφαλιστικών διαμεσολαβητών, των ασφαλιστικών και των αντασφαλιστικών εταιρειών και των δημόσιων αρχών.

Η ασφαλιστική διείσδυση μεταξύ των μικρομεσαίων επιχειρήσεων είναι ακόμη εξαιρετικά χαμηλή. Στην Ευρώπη, έχουν γίνει κάποια βήματα προς αυτήν την κατεύθυνση, ωστόσο χρειάζεται να σημειωθεί περαιτέρω πρόοδος στην ενημέρωση και την ενίσχυση της ευαισθητοποίησης σχετικά με την ασφάλιση κατά κυβερνοαπειλών. Συνεπώς, είναι απαραίτητη η λήψη πρωτοβουλιών και κατάλληλων ενεργειών για τη σωστή πληροφόρηση ιδιωτών και επιχειρήσεων σχετικά με τους κινδύνους που εγκυμονεί η δραστηριότητα στον κυβερνοχώρο και για τη σημασία της ασφαλιστικής κάλυψης στον τομέα αυτό.

Έρευνες σε επιχειρήσεις

Έρευνα στη Γαλλία έδειξε ότι μόνο το 3% των επιχειρήσεων είναι ασφαλισμένες, ενώ έρευνα της Munich Re ανέδειξε ότι μόνο το 14% των μικρομεσαίων επιχειρήσεων παγκοσμίως διαθέτουν ασφαλιστική κάλυψη για κυβερνοεπιθέσεις. Αυτό καταδεικνύει την ανάγκη όλο και περισσότερες επιχειρήσεις να υιοθετήσουν βασικές πρακτικές για την αντιμετώπιση των κινδύνων, που θα διευκολύνουν παράλληλα και την ασφάλισή τους. Σε αυτήν την κατεύθυνση, οι επιχειρήσεις θα μπορούσαν να συνεργαστούν με ασφαλιστικές εταιρείες οι οποίες θα τους παρέχουν την υποστήριξη και την προστασία που χρειάζονται, ανάλογα με το μέγεθος και τη δραστηριότητά τους. Επιπλέον, η συνεργασία όλων των εμπλεκομένων του ιδιωτικού και δημόσιου τομέα πρέπει να είναι διαρκής και οι λύσεις να είναι συλλογικές.

Προφανής ανάγκη για αλλαγές στο νομοθετικό-ρυθμιστικό πλαίσιο δεν έχει εντοπιστεί, επί του παρόντος, αν και είναι ακόμη νωρίς, λόγω της πρόσφατης λειτουργίας της συγκεκριμένης ασφάλισης, πλην ίσως του προαναφερθέντος θέματος του πολέμου, ο οποίος αποτελεί παραδοσιακή ασφαλιστική εξαίρεση και η χρήση των κυβερνοεπιθέσεων για πολεμικές ενέργειες μπορεί να γίνει από απόσταση, χωρίς κήρυξη πολέμου και χωρίς εμφανείς εχθροπραξίες (παρόμοια περιστατικά εντοπίστηκαν σε ευρωπαϊκές χώρες κατά τον πόλεμο της Ουκρανίας). Παρ’ όλα αυτά, η σταδιακή διεύρυνση της διείσδυσης της ασφάλισης κυβερνοχώρου πιθανόν να αναδείξει μελλοντικά τέτοιες ρυθμιστικές ανάγκες.

Aπό το περιοδικό Insurance World (αφιέρωμα “Cyber κίνδυνοι και ασφάλεια, οι μεγάλες αλλαγές στην κυβερνοασφάλεια από το 2025″/Έλενα Ερμείδου)


Νέα ψηφιακά εργαλεία στη μάχη κατά της φοροδιαφυγής το 2025

0

Από την ΑΑΔΕ δρομολογείται η σταδιακή έναρξη λειτουργίας μιας σειράς ψηφιακών
εργαλείων με στόχο τον περαιτέρω εκσυγχρονισμό της φορολογικής διοίκησης και
την αντιμετώπιση της φοροδιαφυγής.

Τα βήματα που θα ακολουθηθούν είναι τα εξής:
– Πρώτον, η καθολική δήλωση των εσόδων-εξόδων μιας επιχείρησης στο
myDATA από 1 η Ιανουαρίου 2025. Παράλληλα τίθεται σε λειτουργία πριν
από το τέλος του 2024 η νέα εφαρμογή myDATAapp που θα επιτρέπει στις
επιχειρήσεις να εκδίδουν και να διαβιβάζουν παραστατικά όπως τιμολόγια
και αποδείξεις λιανικής απευθείας στην πλατφόρμα myDATA μέσω
smartphone ή tablet.
– Δεύτερον, η έναρξη λειτουργίας του Ψηφιακού Πελατολογίου τον
Ιανουάριο του 2025. Το Ψηφιακό Πελατολόγιο αποτελεί ουσιαστικά ένα
ψηφιακό βιβλίο πελατών που θα τηρούν υποχρεωτικά συγκεκριμένοι κλάδοι
ελευθέρων επαγγελματιών και επιτηδευματιών. Θα παρακολουθείται από
την ΑΑΔΕ σε πραγματικό χρόνο online, ενώ θα υπάρχει η δυνατότητα
διασταυρώσεων και συγκρίσεων με ομοειδείς επιχειρήσεις. Το Ψηφιακό
Πελατολόγιο θα ξεκινήσει από κλάδους όπως συνεργεία, φανοποιεία,
πλυντήρια αυτοκινήτων και χώροι στάθμευσης και θα επεκταθεί και σε
άλλους κλάδους εντός του 2025.
– Τρίτον, η έναρξη υλοποίησης της υποχρεωτικής εφαρμογής του Ψηφιακού
Δελτίου Αποστολής στις αρχές του 2025. Με το Ψηφιακό Δελτίο Αποστολής,
οι επιχειρήσεις υποχρεώνονται να εκδίδουν ψηφιακά παραστατικά
διακίνησης και να διαβιβάζουν τα δεδομένα τους στην ψηφιακή πλατφόρμα
myDATA. Με αυτόν τον τρόπο οι φορολογικές αρχές θα έχουν μια πλήρη
εικόνα του υπό διακίνηση προϊόντος, σε όλα τα στάδια διακίνησης.
– Τέταρτον, η καθολική επέκταση του Ηλεκτρονικού Τιμολογίου. Το
Ηλεκτρονικό Τιμολόγιο είναι ήδη στην καθημερινότητα χιλιάδων
επιχειρήσεων και πρόκειται να επεκταθεί η υποχρεωτική του χρήση σε
όλους τους κλάδους της Οικονομίας. Προηγουμένως, αναμένεται η έγκριση
από την Ευρωπαϊκή Επιτροπή και στόχος είναι η σημαντική αυτή δράση να
ξεκινήσει εντός του 2 ου εξαμήνου του επόμενου έτους.

Περί ‘Υποχρεωτικότητας’ το ανάγνωσμα

0
Ανασφάλιστος cover image

Το ανάγνωσμα περί υποχρεωτικής ασφάλισης οχημάτων που βρίσκονται σε διοικητική ακινησία κάπου συναντά κενά.

Η ασφάλιση του οχήματος θα γίνεται με βάση τον αριθμό του πλαισίου και όχι με βάση την πινακίδα του οχήματος.

Εδώ κάπου συναντάται το κενό, γιατί αυτό δεν σημαίνει πως η ασφάλιση οχημάτων σε ακινησία θα καλύπτεται από τον κλάδο περιουσίας και όχι τον κλάδο της αστικής ευθύνης;

Πώς θα υπάρξει η υποχρεωτικότητα; Η ασφάλιση αστικής ευθύνης είναι υποχρεωτική από το νόμο.

Θα αλλάξει ο νόμος και θα γίνει η ασφάλιση περιουσίας υποχρεωτική από το νόμο; ένας ιδιοκτήτης οχήματος που έχει καταθέσει πινακίδες και φυλά το αυτοκίνητο σε κλειστό χώρο ή ανοικτό χώρο στάθμευσης, τι ευθύνη μπορεί να έχει έναντι των άλλων για να περάσει η κάλυψη στις υποχρεωτικές καλύψεις ή αν δεν περάσει πως θα οριστεί ως υποχρεωτική και όχι ως προαιρετική;

Και μίας και όλοι λέμε ότι νοιαζόμαστε για την προστασία της κοινωνίας, η προσθήκη των κινδύνων από σεισμό και χαλαζόπτωση είναι και αυτή ‘υποχρεωτική’ για να πείσουμε ότι πραγματικά νοιαζόμαστε και ότι η ασφάλιση προστατεύει τους ασφαλισμένους και την οικονομία από δυσμενείς συνέπειες φυσικών καταστροφικών φαινομένων.

Τα νομίσματα πάντα έχουν δύο όψεις!.

Οι νέοι ορίζοντες που ανοίγονται για την ΕΥΡΩΠΗ ΑΕΓΑ από τις αρχές 2025 

0

Η ΕΥΡΩΠΗ ΑΕΓΑ από τον Ιανουάριο 2025 θα γίνει μέλος ενός πανίσχυρου ομίλου, της EYΡΩΠΗ Holdings η οποία αναμένεται να εισηχθεί στο ελληνικό χρηματιστήριο μέσα στον Δεκέμβριο 2024.

Για την Ευρώπη ΑΕΓΑ, η οποία θα περάσει στον νέο όμιλο ανοίγονται μεγάλοι ορίζοντες για τις ασφαλιστικές δραστηριότητες της. Ταυτόχρονα αποτελεί μία προσωπική και επιχειρηματική δικαίωση του βασικού μετόχου της ΕΥΡΩΠΗΣ ΑΕΓΑ, του κ. Ν. Μακρόπουλου ο οποίος θα παραμείνει διευθύνων σύμβουλος στην ασφαλιστική και ταυτόχρονα θα αποκτήσει μειοψηφική συμμετοχή στον όμιλο της EΥΡΩΠΗ Holdings.  

Για την ΕΥΡΩΠΗ ΑΕΓΑ, αναμένεται η ουσιαστική διεύρυνση και ενίσχυση του χαρτοφυλακίου  με την ανάπτυξή του σε στρατηγικούς τομείς της αγοράς, όπως οι ασφαλίσεις ακινήτων, ναυτιλιακές ασφαλίσεις, επιχειρηματικές ασφαλίσεις κά.  Τα οφέλη από την επιχειρηματική αυτή κίνηση μεγιστοποιούνται μετά τις εξαγγελίες και την νομοθετική προώθηση των κινήτρων για την ασφάλιση κατά φυσικών καταστροφων σε επιχειρήσεις, ακίνητα, αυτοκίνητα. Ήδη, στην Ευρώπη ΑΕΓΑ αναθεωρούν επί τω βελτίω, τις προσδοκίες τους στις Γενικές Ασφαλίσεις  και διαμορφώνουν το επόμενο business plan πάνω στις νέες ασφαλιστικές εξελίξεις. 

 Για τον Όμιλο ΕΥΡΩΠΗ Holdings θα διαμορφωθούν κρίσιμες συνεργειών και την ενοποίηση των λειτουργιών και του ανθρωπίνου δυναμικού των συγχωνευόμενων εταιρειών, ενισχύοντας έτσι τη συνολική αποδοτικότητα και μειώνοντας τα λειτουργικά κόστη.

Το πιο σημαντικό για την ΕΥΡΩΠΗ ΑΕΓΑ είναι ότι πλέον ανοίγονται νέοι ορίζοντες και στις εξειδικευμένες ασφαλίσεις μέσω των συνεργειών, σε νέα κεφάλαια ανάπτυξης καθώς ο νέος όμιλος θα έχει πρόσβαση και στις ξένες αγορές αλλά και στην προσέλκυση νέων στελεχών και μεγάλης διεύρυνση του πελατολογίου της.

Αύξηση μετοχικού κεφαλαίου για τη ΕΥΡΩΠΗ Holdings μετά την εξαγορά της “ΕΥΡΩΠΗ ΑΕΓΑ”

Η Ευρώπη Holdings θα προχωρήσει στην προσυμφωνημένη εξαγορά της «Ευρώπη ασφαλιστική», αφού πρώτα δοθεί η έγκριση από την τράπεζα της Ελλάδος. Το εγχείρημα της εξαγοράς θα ολοκληρωθεί μέσα στις αρχές του 2025 και θα ακολουθήσει η αύξηση κεφαλαίου ύψους 56 εκατ. ευρώ μέσα στο πρώτο τρίμηνο του 2025. 

Οι τρεις προτάσεις της ΕΑΔΕ στο υπ. Εθνικής Οικονομίας & Οικονομικών

0

Η Ένωση Ασφαλιστικών Διαμεσολαβητών Ελλάδος υπέβαλε στο Υπουργείο Εθνικής Οικονομίας & Οικονομικών, μέσω της δημόσιας διαβούλευσης, τις παρατηρήσεις της επί του σχεδίου Νόμου «Μέτρα για την ενίσχυση του εισοδήματος, φορολογικά κίνητρα για την καινοτομία και τους μετασχηματισμούς επιχειρήσεων και άλλες διατάξεις».

Οι προτάσεις της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος – ΕΑΔΕ επικεντρώνονται στα άρθρα 10, 13 και 23 και έχουν ως ακολούθως:

ΑΡΘΡΟ 10 – Ρύθμιση θεμάτων ΕΝΦΙΑ και κρατική αρωγή για ασφαλισμένες κατοικίες.

 Στην παράγραφο 7Ζ προτείνουμε την αύξηση της φοροαπαλλαγής του ΕΝΦΙΑ στο 30%. Η αύξηση της ασφαλιστικής διείσδυσης αποτελεί βασικό παράγοντα μείωσης της κρατικής επιβάρυνσης σε περιπτώσεις φυσικών καταστροφών. Σύμφωνα με πρόσφατη μελέτη του Πανεπιστημίου Πειραιώς, που διαθέτουμε, η αύξηση της φοροαπαλλαγής του ΕΝΦΙΑ στο 30% μπορεί να λειτουργήσει ως ισχυρό κίνητρο για την ενίσχυση της ασφαλιστικής συνείδησης των πολιτών, διπλασιάζοντας την ασφαλιστική διείσδυση από 15% σε 30%. Αυτό θα έχει ως αποτέλεσμα η ασφαλιστική αγορά να συνεισφέρει επιπλέον 300 εκατομμύρια ευρώ, ενώ η κρατική επιβάρυνση θα μειωθεί κατά 170 εκατομμύρια ευρώ.

Σε κάθε περίπτωση, η μελέτη του Πανεπιστημίου, και με όλα τα σενάρια που αναλύει, καταδεικνύει,  ότι η αύξηση της ασφαλιστικής διείσδυσης αποτελεί το κύριο μέσο δραστικής μείωσης της κρατικής επιβάρυνσης.

ΑΡΘΡΟ 13-  Απαλλαγή από φόρο ασφαλίστρων των συμβολαίων υγείας ανηλίκων.

Δεχόμαστε με ικανοποίηση το μέτρο που αποτελεί ένα σημαντικό πρώτο βήμα προς την απαλλαγή των ασφαλίστρων από τη φορολόγηση. Μέχρι την πλήρη επαναφορά τους στην πρότερη κατάσταση, ζητούμε να εξεταστεί άμεσα, στο πλαίσιο της κοινωνικής πολιτικής που ασκεί η Πολιτεία, η επέκταση του μέτρου και στα ασφαλιστήρια συμβόλαια των ατόμων ηλικίας 60 ετών και άνω.

Οι συνταξιούχοι αποτελούν μια ευαίσθητη κοινωνική ομάδα με αυξημένες ανάγκες σε υπηρεσίες υγείας. Ωστόσο, τα υψηλά κόστη διατήρησης των ασφαλιστηρίων συμβολαίων τους έχουν καταστεί δυσβάστακτα, αναγκάζοντάς τους σε ακυρώσεις, σε μια ηλικία που η πρόσβαση σε ποιοτικές υπηρεσίες υγείας είναι ζωτικής σημασίας. Η μαζική ακύρωση αυτών των συμβολαίων δεν πλήττει μόνο την ευημερία των ηλικιωμένων, αλλά αναμένεται να αυξήσει σημαντικά τις δημόσιες δαπάνες υγείας, δημιουργώντας πρόσθετο οικονομικό βάρος για το κράτος.

Ως **Ένωση Ασφαλιστικών Διαμεσολαβητών Ελλάδος (ΕΑΔΕ)**, που εκπροσωπούμε το σύνολο των ασφαλιστικών διαμεσολαβητών (Πράκτορες, Μεσίτες και Συντονιστές), ερχόμαστε σε καθημερινή επαφή με τους πολίτες και διαπιστώνουμε την άμεση ανάγκη ρύθμισης του ζητήματος. Η εφαρμογή αυτού του μέτρου θα αποτελέσει σημαντικό βήμα για την ανακούφιση των μακροχρόνιων και ηλικιωμένων ασφαλισμένων, προσφέροντάς τους την οικονομική δυνατότητα να διατηρήσουν την κάλυψή τους, ενώ παράλληλα θα αποτρέψει την επιβάρυνση του δημόσιου συστήματος υγείας.

ΑΡΘΡΟ 23 -Ασφάλιση οχημάτων έναντι φυσικών καταστροφών.

Στην προσθήκη που εισάγεται στον νόμο 5116/2024 με το άρθρο 5Α, προβλέπεται η υποχρέωση ασφαλιστικής κάλυψης των οχημάτων και έναντι των κινδύνων από πυρκαγιά λόγω φυσικών αιτίων και από πλημμύρα. Θεωρούμε ότι η χρήση του όρου “φαινομένων” αντί για “αιτίων” είναι πιο δόκιμη και ενδεδειγμένη.

Επιπλέον, κρίνουμε αναγκαία τη διεύρυνση της ασφαλιστικής κάλυψης με την προσθήκη των κινδύνων από **σεισμό** και **χαλαζόπτωση**, ώστε η ασφάλιση να αποτελέσει ουσιαστικό εργαλείο πρόληψης και θωράκισης της οικονομίας από τις δυσμενείς συνέπειες τέτοιων φυσικών φαινομένων. Η επέκταση αυτή ενισχύει την προστασία των πολιτών και συμβάλλει στην αποτελεσματική διαχείριση των οικονομικών επιπτώσεων που προκύπτουν από γεωλογικά φαινόμενα ή ακραίες καιρικές συνθήκες.


H EAEE χορηγός στην εκδήλωση του ΟΠΑ για τη βράβευση του εθελοντισμού

0

Η Ένωση Ασφαλιστικών Εταιριών Ελλάδος ήταν χορηγός στην εκδήλωση του Οικονομικού Πανεπιστημίου Αθηνών για τη βράβευση του εθελοντισμού των φοιτητών και φοιτητριών

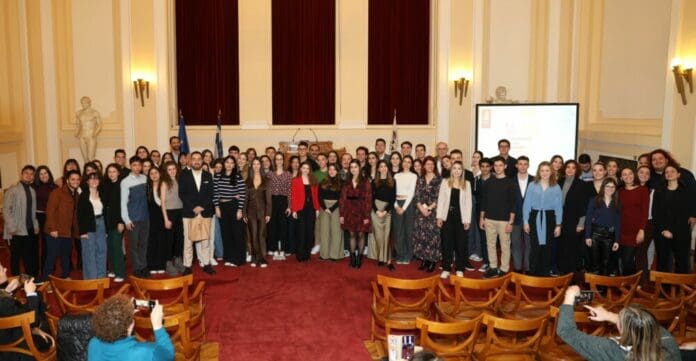
Το Οικονομικό Πανεπιστήμιο Αθηνών (ΟΠΑ) επιβράβευσε 115 εθελοντές φοιτητές και φοιτήτριες του ακαδημαϊκού έτους 2023-2024 για την προσφορά τους στο πρόγραμμα δράσεων Κοινωνικής Ευθύνης και Προσφοράς του Πανεπιστημίου. Η βράβευση πραγματοποιήθηκε κατά την τιμητική εκδήλωση στις 19 Νοεμβρίου 2024 στην οποία χορηγός ήταν η Ένωση Ασφαλιστικών Εταιριών Ελλάδος (ΕΑΕΕ), αναγνωρίζοντας τη σημασία των ενεργειών εθελοντισμού της φοιτητικής κοινότητας.

Στην εκδήλωση απεύθυναν χαιρετισμό ο Πρύτανης του Οικονομικού Πανεπιστημίου Αθηνών Καθηγητής Βασίλης Βασδέκης, ο Υπεύθυνος για το Πρόγραμμα Κοινωνικής Ευθύνης και Προσφοράς του ΟΠΑ Καθηγητής Κωνσταντίνος Δράκος και η Γενική Διευθύντρια της ΕΑΕΕ κυρία Ελίνα Παπασπυροπούλου. Τιμητική διάκριση για την εξαιρετική και πολλαπλή συμμετοχή τους στις δράσεις του ΟΠΑ έλαβαν οι φοιτητές Στέλιος Σιταρόπουλος, Κωνσταντίνος Ρηγανάς και η φοιτήτρια Ελένη Φαρμακόρη.

Η Γενική Διευθύντρια της ΕΑΕΕ, κυρία Ελίνα Παπασπυροπούλου δήλωσε: «Συγχαίρουμε θερμά τους φοιτητές και τις φοιτήτριες για την προσφορά τους στις δράσεις του ΟΠΑ μέσω του εθελοντισμού. Είναι χαρά μας να είμαστε μέρος αυτής της δράσης που επιβραβεύει την αλληλεγγύη και την κοινωνική προσφορά, αξίες οι οποίες βρίσκονται στην καρδιά του θεσμού της ασφάλισης, και να στηρίζουμε τους φοιτητές και τις δράσεις που κάνουν τη διαφορά στην κοινωνία».

Κατά την ομιλία του, ο Πρύτανης του ΟΠΑ, Καθηγητής Βασίλης Βαδέκης ανέφερε μεταξύ άλλων: «Το Οικονομικό Πανεπιστήμιο Αθηνών, έχοντας μακρά παράδοση σε δράσεις εθελοντισμού, αναγνωρίζει την κοινωνική ευθύνη και προσφορά των μελών της ακαδημαϊκής κοινότητας ως μέρος της εκπαιδευτικής διαδικασίας για τη διάπλαση υπεύθυνων και ευαισθητοποιημένων πολιτών. Μέσα από τις δράσεις που σχεδιάζουμε και υλοποιούμε, προσπαθούμε να αφυπνίσουμε την Πανεπιστημιακή Κοινότητα μεταλαμπαδεύοντας τις αξίες και τα ιδεώδη του εθελοντισμού».

Οι εθελοντικές ομάδες του ΟΠΑ πρόσφεραν πολύτιμο έργο σε δράσεις όπως: τα Κοινωνικά Φροντιστήρια, η Εθελοντική Αιμοδοσία, η συνεργασία με το Φιλανθρωπικό Σωματείο Ατόμων με Αναπηρίες ΕΡΜΗΣ, η υποστήριξη της καινοτόμου επιχειρηματικότητας μέσω του Προγράμματος Εθελοντισμού της Μονάδας Μεταφοράς Τεχνολογίας και Καινοτομίας – Κέντρο ACEin του ΟΠΑ, η εθελοντική συμμετοχή στις Ημέρες Καριέρας ΟΠΑ, η ανάπτυξη καινοτόμων ψηφιακών εφαρμογών και μέσων.

Karavias Underwriting Agency: Αύξηση των ορίων στις εγγυητικές επιστολές

0

Στόχος της Karavias Underwriting Agency όλα αυτά τα χρόνια, είναι να δημιουργεί και να εξελίσσει καινοτόμα προϊόντα, αντιλαμβανόμενη τις ανάγκες του καταναλωτή και της ασφαλιστικής αγοράς.

Πριν τρία χρόνια δημιούργησε προϊόν ασφάλισης εγγυήσεων, με ιδιαίτερα προσιτή  διαδικασία έκδοσης Εγγυητικών Επιστολών και με έμφαση στην ταχύτητα ανταπόκρισης της.

Η επιτυχία του εγχειρήματος της επιτρέπει από σήμερα, να αυξήσει ιδιαίτερα σημαντικά τα όρια στις καλύψεις που προσφέρει έως τώρα οι Εγγυητικές Επιστολές.


– Το όριο ανά εγγυητική επιστολή αυξάνεται από 100.000 σε 500.000 €

– Το όριο ανά Όμιλο Εταιρειών αυξάνεται από 500.000 σε 1.500.000 €

– Η διάρκεια ισχύος των επιστολών αυξάνεται από 36 μήνες σε 42 μήνες.


Επιπρόσθετα εντάσσει τη δυνατότητα έκδοσης Εγγυητικών Επιστολών και σε :

– Ιδιώτες που αναλαμβάνουν υπεργολαβία

– Επιχειρήσεις Ενέργειας ( ΔΕΔΔΗΕ και ΑΔΜΗΕ)


Στις αρχές Δεκεμβρίου, η ΕΥΡΩΠΗ Holdings θα εισέλθει προς διαπραγμάτευση στο Χ.Α 

0

Eντός των ημερών αναμένεται να δημοσιοποιηθεί στο Γενικό Εμπορικό Μητρώο (ΓΕΜΗ) η νομική πράξη συγχώνευσης της Intracom Properties στην «Κλουκίνα-Λάππα» που θα την απορροφήσει και το νέο σχήμα θα έχει την ονομασία «Ευρώπη Holdings».   Oι νέες μετοχές που θα προκύψουν από την συγχώνευση,  μετά τις γραφειοκρατικές διαδικασίες θα τεθούν σε διαπραγμάτευση στις αρχές Δεκεμβρίου.

Η εξαγορά της ΕΥΡΩΠΗΣ ΑΣΦΑΛΙΣΤΙΚΗ από την ΕΥΡΩΠΗ Holdings 

Το επόμενο βήμα θα είναι να προχωρήσει η Ευρώπη Holdings  στην προσυμφωνημένη  εξαγορά της  «Ευρώπη ασφαλιστική», αφού πρώτα δοθεί η έγκριση από την τράπεζα της Ελλάδος. Το εγχείρημα της εξαγοράς θα ολοκληρωθεί μέσα στις αρχές του 2025 και θα ακολουθήσει η αύξηση κεφαλαίου ύψους 56 εκατ. ευρώ μέσα στο πρώτο τρίμηνο του 2025.

Πως θα γίνει η μετεξέλιξη της «Κλουκίνας-Λάππας» σε ΕΥΡΩΠΗ HOLDINGS 

H  εισηγμένη «Κλουκίνας Λάππας»  θα γίνει το επενδυτικό όχημα που μετά την απορρόφηση της Intracom Properties  θα μετατραπεί σε  ΕΥΡΩΠΗ Holdings.  Σήμερα  διαθέτει 40.219.218 μετοχές, από τις οποίες θα διαγραφούν για να αποφευχθεί η σύγχυση, οι 24.177.910 μετοχές που είναι στο χαρτοφυλάκιο της Ιntracom Properties. Οι μέτοχοι της ΕΥΡΩΠΗ Holdings θα είναι κατά  81,49% η μητρική Intracom και 18,51% οι επενδυτές που τοποθετήθηκαν σε αυτήν και οι οποίοι  θα λάβουν συνολικά 70.362.390 μετοχές στο νέο, συγχωνευμένο σχήμα. Η αναλογία παλαιών και νέων μετοχών θα είναι για κάθε  1 μετοχή στην Properties θα λάβουν περίπου 0,93 μετοχές της εισηγμένης  «Ευρώπη Holdings.»

Οι υφιστάμενοι μέτοχοι μειοψηφίας της τωρινής «Κλουκίνας-Λάππας» θα διατηρήσουν τον ίδιο αριθμό μετοχών στο νέο σχήμα. Γεγονός ιδιαίτερα σημαντικό, αφού δεν θα υποστούν dilution, όπως θα συνέβαινε στην περίπτωση που διαδικασία συγχώνευσης γινόταν με ανταλλαγή τίτλων. 

Η αποτίμηση στο «ταμπλό» και τα μετοχικά ποσοστά

Στην χρηματιστηριακή πρεμιέρα της Ευρώπη Holdings δεν θα υπάρξει αναπροσαρμογή τιμών, καθώς οι νέες μετοχές θα συνεχίσουν στο ίδιο δρόμο με τις παλαιές. Εάν υποτεθεί ότι σήμερα θα έμπαιναν σε διαπραγμάτευση όλες οι μετοχές του συγχωνευμένου σχήματος (86.403.698) η τιμή εκκίνησης θα ήταν τα 1,425 ευρώ, όπου έκλεισε χθες η μετοχή της «Κλουκίνας-Λάππας». Με τη χρηματιστηριακή αξία της νέας οντότητας να διαμορφώνεται σε 123,1 εκατ. ευρώ.

Εισέρχονται και νέοι επιχειρηματίες στην Ευρώπη Holdings 

Η μητρική Intracom θα έχει ποσοστό συμμετοχής 66,364% στην εισηγμένη νέα θυγατρική της. Ενώ αξιοσημείωτη μετοχική παρουσία θα έχουν στην Ευρώπη Holdings και οκτώ επιχειρηματίες, εφοπλιστές και διαχειριστές κεφαλαίων, που πλαισιώνουν το φιλόδοξο εγχείρημα του Σωκράτη Κόκκαλη.

Σε ότι αφορά το free float της εταιρείας θα είναι 25,138% καλύπτοντας της απαιτήσεις της ελάχιστης διασποράς που έχει θεσπιστεί με τον νέο κανονισμό του χρηματιστηρίου.

Εφοπλιστές και επιχειρηματίες πλάι στον Κόκκαλη

Μέσα στο ποσοστό αυτό εμπεριέχεται το 5,71% των παλαιότερων μετόχων της «Κλουκίνας-Λάππας» αλλά και οι θέσεις των επτά επενδυτών ( που πέραν του Γιώργου Μουνδρέα) συγκεντρώνουν το υπόλοιπο 19,428%.  Με τον κάθε έναν εξ αυτών να έχει συμμετοχή κάτω από 5%.

Πρόκειται για δύο εφοπλιστές της «πρώτης γραμμής» με εισηγμένες ναυτιλιακές στην αμερικανική αγορά, τρείς επιχειρηματίες, εκ των οποίων ο ένας κάνει πυκνές επενδυτικές κινήσεις μέσω του family Office , ένα fund με μακρά παρουσία στην ελληνική αγορά και μια εισηγμένη που διαθέτει «γερό» ταμείο.