back to top
16.1 C
Athens
Τρίτη 6 Οκτωβρίου 2026
Αρχική Blog Σελίδα 49

Επίδειξη ισχύος από την Allianz, με ρεκόρ λειτουργικής κερδοφορίας €4,87 δισ.

0
Allianz building, source: Shutterstock

Ξεπέρασε τις εκτιμήσεις των αναλυτών ο γερμανικός ασφαλιστικός κολοσσός Allianz που ανακοίνωσε ρεκόρ λειτουργικής κερδοφορίας για 2ο συνεχόμενο τρίμηνο, επιβεβαιώνοντας ότι κινείται σταθερά προς τον ετήσιο στόχο των €17,4 δισ.

  • Τα λειτουργικά κέρδη του β’ τριμήνου 2026 αυξήθηκαν +10,6% στα €4,87 δισ., υψηλότερα από τον consensus των αναλυτών που τοποθετούσε τον πήχη στα €4,6 δισ., ενώ στο εξάμηνο διαμορφώθηκαν στα €9,39 δισ. (+8,6%) ήδη στο 54% του μέσου σημείου του ετήσιου στόχου.

Ο συνολικός όγκος εργασιών του ομίλου ανήλθε σε €45,6 δισ. το τρίμηνο (εσωτερική ανάπτυξη 5,7%) και σε €98,6 δισ. στο εξάμηνο, με συνεισφορά και από τους τρεις κλάδους.

Τα βασικά καθαρά κέρδη μετόχων (shareholders’ core net income) υποχώρησαν 12,7% στα €2,6 δισ. το τρίμηνο.

  • Η μείωση είναι λογιστική αφού πέρυσι το αντίστοιχο τρίμηνο περιλάμβανε το κέρδος από την πώληση της συμμετοχής στην κοινοπραξία με τη UniCredit, ενώ φέτος επιβαρύνεται από αντισταθμιστικά μέτρα μετά την πώληση του μεριδίου στις ινδικές κοινοπραξίες.

Προσαρμοσμένη για τα έκτακτα, η υποκείμενη αύξηση φτάνει το 10%.

Στο εξάμηνο, τα core κέρδη αυξήθηκαν +15,5% στα €6,38 δισ. και τα κέρδη ανά μετοχή +17,5% στα €16,44,  με υποκείμενη άνοδο 10%, πάνω από το ανώτατο όριο του στόχου 7-9% CAGR του στρατηγικού κύκλου 2025-2027.

Οι τρεις κλάδοι

  1. Property-Casualty: Το υψηλότερο τριμηνιαίο λειτουργικό αποτέλεσμα στην ιστορία του ομίλου — €2,46 δισ. (+7,2%), με όγκο εργασιών €21,3 δισ. (+4,7%). Ο combined ratio διαμορφώθηκε στο 91,9% (από 91,2%), με τον δείκτη ζημιών στο 68,1% λόγω συντηρητικού run-off και τον δείκτη εξόδων βελτιωμένο στο 23,8%. Η λιανική έτρεξε με εσωτερική ανάπτυξη 8%, ενώ το commercial συγκρατήθηκε στο 1% «λόγω προσεκτικής διαχείρισης του περιβάλλοντος αγοράς». Στο εξάμηνο, combined ratio 91,4% — καλύτερος από το εύρος-στόχο 92-93% για το σύνολο του έτους.
  2. Life/Health: Λειτουργικά κέρδη €1,54 δισ. το τρίμηνο (+10%), με στήριξη από τα πρώτα μερίσματα των επενδυτικών συμμετοχών σε Viridium και Sconset Re. Η αξία νέας παραγωγής (PVNBP) ανήλθε σε €19,6 δισ., με περιθώριο νέων εργασιών 5,6% — πάνω από τη φιλοδοξία του «τουλάχιστον 5%». Το 90% της νέας παραγωγής προήλθε από τις προτιμώμενες γραμμές (προϊόντα χαμηλής κεφαλαιακής έντασης, unit-linked χωρίς εγγυήσεις, protection & health). Το Contractual Service Margin ανέβηκε στα €57,3 δισ., με κανονικοποιημένη αύξηση 2,7% στο εξάμηνο, έναντι ετήσιας φιλοδοξίας περίπου 5%.
  3. Asset Management: Ο κλάδος-πρωταγωνιστής του εξαμήνου. Λειτουργικά κέρδη €933 εκατ. το τρίμηνο (+19,8%, ή +23% προσαρμοσμένα για συναλλαγματικές ισοτιμίες) και καθαρές εισροές τρίτων €39 δισ. (+187%). Στο εξάμηνο, οι εισροές έφτασαν το ρεκόρ των €84 δισ. και τα υπό διαχείριση κεφάλαια τρίτων το ιστορικό υψηλό των €2,161 τρισ. (από €1,990 τρισ. στο τέλος του 2025). Ο δείκτης κόστους-εσόδων βελτιώθηκε στο 60,2%, καλύτερος από τον ετήσιο στόχο του «κάτω από 61%».

Κεφάλαια, buyback και το στοίχημα της Σιγκαπούρης

Ο δείκτης Solvency II ενισχύθηκε κατά 7 μονάδες στο 225% (από 218% στο τέλος του 2025), ενώ ο annualized core RoE διαμορφώθηκε στο 20,7% (υποκείμενο επίπεδο 19%). Από το πρόγραμμα επαναγοράς μετοχών έως €2,5 δισ. που ανακοινώθηκε τον Φεβρουάριο, έχουν ολοκληρωθεί €1,4 δισ. στο πρώτο εξάμηνο.

Στις 6 Αυγούστου η μετοχή της Allianz ενισχυόταν 1,6% στα €442,4, κοντά σε ιστορικά υψηλά, με άνοδο άνω του 27% σε δωδεκάμηνη βάση.

Στο παρασκήνιο, η Allianz «τρέχει» και την εξαγορά της HSBC Life Singapore έναντι περίπου €2 δισ. (SGD 2,9 δισ.), που υπεγράφη στις 24 Ιουλίου και συνοδεύεται από 15ετή αποκλειστική συμφωνία bancassurance, με ολοκλήρωση που τοποθετείται στο πρώτο εξάμηνο του 2027.

Allianz CEO Oliver Baate
  • «Το εξαιρετικό αποτέλεσμα μάς δίνει τη δυνατότητα — αλλά και την υποχρέωση — να φέρουμε κορυφαίες λύσεις προστασίας και συνταξιοδότησης σε περισσότερους πελάτες παγκοσμίως»

δήλωσε ο CEO Oliver Bäte,

σημειώνοντας ότι

  • «το ασφαλιστικό κόστος αυξάνεται ταχύτερα από το διαθέσιμο εισόδημα»

πρόκληση που ο όμιλος επιχειρεί να απαντήσει με επενδύσεις σε AI και πρόληψη κινδύνων.

Η CFO Claire-Marie Coste-Lepoutre υπογράμμισε ότι όλοι οι κλάδοι βρίσκονται πάνω από το μέσο σημείο των ετήσιων στόχων τους, στο μέσο του στρατηγικού κύκλου προς τους στόχους του Capital Markets Day.

Ο Όμιλος ΙΝΤΕΡΣΑΛΟΝΙΚΑ παρών στη δημόσια διαβούλευση του ν/σ για την αρωγή και την ασφάλιση έναντι φυσικών καταστροφών

0
Intersalonika building

Στη δημόσια διαβούλευση του σχεδίου νόμου «Νέο πλαίσιο μέτρων στεγαστικής αρωγής και λοιπών ενισχύσεων μετά από φυσικές καταστροφές, βελτίωση πλαισίου κρατικής αρωγής και ιδιωτικής ασφάλισης επιχειρήσεων έναντι φυσικών καταστροφών» συμμετείχε ο Όμιλος ΙΝΤΕΡΣΑΛΟΝΙΚΑ.

Στο πλαίσιο της διαβούλευσης, ο Όμιλος κατέθεσε τις θέσεις του αναφορικά με την ενίσχυση της ασφαλιστικής προστασίας έναντι φυσικών καταστροφών, υπογραμμίζοντας τη σημασία της πρόληψης, της προστασίας της ανθρώπινης ζωής, της υγείας και της περιουσίας των πολιτών:

Η ενίσχυση της ανθεκτικότητας απέναντι στις φυσικές καταστροφές και η προώθηση της ιδιωτικής ασφάλισης αποτελούν θετικές κατευθύνσεις της Πολιτείας. Ωστόσο, κατά τη διαμόρφωση του πλαισίου κρατικής αρωγής και ασφαλιστικής κάλυψης, είναι αναγκαίο να τεθεί ως ύψιστη προτεραιότητα η προστασία της ανθρώπινης ζωής, της υγείας και της ασφάλειας των πολιτών.

Οι φυσικές καταστροφές δεν προκαλούν μόνο υλικές ζημιές σε επιχειρήσεις και περιουσίες, αλλά επηρεάζουν άμεσα την καθημερινότητα, την ασφάλεια και την ποιότητα ζωής των πολιτών.

Για τον λόγο αυτό, απαιτείται ένα ολοκληρωμένο νομοθετικό πλαίσιο που να ενισχύει την πρόληψη, την ασφαλιστική προστασία και την ταχεία αποκατάσταση των συνεπειών των φυσικών καταστροφών.

Στο πλαίσιο αυτό, πέρα από την υποχρεωτική ασφάλιση των επιχειρήσεων, θεωρούμε ότι πρέπει να εξεταστεί η σταδιακή εφαρμογή υποχρεωτικής ασφάλισης των κατοικιών έναντι φυσικών καταστροφών, καθώς και η ενίσχυση των θεσμών που προάγουν την ασφαλιστική προστασία της ζωής.

Η εφαρμογή των μέτρων αυτών θα πρέπει να συνοδεύεται από κατάλληλα κίνητρα και ειδική μέριμνα για τα ευάλωτα νοικοκυριά, ώστε να είναι κοινωνικά δίκαιη και οικονομικά βιώσιμη.
Μέσα από μια ολοκληρωμένη νομοθετική παρέμβαση που θα ενισχύει την προστασία της ζωής και της κατοικίας, η χώρα θα αποκτήσει μεγαλύτερη ανθεκτικότητα απέναντι στις φυσικές καταστροφές, ενώ θα περιοριστεί η ανάγκη έκτακτης κρατικής αρωγής μετά από κάθε καταστροφικό γεγονός.

ΕΔΟΕΑΠ: Οδηγίες προστασίας ενόψει νέας ανόδου της θερμοκρασίας

0

Με αφορμή τις προγνώσεις για υψηλές θερμοκρασίες τις επόμενες ημέρες, σε συνδυασμό και με πιθανή αυξημένη ατμοσφαιρική ρύπανση, ο ΕΔΟΕΑΠ εξέδωσε οδηγίες προστασίας.

Ο Οργανισμός συστήνει καταρχάς στους ασφαλισμένους του την παραμονή σε κλιματιζόμενο χώρο, ελαφρύ και ανοιχτόχρωμο ντύσιμο, χρήση καπέλου και γυαλιών ηλίου, αποφυγή έκθεσης στον ήλιο και βαριάς σωματικής εργασίας, τακτικά χλιαρά ντους, μικρά και ελαφριά γεύματα –πλούσια σε φρούτα και λαχανικά– και λήψη άφθονων υγρών.

Επιπλέον αναφέρει ότι συμπτώματα όπως πονοκέφαλος, ατονία και αίσθημα κόπωσης, τάση για λιποθυμία, πτώση της αρτηριακής πίεσης, ναυτία, έμετοι και ταχυπαλμία αντιμετωπίζονται με:

  • άμεση μεταφορά σε δροσερό, ευάερο, σκιερό ή κλιματιζόμενο χώρο
  • αφαίρεση των περιττών ρούχων
  • τοποθέτηση παγοκύστεων ή δροσερών επιθεμάτων στον λαιμό, στις μασχάλες και στη βουβωνική χώρα
  • εμβάπτιση σε μπανιέρα με κρύο νερό, δροσερό ντους ή ψεκασμό με νερό
  • χορήγηση δροσερών υγρών σε μικρές γουλιές, μόνο εφόσον το άτομο διατηρεί τις αισθήσεις του.

Σε περίπτωση μη υποχώρησης των συμπτωμάτων, τονίζεται, ο ασφαλισμένος πρέπει να απευθυνθεί είτε στον θεράποντα ιατρό του είτε σε δομή υγείας.

Ως προς τις ευπαθείς ομάδες, διευκρινίζεται ότι πιο ευάλωτοι στις υψηλές θερμοκρασίες είναι:

  • ηλικιωμένοι, μωρά και μικρά παιδιά, έγκυες και θηλάζουσες γυναίκες, καθώς και υπέρβαρα ή παχύσαρκα άτομα
  • εργαζόμενοι και αθλητές: όσοι εργάζονται ή ασκούνται έντονα σε ζεστό περιβάλλον
  • άτομα με χρόνιες παθήσεις: καρδιαγγειακές παθήσεις, υπέρταση, σακχαρώδη διαβήτη, πνευμονοπάθειες, αιμοσφαιρινοπάθειες, νεφροπάθειες, ηπατοπάθειες, ψυχική νόσο, άνοια, αλκοολισμό ή κατάχρηση εξαρτησιογόνων ουσιών
  • ανοσοκατασταλμένοι ασθενείς
  • άτομα με οξεία νόσο: όσοι νοσούν με πυρετό ή γαστρεντερίτιδα (διάρροια / έμετο)
  • άτομα υπό φαρμακευτική αγωγή: όσοι λαμβάνουν διουρητικά, αγγειοδιασταλτικά, αντιχολινεργικά, ψυχοφάρμακα ή ορμονούχα σκευάσματα (συμπεριλαμβανομένης της ινσουλίνης και των αντιδιαβητικών δισκίων) – συνιστάται κατά τη θερινή περίοδο επικοινωνία με τον θεράποντα ιατρό για ενδεχόμενη τροποποίηση της δοσολογίας.

Proud beyond labels: Η Generali ανοίγει ουσιαστικό διάλογο για ένα εργασιακό περιβάλλον χωρίς αποκλεισμούς

0
Generali, εκδήλωση Proud Beyond Labels

Στο πλαίσιο των ανθρωποκεντρικών της δράσεων, που ενισχύουν την ψυχολογική ασφάλεια, την εμπιστοσύνη και τον ανοιχτό διάλογο, η Generali διοργάνωσε την εκδήλωση «Proud Beyond Labels». Μια συζήτηση που υπερέβη τα όρια της επετειακής πρωτοβουλίας και άγγιξε έναν από τους σημαντικότερους παράγοντες που καθορίζουν το μέλλον των σύγχρονων οργανισμών: τη δημιουργία ενός εργασιακού περιβάλλοντος όπου κάθε άνθρωπος αισθάνεται ότι μπορεί να συμμετέχει ισότιμα, να εκφράζεται αυθεντικά και να αξιοποιεί πλήρως τις δυνατότητές του.

Σε έναν κόσμο που μεταβάλλεται διαρκώς, τονίζει η Generali, η ανταγωνιστικότητα ενός οργανισμού δεν εξαρτάται μόνο από την τεχνολογία, τα προϊόντα ή τις διαδικασίες του. Εξαρτάται όλο και περισσότερο από την ικανότητά του να αξιοποιεί τη διαφορετικότητα της σκέψης, της εμπειρίας και της προσωπικότητας των ανθρώπων του. Γιατί οι καλύτερες αποφάσεις δεν γεννιούνται από την ομοιομορφία· γεννιούνται όταν διαφορετικές φωνές αισθάνονται ασφαλείς να ακουστούν. Αυτό ακριβώς το σκεπτικό βρίσκεται στον πυρήνα της κουλτούρας της Generali, όπου η συμπερίληψη δεν αντιμετωπίζεται ως μια αυτόνομη πολιτική ανθρώπινου δυναμικού ούτε ως μια πρωτοβουλία κοινωνικής ευαισθησίας. Αποτελεί καθημερινή οργανωσιακή πρακτική που ενισχύει τη συνεργασία, καλλιεργεί την εμπιστοσύνη, ενθαρρύνει τη δημιουργική σκέψη και δημιουργεί τις προϋποθέσεις για διαρκή εξέλιξη. Είναι μια κουλτούρα που επιτρέπει στους ανθρώπους να αναλαμβάνουν πρωτοβουλίες, να διαφωνούν δημιουργικά, να μαθαίνουν από τα λάθη τους και να εξελίσσονται χωρίς να χρειάζεται να προσαρμόζουν την ταυτότητά τους για να γίνουν αποδεκτοί.

Στην εκδήλωση συμμετείχαν η Ελένη Κορδάτου, People & Organization Manager της Generali Hellas, και η Δανάη Δεληγεώργη, Ψυχοπαιδαγωγός και Ιδρύτρια του Κέντρου Φ για την Ανάπτυξη της Νόησης, οι οποίες προσέγγισαν τη συμπερίληψη μέσα από δύο αλληλένδετες διαστάσεις: εκείνη της οργανωσιακής κουλτούρας και εκείνη της ανθρώπινης εμπειρίας. Η μεταξύ τους συζήτηση ανέδειξε το γεγονός ότι η συμπερίληψη δεν αφορά αποκλειστικά συγκεκριμένες κοινωνικές ομάδες. Αφορά κάθε άνθρωπο που επιθυμεί να εργάζεται σε ένα περιβάλλον όπου η διαφορετική άποψη αντιμετωπίζεται ως πηγή γνώσης, όπου η αυθεντικότητα δεν συνεπάγεται κόστος και όπου η ψυχολογική ασφάλεια αποτελεί προϋπόθεση για τη συνεργασία και την καινοτομία.

Ελένη Κορδάτου, People & Organization Manager Generali

Η κ. Κορδάτου παρουσίασε τις πρωτοβουλίες της Generali που ενισχύουν την ευημερία, τη συνεχή ανάπτυξη και την ψυχική ανθεκτικότητα των εργαζομένων, αναδεικνύοντας τον ρόλο της εταιρικής κουλτούρας στη δημιουργία ενός περιβάλλοντος όπου οι άνθρωποι μπορούν να εξελίσσονται και να αποδίδουν στο υψηλότερο επίπεδο. «Στην Generali πιστεύουμε ότι η συμπερίληψη δεν αποτυπώνεται μόνο στις πολιτικές μας. Αποδεικνύεται καθημερινά μέσα από τις σχέσεις που χτίζουμε, τον τρόπο που συνεργαζόμαστε και το κατά πόσο κάθε άνθρωπος αισθάνεται ότι μπορεί να είναι ο εαυτός του. Όταν οι άνθρωποί μας νιώθουν ότι ανήκουν, δημιουργούν, εξελίσσονται και πετυχαίνουν μαζί».

Από αριστερά: Έλενα Τσαγκαράκη, Corporate Communications & CSR Generali, και Δρ. Δανάη Δεληγεώργη

Από την πλευρά της, η Δρ. Δεληγεώργη εστιάστηκε στην έννοια του masking, της διαρκούς προσπάθειας δηλαδή ενός ανθρώπου να αποκρύπτει στοιχεία της προσωπικότητάς του προκειμένου να ανταποκριθεί στις προσδοκίες του περιβάλλοντός του. Όπως εξήγησε, η συνεχής αυτή προσαρμογή δεν επιβαρύνει μόνο την ψυχική υγεία του ατόμου, αλλά στερεί και από τις ίδιες τις ομάδες τη δυνατότητα να αξιοποιήσουν πλήρως τη διαφορετικότητα της σκέψης και της εμπειρίας των ανθρώπων τους. Όταν οι άνθρωποι αναλώνουν ενέργεια στο να «χωρέσουν», ο οργανισμός χάνει δημιουργικότητα, πρωτοβουλία και καινοτομία. «Η αυθεντικότητα δεν είναι πολυτέλεια· είναι βασική προϋπόθεση ψυχικής ανθεκτικότητας. Κάθε φορά που ένας άνθρωπος αισθάνεται ότι πρέπει να κρύψει πτυχές του εαυτού του για να γίνει αποδεκτός, καταναλώνει πολύτιμη ενέργεια. Αντίθετα, οι χώροι που καλλιεργούν εμπιστοσύνη και αποδοχή επιτρέπουν στους ανθρώπους να ανθίζουν και στις ομάδες να αξιοποιούν πραγματικά τη δυναμική τους».

Η πρωτοβουλία εντάσσεται στη στρατηγική της Generali για τη διαφορετικότητα, την ισότητα και τη συμπερίληψη, πλήρως ευθυγραμμισμένη με τις αξίες του Ομίλου και με τη φιλοσοφία του Lifetime Partner, σύμφωνα με την οποία η βιώσιμη ανάπτυξη ενός οργανισμού ξεκινά από τους ανθρώπους του.

Η μεγάλη συμμετοχή των εργαζομένων επιβεβαίωσε ότι οι οργανισμοί του αύριο δεν θα αξιολογούνται μόνο για τα οικονομικά τους αποτελέσματα, αλλά και για την ικανότητά τους να δημιουργούν περιβάλλοντα όπου οι άνθρωποι μπορούν να σκέφτονται ελεύθερα, να συνεργάζονται ουσιαστικά και να εξελίσσονται με εμπιστοσύνη.

Για την Generali, η συμπερίληψη δεν είναι μια δράση που ολοκληρώνεται ούτε ένας στόχος που κάποτε κατακτάται. Είναι ένας διαφορετικός τρόπος ηγεσίας. Μια καθημερινή επιλογή που διαμορφώνει τον τρόπο με τον οποίο λαμβάνονται οι αποφάσεις, αναπτύσσονται οι ομάδες και οικοδομείται η εμπιστοσύνη. «Γιατί όταν οι άνθρωποι αισθάνονται ότι πραγματικά ανήκουν, δεν εργάζονται απλώς καλύτερα. Δημιουργούν μαζί οργανισμούς πιο ανθρώπινους, πιο ανθεκτικούς και τελικά πιο επιτυχημένους».

Πυρκαγιές: Η Ασφαλιστική Κοινότητα, η Κοινωνική Ευθύνη και Αποστολή της

0

Ανοικτή επιστολή του Γιάννη Ρούντου*

Συμπληρώθηκαν ακριβώς πέντε χρόνια από την Ανοικτή Επιστολή μου (9 Αυγούστου 2021 – υπάρχει στο χρονοντούλαμπο των media, ελπίζω όχι για να ξεχαστεί) προς την Ασφαλιστική Κοινότητα, με αφορμή τον όλεθρο της καταστροφής από τις τότε μεγάλες πυρκαγιές. Το θυμήθηκα διότι η ιστορία επαναλαμβάνεται. Έχουμε τούτες τις ημέρες το remake εκείνου του εφιάλτη.

Φυσικά, ο Αύγουστος είναι μήνας ανάπαυσης για τον κόσμο των ασφαλιστικών επιχειρήσεων, όπως για τους περισσότερους εργαζόμενους. Οι εταιρείες λειτουργούν με το ελάχιστο “προσωπικό ασφαλείας” (;) και με τηλεφωνητές, ενώ οι ηγέτες – τα ανώτερα στελέχη αναζητούν ευχάριστους προορισμούς, μακριά από την τύρβη της καθημερινότητας. Το δικαιούνται, άλλωστε, για ανανέωση πνευματική και σωματική. Αυτή, ωστόσο, η ανάγκη δεν πρέπει να αναστέλλει την απαιτούμενη εγρήγορση και προϋποθέτει για τους σοβαρούς επαγγελματίες καλά και γρήγορα αντανακλαστικά, αλλά και επιφυλακή για ο,τιδήποτε ήθελε συμβεί.

Τότε, βρισκόμουν κι εγώ σε παραλία έχοντας αποφασίσει να κλείσω το επαγγελματικό μου κεφάλαιο στο τέλος της χρονιάς -πλήρης ετών για τη “συνταξιοδότηση” στα 67 μου- δίνοντας χώρο για νέους ανθρώπους, όχι μόνο φιλόδοξους αλλά και με παιδεία και αγωγή. Όμως, στη θέα των καπνών και της πύρινης λαίλαπας αισθάνθηκα πως ήμουν ενεργός ακόμη και ίσως επιδραστικός.  Θυμήθηκα ότι το 2003 είχα την ιδέα και ανέλαβα μια πρωτοβουλία πρωτόγνωρη για την ασφαλιστική αγορά: να συνδέσω με την Αποστολή της Ασφαλιστικής Αγοράς και με την Πράσινη Βίβλο, την Επιχειρηματική Κοινωνική Ευθύνη (Corporate Social Responsibility) για την οποία στην Ευρώπη μόλις είχε ξεκινήσει συζήτηση, ως ηθικό και πρακτικό σημαίνον – όταν ακόμη ελάχιστες επιχειρήσεις απασχολούσε στην Ελλάδα. Έτσι είχα ανοίξει για την εταιρεία μου ένα μεγάλο κεφάλαιο αναφοράς και ακολούθησαν το πρότυπο κατά τα επόμενα χρόνια και ορισμένες άλλες ασφαλιστικές εταιρείες – όσες αντιλήφθηκαν τί θα άλλαζε σε αυτή την προοπτική ή έστω επειδή ήθελαν να μιμηθούν.

Αποφάσισα, λοιπόν, στις 9 Αυγούστου 2021 να μαζέψω τις αποσκευές μου από το κατάλυμα και να επιστρέψω εσπευσμένα στην Αθήνα, για να προχωρήσω σε μια έκκληση συντεταγμένης αντίδρασης της αγοράς μας μπροστά στα γεγονότα, με Ανοικτή Επιστολή
(εδώ μια δημοσίευσή της).

Η Ένωση Ασφαλιστικών Εταιρειών Ελλάδος τότε, είχε ανταποκριθεί μέσα στις επόμενες ημέρες με μια σειρά αποφάσεων και μέτρων, μετά από τηλεσυνεννόηση των μελών του Δ.Σ. Η Ασφαλιστική Αγορά είχε αφυπνιστεί και αντιδράσει, για την τιμή της και για την ουσιαστική απόδοση αξίας στην έννοια της Ασφαλιστικής Αποστολής. Από τις ενέργειες, θα αναφέρω τουλάχιστον τη συγκέντρωση -κατ’ αναλογία μεγέθους των εταιρειών- ποσού 200.000 ευρώ που είχε διατεθεί για τον εξοπλισμό του ηρωικού Πυροσβεστικού Σώματος, με τις τόσες μεγάλες ανάγκες.

Την Ανοικτή Επιστολή έκκλησης -που θα μπορούσε να έχει ακριβώς το ίδιο περιεχόμενο με εκείνη του 2021- επαναλαμβάνω και σήμερα και εύχομαι να διαβαστεί από μετόχους, κυρίως των πολυεθνικών που χαρακτηρίζονται “διαχειριστές κεφαλαίων” και τους συγκινούν οι επενδύσεις στην Ελλάδα. Αλλά αυτοί ειδικότερα, ας κατανοήσουν τι εννοούμε ως Έλληνες μιλώντας για την Ελλάδα: ήθος κοινωνικών αξιών, γνώση και σεβασμός ενός πολιτιστικού και περιβαλλοντικού αποθέματος μοναδικού. Ελπίζοντας να διαβαστεί η Ανοικτή Επιστολή και από εταιρειάρχες με προσωπικότητα, ταυτότητα και ιδία φρόνηση, αλλά και και από το πλήθος των leaders “εξειδικευμένων” πλέον στον τομέα κατά το αντικείμενο (;), καθώς τα πράγματα έχουν προχωρήσει στο επίπεδο της “Βιώσιμης Ανάπτυξης – Sustainable Development”, της “Ανθεκτικότητας – Resilience” και των κωδίκων-κριτηρίων-προτύπων με ακρωνύμια κωδικοποιημένης συνταγογράφησης (SDGs, ESG, CSRD-CSRDDD, ESRS, GRI κ.λπ.), με γνώμονα την “Κανονιστική Συμμόρφωση – Compliance” και τη “Λογοδοσία – Accountability”.

Ποιά είναι η επιταγή που θέλω να υπενθυμίσω: είναι ανάγκη, για να τροφοδοτηθούν με νόημα όλα αυτά, να υπάρχει και να εκδηλώνεται η ΗΘΙΚΗ ΕΠΙΧΕΙΡΗΜΑΤΙΚΗ ΕΥΘΥΝΗ στην ΠΡΑΞΗ: δηλαδή το “Responsibility” στη γλώσσα του ρηχού τεχνοκρατισμού, που υπερβαίνει ως μέγεθος το “Development”, να περάσει μπροστά.

Αυτό είναι ζήτημα ΟΛΙΣΤΙΚΟΥ ΑΣΦΑΛΙΣΤΙΚΟΥ ΠΟΛΙΤΙΣΜΟΥ (είχα εισαγάγει την έννοια στη δεκαετία του 2000) και περιέχει τον Οικονομικό Πολιτισμό, τον Περιβαλλοντικό Πολιτισμό, τον Κοινωνικό Πολιτισμό, τον Διακυβερνητικό Πολιτισμό. Η επιταγή της Ηθικής Ευθύνης προηγείται κάθε Ανάπτυξης για να είναι η Ανάπτυξη υγιής (το έχω αποτυπώσει κατ’ επανάληψη σε αρθρογραφία μου, όπως εδώ: “Ζητούνται ηγέτες που να κατανοούν τον πολιτισμό της ευθύνης” | Η ΚΑΘΗΜΕΡΙΝΗ. Στην ευρύτερη έννοια της χωρικής και κοινωνικής συνοχής -που δεν αποτελεί μόνον προτεραιότητα δημόσιας πολιτικής αλλά λέει πολλά και για τον ιδιωτικό τομέα- ο Ασφαλιστικός Πολιτισμός (οφείλει να) διεκδικεί κεντρικό ρόλο.

Αυτή η υπόμνηση δεν είναι φιλοσοφική. Είναι αποτέλεσμα περίσκεψης πάνω σε βιώματα από την αγορά, καθώς είναι φανερό από τρόπους και αποτελέσματα πως όλη αυτή η εστίαση στο “Sustainability” έχει χάσει την ηθική αφετηρία κοινωνικής αναφοράς για έναν καλύτερο κόσμο υπέρ των δοκιμαζομένων και αδυνάτων. Μένουν, κατά μείζονα λόγο, οι καλλιεπείς ψηφιακές και χάρτινες εκθέσεις, τα στρογγυλεμένα απρόσωπα λόγια (πλέον συμβάλλει ως προς τούτο και η ΑΙ), η περιλάλητη λυδία λίθος “διαχείρισης της αβεβαιότητας ως νέας κανονικότητας”για ηλιθίους με τα περί “ανάπτυξης”, οι χαρούμενες εκδηλώσεις, οι σχολικές ασκήσεις ιδεών, τα άπειρα συνέδρια κοινοτόπων τοποθετήσεων και αγορασμένων παρουσιών για τη δημοσιότητα, οι φωτογραφίες με χαμόγελα καριέρας και με τον αντίχειρα όρθιο, όπως και η πληθώρα βραβεύσεων ευτελισμού της οποιασδήποτε αναγνώρισης. Όλα με επικοινωνία και marketing στην αγγλική, για να μη χάνουν  ούτε μια συλλαβή από την “ευθυγράμμιση” οι αλλοδαποί ενδιαφερόμενοι έμποροι-επενδυτές και οι τοποτηρητές τους.

Η Ελληνική Ασφαλιστική Αγορά κι εφέτος, πανηγυρίζει “μεγάλες παραγωγές” και “εξαιρετική κερδοφορία”. Περιχαρείς Οικονομικοί Διευθυντές αναμασούν, φιλολογώντας για “Sustainability”, δείκτες, “αποτυπώματα” και “πράσινη μετάβαση” – “πράσσειν άλογα” υπέρ της κερδοφορίας. Διάβασα με προσοχή και τις ανακοινώσεις των ημερών από ασφαλιστικές εταιρείες. Όλες αναφανδόν στοιχίζουν τη θέση τους “κοντά στους ασφαλισμένους τους αυτή τη δύσκολη ώρα”. Δηλαδή, υπενθυμίζουν το καθ’ υποχρέωσιν ΑΥΤΟΝΟΗΤΟ για τη στοιχειώδη συμβατική συνέπεια στην οποία υποχρεούνται. Και μόνον “για τους ασφαλισμένους τους” (προσοχή στο κτητικό)!

Το ζήτημα είναι, τί πράττει  ή θα πράξει η Ασφαλιστική Κοινότητα πέραν αυτού, ως ενιαία συγκροτημένη δύναμη αγοράς, για την ΕΥΡΥΤΕΡΗ ΚΟΙΝΩΝΙΑ. Ενδεχομένως, με ΛΙΓΟΤΕΡΑ ΚΕΡΔΗ αλλά με περισσότερη ΕΥΘΥΝΗ. Και δεν χρειάζεται για την πρόληψη να υπογραμμίζουν συνεχώς με κοστοβόρες καμπάνιες και βερμπαλισμούς για την περιουσία, για την υγεία και την ευημερία, ότι απαιτείται ΑΣΦΑΛΙΣΗ – δηλαδή business και περισσότεροι ασφαλισμένοι, περισσότερη “ασφαλιστική συνείδηση”. Αυτή η υπενθύμιση είναι τουλάχιστον άκομψη και αφελής αυτή τη στιγμή. Ας σκεφτεί η Ασφαλιστική Αγορά ότι αν αγνοεί το ποιοί δύνανται να αγοράζουν συμβόλαια έναντι ποιών κινδύνων και με ποιό κόστος, θα συνεχίσει να αγνοείται από την ευρύτερη κοινωνία. Είμαι βέβαιος, ωστόσο, ότι δεν διακατέχεται από ανάλογα σύνδρομα ασφαλιστικού ελιτισμού, τουλάχιστον στις προθέσεις.

Η έκκλησή μου, λοιπόν, απευθύνεται πρωτίστως στην “ασφαλιστική συνείδηση” της ίδιας της Ασφαλιστικής Κοινότητας, που οφείλει να αρθεί υπεράνω του επιχειρηματικού ενδιαφέροντος, ως θεσμός οργανισμών που υπάρχουν μέσα στο κοινωνικό σύνολο και γι’ αυτό. Να προβλεφθεί άμεσα ένα κονδύλι από τα κέρδη των εταιρειών για έκτακτη κοινωνική συνεισφορά, θωράκιση της προστασίας και  ανασυγκρότηση των τοπικών κοινωνιών που επλήγησαν. Όπως έγινε από την ΕΑΕΕ, μετά την Ανοικτή Επιστολή μου τον Αύγουστο του 2021. Όπως πράξαμε άλλοτε και με την εταιρεία για την οποία εργαζόμουν στις μεγάλες πυρκαγιές της Ηλείας το 2007, στο πρόγραμμα Ανασυγκρότησης της Βόρειας Εύβοιας το 2021 και σε άλλες περιστάσεις: πρακτικά και στοχευμένα.

Θα ήταν αναμενόμενο η Ασφαλιστική Αγορά να βάλει βαθύτερα το χέρι στην τσέπη για τις πυρκαγιές, πέρα από τη βελτίωση και προώθηση των ασφαλιστικών υπηρεσιών.

-Πρώτα, συνεισφέροντας άμεσα και συνεργαζόμενη με τον δημόσιο τομέα και τις τοπικές κοινωνίες για τις βασικές ανάγκες, πέρα από τις ασφαλιστικές υποχρεώσεις της, τις “έκτακτες διευκολύνσεις” με συντόμευση διαδικασιών και τις προτάσεις “νέων προϊόντων”.

-Μεσομακροπρόθεσμα, με σχέδιο υπεύθυνης συμμετοχής στην αναγέννηση των δασών, στην προσαρμογή της θερμικής ανθεκτικότητας των πόλεων απέναντι στα προβλήματα ποιότητας ζωής που συνεπιφέρουν οι απώλειες σε πράσινο. Με υποστήριξη μεταβάσεων κοινωνικά δικαίων χωρίς αποκλεισμούς ταξικών-εισοδηματικών διακρίσεων, με συμπράξεις στην έρευνα, στην πρόληψη και στις υποδομές (οι θεωρητικές συζητήσεις και οι επί χάρτου “στρατηγικές ανθεκτικότητας” κουράζουν το θέμα).

Ο,τιδήποτε άλλο, είναι για να λέγεται ή να γράφεται προς κατανάλωση εντυπώσεων. Η Ασφαλιστική Αγορά έχει το προνόμιο της υψηλής Κοινωνικής Αποστολής και σε αυτήν την Αποστολή που τιμά την κοινότητα των ασφαλιστών, μπορεί και πρέπει να ανταποκρίνεται.

(*) Γιάννης Ρούντος: Συμβουλευτικός πρεσβευτής για τον Πολιτισμό και την Αειφορία. Πρώην διευθυντικό στέλεχος Εταιρικών Υποθέσεων-Σχέσεων, Υπευθυνότητας-Βιωσιμότητας και Επικοινωνίας-Δημοσιότητας στην Ασφαλιστική Αγορά (Interamerican 1994-2021).


Πηγή: ΑΠΕ-ΜΠE

Ασφάλιση κατοικίας: Η πρόληψη πριν τις διακοπές μπορεί να αποδειχθεί καθοριστική

0

Καθώς ο Αύγουστος αποτελεί τον μήνα κατά τον οποίο χιλιάδες νοικοκυριά εγκαταλείπουν προσωρινά τις κατοικίες τους για τις καλοκαιρινές διακοπές, η ανάγκη για αποτελεσματική προστασία της περιουσίας αναδεικνύεται σε βασική προτεραιότητα. Οι ειδικοί επισημαίνουν ότι η απουσία των ιδιοκτητών αυξάνει τον κίνδυνο περιστατικών όπως οι διαρρήξεις ή άλλες απρόβλεπτες ζημιές, γεγονός που καθιστά την πρόληψη και την ασφαλιστική κάλυψη ιδιαίτερα σημαντικές.

Με αφορμή τη θερινή περίοδο, η ΩΡΙΖΩΝ Ασφαλιστική υπενθυμίζει ότι ένας σύντομος έλεγχος πριν από την αναχώρηση –όπως η σωστή ασφάλιση θυρών και παραθύρων, ο έλεγχος των ηλεκτρικών συσκευών και η λήψη βασικών μέτρων προστασίας– μπορεί να συμβάλει σημαντικά στη μείωση των κινδύνων.

Παράλληλα, τα προγράμματα ασφάλισης κατοικίας της εταιρείας προσφέρουν κάλυψη τόσο για το κτίριο όσο και για το περιεχόμενό του, έναντι κινδύνων όπως η κλοπή και άλλες προβλεπόμενες ζημιές, δίνοντας στους ασφαλισμένους τη δυνατότητα να απολαμβάνουν τις διακοπές τους με μεγαλύτερη αίσθηση ασφάλειας.

Ιδιαίτερο ενδιαφέρον παρουσιάζει και το φορολογικό όφελος που συνδέεται με την ασφάλιση κατοικίας. Σύμφωνα με την ισχύουσα νομοθεσία, οι ιδιοκτήτες που πληρούν τις προβλεπόμενες προϋποθέσεις μπορούν να εξασφαλίσουν έκπτωση έως και 20% στον ΕΝΦΙΑ, γεγονός που ενισχύει περαιτέρω την αξία της ασφαλιστικής προστασίας.

Η ασφάλιση κατοικίας, πέρα από την οικονομική αποκατάσταση σε περίπτωση ζημιάς, αποτελεί πλέον βασικό εργαλείο πρόληψης και διαχείρισης κινδύνων, προσφέροντας στους ιδιοκτήτες μεγαλύτερη σιγουριά όταν βρίσκονται μακριά από το σπίτι τους.

Στο πορτοκαλί οι κίνδυνοι αγοράς και κυβερνοχώρου σύμφωνα με το τελευταίο Risk Dasboard της EIOPA

0

Tον Πίνακα Κινδύνων (Risk Dashboard) για τις ασφαλιστικές επιχειρήσεις που δραστηριοποιούνται εντός ΕΕ, σύμφωνα με τα στοιχεία του 1ου τριμήνου του 2026 (Q1 – 2026) για τους τριμηνιαίους δείκτες και του τέλους του 2025 για τους ετήσιους δείκτες, δημοσίευσε τον Ιούλιο του 2026 μήνα η EIOPA.

Στόχος του Πίνακα είναι η τακτική καταγραφή των κυριότερων κινδύνων και ευπαθειών που παρουσιάζονται στον ευρωπαϊκό ασφαλιστικό τομέα βάσει συγκεκριμένων δεικτών κινδύνου για κάθε περίοδο αναφοράς. Με βάση τα κύρια ευρήματα, η ΕΑΕΕ σημειώνει τα εξής:

• Οι κίνδυνοι στον ευρωπαϊκό ασφαλιστικό τομέα παραμένουν σε γενικές γραμμές σταθεροί σε μεσαίο επίπεδο (κίτρινο), εν μέσω των συνεχιζόμενων γεωπολιτικών εντάσεων και της μεταβλητότητας στις αγορές εμπορευμάτων.

• Οι κίνδυνοι που σχετίζονται με την ψηφιοποίηση και τον κυβερνοχώρο έχουν αυξηθεί από μεσαίο σε υψηλό επίπεδο (πορτοκαλί) σε σχέση με το προηγούμενο τρίμηνο, γεγονός που αντικατοπτρίζει τις ραγδαίες εξελίξεις στην τεχνητή νοημοσύνη (AI), τις γεωπολιτικές διαταραχές και την αυξημένη έκθεση των ασφαλιστικών εταιρειών σε κινδύνους του κυβερνοχώρου, που διατηρούν τα επίπεδα ευπάθειας υψηλά.

Η σημαντική αύξηση των κινδύνων που σχετίζονται με την ψηφιοποίηση και τον κυβερνοχώρο οφείλεται στην άνοδο των παγκόσμιων κυβερνοεπιθέσεων, που ενέχουν λειτουργικούς κινδύνους και κινδύνους ανάληψης ασφαλίσεων για τις ασφαλιστικές εταιρείες.

• Ο κίνδυνος αγοράς παραμένει υψηλός (πορτοκαλί) λόγω της αυξημένης μεταβλητότητας, ιδίως στις αγορές εμπορευμάτων, καθώς και των ανησυχιών σχετικά με τον κίνδυνο μιας ευρύτερης διόρθωσης των τιμών. Παρατηρείται ωστόσο ότι έχει μειωθεί ελαφρώς συγκριτικά με το προηγούμενο τρίμηνο, καθώς οι τιμές των ακινήτων υποχώρησαν, ενώ οι κατανομές των χαρτοφυλακίων και οι δείκτες συγκέντρωσης των ασφαλιστικών εταιρειών παρέμειναν σταθεροί.

• Οι μακροοικονομικοί κίνδυνοι εμφανίζουν ανοδική τάση, καθώς οι επίμονες γεωπολιτικές εντάσεις συνεχίζουν να επιβαρύνουν το μακροοικονομικό περιβάλλον.

• Οι ασφαλιστικοί κίνδυνοι έχουν αυξηθεί ελαφρώς, με εμφανή επιδείνωση στις περιπτώσεις με τους υψηλότερους δείκτες ζημιών (loss-ratio), ενώ εξακολουθεί να επικρατεί αβεβαιότητα σχετικά με τις ασφαλιστικές καλύψεις που συνδέονται με τον πόλεμο και το εμπόριο.

• Η τρέχουσα σταθερότητα αναμένεται να διατηρηθεί κατά τους επόμενους 12 μήνες, με όλες τις κατηγορίες κινδύνου να παραμένουν αμετάβλητες με βάση τις προβλέψεις, εκτός από τους μακροοικονομικούς κινδύνους, τους κινδύνους αγοράς και τους κινδύνους ψηφιοποίησης και κυβερνοχώρου, οι οποίοι εκτιμάται ότι θα αυξηθούν. Ειδικότερα:

    • Η αύξηση των μακροοικονομικών κινδύνων συνάδει με τα ευρήματα του προηγούμενου τριμήνου και αποδίδεται στην αστάθεια του γεωπολιτικού περιβάλλοντος, σε συνδυασμό με την ήδη εξασθενημένη ανάπτυξη και τις υψηλότερες προσδοκίες για τον πληθωρισμό. Η αβεβαιότητα παραμένει σε υψηλά επίπεδα, αυξάνοντας την πιθανότητα δυσμενών εξελίξεων.
    • Ο κίνδυνος αγοράς αναμένεται να έχει ανοδική πορεία, καθώς οι εποπτικές αρχές εξακολουθούν να εκφράζουν ανησυχίες για το ενδεχόμενο μιας ευρύτερης διόρθωσης στις αγορές, εν μέσω υψηλών αποτιμήσεων και επίμονης αβεβαιότητας. Παράλληλα, η αναζωπύρωση των γεωπολιτικών εντάσεων, οι συνεχείς δημοσιονομικοί προβληματισμοί και η επανεκτίμηση των μακροοικονομικών προοπτικών ενδέχεται να οδηγήσουν σε αύξηση των ασφαλίστρων κινδύνου (risk premia).
    • Οι κίνδυνοι που σχετίζονται με την ψηφιοποίηση και τον κυβερνοχώρο εκτιμάται ότι θα ενταθούν περαιτέρω, λόγω της συνεχιζόμενης αύξησης των κυβερνοεπιθέσεων και των συστημικών κινδύνων που απορρέουν από τα πρωτοποριακά μοντέλα AI.

Για περισσότερες πληροφορίες, δίτε τη σχετική εγκύκλιο της ΕΑΕΕ: 2026 – 243271 – Εγκύκλιοι

Πυρκαγιές, πλημμύρες και ακραία φαινόμενα επαναφέρουν στο προσκήνιο το κόστος της προστασίας

0
Πυρκαγιά σε αγροτοδασικη έκταση την ευρύτερη περιοχή της Δομβραίνας στην Βοιωτία. Η πυρκαγιά ξεκίνησε από την Ξηρονομή και λόγω των ισχυρών Βόρειων ανέμων επεκτάθηκε πρός Καλαμάκι και Αγιο Βασίλειο. Ισχυρές δυνάμεις επιχειρούν για την κατάσβεση, Παρασκευή 31 Ιουλίου 2026 (ΜΙΧΑΛΗΣ

Οι φυσικές καταστροφές εξελίσσονται πλέον σε έναν από τους μεγαλύτερους κινδύνους για την οικονομία, την κοινωνία και την ασφαλιστική αγορά. Η διεθνής τάση που καταγράφεται στην Ευρώπη, με την αύξηση των ζημιών από ακραία καιρικά φαινόμενα, έχει πλέον έντονο αποτύπωμα και στην Ελλάδα, όπου τα τελευταία χρόνια οι πυρκαγιές, οι πλημμύρες και οι παρατεταμένοι καύσωνες έχουν αλλάξει τα δεδομένα στην αξιολόγηση του κινδύνου.

Η νέα πραγματικότητα επανέρχεται δυναμικά στο προσκήνιο μετά και τα πρόσφατα περιστατικά εκτεταμένων καταστροφών σε διάφορες περιοχές της χώρας, υπενθυμίζοντας ότι η κλιματική κρίση δεν αποτελεί ένα μελλοντικό σενάριο, αλλά έναν ενεργό κίνδυνο που επηρεάζει ήδη νοικοκυριά, επιχειρήσεις, αγροτική παραγωγή και υποδομές.

Οι ασφαλιστικές και αντασφαλιστικές εταιρείες σε διεθνές επίπεδο προειδοποιούν ότι η συχνότητα και η ένταση των φυσικών καταστροφών οδηγούν σε αύξηση των αποζημιώσεων και αναγκάζουν την αγορά να επαναπροσδιορίσει τα μοντέλα τιμολόγησης. Η εξέλιξη αυτή αναμένεται να επηρεάσει και την ελληνική αγορά, καθώς το κόστος διαχείρισης των ζημιών αυξάνεται και η ανάγκη για επαρκή κάλυψη γίνεται μεγαλύτερη.

Όπως επισημαίνουν διεθνείς ασφαλιστικοί οργανισμοί, η αύξηση της θερμοκρασίας και η μεταβολή των κλιματικών συνθηκών οδηγούν σε μια νέα εποχή κινδύνων. Η ασφαλιστική αγορά καλείται πλέον να λειτουργήσει όχι μόνο ως μηχανισμός αποζημίωσης, αλλά και ως βασικός πυλώνας ανθεκτικότητας της κοινωνίας.

Η ελληνική πραγματικότητα επιβεβαιώνει ότι η συζήτηση για τις φυσικές καταστροφές δεν μπορεί πλέον να περιορίζεται στην επόμενη ημέρα μιας καταστροφής. Η πρόληψη, η σωστή ασφαλιστική κάλυψη και η συνεργασία κράτους, αγοράς και κοινωνίας αποτελούν τις κρίσιμες παραμέτρους για την αντιμετώπιση μιας νέας πραγματικότητας που έχει ήδη ξεκινήσει.

Πηγές: Bloomberg, Insurance Journal

Cyber-Crash στη Wall Street: Χάκερ «χτυπούν» κολοσσούς των hedge funds – Ποιοι βρέθηκαν στο στόχαστρο

0

Στο στόχαστρο καλά οργανωμένων και εξελιγμένων κυβερνοεπιθέσεων βρέθηκαν οι μεγαλύτεροι διαχειριστές κεφαλαίων της Wall Street, με τους χάκερ να πλήττουν τα πληροφοριακά συστήματα κορυφαίων χρηματοπιστωτικών ιδρυμάτων, σύμφωνα με αποκλειστικές πληροφορίες του Bloomberg.

Οι εταιρείες που βρέθηκαν στο στόχαστρο

Η ψηφιακή εισβολή επηρέασε μερικά από τα πιο ισχυρά ονόματα του παγκόσμιου real estate και των επενδύσεων:

  • Point72 Asset Management: Ενημέρωσε ήδη τους επενδυτές της για το περιστατικό. Οι πρώτες εκτιμήσεις δείχνουν ότι δεν υπήρξε κλοπή δεδομένων πελατών, αλλά οι έρευνες συνεχίζονται.
  • Millennium Management, Two Sigma Investments & Citadel: Οι χάκερ επιχείρησαν να διεισδύσουν στα συστήματά τους, διευρύνοντας τον κύκλο της επίθεσης.
  • Private Equity Firms: Στο μικροσκόπιο των δραστών βρέθηκαν και αρκετές μεγάλες εταιρείες ιδιωτικών επενδυτικών κεφαλαίων.

Η μέθοδος: Η απάτη του «Vishing»

Για να παρακάμψουν τα αυστηρά συστήματα ασφαλείας, οι δράστες χρησιμοποίησαν τη μέθοδο του «voice phishing» (vishing).

Διαβάστε περισσότερα στο banks.com.gr

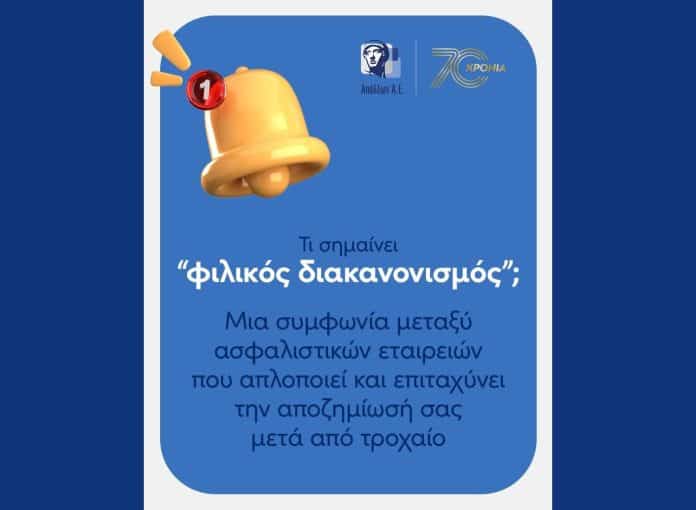
Φιλικός Διακανονισμός: Η λύση που απλοποιεί και επιταχύνει την αποζημίωση ύστερα από τροχαίο

0

Ένα τροχαίο ατύχημα είναι από μόνο του μια δυσάρεστη εμπειρία για κάθε οδηγό. Η διαδικασία που ακολουθεί, ωστόσο, δεν χρειάζεται να είναι εξίσου δύσκολη και χρονοβόρα. Ο θεσμός του Φιλικού Διακανονισμού έχει συμβάλει σημαντικά στην απλούστευση των διαδικασιών αποζημίωσης, προσφέροντας ταχύτερη εξυπηρέτηση και λιγότερη γραφειοκρατία στους ασφαλισμένους.

Με αφορμή σχετική ενημέρωσή της, η Apollon Insurance υπενθυμίζει τα πλεονεκτήματα του Φιλικού Διακανονισμού, ενός συστήματος που επιτρέπει, υπό συγκεκριμένες προϋποθέσεις, την ταχύτερη διαχείριση των απαιτήσεων ύστερα από τροχαίο ατύχημα.

Στην πράξη, όταν οι εμπλεκόμενες ασφαλιστικές εταιρείες συμμετέχουν στο σύστημα, ο ασφαλισμένος μπορεί να απευθυνθεί στη δική του ασφαλιστική εταιρεία για την αποζημίωση της ζημιάς του, χωρίς να απαιτείται η άμεση επικοινωνία με την ασφαλιστική εταιρεία του άλλου οδηγού. Η διαδικασία αυτή μειώνει τον χρόνο αναμονής, περιορίζει τις διοικητικές διαδικασίες και διευκολύνει την ταχύτερη αποκατάσταση της ζημιάς.

Οι επαγγελματίες της ασφαλιστικής αγοράς επισημαίνουν ότι η γνώση των διαθέσιμων εργαλείων και διαδικασιών αποτελεί σημαντικό πλεονέκτημα για κάθε οδηγό. Ο Φιλικός Διακανονισμός είναι ένα από αυτά, καθώς έχει σχεδιαστεί για να κάνει την εμπειρία μετά από ένα ατύχημα όσο το δυνατόν πιο απλή, γρήγορη και αποτελεσματική, προσφέροντας μεγαλύτερη ασφάλεια και σιγουριά στους ασφαλισμένους.