back to top
19.6 C
Athens
Πέμπτη 1 Οκτωβρίου 2026
Αρχική Blog Σελίδα 29

Όταν η Τροχαία αποκτά «ψηφιακά μάτια», αλλάζει και το τοπίο της ασφάλισης αυτοκινήτου

0

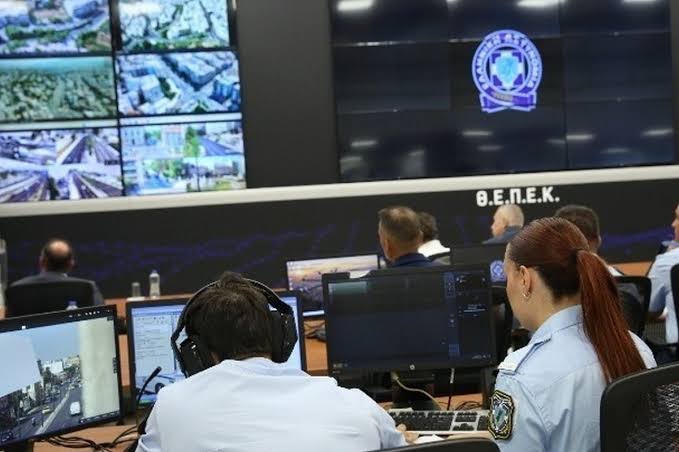
Κάμερες, drones, τεχνητή νοημοσύνη και δεδομένα σε πραγματικό χρόνο μπαίνουν πλέον στη διαχείριση της κυκλοφορίας στην Αττική, με το Traffic Commander και την ομάδα ΚΟΜΒΟΣ να κάνουν την επίσημη πρεμιέρα τους.

Η είδηση αφορά ασφαλώς την καθημερινότητα εκατομμυρίων οδηγών, αλλά έχει ιδιαίτερο ενδιαφέρον και για την ασφαλιστική αγορά. Γιατί κάθε τεχνολογία που μπορεί να εντοπίζει νωρίτερα ένα συμβάν και να επιταχύνει την επέμβαση μπορεί να περιορίσει όχι μόνο την κυκλοφοριακή συμφόρηση, αλλά και τον κίνδυνο ενός δεύτερου ατυχήματος.

Εδώ βρίσκεται και η μεγάλη αλλαγή: η τεχνολογία δεν χρησιμοποιείται πλέον μόνο για να καταγράψει τι συνέβη μετά το ατύχημα. Αρχίζει να λειτουργεί πριν και κατά τη διάρκεια του κινδύνου, με στόχο την πρόληψη.

Για τις ασφαλιστικές, η εξέλιξη αυτή ανοίγει έναν μεγαλύτερο διάλογο γύρω από τα δεδομένα, την τεχνητή νοημοσύνη, την τηλεματική και το μέλλον της ασφάλισης αυτοκινήτου. Η παραδοσιακή λογική «συμβαίνει η ζημιά – πληρώνεται η αποζημίωση» σταδιακά δίνει χώρο σε ένα διαφορετικό μοντέλο: εντοπίζω, προλαμβάνω, περιορίζω τη ζημιά.

Το Traffic Commander δεν θα λύσει από μόνο του το κυκλοφοριακό. Δείχνει όμως προς τα πού κινείται η εποχή: σε δρόμους όπου η τεχνολογία βλέπει, αναλύει και παρεμβαίνει.

Και όσο περισσότερο οι δρόμοι γίνονται «έξυπνοι» τόσο περισσότερο και η ασφάλιση αυτοκινήτου θα καλείται να γίνει έξυπνη.

MDRT DAY 2026: Ο Pawel Skotnicki φέρνει στην Ελλάδα τη διεθνή εμπειρία του MDRT

0

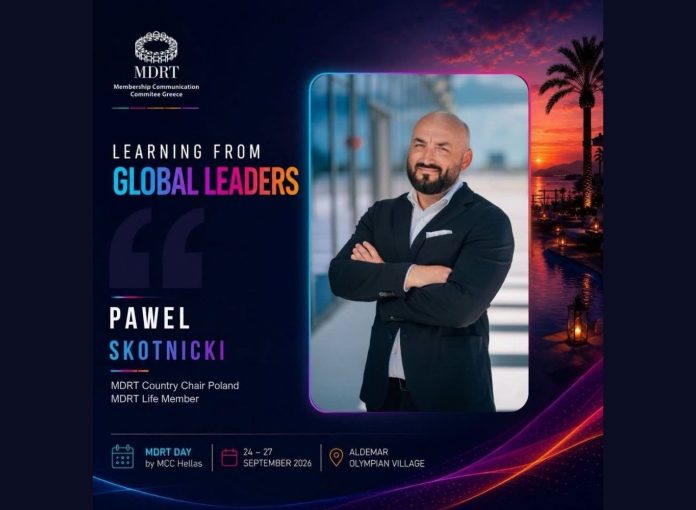
Με μια ακόμη σημαντική διεθνή παρουσία ενισχύεται το πρόγραμμα του MDRT DAY by MCC Hellas 2026, καθώς στη σκηνή της διοργάνωσης θα βρεθεί ο Pawel Skotnicki, MDRT Country Chair Poland και MDRT Life Member.

Ο Pawel Skotnicki αποτελεί ένα από τα πρόσωπα με ενεργή και πολυετή παρουσία στην παγκόσμια κοινότητα του MDRT, έχοντας συνδέσει τη δράση του με την επαγγελματική ανάπτυξη, την ηγεσία και την ενδυνάμωση των ανθρώπων του ασφαλιστικού κλάδου.

Με έντονη εξωστρέφεια και ιδιαίτερη έμφαση στη συνεργασία, ο Skotnicki προσεγγίζει την ηγεσία όχι μόνο ως θεσμικό ρόλο, αλλά ως μια διαδικασία μέσα από την οποία οι άνθρωποι μπορούν να εμπνευστούν, να εξελιχθούν και να οδηγήσουν τις ομάδες τους σε υψηλότερο επίπεδο.

Η παρουσία διεθνών ομιλητών, όπως ο Pawel Skotnicki, αποτελεί ένα από τα βασικά στοιχεία της φετινής διοργάνωσης, η οποία φιλοδοξεί να δημιουργήσει έναν χώρο ουσιαστικής εκπαίδευσης, ανταλλαγής εμπειριών και δικτύωσης για τους επαγγελματίες της ασφαλιστικής διαμεσολάβησης.

Το MDRT DAY by MCC Hellas 2026 θα πραγματοποιηθεί από 24 έως 27 Σεπτεμβρίου 2026, στο Aldemar Olympian Village, συγκεντρώνοντας επαγγελματίες του ασφαλιστικού κλάδου και σημαντικές προσωπικότητες από την Ελλάδα και το εξωτερικό.

Ασφαλιστές, το Risk Management αλλάζει και σας αφορά άμεσα

0

Πώς αλλάζει ο ρόλος του ασφαλιστή όταν ο πελάτης δεν ζητά πλέον μόνο αποζημίωση, αλλά πρόληψη και ενεργή διαχείριση του κινδύνου;

Πώς η τεχνητή νοημοσύνη επηρεάζει το risk modelling, το underwriting και την τιμολόγηση; Και πώς τα analytics, τα embedded insurance μοντέλα και η νέα κουλτούρα risk management διαμορφώνουν την ασφαλιστική αλυσίδα;

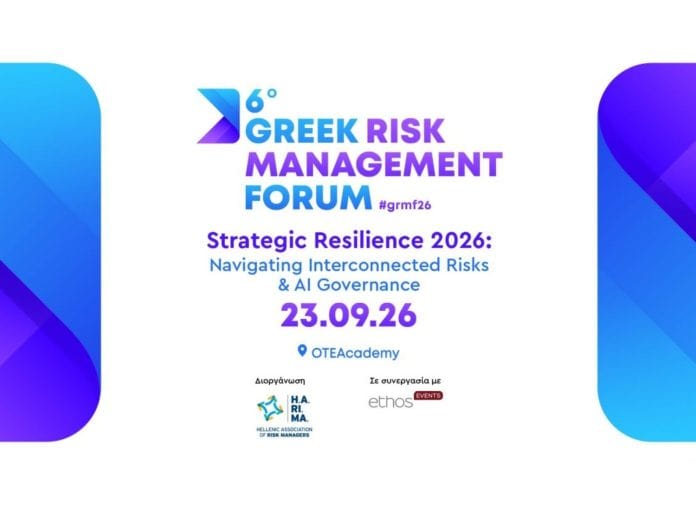
Αυτά είναι μερικά από τα κρίσιμα ερωτήματα που θα βρεθούν στο επίκεντρο του 6ου Greek Risk Management Forum του HARIMA, την Τετάρτη 23 Σεπτεμβρίου στο OTEAcademy.

Με κεντρικό θέμα «Strategic Resilience 2026: Navigating Interconnected Risks & AI Governance», το #grmf26 φέρνει στο ίδιο τραπέζι στελέχη και experts για τους κινδύνους που ήδη αλλάζουν τον τρόπο με τον οποίο λειτουργούν οι επιχειρήσεις και οι ασφαλιστικές.

Για την ασφαλιστική αγορά, ξεχωρίζει το Panel III – «The Insurance Value Chain: Moving from Indemnity to Integrated Risk Mitigation», με επίκεντρο τη μετάβαση από την αποζημίωση στην πρόληψη, τον ασφαλιστή ως risk partner, τα analytics στην τιμολόγηση κινδύνου και τα embedded insurance μοντέλα.

Στο πρόγραμμα βρίσκονται ακόμη το AI Governance, ο EU AI Act και το AI-driven risk modelling, η διαχείριση κλιματικών και ψηφιακών κινδύνων, τα ESG data, η ψηφιακή εμπιστοσύνη, η αυτοματοποίηση της συμμόρφωσης και η στρατηγική ανθεκτικότητα των οργανισμών.

Με άλλα λόγια, όλα όσα θα επηρεάσουν το ασφαλιστικό business model της επόμενης ημέρας.

Αν είστε ασφαλιστική εταιρεία, broker, ασφαλιστικός διαμεσολαβητής, risk manager ή στέλεχος που θέλει να γνωρίζει εγκαίρως πώς αλλάζει το τοπίο των κινδύνων, το 6ο Greek Risk Management Forum 2026 είναι μια συνάντηση που αξίζει να βρίσκεται στην ατζέντα σας.

Δείτε το πρόγραμμα και δηλώστε συμμετοχή

EY: Ο ανταγωνισμός στις υπηρεσίες διαχείρισης περιουσίας μεγαλώνει μαζί τις προσδοκίες των πελατών

0

Οι υπηρεσίες διαχείρισης περιουσίας (wealth management) εισέρχονται σε μία νέα φάση εντονότερου ανταγωνισμού, καθώς οι καταναλωτικές συμπεριφορές εξελίσσονται και οι προσδοκίες των πελατών αυξάνονται. Όπως αναδεικνύει η έκθεση 2026 EY Global Wealth Management Industry Report, η εξέλιξη αυτή ασκεί μεγαλύτερη πίεση σε οργανισμούς που προσφέρουν τέτοιου είδους υπηρεσίες να αποδείξουν την αξία που προσφέρουν και να ενισχύσουν τις σχέσεις τους με τους πελάτες.

Σύμφωνα με την έκθεση, οι πελάτες γίνονται πιο ενεργοί και επιλεκτικοί, ενώ εμφανίζονται περισσότερο διατεθειμένοι να μεταφέρουν περιουσιακά στοιχεία, αναζητώντας καλύτερα αποτελέσματα. Την ίδια στιγμή, η ανάπτυξη της τεχνητής νοημοσύνης (AI) και των ψηφιακών εργαλείων, αλλάζει τον τρόπο με τον οποίο παρέχονται οι συμβουλευτικές υπηρεσίες διαχείρισης περιουσίας, αλλά και το πώς οι πελάτες τις αξιολογούν.

Ζητούμενο η πιστότητα

Η έκθεση της EY αναδεικνύει, επίσης, ότι οι σχέσεις των πελατών με τους παρόχους υπηρεσιών διαχείρισης περιουσίας γίνονται ολοένα και πιο δυναμικές. Πλέον, οι πελάτες που διαθέτουν σημαντικό πλούτο, δεν βασίζονται αποκλειστικά σε έναν πάροχο, αλλά διαμορφώνουν ένα ευρύτερο χαρτοφυλάκιο συνεργασιών, προσαρμοσμένο στις διαφορετικές τους ανάγκες – από συναλλαγές και επενδύσεις, έως χρηματοοικονομικό σχεδιασμό και σύνθετη συμβουλευτική.

Η μετατόπιση αυτή αποτυπώνεται και στη μεγαλύτερη προθυμία των πελατών να μεταφέρουν περιουσιακά τους στοιχεία. Αντί για μακροχρόνιες και σταθερές συνεργασίες, οι σχέσεις με τους πελάτες γίνονται, πλέον, πιο ανοιχτές στον ανταγωνισμό, με την ποιότητα, την ταχύτητα και τη συνάφεια των συμβουλευτικών υπηρεσιών, να καθορίζουν τις αποφάσεις.

Παράλληλα, οι πελάτες αναζητούν πιο ολιστική υποστήριξη, η οποία θα καλύπτει ζητήματα χρηματοοικονομικού σχεδιασμού, φορολογίας, δανεισμού και μεταβίβασης πλούτου μεταξύ γενεών. Μάλιστα, αναμένουν η υποστήριξη αυτή να παρέχεται με ενιαίο και εύκολο τρόπο, ανεξάρτητα από το κανάλι εξυπηρέτησης.

Διευρύνεται το χάσμα μεταξύ δυνατοτήτων και υλοποίησης

Παρά τις σημαντικές επενδύσεις στην τεχνολογία και στην καλύτερη κατανόηση των πελατών, η έκθεση διαπιστώνει ότι πολλές εταιρείες διαχείρισης περιουσίας δεν έχουν καταφέρει, ακόμα, να μετουσιώσουν τις νέες δυνατότητες σε μία ουσιαστική εμπειρία για τους πελάτες τους.

Παρόλο που οι στρατηγικές τμηματοποίησης και εξατομίκευσης είναι, πλέον διαδεδομένες, δεν εφαρμόζονται πάντα αποτελεσματικά στην πράξη. Η προληπτική καθοδήγηση (proactive guidance) παραμένει περιορισμένη, ενώ η διαφοροποίηση σύμφωνα με τις επιμέρους κατηγορίες πελατών, συχνά δεν ανταποκρίνεται πλήρως στις προσδοκίες τους. Το αποτέλεσμα είναι να διευρύνεται το χάσμα ανάμεσα στα όσα υπόσχονται οι πάροχοι υπηρεσιών και στα όσα βιώνουν οι πελάτες.

Η γεφύρωση αυτού του χάσματος αποτελεί σημαντική ευκαιρία για τις εταιρείες διαχείρισης περιουσίας, για να ενισχύσουν την εμπιστοσύνη των πελατών τους, να καταφέρουν να τους διατηρήσουν και, παράλληλα, να πετύχουν οργανική ανάπτυξη.

Τα μοντέλα συμβουλευτικής αλλάζουν όσο επεκτείνεται το AI

Καθώς οι πελάτες διαχειρίζονται ήδη σχεδόν το ένα τρίτο των περιουσιακών τους στοιχείων, αισθάνονται όλο και πιο άνετα να λαμβάνουν επενδυτικές αποφάσεις, αξιοποιώντας την τεχνητή νοημοσύνη και άλλα ψηφιακά εργαλεία. Ως αποτέλεσμα, η πρόσβαση σε βασική επενδυτική καθοδήγηση γίνεται ευκολότερη και συχνά τυποποιημένη.

Επομένως, ο ρόλος του συμβούλου εξελίσσεται, με την αξία του να μετατοπίζεται σε πιο σύνθετα πεδία, όπου απαιτείται κρίση και εξειδικευμένη γνώση. Τέτοιες περιπτώσεις μπορεί να είναι ο χρηματοοικονομικός σχεδιασμός, η διάρθρωση χαρτοφυλακίου και η καθοδήγηση σε περιόδους αβεβαιότητας στις αγορές.

Η τεχνητή νοημοσύνη αναμένεται να διαδραματίσει κεντρικό ρόλο σε αυτή τη μετάβαση, αφενός βελτιώνοντας την αλληλεπίδραση ανάμεσα στους διαχειριστές περιουσίας και στους πελάτες, και, αφετέρου, υποστηρίζοντας την καθημερινότητα των συμβούλων. Έτσι, το AI μπορεί να συνεισφέρει στη λήψη καλύτερων αποφάσεων, αλλά και να υποστηρίξει μία πιο έγκαιρη και προσωποποιημένη επικοινωνία με τους πελάτες.

Ευκαιρίες ανάπτυξης

Παράλληλα, σημαντικές είναι οι μεταβολές και στο ευρύτερο περιβάλλον διαχείρισης περιουσίας, καθώς οι ιδιωτικές αγορές (private markets) κερδίζουν έδαφος στις επενδυτικές επιλογές των πελατών, δημιουργώντας νέες ευκαιρίες διαφοροποίησης και απόδοσης, με τα κεφάλαια να αναμένεται να ξεπεράσουν τα 20 τρισ. δολ. μέχρι το 2030. Ωστόσο, η αξιοποίηση αυτών των ευκαιριών απαιτεί προσεκτική διαχείριση της ρευστότητας, της καταλληλότητας των επενδύσεων και των προσδοκιών των πελατών.

Επαναπροσδιορίζοντας το ανταγωνιστικό πλεονέκτημα

Συνολικά, οι εξελίξεις αυτές αλλάζουν ριζικά τον τρόπο με τον οποίο ορίζεται το ανταγωνιστικό πλεονέκτημα στη διαχείριση περιουσίας.

Διαβάστε περισσότερα στο banks.com.gr

Ταμείο Ανάκαμψης: Ποια είναι η μεγάλη μεταρρύθμιση που άλλαξε το σύστημα υγείας

0
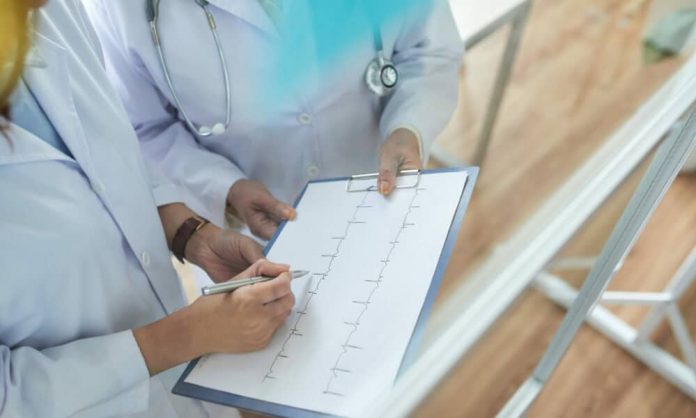
Close-up image of cardiologists analyzing cardiogram of patient

Με αφορμή το κλείσιμο του Ταμείου Ανάκαμψης, η αναπληρώτρια υπουργός Υγείας Ειρήνη Αγαπηδάκη δημοσίευσε έναν εκτενή απολογισμό των δράσεων που υλοποιήθηκαν στον τομέα της Υγείας. Πρόκειται για ένα πρόγραμμα που, όπως σημειώνει η κ. Αγαπηδάκη, «έφερε την υγεία σε κάθε σπίτι» και άλλαξε θεμελιωδώς τον τρόπο με τον οποίο οι πολίτες έχουν πρόσβαση σε υπηρεσίες πρόληψης, φροντίδας και υποστήριξης.

1. Η Ελλάδα απέκτησε για πρώτη φορά οργανωμένο σύστημα πρόληψης – Το ΠΡΟΛΑΜΒΑΝΩ

Η χώρα δεν διέθετε οργανωμένο σύστημα πρόληψης. Η υγεία εξαρτιόταν από το πορτοφόλι του κάθε πολίτη. Θεσμοθετήθηκε το ΠΡΟΛΑΜΒΑΝΩ, το πρώτο εθνικό σύστημα πρόληψης με δωρεάν εξετάσεις για όλους, ασφαλισμένους και ανασφάλιστους.

Αποτελέσματα:

Πάνω από 6.860.000 πολίτες έκαναν δωρεάν προληπτικές εξετάσεις για:

  • καρκίνο μαστού
  • καρκίνο τραχήλου μήτρας
  • καρκίνο παχέος εντέρου
  • καρδιαγγειακά νοσήματα.

2. Αναβάθμιση της Πρωτοβάθμιας Φροντίδας Υγείας – Υποδομές, εξοπλισμός, προσωπικό

Τα περισσότερα Κέντρα Υγείας δεν είχαν ανακαινιστεί από τη δεκαετία του 1980. Υποδομές απαξιωμένες, εξοπλισμός παρωχημένος, μοντέλο φροντίδας ξεπερασμένο.

  • 156 Κέντρα Υγείας ανακαινίστηκαν σε όλη τη χώρα.
  • 312 μονάδες χρόνιων παθήσεων δημιουργήθηκαν.
  • Όλα τα Κέντρα Υγείας απέκτησαν σύγχρονο ιατροτεχνολογικό εξοπλισμό.
  • 7.000 επαγγελματίες υγείας εκπαιδεύτηκαν σε σύγχρονα μοντέλα πρόληψης.
  • Αναμορφώθηκε η λειτουργία της ΠΦΥ σε συνεργασία με τον Παγκόσμιο Οργανισμό Υγείας, με ανάπτυξη ψηφιοποιημένων ενιαίων διαδικασιών φροντίδας.

3. Ισότιμη πρόσβαση στην περιφέρεια – Το Εθνικό Δίκτυο Τηλεϊατρικής

Οι κάτοικοι απομακρυσμένων περιοχών δεν είχαν ισότιμη πρόσβαση σε υπηρεσίες υγείας. Αναπτύχθηκε πλήρως το Εθνικό Δίκτυο Τηλεϊατρικής με:

  • 305 σταθμούς ιατρού–ασθενούς
  • 35 σταθμούς ιατρού–συμβούλου
  • 3.000 συστήματα κατ’ οίκον νοσηλείας.

Παράλληλα δημιουργήθηκαν οι Κινητές Ομάδες Υγείας, η πρώτη ολοκληρωμένη υπηρεσία που φέρνει τον γιατρό στην πόρτα του πολίτη:

  • 180 ιατρικά κλιμάκια
  • 1.000+ εργαζόμενοι
  • 800+ σημεία παρέμβασης κάθε μήνα
  • 15.000+ κατ’ οίκον εξετάσεις
  • 70.000+ συνολικές εξετάσεις το τελευταίο έτος.

Διαβάστε περισσότερα στο virus.com.gr

Εθνικό Σχέδιο Δράσης για τον Καρκίνο: Η Ελλάδα χαράζει ενιαία στρατηγική πρόληψης, διάγνωσης και φροντίδας

0

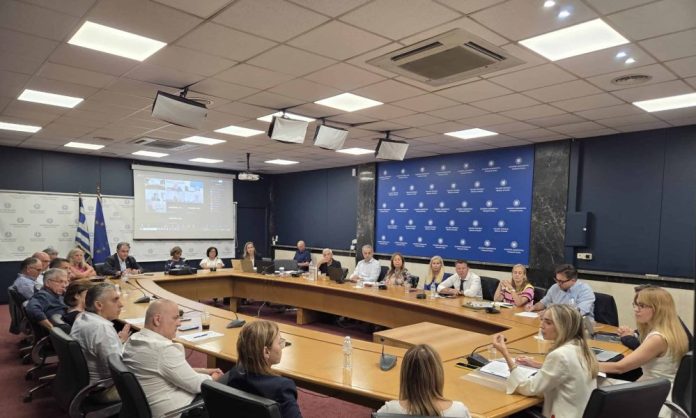
Με την πρώτη συνεδρίαση της Ομάδας Εργασίας του Υπουργείου Υγείας, στις 31 Αυγούστου 2026, άρχισε επίσημα η εκπόνηση του Εθνικού Σχεδίου Δράσης για τον Καρκίνο (ΕΣΔΚ). Η νέα στρατηγική φιλοδοξεί να ενώσει σε ένα συνεκτικό πλαίσιο όλες τις παρεμβάσεις που έχουν ήδη υλοποιηθεί ή βρίσκονται σε εξέλιξη, χαράσσοντας τις προτεραιότητες της χώρας για τα επόμενα χρόνια.

Το νέο ΕΣΔΚ θα καλύπτει το σύνολο της πορείας του πολίτη και του ασθενούς: από την πρόληψη και τον προσυμπτωματικό έλεγχο έως τη διάγνωση, τη θεραπεία, την αποκατάσταση, την επιβίωση και την ανακουφιστική φροντίδα. Παράλληλα, ενσωματώνει τις δυνατότητες που προσφέρουν η έρευνα, τα δεδομένα, η ψηφιακή τεχνολογία και η καινοτομία.

Ιδιαίτερη σημασία έχει ο συμπεριληπτικός χαρακτήρας της διαδικασίας: στην Ομάδα Εργασίας συμμετέχουν εκπρόσωποι της Πολιτείας, της επιστημονικής κοινότητας, της ακαδημαϊκής έρευνας και των ίδιων των ασθενών.

Προτεραιότητα η πρόληψη και ο οργανωμένος προσυμπτωματικός έλεγχος

Η γενική γραμματέας Δημόσιας Υγείας Χριστίνα‑Μαρία Κράββαρη, συντονίστρια της Ομάδας Εργασίας, τόνισε ότι η χώρα διαθέτει πλέον «περισσότερα εργαλεία για την πρόληψη, την έγκαιρη ανίχνευση και την αντιμετώπιση της νόσου». Όπως σημείωσε: «Κεντρική θέση στον νέο σχεδιασμό έχουν η πρόληψη και ο οργανωμένος προσυμπτωματικός έλεγχος (…) Το επόμενο βήμα είναι να ενισχύσουμε τη συμμετοχή και να προσεγγίσουμε αποτελεσματικότερα πληθυσμιακές ομάδες που δεν συμμετέχουν επαρκώς.»Η κ.Βιλδιρίδη υπογράμμισε στα λεγόμμενά της ότι η πολιτική Δημόσιας Υγείας πρέπει να άρχισε ακόμη νωρίτερα, με παρεμβάσεις σε τροποποιήσιμους παράγοντες κινδύνου, υγιεινές συμπεριφορές και εμβολιασμό.

Συνεκτική πολιτική για την ογκολογική φροντίδα

Η γενική γραμματέας Υπηρεσιών Υγείας Λίλιαν Βενετία ανέδειξε τη σημασία της σύνδεσης όλων των παρεμβάσεων σε ένα ενιαίο πλαίσιο: «Στόχος μας είναι ένα Εθνικό Σχέδιο που δεν θα αποτελεί απλώς καταγραφή όσων ήδη γίνονται, αλλά έναν πραγματικό οδικό χάρτη (…) Στο επίκεντρο βρίσκεται ο ογκολογικός ασθενής». Η κ.  Βιλδιρίδη αναφέρθηκε επίσης στις πρόσφατες πρωτοβουλίες: το Εθνικό Μητρώο Νεοπλασματικών Ασθενειών, τα θεραπευτικά πρωτόκολλα, το Ολοκληρωμένο Σύστημα Φροντίδας Ογκολογικών και Αιματολογικών Ασθενών, τις νέες ψηφιακές υπηρεσίες και τη νοσηλεία κατ’ οίκον.

Εθνική προτεραιότητα με ασθενοκεντρικό χαρακτήρα

Η γενική γραμματέας Στρατηγικού Σχεδιασμού Δάφνη‑Ελένη Νικολάου χαρακτήρισε το ΕΣΔΚ «εθνική ανάγκη και προτεραιότητα της Κυβέρνησης», σημειώνοντας: «Θα εργαστούμε για το πρώτο ουσιαστικό ασθενοκεντρικό Εθνικό Σχέδιο Δράσης κατά του Καρκίνου, με στόχο τη μείωση των περιστατικών που διαγιγνώσκονται σε προχωρημένο στάδιο».

Διαβάστε περισσότερα στο virus.com.gr

Τι λέει η Generali για τις νέες αυξήσεις στα ασφάλιστρα υγείας

0
Generali Greece building, night photo

Της Έλενας Ερμείδου

Αυξήσεις μεταξύ 3%-9,5% στα ετήσια και ισόβια προγράμματα υγείας ξεκινά από την 1η Σεπτεμβρίου 2026 η Generali. Εξαίρεση αποτελούν τα Προγράμματα Mediσυν3, Μediσυν3 Ειδικό και Βασική/Πλήρης Περίθαλψη για Όλους, για τα οποία η αναπροσαρμογή θα τεθεί σε ισχύ από την 1η Οκτωβρίου 2026.

Τα ποσοστά αναπροσαρμογής των προγραμμάτων δεν επηρεάζουν αυξητικά τις προμήθειες των συνεργατών της. Κρίσιμος, τονίζει η Generali, είναι ο ρόλος των συνεργατών της που βρίσκονται κοντά στον ασφαλισμένο.

Εξηγήσεις για τη νέα τιμολογιακή πολιτική της Generali

Μεταξύ άλλων η Generali αναφέρει πως τα τελευταία χρόνια ο χώρος της υγείας μεταβάλλεται με πρωτοφανή ταχύτητα. Η πρόοδος της ιατρικής επιστήμης δημιουργεί νέες θεραπευτικές δυνατότητες, αξιοποιώντας καινοτόμες τεχνολογίες, προηγμένο ιατροτεχνολογικό εξοπλισμό και εξειδικευμένες θεραπείες που βελτιώνουν ουσιαστικά την ποιότητα και το προσδόκιμο ζωής των ασθενών. Οι εξελίξεις αυτές αποτελούν μια ιδιαίτερα θετική πραγματικότητα, συνοδεύονται όμως από σημαντικά αυξημένο κόστος.

Ταυτόχρονα, η γήρανση του πληθυσμού οδηγεί σε αυξανόμενη ζήτηση υπηρεσιών υγείας, ενώ οι πληθωριστικές πιέσεις επηρεάζουν συνολικά το κόστος νοσηλείας, θεραπείας και αποκατάστασης. Πρόκειται για αντικειμενικές εξελίξεις που επηρεάζουν συνολικά τα συστήματα υγείας και, κατ’ επέκταση, την ασφαλιστική αγορά, τόσο στην Ελλάδα όσο και διεθνώς.

Παρά τις προκλήσεις αυτές, η Generali καταβάλλει κάθε δυνατή προσπάθεια να απορροφά μέρος αυτών των πιέσεων, να συγκρατεί τις μεταβολές στον μέγιστο δυνατό βαθμό και να συνεχίζει να επενδύει στην αναβάθμιση των υπηρεσιών και των ασφαλιστικών λύσεων που προσφέρει. Σε αυτή την κατεύθυνση, η εταιρεία διεύρυνε τις δραστηριότητες της προχωρώντας στην ένταξη του Ομίλου της Ευρωκλινικής σε αυτές, επιδιώκοντας να προσφέρει στους ασφαλισμένους της πρόσβαση σε ένα οικοσύστημα υψηλής ποιότητας, περίθαλψης και φροντίδας.

Στο πλαίσιο αυτό πραγματοποιούνται και οι ετήσιες αναπροσαρμογές των ασφαλίστρων Υγείας. Στόχος τους δεν είναι απλώς η προσαρμογή στο αυξανόμενο κόστος της περίθαλψης, αλλά πρωτίστως η διατήρηση της αξίας των καλύψεων και η βιωσιμότητα των προγραμμάτων.

Η Generali τονίζει πως ο ρόλος των συνεργατών της σε αυτή τη διαδικασία είναι καθοριστικός.

Σχετικές ενημερώσεις για τις αναπροσαρμογές θα σταλούν στους ασφαλισμένους.

Ποιο μέρος της δουλειάς θα «παραχωρήσει» ο ασφαλιστικός διαμεσολαβητής στην ΤΝ

0

Του Δημήτρη Γαβαλάκη, Γενικού Γραμματέα του ΕΕΑ

Η συζήτηση για την Τεχνητή Νοημοσύνη έχει πλέον ξεφύγει από τα στενά όρια της τεχνολογίας. Δεν μιλάμε μόνο για ένα ακόμη εργαλείο που θα κάνει κάποιες διαδικασίες πιο γρήγορες ή πιο φθηνές.

Μιλάμε για μια αλλαγή που μπορεί να επηρεάσει ουσιαστικά την εργασία, την επιχειρηματικότητα και τελικά την ίδια την αξία του επαγγελματία.

Σε πρόσφατη παρέμβασή του, ο Bill Gates επισημαίνει κάτι που θεωρώ ιδιαίτερα σημαντικό: αυτή η τεχνολογική επανάσταση μπορεί να είναι διαφορετική από τις προηγούμενες, γιατί η Τεχνητή Νοημοσύνη δεν υποκαθιστά μόνο χειρωνακτική εργασία ή επαναλαμβανόμενες διαδικασίες. Αρχίζει να υποκαθιστά και μέρος της ανθρώπινης γνωστικής εργασίας.

Ανάλυση, σύγκριση, επεξεργασία πληροφοριών, επικοινωνία, προετοιμασία αποφάσεων. Όλα αυτά είναι πλέον πεδία στα οποία η AI εξελίσσεται με εντυπωσιακή ταχύτητα.

Και εδώ, κατά τη γνώμη μου, βρίσκεται το πραγματικό ερώτημα.

Δεν είναι μόνο πόσες θέσεις εργασίας μπορεί να χαθούν. Είναι κυρίως ποια ανθρώπινη εργασία θα συνεχίσει να έχει πραγματική αξία τα επόμενα χρόνια.

Ο Gates χρησιμοποιεί έναν πολύ ενδιαφέροντα όρο: Human Reserved.

Η λογική είναι απλή. Μπορεί στο μέλλον μια μηχανή να μπορεί τεχνικά να κάνει κάποια πράγματα εξίσου καλά ή και καλύτερα από έναν άνθρωπο. Αυτό όμως δεν σημαίνει ότι η κοινωνία θα θέλει όλες αυτές οι δραστηριότητες να περάσουν στις μηχανές.

Υπάρχουν πεδία όπου η ανθρώπινη κρίση, η προσωπική ευθύνη, η εμπιστοσύνη και η ενσυναίσθηση θα εξακολουθούν να έχουν αξία.

Αυτό θεωρώ ότι μας αφορά άμεσα στην ασφαλιστική διαμεσολάβηση.

Ένα σύστημα AI μπορεί ήδη να διαβάσει ασφαλιστικούς όρους, να συγκρίνει καλύψεις, να εντοπίσει εξαιρέσεις, να οργανώσει δεδομένα, να συντάξει κείμενα, να προετοιμάσει ανανεώσεις ή να υποστηρίξει μεγάλο μέρος της καθημερινής λειτουργίας μιας εταιρείας ασφαλιστικής διαμεσολάβησης.

Και σε λίγα χρόνια θα τα κάνει πολύ καλύτερα.

Άρα η αξία του ασφαλιστικού διαμεσολαβητή δεν μπορεί να στηρίζεται απλώς στο ότι γνωρίζει περισσότερες πληροφορίες από τον πελάτη ή ότι έχει πρόσβαση σε περισσότερα προϊόντα.

Η πληροφορία σταδιακά θα είναι διαθέσιμη σε όλους. Η πραγματική αξία θα βρίσκεται αλλού.

Στην ικανότητα να καταλαβαίνεις τι πραγματικά χρειάζεται ο πελάτης. Στο να ξεχωρίζεις ποιος κίνδυνος είναι ουσιαστικός και ποιος όχι. Στο να μπορείς να αξιολογήσεις διαφορετικές λύσεις όχι μόνο με βάση την τιμή ή έναν πίνακα καλύψεων, αλλά με βάση τον ίδιο τον άνθρωπο ή την επιχείρηση που έχεις απέναντί σου.

Και κυρίως στη στιγμή που η ασφάλιση παύει να είναι προϊόν και γίνεται πραγματικό γεγονός ζωής.

Είναι άλλο να ρωτήσει ένας πελάτης ποια είναι η απαλλαγή του συμβολαίου του και άλλο να σε πάρει τηλέφωνο επειδή διαγνώστηκε με μια σοβαρή ασθένεια, επειδή καταστράφηκε η επιχείρησή του ή επειδή συνέβη κάτι σοβαρό στην οικογένειά του.

Εκεί δεν χρειάζεται μόνο μια σωστή απάντηση.

Χρειάζεται άνθρωπο.

Γι’ αυτό θεωρώ ότι το ερώτημα «θα αντικαταστήσει η AI τον ασφαλιστικό διαμεσολαβητή;» είναι τελικά πολύ απλοϊκό.

Το σωστό ερώτημα είναι άλλο: ποιο κομμάτι της δουλειάς μας πρέπει να δώσουμε στην Τεχνητή Νοημοσύνη και ποιο πρέπει να κρατήσουμε και να ενισχύσουμε ως καθαρά ανθρώπινο;

Η δική μου απάντηση είναι αρκετά ξεκάθαρη.

Η AI πρέπει σταδιακά να αναλάβει περισσότερη διαδικασία: δεδομένα, συγκρίσεις, διοικητικές εργασίες, monitoring, προετοιμασία και επαναλαμβανόμενες επικοινωνίες.

Ο επαγγελματίας πρέπει να επενδύσει περισσότερο στην κατανόηση, στην κρίση, στη συμβουλή, στη σχέση, στην εμπιστοσύνη και στην ευθύνη.

Και εδώ υπάρχει κατά τη γνώμη μου μια πολύ μεγάλη ευκαιρία και για τις μικρομεσαίες επιχειρήσεις.

Η Τεχνητή Νοημοσύνη μειώνει σημαντικά το πλεονέκτημα που μέχρι σήμερα έδινε το μέγεθος. Μια μικρή επιχείρηση μπορεί πλέον να αποκτήσει δυνατότητες ανάλυσης, marketing, επικοινωνίας και οργάνωσης που μέχρι πριν λίγα χρόνια απαιτούσαν πολύ μεγαλύτερες δομές.

Για μια εταιρεία ασφαλιστικής διαμεσολάβησης αυτό μπορεί να σημαίνει καλύτερη ανάλυση χαρτοφυλακίου, εντοπισμό κενών κάλυψης, πιο οργανωμένες ανανεώσεις, καλύτερη παρακολούθηση πελατών και παραγωγής και τελικά περισσότερο χρόνο για ουσιαστική επαφή με τον πελάτη.

Η AI μπορεί λοιπόν να λειτουργήσει και ως ένας πραγματικός εξισωτής μεταξύ μικρών και μεγάλων επιχειρήσεων.

Υπάρχει βέβαια και η άλλη πλευρά…

Αν τα επόμενα χρόνια παράγεται όλο και περισσότερη οικονομική αξία με λιγότερη ανθρώπινη εργασία, θα τεθεί αναπόφευκτα και ένα πολύ σοβαρό ζήτημα: ποιος θα χρηματοδοτεί το κοινωνικό κράτος;

Σήμερα ένα μεγάλο μέρος των εσόδων του βασίζεται στη φορολογία της εργασίας και στις ασφαλιστικές εισφορές. Αν σταδιακά η παραγωγή μεταφέρεται από ανθρώπους σε AI και αυτοματοποιημένα συστήματα, τότε το υφιστάμενο μοντέλο θα δεχθεί πίεση.
Δεν είναι τυχαίο ότι ο Gates επαναφέρει τη συζήτηση για διαφορετική φορολογική αντιμετώπιση της αυτοματοποίησης και για μια νέα ισορροπία μεταξύ της φορολογίας της εργασίας και του κεφαλαίου.

Θεωρώ ότι αυτή θα είναι μία από τις μεγάλες οικονομικές συζητήσεις των επόμενων ετών και στην Ευρώπη.

Η Τεχνητή Νοημοσύνη, επομένως, δεν είναι ούτε απλώς απειλή ούτε απλώς ευκαιρία. Είναι μια βαθιά αλλαγή στον τρόπο που θα δουλεύουν οι επιχειρήσεις και οι επαγγελματίες.

Και για μένα το συμπέρασμα είναι απλό.

Δεν έχει κανένα νόημα να προσπαθήσουμε να ανταγωνιστούμε την AI σε αυτά που εκείνη μπορεί να κάνει καλύτερα, γρηγορότερα και φθηνότερα.

Πρέπει να τη χρησιμοποιήσουμε για να απελευθερώσουμε χρόνο και δυνατότητες και να επενδύσουμε περισσότερο σε αυτά στα οποία ο άνθρωπος εξακολουθεί να έχει πραγματική αξία.

Ίσως τελικά αυτή να είναι και η ουσία του Human Reserved. Όχι να προστατεύσουμε τον άνθρωπο από την τεχνολογία.

Αλλά να αναδείξουμε εκείνο το κομμάτι της επαγγελματικής αξίας που δεν πρέπει να αφήσουμε να χαθεί.


Αναδημοσίευση από το insurance-eea.gr

ΕΑΔΕ: Συνάντηση εργασίας με τη Βουλευτή ΠΑΣΟΚ ΒΤ Αθηνών και Υπεύθυνη ΚΤΕ Οικονομίας Μ. Αποστολάκη

0

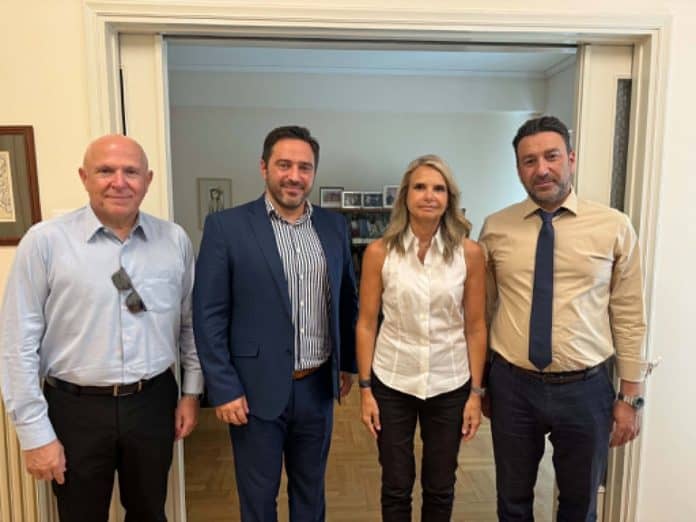
Συνάντηση εργασίας πραγματοποίησε η Ένωση Ασφαλιστικών Διαμεσολαβητών Ελλάδος τη Δευτέρα 3 Αυγούστου με τη Μιλένα Αποστολάκη, Βουλευτή ΠΑΣΟΚ Βορείου Τομέα Αθηνών και Υπεύθυνη ΚΤΕ Οικονομίας, αρμόδια για τους τομείς των Τραπεζών, του Ιδιωτικού Χρέους και της Προστασίας Δανειοληπτών, καθώς και των Επενδύσεων.

Από την ΕΑΔΕ, παρόντες στην συνάντηση ήταν ο Πρόεδρος της Ένωσης Κωνσταντίνος Ρούσσης, καθώς και τα Μέλη Γιώργος Χατζηγεωργάκης και Χάρης Αλεξόπουλος.

Στο ανωτέρω πλαίσιο, συζητήθηκαν θέματα του χώρου της ιδιωτικής ασφάλισης και του κλάδου της ασφαλιστικής διαμεσολάβησης και πραγματοποιήθηκε ανταλλαγή απόψεων με γνώμονα την υγιή ανάπτυξη του κλάδου, όπως επισημαίνεται στη σχετική ανακοίνωση.

«Σταθερά προσηλωμένη στις αξίες και τις αρχές του ουσιαστικού και παραγωγικού διαλόγου, της γνώσης, του σεβασμού και της αλήθειας», καταλήγει, «η ΕΑΔΕ, με τη συνέπεια που την διακρίνει, συνεχίζει αδιάλειπτα το έργο της για την ανάδειξη και την ουσιαστική προώθηση των ζητημάτων της Ασφαλιστικής Διαμεσολάβησης, καθώς και την ενημέρωση και ευαισθητοποίηση των αρμόδιων φορέων, μέσα από τεκμηριωμένες παρεμβάσεις, πρωτοβουλίες και δράσεις».

Η επιστροφή στην καθημερινότητα και η αξία της πρόνοιας

0

Η επιστροφή από το καλοκαίρι έχει έναν γνώριμο ρυθμό: δουλειά, σχολεία, μετακινήσεις, υποχρεώσεις, λογαριασμοί. Η καθημερινότητα επανέρχεται και μαζί της επιστρέφει η ανάγκη να οργανώσουμε ξανά όσα αφήσαμε για λίγο στην άκρη.

Σε αυτή τη συγκυρία, η ασφάλιση αποκτά έναν ρόλο που ξεπερνά την έννοια της αποζημίωσης. Είναι μέρος της προσωπικής και οικογενειακής οργάνωσης, ένα εργαλείο πρόληψης και διαχείρισης του απρόβλεπτου.

Το μήνυμα της ΜΙΝΕΤΤΑ Ασφαλιστικής για «λιγότερο άγχος και περισσότερη σιγουριά» έρχεται να ακουμπήσει ακριβώς σε αυτή την ανάγκη. Γιατί η ασφάλιση δεν είναι κάτι που θυμόμαστε όταν συμβεί το απρόοπτο. Είναι η επιλογή που κάνουμε πριν από αυτό, όταν όλα φαίνονται να λειτουργούν κανονικά.

Η νέα ασφαλιστική περίοδος, λοιπόν, δεν αφορά μόνο την ανανέωση συμβολαίων ή τον έλεγχο των καλύψεων. Είναι μια καλή αφορμή για να δούμε συνολικά αν η ασφαλιστική μας προστασία ανταποκρίνεται στις πραγματικές ανάγκες μας σήμερα.