back to top
20.2 C
Athens
Κυριακή 25 Οκτωβρίου 2026
Αρχική Blog Σελίδα 1920

Ευρωπαϊκή Πίστη: Superbrand εταιρία στις Ασφαλιστικές Υπηρεσίες

0

Η Ευρωπαϊκή Πίστη αναδείχθηκε ως Superbrand εταιρία στην κατηγορία «Ασφαλιστικές Υπηρεσίες» στο πλαίσιο της 5ης απονομής των Corporate Superbrands Awards Greece, σε ειδική εκδήλωση του πραγματοποιήθηκε στο Μέγαρο Μουσικής Αθηνών.

Ο διαγωνισμός Corporate Superbrands Greece 2016, εντάσσεται στο πλαίσιο του παγκόσμιου θεσμού των Superbrands που εκπροσωπείται σε 91 χώρες και είχε στόχο να αναδείξει τις κορυφαίες εταιρίες που δραστηριοποιούνται σε 39 κλάδους της ελληνικής οικονομίας.

Η Ευρωπαϊκή Πίστη αναδείχθηκε ως Superbrand εταιρία μετά από βαθμολογία της κριτικής επιτροπής και από δημοσκόπηση προς το καταναλωτικό κοινό, βάσει των ακόλουθων κριτηρίων:
– Αναγνωρισιμότητα Επωνυμίας & Δύναμη Φήμης
– Αξιοπιστία και Μακροχρόνια Συνέπεια
– Εταιρική Υπευθυνότητα στους τομείς Αγορά, Εργασιακές Σχέσεις, Κοινωνία και Περιβάλλον

Ο αρχικός κατάλογος περιελάμβανε περίπου 1.500 υποψήφιες εταιρικές επωνυμίες. Ο πρώτος γύρος βαθμολόγησης της Κριτικής Επιτροπής ανέδειξε τις 15 κορυφαίες εταιρίες ανά κατηγορία. Στη συνέχεια, η λίστα αυτή τέθηκε σε δεύτερο γύρο βαθμολόγησης από την Κριτική Επιτροπή, αλλά και στην αξιολόγηση του καταναλωτικού κοινού.

Το Μέλος Δ.Σ. και Γενικός Διευθυντής Οικονομικών & Διοικητικών Υπηρεσιών της Εταιρίας, κύριος Στέφανος Βερζοβίτης, δήλωσε σχετικά με τη διάκριση:
«Η ανάδειξή μας ως Superbrand εταιρία είναι μία ακόμα απόδειξη ότι αποτελούμε έναν από τους πλέον αξιόπιστους ασφαλιστικούς φορείς στην Ελληνική Ασφαλιστική Αγορά και είναι απόρροια της εμπιστοσύνης των πελατών μας, αλλά και της συλλογικής προσπάθειας της Διοίκησης, του Ανθρώπινου Δυναμικού και του Δικτύου Πωλήσεων.
Η συγκεκριμένη διάκριση αποτελεί μία σημαντική αναγνώριση και επιβράβευση, καθώς από την ίδρυση της Εταιρίας πριν από 40 χρόνια έως και σήμερα, έχουμε καταφέρει να διατηρήσουμε αναλλοίωτες τις αρχές πάνω στις οποίες οικοδομήθηκε η Ευρωπαϊκή Πίστη: την εντιμότητα, τη συνέπεια, τη φιλεργατικότητα και τη χρηστή διαχείριση».

Παραγωγή ασφαλίστρων Ιανουαρίου 2017. Αύξηση 9,2%

0

Η ΕΑΕΕ συνεχίζει την έρευνα σχετικά με την παραγωγή ασφαλίστρων (εγγεγραμμένα ασφάλιστρα συμπεριλαμβανομένων των δικαιωμάτων συμβολαίων) και των επιστροφών ασφαλίστρων λόγω ακυρώσεων ανά μήνα μεταξύ των ασφαλιστικών επιχειρήσεων-μελών της. Στο πλαίσιο αυτό, ενσωματώθηκαν στην έρευνα τα στοιχεία μηνός Ιανουαρίου του 2017.

Συνολικά ανταποκρίθηκαν 50 ασφαλιστικές επιχειρήσεις οι οποίες συγκέντρωσαν το 94,6% της παραγωγής ασφαλίστρων στις ασφαλίσεις κατά Ζημιών και το 99,9% των ασφαλίσεων Ζωής σύμφωνα με τα στοιχεία του έτους 2016. Από τις ανωτέρω επιχειρήσεις, οι 20 δραστηριοποιήθηκαν στις ασφαλίσεις Ζωής και 44 στις ασφαλίσεις κατά Ζημιών.

Σύμφωνα με τα στοιχεία αυτά (κατόπιν προσαρμογής των δεδομένων του προηγούμενου χρονικού διαστήματος με νεότερες απαντήσεις), από τη σύγκριση των δηλώσεων παραγωγής εγγεγραμμένων ασφαλίστρων του μηνός Ιανουαρίου του 2017 των ανωτέρω 50 επιχειρήσεων με τις αντίστοιχες της ίδιας περιόδου για το 2016 των ιδίων επιχειρήσεων, προκύπτουν τα παρακάτω:

Παραγωγή εγγεγραμμένων ασφαλίστρων (€)
Ιανουάριος 2017
Μεταβολή έναντι Ιανουαρίου 2016
Ασφαλίσεις Ζωής 159.474.893,59 +10,9%
Ασφαλίσεις κατά Ζημιών 181.992.105,52 +7,7%
εκ των οποίων    
Αστική ευθύνη οχημάτων 61.971.916,53 -1,2%
Λοιποί κλάδοι κατά Ζημιών 120.020.188,99 +13,0%
Σύνολο 341.466.999,11 +9,2%

Επισημαίνεται ότι τα στοιχεία της έρευνας προκύπτουν από τις δηλώσεις των ασφαλιστικών επιχειρήσεων, οι οποίες δεν έχουν ελεγχθεί από ορκωτούς ελεγκτές.
Τον Ιανουάριο του 2017, οι ασφαλίσεις Ζωής αύξησαν την παραγωγή τους σε μηνιαία βάση για έβδομο συνεχόμενο μήνα. Οι ασφαλίσεις κατά Ζημιών κατέγραψαν επίσης άνοδο για έκτο συνεχόμενο μήνα. Συνολικά, η παραγωγή ασφαλίστρων μηνός Ιανουαρίου αυξήθηκε κατά 9,2%, έναντι του Ιανουαρίου του 2016.

Ασφαλίσεις Ζωής Ασφαλίσεις κατά Ζημιών Σύνολο
Δωδεκάμηνο 2016 /2015 +6,1% +3,1% +4,6%
Ιανουάριος 2017 /2016 +10,9% +7,7% +9,2%

Στα δύο γραφήματα που ακολουθούν παρουσιάζεται η εξέλιξη της παραγωγής ασφαλίστρων ανά μήνα, για το χρονικό διάστημα Ιανουαρίου 2016 – Ιανουαρίου 2017, ξεχωριστά για τις ασφαλίσεις Ζωής και τις ασφαλίσεις κατά Ζημιών.

Παραγωγή εγγεγραμμένων ασφαλίστρων 2016-2017

Στους πίνακες που ακολουθούν καταγράφονται αναλυτικά τα αποτελέσματα της έρευνας παραγωγής ανά κλάδο ασφάλισης (Ζωής και Ζημιών) για τον Ιανουάριο του 2017 καθώς και η μεταβολή τους έναντι του αντίστοιχου μήνα του 2016.

Ασφαλίσεις Ζωής (€) Ιανουάριος 2017 Μεταβολή
I. Ασφαλίσεις Ζωής 115.809.826,07 -2,3%
III. Ασφαλίσεις Ζωής συνδεδεμένες με επενδύσεις 24.641.547,62 +95,7%
VI. Εργασίες κεφαλαιοποίησης 1.271,66 -29,0%
VII. Διαχείριση συλλογικών συνταξιοδοτικών κεφαλαίων 19.022.248,24 +49,3%
Σύνολο 159.474.893,59 +10,9%

Σχετικά με τα ανωτέρω στοιχεία των ασφαλίσεων Ζωής, επισημαίνονται ιδιαιτέρως τα εξής:

1) Για έβδομο συνεχόμενο μήνα, οι ασφαλίσεις Ζωής επανέλαβαν την αύξησή τους έναντι του αντίστοιχου προηγούμενου χρονικού διαστήματος. Η αύξηση οφείλεται κατά κύριο λόγο στην αύξηση της παραγωγής του κλάδου ΙΙΙ. Ασφαλίσεων Ζωής συνδεδεμένων με επενδύσεις καθώς επίσης και στην αύξηση του κλάδου VII. Διαχείρισης συλλογικών συνταξιοδοτικών κεφαλαίων.
2) Υπενθυμίζεται ότι η παραγωγή του κλάδου IV.2 Υγείας (όπως οριζόταν με το άρθρο 13 του ν.δ. 400/1970), κατ’εφαρμογή του νόμου 4364/5.2.2016, καταγράφεται από 1/1/2016 στις ασφαλίσεις κατά Ζημιών όπου μερίζεται στους κλάδους 1. Ατυχημάτων και 2. Ασθενειών, αναλόγως των προσφερομένων καλύψεων.
Η μεταβολή της παραγωγής των ασφαλίσεων κατά Ζημιών καταγράφεται στον πίνακα που ακολουθεί.

Ασφαλίσεις κατά Ζημιών (€) Ιανουάριος 2017 Μεταβολή
1. Ατυχήματα 3.340.723,23 -0,4%
2. Ασθένειες 14.435.062,71 +14,5%
3. Χερσαία οχήματα 16.597.997,52 +9,8%
5. Αεροσκάφη 187,84 -96,4%
6. Πλοία (θαλάσσια, λιμναία, ποτάμια) 608.923,84 +1,6%
7. Μεταφερόμενα εμπορεύματα 2.169.694,14 -11,7%
8. Πυρκαϊά και στοιχεία της φύσεως 33.651.128,64 +0,9%
9. Λοιπές ζημίες αγαθών 19.108.549,01 +49,4%
10. Αστική ευθύνη χερσαίων οχημάτων 61.971.916,53 -1,2%
11. Αστική ευθύνη από αεροσκάφη 4.539,04 +407,1%
12. Αστική ευθύνη πλοίων 277.126,52 -13,6%
13. Γενική αστική ευθύνη 10.770.257,73 +27,0%
14. Πιστώσεις 2.882.948,94 +32,1%
15. Εγγυήσεις 33.873,71 -51,5%
16. Διάφορες χρηματικές απώλειες 4.542.880,40 +38,9%
17. Νομική προστασία 3.246.393,74 +10,3%
18. Βοήθεια 8.349.901,97 -3,9%
Σύνολο 181.992.105,52 +7,7%

Τέλος, η έρευνα περιέλαβε και τα μεγέθη των επιστροφών ασφαλίστρων λόγω ακυρώσεων συμβολαίων. Η μηνιαία εξέλιξη των επιστροφών ασφαλίστρων λόγω ακυρώσεων συμβολαίων παρουσιάζεται δεικτοποιημένη στα δύο παρακάτω γραφήματα. Η δεικτοποίηση έχει γίνει με βάση την τιμή Ιανουαρίου 2011, η οποία ορίστηκε στην τιμή 100, καταγράφεται δε η εξέλιξή της από τον Ιανουάριο του 2016 έως τον Ιανουάριο του 2017.
Επιστροφές ασφαλίστρων 2016-2017


Η έκθεση είναι διαθέσιμη από την ιστοσελίδα της Ε.Α.Ε.Ε. στο σύνδεσμο: http://www.eaee.gr/cms/sites/default/files/oikmel-premium1month2017gr.pdf.

Οι προβληματισμοί του ΠΣΑΣ για την Εθνική Ασφαλιστική

0
Λογότυπο ΠΣΑΣ

Τους προβληματισμούς του σχετικά με την επόμενη ημέρα της πώλησης της Εθνικής Ασφαλιστικής διατυπώνει ο ΠΣΑΣ, υπογραμμίζοντας μεταξύ των άλλων ότι υπάρχουν ζητήματα που αφορούν τους ασφαλιστικούς διαμεσολαβητές της εταιρείας και πως αυτοί πλήττονται άμεσα.  Τονίζει δε, ότι η πώληση θα επιφέρει στο σύνολο της ασφαλιστικής αγοράς πολλαπλάσιες επιπτώσεις, καθώς πρόκειται για τη μεγαλύτερη ασφαλιστική εταιρία στην Ελλάδα με 128 χρόνια αδιάλειπτης λειτουργίας.

Ο ΠΣΑΣ ειδικότερα ανησυχεί για τους μισθούς και τις θέσεις των εργαζομένων, για τη διατήρηση ή όχι του αριθμού των υποκαταστημάτων, για τις προμήθειες, για τα προβλήματα που μπορεί να προκύψουν από τυχόν προώθηση τυποποιημένων προϊόντων και ενίσχυση των απευθείας  δικτύων bancassurance και direct sales.

Επισημαίνει, τέλος, πως σε κάθε περίπτωση πρέπει να διαφυλαχτούν τα δικαιώματα των ασφαλιστικών συμβούλων και των πελατών της Εθνικής Ασφαλιστικής.


Γιατί καθυστερούν τα πρόστιμα για τα ανασφάλιστα; Δύο τα σενάρια…

0
Ανασφάλιστος cover image

Δύο σενάρια «βλέπει» η ασφαλιστική αγορά για το γεγονός ότι καθυστερεί η διαδικασία αποστολής από το υπουργείο Οικονομικών των ειδοποιητηρίων στους ανασφάλιστους οδηγούς, που στο μεταξύ έχουν εντοπιστεί από τη Ανεξάρτητη Αρχή Δημοσίων Εσόδων.

Σύμφωνα με το πρώτο, που φαίνεται ότι υποστηρίζεται και από τις αρμόδιες υπηρεσίες του υπουργείου Οικονομικών, η αποστολή των προστίμων δεν είναι εφικτή λόγω προβλημάτων που διαπιστώθηκαν στα μηχανογραφικά συστήματα της Ανεξάρτητης Αρχής.

Ωστόσο, κύκλοι της αγοράς αναφέρουν ότι η βάση δεδομένων έχει οργανωθεί εδώ και λίγους μήνες, οπότε ο χρόνος ανταπόκρισης στις απαιτήσεις του προγράμματος ήταν αρκετός ώστε να ξεπεραστούν τυχόν δυσλειτουργίες.

Εξάλλου, προσθέτουν, ένα από τα σενάρια που εξετάσθηκαν ήταν και η τμηματική αποστολή των ειδοποιητηρίων ώστε να διασφαλιστεί η ορθή λειτουργία του συστήματος.

Σύμφωνα με τη δεύτερη εκδοχή, τα ειδοποιητήρια δεν αποστέλλονται από το ΥΠΟΙΚ για πολιτικούς λόγους. Ειδικότερα, όπως σημειώνεται, η ενεργοποίηση της διαδικασίας αποστολής των προστίμων είναι βέβαιο θα λάβει ευρεία δημοσιότητα, με κεντρικό μήνυμα ότι πρόκειται για μια ακόμη οικονομική επιβάρυνση των νοικοκυριών, μετά τα όσα επώδυνα έχει ήδη επιβάλει η κυβέρνηση στο πλαίσιο του τρίτου μνημονίου (μειώσεις μισθών, ψαλίδισμα συντάξεων, αύξηση φορολόγησης, αυξήσεις ΦΠΑ και ΕΦΚ).

Σημειώνεται ότι το ζήτημα των ανασφάλιστων οδηγών θα συζητήσει σήμερα το μεσημέρι με τον προϊστάμενο της Ανεξάρτητης Αρχής Δημοσίων Εσόδων, κ. Γιώργο Πιτσιλή, ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών, κ. Ιωάννης Χατζηθεοδοσίου.

Συνέντευξη Β. Χριστίδη / Euler Hermes για την Ελλάδα, τα insolvencies, non payments

0

Δύο τοις εκατό (2%) αύξηση του ΑΕΠ –βασισμένο σε προϋποθέσεις– και πιθανή μείωση των αφερεγγυοτήτων, ως αποτέλεσμα μιας πιθανής περαιτέρω χαλάρωσης των capital controls, καθώς και της προοδευτικής ενίσχυσης της δραστηριότητας των τραπεζών για το 2017, προβλέπει για την Ελλάδα η Euler Hermes. Σε συνέντευξη που παρέθεσε στο περιοδικό IW  ο διευθύνων σύμβουλος της Euler Hermes Hellas, Βασίλης Χριστίδης, τονίζει ότι η ασφαλιστική είναι προσηλωμένη στον στόχο της να διασφαλίζει τις εμπορικές δραστηριότητες μέσα από το τρίπτυχο πρόληψη, αποζημίωση και διαχείριση απαιτήσεων.

Αναφερόμενος στα capital controls, επισημαίνει πως η διαδικασία δυσχέρανε την κατάσταση, αλλά σύντομα επιτεύχθηκε σταδιακή βελτίωση, «λόγω της εμπιστοσύνης του ομίλου μας στη διοίκηση και στο έμπειρο προσωπικό της εταιρείας μας». Σε ό,τι αφορά την παροχή ορίων κάλυψης, εξηγεί πως η πιστοληπτική ικανότητα των αγοραστών, η οποία εξετάζεται μέσα από πρωτογενείς και δευτερογενείς πηγές πληροφόρησης, καθώς επίσης και από τα στοιχεία συναλλακτικής συμπεριφοράς μέσα από την εκτενή βάση δεδομένων, αποτελεί το κριτήριο λήψης ορίων κάλυψης.

Συνέντευξη στην Έλενα Ερμείδου

– Κάθε χρόνο, επί επτά συνεχόμενα έτη, λέμε ότι η Ελλάδα ξεπέρασε τον κίνδυνο, και μετά από λίγο ο κίνδυνος χρεοκοπίας βρίσκεται πάνω από την Ελλάδα. Ποιο είναι σήμερα το country risk της Ελλάδας και πόσο επηρεάζει τα όρια που δίνετε ως ασφαλιστές πιστώσεων;

Η ελληνική οικονομία, έχοντας καταγράψει μια πορεία ύφεσης αρκετών χρόνων και όντας παράλληλα επιβαρυμένη από τα capital controls και την αδυναμία του εγχώριου τραπεζικού κλάδου να παρέχει ουσιαστική χρηματοδότηση στον ιδιωτικό τομέα, έχει επιστρέψει σε θετικούς ρυθμούς ανάπτυξης το 2016, στο επίπεδο του 0,6%, ενώ για το 2017 ο ρυθμός αύξησης του ΑΕΠ εκτιμάται στο 2%, βασισμένος, φυσικά, σε κάποιες προϋποθέσεις.

Όλα αυτά τα χρόνια, η Euler Hermes Hellas παραμένει προσηλωμένη στον στόχο της να προστατεύει και να διασφαλίζει τις εμπορικές δραστηριότητες (εγχώριες και εξαγωγικές) των ελληνικών επιχειρήσεων, ανταποκρινόμενη στις ανάγκες τους, διατηρώντας μια μακροχρόνια σχέση συνεργασίας και στηρίζοντάς τες σε ένα δυσμενές επιχειρηματικό περιβάλλον, μέσα από το τρίπτυχο πρόληψη, αποζημίωση και διαχείριση απαιτήσεων. Μέσα στην κρίση, όχι μόνο δεν μειώσαμε την παρουσία μας, αλλά αντίθετα την ενισχύσαμε, έχοντας τη μεγαλύτερη έκθεση στην ελληνική αγορά, ανάλογη της ηγετικής θέσης του ομίλου μας στην παγκόσμια αγορά της ασφάλισης πιστώσεων.

-Σε τι βαθμό κινήθηκαν τα insolvencies/non payments των ελληνικών επιχειρήσεων μέσα στο 2016; Προβλέπεται βελτίωση μέσα στο 2017 και από τι θα εξαρτηθεί;

Με βάση τις εκτιμήσεις της Euler Hermes, o Παγκόσμιος Δείκτης Αφερεγγυότητας των επιχειρήσεων προβλέπεται να αυξηθεί κατά +1% το 2017. Για την Ελλάδα, οι εταιρικές επισφάλειες αναμένεται να καταγράψουν αύξηση κατά 3% το 2016, ενώ το 2017 προβλέπεται ότι μπορεί να μειωθούν, ως αποτέλεσμα πιθανής περαιτέρω χαλάρωσης των capital controls, καθώς και της προοδευτικής ενίσχυσης της δραστηριότητας των τραπεζών.

-Ο συνδυασμός του ΟΑΕΠ με τον κλάδο ασφάλισης πιστώσεων της ιδιωτικής ασφάλισης μπορεί να δουλέψει αποτελεσματικά;

Ο ΟΑΕΠ διαδραματίζει ενεργό ρόλο στην ανάπτυξη των μικρών εξαγωγικών επιχειρήσεων, ιδιαίτερα σε χώρες με υψηλό πολιτικό κίνδυνο. Η έλλειψη όμως φυσικής παρουσίας στις χώρες που προσφέρει τις υπηρεσίες του καθώς επίσης και η μη κάλυψη των εγχώριων εμπορικών πιστώσεων είναι παράγοντες που δεν αφήνουν πολλά περιθώρια άμεσης σύγκρισης με ιδιωτικές εταιρείες ασφάλισης πιστώσεων, όπως η Euler Hermes.

-Έχει δυσκολία στο να δίνει όρια ασφάλισης η Euler Hermes (εξωτερικό) σε επιχειρηματίες-εμπόρους που εξάγουν προς την Ελλάδα; Με τι κριτήρια δίνονται αυτά τα όρια;

Η Euler Hermes δεν έχει κάποια ιδιαίτερη δυσκολία, καθώς προβαίνει στην παροχή ορίων με γνώμονα την πιστοληπτική ικανότητα των αγοραστών, τόσο μέσα από πρωτογενείς πηγές πληροφόρησης μέσα από τα 50 έμπειρα και εξειδικευμένα στελέχη μας (το οποίο αποτελεί ανταγωνιστικό μας πλεονέκτημα) –όπως άμεση επικοινωνία και συναντήσεις με στελέχη των εταιρειών και της αγοράς– όσο και μέσα από δευτερογενείς πηγές (π.χ. οικονομικά στοιχεία, βάσεις δεδομένων) καθώς και με στοιχεία συναλλακτικής συμπεριφοράς μέσα από την εκτενή βάση δεδομένων μας, λαμβάνοντας φυσικά υπόψη και το εκάστοτε μακροοικονομικό περιβάλλον της χώρας και τις συνθήκες των επιμέρους κλάδων της οικονομίας.

Τα capital controls δυσχέραναν φυσικά τη διαδικασία, αλλά πολύ γρήγορα καταφέραμε τη σταδιακή βελτίωση της κατάστασης, λόγω της εμπιστοσύνης του ομίλου μας στη διοίκηση και στο έμπειρο προσωπικό της εταιρείας μας. Πλέον, έχουμε μια ομαλοποίηση της κάλυψης των ορίων για την Ελλάδα, πάντα με αίσθηση ευθύνης, αφού συνήθως, και λόγω θέσης, η Euler Hermes αποτελεί το βαρόμετρο για όλη την αγορά.

-Πώς ασφαλίζονται τα μεγάλα έργα διάρκειας άνω των δύο ετών;

Η Euler Hermes Hellas δεν παρέχει τέτοιου είδους καλύψεις, λόγω του ότι η ασφάλιση εμπορικών πιστώσεων είναι εξ ορισμού βραχυχρόνια. Υπάρχει όμως εταιρεία του ομίλου στο εξωτερικό που προσφέρει αυτήν την υπηρεσία για μεγάλα έργα υποδομών, ή αλλιώς τέτοιες ανάγκες μπορούν να καλυφθούν μέσα από την παροχή εγγυήσεων.

-Τι τζίρους ζητάτε από τους Έλληνες επιχειρηματίες ώστε να δώσετε όρια, τι άλλο εξετάζετε;

Κριτήριο για την παροχή ορίων αποτελεί η πιστοληπτική ικανότητα των αγοραστών, η οποία εξετάζεται, όπως αναφέραμε προηγουμένως, μέσα από πρωτογενείς και δευτερογενείς πηγές πληροφόρησης, καθώς επίσης και από τα στοιχεία συναλλακτικής συμπεριφοράς μέσα από την εκτενή βάση δεδομένων μας. Αξίζει να τονίσουμε σε αυτό το σημείο ότι η Euler Hermes έχει επενδύσει σημαντικά σε μια εξειδικευμένη ομάδα αναλυτών κινδύνου –στο τμήμα διαχείρισης κινδύνων, που αποτελείται από 20 άτομα– η οποία προβαίνει στην έγκαιρη και άμεση αξιολόγηση του κινδύνου του πελατολογίου των ασφαλισμένων μας, το οποίο αποτελεί και αξεπέραστο ανταγωνιστικό πλεονέκτημα.

-Τι αποζημιώσεις καταβάλατε στην Ελλάδα;

Κατά τη διάρκεια των περασμένων χρόνων, και ιδιαίτερα από την αρχή της κρίσης, το ύψος των αποζημιώσεων που έχουμε καταβάλει κυμάνθηκε σε αρκετά υψηλά επίπεδα κάποιες χρονιές. Όμως η ισχυρή κεφαλαιοποίηση, οι άρρηκτες σχέσεις με τους αντασφαλιστές μας, η υψηλότατη πιστοληπτική αξιολόγηση του ομίλου μας (ΑΑ-), όπως και το μέγεθός του, αποτέλεσαν την εγγύηση που χρειάζεται μια ασφαλισμένη επιχείρηση ότι όταν θα έρθει κάποια μεγάλη ζημιά, θα είμαστε πάντα δίπλα της.

-Τι εργαλεία παρέχετε ως Euler Hermes Hellas στους συνεργάτες-ασφαλιστές σας;

Εκτός από τη συνεχή επικοινωνία μας και την υποστήριξή μας από το πρώτο μέχρι το τελευταίο στάδιο της σύμβασης ασφάλισης, παρέχουμε επίσης στους συνεργάτες μας, χωρίς κόστος, πρόσβαση όλο το 24ωρο στο online σύστημα πληροφοριών της Euler Hermes EOLIS, το εύκολο εργαλείο παρακολούθησης και διαχείρισης των συμβάσεων, ενώ δεν έχουμε σταματήσει να επενδύουμε σε νέα συστήματα, βελτιώνοντας συνεχώς τα επίπεδα της συνεργασία μας.

– Ποια είναι τα επιχειρηματικά σας πλάνα για το 2017;

Οι συνεχείς προσπάθειές μας για την αναβάθμιση των προϊόντων και υπηρεσιών που παρέχουμε στους Έλληνες επιχειρηματίες, η στήριξη των ασφαλισμένων μας και η διατήρηση της μακροχρόνιας (πάνω από 20 χρόνια πλέον) σχέσης εμπιστοσύνης και συνεργασίας, αλλά και η ευρύτερη αναγνώριση της ασφάλισης πιστώσεων ως απαραίτητου χρηματοοικονομικού εργαλείου για τις επιχειρήσεις, θα συνεχίσουν να αποτελούν τον οδηγό μας στα επιχειρηματικά μας πλάνα και το 2017.


Συνέντευξη Β. Χριστίδη / Euler Hermes για την Ελλάδα, τα insolvencies, non payments

0

Δύο τοις εκατό (2%) αύξηση του ΑΕΠ –βασισμένο σε προϋποθέσεις– και πιθανή μείωση των αφερεγγυοτήτων, ως αποτέλεσμα μιας πιθανής περαιτέρω χαλάρωσης των capital controls, καθώς και της προοδευτικής ενίσχυσης της δραστηριότητας των τραπεζών για το 2017, προβλέπει για την Ελλάδα η Euler Hermes. Σε συνέντευξη που παρέθεσε στο περιοδικό IW  ο διευθύνων σύμβουλος της Euler Hermes Hellas, Βασίλης Χριστίδης, τονίζει ότι η ασφαλιστική είναι προσηλωμένη στον στόχο της να διασφαλίζει τις εμπορικές δραστηριότητες μέσα από το τρίπτυχο πρόληψη, αποζημίωση και διαχείριση απαιτήσεων.

Αναφερόμενος στα capital controls, επισημαίνει πως η διαδικασία δυσχέρανε την κατάσταση, αλλά σύντομα επιτεύχθηκε σταδιακή βελτίωση, «λόγω της εμπιστοσύνης του ομίλου μας στη διοίκηση και στο έμπειρο προσωπικό της εταιρείας μας». Σε ό,τι αφορά την παροχή ορίων κάλυψης, εξηγεί πως η πιστοληπτική ικανότητα των αγοραστών, η οποία εξετάζεται μέσα από πρωτογενείς και δευτερογενείς πηγές πληροφόρησης, καθώς επίσης και από τα στοιχεία συναλλακτικής συμπεριφοράς μέσα από την εκτενή βάση δεδομένων, αποτελεί το κριτήριο λήψης ορίων κάλυψης.

Συνέντευξη στην Έλενα Ερμείδου

– Κάθε χρόνο, επί επτά συνεχόμενα έτη, λέμε ότι η Ελλάδα ξεπέρασε τον κίνδυνο, και μετά από λίγο ο κίνδυνος χρεοκοπίας βρίσκεται πάνω από την Ελλάδα. Ποιο είναι σήμερα το country risk της Ελλάδας και πόσο επηρεάζει τα όρια που δίνετε ως ασφαλιστές πιστώσεων;

Η ελληνική οικονομία, έχοντας καταγράψει μια πορεία ύφεσης αρκετών χρόνων και όντας παράλληλα επιβαρυμένη από τα capital controls και την αδυναμία του εγχώριου τραπεζικού κλάδου να παρέχει ουσιαστική χρηματοδότηση στον ιδιωτικό τομέα, έχει επιστρέψει σε θετικούς ρυθμούς ανάπτυξης το 2016, στο επίπεδο του 0,6%, ενώ για το 2017 ο ρυθμός αύξησης του ΑΕΠ εκτιμάται στο 2%, βασισμένος, φυσικά, σε κάποιες προϋποθέσεις.

Όλα αυτά τα χρόνια, η Euler Hermes Hellas παραμένει προσηλωμένη στον στόχο της να προστατεύει και να διασφαλίζει τις εμπορικές δραστηριότητες (εγχώριες και εξαγωγικές) των ελληνικών επιχειρήσεων, ανταποκρινόμενη στις ανάγκες τους, διατηρώντας μια μακροχρόνια σχέση συνεργασίας και στηρίζοντάς τες σε ένα δυσμενές επιχειρηματικό περιβάλλον, μέσα από το τρίπτυχο πρόληψη, αποζημίωση και διαχείριση απαιτήσεων. Μέσα στην κρίση, όχι μόνο δεν μειώσαμε την παρουσία μας, αλλά αντίθετα την ενισχύσαμε, έχοντας τη μεγαλύτερη έκθεση στην ελληνική αγορά, ανάλογη της ηγετικής θέσης του ομίλου μας στην παγκόσμια αγορά της ασφάλισης πιστώσεων.

-Σε τι βαθμό κινήθηκαν τα insolvencies/non payments των ελληνικών επιχειρήσεων μέσα στο 2016; Προβλέπεται βελτίωση μέσα στο 2017 και από τι θα εξαρτηθεί;

Με βάση τις εκτιμήσεις της Euler Hermes, o Παγκόσμιος Δείκτης Αφερεγγυότητας των επιχειρήσεων προβλέπεται να αυξηθεί κατά +1% το 2017. Για την Ελλάδα, οι εταιρικές επισφάλειες αναμένεται να καταγράψουν αύξηση κατά 3% το 2016, ενώ το 2017 προβλέπεται ότι μπορεί να μειωθούν, ως αποτέλεσμα πιθανής περαιτέρω χαλάρωσης των capital controls, καθώς και της προοδευτικής ενίσχυσης της δραστηριότητας των τραπεζών.

-Ο συνδυασμός του ΟΑΕΠ με τον κλάδο ασφάλισης πιστώσεων της ιδιωτικής ασφάλισης μπορεί να δουλέψει αποτελεσματικά;

Ο ΟΑΕΠ διαδραματίζει ενεργό ρόλο στην ανάπτυξη των μικρών εξαγωγικών επιχειρήσεων, ιδιαίτερα σε χώρες με υψηλό πολιτικό κίνδυνο. Η έλλειψη όμως φυσικής παρουσίας στις χώρες που προσφέρει τις υπηρεσίες του καθώς επίσης και η μη κάλυψη των εγχώριων εμπορικών πιστώσεων είναι παράγοντες που δεν αφήνουν πολλά περιθώρια άμεσης σύγκρισης με ιδιωτικές εταιρείες ασφάλισης πιστώσεων, όπως η Euler Hermes.

-Έχει δυσκολία στο να δίνει όρια ασφάλισης η Euler Hermes (εξωτερικό) σε επιχειρηματίες-εμπόρους που εξάγουν προς την Ελλάδα; Με τι κριτήρια δίνονται αυτά τα όρια;

Η Euler Hermes δεν έχει κάποια ιδιαίτερη δυσκολία, καθώς προβαίνει στην παροχή ορίων με γνώμονα την πιστοληπτική ικανότητα των αγοραστών, τόσο μέσα από πρωτογενείς πηγές πληροφόρησης μέσα από τα 50 έμπειρα και εξειδικευμένα στελέχη μας (το οποίο αποτελεί ανταγωνιστικό μας πλεονέκτημα) –όπως άμεση επικοινωνία και συναντήσεις με στελέχη των εταιρειών και της αγοράς– όσο και μέσα από δευτερογενείς πηγές (π.χ. οικονομικά στοιχεία, βάσεις δεδομένων) καθώς και με στοιχεία συναλλακτικής συμπεριφοράς μέσα από την εκτενή βάση δεδομένων μας, λαμβάνοντας φυσικά υπόψη και το εκάστοτε μακροοικονομικό περιβάλλον της χώρας και τις συνθήκες των επιμέρους κλάδων της οικονομίας.

Τα capital controls δυσχέραναν φυσικά τη διαδικασία, αλλά πολύ γρήγορα καταφέραμε τη σταδιακή βελτίωση της κατάστασης, λόγω της εμπιστοσύνης του ομίλου μας στη διοίκηση και στο έμπειρο προσωπικό της εταιρείας μας. Πλέον, έχουμε μια ομαλοποίηση της κάλυψης των ορίων για την Ελλάδα, πάντα με αίσθηση ευθύνης, αφού συνήθως, και λόγω θέσης, η Euler Hermes αποτελεί το βαρόμετρο για όλη την αγορά.

-Πώς ασφαλίζονται τα μεγάλα έργα διάρκειας άνω των δύο ετών;

Η Euler Hermes Hellas δεν παρέχει τέτοιου είδους καλύψεις, λόγω του ότι η ασφάλιση εμπορικών πιστώσεων είναι εξ ορισμού βραχυχρόνια. Υπάρχει όμως εταιρεία του ομίλου στο εξωτερικό που προσφέρει αυτήν την υπηρεσία για μεγάλα έργα υποδομών, ή αλλιώς τέτοιες ανάγκες μπορούν να καλυφθούν μέσα από την παροχή εγγυήσεων.

-Τι τζίρους ζητάτε από τους Έλληνες επιχειρηματίες ώστε να δώσετε όρια, τι άλλο εξετάζετε;

Κριτήριο για την παροχή ορίων αποτελεί η πιστοληπτική ικανότητα των αγοραστών, η οποία εξετάζεται, όπως αναφέραμε προηγουμένως, μέσα από πρωτογενείς και δευτερογενείς πηγές πληροφόρησης, καθώς επίσης και από τα στοιχεία συναλλακτικής συμπεριφοράς μέσα από την εκτενή βάση δεδομένων μας. Αξίζει να τονίσουμε σε αυτό το σημείο ότι η Euler Hermes έχει επενδύσει σημαντικά σε μια εξειδικευμένη ομάδα αναλυτών κινδύνου –στο τμήμα διαχείρισης κινδύνων, που αποτελείται από 20 άτομα– η οποία προβαίνει στην έγκαιρη και άμεση αξιολόγηση του κινδύνου του πελατολογίου των ασφαλισμένων μας, το οποίο αποτελεί και αξεπέραστο ανταγωνιστικό πλεονέκτημα.

-Τι αποζημιώσεις καταβάλατε στην Ελλάδα;

Κατά τη διάρκεια των περασμένων χρόνων, και ιδιαίτερα από την αρχή της κρίσης, το ύψος των αποζημιώσεων που έχουμε καταβάλει κυμάνθηκε σε αρκετά υψηλά επίπεδα κάποιες χρονιές. Όμως η ισχυρή κεφαλαιοποίηση, οι άρρηκτες σχέσεις με τους αντασφαλιστές μας, η υψηλότατη πιστοληπτική αξιολόγηση του ομίλου μας (ΑΑ-), όπως και το μέγεθός του, αποτέλεσαν την εγγύηση που χρειάζεται μια ασφαλισμένη επιχείρηση ότι όταν θα έρθει κάποια μεγάλη ζημιά, θα είμαστε πάντα δίπλα της.

-Τι εργαλεία παρέχετε ως Euler Hermes Hellas στους συνεργάτες-ασφαλιστές σας;

Εκτός από τη συνεχή επικοινωνία μας και την υποστήριξή μας από το πρώτο μέχρι το τελευταίο στάδιο της σύμβασης ασφάλισης, παρέχουμε επίσης στους συνεργάτες μας, χωρίς κόστος, πρόσβαση όλο το 24ωρο στο online σύστημα πληροφοριών της Euler Hermes EOLIS, το εύκολο εργαλείο παρακολούθησης και διαχείρισης των συμβάσεων, ενώ δεν έχουμε σταματήσει να επενδύουμε σε νέα συστήματα, βελτιώνοντας συνεχώς τα επίπεδα της συνεργασία μας.

– Ποια είναι τα επιχειρηματικά σας πλάνα για το 2017;

Οι συνεχείς προσπάθειές μας για την αναβάθμιση των προϊόντων και υπηρεσιών που παρέχουμε στους Έλληνες επιχειρηματίες, η στήριξη των ασφαλισμένων μας και η διατήρηση της μακροχρόνιας (πάνω από 20 χρόνια πλέον) σχέσης εμπιστοσύνης και συνεργασίας, αλλά και η ευρύτερη αναγνώριση της ασφάλισης πιστώσεων ως απαραίτητου χρηματοοικονομικού εργαλείου για τις επιχειρήσεις, θα συνεχίσουν να αποτελούν τον οδηγό μας στα επιχειρηματικά μας πλάνα και το 2017.
Μέτρησε πόσο καλός οδηγός είσαι με το app Hellas Direct και κέρδισε ένα ταξίδι στo Grand Prix της Monza!

0

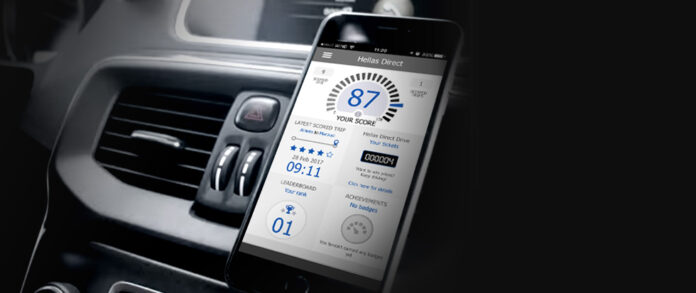
Η νέα εφαρμογή από την Hellas Direct που βοηθάει τους χρήστες να βελτιώσουν την οδηγική τους ικανότητα και επιβραβεύει τους πελάτες της Hellas Direct με gift cards βενζίνης και ένα ταξίδι στη F1 στη Μόνζα Ιταλίας είναι πλέον διαθέσιμη.

Πώς λειτουργεί το app;
Η εφαρμογή καταγράφει τον τρόπο με τον οποίο στρίβεις, τη χρήση του τηλεφώνου κατά την οδήγηση, την επιτάχυνση και το φρενάρισμα και αξιολογώντας όλα τα παραπάνω, σε βαθμολογεί.
Η εφαρμογή είναι δημιουργία της Cambridge Mobile Telematics, μίας πρωτοποριακής εταιρίας που ξεκίνησε από το πανεπιστήμιο ΜΙΤ και χρησιμοποιεί υπάρχουσες λειτουργίες του τηλεφώνου, όπως το GPS, ώστε να μην καταναλώνει μπαταρία από το κινητό.

Πώς θα σε βοηθήσει;
Μία έρευνα που πραγματοποιήθηκε από το Virginia Tech Transportation Institute έδειξε ότι το 30% όλων των ατυχημάτων θα μπορούσαν να είχαν αποφευχθεί εάν αφαιρούνταν όλοι οι περισπασμοί από το αυτοκίνητο. Σημαντικό ρόλο σε αυτό έχει (δυστυχώς) η χρήση του κινητού κατά την οδήγηση. Η ίδια έρευνα έδειξε ότι όταν πληκτρολογείς έναν αριθμό στο κινητό ενώ οδηγείς, έχεις 12 φορές περισσότερες πιθανότητες να εμπλακείς σε κάποιο ατύχημα ενώ το texting πιθανολογείται ότι είναι ο πιο σημαντικός παράγοντας στην αύξηση των τροχαίων ατυχημάτων στον κόσμο τα τελευταία χρόνια, γιατί αποσπά την προσοχή από το δρόμο για 23 δευτερόλεπτα κατά μέσο όρο. Η εφαρμογή χρησιμοποιείται ήδη σε αρκετές χώρες του εξωτερικού και υπόσχεται να βελτιώσει τις οδηγικές ικανότητες των οδηγών κατά 20% τις πρώτες 3 μέρες.

Μέτρησε την οδηγική σου συμπεριφορά και κέρδισε!

Χρησιμοποίησε το app “Hellas Direct” και γίνε εσύ ο τυχερός που θα δει το Grand Prix στη Monza μαζί με τους φίλους του!

Όχι μόνο αυτό!

Για κάθε διαδρομή στην οποία συγκεντρώνεις 70 πόντους μπαίνεις στην κλήρωση για δωροεπιταγές σε πρατήρια Shell συνολικής αξίας 5.000 ευρώ.

To app διατίθεται σε Android και iOS, από την ασφαλιστική εταιρία Hellas Direct.
Μπορείς να διαβάσεις περισσότερες πληροφορίες για το app εδώ.

Η ΑΧΑ στηρίζει τη 10η Πανελλαδική Εβδομάδα Οδικής Ασφάλειας

0
AXA λογότυπο πινακίδα

Με κεντρικό μήνυμα «Υπεύθυνη οδήγηση σημαίνει σεβασμός στη ζωή!», η φετινή 10η Πανελλαδική Εβδομάδα Οδικής Ασφάλειας του Ι.Ο.ΑΣ. «Πάνος Μυλωνάς» (18/3 – 24/3) δίνει προτεραιότητα στην ενίσχυση της κυκλοφοριακής αγωγής, της υπεύθυνης οδήγησης και της ευγένειας στους ελληνικούς δρόμους.

Η ΑΧΑ ως Μέλος της Συμμαχίας που έχει δημιουργήσει το Ι.Ο.ΑΣ. για την ασφάλεια και τον πολιτισμό στο δρόμο, στηρίζει το έργο του Ινστιτούτου. Μέσα από τη συνεργασία των δύο οργανισμών, το Ι.Ο.ΑΣ. έχει εκπαιδεύσει μέχρι σήμερα 30.000 μαθητές ηλικίας 13 – 18 ετών σε όλη την Ελλάδα. Παράλληλα, άνθρωποι της Εταιρείας έχουν συμμετάσχει ενεργά σε δράσεις ενημέρωσης των πολιτών για θέματα ασφαλούς μετακίνησης, όπως: αλκοόλ και οδήγηση και σωστή συντήρηση οχημάτων.

Οι δράσεις της Εβδομάδας Οδικής Ασφάλειας υλοποιούνται υπό την Αιγίδα του Υπουργείου Υποδομών & Μεταφορών, του Δήμου Αθηναίων και της Συμμαχίας για την Ασφάλεια και τον Πολιτισμό στο Δρόμο. Περισσότερες πληροφορίες για την Εβδομάδα μπορείτε να βρείτε εδώ: http://www.ioas.gr/teleutaia_nea/

Η βελτίωση της οδικής ασφάλειας στους δρόμους της χώρας μας και η πρόληψη των τροχαίων, αποτελεί πάγια στρατηγική προτεραιότητα της ΑΧΑ.

Ανατροπές στα επαγγέλματα υγείας της Ε.Ε.

0
σημαία ΕΕ

από το virus.com.gr

«Σε αναμμένα κάρβουνα» βρίσκονται οι Φαρμακοποιοί σε Ελλάδα και Ευρωπαϊκή Ένωση (ΕΕ), λόγω της πρότασης της Commission επί σχεδίου Οδηγίας, για την εισαγωγή της διαδικασίας ελέγχου αναλογικότητας και σε νομοθετικές ρυθμίσεις που αφορούν το πλαίσιο λειτουργίας των επαγγελμάτων.

Κατά την Ευρωπαϊκή Επιτροπή τα νέα μέτρα θα διευκολύνουν επιχειρήσεις και επαγγελματίες στην παροχή υπηρεσιών σε 500 εκατομμύρια άτομα στην ΕΕ, προς όφελος καταναλωτών και επιχειρήσεων, αλλά και όσους αναζητούν εργασία, οδηγώντας σε οικονομική ανάπτυξη.

Εν ολίγοις, εισάγει ένα κοινό, για όλα τα κράτη-μέλη, αναλυτικό πλαίσιο για την αξιολόγηση της ανάγκης μίας ρύθμισης πριν την εισαγωγή της.

Το εργαλείο του εν λόγω πλαισίου είναι ο έλεγχος αναλογικότητας, που σύμφωνα με την Commission, θα εφαρμόζεται στους εθνικούς κανόνες περί επαγγελματικών υπηρεσιών. Μεταξύ των επαγγελμάτων που αναφέρονται ως παράδειγμα όσων απαιτούνται συγκεκριμένα προσόντα ή τίτλος και τα οποία απασχολούν το 22% του εργατικού δυναμικού της Ε.Ε., είναι και οι φαρμακοποιοί.

Όπως καθίσταται σαφές, η ΕΕ δεν ρυθμίζει ούτε απορυθμίζει επαγγέλματα, καθώς αυτό εξακολουθεί να αποτελεί εθνικό προνόμιο.

Αλλά αν και κανονιστική ρύθμιση υπάρχει συνήθως για ορισμένα επαγγέλματα, όπως όσα συνδέονται με την υγεία και την ασφάλεια, αναφέρεται πως υπάρχουν και «πολλές περιπτώσεις όπου αναίτια επαχθείς κανόνες μπορούν να καταστήσουν υπερβολικά δύσκολη την πρόσβαση σε αυτές τις θέσεις εργασίας για τους κατάλληλους υποψηφίους», κάτι που λειτουργεί και εις βάρος και των καταναλωτών.

«Στο πλαίσιο όμως της νομοθεσίας της ΕΕ, τα κράτη μέλη πρέπει να καθορίζουν κατά πόσο είναι απαραίτητες και ισορροπημένες νέες εθνικές επαγγελματικές απαιτήσεις. Για να εξασφαλιστεί μια συνεκτική και συνεπής προσέγγιση, η Επιτροπή προτείνει τον εξορθολογισμό και τη διασαφήνιση του τρόπου με τον οποίο τα κράτη μέλη θα πραγματοποιούν εκτενή και διαφανή δοκιμή αναλογικότητας πριν από την έκδοση ή τροποποίηση των εθνικών κανόνων για τις επαγγελματικές υπηρεσίες» σημειώνεται.

Σύμφωνα με όσα συζητήθηκαν στη Γενική Συνέλευση και την Εκτελιστική Επιτροπή της PGEU, του ευρωπαϊκού οργάνου των Φαρμακοποιών, το «τεστ αναλογικότητας», επί της ουσίας επανεκτιμά, με ποιοτικούς και ποσοτικούς στόχους, τη θέσπιση περιοριστικών κανόνων σε όλα τα επαγγέλματα, με την κατάργηση κάποιων, τη διατήρηση άλλων ή τη θέσπιση νέων.

Αν και η Οδηγία Περί Αναγνώρισης των Επαγγελματικών Προσόντων εξαιρεί τα επαγγέλματα υγείας, η ένταξη της Δημόσιας Υγείας στο Σχέδιο της Οδηγίας βάζει και τα επαγγέλματα υγείας στην ίδια βάσανο αξιολόγησης. Κριτήρια που αναμένεται να εξεταστούν είναι το είδος του επαγγέλματος, ο σκοπός τους, ο βαθμός αυτονομίας και το οικονομικό αποτέλεσμα, όπως εξηγεί ο πρόεδρος του Πανελλήνιου Φαρμακευτικού Συλλόγου.

Η οδηγία και ο έλεγχος αναλογικότητας θα συζητηθούν από τους αρμόδιους υπουργούς στην Επιτροπή Ανταγωνισμού στις 29 Μαΐου, ενώ η ψήφιση υπολογίζεται τον Νοέμβριο, με καταληκτική ημερομηνία υποβολής των παρατηρήσεων τα μέσα Σεπτεμβρίου.

Σύμφωνα με τον Κ. Λουράντο «ελλοχεύει ένας μεγάλος κίνδυνος ανατροπής των όποιων περιοριστικών κανόνων ισχύουν για τα επαγγέλματα υγείας συμπεριλαμβανομένων και της υποχρεωτικότητας εγγραφής στους Συλλόγους, άρα και η ύπαρξη των πρωτοβαθμίων και δευτεροβαθμίων οργάνων».
Την αντίθεση τους στα σχέδια της Commission είχαν εκφράσει τόσο το ευρωπαϊκό όργανο των Φαρμακοποιών, όσο και τον Οδοντιάτρων και των Γιατρών.

Αλλά οι αξιωματούχοι της Ε.Ε. δεν φαίνονται να πείθονται για την ανάγκη εξαίρεσης των επαγγελμάτων υγείας από την Οδηγία.

Παρόν στην ΓΣ της PGEU ήταν ο Επικεφαλής του Τμήματος Επαγγελματικών Ικανοτήτων και δεξιοτήτων της Γενική Διεύθυνσης Ανάπτυξης της Ε.Ε., Martin Frohn, ο οποίος εκτίμησε πως δεν υπάρχει λόγος εξαίρεσης, παρότι τίθεται θέμα δημόσιας υγείας.  «Υπάρχουν και άλλα επαγγέλματα που με το πρόσχημα αυτό μπορούν να ζητήσουν να εξαιρεθούν», υποστήριξε ο κ. Frohn, σύμφωνα με τον κ. Λουράντο και δεν κάμφθηκε η στάση του ούτε όταν η αυστριακή αντιπροσωπεία χαρακτήρισε πολιτικές όπως αυτές λόγω να βγει η χώρα τους από την Ε.Ε….

Στο πλαίσιο της ΓΣ αποφασίσθηκε να επικαιροποιηθεί το Ψήφισμα που είχαν συντάξει τρεις Ευρωπαϊκοί Σύλλογοι, ως υποστηρικτικό έγγραφο για τις τροποποιήσεις που αναμένεται να ζητήσει η PGEU για το θέμα του «τεστ αναλογικότητας».

Παράλληλα, στη ΓΣ εκφράστηκε η αντίθεση για την αναμενόμενη αναθεώρηση της στάσης της ΕΕ για τα κτηνιατρικά φάρμακα, το δεύτερο εξάμηνο του τρέχοντος έτους, με έγκριση της διάθεσης των «μη συνταγογραφούμενων» κτηνιατρικών φαρμάκων και από τα σούπερ μάρκετ. Ήδη επιτρέπεται η πώληση τους μέσω διαδικτύου.

Σε ό,τι αφορά το θέμα του ΦΠΑ, τα μέχρι τώρα δεδομένα δείχνουν ότι θα επιβάλλεται ανάλογα με την χώρα προορισμού, ενώ για τις μικρές επιχειρήσεις όταν ο ετήσιος τζίρος είναι κάτω των 10.000 ευρώ θα μπορούν να επιβαρύνουν τον ΦΠΑ από την χώρα προέλευσης. Όπως αναφέρει ο κ. Λουράντος, οι οδοντιατρικές υπηρεσίες δεν υπάγονται στον ΦΠΑ, ενώ οι υπηρεσίες των φαρμακείων δεν είναι σε αυτές που θα μπορούσαν να εξαιρεθούν. Μέχρι το 2021 θα ολοκληρωθεί το σύστημα για την εξέταση του ΦΠΑ .

Τέλος, η Ελλάδα θα προταθεί μαζί με άλλες πέντε χώρες για την ανάληψη της προεδρίας της PGEU για το 2018. Οι υποψηφιότητες θα ανακοινωθούν στην Γενική Συνέλευση που θα πραγματοποιηθεί τον Ιούνιο.

Διαβούλευση Κανονισμού Πυροπροστασίας Κτιρίων

0

Το υπουργείο Περιβάλλοντος και Ενέργειας έχει αναρτήσει σε δημόσια ηλεκτρονική διαβούλευση το σχέδιο Προεδρικού Διατάγματος «Κανονισμός Πυροπροστασίας Κτιρίων». Η διαβούλευση θα ολοκληρωθεί την Πέμπτη 23.3.2017 και ώρα 15:00. Το σχέδιο του Κανονισμού περιλαμβάνει διατάξεις για την ταξινόμηση των κτιρίων και τα αντίστοιχα μέσα πυροπροστασίας αυτών.

Το υπουργείο και η Ένωση Ασφαλιστικών Εταιριών Ελλάδος καλούν όλους τους ενδιαφερόμενους να καταθέσουν απόψεις και προτάσεις με σκοπό τη βελτίωση του σχεδίου. Το σχέδιο έχει τεθεί σε διαβούλευση στη Διαύγεια και στη θέση: http://www.opengov.gr/minenv/?p=8497

Επισυνάπτεται η εγκύκλιος της ΕΑΕΕ: 331780_2017 – 204786 – Εγκύκλιοι