20.2 C
Athens
Παρασκευή 30 Οκτωβρίου 2026
Αρχική Blog Σελίδα 1900

Ιδού τα νέα μέτρα για το φάρμακο – βοήθεια μας!

0

από το virus.com.gr

Δεν απέφυγαν τα… χειρότερα οι φαρμακευτικές επιχειρήσεις, οι οποίες θα έρθουν αντιμέτωπες με σκληρές αλλαγές στη φαρμακευτική πολιτική. Τη δέσμη των νέων μέτρων, που αποφασίστηκαν κατά τις διαπραγματεύσεις στο πλαίσιο της αξιολόγησης παρουσίασε και επίσημα στους εκπροσώπους της φαρμακοβιομηχανίας ο Ανδρέας Ξανθός, επιβεβαιώνοντας πλήρως το ρεπορτάζ του Virus (εδώ).

Εν τω μεταξύ, έκτακτο Διοικητικό Συμβούλιο θα πραγματοποιήσει ο ΣΦΕΕ για να καθορίσει τη στάση του.

Οι ελπίδες των φαρμακευτικών επιχειρήσεων πως Θεσμοί και Κυβέρνηση θα επαναξιολογήσουν την προσέγγιση τους, υπολογίζοντας τις πιθανές επιπτώσεις από τα σχεδιαζόμενα μέτρα, δεν επιβεβαιώθηκαν.

Έτσι, όπως είχε γράψει το Virus, Αθήνα και Δανειστές αποφάσισαν την τροποποίηση των προϋποθέσεων εισαγωγής των νέων φαρμάκων στη θετική λίστα, υιοθετώντας «φίλτρο» για την εισαγωγή στη Θετική Λίστα. Τα νέα φάρμακα θα εισάγονται στη θετική λίστα με την προϋπόθεση ότι κυκλοφορούν σε 9 κράτη- μέλη της Ε.Ε, αποζημιώνονται σε 6 από αυτά  εκ των οποίων τα τρία  διαθέτουν σύστημα ΗΤΑ.

Παράλληλα, όπως αναφέρει ανακοίνωση της Αριστοτέλους «εισάγονται κριτήρια αξιολόγησης τεχνολογιών υγείας (ΗΤΑ), τα οποία είναι η ανεκπλήρωτη ιατρική ανάγκη, η προστιθέμενη θεραπευτική αξία του υπό αξιολόγηση φαρμακευτικού προϊόντος σε σχέση με τις υφιστάμενες θεραπείες, η αξιοπιστία των στοιχείων της κλινικής τεκμηρίωσης και η σχέση κόστους- οφέλους μετά από συνεκτίμηση των δημοσιονομικών επιπτώσεων στη δημόσια φαρμακευτική δαπάνη σε συνάρτηση με τα φαρμακο-επιδημιολογικά δεδομένα της χώρας».

Οι φαρμακοβιομηχανίες, βέβαια, δεν κατάφεραν να αποφύγουν ούτε το «χαστούκι» του 25% για τα νεοεισερχόμενα φάρμακα, ενώ δεδομένη είναι πλέον και η εισαγωγή του ενοποιημένου rebate, βάσει του πολυώνυμου Μπερσίμη. Όπως εξηγεί, πάντως, το Υπουργείο Υγείας πρόκειται για «ενοποιημένο rebate όγκου με επιπλέον επιβάρυνση 25% για τα νέα on patent φάρμακα και μέχρι να υπάρξει διαπραγμάτευση της τιμής αποζημίωσής τους.

Μάλιστα, με τη συμφωνία με τους Θεσμούς έρχεται και η θεσμική θωράκιση και νομική υποστήριξη της Επιτροπής Διαπραγμάτευσης του ΕΟΠΥΥ, που αποτελούσε βασική ανησυχία των φαρμακευτικών επιχειρήσεων, ιδίως εκείνων που συμμετείχαν στις πρόσφατες διαπραγματεύσεις για την Ηπατίτιδα C.

Ακόμη, η Επιτροπή Διαπραγμάτευσης διασυνδέεται με την Επιτροπή Θετικής Λίστας, με τα διαπραγματευτικα αποτελέσματα να συνεκτιμώνται με τα υπόλοιπα κριτήρια της θετικής λίστας.

Το Υπουργείο Υγείας θα προχωρήσει και στη θέσπιση μέτρων για την προώθηση των γενοσήμων, με ποσοστιαίους στόχους συνταγογράφησης ανά γιατρό και με ειδικό οικονομικό κίνητρο για τα φαρμακεία, παράμετρος που φαίνεται να υπήρχε και στα προσχέδια της νέας συμφωνίας (διαβάστε εδώ).

Κλειστοί προϋπολογισμοί θα προβλεφθούν ανά θεραπευτική κατηγορία σε συνδυασμό με την ενσωμάτωση υποχρεωτικών θεραπευτικών πρωτοκόλλων, όπως έχει ήδη γίνει γνωστό, ενώ η συνταγογραφική συμπεριφορά των γιατρών θα αξιολογείται και θα ελέγχεται από τον ΕΟΠΥΥ.

«Τα μέτρα αυτά συνιστούν μια δέσμη διαρθρωτικών αλλαγών στην πολιτική φαρμάκου με στόχο την κάλυψη των φαρμακευτικών αναγκών του πληθυσμού, την ευχερή πρόσβαση στα νέα καινοτόμα φάρμακα και τη βιωσιμότητα του Συστήματος Υγείας», υποστηρίζει το Υπουργείο Υγείας.

Ανήσυχοι εμφανίζονται οι εκπρόσωποι της φαρμακευτικής αγοράς για τις επιπτώσεις των μέτρων, ιδίως αφού δεν υπάρχουν ουσιαστικά αναπτυξιακά αντίβαρα.

Άλλωστε, η συμφωνία με τους Θεσμούς αποτέλεσε εστία ακόμη ενός “πονοκεφάλου” για τις επιχειρήσεις, με τη διεύρυνση των δικαιούχων μειωμένης συμμετοχής στα φάρμακα, για την οποία δεν έχει αποσαφηνιστεί πως θα αντιμετωπιστεί η πολύ πιθανή υπέρβαση που θα προκύψει στη δαπάνη (διαβάστε εδώ).

Προκειμένου, λοιπόν, να καθορίσει τις περαιτέρω κινήσεις του ο ΣΦΕΕ πραγματοποιεί αύριο το πρωί  έκτακτο Διοικητικό Συμβούλιο, ενώ αναμένεται και η αντίδραση της ΠΕΦ

4th Digital Finance Forum: Ψηφιακή επανάσταση στις χρηματοοικονομικές υπηρεσίες

0

Πάνω από 200 άτομα έδωσαν το παρόν στο κορυφαίο συνέδριο για τις ψηφιακές αλλαγές που διαμορφώνουν το τοπίο στον χρηματοπιστωτικό τομέα.

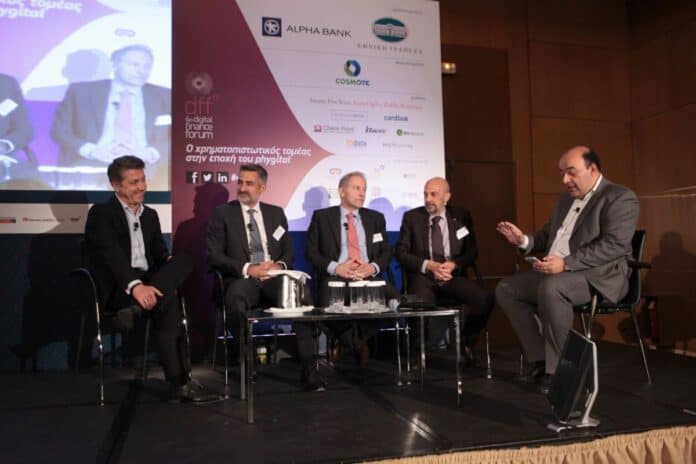
Το νέο τοπίο που διαμορφώνεται στον χρηματοπιστωτικό κλάδο, με την εξέλιξη των ψηφιακών τεχνολογιών και το συνδυασμό των φυσικών και ψηφιακών καναλιών πώλησης και διανομής προϊόντων και υπηρεσιών απασχόλησε τις εργασίες του 4th Digital Finance Forum (dff17 – digitalfinance.ethosevents.eu) που διοργανώθηκε από την Ethos Events.

Στο ετήσιο ραντεβού του χρηματοπιστωτικού κλάδου, που αποτελεί αφορμή ενημέρωσης των φορέων της αγοράς όσον αφορά τον τομέα της αξιοποίησης των ψηφιακών τεχνολογιών, έδωσαν το παρόν εκπρόσωποι από τις ελληνικές τράπεζες, τις μεγαλύτερες ασφαλιστικές εταιρείες, τους αρμόδιους φορείς, startups από την Ελλάδα και το εξωτερικό, αλλά και εταιρείες από το χώρο της τεχνολογίας και των υπηρεσιών.

Συζητήθηκαν οι ψηφιακές αλλαγές στον ευρωπαϊκό χρηματοπιστωτικό τομέα και συγκεκριμένα οι έννοιες και οι εφαρμογές τoυ νέου phygital καταστήματος, των νέων ψηφιακών μοντέλων στον ασφαλιστικό κλάδο, οι ψηφιακές αλλαγές στις μεθόδους χρηματοδότησης, οι εξελίξεις στο χώρο των POS, το νέο τοπίο στις ηλεκτρονικές πληρωμές και οι ψηφιακές αλλαγές στις υποδομές του χρηματοπιστωτικού τομέα.

Στην κεντρική ομιλία του συνεδρίου, ο Dr. Markos Zachariadis, Επίκουρος Καθηγητής Διοίκησης Πληροφοριακών Συστημάτων και Καινοτομίας, Warwick Business School & FinTech Επιστημονικός Συνεργάτης, Cambridge Digital Innovation, University of Cambridge, με τίτλο «Digital Ecosystems and the Emergence of Fintech in Financial Services Sector» επισήμανε πως το fintech αποτελεί την εφαρμογή τεχνολογιών σε ιδέες βασισμένες στις τράπεζες, και επισήμανε πως ενώ μέχρι στιγμής τράπεζες και fintech ανταγωνίζονταν για την ίδια αγορά, πλέον, έχουν αρχίσει να συνεργάζονται». Αναφορικά με το μέλλον του banking, εξέφρασε τη βεβαιότητά του πως «θα δούμε πολλές υπηρεσίες να κινούνται προς τα ψηφιακά κανάλια».

Κατά το χαιρετισμό του, ο κ. Δημήτρης Καραϊσκάκης, Επιτελικός Διευθυντής Λειτουργιών, Όμιλος Χρηματιστηρίου Αθηνών, ανέφερε πως «ζούμε μια ψηφιακή επανάσταση που έχει αλλάξει τον τρόπο που χρηματοδοτείσαι και πραγματοποιείς τις ιδέες σου», φέρνοντας  ως παράδειγμα το Χρηματιστήριο Αθηνών που, μέσω του προγράμματος για τη Στήριξη της Επιχειρηματικότητας, προσφέρει υπηρεσίες crowdfunding, όπως στις περιπτώσεις της ΙΚΕΑ και του ΟΠΑΠ.

Κατά το χαιρετισμό της, η κυρία Γιώτα Παπαρίδου, Α’ Εκτελεστική Αντιπρόεδρος Δ.Σ. ΣΕΠΕ, μίλησε για τις τέσσερις βασικές ψηφιακές εξελίξεις που έλαβαν χώρα στον τομέα: Τα smartphones, το cloud computing, το  IoT, και τα Big Data Analytics.

Κατά την πρώτη ενότητα, που περιέγραφε «Το νέο phygital κατάστημα», ο κ. Γιώργος Κωστόπουλος, Customer Innovation, Ηλεκτρονική Επιχειρηματικότητα, Τράπεζα Πειραιώς, επισήμανε πως το e-branch προσφέρει καλύτερη ροή πελατών και τόνισε πως αναφορικά με την ψηφιακή μετάβαση, «θέλουμε οι άνθρωποι που είναι στα φυσικά καταστήματα να κάνουν το πρώτο βήμα». Σαν παράδειγμα, έφερε τα e-branch της Τράπεζας Πειραιώς,  τα οποία στοχεύουν στη λειτουργικότητα και την απλότητα.

«Tο digital disruption αλλάζει την αγορά» δήλωσε ο κ. Παναγιώτης Οικονόμου, Επικεφαλής του Τομέα Contact Center & i-Bank Stores, Διεύθυνση Ψηφιακών Καναλιών, Εθνική Τράπεζα της Ελλάδος. «Κλάδοι όπως ο τύπος, τα ταξιδιωτικά γραφεία, και μουσική κινδυνεύουν εάν δεν ακολουθήσουν την τεχνολογία», δήλωσε. Αναφορικά με τα e-branch, ο κ. Οικονόμου τόνισε πως ο πελάτης έχει ανάγκη την άμεση εξυπηρέτηση και την ασφάλεια, ωστόσο θα χρειαστεί καιρός για να συνηθίσει τη νέα τεχνολογία. «Το νέο τραπεζικό κατάστημα πρέπει να προσφέρει εξατομικευμένες συμβουλές, να επιλύει τα προβλήματα του πελάτη και να είναι ψηφιακός πρεσβευτής της τράπεζας», συμπλήρωσε.

Η κα. Γέλφη Σαμπατακάκη, Διευθύντρια Marketing & Επικοινωνίας Retail Banking, Τράπεζα Eurobank, τόνισε πως «πρέπει να δημιουργούμε συνεχώς phygital εμπειρίες για τον πελάτη» αναφέροντας την περίπτωση της Eurobank, η οποία πέρα από το Pilot Branch στο Κολωνάκι, έχει εφοδιάσει τα καταστήματά της με patch, ψηφιοποίηση εγγράφων, Wi-Fi, Omni channel προσέγγιση και με Digital Εxperts, φοιτητές οικονομικών σχολών που έχουν ως ρόλο να εκπαιδεύσουν τον κόσμο αναφορικά με τις ψηφιακές συναλλαγές.

«Τα νέα, ψηφιακά μοντέλα στον ασφαλιστικό κλάδο» ήταν το θέμα της επόμενης ενότητας, κατά τη διάρκεια της οποίας ο κ. Γιώργος Καλύβας, Head of Product, Upstream, μίλησε για τις μικρο-ασφαλίσεις μέσω κινητού τηλεφώνου, τονίζοντας πως αυτός ο κλάδος ενδείκνυται για τις αναπτυσσόμενες αγορές. Τόνισε πως το δυνατό κομμάτι του micro-insurance είναι τα εναλλακτικά σημεία πώλησης και χρέωσης χρήστη. Ως παράδειγμα έφερε την CoverNow, τη micro-insurance υπηρεσία της Upstream, η οποία λειτουργεί μέσω smartphone ή απλού κινητού με τη χρήση sms ως distribution channel. Η υπηρεσία αυτή, προσφέρει τις υπηρεσίες της σε συνεργασία με την εταιρεία κινητής τηλεφωνίας του καταναλωτή.

Ο κ. Ξενοφών Λιαπάκης, Γενικός Διευθυντής CIO & Services, Όμιλος Interamerican & Πρόεδρος, Hellenic CIO forum, μίλησε για την ασφάλιση στον ψηφιακό κόσμο. Εστίασε στην Interamerican, η οποία αξιοποιεί τις υποδομές της για να επεκταθεί εκτός Ελλάδας. Παράδειγμα αποτελεί η Anytime, η οποία ασφαλίζει αυτοκίνητα στην Κύπρο μέσω outsourcing. Στη Κύπρο, υπάρχει το contact center, ενώ η δουλειά γίνεται στην Ελλάδα.

«Η καρδιά μας χτυπάει ψηφιακά» δήλωσε ο κ. Βασίλειος Τουλιάς, Operational Excellence & Customer service Director, Head of Transformation, AXA ασφαλιστική. Ο κος Τουλιάς μίλησε για τον ψηφιακό μετασχηματισμό και τη σημαντικότητα του να γίνει από την αρχή (και όχι μετατρέποντας μια-μια τις φυσικές λειτουργίες σε digital), καθώς έτσι προσφέρεται περισσότερη αξία στον πελάτη. «Το 25% των πελατών στην Ελλάδα απαιτούν το digital transformation», υπογράμμισε.

Με την ενότητα σχετικά με το νέο τοπίο στις ηλεκτρονικές πληρωμές & POS συνεχίστηκε το Forum. Ο κ. Σωτήριος Κυριάκος, Διευθυντής, Διεύθυνση Εναλλακτικών Δικτύων, Alpha Bank, τόνισε πως η κρίση και τα capital control έδωσαν μεγάλη ώθηση στης ηλεκτρονικές συναλλαγές, ωστόσο είμαστε ακόμα πίσω. Ο κ. Κυριάκος παρουσίασε δυο mobile banking υπηρεσίες της Alpha Bank, τα Alpha Quick Transfer και IRIS online payments, μέσω των οποίων δύναται κανείς να μεταφέρει χρήματα σε λογαριασμούς των οποίων δεν γνωρίζει το iban, αλλά τον τηλεφωνικό αριθμό, το Facebook, το email, ή το ΑΦΜ του κατόχου. Τέλος, παρουσίασε και την υπηρεσία Alpha Wallet, μέσω της οποίας μπορεί κανείς να κάνει χρήση όλων των καρτών του, για οποιαδήποτε συναλλαγή, από οποιαδήποτε συσκευή επιθυμεί (π.χ. κινητό ή tablet).

Ο κ. Αλκιβιάδης Τρίγκας, Επικεφαλής Τομέα Ηλεκτρονικής Τραπεζικής, Διεύθυνση Ψηφιακών Καναλιών, Εθνική Τράπεζα, επικεντρώθηκε στο i-bank Pay for business. «Τα δύο σημεία-κλειδιά της υπηρεσίας είναι οι χαμηλές τιμολογήσεις και ότι τα χρήματα μπαίνουν απευθείας στον λογαριασμό του εμπόρου», δήλωσε. Ο κ. Τρίγκας αναφέρθηκε και στη συνεργασία της Τράπεζας με την Cosmote για τη δημιουργία κάρτας συναλλαγών –και  αντίστοιχου application-, μέσω της οποίας ο ιδιοκτήτης κερδίζει MB με κάθε αγορά.

O κ. Αντίγονος Παπαδόπουλος, Εμπορικός Διευθυντής της Cardlink, μίλησε για την ανάπτυξη των ηλεκτρονικών συναλλαγών στην Ελλάδα. Σύμφωνα με τις εκτιμήσεις της Cardlink, αυτή τη στιγμή υπάρχουν εγκατεστημένα περίπου 360.000 τερματικά, όταν στο τέλος του 2016 ήταν 305.000. Ο αριθμός αυτός εκτιμάται ότι θα φθάσει στις 420.000 μέχρι το τέλος του 2017. «Τον Απρίλιο του 2017 θα έχουμε τον μεγαλύτερο αριθμό συναλλαγών που έχει γίνει σε μηνιαία βάση», δήλωσε ο κ. Παπαδόπουλος.

Κατά την ομιλία του, ο κ. Simon Brady, Editorial Director, AKJ Associates, εκ των κορυφαίων στην Ευρώπη σε θέματα κυβερνοασφάλειας όσον αφορά στον χρηματοπιστωτικό κλάδο, έκανε ειδική αναφορά στην cybersecurity των τραπεζών. Τόνισε πως μόνο το 5% των FTSE 100 εταιρειών έχουν έναν director για τα cyber risks και έθεσε το ερώτημα «εάν βρίσκονται σε ρίσκο τόσα πολλά τρισεκατομμύρια ευρώ, τότε γιατί να δαπανώνται τόσο λίγα χρήματα στην προστασία τους;».

Η τελευταία ενότητα του 4th Digital Finance Forum ασχολήθηκε με το θέμα των ψηφιακών αλλαγών στις υποδομές του χρηματοπιστωτικού τομέα. Η κα Βίκυ Κορού, ICT Sales Manager – Finance, Όμιλος ΟΤΕ, μίλησε για τα Big Data και τις ICT λύσεις της Cosmote. Τόνισε πως «το digital περιβάλλον των τραπεζών καθορίζεται από τους πελάτες, το μοντέλο με το οποίο έρχονται οι ίδιες κοντά με τους πελάτες (distribution model) και την ανταγωνιστική αρένα fintech – banks».  H κα Κορού τόνισε πως η τάση δεν είναι η εξάπλωση με e-branches, αλλά η εξέλιξη των καταστημάτων με digital corners. Κατά την ομιλία της, έκανε επίσης αναφορά στα βιομετρικά χαρακτηριστικά των κινητών τηλεφώνων, το άνοιγμα λογαριασμού μέσω video chat και την ηλεκτρονική υπογραφή, ως κομμάτι του banking “outside the walls”.

Ο κ. Νίκος Καραπανάγου, Εκτελεστικός Πρόεδρος, Motivian, επικεντρώθηκε στους κλάδους του Lending και Payment, ενώ δεν παρέλειψε να αναφερθεί και στο blockchain. Όσον αφορά τα payments, τόνισε πως οι κλάδοι της τηλεπικοινωνίας και των τραπεζών έχουν πολλά να μοιραστούν.

Το 4th Digital Finance Forum έκλεισε με panel το οποίο φιλοξένησε εκπροσώπους από τις τέσσερις μεγάλες τράπεζες, με μια συζήτηση μεγάλου ενδιαφέροντος σχετικά με τον ψηφιακό μετασχηματισμό των ελληνικών τραπεζών.

Ο κ. Σωτήρης Συρμακέζης, Γενικός Διευθυντής, Group Chief Digital & Technology Officer (Group CDTO), Όμιλος Eurobank, δήλωσε πως «χρειάζεται να γίνει εισαγωγή του digital στο dna του οργανισμού, να δημιουργηθεί ένα υπόβαθρο ώστε να μπορεί ο οργανισμός να αξιοποιήσει οποιαδήποτε ψηφιακή τεχνολογία σήμερα ή αύριο». Ο κ. Συρμακέζης επισήμανε πως «θα ξαφνιαστούμε από το πόσο γρήγορα θα γίνει μετάβαση των συναλλαγών σε ψηφιακά κανάλια».

Ο κ. Νίκος Χριστοδούλου, Γενικός Διευθυντής Λειτουργικής Στήριξης Ομίλου και Chief Operating Officer (Group COO), Εθνική Τράπεζα, υπογράμμισε πως τρείς είναι οι παράγοντες που ωθούν μια τράπεζα να αλλάξει: η τεχνολογία, οι πελάτες και το περιβάλλον. Ο ίδιος σημείωσε πως τα analytics και τα big data βοηθούν μια τράπεζα να γνωρίσει καλυτέρα τον πελάτη της.

Ο κ. Δαμιανός Χαραλαμπίδης, Εντεταλμένος Γενικός Διευθυντής, Chief Digital Officer & Retail Banking Products, Alpha Bank, ανέφερε χαρακτηριστικά:  «Όλες οι τράπεζες πασχίζουμε για τον ψηφιακό μετασχηματισμό», καθώς «ένας χρήστης από τη στιγμή που ξεκινά να χρησιμοποιεί το κινητό του για υπηρεσίες, δύσκολα σταματά».

Ωστόσο και ο κ. Στέφανος Μυτιληναίος, Αναπληρωτής Γενικός Διευθυντής, Ηλεκτρονική Επιχειρηματικότητα, Τράπεζα Πειραιώς και ο κος Χριστοδούλου συμφώνησαν πως ένα μέλλον με τράπεζες – πλατφόρμες δεν είναι ιδανικό.  Ο κ. Μυτιληναίος τόνισε πως «έχουμε ξεχάσει τον τραπεζικό ως σύμβουλο, καθώς έχουμε συνδέσει την τράπεζα με τη συναλλαγή.  Στο τέλος όμως, το μέλλον της τράπεζας θα το αποφασίσουν οι πελάτες. Και φυσικά, η διαδρομή του μετασχηματισμού δεν σταματά». «Οι τράπεζες, είτε θα μετασχηματιστούν είτε θα σταματήσουν να είναι ανταγωνιστικές», κατέληξε.

Tέλος, οι παρουσιάσεις των συμμετεχόντων στο 4th Digital Finance Forum πραγματοποιήθηκαν με έναν περισσότερο διαδραστικό τρόπο, που επέτρεψε τη μεγαλύτερη δυνατή συμμετοχή του κοινού.

Για αναλυτικές πληροφορίες μπορείτε να επισκεφτείτε την επίσημη ιστοσελίδα του συνεδρίου http://digitalfinance.ethosevents.eu καθώς επίσης και τα social κανάλια Facebook, LinkedIn, twitter και YouTube.

Για περισσότερες πληροφορίες παρακαλώ επικοινωνήστε: Χριστίνα Τσούχλαρη, Εvents Executive, Ethos Media S.A, τηλ. 210 9984917, tsouchlari.c@ethosmedia.eu       

Τι προβλέπει το νέο μνημόνιο για την ΠΦΥ

0

από το virus.com.gr

Στενό χρονοδιάγραμμα, αυστηρό σύστημα παραπομπών από τον οικογενειακό ιατρό στους ειδικούς ιατρούς και περιορισμό των συμβάσεων του ΕΟΠΥΥ με ιδιώτες ιατρούς περιλαμβάνει το νέο μνημόνιο που συμφώνησαν κυβέρνηση και δανειστές. Η πλήρης έναρξη εφαρμογής των αλλαγών στην πρωτοβάθμια φροντίδα ορίζεται η 1η Ιανουαρίου του 2018.

Ειδικότερα, το κείμενο της συμφωνίας αναφέρει επί λέξει:

«Οι αρχές θα υιοθετήσουν την απαραίτητη νομοθεσία για την υλοποίηση των Τοπικών Μονάδων Υγείας (ΤΟΜΥ) μέχρι το Μάιο του 2017. Αυτός ο νόμος θα πρέπει να προβλέπει τη λειτουργία 50 ΤΟΜΥ μέχρι τον Ιούνιο, ως το πρώτο βήμα για τη δημιουργία τουλάχιστον 240 μονάδων μέχρι τον Ιούνιο του 2018, επιτυγχάνοντας κάλυψη 35% του συνολικού πληθυσμού. Ως προϋπόθεση για τη λειτουργία των ΤΟΜΥ, θα παρασχεθεί κατάλληλη εκπαίδευση στο προσωπικό.

Μέσα στα ίδια πλαίσια, ο ΕΟΠΥΥ θα προσαρμόσει τον τρόπο που παρέχει πρωτοβάθμια φροντίδα εφαρμόζοντας υποχρεωτική εγγραφή με γενικό-οικογενειακό ιατρό, ο οποίος θα δρα ως «φύλακας» (gatekeeper), υπεύθυνος για τις παραπομπές στους ειδικούς ιατρούς, με πλήρη εφαρμογή από την 1η Ιανουαρίου του 2018.

Ως ενδιάμεσα βήματα, από τον Ιούνιο του 2017, ο ΕΟΠΥΥ θα προσαρμόσει τις υπάρχουσες συμβάσεις των ιδιωτών γενικών-οικογενειακών ιατρών, για όλους τους ασθενείς, οι οποίοι θα πρέπει να εγγραφούν με τον οικογενειακό τους ιατρό μέχρι τις 18 Νοεμβρίου του 2017. Επίσης, ως ένα άλλο ενδιάμεσο βήμα, από τον Ιούνιο του 2017, οι αρχές θα παρουσιάσουν ένα πλήρες σχέδιο δράσης, το οποίο θα περιλαμβάνει αναλυτικές λεπτομέρειες για το σχεδιαζόμενο χρονοδιάγραμμα για την υλοποίηση των ΤΟΜΥ και κάθε άλλη σχετική λεπτομέρεια, όπως τη σχεδιαζόμενη γεωγραφική κατανομή των ΤΟΜΥ.

Επιπροσθέτως, από τον Ιούνιο του 2017, οι αρχές θα πρέπει να μορφοποιήσουν ένα σχέδιο δράσης για την εισαγωγή του θεσμού του gatekeeping, ο οποίος θα πρέπει να εφαρμοστεί πλήρως την 1η Ιανουαρίου του 2018 (βασικό παραδοτέο). Σε αυτή τη διαδικασία, οι αρχές θα διασφαλίσουν μία αποδοτική χρήση των δημόσιων πόρων, μειώνοντας το απόθεμα των συμβάσεων με ιδιώτες οικογενειακούς ιατρούς, ανάλογα με την ανάπτυξη των ΤΟΜΥ. Με άλλα λόγια, η νέα δυναμικότητα, που θα δημιουργείται από τις νέες ΤΟΜΥ θα αντικαθιστά την παροχή υπηρεσιών από ιδιώτες οικογενειακούς ιατρούς, ώστε να αποφευχθούν επικαλύψεις. Οι αρχές θα ενσωματώσουν αυτή τη δέσμευση στο προαναφερόμενο νόμο, που θα υιοθετηθεί το Μάιο του 2017.

Ακολουθεί το σχετικό αγγλικό κείμενο:

Definition. The authorities will adopt the necessary legislation of the roll-out of Local Health Units (TOMYs) by May 2017. This law should envisage the implementation by June of 50 TOMYs, as the first step towards the establishment of at least 240 TOMYs by June 2018, thereby achieving coverage of 35% of the total population. As a precondition to the establishment of TOMY units, adequate training will be provided to the staff. Within the same framework, EOPYY will adjust the way it provides primary health care by implementing compulsory registration with a GP, to act as a gatekeeper in charge of referrals to specialists, to become fully operational by 1 st January 2018. As intermediate steps, by June 2017 EOPYY will adjust its current contracting of private GPs, for all patients to be registered with their GP by November 18 2017. As another intermediate step, by June 2017, the authorities will submit a full action plan, detailing the planned timeline of the roll-out as well as other relevant details such as the planned geographical distribution of TOMY units. In addition, by June 2017 they will formulate an action plan for the introduction of gatekeeping envisaged to be implemented by 1 st January 2018 (key deliverable). In this process, the authorities will ensure an efficient use of public resources by decreasing the stock of private GPs contracted by EOPYY by the corresponding amount of the new capacity created by the gradual establishment of new TOMYs. In other words, new capacity generated by new TOMYs will replace the supply by private GPs so as to avoid duplications. The authorities will incorporate this commitment in the abovementioned legislation to be adopted by May 2017.

Αναστολή διαπραγμάτευσης για την μετοχή της Eurobrokers

0

Μετά από σχετικό αίτημα της Επιτροπής Κεφαλαιαγοράς, αναστέλλεται από σήμερα 2 Μαΐου 2017, σύμφωνα με την παράγραφο 1 του άρθρου 17 του Ν. 3371/2005, η διαπραγμάτευση των μετοχών των εταιρείας:

“ΓΙΟΥΡΟΜΠΡΟΚΕΡΣ ΜΕΣΙΤΕΣ ΑΣΦΑΛΙΣΕΩΝ Α.Ε.”, καθώς ο αρμόδιος ορκωτός ελεγκτής λογιστής δεν κατέστη εφικτό να αποκτήσει επαρκή και κατάλληλα ελεγκτικά τεκμήρια για τη θεμελίωση ελεγκτικής γνώμης, και κατά συνέπεια διατύπωσε αδυναμία έκφρασης γνώμης, επί των οικονομικών καταστάσεων της χρήσης 2016. Η αναστολή θα διαρκέσει έως ότου ο ορκωτός ελεγκτής λογιστής διατυπώσει μη διαφοροποιημένη γνώμη επί των οικονομικών καταστάσεων και άρα διασφαλιστεί η πλήρης και ορθή πληροφόρηση του επενδυτικού κοινού.

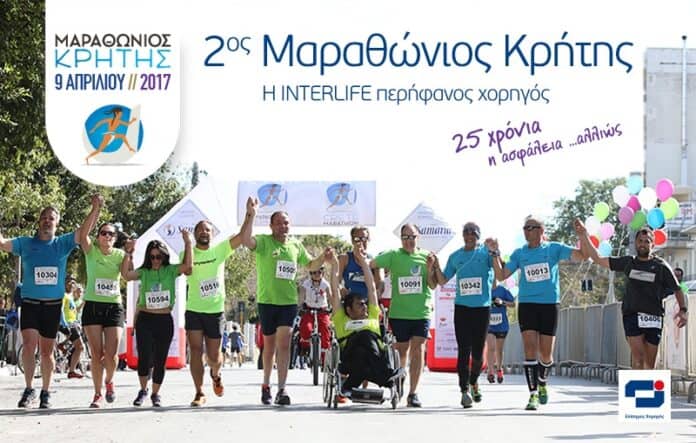
Η interlife χορηγός στο 2ο Μαραθωνιο Κρήτης

0

Το «Μαραθώνιο Κρήτης – Crete Marathon 2017», μια διοργάνωση για απαιτητικούς δρομείς, στήριξε ως χορηγός η INTERLIFE Ασφαλιστική για δεύτερη συνεχή χρονιά στο πλαίσιο του προγράμματος Εταιρικής Κοινωνικής Ευθύνης που υλοποιεί για τον Αθλητισμό.

Ο Μαραθώνιος που διοργανώθηκε από το Σύλλογο Δρομέων Υγείας Χανίων, πραγματοποιήθηκε τον Απρίλιο στην ευρύτερη περιοχή των Χανίων με το πλήθος των συμμετοχών να ξεπερνά τους 3.500 εγγεγραμμένους δρομείς. Mε αφετηρία τη Δημοτική Αγορά Χανίων οι δρομείς διέτρεξαν το μοναδικής Ιστορικής αξίας ενετικό λιμάνι και συνέχισαν κατά μήκος της θάλασσας ακολουθώντας την παραλιακή τουριστική ζώνη μέχρι τον Πλατανιά και το Μάλεμε ενώ τα αγωνίσματα των 10, 5 & 2, 5 χλμ. διεξήχθησαν μέσα στην πόλη  των Χανίων.

Η εταιρία στηρίζοντας ως χορηγός το Μαραθώνιο Κρήτης αποδεικνύει έμπρακτα για άλλη μια φορά την ευαισθησία της απέναντι στον Αθλητισμό. Επιπλέον, με τη χορηγία αυτή η INTERLIFE στοχεύει να στείλει το μήνυμα στην τοπική κοινωνία ότι συνυπάρχει και μοιράζεται αξίες και δράσεις με τους πολίτες.

Ψηφιακές ευκαιρίες στην Κίνα αναζητεί η ERGO

0
ERGO, Düsseldorf Γερμανία

Της Λαλέλας Χρυσανθοπούλου

“Ψηφιακές” ευκαιρίες στην ταχύτατα αναπτυσσόμενη κινεζική αγορά αναζητά η ERGO, ο ασφαλιστικός βραχίονας του γερμανικού αντασφαλιστικού κολοσσού Munich Re. Ο υπεύθυνος ψηφιακής πολιτικής της ERGO, Mark Klein, επισκέφθηκε πρόσφατα για την Κίνα για να διερευνήσει με ποιον τρόπο μπορεί η ασφαλιστική εταιρεία να δημιουργήσει συμπράξεις για συλλογή δεδομένων με κινεζικούς ομίλους, όπως τον τηλεπικοινωνιακό κολοσσό China Unicom και την πλατφόρμα ψηφιακού εμπορίου JD.com.

Η ERGO σκοπεύει να χρησιμοποιήσει τα δεδομένα για να αναπτύξει τις ασφαλιστικές της δραστηριότητες. Ο κ. Klein αποκάλυψε λεπτομέρειες για το ταξίδι του στην Κίνα σε blog που ανάρτησε στον δικτυακό τόπο της ERGO. Ο μητρικός όμιλος Munich Re έχει θέσει την ανάπτυξη ψηφιακών εφαρμογών ως μια από τις προτεραιότητές της και αποκάλυψε το blog στο Twitter.

Σημειώνεται ότι κατά την ετήσια ΓΣ της Munich Re την περασμένη εβδομάδα, μερίδα επενδυτών διατύπωσε ανησυχία ότι οι ψηφιακές πρωτοβουλίες που έχει αναλάβει ο όμιλος δεν έχουν μέχρι τώρα μετρήσιμα οφέλη για τους ρυθμούς ανάπτυξης και την κερδοφορία.

“Επίσημος χώρος συνάντησης, πολλοί μεταφραστές, ένα μεγάλο τραπέζι”, περιέγραψε ο κ. Klein την συνάντησή του με τα διοικητικά στελέχη της China Unicom. “Η China Unicom θέλει να αναπτύξει τις δραστηριότητές της στη συλλογή δεδομένων και εμείς θέλουμε να γίνουμε ένας από τους πρώτους πελάτες της”, συνέχισε.

“Μόλις συνάψαμε στρατηγική συμμαχία με στόχο να συνδυάσουμε τις εφαρμογές ανάλυσης δεδομένων με την τεχνογνωσία της ασφαλιστικής μας εταιρείας”. Ο κ. Klein αποκάλυψε ακόμα ότι συναντήθηκε με στελέχη της Talking Data, την οποία περιέγραψε ως την “Google Analytics” της Κίνας.

Η εταιρεία συλλέγει τα δεδομένα από πάνω από μισό δισεκατομμύριο συσκευές και γνωρίζει τον αριθμό χρηστών όλων των κινεζικών εφαρμογών! “Και εδώ διερευνούμε τις προοπτικές συνεργασίες, με στόχο να μπορέσει η ERGO China Life να εντοπίσει δυνητικούς νέους πελάτες και να βελτιώσει την διαχείριση του δικτύου μεσιτών της”, κατέληξε.

Στην FWD Group η AIG Fuji Life Insurance της AIG

0

της Ελενας Ερμείδου

Η American International Group, Inc. (NYSE:AIG) ανακοίνωσε την ολοκλήρωση της πώλησης της AIG Fuji Life Insurance Company, Ltd, (AFLI) στην FWD Group, ασφαλιστικό βραχίονα Pacific Century Group. Η συναλλαγή είχε αρχικά ανακοινωθεί τον Νοέμβριο του 2016.

Η AFLI, μετά την ολοκλήρωση της συμφωνίας, μετατρέπεται σε θυγατρική 100% FWD Group και συνεχίζει επί της παρούσης να λειτουργεί υπό την ίδια ονομασία. Υπό αίρεση των εποπτικών αρχών τελεί η νέα ονομασία της, σύμφωνα με το Business Wire .

Βάσει των όρων της συναλλαγής η FWD Group θα διατηρήσει το υπάρχον κανάλι διανομής με τις εταιρείες της AIG στην Ιαπωνία.

Η συναλλαγή δεν πρόκειται να επηρεάσει τις λειτουργίες του κλάδου περιουσίας και ατυχημάτων της AIG στην Ιαπωνία, της μεγαλύτερης ξένης ασφαλιστικής στην χώρα που λειτουργεί από το 1946. Στην Ιαπωνία η AIG κατέχει την πρώτη θέση στις προσωπικές ασφαλίσεις και την 3η θέση στις εμπορικές ασφαλίσεις παγκοσμίως.

Η AIG θα συνεχίσει να επικεντρώνεται στο κλάδο περιουσίας και ατυχημάτων στην Ιαπωνία μέσω των θυγατρικών της: Fuji Fire & Marine Ltd, AIU Insurance Company, Ltd και American Home Assurance Company, Ltd.


Μαχαίρι ως και 18% στις κύριες συντάξεις – μειώσεις και στις επικουρικές

0

Μετά και τον τελευταίο κύκλο διαπραγματεύσεων ανάμεσα σε κυβέρνηση και δανειστές, νωρίς το πρωί υπήρξε “λευκός καπνός” από το Hilton με επίπονες όμως ξανά παρεμβάσεις: Έτσι, αναφορικά με το συνταξιοδοτικό, από τις αρχές του 2019 περικόπτεται ως 18% η προσωπική διαφορά στις κύριες συντάξεις. Συμφωνήθηκε ουσιαστικά πλαφόν 18% στη μείωση των κύριων και 18% των επικουρικών συντάξεων από 1/1/2019 και μεσοσταθμικό ψαλίδι 9%.

Σύμφωνα με τους υπολογισμούς, για κάποιον που παίρνει δηλαδή 800 ευρώ η απώλεια είναι περίπου 70 ευρώ το μήνα ή 840 ευρώ το χρόνο, επομένως χάνει μία σύνταξη.

Το μεγαλύτερο πλήγμα αναμένεται να δεχθούν συνταξιούχοι του πρώην ΤΕΒΕ, οι συνταξιούχοι πανεπιστημιακής εκπαίδευσης με πολλά έτη ασφάλισης και εν γένει όσοι λαμβάνουν πάνω από 1300 ευρώ (ΙΚΑ, Δημοσίου, ΟΑΕΕ, πρώην ευγενή Ταμεία)

Τα βασικά σημεία της συμφωνίας σε τεχνικό επίπεδο με τους Θεσμούς είναι:

-Μείωση του αφορολόγητου από 8.636 ευρώ – 9.545 ευρώ σήμερα στα 5.681 ευρώ για τους άγαμους και θα φτάνει τα 6.595 ευρώ, ανάλογα με τα τέκνα

-Από το 2018 προβλέπονται μέτρα 447 εκ. ευρώ με περικοπές επιδομάτων ανεργίας, τέκνων, φτώχειας και φυσικών καταστροφών, στήριξης οικογενειών και επιπλέον μείωση του επιδόματος θέρμανσης κατά 58 εκατ. ευρώ ενώ αναμένεται και κατάργηση της έκπτωσης φόρου για ιατρικές δαπάνες.

-Κινητικότητα και αξιολόγηση στο Δημόσιο

-Πώληση ως και 40% στις λιγνιτικές μονάδες της ΔΕΗ

-Επέκταση στο άνοιγμα των καταστημάτων τις Κυριακές – αναμένονται περαιτέρω διευκρινίσεις
-Πώληση μη συνταγογραφούμενων φαρμάκων και εκτός φαρμακείων.

Στα γνωστά, πλέον, αντίμετρα περιλαμβάνονται:

1. Φοροελαφρύνσεις

-μείωση του ποσοστού του φόρου στις επιχειρήσεις από 29% σήμερα σε 26% το 2019 (εκτιμώμενο κόστος στα κρατικά έσοδα 0,2% του ΑΕΠ),

-μείωση του χαμηλότερου συντελεστή φυσικών προσώπων από 22% σήμερα σε 20% το 2019. Δεν αναφέρεται άλλη μείωση συντελεστών για τα φυσικά πρόσωπα. Αφορά μόνο όσους έχουν πολύ χαμηλά εισοδήματα, με στόχο να μετριαστούν οι απώλειες (κατά περίπου 10%) από τη μείωση των 650 ευρώ στην έκπτωση φόρου για μισθωτούς, συνταξιούχους και αγρότες (εκτιμώμενο κόστος για το κράτος 0,5% του ΑΕΠ),

-προοδευτική μείωση των συντελεστών με τους οποίους υπολογίζεται η εισφορά αλληλεγγύης, διατηρώντας τα υφιστάμενα όρια εισοδήματος. Αυτό ουσιαστικά θα σημάνει ελάφρυνση κυρίως στα υψηλά,

-επανασχεδιασμός (και όχι μείωση έως 40%) του ΕΝΦΙΑ με ελάχιστο κόστος για το Δημόσιο (0,1% του ΑΕΠ ή περίπου 200 εκατ. ευρώ). Αρα η είσπραξη του ΕΝΦΙΑ δεν μπορεί να μειωθεί κάτω από τα 2,4 δισ. από 2,65 δισ. ευρώ σήμερα.

2. Στοχευμένες κοινωνικές δαπάνες

-αύξηση των στεγαστικών επιδομάτων, σε συνδυασμό με τους περιορισμούς στο ΚΕΑ (έως 0,2% του ΑΕΠ)

-αύξηση του επιδόματος τέκνων (έως 0,1% του ΑΕΠ)

-σχολικά γεύματα (έως 0,1% του ΑΕΠ)

-νηπιαγωγείο / βρεφονηπιακοί σταθμοί (έως 0,15% του ΑΕΠ)

-μείωση της συμμετοχής των ασφαλισμένων στις δαπάνες Υγείας (μέχρι 0,1% του ΑΕΠ),

-Τέλος, υψηλής απόδοσης δημόσιες επενδύσεις όπως:
α. για την ενεργειακή απόδοση, τη γεωργία κ.ά. (0,2%-0,3% του ΑΕΠ)
β. ενεργητικές πολιτικές για την αγορά εργασίας (έως 0,1%-0,2% του ΑΕΠ).


Κανείς πάνω από την ομάδα, αλλά σεβαστείτε και τους κόπους των εργαζομένων σας

0
Ανασφάλιστος cover image

Ένας πόλεμος αγωγών και έντονων διαξιφισμών μεταξύ εταιρειών και κάποιων (όχι της πλειονότητας) διαμεσολαβούντων φαίνεται ότι χαλά κάπως την ήρεμη εικόνα της ασφαλιστικής αγοράς των τελευταίων ετών.

Επειδή «η φτώχεια φέρνει γκρίνια», και η κρίση φέρνει μέτρα, συμπληρώνουμε, οι ασφαλιστικές δεν είναι διατεθειμένες ούτε να ανεχθούν κάποιους διαμεσολαβούντες που αρνούνται να πειθαρχήσουν ούτε κάποιοι διαμεσολαβούντες είναι διατεθειμένοι να δώσουν «γη και ύδωρ» στις εταιρείες που κάποτε τις στήριξαν με παραγωγή που πραγματοποιούσαν από πόρτα σε πόρτα.

Από την μία πλευρά οι εταιρείες ισχυρίζονται ότι τα εισοδήματα των συνεργατών τους προέρχονται από τα προϊόντα τους, την υποδομή της και την διαφήμισή τους μέσα από τα λογότυπα τους ενώ κάποιοι διαμεσολαβούντες (δεν είναι λίγοι ) θεωρούν τους εαυτούς τους ότι είναι οι «αφανείς εργάτες» για να αυξάνουν την παραγωγή των εταιρειών και τους μεγάλους μισθούς των στελεχών τους.

Κατά κάποιο τρόπο και οι δύο πλευρές έχουν τα δίκια τους. Οι ασφαλιστικές είναι υποχρεωμένες να εκδίδουν και να τηρούν κανονισμούς πωλήσεων που δεν καταλαβαίνουν από “βεντετιλίκια” κάποιων συνεργατών.

Όλοι πρέπει να είναι ίσοι απέναντι στον “νόμο της εταιρείας“. Από την άλλοι κάποιοι διαμεσολαβούντες που θέλουν να ακολουθήσουν την δική τους πορεία, λένε ότι δεν μπορούν οι ασφαλιστικές να μηδενίζουν την πολυετή προσφορά τους και την παραγωγή τους και να τους σπρώχνουν στην έξοδο.

Κατά κάποιο τρόπο θυμίζουν τις σχέσεις των ποδοσφαιρικών ομάδων με τους άσσους τους. Η Μπαρτσελόνα βοηθά τον Μέσι με τις υποδομές της και την ιστορία της αλλά και ο Μέσι βοηθά την Μπαρτσελόνα με την προσφορά του στο γήπεδο.

Αν κάπου σπάσει η σχέση αυτή, τότε και οι δύο θα βγουν χαμένοι. Ουδείς είναι υπεράνω της εταιρείας αλλά και τα «πρώτα βιολιά της ορχήστρας» και οι «εργάτες» θέλουν επαγγελματικό σεβασμό.

Brand Loyalty: Το μεγάλο μυστικό της ασφαλιστικής επιτυχίας

0

του Νίκου Σακελλαρίου

Το συνέδριο πωλήσεων της AXA ολοκληρώθηκε μέσα σε κλίμα ενθουσιασμού από τους συμμετέχοντες που ανήκαν στο Agency της εταιρείας αλλά και σε ανεξάρτητους συνεργάτες. Πέρα από τις εταιρικές διακηρύξεις, τον ενθουσιασμό που μετέδωσε η ομιλία του «Νικόλα όλων των Ελλήνων», του Νίκου Κακλαμανάκη στους παρευρισκόμενους αυτό που διακρίναμε ήταν ότι η AXA έχει αρχίσει να δημιουργεί τα τελευταία χρόνια ισχυρό Brand Loyalty, δηλαδή «εταιρική εμπιστοσύνη και αφοσίωση» των εργαζομένων και των συνεργατών. Ένα στοιχείο που είναι απαραίτητο σε κάθε καλή εταιρεία που θέλει να ανέβει και να κερδίσει μερίδια αγοράς. Ο συνδυασμός της «εταιρικής εμπιστοσύνης» με την σωστή τεχνογνωσία δίνουν επιτυχή αποτελέσματα. Το brand loyalty από μόνο του είναι αδιέξοδο και η τεχνογνωσία από μόνη της ανούσια.

Η ασφαλιστική αγορά τα τελευταία 10 χρόνια μετεξελίσσεται χάρις κυρίως στις ξένες πολυεθνικές που έχουν φέρει και νέα προϊόντα και νέους τρόπους προσέγγισης και κυρίως αποκατέστησαν σε μεγάλο βαθμό την εμπιστοσύνη στις ασφαλιστικές εταιρείες. Βέβαια έφεραν και προβλήματα σε ότι αφορά τις σχέσεις τους με τα παλαιά δίκτυα αλλά πάντα η μετεξέλιξη της αγοράς έχει και κόστος εκατέρωθεν.

Οι διαμεσολαβητές, προσαρμόζονται με τη σειρά τους και αποκτούν και αυτοί την εμπιστοσύνη στις εταιρείες τους όσο βέβαια υπάρχουν σχέσεις εμπιστοσύνης. Το να συνεργάζονται με εταιρείες που έχουν ποικιλία καλών προϊόντων είναι ένα θετικό χαρακτηριστικό που όμως πρέπει να συνδυάζεται και από την εταιρική εμπιστοσύνη αλλά και από την τίμια ανταπόκριση των εταιρειών προς τους συνεργάτες τους.

Αν «σπάσει» αυτή η αλυσίδα , το brand loyalty εξαφανίζεται και οδεύουμε σε καταστάσεις που βιώνουν αρκετοί διαμεσολαβούντες σήμερα. Τους χρωστούν λεφτά και οι ίδιοι σαμποτάρουν εκ των έσω τις εταιρείες.