back to top
17.5 C
Athens
Τετάρτη 11 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1684

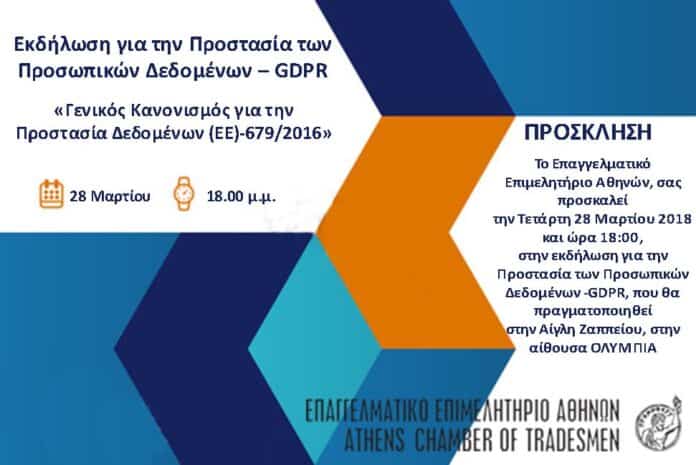
Αλλάζει χώρο διεξαγωγής η εκδήλωση του ΕΕΑ για τον GDPR

0

Λόγω της μεγάλης προσέλευσης που αναμένεται στην εκδήλωση του ΕΕΑ με θέμα «Γενικός Κανονισμός για την Προστασία των Προσωπικών Δεδομένων – GDPR (ΕΕ)-679/2016», που θα πραγματοποιηθεί την Τετάρτη 28 Μαρτίου 2018 και ώρα 18:00, η ΕΕΑΕ ενημερώνει ότι άλλαξε ο χώρος διεξαγωγής και τελικά η εκδήλωση θα πραγματοποιηθεί στην Αίγλη Ζαππείου, αίθουσα ΟΛΥΜΠΙΑ, την ίδια ημέρα και ώρα.

Επίλεκτοι ομιλητές θα παρουσιάσουν τα νέα δεδομένα που φέρνει ο κανονισμός αυτός στην αγορά, πώς αυτά ενσωματώνονται στη ελληνική νομοθεσία και κατ’ επέκταση πώς επηρεάζουν το κάθε επάγγελμα που αναλύει και επεξεργάζεται προσωπικά δεδομένα.

Τα μέλη της ΕΕΑΕ μπορούν να λάβουν πληροφορίες για τη συμμετοχή τους επικοινωνώντας είτε με τη Γραμματεία της Ένωσης στο τηλέφωνο 210 3805907 είτε με το ΕΕΑ στα τηλέφωνα 210 3380203-206.

Ο Ν. Γιαννακάκης νέος Chief Technology & Growth Officer της Eurolife ERB

0

Σε μια ακόμα στρατηγική κίνηση στο πλαίσιο του ψηφιακού της μετασχηματισμού προχώρησε η Eurolife ERB, εντάσσοντας στο ανθρώπινο δυναμικό της τον Νίκο Γιαννακάκη, στη θέση του Chief Technology & Growth Officer.

Η ανάληψη αντίστοιχων καθηκόντων από τον κ. Γιαννακάκη προσδίδει σημαντική αξία στον Όμιλο και το αναπτυξιακό του μέλλον, επισημαίνεται στη σχετική ανακοίνωση, με βασικό στόχο την τοποθέτηση της Eurolife ERB στην κορυφή των τεχνολογικών εξελίξεων, προκειμένου να δημιουργεί ευκαιρίες αναβάθμισης και σχεδιασμού καινοτόμων υπηρεσιών και προϊόντων.

Ο Νίκος Γιαννακάκης είναι κάτοχος πτυχίου Φυσικής και διαθέτει μεταπτυχιακό τίτλο σπουδών από το Εθνικό Μετσόβιο Πολυτεχνείο και μετεκπαίδευση σε κορυφαία ιδρύματα του εξωτερικού, όπως το IMD και MIT SLOAN. Για πάνω από 20 χρόνια έχει διατελέσει υψηλόβαθμο στέλεχος μεγάλων πολυεθνικών επιχειρήσεων στην Ελλάδα και στο εξωτερικό, στους κλάδους της τεχνολογίας, του λιανικού εμπορίου και του FnB. Στην πολύχρονη καριέρα του στο εξωτερικό είχε την ευκαιρία να ηγηθεί έργων σε παγκόσμια κλίμακα κατακτώντας σημαντικές διακρίσεις. Τα τελευταία 8 χρονιά ηγούνταν ομάδων σε έργα ψηφιακού μετασχηματισμού κορυφαίων πολυεθνικών εταιρειών με βάση το Λονδίνο και τη Γενεύη.

Ο Αλέξανδρος Σαρρηγεωργίου, Πρόεδρος & Διευθύνων Σύμβουλος της Eurolife ERB, καλωσορίζοντας το νέο στέλεχος του Ομίλου, τόνισε: «Η θέση του Chief Technology & Growth Officer και η ανάληψη καθηκόντων από τον κ. Ν. Γιαννακάκη αποτελεί μια ακόμα επιβεβαίωση της σταθερής προσήλωσής μας στην τεχνολογία, ως βασικό στοιχείο της στρατηγικής μας ανάπτυξης. Για εμάς είναι ξεκάθαρο ότι οι ψηφιακές εξελίξεις και ο ασφαλιστικός κλάδος εφάπτονται σε πολλά σημεία και ως εκ τούτου επιδιώκουμε να ηγούμαστε αυτής της διεθνούς τάσης που οδηγεί τον ασφαλιστικό κλάδο στην επόμενη μέρα.

»Παράλληλα, επενδύουμε συνολικά στο ανθρώπινο δυναμικό μας και στην προσέλκυση στελεχών με διεθνή εμπειρία που προέρχονται και από άλλους κλάδους, διευρύνοντας την εξωστρέφεια που οφείλει να έχει ένας σύγχρονος ασφαλιστικός Όμιλος. Με αυτόν τον τρόπο επιδιώκουμε να είμαστε πάντα σε θέση να ανταποκρινόμαστε αποτελεσματικά στις αυξανόμενες και διαφοροποιημένες ανάγκες των ασφαλισμένων και των συνεργατών μας, με υπευθυνότητα, συνέπεια και αξιοπιστία».

Από την πλευρά του ο κ. Γιαννακάκης δήλωσε: «Με βασικό εφόδιο τη διεθνή εμπειρία και την τεχνογνωσία σε θέματα αξιοποίησης της τεχνολογίας στον μετασχηματισμό πολυεθνικών οργανισμών, το σχεδιασμό προϊόντων και τη βέλτιστη παροχή υπηρεσιών και εξυπηρέτησης, η ένταξή μου στη δυναμική ομάδα στελεχών της Eurolife ERB σηματοδοτεί την αρχή μας κοινής πορείας, που συμβαδίζει με τις επιταγές των τεχνολογικών εξελίξεων. Για εμένα αποτελεί μεγάλη χαρά και τιμή να αποτελώ πλέον μέλος αυτής της οικογένειας, συμβάλλοντας στην επίτευξη του ψηφιακού μέλλοντος σε ένα τόσο δυναμικό κλάδο».

«Περί τεχνολογίας και Facebook» το ανάγνωσμα

0
Ανασφάλιστος cover image

Ποτέ δεν ήμουν φανατικός του Facebook. Ούτε καν για ασφαλιστικές εργασίες.

Ωστόσο αναγνώριζα την χρησιμότητα του ως ένα μέσο πραγματικής κοινωνικής δικτύωσης. Έφερνε κοντά παλιούς φίλους, συμμαθητές, οργάνωνε άμεσα ομάδες και κοινότητες. Υπήρχαν και  γραφικές καταστάσεις με ανύπαρκτες φιλίες, με συμμαθητές που, ενώ δεν λέγαμε ούτε καλημέρα, ξαφνικά έγιναν φίλοι μας  χωρίς να έχουμε πιει ένα καφέ μαζί.

Έγινε η βιτρίνα για άτομα και ομάδες με τα οποία δεν είχα κανένα κοινό στοιχείο.   Έγινε θέατρο «κοινωνικών δολοφονιών» για ένα dislike, με το δάκτυλο προς τα κάτω όπως θα έκαναν οι θεατές του Κολοσσαίου για τον πεσμένο μονομάχο.

Η κοινωνική φούσκα  ήταν έτοιμη να σκάσει.  Και έσκασε.  Το Facebook το αποκήρυξε πριν από δύο χρόνια ο ίδιος του ο «πατέρας» ο Mark Zuckerberg.  Η κοινωνική και επαγγελματική επικοινωνία πήρε άλλες διαστάσεις  που μόνο θετικές δεν ήταν. Τα προσωπικά δεδομένα, κατάσταση που αφορά εξόχως τις ασφαλιστικές, έγιναν φέιγ βολάν  στην παγκόσμια κοινότητα.   Οι ασφαλιστικές εταιρείες και οι διαμεσολαβητές που είχαν ποντάρει στη γρήγορη επικοινωνία και  στις ανέξοδες πωλήσεις  ίσως πρέπει να αναθεωρήσουν λίγο την φιλοσοφία τους.

Η ασφαλιστική αγορά θέλει (όχι μόνο στην Ελλάδα) την προσωπική επαφή της παρά την επίδραση των πολυμέσων.  Η μόδα της άκρατης τεχνολογίας όπως διαμορφώνεται στην Αμερική έχει αρχίσει να δείχνει τα προβλήματά της. Την προηγούμενη εβδομάδα είδαμε το θανατηφόρο δυστύχημα  του αυτόνομου αυτοκινήτου της Tesla που έβαλε προβληματισμούς στην ασφαλιστική κοινότητα.  Τώρα βλέπουμε ότι το  Facebook βάλλεται  και για την διαρροή και (εμπόριο) προσωπικών δεδομένων.

Αίφνης ξεπήδησαν οι αμφισβητίες.  Όχι δεν αισθάνομαι δικαιωμένος που ήμουν επιφυλακτικός  με το F/B.   Πιστεύω ότι παραμένει ένα εξαιρετικό εργαλείο κοινωνικής δικτύωσης αρκεί να γίνεται σωστή χρήση.  Ας είναι η πρόσφατη κρίση του F/B αφορμή για προβληματισμό για την χρήση της τεχνολογίας.

Εξετάσεις πιστοποίησης ασφαλιστικών διαμεσολαβητών στη Θεσσαλονίκη

0

Αναρτήθηκαν οι κατάλογοι υποψηφίων (αντ)ασφαλιστικών διαμεσολαβητών και οδηγίες για τις εξετάσεις στη Θεσσαλονίκη, 31.3.2018 (Επίπεδο A) και 01.04.2018 (Επίπεδο Β, Γ, Δ).

Οι υποψήφιοι του Επιπέδου A, καλούνται να προσέλθουν στις εξετάσεις για τη χορήγηση πιστοποιητικού γνώσεων το Σάββατο 31 Μαρτίου 2018.

Οι υποψήφιοι του Επιπέδου Β,Γ και Δ, καλούνται να προσέλθουν στις εξετάσεις για τη χορήγηση πιστοποιητικού γνώσεων την Κυριακή 1 Απριλίου 2018.

Δείτε αναλυτικά καταλόγους και οδηγίες εδώ

Η INTERAMERICAN αξιοποιεί την τεχνολογία στην Οδική Ασφάλεια

0

Με αφορμή την 11η Πανελλαδική Εβδομάδα Οδικής Ασφάλειας (18-24 Μαρτίου), η INTERAMERICAN υπογραμμίζει ότι η μεθοδική και συντονισμένη  προσπάθεια και συνεργασία φορέων και επιχειρήσεων, δημοσίου και ιδιωτικού τομέα, μπορεί να αποφέρει συνδυαστικά πάνω στο τρίπτυχο «εκπαίδευση/συμπεριφορά οδήγησης – τεχνικό περιβάλλον/δρόμοι – έλεγχος» ένα θετικό αποτέλεσμα στην περαιτέρω μείωση των θανάτων από τροχαία ατυχήματα.

Η εταιρεία, ύστερα από έναν πολυετή κύκλο ενημερωτικής εκστρατείας υπό τον τίτλο «Ασφαλής Οδήγηση, Μονόδρομος στη Ζωή σου» σε αστικά κέντρα, έχει στρέψει τις πρακτικές της για τη βελτίωση της οδικής ασφάλειας -παράλληλα με την ενημέρωση των πολιτών- στην αξιοποίηση της τεχνολογίας. Η INTERAMERICAN με την Anytime έχει εισαγάγει στον σχεδιασμό οδικής υπευθυνότητας την ενσωμάτωση στοιχείων και παραμέτρων στα ασφαλιστικά προϊόντα της, που μπορούν να βελτιώσουν σημαντικά τη συμπεριφορά των οδηγών («πώς οδηγώ»), καθώς και τη χιλιομετρική χρήση του οχήματος («πόσο οδηγώ»). Στόχος της εταιρείας είναι τα νέα προϊόντα να παρέχουν κίνητρα ασφαλέστερης οδήγησης και περιορισμού της χρήσης, ταυτόχρονα με την πιο δίκαιη και αντικειμενική τιμολόγηση της ασφάλισης.

Όπως επισημαίνεται από το Παρατηρητήριο Οδικής Ασφάλειας του ΕΜΠ, με το οποίο η INTERAMERICAN έχει συνυπογράψει σύμφωνο συνεργασίας, κατά το 2017 ο αριθμός των νεκρών σε οδικά ατυχήματα στην Ελλάδα παρουσίασε σημαντική μείωση (10%) σε σύγκριση με το 2016 (πρόσφατα δημοσιευμένα στοιχεία της ΕΛΣΤΑΤ). Η μείωση αυτή οφείλεται όχι μόνο στα λιγότερα χιλιόμετρα λόγω της οικονομικής κρίσης, αλλά κυρίως στο ότι κατά το πρώτο εξάμηνο του περασμένου έτους δόθηκαν στην κυκλοφορία περισσότερα από 500 χιλιόμετρα νέων ή αναβαθμισμένων αυτοκινητοδρόμων, που αντικατέστησαν οδικό δίκτυο με υψηλά ποσοστά θανάσιμων ατυχημάτων.

Είναι χαρακτηριστικό ότι, κατά την τελευταία δεκαετία, η Ελλάδα βρίσκεται μεταξύ των χωρών της Ευρωπαϊκής Ένωσης με την πιο αξιόλογη επίδοση βελτίωσης στην οδική ασφάλεια, έχοντας καταγράψει μείωση των νεκρών σε οδικά ατυχήματα της τάξεως του 54% και των βαριά τραυματιών κατά 62%. Ο αριθμός των νεκρών σε οδικά ατυχήματα ανά εκατομμύριο οχημάτων έχει μειωθεί κατά 59% από το 2007.

H Ευρωπαϊκή Πίστη πρωτοπορεί στην εταιρική υπευθυνότητα

0

Η Ευρωπαϊκή Πίστη κατατάχθηκε ως πρωτοπόρος οργανισμός, αφοσιωμένος στην εφαρμογή και στην προώθηση της βιώσιμης ανάπτυξης και της υπεύθυνης επιχειρηματικότητας, στην τελετή παρουσίασης των 21 «Most Sustainable Companies in Greece 2017».
Η συγκεκριμένη αξιολόγηση προέκυψε από το Sustainability Performance Directory, τον Επιχειρηματικό Δείκτη Βιώσιμης Ανάπτυξης που έχει διαμορφωθεί με βάση τις προδιαγραφές του Ελληνικού Κώδικα Βιωσιμότητας, κατά τα πρότυπα του αντίστοιχου Γερμανικού Κώδικα, και αποτελεί ένα εργαλείο υποστήριξης των επιχειρήσεων στην απάντηση των κανονιστικών πλαισίων δημοσιοποίησης μη χρηματοοικονομικών πληροφοριών και στην ενίσχυση της ανταγωνιστικότητάς τους.

Κατά τη διάρκεια της εκδήλωσης, ο διευθύνων σύμβουλος της εταιρείας Χρήστος Γεωργακόπουλος δήλωσε μεταξύ άλλων: «H Ευρωπαϊκή Πίστη δεσμεύεται για συνεχή και συνεπή εφαρμογή πολιτικών και δράσεων για βιώσιμη ανάπτυξη και εταιρική κοινωνική ευθύνη. Αυτές οι πολιτικές άλλωστε χαρακτηρίζουν την λειτουργία της επί 40 συναπτά έτη. Δεσμεύεται περαιτέρω ότι θα πράττει ό,τι επιβάλλεται για την υιοθέτηση αυτών των πολιτικών από το προσωπικό της των 5.500 προσώπων».

Οι ενδιαφερόμενοι μπορούν να βρουν περισσότερες πληροφορίες για την πιο πρόσφατη «Έκθεση Εταιρικής Κοινωνικής Ευθύνης», στο www.europaikipisti.gr

Απόφαση Εφετείου: Ασφαλιστική εκκαθάριση – Παραδεκτές οι αγωγές παθόντων κατά την ειδική διαδικασία αυτοκινήτων και ΟΧΙ των ασφαλιστικών μέτρων

0
σφυρί σε νομικά βιβλία

Πτώχευση – Ανάκληση Άδειας Ασφαλιστικής Εταιρίας μετά την 1η/01/2016 – Εκκαθάριση (Ν 4364/2016)

Παραδεκτές οι αγωγές των παθόντων τρίτων κατά την ειδική διαδικασία των αυτοκινήτων και όχι των ασφαλιστικών μέτρων (1)

Οι διατάξεις του άρθρ. 239 παρ.4 και 5 του Ν. 4364/2016 δεν αφορούν αγωγές αποζημιώσεως των ζημιωθέντων τρίτων σε αυτοκινητικό ατύχημα κατά της ασφαλιστικής εταιρείας, που ήταν ασφαλισμένο το ζημιογόνο αυτοκίνητο, της οποίας ανακλήθηκε η άδεια λειτουργίας και τέθηκε σε ασφαλιστική εκκαθάριση, είτε είναι εκκρεμείς είτε όχι. Οι αγωγές ασκούνται κατά της υπό εκκαθάριση ασφαλιστικής εταιρείας, εκπροσωπούμενης από τον ασφαλιστικό εκκαθαριστή, ενώπιον των αρμοδίων καθ’ύλη και κατά τόπον δικαστηρίων, κατά την ειδική διαδικασία των περιουσιακών διαφορών για ζημίες από αυτοκίνητα, σύμφωνα με τις διατάξεις των άρθρων 614 αρ.6 και 591 του ΚΠολΔ, διαδικασία που είναι αποκλειστική.

1.Βλέπε σχετικό Άρθρο Ιωάννη Γ. Μανουσάκη «Οι ρυθμίσεις του άρθρου 239 παρ. 4 και 5 του Ν. 4364/2016, σε σχέση με την ειδική διαδικασία των περιουσιακών διαφορών για ζημιές από αυτοκίνητα του άρθρου 614 αρ. 4 ΚΠολΔ.» ΕΣυγκΔ 2017/354.

Αποφ.Μον.Εφετ……..

Διαβάστε περισσότερα εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων

SCOR: Game changer για την (αντ)ασφαλιστική βιομηχανία η τεχνητή νοημοσύνη

0

Tης Λαλέλας Χρυσανθοπούλου

Οι εξελίξεις στον κλάδο της τεχνητής νοημοσύνης και της συλλογής δεδομένων θα αλλάξουν τελείως την ασύμμετρη πληροφόρηση μεταξύ ασφαλιστή και ασφαλισμένου, κάτι που αλλάζει τους όρους του παιχνιδιού στην (αντ)ασφαλιστική βιομηχανία, εκτιμά ο Denis Kessler, διευθύνων σύμβουλος του γαλλικού αντασφαλιστικού ομίλου SCOR.

Οπως αναφέρει σε άρθρο του ο κ. Kessler, ιστορικά οι συμβαλλόμενοι σε ένα ασφαλιστικό συμβόλαιο -ο ασφαλιστής και ο ασφαλιζόμενος- είχαν ένα διαφορετικό σετ πληροφοριών, κάτι που οδηγεί σε διαφορετικές στρατηγικές συμπεριφορές. Ο μεν ασφαλιστής θα προσπαθήσει να συλλέξει τη μέγιστη πληροφόρηση μέσω ερωτηματολογίων και στατιστικών στοιχείων, ώστε να προβλέψει πώς θα συμπεριφερθεί ο ασφαλιζόμενος. Ο ασφαλιζόμενος από την πλευρά του θα προσπαθήσει να υποτιμήσει τον κίνδυνο, να μεγιστοποιήσει το ύψος της αποζημίωσης που διεκδικεί και να χειραγωγήσει το σύστημα τιμών προς όφελός του.

Οι εξελίξεις στην τεχνητή νοημοσύνη και την συλλογή δεδομένων θα αλλάξουν αυτή την τάξη πραγμάτων, υποστηρίζει ο κ. Kessler. Ενώ πριν η πληροφορία ήταν ατελής, στατική,κατακερματισμένη και καθυστερημένη, η νέα εποχή των Big Data επιτρέπει πρόσβαση σε πληροφορία που είναι ολοκληρωμένη, προσβάσιμη απο διάφορες πηγές και διαθέσιμη σε πραγματικό χρόνο. Επιπροσθέτως, τα υψηλά κόστη εξασφάλισης της πληροφορίας έχουν μειωθεί δραστικά. Η πληροφορία μετατρέπεται σε εμπόρευμα (commodity) και η τεχνητή νοημοσύνη μας επιτρέπει την πλήρη επεξεργασία της.

Η τεχνητή νοημοσύνη θα επιτρέψει στην (αντ)ασφαλιστική βιομηχανία να βελτιώσει την πελατειακή εμπειρία και να  καταστήσει πιο αποδοτικό το underwriting, την επεξεργασία των αιτήσεων αποζημίωσης, την ανάλυση κινδύνων και την ανάπτυξη προϊόντων. Εργασίες που κάποτε χρειάζονταν μήνες τώρα τελειώνουν μέσα σε λίγα λεπτά, επιτρέποντας μεγάλη εξοικονόμηση κόστους. Επίσης, επιτρέποντας στα στελέχη της (αντ)ασφαλιστικής βιομηχανίας να επικεντρώνονται σε τομείς προστιθέμενης αξίας, η τεχνητή νοημοσύνη θα αυξήσει την ικανότητα των εταιρειών να αναλύουν τους κινδύνους και να σχεδιάζουν νέα προϊόντα.

Ως αποτέλεσμα, οι (αντ)ασφαλιστικές θα γνωρίζουν τους πελάτες και τους κινδύνους τους σε μεγαλύτερο βάθος, θα τιμολογούν τους κινδύνους που αναλαμβάνουν με μεγαλύτερη ακρίβεια, θα εντοπίζουν καλύτερα απατηλές αιτήσεις αποζημίωσης και θα εντοπίζουν και θα παρακολουθούν νέους κινδύνους. Θα είναι σε θέση να προσαρμόζουν τα προϊόντα και στις υπηρεσίες τους στις ανάγκες των πελατών τους, όποτε αυτές εμφανίζονται και εξελίσσονται. Η τεχνητή νοημοσύνη θα αλλάξει και τις δυο πλευρές της ασφαλιστικής σύμβασης μακροπρόθεσμα. Ολα τα μέρη που εμπλέκονται στο ασφαλιστικό οικοσύστημα, οι φορείς κινδύνοι, οι διαμεσολαβούντες και οι πελάτες, όλοι θα χρησιμοποιούν εργαλεία τεχνητής νοημοσύνης, καταλήγει ο κ. Kessler.

ΑΧΑ: Αναζητώντας τα μυστικά της μακροζωίας

0

Ο επιστημονικός συνεργάτης της ΑΧΑ Γκρεγκ Φουτ, στο 5ο επεισόδιο της σειράς «AXA Research Files», ψάχνει να βρει τα μυστικά της μακροζωίας. Συναντά δύο ερευνήτριες που υποστηρίζονται από την ΑΧΑ, τη Μία Κιβιπέλτο, καθηγήτρια Γηριατρικής Επιδημιολογίας στο Τμήμα Νευροβιολογίας του Ινστιτούτου Καρολίνσκα στη Σουηδία, και τη Φραντσέσκα Μπάτζιο, μοριακή βιολόγο από το Ινστιτούτο Μαξ Πλανκ της Κολωνίας, προκειμένου να μάθει περισσότερα σχετικά με το πώς μπορούμε να μείνουμε υγιείς για περισσότερα χρόνια, εστιάζοντας τόσο στη διάρκεια της ζωής όσο και στη «διάρκεια της υγείας».

https://www.youtube.com/watch?v=Vm4Ii6qwYnQ

αναλυτικά εδώ

Εθνική Ασφαλιστική: Αλλάζει ο τρόπος μετακίνησης

0

Συνέντευξη στην Ελενα Ερμείδου

 Αλλάζουν οι κίνδυνοι, η εμπειρία της ζημιάς, μετατοπίζονται οι ευθύνες που σχετίζονται με ένα ατύχημα από την χρήση της τηλεματικής και την λειτουργία των αυτόνομων οχημάτων δηλώνει o κος Γεώργιος Παπαντωνόπουλος, Προϊστάμενος Διεύθυνσης Ασφάλισης Αυτοκινήτου στην Εθνική Ασφαλιστική τονίζοντας ότι τα αυτόνομα οχήματα θα δημιουργήσουν ένα νέο περιβάλλον για τις ασφαλιστικές εταιρίες, καθώς η μείωση των ατυχημάτων θα μειώσει και το ρίσκο, όμως θα δημιουργηθεί ένας νέος κόσμος κινδύνων και προϊόντων που δεν υφίσταντο  σήμερα.

Αναφερόμενος στις παραβιάσεις του κυβερνοχώρου διευκρινίζει ότι ενώ η δημιουργία και ένταξη νέων  χαρακτηριστικών αυτονομίας στα οχήματα εξελίσσεται ραγδαία δεν μπορούμε να έχουμε την ίδια άποψη και για το επίπεδο ψηφιακής ασφαλείας των οχημάτων. 

-Η νέα τεχνολογία φέρνει αλλαγές στο κλάδο αυτοκινήτου. Ποιες είναι οι κυριότερες τάσεις, και τι να περιμένουμε;

Οι κυριότερες επικρατούσες τάσεις αφορούν την χρήση της τηλεματικής, τα αυτόνομα οχήματα. Η αυτονομία των οχημάτων θα οδηγήσει σε αλλαγές σε σχέση με την μετακίνηση όπως την γνωρίζουμε, καθώς θα περιοριστεί η ανάγκη ιδιοκτησίας ενός οχήματος για να μεταφερθούν άνθρωποι και εμπορεύματα.

Η ασφαλιστική αγορά θα πρέπει να αντιμετωπίσει νέες προκλήσεις, καθώς θα υπάρξει αλλαγή των κινδύνων και της εμπειρίας ζημιάς αλλά και μετατόπιση των ευθυνών σχετιζόμενες με ένα ατύχημα.

Ήδη όλο και περισσότερα χαρακτηριστικά αυτονομίας  εντάσσονται από τους κατασκευαστές στα νέα  οχήματα τα οποία εφοδιάζουν με συστήματα υποστήριξης του οδηγού (Advanced driver, Assistance Systems), με αισθητήρες και «μαύρα κουτιά» που τους επιτρέπουν την επικοινωνία τους με τον κατασκευαστή (V2I)  ενώ στο μέλλον θα μπορούν να επικοινωνούν και με άλλα οχήματα (V2V ). Κάθε νέο χαρακτηριστικό που είτε συμβάλλει στην πιο ασφαλή οδήγηση, είτε μεταδίδει πληροφορίες για την οδηγική συμπεριφορά του οδηγού επιφέρει αλλαγές στον παραδοσιακό τρόπο τιμολόγησης καθώς εντάσσει σε αυτόν μια νέα σειρά παραμέτρων.

– Τα αυτοκινούμενα οχήματα θα είναι η ανατροπή του αιώνα. Τα ατυχήματα από ανθρώπινο λάθος μειώνονται, μήπως όμως τα δούμε να αυξάνονται από λάθη των κατασκευαστών, από λάθη που μπορεί να συμβούν σε κεντρικές μονάδες υπολογιστών όπως για παράδειγμα σε χώρους στάθμευσης αυτοκίνητων. Αυτό σημαίνει ότι αλλάζει το underwriting των κινδύνων;. Που θα δοθεί το βάρος των ευθυνών, θα μειωθούν ή θα αυξηθούν τα τιμολόγια;

Η παρέμβαση της τεχνολογίας στην οδήγηση  αυξάνει το επίπεδο ασφάλειας δεδομένου ότι ο ανθρώπινος παράγοντας εξακολουθεί να είναι ο κύριος λόγος πρόκλησης ενός ατυχήματος σε σχέση με το όχημα ή τις υποδομές. Το underwriting των κινδύνων θα διαφοροποιηθεί σε παρά πολλούς τομείς καθώς θα διαφοροποιηθούν παρά πολλές παράμετροι οι οποίες σχετίζονται με το όχημα, τον οδηγό και την μετακίνηση του.

Πλέον εκτός της αυτοκινητοβιομηχανίας που κατασκευάζει το όχημα, θα υπάρχει εμπλοκή και των εταιριών που παρέχουν το software, καθώς και των προμηθευτών μετακίνησης ,δεδομένου ότι ένα μεγάλο πλήθος οχημάτων θα διαχειρίζεται από εταιρίες οι οποίες θα παρέχουν αυτόνομα οχήματα για την μετακίνηση των επιβατών.

Το θέμα της ευθύνης θα είναι αρχικά μια περίπλοκη διαδικασία, καθώς θα πρέπει να είναι ξεκάθαρο το αίτιο πρόκλησης ενός ατυχήματος. Μελλοντικά θα αποτελέσει γρίφο για δυνατούς λύτες η εξεύρεση του κατάλληλου νομικού και κανονιστικού πλαισίου ώστε να είναι δυνατή η επίλυση των προβλημάτων ευθύνης που θα προκύψουν από τα ατυχήματα. Τα αυτόνομα οχήματα θα καλούνται να πάρουν αποφάσεις με βάση το λογισμικό τους και όχι το ένστικτο η την ηθική επιλέγοντας την βέλτιστη λύση για τους επιβαίνοντες.

Τα αυτόνομα οχήματα θα δημιουργήσουν ένα νέο περιβάλλον για τις ασφαλιστικές εταιρίες καθώς η μείωση των ατυχημάτων θα μειώσει και το ρίσκο, όμως θα δημιουργηθεί ένας νέος κόσμος κινδύνων και προϊόντων που δεν υφίσταντο  σήμερα.

– Το διασυνδεδεμένο αυτοκίνητο είναι όπως λέγεται «έξυπνο» αλλά σίγουρα όχι, όσο οι χάκερς, πάντα βρίσκονται ένα βήμα μπροστά. Τι θα γίνει αν ένα αυτοκίνητο πέσει θύμα εκβιαστών του κυβερνοχώρου, θα υπάρξουν νέες καλύψεις, από το κλάδο αυτοκινήτου ή περιουσίας;

 Ενώ η δημιουργία και ένταξη νέων  χαρακτηριστικών αυτονομίας στα οχήματα εξελίσσεται ραγδαία δεν μπορούμε να έχουμε την ίδια άποψη και για το επίπεδο ψηφιακής ασφαλείας των οχημάτων. Με δεδομένο ότι οι κανονισμοί και τα πρωτόκολλα ασφαλείας συνήθως ακολουθούν την εξέλιξη της τεχνολογίας, δημιουργείται ένα ανοιχτό παράθυρο για επιθέσεις στο software των οχημάτων. Ήδη οι έρευνες προβλέπουν ότι μελλοντικά οι ´´απαγωγές´´  οχημάτων με αίτημα λύτρα για την παράδοση του θα είναι ένας ορατός κίνδυνος με δεδομένο ότι θα μπορεί να γίνει η κλοπή ενός οχήματος από απόσταση μέσω πρόσβασης στο λογισμικό του.

Σε συνδυασμό με το γεγονός ότι μελλοντικά το κόστος κτήσης ενός οχήματος θα είναι υψηλό λόγω της υψηλής τεχνολογίας που θα διαθέτει, είναι βέβαιο ότι θα γεννηθούν νέοι κίνδυνοι προς ασφάλιση. Η ασφαλιστική αγορά έχει ως στόχο την κάλυψη των ασφαλιστικών αναγκών που δημιουργούνται και θεωρείται βέβαιο ότι θα δηλώσει παρόν στις νέες προκλήσεις που θα δημιουργηθούν στο μέλλον.

-Η οδική ασφάλεια θα είναι όπως την ξέρουμε μέχρι τώρα;

Τα αυτόνομα οχήματα μέσω της πληθώρας των αισθητήρων, της οπτικής και της επικοινωνίας με το περιβάλλον που θα διαθέτουν θα μειώσουν δραστικά την ύπαρξη ατυχημάτων, τους περιβαλλοντικούς ρύπους,  αλλά και θα βελτιώσουν την κυκλοφορία, παρέχοντας πιο ασφαλείς και γρήγορες μετακινήσεις σε σχέση με το παρόν.

Όμως και πριν την έλευση των οχημάτων αυτών, η τηλεματική και η συσχέτιση της με την ασφάλιση επίσης θα βελτιώσει την οδική ασφάλεια. Μέσω της τηλεματικής και της ανάλυσης των δεδομένων της οδηγικής συμπεριφοράς κάθε οδηγού, τα προϊόντα ‘’pay how you drive’’ θα δημιουργήσουν μια νέα κουλτούρα και μια διαφορετική γενιά οδηγών, η οποία κουλτούρα θα έχει και την αντίστοιχη επίπτωση στην οδική ασφάλεια. Επίσης η τμηματική ενσωμάτωση χαρακτηριστικών αυτονομίας από τους κατασκευαστές και η κατασκευή νέων σύγχρονων υποδομών θα βελτιώσει σταδιακά την οδική ασφάλεια σε ανώτερα επίπεδα από τα τωρινά.

-Ας έλθουμε και λίγο στο σήμερα. Πώς έχουν διαμορφωθεί οι καλύψεις, είναι κομμένες και ραμμένες στα μέτρα του πελάτη;  Τι δυνατότητες πληρωμής του ασφαλίστρου υπάρχουν και πως γίνονται οι αποζημιώσεις;

Η Εθνική Ασφαλιστική για τις ανάγκες των ασφαλισμένων της καλύπτει όλους τους τύπους κυκλοφορόντων οχημάτων, παρέχοντας διευρυμένες καλύψεις και μέσω των πακέτων Full Auto που διασφαλίζουν στην έκταση του κινδύνου την πλήρη αποκατάσταση του ασφαλισμένου οχήματος. Οι προαιρετικές καλύψεις συμπεριλαμβάνουν όλους τους φυσικούς και μη κινδύνους ελαχιστοποιώντας τις εξαιρέσεις. Έτσι ο ασφαλισμένος μέσα από μια προαιρετική κάλυψη που θα επιλέξει, απολαμβάνει την ουσιαστική διασφάλιση του περιουσιακού του στοιχείου σε περίπτωση επέλευσης του ασφαλισμένου κινδύνου.

Επομένως ο υποψήφιος πελάτης, αλλά και o ασφαλισμένος στην Εθνική Ασφαλιστική μπορεί να διακρίνει μέσα από την προ συμβατική ενημέρωση τις καλύψεις που παρέχει η Εταιρία και να συγκρίνει βάσει του προϊόντος, αντίστοιχα προϊόντα της ασφαλιστικής αγοράς, σε σχέση με την έκταση της κάλυψης, των αναγκών του και την τιμή του προϊόντος.

Η πληρωμή των ασφαλίστρων μπορεί να γίνει ηλεκτρονικά είτε μέσω του e banking σε όλες τις συστημικές Τράπεζες ,είτε  μέσω της on line εφαρμογής ‘’τυπώνω – πληρώνω’’, είτε μέσω  ταχυπληρωμής ή και της κατάθεσης των ασφαλίστρων στα Υποκαταστήματα της Εταιρίας. Επιπροσθέτως υπάρχει η δυνατότητα μηνιαίων δόσεων, εφόσον χρησιμοποιήσει  ο ασφαλισμένος την πιστωτική του κάρτα για την εξόφληση του ασφαλιστηρίου συμβολαίου.

Σχετικά με τις  αποζημιώσεις , αυτές καταβάλλονται άμεσα με την παραλαβή των απαιτούμενων παραστατικών και εντός 48 ωρών  στους δικαιούχους του ασφαλίσματος, μέσω κατάθεσης του ασφαλίσματος στον τραπεζικό τους λογαριασμό Η  Εθνική ασφαλιστική έχοντας ταμιακή ρευστότητα, διακρίνετε για την συνεπεία της έναντι των ασφαλισμένων της  και το 2017 κατέβαλε σε αποζημιώσεις στον κλάδο αυτοκινήτων ποσό των άνω των 50.000.000 €.

-Στους νομούς που ο δείκτης ζημιών είναι υψηλός δίνεται υψηλότερο ασφάλιστρο;

Η συχνότητα και η σφοδρότητα των ζημίων καθορίζει και το ασφάλιστρο των γεωγραφικών περιοχών. Ωστόσο η διαμόρφωση του ασφαλίστρου δεν εξαρτάται μόνο από την γεωγραφική περιοχή που κινείται το όχημα, μια που συντελούν και άλλοι παράγοντες στην παραμετρική τιμολόγηση. Τα δεδομένα αλλάζουν και αυτό επιβάλει την αναδιαμόρφωση των τιμών του ασφαλίστρου διατηρώντας αντικειμενικά κριτήρια απέναντι στους ασφαλισμένους αλλά και τους μετόχους της Εταιρίας.

-Τι έχετε κάνει μέχρι σήμερα για την εκπαίδευση και εξέλιξη του κλάδου της ασφαλιστικής διαμεσολάβησης;

Η Εθνική ασφαλιστική προωθεί και αναπτύσσει συνεχώς το δίκτυο της, ενημερώνοντας το με τις επερχόμενες εξελίξεις και σε ότι αφορά την ασφαλιστική διαμεσολάβηση. Παρέχει σειρά εκπαιδευτικών προγραμμάτων προς όλα τα δίκτυα πωλήσεων, δίνοντας έμφαση στο εταιρικό δίκτυο agency για το οποίο έχει προβεί τα τελευταία χρόνια σε μια τεράστια επένδυση, υλοποιώντας εκπαιδευτικά προγράμματα της LIMRA τόσο σε manager, όσο και σε ασφαλιστικούς διαμεσολαβητές. Επιπροσθέτως, διοργανώνει και υλοποιεί σεμινάρια επανεκπαίδευσης και επαναπιστοποίησης για όλους τους τομείς με διαδικασίες e learning, εξυπηρετώντας έτσι χιλιάδες ασφαλιστικούς διαμεσολαβητές όλων των δικτύων πωλήσεων.