back to top
19.8 C
Athens
Πέμπτη 12 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1636

Πρόστιμο Κώδικα Βιβλίων Στοιχείων (ΚΒΣ)

0
χρήματα, επιδικαση, αποζημίωση

 ΣτΕ 173/2018 (επταμελούς)

Πρόστιμο Κώδικα Βιβλίων Στοιχείων (ΚΒΣ) 

Βάρος Απόδειξης 

Χρήση Νέων Τεχνολογιών

Προσωπικά Δεδομένα

Συμπληρωματικά Στοιχεία

Δεν αποτελούν τα δεδομένα τραπεζικών λογαριασμών εσωτερικού

Παραγραφή πενταετής (5ετής) – Παρέκταση


ΕΙΣΑΓΩΓΗ

Με την απόφαση του ΔΕΑ 1390/2016, απορρίφθηκε προσφυγή του αναιρεσείοντος κατά της σιωπηρής απόρριψης της …/14-2-2014 ενδικοφανούς προσφυγής του ενώπιον της ΔΕΔ , κατά πράξης ΚΒΣ επιβολής προστίμου συνολικού ποσού ευρώ 260.187,22, διαχειριστικής περιόδου 2006. Κατά της απόφασης αυτής ο προσφεύγων άσκησε αναίρεση ενώπιον του ΣτΕ.

ΠΑΡΑΔΕΚΤΟ ΑΙΤΗΣΕΩΣ ΑΝΑΙΡΕΣΕΩΣ

Δεν υπάρχει νομολογία του ΣτΕ για το κρίσιμο νομικό ζήτημα. Η αίτηση αναιρέσεως είναι παραδεκτή (άρθρο 53 παρ. 3 και 4 π.δ. 18/1989). 

Βάρος Απόδειξης Πραγματικών Περιστατικών

Που στοιχειοθετούν Φορολογική Παράβαση – Τεκμήρια

Το βάρος απόδειξης των πραγματικών περιστατικών που στοιχειοθετούν την αποδιδόμενη σε ορισμένο πρόσωπο φορολογική παράβαση, το φέρει, κατ’ αρχάς, η φορολογική Διοίκηση. Ωστόσο, τούτο δεν έχει την έννοια ότι η φορολογική αρχή υποχρεούται να τεκμηριώσει την παράβαση με αδιάσειστα στοιχεία, που αποδεικνύουν άμεσα και με πλήρη βεβαιότητα την τέλεσή της (άμεση απόδειξη), αλλά αρκεί να προκύπτει αυτό, κατά την αιτιολογημένη κρίση της αρμόδιας φορολογικής αρχής, και από έμμεσες αποδείξεις (“τεκμήρια”). Τούτο δεν συνιστά αντιστροφή του βάρους απόδειξης.

Έλεγχος Τραπεζικών Λογαριασμών

Χρήση Νέων Τεχνολογικών Μέσων

Προσωπικά Δεδομένα – Δεν Παραβιάζονται

Υποχρέωση τήρησης εχεμύθειας

Τα στοιχεία της κινήσεως των τραπεζικών λογαριασμών του φορολογούμενου αφορούν σε μη ευαίσθητα προσωπικά δεδομένα, στα οποία μπορεί να έχει πρόσβαση η φορολογική Αρχή.Τα όργανά της όμως οφείλουν να τηρούν την απαιτούμενη εχεμύθεια.

Η φορολογική Αρχή οφείλει, για την αποτελεσματική εκπλήρωση του ελεγκτικού της έργου, να αξιοποιεί συστηματικά τα σύγχρονα τεχνολογικά μέσα. 

Συνταγματική Επιταγή αναλογικότητας

Εύλογης διάρκειας της παραγραφής – Ισχύει η Πενταετία

Οι νομοθετικές διατάξεις που ορίζουν τον χρόνο παραγραφής της εξουσίας της Διοίκησης για επιβολή φόρου εισοδήματος και των σχετικών κυρώσεων, λόγω ανακρίβειας της δήλωσης, οι οποίες εφαρμόζονται αναλόγως κατά το άρθρο 9 παρ. 5 του ν. 2523/1997 προκειμένου περί επιβολής προστίμων για παραβάσεις του Κώδικα Βιβλίων και Στοιχείων, πρέπει να συνάδουν προς τη συνταγματική αρχή της αναλογικότητας, σύμφωνα με τα κριθέντα στις σκέψεις 5 και 6 της απόφασης 1738/2017 της Ολομέλειας του Δικαστηρίου.

Η εύλογη διάρκεια του χρονικού διαστήματος παραγραφής πρέπει, να είναι σχετικώς μικρή, απαίτηση στην οποία ανταποκρίνεται η προβλεπόμενη στο άρθρο 84 παρ. 1 του Κ.Φ.Ε. πενταετία. Αυτή (εύλογη διάρκεια) προκύπτει από δίκαιη στάθμιση και εξισορρόπηση των ερειδόμενων στο Σύνταγμα, συμφερόντων και δικαιωμάτων των μερών (Δημοσίου και φορολογουμένου).

Παρέκταση του χρόνου Παραγραφής

Συμπληρωματικά Στοιχεία – Έννοια

10ετής Παραγραφή

Νομοθετικές διατάξεις που προβλέπουν (κατά τον χρόνο τέλεσης της αποδιδόμενης φορολογικής παράβασης και όχι αναδρομικά) παρέκταση του κατ’ αρχάς οριζόμενου χρόνου παραγραφής, πρέπει να ανταποκρίνονται στην αρχή της αναλογικότητας, τόσο σε σχέση με την προβλεπόμενη γενεσιουργό αιτία της επιμήκυνσης όσο και αναφορικά με το χρονικό διάστημά της, ενόψει του οικείου λόγου της παράτασης αλλά και του κατ’ αρχάς ισχύοντος χρόνου παραγραφής. Τέλος, οι διατάξεις αυτές πρέπει να ερμηνεύονται στενά, ως θεσπίζουσες απόκλιση από κανόνα, ο οποίος, μάλιστα, έχει τεθεί προς εξυπηρέτηση της θεμελιώδους αρχής της ασφάλειας δικαίου. Εξάλλου, δεν είναι επιτρεπτή η παράταση της πενταετούς παραγραφής για φορολογικές απαιτήσεις του Δημοσίου που αφορούν σε ημερολογιακά έτη προηγούμενα του προγενέστερου της δημοσιεύσεως του σχετικού νόμου έτους.

 Κατά την έννοια των διατάξεων των παραγράφων 1 και 4 (περιπτ. β) του άρθρου 84 του ΚΦΕ, (α) ο φορολογικός έλεγχος (και ο βάσει αυτού καταλογισμός προστίμου για παραβάσεις του Κ.Β.Σ.) πρέπει να διενεργείται, κατ’ αρχάς, εντός πενταετίας από το τέλος της διαχειριστικής περιόδου που έπεται εκείνης στην οποία αφορά η παράβαση, (β) κατά παρέκκλιση από τον ανωτέρω κανόνα της παραγράφου 1, χωρεί, σύμφωνα με τη στενώς ερμηνευτέα διάταξη της περιπτ. β της παραγράφου 4 (σε συνδυασμό με τη διάταξη του άρθρου 68 παρ. 2 περιπτ. α), έλεγχος (ακόμα και αρχικός) και έκδοση βάσει αυτού πράξης επιβολής προστίμου για παραβάσεις του Κ.Β.Σ., εντός δεκαετίας από το τέλος της προαναφερόμενης διαχειριστικής περιόδου, εάν περιέλθουν σε γνώση της φορολογικής Διοίκησης «συμπληρωματικά στοιχεία», δηλαδή στοιχεία αποδεικτικά της παράβασης του Κ.Β.Σ τα οποία δικαιολογημένα δεν είχε υπόψη της η φορολογική αρχή κατά την ανωτέρω πενταετία .

Συνεπώς, δεν αποτελούν «συμπληρωματικά στοιχεία» εκείνα τα οποία είτε είχαν περιέλθει σε γνώση της φορολογικής αρχής εντός της προβλεπόμενης στην παράγραφο 1 του ανωτέρω άρθρου 84 πενταετίας και αγνοήθηκαν ή δεν ελήφθησαν προσηκόντως υπόψη από αυτήν, είτε η φορολογική αρχή όφειλε να έχει λάβει γνώση τους, εντός της ίδιας πενταετίας, εάν είχε επιδείξει την δέουσα επιμέλεια, ήτοι εάν είχε λάβει τα προσήκοντα μέτρα ελέγχου και έρευνας, που προβλέπονται στο νόμο.

Τα στοιχεία για το υπόλοιπο ή/και τις κινήσεις των τραπεζικών λογαριασμών του φορολογούμενου στην ημεδαπή δεν αποτελούν «συμπληρωματικά στοιχεία», ικανά να δικαιολογήσουν (ενόψει και των επιταγών της συνταγματικής αρχής της αναλογικότητας) την επιμήκυνση της κατ’ αρχάς οριζόμενης, πενταετούς προθεσμίας παραγραφής.

Μειοψήφησαν ένας σύμβουλος και μια πάρεδρος, οι οποίοι διατύπωσαν τη γνώμη ότι η πρόβλεψη δεκαετούς παραγραφής είναι συνταγματικώς ανεκτή, όταν τίθενται υπόψη της διοίκησης συμπληρωματικά στοιχεία. Μεταξύ των συμπληρωματικών στοιχείων περιλαμβάνονται δε και οι τραπεζικοί λογαριασμοί των φορολογουμένων στην ημεδαπή.


ΙΣΤΟΡΙΚΟ

Ο αναιρεσείων, κατά τη διαχειριστική περίοδο 2006, είχε ως αντικείμενο εργασιών τις νομικές υπηρεσίες (δικηγόρος), τήρησε δε βιβλία Β` κατηγορίας του Κ.Β.Σ. και περαίωσε την υπόθεσή του ως προς τη φορολογία εισοδήματος του έτους αυτού, κατ` εφαρμογή των διατάξεων του ν. 3697/2008.

Ακολούθως, όμως, η φορολογική Αρχή, κατόπιν ανώνυμης καταγγελίας που έγινε σ’ αυτήν, προέβη σε φορολογικό έλεγχο κατά τον οποίο, μεταξύ άλλων, ζήτησε στοιχεία τραπεζικών λογαριασμών του αναιρεσείοντος.

Απο διασταυρωτικό έλεγχο των παραπάνω στοιχείων, των καταθέσεων στις τράπεζες με τις δηλώσεις φορολογίας εισοδήματος του αναιρεσείοντος, διαπιστώθηκε ότι στις περισσότερες χρήσεις προέκυπτε διαφορά μεταξύ του συνόλου των τραπεζικών καταθέσεων και του συνολικού φορολογητέου εισοδήματος όπως αυτό δηλώθηκε στις δηλώσεις φορολογίας εισοδήματος.

Με βάση τα δεδομένα αυτά η φορολογική αρχή δέχθηκε ότι ο αναιρεσείων δεν εξέδωσε ή εξέδωσε ανακριβώς αποδείξεις παροχής υπηρεσιών, με αποτέλεσμα την απόκρυψη συναλλαγών. Εξέδωσε δε σε βάρος του στις 17/12/2013 την ένδικη απόφαση επιβολής προστίμου ΚΒΣ, για αντίστοιχες παραβάσεις.

Προβαλλόμενος λόγος από τον προσφεύγοντα

ενώπιον του ΔΕΑ και αιτιολογία απόρριψης προσφυγής τους

Ο προσφεύγων – αναιρεσείων, προέβαλε ότι το δικαίωμα του Δημοσίου για την έκδοση και κοινοποίηση της ../17-12-2013 απόφασης επιβολής προστίμου του Κ.Β.Σ., διαχειριστικής περιόδου 2006, είχε παραγραφεί λόγω παρόδου πενταετίας, αφού οι επίμαχες καταθέσεις στους τραπεζικούς λογαριασμούς του δεν αποτελούσαν συμπληρωματικά στοιχεία, τα οποία περιήλθαν εκ των υστέρων στον αρμόδιο προϊστάμενο της δημόσιας οικονομικής υπηρεσίας, δοθέντος ότι αυτές υπήρχαν κατά τον χρόνο περαίωσης της φορολογικής του υποθέσεως και, επομένως, μπορούσε να λάβει γνώση αυτών ο τελευταίος. Συνεπώς, η απόφαση επιβολής προστίμου μη νομίμως εκδόθηκε μετά τη συμπλήρωση πενταετούς παραγραφής.

Με την αναιρεσιβαλλομένη απόφαση απορρίφθηκε η προσφυγή με την αιτιολογία ότι, η φορολογική αρχή νομίμως εξέδωσε πράξη επιβολής προστίμου για παραβάσεις του Κ.Β.Σ. που διαπιστώθηκαν από συμπληρωματικά στοιχεία (περιεχόμενο και κινήσεις των κάθε είδους τραπεζικών και επενδυτικών λογαριασμών), τα οποία περιήλθαν σε γνώση της μετά την πάροδο πενταετίας από το τέλος της διαχειριστικής περιόδου που έπεται εκείνης στην οποία αφορά η παράβαση.

Διαβάστε περισσότερα εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων
FlexibleHealth της SEIB: Νέες βελτιώσεις στο μοναδικό ελληνικό νοσοκομειακό με 100% κάλυψη Lloyd’s

0
Άκης Παπαπαύλου

Σε ουσιώδεις βελτιώσεις προχώρησε για 4η συνεχόμενη χρονιά το FlexibleHealth της South Eastern Insurance Brokers. Οι νέες καλύψεις φέρουν και αυτές την σιγουριά και την αξιοπιστία των Lloyd’s του Λονδίνου, ως αποκλειστικών ασφαλιστών του προγράμματος, και έρχονται ως απάντηση της SEIB στις απαιτήσεις της αγοράς και στις μεγάλες προκλήσεις στον τομέα της Υγείας.

«Με γνώμονα την κοινή λογική, την καινοτομία και την πολυετή εμπειρία μας, φιλοδοξούμε να δρούμε ως “ράφτες” μιας είδους “εξειδικευμένης μπουτίκ”, με μοναδικό στόχο να συμπεριφέρεται πιο ευέλικτα, τίμια και εξατομικευμένα ακόμα και από την πιο καλοκουρδισμένη ασφαλιστική εταιρία» δήλωσε αναφορικά ο Άκης Παπαπαύλου, 2η γενιά Ασφαλιστής,  σχεδιαστής του προγράμματος FlexibleHealth και συνιδρυτής της SEIB.

Η εταιρία υπόσχεται πως θα συνεχίσει να πρωτοπορεί στην καινοτομία τόσο των υπηρεσιών της προς τους συνεργάτες της όσο και των προγραμμάτων της, ώστε να πραγματοποιήσει το σημαντικότερο όραμά της για προσιτή πλήρη ασφάλιση υγείας σε όλους τους Έλληνες.

Αναλυτικότερα, σε μήνυμά του προς το προσωπικό και το ευρύ, πανελλήνιο Δίκτυο Πωλήσεων της εταιρείας, ο κ. Παπαπαύλου τόνισε μεταξύ άλλων:

«Πριν από 6 χρόνια πατήσαμε πάνω στην πολυετή πείρα των παλαίμαχων στελεχών μας στον κλάδο Υγείας και Ζωής για να υλοποιήσουμε ένα μεγαλεπήβολο όραμα, που μέχρι τότε φαινόταν σχεδόν ακατόρθωτο για τα ελληνικά δεδομένα. Έτσι, με τη σιγουριά της εμπειρίας μας,  απευθυνθήκαμε στην αγορά του Λονδίνου, και μετά από χρόνια εξονυχιστική έρευνας και προσεκτικού σχεδιασμού, επιτύχαμε να προσφέρουμε για πρώτη φορά στην Ελληνική αγορά νοσοκομειακό πρόγραμμα με κάλυψη στα μεγαλύτερα συνδικάτα των Lloyd’s,  γραμμένο εξολοκλήρου πάνω στις ανάγκες του Έλληνα ασφαλισμένου.

»Όλα αυτά τα χρόνια αναβαθμίζουμε συνεχώς την κάλυψη αυτή χωρίς να χάνουμε την αμεσότητά μας, επιβεβαιώνοντας  ταυτόχρονα την αξιοπιστία του μεγαλύτερου ασφαλιστικού οργανισμού του κόσμου, ταυτόσημο για αιώνες με την ασφαλιστική αντίληψη και καινοτομία.

»Έτσι σήμερα, είμαστε πάλι στην ευχάριστη θέση να ανακοινώσουμε νέες βελτιώσεις. Το να προσφέρουμε σε μια τόσο δύσκολη για τον Έλληνα ασφαλισμένο περίοδο, προσιτή 100% κάλυψη στον 40άρη, με μόνο με 652 ευρώ το χρόνο, δεν μας είναι αρκετό, όσο ανταγωνιστική και να είναι. Εστιάζουμε την προσοχή μας στις υποδείξεις των συνεργατών μας, έχοντας πάντα τα αυτιά μας ανοιχτά να ακούσουμε τις ανάγκες των ασφαλισμένων μας».

«Κινούμε γη και ουρανό να αλλάζουμε γρήγορα και συνεχώς. […] Εάν συμπεριλάβουμε στην χαρτογράφηση του group των εταιριών μας τόσο την εταιρία ζημιών ΜΕΡΙΜΝΑ Α.Ε όσο και την εταιρία σχεδιασμού ασφαλιστικού λογισμικού Script Ltd, τότε μπορούμε να μιλάμε για αυτονομία, αμεσότητα και πλήρη ευελιξία στις προσωποποιημένες ανάγκες τόσο του προγράμματος όσο και των ασφαλισμένων μας» συνέχισε ο κ. Παπαπαύλου.

«Σήμερα, 4 χρόνια μετά:

  • προσθέτουμε επιπλέον ευκολίες πληρωμής μέσω πιστωτικής κάρτας, με ειδικό πρόγραμμα ΑΤΟΚΩΝ ΜΗΝΙΑΙΩΝ ΔΟΣΕΩΝ,  πέραν της ταχυπληρωμής/τραπεζικής κατάθεσης και 3μήνης, 6μήνης  και ετήσιας δόσης
  • διατηρούμε σταθερά τα ανταγωνιστικά του ασφάλιστρα έχοντας προβεί σε ΜΗΔΕΝΙΚΗ αύξηση ασφαλίστρων και στο 4ο συνεχές έτος
  • αφουγκραζόμαστε καθημερινά το δίκτυο συνεργατών  μας και τους ασφαλισμένους μας, αναβαθμίζοντας συνεχώς τον πρωτοποριακό σχεδιασμό και καλύψεις του προγράμματος κάθε 3-6 μήνες
  • επιδιώκουμε να είμαστε συνεπείς στο στόχο μας: να εκδίδουμε συμβόλαιο σε μια μόνο μέρα από την εξόφληση της 1ης συμφωνημένης δόσης
  • συνεχίζουμε να προσφέρουμε διαδικτυακή αμεσότητα σε επίπεδο αίτησης και τιμολόγησης
  • αντιλαμβανόμαστε το underwriting «αντισυμβατικά»: δεν υπάρχει «σκληρό» ή «μαλακό», μόνο «τίμιο» και «σύντομο» – δεν έχουμε ενδοιασμούς να πούμε «ναι» εκεί που άλλοι λένε «όχι» και «όχι» εκεί που άλλοι λένε «ναι».  Δεν είναι τυχαία η μηδενική αύξηση ασφαλίστρων τα τελευταία χρόνια, ούτε ότι αντιμετωπίζουμε την ανάληψη κάθε κινδύνου εξίσου δίκαια, «έρχεται μόνος του» ή με άλλα «100 ασφαλιστήρια» από πίσω
  • έχουμε ήδη περάσει σε εξαψήφιες αποζημιώσεις
  • κρατάμε τις ίδιες καθαρές γραμμές στο σχεδιασμό και στην ευκολία πώλησης του προγράμματα

Τίποτα δεν θα μπορούσε να μας κάνει περισσότερο χαρούμενους από την τόσο δυναμική και ουσιαστική του εξέλιξη.»

Βελτιώσεις

Με τις  νέες βελτιώσεις του προγράμματος οι ασφαλισμένοι θα απολαμβάνουν συμπεριλαμβανομένων μεταξύ των ήδη εξελιγμένων καλύψεων τις παρακάτω πλούσιες παροχές:

  • Συγγενείς Παθήσεις – κάλυψη στα 4 έτη με εξαίρεση τις καρδιολογικές.
  • Βελτίωση Επιδόματος Τοκετού – διπλασιασμός μετά από 4 συνεχή έτη ασφάλισης και μη καταβολής του.
  • Ημερήσια Νοσηλεία (ODC) – μείωση απαλλαγών και συμμετοχών κατά 50%.
  • Νοσηλεία σε Κρατικό Νοσοκομείο – δε θα λαμβάνονται υπόψιν απαλλαγές και συμμετοχές ως 1000 ευρώ και 10% αντίστοιχα.
  • Ρομποτική
  • Χειρουργικό Eπίδομα–   70%, ανεξαρτήτως ύψους απαλλαγής/συμμετοχής
  • Νοσοκομειακό Επίδομα – ανεξαρτήτως ύψους απαλλαγής/συμμετοχής
  • Αποκλειστική Νοσοκόμα στο σπίτι
  • Έξοδα Ασθενοφόρου
  • Επείγουσα Αερομεταφορά εντός Ελλάδος
  • Κάρτα νοσηλείας – 24ώρο ιατρικό τηλεφωνικό κέντρο
  • Απευθείας χρέωση στο δίκτυο των συμβεβλημένων κλινικών
  • Πανελλήνιο δίκτυο συμβεβλημένων κλινικών με όλες τις μεγάλες κλινικές και ομίλους της χώρας
  • Επιτροπή διαιτησίας
  • Μικρές Χειρουργικές Επεμβάσεις χωρίς να λαμβάνεται υπόψιν το ύψος της απαλλαγής ή/και συμμετοχής (ακόμη και με τη μέγιστη δυνατή απαλλαγή του προγράμματος των 15000 ευρώ)
  • Χημειοθεραπεία & Ακτινοθεραπεία στα εξωτερικά ιατρεία χωρίς επίσης να λαμβάνεται υπόψιν το ύψος της απαλλαγής ή/και συμμετοχής
  • Αναμονές από 1 μήνα ως 12 μήνες ανάλογα την περίπτωση
  • Ελληνικά Δικαστήρια

Σε συνέχεια των δηλώσεών του ο κ. Παπαπαύλου επικεντρώθηκε στον κρίσιμο ρόλο του Δικτύου Πωλήσεων στην επιτυχία του προγράμματος, το οποίο υποστηρίζεται από γραφεία της SEIB σε Αθήνα και Θεσσαλονίκη, και άφησε αιχμές για νέα προγράμματα υγείας από την εταιρία πολύ σύντομα.

«Είναι εντυπωσιακό ότι πολλές φορές οι ασφαλισμένοι και συνεργάτες μας προτιμούν όχι λόγω προσιτού ασφαλίστρου και ηχηρού ονόματος, αλλά λόγω ταχύτητας, ευελιξίας και κατανόησης των αναγκών τους.

»Η προτεραιότητα της “αναγκαιότητας” στην πώληση έχει δώσει τη θέση της στην ταχύτητα της αναταπόκρισης και στην τεχνογνωσία του ασφαλιστικού αντικειμένου. Είναι τέτοιο το είδους του κινδύνου που δεν μπορεί να πουληθεί στο internet όπως τα  υπόλοιπα. Πώς να εξηγήσεις online την πολύτιμη έννοια της “ασφαλισιμότητας”; Οι ασφαλίσεις Υγείας και Ζωής δεν είναι αυτοκίνητο, ούτε πυρός. Είναι εγκληματικό για αυτούς που τις μπερδεύουν. Είναι το πρώτο πράγμα που συμφωνήσαμε ως κοινό παρονομαστή, παλιά και νέα στελέχη στη SEIB, σχεδιάζοντας αυτό το προϊόν, και η πιο βασική φιλοσοφία που εμφυσούμε στους συνεργάτες μας.

»Με βετεράνους στην ομάδα μας με περισσότερα από 40 χρόνια εμπειρίας στο κλάδο Ζωής  ο καθένας, νιώθουμε ότι κουβαλάμε μαζί μας το “λυσάρι”, ενώ με τη στήριξη των Lloyd’s του Λονδίνου νιώθουμε ότι είμαστε οι τελευταίοι “μεγάλοι” που μπήκαμε στην αγορά αυτή και το βλέπουμε από την αρχή του. Το πρώτο συμβόλαιο, την πρώτη ζημιά και έχουμε μια ευκαιρία να το κάνουμε σωστά ή, να το θέσω καλύτερα,  σωστότερα, μέσα από την εμπειρία που κουβαλάνε τα στελέχη μας και φυσικά ο κολοσσός της αγοράς των Lloyd’s.  Άλλωστε,  “μόνο ένας ανόητος μαθαίνει από τα λάθη του. Ο έξυπνος άνθρωπος μαθαίνει από τα λάθη των άλλων” (Όττο Φον Μπίσμαρκ, 1815-1898).

»Θα βελτιωνόμαστε και θα προσαρμοζόμαστε συνεχώς σε αυτόν τον απαιτητικό ασφαλιστικό χάρτη και σύντομα θα  απαντήσουμε στις εξατομικευμένες του ανάγκες με νέα προγράμματα και ριζοσπαστικές  λύσεις.»

Δείτε περισσότερα για τη φιλοσοφία του ανταγωνιστικού προγράμματος υγείας FlexibleHealth στο επίσημο κανάλι της SEIB: bit.ly/2gBSlWk

Παρακολουθήστε το προϊόν και τις βελτιώσεις του στο Facebook: bit.ly/2gXDYfC


Interactive Workshop του ΣΕΜΑ: «Are you ready for GDPR?»

0
sema logo

Διαδραστικό workshop με τίτλο «Are you ready for GDPR?» διοργανώνει ο ΣΕΜΑ, αυτή τη φορά στην Αθήνα, επικεντρώνοντας τις εργασίες του στο πώς οι Μεσίτες Ασφαλίσεων θα εφαρμόσουν ορθά τη νέα κοινοτική οδηγία περί προστασίας των προσωπικών δεδομένων, που όπως είναι γνωστό βρίσκεται ήδη σε ισχύ από την 25η Μαΐου.

Στο πλαίσιο του workshop, που θα πραγματοποιηθεί την Τετάρτη 13 Ιουνίου στο ξενοδοχείο Golden Age στις 15:00, εκπρόσωποι της ασφαλιστικής αγοράς, της αγοράς συμβούλων και του δικηγορικού κλάδου με εξειδίκευση στο αντικείμενο θα συνομιλήσουν με τους μεσίτες ασφαλίσεων προκειμένου να τους καθοδηγήσουν για την ορθή εφαρμογή του νέου πλαισίου, το οποίο και απαιτητικό είναι, αλλά και ιδιαιτέρως περίπλοκο.

Κατά τη διάρκεια των εργασιών του workshop:

  • θα χαραχθεί ο «οδικός χάρτης» στον οποίο θα βασιστούν οι Μεσίτες Ασφαλίσεων ώστε να προσαρμοστούν οργανωτικά, πληροφοριακά, αλλά και εκτελεστικά στο νέο θεσμικό περιβάλλον
  • θα συζητηθούν πρακτικά παραδείγματα, ώστε να αναδειχθούν σημεία του νέου κανονισμού που απαιτούν ιδιαίτερη προσοχή
  • θα ερμηνευτούν διατάξεις του GDPR για τις οποίες απαιτούνται νομικές διευκρινίσεις
  • θα συζητηθούν ζητήματα τα οποία τέθηκαν στο πλαίσιο τροποποίησης των συμβάσεων με τις ασφαλιστικές εταιρείες σχετικά με την πρακτική εφαρμογή συγκεκριμένων όρων του GDPR.

Στο πάνελ του workshop θα συμμετέχουν οι κ.κ. Παναγιώτης Βαγιακάκος, Managing Director της HDI GLOBAL SE, Γιάννης Ζάραγκας, Partner της NESTOR CONSULTING SA, Χρήστος Βιδάκης, Principal, Risk Advisory της Deloitte, και η Κωνσταντίνα Λόντου, Δικηγόρος. Τη συζήτηση θα συντονίσει ο Διευθυντής Σύνταξης της εφημερίδας «Η Ναυτεμπορική» Πλάτων Τσούλος.

Επιβολή φορολογικών επιβαρύνσεων: Χρόνος παραγραφής η πενταετία

0
νόμος, ψηφία, γράμματα, νομοθεσία, δικαιοσύνη

ΕΙΣΑΓΩΓΗ

Με φύλλο ελέγχου φόρου εισοδήματος οικον. έτους 2002 του προϊσταμένου του ΔΕΚ Αθηνών, που εκδόθηκε στις 13/12/2010, επιβλήθηκε σε βάρος ανώνυμης εταιρείας κύριος φόρος και πρόσθετος φόρος λόγω ανακρίβειας δηλώσεως που υπέβαλε.

Μετά από προσφυγή της εταιρείας, το ως άνω φύλλο ελέγχου ακυρώθηκε με απόφαση του ΔΕΑ.

Κατά της αποφάσεως αυτής το Δημόσιο άσκησε αναίρεση ενώπιον του ΣτΕ.

ΠΑΡΑΔΕΚΤΟ ΑΝΑΙΡΕΣΕΩΣ – ΠΑΡΑΠΟΜΠΗ ΣΤΗΝ ΟΛΟΜΕΛΕΙΑ

Το Β΄τμήμα του ΣτΕ (αποφ.675/2017) δέχθηκε ότι δεν υπάρχει νομολογία τούτου σχετικά με την ερμηνεία και τη συνταγματικότητα των περί παρατάσεως της παραγραφής διατάξεων των άρθρων 11 του ν.3513/2006, 29 του ν.3697/2008, 10 του ν.3790/2009 και 82 του ν.3842/2010, στις οποίες η φορολογική Διοίκηση είχε στηρίξει την έκδοση του παραπάνω φύλλου ελέγχου, και ότι ενόψει τούτου προβάλλονται παραδεκτώς σχετικά με το ζήτημα αυτό, λόγοι αναιρέσεως (άρθρο53 παρ.3 π.δ.18/1989, όπως αντικαταστάθηκε από το άρθρο12 παρ.1 του ν.3900/2010).

ΚΡΙΣΗ ΟΛΟΜΕΛΕΙΑΣ ΓΙΑ ΤΗΝ ΑΝΤΙΣΥΝΤΑΓΜΑΤΙΚΟΤΗΤΑ ΤΩΝ ΠΑΡΑΠΑΝΩ ΔΙΑΤΑΞΕΩΝ ΠΕΡΙ ΠΑΡΑΤΑΣΕΩΣ ΤΗΣ ΠΑΡΑΓΡΑΦΗΣ

Η συνταγματική αρχή της ασφάλειας δικαίου, ειδικότερη εκδήλωση της οποίας αποτελεί η αρχή της προστατευόμενης εμπιστοσύνης του διοικούμενου, επιβάλλει, ιδίως, τη σαφήνεια και την προβλέψιμη εφαρμογή των εκάστοτε θεσπιζομένων κανονιστικών ρυθμίσεων και επιτάσσει να μη τίθεται επ’αόριστον εν αμφιβόλω η κατάσταση του διοικουμένου, όσον αφορά την εκ μέρους του τήρηση των κανόνων των σχετικών με την επιβολή επιβαρύνσεων υπό την μορφή φόρων, τελών, εισφορών και οιασδήποτε φύσεως κυρώσεων για παράβαση των σχετικών διατάξεων.

Συνακόλουθα, για την επιβολή φορολογικών επιβαρύνσεων και σχετικών κυρώσεων, απαιτείται να προβλέπεται προθεσμία παραγραφής η οποία πρέπει να ορίζεται εκ των προτέρων, και η διάρκειά της να είναι επαρκώς προβλέψιμη από το διοικούμενο, δηλαδή πρέπει να προσδιορίζεται στο νόμο συγκεκριμένα, εν αναφορά με συγκεκριμένο χρονικό σημείο, και να μην εξαρτάται από ενέργειες της δημόσιας αρχής.

Η μεταβολή δε της προθεσμίας της παραγραφής, με την πρόβλεψη της επιμηκύνσεώς της είναι δυνατή μόνο υπό τις προϋποθέσεις της παρ.2 του άρθρου 78 του Συντάγματος, δηλαδή με διάταξη θεσπιζόμενη το αργότερο το έτος που έπεται εκείνου στο οποίο ανάγεται η φορολογική υποχρέωση

Μετά τη συμπλήρωση της παραγραφής πρέπει δε να μην είναι πλέον δυνατή η επιβολή σε βάρος του διοικουμένου ούτε της σχετικής οικονομικής επιβαρύνσεως (φόρου, τέλους, εισφοράς), ούτε οποιασδήποτε σχετικής κυρώσεως.

Εξάλλου, ενόψει της συνταγματικής αρχής της αναλογικότητας (άρθρο 25 παρ.1 εδ. δ΄του Συντάγματος), η παραγραφή πρέπει να έχει συνολικά εύλογη διάρκεια (βλ. και νομολογία του ΔΕΕ), λαμβανομένου μάλιστα υπόψη του γεγονότος ότι υπάρχουν πλέον σύγχρονες ηλεκτρονικές και άλλες μέθοδοι, οι οποίες διευκολύνουν τη διαδικασία του ελέγχου. Αυτά, προς το σκοπό αφενός αποφυγής ενθαρρύνσεως ενδεχόμενης απραξίας της φορολογικής διοικήσεως, ώστε να είναι δυνατή η άσκηση αποτελεσματικού ελέγχου για την εξακρίβωση τήρησης από το διοικούμενο των οικονομικών υποχρεώσεών του, αφετέρου, για να μην αφήνονται οι διοικούμενοι έκθετοι σε μακρά περίοδο ανασφάλειας δικαίου, με αποτέλεσμα να μην είναι πλέον σε θέση να αμυνθούν προσηκόντως έναντι του σχετικού λόγου, μετά την παρέλευση μακρού χρόνου από το γεγονός που γεννά τη σχετική οικονομική υποχρέωσή τους, ούτε άλλωστε να αφήνεται το Δημόσιο ή άλλο νπδδ έκθετο στον κίνδυνο αδυναμίας είσπραξης τυχόν βεβαιωμένων ποσών φόρων, τελών, εισφορών και σχετικών κυρώσεων, μετά την πάροδο μακρού χρόνου από τη γένεση των σχετικών υποχρεώσεων του διοικουμένου.

Συνεπώς, διάταξη νόμου περί παρατάσεως χρόνου παραγραφής φορολογικών αξιώσεων οι οποίες ανάγονται σε ημερολογιακό έτος προγενέστερο του προηγούμενου έτους της δημοσιεύσεως του νόμου αυτού, είναι ανίσχυρη ως αντικείμενη στην απορρέουσα από την αρχή του κράτους δικαίου, αρχή της ασφάλειας δικαίου.

Σύμφωνα δε με το άρθρο 84 παρ. 1 του Κώδικα Φορολογίας Εισοδήματος (ν. 2238/1994, Α΄151) η παραγραφή ήταν κατά κανόνα πενταετής, παρατάθηκε δε με τις επίμαχες διατάξεις, ενώ, περαιτέρω, χορηγήθηκαν παρατάσεις του χρόνου αυτής και με άλλες διατάξεις. Η πενταετής παραγραφή – η οποία είναι και εύλογη – προβλέφθηκε ακολούθως και με το άρθρο 35 παρ.3 του Κωδικα φορολογικής Διαδικασίας (όπως τροποποιήθηκε από το άρθρο 46 παρ.7 του ν.4223/2013). Με βάση τα παραπάνω δεδομένα, οι διατάξεις των άρθρων 11 του ν.3513/2006, 29 του ν. 3697/2008, 10 του ν.3790/2009 και 82 του ν.3842/2010, αντίκεινται στις εξειδικεύουσες την αρχή της ασφάλειας δικαίου διατάξεις των παρ. 1 και 2 του άρθρου 78 του Συντάγματος, διότι παρατείνουν την προθεσμία παραγραφής των φορολογικών αξιώσεων του Δημοσίου, των αναγόμενων σε ημερολογιακά έτη προγενέστερα του προηγούμενου της δημοσιεύσεως των σχετικών νόμων ετών.

Κατόπιν τούτων η ολομέλεια του ΣτΕ έκρινε ότι οι ως άνω διατάξεις δεν μπορούσαν να στηρίξουν νομίμως την έκδοση του ένδικου φύλλου ελέγχου της 12/11/2010 και απέρριψε ως αβάσιμα όλα τα περί του αντιθέτου προβαλλόμενα από το Δημόσιο, καθώς την αίτηση αναιρέσεως αυτού στο σύνολό της.

Διαβάστε περισσότερα εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων

NN Hellas και Orange Grove στοχεύουν στην ενδυνάμωση της ελληνικής επιχειρηματικότητας

0

Η NN Hellas και το Orange Grove, πρωτοβουλία της Ολλανδικής Πρεσβείας στην Ελλάδα, πραγματοποιούν για πρώτη φορά τον διαγωνισμό επιχειρηματικότητας «Ideas That Change Us», ο οποίος  απευθύνεται σε ομάδες και startups στους τομείς της Τεχνολογίας Υγείας, Πρόληψης και Ευεξίας.

Οι ομάδες με τις καλύτερες ιδέες θα προκριθούν στην επόμενη φάση του διαγωνισμού, όπου και θα λάβουν μέρος σε πρόγραμμα καθοδηγούμενης εκπαίδευσης (acceleration program) διάρκειας 3 μηνών, που υλοποιείται από τον ολλανδικό οργανισμό IdeaHackers.

Μέσα από το Ideas That Change Us, οι συμμετέχοντες θα επωφεληθούν από την εμπειρία και τεχνογνωσία των στελεχών της NN Hellas και του NN Group, της Ολλανδικής Πρεσβείας στην Ελλάδα, του Orange Grove, καθώς και των IdeaHackers, και θα αποκτήσουν πρόσβαση σε νέα επιχειρηματικά δίκτυα.

Οι ενδιαφερόμενες ομάδες και startups μπορούν να δηλώσουν συμμετοχή έως 29 Ιουνίου 2018.

«Μέσα από τη συνεργασία μας με το Orange Grove στοχεύουμε στην ενίσχυση της επιχειρηματικής κουλτούρας στην Ελλάδα» δήλωσε σχετικά με τον διαγωνισμό η Μαριάννα Πολιτοπούλου, πρόεδρος ΔΣ και διευθύνουσα σύμβουλος της ΝΝ Hellas. «Έχοντας τη νέα γενιά στο επίκεντρο του προγράμματος Εταιρικής Κοινωνικής Υπευθυνότητάς μας, δημιουργήσαμε το πρόγραμμα “Ideas That Change Us”, το οποίο προάγει πρωτοποριακές λύσεις για την πρόληψη, την υγεία και την ευεξία. Παράλληλα, η πρωτοβουλία αυτή θα προσφέρει τα απαραίτητα εφόδια στους νέους επιχειρηματίες ώστε να νιώσουν σιγουριά στα πρώτα τους επαγγελματικά βήματα.»

Από την πλευρά του ο πρέσβης της Ολλανδίας στην Ελλάδα Caspar Veldkamp σχολίασε: «Είμαστε πολύ χαρούμενοι που ανακοινώνουμε τη νέα μας συνεργασία με την NN Hellas, στο πλαίσιο του Orange Grove. Ο διαγωνισμός αυτός θα προσφέρει σε ελληνικές startups μια μοναδική ευκαιρία να συνεργαστούν και να μάθουν από κορυφαίους εμπειρογνώμονες στον τομέα της υγείας, τόσο από την Ελλάδα όσο και από την Ολλανδία, συγκεντρώνοντας έτσι πολύτιμη εμπειρία και από τις δύο χώρες».

Για περισσότερες πληροφορίες, οι ενδιαφερόμενοι μπορούν να επισκεφθούν το IdeasThatChangeUs.gr.

NN Hellas και Orange Grove στοχεύουν στην ενδυνάμωση της ελληνικής επιχειρηματικότητας

0

Η NN Hellas και το Orange Grove, πρωτοβουλία της Ολλανδικής Πρεσβείας στην Ελλάδα, πραγματοποιούν για πρώτη φορά τον διαγωνισμό επιχειρηματικότητας «Ideas That Change Us», ο οποίος  απευθύνεται σε ομάδες και startups στους τομείς της Τεχνολογίας Υγείας, Πρόληψης και Ευεξίας.

Οι ομάδες με τις καλύτερες ιδέες θα προκριθούν στην επόμενη φάση του διαγωνισμού, όπου και θα λάβουν μέρος σε πρόγραμμα καθοδηγούμενης εκπαίδευσης (acceleration program) διάρκειας 3 μηνών, που υλοποιείται από τον ολλανδικό οργανισμό IdeaHackers.

Μέσα από το Ideas That Change Us, οι συμμετέχοντες θα επωφεληθούν από την εμπειρία και τεχνογνωσία των στελεχών της NN Hellas και του NN Group, της Ολλανδικής Πρεσβείας στην Ελλάδα, του Orange Grove, καθώς και των IdeaHackers, και θα αποκτήσουν πρόσβαση σε νέα επιχειρηματικά δίκτυα.

Οι ενδιαφερόμενες ομάδες και startups μπορούν να δηλώσουν συμμετοχή έως 29 Ιουνίου 2018.

«Μέσα από τη συνεργασία μας με το Orange Grove στοχεύουμε στην ενίσχυση της επιχειρηματικής κουλτούρας στην Ελλάδα» δήλωσε σχετικά με τον διαγωνισμό η Μαριάννα Πολιτοπούλου, πρόεδρος ΔΣ και διευθύνουσα σύμβουλος της ΝΝ Hellas. «Έχοντας τη νέα γενιά στο επίκεντρο του προγράμματος Εταιρικής Κοινωνικής Υπευθυνότητάς μας, δημιουργήσαμε το πρόγραμμα “Ideas That Change Us”, το οποίο προάγει πρωτοποριακές λύσεις για την πρόληψη, την υγεία και την ευεξία. Παράλληλα, η πρωτοβουλία αυτή θα προσφέρει τα απαραίτητα εφόδια στους νέους επιχειρηματίες ώστε να νιώσουν σιγουριά στα πρώτα τους επαγγελματικά βήματα.»

Από την πλευρά του ο πρέσβης της Ολλανδίας στην Ελλάδα Caspar Veldkamp σχολίασε: «Είμαστε πολύ χαρούμενοι που ανακοινώνουμε τη νέα μας συνεργασία με την NN Hellas, στο πλαίσιο του Orange Grove. Ο διαγωνισμός αυτός θα προσφέρει σε ελληνικές startups μια μοναδική ευκαιρία να συνεργαστούν και να μάθουν από κορυφαίους εμπειρογνώμονες στον τομέα της υγείας, τόσο από την Ελλάδα όσο και από την Ολλανδία, συγκεντρώνοντας έτσι πολύτιμη εμπειρία και από τις δύο χώρες».

Για περισσότερες πληροφορίες, οι ενδιαφερόμενοι μπορούν να επισκεφθούν το IdeasThatChangeUs.gr.

«Έγκαιρη Προειδοποίηση: Κομβική για τη μετάβαση από την κρίση στην ανάπτυξη»

0

Οι δυνατότητες που δίνει η Έγκαιρη Προειδοποίηση σε επιχειρήσεις και επαγγελματίες που αντιμετωπίζουν δυσκολίες και τα οφέλη συμμετοχής στο Πρόγραμμα Early Warning Europe-Greece, παρουσιάσθηκαν την Τετάρτη 6 Ιουνίου 2018 σε ειδική ημερίδα στο Ζάππειο Μέγαρο, με τίτλο: «Από την Κρίση στην Ανάπτυξη: Ευρωπαϊκό Δίκτυο Έγκαιρης Προειδοποίησης επιχειρήσεων και 2ηςευκαιρίας επιχειρηματιών».

Την ημερίδα διοργάνωσε η Περιφέρεια Αττικής και το Πρόγραμμα στην Ελλάδα υλοποιούν το ΙΜΕ ΓΣΕΒΕΕ και το Επαγγελματικό Επιμελητήριο Αθηνών.

Κατά τη διάρκεια της εκδήλωσης, υπεύθυνοι του προγράμματος από τη Δανία παρουσίασαν την επιτυχημένη εφαρμογή της Έγκαιρης Προειδοποίησης στη χώρα τους αλλά και σε άλλα ευρωπαϊκά κράτη και τόνισαν τις προοπτικές που ανοίγονται για τις επιχειρήσεις που συμμετέχουν.

Επιχειρήσεις και επαγγελματίες που αντιλαμβάνονται ότι στον ορίζοντα εμφανίζονται δυσκολίες, μέσω του Προγράμματος μπορούν χωρίς κανένα κόστος να απευθυνθούν  σε ειδικούς Μέντορες οι οποίοι θα προχωρήσουν σε διάγνωση της κατάστασης και σε κατάθεση προτάσεων, προκειμένου να ληφθούν έγκαιρα τα κατάλληλα μέτρα αντιμετώπισης των προβλημάτων. Ταυτόχρονα, εξασφαλίζεται ότι σε όλη τη διαδικασία θα τηρείται απόλυτη εχεμύθεια, χωρίς να γίνονται γνωστά τα στοιχεία των συμμετεχόντων.

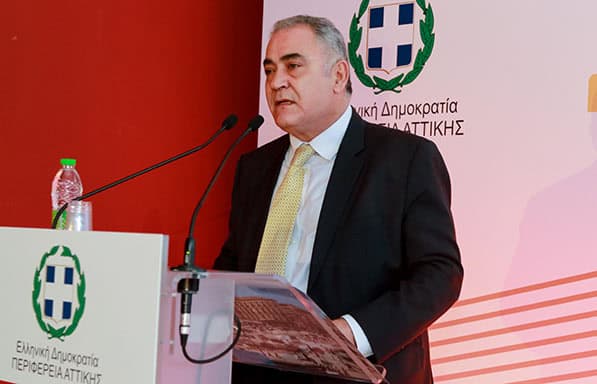
Όπως ανέφερε στην ομιλία του ο πρόεδρος του Ε.Ε.Α. κ. Γ. Χατζηθεοδοσίου, «το επιχειρείν είναι μία διαδικασία με δυναμική και κανείς δεν μπορεί να προεξοφλήσει την επιτυχία ή την αποτυχία. Το σημαντικό είναι να αξιοποιούμε τις εμπειρίες μας, να μην αφήνουμε να φτάσει μία κατάσταση σε οριακό σημείο για να λάβουμε τα απαιτούμενα μέτρα και βέβαια να μη διστάζουμε να ζητάμε τη γνώμη των ειδικών. Η Έγκαιρη Προειδοποίηση δεν είναι απαραίτητη όταν φτάσει μία επιχείρηση στο τέλος. Είναι καθοριστική όμως όταν εμφανιστούν σημάδια δυσκολιών. Τότε μπορεί να βοηθήσει αποτελεσματικά. Είναι κάτι για το οποίο πρέπει να ενημερωθούν επιχειρηματίες και επαγγελματίες και ως Επιμελητήριο έχουμε ήδη προχωρήσει σε πολλές εκδηλώσεις όπου φροντίζουμε να αναλύουμε στα μέλη μας τις ευεργετικές συνέπειες του Προγράμματος».

Στις θετικές συνέπειες που θα προκύψουν για επιχειρηματικότητα και Οικονομία αναφέρθηκε αναλυτικά κατά τη διάρκεια της ομιλίας του και ο πρόεδρος της ΓΣΕΒΕΕ κ. Γ. Καββαθάς.

Σε εκτενή παρουσίαση της Έγκαιρης Προειδοποίησης προχώρησε ο κ. Σ. Κοσκοβόλης, Υπεύθυνος Έργου Ε.Ε.Α., ενώ στο δεύτερο μέρος της εκδήλωσης συζητήθηκαν αναλυτικά η εμπειρία από την εφαρμογή του πιλοτικού προγράμματος υποστήριξης επιχειρήσεων στην Ελλάδα καθώς και οι μέθοδοι και τεχνικές για την παρακολούθηση των μεταβολών της επιχειρηματικής δραστηριότητας.

Τρακάραν τον Πανίκο; το νέο σποτ της Anytime

0

Τρακάραν τον Πανίκο; Γρήγορα… τον Ειδικό!

Τώρα Full Περιεκτική ασφάλιση αυτοκινήτου Anytime της INTERAMERICAN από €249 το χρόνο…

Δείτε πρώτοι στο ΙNSURANCE World το νέο commercial της Anytime στην Κύπρο με τίτλο Anytime Insurance Client:

Marsh εναντίον Marshmallow σημειώσατε 2!

0

Της Λαλέλας Χρυσανθοπούλου

Ο “Δαβίδ” (Marshmallow) κέρδισε τον “Γολιάθ” (Marsh) κατά κράτος στην μεταξύ τους δικαστική διαμάχη: Η Marsh, από τις μεγαλύτερες εταιρείες μεσιτών ασφαλίσεων διεθνώς, είχε κατηγορήσει την Marshmallow, μικρής ασφαλιστικής εταιρείας υψηλής τεχνολογίας (insurtech) για  παράβαση της νομοθεσίας περί πνευματικής ιδιοκτησίας, λόγω της ομοιότητας μεταξύ των εταιρικών τους επωνυμιών και είχε αξιώσει από την Marhsmallow…αλλαγή ονομασίας.

Πλην όμως, το βρετανικό Γραφείο Πνευματικής Ιδιοκτησίας (Intellectual Property Office-IPO) στο οποίο κατέληξε η υπόθεση γνωμοδότησε υπέρ της Marshmallow, κρίνοντας ότι και οι δυο επωνυμίες είναι γνωστές στον μέσο καταναλωτή και εκπέμπουν εννοιολογικά διαφορετικά μηνύματα. Το IPO επιδίκασε στην Marshmallow τα δικαστικά της έξοδα, ενώ η Marsh δήλωσε ότι δεν θα προσβάλει την απόφαση.

Οι δίδυμοι αδελφοί Oliver και Alexander Kent-Braham, δημιουργοί της λονδρέζικης Marshmallow (που ιδρύθηκε το 2017 και στοχεύει στην παροχή οικονομικότερων καλύψεων για αλλοδαπούς που αγοράζουν ασφάλεια ΙΧ στη Μ. Βρετανία) έκαναν λόγο για…γλυκιά νίκη (εν είδει λογοπαιγνίου αφοού το marshmallow είναι γλυκό)  «Ηταν θέμα αρχής… Υπάρχει πληθώρα InsurTech καινοτομίας στη Μ. Βρετανία αυτή τη στιγμή. Αυτό είναι καλό για τους καταναλωτές και θα έπρεπε να υποστηρίζεται και όχι να υπονομεύεται από μεγάλες εδραιωμένες εταιρείες όπως η Marsh», τόνισαν χαρακτηριστικά. “Δυστυχώς, στην περίπτωση αυτή μια μεγάλη πολυεθνική εταιρεία προσπάθησε να  χρησιμοποιήσει τον πλούτο και τους πόρους της για να μας εξαφανίσει. Ευτυχώς,το IPO λειτούργησε σωστά και μας δικαίωσε”. Η Marsh αρνήθηκε να σχολιάσει την απόφαση.

Σημειώνεται ότι το τελευταίο διάστημα έχουν καταγραφεί αρκετές υποθέσεις διαμάχης επί θεμάτων πνευματικής ιδιοκτησίας μεταξύ παραδοσιακών εταιρειών και start-ups. Για παράδειγμα, η InsurTech Brolly υποχρεώθηκε να αλλάξει τον λογότυπό της με την ομπρέλα μετά από την υποβολή σχετικού αιτήματος από την ασφαλιστική Travelers. Η δε Fidelity, κολοσσός της διαχείρισης ενεργητικού, μήνυσε την αντασφαλιστική Fidelis κάνοντας λόγο (και εδώ) για ομοιότητες μεταξύ των επωνυμιών των δυο εταιρειών.

IDD: Συγχώνευση Ασφαλιστικών Συμβούλων σε Πράκτορες από 1/10

0

του Νίκου Σακελλαρίου

Η συγχώνευση των ασφαλιστικών συμβούλων σε πράκτορες από την 1η Οκτωβρίου 2018 με την εφαρμογή της οδηγίας IDD και η υποχρέωση όσων  συμβούλων θα  έχουν μετά  και μεσιτική ιδιότητα να δηλώσουν στα Επιμελητήρια μία εκ των δύο ιδιοτήτων τους ήταν το θέμα που ουσιαστικά αναστάτωσε τη χθεσινή εκδήλωση της ΕΑΔΕ.  Η μετάβαση από την ιδιότητα του Συμβούλου στην ιδιότητα του Πράκτορα θα γίνει μέσα σε διάστημα 2 ετών εκτός και δώσει εξετάσεις οπότε γίνεται αμέσως.

Τις θεαματικές αλλαγές  και επιπτώσεις στους κλάδους της ασφαλιστικής διαμεσολάβησης τόνισαν με εμφατικό τρόπο, οι παράγοντες της διαμεσολάβησης στην εκδήλωση της ΕΑΔΕ χθες το απόγευμα.  Σε μία κατάμεστη (πάνω από 400 άτομα) αίθουσα κεντρικού ξενοδοχείου στην Αθήνα, πράκτορες – μεσίτες και συντονιστές άκουσαν τους κκ Λύχρου, Λελεδάκη, Χατζηθεοδοσίου, Γαβαλάκη, Ξηρογιαννόπουλο, Τοζακίδη, Μιχαλόπουλου να αναφέρονται στα θετικά και αρνητικά που θα φέρει για τη Διαμεσολάβηση, η ενσωμάτωση από την 1η Οκτωβρίου 2018 στο ελληνικό δίκαιο της Οδηγίας της IDD.

Η οδηγία αναμένεται να βγει σε Διαβούλευση από την νομοπαρασκευαστική επιτροπή μέσα στις επόμενες εβδομάδες και οι παράγοντες της Διαμεσολάβησης κάλεσαν τα μέλη τους να καταθέσουν τις δικές τους προτάσεις προκειμένου να δημιουργηθεί ένας νόμος που θα λειτουργεί ευνοικότερα για την διαμεσολάβηση.  Ουσιαστικά η νέα Οδηγία πρόκειται για ένα νόμο  «κατ’ ελάχιστη εναρμόνιση» από τις Βρυξέλλες και το γεγονός αυτό επιτρέπει να διαμορφωθεί ένα ευνοικό νομοθετικό περιβάλλον για τους έλληνες διαμεσολαβητές.

Ο πρόεδρος τους ΠΣΑΣ κ. Λελεδάκης αναφέρθηκε στις θεσμικές και καινοτομικές αλλαγές που έχουν πραγματοποιηθεί τα τελευταία χρόνια εστιάζοντας ιδιαίτερα στο Μητρώο Ασφαλιστών αλλά και τις τροποποιήσεις που θα πραγματοποιήσει η IDD στον ουσιαστικό ρόλο των πρακτόρων.  Ο πρόεδρος του Επαγγελματικού Επιμελητηρίου Αθηνών  και μεσίτης κ. Χατζηθεοδοσίου  εστίασε στις τεράστιες κινήσεις που έχει κάνει το ΕΕΑ προκειμένου να βελτιώσει τη θέση του έλληνα διαμεσολαβητή επαγγελματικά και θεσμικά, τονίζοντας την ανάγκη για συνεχή ενημέρωση και εκπαίδευση στη Διαμεσολάβηση αλλά και το ‘ξεκαθάρισμα’  που γίνεται σταδιακά στον κλάδο.  Επισήμανε βεβαίως και τις προσπάθειες που κάνει ο πρόεδρος της ΕΕΑ και ο μεσίτης για τα φορολογικά και ασφαλιστικά θέματα του κλάδου.

Ο πρόεδρος της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος , κ. Μαζαράκης έκανε έκκληση για συνεννόηση-συναίνεση και συνέργειες προκειμένου να ανταποκριθεί η ελληνική ασφαλιστική αγορά στις προκλήσεις  ενώ έδωσε έμφαση στην ενότητα που πρέπει να έχουν όλοι οι θεσμικοί φορείς και επαγγελματίες της ασφάλισης μεταξύ τους ενόψει των νέων θεσμικών εξελίξεων. Επεσήμανε ότι το ΕΕΑ, η ΕΑΔΕ, η ΕΑΕΕ κατάφεραν μέσα σε λίγους μήνες, λειτουργώντας ενωμένοι, να κάνουν πράξη το Μητρώο Ασφαλιστών που έπρεπε να είχε γίνει από το 2006. Σε ότι αφορά την IDD εκτίμησε ότι θα βοηθήσει στην καταπολέμηση των ‘μαύρων κωδικών’ και το ξεκαθάρισμα του κλάδου.  Οι παράγοντες της ασφαλιστικής αγοράς θα πρέπει να επιδιώξουν εξωστρέφεια και επικοινωνία με την Γενική Γραμματεία Καταναλωτή.  Τόνισε για μία ακόμη φορά ότι, σε ότι αφορά τις ασφαλιστικές εισφορές είναι παράλογη η κατάσταση και φαίνεται ότι το έχουν καταλάβει και στην Κυβέρνηση και στην αξιωματική αντιπολίτευση.  Η IDD φέρνει καταιγίδα νέων ρυθμίσεων και ότι ο στόχος θα πρέπει να είναι πως θα ανυψωθεί η διαμεσολάβηση και πως θα έρθουν νέοι άνθρωποι στο χώρο.

IDD και κωδικοποίηση του 1569/85

Τη μεγαλύτερη αίσθηση προκάλεσε η ομιλία της κας Λύχρου  που αφορούσε την IDD. Η κα Λύχρου αναφέρθηκε αφού έκανε αναφορά στους λόγους και στις αιτίες που οδήγησαν στην δημιουργία της IDD (ιδιαίτερα στο θέμα των ζημιών που είχαν υποστεί οι καταναλωτές από αφερέγγυους επαγγελματίες) ενώ προκάλεσε εντύπωση στο ακροατήριο η αναφορά στην διαδικασία  συγχώνευσης των συμβούλων σε πράκτορες. Η κα Λύχρου τόνισε ότι επαναλαμβάνονται αρκετές ρυθμίσεις προηγούμενων οδηγιών  και αναφέρθηκε στην επανεκπαίδευση και κατάρτιση, σε θέματα αθέμιτου ανταγωνισμού  και δεοντολογίας αλλά και στην καθιέρωση της επαγγελματικής αστικής ευθύνης  για τον κλάδο.  Ιδιαίτερη έμφαση δόθηκε στη ρύθμιση προστασίας πελατών από την μη απόδοση ασφαλίστρων μέσω 4 ρυθμίσεων.

Ο κ. Γαβαλάκης με την ιδιότητα του αντιπροέδρου του ΕΕΑ αναφέρθηκε στην IDD και στην κωδικοποίηση του 1569/85, επισημαίνοντας την ανάγκη να προστατευθούν οι ‘μικροί διαμεσολαβητές’ από τις κακές πρακτικές παλαιότερων ετών που εφάρμοζαν οι ‘μεγάλοι’ ανταγωνιστές τους αλλά και κάποιες ασφαλιστικές εταιρείες.  Σε ό,τι αφορά τα χαρτοφυλάκια, θα πρέπει να υπάρχει πλέον σοβαρό ποινικό αδίκημα για να χάσουν τα χαρτοφυλάκιά τους και αυτός ο λόγος θα πρέπει να αποδειχθεί από την εταιρεία. Επίσης αναφέρθηκε στις διαδικασίες και τις εξελίξεις σε περιπτώσεις οικοθελούς αποχώρησης, συνταξιοδότησης, ανικανότητας προς εργασίας ή θανάτου και τις αποζημιώσεις που θα μπορούν να λαμβάνουν.

Ο πρόεδρος του ΣΕΜΑ  κ. Ξηρογιαννόπουλος αναφέρθηκε ιδιαίτερα στις αλλαγές που θα δημιουργηθούν σε θέματα έμφαση στη διαφάνεια  των συμβάσεων, στην αμοιβή των μεσιτών και αντιμετώπιση του αθέμιτου ανταγωνισμού από τη νέα Οδηγία (IDD),  ενώ στις αλλαγές που θα δημιουργήσει η νέα Οδηγία εστίασε και ο πρόεδρος του ΠΣΣΑΣ κ. Τοζακίδης.

Ο κος Μιχαλόπουλος πρόεδρος της ΠΟΑΔ (μέλος του Δ.Σ της ΕΑΔΕ) τόνισε ότι η IDD στοχεύει πρωτίστως στην προστασία των συμφερόντων του καταναλωτή γι’ αυτό και θέτει αυξημένες κανονιστικές απαντήσεις, αλλά προβλέπει παράλληλα για όλα τα δίκτυα διανομής ίδιες υποχρεώσεις και διαδικασίες (όπως πχ .την υποχρεωτική συμβουλή).  Προβλέπει την υποχρεωτική εγγραφή όλων στο Ειδικό Μητρώο. Θέτει τις προυποθέσεις άσκησης της δραστηριότητας διανομής ασφαλιστικών προιόντων με κανόνες επαγγελματικής δεοντολογίας. Εξ αυτών εκτίμησε ότι ισχυροποιείται η θέση του επαγγελματία Ασφαλιστικου Διαμεσολαβητή και έναντι άλλων εναλλακτικώνδικτύων και έπέρχεται εξυγίανση και διαφάνεια στην ασφαλιστική αγορά.