back to top
15.4 C
Athens
Δευτέρα 16 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1478

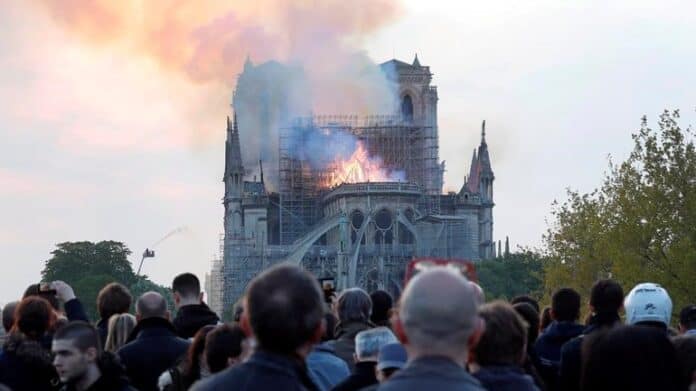
Η ΑΧΑ συνεισφέρει στο ειδικό ταμείο για την Notre Dame

0

Της Λαλέλας Χρυσανθοπούλου

Ο γαλλικός ασφαλιστικός όμιλος ΑΧΑ θα συνεισφέρει στην προσπάθεια ανοικοδόμησης της Notre Dame, κινητοποιώντας –μέχρι στιγμής- 10 εκατ. ευρώ για την εκστρατεία χρηματοδότησης που ξεκίνησε ο Γάλλος πρόεδρος Εμανουέλ Μακρόν.

Όπως σημειώνεται στην ανακοίνωση της AXA, η εταιρεία έχει μακρά παράδοση φιλανθρωπικής στήριξης της πολιτιστικής κληρονομίας της χώρας. Πέραν του χρηματικού ποσού που θα εισφέρει, η ΑΧΑ θα συνεχίσει να εργάζεται το αμέσως επόμενο διάστημα με τους εργαζομένους, τους πελάτες και τους συνεργάτες της για να αξιοποιήσει στο βέλτιστο βαθμό την τεχνογνωσία της, με στόχο την καλύτερη διαχείριση των κινδύνων που απειλούν τα μνημεία της χώρας.

Εν τω μεταξύ, σύμφωνα με πληροφορίες, η ΑΧΑ παρείχε κάλυψη αστικής ευθύνης στις εργολαβικές εταιρείες Europe Echafaudage και Le Bras Frères που είχαν αναλάβει την ανακαίνιση της Notre Dame, ενώ είχε ασφαλίσει ορισμένα από τα έργα τέχνης που φιλοξενούνταν στο εσωτερικό του ναού. Στη σχετική δήλωσή της η ΑΧΑ αναφέρει ότι «Η αιτία της πυρκαγιάς διερευνάται και οι ομάδες μας συνεργάζονται με τις κρατικές υπηρεσίες για να βοηθήσουν στη διαδικασία».

Όσον αφορά στο ερώτημα των….πολλών δισεκατομμυρίων ευρώ, που είναι το ποιος θα πληρώσει την επιχείρηση ανοικοδόμησης, πηγές του ασφαλιστικού κλάδου αναφέρουν ότι το γαλλικό κράτος θα επωμιστεί το κόστος, προσθέτοντας ότι ίσως να χρειαστούν χρόνια για να φανεί το κόστος του –πολυετούς- project.

“Η ευθύνη ανήκει στο Γαλλικό Δημόσιο και τους εθελοντές δωρητές», δήλωσε στο Reuters ο Robert Read, επικεφαλής του κλάδου έργων τέχνης και ιδιωτών πωλητών της Hiscox Ltd, εκτιμώντας ότι οι δαπάνες είναι συγκρίσιμες με αυτές που θα απαιτούνταν για την ανακαίνιση του ιστορικού κτιρίου του βρετανικού κοινοβουλίου, το ύψος των οποίων έχει υπολογιστεί στα 8 δις. δολ.

Ηδη εξέχοντα στελέχη της επιχειρηματικής ελίτ της Γαλλίας όπως οι επικεφαλής των ομίλων LVMH και Kering, Bernard Arnault και Francois Pinault, εξήγγειλαν δωρεές 200 και 100 εκατ. ευρώ αντίστοιχα στην καμπάνια του Μακρόν. Στο σχετικό ταμείο έχουν ήδη συγκεντρωθεί 800 εκατ. ευρώ.

Η Swiss Re σημείωσε ότι έργα τέχνης σε κτίρια όπως ο καθεδρικός ναός των Παρισίων συνήθως δεν ασφαλίζονται επειδή είναι ανεκτίμητης αξίας. Τυχόν έργα τέχνης που ανήκουν σε άλλους και εκτίθενται στο πλαίσιο συμφωνίας δανεισμού, ωστόσο, είναι συνήθως ασφαλισμένα. 

Η Notre Dame ήταν σε διαδικασία ανακαίνισης και ασφαλιστικές πηγές αναφέρουν ότι οι εργολάβοι θα είχαν ασφάλιση αστικής ευθύνης. «Υπό κανονικές συνθήκες, μιλάμε για ένα ποσό δεκάδων εκατομμυρίων ευρώ…Πρόκειται για σταγόνα στον ωκεανό σε σχέση με το κόστος ανοικοδόμησης του ναού», λέει ο κ. Read της Hiscox. «Εάν κριθεί ότι φέρουν υπαιτιότητα για την πυρκαγιά, τότε η κάλυψή τους θα ενεργοποιηθεί, αλλά δεν θα είναι απεριόριστη και σίγουρα δεν θα φτάσει για την αποκατάσταση των ζημιών στο ναό».

Μόσχοβος (Minetta): Η σταθερά ευρεία πελατειακή μας βάση είναι η επιβράβευση της δουλειάς μας

0

«Για εμάς είναι απαραίτητη η ύπαρξη των διαμεσολαβητών, ώστε να λειτουργήσει σωστά η ιδιωτική ασφάλιση» τονίζει σε συνέντευξή του στο IW ο Διευθυντής Τμήματος Marketing της ΜΙΝΕΤΤΑ Ασφαλιστικής, κ. Νίκος Μόσχοβος.

Ο κ. Μόσχοβος εκτιμά πως ο τεχνολογικός μετασχηματισμός είναι ένα από τα μεγάλα «στοιχήματα» της εποχής και σε αυτήν την κατεύθυνση κινείται και η MINETTA Ασφαλιστική, όπως αναφέρει, μέσω μιας σειράς έργων και πρωτοβουλιών.

Η συνέντευξη του κ. Μόσχοβου στο IW:

iw? Η θέση του διευθυντή Μάρκετινγκ και Επικοινωνίας θεωρείται κομβική σε κάθε εταιρεία που πρωταγωνιστεί στην ασφαλιστική αγορά. Ποιος είναι ο ρόλος και ο τομέας ευθύνης σας;

 απ. Η αποτελεσματική υλοποίηση της πολιτικής μάρκετινγκ εταιρείας, μέσα από την επιλογή του κατάλληλου μείγματος, είναι ο βασικός ρόλος του διευθυντή Μάρκετινγκ. Απώτερος στόχος, βέβαια, είναι η μέγιστη αξιοποίηση όλων των διαθέσιμων πόρων για τη δημιουργία αξίας για τους συνεργάτες και τους ασφαλισμένους.

 iw? Με ποιον τρόπο οι σύγχρονες εταιρείες παράγουν νέα προϊόντα και υπηρεσίες με στόχο την πλήρη κάλυψη αναγκών των πελατών;

 απ. Η ανάγκη ύπαρξης αποτελεσματικών διαδικασιών για την παραγωγή προϊόντων και υπηρεσιών είναι ζωτική για κάθε οργανισμό, κάτι που γίνεται ακόμα πιο ξεκάθαρο για τον ασφαλιστικό κλάδο στα προβλεπόμενα από την Πολιτική Εποπτείας και Διακυβέρνησης Προϊόντων.

Η ανατροφοδότηση που λαμβάνουμε από το δίκτυο αλλά και τους ασφαλισμένους αποτελεί την «πρώτη ύλη» ώστε να προχωρήσουμε, έπειτα από τη συνδρομή των αρμόδιων Διευθύνσεων της εταιρείας (Αναλογιστικό, Τεχνική Διεύθυνση κ.λπ.) στη δημιουργία/επικαιροποίηση/τροποποίηση αποτελεσματικών ασφαλιστικών προγραμμάτων και λοιπών υπηρεσιών, προς όφελος όλων.

 iw? Με ποια μέσα γίνεται η επικοινωνία και η προώθηση των προϊόντων, δράσεων, υπηρεσιών; Ποια είναι τα επικρατέστερα κανάλια διανομής με βάση την αποδοτικότητά τους;

 απ. Από το σύνολο των διαθέσιμων καναλιών διανομής, στη ΜΙΝΕΤΤΑ Ασφαλιστική έχουμε επιλέξει, ως αποκλειστικό, το δίκτυο των συνεργαζόμενων ασφαλιστικών διαμεσολαβητών. Για εμάς είναι απαραίτητη η ύπαρξη των διαμεσολαβητών, ώστε να λειτουργήσει σωστά η ιδιωτική ασφάλιση.

Στη στήριξη του έργου τους, λοιπόν, προσβλέπει μεγάλο μέρος των προσπαθειών μας, πλαισιωμένο βέβαια από την επιλογή των πιο αποδοτικών μέσων για την ενίσχυση της εικόνας της εταιρείας στον τελικό καταναλωτή.

 iw? Σε ένα συνεχώς μεταβαλλόμενο, απαιτητικό και ανταγωνιστικό περιβάλλον, με ποιες στρατηγικές διατηρείτε το πελατολόγιό σας;

 απ. Το πιο σημαντικό στοιχείο για τη διατήρηση του πελατολογίου, πέρα από τις όποιες επιμέρους τεχνικές, είναι η συνολική εμπειρία που λαμβάνει ο συνεργάτης και ο ασφαλισμένος στη ΜΙΝΕΤΤΑ να αποτιμάται από τον ίδιο θετικά. Η, σταθερά ευρεία, πελατειακή βάση που διατηρούμε και το ποσοστό διατηρησιμότητας που πετύχαμε για το 2018 και που αγγίζει το 90% αποτελούν επιβράβευση της δουλειάς μας, αλλά ταυτόχρονα και πρόκληση να κρατήσουμε τον πήχη ψηλά.

 iw? Πώς συγκρίνετε την απόδοση των ενεργειών σας με τους στόχους που είχατε ορίσει εξαρχής βάσει σχεδιασμού;

 απ. Είμαστε στην ευχάριστη θέση να έχουμε επιτύχει σε μεγάλο βαθμό, υπερκαλύπτοντας σε αρκετές περιπτώσεις, τους στόχους που είχαμε θέσει για το προηγούμενο έτος.

Σειρά από βασικά μεγέθη, όπως η αύξηση της παραγωγής, με αντίστοιχη μάλιστα αύξηση του πελατολογίου, και η περαιτέρω βελτίωση του δείκτη φερεγγυότητας, επιβεβαιώνουν αυτήν την καλή πορεία.

 iw? Ποιες είναι οι πρωτοβουλίες που αναπτύσσει η εταιρεία σας προκειμένου να ανταποκριθεί στα νέα δεδομένα της ψηφιακής εποχής;

 απ. Ο τεχνολογικός μετασχηματισμός είναι ένα από τα μεγάλα «στοιχήματα» της εποχής και σε αυτήν την κατεύθυνση κινούμαστε με συνέπεια τα τελευταία χρόνια: MyΜΙΝΕΤΤΑ, MINETTADrive, Ενοποίηση του online συστήματος των συνεργατών, MINETTAapp, pay.minetta, M.A.C.I.S. είναι μερικά από τα έργα που έχουμε υλοποιήσει το τελευταίο διάστημα και τα οποία είναι ενδεικτικά αυτής της προσπάθειας. Μιας προσπάθειας που, πέρα από την αξιοποίηση των επιμέρους τεχνολογιών, διατηρεί στο επίκεντρο τη δημιουργία πρακτικών εργαλείων, τα οποία δίνουν λύσεις σε πραγματικές ανάγκες των εργαζομένων, του δικτύου συνεργατών και των ασφαλισμένων.

 iw? Ποιες προτεραιότητες έχετε θέσει ως εταιρεία, ποιοι είναι οι βραχυπρόθεσμοι και μακροπρόθεσμοι στόχοι σας;

 απ. Ξεκινώντας από τα αυτονόητα, θα μπορούσαμε να αναφέρουμε την αύξηση της παραγωγής και του πλήθους των ασφαλισμένων ως στόχο και για τη φετινή χρονιά.

Η ευρύτερη ενίσχυση του τεχνολογικού προφίλ, όπως αναφέρθηκε και παραπάνω, θα εξακολουθήσει να αποτελεί μία από τις βασικές μας στοχεύσεις. Δεν μπορούμε, τέλος, να μην αναφερθούμε και στις -από ιδρύσεώς της- βασικές επιδιώξεις της εταιρείας για προσφορά ολοκληρωμένων ασφαλιστικών λύσεων, σε συνδυασμό με τη δίκαιη και ταχύτατη καταβολή των αποζημιώσεων, για την οποία είμαστε υπερήφανοι.

 iw? Ποιες θεωρείτε ότι είναι οι μεγαλύτερες προκλήσεις για την ασφαλιστική αγορά το 2019;

 απ. Η εναρμόνιση με τη νέα νομοθεσία και τις κοινοτικές οδηγίες θα αποτελέσει για ακόμα μία χρονιά πεδίο το οποίο θα απαιτήσει μεγάλη προσπάθεια από το σύνολο του ασφαλιστικού κλάδου.

Η μεγαλύτερη όμως πρόκληση δεν αφορά μόνο το 2019 αλλά, δυστυχώς, τείνει να γίνει διαχρονική. Και δεν είναι άλλη από την πολυσυζητημένη ασφαλιστική συνείδηση, που για να καλλιεργηθεί σε ένα, ασφαλιστικά ανεκπαίδευτο, κοινό, όπως είναι αυτό της χώρας μας, προϋποθέτει διαρκή και εντατική προσπάθεια από όλους τους εμπλεκόμενους στην ιδιωτική ασφάλιση (ασφαλιστικές εταιρείες, διαμεσολαβητές, θεσμικούς φορείς, Πολιτεία κ.λπ.).

Νέος σύμμαχος για τους ασφαλιστές!

0

Πρόσβαση σε νέο εργαλείο τεχνολογίας -σύμμαχο έχουν πλέον οι ασφαλιστές στη Μ. Βρετανία, με στόχο την πρόληψη διαρροών νερού, με  τον ασφαλιστικό κλάδο να αισιοδοξεί ότι θα μειωθούν δραστικά οι σχετικές απαιτήσεις αποζημίωσης.

Η συσκευή Waterlock τοποθετείται σε σωλήνα και μπορεί να σβήσει αυτόματα την κύρια βαλβίδα υδροδότησης στο σπίτι ενός χρήστη, αν εντοπίσει διαρροή, ενώ μπορεί επίσης να απενεργοποιηθεί εξ αποστάσεως μέσω συνδεδεμένης εφαρμογής. Το νέο εργαλείο δημιουργήθηκε από την εταιρεία Green Energy Options (Geo) που ειδικεύεται στην περιβαλλοντική τεχνολογία και θα πωληθεί στους υπεύθυνους χάραξης πολιτικής μέσω ενός προγράμματος μεταξύ της British Insurance Brokers Association και της ειδικευμένης στην κάλυψη κατοικίας Magenta Insurance.

Ο επικεφαλής τεχνικών υπηρεσιών τoυ BIBA, Mike Hallam στη Μ. Βρετανία μιλώντας στο compelo.com δήλωσε: «Η διαρροή νερού αποτελεί έναν κίνδυνο που κοστίζει στη βιομηχανία της ασφάλισης εκατομμύρια λίρες, οπότε είμαστε στην ευχάριστη θέση να συνεργαστούμε με τη Magenta για να την αντιμετωπίσουμε. Παρέχοντας στα μέλη μας την ευκαιρία να χρησιμοποιούν τεχνολογία αιχμής προκειμένου να ωφεληθούν οι πελάτες τους, αυτό καταδεικνύει πόσο η στενή συνεργασία μπορεί να οδηγήσει σε ασφαλιστικές λύσεις. Το σχέδιο πολιτικής του BIBA για το 2019 περιλαμβάνει δεσμεύσεις για παροχή βοήθειας των μελών προκειμένου να αξιοποιήσουν τις ταχέως αναπτυσσόμενες εξελίξεις και καινοτομίες στον τομέα της ασφάλισης».

Σύμφωνα με τον Σύνδεσμο Βρετανών Ασφαλιστών (ΑΒΙ), ο ασφαλιστικός κλάδος καταβάλλει  περίπου 2,5 εκατομμύρια λίρες ως αποζημίωση. Τόσο η Allianz όσο και η Aviva, δύο από τις μεγαλύτερες ασφαλιστικές εταιρείες του Ηνωμένου Βασιλείου, αναφέρουν τη διαρροή νερού ως την πιο συνήθη αιτία για απαιτήσεις που αφορούν σε ασφαλιστήρια συμβόλαια σπιτιού.

Η συσκευή Waterlock που θα κυκλοφορήσει στη Μ. Βρετανία, δεν αποκλείεται σύντομα να διανεμηθεί και σε άλλες χώρες, προς όφελος των ασφαλιστών και των πελατών τους.

Γιατί η Uber έχει υψηλή εξάρτηση από την ασφαλιστική βιομηχανία

0

Αποκαλυπτικά στοιχεία για τους «ασφαλιστικούς δεσμούς» της εταιραείας ενόψει της εισαγωγής της στη Wall Street

Της Λαλέλας Χρυσανθοπούλου

Η Uber, μια από τις εταιρείες-σύμβολα της λεγόμενης «οικονομίας του διαμοιρασμού» (gigeconomy) προετοιμάζεται για την εισαγωγή της στο Χρηματιστήριο, από την οποία θα μπορούσε να αντλήσει έως και 10 δις. δολάρια. Σύμφωνα με δημοσιεύματα του Τύπου που επικαλείται η ιστοσελίδα InsuranceJournal, δεν θα βρισκόταν σε αυτή την ισχυρή θέση χωρίς…ασφάλιση.

«Οι δραστηριότητές μας εξαρτώνται όχι μόνο από την ασφαλιστική κάλυψη των οδηγών, αλλά και από άλλους τύπους ασφάλισης για πρόσθετους κινδύνους», αναφέρεται μεταξύ άλλων στο ενημερωτικό δελτίο της Uber.

H εταιρεία είναι προφανώς εκτεθειμένη σε όλη την γκάμα των κινδύνων που αφορούν τις μεταφορικές της δραστηριότητες. Είναι επίσης αντιμέτωπη με τους cyber κινδύνους, καθώς και τους κινδύνους που αφορούν την υπόληψή της και συνδέονται με την αρνητική δημοσιότητα γύρω από την «επιθετική» -όπως έχει χαρακτηριστεί από πολλούς- εργασιακή της κουλτούρα.

«Εάν οι ασφαλιστικές εταιρείες (με τις οποίες συνεργαζόμαστε) αλλάξουν τους όρους των συμβολαίων κατά τρόπο που είναι ασύμφορος για τους οδηγούς ή για εμάς, εάν υποχρεωθούμε να αγοράσουμε πρόσθετη ασφαλιστική κάλυψη για άλλες πτυχές της δραστηριότητάς μας ή εάν δεν συμμορφωνόμαστε με τις ρυθμίσεις που διέπουν τον ασφαλιστικό κλάδο, τότε οι δραστηριότητές μας μπορούν να υποστούν πλήγμα», παραδέχεται η Uber (μέσω του ενημερωτικού δελτίου).

Στο τέλος του 2018, η εταιρεία είχε διαθέσιμα ύψους 2 δις. ευρώ για ασφαλιστική κάλυψη, με το ποσό να έχει δυπλασιαστεί σε σχέση με το 2017. Το σχετικό κονδύλι παρουσίασε αντίστοιχη αύξηση και την περίοδο 2016-2017.

Η Uber συνεργάζεται –μεταξύ άλλων- με τις ασφαλιστικές εταιρείες Allstate, Travelers, Geico, Slice, State Farm, American Family, Liberty Mutual, Mapfre, Mercury, Erieκαι MetLife. Πέρα από τις καλύψεις που συνδέονται με τον κλάδο αυτοκινήτων, έχει ακόμα ασφαλιστική κάλυψη αστικής ευθύνης, αποζημίωσης εργαζομένων, περιουσίας, cyberκαθώς και ευθύνης στελεχών. Ετοιμάζεται δε να επεκταθεί και σε άλλες δραστηριότητες όπως την διαχείριση φορτίων (Uber Freight), την παράδοση έτοιμων γευμάτων (Uber Eats) και τα αυτόνομα οχήματα (Advanced Technologies Group), που θα πρέπει να καλυφθούν και αυτές ασφαλιστικά.

Σε αντίθεση πάντως με άλλους κολοσσούς της υψηλής τεχνολογίας, όπως η Amazon,  η Uberδεν ενδιαφέρεται να εισέλθει και η ίδια στον ασφαλιστικό κλάδο. «Δεν έχουμε τέτοια πρόθεση», δήλωσε πρόσφατα ο CurtisScott, υπεύθυνος για τις δραστηριότητες ασφάλισης της Uber. «Είμαστε καλοί στο να είμαστε μια εταιρεία τεχνολογίας, με εξειδίκευση στα logistics. Οι ασφαλιστικές εταιρείες είναι καλές στο να είναι…ασφαλιστικές εταιρείες, πράγμα καθόλου εύκολο», κατέληξε.

Βοτσαρίδης (Interife): Eπιχειρηματικός Ακτιβισμός – Καινούργια εποχή στο εταιρικό Marketing;

0

Στο ζήτημα του επιχειρηματικού ακτιβισμού αναφέρεται σε εκτενές του άρθρο ο Πρόεδρος και Διευθύνων Σύμβουλος της INTERLIFE κ. Ιωάννης Βοτσαρίδης, τονίζοντας πως ο «Επιχειρηματικός Ακτιβισμός» είναι εδώ και ξεκινά ένα ριζοσπαστικό διάλογο σε διεθνές επίπεδο.

Παρατίθεται το άρθρο του κ. Βοτσαρίδη στο Interlife Magazine:

Νέα τάση; Σημάδι των καιρών; Καινούργια εποχή στο εταιρικό Marketing; Ή απλά επιχειρηματικό συμφέρον; Ό,τι κι αν συμβαίνει, ο “Επιχειρηματικός Ακτιβισμός” είναι εδώ και ξεκινά ένα ριζοσπαστικό διάλογο σε διεθνές επίπεδο για το εάν οι Επιχειρήσεις – και οι CEO τους – πρέπει να παίρνουν ή όχι θέση σε μείζονα κοινωνικά και πολιτικά θέματα της εποχής μας.

Τι εννοούμε όμως με την έννοια “Επιχειρηματικός Ακτιβισμός”;

Eπιχειρηματικός Ακτιβισμός

Μέχρι σήμερα οι Εταιρίες κρατούσαν ουδέτερη στάση σε θέματα όπως ο ρατσισμός, η ομοφοβία, η ασφάλεια των φαρμακευτικών προϊόντων κ.α. και πολύ περισσότερο σε πολιτικά και θρησκευτικά ζητήματα που μπορεί να δημιουργούσαν αντιπαραθέσεις και να ζημίωναν τις σχέσεις τους με τους πελάτες, τους εργαζόμενους ή τους επενδυτές τους. Τα τελευταία χρόνια, ωστόσο, πληθαίνουν τα παραδείγματα γνωστών επιχειρηματιών όπως ο T. Cook της Apple, ο H. Schultz της Starbucks, ο M. Benioff της Salesforce, που βγαίνουν θαρραλέα και εκφράζουν την προσωπική τους γνώμη, κοινώς “παίρνουν θέση” για καυτά θέματα της επικαιρότητας.

Ορισμένοι δε προχωρούν και στην εφαρμογή νέων εταιρικών τακτικών – όπως η NIKE η οποία βάσισε τη νέα καμπάνια της στον Αφροαμερικάνο αθλητή Colin Kaepernick που είχε διαμαρτυρηθεί δημόσια για την Αστυνομική βία και τιμωρήθηκε γι αυτό με αποπομπή του από το πρωτάθλημα αμερικανικού ποδοσφαίρου.

Πρόσφατη έρευνα της Deloitte & Touch δείχνει ότι η τάση στη νέα γενιά των στελεχών επιχειρήσεων (στους millenials) είναι συντριπτικά υπέρ των εταιριών που παίρνουν θέση και μάχονται για καίρια ζητήματα, ενώ η ίδια τάση παρατηρείται και στα άλλα ενδιαφερόμενα μέρη που σχετίζονται με τις εταιρίες (πελάτες, επενδυτές, θεσμικοί φορείς). Ουσιαστικά, σε μια εποχή κατά την οποία παρατηρείται πολιτική πόλωση σε πολλές χώρες, η Εταιρική “ουδετερότητα” φαίνεται να χάνει έδαφος, ενώ ταυτόχρονα τα εμπορικά σήματα τείνουν να “προσωποποιούν” τις σχέσεις τους με τους καταναλωτές, προβάλλοντας τον “κοινωνικό” τους χαρακτήρα.

Στο πλαίσιο αυτό, όπως αναφέρεται και σε δημοσίευμα του Fortune Greece (26/6/2018) ο ρόλος του CEO (Διευθύνοντος Συμβούλου) μιας εταιρίας μοιάζει κομβικός, δεδομένου ότι ο ακτιβισμός του μπορεί να επηρεάσει την κοινή γνώμη και να αυξήσει το ενδιαφέρον των καταναλωτών για τα προϊόντα της εταιρίας. Σε σχετική έρευνα του Harvard τα 2/3 των ερωτηθέντων καταναλωτών δήλωσαν ότι επιθυμούν οι CEO των εταιριών να αναλαμβάνουν ηγετικό ρόλο σε πολιτικές και κοινωνικές μεταρρυθμίσεις αντί να παραμένουν άπραγοι. Σύμφωνα τουλάχιστον με την Αμερικανική Σχολή Σκέψης ένας CEO θα πρέπει να προσπαθήσει να φέρει τους πελάτες της Εταιρίας του κοντά στον ακτιβισμό (σε αυτό βοηθά και η τεράστια ανάπτυξη των social media) μέσα από διάλογο.

Πρέπει, επίσης, να είναι προετοιμασμένος να ενεργήσει πιθανόν εναντίον των επιχειρηματικών του συμφερόντων βραχυπρόθεσμα (εάν π.χ. κληθεί να πάρει θέση κατά των μισθολογικών ανισοτήτων) με στόχο να αποκομίσει μακροπρόθεσμα οφέλη (π.χ. βελτίωση της εικόνας της Εταιρίας, ή προσέλκυση ικανών στελεχών). Παρ’ όλα αυτά, ο Επιχειρηματικός Ακτιβισμός δεν έχει μόνον ενθουσιώδεις οπαδούς. Οι πολέμιοι του αντιτείνουν ότι όλη αυτή η πρωτοβουλία δεν είναι τίποτε άλλο από μια καλά οργανωμένη κίνηση marketing με σκοπό να ενισχυθεί η εικόνα της Εταιρίας και να ανέβουν οι πωλήσεις των προϊόντων ή των υπηρεσιών της. Και ως παράδειγμα φέρνουν πάλι τη NIKE, η οποία προβάλλει μια εικόνα κοινωνικής και αντιρατσιστικής εξέγερσης, επισκιάζοντας το γεγονός ότι με 300 εργοστάσια σε 40 χώρες η Εταιρία αυτή έχει πολλές φορές κατηγορηθεί στο παρελθόν για παραβίαση εργασιακών δικαιωμάτων. Επιπλέον, επισημαίνεται από πολέμιους του ακτιβισμού ο κίνδυνος η Εταιρία που λαμβάνει τολμηρές θέσεις υπέρ συγκρουσιακών θεμάτων (όπως π.χ. τα δικαιώματα ομοφυλοφίλων, οπλοκατοχή κλπ) να χάσει μέρος των πελατών της που ανήκουν σε πιο συντηρητικά στρώματα – Κίνδυνος υπαρκτός.

Όπως κι αν έχει το θέμα, ο διάλογος για τον Επιχειρηματικό Ακτιβισμό μόλις αρχίζει. Κι αν ακόμη οι τακτικές αυτές υιοθετούνται από τις Εταιρίες με ιδιοτελή πρόθεση “όλοι να είναι κερδισμένοι” (μια κατάσταση win – win) το αποτέλεσμα μοιάζει να είναι κατ’ αρχήν θετικό: Διευρύνει τους παράγοντες που εμπλέκονται στην επίλυση σοβαρών πολιτικών και κοινωνικών θεμάτων και ασκεί πιέσεις στους κατά τόπους φορείς εξουσίας για την “πολιτικά ορθή” επίλυσή τους.

Με λίγα λόγια, το “παιχνίδι ανοίγει” και οι παίκτες αυξάνονται…

Ιωάννης Παν. Βοτσαρίδης

Πρόεδρος & Διευθύνων Σύμβουλος INTERLIFE Α.Α.Ε.Γ.Α

Η Eurolife βράβευσε τους πρώτους των πρώτων!

0

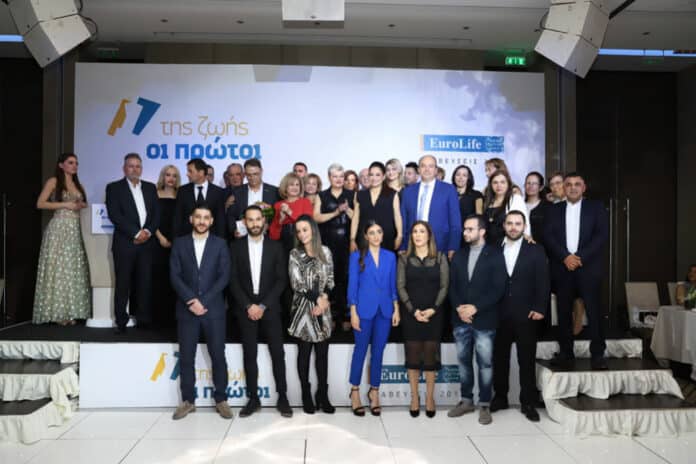
Το Σάββατο 6 Απριλίου 2019 πραγματοποιήθηκε η Βραδιά Βραβεύσεων 2018 της Eurolife, στο ξενοδοχείο Four Seasons, στη Λεμεσό. Σε αυτή την ξεχωριστή βραδιά με τίτλο «Της ζωής οι πρώτοι» τιμήθηκαν πάνω από 130 Ασφαλιστικοί Σύμβουλοι για τις εξαιρετικές επιδόσεις της χρονιάς που πέρασε. Οι τρεις κατηγορίες περιλάμβαναν τους κορυφαίους Ασφαλιστικούς Συμβούλους, τους κορυφαίους Διευθυντές και τους Ασφαλιστικούς Συμβούλους που έκλεισαν 25 χρόνια συνεργασίας με την EuroLife.

Οι κορυφαίοι Ασφαλιστικοί Σύμβουλοι του 2018 ήταν οι ακόλουθοι:

  1. Θεόδωρος Λιπέρτης
  2. Σπύρος Αντωνίου
  3. Άκης Στεφάνου
  4. Μιχάλης Ανδρέου
  5. Ρολάνδος Αθηνοδώρου
  6. Νέαρχος Λαγού
  7. Μαριάννα Πελεκάνου Χατζηστεφάνου
  8. Καίτη Φλωρίδου
  9. Στάθης Στασή
  10. Κάκια Χριστοφίδου Σιάλου
  11. Μιχάλης Σμυρνιός
  12. Παναγιώτης Ολύμπιος
  13. Λεωνίδας Στεφανή
  14. Παράσχος Παράσχου
  15. Δέσπω Αντωνίου
  16. Άνδρος Ανδρονίκου
  17. Κυριακή Μηλιδόνη
  18. Αντώνης Καλοπαίδης
  19. Γαβριέλλα Διομήδους


Οι κορυφαίοι Διευθυντές του 2018 ήταν οι ακόλουθοι:

  1. Ανδρέας Διονυσίου
  2. Ανδρέας Σακκάς
  3. Κυριάκος Ιωαννίδης

Στην Baloise Group περνά η βελγική ασφαλιστική Fidea

0

Ο κινεζικός όμιλος Anbang, ιδιοκτήτης της Fidea, προχωρά σε κινήσεις αποεπένδυσης μετά τη βίαια κρατικοποίησή του

Της Λαλέλας Χρυσανθοπούλου

Ανακατατάξεις στη ασφαλιστική αγορά του Βελγίου προκαλεί η πώληση της ασφαλιστικής Fidea (η οποία ανήκει στον κινεζικό όμιλο Anbang), στον γερμανο-ελβετικό όμιλο Baloise Group, γνωστό στην Ελλάδα λόγω της μετοχικής σχέσης του με την Ατλαντική Ένωση.

Όπως έγινε γνωστό, η Baloise Group θα αποκτήσει την Fidea από την Anbang έναντι τιμήματος 480 εκατ. ευρώ. Η συμφωνία αναμένεται να ολοκληρωθεί κατά το β’ εξάμηνο το έτους και οι εργαζόμενοι της Fidea–με έδρα την Αμβέρσα- θα μεταφερθούν στην υφιστάμενη θυγατρική της Baloise στο Βέλγιο, Baloise Insurance Belgium.

Η Anbang εξέταζε την πώληση της βελγικής θυγατρικής της αφότου πέρασε στον έλεγχο της κινεζικής κυβέρνησης τον Φεβρουάριο του 2018. Η κρατικοποίηση της Anbang ολοκληρώθηκε τον περασμένο Ιούνιο.

Η Fidea, της οποίας προηγούμενος ιδιοκτήτης ήταν ο αμερικανικός επενδυτικός όμιλος JC Flowers, εξαγοράστηκε από την Anbang το 2015 έναντι 359 εκατ. ευρώ.  Σύμφωνα με τη Baloise, η συμφωνία  θα ενδυναμώσει τη θέση της στην αγορά του Βελγίου, αυξάνοντας το μερίδιο αγοράς της στον κλάδο γενικών ασφαλειών κατά 1,7 ποσοστιαίες μονάδες στο 8,5% και στον κλάδο ζωής κατά 0,7 ποσοστιαίες μονάδες, στο 4,2%. Υπενθυμίζεται ότι ο βελγικός όμιλος είχε διεκδικήσει και την θυγατρική της Generali στο Βέλγιο όταν «βγήκε στο σφυρί», η οποία τελικά κατέληξε στην Athora Holdingsμε έδρα τις Βερμούδες.

«Η εξαγορά της Fidea εναρμονίζεται με την στρατηγική μας «Απλά Ασφαλείς», τόσο όσον αφορά στην ενίσχυση των δραστηριοτήτων  μας στις βασικές αγορές μας, όσο και για την καινοτόμο και πειραματική προσέγγισή της έναντι στην ψηφιοποίηση», δήλωσε ο διευθύνων σύμβουλος του Baloise Group Gertde Winter. “Η εξαγορά και οι συνέργειες που θα προκύψουν θα δώσουν μακροπρόθεσμη ώθηση στην αναπτυξιακή μας δυναμική και θα αυξήσουν το μερίδιό μας στην ελκυστική αγορά του Βελγίου».

Ο Henk Janssen,  διευθύνων σύμβουλος της Baloise Insurance Belgium. πρόσθεσε: «Είμαι πολύ ικανοποιημένος που αυτή η εξαγορά –η τρίτη που κάνουμε στο Βέλγιο την τελευταία δεκαετία- θα μας επιτρέψει να διευρύνουμε το δίκτυο πωλήσεών μας. Η Baloise Insuranceαποτελεί προτιμητέο συνεργάτη πελατών και μεσιτών. Μαζί με τους νέους συναδέλφους μας, θα μπορούμε να υπηρετούμε την αγορά ακόμα πιο αποτελεσματικά και να εξασφαλίσουμε ακόμα περισσότερους πελάτες και συνεργάτες για τις υπηρεσίες μας».

Θ. Κοκκάλας: Το στέλεχος που δίδαξε στην Ελλάδα τις συγχωνεύσεις μεγάλων ομίλων

0

“O καθένας παίρνει αυτό που του αξίζει” λέει και ξαναλέει στους συνεργάτες του ο Θεόδωρος Κοκκάλας, και η προσωπική του διαδρομή απλώς επιβεβαιώνει το μότο.

Ο κ. Κοκκάλας ξεκίνησε με σπουδές στη Νομική και στα Οικονομικά. Αφού αποφοίτησε, πήγε στη Γερμανία για να εκπαιδευτεί στον πανίσχυρο, εκείνη την εποχή, Όμιλο Gerling, που εξειδικευόταν στις βιομηχανικές ασφαλίσεις. Εκεί, ο Θεόδωρος Κοκκάλας έμαθε άριστα τον τομέα της αστικής ευθύνης, που ταίριαζε στις σπουδές του και που, τελικά, αποδείχθηκε χρησιμότατος στην καριέρα του.

Μετά την εκπαίδευσή του στη Γερμανία, επέστρεψε στην Ελλάδα, για να διευθύνει ένα υποκατάστημα της Gerling. Όταν, εκείνη την εποχή, άλλοι φλέρταραν με μια διοικητική θέση στις κρατικές εταιρείες, εκείνος επέλεξε να αναλάβει τα ηνία μιας μικρομεσαίας ασφαλιστικής εταιρείας γερμανικών συμφερόντων, με έδρα τη Βόρεια Ελλάδα. Όραμά του ήταν να οδηγήσει αυτήν την εταιρεία στις πρώτες θέσεις της ελληνικής αγοράς, εκμεταλλευόμενος τις αναπτυξιακές προθέσεις της μητρικής της Ergo.

Ο κ. Κοκκάλας πέτυχε την ομαλή μεταφορά της έδρας της Victoria από τη Θεσσαλονίκη στην Αθήνα, χωρίς απώλειες σε ανθρώπινο δυναμικό, ορθολογικοποίησε το χαρτοφυλάκιό της και, από 85% ασφάλειες αυτοκινήτου με βάση τη Βόρεια Ελλάδα, το ισορρόπησε σε 60-40% με τις γενικές ασφάλειες.

Η εταιρεία, που μετονομάστηκε σε Ergo Hellas, και είναι θυγατρική του ασφαλιστικού κολοσσού Munich Re, μετρά 30 χρόνια παρουσίας στην ελληνική αγορά, τα 15 από τα οποία φέρουν τη σφραγίδα του Θεόδωρου Κοκκάλα.

Άλλωστε, κανένας στην ελληνική αγορά δεν μπορεί να αμφισβητήσει ότι ο Θ. Κοκκάλας εργάζεται πολύ. Εργάζεται συστηματικά, ενδιαφέρεται για τα κοινά, εφαρμόζει καινοτόμες μεθόδους, προσπαθεί να εξελίξει την ελληνική ασφαλιστική αγορά. Παντρεμένος με Γερμανίδα, με μια κόρη που υπεραγαπά, ο Θ. Κοκκάλας εργάζεται με φρενήρεις ρυθμούς και έχει να επιδείξει σημαντική συμβολή στη διαμόρφωση του νέου εποπτικού πλαισίου της ασφαλιστικής αγοράς. Είχε ταχθεί, μάλιστα, από την αρχή, υπέρ της ανάγκης αυστηρότερης εποπτείας, για να ενισχυθεί το κύρος και η εμβέλεια των ασφαλιστικών εταιρειών.

Η μεγάλη πρόκληση της καριέρας του ήταν, αναμφίβολα, η απορρόφηση της ΑΤΕ Ασφαλιστικής, που τότε ανήκε στην Τράπεζα Πειραιώς. Οι συγκρούσεις του Θ. Κοκκάλα με τους «σκληροπυρηνικούς» συνδι-καλιστές της ΑΤΕ και τα μυριάδες πραγματικά ή τεχνητά προβλήματα που δημιουργήθηκαν κατά τη διάρκεια εκείνης της διαδικασίας συγχώνευσης θα ήταν ίσως χρήσιμο να αποτελέσουν κάποτε ειδικό μάθημα στα ελληνικά πανεπιστήμια. Μπροστά σε αυτήν τη συγχώνευση, η απορρόφηση της ING Πειραιώς Πρακτορειακής, σήμερα, μοιάζει αθώο παιδικό παιχνίδι…

Η πώληση της ΑΤΕ Ασφαλιστικής είχε συμφωνηθεί από τον Αύγουστο του 2014, στο πλαίσιο του προγράμ-ματος αναδιάρθρωσης της Τράπεζας Πειραιώς και της αποεπένδυσης από μη τραπεζικές δραστηριότητες. Είναι η δεύτερη μεγαλύτερη εξαγορά στον ασφαλιστικό κλάδο από πολυεθνικό όμιλο στη χώρα, ύστερα από την πώληση του 80% της Eurolife στον όμιλο Fairfax, και μόνο για την ορι-στικοποίηση των όρων της εξαγοράς απαιτήθηκαν δύο ολόκληρα χρόνια. Η βασική συμβουλή που δίνει πλέον στους συνεργάτες του –έχοντας συσσωρεύσει εμπειρία ετών και πολύπλοκων καταστάσεων– είναι «να προχωράνε μπροστά και να μην αφήνουν τις φοβίες να κυριαρχούν στις αποφάσεις τους».

Οι Γερμανοί τού ανέθεσαν, εκτός από τη θέση στο Διοικητικό Συμβούλιο της αδελφής εταιρείας DAS Hellas, τη διεύθυνση και την εποπτεία της αχανούς τουρκικής αγοράς της Ergo, ακριβώς επειδή γνωρίζουν ότι ο Θεόδωρος Κοκκάλας αντιμετωπίζει το χάος και τις δυσκολίες ως προ-κλήσεις και ευκαιρία για ένα θετικό αποτέλεσμα.

Η Ergo, η οποία κατέχει σήμερα την πρώτη θέση στις γενικές ασφαλίσεις, διαθέτει παγκόσμια σφραγίδα αλλά ελληνικό όνομα και ακολουθεί με πείσμα και πίστη τη στρατηγική της. «Σήμερα, γιορτάζουμε όσα η Ergo θα κατακτήσει με τη δύναμή της τα επόμενα χρόνια» είπε, πρόσφατα, στους συνεργάτες και διαμεσολα-βούντες της Ergo, σε μία από τις πολλές εκδηλώσεις συντονισμού του μεγάλου δικτύου του ομίλου.

Το σχέδιό του για το μέλλον είναι απλό: Θέλει να καταστήσει την Ergo βασικό πυλώνα ανάπτυξης της οικο-νομίας, όπως λέει, «ακολουθώντας τον κλασικό δρόμο, για να προλά-βουμε το μέλλον».

Για την υλοποίηση του σχεδίου έχει θέσει τρεις βασικές προτεραιότητες:

1. Συμμόρφωση με τους αυστηρούς ελέγχους των εποπτικών αρχών,

2. Σωστές επενδύσεις στην ψηφιακή τεχνολογία,

3. Άρτια επικοινωνία με τον πελάτη.

Είναι προφανές ότι το μέσο υλοποίη-σης αυτών των προτεραιοτήτων είναι η νέα ψηφιακή τεχνολογία, η οποία, όπως εξηγεί, «θα λειτουργήσει ως εργαλείο στην επικοινωνία που έχει με τον πελάτη η ασφαλιστική δια-μεσολάβηση», την οποία ξεκάθαρα στηρίζει ο ίδιος, η Ergo Ελλάδας και ο όμιλος.

Ο Θ. Κοκκάλας επιβλέπει προσωπι-κά τις πολύ μεγάλες επενδύσεις στα κανάλια διάθεσης των προϊόντων της Ergo και προτρέπει τους συνεργάτες του να κατανοήσουν τα νέα δεδομένα και να προσαρμοστούν στις ραγδαίες αλλαγές που έρχονται στον κλάδο.


του Χ. Κώνστα

(Από το περιοδικό Insurance World)

Αντικρουόμενες πραγματικότητες

0

του James Kent, Διευθύνοντος Συμβούλου της Willis Re*

Επιμέλεια: Λαλέλα Χρυσανθοπούλου

Στον απόηχο των τεράστιων ζημιών από φυσικές καταστροφές του 2017, πολλοί παράγοντες της αντασφαλιστικής αγοράς εκτίμησαν ότι η συγκρατημένη αντίδρασή της (που εκδηλώθηκε με λελογισμένες αυξήσεις στα renewals του Ιανουαρίου 2018) αντανακλούσε την ωριμότητά της και τις αλλαγές των συνθηκών. Άλλοι, πάλι, υποστήριξαν ότι απαιτούνταν περισσότερος χρόνος για να αποτιμηθούν πλήρως οι επιπτώσεις των γεγονότων του 2017.

Το πρώτο εξάμηνο του 2018, οι ζημίες από φυσικές καταστροφές κυμάνθηκαν σε σχετικά χαμηλά επίπεδα (20 δισ. δολ.). Πλην όμως, κατά το δεύτερο εξάμηνο οι ζημίες ξεπέρασαν κατά πολύ τον μέσο όρο των τελευταίων 10 ετών. Ο συνολικός «λογαριασμός» για το 2018 θα ξεπεράσει κατά πολύ τα 70 δισ. δολ. (μέσος όρος δεκαετίας), ενώ και η συνεχιζόμενη «διείσδυση» των ζημιών του 2017 (κυρίως από τους τυφώνες Irma και Maria) επηρέασε τα αποτελέσματα του περασμένου έτους, αναδεικνύοντας τις οριακές επιδόσεις σε πολλές γραμμές δραστηριοτήτων και τη συνεχιζόμενη «μάχη» για βιώσιμη κερδοφορία.

Η χρηματοοικονομική ισχύς και η πελατοκεντρική ευελιξία των μεγάλων αντασφαλιστικών ομίλων είναι ζωτικής σημασίας για τις στρατηγικές διαχείρισης των κινδύνων

Σε αντίθεση με προηγούμενους κύκλους, στους οποίους οι τιμολογιακές τάσεις στις αντασφάλειες καθόριζαν τις τιμές των πρωτασφαλιστών, τώρα σε πολλές περιπτώσεις οι αυξήσεις στην πρωτασφάλιση είναι μεγαλύτερες σε σχέση με τις αντασφαλιστικές συμβάσεις. Οι προσαρμογές των χαρτοφυλακίων πολλών ασφαλιστικών έχουν προσλάβει επείγοντα χαρακτήρα, καθώς παρατηρούνται τάσεις αποχώρησης από μη κερδοφόρες δραστηριότητες, ενώ επιδιώκεται η «επιθετική» βελτίωση των ασφαλίστρων σε δραστηριότητες που υποαποδίδουν.

Οι πρωτοβουλίες των Lloyd’s αναφορικά με τα λιγότερο αποδοτικά συνδικάτα τους έλαβαν αυξημένη δημοσιότητα, αλλά η αλήθεια είναι ότι κινούνται στην ίδια γραμμή με άλλες εταιρείες που προτίμησαν να διατηρήσουν χαμηλό προφίλ.

Η αγορά των εναλλακτικών κεφαλαίων (Insurance-Linked Securities ή ILS) αντιμετωπίζει μεγάλες προκλήσεις, καθώς οι προσδοκίες για υψηλότερες αποδόσεις μετά τις καταστροφές του 2017 δεν επιβεβαιώθηκαν.

Η ποιότητα του αντισυμβαλλομένου αποτελεί κρίσιμο παράγοντα για πολλές αντασφαλιστικές όσον αφορά στην επιλογή των κινδύνων

Αν και οι περισσότερες από τις ζημιές του 2018 προέκυψαν από γνωστές «πηγές» φυσικών καταστροφών (τυφώνες στις ΗΠΑ, θυελλώδεις άνεμοι, σεισμοί και πλημμύρες στην Ιαπωνία κ.λπ.), εντούτοις ο μέχρι πρότινος «δευτερεύων» κίνδυνος των πυρκαγιών προκάλεσε και πάλι υψηλές ζημίες.

Οι αποδόσεις ορισμένων προϊόντων ILS απογοήτευσαν αυτούς που τα εμπιστεύτηκαν, παρότι αυτό αντισταθμίστηκε από τις ικανοποιητικές αποδόσεις άλλων προϊόντων: Σε γενικές γραμμές, το μακροπρόθεσμο ενδιαφέρον για ILS –ιδίως από διαχειριστές συνταξιοδοτικών ταμείων που επιδιώκουν αυξημένη διασπορά– παραμένει ισχυρό.

Οι ανανεώσεις αντασφαλιστικών συμβολαίων (renewals) της 1ης Ιανουαρίου 2019 ανέδειξαν το χάσμα τιμολόγησης μεταξύ των λογαριασμών με υψηλή έκθεση σε φυσικές καταστροφές και υψηλές ζημίες και αυτών με χαμηλότερες ζημίες και λιγότερη έκθεση.

Η ποιότητα του αντισυμβαλλομένου αποτελεί κρίσιμο παράγοντα για πολλές αντασφαλιστικές όσον αφορά στην επιλογή των κινδύνων. Είναι αξιοσημείωτο το ότι στον κλάδο περιουσίας-ατυχημάτων στην Ευρώπη, ασφαλιστικές εταιρίες που έχουν καλό «μητρώο» ζημιών και εκκίνησαν από νωρίς τη διαδικασία ανανέωσης των συμβολαίων τους εξασφάλισαν μειώσεις ασφαλίστρων.

Αντίστοιχα, στις ΗΠΑ, η στήριξη των αντασφαλιστών για τους «προτιμητέους» πελάτες αντανακλάται στα σταθερά τιμολόγια για δραστηριότητες που δεν επλήγησαν από υψηλές ζημίες. Οι αγοραστές (αντασφαλιστικής κάλυψης) που… «έπαιξαν καθυστερήσεις» ελπίζοντας να εξασφαλίσουν καλύτερες τιμές ανακάλυψαν ότι –για πρώτη φορά μετά από αρκετά χρόνια– η τακτική αυτή δεν ήταν επιτυχημένη.

Καθώς «ξεδιπλώνονται» οι τιμολογιακές τάσεις του 2019, τα renewals στα μέσα του έτους ίσως βοηθήσουν να απαντηθεί το ερώτημα για το πόσο επηρεάζει η αγορά επανεκχώρησης κινδύνων (retro market) τα επίπεδα τιμών στον κλάδο αντασφάλισης περιουσίας για ζημίες από καταστροφές.

Σε αυτό το μεταβαλλόμενο περιβάλλον, έχουν καταγραφεί περιπτώσεις μεγάλων αυξήσεων στον όγκο των αντασφαλίστρων, καθώς ορισμένοι μεγάλοι πρωτασφαλιστές πραγματοποίησαν στροφή 180 μοιρών και ανέτρεψαν τη στρατηγική διακράτησης των κινδύνων.

Η αγορά των εναλλακτικών κεφαλαίων (Insurance-Linked Securities ή ILS) αντιμετωπίζει μεγάλες προκλήσεις, καθώς οι προσδοκίες για υψηλότερες αποδόσεις μετά τις καταστροφές του 2017 δεν επιβεβαιώθηκαν

Για τις αντασφαλιστικές εταιρείες, οι όροι κάποιων συμβάσεων αποδεικνύονται πιο ευνοϊκοί (με καταβολή χαμηλότερων προμηθειών). Σε κάθε περίπτωση, για τους αγοραστές, η συνεχιζόμενη ελκυστικότητα της αντασφαλιστικής αγοράς είναι σαφής: Η χρηματοοικονομική ισχύς και η πελατοκεντρική ευελιξία των μεγάλων αντασφαλιστικών ομίλων είναι ζωτικής σημασίας για τις στρατηγικές διαχείρισης των κινδύνων, καθώς οι αγοραστές-πρωτασφαλιστές ενισχύουν τις μακροπρόθεσμες συνεργασίες τους με τους συνεργάτες τους στον αντασφαλιστικό κλάδο, προκειμένου να επιτύχουν τον στόχο για άμβλυνση της μεταβλητότητας στην κερδοφορία τους.


*To άρθρο δημοσιεύθηκε στην έκθεση της Willis Re 1st View, στις 2 Ιανουαρίου 2019

Ο παλμός της διαμεσολάβησης στο 30ο Ασφαλιστικό Συνέδριο του InsuranceForum.gr

0

Η Πάτρα θα φιλοξενήσει τις εργασίες του 30ου Ασφαλιστικού Συνεδρίου του InsuranceForum.gr τη Δευτέρα 15 Απριλίου 2019 και ώρες 17.00 – 20.00 στο ξενοδοχείο Hotel Astir (Αγίου Ανδρέα 16). Το συνέδριο με γενικό τίτλο τίτλο «Η Διαμεσολάβηση στη νέα Ψηφιακή Εποχή» θα διεξαχθεί υπό την Αιγίδα του Επιμελητηρίου Αχαΐας και με την πολύτιμη συνεργασία της Ένωσης Επαγγελματιών Ασφαλιστών Νοτιοδυτικής Ελλάδος σε μια δραστήρια και δυναμική ασφαλιστική αγορά τόσο στην παραγωγή όσο και στο ανθρώπινο δυναμικό της.

Οι επαγγελματίες της ασφαλιστικής βιομηχανίας θα ενημερωθούν για όλες τις σημαντικές προκλήσεις που παρουσιάζονται στον κλάδο σε μία εποχή ολότελα ψηφιακή. Η τεχνολογία ήρθε να αναζωογονήσει και να μετασχηματίσει τον παραδοσιακό χώρο τον ασφαλίσεων με στόχο τη βελτίωση της εμπειρίας των πελατών και την αύξηση της ανταγωνιστικότητας. Στην κεντρική θεματολογία του συνεδρίου θα ξεχωρίσουν οι σύγχρονες ανάγκες του ασφαλιστικού διαμεσολαβητή και οι ασφαλιστικοί κλάδοι που θα αναπτυχθούν την επόμενη 10ετία. Παράλληλα, θα εξεταστεί η γενικότερη ψηφιοποίηση του επαγγέλματος. Οι συμμετέχοντες θα έχουν τη δυνατότητα να παρακολουθήσουν εξαιρετικά ενδιαφέρουσες ομιλίες, αλλά και να επιδιώξουν επαγγελματικές συνέργειες.

Πώς διαμορφώνεται η ασφαλιστική διαμεσολάβηση στη νέα εποχή; Ποιες οι ευκαιρίες που παρουσιάζονται στο νέο ασφαλιστικό περιβάλλον; Ποια τα τεχνολογικά εργαλεία που χρησιμοποιούν οι ασφαλιστικές εταιρείες; Αυτά και πολλά άλλα ερωτήματα θα απαντηθούν από τις παρουσιάσεις τω ομιλητών-συνεργατών των μεγαλύτερων εταιρειών της ασφαλιστικής βιομηχανίας.

Ομιλητές στο 30ο Ασφαλιστικό Συνέδριο του InsuranceForum.gr θα είναι οι κ.κ.:

Δημήτρης Τσεκούρας, CEO της ARAG SE στην Ελλάδα

Γιώργος Τσακατούρας, Διευθυντής Εκπαίδευσης και Ανάπτυξης ΟΡΙΖΩΝ Ασφαλιστική

Κωνσταντίνος Σεμερτζόγλου, Εμπορικός Διευθυντής, Εμπορική Διεύθυνση, Groupama Ασφαλιστική

Γιώργος Βουτσίνος, Διευθυντής Ανάπτυξης Karavias Underwriting Agency Coverholder at Lloyd’s

Μυρτώ Χαμπάκη, Διεθνή Project Ομίλου & Solvency II ARAG SE

Ιωάννης Μανίκας, Account Manager Glassdrive

Ο Αριστείδης Βασιλειάδης, Γενικός Διευθυντής Insurance Innovation δήλωσε σχετικά με το νέο ασφαλιστικό συνέδριο: «Για 4η συνεχόμενη χρονιά η Insurance Innovation και το InsuranceForum.gr με την πολύτιμη υποστήριξη της Ένωσης Επαγγελματιών Ασφαλιστών Νοτιοδυτικής Ελλάδος διοργανώνουν το μοναδικό ασφαλιστικό γεγονός για την Πελοπόννησο. Μέσα από ένα συνέδριο πλήρως ανανεωμένο και με ιδιαίτερα καταξιωμένους εισηγητές θα προσπαθήσουμε να δείξουμε τις τάσεις της αγοράς, να μεταφέρουμε τον παλμό της διαμεσολάβησης, αλλά και να κατανοήσουμε όλες τις αλλαγές που επέρχονται με την τεχνολογία που πια καλπάζει. Στο φετινό μας συνέδριο προσπαθήσαμε να είμαστε ακόμη πιο αισιόδοξοι. Θέλουμε να πιστεύουμε πως τα δύσκολα είναι πίσω μας και πως πια έχουμε όλοι μας τη δυνατότητα να προχωρήσουμε στο μέλλον χρησιμοποιώντας όλα τα εργαλεία που μας προσφέρει η τεχνολογία, αλλά και οι εμπειρίες των προηγούμενων ετών. Μέσα από τις δύο θεματικές ενότητες του συνεδρίου ο στόχος είναι ένας. Η ενημέρωση όλων των επαγγελματιών του κλάδου για τις εξελίξεις στην ασφαλιστική βιομηχανία. Τέλος, θα ήθελα να αναφέρω πως μέσα από τα συνέδριά μας, προσδοκούμε να αναγνωρίζουμε τα πραγματικά προβλήματα, να προτείνουμε εφικτές λύσεις, αλλά και παράλληλα, να δίνουμε τροφή για σκέψη και προβληματισμό. Εύχομαι ολόψυχα στο τέλος του συνεδρίου όλοι μας να έχουμε κερδίσει κάτι, να είμαστε έστω και λίγο παραπάνω ενημερωμένοι και αισιόδοξοι.»

Τα Ασφαλιστικά Συνέδρια του insuranceforum.gr και της Insurance Innovation αποτελούν πλέον θεσμό για την ελληνική ασφαλιστική αγορά, καθώς πραγματοποιούνται αδιαλείπτως από το 2012 σε πλήθος πόλεων της Ελλάδας με τη συνεργασία των συλλογικών φορέων των ασφαλιστικών διαμεσολαβητών και ανασχεδιάζονται συνεχώς, ώστε να είναι πάντοτε επίκαιρα και χρήσιμα.

Το Συνέδριο συντονίζει ο κ. Αριστείδης Βασιλειάδης, Γενικός Διευθυντής της Insurance Innovation.

Διαβάστε όλες τις πληροφορίες που αφορούν το συνέδριο από την ιστοσελίδα του Συνεδρίου.

http://insuranceinnovation.gr/conference/

–

Χορηγοί Συνεδρίου

Ασφαλιστικές εταιρείες: AIG, ARAG, DAS HELLAS, GROUPAMA ΑΣΦΑΛΙΣΤΙΚΗ,  ΟΡΙΖΩΝ ΑΣΦΑΛΙΣΤΙΚΗ

Μεσιτικές εταιρείες: KARAVIAS UNDERWRITING AGENCY

Εταιρεία επισκευής κρυστάλλων οχημάτων: GLASSDRIVE

Συμβουλευτικές Υπηρεσίες: EXPERTO CREDE

–

Το Συνέδριο θα διεξαχθεί υπό την Αιγίδα των:

Επιμελητήριο Αχαΐας

Ένωση Επαγγελματιών Ασφαλιστών Νοτιοδυτικής Ελλάδος

Ένωση Επαγγελματιών Ασφαλιστών Ελλάδος (Ε.Ε.Α.Ε.)

Σύνδεσμος Ελλήνων Μεσιτών Ασφαλίσεων (Σ.Ε.Μ.Α.)

–

Χορηγοί Επικοινωνίας

Κλαδικά sites: Asfalisinet.gr – insuranceworld.gr – insurance-eea.gr – underwriter.gr

Κλαδικά περιοδικά: insuranceworld

Οικονομικά sites: euro2day.gr – marketnews.gr – reporter.gr

Τοπικά μέσα επικοινωνίας: Η ΓΝΩΜΗ – Η ΠΡΩΙΝΗ ΓΝΩΜΗ – IONION FM – gnomip.gr – patrasevents.gr – tempo24.gr