back to top
15.8 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1415

AXA Regatta στη Βαλτική Θάλασσα για τους κορυφαίους αποκλειστικούς συνεργάτες της

0

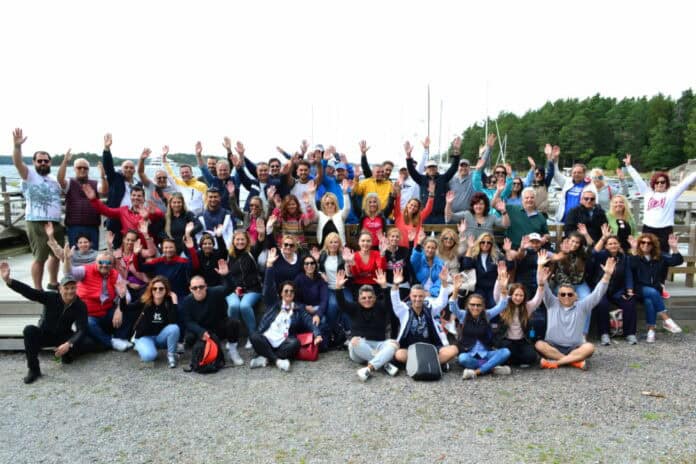
70 διακεκριμένα στελέχη του αποκλειστικού δικτύου της ΑΧΑ είχαν τη χαρά να εξερευνήσουν τη Στοκχόλμη, μία από τις πιο ξεχωριστές πόλεις της Σκανδιναβίας, σε ένα ταξίδι επιβράβευσης για τη δυναμική πορεία τους το 2018.

Ξεχωριστή στιγμή αποτέλεσε ο ιστιοπλοϊκός αγώνας «AXA Regatta» στο Αρχιπέλαγος της Στοκχόλμης, ο οποίος ξεκίνησε από την περιοχή Vaxholm. Οι συμμετέχοντες χωρίστηκαν σε ομάδες και διαγωνίστηκαν για να αναδείξουν το νικητήριο σκάφος, ανακαλύπτοντας, παράλληλα, τα 14 νησιά στα οποία είναι χτισμένη η κατ’ ευφημισμό Βενετία του Βορρά.

Ιστορικά, η Στοκχόλμη έχει συνδεθεί με τη δεσπόζουσα θέση που δίνει στα γράμματα και τον πολιτισμό. Εδώ και μερικά χρόνια χαρακτηρίζεται, επιπλέον, ως μία από τις πιο υπεύθυνες περιβαλλοντικά πρωτεύουσες σε διεθνές επίπεδο, λαμβάνοντας σχετική Ευρωπαϊκή διάκριση από το 2010.

Σεβόμενοι την κουλτούρα της, οι περιηγητές της ΑΧΑ επέλεξαν να την ανακαλύψουν είτε περπατώντας στο ιστορικό κέντρο της, είτε κάνοντας βόλτα με ποδήλατο κατά μήκος των καναλιών της, ενώ δεν παρέλειψαν να επισκεφθούν το ναυτικό μουσείο «Vasa».

Οι συνεργάτες είχαν, επίσης, τη χαρά να συμμετάσχουν σε ένα στρατηγικό workshop ανάπτυξης του δικτύου, στο οποίο συμμετείχε ενεργά ο Διευθύνοντας Σύμβουλος της ΑΧΑ Ελλάδας, κ. Ερρίκος Μοάτσος, καθώς και να συνταξιδέψουν με τους κ.κ. Νίκο Σακελλαρίου, Διευθυντής Πωλήσεων & Customer Care, Βασίλη Αντύπα, Διευθυντής Αποκλειστικού Δικτύου, Σοφία Μάρκου, Διευθύντρια Σχεδιασμού, Προϋπολογισμού & Πληροφόρησης, Dieter Krumbholz, Διευθυντής Ζωής & Υγείας, Δημήτρη Ζαχαράκη, Διευθυντής Διαχείρισης Προμηθειών & Περιουσίας και μέλη της ομάδας Πωλήσεων της Εταιρείας.

Τρεις και μια προϋποθέσεις που θα συμβάλουν στην επιτυχία της νέας ασφαλιστικής μεταρρύθμισης

0

Άρθρο του Σπύρου Λευθεριώτη, Μέλους ΔΣ ΤΕΑ-ΕΑΠΑΕ, Ταμείου Επαγγελματικής Ασφάλισης Επικούρησης Ασφαλιστών και Προσωπικού Ασφαλιστικών Επιχειρήσεων 


Έφθασε η στιγμή για την μεγάλη ασφαλιστική μεταρρύθμιση. Είναι χρέος μας απέναντι στους σημερινούς εργαζόμενους και συνταξιούχους αλλά και στις  επόμενες γενεές να δοθεί μια μόνιμη και αξιόπιστη λύση. Η λύση πρέπει να δοθεί τώρα ώστε  σταδιακά ένα μέρος του συνταξιοδοτικού συστήματος  να γίνει κεφαλαιοποιητικό για να καταφέρουν οι σημερινοί εργαζόμενοι να διατηρήσουν  οικονομικούς πόρους για την δίκη τους σύνταξη.

Η επιτυχία κατά την δίκη μου άποψη εξαρτάται από τέσσερις σοβαρές παραμέτρους ή ακόμα καλύτερα από τρεις και μια που πρέπει να την δούμε προσεκτικά

  1. Από την αταλάντευτη πολιτική βούληση που γνωρίζω καλά ότι υπάρχει στη νέα κυβέρνηση και τα ουσιαστικά φορολογικά κίνητρα που πρέπει επιτέλους να δοθούν για όσους αποφασίζουν να καλύψουν μελλοντικές ανάγκες μέσω ασφαλιστηρίων συμβολαίων
  2. Από την βαθιά γνώση του προβλήματος και την αξιοποίηση των επιστημονικών δεδομένων για τη λύση του, στοιχεία που όχι μόνον υπάρχουν έχουν παρουσιαστεί και ξαναπαρουσιαστεί και μας δείχνουν ότι άλλα περιθώρια χρόνου δεν υπάρχουν. Τα δημογραφικά δεδομένα και τα σημερινά αδιέξοδα πιέζουν για μια ουσιαστική και αποτελεσματική μεταρρύθμιση
  3. Από τους κατάλληλους ανθρώπους που θα χειριστούν τις δύσκολες λεπτομέρειες του νέου συστήματος και  την αντιμετώπιση αναμενόμενων προβλημάτων στην αρχική φάση της εφαρμογής της.
  4. Από την συμπαράσταση της κοινωνίας ,την αποδοχή του σχεδίου της μεταρρύθμισης από τους πολίτες και το δύσκολο έργο της αλλαγής νοοτροπίας.

       Αλλαγή νοοτροπίας για την αξιοποίηση και των τριών  πυλώνων 

Η τέταρτη αυτή παράμετρος είναι κατά την άποψή μου η σημαντικότερη για την επιτυχία αλλά κυρίως για την εμπέδωση και κοινωνική υποστήριξη μιας μεταρρύθμισης που πρέπει να αντέξει στο χρόνο.

Πως θα επιτευχθεί η μεγάλη αυτή ασφαλιστική μεταρρύθμιση; Πως θα διαμορφωθεί το νέο όραμα στην κοινωνία ; Δεν θα πρέπει να ξεχνάμε ότι το ασφαλιστικό ζήτημα και αυτό που προσφέρει αποτελούν τον καθρέφτη του εκάστοτε κοινωνικού συστήματος και το μέτρο ισορροπίας και πολιτισμού κάθε χώρας. Αντιλήψεις δεκαετιών όμως δεν μπορούν δυστυχώς να αλλάξουν σε μια μέρα.

Η έννοια του κράτους ως εγγυητής των πάντων καθοδήγησε πολλές γενιές στη χώρα μας, η κριτική απέναντι στις ολοφάνερες ανεπάρκειες του δεν σημαίνει ότι τροποποιήθηκαν οι πεποιθήσεις που σχετίζονται με τον ρόλο του ως ο μεγάλος προστάτης εγγυητής. Ακόμα και η δημιουργία ομαδικών συνταξιοδοτικών συμβολαίων στους περισσότερους συνδικαλιστικούς χώρους λόγω αυτών των αντιλήψεων  ήταν απαγορευμένη έννοια. Στον ασφαλιστικό κλάδο της χώρας μας, που υπάρχει μεγαλύτερη ασφαλιστική συνείδηση από τους εργαζόμενους, είχαν εδώ και πολλά χρόνια αναπτυχθεί ομαδικά συμβόλαια του προσωπικού (ακόμα κι εδώ όχι στην έκταση που θα έπρεπε). Επίσης, ο ασφαλιστικός, είναι από τους ελάχιστους κλάδους της οικονομίας που μετέτρεψε το επικουρικό ταμείο του σε επαγγελματικό, αυτοδιαχειριζόμενο από τους εργαζόμενους τους εργοδότες και τους συνταξιούχους, το ΤΕΑ-ΕΑΠΑΕ.

Ελπίζω η κυβέρνηση  να αξιοποιήσει την θετική εμπειρία της μετατροπής από δημόσιο σε ιδιωτικό χαρακτήρα του επικουρικού μας ταμείου και μάλιστα να λειτουργήσει σαν παράδειγμα και για αλλά ταμεία .  Διατηρήθηκε ο υποχρεωτικός χαρακτήρας του ταμείου και με  την συμφωνία  που έχει επιτευχθεί με τους εργοδότες  και  με την σωστή λειτουργία του θα γίνει εφικτός ο στόχος της ανακεφαλαιοποίησης και η δημιουργία ατομικών λογαριασμών στα επόμενα χρόνια. Έχει εξασφαλισθεί ομαλά ο κεφαλαιοποιητικός χαρακτήρας του ταμείου και έχει λειτουργήσει θετικά και η επενδυτική διαχείριση και η εποπτική λειτουργία του. Η  μετατροπή του ΕΤΕΑΕΠ του ταμείου επικουρικής ασφάλισης του δημοσίου  σε κεφαλαιοποιητικό όπως έχει εξαγγείλει η κυβέρνηση δεν θα πρέπει να επηρεάσουν το δικό μας ταμείο που έχει βρει τον δρόμο του προς την ίδια σωστή κατεύθυνση και έχει εξασφαλίσει και τους πόρους προκειμένου να πετύχει τους στόχους του. Ο υποχρεωτικός επίσης χαρακτήρας του εξασφαλίζει όλους όσους εργάζονται στις ασφαλιστικές εταιρείες.

Η επιτυχία της μεταρρύθμισης και η αλλαγή της νοοτροπίας απαιτεί σωστή επίμονη και ουσιαστική ενημέρωση όλων των ασφαλισμένων στα νέα δεδομένα. Η δημιουργία των τριών πυλώνων  στην ασφάλιση δίνει ενεργό ρόλο στον ασφαλισμένο. Ο ίδιος πρέπει να αποφασίσει ποια οικονομική θυσία θα κάνει σήμερα για να ενισχύσει το μελλοντικό του βιοτικό επίπεδο. Επίσης και ο δεύτερος πυλώνας των επαγγελματικών ταμείων απαιτεί σωστή ενημέρωση και όχι παθητική στάση. Αυτό σημαίνει ότι η μεταρρύθμιση δεν μπορεί να επιβληθεί όπως με τους προηγούμενους νόμους. Απαιτεί τη συμμετοχή στις αποφάσεις του ίδιου του πολίτη, τόσο για την έκταση της ασφάλισής του όσο πιθανόν και για τον φορέα που θα του την προσφέρει.

Ερωτήματα όπως, τι θα γίνει εάν κλείσει μια ασφαλιστική εταιρεία, θα αναπτυχθούν με στόχο να φοβίσουν και να ακυρώσουν το όραμα της μεταρρύθμισης. Ο καθοριστικός ρόλος της εποπτείας από την Τράπεζα της Ελλάδας και της διαφύλαξης των αποθεμάτων δεν είναι εύκολα κατανοητός και δεν αντιμετωπίζεται  με μια απλή ενημερωτική καμπάνια του υπουργείου, απαιτεί μια σύνθετη και επίπονη προσπάθεια.


Τα δίκτυα πωλήσεων πρέπει να γίνουν φορείς επιτυχίας της νέας ασφαλιστικής μεταρρύθμισης 


Στο σημείο αυτό θέλω να επισημάνω ότι ένας σπουδαίος σύμμαχος στην επιτυχία της μεγάλης αυτής στρατηγικής μεταρρύθμισης μπορεί και πρέπει να είναι τα δίκτυα πωλήσεων των ασφαλιστικών προϊόντων. Ο Έλληνας ασφαλιστικός διαμεσολαβητής είναι καταρτισμένος επαγγελματίας με πιστοποιημένες γνώσεις και μπορεί να φέρει σε πέρας αυτή την μεγάλη αλλαγή επικοινωνώντας με έναν έναν πολίτη. Επίσης θα πρέπει να μην χαθεί πολύτιμος  χρόνος και να γίνει έγκαιρα η παρουσίαση στην Ελλάδα του Πανευρωπαϊκού Προσωπικού Συνταξιοδοτικού Προϊόντος (Pan-European Personal Pension Product − ΡΕΡΡ) από την στιγμή που θα ολοκληρωθεί ο κανονισμός του από το Συμβούλιο και το Ευρωπαϊκό Κοινοβούλιο σχετικά με τους όρους και τις προϋποθέσεις παραγωγής διανομής και εποπτείας.

Προτείνω  να δημιουργηθεί σε συνεργασία με την Τράπεζα της Ελλάδος την Αναλογιστική Αρχή και με το Υπουργείο μια νέα πιστοποίηση. Αναφέρομαι σε νέα πιστοποίηση ή προσαρμογή του πιστοποιητικού Δ ( του οποίου  δυστυχώς είναι απογοητευτικά χαμηλό το ποσοστό των διαμεσολαβητών που το έχουν εξασφαλίσει )

Το πρόγραμμα θα πρέπει θα δίνει τις αναγκαίες γνώσεις, τους τρόπους προσέγγισης καθώς και τους κανόνες δεοντολογίας.  Θα πρέπει να αναπτυχθούν εκτενώς θέματα όπως η σημασία των φορολογικών κινήτρων στον μακροπρόθεσμο οικογενειακό προϋπολογισμό, οι αρχές της επενδυτικής πολιτικής ,οι επενδυτικοί στόχοι και οι κατευθύνσεις, τα όρια διαχείρισης  χρηματοοικονομικών και λειτουργικών Κινδύνων  καθώς και το εποπτικό πλαίσιο.

Το πρόγραμμα αυτό θα βοηθήσει τους διαμεσολαβητές στην εφαρμογή των αλλαγών με συναίσθηση του οράματος της  μεταρρύθμισης,  την εξασφάλιση της συμμετοχής του πολίτη, τη διαχείριση του δύσκολου έργου της συναισθηματικής διάστασης των αρνήσεων καθώς και την ανάλυση του ρόλου της εποπτικής αρχής ως στοιχείου διασφάλισης των χρημάτων του ασφαλιζόμενου.

Εάν αξιοποιηθεί σωστά και με ορθή καθοδήγηση η μεγάλη δύναμη των δικτύων η μεταρρύθμιση όχι μόνο θα πετύχει αλλά θα αποτελέσει και ένα μεγάλο βήμα για την ισορροπία της οικονομίας, ενώ παράλληλα η ασφαλιστική αγορά θα γίνει, όπως σε όλες τις ανεπτυγμένες χώρες, ο μεγάλος θεσμικός επενδυτής της οικονομίας με μακροπρόθεσμο και υγιή προσανατολισμό. 

Προτείνω να αξιοποιήσουμε σωστά τους επαγγελματίες ασφαλιστικούς διαμεσολαβητές. Να τους δώσουμε τα όπλα που χρειάζονται, να τους κάνουμε συμμέτοχους στο όραμα και να τους δείξουμε εμπιστοσύνη.

Φυσικά θα πρέπει να δημιουργηθούν και από τις ασφαλιστικές εταιρείες νέα ασφαλιστικά συνταξιοδοτικά προγράμματα που θα απευθύνονται και σε όσους έχουν χαμηλούς μισθούς. Ο τρίτος πυλώνας είναι συμπληρωματικός των άλλων δυο πυλώνων και πρέπει να μπορούν να ενταχθούν όλοι οι ασφαλισμένοι. Οφείλουν οι ασφαλιστικές εταιρείες να δημιουργήσουν προϊόντα όπου τα ασφάλιστρα θα ξεκινούν  χαμηλά περίπου στο 6% του εισοδήματος ακόμα και της βασικής μισθοδοσίας . Έτσι ώστε να μπορεί κάποιος να δημιουργήσει μια δεύτερη σύνταξη σαν την επικουρική όπου τα ασφάλιστρα του ίδιου και του εργοδότη του αθροίζουν περίπου αυτό το ποσοστό.


Οι επαγγελματίες ασφαλιστικοί διαμεσολαβητές αξίζουν τον σεβασμό και την εμπιστοσύνη όλων μας 


Η παρέμβαση μου αυτή δεν έχει στόχο μια θεωρητική προσέγγιση του νέου ασφαλιστικού αλλά την επισήμανση ότι η υλοποίηση του σχεδίου θα κριθεί από τον τρόπο που αυτό θα περάσει στην κοινωνία.

  • Το προτείνω γιατί έχω γνωρίσει τη δύναμη των δικτύων με την πολύχρονη παρουσία μου στην αγορά αλλά και
    ως γενικός διευθυντής της Εθνικής Ασφαλιστικής, που είχα την ευθύνη των δικτύων και έζησα τη δυνατότητα ανταπόκρισης που διαθέτουν.


  • Το προτείνω γιατί έχω γνωρίσει την αγωνία των πολιτών και τις συνέπειες από το κλείσιμο ασφαλιστικών εταιρειών, τις ανησυχίες τους τους φόβους αλλά και την άγνοιά τους σχετικά με τα ζητήματα αυτά. Ως πρόεδρος του διοικητικού συμβουλίου του Επικουρικού τροχαίων ατυχημάτων της χώρας μας για αρκετά χρόνια και την εμπειρία από την ανάκληση αδειών αρκετών ασφαλιστικών εταιρειών, είχα τη δυνατότητα να κάνω αυτές τις διαπιστώσεις και να προσπαθήσω να βελτιώσω αυτή την κατάσταση.


  • Το προτείνω  γιατί έχω παρακολουθήσει πολύ στενά τα αξιόλογα και κοστοβόρα προγράμματα εκπαίδευσης των δικτύων αλλά και τις πιστοποιήσεις που απαιτούνται από την Τράπεζα της Ελλάδος μέσα από τη θέση του υπευθύνου διοίκησης του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών


  • Τέλος το προτείνω γιατί βλέπω ως μέλος του Διοικητικού Συμβουλίου του επαγγελματικού επικουρικού ταμείου που έχουμε δημιουργήσει στον ασφαλιστικό κλάδο (ΝΠΙΔ ΤΕΑ-ΕΑΠΑΕ) ότι ο μόνος τρόπος για να αποκτήσουμε  ένα βιώσιμο ασφαλιστικό σύστημα είναι η ευθύνη όλων των εμπλεκομένων, η μακροπρόθεσμη συνέπεια στις επενδύσεις και η αξιοποίηση όλων των  επιστημονικών εργαλείων για τον έλεγχο και την σωστή πρόβλεψη των οικονομικών εξελίξεων.

Δεν αρκεί να νομοθετήσεις ένα νέο πολύ καλό σύστημα πρέπει και να το αξιοποιήσει σωστά ο  τελικός αποδέκτης. Στην αγορά λέμε: δεν αρκεί να δημιουργήσεις ένα καλό προϊόν για να πετύχεις αλλά πρέπει να έχεις και τον τρόπο να φθάσει γρήγορα και αποτελεσματικά στον πελάτη.

Ιδιαιτέρως, μάλιστα, αν αυτό που του προσφέρεις ως μεταρρύθμιση δεν έχει άμεσα αποτελέσματα, αλλά τα οφέλη θα φανούν μετά από 10 ή και 20 χρόνια. Σε αυτή την περίπτωση, για να πετύχεις,  χρειάζεσαι αυτούς που έχουν μάθει να υποστηρίζουν μακροπρόθεσμα προϊόντα.

Δεν έχουμε την πολυτέλεια αποτυχίας του στόχου μιας αξιόπιστης ασφαλιστικής μεταρρύθμισης και πρέπει να συνεργαστούμε αποτελεσματικά με αυτούς που ξέρουν να πετυχαίνουν καθημερινά τους στόχους τους. 


Συντάξεις: Πως επιδιορθώνεται ένα εργαλείο ζωής;

0

Γράφει ο Πλάτων Τήνιος – οικονομολόγος, επίκουρος καθηγητής στο Πανεπιστήμιο Πειραιά

Η συζήτηση γύρω από τις συντάξεις διεξάγεται μεταξύ ειδικών μέσα σε ομίχλη άγονων νομικισμών (από την μια πλευρά) ή απροσπέλαστων τεχνικοοικονομικών όρων (από την άλλη). Ο πολίτης, γνωρίζει βέβαια ότι για εκείνον μιλάνε όλοι, βρίσκεται όμως σε απόλυτη αδυναμία να κατανοήσει τι γίνεται, τι θα γίνει και γιατί. Αποτέλεσμα, να πέφτει θύμα λαϊκίστικων εξαπατήσεων, ή δικαστικών ανατροπών – όλων με σύντομη ημερομηνία λήξης: Αναπτερώνονται προσδοκίες για να διαψευστούν αργότερα χωρίς εμφανή λόγο.

Τι σημαίνει αυτό για τον ίδιο τον δικαιούχο των συντάξεων; Εμπεδώνεται η βαθιά πεποίθηση ότι το συνταξιοδοτικό δικαίωμα είναι κάτι τυχαίο, που εξαρτάται από την βούληση του Α ή Β κόμματος, έρμαιο δημοσιονομικών καταναγκασμών μεταξύ εκλογών από τη μια, και εκλογικών εξαργυρώσεων, από την άλλη. Το δικαίωμα στη σύνταξη για τον μέσο ασφαλισμένο παραμένει κάτι θεωρητικό.

Η αξία της σύνταξης ελάχιστα εξαρτάται από τις πράξεις και αποφάσεις του ίδιου – αλλά πολύ περισσότερες από τις άγνωστες βουλές του Κράτους. Από το 2010 έχει επίσης εμπεδώσει πως, ότι και να γίνεται, αυτό εξελίσσεται γύρω από μια πτωτική τάση την οποία ουδείς μπορεί να αναστρέψει. Δηλαδή, ένα σύστημα – “Όποιος προλάβει“, όπου σχεδόν ποτέ δεν προλαβαίνει ο ίδιος.

Ο μέσος Έλληνας ασφαλισμένος αισθάνεται αποξενωμένος από το συνταξιοδοτικό του δικαίωμα. Αυτή η έλλειψη συσχέτισης με τις κρίσιμες αποφάσεις της ζωής αποκαλείται έλλειψη ανταποδοτικότητας. Συνήθως αυτή σχολιάζουμε αρνητικά ως εμπόδιο στην ανταγωνιστικότητα ή στις προοπτικές της οικονομίας. Η μακροοικονομική αυτή οπτική αποκρύπτει το άμεσο κόστος το οποίο υφίσταται ο ίδιος ο ασφαλισμένος.

Την εποχή της μακροβιότητας, όταν ο ασφαλισμένος έχει να προγραμματίσει ίσως και 30 χρόνια ζωής μετά την εργασία, το κόστος της αλλοτρίωσης του συνταξιοδοτικού δικαιώματος αποκτά καταλυτική σημασία. Παλαιότερα, τα ισχυρά δίκτυα οικογενειακής αλληλεγγύης και συμπαράστασης ήταν σε θέση να αποκαταστήσουν τις κυβερνητικές αστοχίες. Πέραν αυτού, ενώ προ κρίσης οι αστοχίες χρεώνονταν στη φορολογία και στις γενιές που έρχονταν, από το 2010 και μετά το κόστος επιστρέφει στον ίδιο τον ασφαλισμένο.

Το να μπορεί ο ασφαλισμένος να σκεφτεί και να προγραμματίσει την ζωή του δεν είναι μόνο απαραίτητο για την ανάκαμψη των αποταμιεύσεων προκειμένου να χρηματοδοτήσουν επενδύσεις. Η ύπαρξη ενός αξιόπιστου συστήματος συντάξεων, η σχέση του οποίου με το άτομο είναι απλή, κατανοητή και εξατομικευμένη αποτελεί στην εποχή μας ένα απαραίτητο εργαλείο ζωής.

Το μεγάλο κόστος του μόνιμα άλυτου ασφαλιστικού είναι ότι σήμερα ο Έλληνας και η Ελληνίδα αισθάνονται ότι έχασαν τον έλεγχο της ζωή τους. Η ασφαλιστική μεταρρύθμιση, πάνω και πέρα από νομικά ή αναλογιστικά κριτήρια, θα κριθεί από το αν καταφέρει να επιστρέψει στον ασφαλισμένο την δυνατότητα να σχεδιάζει το πώς θα ζει.

*αναδημοσίευση από το νέο έντυπο ViSION της Ευρωπαϊκής Πίστης Α.Ε.Γ.Α. σε επιμέλεια της Ethos Media 

Δείτε το έντυπο εδώ: ViSION

Ολη η επικαιρότητα από το Μόντε Κάρλο –RVS 2019

0

της Ελενας Ερμείδου

Αν και έχουν επιτύχει διαφοροποιήσει, έχουν αξιοποιήσει τις νέες τεχνολογίες και με το  παραπάνω, και οι τρεις μεγαλύτερες αντασφαλιστικές του κόσμου επικεντρώνουν το ενδιαφέρον τους στα τιμολόγια. Swiss Re, Munich Re, Hannover Re κοιτούν το μέλλον με αισιοδοξία. Ο CEO της Swiss Re βλέπει αυξήσεις μιλώντας στο Rendez Vous, δηλώνοντας αισιόδοξος. Οι τιμές έχουν αυξηθεί δηλώνει, και αναμένεται νέα άνοδος στους επόμενους 12 μήνες.

To Brexit φαίνεται να απασχολεί και θα απασχολήσει για πολύ καιρό ακόμα τους Ευρωπαίους και Βρετανούς αντασφαλιστές. Περί τους 700 (αντ)ασφαλιστές γράφουν ασφάλειες στην Βρετανία. Καθόλου ευκαταφρόνητος αριθμός. Οι περισσότεροι έχουν προετοιμαστεί για τα χειρότερα και έχουν κάνει hubs στην Ευρώπη. Μηδέν η ορατότης μέχρι χτες στο Μόντε Κάρλο.

Σε νέα αναπτυξιακή φάση εισέρχεται η εδρεύουσα στο Δουβλίνο αντασφαλιστική Unipol Re την οποία στηρίζει η UnipolSAI Assicurazioni. Σε πολύ μικρό διάστημα έγραψε μεικτά ασφάλιστρα αξίας 260 εκατ. ευρώ. Η αντασφαλιστική επεκτείνεται και γράφει νέους μεγαλύτερους κινδύνους. Ανοίγει το χαρτοφυλάκιο της και επεκτείνεται προς τον κλάδο υποδομών και ΙΤ.

Ενας κύκλος ανοίγει για την Hiscox.

Ψάχνει να ενισχύσει τις σχέσεις τους αντασφαλιστές η Zurich. Οι αντασφαλιστές λέει αντιμετωπίζουν τους ίδιους κινδύνους με εμάς. Θα πρέπει να συνεργαστούμε. Εχουν δεξιότητες, ικανότητες και τεχνογνωσία. Παράδειγμα συνεργασίας η Β3i. Η Zurich ψάχνει να βρει μία τέτοια παρόμοια συνεργασία για την διαχείριση των απαιτήσεων.

Οι αντασφαλιστές θα πρέπει να βρουν τρόπους να προσαρμοστούν με τις μεγάλες καταστροφές. Οι καταστροφές θα γίνονται όλο και πι συχνές. Θα πρέπει να βρεθούν τρόποι τιμολόγησης.

Και κάτι διαφορετικό. Μόνο οι βιβλικές καταστροφές μπορεί να φέρουν τα πάνω κάτω στα τιμολόγια είπε η Manchester Underwriting στο Μόντε Κάρλο. Παρά ταύτα κάποιες διορθώσεις αναμένει.

Φτιάχνει νέα πλάνα και πάει για “νέες Πολιτείες” η Deutsche Rueck Group. Ο προσανατολισμός της είναι για εκτός Ευρώπης.

Επικεντρωμένη στους cyber κινδύνους η Guy Carpenter. Ακόμα όμως δεν υπάρχουν πλήρη στοιχεία και δεδομένα για την μελέτη τους. Τα μοντέλα φυσικών καταστροφών υφίστανται για τρεις δεκαετίες. Και ακόμα βγάζουν λάθη.

Διορθώσεις στις τιμές γίνονται λέει η Hannover Re. Περιμένει να δει όμως αν η τάση αυτή θα συνεχιστεί και στο μέλλον.

Τα ILS παίρνουν διεθνή “ταυτότητα” και “διαβατήριο” για τις αναδυόμενες αγορές. Το μέλλον τους κλειδώνει αναφέρει η Deutsche Bank.

Καλές οι καινοτομίες των Insurtech. Το underwriting είναι αυτό που καίει την Third Point Reinsurance.

Λαμπρό ήταν το έτος που πέρασε για την DARAG. Τα run – off τρέχουν. 260 εκατ. κεφάλαια σε ένα χρόνο δεν είναι καθόλου λίγα. Επεκτάθηκε και προς το Ηνωμένο Βασίλειο που δεν ήταν οικεία εδάφη για αυτήν.

Η S&P καλεί τους αντασφαλιστές να καινοτομήσουν εν όψει προκλήσεων.

Ο πρόεδρος των Lloyd’s μας λέει ότι οι μεταρρυθμίσεις δεν σημαίνουν τίποτα αν το κόστος των εξαγορών δεν πέσει.


Πώς οι παραδοσιακοί ασφαλιστές μπορούν να κερδίσουν πίσω τους πελάτες τους;

0

Η χρηματοδότηση τoυ Insurtech αυξάνεται τα τελευταία χρόνια, και από τα 2,22 δισ. δολάρια το 2017 εκτινάχθηκε στα 4,15 δισ. δολ. το 2018. Τα δύο πρώτα τρίμηνα του 2019, οι ασφαλιστικές εταιρείες εξασφάλισαν ήδη 2,86 δισ. δολάρια που θα διοχετευθούν στο Insurtech, γεγονός που υποδηλώνει ότι θα μπορούσε να είναι μια ακόμη χρονιά-ρεκόρ χρηματοδότησης του συγκεκριμένου τομέα.

Μια νέα έρευνα από το Ινστιτούτο Oliver Wyman που βασίζεται σε 5.000 συμμετέχοντες από Μεγάλη Βρετανία, Ισπανία, Γαλλία, Γερμανία και Ιταλία, αποτυπώνει ότι οι υφιστάμενοι ασφαλιστές μπορούν να αποτρέψουν έναν άκρατο ανταγωνισμό έναντι των insurtechs.

Στην έρευνα αναφέρεται ότι:

-εταιρείες – χρήστες του fintech ευχαρίστως θα επέστρεφαν στους υπάρχοντες ασφαλιστικούς φορείς – και με δεδομένη την εμπιστοσύνη τους στην εμπειρία που έχουν. Από τη μεριά τους οι παραδοσιακοί ασφαλιστές μπορούν να «κερδίσουν την παρτίδα» και να ανακτήσουν τους πελάτες τους, προσφέροντας παρόμοιες υπηρεσίες βασισμένες στο insurtech.

– Κατά μέσο όρο, το 61% των εταιρειών που βασίζονται στο Fintech θα ήταν πρόθυμες να εμπιστευτούν έναν παραδοσιακό ασφαλιστή εφόσον εκείνος προσφέρει παρόμοιες προτάσεις αλλά και τιμολόγηση με τους insurtechs. Από τις πέντε χώρες, οι πελάτες της Ισπανίας και της Γαλλίας επιλέγουν περισσότερο τους παραδοσιακούς ασφαλιστές έναντι των insurtechs (σε ποσοστό 66%), εάν έχουν τις ίδιες προτάσεις και τιμολόγηση, ενώ στην Ιταλία το ποσοστίο αυτό διαμορφώνεται στο 53%. Ως εκ τούτου, οι παραδοσιακοί ασφαλιστές έχουν την ευκαιρία να κερδίσουν περισσότερους από τους μισούς πελάτες τους πίσω, αν είναι σε θέση να τους παράσχουν τις ίδιες υπηρεσίες.

-Η εμπιστοσύνη διαδραματίζει σημαντικό ρόλο τόσο στη διατήρηση των πελατών όσο και στην προσέλκυσή τους. Κατά μέσο όρο, η εμπιστοσύνη στις παραδοσιακές τράπεζες και τους ασφαλιστές ανέρχεται σε ποσοστό 60%.

Ωστόσο, η εμπιστοσύνη στους παραδοσιακούς οικονομικούς φορείς διαφέρει, ανάλογα με τη γεωγραφία: το 71% των Γερμανών τους εμπιστεύονται περισσότερο, έναντι 48% των καταναλωτών στην Ιταλία. Η εμπιστοσύνη είναι ένα μεγάλο πλεονέκτημα έναντι των νέων φορέων, καθώς οι παλαιότεροι έχουν αποδείξει τη βιωσιμότητα των υπηρεσιών τους για μεγάλο χρονικό διάστημα, κάτι το οποίο μπορούν να αξιοποιήσουν για να προσελκύσουν και να διατηρήσουν τους πελάτες τους.

Συμπερασματικά, η έρευνα δείχνει ότι δεν είναι πολύ αργά για τους παλαιότερους φορείς να κερδίσουν πίσω τους πελάτες τους, αλλά πιθανώς αυτό δεν μπορούν να το κάνουν μόνοι τους. Για να αναπτύξουν τις ψηφιακές τους ικανότητες και να προσφέρουν πιο εξατομικευμένες λύσεις, οι ασφαλικές μπορούν να συνεργαστούν με τις insurtechs. Η ευελιξία, η τιμή και η ταχύτητα απόκτησης ασφαλιστικής κάλυψης είναι οι κύριοι λόγοι για τους οποίους οι πελάτες εξετάζουν νέες προτάσεις ψηφιακών ασφαλίσεων, σύμφωνα με τον Fady Khayatt, συνεργάτη του Oliver Wyman.

Πηγή: businessinsider.com

Φροντιστηριακό πρόγραμμα για τις εξετάσεις υποψήφιων ασφαλιστικών πρακτόρων

0

ΦΡΟΝΤΙΣΤΗΡΙΑΚΟ ΠΡΟΓΡΑΜΜΑ ΓΙΑ ΤΙΣ ΕΞΕΤΑΣΕΙΣ ΤΩΝ ΥΠΟΨΗΦΙΩΝ ΠΡΟΣ ΑΠΟΚΤΗΣΗ ΠΙΣΤΟΠΟΙΗΤΙΚΟΥ ΕΠΑΓΓΕΛΜΑΤΙΚΩΝ ΓΝΩΣΕΩΝ ΑΣΦΑΛΙΣΤΙΚΟΥ ΠΡΑΚΤΟΡΑ ΑΠΟ ΤΗΝ Δ.Ε.Ι.Α. ΤΗΣ ΤΡΑΠΕΖΑΣ ΤΗΣ ΕΛΛΑΔΟΣ

Τρίτη& Τετάρτη, 1& 2Οκτωβρίου2019, 13:00 –18:00 καιΤετάρτη, 16 Οκτωβρίου2019, 13:00 –17:0

Οι εξετάσεις πιστοποίησης Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα σύμφωνα με την Πράξη Εκτελεστικής Επιτροπής 153/2/8.1.2019, θα διεξαχθούν το Σάββατο 19 Οκτωβρίου 2019 στην Αθήνα.

Οι ενδιαφερόμενοι να συμμετάσχουν στις εξετάσεις για την πιστοποίηση επαγγελματικών γνώσεων ασφαλιστικού πράκτορα μπορούν να βρουν την ύλη των εξετάσεων στο site του ΕΙΑΣ www.eias.gr ή στο site της Τράπεζας της Ελλάδος www.bankofgreece.gr, καθώς και ό,τι αφορά στις οδηγίες σχετικά με την αίτηση συμμετοχής και το τέλος των εξετάσεων, ακολουθώντας τους  παρακάτω συνδέσμους:

 Πιστοποιητικό Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα

 Εξεταστέα Ύλη (Το αρχείο των ερωτήσεων αναρτήθηκε στις 25.2.2019, αλλαγή στις ερωτήσεις 20, 53, 80, 117, 423, 443, 459, 470, 545, 546, 549, 550, 551, 552, 553).

Για την Αίτηση Συμμετοχής στις Εξετάσεις, πατήστε εδώ.

Για τις Οδηγίες σχετικά με την αίτηση συμμετοχής και το τέλος εξετάσεων,  πατήστε εδώ.

Το ΕΙΑΣ για την ολοκληρωμένη και σωστή προετοιμασία των υποψηφίων οργανώνει φροντιστηριακό πρόγραμμα για τις εξετάσεις του Πιστοποιητικού Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα, διάρκειας 18 εκπαιδευτικών ωρών, στις αίθουσες διδασκαλίας του εκπαιδευτικού του κέντρου (Λ. Συγγρού 106, 5° όροφος), στις παρακάτω ημερομηνίες:

  • Τρίτη 1 Οκτωβρίου 2019: 13:00 – 18:00
  • Τετάρτη 2 Οκτωβρίου 2019: 13:00 – 18:00
  • Τετάρτη 16 Οκτωβρίου 2019: 13:00 – 17:00 (επανάληψη & test προσομοίωσης)

Τα θέματα διδασκαλίας για το πιστοποιητικό Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα θα καλύψει η κα Μελίνα Τσικογιαννοπούλου, κάτοχος μεταπτυχιακού τίτλου σπουδών MBA, Σύμβουλος Εκπαίδευσης & Ανάπτυξης Ανθρώπινου Δυναμικού, με υψηλή εξειδίκευση στους Τομείς Επικοινωνίας, Εξυπηρέτησης Πελατών και Ανάπτυξης Πωλήσεων. Καθηγήτρια Διοίκησης Ανθρωπίνου Δυναμικού, Ηγεσίας & Επαγγελματικών Δεξιοτήτων στο ICBS Athens International College.

Το φροντιστηριακό πρόγραμμα περιλαμβάνει:

  • Παραδόσεις της ύλης που θα εξεταστούν οι υποψήφιοι (οι συμμετέχοντες στο Φροντιστηριακό Πρόγραμμα θα λάβουν πλήρες σετ ηλεκτρονικών σημειώσεων και παρουσιάσεων καθώς και την εξεταστέα ύλη που δημοσίευσε η ΤτΕ, στο προσωπικό ή εργασιακό τους e-mail).
  • Προσομοίωση των εξετάσεων με το νέο σύστημα

Το ΕΙΑΣ για τη σωστή προετοιμασία των υποψηφίων για τις εξετάσεις του πιστοποιητικού Επαγγελματικών Γνώσεων Ασφαλιστικού Πράκτορα, δίνει τη δυνατότητα να εξασκηθούν όσες φορές επιθυμούν σε μια σειρά από ηλεκτρονικά τεστ αυτοαξιολόγησης, εμπεριέχοντας το σύνολο των ερωτήσεων που δημοσίευσε η Τράπεζα της Ελλάδος, στην νέα ηλεκτρονική πλατφόρμα e-learning του ΕΙΑΣ http://eias-elearning.gr.

Ενημερωτικά σημειώνουμε ότι οι υποψήφιοι θα εξεταστούν επί 60 ερωτήσεων πολλαπλής επιλογής, προερχομένων από τη συνολική βάση ερωτήσεων της Τράπεζας της Ελλάδος (600 ερωτήσεις πολλαπλής επιλογής) και, προκειμένου να επιτύχουν χρειάζεται να απαντήσουν σωστά τουλάχιστον σε 54 από αυτές (ελάχιστο ποσοστό σωστών απαντήσεων 90%). Εξαιρετικά διευκολυντική προϋπόθεση αποδοτικής παρακολούθησης του φροντιστηριακού προγράμματος είναι οι υποψήφιοι να έχουν προηγουμένως διατρέξει και μελετήσει τη βάση των ερωτήσεων της τράπεζας ώστε να έχουν καταγράψει πιθανές απορίες τους.

Κόστος Συμμετοχής

  • εξατομικευμένες συμμετοχές: €150
  • πολλαπλές συμμετοχές (άνω των δύο): €130

Μέλη ΕΙΑΣ ALUMNI SOCIETY

  • εξατομικευμένες συμμετοχές: €75

Τώρα και σε περιβάλλον webinar

Η διαδικτυακή παρακολούθηση του σεμιναρίου προϋποθέτει: γραμμή ADSL με ταχύτητα ανώτερη των 2 Mbps, μέσω Η/Υ ή άλλης φορητής συσκευής. Σύγχρονο Η/Υ με μοντέρνο Internet browser (τελευταίες εκδόσεις Mozilla, Chrome, Edge, Safari) με εγκατεστημένο τον Flash Player. Προτείνεται να συνδεθείτε από δίκτυο που δεν έχει περιορισμούς στην πρόσβαση ιστοσελίδων όπως συνήθως γίνεται σε εταιρικά περιβάλλοντα.

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Πέμπτη 26 Σεπτεμβρίου 2019.

Για περισσότερες πληροφορίες πατήστε εδώ

Άννη Βασιλιάγκου (Interasco): Να διαθέτουμε προϊόντα με λογικά ασφάλιστρα

0

Οι συνέργειες δημόσιου και ασφαλιστικού τομέα, αν και είναι απαραίτητες, σήμερα, δεν υπάρχουν, καθώς το κράτος δεν έχει αξιολογήσει ορθά τα αντισταθμιστικά οφέλη που η ενσωμάτωση της ιδιωτικής ασφάλισης μπορεί να προσφέρει στη χώρα, παρατηρεί η κ. Άννη Βασιλιάγκου, διευθύντρια του Κλάδου Υγείας και Προσωπικών Ατυχημάτων της Interasco ΑΕΓΑ.

Η κ. Βασιλιάγκου δηλώνει στο iw ότι ο ιδιωτικός τομέας μπορεί να συνδράμει σε μεγάλο βαθμό τον δημόσιο, προς όφελος των ασφαλισμένων.

Με αφορμή τη συμπλήρωση ενός χρόνου των προγραμμάτων New, η κ. Βασιλιάγκου απαριθμεί τα οφέλη που μπορούν να αποκομίσουν οι ασφαλισμένοι από ένα τέτοιο πρόγραμμα.

Αναλυτικά

 iw? Πώς διαμορφώνονται τα ασφάλιστρα πλέον στην Υγεία; Ποιοι είναι οι παράγοντες και ποιες οι τάσεις που τα καθορίζουν;

απ. Οι βασικές παράμετροι που καθορίζουν τα ασφάλιστρα κατά την έναρξη της ασφάλισης ενός συμβολαίου υγείας είναι κυρίως η ηλικία, η κατάσταση της υγείας του ασφαλισμένου τη στιγμή που συμπληρώνεται η αίτηση ασφάλισης, το επάγγελμά του και, φυσικά, το πλήθος, το είδος, το ύψος και το εύρος των καλύψεων και των παροχών που θα επιλέξει.

Επιπλέον, ένας καθοριστικός παράγοντας για τον καθορισμό του ασφαλίστρου είναι η εξέλιξη των ιατρικών δαπανών για την περίθαλψη των ασφαλισμένων, ο οποίος βασίζεται στην εμπειρία των αποζημιώσεων που έχουν δοθεί στο παρελθόν, αλλά και η συνεχής παρακολούθηση των ιατρικών δαπανών όπως αυτές διαμορφώνονται από τη σύγχρονη Ιατρική, όπως για παράδειγμα η ρομποτική χειρουργική και οι ανοσοθεραπείες.

Γνωρίζοντας ότι η ζήτηση για υπηρεσίες ιδιωτικής ασφάλισης υγείας είναι μεγάλη και, συγχρόνως, το εισόδημα των πολιτών συρρικνώνεται, σε συνδυασμό με τον αποκλεισμό τους από το δημόσιο σύστημα υγείας, τα ασφάλιστρα που καλούνται να πληρώσουν μπορούν να προσαρμοστούν ανάλογα με τις οικονομικές δυνατότητες του κάθε καταναλωτή, καθώς στην Interasco προσφέρεται μεγάλο εύρος καλύψεων και παροχών, έτσι ώστε το αγαθό της ιδιωτικής ασφάλισης να είναι προσιτό σε όλους.

 iw? Ποιο είναι το προφίλ ενός καλού διαμεσολαβητή;

απ. Η Interasco είναι μια εταιρεία που ανέκαθεν στηριζόταν και στήριζε τους συνεργάτες της και κυρίως τα ελεύθερα δίκτυα. Σκοπός μας είναι να παρέχουμε διαχρονικά τα καλύτερα δυνατά μέσα στους συνεργάτες μας, ώστε να ενημερώνονται και να εκσυγχρονίζουν τις υπηρεσίες που παρέχουν στους πελάτες τους, στοχεύοντας στη βέλτιστη εξυπηρέτηση και πληροφόρηση των ασφαλισμένων.

Ο κλάδος της υγείας είναι πράγματι απαιτητικός και προϋποθέτει ότι ο ασφαλιστικός διαμεσολαβητής θα κατέχει όχι μόνο τη δυνατότητα να διακρίνει το βέλτιστο πρόγραμμα ασφάλισης για τον πελάτη του, αλλά και ότι χτίζει μια διαρκή και διαχρονική σχέση με τους ασφαλισμένους που τον επιλέγουν και τον εμπιστεύονται.

Γι’ αυτόν ακριβώς τον λόγο, σαν εταιρεία, είμαστε πάντα κοντά στους συνεργάτες μας και, διαμέσου των συνεργατών μας, και στους ασφαλισμένους μας. Παρέχουμε τη δυνατότητα στον συνεργάτη, μέσω του καινοτόμου και αναβαθμισμένου site μας, του My Interasco, να έχει πρόσβαση, οποιαδήποτε στιγμή χρειαστεί, στα συμβεβλημένα νοσοκομειακά ιδρύματα με την εταιρεία μας, στους όρους του συμβολαίου του πελάτη του και των καλύψεών του, ώστε να είναι σε θέση να καθοδηγήσει και να στηρίξει τον πελάτη που θα χρειαστεί τη συμβουλή του.

Απώτερος στόχος μας είναι οι διαμεσολαβητές να είναι σε θέση να ανταποκρίνονται στις ανάγκες του πελατολογίου τους και να τους δώσουμε τα κατάλληλα εχέγγυα προκειμένου να αντιμετωπίσουν τις τρέχουσες προκλήσεις με επιτυχία και διάρκεια.

iw? Με ποιες μεθόδους περιορίζεται το κόστος υγείας;

απ. Ο κλάδος υγείας είναι από τους κλάδους με τη μεγαλύτερη ζήτηση από το καταναλωτικό κοινό σήμερα, το οποίο επιθυμεί με λογικά ασφάλιστρα να απολαμβάνει παροχές ανώτερης ποιότητας για την πρωτοβάθμια ή δευτεροβάθμια νοσοκομειακή περίθαλψή του.

Πρωταρχικός στόχος για μια ασφαλιστική εταιρεία είναι η συγκράτηση του κόστους των υπηρεσιών υγείας σε συνδυασμό με παροχές που θα καλύψουν τους ασφαλισμένους μας σε ένα τόσο ευαίσθητο θέμα, όπως η υγεία.

Το κόστος μπορεί να περιοριστεί με την ενίσχυση και προβολή της αξίας της πρόληψης, με προγράμματα τακτικών ελέγχων των ασθενών με χρόνια προβλήματα, με τη μείωση της πολυφαρμακίας και τον ορθολογισμό της συνταγογράφησης, με την ψηφιακή ενσωμάτωση πρωτοκόλλων διαγνώσεων και θεραπειών και, φυσικά, επενδύοντας σε καινοτόμες συνεργασίες για την υιοθέτηση νέων τρόπων τιμολόγησης και αποζημίωσης.

Σκοπός όλων μας στην Interasco είναι να μπορούμε να διαθέτουμε στην αγορά προϊόντα με λογικά ασφάλιστρα, κάτι το οποίο καταφέραμε μέσα από τη σειρά καινοτόμων προγραμμάτων με την ονομασία New και ειδικά με το Platinum Family, που δίνει τη δυνατότητα εκπτώσεων σε οικογένειες που θα επιλέξουν να ασφαλιστούν στην Interasco με καλύψεις υψηλού επιπέδου.

Η διαρκής συζήτηση με τα ιδρύματα με τα οποία συνεργαζόμαστε είναι γόνιμη, καθοδηγούμενη πάντοτε από την επιθυμία της προστασίας του ασφαλισμένου από υπέρογκες χρεώσεις και παράλογες απαιτήσεις, διατηρώντας πάντα, με αυτόν τον τρόπο, τη δυνατότητα για τον ασφαλισμένο να απευθύνεται όχι μόνο σε ένα, αλλά σε όλα τα νοσοκομειακά ιδρύματα της χώρας, αλλά και του εξωτερικού.

Καταλήγοντας, πέραν των συνεργασιών μας με τα συμβεβλημένα νοσοκομεία, ένας σημαντικός παράγοντας είναι το άρτιο και δίκαιο προς τον πελάτη underwriting, η υιοθέτηση των ιατρικών πρωτοκόλλων, η ενίσχυση της πρόληψης μέσα από προγράμματα πρωτοβάθμιας υγείας, που μπορεί να αγοράσει ο ασφαλισμένος ή να είναι ενσωματωμένα στο νοσοκομειακό του πρόγραμμα –είναι μερικές από τις μεθόδους που ακολουθούμε στοχεύοντας στην ικανοποίηση των πελατών μας.

iw? Πώς μπορεί ένα πρόγραμμα υγείας να καλύψει τις ελλείψεις του δημόσιου συστήματος; Υπάρχουν συνέργειες;

απ. Είναι γεγονός ότι η δημόσια υγεία υφίσταται ίσως μία από τις μεγαλύτερες περικοπές από όλους τους τομείς των δημόσιων παροχών του κράτους. Ο θεσμός της ιδιωτικής ασφάλισης –όπως άλλωστε γίνεται και στα περισσότερα κράτη στην Ευρώπη– μπορεί να συνδράμει και να αποφορτίσει τη δημόσια υγεία, έτσι ώστε να ισορροπηθεί ο όγκος των ασφαλισμένων στα κοινωνικά ταμεία, τα οποία δεν μπορούν να ανταποκριθούν στις αυξητικές ανάγκες των πολιτών για παροχή υγειονομικής περίθαλψης.

Πριν λίγες μέρες, συμπληρώθηκε ένας χρόνος από την κυκλοφορία στην αγορά των καινούργιων προγραμμάτων υγείας της Interasco με την ονομασία New, τα οποία, με την ευελιξία και την καινοτομία που τα χαρακτηρίζει, δίνουν τη δυνατότητα στο πελάτη να επιλέξει μέσα από μια πολύ μεγάλη γκάμα καλύψεων και παροχών με χαμηλό ασφάλιστρο, δεδομένης της οικονομικής δυσχέρειας που επικρατεί.

Ένα από τα βασικά χαρακτηριστικά των προγραμμάτων New της Interasco είναι ότι παρέχουν τη δυνατότητα για κάλυψη των εξόδων πριν, κατά τη διάρκεια της νοσηλείας, αλλά και μετά, επιβραβεύουν τον πελάτη και του παρέχουν και τη δυνατότητα πρωτοβάθμιας περίθαλψης.

Παρατηρείται, επίσης, μια όλο και αυξανόμενη ανάγκη των πολιτών, παρά την οικονομική κρίση, να στραφούν στην ιδιωτική ασφάλιση της υγείας τους, ακριβώς λόγω της αβεβαιότητας που κυριαρχεί στη δημόσια υγεία.

Στην Interasco αφουγκραζόμαστε τις ανάγκες των ασφαλισμένων και θεωρούμε πως η ιδιωτική ασφάλιση δεν είναι μια πολυτέλεια της σύγχρονης εποχής. Το να έχει κάποιος ένα πρόγραμμα υγείας που τον προστατεύει μεγαλώνοντας, από μια φερέγγυα και αξιόπιστη ασφαλιστική εταιρεία, είναι αναγκαιότητα και σημαντική επιλογή.

Ωστόσο, σήμερα, πολλοί από τους πολίτες που διαθέτουν ιδιωτική ασφάλιση καλούνται να χρηματοδοτήσουν δύο συστήματα. Συνεπώς, είναι απαραίτητες οι συνέργειες δημόσιου και ιδιωτικού τομέα, που δυστυχώς δεν υπάρχουν σήμερα, καθώς το κράτος δεν έχει αξιολογήσει ορθά τα αντισταθμιστικά οφέλη που η ενσωμάτωση της ιδιωτικής ασφάλισης μπορεί να προσφέρει στη χώρα.

Είναι βέβαιο ότι διαμέσου της ιδιωτικής ασφάλισης οι πολίτες θα λάβουν το επιπλέον που με βεβαιότητα δεν μπορεί να τους παρέχει το δημόσιο σύστημα υγείας.

iw? Η τεχνολογία εξακολουθεί να διαμορφώνει τη χάραξη στρατηγικών. Στον τομέα της υγείας, ποιες καινοτομίες προσφέρουν οι νέες τεχνολογίες;

απ. Αδιαμφισβήτητα, η τεχνολογία, και η ψηφιακή επανάσταση που έχει συντελεστεί τα τελευταία χρόνια, δεν μπορεί και δεν πρέπει να μην αγγίξει τον ασφαλιστικό κλάδο. Ο καθένας και η καθεμία από εμάς, πλέον, έχει την ιδιότητα και του ψηφιακού πολίτη μέσα σε ένα παγκόσμιο δίκτυο.

Η καθημερινότητά μας έχει αλλάξει, έχει γίνει πιο εύκολη και πιο γρήγορη, και σε αυτό το πλαίσιο η διαδικασία της ασφάλισης, της πληροφόρησης αλλά και της αποζημίωσης δεν μπορεί να παραμείνει καθηλωμένη στα μέχρι πρόσφατα δεδομένα. Άλλωστε, και στον χώρο της υγείας η εφαρμογή της τεχνητής νοημοσύνης, της ρομποτικής ιατρικής, των σύγχρονων μεθόδων και μηχανημάτων έρχεται να δημιουργήσει ένα νέο, δυναμικό περιβάλλον για τη διαχείριση της υγείας σε κάθε επίπεδο, όπου, βελτιώνοντας το προσδόκιμο και της ποιότητας ζωής, θέτει νέους στόχους και ανάγκες και για την ασφάλιση της υγείας.

Ο ενδιαφερόμενος να ασφαλίσει την υγεία του, στη σημερινή εποχή, θα ανατρέξει στο Διαδίκτυο, θα ελέγξει τη δυναμική της κάθε εταιρείας, ακόμα και του ασφαλιστικού διαμεσολαβητή που θα επιλέξει, κάτι το οποίο δημιουργεί δύο μεγάλες προκλήσεις για τον κλάδο μας. Αφενός ως προς τον συνεργάτη να έχει στη διάθεσή του ένα ολοκληρωμένο και απολύτως εκσυγχρονισμένο σύστημα τιμολόγησης, καταχώρισης αίτησης ασφάλισης και παροχής όλου του πληροφοριακού υλικού που θα χρειαστεί ώστε να είναι σε θέση να ολοκληρώσει “on the spot” την πώληση, και αφετέρου ως προς τον ασφαλισμένο, να είναι σε θέση να έχει πρόσβαση όποτε χρειαστεί στα συμβόλαιά του, τις αποζημιώσεις του, τις οφειλές του προς την εταιρεία, αλλά και την εξόφλησή τους.

Με γνώμονα τα παραπάνω, στην Interasco επενδύουμε στο κομμάτι της ψηφιοποίησης και της ένταξής μας στην digital εποχή και δεσμευόμαστε για ακόμα μεγαλύτερη εξέλιξη στο άμεσο μέλλον.

Ο ασφαλιστικός διαμεσολαβητής μπορεί ήδη να τιμολογεί και να εκδίδει προσφορές ασφάλισης από όποια συσκευή επιθυμεί, από οποιοδήποτε σημείο βρεθεί και όποτε το θελήσει. Επίσης, μέσω του ανανεωμένου portal της εταιρείας μας ο συνεργάτης μπορεί να καταχωρεί και ηλεκτρονικά την αίτηση ασφάλισης, να επισυνάπτει τα απαραίτητα δικαιολογητικά και να μειώνει με αυτόν τον τρόπο τον χρόνο αναμονής του πελάτη του από τη διαδικασία του underwriting, η οποία με αυτόν τον τρόπο μειώνεται σημαντικά.

Επιπλέον, μέσω του www.interasco.gr ο ασφαλιστικός διαμεσολαβητής θα βρει οποιοδήποτε πληροφοριακό υλικό χρειάζεται είτε για την ενημέρωση του πελάτη του, είτε για την αποζημίωσή του, είτε για την τροποποίηση του συμβολαίου του.

Τέλος, η Interasco έδωσε τη δυνατότητα και στους ασφαλισμένους της να έχουν πρόσβαση στο συμβόλαιό τους, να λαμβάνουν ηλεκτρονικά τις ανανεώσεις τους και να τις εξοφλούν ηλεκτρονικά άμεσα και εύκολα μέσω του My Interasco, ενώ επίσης ανταμείβονται με την εγγραφή τους στο My Interasco και My Interasco App μέσα από όλα τα ηλεκτρονικά μέσα (desktop, laptop, tablet, mobile app, AppleStore & AndroidStore) από το πρόγραμμα επιβράβευσης «Ευχαριστώ» σε συνεργαζόμενες επιχειρήσεις.

*Αναδημοσίευση από το IW

Διαβάστε επίσης: Βασίλης Νιάρχος (Prime Insurance): Επιβεβλημένα πλέον τα έργα ΣΔΙΤ

Χ. Φυτέα: Γερά τα θεμέλια του ελεύθερου δικτύου

0

Τρεις είναι οι κύριες επιδιώξεις των ελεύθερων δικτύων, δηλώνει η Χριστίνα Φυτέα, συντονίστρια ασφαλιστικών πρακτόρων, ιδιοκτήτρια του Ασφαλιστικού Γραφείου ΠΑΡΟΝ, μέλος του ΔΣ του ΠΣΣΑΣ: η αναβάθμιση των υποδομών, η επένδυση σε ανθρώπινο δυναμικό και η στρατηγική προσέγγισης νέων επαγγελματιών.

Αναφερόμενη στα πλεονεκτήματα των ανοικτών δικτύων, μας εξηγεί ότι είναι σπουδαίο να μη δεσμεύεται ο διαμεσολαβών στην προώθηση ασφαλιστικών προγραμμάτων, να λειτουργεί ανεξάρτητα υπέρ του καταναλωτή, προσφέροντας επιλογές που καλύπτουν τις ανάγκες του.

στην Έλενα Ερμείδου 

  • Τι θα είχατε να δηλώσετε για το παρόν και το μέλλον των ελεύθερων δικτύων;

 Το παρόν των ασφαλιστικών δικτύων στην ελεύθερη διαμεσολάβηση αποτελεί μια περίοδο αναβάθμισης του επαγγελματικού μας ρόλου και κάθετης ανάπτυξης. Ήδη, μέσω όλων των αλλαγών που έχουν πραγματοποιηθεί, το ελεύθερο δίκτυο έχει επαναπροσδιορίσει τη θέση του και έχει βάλει γερά θεμέλια για το «αύριο».

Ένα μεγάλο ποσοστό των επαγγελματιών που δραστηριοποιούνται στην ελεύθερη διαμεσολάβηση έχουμε κάνει την παραδοχή πως η εκπαίδευση, η οργάνωση και η εξειδίκευση αποτελούν τους σημαντικότερους μοχλούς ανάπτυξής μας. Έχουμε κατανοήσει και προσαρμοστεί άμεσα στις θεσμικές και νομοθετικές εξελίξεις, όπως για παράδειγμα στον Γενικό Κανονισμό για τα Προσωπικά Δεδομένα (GDPR), και στη νέα Οδηγία για τη Διανομή Ασφαλιστικών Προϊόντων (IDD), αφού ο κοινός στόχος είναι να εστιάσουμε αποκλειστικά σε εκείνα τα σημεία που θα αποτελέσουν για όλους μας την «επόμενη ημέρα».

Οι νέες τεχνολογίες, για παράδειγμα –και δεν αναφέρομαι περιοριστικά στα άρτια μηχανογραφικά συστήματα, αλλά στην αυτοματοποίηση, στις «ευφυείς» διασυνδέσεις, στα δίκτυα πέμπτης γενιάς–, θα μας οδηγήσουν στον μετασχηματισμό στον οποίο χρειάζεται να πάμε.

Πάνω από όλα όμως, πάνω και από την αλλαγή του επιχειρησιακού μας μοντέλου, που σαφώς αναφέρεται στην ανάπτυξη και στην ευημερία του κάθε Οργανισμού ξεχωριστά, το μέλλον μας εξαρτάται απόλυτα από την ικανότητά μας να εμπεδωθεί στον πολίτη η αξία και η αναγκαιότητα της ασφάλισης.

  • Ποια είναι τα πλεονεκτήματά τους έναντι των κλειστών δικτύων;

Είναι αδιαπραγμάτευτα σπουδαίο να μη δεσμεύεσαι να προωθείς τα ασφαλιστικά προγράμματα μιας εταιρείας, να λειτουργείς ανεξάρτητα, ελεύθερα και απόλυτα αντικειμενικά υπέρ της προστασίας του καταναλωτή και να προσφέρεις μια σειρά επιλογών που ανταποκρίνονται σε κάθε είδους ανάγκη του. Αξιοσημείωτο, επίσης, είναι το γεγονός πως διαμορφώνει μια διαφορετική επιχειρηματική κουλτούρα, εξαιτίας της αλληλεπίδρασης με πολλούς και διαφορετικούς επιχειρηματικούς οργανισμούς.

Ταυτόχρονα, ο ασφαλιστικός διαμεσολαβητής που δραστηριοποιείται στην ελεύθερη διαμεσολάβηση έχει το δικαίωμα να συμμετέχει σε μια σειρά εκπαιδευτικών και επιμορφωτικών προγραμμάτων αναγνωρισμένων φορέων, μπορεί να εφαρμόσει τη δική του στρατηγική marketing και branding, σύμφωνα με την κουλτούρα και τη φιλοσοφία του, και το σπουδαιότερο όλων είναι ότι μπορεί να είναι αποδέκτης, εάν το επιθυμεί, πραγματικά της ορθής καθοδήγησης και υποστήριξης της εξέλιξής του από σπουδαίους συντονιστές ασφαλιστικών πρακτόρων που αποφάσισαν και εκείνοι να δραστηριοποιηθούν στην ελεύθερη διαμεσολάβηση και έχουν να επιδείξουν μια εξαιρετικά επιτυχημένη επαγγελματική πορεία.

  •  Κρίνετε ότι πρέπει να υπάρξουν επιχειρηματικές αλλαγές;

Τα ανεξάρτητα δίκτυα πωλήσεων έχουν αλλάξει ήδη μορφή, έχουν εκσυγχρονιστεί και έχουν αποκτήσει μια άλλη, πιο ισχυρή και καινοτόμο, προσέγγιση.

Βασική επιδίωξή τους είναι η υλοποίηση και η αναβάθμιση όλων των απαραίτητων υποδομών, όπως οι τεχνολογικές πλατφόρμες που αναλύουν τα δεδομένα και υποστηρίζουν τη μείωση του κόστους και η δημιουργία δομών ανάπτυξης, υποστήριξης και λειτουργίας για το σύνολο των εργασιών.

Επιπροσθέτως, η επένδυση στο ανθρώπινο διοικητικό δυναμικό είναι βασική προϋπόθεση ώστε οι ανεξάρτητοι ασφαλιστικοί οργανισμοί να μπορέσουν με προγραμματισμένα βήματα να αναπτυχθούν και να εξελιχθούν.

Ιδιαίτερη, ωστόσο, βαρύτητα θα πρέπει να δοθεί στη στρατηγική προσέγγισης νέων, ταλαντούχων επαγγελματιών, που με το ήθος τους, τον σεβασμό, την άρτια εκπαίδευσή τους, τη διάθεσή τους, το πάθος τους, αλλά και τη σωστή καθοδήγηση, θα αποτελέσουν τις βάσεις για ένα υπέρλαμπρο μέλλον για την ανεξάρτητη ασφαλιστική διαμεσολάβηση.

  • Πόσο σας ευνοεί το επιχειρηματικό περιβάλλον;

Το επιχειρηματικό περιβάλλον, όπως έχει διαμορφωθεί έως αυτήν τη στιγμή, δυστυχώς, είναι ακατάλληλο και ασφυκτικό. Οι ελεύθεροι επαγγελματίες για να μπορέσουμε να ανακάμψουμε και να αρχίσουμε να κινούμε τα «γρανάζια» της οικονομικής «μηχανής», θα πρέπει να τονωθούμε με μια σειρά «πολυβιταμινών» που θα περιλαμβάνουν: μείωση της φορολογίας, φορολογικά κίνητρα, εξωστρέφεια και καλό κλίμα υπέρ του επιχειρείν και των επενδύσεων.

Αυτό σαφώς και δεν γίνεται από τη μια ημέρα στην άλλη, χρειάζεται χρόνο, αλλά πάνω από όλα διάθεση και επιμονή.

Ανεξάρτητα από τα παραπάνω, δεν μπορούμε να παραβλέψουμε το γεγονός ότι οι συνθήκες που έχουν διαμορφωθεί στην ασφαλιστική αγορά, και ιδιαίτερα στο δημόσιο συνταξιοδοτικό σύστημα, δημιουργούν μια ιδιαίτερα θετική επιχειρηματική συγκυρία, με πολλές δυνατότητες διείσδυσης και ανάπτυξης στον συγκεκριμένο τομέα.

Όσοι εστιάσουμε με σύστημα και μεθοδικότητα, προσφέροντας υψηλού επιπέδου υπηρεσίες, είναι βέβαιο ότι θα αποκομίσουμε τα μέγιστα, κάτω από τις παρούσες συνθήκες.

Η «επόμενη ημέρα» είμαι απολύτως σίγουρη ότι θα μας βρει ακόμη πιο δυνατούς, με ακόμη περισσότερη αυτοπεποίθηση και διάθεση για την ανάδειξη του σπουδαίου μας ρόλου και την καταξίωση του κλάδου μας.


Ο Κ. Πιερρακάκης κεντρικός ομιλητής στο Cyber Security Conference της KPMG

0

Στο επίκεντρο του συνεδρίου η Ασφάλεια Πληροφοριών και ο ψηφιακός μετασχηματισμός

Τη θεμελιώδη σημασία της Ασφάλειας Πληροφοριών ως εχέγγυο για τον ψηφιακό μετασχηματισμό και την ψηφιακή διακυβέρνηση επικυρώνει η παρουσία του Κυριάκου Πιερρακάκη, Υπουργού Ψηφιακής Διακυβέρνησης στο Cyber Security Conference της KPMG.

Για την ιδέα της ψηφιακής ειρήνης και τα μυστικά των ψηφιακών παραβιάσεων, όπως ο ίδιος τα έζησε στη διαβόητη πλατφόρμα Wikileaks θα μιλήσει στο συνέδριο ο διάσημος «αποστάτης» των Wikileaks Daniel Domscheit Berg, ενώ ιδιαίτερα σημαντική για την τρέχουσα συγκυρία αναμένεται να είναι η παρουσίαση της καθηγήτριας Katrin Neyman-Metcalf, Programme Director Research&Legal Issues στην e-Governance Academy της Εσθονίας, Βοηθός Καθηγήτρια Δικαίου της Επικοινωνίας στο Tallinn University of Technology και Πρόεδρος της Επιτροπής Διεθνών Σχέσεων του European Space Agency, η οποία θα μιλήσει για την ασφάλεια πληροφοριών και δεδομένων στην «ψηφιακή κοινωνία» της Εσθονίας.

INTERAMERICAN: «Open Innovation Initiative» στο πρόγραμμα IMAGINE

0

Το πρόγραμμα IMAGINE της INTERAMERICAN, που έχει βραβευτεί το 2017 στα Marketing Excellence Awards από το Ελληνικό Ινστιτούτο Marketing (ΕΙΜ) ως το καλύτερο εταιρικό πρόγραμμα καινοτομίας στη χώρα μας,συνεχίζει να εξελίσσεται. Μια από τις σημαντικότερες αλλαγές προόδου σημειώθηκε στις αρχές του 2019, με την εισαγωγή του εξωτερικού πυλώνα «Open Innovation Initiative».

Η INTERAMERICAN, σε συνεργασία με το Κέντρο Στήριξης Επιχειρηματικότητας και Καινοτομίας (ACEin) του Οικονομικού Πανεπιστημίου Αθηνών, απηύθυνε πρόσκληση σε ένα εξειδικευμένο κοινό κυρίως επιστημόνων και startups για προτάσεις σχετικές με νέες μορφές ασφάλισης στο φυσικό και ψηφιακό κόσμο.  Καθ’ όλη τη διάρκεια της διαμόρφωσης των προτάσεων, παρεχόταν συμβουλευτική υποστήριξη (mentoring) από στελέχη της ομάδας IMAGINE της INTERAMERICAN και από την ομάδα του Πανεπιστημίου (ACEin και ELTRUN).

Στο πλαίσιο αυτού του διαγωνισμού, η εταιρεία δέχθηκε 47 προτάσεις από εδραιωμένες επιχειρήσεις, startups, ερευνητικές ομάδες Πανεπιστημίων, καθώς και φοιτητικές ομάδες. Από αυτές τις προτάσεις διακρίθηκαν 10, μετά από αξιολόγηση και παρουσιάστηκαν από τις ομάδες εργασίας στις 11 Ιουλίου σε μια ανοικτή εκδήλωση, στα κεντρικά γραφεία της εταιρείας.

Εύα Μούντριχα, Innovation Lead της INTERAMERICAN.

Το IMAGINE, ένα πρόγραμμα της INTERAMERICAN για την κατάθεση, επώαση και ανάπτυξη καινοτόμων ιδεών, με το «Open Innovation Initiative» περνά σε μια νέα, δημιουργική φάση.

Το πρόγραμμα ξεκίνησε την πορεία του το 2016, απευθυνόμενο σε όλο το προσωπικό της INTERAMERICAΝ.Το IMAGINE αποτελεί ένα πρωτοποριακό «όχημα» εταιρικής καινοτομίας, προσφέροντας τη δυνατότητα στους συμμετέχοντες σε αυτό να εκφράσουν και να αναδείξουν τις ιδέες τους. Από την έναρξη του προγράμματος μέχρι σήμερα, 95 εργαζόμενοι έχουν λάβει μέρος στο πρόγραμμα και έχουν εκπαιδευτεί και πιστοποιηθεί στη μεθοδολογία Αccelerator, συμμετέχοντας ενεργά στη διαχείριση και ανάπτυξη 21 νέων υποσχόμενων ιδεών για την Εταιρεία, πραγματοποιώντας 340 πειράματα και εμπλέκοντας περισσότερους από 10 χιλιάδες υφιστάμενους και δυνητικούς πελάτες.

Ο πέμπτος κύκλος του εσωτερικού πυλώνα θα ξεκινήσει σύντομα και περιλαμβάνει τρεις νέες ιδέες και αντίστοιχα τρεις ομάδες με 15 καινούρια μέλη, τα οποία θα εκπαιδευτούν και θα εφαρμόσουν τη μεθοδολογία Accelerator.

Αναφερόμενος στη συνεργασία με το ACEin του Οικονομικού Πανεπιστημίου Αθηνών ο Μάρκος Φραγκουλόπουλος, αναπληρωτής γενικός διευθυντής πωλήσεων και marketing της INTERAMERICAN, υπογραμμίζει: «Είμαστε πολύ χαρούμενοι για τη συνεργασία με το Οικονομικό Πανεπιστήμιο Αθηνών στον τομέα της καινοτομίας. Αναμφισβήτητα για να μπορεί ένας οργανισμός να δημιουργεί πετυχημένα προϊόντα ή υπηρεσίες, χρειάζεται να «ακούει», να συνεργάζεται και να καινοτομεί. Στην εταιρεία μας, αναζητούμε νέες λύσεις και προτάσεις οι οποίες να ικανοποιούν τις εξελισσόμενες ανάγκες των πελατών μας και να υποστηρίζουν τη σταθερή σχέση εμπιστοσύνης μαζί τους, ενώ ταυτόχρονα θα μας διαφοροποιούν στην αγορά. Η διεύρυνση του IMAGINE έξω από το ανθρώπινο δυναμικό της INTERAMERICAN δημιουργεί νέες πηγές ιδεών και δυναμικές συνεργασίες, όπως αυτή με το Οικονομικό Πανεπιστήμιο Αθηνών, που μπορούν να αποφέρουν εντυπωσιακά αποτελέσματα».