back to top
15.8 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1414

Προμήθειες: Υπάρχει τρόπος να μην τις χάνετε

0

Της Ελενας Ερμείδου

Πότε ο πελάτης είναι σταθερός και δεν ψάχνει να βρει ευκαιρίες να φύγει δίνοντας τα “διαπιστευτήρια” του σε άλλον ασφαλιστικό διαμεσολαβητή; Η απάντηση είναι εύκολη: όταν είναι ευχαριστημένος, έχει σωστή ενημέρωση, σωστές καλύψεις και όταν επέλθει ο κίνδυνος αποζημιώνεται σωστά, χωρίς περιττές διατυπώσεις.

Από ποιους επιμέρους κλάδους ο πελάτης σας, μπορεί όσο εύκολα να έρθει, άλλο τόσο εύκολα να σας φύγει; Αν ανατρέξουμε στο πολύ σύντομο παρελθόν μας, θα συναντήσουμε τις μαζικές μεταφορές χαρτοφυλακίων στο κλάδο αυτοκινήτου. Ανά εξάμηνο και μετακινήσεις. Οι ασφαλιστικές έριχναν το ασφάλιστρο αυτοκινήτου, οι προμήθειες ανέβαιναν, οι υφαρπαγές φούντωναν. Στο πάρτι τότε συμμετείχαν και οι ΕΠΥ προφέροντας ακόμα πιο χαμηλό ασφάλιστρο, και πολύ υψηλές υπηρεσίες.

Την συνέχεια της υπόθεσης όλων αυτών ας μην την αναφέρουμε με λεπτομέρειες: στο κόκκινο το loss ratio του κλάδου, άφαντες οι ΕΠΥ με την επέλευση του κινδύνου και την ώρα της αποζημίωσης. Μερικές σβήστηκαν και από το χάρτη της ασφαλιστικής αγοράς μετά από τις παρεμβάσεις των εποπτικών αρχών των χωρών προέλευσης τους για αφερεγγυότητες.  Κάποιοι βρέθηκαν στο “δρόμο” χωρίς καλύψεις. Τα underwriting των ασφαλιστικών εξέλαβαν τα μηνύματα και τα πράγματα αλλάζουν.  Ακόμα όμως τα χαρτοφυλάκια αυτοκινήτου δεν είναι σταθερά.

Η Περιουσία, τα Ατυχήματα, δεν είναι πιο σταθερά και με πιο σίγουρες προμήθειες;  Οι εξελίξεις και οι πρωτοβουλίες που αναλαμβάνουν οι ασφαλιστικές για να αναβαθμίσουν τα προϊόντικά τους χαρτοφυλάκια οδηγούν στο συμπέρασμα αυτό. Αλλωστε πιο εύκολα ένας πελάτης παραμένει σε αυτούς τους επιμέρους κλάδους όταν γνωρίζει τους κινδύνους και εμπιστεύεται τον ασφαλιστή του.

Οσο για τις τιμολογήσεις , αν δει κάποιος τα αναβαθμισμένα προγράμματα των ασφαλιστικών, αυτές είναι άκρως ανταγωνιστικές και κυρίως πλήρεις. Με 1 ευρώ το τετραγωνικό μέτρο ασφαλίζει κάποιος το σπίτι του και είναι ήσυχος δια παντός, ότι και να του συμβεί ξέρει ότι ξεκινώντας θα έχει ένα κεφάλαιο κάλυψης.

Αυτό που χρειάζεται είναι εκπαίδευση. Οι ασφαλιστικές που είναι προσηλωμένες και δεν αντικαθιστούν τους συνεργάτες τους με τηλεφωνικά κέντρα στα οποία ο πελάτης πρέπει να απαντά με συγκεκριμένες λέξεις και να περάσει από διάφορες φάσεις μέχρι να δει αν μπορεί να κάνει την δουλειά του, ανοίγουν τις προοπτικές για να μπει ασφαλιστική διαμεσολάβηση συν τοις άλλοις σταθερά και σε νέες μεγάλες αγορές που θα τους εξασφαλίσουν σταθερές προμήθειες.


Δύο μεγάλοι κίνδυνοι στις αγορές κεφαλαίων

0

Στις αγορές κεφαλαίων εν ευθέτω χρόνω οι κίνδυνοι της κλιματικής αλλαγής και οι cyber. Σχεδιάζεται το προφίλ τους εν μέσω αναζητήσεων για υψηλές αποδόσεις. Ολα όσα συζητήθηκαν χτες στο Monte Carlo RVS 2019.

Της Ελενας Ερμείδου

Η κλιματική αλλαγή το μεγάλο ζητούμενο στην αγορά των ILS. Θα παίξει αρκετά το επόμενο διάστημα. Οι επενδυτές μελετούν τις επόμενες κινήσεις τους, αλλά θα χρειαστεί πρώτα εκπαίδευση για να μην πέσουν σε λάθη διαμηνύει η AON Securities. Θα δούμε μάλλον τα ILS να επεκτείνονται και σε άλλες γεωγραφικές περιοχές και να έρχονται και στην Ευρώπη.

Η απουσία μοντέλων στην Ευρώπη για καταστροφικούς κινδύνους φρενάρουν τις εκδόσεις νέων ILS παρατηρεί η UnipolSai Assicurazioni.

Μαγνητίζουν τους επενδυτές οι αντασφάλειες αλλά η επιθυμία για κερδοφορία βασισμένη στο τεχνικό αποτέλεσμα του underwriting όλο και μεγαλώνει μας λέει η Swiss Re. Οι επενδυτές αναζητούν προβλέψιμες αποδόσεις. Οι αποδόσεις σε άλλους κλάδους της οικονομίας  είναι τόσο χαμηλές, οι ασφάλειες και αντασφάλειες  ‘γράφουν’. Η προσφορά κεφαλαίων παίζει μεγάλο ρόλο στις αγορές. Μεγάλη επενδυτική ευκαιρία οι καταστροφές.

Δεν μπορεί όλοι να γράφουν τους ίδιους κινδύνους. Η Convex προσέλαβε 90 άτομα και από το 2020 ξεκινά να εστιάζει σε εξειδικευμένους κινδύνους. Σύμφωνα με τις εκτιμήσεις το μοντέλο θα πάει 60-40 κίνδυνοι ασφάλισης – αντασφάλισης.

Στην αγορά των ILS σειρά έχουν να μπουν οι cyber κίνδυνοι.  Φρέναρε ελαφρώς ο κλάδος λόγω των ζημιών από φυσικές καταστροφές το 2017-2018, αλλά όλα δείχνουν ότι επανέρχεται κάνοντας προσεκτικά βήματα. Απουσία φυσικών καταστροφών, οι επενδυτές θα μαζέψουν κέρδη.

Η τεχνολογία θα παίξει σημαντικό βαθμό στην μείωση του κόστους λειτουργίας και στην ενίσχυση της διαφάνειας για τα Lloyds.

Υπό πίεση βρίσκονται αρκετοί του κλάδου, ψάχνουν να βρουν έδαφος να γράψουν νέους κινδύνους στις επιχειρήσεις τους.

32 βγάζει τους cyber κινδύνους για την ώρα η Cybercube. Ολοι οι κλάδοι της οικονομίας είναι ευάλωτοι. Οι κίνδυνοι συνδέονται μεταξύ τους. Πολύ ευάλωτα τα μεγάλα πλοία νέας τεχνολογίας. Οι ναυτασφαλίστές θα πρέπει να έχουν τα μάτια ανοικτά για το τι αναλαμβάνουν.  Απώλειες φορτιών και ολοσχερείς καταστροφές πλοίων στην πρώτη γραμμή του μετώπου.

Τα αντασφάλιστρα ανεβαίνουν αλλά όχι όσο γρήγορα θα έπρεπε αναφέρει η S&P στην μελέτη αξιολόγησης των αντασφαλιστών. Εδωσε σταθερές προοπτικές για το κλάδο λόγω της κεφαλαιακής του διάρθρωσης και του συνετού underwriting.

Βάρος στο κόστος κεφαλαίου δίνει η Korean Re και στην ποιότητα των περιουσιακών στοιχείων του κλάδου. Αυξάνονται οι τιμές αλλά λόγω και μόνο των καταστροφών.

Εν απουσία οργανικής ανάπτυξης, όλο και περισσότερες εξαγορές και συγχωνεύσεις θα βλέπουμε. Η τεχνολογία μπορεί να κατεβάσει το κόστος κεφαλαίου αλλά και να πυροδοτήσει εξαγορές.  Ο κλάδος πάντως ακούστηκε σε πάνελ του Μόντε – Κάρλο θα συρρικνωθεί και άλλο.

Η ChainTat τόνισε πως η τεχνολογία blockchain βρίσκεται υπό τις υπηρεσίες των ασφαλιστών και αντασφαλιστών. Η πρώτη εταιρεία τεχνολογία που μπήκε στο Innovation Hub.

Τα αντασφάλιστρα δεν είναι βιώσιμα, ακόμα και αν μειώνονται οι συνθήκες χαλαρότητας στην αγορά, τα επιτόκια είναι χαμηλά, όμως οι κίνδυνοι αυξάνονται τονίζει η CCR Re εν όψει των ανανεώσεων. Γίνονται όλο και πιο επιλεκτικοί στην ανάληψη κινδύνων και στα όρια. Οι πιο αβέβαιοι κίνδυνοι είναι οι κλιματικοί και οι cyber.

Τα αποθεματικά του κλάδου περιουσίας και ατυχημάτων μειώνονται τονίζουν οι RKH μεσίτες αντασφαλίσεων από το Μόντε Κάρλο. Οι υψηλές προμήθειες κάνουν τις επιχειρήσεις ακριβές. Οι αντασφαλιστές θα πρέπει να επικεντρωθούν όχι τόσο στο κόστος διαθεσιμότητας κεφαλαίων όσο στο κόστος της απόκτησης του ρίσκου.

Tα μαζεύουν και φεύγουν οι κυβερνήσεις, αφήνοντας το ρίσκο των καταστροφών στους αντασφαλιστές και τα εναλλακτικά κεφάλαια. Τα ILS ισχυροποιούν χώρες και κρατικούς ισολογισμούς.


KPMG: Κορυφαία ποιότητα στις παγκόσμιες χρηματοοικονομικές συμβουλευτικές υπηρεσίες

0

Η KPMG ανακοίνωσε την ανακήρυξή της στην 1η θέση της βαθμολογίας για τη συνολική ποιότητα στην παροχή χρηματοοικονομικών συμβουλευτικών υπηρεσιών της σύμφωνα με την έκθεση της Source Global Research «Αντιλήψεις για την Συμβουλευτική στις Χρηματοοικονομικές Υπηρεσίες» (Perceptions of Consulting in Financial Services).

Η έκθεση κατατάσσει τις 13 εταιρείες σύμφωνα με την αναγνώρισή τους από 1 866 συμμετέχοντες στην έρευνα, οι οποίοι αποτελούνται από άμεσους και έμμεσους πελάτες και δυνητικούς πελάτες για χρηματοοικονομικές συμβουλευτικές υπηρεσίες. Οι συμμετέχοντες κατέταξαν τις εταιρείες σύμφωνα με την αναγνωρισιμότητα, την ποιότητα και την αξία τους.

Ο Jim Liddy, Πρόεδρος των Παγκόσμιων Χρηματοοικονομικών Υπηρεσιών στην KPMG International ανέφερε σχετικά με την κατάταξη:

«Νιώθουμε δικαιωμένοι για την αναγνώρισή μας από τον κλάδο, και αυτό μας δίνει κίνητρο για να συνεχίσουμε να αναπτύσσουμε κορυφαίες λύσεις και τεχνογνωσία με στόχο να την μοιραστούμε με τους πελάτες μας. Οι εταιρείες χρηματοοικονομικών υπηρεσιών έχουν μια πρωτοφανή ευκαιρία στην σύγχρονη διασυνδεδεμένη αγορά, αντιμετωπίζουν όμως και μεγάλες προκλήσεις λόγω των ξεπερασμένων υποδομών τους αλλά και των εταιρειών που εισάγουν την καινοτομία στον κλάδο. Μας ευχαριστεί ιδιαίτερα να βλέπουμε τους υπάρχοντες και δυνητικούς πελάτες μας να αναγνωρίζουν την ηγετική μας θέση σε αυτόν τον σημαντικό τομέα».

Οι εταιρείες κατατάχθηκαν με βάση μια σειρά παραγόντων, με την KPMG να ηγείται στα εξής: καινοτόμος προσέγγιση, διαχείριση λογαριασμών, μεθοδολογία, ποιότητα στην ηγεσία σκέψης και εύρος υπηρεσιών. Φέτος, η KPMG πρόσθεσε 8 μονάδες στο θετικό συναίσθημα, καταγράφοντας την υψηλότερη αύξηση μεταξύ των υπόλοιπων εταιρειών που αξιολογήθηκαν.

Η Source Global Research ανέφερε συγκεκριμένα τη διαχείριση λογαριασμών ως σημαντικό παράγοντα στην γενική βαθμολογία μιας εταιρείας: «… πολλοί πελάτες χρηματοοικονομικών υπηρεσιών βρίσκονται εν τω μέσω προγραμμάτων μετασχηματισμού, τα οποία απαιτούν από την κάθε εταιρεία να αξιοποιήσει όλο το εύρος των διαθέσιμων δεξιοτήτων για να ανταποκριθεί στις πολύπλοκες ανάγκες των πελατών, με τον καλό διαχειριστή λογαριασμών να διευκολύνει την πρόσβαση στο πλήρες εύρος των δυνατοτήτων μιας εταιρείας, ενώ ένας κακός διαχειριστής λειτουργεί απλά ως φύλακας».

Στο πλαίσιο της έρευνας ζητήθηκε από τους συμμετέχοντας να βαθμολογήσουν τις εταιρείες με βάση 13 υπηρεσίες, αναδεικνύοντας μία εταιρεία ως κορυφαία με βάση τη βαθμολογία σε όλες τις υπηρεσίες.

Η KPMG επιλέχθηκε πρώτη για την γενική ποιότητά της με τις υψηλότερες βαθμολογίες στις εξής 13 υπηρεσίες:

— Επιχειρηματική στρατηγική (Business strategy)
— Χρηματοοικονομική διαχείριση (Financial management)
— Διαχείριση κινδύνων (Risk Management)
— Κανονιστικό έργο (Regulatory-driven work)
— Ξεπερασμένη τεχνολογία (Legacy technology)
— Ψηφιακός μετασχηματισμός (Digital transformation)
— Άλλος (μη ψηφιακός) μετασχηματισμός (Other (non-digital) transformation)
— Αξιοποίηση της ρομποτικής (Taking advantage of robotics)
— Αξιοποίηση της τεχνητής νοημοσύνης (Taking advantage of Artificial Intelligence)
— Δεδομένα & ανάλυση (Data & analytics)
— Πωλήσεις & marketing (Sales & marketing)
— Ανθρώπινο δυναμικό & διαχείριση αλλαγών (HR & change management)
— Λειτουργική βελτίωση (Operational improvement)

Τα αποτελέσματα βασίζονται στις απαντήσεις 1 866 συμμετεχόντων σε μια έρευνα μεταξύ υψηλόβαθμων πελατών συμβουλευτικών εταιρειών και παρουσιάστηκαν στην έκθεση «Perceptions of Consulting in Financial Services» που δημοσίευσε η Source Global Research. Για περισσότερες πληροφορίες σχετικά με την Source και την έρευνά της μπορείτε να επισκεφτείτε τον ιστότοπο: www.sourceglobalresearch.com.

KPMG: Κορυφαία ποιότητα στις παγκόσμιες χρηματοοικονομικές συμβουλευτικές υπηρεσίες

0

Η KPMG ανακοίνωσε την ανακήρυξή της στην 1η θέση της βαθμολογίας για τη συνολική ποιότητα στην παροχή χρηματοοικονομικών συμβουλευτικών υπηρεσιών της σύμφωνα με την έκθεση της Source Global Research «Αντιλήψεις για την Συμβουλευτική στις Χρηματοοικονομικές Υπηρεσίες» (Perceptions of Consulting in Financial Services).

Η έκθεση κατατάσσει τις 13 εταιρείες σύμφωνα με την αναγνώρισή τους από 1 866 συμμετέχοντες στην έρευνα, οι οποίοι αποτελούνται από άμεσους και έμμεσους πελάτες και δυνητικούς πελάτες για χρηματοοικονομικές συμβουλευτικές υπηρεσίες. Οι συμμετέχοντες κατέταξαν τις εταιρείες σύμφωνα με την αναγνωρισιμότητα, την ποιότητα και την αξία τους.

Ο Jim Liddy, Πρόεδρος των Παγκόσμιων Χρηματοοικονομικών Υπηρεσιών στην KPMG International ανέφερε σχετικά με την κατάταξη:

«Νιώθουμε δικαιωμένοι για την αναγνώρισή μας από τον κλάδο, και αυτό μας δίνει κίνητρο για να συνεχίσουμε να αναπτύσσουμε κορυφαίες λύσεις και τεχνογνωσία με στόχο να την μοιραστούμε με τους πελάτες μας. Οι εταιρείες χρηματοοικονομικών υπηρεσιών έχουν μια πρωτοφανή ευκαιρία στην σύγχρονη διασυνδεδεμένη αγορά, αντιμετωπίζουν όμως και μεγάλες προκλήσεις λόγω των ξεπερασμένων υποδομών τους αλλά και των εταιρειών που εισάγουν την καινοτομία στον κλάδο. Μας ευχαριστεί ιδιαίτερα να βλέπουμε τους υπάρχοντες και δυνητικούς πελάτες μας να αναγνωρίζουν την ηγετική μας θέση σε αυτόν τον σημαντικό τομέα».

Οι εταιρείες κατατάχθηκαν με βάση μια σειρά παραγόντων, με την KPMG να ηγείται στα εξής: καινοτόμος προσέγγιση, διαχείριση λογαριασμών, μεθοδολογία, ποιότητα στην ηγεσία σκέψης και εύρος υπηρεσιών. Φέτος, η KPMG πρόσθεσε 8 μονάδες στο θετικό συναίσθημα, καταγράφοντας την υψηλότερη αύξηση μεταξύ των υπόλοιπων εταιρειών που αξιολογήθηκαν.

Η Source Global Research ανέφερε συγκεκριμένα τη διαχείριση λογαριασμών ως σημαντικό παράγοντα στην γενική βαθμολογία μιας εταιρείας: «… πολλοί πελάτες χρηματοοικονομικών υπηρεσιών βρίσκονται εν τω μέσω προγραμμάτων μετασχηματισμού, τα οποία απαιτούν από την κάθε εταιρεία να αξιοποιήσει όλο το εύρος των διαθέσιμων δεξιοτήτων για να ανταποκριθεί στις πολύπλοκες ανάγκες των πελατών, με τον καλό διαχειριστή λογαριασμών να διευκολύνει την πρόσβαση στο πλήρες εύρος των δυνατοτήτων μιας εταιρείας, ενώ ένας κακός διαχειριστής λειτουργεί απλά ως φύλακας».

Στο πλαίσιο της έρευνας ζητήθηκε από τους συμμετέχοντας να βαθμολογήσουν τις εταιρείες με βάση 13 υπηρεσίες, αναδεικνύοντας μία εταιρεία ως κορυφαία με βάση τη βαθμολογία σε όλες τις υπηρεσίες.

Η KPMG επιλέχθηκε πρώτη για την γενική ποιότητά της με τις υψηλότερες βαθμολογίες στις εξής 13 υπηρεσίες:

— Επιχειρηματική στρατηγική (Business strategy)
— Χρηματοοικονομική διαχείριση (Financial management)
— Διαχείριση κινδύνων (Risk Management)
— Κανονιστικό έργο (Regulatory-driven work)
— Ξεπερασμένη τεχνολογία (Legacy technology)
— Ψηφιακός μετασχηματισμός (Digital transformation)
— Άλλος (μη ψηφιακός) μετασχηματισμός (Other (non-digital) transformation)
— Αξιοποίηση της ρομποτικής (Taking advantage of robotics)
— Αξιοποίηση της τεχνητής νοημοσύνης (Taking advantage of Artificial Intelligence)
— Δεδομένα & ανάλυση (Data & analytics)
— Πωλήσεις & marketing (Sales & marketing)
— Ανθρώπινο δυναμικό & διαχείριση αλλαγών (HR & change management)
— Λειτουργική βελτίωση (Operational improvement)

Τα αποτελέσματα βασίζονται στις απαντήσεις 1 866 συμμετεχόντων σε μια έρευνα μεταξύ υψηλόβαθμων πελατών συμβουλευτικών εταιρειών και παρουσιάστηκαν στην έκθεση «Perceptions of Consulting in Financial Services» που δημοσίευσε η Source Global Research. Για περισσότερες πληροφορίες σχετικά με την Source και την έρευνά της μπορείτε να επισκεφτείτε τον ιστότοπο: www.sourceglobalresearch.com.

Π. Αλεξάκης: Προλειαίνεται το έδαφος για την ανάπτυξη της ιδιωτικής ασφάλισης

0

του Παναγιώτη Αλεξάκη – Kαθηγητής Οικονομικής των Επιχειρήσεων και Αγορών, Τμήμα Οικονομικών Επιστημών, ΕΚΠΑ

Ο κλάδος της ιδιωτικής ασφάλισης μπορεί να καταστεί ένας ισχυρός μοχλός ανάπτυξης της ελληνικής οικονομίας, καθώς, έως σήμερα, σε αντίθεση με άλλες χώρες της Ευρωπαϊκής Ένωσης (32 κράτη-μέλη), δεν έχει αναπτυχθεί στον επιθυμητό βαθμό και εξακολουθεί να παραμένει σε χαμηλά επίπεδα.

Από τα στοιχεία προκύπτει ότι ενώ προ της κρίσης, έως το 2010, οι ετήσιοι ρυθμοί ανόδου των ασφαλίστρων σε ασφαλιστικές εταιρίες ήταν υπερδιπλάσιοι του ρυθμού ανόδου του ΑΕΠ, έκτοτε επικράτησαν αρνητικοί ρυθμοί ανάπτυξής τους, αντιστρέφοντας μια δυναμική πορεία ανόδου.

Ως αποτέλεσμα, η παραγωγή ασφαλίστρων στη χώρα έχει καθηλωθεί γύρω στο 2% του ΑΕΠ, όταν στην ΕΕ-32 το αντίστοιχο ποσοστό ξεπερνά το 7%, η δε συμμετοχή των επενδύσεων των ασφαλιστικών εταιριών, στις οποίες προβαίνουν αξιοποιώντας τα αποθεματικά τους, παρά τη διαχρονική αύξησή της, δεν ξεπερνά το 7% του ΑΕΠ έναντι του 60% στην ΕΕ-32.

Οι διαφορές αυτές δείχνουν το έδαφος που πρέπει να καλυφθεί στο μέλλον αλλά και τις δυνητικές ευοίωνες προοπτικές του κλάδου, ικανές να οδηγήσουν τις εγχώριες ασφαλιστικές εταιρίες σε μια αύξηση των επενδυτικών τους τοποθετήσεων από το τρέχον επίπεδο των 12 δισ. ευρώ περίπου σε ένα σημαντικά πολλαπλάσιο επίπεδο, προσεγγίζοντας αυτό των 100 δισ. ευρώ.

Μπορεί να γίνει αντιληπτή η επίδραση του κλάδου στην οικονομία, ιδιαίτερα λαμβάνοντας υπόψη τη δήλωση του ΣΕΒ ότι στη χώρα, σήμερα, παρατηρείται επενδυτικό κενό αυτού του ύψους, το οποίο πρέπει να καλυφθεί κατά την επόμενη επταετία.

Η οικονομική ανάπτυξη της χώρας δεν μπορεί να προχωρήσει χωρίς επαρκείς επενδύσεις, οι οποίες διατηρούν και επαυξάνουν την εθνική παραγωγή, αλλά και χωρίς την ικανή συνθήκη της αποταμίευσης, η οποία, δυστυχώς, κατά τα τελευταία χρόνια έφθασε να κινείται σε αρνητικά επίπεδα.

Κι εδώ ακριβώς έρχεται η συμβολή του κλάδου της ιδιωτικής ασφάλισης, ο οποίος λειτουργεί πλέον με κοινούς ευρωπαϊκούς κανόνες αυξημένης φερεγγυότητας: από τη μια πλευρά παρέχει σε κάθε ασφαλισμένο χειροπιαστά οφέλη και μπορεί να εξασφαλίσει ικανοποιητικό επίπεδο ζωής στους αυριανούς συνταξιούχους, ενώ από την άλλη συγκεντρώνει διαθέσιμα χρηματικά κεφάλαια προς επένδυση στην εθνική οικονομία, οδηγώντας σε ανάπτυξη και σε θέσεις εργασίας.

Σε αυτό το πλαίσιο, ουσιαστική καθίσταται η επαύξηση της συνεισφοράς των ασφαλιστικών εταιριών στο συνταξιοδοτικό μέσω του δεύτερου πυλώνα, ώστε να αναπτυχθεί ο κλάδος περαιτέρω και να τοποθετεί τα αποθεματικά του σε επενδύσεις εντός της χώρας. Το ερώτημα είναι τι ενδείκνυται να γίνει.

Η επάνοδος σε οικονομική σταθερότητα και η μείωση του κινδύνου χώρας συνιστούν πρωταρχικούς παράγοντες προς αυτήν την κατεύθυνση. Περαιτέρω, τα αποταμιευτικά προγράμματα (συνταξιοδοτικά και άλλα), που λειτουργούν με βάση το κεφαλαιοποιητικό σύστημα, διαμορφώνουν για κάθε ασφαλισμένο ξεχωριστά τις επενδυτικές του αποδόσεις.

Αυτά τα προγράμματα αυξάνονται ραγδαία διεθνώς, καθώς η ιδιωτική ασφαλιστική αποταμιευτική λύση είναι καίρια και σημαντική για την αντιμετώπιση του αυριανού συνταξιοδοτικού προβλήματος, παρέχοντας όλα τα οφέλη που έχει ένα αποταμιευτικό ασφαλιστήριο ταυτόχρονα με ένα «μαξιλάρι»
ασφαλείας για το μακρινό μέλλον.

Τέλος, αυτής της μορφής η αποταμίευση αλληλοσυμπληρώνει άλλες μορφές αποταμιεύσεων (όπως τις τραπεζικές), που συνδέονται με διαφορετικούς στόχους και ανάγκες.

*αναδημοσίευση από το νέο έντυπο ViSION της Ευρωπαϊκής Πίστης Α.Ε.Γ.Α. σε επιμέλεια της Ethos Media 

Δείτε το έντυπο εδώ: ViSION

H INTERAMERICAN ανταποκρίνεται στις προκλήσεις της Βιώσιμης Ανάπτυξης

0
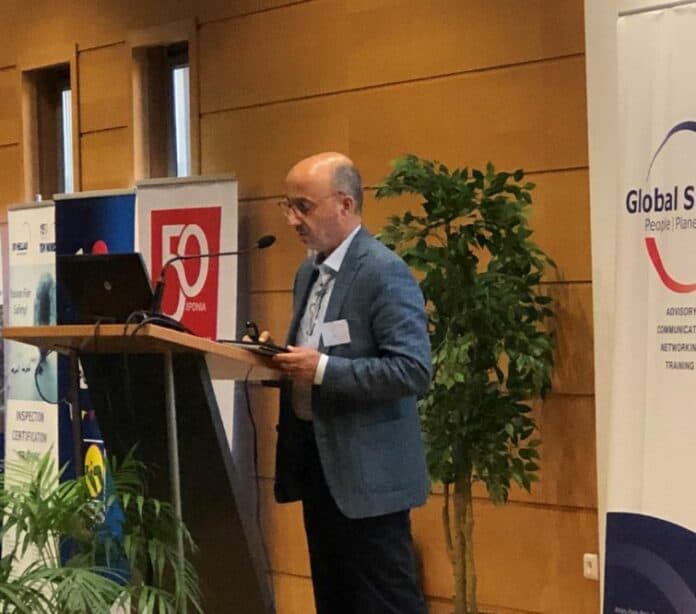
Ο Γιάννης Ρούντος στο βήμα του συνεδρίου.

Ιδιαίτερη σημειολογική βαρύτητα είχε το φετινό, 2ο Πανόραμα Υπευθυνότητας και Βιώσιμης Ανάπτυξης, που οργανώθηκε από τη Global Sustain στις 6 Σεπτεμβρίου στη Θεσσαλονίκη, στο συνεδριακό κέντρο της Τράπεζας Πειραιώς.

Η INTERAMERICAN, εταιρικό μέλος της Global Sustain από την ίδρυση της δεύτερης και χορηγός της εκδήλωσης, έδωσε απτό στίγμα θέσεων, στρατηγικής και πρακτικών στην πορεία της προς τη μέλλον. «Αυτός ο διάλογος για την Υπευθυνότητα και Βιώσιμη Ανάπτυξη, ως προπομπός της ΔΕΘ την παραμονή της έναρξής της, αποτελεί μια ουσιαστική εισαγωγή στο νόημα του κορυφαίου οικονομικού και κοινωνικού θεσμού για τη Βόρεια Ελλάδα, που είναι η ανάδειξη μιας βιώσιμης προοπτικής στην κατεύθυνση της συνισταμένης των δημιουργικών και παραγωγικών δυνάμεων της χώρας μας», τόνισε ο Γιάννης Ρούντος, διευθυντής εταιρικών σχέσεων και υπευθυνότητας του ομίλου INTERAMERICAN.

Η πρωθυπουργική ομιλία την επομένη, 7 Σεπτεμβρίου,περιέλαβε αναφορά στην εταιρική κοινωνική υπευθυνότητα και τη βιώσιμη ανάπτυξη, με έμφαση σε προκλήσεις όπως αυτή της κλιματικής αλλαγής, της ψηφιακής τεχνολογίας, της καινοτομίας κ.ά. θεμάτων, τα οποία συνδέονται με τους 17 παγκόσμιους Στόχους Βιώσιμης Ανάπτυξης.

Ο Γιάννης Ρούντος, διευθυντής εταιρικών σχέσεων και υπευθυνότητας ομίλου INTERAMERICAN και ο Μιχάλης Σπανός, διευθύνων σύμβουλος της Global Sustain, που οργάνωσε το Πανόραμα Υπευθυνότητας και Βιώσιμης Ανάπτυξης στη Θεσσαλονίκη, με την ευκαιρία της ΔΕΘ

Εκ μέρους της χορηγού εταιρείας, ο ομιλητής αναφέρθηκε στις σύγχρονες συνθήκες για το επιχειρείν:  «Το περιβάλλον για να πάρουν τις αποφάσεις τους, να σχεδιάσουν και να αναπτύξουν δραστηριότητες σήμερα οι επιχειρήσεις, διαμορφώνεται με  μοχλό της ραγδαία εξελισσόμενη ψηφιακή τεχνολογία. Όμως, η τεχνολογία δεν είναι αξία, είναι μέσον και τρόπος και η χρήση της μπορεί να την κάνει καλή ή κακή: στην οικονομία και διακυβέρνηση, στη διαχείριση των δεδομένων, στη νεοφυή επιχειρηματικότητα, στη σύζευξη του physical με το digital. Και ας μην παραβλέψουμε ότι καταλύονται τα επιχειρησιακά σύνορα με την ψηφιακή τεχνολογία: Amazon, Google, Apple, μπαίνουν στις ασφαλίσεις, όπως και η κινητή τηλεφωνία, που γίνεται πάροχος πρόσβασης με τη δυνατότητα συγκρίσεων – αυτά κατ’ αρχάς στον εύκολο χώρο ασφάλισης των αυτοκινήτων, όσον αφορά στη δική μας αγορά. Μεγάλο θέμα είναι και η διαχείριση της κυκλικότητας της οικονομίας. Πρέπει να συνδυάζονται γρήγορα αποτελέσματα με μεσομακροπρόθεσμη στρατηγική. Να μια καλή ευκαιρία άσκησης για πραγματικούς τεχνοκράτες, σε όλους τους τομείς».

Μιλώντας για την επαγωγική σχέση ηθικής ευθύνης – έμπρακτης υπευθυνότητας – βιώσιμης ανάπτυξης, ο Γ. Ρούντος υπογράμμισε πως η Εταιρική Υπευθυνότητα οδηγεί στην αποδοχή και ενσωμάτωση μιας επιχείρησης στην κοινωνία. «Πρόκειταιγια μια κατ’ ουσίαν κοινωνική άδεια λειτουργίας»είπε, επισημαίνοντας ότι σε αυτό το περιβάλλον «μοντελοποιείται» μια νέα φυσιογνωμία των επιχειρήσεων και της επιχειρηματικότητας:«Ανθρωποκεντρικό αξιακό σύστημα και νέα αντίληψη για οργάνωση, διοίκηση, ηγεσία, νέος τρόπος εργασίας.  Ένας τέτοιος μετασχηματισμός για να είναι αποτελεσματικός, θα πρέπει να υποστηρίζεται από υψηλό βαθμό κοινωνικής συνείδησης».

Ο διευθυντής εταιρικών σχέσεων και υπευθυνότητας της INTERAMERICAN παρουσίασε αναλυτικά την εταιρική δομή για την Υπευθυνότητα και Βιώσιμη Ανάπτυξη, από την κεντρική ιδέα που συνδέεται με την ασφαλιστική αποστολή μέχρι την απόδοση αξίας σε όλα  τα ενδιαφερόμενα μέρη. Αυτή η συνδεσμολογία χαρακτηρίζεται από την εταιρική ωριμότητα μέσα από την ιστορική πορεία 50 ετών δραστηριότητας και είναι διακριτή:

  • στην ομογενοποίηση μιας ισχυρής εταιρικής κουλτούρας που εμπεριέχει και τον εθελοντισμό,
  • στην αναγνώριση των ουσιαστικών θεμάτων που απασχολούν την εταιρεία μετά από τον διάλογο με τους εσωτερικούς και εξωτερικούςstakeholders,
  • στη δικτύωση της εταιρείας με κέντρα αναφοράς για την Υπευθυνότητα και Βιώσιμη Ανάπτυξη και την υιοθέτηση προτύπων, που φυσικά σημαίνουν και ανάληψη δεσμεύσεων,
  • στη λογοδοσία με τακτικές εκθέσεις, επιπλέον της υποχρεωτικής για μη χρηματοοικονομικές πληροφορίες σύμφωνα με τον νόμο που περιλαμβάνει και τις ασφαλιστικές εταιρείες ως δημοσίου συμφέροντος.

Η INTERAMERICAN κατά το 2018, είχε συνεισφορά στην εθνική οικονομία 197 εκατ. ευρώ. Σε σχέση με την παραγωγή ασφαλίστρων, που πέρυσι έφθασε στα 354 εκατομμύρια, το λεγόμενο «κοινωνικό προϊόν» ήταν το 56%. Η άμεση και έμμεση συμβολή της εταιρείας στην οικονομία αποτελεί κορυφαίο ουσιαστικό ζήτημα.

Η προοπτική της INTERAMERICAN υποστηρίζεται από τη διαδικασία του οργανωτικού μετασχηματισμού, που έχει δρομολογηθεί από το 2018, ενώ αρκετά χρόνια πριν έχει ξεκινήσει η διαδικασία του ψηφιακού μετασχηματισμού της. Βάση του μετασχηματισμού αποτελούν οι ανθρώπινοι πόροι, προκειμένου να εξελιχθεί ο οργανισμός σε ένα «ζωντανό σύστημα» με χαρακτηριστικά την ταχύτητα, την απλότητα και την προσαρμοστικότητα. «Σε αυτό το σύστημα, οι εργαζόμενοι ανανεώνουν θέσεις και ρόλους, χωρίς να εργαλειοποιούνται. Αντιθέτως, ενισχύονται οι ευκαιρίες για να αναδειχθούν τα ταλέντα και οι δεξιότητες, που υποστηρίζονται με συνεχή εκπαίδευση – εμφατικά σε μεθοδολογίες που εφαρμόζονται ήδη για ανάπτυξη της καινοτομίας και την εφαρμογή του νέου τρόπου εργασίας» διευκρίνισε ο Γ. Ρούντος, τονίζοντας ότι το νέο μοντέλο είναι δυναμικό και ανοικτό σε αλλαγές και χαρακτηρίζεται από υψηλή απόδοση, αποτελεσματικότητα και ανταπόκριση στις επιθυμίες των πελατών.

Κομβικής σημασίας είναι και η ανάλυση της ουσιαστικότητας των θεμάτων που απασχολούν την εταιρεία με πρωταρχικό θέμα την ποιότητα και αξία των προϊόντων και υπηρεσιών. Επίσης, την INTERAMERICAN απασχολούν κατά προτεραιότητα η προστασία προσωπικών δεδομένων, η καταπολέμηση της διαφθοράς, η κανονιστική συμμόρφωση, τα ανθρώπινα δικαιώματα στην εργασία, η διαχείριση των κινδύνων, η υπεύθυνη διαχείριση επενδύσεων και ακόμη, η κλιματική αλλαγή και η έκθεση σε περιβαλλοντικούς κινδύνους.

Αναφορικά με τους 17 Στόχους για τη Βιώσιμη Ανάπτυξη ((SustainableDevelopmentGoals) της Ατζέντας 2030 του Ο.Η.Ε. το στέλεχος της εταιρείας, υπογράμμισε πως «όσοι από τους επιχειρηματικούς οργανισμούς έχουμε συνδέσει την επιταγή των Στόχων με την εταιρική στρατηγική, αντιλαμβανόμαστε καλά πόσο σημαντικό είναι να έχεις έναν οδηγό αναπτυξιακού προσανατολισμού», προσθέτοντας ότι η INTERAMERICAN αγγίζει τους περισσότερους -συνολικά 15- από τους 17 Στόχους. «Στο πλάνο βιώσιμης ανάπτυξης, μας κατευθύνει στην επιλογή των SDGs που μπορούμε να υποστηρίξουμε περισσότερο, η ασφαλιστική αποστολή μας να βοηθήσουμε τους ανθρώπους να ζουν ασφαλέστερα, περισσότερο και καλύτερα. Πρακτικά, λοιπόν,  εστιάζουμε περισσότερο στους SDGs για την αξιοπρεπή διαβίωση – την αντιμετώπιση της φτώχειας (1), την καλή υγεία και ευημερία (3), την εργασία και οικονομική ανάπτυξη (8), τη βιομηχανία, την καινοτομία και τις υποδομές (9), τη δράση για το κλίμα (13). Αυτονόητα, υιοθετούμε τον Στόχο της συνεργασίας (17) στο σύνολο των πρωτοβουλιών μας» συμπλήρωσε, παρουσιάζοντας το μεγάλο ανάπτυγμα του χάρτη συμπράξεων και συνεργασιών της εταιρείας με οργανισμούς, ινστιτούτα για τη βιώσιμη ανάπτυξη,  κοινωνικούς φορείς και οργανώσεις, στην Ελλάδα και διεθνώς.

Καταληκτικά, ο ομιλητής επεσήμανε ειδικότερα τις προκλήσεις για τις ασφαλιστικές επιχειρήσεις στον τομείς της υγείας και ευζωίας, της εργασίας«που υπερβαίνει ως έννοια την παραγωγική δραστηριότητα, με την απασχόληση να αποτελεί βάση της κοινωνικής ισορροπίας και παράγοντα εξημέρωσης και εξευγενισμού του ανθρώπου».Αναφέρθηκε στη σημασία της αλληλεγγύης και αλληλεπίδρασης των γενεών, με ενεργό γήρανση και με εγγυήσεις για το μέλλον των νέων ανθρώπων, παραθέτοντας το χαρακτηριστικό παράδειγμα της σύμπραξης επιχειρήσεων με mentoring, στην οποία συμμετέχει η INTERAMERICANγια τον επαναπατρισμό επιστημόνων, το λεγόμενο brainregain, ως απάντηση στο ζοφερό braindrain.

Υπογράμμισε την ανάγκη να ενδιαφερθούν οι επιχειρήσεις για τον εθνικό πλούτο του πολιτιστικού και περιβαλλοντικού αποθέματος της χώρας μας.Και τέλος, τόνισε την πρόκληση της διαχείρισης των κινδύνων για καταστροφές από φυσικά φαινόμενα, που σε σημαντικό βαθμό συνδέονται με ανθρωπογενείς αιτίες της κλιματικής αλλαγής. «Ωστόσο, οφείλουμε να είμαστε ιδιαίτερα προσεκτικοί απέναντι στις προκλήσεις, γιατί δεν περιέχουν μόνο ευκαιρίες αλλά και απειλές», κατέληξε.

ΜΙΝΕΤΤΑ Ασφαλιστική: Αρωγός στο τουρνουά tennis «BAVELAS JUNIOR TOUR»

0

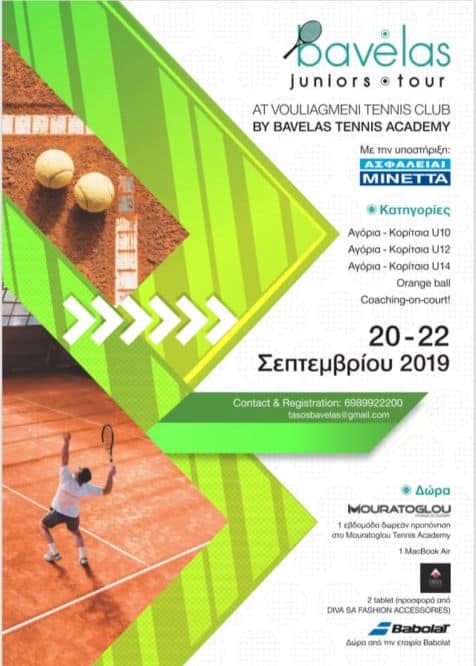
Η ΜΙΝΕΤΤΑ Ασφαλιστική υποστηρίζει το τουρνουά tennis «BAVELAS JUNIOR TOUR», στο Tennis Club Βουλιαγμένης.

Η Ακαδημία BAVELAS TENNIS ACADEMY, υποστηριζόμενη από την ασφαλιστική εταιρεία ΑΣΦΑΛΕΙΑΙ ΜΙΝΕΤΤΑ, διοργανώνει τουρνουά BAVELAS JUNIORS TOUR με μεγάλο έπαθλο για πρώτη φορά στην Ελλάδα, 1 εβδομάδα δωρεάν προπόνηση (Intensive program –διπλή ημερήσια προπόνηση) και διαμονή στην φημισμένη MOURATOGLOU TENNIS ACADEMY!

Επιπλέον έπαθλα:
1 Mac Book Air, προσφορά της ασφαλιστικής εταιρείας ΑΣΦΑΛΕΙΑΙ ΜΙΝΕΤΤΑ ,
2 tablets, προσφορά της εταιρίας DIVA FASHION ACCESSORIES , δώρα από την εταιρεία BABOLAT.

Το Τουρνουά θα διεξαχθεί στις
20-22 Σεπτεμβρίου στις εγκαταστάσεις του VOULIAGMENI TENNIS CLUB και οι κατηγορίες συμμετοχής είναι:
· Αγόρια – Κορίτσια U10
· Αγόρια – Κορίτσια U12
· Αγόρια – Κορίτσια U14
· Orange Ball

με coaching on-court.

Για περισσότερες πληροφορίες πατήστε εδώ

Φ. Μιχάλη: Θέλουμε να προσεγγίσουμε το θέμα της Υγείας με εντελώς διαφορετικό τρόπο

0

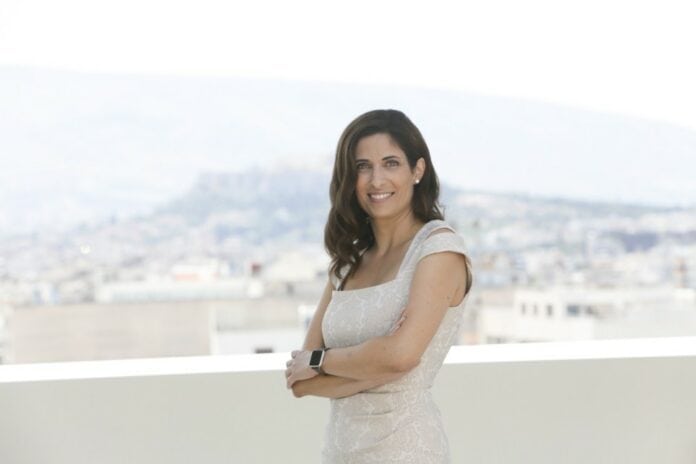
Ήταν μόλις 20 χρόνων, φοιτήτρια στη Χρηματοοικονομική και Τραπεζική Διοικητική στο Πανεπιστήμιο Πειραιά, όταν μπήκε με το κεφάλι ψηλά και με πολλές φιλοδοξίες στο γραφείο του τότε επικεφαλής της Allianz ΑΕΔΑΚ και σήμερα προέδρου της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος, Αλέξανδρου Σαρρηγεωργίου. Η συνέντευξη πήγε μάλλον καλά και, έτσι, μετά από λίγους μήνες μερικής απασχόλησης στην Υποστήριξη Πωλήσεων, συνέχισε την πορεία της στη Διεύθυνση Επενδύσεων της Allianz.

Γυναίκα γοητευτική και δυναμική. Προσεκτική στις διατυπώσεις, αυστηρή στις εντολές, αλλά και προσηνής. Συνδύασε τη μόρφωση με την εργασία, συνέχισε και τις μεταπτυχιακές της σπουδές. Πρόλαβε να παντρευτεί και να αποκτήσει δύο αγόρια. Ανέβηκε γρήγορα στην επαγγελματική ιεραρχία και για δέκα ολόκληρα χρόνια ήταν fund manager στα Αμοιβαία Κεφάλαια της Allianz.

Το 2009, λίγους μήνες μετά τον παγκόσμιο χρηματοπιστωτικό «σεισμό» που προκάλεσε η κατάρρευση της Lehman Brothers, αποφάσισε να μετακινηθεί στον ασφαλιστικό βραχίονα της Allianz. Και εκεί η εξέλιξή της ήταν εντυπωσιακή. Ανέλαβε σύντομα υπεύθυνη για την Ελλάδα για την Παγκόσμια Πρωτοβουλία Καινοτομίας της Allianz. Το 2011 ήταν επικεφαλής της Διεύθυνσης Market Management & Επικοινωνίας της Allianz Ελλάδος, αναλαμβάνοντας λίγο αργότερα και την ευθύνη του Direct Business.

Τον Απρίλιο του 2015, ενώ η Ελλάδα πάλευε να κρατηθεί στη ζώνη του ευρώ, λίγους μήνες μετά την ανάληψη της διακυβέρνησης από τον ΣΥΡΙΖΑ, η κ. Φιλίππα Μιχάλη κλήθηκε να γράψει, ως υπεύθυνη Επικοινωνίας, το δελτίο Τύπου που ανακοίνωνε την προαγωγή της στη θέση της διευθύνουσας συμβούλου, νωρίτερα από τον αρχικό σχεδιασμό.

Το πρώτο μάθημα που πήρε από τη νέα της θέση ήταν ότι ο CEO δεν πρέπει να τα ξέρει όλα, πρέπει όμως να ακούει προσεκτικά τους συνεργάτες του και να παίρνει γρήγορα τις σωστές αποφάσεις: «Ηγεσία είναι να μη διστάσεις να παραδεχτείς ότι δεν τα ξέρεις όλα» λέει και δουλεύει ώρες ατελείωτες για να αποδείξει ότι μπορεί να παίρνει σωστές αποφάσεις.

Η κ. Μιχάλη απάντησε με χαρακτηριστική ευκολία ακόμη και στις πιο δυσάρεστες ή αρνητικές ερωτήσεις που της υποβάλαμε. Επιμένει να εστιάζεται στα θετικά μηνύματα κάθε δύσκολης κατάστασης. Αποκαλύπτει μερικά από τα σχέδιά της για το μέλλον, μοιράζει αφειδώς χαμόγελα, αλλά κρατά γερά, και με αυστηρότητα, το «τιμόνι» της Allianz στην Ελλάδα.

Στον Χρήστο Ν. Κώνστα

iw? Ας ξεκινήσουμε με τη δυσάρεστη εμπειρία της Allianz στην Κύπρο. Έχει επηρεάσει τη στρατηγική σας στην Ελλάδα;

απ. Οι εξελίξεις στην Κύπρο ήταν πράγματι ραγδαίες, αλλά δεν μας βρήκαν απροετοίμαστους. Όπως ξέρετε, μετά την ανάκληση της άδειας λειτουργίας της Συνεργατικής Κυπριακής Τράπεζας, με την οποία συνεργαζόμασταν, και την απορρόφηση μέρους του χαρτοφυλακίου της από την Ελληνική Τράπεζα, η συνεργασία με την Allianz τερματίστηκε.

Από πλευράς μας, είχαμε ήδη προχωρήσει στην ίδρυση και στελέχωση του νέου μας υποκαταστήματος στην Κύπρο, με στόχο τη βελτιστοποίηση του τρόπου λειτουργίας μας και την επέκταση των εργασιών μας. Οι εξελίξεις στην Κύπρο είχαν ως αποτέλεσμα να επηρεαστούν κυρίως τα προϊόντα που συνδέονταν με δανειακές συμβάσεις. Βλέπουμε όμως περιθώρια ανάπτυξης της παρουσίας μας και ήδη σχεδιάζουμε τα επόμενά μας βήματα και σε άλλους τομείς, όπως οι επιχειρηματικοί κίνδυνοι και η συνεργασία μας με εξειδικευμένους μεσίτες της αγοράς.

Σε ό,τι αφορά στην Ελλάδα, είμαστε πλήρως θωρακισμένοι και οι όποιες εξελίξεις στην Κύπρο δεν πρόκειται να μας επηρεάσουν. Θα έλεγα, αντίθετα, ότι η εμπειρία της Κύπρου ενισχύει την αποφασιστικότητά μας να ενδυναμώσουμε τη θέση μας στην Ελλάδα.

iw? Εδώ, στην Ελλάδα, αντιμετωπίζουμε τη μεγάλη εθνική πρόκληση του ασφαλιστικού. Πώς σκοπεύει να αξιοποιήσει η Allianz αυτήν την αυθεντική αγωνία των πολιτών χωρίς να νιώσουν ότι απλώς τους «πουλάτε ένα ακόμη προϊόν»;

απ. Είναι σημαντικό, καταρχάς, ότι αυτή τη στιγμή έχει ανοίξει ένας εθνικός διάλογος για το μεγάλο ζήτημα του ασφαλιστικού, το οποίο μας αφορά όλους. Ως ασφαλιστική αγορά, μπορούμε να συνεισφέρουμε πολλά σε αυτόν τον διάλογο, και η Allianz, με την εμπειρία από άλλες αγορές και την τεχνογνωσία που έχει, μπορεί να συμβάλει καθοριστικά.

Είναι αυτονόητο ότι, ως εταιρεία, θέλουμε να αξιοποιήσουμε τις ευκαιρίες που ανοίγονται, και για να πετύχουμε σε αυτό πρέπει να επικεντρωθούμε σε τρία σημεία: Να εκπαιδεύσουμε τους Έλληνες πολίτες για την ανάγκη να φροντίσουν σήμερα να χτίσουν ένα συμπληρωματικό εισόδημα για τα χρόνια της σύνταξης, να ενισχύσουμε τις σχέσεις εμπιστοσύνης με τους καταναλωτές και να προσφέρουμε προϊόντα που θα είναι απλά και διαφανή.

iw? Είναι προφανές ότι μετά το εκλογικό αποτέλεσμα της 7ης Ιουλίου δημιουργείται ένα νέο πλαίσιο επιχειρηματικής δράσης στη χώρα μας. Πώς κρίνετε εσείς το νέο σκηνικό και πώς σκοπεύετε να το αξιοποιήσετε;

απ. Είναι κρίσιμο να συνεχιστεί η πορεία ανάκαμψης της ελληνικής οικονομίας με ακόμα ταχύτερους ρυθμούς και σε πιο στέρεες βάσεις. Η δημιουργία ενός περιβάλλοντος φιλικού για επενδύσεις και η υποστήριξη της επιχειρηματικότητας είναι σημαντικοί παράγοντες για αυτό.

Ειδικά σε ό,τι αφορά στην ασφαλιστική αγορά, η Πολιτεία έχει δείξει διάθεση συνεργασίας και διαλόγου για καίρια και χρόνια ζητήματα που θέτουμε ως αγορά, όπως η μεταρρύθμιση του ασφαλιστικού, η υποχρεωτικότητα της ασφάλισης σεισμού και η συνεργασία δημόσιου και ιδιωτικού τομέα στην Υγεία.

Στην Allianz διαθέτουμε τόσο την εμπειρία όσο και την τεχνογνωσία που απαιτείται ώστε να συμβάλουμε σε αυτόν τον διάλογο.

Οι Έλληνες πολίτες προσδοκούν και δικαιούνται ένα καλύτερο μέλλον για εκείνους και τις γενιές που έρχονται, το οποίο όλοι γνωρίζουμε ότι θα προκύψει μόνο μέσω της υγιούς ανάπτυξης της ελληνικής οικονομίας.

Ως επιχείρηση που δραστηριοποιείται στην Ελλάδα, θα εργαστούμε σκληρά για να συμβάλουμε σε αυτό και να βοηθήσουμε τους πολίτες να καλύψουν τις ανάγκες τους και, μέσω αυτού, να αναπτυχθούμε στην ελληνική αγορά.

iw? Πώς αντιμετωπίζει η μητρική εταιρεία την ελληνική οικονομία σήμερα; Υπάρχει δυσπιστία ή θεωρείτε ότι το παρελθόν έχει ξεχαστεί;

απ. Νιώθω τυχερή που εργάζομαι για έναν Οργανισμό που αποδεικνύει συνεχώς, με τη στήριξη και την εμπιστοσύνη με την οποία περιβάλλει την Allianz Ελλάδος, ότι πιστεύει στην προοπτική της ελληνικής αγοράς.

Είναι φανερό ότι τα τρία τελευταία χρόνια εμφανίστηκαν σημάδια ανάπτυξης της ελληνικής οικονομίας, όμως έχουμε ακόμα να διανύσουμε σημαντικό δρόμο ώστε να επανέλθουμε στα προ κρίσης επίπεδα του 2009, καθώς η συνολική παραγωγή ασφαλίστρων της αγοράς εξακολουθεί να είναι κατά 28% χαμηλότερη.

Η στήριξη του επιχειρηματικού μας πλάνου, που έχει βασικό άξονα την ανάπτυξη, είναι τρανή απόδειξη της εμπιστοσύνης της μητρικής εταιρείας στην ελληνική οικονομία αλλά και στη διοικητική ομάδα της Allianz στην Ελλάδα.

iw? Στην Ελλάδα, η Allianz έχει τη φήμη μιας «μαζεμένης», σοβαρής, αλλά συντηρητικής εταιρείας. Αν διαφωνείτε με τον χαρακτηρισμό, παρακαλώ διορθώστε με. Αν πάλι όχι, εξηγήστε μου πώς μπορεί να αλλάξει αυτή η εικόνα.

απ. Θα έλεγα ότι το όνομα “Allianz” είναι ταυτισμένο κατεξοχήν με έννοιες όπως η αξιοπιστία, η ανθεκτικότητα και η εμπιστοσύνη. Είναι οι λέξεις που χρησιμοποιούν οι πελάτες μας, και αυτή είναι η εικόνα που εισπράττουμε συστηματικά από έρευνες και στο ευρύ κοινό.

Είμαστε ιδιαίτερα περήφανοι για αυτές τις ιδιότητες, τις οποίες αναζητά κανείς σε μια ασφαλιστική εταιρεία και με τις οποίες μας ταυτίζει το κοινό, και εργαζόμαστε σκληρά για να ενισχύσουμε αυτήν την ταυτότητα μέσα από την καθημερινή μας λειτουργία.

Αναγνωρίζω ότι ο κόσμος μάς θεωρούσε, επίσης, παλιότερα, απόμακρους, κάτι που, μέσα από την επικοινωνία, την εξωστρέφεια και τον τρόπο λειτουργίας μας τα τελευταία χρόνια, έχουμε αλλάξει. Πλέον είμαστε μια εταιρεία σύγχρονη, περισσότερο ανοικτή και εξωστρεφής ενώ διατηρούμε την αξιοπιστία και την ανθεκτικότητά μας ως βασικά στοιχεία του DNA μας.

iw? Ας περιγράψουμε τώρα τη διαδρομή της Allianz στην Ελλάδα. Ποιοι ήταν οι μεγάλοι σταθμοί σε αυτήν την πορεία; Ποιοι είναι οι στρατηγικοί στόχοι; Πώς αξιοποιεί η Allianz τις νέες τεχνολογίες και τις ψηφιακές δυνατότητες ώστε να νιώσουν οι ασφαλισμένοι πιο κοντά της;

απ. Η Allianz Ελλάδος έχει διαγράψει μια δυναμική πορεία 28 ετών στην ελληνική αγορά. Θα στεκόμουν, αρχικά, στις εξαγορές των εταιρειών Helvetia και AGF το 1999, που ήταν καθοριστικές για τη μετέπειτα διαδρομή μας, καθώς με αυτές εδραιωθήκαμε ως ένας σημαντικός «παίκτης» της ελληνικής ασφαλιστικής αγοράς.

Σημαντική ήταν και η εφαρμογή ενός νέου ολιστικού μοντέλου Διοίκησης ΤΟΜ (Target Operating Model) το 2006, με το οποίο δημιουργήθηκαν πιο λειτουργικές διευθύνσεις οριζόντιας λογικής στο οργανόγραμμα της εταιρείας.

Το 2008 προχωρήσαμε στην έναρξη της στρατηγικής συνεργασίας με την τράπεζα HSBC, η οποία συνεχίζει να αποτελεί για εμάς έναν σημαντικό πυλώνα ανάπτυξης. Παράλληλα, αξιοποιώντας την τεχνογνωσία της Allianz Automotive ξεκινάμε μια δυναμική ανάπτυξη των συνεργασιών μας με τους μεγαλύτερους αντιπροσώπους αυτοκινητοβιομηχανιών και εισαγωγείς για την προώθηση των προϊόντων αυτοκινήτου.

Το 2009 είμαστε μία από τις πρώτες ασφαλιστικές εταιρείες που ξεκινάει τη διεξαγωγή Έρευνας Ικανοποίησης Πελατών (NPS).

Το 2012, κι ενώ η χώρα μας ήταν αντιμέτωπη με τις επιπτώσεις της οικονομική κρίσης, ο Όμιλος Allianz προχώρησε σε κεφαλαιακή ενίσχυση της Allianz Ελλάδος με 134 εκατ. ευρώ και επιπλέον 21 εκατ. ευρώ το 2013, δείχνοντας έμπρακτα τη στήριξή του στην ελληνική αγορά. Από την επόμενη χρονιά και έως σήμερα, λαμβάνουμε την επιβράβευση των πελατών μας, οι οποίοι μας κατατάσσουν στην πρώτη θέση στον δείκτη NPS στον κλάδο γενικών ασφαλίσεων, αναγνωρίζοντάς μας ως ηγέτη πιστότητας (loyalty leader) στην ελληνική αγορά.

Το 2018, προχωράμε στην ίδρυση υποκαταστήματος στην Κύπρο, με σκοπό την απευθείας εξυπηρέτηση των πελατών μας και την περαιτέρω δραστηριοποίησή μας στη συγκεκριμένη αγορά.

iw? Ας μιλήσουμε λίγο για τους στόχους σας…

απ. Στοχεύουμε σε περαιτέρω ενίσχυση της δυναμικής μας πορείας στον κλάδο της υγείας και των ομαδικών ασφαλίσεων, ενώ προχωρούμε σε μια νέα εποχή σε ό,τι αφορά τα επενδυτικά-αποταμιευτικά προϊόντα μέσα από την παροχή νέων, καινοτόμων λύσεων.

Παράλληλα, στον κλάδο γενικών ασφαλίσεων εστιάζουμε στην ενίσχυση του αποτυπώματός μας μέσω του κλάδου αυτοκινήτου, αλλά και των επιχειρηματικών κινδύνων, σε συνεργασία με εξειδικευμένους μεσίτες.

Η παραπάνω προϊοντική στρατηγική υλοποιείται μέσα από ένα πολυκαναλικό δίκτυο διανομής και ένα πλάνο δράσεων, όπως για παράδειγμα αλλαγές σε οργανωτικό επίπεδο οι οποίες στοχεύουν στην ενίσχυση αλλά και τη διεύρυνση των συνεργασιών μας.

Τέλος, όλα τα παραπάνω θα πλαισιωθούν από τον ανασχεδιασμό των εσωτερικών μας διαδικασιών, με στόχο την αύξηση της παραγωγικότητάς μας και τη βελτίωση του επιπέδου εξυπηρέτησης των πελατών μας. Έχουμε ήδη ξεκινήσει ένα έργο Business Process Reengineering, με προτεραιότητα στις λειτουργίες που έχουν άμεση επιρροή στην εμπειρία των πελατών μας, όπως οι διαδικασίες underwriting και αποζημιώσεων, τόσο στην Υγεία όσο και στο Αυτοκίνητο, και θα προχωρήσουμε και σε άλλες λειτουργίες σε όλο τον Οργανισμό. Στόχος μας είναι να δημιουργήσουμε μια κουλτούρα συνεχούς βελτίωσης.

iw? Με σύμμαχο τις σύγχρονες τεχνολογίες, φαντάζομαι…

απ. Κινούμαστε ήδη σε δύο κατευθύνσεις: Η πρώτη αφορά σε έργα που επηρεάζουν την εμπειρία του πελάτη, όπως για παράδειγμα η πρόσφατη δημιουργία ενός app για την άμεση εξυπηρέτησή του όταν χρειαστεί οδική βοήθεια, και ο επανασχεδιασμός ενός πιο φιλικού website για τον επισκέπτη, που θα λανσάρουμε σύντομα.

Η δεύτερη κατεύθυνση αποτελεί μέρος του πλάνου Business Process Reengineering και συμπεριλαμβάνει, μεταξύ άλλων, καινούργιες πλατφόρμες, που αναμένεται να εκσυγχρονίσουν σημαντικά την παρουσία μας και να βελτιώσουν την τελική εμπειρία εργαζομένων και συνεργατών.

 iw? Τα μέχρι σήμερα συνταξιοδοτικά προϊόντα της Allianz θεωρούνται μάλλον συντηρητικά. Δεν προσφέρουν εγγυημένες αποδόσεις, δεν υπόσχονται πολλά. Μήπως δεν σας ενδιαφέρει αυτή η αγορά;

 απ. Κάθε άλλο! Η αγορά των αποταμιευτικών και συνταξιοδοτικών προϊόντων μάς ενδιαφέρει και επενδύουμε σε αυτήν. Οφείλουμε όμως να κινούμαστε πάντα στο πλαίσιο ευελιξίας που μας παρέχουν οι εκάστοτε συνθήκες στις αγορές, ώστε να μπορούμε να διατηρούμε την κερδοφορία μας και να διαφυλάσσουμε ταυτόχρονα το συμφέρον των πελατών μας.

Σε ένα περιβάλλον αρνητικών επιτοκίων, η παροχή υψηλών εγγυημένων αποδόσεων απαιτεί επενδύσεις με επίπεδο κινδύνου που είναι έξω από την επενδυτική μας στρατηγική. Άρα εστιάζουμε σε προϊόντα που παρέχουν εγγύηση κεφαλαίου και δίκαιη διανομή της όποιας υπεραπόδοσης και σύγχρονα unit-linked προϊόντα.

 iw? Θα δοκιμάσετε, λοιπόν, καινούργια επενδυτικά προϊόντα;

απ. Εδώ και αρκετό καιρό, σχεδιάζαμε να φέρουμε στην ελληνική αγορά ένα ιδιαίτερα καινοτόμο unit-linked προϊόν, σε συνεργασία με την Allianz Global Life, που δημιουργεί ασφαλιστικά προϊόντα και αποταμιευτικές λύσεις μακροχρόνιου ορίζοντα.

Πλέον, είμαστε έτοιμοι. Το νέο προϊόν Target4Life θα είναι διαθέσιμο από τον ερχόμενο Σεπτέμβριο και θα σημάνει την έναρξη μιας νέας εποχής στα επενδυτικά-αποταμιευτικά προϊόντα, καθώς έχει πρωτοπόρα και καινοτόμα χαρακτηριστικά.

Πρόκειται για ένα προϊόν το οποίο λειτουργεί μέσα από την επενδυτική στρατηγική Life Cycle, μεταβάλλει δηλαδή το επενδυτικό χαρτοφυλάκιο, με την πάροδο του χρόνου, σύμφωνα με παραμέτρους που ορίζει ο κάθε πελάτης, προσφέροντας μεγάλη ευελιξία, αλλά και εξατομίκευση.

Στο άμεσο μέλλον, θα έρθουν να προστεθούν κι άλλες προτάσεις στην γκάμα των επενδυτικών-αποταμιευτικών προϊόντων μας.

iw? Υπάρχουν περιθώρια οργανικής ανάπτυξης για έναν μεγάλο ασφαλιστικό οργανισμό, όπως η Allianz, σε μια μικρή αγορά, όπως η ελληνική;

απ. Σαφώς και υπάρχουν περιθώρια οργανικής ανάπτυξης, η οποία αναμένεται να έρθει τόσο από την ανάπτυξη της ίδιας της αγοράς όσο και από τη διεύρυνση του δικού μας μεριδίου αγοράς.

Η αγορά μας, ακόμα, δεν έχει αποκτήσει το επίπεδο διείσδυσης που μπορεί να αποκτήσει, ιδιαίτερα αν λάβουμε υπόψη μας τα περιθώρια που υπάρχουν σε Σύνταξη και Υγεία, σε μια περίοδο όπου το ασφαλιστικό σύστημα και το Εθνικό Σύστημα Υγείας της χώρας αντιμετωπίζουν μεγάλες προκλήσεις. Ταυτόχρονα, όσο η οικονομία μας θα αναπτύσσεται, σίγουρα θα ευνοηθούν και οι εργασίες στον κλάδο των γενικών ασφαλίσεων. Η αναμενόμενη ενίσχυση των επενδύσεων, οι νέες επιχειρήσεις και η αύξηση της δραστηριότητας των υφιστάμενων εταιρειών θα σημάνουν και αύξηση της ασφαλιστέας ύλης.

Στην Allianz έχουμε προϊόντα που καλύπτουν ένα ιδιαίτερα ευρύ φάσμα αναγκών, τα οποία διαθέτουμε μέσα από διαφορετικά κανάλια διανομής. Υπό αυτό το πρίσμα, λοιπόν, σίγουρα υπάρχουν τομείς στους οποίους είμαστε ιδιαίτερα δυνατοί, και άλλοι με μεγαλύτερο περιθώριο ανάπτυξης, την οποία θα επιτύχουμε αξιοποιώντας πλήρως και την τεχνογνωσία του ομίλου μας.

 iw? Δώστε μου ένα παράδειγμα…

απ. Έχουμε μια πολύ καλή πορεία ανάπτυξης στον τομέα της υγείας τα τελευταία χρόνια, ενώ θα διεκδικήσουμε σημαντικό μερίδιο αγοράς στα αποταμιευτικά και συνταξιοδοτικά προϊόντα.

Στοχεύουμε όμως και σε μεγαλύτερη ανάπτυξη στον κλάδο γενικών ασφαλίσεων, τόσο στο Αυτοκίνητο όσο και στους μεγάλους κινδύνους και στις μικρομεσαίες επιχειρήσεις, τομείς που συγκεντρώνουν για εμάς εξαιρετικό ενδιαφέρον.

Έχουμε να προσφέρουμε ουσιαστικές λύσεις στις ελληνικές επιχειρήσεις, τόσο για την ίδια την επιχείρησή τους όσο και για το ανθρώπινο δυναμικό τους, και η στρατηγική μας επανατοποθέτηση σε αυτήν την αγορά από το 2018 αποδίδει ήδη καρπούς.

 iw? Σε ποιους τομείς θεωρείτε ότι υπάρχουν δυνατότητες; Μήπως ήρθε η ώρα για εξαγορές;

απ. Η αγορά θα προσφέρει ευκαιρίες για εξαγορές. Πάντα εξετάζουμε με προσοχή και τέτοιες ευκαιρίες.

iw? Θα ήθελα να μιλήσουμε λίγο για τη δική σας επαγγελματική διαδρομή. Πώς φτάσατε να διοικείτε μία από τις μεγαλύτερες ασφαλιστικές εταιρείες στην Ελλάδα; Ποια είναι η μέχρι σήμερα εμπειρία σας σε αυτόν τον εξαιρετικά ανταγωνιστικό χώρο;

απ. Πώς έφτασα σε αυτήν τη θέση; Με πολλή δουλειά, ακούγοντας και παρατηρώντας, και αρπάζοντας ευκαιρίες! Ξεκίνησα να εργάζομαι στο τμήμα πωλήσεων Αμοιβαίων Κεφαλαίων της Allianz ΑΕΔΑΚ πριν από 22 χρόνια, παράλληλα με τις σπουδές μου στο Πανεπιστήμιο Πειραιά. Πολύ γρήγορα, μεταπήδησα στον τομέα των επενδύσεων, ενώ παράλληλα πραγματοποίησα το MBA μου στο Alba.

Το 2009 εισήλθα στον καθαρά ασφαλιστικό κλάδο με την είσοδό μου στη Διεύθυνση Marketing, και ανέλαβα και την Εταιρική Επικοινωνία. Είχα την ευκαιρία να «τρέξω» στρατηγικά-διατμηματικά έργα για την εταιρεία, μέσα από τα οποία γνώρισα διαφορετικές πτυχές και λειτουργίες του Οργανισμού μας και συνεργάστηκα με πολλούς συναδέλφους μέσα από την εταιρεία, αλλά και από άλλες χώρες του ομίλου.

Αυτό αποτέλεσε μια ανεκτίμητη εμπειρία, η οποία με προετοίμασε για την ανάληψη του πηδάλιου της Allianz Ελλάδος το 2015.

 iw? Ποια είναι η προσωπική σας φιλοδοξία;

απ. Νιώθω ιδιαίτερη τιμή που είμαι μέλος ενός παγκόσμιου ομίλου, με πολύ μεγάλη και σημαντική ιστορία, με τεράστια τεχνογνωσία και ισχυρό αποτύπωμα στον παγκόσμιο ασφαλιστικό χάρτη.

Αυτό, φυσικά, αποτελεί και τεράστια προσωπική πρόκληση, ώστε να αποκτήσει η Allianz Ελλάδος τον «χώρο» που της αναλογεί και στην Ελλάδα. Είναι μια αγορά δύσκολη, όμως, όπως όλοι γνωρίζουμε, υπάρχουν σημαντικά περιθώρια ανάπτυξης, καθώς ακόμα η διείσδυση είναι χαμηλή σε σχέση με τον μέσο ευρωπαϊκό όρο.

Έχουμε ξεκάθαρο πλάνο, μια δυνατή και δεμένη ομάδα και όλη την όρεξη και την ενέργεια να δουλέψουμε μαζί για να πετύχουμε και να αντεπεξέλθουμε στις προσδοκίες των stakeholders της εταιρείας.

Εξασφαλίζοντας υψηλή ποιότητα σύγχρονων υπηρεσιών για τους πελάτες, για τους εργαζόμενους ένα περιβάλλον όπου μπορούν να εξελιχθούν και να ξεχωρίσουν, για τους συνεργάτες μας έναν σύμμαχο και αρωγό στην επίτευξη των δικών τους απαιτητικών στόχων, κερδοφόρα ανάπτυξη για τους μετόχους μας, και για την ελληνική κοινωνία μια αξιόπιστη εταιρεία-πυλώνα του ασφαλιστικού μας συστήματος.

 iw? Είναι γνωστή η απελπιστική κατάσταση στον χώρο του Εθνικού Συστήματος Υγείας. Έχει η Allianz κάποια συγκεκριμένη απάντηση;

απ. Η Υγεία αποτελεί βασικό αναπτυξιακό πυλώνα για την Allianz. Τα τελευταία δύο χρόνια, έχουμε προχωρήσει στον επανασχεδιασμό των προϊοντικών μας λύσεων, ώστε να τα καταστήσουμε πιο σύγχρονα και ευέλικτα και να ανταποκρίνονται καλύτερα στις διαφορετικές ανάγκες των πελατών μας.

Προσθέσαμε προνόμια, βελτιώσαμε όρους και, βεβαίως, τα κάναμε πιο ανταγωνιστικά τιμολογιακά. Τα αποτελέσματα αυτών των δράσεων ήταν πολύ θετικά, καθώς κινούμαστε με έναν ρυθμό ανάπτυξης 15% τον τελευταίο ενάμιση χρόνο.

Όμως δεν μένουμε εκεί: σχεδιάζουμε τον πλήρη εκσυγχρονισμό όλων των διαδικασιών που σχετίζονται με τα προϊόντα υγείας και σε συνεργασία με εταιρείες του Ομίλου Allianz μέσα στο 2020 θα είμαστε σε θέση να παρέχουμε μια τελείως διαφορετική προσέγγιση στη συνολική εμπειρία του πελάτη, που θα αποτελέσει πρότυπο για την ελληνική αγορά.

Αναδημοσίευση από το IW

Tην 1η ημερίδα Καρδιολογίας διοργανώνει η Affidea

0

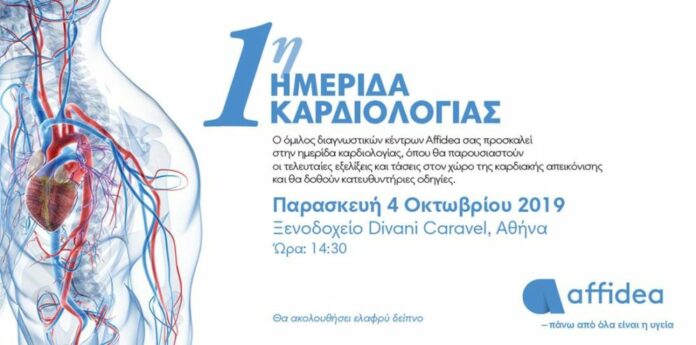
H Affidea, ο κορυφαίος φορέας παροχής υπηρεσιών Εξωνοσοκομειακής Φροντίδας και ιδιαίτερα Διαγνωστικής Απεικόνισης και Ακτινοθεραπείας στην Ευρώπη, διοργανώνει την 1η ημερίδα Καρδιολογίας, την Παρασκευή 4 Οκτωβρίου 2019, στο ξενοδοχείο Divani Caravel μεταξύ 14:30 & 19:30.

Στην ημερίδα θα παρουσιαστούν οι τελευταίες εξελίξεις στον χώρο της καρδιακής απεικόνισης, κατευθυντήριες οδηγίες για την αντιμετώπιση της δυσλιπιδαιμίας και ενημέρωση για τις βαλβιθοπάθειες στη σύγχρονη κλινική πράξη. Η ημερίδα πραγματοποιείται υπό την αιγίδα της Ελληνικής Καρδιολογικής Εταιρείας με τη συμμετοχή κορυφαίων καρδιολόγων.

Πρόγραμμα

14.30 – 15.00 Εγγραφή

15.00 – 15.20 Χαιρετισμός – κ. Θ. Καρούτζος, Πρόεδρος & Δ/νων Σύμβουλος Affidea Ελλάδος

15.20 – 15.40 Χαιρετισμός – Δρ. Ι. Κανακάκης, Αντιπρόεδρος Ελληνικής Καρδιολογικής Εταιρείας

15.40 – 16.00 Κάθετη μονάδα διάγνωσης καρδιαγγειακών παθήσεων, Σύγχρονες υπερηχογραφικές τεχνικές απεικόνισης περιφερικών αγγείων – Δρ. Ν. Λιάσης

16.00 – 16.20 Βαλβιδοπάθειες στην σύγχρονη κλινική πράξη – Καθ. Ε. Βαβουρανάκης

Διάλειμμα

17.00 – 17.20 Ενδείξεις μαγνητικής τομογραφίας καρδιάς στην καθημερινή κλινική πράξη. Πότε και πως πρέπει να χρησιμοποιούνται – Δρ. Δ. Κλέττας

17.20 – 17.40 Φαρμακευτικό stress echo με δοβουταμίνη: πότε, σε ποιους, πώς; – Δρ. Δ. Σαββάλας

17.40 – 18.00 Ειδικές ενδείξεις stress echo με άσκηση (ύπτιο ποδήλατο): διαστολική δυσλειτουργία και  βαλβιδοπάθειες – Δρ. Κ. Κεραμιδά      

18.00 – 18.20 Η Αξονική Στεφανιογραφία στην σύγχρονη κλινική πράξη – Δρ. Θ. Αλεξόπουλος

18.20 – 18.40 Νέες Ευρωπαϊκές κατευθυντήριες οδηγίες για την αντιμετώπιση της δυσλιπιδαιμίας – Καθ. Χ. Βλαχόπουλος

18.40 – 19.30 Συζήτηση

Ελαφρύ δείπνο 

Για περισσότερες πληροφορίες πατήστε εδώ

Γ. Στάθης, NP Ασφαλιστική: Μία πλήρης Εταιρία Γενικών Ασφαλίσεων με σεβασμό σε Πελάτη και Συνεργάτη

0

Ο Διευθυντής Πωλήσεων Direct Δικτύου κ. Γιώργος Στάθης, αποτελεί ένα από τα ιδρυτικά στελέχη της Eταιρίας. Παρουσιάζει τις απόψεις του σχετικά με τις εξελίξεις σε ό,τι αφορά τον κλάδο αστικής ευθύνης αυτοκινήτου, την προσήλωση της «NP Aσφαλιστική» στο μοντέλο των συνεργασιών καθώς και τους στόχους παράπλευρης ανάπτυξης στους υπόλοιπους κλάδους στους οποίους δραστηριοποιείται η NP Ασφαλιστική. Αναλυτικά από το Newsletter Σεπτεμβρίου 2019 της Εταιρίας:

1. Πώς διαμορφώνονται οι συνθήκες στον κλάδο αυτοκινήτου; Ποιά εκτιμάτε ότι θα είναι η πορεία των ασφαλίστρων στο άμεσο μέλλον και ποιά η εξέλιξη των ζημιών για τον κλάδο;

«Στον Κλάδο Αυτοκινήτου θεωρώ ότι έχει σταματήσει η αδικαιολόγητη μείωση στα ασφάλιστρα, που βιώσαμε την τελευταία πενταετία με το κόστος για τον ασφαλισμένο να είναι σχεδόν στο μισό. Όμως οι ζημιές τα τελευταία χρόνια έχουν αυξηθεί και ως εκ τούτου οι εταιρίες θα προχωρήσουν σε σταδιακές αυξήσεις γιατί ο Δείκτης Ζημιών έχει αρχίσει και μεγαλώνει. Με ό,τι αφορά την Εταιρία μας, έχουμε ξεκαθαρίσει την θέση μας ότι για όλο το 2019 δεν πρόκειται να γίνει καμία αύξηση στα ασφάλιστρα αυτοκινήτου.

2. Γιατί η NP Ασφαλιστική παραμένει προσηλωμένη στο μοντέλο των συνεργασιών;

H NP Ασφαλιστική από το ξεκίνημά της, επέλεξε ως μοναδικό τρόπο ανάπτυξης, τον επαγγελματία ασφαλιστή και να μην έχει ως τρόπο προώθησης των προϊόντων της άλλα κανάλια διανομής (Direct – πλατφόρμες τιμολόγησης κ.λ.π.). Πιστεύουμε στον θεσμό της ασφάλισης και πως το συμφέρον του πελάτη εξυπηρετείται καλύτερα από τον εκπαιδευμένο επαγγελματία ασφαλιστή. Οι υπηρεσίες που προσφέρει είναι ανεκτίμητες και δεν μπορούν να προσφερθούν από καμία πλατφόρμα και κανένα εναλλακτικό δίκτυο (call centers, bancassurance) που βλέπουν τους πελάτες μόνο ως αγοραστές.

3. Με βάση την φιλοσοφία αυτή, τί ξεχωριστό προσφέρει η NP Ασφαλιστική στον πελάτη & στον συνεργάτη;

Στον πελάτη προσφέρει άριστα προϊόντα που καλύπτουν τις ανάγκες του σε λογική τιμή και κυρίως προσφέρει την άμεση αποκατάσταση της ζημιάς, όταν δηλαδή ο πελάτης έχει ανάγκη την Εταιρία του.

Τον συνεργάτη τον κάνει να νοιώθει μοναδικός, τον βοηθάει να κλείσει νέες δουλειές μέσα από την ευελιξία της Εταιρίας, τον εκπαιδεύει συνεχώς σε όλους τους κλάδους και τα προϊόντα, τον ενημερώνει για τις εξελίξεις στο νέο θεσμικό πλαίσιο και στον τρόπο πώλησης όλων των προϊόντων και κυρίως του διασφαλίζει την ακεραιότητα του μέσω της αξιοπιστίας της Εταιρίας.

4. Ποιους άλλους κλάδους αναπτύσσει η NP Ασφαλιστική πέρα από τον κλάδο αστικής ευθύνης αυτοκινήτου;

Στόχος μας είναι να αναδείξουμε και να προωθήσουμε και τους 13 Κλάδους Γενικών Ασφαλίσεων στους οποίους δραστηριοποιούμαστε και να έχουμε μία ισορροπημένη ανάπτυξη των πωλήσεων. Διαθέτουμε ιδιαίτερη τεχνογνωσία σε κλάδους, όπως ο Κλάδος Μεταφορών, ο Κλάδος Γενικής & Επαγγελματικής Αστικής Ευθύνης, ο Κλάδος Περιουσίας, με επώνυμα ειδικά πακέτα, με πλήρη κάλυψη στον πελάτη και ανταγωνιστικές τιμές.

πηγή: NP Family News