back to top
15.8 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1416

Στήριξη του ΕΕΑ σε όσους κατήγγειλε τις συμβάσεις τους η ΝΝ

0

Δίπλα σε κάθε ασφαλιστικό διαμεσολαβητή των οποίων οι συμβάσεις καταγγέλθηκαν από την NN Hellas, επειδή δεν υπέγραψαν τις νέες συμβάσεις, δηλώνει το Επαγγελματικό Επιμελητήριο Αθηνών.

Όπως αναφέρεται σε σχετική ανακοίνωση, θα παρέχει νομική ή όποια άλλη υποστήριξη απαιτηθεί, σε περίπτωση που δεν τηρηθούν οι προβλεπόμενες από το νόμο υποχρεώσεις της εταιρείας για την καταβολή των νόμιμων αμοιβών τους για 3 έτη σε όσους κατήγγειλε τις συμβάσεις τους.

Αναλυτικά:

“Πριν από λίγες ημέρες ενημερωθήκαμε από μέλη μας ότι η ασφαλιστική εταιρεία «ΝΝ Hellas» προχώρησε τελικά σε καταγγελία συμβάσεων των ασφαλιστικών διαμεσολαβητών που δεν δέχθηκαν να υπογράψουν τη νέα σύμβαση. Εδώ πρέπει να θυμίσουμε ότι η συγκεκριμένη ασφαλιστική εταιρεία, με τη νέα της σύμβαση απαιτεί από τους ασφαλιστικούς διαμεσολαβητές να απεμπολήσουν τα δικαιώματα που τους δίνει ο νέος νόμος. Και οφείλουμε να επισημάνουμε ότι είναι η μόνη που εφαρμόζει αυτήν την τακτική, καθώς οι συμβάσεις όλων των άλλων ασφαλιστικών εταιρειών προβλέπουν όσα το νομικό πλαίσιο σαφώς ορίζει.

Ξεκαθαρίζουμε λοιπόν προς κάθε κατεύθυνση ότι το Επαγγελματικό Επιμελητήριο Αθηνών θα είναι δίπλα σε κάθε ασφαλιστικό διαμεσολαβητή παρέχοντας νομική ή όποια άλλη υποστήριξη απαιτηθεί, σε περίπτωση που δεν τηρηθούν οι προβλεπόμενες από το νόμο υποχρεώσεις της εταιρείας για την καταβολή των νόμιμων αμοιβών τους για 3 έτη σε όσους κατήγγειλε τις συμβάσεις τους.

Πρόθεσή μας η υπεράσπιση των δικαιωμάτων της ασφαλιστικής διαμεσολάβησης και η πιστή εφαρμογή από όλους του Ν. 4583/18. Καλούμε λοιπόν την «ΝΝ» να συνταχθεί στα όσα προβλέπει η νέα νομοθεσία και τα οποία αποτελούν αποτέλεσμα συλλογικής διαδικασίας με τη συμμετοχή και της ΕΑΕΕ και της ΔΕΙΑ και των φορέων εκπροσώπησης της διαμεσολάβησης και των εκπροσώπων του κράτους“.

Ν. Μηταράκης: Συνεργασία με ΕΦΚΑ για την υποστελέχωση και τις ελλείψεις

0

Στην ατζέντα του Υφυπουργού Εργασίας και Κοινωνικών Υποθέσεων κ. Νότη Μηταράκη τέθηκαν σήμερα ζητήματα όπως η υποστελέχωση των υπηρεσιών του ΕΦΚΑ, καθώς και η έλλειψη σε υλικοτεχνικές υποδομές.

Ο κ. Μηταράκης είχε συνάντηση σήμερα με την Πανελλήνια Ομοσπονδία Προσωπικού Οργανισμών Κοινωνικής Πολιτικής (ΠΟΠΟΚΠ) για τα ζητήματα αυτά.

Μεταξύ άλλων, ανανέωσαν το ραντεβού τους για το προσεχές χρονικό διάστημα, όπου ο Υφυπουργός Εργασίας, θα ενημερώσει για το σχέδιο του κεφαλαιοποιητικού, επικουρικού συστήματος ασφάλισης.

Σε δηλώσεις του, μετά τη συνάντηση, ο κ. Μηταράκης σημείωσε:

«Με χαρά συνάντησα σήμερα την Πανελλήνια Ομοσπονδία Προσωπικού Οργανισμών Κοινωνικής Πολιτικής (ΠΟΠΟΚΠ), όπου ενημερώθηκα για τα προβλήματα, τα οποία ήδη η νέα πολιτική ηγεσία του Υπουργείου έχει εντοπίσει και προς την επίλυση των οποίων, δουλεύει από την πρώτη μέρα. Χαρακτηριστικό παράδειγμα αποτελεί η επιστροφή 86 υπαλλήλων σε υπηρεσίες του ΕΦΚΑ, για την ενίσχυση των τμημάτων απονομής συντάξεων. Με όλους τους φορείς επιδιώκουμε να έχουμε την καλύτερη δυνατή συνεργασία και να επιτύχουμε τη βελτίωση των παρεχόμενων υπηρεσιών προς τους ασφαλισμένους.»


Ι.Τοζακίδης, ΠΣΣΑΣ: Σε φάση ωρίμανσης ασφαλιστικές – ασφαλιστική διαμεσολάβηση

0

Σημαντική είναι η πρόοδος που έχει συντελεστεί τα τελευταία δύο-τρία χρόνια στην ασφαλιστική διαμεσολάβηση, και έχουν ωριμάσει οι συνθήκες ώστε η αγορά να κάνει το «επόμενο βήμα».

Σε συνέντευξή του στο iw, ο κ. Ιωάννης Τοζακίδης, πρόεδρος του ΠΣΣΑΣ, τονίζει ότι ο νέος νόμος IDD παρέχει, μεταξύ άλλων, μεγαλύτερη ισοτιμία, ίδια δικαιώματα και υποχρεώσεις για όλους. Στόχος, με αυτόν τον τρόπο, είναι να μη λειτουργεί εις βάρος των αδυνάμων ο πιο οικονομικά εύρωστος, σημειώνει. Σταδιακά και προς τη σωστή κατεύθυνση είναι επίσης η προσαρμογή από την ασφαλιστική διαμεσολάβηση και τις ασφαλιστικές εταιρείες όσον αφορά το θέμα των δικαιωμάτων.

στην Έλενα Ερμείδου και Βάϊο Κρόκο

  • Κύριε Τοζακίδη, ως πρόεδρος του ΠΣΣΑΣ, πείτε μας, σε τι φάση βρίσκεται σήμερα ο κλάδος της ασφαλιστικής διαμεσολάβησης;

Η ασφαλιστική αγορά και η ασφαλιστική διαμεσολάβηση ακολουθούν παράλληλους δρόμους προς την ίδια κατεύθυνση. Όλοι οι παράγοντες που συμμετέχουν στη διαμόρφωση της ιδιωτικής ασφαλιστικής αγοράς είναι σε φάση ωρίμανσης. Υπάρχει θετική στάση να αντιμετωπισθούν οι νέες προκλήσεις και, κυρίως, η περαιτέρω ανάπτυξη της ασφαλιστικής συνείδησης των πολιτών, η αναβάθμιση του κύρους της αγοράς και η ποιοτικότερη εξυπηρέτηση του πελάτη.

Η ασφαλιστική διαμεσολάβηση έχει κάνει μια σημαντική διαδρομή τα τελευταία δύο-τρία χρόνια και έχουν δημιουργηθεί οι συνθήκες ούτως ώστε όλοι μαζί να κάνουμε το «επόμενο βήμα».

Η μεγάλη πρόκληση από μέρους της ασφαλιστικής διαμεσολάβησης, των ασφαλιστικών εταιρειών, της εποπτικής αρχής είναι στοχευμένη σε έναν απόλυτα ικανοποιημένο πελάτη, δημιουργώντας τις προϋποθέσεις να μας εμπιστευτεί το μεγαλύτερο μέρος των καταναλωτών.

  • Πώς θα χαρακτηρίζατε τις αλλαγές που έφερε ο νέος νόμος για τη διανομή ασφαλιστικών προϊόντων IDD;

Ο νέος νόμος 4583/2018 θα βοηθήσει στην ανάπτυξη και το κύρος της ασφαλιστικής αγοράς, αρκεί να σεβαστούμε όλοι μαζί αυτά που ορίζονται στα άρθρα του νόμου και κυρίως του Κώδικα Δεοντολογίας.

Η IDD, μαζί με την ενσωμάτωση της νέας εθνικής νομοθεσίας, βάζει τους κανόνες ούτως ώστε όλοι οι εμπλεκόμενοι (εναλλακτικά δίκτυα και τα τρία επίπεδα της ασφαλιστικής διαμεσολάβησης) να έχουν τα ίδια δικαιώματα και υποχρεώσεις, όπως κατά περίπτωση αναφέρονται στον νόμο. Ο δυνατός, δηλαδή όποιος έχει επαρκή κεφάλαια, να μη λειτουργεί εις βάρος των πιο αδύναμων. Οι αξίες και ο σεβασμός είναι αδιαπραγμάτευτες αρχές για να προχωρήσει η αγορά.

  •  Έχουν προσαρμοστεί οι συμβάσεις στα νέα δεδομένα της IDD; Το θέμα των δικαιωμάτων έχει ξεκαθαριστεί;

Σύμφωνα με τα μέχρι τώρα στοιχεία της αγοράς, γίνεται μια σταδιακή προσαρμογή από την ασφαλιστική διαμεσολάβηση και τις ασφαλιστικές εταιρείες. Οι περισσότερες συμβάσεις έχουν ενσωματωθεί στη νέα νομοθεσία και οφείλουν όσοι υπογράφουν συμβάσεις συνεργασίας να μελετούν το περιεχόμενό τους.

Το άρθρο 4 ξεκαθαρίζει πλήρως τους ορισμούς των τριών κατηγοριών της ασφαλιστικής διαμεσολάβησης: α) ασφαλιστικοί πράκτορες, β) συντονιστές ασφαλιστικών πρακτόρων, γ) μεσίτες ασφαλίσεων, περιγράφοντας πλήρως το έργο της κάθε κατηγορίας.

Το άρθρο 5 ξεκαθαρίζει τα δικαιώματα των ανωτέρω κατηγοριών, βάζοντας τέλος στα «σκοτεινά» σημεία των σχέσεων ασφαλιστικής διαμεσολάβησης και ασφαλιστικών εταιρειών.

Ο νέος νόμος δεν επιτρέπει τις οποιεσδήποτε πολιτικές, βάζοντας δικαιολογημένα ή αδικαιολόγητα το «εταιρικό συμφέρον» υπεράνω των σχέσεων ασφαλιστικής διαμεσολάβησης και εταιρειών.

Είναι ξεκάθαρο ότι αν για οποιονδήποτε λόγο λυθεί η σύμβαση από την πλευρά της ασφαλιστικής επιχείρησης, υποχρεούται να καταβάλει ποσό που ισούται με τις προμήθειες (3) ετών.

  • Υπάρχουν αλλαγές στη συνεργασία των συντονιστών με τους πράκτορες και τις εταιρείες;

Ο νέος νόμος οριοθετεί πλήρως τη δραστηριότητα που ασκεί η κάθε κατηγορία της διαμεσολάβησης, χωρίς να αλλάξει κάτι ουσιαστικά. Η κάθε κατηγορία έχει τον ρόλο της και περιγράφεται με πλήρη σαφήνεια, διορθώνοντας πιθανόν κάποιες «συνήθειες» του παρελθόντος.

Οι προκλήσεις είναι μπροστά μας και επιβάλλεται όλοι μας να είμαστε έτοιμοι να αναπτύξουμε την αγορά, ως προς την εμπιστοσύνη των καταναλωτών, αλλά κυρίως να μπορούμε να ανταποκριθούμε στις προσδοκίες τους και στην ουσιαστική κάλυψη των αναγκών τους με ευέλικτα και προσαρμοσμένα προγράμματα στις οικονομικές δυνατότητες των πολιτών.

Η ασφαλιστική διαμεσολάβηση είναι ενιαία και αδιαίρετη. Τα φυσικά δίκτυα μπορούν να εγγυηθούν τον σωστό προγραμματισμό του πελάτη, τη διά βίου καθημερινή εξυπηρέτησή του μέσω της συμβουλής και των εναλλακτικών επιλογών, όπως περιγράφεται και στον νόμο.

  • Προλειαίνεται, με τα νέα δεδομένα, το έδαφος για αλλαγές σε σχήματα, συμβάσεις συνεργασιών και χαρτοφυλάκια;

Την τελευταία δεκαετία, άρχισε να γίνεται μια σταδιακή προσαρμογή στην αγορά, με στόχο την καλύτερη εξυπηρέτηση του πελάτη. Νέα σχήματα δημιουργήθηκαν με οργάνωση και δυναμισμό. Επίσης, θα πρέπει να αναφερθεί ότι σημαντικά μερίδια που αφορούν τον κλάδο ζωής έχουν μετακυλιστεί πλέον σε οργανωμένες μονάδες του ελεύθερου δικτύου.

Όλοι έχουν τον χώρο να αναπτυχθούν, αλλά κανένα εναλλακτικό δίκτυο δεν μπορεί να αντικαταστήσει τη φυσική παρουσία του επαγγελματία ασφαλιστικού διαμεσολαβητή διαχρονικά.

Η τεχνολογία είναι εργαλείο χωρίς φωνή και συναίσθημα, αλλά χρήσιμο για ταχύτητα και πληροφορίες. Η υιοθέτηση της τεχνολογίας από τα φυσικά δίκτυα δημιουργεί ένα εκρηκτικό μείγμα ανάπτυξης και προσέγγισης του καταναλωτή, εξοικονόμηση χρόνου, κόπου και ενέργειας, προσφέροντας παράλληλα αυτοματοποιημένες και σύντομες διαδικασίες.

Σε έναν κόσμο που συνεχώς εξελίσσεται, η τεχνολογία πρέπει να θεωρείται σύμμαχος και όχι εχθρός.

  • Πείτε μας για το έργο σας, την εκπαίδευση και τον συντονισμό των ασφαλιστικών συμβούλων. Υπάρχει η ανάγκη εκσυγχρονισμού της εκπαίδευσης (τρόπος, νέες ανάγκες, τεχνολογίες, πιστοποιήσεις, κ.τ.λ.);

Ο ρόλος των σωματείων είναι ιδιαίτερα σημαντικός, όχι μόνο για τις διεκδικήσεις για λογαριασμό των μελών τους, αλλά και για την επιμόρφωσή τους. Ο ΠΣΣΑΣ δίνει ιδιαίτερη έμφαση στην επιμόρφωση από το τέλος του 2015, πραγματοποιώντας δύο εργαστήρια τον χρόνο και διοργανώνοντας από κοινού με την GAMA Hellas το μεγάλο ετήσιο εκπαιδευτικό συνέδριο με διεθνούς φήμης εισηγητές.

Προχωρώντας ένα βήμα μπροστά, διοργανώνει με το ΕΙΑΣ και το Πανεπιστήμιο Πειραιά «Πρόγραμμα Μετεκπαίδευσης Διοίκησης Πωλήσεων & Ανθρώπινου Δυναμικού Πωλήσεων», ξεκινώντας ουσιαστικά μια νέα φιλοσοφία για το πόσο απαραίτητη είναι η επιμόρφωση στη νέα σύγχρονη ασφαλιστική αγορά, απευθυνόμενος παράλληλα σε φοιτητές του Πανεπιστημίου Πειραιά και στελέχη της αγοράς.

Το ουσιαστικό είναι ότι με τον νέο νόμο επιβεβαιώνεται, για μία ακόμη φορά, ο σημαντικός ρόλος του συντονιστή ασφαλιστικών πρακτόρων, ο οποίος τροφοδοτεί με νέους επαγγελματίες την ασφαλιστική αγορά τα τελευταία τουλάχιστον 40 χρόνια.

Όπως περιγράφεται και στον νέο νόμο, ο συντονιστής, επιλέγει, εκπαιδεύει και καθοδηγεί δημιουργώντας φυτώρια νέων επαγγελματιών. Σήμερα, ο νόμος δείχνει ξεκάθαρα ποιος μπορεί να βοηθήσει την ανάπτυξη της ασφαλιστικής αγοράς.

Ο σύγχρονος συντονιστής-ηγέτης έχει την ευθύνη και το έργο να χτίσει τη νέα γενιά ασφαλιστικών πρακτόρων και νέων managers, αλλά απαραίτητη προϋπόθεση είναι ο χρόνος, η αγάπη, το μεράκι, η συστηματική και οργανωμένη δουλειά.

Όσοι ασφαλιστικοί διαμεσολαβητές έχουν στα χέρια τους τη διαχείριση επαγγελματιών μπορούν σήμερα να εμπιστευτούν και να είναι ενεργά μέλη του ΠΣΣΑΣ. Δεν πρέπει να παρακολουθούμε από μακριά τις εξελίξεις, επιβάλλεται να συμμετέχουμε, διότι αξίζει να είμαστε όλοι μαζί! Το «εγώ» διώχνει την ομορφιά της ομαδικότητας.

Σήμερα, η νομοθεσία επιτρέπει στον συντονιστή να συνεργάζεται με πολλές ασφαλιστικές εταιρείες. Μπορούμε πλέον να μιλάμε για τον επιχειρηματία συντονιστή. Οι ασφαλιστικές εταιρείες έχουν τη δυνατότητα να συνεργάζονται με επαγγελματίες και έμπειρους συντονιστές, με στόχο την ανάπτυξη των δικτύων τους με ελεύθερη και win-win σχέση.

Μην ξεχνάμε ότι, στα επίσημα στοιχεία επιμελητηρίων, περίπου 2.000 κατέχουν την άδεια συντονιστή, εκ των οποίων περίπου οι 500-600 διαμορφώνουν σε τζίρο και ανάπτυξη μέσω των ομάδων τους την ασφαλιστική αγορά.

Εν κατακλείδι, ο συντονιστής δεν πουλάει, αναπτύσσει επαγγελματίες συμβούλους και είναι προσηλωμένος στην ανάπτυξη της ομάδας του.

  • Αρκετοί αναφέρουν πως 600 άνθρωποι περίπου (συντονιστές) ορίζουν, ουσιαστικά, την αγορά. Μπορεί να υπάρξει συγκερασμός δυνάμεων με νέα δίκτυα; Βλέπετε «αγκάθια» ή νέες ευκαιρίες;

Η αλήθεια είναι ότι υπάρχουν δυσκολίες στην ανάπτυξη της ασφαλιστικής αγοράς και την είσοδο νέων επαγγελματιών. Στοίχημα και στόχος όλων μας είναι η συμμετοχή του κλάδου της ιδιωτικής ασφάλισης στην Ελλάδα να ξεπεράσει το 2% του ΑΕΠ. Είναι ίσως από τα λίγα μεγέθη που παρατηρείται να έχει τόσο μεγάλη διαφορά από τον μέσο όρο των χωρών της ΕΕ, που κυμαίνεται στο 7,5%.

Για να πραγματοποιηθεί αυτό θα πρέπει ασφαλιστική διαμεσολάβηση και εταιρείες να ενώσουν τις δυνάμεις τους προς αυτήν την κατεύθυνση. Επίσης, ανασταλτικός παράγοντας στην ανάπτυξη είναι το φορολογικό μας σύστημα, πραγματικό «αγκάθι» για όλους, καθώς και η έλλειψη φοροαπαλλαγών, που θα μπορούσε να λειτουργήσει ως κίνητρο για τους πελάτες που χρειάζονται προστασία και σιγουριά.

Αυτά επιβάλλεται να αλλάξουμε, προσπαθώντας όλοι μαζί να αντιμετωπίσουμε τις δυσκολίες, πιέζοντας τους διοικούντες. Ενωμένοι μαζί μπορούμε να κάνουμε τη διαφορά προς το συμφέρον όλων.

Είναι εύκολο να παρακολουθείς, είναι δύσκολο να προσφέρεις και μάλιστα εθελοντικά μέσα από όλους τους συνδέσμους του κλάδου μας. Έχουμε κοινό όραμα και διεκδικούμε κοινά συμφέροντα, με στόχο την ανάπτυξη και την εξυπηρέτηση του Έλληνα πολίτη.

Ας γνωριστούμε καλύτερα ανταλλάσσοντας απόψεις μέσω των σωματείων μας και των πρωτοβουλιών των επιμελητηρίων.


Allianz: Οι μεγαλύτεροι κίνδυνοι των ποντοπόρων πλοίων

0

Της Ελενας Ερμείδου

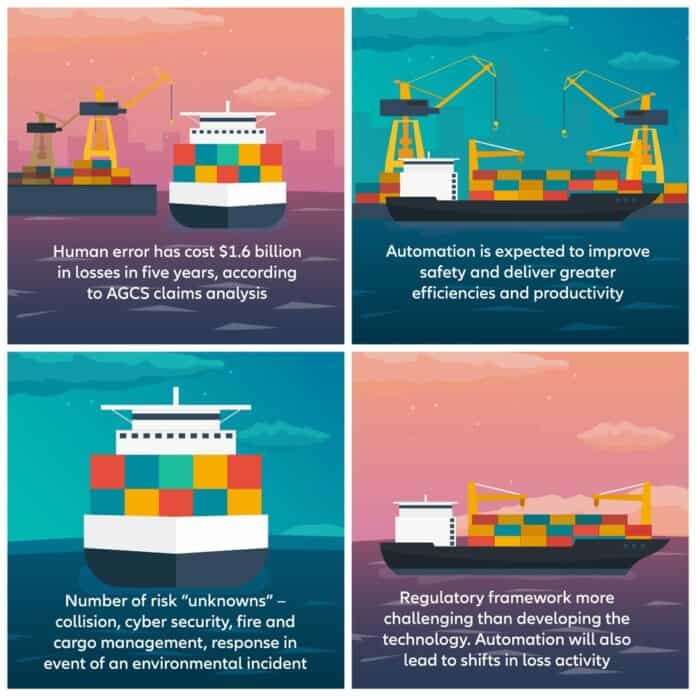
Στα χαμηλότερα επίπεδα του αιώνα βρίσκεται ο δείκτης ζημιών μεγάλων ποντοπόρων πλοίων, έχοντας καταγράψει πτώση 50 ποσοστιαίων μονάδων σε ετήσια βάση σύμφωνα με την  Allianz Global Corporate & Specialty SE’s (AGCS) Safety & Shipping Review 2019. Η μελέτη πραγματεύεται και αναλύει ζημιές πλοίων άνω των 100 μεικτών τόνων (GT). H Allianz εφιστά την προσοχή τονίζοντας ότι ναι μεν καταγράφεται πρόοδος στην τεχνολογία, ωστόσο η τεχνολογία δεν είναι πανάκεια.

To 2018, ανακοινώθηκαν 46 συμβάντα ζημιών (πλοίων άνω των 100 μεικτών τόνων (GT) απ’ όλο τον κόσμο της ναυτιλίας, από 98 τους προηγούμενους 12 μήνες. Στο σύνολο ωστόσο η πτώση δεν ξεπερνά την μία ποσοστιαία μονάδα σε ετήσια βάση. Συνολικά ανακοινώθηκαν 2.698 ζημιές το 2018.

Η κυριότερη αιτία ζημιών είναι οι μηχανικές βλάβες, αντιπροσωπεύοντας άνω του 1/3 των 26.000 περιστατικών της τελευταία δεκαετίας. Οι μηχανικές ζημιές είναι ένας από τις πιο ακριβές αξιώσεις στην ασφάλιση ναυτιλίας, με αποζημιώσεις άνω του 1 δισεκ. δολαρίων σε πέντε χρόνια.

Βάσει αναλύσεων που έγιναν σε 230.961 πλοία οι απαιτήσεις στο κλάδο ασφάλισης ναυτιλίας μεταξύ Ιουλίου 2013 – Ιουλίου 2018:

τα χειρότερα περιστατικά καταγράφηκαν στην Νότια Κίνα, Ινδοκίνα, Ινδονησία, και Φιλιππίνες. Ένα στα 4 περιστατικά συνέβησαν το 2018, 12 στο σύνολο, ωστόσο μειωμένα σε σχέση με το 2017 (29). Ακολουθούν περιστατικά που συνέβησαν στην Ανατολική Μεσόγειο, Μαύρη Θάλασσα  (6) και στα Βρετανικά Νησιά (4). Στα φορτηγά καταγράφηκαν 15 συμβάντα αντιπροσωπεύοντας το ένα τρίτο των ζημιών από πλοία τα τελευταία χρόνια. Η βύθιση είναι ο πιο διαδομένος λόγος ανακοίνωσης ζημιών.

Στις μεγάλες προκλήσεις του κλάδου ναυτιλίας σύμφωνα με την Allianz

  • η συμμόρφωση του κλάδου με τις επιτρεπόμενες εκπομπές διοξειδίου ,
  • η ενίσχυση ασφάλειας κατά την πλεύση σε γεωγραφικές περιοχές με υψηλό πολιτικό κίνδυνο,
  • ο κίνδυνος από cyber χτυπήματα,
  • η αύξηση των μεταναστευτικών ροών,
  • πειρατεία,
  • η ασφάλεια μεταφοράς φορτίων από πολύ μεγάλα πλοία με μεγάλο capacity (έχει διπλασιαστεί τα τελευταία χρόνια)  τα οποία μπορεί να επιφέρουν ζημιές άνω των 4 δισεκ. δολαρίων στο μέλλον,
  • τα επίπεδα τεχνολογίας,
  • ο κίνδυνος από τα αυτοκινούμενα πλοία – η τεχνολογία δεν είναι πανάκεια

Η Ελλάδα δεν απέχει από τις ζημιές. Επτά περιστατικά μηχανικών ζημιών συνέβησαν το 2018 στο Αιγαίο με το ένα εκ των τριών πλοίων να προκαλεί τις ίδιες ζημιές μέσα σε 5 μήνες.


Brexit: Δυνητικές απώλειες 61 δισ. στερλινών για την (αντ)ασφαλιστική αγορά του Λονδίνου

0

Της Λαλέλας Χρυσανθοπούλου

Απώλειες 61 δισ. στερλινών μπορεί να έχει η (αντ)ασφαλιστική αγορά του Λονδίνου εξαιτίας της απόφασης της βρετανικής κυβέρνησης να εγκαταλείψει την Ευρωπαϊκή Ένωση, σύμφωνα με υπολογισμούς που επικαλείται το Bloomberg.

Όπως υποστηρίζουν οι πηγές του ειδησεογραφικού πρακτορείου, ήδη μεγάλο μέρος της δραστηριότητας της αγοράς έχει μεταφερθεί σε άλλα χρηματοοικονομικά κέντρα της Γηραιάς Ηπείρου και η τάση αυτή θα συνεχιστεί ανεξάρτητα από τους όρους της συμφωνίας για το Brexit (εάν υπάρξει..)

Η Ευρωπαϊκή Αρχή Ασφαλίσεων και Επαγγελματικών Συντάξεων (ΕΙΟΡΑ) έχει ήδη συστήσει σε όλους τους underwriters που εδρεύουν στη Μ. Βρετανία να μεταβιβάσουν συμβόλαια που έχουν συνάψει με Ευρωπαίους πολίτες σε μονάδες στην ΕΕ. Στο πλαίσιο αυτό, η μεγάλη πλειοψηφία των εν λόγω υποχρεώσεων θα «μεταφερθεί» στη δικαιοδοσία άλλων χωρών της ΕΕ, ενώ συμβόλαια ύψους 5 δις. στερλινών περίπου θα παραμείνουν στη Μ. Βρετανία εάν η χώρα τελικά εγκαταλείψει την ΕΕ στις 31 Οκτωβρίου.

Ειδικά η Lloyd’s of London, η ιστορική (αντ)ασφαλιστική αγορά του Λονδίνου μπορεί να βρεθεί σε εξαιρετικά δύσκολη θέση εάν η Μ. Βρετανία φύγει από την ΕΕ χωρίς ολοκληρωμένη συμφωνία, καθώς ίσως να μην μπορεί να καταβάλλει νομίμως αποζημιώσεις σε «ευρωπαϊκά» συμβόλαια που έχουν συναφθεί τα τελευταία 25 χρόνια και πριν ανοίξει ευρωπαϊκή θυγατρική στις Βρυξέλλες (κάτι που συνέβη το 2018).

Οι Lloyd’s έχουν δηλώσει ότι όλα τα συμβόλαια με αντισυμβαλλομένους από χώρες-μέλη της ΕΕ, ύψους 3 δισ. στερλινών, θα μεταφερθούν στην ευρωπαϊκή θυγατρική έως τις 31 Οκτωβρίου 2020. Η αγορά υποστηρίζει ότι οι χώρες-μέλη της ΕΕ έχουν λάβει μέτρα που διασφαλίζουν ότι το 90% των συμβολαίων θα εκτελεστούν κανονικά ακόμα και σε περίπτωση Brexit χωρίς συμφωνία και έχει δώσει εντολή στα συνδικάτα της να καταβάλλουν όλες τις αποζημιώσεις προς τους Ευρωπαίους πελάτες.

Στην παρούσα φάση, το Λονδίνο έχει το 10% της παγκόσμιας αντασφαλιστικής αγοράς, αλλά αυτό το ποσοστό ίσως συρρικνωθεί γρήγορα, όσο η απειλή ενός άτακτου Brexit εντείνεται…

Βασίλης Νιάρχος (Prime Insurance): Επιβεβλημένα πλέον τα έργα ΣΔΙΤ

0

Την πεποίθηση πως έχει έρθει ο καιρός να υπάρξει σύμπραξη ιδιωτικού και δημόσιου φορέα στο ζήτημα της Υγείας εκφράζει ο κ. Βασίλης Νιάρχος, διευθυντής του Κλάδου Υγείας της Prime Insurance.

Ο ιδιωτικός τομέας είναι ανοιχτός σε μια τέτοιου είδους σύμπραξη, προσθέτει, αρκεί να διασφαλίζονται οι απαραίτητες προϋποθέσεις σε ό,τι αφορά στην εξυπηρέτηση των ασφαλισμένων και στην ποιότητα των υπηρεσιών.

Σε συνέντευξη του στο περιοδικό IW, ο κ. Νιάρχος μιλά για τις νέες τάσεις που καθορίζουν το ύψος των ασφαλίστρων, τον ρόλο των εταιρειών με την διαμεσολάβηση, τις νέες τεχνολογίες συναρτήσει της Υγείας κ.α

Αναλυτικά

iw? Πώς διαμορφώνονται τα ασφάλιστρα, πλέον, στην Υγεία; Ποιοι είναι οι παράγοντες και ποιες οι τάσεις που τα καθορίζουν;

απ. Θα πρέπει να είναι ξεκάθαρο στον καταναλωτή ότι η ηλικία του ασφαλισμένου, ο ιατρικός πληθωρισμός και οι αποζημιώσεις της εταιρείας είναι οι παράγοντες που διαμορφώνουν το ασφάλιστρο ενός προγράμματος υγείας.

Όπως είναι δεδομένο ότι τα κόστη υγείας θα αυξηθούν σημαντικά τα επόμενα χρόνια με την εξέλιξη της τεχνολογίας, τις νέες θεραπείες που ετοιμάζονται, καθώς και τις χρόνιες παθήσεις.

Οι καταναλωτές, παρόλο που έχουν κατανοήσει την αξία της ιδιωτικής ασφάλισης, ειδικά στα δύσκολα χρόνια της κρίσης του δημόσιου συστήματος υγείας, έχουν τη δυσκολία να προχωρήσουν στην ιδιωτική ασφάλιση, καθώς και το εισόδημά τους έχει μειωθεί σημαντικά. Η μείωση της φορολογικής επιβάρυνσης, φόρου ασφαλίστρων της τάξης του 15% –ένα ποσοστό διόλου ευκαταφρόνητο– θα βοηθούσε στη διαμόρφωση του ασφαλίστρου.

iw? O κλάδος της υγείας προϋποθέτει την ύπαρξη δικτύου συνεργατών με την κατάλληλη εκπαίδευση. Ποια χαρακτηριστικά διακρίνουν έναν καλό διαμεσολαβητή και ποιες λύσεις παρέχει η εταιρεία σας;

απ. Η ιδιωτική ασφάλιση υγείας στηρίζεται στη διαμεσολάβηση –χωρίς τη διαμεσολάβηση δεν υπάρχει ως θεσμός, και ο επαγγελματίας ασφαλιστικός διαμεσολαβητής θεωρείται ο φυσικός υποστηρικτής και σύμβουλος του ασφαλισμένου, προσθέτει αξία στο προϊόν και τις υπηρεσίες.

Έχοντας τη δυνατότητα ο ασφαλιστικός διαμεσολαβητής της συνεργασίας με αρκετές εταιρείες, πλέον, πρέπει να γνωρίζει τα προγράμματα υγείας και να προτείνει στον καταναλωτή αυτό που είναι πιο κοντά στις ανάγκες του.

Η συνεχής εκπαίδευση που παρέχει η εταιρεία μας, το εκπαιδευτικό υλικό, το εργαλείο ανάλυσης αναγκών, η εξυπηρέτηση, η αμεσότητα στην επικοινωνία, είναι κάποιες από τις λύσεις που παρέχει η εταιρεία μας στον συνεργάτη της.

iw? Με ποιες μεθόδους περιορίζεται το κόστος υγείας;

απ. Η βελτίωση του προσδόκιμου επιβίωσης, οι διαφορετικοί σε σχέση με το παρελθόν παράγοντες κινδύνου για την Υγεία και η συνεχής αύξηση της δαπάνης υγείας είναι παράγοντες που αυξάνουν συνεχώς το κόστος υγείας.

Η αναβάθμιση του κοινωνικού συστήματος υγείας, με την αλλαγή του τρόπου λειτουργίας των δημόσιων νοσοκομείων, ίσως ήταν η λύση σύμφωνα με την οποία θα μπορούσε να υπάρχει συγκράτηση του κόστους υγείας.

Ενδεχομένως, ο έλεγχός τους να πρέπει να περάσει στην Περιφέρεια και οι διοικητές να μην είναι κομματικοί.

Δημόσιες δομές που θα λειτουργούσαν με ιδιωτικά πρότυπα, αναβαθμίζοντας τόσο τον χώρο του δημόσιου κτηρίου όσο και των παρεχόμενων υπηρεσιών, μπορούν να το κάνουν.

Η εφαρμογή ιατρικών πρωτοκόλλων και κλειστών ενοποιημένων πακέτων, επίσης, μπορεί να βοηθήσει στην τελική συγκράτηση του κόστους. Η μείωση του χρόνου νοσηλείας, οδηγώντας σε άμεση μείωση και των δαπανών των ασφαλιστικών ταμείων.

Έχει φτιάσει, πλέον, η εποχή όπου είναι επιβεβλημένη η σύμπραξη ιδιωτικού και δημόσιου φορέα στην Υγεία.

iw? Πώς μπορεί ένα πρόγραμμα υγείας να καλύψει τις ελλείψεις του δημόσιου συστήματος; Υπάρχουν συνέργειες;

απ. Τον Νοέμβριο του 2011 προτάθηκε από το κράτος η συνεργασία μεταξύ των νοσοκομείων του ΕΣΥ και των ασφαλιστικών εταιρειών, χρησιμοποιώντας τις ολυμπιακές κλίνες, η οποία όμως δεν λειτούργησε, αφού το Δημόσιο επέδειξε απροθυμία ή αδυναμία να προβεί στις απαραίτητες βελτιώσεις των υποδομών του και ρυθμίσεις για να λειτουργήσει πραγματικά η συνεργασία εκείνη.

Παρόλα αυτά, οι ασφαλιστικές εταιρείες δεν θα ήταν αρνητικές σε μια συνεργασία με το Δημόσιο η οποία θα ήταν λειτουργική και θα διασφαλίζει τις απαραίτητες προϋποθέσεις σε ό,τι αφορά την εξυπηρέτηση των ασφαλισμένων και την ποιότητα των υπηρεσιών. Μια τέτοιου είδους σύμπραξη θα μπορούσε να οδηγήσει, ενδεχομένως, σε διεύρυνση του ασφαλισμένου πληθυσμού, εφόσον και οι οικονομικοί όροι αυτής ήταν σημαντικά ανταγωνιστικοί.

iw? Η τεχνολογία εξακολουθεί να διαμορφώνει τη χάραξη στρατηγικών. Στον τομέα της υγείας, ποιες καινοτομίες προσφέρουν οι νέες τεχνολογίες στα προϊόντα;

απ. Είναι πολύ δύσκολο να μπορέσει να προβλέψει κάποιος ποιες νέες τεχνολογίες έχουν αντίκτυπο στην αύξηση του κόστους των νοσηλειών, και γενικότερα της Υγείας, όταν ο χώρος της Ιατρικής και της υγειονομικής περίθαλψης βρίσκεται στο μέσο μιας ταχείας αλλαγής, και νέες τάσεις στον χώρο της Ιατρικής έρχονται να αλλάξουν τη ζωή μας στο άμεσο ή στο μακρινό μέλλον.

Η ασφαλιστική αγορά δεν μπορεί να μείνει στο χτες –σύντομα θα αναγκαστεί να ενσωματώσει τις εξελίξεις που αναφέρω πιο κάτω και έρχονται:

Τα Google Glass έχουν ήδη χρησιμοποιηθεί για live-stream χειρουργική επέμβαση, από την προοπτική του χειρουργού. Τέτοιου είδους εργαλεία επαυξημένης πραγματικότητας θα μπορούν στο μέλλον να εμφανίζουν τα ηλεκτρονικά ιατρικά αρχεία του ασθενούς σε πραγματικό χρόνο, να οργανώνουν ζωντανές διαβουλεύσεις και να καλούν το ασθενοφόρο σε ακριβή θέση μέσω GPS σε περιπτώσεις έκτακτης ανάγκης. Ενώ το Google Glass ελέγχεται μέσω φωνής και χειρονομιών, οι ψηφιακοί φακοί επαφής θα ελέγχονται από εγκεφαλικά κύματα. Οι ασθενείς θα μπορούν να ενημερώνονται για μια επερχόμενη επέμβαση βήμα-βήμα μέσω μιας εικονικής πραγματικότητας ή να επιλέγουν ένα νοσοκομείο βάσει του πακέτου «εικονικής εμπειρίας» που προσφέρει.

 Τεχνητή νοημοσύνη στη διαδικασία λήψης ιατρικών αποφάσεων. Η γνώση ακόμη και των πιο αναγνωρισμένων καθηγητών δεν μπορεί να συγκριθεί με τους γνωστικούς υπολογιστές. Η ποσότητα των ιατρικών πληροφοριών αυξάνεται με γεωμετρική πρόοδο, και η χρήση αυτών των λύσεων για την παροχή βοήθειας στη λήψη ιατρικών αποφάσεων είναι αναπόφευκτη.

 Νανορομπότ στην κυκλοφορία του αίματος. Τα νανορομπότ στην κυκλοφορία του αίματος θα μπορούν να παρεμβαίνουν προτού εμφανιστεί μια ασθένεια. Θα μπορούν να διατηρούν τους ιστούς καλά οξυγονωμένους μετά από μια καρδιακή προσβολή, να στοχεύουν στα καρκινικά κύτταρα ή να αφαιρούν αιμοπετάλια.

Η επανάσταση της 3D εκτύπωσης στην Ιατρική. Η τρισδιάστατη εκτύπωση θα επιτρέπει τη δημιουργία ιατρικών μηχανημάτων στις υποανάπτυκτες περιοχές, την παραγωγή βιοϋλικών, όπως νεφρά και καρδιακούς ιστούς, φαρμάκων και ζωντανών κυττάρων. Η εκτύπωση ζωντανών οργάνων θα μπορέσει να αντικαταστήσει αυτά που δεν λειτουργούν και θα μπορούσε να εξαλείψει τις λίστες αναμονής για μεταμόσχευση.

 Δωρεάν αλληλουχία γονιδιώματος. Στο μέλλον, το προσωπικό γονιδίωμα θα εφαρμόζεται σε κάθε ασθενή, κάτι που σημαίνει ότι θα μπορούν να παίρνουν την κατάλληλη δόση φαρμάκων ανάλογα με τον γονιδιωματικό τους κώδικα.

Διάγνωση σε πραγματικό χρόνο. Το «έξυπνο» χειρουργικό μαχαίρι iKnife αναγνωρίζει σε πραγματικό χρόνο αν ο ιστός έχει κακοήθεια. Αυτό σημαίνει ότι δεν θα χρειάζεται κανείς να περιμένει τα αποτελέσματα μιας βιοψίας από το εργαστήριο.

Νοσοκόμα ή ένα ανθρωποειδές ρομπότ. Με τον ολοένα αυξανόμενο αριθμό ηλικιωμένων ασθενών και την παγκόσμια έλλειψη φροντιστών υγείας, τα ανθρωποειδή ρομπότ θα μπορούσαν να παρέχουν βασική φροντίδα, όπως για παράδειγμα να κρατούν συντροφιά σε άρρωστα παιδιά ή να βοηθούν παιδιά που πάσχουν από αυτισμό. Μια νοσοκόμα-ρομπότ θα είναι σε θέση να συνδυάζει τη ρομποτική και την τεχνολογία ανάλυσης εικόνας για να βρίσκει καλή φλέβα στο χέρι του ασθενούς και να παίρνει αίμα με ασφαλή τρόπο. Τα ρομπότ θα μπορούν να χρησιμοποιηθούν ακόμη και σε απομακρυσμένες χειρουργικές επεμβάσεις προσομοίωσης και κατάρτισης.

Αναδημοσίευση από το IW

Αυτή είναι οι Επιτροπή για τον Έλεγχο του Καπνίσματος

0

Τη σύνθεση της Επιτροπής Εμπειρογνωμόνων για τον έλεγχο του καπνίσματος ανακοίνωσε ο  Υπουργός Υγείας. Στο «τιμόνι» ο Π. Μπεχράκης.

Επικεφαλής της Επιτροπής τίθεται «το πρόσωπο» της μάχης κατά του καπνίσματος, ο Διευθυντής του Ινστιτούτου Δημόσιας Υγείας, Π. Μπεχράκης. Άλλωστε, κ. Μπεχράκης και ο Β. Κικίλιας θα συναντηθούν την Κυριακή, στο πλαίσιο των δράσεων της Αμερικανικής Πρεσβείας στη 84η ΔΕΘ, όπου θα συζητήσουν για την επανεκκίνηση των προσπαθειών προς μια Ελλάδα χωρίς καπνό.

Η Επιτροπή θα λειτουργεί συμβουλευτικά στην πολιτική ηγεσία του Υπουργείου Υγείας, για την ενημέρωση της κοινής γνώμης και την εφαρμογή του αντικαπνιστικού νόμου.

Άλλωστε, μια από τις πρώτες κινήσεις του Υπ. Υγείας ήταν η έκδοση εγκυκλίου με θέμα την εφαρμογή της αντικαπνιστικής νομοθεσίας προς τις Περιφέρειες της χώρας και τους φορείς του Δημοσίου.

Έτσι, η σύνθεση της επιτροπής είναι:

Επικεφαλής

Παναγιώτης Μπεχράκης, Πνευμονολόγος-Εντατικολόγος, Διευθυντής Ινστιτούτου Δημόσιας Υγείας.

Μέλη

Αθηνά Καλοκαιρινού, Καθηγήτρια Κοινοτικής Νοσηλευτικής ΕΚΠΑ.

Άννα Κοκκέβη, Ομότιμη Καθηγήτρια Ιατρικής Σχολής ΕΚΠΑ.

Γιώργος Μπαλαφούτης Σύμβουλος Πληροφορικής, Ειδικός σε θέματα κυβερνοασφάλειας.

Ελεάνα Στουφή, Στοματολόγος-Οδοντίατρος, Επισκέπτρια Λέκτορας στο Harvard School of Dental Medicine.

Παναγιώτης Τσανάκας, Καθηγητής Πληροφορικής ΕΜΠ.

Γεώργιος Χρούσος, Ομότιμος Καθηγητής Ιατρικής ΕΚΠΑ, Επικεφαλής Έδρας UNESCO στην Εφηβική Υγεία.

Πηγή: virus.com.gr

DriveOn της Interamerican: Για να κάνετε τη ζωή σας πιο εύκολη

0

Με το app “DriveOn” της Interamerican μπορείτε να κάνετε τη ζωή σας ευκολότερη.

Οποιαδήποτε στιγμή τη χρειαστείτε, εύκολα και γρήγορα, χωρίς να χρειάζεται να επικοινωνήσετε τηλεφωνικά και να προσδιορίσετε την τοποθεσία σας, η Οδική Βοήθεια της INTERAMERICAN σας βρίσκει και έρχεται κοντά σας.

Και όπως αναφέρει η κορυφαία ασφαλιστική: «Παλιά, χρειαζόταν να εξηγήσει πού βρίσκεται. Τώρα την εντοπίζουμε άμεσα, γιατί χρησιμοποιεί το νέο app #DriveOn Οδική Βοήθεια Interamerican. Αν έχεις οδική βοήθεια #Interamerican, κατέβασέ το δωρεάν εδώ

Ε. Μάνου (Generali): Προσεγγίζουμε ολιστικά το θέμα της Υγείας

0

Επενδύoυμε στρατηγικά, προκειμένου να παρέχουμε καινοτόμες ασφαλιστικές λύσεις με την αξιοποίηση της τεχνολογίας

Η Generali είναι μια εταιρεία που παρακολουθεί στενά τις εξελίξεις.

Προσεγγίζοντας ολιστικά το ζήτημα της Υγείας, παρέχει στον ασφαλισμένο τα απαραίτητα εχέγγυα προκειμένου να αισθάνεται προστατευμένος σε διαρκή βάση.

Η κ. Ελένη Μάνου, τεχνική διευθύντρια Ατομικών Ασφαλίσεων Ζωής της Generali Ηellas, δίνοντας έμφαση στις εν λόγω εξελίξεις, μιλά, μεταξύ άλλων, και για τη σημαντική επένδυση της Generali σε ψηφιακές υπηρεσίες, με στόχο την ταχύτερη εξυπηρέτηση των ασφαλισμένων, την κατάργηση των γραφειοκρατικών διαδικασιών και την άμεση αποζημίωσή τους.

iw? Ποιες είναι οι μεγαλύτερες παθογένειες που άφησε η κρίση στο σύστημα υγείας;

απ. Η οικονομική κρίση επέτεινε τα προβλήματα του δημόσιου συστήματος υγείας, καθώς οι δημοσιονομικές περικοπές μεγέθυναν τις όποιες ελλείψεις υπήρχαν και πριν την κρίση. Αν ήθελε κάποιος να σταχυολογήσει τις μεγαλύτερες παθογένειες του συστήματος, θα ανέφερε την έλλειψη οργάνωσης, τα εμπόδια στην πρόσβαση των υπηρεσιών, την άνιση κατανομή πόρων, την έλλειψη νοσηλευτικού προσωπικού, τις υποβαθμισμένες εγκαταστάσεις κ.λπ.

Την ίδια στιγμή, είμαστε ανάμεσα στις χώρες στις οποίες οι ιδιωτικές δαπάνες για την Υγεία, δηλαδή οι πληρωμές που καταβάλλουν απευθείας οι πολίτες χωρίς να μεσολαβεί κάποιο σύστημα ασφάλισης, είτε δημόσιο είτε ιδιωτικό, είναι από τις υψηλότερες στον κόσμο και φτάνουν στο 40% των συνολικών δαπανών.

Η ιδιωτική ασφάλιση υγείας συμμετέχει στο σύστημα αναλαμβάνοντας μόλις 5% των δαπανών. Παράλληλα, οι δημόσιες δαπάνες υγείας ως ποσοστό του ΑΕΠ είναι πλέον από τις χαμηλότερες στην Ευρώπη.

 iw? Η ασφαλιστική σας πώς παρεμβαίνει σε αυτό το ολοένα εντεινόμενο πρόβλημα;

απ. Μια ασφαλιστική εταιρεία όπως η Generali, που παρακολουθεί στενά τις εξελίξεις, φροντίζει να προσφέρει παροχές και υπηρεσίες που καλύπτουν τις ανάγκες των πολιτών. Αυτό που μας διαφοροποιεί σαν εταιρεία είναι το ότι προσεγγίζουμε ολιστικά το θέμα της Υγείας, συνδυάζοντας στα προγράμματά μας υπηρεσίες που ξεκινούν από την πρόληψη και επεκτείνονται μέχρι και την τριτοβάθμια περίθαλψη. Με αυτόν τον τρόπο προσφέρουμε ολοκληρωμένη και σφαιρική κάλυψη των αναγκών των ασφαλισμένων μας.

Ειδικότερα, προσφέρουμε νοσοκομειακά προγράμματα όπως το Medical Safety, ένα πρόγραμμα υγείας με πλούσιες καλύψεις και πρόσβαση σε ιατρικές υπηρεσίες αιχμής. Με το Medical Safety τίθεται στη διάθεση του ασφαλισμένου ένας πλήρης μηχανισμός προστασίας της υγείας του. Το πρόγραμμα περιλαμβάνει ένα υπερπλήρες τσεκάπ και ειδικές προληπτικές εξετάσεις, νοσηλεία στα κορυφαία ιατρικά κέντρα στην Ελλάδα και το εξωτερικό, μέχρι και καλύψεις τριτοβάθμιας περίθαλψης, όπως η κατ’ οίκον νοσηλεία και η κάλυψη εξόδων αποκατάστασης και αποθεραπείας. Ακόμη, παρέχει 100% κάλυψη σε όλα τα νοσηλευτικά ιδρύματα, δημόσια ή ιδιωτικά, καθώς και κάλυψη στο εξωτερικό.

Επιπλέον, προσφέρουμε και εναλλακτικές λύσεις, όπως είναι το στοχευμένο πρόγραμμα Medical Prime. Πρόκειται για ένα πρόγραμμα υγείας που προσφέρεται σε συνεργασία με τον Όμιλο Υγεία. Το πρόγραμμα συνδυάζει την πρόληψη, την εξωνοσοκομειακή και νοσοκομειακή κάλυψη, με ιδιαίτερα ανταγωνιστικό κόστος και εξασφαλίζει στον κάτοχό του πλήρη κάλυψη και πρόσβαση σε κορυφαία νοσηλευτικά ιδρύματα της χώρας.

Επίσης, στην πρωτοβάθμια περίθαλψη διατίθεται από την εταιρεία το πρόγραμμα Health Keeper. Πρόκειται για μια υπερπλήρη εξωνοσοκομειακή λύση, που προσφέρει πρόσβαση σε υψηλού επιπέδου ιατρικές υπηρεσίες, όπως προληπτικές εξετάσεις, απεριόριστες ιατρικές επισκέψεις, ιατρικές πράξεις, διαγνωστικές εξετάσεις, προσωπικό γιατρό, φυσικοθεραπείες, υπηρεσίες ευ ζην και πολλές άλλες εξωνοσοκομειακές παροχές, ανεξάρτητα από την ηλικία και το ιστορικό υγείας του ασφαλισμένου.

Παρέχουμε ακόμη στους ασφαλισμένους μας τη δυνατότητα να απευθυνθούν και σε δημόσιο νοσοκομείο, παρέχοντας Bonus Συμμετοχής άλλου φορέα με τη μορφή επιδόματος, ενώ έχουμε εξασφαλίσει συνεργασίες με ιδιωτικά νοσοκομεία και κλινικές, αναλαμβάνοντας την απευθείας πληρωμή εξόδων, χωρίς να απαιτείται η εκταμίευση χρημάτων από τους ίδιους.

Τέλος, να σημειώσω τη σημαντική επένδυση της Generali σε ψηφιακές υπηρεσίες, για την ταχύτερη εξυπηρέτηση των ασφαλισμένων, την κατάργηση γραφειοκρατικών διαδικασιών και την άμεση αποζημίωσή τους. Χαρακτηριστικό παράδειγμα αποτελεί το mygenerali.gr, το νέο portal πελατών, όπου οι ασφαλισμένοι μας έχουν πρόσβαση σε όλες τις πληροφορίες που αφορούν στην ασφαλιστική τους σχέση με την εταιρεία. Εκεί μπορούν να παρακολουθούν συγκεντρωμένα τα συμβόλαιά τους, να κατεβάσουν όλα τα έγγραφα που σχετίζονται με την ασφάλισή τους, να εξοφλούν τις οφειλές τους, να δουν το ιστορικό των πληρωμών τους, καθώς και να ενημερωθούν για την εξέλιξη των αποζημιώσεών τους.

iw? Με ποιον τρόπο διαμορφώνονται τα ασφάλιστρα στον κλάδο; Ποιες είναι οι τάσεις και με ποιον γνώμονα καθορίζονται;

απ. Τα ασφάλιστρα σε ένα ασφαλιστήριο συμβόλαιο υγείας καθορίζονται λαμβάνοντας υπόψη μια σειρά παραγόντων, όπως είναι η ηλικία του ασφαλισμένου, αλλά και το συνολικό κόστος κάλυψης.

Το κόστος των καλύψεων επηρεάζεται από τις αμοιβές των γιατρών, τα κόστη της τεχνολογίας και γενικότερα αυτό που αποκαλούμε ιατρικό πληθωρισμό. Η ασφαλιστική εταιρεία επιδιώκει να διατηρεί όσο το δυνατόν σε πιο χαμηλά επίπεδα το ύψος των ασφαλίστρων, κατοχυρώνοντας όμως και τη βιωσιμότητα των προγραμμάτων της.

Έτσι, προκειμένου να συγκρατήσει τα κόστη, εισάγει διάφορες τεχνικές παραμέτρους, όπως είναι οι απαλλαγές. Στην κατεύθυνση αυτή η Generali πρωτοστάτησε, καθώς ήταν η πρώτη ασφαλιστική εταιρεία που σύναψε συμβάσεις αποκλειστικής συνεργασίας με συγκεκριμένα νοσοκομεία. Μια πολιτική που εξασφαλίζει καλύτερο έλεγχο του κόστους και συνεπώς πιο προσιτό ασφάλιστρο.

 iw? Πώς διακρίνεται ένας καλός διαμεσολαβητής; Ποιες λύσεις παρέχει η εταιρεία σας;

απ. Οι ασφαλίσεις υγείας είναι ένας κλάδος που απαιτεί τη διαμεσολάβηση ενός επαγγελματία ασφαλιστικού συμβούλου, προκειμένου ο ασφαλισμένος να ενημερωθεί σωστά και να μπορέσει να επιλέξει την πιο κατάλληλη, προσιτή και ολοκληρωμένη για τον ίδιο και την οικογένειά του λύση.

Ο ασφαλιστικός διαμεσολαβητής θα μελετήσει τις ανάγκες του ασφαλισμένου και θα επιλέξει, σε συνεργασία μαζί του, το πρόγραμμα με τις κατάλληλες παραμέτρους. Για να είναι σε θέση να παρέχει ολοκληρωμένες συμβουλές, ο επαγγελματίας διαμεσολαβητής θα πρέπει να είναι κατάλληλα ενημερωμένος για τις ασφαλιστικές λύσεις που υπάρχουν, να έχει επίσης μια γενικότερη θεώρηση της κατάστασης στον χώρο της Υγείας, δημόσιας και ιδιωτικής, και να γνωρίζει πολύ καλά τα προϊόντα των ασφαλιστικών εταιρειών με τις οποίες ο ίδιος συνεργάζεται.

Η Generali επενδύει διαχρονικά και στρατηγικά στην εκπαίδευση των συνεργατών της, στηρίζοντας την ανάπτυξή τους. Σε ετήσια βάση, πραγματοποιεί δεκάδες συναντήσεις και σεμινάρια για θέματα που αφορούν τις εξελίξεις στην αγορά, τα προϊόντα και τις τεχνικές πωλήσεων, ώστε να ενισχύσει τον συμβουλευτικό τους ρόλο. Επίσης, παρέχονται κι εξειδικευμένα εκπαιδευτικά προγράμματα ανάλογα με τις ανάγκες του εκάστοτε συνεργάτη, με στόχο την ενίσχυση του συμβουλευτικού του ρόλου.

 iw? Με ποιους τρόπους μπορούν οι ασφαλισμένοι να περιορίσουν το κόστος υγείας;

απ. Πρωταρχικό ρόλο παίζει η επιλογή του κατάλληλου προγράμματος από τον ασφαλισμένο με τη βοήθεια του ασφαλιστικού του συμβούλου. Η Generali προσφέρει μια σειρά επιλογών για τη διαμόρφωση προγραμμάτων προσαρμοσμένων στις ανάγκες και τις δυνατότητες του εκάστοτε ασφαλισμένου.

Ακόμη, κατανοώντας τις αυξημένες ανάγκες της ελληνικής οικογένειας και τη συμπίεση του οικογενειακού προϋπολογισμού, εισήγαγε τη λογική των οικογενειακών λύσεων Generali Family, συνδυάζοντας παροχές πρόληψης και δευτεροβάθμιας φροντίδας της Υγείας σε ένα ενιαίο κεφάλαιο για όλα τα μέλη της. Με αυτόν τον τρόπο εξασφαλίζεται κάλυψη όλων των μελών της οικογένειας με ένα ασφαλιστήριο, επιτρέποντας την καλύτερη οργάνωση του οικογενειακού προϋπολογισμού και τη συγκράτηση του ασφαλιστικού κόστους.

 iw? Τι καινοτόμο προσφέρουν οι νέες τεχνολογίες και η ψηφιοποίηση της αγοράς στα προϊόντα υγείας;

απ. Είναι γεγονός ότι η ψηφιακή επανάσταση έχει επηρεάσει καθοριστικά όλες τις εκφάνσεις της ζωής του ανθρώπου, επομένως και την ασφάλισή του. Η τεχνητή νοημοσύνη, τα big data και η ψηφιακή τεχνολογία, εν γένει, παρέχουν νέους τρόπους με τους οποίους οι ασφαλιστικές εταιρείες μπορούν να σχεδιάσουν, να κοστολογήσουν και να προωθήσουν υπηρεσίες και προϊόντα πολύ πιο εξειδικευμένα, πιο προσωποποιημένα και απόλυτα προσαρμοσμένα στο προφίλ κάθε ασφαλισμένου.

Η καινοτομία με τη χρήση της ψηφιακής τεχνολογίας και της τηλεματικής στον κλάδο της ασφάλισης έγκειται στο γεγονός ότι μετατοπίζουν την εστίαση της ασφάλισης από την αντιμετώπιση του κινδύνου στην πρόληψη και την προαγωγή της καλής υγείας.

Οι νέες τεχνολογικές καινοτομίες επιτρέπουν στον ασφαλισμένο να υιοθετήσει πρακτικές πρόληψης και πιο υγιεινού τρόπου ζωής, βασισμένες σε επιστημονικά στοιχεία, και στην ασφάλιση να πετύχει τον ουσιαστικό της στόχο, που είναι η εστίαση στον άνθρωπο.

Σε αυτήν την κατεύθυνση, ο Όμιλος Generali επενδύει στρατηγικά, προκειμένου να παρέχει καινοτόμες ασφαλιστικές λύσεις με την αξιοποίηση της τεχνολογίας. Έτσι, το 2018 προχώρησε σε συνεργασία με την εταιρεία dacadoo, μία από τις κορυφαίες εταιρείες στον κόσμο στον τομέα των ψηφιακών εφαρμογών υγείας και insurtech, με στόχο την παροχή καινοτόμων λύσεων και την προαγωγή της καλής υγείας και της ευεξίας, μέσα από μια ολοκληρωμένη και επιστημονικά κατοχυρωμένη ψηφιακή εφαρμογή.

Το ψηφιακό αυτό εργαλείο θα παρέχει πληροφορίες και συμβουλευτική στους ασφαλισμένους, βοηθώντας τους να υιοθετήσουν ή και να διατηρήσουν έναν πιο υγιεινό τρόπο ζωής και ενθαρρύνοντάς τους να διαχειριστούν πιο αποτελεσματικά την υγεία και την ευζωία τους. Η σύμπραξη αυτή θα κάνει την ασφάλιση πιο προσιτή και ελκυστική στο ευρύ κοινό, ενώ το ασφάλιστρο θα αποκτήσει πιο προσωποποιημένο χαρακτήρα

Αναδημοσίευση από το IW


Επενδυτική “φρενίτιδα” στην παγκόσμια αγορά InsurTech

0

Η αύξηση της χρηματοδότησης έχει οδηγήσει σε μεγαλύτερο αριθμό επιλογών για τους καταναλωτές καθώς εμφανίζονται όλο και περισσότερες insurtech startups, σύμφωνα με έρευνα της εταιρείας GlobalData.

Η μελέτη, με τίτλο Digital Challengers in Insurance, υπογραμμίζει τον αριθμό των νέων επιχειρήσεων που προσφέρουν ασφάλειες «on demand» για αυτοκίνητα, σπίτια ή gadgets, τις οποίες οι καταναλωτές μπορούν να αγοράσουν για ώρες, ημέρες ή εβδομάδες συνήθως μέσω εφαρμογών.

Κι ενώ οι παγκόσμιες επενδύσεις αυξάνονται χρόνο με τον χρόνο, οι ασφαλιστικές εταιρείες συνεχίζουν να υστερούν σε αυτό το θέμα σε σχέση με άλλους κλάδους. Η επιτυχία τους έγκειται ωστόσο, στο γεγονός ότι αναγκάζουν τους παραδοσιακούς παρόχους να «απαντήσουν» με τις δικές τους καινοτομίες, σύμφωνα με τον Ben Carey-Evans, ασφαλιστικό αναλυτή της Global Data.

Για παράδειγμα, η βρετανική ασφαλιστική εταιρεία Aviva λάνσαρε την υπηρεσία Aviva Plus, η οποία επιτρέπει στους ασφαλισμένους να πληρώνουν μηνιαίες συνδρομές, ενώ προσαρμόζουν τα επίπεδα ασφαλιστικής κάλυψης. Από την άλλη, η βρετανική τράπεζα Lloyds συνεργάστηκε πρόσφατα με την αμερικανική InsurTechTrov, χρησιμοποιώντας την white-label πλατφόρμα της τελευταίας για να αναπτύξει μια σειρά ψηφιακών ασφαλιστικών προϊόντων για τους πελάτες της.

«Οι μεγάλοι παίκτες πρέπει να προσαρμοστούν στην πρόοδο που σημειώνουν οι startups, διαφορετικά οι καταναλωτές θα αρχίσουν να πηγαίνουν αλλού», δήλωσε ο Carey-Evans. «Δεν μπορούν πλέον να βασίζονται στα αξιόπιστα εμπορικά σήματα τους, καθώς δεν ανταγωνίζονται απλώς τις startups αλλά και τους ανταγωνιστές τους που συνεργάζονται ή επενδύουν σε αυτές.»

Πηγή: startupper.gr