back to top
20 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1390

Μετρώντας τα μόρια της ζωής

0

του Dr. Δημήτρη Τσουκαλά

Γιατρού και επιστημονικού διευθυντή του ιατρικού ομίλου Metabolomic Medicine Switzerland

Η πρόσληψη των θρεπτικών συστατικών, των βιταμινών και άλλων στοιχείων σε επάρκεια μέσα από μια ισορροπημένη διατροφή είναι ένας από τους μεγαλύτερους και πιο διαδεδομένους μύθους σχετικά με τη διατροφή και την υγεία.

Πολλοί άνθρωποι προσπαθούν να βελτιώσουν ή να διατηρήσουν την υγεία τους μέσα από σωστές διατροφικές επιλογές, χωρίς τα επιθυμητά αποτελέσματα.

Σίγουρα η σωστή διατροφή είναι ζωτικής σημασίας, δυστυχώς όμως, σήμερα, αυτό από μόνο του δεν είναι αρκετό. Ας δούμε όμως γιατί.

Ο Bruce Ames, καθηγητής στο Berkeley University of California, είναι ένας από τους κορυφαίους και πιο αναγνωρισμένους ερευνητές παγκοσμίως στη δημόσια υγεία. Οι έρευνές του στη διατροφή και τον μεταβολισμό έχουν συμβάλει τα μέγιστα στη σύγχρονη διαμόρφωση των επιστημών της Ιατρικής και της Διατροφολογίας.

Η πιο σημαντική, κατά την άποψή μου, συνεισφορά του κορυφαίου αυτού ερευνητή αφορά στη «Θεωρία της Διαλογής των Μικροθρεπτικών Συστατικών στον Ανθρώπινο Οργανισμό» (Triage Theory), την οποία δημοσίευσε για πρώτη φορά στο επιστημονικό περιοδικό της Εθνικής Ακαδημίας Επιστημών των ΗΠΑ (PNAS) το 2006.

Ο Bruce Ames παρατήρησε και αργότερα απέδειξε, με επόμενες δημοσιεύσεις, ότι ο ανθρώπινος οργανισμός λειτουργεί βάσει ενός συστήματος που διανέμει και χρησιμοποιεί τα μικροθρεπτικά συστατικά (40 περίπου βασικά συστατικά, όπως οι βιταμίνες, τα μεταλλικά στοιχεία, αμινοξέα και τα λιπαρά οξέα ω3-ω6 και ω9) που έχει στη διάθεσή του, ανάλογα με τις ανάγκες που αφορούν στην άμεση επιβίωση, εις βάρος λειτουργιών που αφορούν λιγότερο επείγουσες διαδικασίες.

 Όταν η λύση ανάγκης γίνεται μόνιμη κατάσταση λειτουργίας

 Σε μια κατάσταση ξαφνικού κινδύνου, που το σώμα μας χρειάζεται για παράδειγμα ασβέστιο, ώστε να απελευθερώσει άμεσα ενέργεια, αποσύρει ασβέστιο από τα οστά και το προωθεί στο εσωτερικό των κυττάρων (μιτοχόνδρια), όπου χρησιμοποιείται ως εναλλακτικός μηχανισμός παραγωγής ενέργειας.

Υπό ιδανικές συνθήκες, και όταν ο οργανισμός έχει άφθονο ασβέστιο στη διάθεσή του, καταφέρνει να αντεπεξέλθει άμεσα στη μη αναμενόμενη δυσκολία και, αφού περάσει ο κίνδυνος, αποκαθιστά το έλλειμμα με την πρώτη ευκαιρία.

Αν όμως ο εναλλακτικός μηχανισμός παραγωγής ενέργειας χρησιμοποιείται συνεχόμενα και όχι ως εναλλακτική λύση σε έκτακτες καταστάσεις, αυτό έχει ως αποτέλεσμα τη σταθερή μείωση της περιεκτικότητας των οστών σε ασβέστιο (οστεοπόρωση) και την αυξημένη εναπόθεση ασβεστίου στο εσωτερικό των κυττάρων (αρτηριοσκλήρυνση, αρθρίτιδες, ασβεστώσεις).

Οι σταδιακές αλλαγές και βλάβες που αθροίζονται ως αποτέλεσμα των χρόνιων ελλείψεων αυξάνουν τον κίνδυνο για νόσο και επιταχύνουν τον ρυθμό γήρανσης.

Νόσος & Πρόληψη

 Οι επιπτώσεις της συγκεκριμένης θεωρίας στη δημόσια υγεία είναι τεράστιες. Η φυσιολογική λειτουργία βασικών μεταβολικών οδών αλλοιώνεται, λόγω της ανεπάρκειας σε βασικά μικροθρεπτικά συστατικά. Αυτό όμως συνεπάγεται ότι νοσήματα που συνδέονται με τη γήρανση μπορούν εύκολα να προληφθούν, εξασφαλίζοντας στον οργανισμό μια επαρκή παροχή σε βιταμίνες, μεταλλικά στοιχεία, λιπαρά οξέα και αμινοξέα.

Το ανθρώπινο σώμα, ως μια μηχανή εσωτερικής καύσης, χρειάζεται συγκεκριμένα συστατικά ώστε να λειτουργήσει σύμφωνα με τις προδιαγραφές της.

Ακούμε συχνά ότι μέσα από μια ισορροπημένη διατροφή, μπορεί το σώμα μας να λάβει όλες τις βιταμίνες και τα συστατικά που χρειάζεται για να λειτουργήσει σωστά. Αυτό μπορεί να ίσχυε μέχρι και πενήντα ή εκατό χρόνια πριν, δεν ισχύει όμως σήμερα.

Η σύγχρονη διατροφή δεν μπορεί να καλύψει όχι τα ιδανικά επίπεδα σε θρεπτικές ουσίες, αλλά ούτε καν τις ελάχιστες απαραίτητες ποσότητες σε βιταμίνες και μεταλλικά στοιχεία, όπως αυτά προτείνονται μέσα από τις Συνιστώμενες Ημερήσιες Δόσεις.

Η διατροφή και οι ελλείψεις σε μικροθρεπτικά είναι η κυριότερη αιτία νόσου σε παγκόσμιο επίπεδο, σύμφωνα με τον Παγκόσμιο Οργανισμό Υγείας.

Ανεπάρκειες σε μικροθρεπτικά και νοσήματα*

  • Μαγνήσιο: Βλάβη στο DNA, καρκίνος του εντέρου
  • Φολικό οξύ: Βλάβη σε επίπεδο χρωμοσωμάτων, καρκίνος του παχέος εντέρου
  • Βιταμίνη D: Πολυάριθμες μορφές καρκίνου, έκπτωση νοητικών λειτουργιών
  • Ψευδάργυρος: Καρκίνος στον οισοφάγο
  • Κάλιο: Καρδιολογικά νοσήματα
  • Βιταμίνη Κ: Οστεοπόρωση, αντίσταση στην ινσουλίνη
  • Σελήνιο: Εγκεφαλικό επεισόδιο, θρόμβωση, καρδιολογικά νοσήματα, προσβολή από ιώσεις
  • Σίδηρος: Διαταραχές της ανάπτυξης στα παιδιά


* B. N. Ames “Diet for Health and Longevity”

Μπορεί, λοιπόν, να αρρωστήσουμε για δύο κυρίως λόγους:

  • είτε άμεσα (οξέως), όπως από κάποια ίωση, ένα κάταγμα ή μετά από ένα έντονο ψυχογενές στρες,
  • είτε να οδηγηθούμε σταδιακά προς τη νόσο, μετά από μεγαλύτερα χρονικά διαστήματα, όπου το σώμα μας συσσώρευσε ελλείμματα και δυσλειτουργίες, και αυτά εμφανίζονται ως χρόνια νόσος.

Στην πρώτη περίπτωση, αρκεί να ξεκουραστούμε, να φάμε καλά και αν τα συμπτώματα είναι έντονα ή απειλούν τη ζωή μας, να τα ελέγξουμε μέσα από την κατάλληλη φαρμακευτική αγωγή. Συνήθως, η όλη διαδικασία μπορεί να διαρκέσει από λίγες ημέρες έως λίγες εβδομάδες.

Στη δεύτερη όμως περίπτωση, η νόσος επέρχεται μετά από χρόνια συσσώρευσης ελλείψεων και βλαβών, όπου δεν μας είναι εύκολο να συνδέσουμε την πραγματική αιτία με το πρόβλημα. Σε αυτήν την περίπτωση, δεν αρκεί πλέον η ξεκούραση και το καλό φαγητό για να επιτύχουμε πραγματική και πλήρη ίαση. Θα πρέπει να δώσουμε στο σώμα και τα συστατικά που χρειάζεται για να λειτουργήσει σωστά.

Η διενέργεια ειδικών εξετάσεων, που εντοπίζουν τις ακριβείς ανάγκες, βοηθά τον γιατρό σε μια πιο άμεση και αποτελεσματική θεραπεία. Οι εξετάσεις αυτές ανήκουν στην προσέγγιση που ονομάζεται Ιατρική Ακριβείας και στοχεύει στο να εντοπίσει: «τη σωστή αγωγή, στον σωστό ασθενή, τη σωστή στιγμή».

Πρόληψη και αιτιολογική αντιμετώπιση με την Ιατρική Ακριβείας

Κάθε άνθρωπος αποτελεί ένα μοναδικό βιολογικό σύστημα, με διαφορετικές ανάγκες και ελλείψεις. Γι’ αυτό και οι γενικές συστάσεις όπως «χάσε βάρος», «κόψε το κάπνισμα» ή «κάνε άσκηση» εφαρμόζονται από ένα χαμηλό ποσοστό.

Δεν μπορεί να κάνει άσκηση κάποιος που δεν έχει ενέργεια ή δεν μπορεί να κοιμηθεί. Δεν μπορεί να χάσει βάρος κάποιος που πεινάει συνέχεια, γιατί το σώμα του, τη συγκεκριμένη περίοδο, έχει αυξημένη ανάγκη από πρωτεΐνες (κρέας, αυγό, ψάρι) και του προτείνεται να τρώει περισσότερα φρούτα και λαχανικά, γιατί αυτό είναι καλό για τον ευρύτερο πληθυσμό.

Δεν έχει τις ίδιες ανάγκες ένας ασθενής σε φλεγμονή με έναν υγιή αθλητή ή ένας έφηβος σε ανάπτυξη με ένα άτομο 50 ετών που κάνει καθιστική ζωή.

Η Precision Medicine (Ιατρική Ακριβείας) είναι η σύγχρονη προσέγγιση που λαμβάνει υπόψη τη μοναδικότητα του τρόπου ζωής, τη διατροφή, τα γονίδια, τη μικροβιακή σύνθεση και το περιβάλλον των ανθρώπων. Ο στόχος είναι η επαναφορά της ιδανικής βιολογικής ισορροπίας του ανθρώπινου οργανισμού για κάθε άτομο ξεχωριστά.

Με την εφαρμογή της Ιατρικής Ακριβείας έχουμε διαπιστώσει ότι οι ασθενείς δεν δυσκολεύονται στην αλλαγή τρόπου ζωής και διατροφής, όπως όταν δίνονται γενικές οδηγίες.

Τα εργαλεία της Ιατρικής Ακριβείας ενσωματώνουν δεδομένα από τις μεταβολομικές αναλύσεις (μέτρηση χημικών αντιδράσεων στον ανθρώπινο οργανισμό), το μικροβίωμα, τα γονίδια, τον τρόπο ζωής, τη διατροφή και την παθολογία του ατόμου, για τη στοχευμένη διαχείριση της υγείας του. Παρέχονται ακριβή δεδομένα, που καθοδηγούν τον γιατρό στην αντιμετώπιση και την πρόληψη αυτοάνοσων και χρόνιων ασθενειών, όπως η νόσος του Hashimoto, η ρευματοειδής αρθρίτιδα, η ψωρίαση, η νόσος του Crohn, ο διαβήτης και η υπέρταση.

Στην υγειά σας!

Βιβλιογραφικές αναφορές

(Ξεχωριστό)

Who is Who

 Ο Dr. Δημήτρης Τσουκαλάς είναι γιατρός και επιστημονικός διευθυντής του ιατρικού ομίλου Metabolomic Medicine Switzerland, με κλινικές στη Ζυρίχη, την Αθήνα, το Μιλάνο, τη Βενετία και το Βουκουρέστι.

Είναι πρωτοπόρος στην κλινική εφαρμογή της Precision Medicine (Ιατρική Ακριβείας) για την πρόληψη και θεραπεία αυτοάνοσων και χρόνιων προβλημάτων υγείας, όπως η θυρεοειδίτιδα Hashimoto, η ρευματοειδής αρθρίτιδα, η σκλήρυνση κατά πλάκας, η ψωρίαση, η νόσος του Crohn και η ελκώδης κολίτιδα.

Είναι συνεργαζόμενο μέλος της Παγκόσμιας Ακαδημίας Επιστημών-Associate Member Wolrd Academy of Sciences. Είναι επίσης συγγραφέας του best seller βιβλίου «Πώς να ζήσετε 150 χρόνια με υγεία», που κυκλοφορεί από τις εκδόσεις Μεταίχμιο και έχει μεταφραστεί στην αγγλική και την ιταλική γλώσσα.

Σε συνεργασία με εθνικά και διεθνή πανεπιστημιακά ιδρύματα, διεξάγει έρευνα στα αυτοάνοσα νοσήματα, με στόχο τον εντοπισμό δεικτών που αφορούν στην πρόληψη και στην αιτιολογική θεραπεία ασθενειών που συνδέονται με τον σύγχρονο τρόπο ζωής.

Έχει δημοσιεύσει επιστημονικές μελέτες και είναι κεντρικός ομιλητής σε διεθνή συνέδρια για την εφαρμογή της εξατομικευμένης ιατρικής στην πρόληψη και θεραπεία αυτοάνοσων και χρόνιων ασθενειών.

Σε συνεργασία με το European Institute of Νutritional Medicine, δημιούργησε το online μάθημα συνεχόμενης ιατρικής εκπαίδευσης (CME) για την κλινική εφαρμογή της μεταβολομικής και της διατροφικής ιατρικής, αναγνωρισμένο από το ιταλικό Υπουργείο Υγείας, που παρέχει 30 μόρια CME.

Έχει τιμηθεί με εύφημο μνεία από το ελληνικό Υπουργείο Υγείας για τη συμβολή του στην Πρωτοβάθμια Φροντίδα Υγείας.

Δεν παίζουν μπάλα… ανασφάλιστοι

0

Οι ποδοσφαιριστές της Μάκλεσφιλντ, η οποία αγωνίζεται στην τρίτη κατηγορία της Αγγλίας, δεν προπονήθηκαν τις προηγούμενες ημέρες ενώ έκαναν και… απεργία αφού δεν κατέβηκαν να αγωνιστούν στο παιχνίδι με την Κινγκστόνιαν για το Κύπελλο Αγγλίας.

Ο σύλλογος χρωστάει μισθό ενός μηνός στους ποδοσφαιριστές, οι οποίοι ενημερώθηκαν ότι είναι ανασφάλιστοι και πως θα ήταν προτιμότερο να μην προπονηθούν ή αγωνιστούν για το κίνδυνο τραυματισμού. Η διοίκηση της αγγλικής ομάδας κατέθεσε αίτημα για βοήθεια προς την Λίγκα, ενώ γίνονται επαφές με επιχειρηματία για την αγορά των μετοχών.

Μέχρι όμως να αλλάξει κάτι, οι ποδοσφαιριστές δεν είναι διατεθειμένοι να αγωνιστούν.

Νέα καμπάνια από τη Eurolife ERB: “Τι έχει αξία για σένα;”

0

Ο Ασφαλιστικός Όμιλος Eurolife ERB λανσάρει από σήμερα καμπάνια επικοινωνίας, με τίτλο «Τι έχει αξία για σένα;», έχοντας ως στόχο να υπενθυμίζει σε κάθε άνθρωπο όλες τις αξίες και τις επιδιώξεις που τον παρακινούν καθημερινά. Η νέα καμπάνια εστιάζει στην αυθεντικότητα που βρίσκεται πίσω από ό,τι μας εμπνέει και στην αισιοδοξία για όλα αυτά που μπορούμε να καταφέρουμε.

Αποτελούμενη από έξι ιστορίες, η καμπάνια «Τι έχει αξία για σένα;» παρουσιάζει την ώρα που κάθε ένας από τους πρωταγωνιστές ανακαλύπτει αυτό που έχει σημασία και αξία για τη ζωή του. Μια μητέρα που απολαμβάνει τη θάλασσα και τον ήλιο με την οικογένειά της. Ένα μικρό αγόρι που παίζει αδέξια τις πρώτες του νότες σε ένα πιάνο. Ένας νέος επαγγελματίας που σχεδιάζει το επόμενο βήμα στην καριέρα του. Μια ομάδα νέων καλλιτεχνών που παρεμβαίνουν εικαστικά στην πόλη. Ένας νέος άνδρας που ανακαλύπτει τη στιγμή που γεννιέται το «θέλω» του. Μια γυναίκα μεγαλύτερης ηλικίας που απολαμβάνει ένα ηλιόλουστο μεσημέρι στην αυλή της. Μέσα από τις ζωές των πρωταγωνιστών της, η καμπάνια αφηγείται το σκοπό μιας ασφαλιστικής που ασφαλίζει όλα όσα έχουν αξία για τον καθένα μας ξεχωριστά, το σκοπό του ασφαλιστικού ομίλου Eurolife ERB.

Mε ειλικρινή συνεργασία, αμοιβαία εμπιστοσύνη και συνέπεια, ο Όμιλος Eurolife ERB βρίσκεται στο πλευρό των ανθρώπων, ενθαρρύνοντάς τους να πραγματοποιούν τις επιδιώξεις και τα θέλω τους. Η νέα καμπάνια έρχεται να μας μιλήσει για ό,τι έχει αξία για τη ζωή μας, με έναν τρόπο φρέσκο και διαφορετικό. Πιο αυθεντικό, πιο ανθρώπινο.

Ο Όμιλος Eurolife ERB, μέλος της Fairfax Financial Holdings Limited, κατέχει ηγετική θέση στην ελληνική ασφαλιστική αγορά και υποστηρίζει κάθε άνθρωπο που θέλει να ζει τη ζωή που επιθυμεί. Με την πολυετή εμπειρία του, το ευρύ χαρτοφυλάκιο προϊόντων του και τη συνεργασία του με τη Eurobank και ένα δίκτυο ασφαλιστικών συνεργατών σε ολόκληρη τη χώρα, είναι σε θέση να αφουγκράζεται τις ανάγκες των ανθρώπων που εμπιστεύονται τις υπηρεσίες του και να ανταποκρίνεται στις υποχρεώσεις που έχει αναλάβει για τους ασφαλισμένους του.

Η καμπάνια «Τι έχει αξία για σένα;» αφηγείται αυτήν ακριβώς την υπόσχεση. Κάθε φορά που αποδεσμευόμαστε από εκείνα που ορίζουν την καθημερινότητά μας και παίρνουμε λίγο χρόνο να σκεφτούμε όλα αυτά που μας εμπνέουν, όλα αυτά που έχουν αξία για εμάς τους ίδιους, τότε μόνο μπορούμε να αντιληφθούμε όλα εκείνα που είμαστε σε θέση να καταφέρουμε.

Prudential: Παρέχει ακαδημαϊκή υποτροφία σε μεταπτυχιακό πρόγραμμα του Παν. Πειραιά

0

Η Prudential B.Marghios&Partners, στο πλαίσιο της εταιρικής κοινωνικής ευθύνης και στην προσπάθεια έμπρακτης στήριξης των νέων φοιτητών στον επαγγελματικό χώρο της, ανακοινώνει ότι πρόκειται να προχωρήσει στην παροχή ακαδημαϊκής υποτροφίας Αριστείας, στο Μεταπτυχιακό Αναλογιστικής Επιστήμης και Διαχείρισης Κινδύνου, στο Πανεπιστήμιο Πειραιά.

Συγκεκριμένα, για το τρέχον ακαδημαϊκό έτος 2019-2020 και για τους φοιτητές του μεταπτυχιακού που βρίσκονται στο 1ο εξάμηνο, θα απονείμει ακαδημαϊκή υποτροφία στον/στην φοιτητή/τρια που θα αριστεύσει, με βάση συγκεκριμένα κριτήρια, που θα ανακοινώσει στο τμήμα, την Τρίτη 12/11. Σύντομα, θα ανακοινωθούν κι άλλες υποτροφίες, σχετικές με τον πανεπιστημιακό χώρο της αναλογιστικής επιστήμης και της διαχείρισης κινδύνου.

Με αφορμή την παροχή της 1ης υποτροφίας, ο γενικός διευθυντής της PrudentialB. Marghios&Partnersκος Κωνσταντίνος Νικολάου, δήλωσε:

«Προερχόμενοι κι εμείς από τα ίδια έδρανα και γνωρίζοντας πόσο σημαντικό είναι να επιβραβεύεις τον κόπο ενός νεαρού επιστήμονα, προχωρούμε σε μια σειρά από ακαδημαϊκές υποτροφίες, που σύντομα θα ανακοινωθούν. Ελπίζουμε με τον τρόπο αυτό, να δώσουμε ένα επιπλέον κίνητρο στους φοιτητές, να επενδύσουν ακόμα περισσότερο στις γνώσεις τους και να αναδείξουμε καλύτερους μελλοντικούς επαγγελματίες και ανθρώπους.»


Εκπαιδευτικό πρόγραμμα Ασφαλίσεων Περιβαλλοντικών Κινδύνων

0

Η ευρύτατη ευαισθησία έναντι του περιβάλλοντος και των κινδύνων που το απειλούν, ευρίσκεται  πολύ υψηλά στην agenda όλων και αποτελεί πλέον επίκεντρο του ενδιαφέροντος της νομοθεσίας, της κοινωνίας μας, της οικονομίας και της πολιτικής, ενώ συνιστά κύριο μέλημα των επιχειρήσεων, πρωτίστως εκείνων που η δραστηριότητά τους μπορεί να προκαλέσει περιβαλλοντική ζημία, στο έδαφος και το υπέδαφος, στα θαλάσσια ύδατα και στην ατμόσφαιρα.

Σε αυτήν την έννοια, αναδεικνύεται ολοένα και περισσότερο ο ρόλος των ασφαλίσεων περιβαλλοντικών κινδύνων, καθώς και των ασφαλίσεων αστικής περιβαλλοντικής ευθύνης, πρωτίστως των επιχειρήσεων, αλλά και των ιδιωτών.

Κατά την ίδια έννοια, αντιλαμβανόμαστε ότι η ασφαλιστική αγορά μας στο σύνολό της, ασφαλιστικές εταιρείες και ασφαλιστικοί διαμεσολαβητές, ευρίσκεται μπροστά σε σημαντικές προοπτικές ανάπτυξης των εργασιών της σε αυτόν τον σύνθετο, αλλά και πολύ αποδοτικό τομέα επιχειρησιακού ενδιαφέροντος.

Προς αυτήν την κατεύθυνση, το Ελληνικό Ινστιτούτο Ασφαλιστικών Σπουδών ανακοινώνει το Ολοκληρωμένο Εκπαιδευτικό Πρόγραμμα Ασφαλίσεων Περιβαλλοντικών Κινδύνων και Αστικής Περιβαλλοντικής Ευθύνης, EIAS Certified Specialist in Environmental Risk and Liability Insurance, ώστε να συμβάλει αποτελεσματικά στην περαιτέρω ενίσχυση της εξειδικευμένης αυτής τεχνογνωσίας, προς όφελος της ισχυρής ανάπτυξης των ασφαλιστικών εργασιών μας σε έναν σημαντικό τομέα ευρύτατου επιχειρησιακού ενδιαφέροντος και προοπτικής.

Κάθε Τρίτη και Πέμπτη, από την Τρίτη, 26 Νοεμβρίου,έως και την Πέμπτη, 12 Δεκεμβρίου 2019, 16:00 – 19:20

·       ΣΥΝΟΠΤΙΚΗ ΘΕΜΑΤΟΛΟΓΙΑ

α. Το ευρωπαϊκό θεσμικό πλαίσιο απόδοσης της περιβαλλοντικής ευθύνης για την πρόληψη και αποκατάσταση της περιβαλλοντικής ζημίας.

β. Η περιβαλλοντική ευθύνη στην ελληνική έννομη τάξη και η ευθύνη του ασφαλιστή

γ. Οι έννοιες της υποκειμενικής και της αντικειμενικής περιβαλλοντικής ευθύνης.

δ. Αντίκτυπος στις επιχειρήσεις και στην ασφαλιστική αγορά.

ε. Η τυπολογία των χρηματοοικονομικών εγγυήσεων και ο ρόλος των ασφαλίσεων αστικής περιβαλλοντικής ευθύνης ως «μοχλού» επιμερισμού του λειτουργικού κινδύνου της επιχείρησης.

στ. Υφιστάμενη νομοθεσία και αναμενόμενες νομοθετικές εξελίξεις

ζ. Υποχρεωτικό πλαίσιο υπαγωγής επιχειρήσεων και επιχειρησιακών δραστηριοτήτων σε χρηματοοικονομικές εγγυήσεις.

η. Εντεταλμένες αρχές εποπτείας και όργανα ελέγχου.

θ. Διαδικασία καταλογισμού της περιβαλλοντικής ευθύνης.

ι.  Είδη συμβολαίων αστικής περιβαλλοντικής ευθύνης.

ια. Περιβαλλοντική αδειοδότηση επιχειρήσεων

ιβ. Διαχειριστικοί κίνδυνοι που επιτείνουν την περιβαλλοντική επισφάλεια.

ιγ. Τύποι και συνήθη αίτια περιβαλλοντικής ζημίας.

ιδ. Οι έννοιες των μέτρων πρόληψης & της πρωτογενούς, συμπληρωματικής και αντισταθμιστικής αποκατάστασης περιβαλλοντικής ζημίας.

ιε. Οι ασφαλίσεις περιβαλλοντικών κινδύνων

ιστ. Αναδυόμενες περιβαλλοντικές προκλήσεις και προοπτικές στην ασφαλιστική αγορά

Ιζ. SWOT Analysis της ελληνικής αγοράς ασφαλίσεων Περιβαλλοντικών Κινδύνων και Αστικής Περιβαλλοντικής Ευθύνης

·        ΣΕ ΠΟΙΟΥΣ ΑΠΕΥΘΥΝΕΤΑΙ, ΠΡΩΤΙΣΤΩΣ

α. Διοικητικά Στελέχη Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης που εργάζονται σε τομείς Γενικών Ασφαλίσεων, και επιθυμούν να διευρύνουν, να εμπλουτίσουν ή να εξειδικεύσουν την τεχνογνωσία τους στις Ασφαλίσεις Περιβαλλοντικών Κινδύνων και Αστικής Περιβαλλοντικής Ευθύνης.

β. Ειδικότερα,  Στελέχη των Τομέων Ασφαλίσεων Περιουσίας και Αστικής Ευθύνης, που επιθυμούν να εξειδικευθούν στους Περιβαλλοντικούς Κινδύνους και στην Αστική  Περιβαλλοντική Ευθύνη, προς όφελος της ανάπτυξης εργασιών των επιχειρήσεών τους στους εν λόγω ανερχόμενους τομείς μείζονος ασφαλιστικού ενδιαφέροντος.

γ. Ευρύτερα, Στελέχη Ασφαλιστικών Εταιρειών και Επιχειρήσεων Ασφαλιστικής Διαμεσολάβησης, που επιθυμούν να αποκτήσουν ολοκληρωμένη και λειτουργική τεχνογνωσία Ασφαλίσεων Περιβαλλοντικών Κινδύνων και Αστικής Περιβαλλοντικής Ευθύνης, προς όφελος της απόδοσης της εργασίας τους και των προοπτικών σταδιοδρομίας και εξέλιξής τους.

δ.  Πραγματογνώμονες, P & C Underwriters και Διακανονιστές Ζημιών που απασχολούνται στους τομείς Ανάληψης Κινδύνων και ασκούν καθήκοντα εκτίμησης και τιμολόγησής τους, καθώς και στους Κλάδους Ζημιών, όπου διαχειρίζονται θέματα μείωσης της ζημίας και επανείσπραξής της (Claims Managers, Adjusters και Handlers).

ε. Ασφαλιστικούς Διαμεσολαβητές όλων των βαθμίδων, που σχεδιάζουν την είσοδο τους στην αγορά των ασφαλίσεων Περιβαλλοντικών Κινδύνων και Αστικής Περιβαλλοντικής Ευθύνης ή επιθυμούν να αξιοποιήσουν ακόμη πιο πολύ τις μεγάλες ευκαιρίες της, δια της απόκτησης της κατάλληλης τεχνογνωσίας.

στ.  Στελέχη Πωλήσεων, Marketing, Product Development, Ομαδικών Ασφαλίσεων και Μεγάλων Πελατών, Αναλογιστικών Τομέων και Εκπαίδευσης Ασφαλιστικών Εταιρειών και Εταιρειών Ασφαλιστικής Διαμεσολάβησης που σχεδιάζουν, προωθούν ή διδάσκουν Ασφαλιστικά Προϊόντα και, επομένως, τις Ασφαλίσεις Περιβαλλοντικών Κινδύνων και Αστικής Περιβαλλοντικής Ευθύνης.

ζ.  Στελέχη Τραπεζών που χειρίζονται ασφαλιστικά θέματα και θέματα χρηματοδότησης επενδύσεων σε επιχειρήσεις που η δραστηριότητά τους άπτεται περιβαλλοντικών κινδύνων.

η) Μηχανικούς και Επιστήμονες Περιβάλλοντος που δραστηριοποιούνται ή ενδιαφέρονται να δραστηριοποιηθούν στο πεδίο των υπηρεσιών περιβαλλοντικής συμβουλευτικής, όπως, ενδεικτικά, αδειοδότηση επιχειρήσεων, περιβαλλοντική επιθεώρηση και άσκηση πραγματογνωμοσύνης.

θ) Νομικούς Συμβούλους, Οικονομικούς Διευθυντές και Μηχανικούς Παραγωγής και Διοίκησης επιχειρήσεων που η λειτουργία τους άπτεται Περιβαλλοντικών Κινδύνων.

·       ΠΡΟΝΟΜΙΑΚΕΣ ΠΑΡΟΧΕΣ

Παρέχεται έκπτωση προεγγραφής 30% επί των αρχικών διδάκτρων, έκπτωση 50% στα Μέλη της EIAS ALUMNI SOCIETY και ειδικές εκπτώσεις υπέρ των Μελών του Ινστιτούτου, ενώ το Πρόγραμμα είναι εντεταγμένο στον Λ.Α.Ε.Κ. προς τον σκοπό επιστροφής των διδάκτρων του.

·       ΕΙΣΗΓΗΤΕΣ ΕΚΠΑΙΔΕΥΤΙΚΟΥ ΠΡΟΓΡΑΜΜΑΤΟΣ

Ο κος Κωνσταντίνος Τσολακίδης, Διευθύνων Εταίρος της Εταιρείας ΓΡΥΦΩΝ ΠΕΡΙΒΑΛΛΟΝΤΙΚΗ ΣΥΜΒΟΥΛΕΥΤΙΚΗ Ε.Ε. και Τεχνικός Σύμβουλος επί θεμάτων περιβαλλοντικών Ασφαλίσεων και Ασφαλίσεων Ανανεώσιμων Πηγών Ενέργειας του Ομίλου INTERAMERICAN, Environmental Engineer των Πανεπιστημίων Michigan State University και University of Michigan Ann Arbor (B.S., M.S.) με σημαντικές διαπιστεύσεις εξειδίκευσης επί του αντικειμένου, ελληνικές και διεθνείς. Ο κος Τσολακίδης εκπροσωπεί την Ένωση Ασφαλιστικών Εταιρειών Ελλάδος στην Insurance Europe, είναι Μέλος της Ομάδας Εργασίας Περιβαλλοντικής Ευθύνης της Ένωσης, Μέλος του Τεχνικού Επιμελητηρίου Ελλάδος και έχει υπάρξει Ερευνητής του King’s College του Πανεπιστημίου του Λονδίνου, καθώς και του Εθνικού Μετσοβίου Πολυτεχνείου. Διδάσκει θέματα Περιβαλλοντικών Επιπτώσεων, Αειφόρου Αστικής Ανάπτυξης, Επιστημών Περιβάλλοντος, Ανανεώσιμων Πηγών Ενέργειας και Περιβαλλοντικών Ασφαλίσεων σε Πανεπιστημιακά Προγράμματα Σπουδών, στο Ελληνικό Ινστιτούτο Ασφαλιστικών Σπουδών και στην Ελληνική Εταιρεία Διοίκησης Επιχειρήσεων.

O κος Γιώργος Κωνσταντινόπουλος, Δικηγόρος παρ’ Αρείω Πάγω, απόφοιτος της Νομικής Σχολής του Εθνικού και Καποδιστριακού Πανεπιστημίου Αθηνών, κάτοχος μεταπτυχιακού τίτλου σπουδών (Μ.Sc.) στην Περιβαλλοντική Πολιτική και Διαχείριση του European Association for Environmental Management Education (μεταπτυχιακό πρόγραμμα Εθνικού Μετσοβίου Πολυτεχνείου και Erasmus University of Rotterdam). Έχει εργασθεί ως Νομικός Σύμβουλος στο Ευρωπαϊκό Κέντρο Δημοσίου Δικαίου, στο Εθνικό Μετσόβιο Πολυτεχνείο και στο Υπουργείο Εργασίας της Κύπρου, Υπεύθυνος για την εναρμόνιση της Χώρας με το Κοινοτικό Κεκτημένο σε θέματα αέριας ρύπανσης και διαχείρισης αποβλήτων. Διαθέτει πολυετή εμπειρία ως ειδικός Εμπειρογνώμων της Ευρωπαϊκής Επιτροπής σε έργα ελέγχου Νομοθετικής Συμμόρφωσης με τις αντίστοιχες Οδηγίες της Ευρωπαϊκής Ένωσης. στους τομείς του περιβάλλοντος και της ενέργειας. Έχει συμμετάσχει ως ειδικός Νομικός Σύμβουλος σε πλειάδα Εθνικών, Κοινοτικών και Διεθνών προγραμμάτων και έργων σε Ελλάδα, Κύπρο, Σερβία, Βουλγαρία, Ρουμανία, Λετονία, Γεωργία και Αζερμπαϊτζάν. Ειδικός σε θέματα περιβαλλοντικής ευθύνης, έχει συμμετάσχει σε νομοπαρασκευαστικές επιτροπές του Υπουργείου Περιβάλλοντος και έχει εργασθεί για την Ένωση Ασφαλιστικών Εταιριών Ελλάδος, καθώς και για Ασφαλιστικές Εταιρείες, προς τον σκοπό της νομικής επεξεργασίας και διαμόρφωσης ασφαλιστηρίων συμβολαίων κάλυψης περιβαλλοντικής ζημίας.

Αίτηση συμμετοχής

Allianz: Στα 1,9 δισ.τα καθαρά κέρδη εννεαμήνου

0

της Λαλέλας Χρυσανθοπούλου

Στα 1,9 δισ. ευρώ διαμορφώθηκαν τα καθαρά κέρδη της Allianz για το γ’ τρίμηνο του έτους. Τα συνολικά έσοδα αυξήθηκαν κατά 8% στα 33,4 δισ. ευρώ και τα λειτουργικά κέρδη ανήλθαν στα 3 δισ. ευρώ, καθώς οι ισχυρές επιδόσεις των κλάδων Ζωής/Υγείας και Διαχείρισης Ενεργητικού αντιστάθμισαν τα μειωμένα έσοδα από τον κλάδο Γενικών Ασφαλίσεων. Σημειώνεται ότι τα έσοδα του εν λόγω κλάδου αυξήθηκαν πάνω από 6% στα 13,2 δισ. ευρώ την περίοδο Ιουνίου-Σεπτεμβρίου 2019, πλην όμως τα κέρδη από underwriting επηρεάστηκαν αρνητικά από την μικρότερη συνεισφορά των δραστηριοτήτων από run-off. Ο συνδυασμένος δείκτης του ομίλου αυξήθηκε κατά 1,2 ποσοστιαίες μονάδες και διαμορφώθηκε στο 94,3% στο τέλος Σεπτεμβρίου από 93,1% ένα χρόνο πριν.

«Για άλλη μια φορά, η Allianz πέτυχε πολύ εύρωστα αποτελέσματα σε δύσκολους καιρούς. Είμαστε υπερήφανοι που τόσο πολλοί πελάτες εμπιστεύονται τα προϊόντα και το brand μας. Είμαστε σε τροχιά να επιτύχουμε τον στόχο μας για τα λειτουργικά κέρδη φέτος, παρά την αύξηση των λετουργικών προκλήσεων», δήλωσε ο διευθύνων σύμβουλος Oliver Bate. Πράγματι, ο γερμανικός ασφαλιστικός κολοσσός αναθεώρησε ανοδικά το κάτω μέρος του εύρους διακύμανσης του στόχου για την κερδοφορία ολόκληρης της χρήσης του 2019, αφού έκανε λόγο για λειτουργικά κέρδη 11,5-12 δις. ευρώ φέτος, έναντι προηγούμενης πρόβλεψης για 11-12 δισ. ευρώ.

Ο δείκτης φερεγγυότητας κατά  Solvency II  μειώθηκε κατά 27 ποσοστιαίες μονάδες σε σχέση με τα επίπεδα του τέλους 2018 και διαμορφώθηκε στο 202%, παραμένοντας ωστόσο πολύ πάνω από τον ελάχιστο στόχο του 180%.

Σχολιάζοντας την απόδοση του κλάδου περιουσίας-ατυχημάτων στο εννεάμηνο, ο Γενικός Οικονομικός Διευθυντής της Allianz Giulio Terzariol δήλωσε «ότι βρίσκεται σε καλή κατάσταση, κάτι που αποτυπώνεται στην πορεία των εσόδων. Η ανάληψη κινδύνων παραμένει πειθαρχημένη και επωφελούμαστε από μια υγιή δυναμική όσον αφορά στα έσοδα, που λειτουργεί υποστηρικτικά για την κερδοφορία μας». Ο κ.  Terzariol έκανε ειδική μνεία στην δυναμική ανάπτυξη του κλάδου Υγείας/Ζωής, όπου η παρούσα αξία των νέων ασφαλίστρων αυξήθηκε πάνω από 20% στα 1,6 δισ. ευρώ. Τα κεφάλαια που διαχειρίζεται η Allianz για λογαριασμό τρίτων αυξήθηκαν κατά 90 δισ. ευρώ και ανήλθαν στα 1,68 τρισ. ευρώ, ποσό που αποτελεί ιστορικό ρεκόρ, όπως και τα συνολικά υπό διαχείριση κεφάλαια που ανήλθαν στα 2,28 τρισ. ευρώ.

Deal στην Κίνα

Την ίδια στιγμή, έγινε γνωστό ότι η Allianz συμφώνησε να πληρώσει 800 εκατ. δολάρια στην αμερικανική επενδυτική τράπεζα Goldman Sachs για να αποκτήσει το 4% της κινεζικής ασφαλιστικής Taikang Life, κίνηση που ο χρηματοοικονομικός όμιλος χαρακτήρισε ως «χρηματοοικονομική επένδυση». Αξίζει να σημειωθεί ότι πρόκειται για σχετικά μικρό deal για τα δεδομένα της Allianz που καταβάλλει κατά μέσο όρο 120 δις. ευρώ ετησίως για χρηματοοικονομικές επενδύσεις. Μετά τη συναλλαγή, το μερίδιο της Goldman Sachs στην Taikang θα περιοριστεί στο 8,6%. Η Taikang αυτοχαρακτηρίζεται ως μια από τις μεγαλύτερες ασφαλιστικές της Κίνας, με δίκτυο 4.000 καταστημάτων που απασχολεί 800.000 εργαζομένους και πράκτορες.  Υπενθυμίζεται ότι φέτος η Allianz πλήρωσε 667 εκατ. δολάρια για τον κλάδο γενικών ασφαλίσεων της βραζιλιάνικης  SulAmérica . Σύμφωνα με τον κ. Terzariol, η Allianz δεν έχει σχέδια για περαιτέρω αύξηση του μεριδίου της στην Taikang, αλλά ελπίζει να συνεργαστεί πιο στενά με τον κινεζικό όμιλο στο μέλλον.


Η σύγκλιση της ελληνικής ασφαλιστικής αγοράς με την Ευρώπη

0

Της Ελενας Ερμείδου

Διατυπώθηκε χτες κατά την παρουσίαση της μελέτης «Το αποτύπωμα της Ιδιωτικής Ασφάλισης στην οικονομία» ότι η ελληνική αγορά μπορεί να συγκλίνει με το μέσο όρο της ευρωπαϊκής ασφαλιστική αγοράς, υπό προϋποθέσεις.

Αν επιτευχθεί η σύγκλιση η παραγωγή ασφαλίστρων θα φτάσει στα 15 δισεκατομμύρια ευρώ. Δέκα περίπου δισεκατομμύρια θα πάνε στον κλάδο Ζωής  και τα υπόλοιπα 5 δισεκατομμύρια στον κλάδο κατά Ζημιών.

Μπορεί να γίνει μία τέτοιου επιπέδου σύγκλιση στην Ελλάδα;

Κατά την άποψη μου όσο και η Γαλλία, η Γερμανία και το Ηνωμένο Βασίλειο, οι τρεις μεγάλες αγορές, μπορούν να γίνουν Ελλάδα. Ή ακόμα οι στόχοι και οι νοοτροπίες των Γάλλων, Γερμανών, Βρετανών να ευθυγραμμιστούν με τους στόχους και την νοοτροπία των Ελλήνων πολιτικών και κυβερνώντων.

H σύγκλιση εύκολα υπολογίζεται και αποτυπώνεται στα χαρτιά, δύσκολα βγαίνει στην πράξη.

Η σύγκλιση δεν εξαρτάται μόνο στην περίπτωση της ασφαλιστικής αγοράς από ύψος του εισοδήματος, και τα φορολογικά κίνητρα που μπορεί να δοθούν για να ενισχύσουν την ζήτηση για ασφάλειες.

Εξαρτάται και από το πόσο η ίδια η αγορά έχει πείσει τους πολίτες ότι η ασφάλιση αξίζει και από το πόσο έχει πλησιάσει την μεσαία τάξη που είναι και η αγορά στόχος. Για την ώρα η αγορά την μεσαία τάξη, δεν την έχει πείσει. Εχει πολύ δρόμο να κάνει και πριν ξεκινήσει να τον κάνει πρέπει να συγκλίνει στον βηματισμό που θα ακολουθήσει όλη η αγορά.

Επίσης, η αγορά δεν θα πρέπει να λησμονεί ότι ο συνειδητοποιημένος πολίτης, ο πολίτης που ξέρει τις ανάγκες του δεν θαμπώνεται με εφέ ούτε κυνηγά να αγοράσει ότι με πομπώδη τρόπο πουλιέται.  Υπάρχει μία μεγάλη μερίδα ανθρώπων που αντιθέτως απομακρύνεται από τέτοιες πρακτικές, θεωρεί ότι χάνει το χρόνο του, να χάσει και τα λεφτά του;

Φυσικά είναι και εισόδημα, φυσικά παίζουν ρόλο και οι μεταρρυθμίσεις που πρέπει να γίνουν. Αλλά οι μεταρρυθμίσεις που είναι να γίνουν ας γίνουν να φτάσει η συμμετοχή της Ιδιωτικής Ασφάλισης στα επίπεδα προ κρίσης σε ένα 4%, 5% και μετά ας πιάσουμε την Ευρώπη και τις μεγάλες αγορές.

INTERAMERICAN: Κοινωνικές πρωτοβουλίες για την υγεία

0
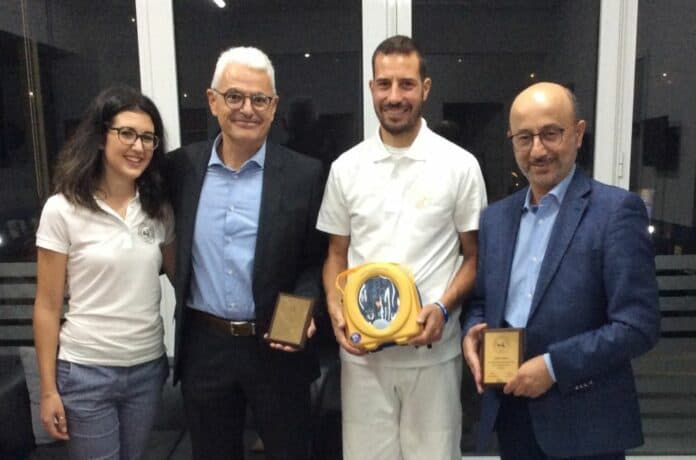
2. Οι Μ. Φραγκουλόπουλος και Γ. Ρούντος, εκ μέρους της INTERAMERICAN, επέδωσαν τον απινιδωτή στον Α.Ο. Ραφήνας

Για τον εμβολιασμό ηλικιωμένων

Στο πλαίσιο των ποικίλων πρωτοβουλιών με άμεσο κοινωνικό αντίκρισμα, που αναλαμβάνει η INTERAMERICAN, επανέλαβε πρόσφατα την τακτική υποστήριξη που παρέχει στις κοινωνικές υπηρεσίες υγείας του Δήμου Ελληνικού-Αργυρούπολης για τον εμβολιασμό ηλικιωμένων δημοτών. Η εταιρεία διέθεσε και φέτος τα απαραίτητα εμβόλια για τον αντιγριπικό εμβολιασμό στις υπηρεσίες του Δήμου. Η συνεργασία της INTERAMERICAN με τον Δήμο για τον εμβολιασμό των ηλικιωμένων έχει ξεκινήσει από το 2012 και μεθοδεύεται μέσω του πολυιατρείου Medifirst, που ανήκει στις υποδομές πρωτοβάθμιας φροντίδας της εταιρείας και εξυπηρετεί τους πολίτες των νοτίων προαστίων.

Η Νικολέττα Θώδου, επικεφαλής του πολυιατρείου, κατά την επίδοση των εμβολίων τόνισε: «Η σχέση αυτή υπογραμμίζει το ενδιαφέρον της INTERAMERICAN για την τοπική κοινωνία και την εστίασή μας στην πρόληψη για καλύτερη υγεία, ειδικότερα όσον αφορά τις ευπαθείς ηλικιακές ομάδες του πληθυσμού», ενώ ο Γιάννης Ρούντος, διευθυντής εταιρικών σχέσεων και υπευθυνότητας, επεσήμανε την αξιοποίηση των ιδιόκτητων υποδομών της εταιρείας στον τομέα της παροχής υπηρεσιών για κοινωνικές ανάγκες, πέρα από την ασφαλιστική κάλυψη. Εκ μέρους του Δήμου Ελληνικού-Αργυρούπολης, ο Κωνσταντίνος Μηνόπουλος, αντιδήμαρχος υγείας και κοινωνικής πολιτικής, εξέφρασε την αναγνώριση της υποστήριξης της INTERAMERICAN στο κοινωνικό έργο του Δήμου και ειδικότερα, για την κάλυψη αναγκών υγείας ευπαθών κοινωνικά και οικονομικά δημοτών.

Οκτώβριος και ο Νοέμβριος είναι οι καταλληλότεροι μήνες για τον εμβολιασμό με το αντιγριπικό εμβόλιο. Αυτό υπογραμμίζεται μεταξύ άλλων και σε σχετική εγκύκλιο του υπουργείου Υγείας, με αφορμή την επιδημιολογική επιτήρηση γρίπης στη χώρα μας. Ο αποτελεσματικότερος τρόπος πρόληψης είναι ο εμβολιασμός με το αντιγριπικό εμβόλιο, το οποίο, όταν χορηγηθεί σωστά και έγκαιρα, προφυλάσσει από τη μετάδοση του ιού της γρίπης και συμβάλλει στην προστασία από τις σοβαρές επιπλοκές της. Επειδή ο ιός της γρίπης μεταλλάσσεται σε διαφορετικούς υπο-ορότυπους, έτσι και για την περίοδο 2019-2020 η σύνθεση του αντιγριπικού εμβολίου περιέχει τα εγκεκριμένα στελέχη του ιού, σύμφωνα με τις συστάσεις του Παγκόσμιου Οργανισμού Υγείας (ΠΟΥ).

 Για την αντιμετώπιση καρδιακής ανακοπής

Πρόσφατα η εταιρεία προσέφερε έναν ακόμη απινιδωτή, αυτή τη φορά στη Ραφήνα στον τοπικό Αθλητικό Όμιλο, που αποτελεί κυψέλη άθλησης και διαπαιδαγώγησης περισσοτέρων από 500 παιδιών, αναλαμβάνοντας πολλές πρωτοβουλίες για την τοπική κοινωνία.

H επείγουσα καρδιακή φροντίδα σήμερα έχει βελτιωθεί, αυξάνοντας  τις πιθανότητες επιβίωσης από καρδιακή ανακοπή η οποία παραμένει, ωστόσο, παγκοσμίως βασική αιτία αιφνίδιου θανάτου. Ο ημιαυτόματος εξωτερικός απινιδωτής, που προσέφερε η INTERAMERICAN, αναλύει τον ρυθμό της καρδιάς και παρέχει ταχεία χορήγηση απινιδωτικού σοκ σε θύματα αιφνίδιας καρδιακής ανακοπής που χαρακτηρίζονται από λιποθυμία, ανεπάρκεια αναπνοής, μη κυκλοφορία αίματος.

Εγκαίνια έκθεσης της Μίνας Παπαθεοδώρου-Βαλυράκη και της Yumi Hogan στον Χώρο Τέχνης «ΣΤΟart ΚΟΡΑΗ»

0

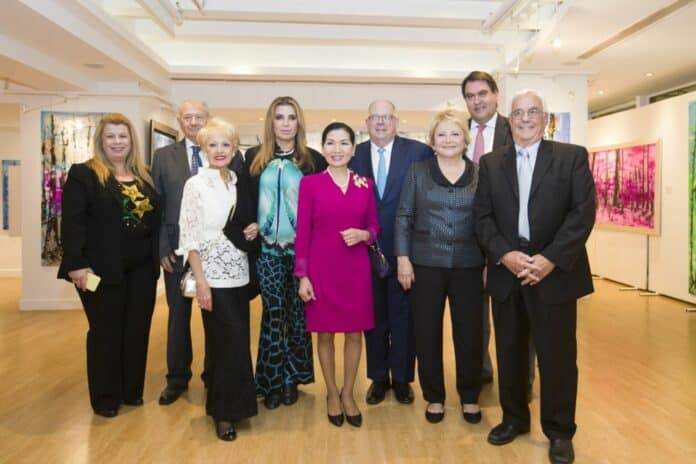
Την Παρασκευή 1 Νοεμβρίου πραγματοποιήθηκαν στον Χώρο Τέχνης «ΣΤΟart ΚΟΡΑΗ» της Εθνικής Ασφαλιστικής, τα εγκαίνια της έκθεσης της κας Μίνας Παπαθεοδώρου-Βαλυράκη και της κας Yumi Hogan, με τίτλο “Women in the Arts: A Dialogue about Nature and Environment“.

Το παρών στην εκδήλωση έδωσαν – μεταξύ άλλων – ο κυβερνήτης του Maryland και σύζυγος της κας Hogan, κ. Larry Hogan, η Πρόεδρος του National Museum of Women in the Arts της Washington DC, κα Carol Mathews Laskaris, καθώς και μέλη του Διοικητικού Συμβουλίου του Μουσείου. Ακόμη, τα εγκαίνια τίμησαν με την παρουσία τους ο γ.γ. Πολιτισμού, κ. Γιώργος Διδασκάλου και ο πρέσβης της Νότιας Κορέας, κ. Soosuk Lim, μετά της συζύγου του.

Η κα Mary Mochary, Art Critic Ambassador Senator και former Mayor of Montclair New Jersey, μίλησε για τις δύο καλλιτέχνιδες επισημαίνοντας τους κώδικες και τις προσεγγίσεις της τέχνης τους, το διάλογο τους με τη φύση, η κάθε μια βάσει της κουλτούρας της – η Μίνα της δυτικής και η Υumi της Άπω Ανατολής. Τόνισε επίσης πόσο συμπληρωματική είναι η τέχνη τους από τον «ψίθυρο στην κραυγή» και «από την ηρεμία στην ένταση».

Από τη Διοίκηση της Εθνικής Ασφαλιστικής παρευρέθηκαν στα εγκαίνια ο Διευθυντής Εταιρικής Επικοινωνίας, Marketing & Bancassurance, κ. Γιάννης Σηφάκης και η Υποδιευθύντρια Εταιρικής Επικοινωνίας, κα Μαρία Κόρακα.

Στο πλαίσιο του χαιρετισμού του, ο κ. Σηφάκης αναφέρθηκε στο μήνυμα της πολιτιστικής ανταλλαγής “Γυναίκες στην Τέχνη” επισημαίνοντας την παγκόσμια διάσταση της τέχνης, αλλά και στην ιδιαίτερη τιμή του να φιλοξενούνται στον Χώρο Τέχνης «ΣΤΟart ΚΟΡΑΗ» της Εθνικής Ασφαλιστικής, καλλιτέχνες διεθνούς αναγνώρισης.

Η σπουδαία κεραμίστρια κα Ελένη Βερναρδάκη, καθώς και οι φίλοι της κας Μίνας Βαλυράκη, κκ. Δέσποινα Γιαννακόπουλου, Γεωργία Σαμάρα, Βασίλης Αποστολόπουλος, Δημήτρης και Τζένη Κρεμαστινού, Σούλα Παπουτσίδη, Γιώργος Λυμπεράκης και Γιώργος και Μαίρη Κίκιζα βρέθηκαν στη λαμπερή εκδήλωση, ενώ παρόντες ήταν επίσης οι κκ. Λίζα Εβερτ, Ιλεάννα Έβερτ, Θανάσης και Λίνα Παπαθεοδώρου, Λόλα Νταϊφά, Πάρις Αμοργινός, Βαγγέλης και Μαρίνα Καποπούλου, Φάνης Σιαντής, Έρση Πίττα, Θόδωρος Στάθης, Γιάννης Βαθυλάκης, Αντώνης Γκουλούσης Μαριαλένα Τουρκολιά, Φώτης Πεχλιβανίδης, Δημήτρης Γκοσμάνης και Νίκος Παπουτσίδης.

Insurance Europe: Πώς μπορούν οι ασφαλιστικές να ενισχύσουν τις ψηφιακές «άμυνες» της ΕΕ

0
insurtech, insurer, mobile

Επιμέλεια: Λαλέλα Χρυσανθοπούλου

Η εξάρτηση, σε κοινωνικό και οικονομικό επίπεδο, από τις ψηφιακές τεχνολογίες αυξάνεται, ανοίγοντας τον δρόμο στην καινοτομία, την εξοικονόμηση πόρων και την ευκολία για επιχειρήσεις και πολίτες.

Όμως υπάρχει και η άλλη όψη του νομίσματος: Η επέλαση της ψηφιοποίησης μας καθιστά όλους πιο ευάλωτους σε cyber επιθέσεις και σε έκθεση των προσωπικών μας δεδομένων.

Η Ευρωπαϊκή Ένωση έχει σημειώσει σημαντική πρόοδο για την ενίσχυση των «κυβερνο-αμυνών», όμως έχει ακόμη πολύ δρόμο να διανύσει. Οι επιχειρήσεις και οι πολίτες αντιλαμβάνονται ολοένα και περισσότερο τους κινδύνους στους οποίους εκτίθενται, αλλά δυσκολεύονται να μετουσιώσουν αυτήν την κατανόηση σε απτά μέτρα αυτοπροστασίας. Κι εδώ ακριβώς «μπαίνουν στην εξίσωση» οι ασφαλιστικές εταιρείες…

Η ασφαλιστική βιομηχανία μπορεί να διαδραματίσει σημαντικό ρόλο στις προσπάθειες της ΕΕ να ενισχύσει την ανθεκτικότητά της απέναντι στις cyber επιθέσεις και την ανταγωνιστικότητά της. Ενδεικτικά, οι ασφαλιστικές εταιρείες μπορούν:

  • να διασφαλίσουν την επιχειρηματική συνέχεια βοηθώντας τις πληγείσες εταιρείες να ξεπεράσουν γρήγορα μια cyber επίθεση,
  • να βοηθήσουν εταιρείες και επιχειρήσεις να κατανοήσουν καλύτερα τους cyber κινδύνους στους οποίους είναι εκτεθειμένοι και πώς μπορούν να προστατευτούν έναντι αυτών,
  • να συμβουλεύσουν τις αρμόδιες αρχές, σε εθνικό και ευρωπαϊκό επίπεδο, για τη διαχείριση και τον περιορισμό των εν λόγω κινδύνων.

Οι ασφαλιστικές εταιρείες, διαχρονικά, λειτουργούν ως μηχανισμός μεταφοράς κινδύνου και παρέχουν στις επιχειρήσεις αποζημίωση για απρόβλεπτες ζημίες. Στην περίπτωση των cyber κινδύνων, η κάλυψη των ασφαλισμένων μπορεί να επεκταθεί και σε μη οικονομικούς κινδύνους.

Οι cyber ασφαλίσεις καλύπτουν μια ευρεία γκάμα των προβλημάτων που προκύπτουν από τις cyber επιθέσεις, από το phishing και την υποκλοπή προσωπικών/ευαίσθητων δεδομένων έως τις επιθέσεις μέσω κακόβουλου λογισμικού. Παρέχουν κάλυψη απευθείας στον ασφαλισμένο, π.χ. για καταστροφή ψηφιακών assets, αλλά και έναντι τρίτων, στην περίπτωση παραβίασης προσωπικών δεδομένων τρίτων που φυλάσσει ή διαχειρίζεται ο ασφαλισμένος.

Επιπροσθέτως, ορισμένα cyber συμβόλαια περιλαμβάνουν και μια παράμετρο παροχής υπηρεσιών που αφορά στην παροχή τεχνικών, νομικών και επικοινωνιακών υπηρεσιών στην περίπτωση ενός συμβάντος.

Οι cyber καλύψεις ποικίλλουν ανάλογα με τις ανάγκες των πελατών, τον τύπο των cyber κινδύνων στους οποίους είναι εκτεθειμένοι, το μέγεθος και τον βαθμό ψηφιοποίησης της εκάστοτε επιχείρησης, καθώς και το είδος των υπηρεσιών που παρέχει.

Μπορεί να πρόκειται για «αυτόνομο» προϊόν cyber ασφάλισης ή να παρέχεται ως μέρος ενός «παραδοσιακού» ασφαλιστικού συμβολαίου. Για παράδειγμα, ορισμένοι τύποι cyber απωλειών καλύπτονται από ασφάλιση περιουσίας, ευθύνη διοικητικών στελεχών ή ασφάλιση αστικής ευθύνης.

Λόγω αυτής ακριβώς της ποικιλομορφίας των cyber ασφαλίσεων, είναι πολύ σημαντική η καλή επικοινωνία μεταξύ ασφαλιστικής εταιρείας και ασφαλισμένου.

Η αγορά cyber ασφαλίσεων της ΕΕ

Σύμφωνα με τους περισσότερους υπολογισμούς, η Ευρώπη αναλογεί σε λιγότερο από το 10% της παγκόσμιας αγοράς για cyber ασφαλίσεις. Η μερίδα του λέοντος της ευρωπαϊκής αγοράς συνδέεται με τη ζήτηση από μεγάλες επιχειρήσεις και σε μικρότερο βαθμό από μικρομεσαίες επιχειρήσεις.

Παρότι καταγράφεται αυξητική τάση και για τις cyber καλύψεις που αφορούν σε ιδιώτες, εντούτοις ο εν λόγω κλάδος βρίσκεται ακόμη σε εμβρυακό επίπεδο στις περισσότερες χώρες της ΕΕ.

Είναι σαφές ότι υπάρχουν πολλά εμπόδια που πρέπει να ξεπεραστούν προκειμένου οι cyber ασφαλίσεις να γίνουν εδραιωμένο ασφαλιστικό προϊόν. Ένα από αυτά είναι η δυσκολία στην αξιολόγηση και ποσοτικοποίηση των cyber κινδύνων και ο υπολογισμός των απωλειών που απορρέουν από cyber συμβάντα. Πρόκειται για εξαιρετικά περίπλοκη άσκηση, εξαιτίας μιας σειράς παραγόντων, όπως:

  • Η αβεβαιότητα για τις δυνητικές μελλοντικές ζημίες.
  • Ο υψηλός βαθμός συσχέτισης των κινδύνων εξαιτίας της ευρείας χρήσης ορισμένων λειτουργικών συστημάτων.
  • Η ύπαρξη λίγων διαθέσιμων δεδομένων για cyber συμβάντα και απώλειες: Οι ασφαλιστικές εταιρείες «μοντελοποιούν» τις ζημίες χρησιμοποιώντας ιστορικά και αναλογιστικά στοιχεία. Όμως, στην περίπτωση των cyber κινδύνων, τα ιστορικά στοιχεία είναι ελάχιστα και τα αναλογιστικά πρακτικά ανύπαρκτα.
  • Οι άυλες, σε πολλές περιπτώσεις, ζημίες: Για παράδειγμα, μια εταιρεία που δέχθηκε cyber επίθεση και υπέστη υπεξαίρεση προσωπικών δεδομένων μπορεί να δεχθεί πλήγμα στη φήμη της που είναι πολύ δύσκολο να ποσοτικοποιηθεί.

Βάσει των παραπάνω, οι ασφαλιστικές εταιρείες που αποφάσισαν να μην προσφέρουν cyber καλύψεις επανεξετάζουν τα χαρτοφυλάκιά τους και τις επιχειρηματικές τους δραστηριότητες για τις λεγόμενες «σιωπηρές» εκθέσεις σε cyber κινδύνους.

Οι εταιρείες που έχουν εντάξει τις cyber ασφαλίσεις στην γκάμα των προϊόντων και υπηρεσιών που προσφέρουν συσσωρεύουν τη σχετική τεχνογνωσία (underwriting) και τα απαραίτητα δεδομένα για την ανάληψη των εν λόγω κινδύνων, προκειμένου να τους τιμολογούν με μεγαλύτερη ακρίβεια.

Τι πρέπει (και τι δεν πρέπει) να κάνουν οι αρμόδιοι φορείς στην ΕΕ για την ανάπτυξη των cyber ασφαλίσεων

Παρά τις προαναφερθείσες προκλήσεις, οι cyber ασφαλίσεις μπορούν να έχουν σημαντική συνεισφορά στη θωράκιση της Ευρώπης από τις cyber απειλές. Οι φορείς χάραξης πολιτικής είναι σε θέση να ενισχύσουν τον ρόλο της ασφαλιστικής βιομηχανίας στο θέμα αυτό με διάφορους τρόπους. Στο πλαίσιο αυτό, η Insurance Europe προτείνει στους φορείς:

  • Να προωθήσουν τις πρωτοβουλίες για καλύτερη κατανόηση των cyber κινδύνων: Οι ασφαλιστικές εταιρείες και οι αρχές πρέπει να συνεργαστούν για να επιταχύνουν την ανάπτυξη μιας «κουλτούρας cyber κινδύνων» στους πολίτες, τις επιχειρήσεις και τις δημόσιες υπηρεσίες και τη δημιουργία ενός πλαισίου ψηφιακής ασφάλειας για μικρομεσαίες επιχειρήσεις.
  • Να στηρίξουν τις συμπράξεις δημόσιου και ιδιωτικού τομέα για την αντιμετώπιση καταστροφικών κινδύνων: Παραδείγματα τέτοιων συνεργασιών είναι η προσομοίωση cyber επιθέσεων, ώστε να αξιοποιηθούν τα διδάγματα που θα προκύψουν, η έναρξη διαλόγου για μεγάλης κλίμακας cyber επιθέσεις με τρομοκρατική χροιά και τα όρια της «ασφαλισιμότητας» (insurability), και η διαχείριση μεγάλων ή συσσωρευμένων εκθέσεων. Ορισμένοι κίνδυνοι μπορεί να αποδειχθούν υπερβολικά μεγάλοι για να καλύπτονται από την ασφαλιστική βιομηχανία, οπότε πιθανώς θα απαιτηθούν λύσεις με κρατική συμμετοχή, όπως η δημιουργία «δεξαμενών κινδύνων»-“risk pools”.
  • Να ενθαρρύνουν τις χώρες-μέλη να αναλάβουν δράση για την αύξηση της cyber ασφάλειας: Με δεδομένο το ότι οι cyber επιθέσεις δεν γνωρίζουν σύνορα, οι χώρες πρέπει να συντονίζουν τον διαμοιρασμό των πληροφοριών μεταξύ τους, να συνεργάζονται για τον εντοπισμό των πηγών των επιθέσεων, να διοχετεύσουν ιδιωτικές και δημόσιες επενδύσεις για την ανάπτυξη ευρωπαϊκής αριστείας στη cyber τεχνολογία και να αναπτύξουν μηχανισμούς πιστοποίησης της cyber ασφάλειας προϊόντων και υπηρεσιών.
  • Να στηρίξουν τις προσπάθειες για μεγαλύτερη διαθεσιμότητα των δεδομένων που συνδέονται με cyber συμβάντα: Στην παρούσα φάση, υπάρχει σε εξέλιξη μια διαδικασία συγκέντρωσης δεδομένων, ως αποτέλεσμα της υποχρέωσης που προβλέπεται από σειρά νομοθετημάτων για τις εταιρείες να αναφέρουν τα cyber συμβάντα. Ενδεικτικά, αναφέρεται ο Κανονισμός Γενικής Προστασίας Δεδομένων (GDPR) και η ευρωπαϊκή οδηγία για την Ασφάλεια των Δικτύων (Network Information Security Directive). H Insurance Europe επιδιώκει να ανοίξει διάλογο με τις αρχές για το πώς ο ασφαλιστικός κλάδος θα μπορούσε να αποκτήσει πρόσβαση –στη βάση της ανωνυμίας– στα δεδομένα αυτά, προκειμένου να βελτιστοποιήσει τις διαδικασίες underwriting. Θεωρεί δε ότι o Ευρωπαϊκός Οργανισμός για την Ασφάλεια Δικτύων και Πληροφοριών (ENISA) είναι η κατάλληλη πλατφόρμα για να φιλοξενήσει αυτόν τον διάλογο.

Από την άλλη πλευρά, η Insurance Europe προτρέπει τους φορείς:

  • Να μην εισάγουν πρόωρα υποχρεωτικές προδιαγραφές για τις cyber ασφαλίσεις, που μπορεί να βλάψουν τόσο τους πελάτες όσο και τις ασφαλιστικές εταιρείες. Όπως υποστηρίζει, οι ασφαλισμένοι που υποχρεούνται να αγοράσουν τυποποιημένα cyber προϊόντα μπορεί να καταλήξουν να αγοράσουν περισσότερη ή λιγότερη κάλυψη από όση πραγματικά χρειάζονται. Επιπροσθέτως, οι ασφαλιστικές εταιρείες χρειάζονται ευελιξία για να προσαρμόσουν τα cyber προϊόντα τους στις ανάγκες των πελατών τους και οι όροι των συμβολαίων μεταλλάσσονται συνέχεια, αντικατοπτρίζοντας τους μεταβαλλόμενους κινδύνους.
  • Να μην καταστήσουν υποχρεωτική την ασφάλιση για cyber κινδύνους. Μεταξύ άλλων, αναφέρεται ότι το ποσοστό διείσδυσης των cyber ασφαλίσεων στην Ευρώπη είναι πολύ χαμηλό. Η τεχνητή αύξησή του στο 100% διά της υποχρεωτικότητας προϋποθέτει τεράστια αύξηση της αντασφαλιστικής ικανότητας ανάληψης των κινδύνων αυτών, που δεν είναι δυνατή. Η Insurance Europe επισημαίνει ακόμη τον κίνδυνο αύξησης των ασφαλίστρων, το υψηλό κόστος που συνεπάγεται η προσέλκυση μεγάλων κεφαλαίων για να αντιμετωπιστεί η αυξημένη ζήτηση για την ασφάλιση, καθώς και το ενδεχόμενο οι ασφαλισμένοι που έχουν αγοράσει την υποχρεωτική cyber κάλυψη να συμπεριφέρονται με πιο «επικίνδυνο» τρόπο, καθώς θα θεωρούν ότι σε περίπτωση ζημιών, το βάρος θα πέσει στην ασφαλιστική εταιρεία.