back to top
20 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1389

«Σφυρίζουν» αδιάκοπα στα αυτιά μου

0
Ανασφάλιστος cover image

Δύο μήνες τώρα, «σφυρίζουν» ότι έρχεται συγκέντρωση στην αγορά. Το λένε από παλιά, και κίνηση δεν γίνεται, σφίγγει όμως ο κλοιός έξωθεν για αλλαγές.

Οι run-off εταιρείες «έχουν ορθάνοιχτα τα μάτια τους», αλλά κουράζονται και να κάθονται να ακούν τα ίδια και τα ίδια, οι εταιρείες διαχείρισης ζημιών έχουν τοποθετηθεί καλά, πράκτορες και μεσίτες αναμένουν τα νεότερα και σχολιάζουν θέτοντας πολλά ερωτήματα. Τις συμβουλευτικές ας τις αφήσουμε, για την ώρα, έχουν κι αυτές τον ρόλο τους…

Είναι αυτή η ασφαλιστική; Είναι η άλλη; Στη Συγγρού, στην Κηφισίας; Αν υπήρχαν και σε άλλες περιοχές, η «τσιμπίδα» θα τις έπιανε. Στην επαρχία πάντως τρέχουν πιο γρήγορα τα νέα ή τα κουτσομπολιά.

Είναι καλό ή κακό ο κλάδος, στην Ελλάδα, να είναι μια μερίδα, και οι άνθρωποί του να εικάζουν, να υποψιάζονται τον γείτονα στη Συγγρού όταν η αποχώρηση ή η αναδιάρθρωση μίας ή πάνω από μίας εταιρείας μπορεί να λάβει χώρα στην κεντρική μας λεωφόρο; Υπάρχει αυτή η λεωφόρος, υπάρχουν κι άλλες δυο-τρεις…

Δεν είναι καλό για τον κλάδο να ακούγονται αρνητικά σχόλια, δεν κάνει καλό να αναπαράγονται ψευδείς ειδήσεις. Είναι αλήθεια καλό να ακούγονται ψιθυριστά, και με υπονοούμενα, σχόλια για ασφαλιστικές επιχειρήσεις που είναι μια χαρά; Πόσο μεγάλο είναι το ρίσκο να αναλάβεις έναν κίνδυνο που, αν τον αμελήσεις, αργότερα θα γιγαντωθεί;

Ο κλάδος χρειάζεται να ανοίξει και να γράψει δουλειές, έτσι δεν είναι;


Έκθεση της Συλλογής Έργων Τέχνης της INTERAMERICAN

0

Μια επιλογή εικαστικών έργων από τη Συλλογή της εκθέτει, για πρώτη φορά, η INTERAMERICAN, από τις 21 έως και τις 24 Νοεμβρίου, στην Image Gellery – Αμαλίας 36 στο Σύνταγμα.

Εκτίθενται έργα -κυρίως ζωγραφικής, αλλά και ορισμένα γλυπτικής- γνωστών καλλιτεχνών από τις νεότερες γενιές: των Κ.Πανιάρα, Σπ. Βασιλείου, Γ. Ψυχοπαίδη, Κ. Βαρώτσου, Γ. Γαϊτη, Χ. Καρά, Δ. Κοκκινίδη, Δ. Αληθεινού, Μ. Κατζουράκη, Κ. Κατζουράκη, Ε. Σακαγιάν, Μ. Μανουσάκη, Π. Σάμιου, Γ. Φωκά, Δ. Κούκου, Χ. Βέργη, Ρ. Κανά, Κ. Μορταράκου, Β. Κυπραίου, Α. Στασινοπούλου, Μ. Χατζηπατέρα και άλλων εξίσου σημαντικών δημιουργών.

Η Συλλογή, που είναι λειτουργική στην καθημερινότητα της εταιρείας και στους χώρους εργασίας, συγκροτείται από έργα ενός ευρέος φάσματος ύφους, τεχνοτροπιών και τάσεων.

Η δημιουργία της ξεκίνησε το 2012 και αριθμεί σήμερα 47 έργα, με την επιμέλεια του Γιάννη Ρούντου, διευθυντή εταιρικών σχέσεων, επικοινωνίας και υπευθυνότητας της INTERAMERICAN. Η εταιρεία εξέδωσε και διαθέτει ένα εξαιρετικό λεύκωμα με πληροφορίες για τη Συλλογή, τα έργα και τους καλλιτέχνες.


Η ΝΝ ΗΕLLAS έτρεξε με τους MDA Runner στον Μαραθώνιο Αθήνας

0

Το να είσαι δίπλα σε αυτούς που σε χρειάζονται, έχει σημασία.

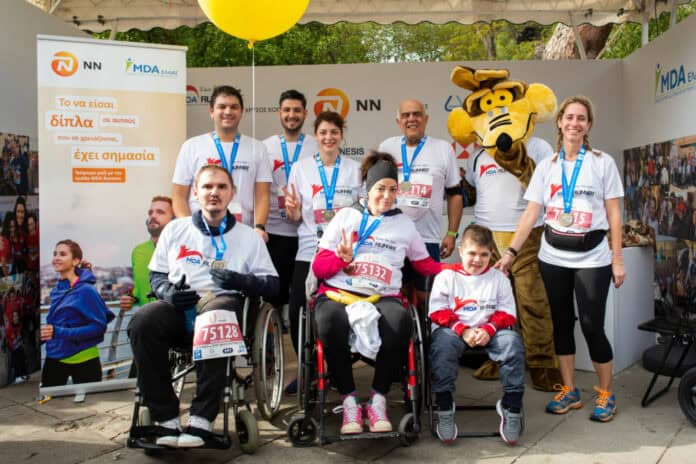
Η ΝΝ Ηellas υποστήριξε το MDA Eλλάς, το Σωματείο για τη φροντίδα των ατόμων με νευρομυϊκές παθήσεις, στον αγώνα του για τη δημιουργία της πρώτης Ειδικής Μονάδας Νευρομυϊκών Παθήσεων Ενηλίκων, συμμετέχοντας στον 37οΜαραθώνιο Αθήνας, τον Αυθεντικό.

Οι εθελοντές δρομείς της ΝΝ Ηellas έστειλαν το δικό τους μήνυμα αλληλεγγύης, συνοδεύοντας τα μέλη του ΜDA Eλλάς με αναπηρικά αμαξίδια στη διαδρομή των 10χλμ και των 5χλμ αντίστοιχα.

Οι εργαζόμενοι της εταιρίας με την ομάδα των 450 περίπου MDA Runnerαπέδειξαν ότι οι καθημερινές δυσκολίες, που μπορεί να αντιμετωπίζουν τα μέλη του MDA,δεν αποτελούν εμπόδιο ακόμη και στον πιο απαιτητικό αγώνα δρόμου.

Η δράση της NN Hellas στο σπουδαιότερο δρομικό γεγονός στην Ελλάδα, στηρίζεται στις αξίες της “Νοιαζόμαστε, Είμαστε ξεκάθαροι, Δεσμευόμαστε” οι οποίες ταυτίζονται με τις αξίες του εθελοντισμού και της αλληλεγγύης.


Ασφαλιστική αγορά, Πολιτεία, ΙΟΒΕ συντάσσονται για την ανάπτυξη

0

Έλενα Ερμείδου

Το αποτύπωμα της Ιδιωτικής Ασφάλισης στην οικονομία και την κοινωνία και η Ενίσχυση της αποταμίευσης και ανάπτυξης με μοχλό την κεφαλαιαγορά είναι τα δύο θέματα που κυριάρχησαν στον κλάδο την περασμένη εβδομάδα και αυτή. Πρόκειται για δύο μελέτες του ΙΟΒΕ με στόχο την ενημέρωση, αφύπνιση, κινητοποίηση για να πάρουν μπρος τα γρανάζια της οικονομίας.

Μείζονος σημασίας αυτό που τονίζει στην μελέτη του για την ανάπτυξη ο ΙΟΒΕ ότι οι τοποθετήσεις  να γίνουν σε εγχώριες ή εγχώρια εγκατεστημένες εταιρείες με ισχυρό R&D, «πράσινη» αναπτυξιακή στρατηγική και επενδύσεις σε υποδομές.

ΙΟΒΕ: Αποταμίευση με τοποθετήσεις στην εγχώρια αγορά

Δείχνει πάντως ότι Πολιτεία, Ασφαλιστική Αγορά και Φορείς βρίσκονται πολύ κοντά και εργάζονται συνδυασμένα για να λύσουν χρόνια προβλήματα.

Αλλωστε …

Επιβεβαιώθηκε στην 21η Συνάντηση Ασφαλιστών & Αντασφαλιστών στην Ύδρα διά στόματος του προέδρου της ΕΑΕΕ, Αλέξανδρου Σαρρηγεωργίου. Η Πολιτεία και η ασφαλιστική αγορά συνομιλούν, με σκοπό να επιλύσουν τα χρόνια προβλήματα που αντιμετωπίζει η χώρα στον τομέα της υγείας, των συντάξεων και των φυσικών καταστροφών. Είχε προηγηθεί η ομιλία του υφυπουργού Εργασίας & Κοινωνικών Υποθέσεων, αρμοδίου για θέματα Κοινωνικής Ασφάλισης, Νότη Μηταράκη.

Χρονιά-ορόσημο το 2019 για την ασφαλιστική αγορά. Ποτέ, τουλάχιστον τα τελευταία δέκα χρόνια, δεν υπήρξε ομιλητής στην Ύδρα εκπροσωπώντας την Πολιτεία. Ποτέ, μέχρι σήμερα, η Πολιτεία δεν έδειξε αυτήν τη διάθεση για να ακούσει τις προτάσεις της ασφαλιστικής αγοράς.

Η Πολιτεία και όλοι οι αρμόδιοι εκπρόσωποι για το ασφαλιστικό έχουν δει το πρόβλημα, το αναγνωρίζουν και συνομιλούν για να βρουν μια λύση. Την πιο κοντινή στις ανάγκες της χώρας και στην κουλτούρα της.

Η κυβέρνηση, όπως ακούσαμε, επεξεργάζεται λύση τριών πυλώνων. Ο πρώτος πυλώνας θα είναι υποχρεωτικός και θα βασίζεται στο αναδιανεμητικό σύστημα (ΕΦΚΑ).

Ο δεύτερος πυλώνας θα είναι υποχρεωτικός κεφαλαιοποιητικός, δημόσιος ή ιδιωτικός, στο πλαίσιο του οποίου, όπως τόνισε ο κ. Μηταράκης στο συνέδριο της ΕΑΕΕ, τα επαγγελματικά ταμεία θα μπορούν να συνεργάζονται με ασφαλιστικές, διαχειριστές κεφαλαίων.

Ο τρίτος πυλώνας θα είναι προαιρετικός, για όσους θέλουν να ασφαλιστούν ιδιωτικά και να έχουν μια συμπληρωματική ασφάλιση.

Ακολουθούν η Υγεία και οι Φυσικές Καταστροφές. Το βέβαιο είναι ότι στην Υγεία οι απόψεις της κυβέρνησης συνάδουν με αυτές της ΕΑΕΕ. Μπαίνουν μπρος τα ΣΔΙΤ. Στις Καταστροφές, ακόμη, όλα είναι υπό εξέταση. Θέλουν να ταξινομήσουν τους μικρούς και μεγάλους κινδύνους και να βρουν ποιοι θα είναι αυτοί που θα αγοράσουν και θα προσφέρουν το capacity.

Πολλές είναι οι ευκαιρίες που αιωρούνται για τον κλάδο. Αν «πατήσουν στη γη», η ασφαλιστική διείσδυση στην Υγεία, Ζωή και Περιουσία θα ξεφύγει από το 0,8%-1%-2% στο σύνολο της Ευρώπης.

Η ώρα για να ωριμάσουν Πολιτεία, ιδιωτική ασφάλιση, καταναλωτές έφτασε.


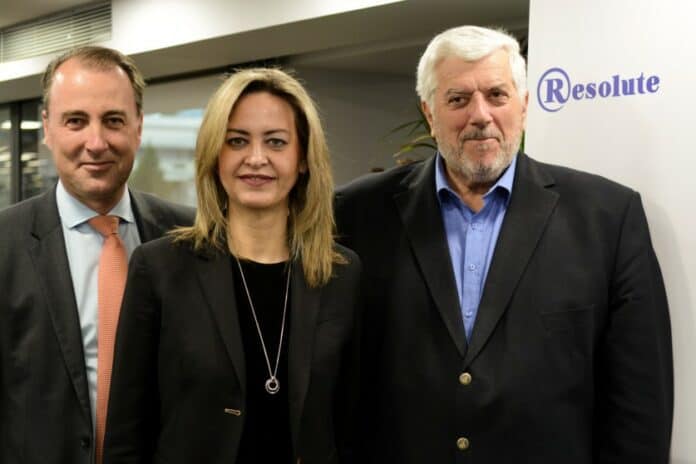
Νάντια Σταυρογιάννη, Resolute: Καινοτόμες λύσεις για ολιστική προσέγγιση στη διαχείριση ζημιών

0

Έχοντας ήδη συνάψει σημαντικές συμφωνίες συνεργασίας για τη διαχείριση ζημιών μεγάλων ασφαλιστικών στον κλάδο νομικής προστασίας, η Resolute εισάγει στην Ελλάδα –κατά τα ευρωπαϊκά πρότυπα – την ολιστική προσέγγιση στη διαχείριση ζημιών.

Στον τομέα αυτό, οι υπηρεσίες της επεκτείνονται επίσης στον κλάδο περιουσίας, μεταφορών, αστικής ευθύνης, αυτοκινήτου, και στον τομέα των επανεισπράξεων, με στόχο, φυσικά, να καλύψει όλο το φάσμα των ασφαλιστικών κλάδων.

Όπως μας εξηγεί σε συνέντευξή της στο iw, η κ. Νάντια Σταυρογιάννη, CEO της εταιρείας, πρωταρχικός στόχος είναι σύντομα η Resolute να αποτελέσει την κορυφαία ανεξάρτητη απάντηση στη διαχείριση ζημιών στην ασφαλιστική αγορά.

Την ίδια ώρα, η εταιρεία αναπτύσσει διεθνείς συνεργασίες, με στόχο τη μετατροπή της σε έναν πολυεθνικό, πολυδιάστατο και εξωστρεφή οργανισμό. Παράλληλα, παραθέτει τα αμοιβαία οφέλη που προκύπτουν από τις συνεργασίες που σύναψε η εταιρεία, διαβλέποντας παράλληλα διεύρυνση των εργασιών στον κλάδο νομικής προστασίας.

Τέλος, μεταξύ άλλων, αναφέρεται στις δυνατότητες που παρέχουν οι νέες τεχνολογίες και στις καινοτόμες υπηρεσίες που προσφέρει η Resolute, καλύπτοντας αποτελεσματικά και πολυεπίπεδα ένα ευρύ φάσμα αναγκών στην ασφαλιστική αγορά.

συνέντευξη στον Βάιο Κρόκο

iw? Μέσα σε λίγους μήνες, η Resolute έχει κάνει αισθητή την παρουσία της στην αγορά. Ποια είναι τα πρώτα συμπεράσματα;

απ. Εφαλτήριο για τη δημιουργία και λειτουργία της Resolute στην Ελλάδα αποτέλεσε το κενό που, εδώ και καιρό, είχαμε εντοπίσει σε επίπεδο διαχείρισης ζημιών. Με βάση τις ανάγκες που ενυπάρχουν σε αυτόν τον τομέα, σχεδιάσαμε και υλοποιήσαμε μια φρέσκια, καινούργια πρόταση στην ολοκληρωμένη διαχείριση ζημιών, την οποία η αγορά την υποδέχτηκε με πολλή εμπιστοσύνη.

Σήμερα, η Resolute παρέχει υπηρεσίες διαχείρισης ζημιών για τους κλάδους νομικής προστασίας, περιουσίας, μεταφορών, αστικής ευθύνης, αυτοκινήτου, και στον τομέα των επανεισπράξεων, αλλά δουλεύουμε εντατικά ώστε σταδιακά να μπορούμε να συμπεριλάβουμε το πλήρες φάσμα των ασφαλιστικών κλάδων.

Σχετικά με τον κλάδο της νομικής προστασίας, ήδη σήμερα η Resolute έχει αναλάβει τη διαχείριση των ζημιών μεγάλων ασφαλιστικών εταιρειών, οι οποίες κατέχουν μερίδιο αγοράς πάνω από 20%, γεγονός που καταδεικνύει ότι οι υπηρεσίες που παρέχει ανταποκρίνονται σε ένα πραγματικό αίτημα της αγοράς.

Άλλωστε, και διεθνώς, οι εταιρείες διαχείρισης ζημιών κερδίζουν συνεχώς έδαφος, αφού σκοπός τους είναι η πλέον δίκαιη, άμεση και κυρίως η ταχύτατη ικανοποίηση του πελάτη. Τώρα, σε ό,τι αφορά στη Resolute, στόχος των μετόχων, αλλά και του συνόλου του εξειδικευμένου προσωπικού, που είτε επανδρώνει την εταιρεία είτε συνεργάζεται μαζί μας, είναι η παροχή εξειδικευμένων και άρτιων υπηρεσιών, που ξεκινούν αμέσως μόλις ανοίξει ο φάκελος της ζημίας και εκτείνονται μέχρι το κλείσιμό της.

Μέχρι στιγμής, αυτή η φιλοσοφία, πάνω στην οποία έχει χτιστεί η Resolute, έχει λειτουργήσει ιδιαιτέρως αποτελεσματικά, και το θετικό πρόσημο της δραστηριότητάς μας αφορά και τους ασφαλισμένους, αλλά και τις ασφαλιστικές εταιρείες που μας έχουν εμπιστευτεί το πελατολόγιό τους.

iw? Interamerican, Συνεταιριστική Ασφαλιστική, Eurolife και Insurance Market: Τι πλεονεκτήματα μπορεί να προσδώσει η Resolute στις εν λόγω συνεργασίες και τη διαχείριση των ζημιών νομικής προστασίας;

απ. Η Resolute διαθέτει υψηλή τεχνογνωσία στη διαχείριση ζημιών νομικής προστασίας, καθώς το ανθρώπινο δυναμικό της διέπεται από σημαντική εμπειρία, έχει διεθνείς παραστάσεις σχετικά με τη νομική προστασία, αξιοποιεί τις πλέον σύγχρονες τεχνολογίες εργασίας και, κυρίως, δίνει πραγματικά την ψυχή του στη διεξοδική επίλυση όλων των θεμάτων που απασχολούν τους ασφαλισμένους.

Με αυτήν την ευκαιρία, θα ήθελα να ευχαριστήσω τις εταιρείες που έχουν εμπιστευθεί τη Resolute από τα πρώτα βήματα της παρουσίας της στην αγορά. Η συνεργασία με τη Eurolife, την Interamerican, τη Συνεταιριστική, την Insurance Market, είναι καθ’ όλα εξαιρετική, καθώς και με όλους τους πελάτες που εμπιστεύονται την τεχνογνωσία μας και τη βούλησή μας να είμαστε άμεσα δίπλα τους, σε κάθε θέμα που τους απασχολεί.

Συναισθανόμαστε καθετί που αντιμετωπίζει ο πελάτης και επιδιώκουμε να το διαχειριστούμε έγκαιρα και με επάρκεια, κατά τρόπο ολιστικό. Οι δείκτες ικανοποίησης των πελατών θέλουμε να «αριστεύουν», καθετί λιγότερο μάς απασχολεί, καθώς η άριστη ποιότητα και η αποτελεσματικότητα σε όλα τα επίπεδα οργάνωσης και λειτουργίας της Resolute είναι εκείνο για το οποίο προσπαθούμε καθημερινά.

Προσφέρουμε cost-effective σχέσεις συνεργασίας, αφού οι εταιρείες με τις οποίες συνεργαζόμαστε αξιοποιούν την τεχνογνωσία μας και το εξειδικευμένο προσωπικό μας (δεν χρειάζεται να επενδύσουν σε προσωπικό, εγκαταστάσεις, υποδομές κ.λπ.). Αυτό θέλουμε και εμείς, οι πελάτες μας να νιώθουν τη Resolute ως δική τους εταιρεία και τους ανθρώπους της ως δικούς τους ανθρώπους.

Πέραν αυτών, η Resolute, ως ανεξάρτητη εταιρεία, επιτρέπει στις εταιρείες να ανταποκριθούν ευέλικτα και αποτελεσματικά στις προβλέψεις του θεσμικού πλαισίου που αναφέρεται στην πρόληψη και αποτροπή σύγκρουσης συμφερόντων μεταξύ επιχειρήσεων και πελατών τους. Αυτό το σημείο είναι σημαντικό, γιατί απαλλάσσει τις ασφαλιστικές εταιρείες που μας εμπιστεύονται από τις απαιτήσεις διαμόρφωσης σχετικής εσωτερικής οργάνωσης και κανονιστικής συμμόρφωσης.

iw? Πείτε μας δυο λόγια –και από τη σημαντική εμπειρία σας– για την εικόνα που διαμορφώνεται πλέον στον κλάδο νομικής προστασίας…

απ. Τώρα, όσον αφορά την ανάπτυξη του κλάδου νομικής προστασίας, τη θεωρώ βέβαιη, κυρίως γιατί δίνει τη δυνατότητα στον ασφαλισμένο να αποκτήσει πρόσβαση σε υψηλού επιπέδου νομικές υπηρεσίες με ιδιαίτερα εκλογικευμένο κόστος.

Η τάση αυτή γίνεται αντιληπτή και από τη συνεχή ανάπτυξη προϊόντων, υπηρεσιών και καλύψεων νομικής προστασίας, αλλά και από τη στρατηγική ένταξή της στη δραστηριότητα των ασφαλιστικών εταιρειών.

Δεν πρέπει να ξεχνάμε ότι, σήμερα, στην Ελλάδα, καλύψεις νομικής προστασίας παρέχουν 26 ασφαλιστικές εταιρείες, μεταξύ των οποίων και δύο εξειδικευμένες. Οπότε θεωρώ ότι, πολύ σύντομα, θα δούμε και περαιτέρω σημαντική αύξηση των εργασιών που σχετίζονται με τη νομική προστασία.

iw? Ποιες είναι οι προκλήσεις και οι πιθανές «παγίδες» στη νομική διαχείριση των ζημιών; Η πολυετής κρίση τι αποτύπωμα άφησε σε ζητήματα νομικών αντεγκλήσεων/διεκδικήσεων;

απ. Οι προκλήσεις είναι νομίζω κοινές για όλη την αγορά: υψηλού επιπέδου και ποιοτική εξυπηρέτηση, ταχύτητα, καινοτομία και εξειδικευμένα στελέχη, που θα μπορούν να ξεπεράσουν τις εκάστοτε «παγίδες», όπως τις περιγράφετε, και να επιτύχουν το πιο δίκαιο αποτέλεσμα για όλες τις πλευρές. Η κρίση και η οικονομική δυσχέρεια, που βιώνουν εδώ και πολλά χρόνια οι συμπολίτες μας, τα νοικοκυριά, οι ελεύθεροι επαγγελματίες και οι μικρομεσαίες επιχειρήσεις, δημιούργησαν ένα πλαίσιο που έκανε ακόμη πιο αναγκαίες τις υπηρεσίες νομικής προστασίας.Μέσα στην κρίση, οι συμπολίτες μας άρχισαν να διεκδικούν πολύ περισσότερο την αποκατάσταση των όποιων ζημιών τούς προκάλεσε κάποιος τρίτος, αφού η οικονομική δυνατότητα να την αποκαταστήσουν μόνοι τους περιορίστηκε δραματικά.


iw? Η ολοκληρωτική διαχείριση ζημιών είναι μια πρακτική αρκετά διαδεδομένη στην Ευρώπη. Τι θέλει να κομίσει η Resolute στην ελληνική αγορά;

απ. Η Ελλάδα είναι μια ευρωπαϊκή χώρα και η Resolute επιδιώκει να εισαγάγει και στην ελληνική αγορά την ολοκληρωτική, την ολιστική, αν θέλετε, διαχείριση ζημιών.

Η ολιστική προσέγγιση των πραγμάτων και τα οικοσυστήματα γύρω από τις υπηρεσίες πρέπει να είναι και ελληνική πρακτική και πρακτική της αγοράς μας, αφού, εμφανώς, ωφελούν το καταναλωτικό μας κοινό και το κοινωνικό σύνολο, ευρύτερα.

Η Resolute ακολουθεί πιστά αυτήν την κατεύθυνση, να περιστοιχίζει το σύνολο των υπηρεσιών της με κατάλληλα συστήματα υποστηρικτικών υπηρεσιών, συμβουλευτικών και διαχειριστικών, που εκτείνονται σε όλο το εύρος της διαχείρισης ζημιών.

iw? Ποιος είναι ο ρόλος των νέων τεχνολογιών; Ποιες είναι οι καινοτομίες της Resolute;

απ. Η όλη φιλοσοφία και λειτουργία της Resolute στηρίζεται, σε μεγάλο βαθμό, στη νέα τεχνολογία και στα συνεχώς εξελισσόμενα διαθέσιμα μέσα, που συνθέτουν ένα σύγχρονο, παραμετρικό σύστημα ΙΤ.

Σήμερα, παρέχουμε υπηρεσίες που περιλαμβάνουν την πλήρως ψηφιοποιημένη παρακολούθηση της ζημίας, την ηλεκτρονική αρχειοθέτηση και ενημέρωση του φακέλου, δίαυλο σύνδεσης (ΑPI) τόσο με τις ασφαλιστικές εταιρείες όσο και με το δίκτυο νομικών διαμεσολαβητών, για την ανεμπόδιστη ανταλλαγή πληροφοριών, εξατομικευμένα εργαλεία παρακολούθησης των υποθέσεων και καταγραφής της εξέλιξής τους.

Στο σημείο αυτό, θα ήθελα να σημειώσω όμως ότι, και σήμερα, στην ψηφιακή εποχή, οι νέες τεχνολογίες πολλαπλασιάζουν την αξία τους, τα οφέλη και την εμβέλειά τους όταν συνδέονται με την ενσυναίσθηση του ανθρώπινου δυναμικού μιας επιχείρησης, δηλαδή με την ικανότητά του να καταλάβει τον πελάτη και να τον εξυπηρετήσει σωστά, γρήγορα, ολιστικά.

Οι καινοτομίες της Resolute απορρέουν από αυτήν την αρμονική σχέση μεταξύ της τεχνολογίας και του ανθρώπινου δυναμικού της, αλλά και με την καινοτόμα δημιουργία νέων υπηρεσιών, που περιστοιχίζουν αποτελεσματικά και εμπλουτίζουν τις παραδοσιακές υπηρεσίες διαχείρισης ζημιών.

Στο πλαίσιο αυτό –και αυτό νομίζω ότι είναι και το πιο σημαντικό–, η Resolute μπορεί να σχεδιάσει και να προτείνει ένα πλήρες πακέτο υπηρεσιών για ασφαλιστικούς και αντασφαλιστικούς οργανισμούς, που καλύπτουν αποτελεσματικά και πολυεπίπεδα ένα ευρύ φάσμα αναγκών.

iw? Υπάρχει σαφήνεια στο νέο εποπτικό καθεστώς για ζητήματα διαμεσολάβησης και της προοπτικής των λύσεων outsourcing γενικότερα;

απ. Είμαστε πλήρως εναρμονισμένοι με τις νέες νομοθετικές ρυθμίσεις, που καθορίζουν ένα ιδιαιτέρως αυστηρό πλαίσιο λειτουργίας για τους διαχειριστές ζημιών. Η πολυετής εμπειρία όλων όσων ασκούμε τη διοίκηση, αλλά και των στελεχών μας που καταλαμβάνουν θέσεις ευθύνης, σε συνδυασμό με την άρτια επιστημονική κατάρτιση και τη βαθιά γνώση της αγοράς, αποτελούν δομικά στοιχεία, τα οποία διασφαλίζουν στο πελατολόγιό μας ανθρωποκεντρική προσέγγιση και know-how στη δημιουργία tailor-made λύσεων για κάθε ανάγκη.

iw? Ποιος είναι ο επόμενος στόχος της Resolute;

απ. Πρωταρχικός μας στόχος είναι, σύντομα, η Resolute να αποτελέσει την κορυφαία ανεξάρτητη απάντηση στη διαχείριση ζημιών στην ασφαλιστική αγορά. Παράλληλα, επικεντρωνόμαστε στην ανάπτυξη διεθνών συνεργασιών και συνεργειών, που θα μας επιτρέψουν να εξελιχθούμε σε έναν πολυεθνικό, πολυπολιτισμικό, πολυδιάστατο και εξωστρεφή οργανισμό.

Η διαχείριση ζημιών αποτελεί έναν δυναμικά ανερχόμενο τομέα επιχειρησιακού ενδιαφέροντος, διεθνώς. Στο πλαίσιο αυτό, αναπτύσσουμε συνέργειες και συνεργασίες με ευρωπαϊκούς και πολυεθνικούς ομίλους, ανταλλάσσουμε τεχνογνωσία και επενδύουμε σε διεθνή projects αμοιβαίου ενδιαφέροντος, πάντοτε προς όφελος των πελατών μας.


Η IDC MarketScape ονομάζει την EY ηγέτη στις συμβουλευτικές υπηρεσίες ψηφιακής στρατηγικής

0

Η EY αναγνωρίστηκε ως παγκόσμιος ηγέτης στην παροχή συμβουλευτικών υπηρεσιών σε θέματα ψηφιακής στρατηγικής, στο πλαίσιο της έκθεσης IDC MarketScape.

Το μοντέλο της έκθεσης IDC MarketSpace βασίζεται σε ένα ολοκληρωμένο πλαίσιο αξιολόγησης, εξετάζοντας τις παγκόσμιες δυνατότητες και τις επιχειρησιακές στρατηγικές έντεκα διακεκριμένων παρόχων συμβουλευτικών υπηρεσιών σε τεχνολογικά ζητήματα, εστιάζοντας, τόσο στη βραχυπρόθεσμη, όσο και στη μακροπρόθεσμη παροχή συμβουλευτικών υπηρεσιών ψηφιακής στρατηγικής στους πελάτες. 

Σύμφωνα με την έκθεση, «η EY συγκεντρώνει υψηλή βαθμολογία από τους πελάτες σε τομείς, όπως η ποιότητα των ειδικευμένων σε θέματα ψηφιακής στρατηγικής επαγγελματιών της, την υποστήριξη της αλλαγής σε όλο το φάσμα των επιχειρήσεων, την παροχή καινοτόμων λύσεων προστιθέμενης αξίας, την κατανόηση των μοναδικών αναγκών των πελατών, και την ενθάρρυνση των πελατών να υιοθετήσουν νέες προσεγγίσεις και λύσεις. Οι πελάτες ξεχώρισαν επίσης την ΕΥ για τις εξειδικευμένες δυνατότητές της σε επιμέρους λειτουργίες και κλάδους, τη μεταφορά γνώσεων και δεξιοτήτων στους πελάτες, αλλά και την προθυμία των πελατών να τη συστήσουν σε οποιαδήποτε άλλη εταιρεία».

Η έκθεση εξετάζει τις συμβουλευτικές υπηρεσίες ψηφιακής στρατηγικής, τόσο ως προς την «αναπτυξιακή ατζέντα» της επιχείρησης (την ανάγκη για αύξηση της αποδοτικότητας και της κερδοφορίας, με παράλληλη μείωση του κόστους), όσο και την «κοστολογική ατζέντα» (την ανάγκη αύξησης των εσόδων, ενίσχυσης των ταμειακών ροών και οικοδόμησης της εικόνας της επιχείρησης). Οι δυο αυτές κατηγορίες στόχων είναι, επί του παρόντος, εξίσου σημαντικές, σύμφωνα με την έκθεση της IDC, 2019 Worldwide Global Buyer Perception of Digital Strategy Consulting Services Providers Survey.

Σχολιάζοντας τη νέα αυτή διάκριση της ΕΥ, ο κ. Αλέξανδρος Χρηστίδης, Επικεφαλής του Τμήματος Συμβουλευτικών Υπηρεσιών της ΕΥ Ελλάδος, δηλώνει: «Η αναγνώριση της ΕΥ ως ηγέτη στην παροχή συμβουλευτικών υπηρεσιών ψηφιακής στρατηγικής, αποτελεί ιδιαίτερη τιμή για όλους μας, καθώς έρχεται να επιβεβαιώσει την αναγνώριση από τους πελάτες μας παγκοσμίως, αλλά και στην Ελλάδα. Επενδύοντας διαρκώς στην καινοτομία, την τεχνολογία αλλά και το ανθρώπινο δυναμικό, η ΕΥ στηρίζει τους πελάτες της στην ανάπτυξη της ψηφιακής τους στρατηγικής, σε μια εποχή δραστικού μετασχηματισμού του επιχειρηματικού περιβάλλοντος». 

109 δρομείς της KPMG στον Αυθεντικό Μαραθώνιο της Αθήνας

0

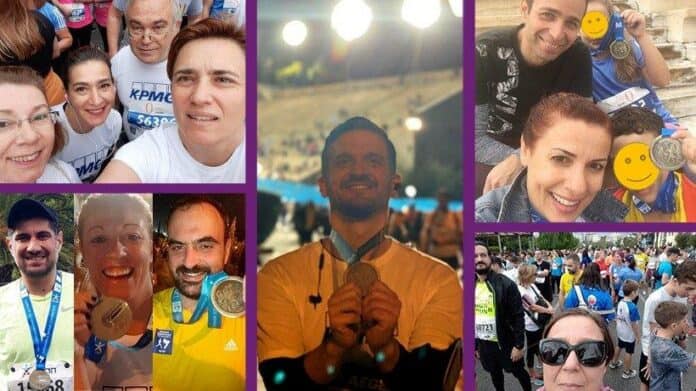
Η KPMG έδωσε το «παρών» για 9η συνεχή χρονιά στον Αυθεντικό Μαραθώνιο της Αθήνας και 109 μικροί και μεγάλοι δρομείς συμμετείχαν στους αγώνες δρόμου παιδιών, 5 και 10 χλμ., καθώς και στην κλασική διαδρομή του Μαραθωνίου.

Tα στελέχη της εταιρείας αγωνίστηκαν στο κορυφαίο αθλητικό γεγονός της χρονιάς και στήριξαν παράλληλα το σημαντικό έργο της ΕΛΕΠΑΠ, η οποία καθημερινά αγωνίζεται να προσφέρει υπηρεσίες αποκατάστασης σε παιδιά με αναπηρία.

Η Σιάνα Κυριάκου, Γενική Διευθύντρια και COO της KPMG δηλώνει σχετικά «Με κάνει διπλά χαρούμενη που οι άνθρωποι μας στηρίζουν όχι μόνο τη συμμετοχή μας στο μεγαλύτερο αθλητικό και πολιτιστικό γεγονός της χρονιάς, αλλά και την προσπάθεια μας να βοηθήσουμε μέσα από τον Μαραθώνιο το έργο κοινωφελών οργανισμών. Φέτος για ακόμη μια χρονιά στηρίζουμε την ΕΛΕΠΑΠ, με την οποία έχουμε μακροχρόνιους δεσμούς και ενισχύουμε το πολύτιμο έργο τους με πολλούς τρόπους. Όλοι μαζί και ο καθένας ξεχωριστά συνδράμει με θετικό αντίκτυπο στην κοινωνία και το περιβάλλον, κάνοντας πράξη τις αξίες της εταιρείας μας.»


Στ. Καραγρηγορίου, Εθνική Ασφαλιστική: Στρατηγικός ο ρόλος του σύγχρονου CFΟ

0

O σύγχρονος CFO δεν περιορίζεται πλέον στα καθήκοντα ενός οικονομικού διευθυντή. Αποτελεί έναν στρατηγικό «παίκτη» στη «σκακιέρα» κάθε εταιρείας που μπορεί, και έχει χρέος, να παρατηρεί τις τάσεις, να εντοπίζει ευκαιρίες και να προτείνει λύσεις.

Την πολυπλοκότητα αυτής της θέσης τη γνωρίζει καλά ο κ. Σταύρος Καραγρηγορίου, αναπληρωτής γενικός διευθυντής της Εθνικής Ασφαλιστικής, όπως πολύ καλά γνωρίζει και τις προκλήσεις με τις οποίες έρχεται αντιμέτωπος ο κλάδος, αλλά και τις στρατηγικές που συντελούν στην επίτευξη συγκεκριμένων στόχων.

Όπως αναφέρει ο κ. Καραγρηγορίου, ο CFO θα πρέπει να αποτελεί μια αντικειμενική φωνή στη διοικητική ομάδα της επιχείρησης και να χρησιμοποιεί κατά τον βέλτιστο δυνατό τρόπο το πλεονέκτημα που του προσφέρει η ευρεία οπτική της θέσης του.

iw? Ποιος είναι ο ρόλος του σύγχρονου CFO σε μια ασφαλιστική;

απ. Σε μια ασφαλιστική επιχείρηση, ο ρόλος του CFO ήταν πάντοτε νευραλγικός και παράλληλα πολυδιάστατος. Η κάθε εποχή είχε τις δικές της προκλήσεις και απαιτούσε από τον ρόλο του CFO να μετασχηματίζεται συνεχώς προκειμένου να ανταποκρίνεται επιτυχώς στις εκάστοτε προκλήσεις.

Παραδοσιακά, οι τομείς ευθύνης των CFO σε μια ασφαλιστική επιχείρηση αφορούσαν τη χρηματοοικονομική πληροφόρηση, τη σύνταξη των οικονομικών καταστάσεων και των εποπτικών αναφορών, την κατάρτιση του επιχειρηματικού σχεδίου και την παρακολούθηση της εφαρμογής του, τη διαχείριση των επενδύσεων και των λειτουργικών δαπανών και τον φορολογικό σχεδιασμό.

Παρόλο που τα παραπάνω στοιχεία είναι θεμελιώδη για τη χρηματοοικονομική υγεία της επιχείρησης, το σημερινό επιχειρηματικό τοπίο απαιτεί από έναν CFO πολύ περισσότερα στοιχεία για τη σύνθεση της μεγάλης εικόνας. Ειδικά στον κλάδο των ασφαλιστικών επιχειρήσεων, όπου οι νέες κανονιστικές απαιτήσεις και οι συνεχώς μεταβαλλόμενες ανάγκες των καταναλωτών αποτελούν τις σημαντικότερες ανησυχίες, ο CFO πρέπει να διαδραματίζει έναν πιο στρατηγικό ρόλο προκειμένου να προσδίδει αξία τόσο στους μετόχους της επιχείρησης όσο και στους ασφαλισμένους της.

Για να πετύχει στον ρόλο του αυτό, ο σύγχρονος CFO κινείται στους ακόλουθους άξονες:

  • Υπερβαίνει τον ρόλο του οικονομικού διευθυντή και αποτελεί στρατηγικό σύμβουλο της επιχείρησης, αναγνωρίζοντας ευκαιρίες για επέκταση και κερδοφορία και δρομολογώντας τις αποφάσεις αποτελεσματικά, σε συνεργασία με την υπόλοιπη διοικητική ομάδα της επιχείρησης.
  • Επεξεργάζεται και χρησιμοποιεί τα διαθέσιμα δεδομένα προς όφελος της επιχείρησης, επιμετρά αποτελεσματικά την απόδοσή της, σχεδιάζει και εφαρμόζει ενέργειες για τη βελτίωσή της.
  • Ενστερνίζεται τις νέες τεχνολογίες και αποτελεί βασικό συντελεστή στην υλοποίηση του ψηφιακού μετασχηματισμού της.

Τα παραπάνω θα πρέπει να συνδυάζονται αρμονικά με την άσκηση ηγεσίας, που ως στόχο θα έχει τη δημιουργία ενός ευνοϊκού περιβάλλοντος στο οποίο τόσο οι μέτοχοι όσο και οι εργαζόμενοι της ασφαλιστικής επιχείρησης κατανοούν το όραμά της και συμβάλλουν από κοινού στην επίτευξη των στόχων της.

 iw? Οι διευρυμένες αρμοδιότητές του επηρεάζουν και διαμορφώνουν τις στρατηγικές μιας εταιρείας;

 απ. Ο σύγχρονος CFO οφείλει να κοιτάζει πέρα από τα σύνορα της οικονομικής λειτουργίας και να ενεργεί ως στρατηγικός εταίρος (business partner) όλων των επιχειρησιακών μονάδων, διασφαλίζοντας την ευθυγράμμιση όλων των μερών προς την επίτευξη των επιχειρηματικών στόχων.

Παράλληλα, ο CFO συνδράμει τον CΕO ως στρατηγικός σύμβουλός του, παρέχοντας ουσιαστικές γνώσεις και συμβουλές σχετικά με τα πιθανά αποτελέσματα προοπτικών επιχειρηματικών σεναρίων και τις ευκαιρίες ανάπτυξης κάθε επιχειρηματικής πρωτοβουλίας.

Ο CFO που θα επιτύχει να αποτελέσει καταλύτη στη διαδικασία επεξεργασίας, ανάλυσης και αξιοποίησης των απαιτούμενων δεδομένων θα έχει νευραλγική θέση στον σχεδιασμό της στρατηγικής της ασφαλιστικής επιχείρησης, παρέχοντας πολύτιμες πληροφορίες, που μπορούν να επηρεάσουν τη μελλοντική της κατεύθυνση.

Ως βασικός υπεύθυνος για την κατάρτιση του επιχειρηματικού σχεδίου, μεριμνά για την αποτελεσματική επικοινωνία του σε όλες τις μονάδες της επιχειρηματικής λειτουργίας και διασφαλίζει ότι αυτό δεν περιορίζεται στα στενά όρια προϋπολογισμού, αλλά αποτελεί ουσιαστικά το μέσο υλοποίησης του στρατηγικού σχεδιασμού της ασφαλιστικής επιχείρησης και το εργαλείο με το οποίο εντοπίζονται επιχειρηματικές ευκαιρίες, καθορίζονται οι βασικοί άξονες της στρατηγικής της επιχείρησης και προωθείται η υλοποίησή τους.

Τέλος, ο CFO θα πρέπει να αποτελεί μια αντικειμενική φωνή στη διοικητική ομάδα της επιχείρησης και να χρησιμοποιεί κατά τον βέλτιστο δυνατό τρόπο το πλεονέκτημα που του προσφέρει η ευρεία οπτική της θέσης του και η δυνατότητα σύνθεσης, αποκωδικοποίησης και κατανόησης της μεγάλης εικόνας, προκειμένου να αποτελέσει μοχλό για την υλοποίηση του οράματος και των στόχων της επιχείρησης.

 iw? Ποιο είναι, σύμφωνα με τη δική σας στρατηγική, το επιδιωκόμενο μοντέλο λειτουργίας της εταιρείας σας;

απ. Η ερώτησή σας αυτή μου φέρνει στο μυαλό μια συζήτηση που είχα με έναν συνάδελφό σας όταν είχα μόλις αναλάβει καθήκοντα CFO στην Εθνική Ασφαλιστική. Όταν τέθηκε το θέμα των παραγωγικών αποτελεσμάτων, του εξέφρασα την άποψη ότι η αύξηση της παραγωγής χωρίς επαρκή κερδοφορία και αλόγιστα υψηλές κεφαλαιακές απαιτήσεις δεν πρέπει να αποτελεί προτεραιότητα για καμία ασφαλιστική επιχείρηση. Περιττό να σας πω ότι η δήλωσή μου αυτή ξάφνιασε τον συνομιλητή μου, καθώς η αύξηση της παραγωγής αποτελούσε για χρόνια τον υπέρτατο στόχο των ασφαλιστικών εταιρειών, επομένως οποιαδήποτε παρεκκλίνουσα άποψη ήταν σχεδόν αιρετική.

Στην πραγματικότητα, τόσο η αύξηση της παραγωγής όσο και η αύξηση της οργανικής κερδοφορίας αποτελούν σημαντικούς στόχους για κάθε ασφαλιστική επιχείρηση. Ωστόσο, δεν είναι λίγες οι περιπτώσεις όπου οι δύο αυτοί στόχοι λειτουργούν ανταγωνιστικά μεταξύ τους. Συνεπώς, το ζητούμενο για τη διοικητική ομάδα είναι η αναζήτηση και ο σχεδιασμός της βέλτιστης στρατηγικής, που αποσκοπεί αφενός στον εντοπισμό των τομέων στους οποίους θα πρέπει να εστιάσει η παραγωγή και αφετέρου στις περιοχές στις οποίες θα επιδιωχθεί η αύξηση της οργανικής κερδοφορίας, ώστε να επιτυγχάνεται μεγιστοποίηση και των δύο στόχων.

Στρατηγική μας επομένως παραμένει, πρωτίστως, η υγιής κεφαλαιακή βάση και η περαιτέρω ενδυνάμωσή της, η επίτευξη σταθερής οργανικής κερδοφορίας καθώς και η διατήρηση της ηγετικής θέσης της εταιρείας στην εγχώρια ασφαλιστική αγορά, με ορθολογική ανάπτυξη της παραγωγής και ενίσχυση του μεριδίου αγοράς σε συγκεκριμένους κλάδους.

iw? Σε ένα οικονομικό περιβάλλον γεμάτο προκλήσεις, η έγκαιρη και έγκυρη πληροφόρηση πόσο εύκολα μπορεί να εξασφαλιστεί και πόσο σημαντική είναι για μια εταιρεία;

 απ. Ο χρηματοπιστωτικός τομέας, και ειδικότερα οι ασφαλιστικές επιχειρήσεις, είναι παγκοσμίως ένας από τους παλαιότερους κλάδους, με ισχυρή παράδοση σε αναλυτικά στοιχεία, των οποίων ωστόσο η αξιοποίηση συχνά περιοριζόταν από την ύπαρξη οργανικών σιλό και την έλλειψη κατάλληλων τεχνολογιών αξιοποίησής τους.

Η ωρίμανση και η απλοποίηση του τρόπου λειτουργίας των χρηματοπιστωτικών τεχνολογιών –ευρέως γνωστών και ως FinTech– παρέχει πλέον νέες δυνατότητες στον CFO και την υπόλοιπη διοικητική ομάδα να κατανοήσουν πολύ καλύτερα την οικονομική κατάσταση της επιχείρησης.

Νέες τεχνολογίες, όπως τα μεγάλα δεδομένα (Big Data), τα προγνωστικά αναλύσεων, η αυτοματοποίηση ρομποτικών διαδικασιών (RPA), η τεχνητή νοημοσύνη (AI) και άλλες, είναι πλέον καθοριστικής σημασίας ως προς τη λήψη επαρκώς ενημερωμένων επιχειρηματικών αποφάσεων. Η ψηφιοποίηση στον ασφαλιστικό κλάδο θα επιτρέψει στον CFO να διενεργεί πολλαπλά σενάρια, με στόχο τη βελτιστοποίηση της απόδοσης και της κατανομής των επενδυμένων κεφαλαίων, την καλύτερη διαχείριση των κινδύνων στους οποίους εκτίθεται η επιχείρηση, τη βελτιστοποίηση της τιμολόγησης των προϊόντων, τον περιορισμό των λειτουργικών εξόδων, ακρίβεια και μεγαλύτερη διαφάνεια, βελτιωμένες προβλέψεις και, γενικότερα, τη λήψη ορθολογικών επιχειρηματικών αποφάσεων.

Η αποτελεσματικότητα, ωστόσο, των νέων τεχνολογιών εξαρτάται άμεσα από τη διαθεσιμότητα, αξιοπιστία και επάρκεια των πληροφοριακών δεδομένων. Για τον λόγο αυτό, ο CFO καλείται να εμπλακεί πλήρως στη διακυβέρνηση των δεδομένων και να αποκτήσει την ιδιοκτησία των δεδομένων που επηρεάζουν τις οικονομικές καταστάσεις και τη χρηματοοικονομική απόδοση της επιχείρησης.

Η διασπορά πληροφοριακών συστημάτων και ο κατακερματισμός αρμοδιοτήτων στις ασφαλιστικές επιχειρήσεις καθιστούν δυσχερές το εγχείρημα της συγκέντρωσης της πληροφορίας και της χρήσης της για εξαγωγή ποιοτικών συμπερασμάτων. Εντούτοις, δεν μπορούμε να παραβλέψουμε ότι τα παραπάνω αποτελούν μια πραγματικότητα για αρκετές εγχώριες ασφαλιστικές επιχειρήσεις και θα εξακολουθήσουν να ισχύουν σε έναν βαθμό.

Για να επιτευχθεί επομένως ο στόχος της έγκυρης και έγκαιρης πληροφόρησης, είναι απαραίτητη η θέσπιση διαδικασιών και δικλίδων ελέγχου, που θα διατρέχουν όλες τις επιχειρησιακές μονάδες της ασφαλιστικής επιχείρησης και θα διασφαλίζουν ότι όλα τα ποσοτικά και ποιοτικά στοιχεία συλλέγονται εγκαίρως, επεξεργάζονται και συναθροίζονται με τα λοιπά ποσοτικά ή και ποιοτικά στοιχεία χωρίς να αλλοιώνονται.

Ένα ισχυρό σύστημα εσωτερικού ελέγχου, το οποίο υποστηρίζεται από όλες τις γραμμές άμυνας της ασφαλιστικής επιχείρησης (κλάδοι και πωλήσεις, υποστηρικτικές μονάδες, βασικές λειτουργίες του πλαισίου της Φερεγγυότητας ΙΙ) αποτελεί καθοριστικό παράγοντα για τη διασφάλιση της εγκυρότητας των στοιχείων.

Ο CFO έχει καταλυτικό ρόλο στην υλοποίησή του και θα πρέπει, σε συνεργασία με τις υπόλοιπες επιχειρησιακές μονάδες, να διασφαλίζει την ομαλή υλοποίησή του, αλλά και τη δυναμική προσαρμογή του στις συνεχώς μεταβαλλόμενες ανάγκες της επιχείρησης.

Στο σύγχρονο τοπίο των ασφαλιστικών επιχειρήσεων, η εγκυρότητα δεν αποτελεί παρά ένα μόνο κομμάτι της συνολικής εικόνας. Μια πληροφορία η οποία δεν γίνεται διαθέσιμη άμεσα και η επεξεργασία και η αναφορά της στη Διοίκηση και τα λοιπά ενδιαφερόμενα μέρη λαμβάνει χώρα με καθυστέρηση, είναι άνευ αξίας και ξεπερασμένη.

Συνεπώς, οι διαδικασίες της ασφαλιστικής επιχείρησης θα πρέπει να είναι δομημένες κατά τρόπο που να διασφαλίζουν την άμεση συλλογή, επεξεργασία και αναφορά της πληροφόρησης. Η τεχνολογία διαδραματίζει καταλυτικό ρόλο, με το κρίσιμο στοίχημα να αποτελεί η ομογενοποίηση και η συμβατότητα των συστημάτων, η μεταξύ τους αποτελεσματική επικοινωνία, καθώς και ο κατά το δυνατόν περιορισμός της διασποράς τους.

Ο σημαντικότερος παράγοντας όμως είναι η αποτελεσματική συνεργασία όλων των εμπλεκόμενων μονάδων της ασφαλιστικής επιχείρησης, που αποτελεί το βασικό στοίχημα για τον CFO και την υπόλοιπη διοικητική ομάδα.

 iw? Ψηφιακός μετασχηματισμός, data governance: Πώς βοηθά τους οικονομικούς διευθυντές ως εργαλείο η ανάπτυξη των νέων τεχνολογιών;

απ. Είναι ευρέως αντιληπτό, ότι οι ψηφιακές τεχνολογίες έχουν γίνει βασικό κομμάτι της καθημερινότητάς μας τόσο σε επίπεδο καταναλωτή όσο και σε επίπεδο επιχείρησης. Ωστόσο, όταν γίνεται λόγος για ψηφιακό μετασχηματισμό, δεν θα πρέπει να τον συγχέουμε με την ψηφιοποίηση της επιχείρησης.

Ο ψηφιακός μετασχηματισμός είναι αρκετά πιο σύνθετη έννοια. Δεν αρκεί απλά μια επιχείρηση να επενδύει σε νέες τεχνολογίες, θα πρέπει να μάθει να τις αξιοποιεί. Ουσιαστικά, ο ψηφιακός μετασχηματισμός αφορά στην αξιοποίηση των νέων τεχνολογιών και θα πρέπει να βρίσκεται στο επίκεντρο όλων των διαδικασιών μιας επιχείρησης: από τις πωλήσεις και το μάρκετινγκ μέχρι τις υποστηρικτικές λειτουργίες.

Η κατανόηση του τρόπου με τον οποίο οι νέες τεχνολογίες μπορούν να αξιοποιηθούν στον βέλτιστο βαθμό και οι επιχειρησιακές μονάδες στις οποίες μπορούν να προσδώσουν τη μέγιστη δυνατή αξία είναι καθοριστικής σημασίας για τη σύγχρονη εταιρική ηγεσία και μια τεχνολογικά ευφυή επιχείρηση.

Ο σύγχρονος CFO οφείλει να αναγνωρίσει ότι η καινοτομία, η δημιουργική σκέψη και η λελογισμένη ανάληψη κινδύνων θα αποτελέσουν τους καθοριστικούς παράγοντες στη μετάβαση της επιχείρησής τους προς τον ψηφιακό μετασχηματισμό.

Ακόμη και τα πλέον εξελιγμένα πληροφοριακά συστήματα, για να προσδώσουν αξία στους χρήστες τους, ανεξαρτήτως της επιχειρησιακής μονάδας από την οποία προέρχονται, πρωτίστως χρειάζεται να τροφοδοτηθούν με δεδομένα υψηλής αξιοπιστίας και ποιότητας.

Η διασφάλιση συνεκτικών και αξιόπιστων συνόλων δεδομένων θα πρέπει να αποτελεί στόχο ύψιστης προτεραιότητας για κάθε επιχείρηση που επιδιώκει τη βέλτιστη δυνατή αξιολόγηση της απόδοσής της και τη λήψη ορθολογικών αποφάσεων διαχείρισης. Για την επίτευξη αυτού του στόχου, απαιτείται μια σωστά σχεδιασμένη στρατηγική διακυβέρνησης των δεδομένων (data governance).

Γενικά, ως διακυβέρνηση δεδομένων θα μπορούσαμε να ορίσουμε τη στρατηγική που υιοθετεί μια επιχείρηση προκειμένου να διασφαλίσει ότι τα πληροφοριακά δεδομένα που κατέχει πληρούν τα κριτήρια της διαθεσιμότητας, χρηστικότητας, ακεραιότητας και ασφάλειας.

Δεν είναι λίγες οι περιπτώσεις όπου ένας CFO (αλλά και η υπόλοιπη διοικητική ομάδα) έχει κληθεί σε προσεγγίσεις κατ’ εξαίρεση των συνηθισμένων επιχειρηματικών πρακτικών. Η συχνότητα αυτών των περιπτώσεων γίνεται συνεχώς μεγαλύτερη, όσο τα πληροφοριακά δεδομένα αυξάνονται σε όγκο και ποικιλομορφία και οι χρήστες καλούνται να απαντήσουν σε ολοένα και περισσότερο σύνθετα επιχειρηματικά ερωτήματα. Για τον λόγο αυτό, ο CFO πρέπει να αντιμετωπίζει τα πληροφοριακά δεδομένα ως στρατηγικό πλεονέκτημα, υπό την προϋπόθεση ότι η διακυβέρνησή τους γίνεται κατά τρόπο συστηματικό που εξασφαλίζει:

  • τη διαθεσιμότητα και καταλληλότητα των πληροφοριακών δεδομένων,
  • την αξιοπιστία και συνέπεια των πληροφοριακών δεδομένων,
  • τη διατήρηση των πραγματικά χρήσιμων πληροφοριών,
  • τη διασφάλιση ενιαίων προτύπων μετρήσεων και αναφορών,
  • τη συμμόρφωση με το νομικό πλαίσιο για τη διακυβέρνηση των δεδομένων.

Συνοψίζοντας, θα ήθελα να τονίσω ότι ο ψηφιακός μετασχηματισμός της επιχείρησης, σε συνδυασμό με μια αποτελεσματική διακυβέρνηση των πληροφοριακών δεδομένων, θα πρέπει να τυγχάνει ιδιαίτερης σημασίας όχι μόνο από τον CFO, αλλά και από την υπόλοιπη διοικητική ομάδα, καθώς διαδραματίζει καθοριστικό ρόλο τόσο στην έγκαιρη επισήμανση των νέων τάσεων της αγοράς και στη δημιουργία νέων επιχειρηματικών ιδεών όσο και στη βελτίωση της ανταγωνιστικότητας της επιχείρησης και, φυσικά, στη διαδικασία λήψης ορθών επιχειρηματικών αποφάσεων.

 iw? Ποιες είναι οι κορυφαίες προκλήσεις με τις οποίες έρχεστε αντιμέτωποι και ποιες προτεραιότητες θέτετε για την εταιρεία;

 απ. Καθώς ο ρόλος του CFO καθίσταται πιο στρατηγικός, οι προκλήσεις που αντιμετωπίζει ο ασφαλιστικός κλάδος θα γίνονται όλο και πιο έντονες. Οι προκλήσεις που θεωρώ ως σημαντικότερες για την εταιρεία είναι οι εξής:

  • Εκμετάλλευση της διαφαινόμενης ευνοϊκής οικονομικής συγκυρίας για αύξηση παραγωγής και βελτίωση της οργανικής κερδοφορίας.
  • Περιβάλλον χαμηλών επιτοκίων.
  • Υλοποίηση στρατηγικής επενδύσεων υπό τον περιορισμό των capital controls.
  • Υλοποίηση ψηφιακού μετασχηματισμού.
  • Εφαρμογή νέου λογιστικού πλαισίου.

Όπως ανέφερα προηγουμένως, στόχο της διοικητικής ομάδας αποτελεί η διατήρηση της ηγετικής μας θέσης στην εγχώρια ασφαλιστική αγορά, με ενίσχυση της κεφαλαιακής επάρκειας και ταυτόχρονη αύξηση της οργανικής κερδοφορίας.

Η σταδιακή ανάταση της εγχώριας οικονομίας και η διαφαινόμενη διατήρηση του ευνοϊκού οικονομικού κλίματος έχουν δημιουργήσει προσδοκίες για σημαντικές ευκαιρίες ανάπτυξης και αποκατάστασης σε μεγάλο βαθμό της παραγωγής που χάθηκε κατά τα προηγούμενα έτη.

Ωστόσο, η αναμενόμενη αύξηση της παραγωγής είναι πιθανόν να επιφέρει σημαντικές πιέσεις τόσο στην κεφαλαιακή επάρκεια όσο και στην οργανική κερδοφορία της εταιρείας αν δεν σχεδιαστεί σωστά, στη βάση στοχευμένης ανάλυσης δεδομένων και κατάρτισης προοπτικών εκτιμήσεων βασισμένων σε ακριβή στοιχεία και ρεαλιστικές παραδοχές.

Σημαντικές πιέσεις στα εποπτικά κεφάλαια της εταιρείας, αλλά και στην οργανική κερδοφορία της, επιφέρει και το παρατεταμένο περιβάλλον χαμηλών επιτοκίων, τα οποία επηρεάζουν την αποτίμηση των τεχνικών προβλέψεων, με αποτέλεσμα τη μείωση των λειτουργικών αποτελεσμάτων. Βασική αιτία αποτελεί το γεγονός ότι, σύμφωνα με τις διατάξεις του υφιστάμενου ΔΠΧΑ 4, οι διαφορές αποτίμησης των ασφαλιστικών αποθεμάτων καταχωρούνται απευθείας στα αποτελέσματα της χρήσης, ενώ οι διαφορές αποτίμησης των επενδύσεων που έχουν ταξινομηθεί ως διαθέσιμες προς πώληση καταχωρούνται απευθείας στην καθαρή θέση.

Τη λογιστική αυτή ασυμμετρία έρχεται να επιλύσει το νέο λογιστικό πρότυπο ΔΠΧΑ 17, το οποίο θα επιτρέψει στις ασφαλιστικές εταιρείες να καταχωρούν τις διαφορές αποτίμησης των ασφαλιστικών αποθεμάτων που οφείλονται στις μεταβολές της καμπύλης επιτοκίων απευθείας στην καθαρή θέση.

Μέχρι όμως την εφαρμογή του ΔΠΧΑ 17, η εταιρεία μας καθώς και οι υπόλοιπες ασφαλιστικές εταιρείες θα πρέπει να αντιμετωπίσουν την εν λόγω ασυμμετρία με στοχευμένες ενέργειες, για την καλύτερη δυνατή θωράκιση τόσο της εποπτικής όσο και της λογιστικής καθαρής θέσης τους.

Οι επιπτώσεις από την παρατεταμένη πτώση των επιτοκίων δεν περιορίζονται μόνο στα εποπτικά και λογιστικά κεφάλαια των ασφαλιστικών εταιρειών, αλλά δυσχεραίνουν και την υλοποίηση των στόχων της επενδυτικής τους στρατηγικής, καθώς το κόστος επανεπένδυσης έχει αυξηθεί σημαντικά. Επιπλέον, η συνεχής πτώση των επιτοκίων ενδέχεται να επιφέρει και σημαντική διεύρυνση της διαφοράς μεταξύ της σταθμισμένης μέσης διάρκειας των στοιχείων του ενεργητικού και του παθητικού (“Asset and Liability Management mismatch”), παράγοντας ο οποίος έχει καθοριστικό ρόλο στον σχεδιασμό ορθά τιμολογημένων προϊόντων.

Επιπρόσθετα, οι περιορισμοί στη διακίνηση κεφαλαίων (capital controls) δυσχεραίνουν περαιτέρω τον επενδυτικό σχεδιασμό των ασφαλιστικών εταιρειών και περιορίζουν σημαντικά τη δυνατότητά τους για αποτελεσματική διασπορά του επενδυτικού κινδύνου.

Σημαντική πρόκληση αποτελεί και η συμμόρφωση με το νέο λογιστικό πλαίσιο (ΔΠΧΑ 17), καθώς αποτελεί τη σημαντικότερη αλλαγή στην ασφαλιστική λογιστική που έχει λάβει χώρα από την εφαρμογή του κλαδικού λογιστικού σχεδίου των ασφαλιστικών επιχειρήσεων.

Η Εθνική Ασφαλιστική, έχοντας ολοκληρώσει τον εντοπισμό των ελλείψεων και αδυναμιών (“gapanalysis”), προχωρά με συστηματικό τρόπο στον προσδιορισμό της επίπτωσης του νέου προτύπου στην καθαρή της θέση, στην επιλογή της κατάλληλης μηχανογραφικής εφαρμογής και στην κατάρτιση όλων των απαιτούμενων τεχνικών εγγράφων προκειμένου το νέο πρότυπο να εφαρμοσθεί εμπρόθεσμα και με επιτυχία.

Οι παραπάνω προκλήσεις, σε συνδυασμό με το μεταβατικό στάδιο στο οποίο βρίσκεται η εταιρεία, αν και καθιστούν ιδιαίτερα δύσκολο το έργο τόσο της διοικητικής ομάδας όσο και του ανθρώπινου δυναμικού της, είμαι αισιόδοξος ότι θα αντιμετωπισθούν το ίδιο αποτελεσματικά, όπως συνέβη και στο πρόσφατο παρελθόν, και θα διατηρηθεί τόσο η σταθερή οργανική κερδοφορία όσο και η ενίσχυση της κεφαλαιακής της θέσης.


 

Αντασφάλειες: Το όνειρο δεν έγινε πραγματικότητα

0

Της Ελενας Ερμείδου

Μετά από δεκάδες δηλώσεις και ανακοινώσεις, ήρθαν οι αντασφαλιστές αντιμέτωποι με την πραγματικότητα. Οι πολυαναμενόμενες αυξήσεις δεν αποτυπώνονται στα τιμολόγια τους. Η τάση επιβεβαιώθηκε και στο συνέδριο της S&P.

Οι αντιδράσεις των αντασφαλιστών ήταν αρκετά εμφανείς με την SCOR P&C Reinsurance να υπογραμμίζει ότι η άνοδος στα αντασφάλιστρα ήταν μικρή και οι βελτιώσεις στους όρους και τις συνθήκες ανεπαρκείς.

Καλύτερο βηματισμό σε ό,τι αφορά τα ασφάλιστρα βλέπει η Odyssey στους πρωτασφαλιστές, τονίζοντας ότι οι αντασφαλιστές ανάμεναν σημαντικές βελτιώσεις και συμπληρώνοντας ότι οι προμήθειες επιμένουν σε πολύ υψηλά επίπεδα και παρατηρώντας ότι υπάρχει άφθονο capacity στην αγορά

Και πάλι ρόλο σημαντικό στην διαμόρφωση των τιμών των αντασφλίστρων έχει η προσφορά των εναλλακτικών κεφαλαίων (ILS, Insurance Linked Securities), σύμφωνα με την SCOR η οποία τονίζει ότι  καθώς αυτά ήρθαν για να μείνουν, οι αντασφαλιστές θα πρέπει να μάθουν καλά το πώς δουλεύουν και να συνεργάζονται μαζί τους.

Υπάρχουν και αυτοί που ζυγίζουν περισσότερο τους παραδοσιακούς αντασφαλιστές από τα εναλλακτικά επενδυτικά κεφάλαια όπως είναι η Odyssey

… αλλά και αυτοί που θέλουν να πιστεύουν ότι τα πρόσφατα γεγονότα από τον τυφώνα στην Ιαπωνία θα καλλιεργήσουν τις συνθήκες για βιώσιμες αυξήσεις στις τιμές των αντασφαλίστρων μέσα στο 2020.

Αυλαία για την ERGO Marathon Expo και τον Μαραθώνιο

0
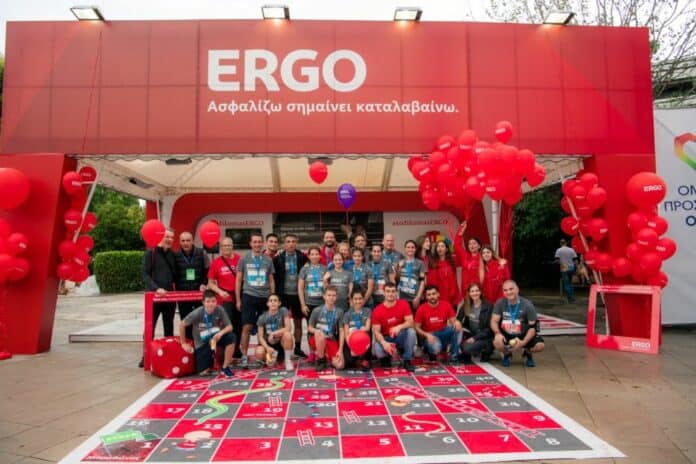
Ομαδική φωτογραφία με κάποια μέλη της ERGO Running Team του αγώνα δρόμου 5χλμ.

Με επιτυχία έκλεισε το εορταστικό πενθήμερο του 37ου Αυθεντικού Μαραθωνίου της Αθήνας, με τη διοργάνωση να σημειώνει αριθμούς ρεκόρ τόσο από πλευράς δρομέων, όσο και από πλευράς επισκεπτών της ERGO Marathon Expo που προηγήθηκε. Περισσότεροι από 60.000 δρομείς από 120 και πλέον χώρες έδωσαν το “παρών” στη μοναδική αυτή γιορτή του αθλητισμού. Την ημέρα του Αυθεντικού Μαραθωνίου της Αθήνας, η Επίσημη Ομάδα Εμψυχωτών της “ERGO Ασφαλιστική”, παρότρυνε, ενθάρρυνε και έδωσε κουράγιο στους συμμετέχοντες που παρά τον βροχερό καιρό πλημμύρισαν τους δρόμους της πρωτεύουσας.

Ο CEO της εταιρείας κος Θεόδωρος Κοκκάλας, στο κέντρο με την πράσινη μπλούζα, μαζί με δρομείς και εμψυχωτές της ERGO

Παράλληλα, για άλλη μια χρονιά, η εταιρεία είχε τη χαρά να είναι χορηγός στον Αγώνα Δρόμου 3χλμ. ERGO που διοργανώθηκε για τρίτη φορά στο πλαίσιο του Αυθεντικού Μαραθωνίου της Αθήνας. Συγκεκριμένα, η ERGO συνέδεσε τους αγώνες Run Greece, που διεξήχθησαν καθ’ όλη τη διάρκεια του 2019 σε επτά πόλεις στην Ελλάδα, σε έναν τελικό αγώνα την ημέρα της μεγάλης γιορτής του Αθλητισμού, παρέχοντας φιλοξενία, μετακίνηση και διαμονή στους 20 κορυφαίους της κάθε Περιφέρειας και στις αντίστοιχες αποστολές τους.

Στιγμιότυπο από την εκκίνηση του Αγώνα Δρόμου 3χλμ. ERGO

Ο κος Στάθης Τσαούσης, Διευθυντής Τομέα Εμπορικών Λειτουργιών της εταιρείας, στην εκδήλωση παρουσίασης των Ομάδων του Αγώνα Δρόμου 3χλμ. ERGO, που πραγματοποιήθηκε το βράδυ του Σαββάτου 9 Νοεμβρίου 2019, σε κεντρικό ξενοδοχείο της πόλης, δήλωσε σχετικά: “Με μεγάλη μας χαρά υποδεχόμαστε τους νικητές των 7 Περιφερειών για τον μεγάλο τελικό αγώνα των Run Greece, τον Αγώνα Δρόμου 3χλμ. της ERGO, που θα πραγματοποιηθεί αύριο στην καρδιά της Αθήνας. Σας ευχόμαστε να απολαύσετε τη διαδρομή και να βιώσετε τη χαρά του τερματισμού στο Παναθηναϊκό στάδιο. Εμείς θα είμαστε εκεί σε όλη τη διάρκεια της διαδρομής, για να σας εμψυχώνουμε, γιατί  για εμάς στην ERGO Ασφαλιστική είναι καθήκον να στεκόμαστε στο πλευρό όσων προσπαθούν να πραγματοποιήσουν το δικό τους ΕΡΓΟ”.

Στιγμιότυπο από τον τερματισμό του Αγώνα Δρόμου 3χλμ. ERGO
Αριστερά, ο κος Στάθης Τσαούσης, Διευθυντής Τομέα Εμπορικών Λειτουργιών της ERGO, κατά τη διάρκεια των απονομών του Αγώνα Δρόμου 3χλμ.ERGO

Στο αγωνιστικό μέρος, στην ομαδική συμμετοχή, την πρώτη θέση κατέλαβαν οι 10 άνδρες αθλητές της Περιφέρειας Κρήτης, ενώ επάξια τους μιμήθηκαν και οι 10 γυναίκες αθλήτριες της ομάδας τους ανεβαίνοντας κι εκείνες στο πρώτο σκαλί του βάθρου, πανηγυρίζοντας την απόλυτη πρωτιά της κρητικής ομάδας.

Αριστερά, ο κος Χρήστος Θεοδωρίδης, Διευθυντής Μάρκετινγκ της εταιρείας στις απονομές του Αγώνα Δρόμου 3χλμ.ERGO

Η εταιρεία συμμετείχε ακόμα πιο ενεργά σε όλους τους αγώνες της διοργάνωσης με τη δική της ERGO Running Team, η οποία φέτος αριθμούσε πάνω από 460 μέλη, ανάμεσά τους και ο CEO της εταιρείας κος Θεόδωρος Κοκκάλας, ο οποίος μετά τον τερματισμό του συναντήθηκε με όλη την “ομάδα ERGO”, δρομείς και εμψυχωτές, σε ειδικά διαμορφωμένο χώρο αποκλειστικά για αυτούς, για χαλάρωση και “διατροφική αποσυμπίεση”. Εκεί ο κ. Θεόδωρος Κοκκάλας αφού συνεχάρη όλα τα μέλη της ομάδας για τη συμμετοχή και την προσπάθειά τους δήλωσε πως “είναι μοναδική εμπειρία να βιώνει κανείς τη χαρά του τερματισμού στο Παναθηναϊκό Στάδιο κι εμείς είμαστε ιδιαίτερα περήφανοι που έχουμε επιλέξει ως εταιρεία να στηρίζουμε σταθερά τα τελευταία χρόνια τον Αυθεντικό Μαραθώνιο της Αθήνας, την κορυφαία αυτή διοργάνωση, που αποτελεί το μεγαλύτερο αθλητικό γεγονός της χώρας μας.”