back to top
20 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1391

Κινεζικό “deal” στα σκαριά από την Swiss Re

0

Της Λαλέλας Χρυσανθοπούλου

Η Swiss Re επιβεβαίωσε ότι εξετάζει μια «πιθανή επενδυτική ευκαιρία» με την China Pacific Insurance Company (CPIC), σε συνέχεια της συμμαχίας που σύναψε με την κινεζική ασφαλιστική νωρίτερα φέτος. 

Όπως αναφέρεται σε ρεπορτάζ του Bloomberg, η CPIC εξετάζει το σενάριο για απόκτηση μεριδίου αξίας 2 δισ. δολ. στην Swiss Re, προκειμένου να ενισχύσει το διεθνές της αποτύπωμα.  Ο ελβετικός αντασφαλιστικός όμιλος από την πλευρά του, θα μπορούσε να επενδύσει 500.000-1 εκατ. ευρώ για να αποκτήσει μειοψηφικό μερίδιο στη CPIC, σύμφωνα με πηγές με γνώση των συζητήσεων.

Η Swiss Re επιβεβαίωσε ότι εξετάζει μια επενδυτική ευκαιρία που σχετίζεται με πιθανή «προσφορά» μετοχών της CPIC. Προειδοποίησε όμως ότι δεν υπάρχει ακόμα συμφωνία, κάτι που σημαίνει ότι οι διαπραγματεύσεις μπορεί να συνεχιστούν επί μακρόν ή και να καταρρεύσουν. 

Η Swiss Re διευκρίνισε επίσης ότι στην παρούσα φάση δεν προτίθεται ούτε να εκδώσει νέες μετοχές ούτε να προσφέρει μετοχές με δικαίωμα ψήφου σε δυνητικό επενδυτή.

Ο ελβετικός όμιλος συνήψε συμφωνία συνεργασίας με την CPIC τον περασμένο Απρίλιο, σε μια προσπάθεια να συσφίξει τους δεσμούς της με την Κίνα, μια ολοένα και πιο σημαντική αγορά. Η Swiss Re έχε αναδείξει τη χώρα του δράκου ως πηγή ανάπτυξης για τα (αντ)ασφάλιστρα και δραστηριοποιείται εκεί επί σειρά ετών. Παρότι η ακριβής μορφή της συνεργασίας δεν αποκαλύφθηκε, πιθανολογείται ότι οι δυο εταιρείες θα αναζητούσαν από κοινού ευκαιρίες στην εγχώρια ασφαλιστική αγορά της Κίνας. Η Swiss Re κατέχει ήδη μειοψηφικό μερίδιο στην ασιατική ασφαλιστική FWD και κατά το 2018 είχαν κυκλοφορήσει φήμες ότι είχε εισέλθει σε διαπραγματεύσεις με τις κινεζικές αρχές με αντικείμενο πιθανή επένδυση στην Anbang (που στη συνέχεια κρατικοποιήθηκε…)

H  CPIC –που είναι εισηγμένη τόσο στη Σαγκάη όσο και στο Χονγκ-Κονγκ- είχε αναγγείλει το Σεπτέμβριο ότι σκοπεύει να πωλήσει Πιστοποιητικά Αποθετηρίων Τίτλων (Global Depository Titles-GDR) και να τους εισαγάγει στο Χρηματιστήριο του Λονδίνου. Μια τέτοια πώληση θα αντιπροσώπευε ποσοστό της τάξης του 10% του μετοχικού της κεφαλαίου, με τα αντληθέντα κεφάλαια να κατευθύνονται στην ενίσχυση της κεφαλαιακής βάσης της εταιρείας και την χρηματοδότηση της επέκτασής της στο εξωτερικό. Οι πηγές που επικαλείται το Bloomberg, μάλιστα, πιθανολόγησαν ότι η Swiss Re θα μπορούσε να επενδύσει στην CPIC μέσω αυτού του προγράμματος.

Affidea: Εξετάσεις προληπτικού ελέγχου για διαβήτη

0

Η Παγκόσμια Ημέρα κατά του Διαβήτη καθιερώθηκε κάθε χρόνο στις 14 Νοεμβρίου για να ενημερώσει και να ευαισθητοποιήσει τον πληθυσμό σχετικά με τους τρόπους πρόληψης και αντιμετώπισης της συγκεκριμένης νόσου.

Ο Σακχαρώδης Διαβήτης σύμφωνα με τον διεθνή ορισμό είναι μια μεταβολική διαταραχή πολλαπλής αιτιολογίας, η οποία χαρακτηρίζεται από χρόνια υπεργλυκαιμία, λόγω διαταραχών του μεταβολισμού των υδατανθράκων, των λιπών και των πρωτεϊνών και η οποία είναι αποτέλεσμα ανεπάρκειας στην έκκριση ή τη δράση της ινσουλίνης ή και τα δύο. Ο ρόλος της ινσουλίνης είναι να βοηθά τον οργανισμό να χρησιμοποιεί την γλυκόζη του αίματος σαν πηγή ενέργειας για τα κύτταρα. Η γλυκόζη προέρχεται κυρίως από την πέψη διαφόρων τροφών όπως το ψωμί, το ρύζι, οι πατάτες, η ζάχαρη και τα γλυκά.

Tι περιλαμβάνει ο προληπτικός έλεγχος;

Τα οργανικά συμπτώματα που πρέπει να μας ανησυχήσουν είναι η πολυουρία, η πολυδιψία και η ανεξήγητη απώλεια βάρους. Εργαστηριακά ελέγχονται τα επίπεδα σακχάρου του οργανισμού μέσα από εξετάσεις επιλογής που είναι η μέτρηση του σακχάρου ορού αίματος και του σακχάρου ούρων καθώς και ο προσδιορισμός της γλυκοζυλιωμένης αιμοσφαιρίνης που αποτυπώνει τα επίπεδα γλυκόζης του αίματος που παρουσίαζε ο οργανισμός τους τρεις προηγούμενους μήνες. Οι εξετάσεις πραγματοποιούνται με πρωινή αιμοληψία μετά από 8ωρη νηστεία. Στην περίπτωση που έχει ήδη διαγνωστεί διαβήτης, ο ασθενής πρέπει σε συνεργασία με τον θεράποντα ιατρό να παρακολουθεί συστηματικά τον οργανισμό του για την πρόληψη πιθανών επιπλοκών της νόσου.

Τα καλά νέα…

Η Affidea, έχοντας ως πάγια επιδίωξη την εμπέδωση της αξίας της πρόληψης στην υγεία, προσφέρει για

όλο τον μήνα ΝΟΕΜΒΡΙΟ & ΔΕΚΕΜΒΡΙΟ,

την δυνατότητα να ελέγξετε τα επίπεδα σακχάρου του οργανισμού σας σε προνομιακή τιμή.

Munich Re: Κέρδη 865 εκ. στο 3ο τρίμηνο 2019

0
Munich Re, επιγραφή, κτίριο

Μετάφραση απόδοση:  Ελενα Ερμείδου 

Στα 865 εκατομμύρια ευρώ διαμορφώθηκαν τα κέρδη της Munich Re το 3ο τρίμηνο του 2019. Το λειτουργικό αποτέλεσμα κατήλθε στα 980 εκατομμύρια σε σχέση με τα 1,040 εκατομμύρια την αντίστοιχη περυσινή χρονική περίοδο.

Τα ίδια κεφάλαια στα 31,578 εκατομμύρια από 26,500 εκατομμύρια στις αρχές του έτους κυρίως λόγω της υψηλής αποτίμησης των αποθεματικών. Τα μεικτά ασφάλιστρα αυξήθηκαν 7,4% στα 13,743 εκατομμύρια από 12,790 εκατομμύρια το περασμένο έτος. Αν οι συναλλαγματικές ισοτιμίες παρέμεναν στα ίδια επίπεδα η αύξηση θα καθορίζονταν στο 5,5%.

Οι αποδόσεις των ίδιων κεφαλαίων στο 11,3%. Ο δείκτης Φερεγγυότητας κατά προσέγγιση στο 230%από 245% στο κλείσιμο του 2018.

Στα 746 εκατομμύρια το αποτέλεσμα στις αντασφάλειες

Ο κλάδος αντασφαλειών συνεισέφερε στο τελικό ενοποιημένο  αποτέλεσμα κατά 746 εκατομμύρια ευρώ (309εκατ.) στο 3ο τρίμηνο. Το λειτουργικό αποτέλεσμα διαμορφώθηκα στα 690 εκατομμύρια (589 εκατ.). Τα μεικτά ασφάλιστρα αυξήθηκαν 11,9% στα  9,582 εκατ. (8,566).

Ο κλάδος αντασφάλισης Ζωής και Υγείας έγραψε κέρδη 282 εκατομμυρίων (159 εκατ.). Τα έσοδα από τα ασφάλιστρα αυξήθηκαν στα 2,989 εκατομμύρια (2,805 εκατ). Το τεχνικό αποτέλεσμα στα 387 εκατομμύρια. Το τεχνικό αποτέλεσμα στα €218 εκατ. (88) το 3ο τρίμηνο.

Ο κλάδος αντασφάλισης Περιουσίας- Ατυχημάτων συνεισέφερε κατά 464 εκατομμύρια. Ο όγκος ασφαλίστρων αυξήθηκε στα 6,593 εκατ.  (5,761 εκατ. ). Ο δείκτης ζημιών και εξόδων προς τα καθαρά ασφάλιστρα στο  104.7% (100.7%).

Κατά το 3ο τρίμηνο περίπου 220 εκατομμύρια καταβλήθηκαν  σε αποζημιώσεις περασμένων ετών το οποίο αντιστοιχείς το 4% των καθαρών ασφαλίστρων

Στα 119 εκατομμύρια το αποτέλεσμα της ERGO

H ERGO έγραψε κέρδη 119 εκατομμυρίων (173εκατ) το 3μηνο και από το Ιανουάριο συνολικά 339 εκατ. (359). Σύμφωνα με την Munich Re βρίσκεται ευθυγραμμισμένη με τις προβλέψεις για κέρδη 400 εκατομμυρίων στο κλείσιμο της οικονομικής χρήσης 2019.

Επενδύσεις

Το αποτέλεσμα του κλάδου επενδύσεων του Ομίλου αυξήθηκε στα 2,131 εκατομμύρια το 3ο τρίμηνο. Οι αποδόσεις επί των επενδύσεων στο 3,4%.

Προβλέψεις για το σύνολο του 2019

Με αυτά τα δεδομένα, η Munich Re βρίσκεται εντός τροχιάς προβλέψεων αναμένοντας κέρδη πάνω από 2,5 δισεκατομμύρια για το 2019 με βάση μία παραγωγή που ξεπερνά τα 49 δισεκατομμύρια. Στο κλάδο αντασφαλειών η Munich Re αναμένει κέρδη πάνω από 2,1 δισεκατομμύρια σε παραγωγή 31 δισεκατομμυρίων ευρώ.


Μ. Λαμπροπούλου: Η Generali καλλιεργεί την φιλοσοφία του εταιρικού πολίτη

0

Καλλιεργεί τη φιλοσοφία του εταιρικού πολίτη. Οι τρεις άξονες του προγράμματος εταιρικής υπευθυνότητας στους οποίους εστιάζεται η Generali αφορούν σημαντικά κοινωνικά θέματα, που επηρεάζουν τις κοινότητες στις οποίες δραστηριοποιείται ο όμιλος, όπως τονίζει η κ. Μαρία Λαμπροπούλου, διευθύντρια Marketing & Επικοινωνίας της Generali.

Στην Ελλάδα, υπογραμμίζει, η εταιρεία επικεντρώνεται σε μια σειρά δράσεων με στόχο τη στήριξη οικογενειών και παιδιών, συμπληρώνοντας πως ένας εταιρικός πολίτης του κόσμου, η Generali, έχει το όραμα να συμβάλει στο βιώσιμο μέλλον κάθε κοινότητας στην οποία δραστηριοποιείται.

στην Έλενα Ερμείδου

iw? Τι δράσεις έχετε πραγματοποιήσει στον τομέα της εσωτερικής υπευθυνότητας (εντός εταιρείας);

απ. Στην Generali επενδύουμε στρατηγικά στη δημιουργία μιας κουλτούρας αλληλεγγύης, συνεργασίας, σεβασμού της διαφορετικότητας και περιβαλλοντικής υπευθυνότητας. Με αυτόν τον σκοπό, η εταιρεία μας διοργανώνει, συχνά, ενημερωτικές συναντήσεις για το προσωπικό της, γύρω από καίρια θέματα που απασχολούν την κοινωνία μας.

Χαρακτηριστικά παραδείγματα αποτελούν πρωτοβουλίες όπως η «Εβδομάδα Εταιρικής Ακεραιότητας» και η «Εβδομάδα σεβασμού της Διαφορετικότητας και της Συμμετοχής-Be Bold for Inclusion», αναπτύσσοντας έτσι τον διάλογο, την ενημέρωση και την υπευθυνότητα.

Οι συναντήσεις αυτές πραγματοποιούνται με την ένθερμη συμμετοχή των εργαζόμενων από όλες τις βαθμίδες και τα τμήματα της εταιρείας. Στόχος των παραπάνω πρακτικών είναι να δημιουργήσουμε μια ενεργή κοινότητα ανθρώπων και να καλλιεργήσουμε τη φιλοσοφία του εταιρικού πολίτη.

Επιπλέον, σταθερή προτεραιότητα για την Generali αποτελεί η ενδυνάμωση των ανθρώπων της σε επαγγελματικό, αλλά και προσωπικό, επίπεδο, με στόχο την εξασφάλιση των συνθηκών εκείνων που θα τους επιτρέψουν να φτάσουν στο μέγιστο των δυνατοτήτων τους.

Ιδιαίτερη έμφαση δίνεται στην εκπαίδευση του δυναμικού και στη δημιουργία ευκαιριών μάθησης. Είναι χαρακτηριστικό ότι μόνο το 2019 έχουν πραγματοποιηθεί πάνω από 686 ώρες σεμιναρίων κατάρτισης, σε συνεργασία με διαπιστευμένα εκπαιδευτικά ιδρύματα, με εστίαση στην επαγγελματική ανάπτυξη των εργαζόμενων και την αναβάθμιση των δεξιοτήτων τους.

Επιπλέον, εδώ και δύο χρόνια, με μια ολιστική προσέγγιση στο θέμα της ανάπτυξης και στήριξης των ανθρώπων μας, έχουμε εμπλουτίσει περαιτέρω το πρόγραμμά μας, προσφέροντας σεμινάρια ψυχικής υγείας, αυτοβελτίωσης, και ομάδες γονέων, τα οποία έχουν τύχει θερμής αποδοχής από τους εργαζομένους.

Τέλος, ιδιαίτερη έμφαση δίνεται και στην υιοθέτηση λύσεων smart working, εξ αποστάσεως εργασίας, που ενισχύουν την εξισορρόπηση προσωπικής-οικογενειακής και επαγγελματικής ζωής.

iw? Σε ποιες κατηγορίες εξωτερικής εταιρικής υπευθυνότητας επενδύετε;

 απ. Ο Όμιλος Generali έχει προχωρήσει σε μια πραγματική παγκόσμια κίνηση εταιρικής κοινωνικής υπευθυνότητας, με τη δημιουργία ενός μη κερδοσκοπικού οργανισμού, του Human Safety Net. Πρόκειται για μια εμβληματική πρωτοβουλία του ομίλου, με στόχο τη στήριξη των κοινωνικά ευάλωτων συνανθρώπων μας.

Το Human Safety Net είναι ανοιχτό σε συνεργασίες με φορείς από όλο τον κόσμο και ήδη έχει λειτουργήσει σαν ένα hub συνεργασιών μεταξύ διαφορετικών κοινωνικών φορέων και ΜΚΟ ανά τον κόσμο.

Το Human Safety Net βασίζεται στην ιδέα ότι οι κοινωνίες που αποτελούνται από ανθρώπους, οι οποίοι βοηθούν άλλους ανθρώπους, μπορούν να συμβάλλουν στη βιώσιμη ανάπτυξη, δημιουργώντας μια αλυσιδωτή αντίδραση θετικής αλλαγής. Επίσης, αντανακλά τη δέσμευση της Generali να συμβάλλει στη δημιουργία μιας υγιούς, βιώσιμης κοινωνίας, όπου οι άνθρωποι θα μπορούν να αναπτυχθούν έχοντας πρόσβαση σε περισσότερες και καλύτερες ευκαιρίες.

Οι τρεις άξονες του προγράμματος εστιάζουν σε σημαντικά κοινωνικά θέματα που επηρεάζουν τις κοινότητες στις οποίες δραστηριοποιείται ο Όμιλος Generali: στη δημιουργία ίσων ευκαιριών για παιδιά από κοινωνικά ευάλωτες οικογένειες, στην υποστήριξη της επιχειρηματικότητας των προσφύγων στην Ευρώπη και στην προστασία νεογνών από τη νεογνική ασφυξία και τις επιπτώσεις της.

Και οι τρεις αυτές θεματικές ενότητες έχουν έναν κοινό στόχο: να απελευθερώσουν το δυναμικό κοινωνικά ευάλωτων ανθρώπων, ώστε αυτοί να μπορέσουν να μεταμορφώσουν τη ζωή τους, τη ζωή της οικογένειάς τους, αλλά και τις κοινότητές τους.

Στην Ελλάδα, έχουμε εστιάσει σε μια σειρά δράσεων με στόχο τη στήριξη οικογενειών και παιδιών. Χαρακτηριστικό παράδειγμα η πρόσφατη συνεργασία μας με τους Γιατρούς του Κόσμου, μέσω της οποίας μπορέσαμε να προσφέρουμε με τη συλλογή ειδών πρώτης ανάγκης και την κάλυψη ιατροφαρμακευτικών εξόδων σε δεκάδες οικογένειες.

Λόγω των κοινωνικοοικονομικών συνθηκών στη χώρα μας, υπάρχει ευρύ πεδίο δράσης και διορθωτικών-υποστηρικτικών ενεργειών. Η στήριξη παιδιών μικρής ηλικίας και των οικογενειών τους μπορεί να είναι αποφασιστική στη διαμόρφωση ενός καλύτερου μέλλοντος και στη δημιουργία ίσων ευκαιριών για την αντιμετώπιση φαινομένων κοινωνικού αποκλεισμού.

Σύμφωνα μάλιστα με έρευνες, δύο στα τρία παιδιά παγκοσμίως διαβιούν σε συνθήκες φτώχειας. Κινητήριος δύναμη αλλαγής και διασφάλισης των συνθηκών για ένα καλύτερο μέλλον είναι, σύμφωνα με τους επιστήμονες, η πρώιμη παρέμβαση –μέχρι την ηλικία των 6 ετών ιδανικά– και η παροχή εκπαιδευτικών ερεθισμάτων, συναισθηματικής και οικογενειακής φροντίδας, αξιοπρεπών συνθηκών διαβίωσης, όπως διατροφή και υγειονομική φροντίδα. Στο πλαίσιο αυτό, διερευνούμε και αξιολογούμε συνεχώς πιθανές συνεργασίες με φορείς των οποίων το έργο μπορούμε να στηρίξουμε.

iw? Ο διάλογος με οικονομικούς/κοινωνικούς φορείς, δήμους, περιφέρειες, πώς μπορεί να βοηθήσει και ποια είναι τα παραδείγματα που έχετε να μας αναφέρετε;

απ. Η συνεργασία διαφορετικών φορέων είναι απαραίτητη προκειμένου να μεγιστοποιήσουμε το όφελος για τις ομάδες του πληθυσμού που έχουν ανάγκη. Πολλές φορές, οι ανάγκες που προκύπτουν είναι σύνθετες και ενδέχεται να χρήζουν συνδυαστικής αντιμετώπισης, όπως π.χ. τη βελτίωση της υλικοτεχνικής υποδομής και παράλληλα στήριξη στην κοινωνική ένταξη ευαίσθητων ομάδων.

Δημιουργείται, λοιπόν, η ανάγκη μετάβασης από μια εποχή μονομερών ενεργειών στη δημιουργία κοινοτήτων ανθρώπων που μοιράζονται γνώσεις, πόρους και δεξιότητες. Μόνο έτσι μπορούμε να πετύχουμε μακροχρόνιες, βιώσιμες λύσεις.

Αυτός ακριβώς είναι ο στόχος του Human Safety Net. Μέσω αυτής της οργανωμένης πρωτοβουλίας, 19 μέχρι στιγμής χώρες όπου λειτουργεί ο όμιλος έχουν θέσει σε εφαρμογή περισσότερα από 22 προγράμματα, σε συνεργασία με 29 φορείς, με την πολύτιμη συμβολή των εργαζομένων της Generali και εθελοντών, σχεδιάζοντας τρόπους για να ενισχύσουν τον θετικό αντίκτυπό τους στις κοινότητες σε όλο τον κόσμο.

Χαρακτηριστικό παράδειγμα σύμπραξης, επίσης, δημόσιων, κυβερνητικών και ιδιωτικών φορέων στη χάραξη βιώσιμων πολιτικών ήταν και η συμμετοχή της Generali στο Παγκόσμιο Οικονομικό Φόρουμ στο Νταβός, όπου παρουσιάστηκε η συνεργασία της με την Knap, μια startup με έδρα τη Silicon Valley, που προωθεί την ανάπτυξη της επιχειρηματικότητας μέσω των έξυπνων τεχνολογικών λύσεων.

iw? Ποιο είναι το νέο σας πλάνο;

απ. Στην Generali θεωρούμε ότι η αλλαγή ξεκινά από εμάς τους ίδιους. Ήδη, με 255 εργαζομένους, τις οικογένειές τους, αλλά και τους συνεργάτες μας ασφαλιστικούς διαμεσολαβητές, αποτελούμε μια δυναμική κοινότητα, με μεγάλες δυνατότητες.

Τα επόμενα σχέδιά μας είναι, λοιπόν, να ενδυναμώσουμε αυτήν την ομάδα και να προσφέρουμε ευκαιρίες συμμετοχής που θα δημιουργήσουν ένα ντόμινο θετικών δράσεων.

Από το 2016 έχουμε προχωρήσει στην ίδρυση εθελοντικής ομάδας με την ένθερμη συμμετοχή εργαζομένων από κάθε βαθμίδα της εταιρείας και στόχος μας είναι να την ενισχύσουμε, σχεδιάζοντας ένα ειδικό πρόγραμμα, μέσω του οποίου οι ικανότητες της ομάδας μας και οι δεξιότητές τους θα συναντούν τις ανάγκες των ομάδων-στόχων και των φορέων με τους οποίους έχουμε επιλέξει να συνεργαζόμαστε.

Ο καθένας μας, εξάλλου, μπορεί να προσφέρει σε κάποιον που το έχει ανάγκη, αρκεί να δημιουργηθεί το κατάλληλο πλαίσιο για αυτήν την εποικοδομητική και κοινωνικά επωφελή συνέργεια.

Ως ένας εταιρικός πολίτης του κόσμου, η Generali έχει το όραμα να συμβάλλει στο βιώσιμο μέλλον κάθε κοινότητας όπου δραστηριοποιείται.


Τι λέει η Insurance Europe για την ταξινόμηση των επενδύσεων

0
insurance europe logo

Της Λαλέλας Χρυσανθοπούλου

Η Insurance Europe δημοσίευσε τις θέσεις της αναφορικά με τις προτάσεις της ΕΕ για μια βιώσιμη ταξινόμηση των επενδύσεων (sustainability taxonomy). Μεταξύ άλλων επισημαίνει:

–Για το εύρος της ταξινόμησης, οι ευρωπαϊκές ασφαλιστικές εταιρείες στηρίζουν την έμφαση που δίνουν η Ευρωπαϊκή Επιτροπή και το Ευρωπαϊκό Συμβούλιο στα χρηματοοικονομικά προϊόντα που αξιολογούνται ως «βιώσιμα περιβαλλοντικά». Η πρόταση του Κοινοβουλίου να διευρύνει το εύρος της ταξινόμησης και σε άλλα προϊόντα είναι πρόωρη και κινδυνεύει να εγείρει θέματα βιωσιμότητας και αναλογικότητας.

–Ενθάρρυνση της μετάβασης σε μια βιώσιμη οικονομία: Οι ασφαλιστικές εταιρείες είναι υπέρ μιας ταξινόμησης που ενθαρρύνει την διαδικασία της μετάβασης. Επομένως, η πρόταση του Συμβουλίου να αναγνωριστεί ότι οι διαδικασίες μετάβασης συνεισφέρουν δυνητικά στην αειφορία είναι καλοδεχούμενη. Και τούτο διότι η προσέγγιση αυτή θα ενθαρρύνει όλους τους κλάδους της οικονομίας  να καταστήσουν τα επιχειρηματικά τους μοντέλα πιο βιώσιμα, χωρίς να περιορίζει άνευ λόγου το επενδυτικό «σύμπαν».

–Απαιτήσεις δημοσιότητας: Με δεδομένο ότι οι ασφαλιστικές εταιρείες έχουν μεγάλα και διαφοροποιημένα επενδυτικά χαρτοφυλάκια, η άσκηση της αξιολόγησης βιωσιμότητας των επενδύσεων στην υφιστάμενη ταξινόμηση είναι πολύπλοκη και μπορεί να οδηγήσει σε ασύμβατα αποτελέσματα μεταξύ διαφόρων κλάδων. Ανάλογα με τα διαθέσιμα δεδομένα, οι επενδυτές θα πρέπει να συμμορφώνονται με τις προτεινόμενες απαιτήσεις δημοσιότητας στη βάση της βέλτιστης προσπάθειας για να αποφεύγονται μη απαραίτητα ρίσκα.

-Πλατφόρμα βιώσιμης χρηματοδότησης: Η δημιουργία πλατφόρμας βιώσιμης χρηματοδότησης αντιμετωπίζεται θετικά από την Insurance Europe ως απαραίτητο κανάλι για την επικαιροποίηση της ταξινόμησης και την παρακολούθηση των σχετικών εξελίξεων. Η ασφαλιστική βιομηχανία δηλώνει πρόθυμη να συνεισφέρει στην ανάπτυξη του συστήματος ταξινόμησης

–Χρονοδιάγραμμα: Το τρέχον χρονοδιάγραμμα για την εφαρμογή της ταξινόμησης μπορεί να δημιουργήσει προβλήματα συμμόρφωσης για τους παίκτες της αγοράς και να δημιουργήσει σύγχυση στους επενδυτές. Γι’ αυτό και η Insurance Europe προτείνει ένα πιο ρεαλιστικό χρονοδιάγραμμα που δεν δημιουργεί «δυσαρμονία» μεταξύ της υιοθέτησης του Κανονισμού περί Βιώσιμων Επενδύσεων  και των σχετικών εξουσιοδοτικών πράξεων που θα εξειδικεύσουν τις απαιτήσεις του. 

KPMG: Συνάντηση κορυφής για το διεθνές CX οικοσύστημα στο Customer Experience Conference

0

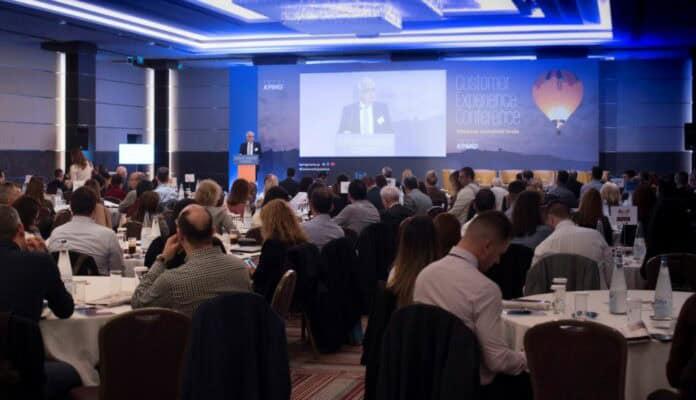
Κορυφαία στελέχη της παγκόσμιας αγοράς υπογράμμισαν την πολύπλευρη και πολυεπίπεδη διερεύνηση των αναγκών του πελάτη και το θέσφατο ευθυγράμμισης της Customer Experience στρατηγικής με το επιχειρηματικό μοντέλο και τους οικονομικούς του στόχους των οργανισμών στο Customer Experience Conference της KPMG, το οποίο πραγματοποιήθηκε την Τρίτη 5 Νοεμβρίου, στο ξενοδοχείο Athens Grand Hyatt.

Οι economies του Customer Experience

«Ζούμε στην εποχή του “me economy” και η επένδυση στην εμπειρία πελάτη και στην καθιέρωση σχετικών metrics αποδίδει σημαντικά» τόνισε στην ομιλία του ο καθηγητής Γιώργος Σιώμκος, Κοσμήτορας της Σχολής Διοίκησης Επιχειρήσεων στο Οικονομικό Πανεπιστήμιο Αθηνών. Ο Δημήτρης Σύρμος, Presales Specialist Customer Experience της SAP Hellas, Cyprus & Malta ανέδειξε την προδραστική κάλυψη των αναγκών του πελάτη και τη βέλτιστη διαχείριση των προσδοκιών του ως πηγές ανταγωνιστικού πλεονεκτήματος για τις επιχειρήσεις, στην εποχή του “experience economy”.

Η εμπειρία πελάτη πρέπει να είναι στο επίκεντρο της επιχειρησιακής στρατηγικής, αλλιώς ο κάθε οργανισμός μπορεί να αντιμετωπίσει προβλήματα, όσο επιτυχημένος και εάν είναι. Αυτό ήταν το βασικό συμπέρασμα της συζήτησης πάνελ που πραγματοποιήθηκε στο πλαίσιο του Customer Experience Conference ανάμεσα στους Νάνσυ Ζαχαριάδου, Manager, στη Διεύθυνση Customer Experience & Research της Τράπεζας Πειραιώς, Άννα Καραχάλιου, Επικεφαλής του Τμήματος Πελατειακών Σχέσεων στη Leroy Merlin Ελλάδος & Κύπρου, Γιώργο Κουράκο, Head of Customer Experience & Innovation στη Stoiximan, Σωτήρη Συρμακέζη, Senior Advisor on Customer Experience & Digital Transformation στον Όμιλο Βιοϊατρική και Γιάννη Τσίληρα, Consumer CRM & Channel Management Director του OTE, υπό τον συντονισμό του Διονύση Διαμαντόπουλου, Γενικό Διευθυντή της KPMG στην Ελλάδα. Στο πλαίσιο της συζήτησης αναδείχθηκαν, μεταξύ άλλων, η στενή σύνδεση ανάμεσα στο customer experience με το marketing και το brand promise του κάθε οργανισμού του οργανισμού καθώς και η ανάγκη για  συνεχή εκπαίδευση όλων των εργαζομένων του οργανισμού στην εμπειρία πελάτη.

Τι χρειάζεται προκειμένου να τεθεί η εμπειρία πελάτη στο επίκεντρο της επιχειρησιακής στρατηγικής; Σύμφωνα με τον Matt Webster, Senior Customer Experience Manager της Virgin Atlantic «για να είναι μια εμπειρία αξιομνημόνευτη, χρειάζεται να είναι ξεχωριστή. Ο κάθε οργανισμός πρέπει να βρει τη δική του φωνή για τη διαμόρφωση πρότασης προς τον πελάτη και να είναι όσο τολμηρός χρειάζεται».

Ο πελάτης στο κοινωνικό γίγνεσθαι

Μπορεί το design thinking και η χαρτογράφηση του ταξιδιού του πελάτη (customer journey mapping) να αποτελούν ευρέως διαδεδομένες μεθοδολογίες στον χώρο του CX, ωστόσο, οι περισσότεροι ομιλητές του συνεδρίου τόνισαν ότι η θεώρηση του πελάτη αποκλειστικά μέσα από το πρίσμα των επιμέρους εργαλείων μοιραία οδηγεί σε παραπλάνηση. «Είναι σημαντικό να αναγνωρίζουμε τι πραγματικά θέλουν οι πελάτες και να το συνδέουμε με το κοινωνικό γίγνεσθαι. Για παράδειγμα, το θέμα της ιδιωτικότητας είναι πλέον πολύ σημαντικό για τους καταναλωτές, συνεπώς, η αμεσότητα και η ευκολία που παρέχει ένα bot ή ένας online assistant μπορεί να είναι ευχής έργον για μια μερίδα του κοινού, αλλά εφιάλτης για κάποιον που ανησυχεί για τα προσωπικά του δεδομένα» επεσήμανε ο ερευνητής και συγγραφέας Sean Pillot de Chenecey. Αντιστοίχως η σχεδιάστρια Silke Bochat, πρώην επικεφαλής design στην Pepsico Αν. Ευρώπης δηλώνοντας: «το AirBnb ναι μεν έβαλε την εμπειρία στο επίκεντρο της στρατηγικής του, κανείς όμως δεν μπορούσε να φανταστεί ότι, στο ευρύτερο κοινωνικό πλαίσιο, η εμπειρία αυτή θα συνδεόταν με φτωχοποίηση περιοχών σε αστικά κέντρα». Εξάλλου, όπως χαρακτηριστικά ανέφερε και ο Tomas Potmesil, Director στην KPMG Τσεχίας και μέλος του διεθνούς Center of Excellence της KPMG για το Customer Experience «οι οργανισμοί πρέπει να συνειδητοποιήσουν ότι το customer journey διαμορφώνεται από παράγοντες εκτός ελέγχου τους και να ενσωματώνουν τα ευρήματα αυτά στις προτάσεις τους»· παρουσιάζοντας στιγμιότυπα από το real time customer journey mapping από case study της KPMG σε ένα από τα μεγαλύτερα αεροδρόμια της Ευρώπης. Χρειάζεται επίσης ο επιχειρηματικός κόσμος και τα επιμέρους οικοσυστήματα να δουν το θέμα της εμπειρίας με προσοχή και χωρίς παρωπίδες: σύμφωνα με τον Γιώργο Παπαδόπουλο, Επικεφαλής του τμήματος Customer Solutions της Novartis, ακόμα και η εμπειρία του ασθενούς στα νοσοκομεία μπορεί να αλλάξει, με την κατάλληλη προσέγγιση και εργαλεία.

Εμπειρία πελάτη με αντίκρισμα

Είναι εύκολο για τους οργανισμούς να θεωρήσουν ότι ο «εκστατικά ευχαριστημένος πελάτης» (delighted customer) είναι ο απόλυτος στόχος των customer experience στρατηγικών. Ωστόσο, όπως χαρακτηριστικά ανέφερε η Urvashi Roe, Global COO του Centre of Excellence της KPMG International για το Customer Experience «οι επιχειρήσεις πρέπει να γνωρίζουν τι ακριβώς θέλει ο πελάτης ώστε να προσφέρουν το επίπεδο εμπειρίας που ο ίδιος επιθυμεί, αλλά και που είναι επικερδές για την επιχείρηση». Σε αυτό το πλαίσιο, ο Οδυσσέας Τρικαλιώτης, Chief Research Officer Customer Experience & Mystery Shopping της Ipsos στα ΗΑΕ, τόνισε ότι «ο delighted customer δεν πρέπει να είναι αυτοσκοπός, καθώς, ανάλογα και με τις συνθήκες της αγοράς και του κλάδου, το να υπερέχει μια επιχείρηση από τον ανταγωνισμό μπορεί και να αρκεί».

Και ενώ δεν υπάρχει αμφιβολία ότι τεχνολογίες όπως τα advanced analytics προάγουν την εμπειρία πελάτη, είναι σημαντικό για τον οργανισμό να αναζητά πληροφορίες και από «αναλογικές πηγές». Προκειμένου να ελαχιστοποιείται η πολυπλοκότητα στην εμπειρία πελάτη, ο Θωμάς Τσοπανάκης, Head of User Experience-Digital Business στην Εθνική Τράπεζα τόνισε ότι «πάντα δοκιμάζουμε τα νέα χαρακτηριστικά των προϊόντων και αναζητούμε raw feedback επιτόπου: αυτό μας δίνει γνώση που δεν θα μπορούσαμε να βρούμε αλλού». Σε αυτό το πλαίσιο, ξεχωριστή εμπειρία ήταν και η παρουσίαση του Gaurav Saini, Senior Perfumer της P&G, ο οποίος παραλλήλισε τη διαδικασία δημιουργίας προφίλ ενός αρώματος με τη επινόηση customer personas, προκειμένου να αναδείξει τον ρόλο της διαίσθησης στην προσέγγιση του πελάτη.

Στο συνέδριο πραγματοποίησε χαιρετισμό ο Frank Thibaut, Πρόεδρος του Εθνικού Ινστιτούτου Εξυπηρέτησης Πελατών, ο οποίος καλωσόρισε την KPMG ως πρόσφατο μέλος του Ινστιτούτου. Όπως χαρακτηριστικά ανέφερε και στην εισαγωγική ομιλία του ο Βαγγέλης Αποστολάκης, Αντιπρόεδρος της KPMG στην Ελλάδα «η εμπειρία πελάτη είναι γραμμένη στο DNA της εταιρείας μας καθώς πάντα προτάσσουμε την ανοιχτή και στενή επικοινωνία με τους πελάτες μας».

Χορηγοί του συνεδρίου ήταν οι εταιρείες DIS-Dynamic Integrated Solutions και Genesis Pharma. Founding sponsor το εργαστήριο ΑΓΟΡΑ του Οικονομικού Πανεπιστήμιου Αθηνών (ΟΠΑ) και Ακαδημαϊκός Υποστηρικτής το Μεταπτυχιακό Πρόγραμμα Σπουδών στη Διοίκηση Υπηρεσιών του ΟΠΑ ενώ Τιμητική Υποστήριξη παρείχε το Εθνικό Ινστιτούτο Εξυπηρέτησης Πελατών.

Περισσότερες πληροφορίες για το συνέδρια της KPMG μπορείτε να βρείτε στο site www.kpmgevents.gr

Γ. Καντώρος: «Ο χρηματοοικονομικός αλφαβητισμός συμβάλλει στην ευημερία των πολιτών»

0
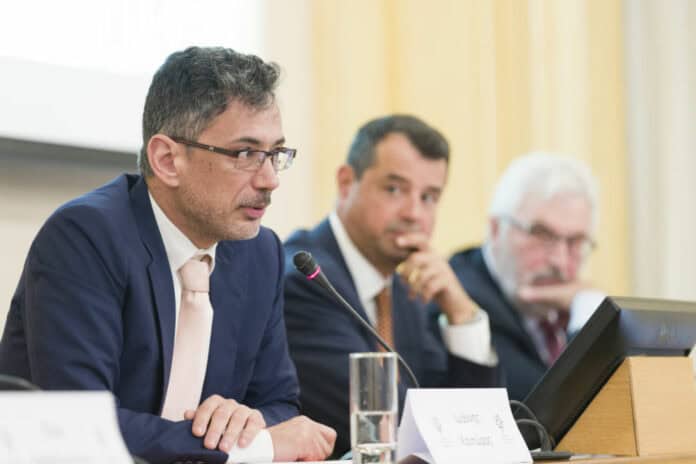
1. Ο Γιάννης Καντώρος, διευθύνων σύμβουλος της INTERAMERICAN, μιλώντας κατά την εκδήλωση.

Την ιδιαίτερη σημασία της εκπαίδευσης των πολιτών, από τις παιδικές ηλικίες, στις απαραίτητες  γνώσεις για την οικονομία, τη διαχείριση του χρήματος και την αξία της αποταμίευσης τόνισε ο Γιάννης Καντώρος, διευθύνων σύμβουλος της INTERAMERICAN, σε εκδήλωση που οργάνωσε το Ινστιτούτο Χρηματοοικονομικού Αλφαβητισμού στην Τράπεζα της Ελλάδος, κατά την Παγκόσμια Ημέρα της Αποταμίευσης (31 Οκτωβρίου).

«Στην Ελλάδα ειδικότερα, μετά την μακρά περίοδο της κρίσης που τόσα παιδιά τη βίωσαν μέχρι την ενηλικίωσή τους, είναι πολύ πιο σημαντικό να επιμείνουμε ώστε τα παιδιά να μεγαλώνουν γνωρίζοντας τις βασικές οικονομικές έννοιες» υπογράμμισε ο επικεφαλής της εταιρείας, επισημαίνοντας ότι από το 2005 μελέτη του Οργανισμού Οικονομικής Συνεργασίας και Ανάπτυξης έχει αναδείξει την αναγκαιότητα του χρηματοοικονομικού αλφαβητισμού. Σύμφωνα με τα στοιχεία της μελέτης του ΟΟΣΑ, η έλλειψη σχετικής εκπαίδευσης στον σύγχρονο κόσμο καθιστά τα άτομα και τα νοικοκυριά πιο επιρρεπή στη δημιουργία χρέους και στην πτώχευση. Επιπλέον λόγος γι’ αυτή την τάση είναι το γεγονός ότι οι χρηματοπιστωτικές αγορές μεταβάλλονται συνεχώς, λόγω της παγκοσμιοποίησης και των τεχνολογικών εξελίξεων, ενώ τα χρηματοοικονομικά προϊόντα γίνονται όλο και πιο περίπλοκα.

Χαρακτηριστικό της ελαφράς συνείδησης των Ελλήνων για τη διαχείριση των χρημάτων είναι το παράδειγμα που ανέφερε ο κ. Καντώρος: βάσει στοιχείων της Επιτροπής Τυχερών Παιγνίων, το 2018 διατέθηκαν περί τα 16 δισ. ευρώ σε τζόγο, όταν κατά την ίδια περίοδο -σύμφωνα με την ΕΛΣΤΑΤ- οι πολίτες της χώρας μας κατανάλωσαν περί τα 24 δισ. σε είδη διατροφής και μόνο 9 δισ. για την υγεία τους!

Ο διευθύνων σύμβουλος της εταιρείας αναφέρθηκε, ακόμη, στις έρευνες του INTERAMERICAN ResearchCenter, που καταδεικνύουν υψηλό βαθμό χρηματοοικονομικού αναλφαβητισμού σε φοιτητές, όπως επίσης και συνταξιοδοτικού αναλφαβητισμού σε ενηλίκους που βρίσκονται στην προ συνταξιοδότησης  περίοδο της ζωής τους. Είναι χαρακτηριστικό ότι μόνο το 17% των φοιτητών έχουν ικανοποιητικό χρηματοοικονομικές γνώσεις, ενώ το 28% των ερωτηθέντων είναι συνταξιοδοτικά εγγράμματοι, με την πλειοψηφία αυτών να είναι ήδησυνταξιούχοι. Μάλιστα, ο συνταξιοδοτικός αλφαβητισμός συνδέεται με σειρά κοινωνικοοικονομικών μεταβλητών: ηλικία συνταξιοδότησης, ακαθάριστο μηνιαίο εισόδημα, μείωση εισοδήματος κατά την περίοδο της κρίσης. Ο συνταξιοδοτικός αλφαβητισμός αποτελεί και παράγοντα του σωστού συνταξιοδοτικού προγραμματισμού (retirementplanning).

2. Από αριστερά, ο παρουσιαστής της εκδήλωσης, δημοσιογράφος Γ. Ευγενίδης και οι ομιλητές Ν. Φίλιππας, Γ. Στουρνάρας, Ό. Κεφαλογιάννη, Γ. Καντώρος, Κ. Αίσωπος και Ά. Κόττιος

Επισημαίνεται ότι η εταιρεία μελετά συστηματικά το φαινόμενο του χρηματοοικονομικού αλφαβητισμού μέσω του INTERAMERICAN ResearchCenter και σχεδιάζει την αντιμετώπισή του, στο πλαίσιο του προγράμματος εταιρικής υπευθυνότητας που αναπτύσσει, με σχετικές πρωτοβουλίες. Παράλληλα, για τον οικονομικό προγραμματισμό της ατομικής και οικογενειακής ζωής, η εταιρεία διαθέτει μία ομάδα «αιχμής» από χρηματοοικονομικούς συμβούλους (financialplanners) στο εταιρικό της δίκτυο πωλήσεων. Στο σημερινό κοινωνικό και οικονομικό περιβάλλον, ο ρόλος των financialplanners καθίσταται εξαιρετικά σημαντικός, δεδομένου ότι έχουν τη δυνατότητα να καταγράφουν και να αναλύουν τις εξατομικευμένες ανάγκες και να προσδιορίζουν τους στόχους των ατόμων και των οικογενειών τους, προτείνοντας αποταμιευτικά-επενδυτικά χαρτοφυλάκια, προσαρμοσμένα στις ανάγκες τους.

Η εκδήλωση οργανώθηκε από το Ινστιτούτο Χρηματοοικονομικού Αλφαβητισμού και τον πρόεδρο και ιδρυτή του Νικόλαο Δ. Φίλιππα, καθηγητή Χρηματοοικονομικής  του Οικονομικού Πανεπιστημίου Πειραιώς, με κεντρικό θέμα την παρουσίαση του νέου βιβλίου του με τίτλο «Τα χρήματα δεν φυτρώνουν στα δέντρα», το οποίο απευθύνεται σε παιδιά ηλικίας 10-12 ετών και όχι μόνον. Το βιβλίο, που παρουσίασε ο συγγραφέας, απαντά σε βασικά ερωτήματα για την έννοια και τη χρήση του χρήματος, την αξία του σωστού προύπολογισμού και της αποταμίευσης, την απαιτούμενη δράση για σωστή καθοδήγηση των παιδιών από τους γονείς, την έξυπνη κατανάλωση και την κατάλληλη προετοιμασία για τις σωστές χρηματοοικονομικές αποφάσεις κατά την ενηλικίωση, μέσα στο σύνθετο, σύγχρονο περιβάλλον.

Για την αποταμίευση και τον χρηματοοικονομικό αλφαβητισμό στην εκδήλωση, που φιλοξενήθηκε στο κεντρικό κατάστημα της Τράπεζας της Ελλάδος, μίλησαν επίσης, ο Γιάννης Στουρνάρας, Διοικητής της ΤτΕ, η Όλγα Κεφαλογιάννη, βουλευτής, ο καθηγητής Άγγελος Κόττιος, πρύτανης του Πανεπιστημίου Πειραιώς και ο ΚριςΑίσωπος, διευθύνων σύμβουλος της ALPHA TRUST ΑΕΔΑΚ. ΗINTERAMERICAN είναι χορηγός της έκδοσης, όπως άλλωστε και των δύο βιβλίων του Νικολάου Δ. Φίλιππα για την αποταμίευση και τον χρηματοοικονομικό προγραμματισμό που έχουν προηγηθεί και απευθύνονται, ομοίως, σε παιδιά.

Hannover Re: Κέρδη 1 δισ. με άνοδο του combined ratio

0

Της Ελενας Ερμείδου

Ισχυρές επιδόσεις αλλά με υψηλότερο δείκτη ζημιών και εξόδων λόγω ζημιών από φυσικές καταστροφές έγραψε η Hannover Re το 9μηνο του 2019.  Τα καθαρά  έσοδα στις 30 Σεπτεμβρίου 2019 διαμορφώθηκαν στο 1 δισεκατομμύριο ευρώ, αυξημένα κατά 38,3% συγκριτικά με την αντίστοιχη περυσινή χρονική περίοδο που είχαν φτάσει τα 725,3 εκατομμύρια.

Στο πλαίσιο αυτό η αντασφαλιστική ανεβάζει τον πήχυ, προβλέποντας ότι τα κέρδη για το τρέχον έτος να ξεπεράσουν τα 1,25 δισεκ. από το 1,1 δισεκ. σύμφωνα με τις αρχικές εκτιμήσεις.

Η αυξημένη κερδοφορία της αντασφαλιστικής οφείλεται κυρίως στις επιδόσεις του κλάδου Ζωής και Υγείας καθώς και στις αποδόσεις των επενδύσεων.  Ωστόσο, ο κλάδος Περιουσίας και Ατυχημάτων ήλθε αντιμέτωπος με τον αντίκτυπο 405,3 εκατομμυρίων ζημιών το 3ο τρίμηνο ξεπερνώντας τον προϋπολογισμό ζημιών του τριμήνου που ήταν τα 295 εκατομμύρια ευρώ.

Στον κορβανά των ζημιών της Hannover Re και η Thomas Cook με 112,4 εκατομμύρια ευρώ. Στο σύνολο για το 9μηνο οι ζημιές ήταν υψηλότερες του 2018 (364,6 εκατομμύρια) αλλά εντός του προϋπολογισμού των 665 εκατομμυρίων για την συνολική οικονομική περίοδο.

Τούτων δοθέντων ο δείκτης ζημιών και εξόδων της Hannover Re ανέβηκα στο 98,6% στο 3ο τρίμηνο του 2019 μένοντας μακριά από τα επίπεδα στόχων που ήταν το 98,6% για το 3 τρίμηνο του 2019 αλλά και του έτους που ήταν το 97%.

Για το 2020 η αντασφαλιστική σκοπεύει να αυξήσει τον προϋπολογισμό ζημιών από τα 875 εκατομμύρια στα 975 εκατομμύρια θέλοντας να συνεχίσει να γράφει νέες δουλειές.

Τα μεικτά ασφάλιστρα του κλάδου Περιουσίας & Ατυχημάτων αυξήθηκαν κατά 20,7% στα 11,7 δισεκατομμύρια συγκριτικά με τα 9,7 δισεκατομμύρια το 9μηνο του 2018, κυρίως λόγων Βόρειας Αμερικής, Ασίας, Γερμανία και της δομής των αντασφαλιστικών επιχειρήσεων

Τα λειτουργικά κέρδη του κλάδου υποχώρησαν 8,4% στα 919 εκατομμύρια με τα καθαρά έσοδα να υποχωρούν κατά 4,8% στα 640,1 εκατομμύρια.

Στο κλάδο Ζωής και Υγείας οι συνθήκες που επικράτησαν ήταν πιο θετικές. Η Hannover Re τριπλασίασε τα κέρδη της από τα 155,2 εκατομμύρια στα 477,7 εκατομμύρια.

Τα μεικτά ασφάλιστρα αυξήθηκαν 7,6% στα 5,7 δισεκατομμύρια και τα έσοδα από τις επενδύσεις αυξήθηκαν κατά 43% στα 527,8 εκατομμύρια. Τα καθαρά έσοδα αυξήθηκαν  στα 402,9 εκατομμύρια  από 93 εκατομμύρια το περασμένο έτος.

Σε επίπεδο επενδύσεων, η Hannover Re αύξηση τα υπό διαχείριση κεφάλαια στα 47.8 δισεκατομμύρια από 42,2 δισεκατομμύρια στο τέλος του 2018. Οι αποδόσεις των ίδιων κεφαλαίων στο 13,7%

Συνολικά τα μεικτά ασφάλιστρα το Ομίλου αυξήθηκαν κατά 16% στα 17,4 δισεκατομμύρια ενώ η λειτουργική κερδοφορία αυξήθηκε κατά 20,6% στα 1,4 δισεκατομμύρια.


Αέρας αισιοδοξίας στη Hannover Re: Αναβάθμισε τις εκτιμήσεις για τα κέρδη της

0

Έπειτα από ένα πολύ επιτυχημένο τρίτο τρίμηνο, η Hannover Re αναβάθμισε τις εκτιμήσεις της για τα κέρδη του έτους 2019.

Ειδικότερα, έχοντας διπλασιάσει τα κέρδη του γ’ τριμήνου (σ.σ. στα 340,7 εκατ. ευρώ από τα 170 εκατ. την ίδια περίοδο πέρυσι) η γερμανική αντασφαλιστική παρουσίασε αυξημένα εγγεγραμμένα ασφάλιστρα κατά 14% στα 5,70 δισ. ευρώ.

Κατόπιν αυτής της εξέλιξης, η Hannover Re  αναμένει για το σύνολο του 2019 καθαρά κέρδη άνω των 1,25 δισ. ευρώ. Οι προηγούμενες εκτιμήσεις έκαναν λόγο για 1,1 δισ. ευρώ.

“Στην αντασφάλιση Ζωής και Υγείας η πολύ καλή έμμεση κερδοφορία καθίσταται όλο και πιο εμφανής, ενώ η αντασφάλιση Περιουσίας και Ατυχημάτων συνεχίζει να αποδίδει αποτελέσματα σε υψηλό επίπεδο παρά τις συνεχιζόμενες πιέσεις από τις μεγάλες απώλειες”, δήλωσε ο διευθύνων σύμβουλος της Hannover Re, Jean-Jacques Henchoz.

Για το 2020 η εταιρεία θέτει ως στόχο κέρδη 1,2 δισ. ευρώ ενώ aαυξάνεται ο προϋπολογισμός Ζημιών για τονΚλάδο Περιουσίας και Ατυχημάτων και εκτιμάται ότι θα ανέλθει στα 975 εκατ. ευρώ από τα 875 εκατ. ευρώ της προηγούμενης εκτίμησης.

Internet of Things ή Insecurity of Things…

0

Από τις έξυπνες οικιακές συσκευές μέχρι τα λογισμικά των αυτοκινήτων και από τις φορητές συσκευές μέτρησης του σακχάρου μέχρι τον βαρέου τύπου εξοπλισμό μιας βιομηχανικής μονάδας, οι κυβερνοεπιθέσεις αποτελούν το νέο μεγάλο κίνδυνο για πολίτες, οργανισμούς και κράτη.

του Σπύρου Λαθούρη, Head IT – Cyber Risks Expert, MATRIX Brokers Group

Η άποψη του επιχειρηματικού κόσμου για την απειλή και τις παρελκόμενες επιπτώσεις των κυβερνοεπιθέσεων είναι συντριπτική, όπως διαφαίνεται από τα ευρήματα του Allianz Risk Barometer, δηλαδή της ετήσιας -παγκόσμιου βεληνεκούς έρευνας- που διεξάγει κάθε χρόνο ο ασφαλιστικός κολοσσός.

Οι σχεδόν 1000 CEOs και CROs που απαντούν παραδοσιακά στις ερωτήσεις του Allianz Risk Barometer, αναδεικνύουν σε κορυφαία απειλή για το επιχειρείν τις Κυβερνοεπιθέσεις και μάλιστα με ποσοστό επικινδυνότητας 38%, σε ισοψηφία δηλαδή με το ποσοστό του γενικότερου κινδύνου της Διακοπής Εργασιών.

Περαιτέρω για αυτόν καθ’ εαυτόν τον κίνδυνο της διακοπής εργασιών, θεωρούν ότι μπορεί να προκύψει σε ποσοστό 50% από κυβερνοεπίθεση. Είναι επομένως απολύτως εύλογο το συμπέρασμα ότι  το νούμερο αυτό αντανακλά όχι μόνο στην διευρυμένη ψηφιοποίηση των επιχειρήσεων, αλλά και την ένταση και έκταση της διασύνδεσής τους, που όπως θα δούμε στη συνέχεια αυξάνει δραματικά τόσο τον κίνδυνο, όσο και τις επιπλοκές.

Οπότε μπορούμε ΑΦΟΒΑ να πούμε ότι ο μεγαλύτερος ΦΟΒΟΣ του επιχειρείν σήμερα είναι οι ΚΥΒΕΡΝΟΕΠΙΘΕΣΕΙΣ.

Εάν παρόλα αυτά η παραπάνω διαπίστωση σας ακούγεται υπερβολική, αρκεί να αναζητήσετε στο διαδίκτυο και στα Μέσα Μαζικής τον καθημερινό απολογισμό, αλλά και τα στατιστικά στοιχεία των cyberattacks:

  • Μέχρι σήμερα 700.000 επιχειρήσεις, εκ των οποίων το 60% μικρομεσαίες, έχουν υποστεί επιθέσεις.
  • Το μέσο κόστος μιας κυβερνοεπίθεσης ανέρχεται στις $300.000
  • Οι επιχειρήσεις που απασχολούν από 1 έως 250 εργαζόμενους αποτελούν τον αγαπημένο στόχο των hackers.

Oι επιπτώσεις του κυβερνοεγκλήματος που είναι, κυρίως οι οικονομικές, γίνονται καθημερινά ολοένα και πιο αισθητές.

Το INTERNET OF THINGS, έχει μεταλλαχθεί σε INSECURITY OF THINGS…

1,4 εκατομμύρια ήταν τα αυτοκίνητα που αναγκάστηκε να ανακαλέσει η Chrysler, όταν οι ίδιοι οι κατασκευαστές διαπίστωσαν πόσο ευάλωτο σε χακάρισμα και απομακρυσμένο έλεγχο ήταν το λογισμικό του συγκεκριμένου μοντέλου αυτοκινήτου.

Αν κάποιος έχει τύχει να δει την ταινία ΙΤ με πρωταγωνιστή τον Πηρς Μπρόσναν, θα έχει διαπιστώσει πόσο εύκολο είναι κάποιος να χακάρει έξυπνες συσκευές, κάμερες και συστήματα συναγερμού, και να μετατρέψει το σπίτι μας, από τόπο ηρεμίας και ξεκούρασης σε εφιαλτικό τοπίο.

Το ίδιο ευάλωτο είναι και το λογισμικό της Ιατρικής Τεχνολογίας – από τα ψυγεία νοσοκομείων, μέχρι high tech ακτινολογικά μηχανήματα και φορητές συσκευές, αντλίες ινσουλίνης ακόμη και απινιδωτές ή/και βηματοδότες.

Εύκολη και απλή, αλλά συγχρόνως πολύ σοβαρή, είναι μία κυβερνοεπίθεση σε βιομηχανική μονάδα, σε δημόσιο οργανισμό και βεβαίως, από το στόχαστρο των hackers δεν εξαιρούνται τα κράτη και οι κυβερνήσεις.

Το πιο γνωστό παράδειγμα είναι ο ιός NOT PETYA που μέχρι σήμερα προκάλεσε την μεγαλύτερη ζημιά, τον οποίο και ακολούθησε αμέσως μετά το κακόβουλο λογισμικό Wannacry, που επί τρεις μέρες «πάγωσε» μεταξύ άλλων και το εθνικό σύστημα υγείας της Μεγ. Βρεταννίας. Και οι δύο αυτές επιθέσεις είχαν ως αποτέλεσμα τεράστιες οικονομικές απώλειες και συγχρόνως αποτελούν και ατράνταχτη απόδειξη της κρισιμότητας της αλληλεπίδρασης των ψηφιακών συστημάτων και εφαρμογών.

Για να προσεγγίσει κάποιος ρεαλιστικά το μεγάλο πρόβλημα των κυβερνοεπιθέσεων, θα πρέπει να ξεφύγει από το ευχολόγιο «Θα δω τι θα κάνω ΑΝ ΘΑ ΜΟΥ ΣΥΜΒΕΙ» και να αντιμετωπίσει την πραγματική διάσταση του θέματος απαντώντας στο ερώτημα «Πότε ΘΑ ΜΟΥ ΣΥΜΒΕΙ;».

Και το «Πότε» χρειάζεται ιδιαίτερη προετοιμασία, αφού τα στατιστικά και πάλι είναι εντυπωσιακά:

  • Χρειάζονται 146 ημέρες κατά μέσο όρο για να εντοπιστεί μία παραβίαση. Σχεδόν 4 μήνες…
  • Το 80% των εταιριών αδυνατεί να αντιμετωπίσει άμεσα μια επίθεση…
  • Η διαχείριση μιας επίθεσης μπορεί να πάρει από μήνες έως και χρόνια…

Τι μπορούμε να κάνουμε; Μπορούμε να αποδεχτούμε την υποψηφιότητά μας για επίθεση, να κάνουμε ό,τι χρειάζεται για να την αποφύγουμε και ό,τι πρέπει για να την μετριάσουμε…

Θα πρέπει να λειτουργήσουμε ως ιδιώτες και ως επιχειρήσεις με βάση το τρίπτυχο ΑΠΟΔΟΧΗ – ΑΠΟΦΥΓΗ – ΜΕΤΡΙΑΣΜΟΣ. Η αποδοχή είναι καθαρά θέμα ρεαλιστικής προσέγγισης.

Η αποφυγή, αφορά σε όλα τα τεχνικά προληπτικά μέτρα που είναι αναγκαία ώστε να αποφευχθεί ή έστω να περιοριστεί σε εύρος μια κυβερνοεπίθεση – firewalls, DLPs, security awareness training κ.ο.κ. Στο πλαίσιο αυτό σημαντικός είναι και ο ρόλος ενός εξειδικευμένου ασφαλιστικού broker, με background στον χώρο του ΙΤ, δηλαδή ενός επαγγελματία που μπορεί να αξιολογήσει τον βαθμό έκθεσης ενός συστήματος, να κατανοήσει τις λειτουργίες του και να προτείνει ουσιαστικές λύσεις.

Λύσεις που σε συνδυασμό με την κατάλληλη ασφαλιστική κάλυψη θα οδηγήσουν στο επιθυμητό αποτέλεσμα, που είναι ο ΜΕΤΡΙΑΣΜΟΣ της έντασης και της έκτασης μιας επίθεσης.

Ας δούμε όμως λίγο, πως λειτουργεί ένα πρόγραμμα ασφάλισης κατά κινδύνων του κυβερνοχώρου.

Η ασφάλιση εξελίσσεται σε τρία βασικά επίπεδα:

Το πρώτο αφορά στις Ίδιες Ζημίες, δηλαδή στις δαπάνες και στα έξοδα που αφορούν:

  • Την ανακοίνωση
  • Την δαπάνη διαχείρισης
  • Τις ζημιές στο software/hardware
  • Εκβιασμό, λύτρα
  • Ηλεκτρονική κλοπή

Στο δεύτερο επίπεδο το πρόγραμμα λειτουργεί ως ασπίδα προστασίας για την αστική ευθύνη απέναντι σε τρίτους.

Τέλος και πολύ σημαντικό, είναι το κομμάτι της ανταπόκρισης, το λεγόμενο cyber incident response, που εμπεριέχει σωτήριες υπηρεσίες τη στιγμή και όπου τις χρειάζεται ο ασφαλισμένος, δηλαδή 24 ώρες το 24ωρο και 365 μέρες τον χρόνο. Οι εξειδικεύμενοι στους κινδύνους αυτούς ασφαλιστές αναφέρουν χαρακτηριστικά ότι μία κυβερνοεπίθεση έχει μεγάλη, αλλά κυρίως απρόβλεπτη ουρά. Και η «ουρά» αυτή δεν αντικατοπτρίζει μόνον το οικονομικό κόστος, αλλά το κόστος στη φήμη και στην αξιοπιστία μιας επιχείρησης, καθώς και των συνεργατών της, τις χρονοβόρες διοικητικές και δικαστικές διαδικασίες και τα απρόβλεπτα έξοδα από αγωγές ή/και απαιτήσεις τρίτων.

Όπως προαναφέρθηκε το κόστος που θα κληθεί να καταβάλει μια επιχείρηση ώστε να αντιμετωπίσει επαρκώς τις συνέπειες μιας κυβερνοεπίθεσης σήμερα ανέρχεται κατά μέσο όρο στις $300.000. Είναι λοιπόν προφανές ότι ένα ετήσιο ασφάλιστρο ύψους μεταξύ 7.000 και 15.000 δολαρίων για κάλυψη ύψους $1 εκ., είναι μάλλον μία από τις καλύτερες προτάσεις προστασίας και αντιμετώπισης των συγκεκριμένων κινδύνων.

Οι ασφαλίσεις κυβερνοχώρου εξελίσσονται, γίνονται ολοένα και πιο περίπλοκες.

Η αγορά γίνεται ιδιαιτέρως ελκυστική, μπαίνουν ολοένα και περισσότεροι παίκτες, οι οποίοι δυστυχώς δεν είναι γνώστες του αντικειμένου, τουλάχιστον στον βαθμό που επιβάλουν οι εξελίξεις. Το γεγονός αυτό, υπογραμμίζει την αναγκαιότητα του εξειδικευμένου broker που θα βοηθήσει τον πελάτη – επιχείρηση να σερφάρει με ασφάλεια και αποτελεσματικότητα στην αγορά των κυβερνοασφαλειών.

Κι επειδή μια επίθεση μπορεί να έχει στόχο οποιονδήποτε, οτιδήποτε, οπουδήποτε, καλό θα ήταν να αντιληφθούμε όλοι μας και σύντομα, ότι ο έλεγχος, δυστυχώς, δεν βρίσκεται πια στα χέρια μας…

Ποιος είναι ο ΣΠΥΡΟΣ ΛΑΘΟΥΡΗΣ

Ο Σπύρος Λαθούρης είναι ο Head of IT και Cyber Risks Expert του ομίλου Matrix Insurance & Reinsurance Broker At Lloyd’s. Είναι μέλος της ομάδας της MATRIX από το 2007, ενώ εργάζεται στην ασφαλιστική αγορά από το 2004. Έχει συμμετάσχει ενεργά σε όλα τα σημαντικά projects πληροφορικής του Oμίλου, συμπεριλαμβανομένου και πλέον πρόσφατου σχετικά με την “Ασφάλεια Δεδομένων”,  το οποίο βραβεύθηκε στα BITE Awards το 2019.

Στο πλαίσιο των διευρυμένων αρμοδιοτήτων του, αποτελεί μέλος της δυναμικής ομάδας Cyber Insurance Team της MATRIX. Ως Cyber Insurance Expert, συνεισφέρει στην ομάδα την 15ετή τού εμπειρία στην ασφαλιστική αγορά, που σε συνδυασμό με τις ακαδημαϊκές σπουδές του ως μηχανικός δικτύων, αποτελούν την πεμπτουσία της ασφάλισης κινδύνων κυβερνοχώρου και προσδίδουν προστιθέμενη αξία και τεχνογνωσία στο πελατολόγιο του Ομίλου ΜΑTRIX. 

 MATRIX Broker at Lloyd’s

Από την ίδρυσή της το 2003 η MATRIX Insurance & Reinsurance Brokers SA, αποτέλεσε τη νέα, καινοτόμα, ευέλικτη και φερέγγυα πρόταση, στις αγορές της Ελλάδας και της Κύπρου, αρχικά με εμβέλεια στη Βόρειο Αφρική και στη Μέση Ανατολή και λίγα χρόνια αργότερα με γραφεία στο Λονδίνο, τη Λευκωσία, την Κωνσταντινούπολη και το Γιοχάνεσμπουργκ.

Η σημαντικότερη εξέλιξη για τον Όμιλο MATRIX Insurance & Reinsurance Brokers κατά το 2019 ήταν η εξαγορά της Πειραιώς Μεσίτες, παράλληλα με τη στρατηγική συμφωνία για την εξυπηρέτηση των ασφαλιστικών αναγκών του ομίλου, καθώς και των μεγάλων πελατών της Τράπεζας Πειραιώς. Η απόφαση αυτή υλοποιήθηκε σε στρατηγική συμμαχία με τον Howden Broking Group και κατ’ επέκταση με τον Όμιλο Hyperion.

Σήμερα, ο Όμιλος ΜATRIX Brokers αποτελεί ηγετική δύναμη και διαθέτει βαθιά γνώση, εμπειρία και συμπαγείς δεσμούς με τις αγορές της Ελλάδας και της Κύπρου, καθώς και με τους ισχυρότερους και φερεγγυότερους διεθνείς αντασφαλιστικούς κολοσσούς. Με πυξίδα θεμελιώδεις αξίες -ακεραιότητα, αριστεία, διαφάνεια και ανθρωποκεντρική προσέγγιση, o Όμιλος MATRIX επενδύει συνεχώς στην καινονοτομία, προσφέροντας συμβουλευτικές υπηρεσίες προστιθέμενης αξίας στους πελάτες και στους συνεργάτες του.

Επιμέλεια: Ελενα Ερμείδου