back to top
21.8 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 855

Greek Hospitality Awards 2022: Eπιστρέφει η μεγάλη γιορτή του ελληνικού τουρισμού

0

21 Οκτωβρίου 2022,

Divani Apollon Palace & Thalasso και LiveOn Expo Complex

Την Παρασκευή 21 Οκτωβρίου 2022, επιστρέφει η μεγάλη γιορτή του ελληνικού τουρισμού με την τέλεση της κορυφαίας εκδήλωσης αριστείας για την ελληνική ξενοδοχία. Για 8η συνεχόμενη χρονιά και υπό την αιγίδατου υπουργείου Τουρισμού και του Ε.Ο.Τ. τα Greek Hospitality Awards, θα βραβεύσουν τους κορυφαίους του ελληνικού τουριστικού προϊόντος που με τη σκληρή δουλειά τους και την απαράμιλλης ποιότητας υπηρεσίεςτους, κρατάνε την Ελλάδα στις πρώτες θέσεις της τουριστικής βιομηχανίας παγκοσμίως.

Στην εκδήλωση θα απονεμηθούν συνολικά 111 κατηγορίες βραβείων σε 4 επιμέρους θεματικές ενότητες, 7 τιμητικές διακρίσεις και 2 κορυφαία βραβεία. Οι τελικοί βραβευθέντες αναδείχθηκαν μετά τον συμψηφισμό των ψήφων, με ποσοστό βαρύτητας 60%-40% της ψηφοφορίας της Επιτροπής που απαρτίζεται από εξέχουσες προσωπικότητες από τον θεσμικό και επιχειρηματικό κόσμο και του κοινού, αντίστοιχα.

Τη λαμπερή τελετή θα χαιρετίσουν σημαντικοί θεσμικοί και κοινοβουλευτικοί εκπρόσωποι μεταξύ των οποίων οι:

  • Χρήστος Σταϊκούρας, Υπουργός Οικονομικών, Βουλευτής ΝΔ
  • Σοφία Ζαχαράκη, Υφυπουργός Τουρισμού
  • Γεώργιος Καραγιάννης, Υφυπουργός Υποδομών
  • Δημήτρης Φραγκάκης, Γενικός Γραμματέας Ελληνικού Οργανισμού Τουρισμού (ΕΟΤ)
  • Χάρης Θεοχάρης, Αναπλ. Κοινοβολευτικός Εκπρόσωπος, Βουλευτής Β3 Νοτίου Τομέα Αθηνών ΝΔ, πρ. Υπ. Τουρισμού
  • Κατερίνα Νοτοπούλου, Βουλευτής Α’ Θεσσαλονίκης ΣΥΡΙΖΑ-Προοδευτική Συμμαχία

Η τελετή απονομής των βραβείων θα διεξαχθεί με φυσική παρουσία στο ξενοδοχείο Divani Apollon Palace & Thalasso και με παράλληλη online μετάδοση μέσα από τη LiveOn, την ολοκληρωμένη πλατφόρμα ψηφιακήςεπικοινωνίας και εκδηλώσεων του ethosGROUP, και το καινοτόμο 3D εκθεσιακό και συνεδριακό της κέντρο, το LiveOn Expo Complex.

Μπορείτε να δείτε το πρόγραμμα της εκδήλωσης στο σύνδεσμο https://ethosevents.eu/event/greek-hospitality-awards-2022/#agenda

Για περισσότερες πληροφορίες, μπορείτε να επισκεφθείτε την επίσημη ιστοσελίδα των Greek Hospitality Awards 2022 όπως επίσης και τα μέσα κοινωνικής δικτύωσης Facebook, LinkedIn και YouTube.

Greek Hospitality Awards 2022, 21 Οκτωβρίου 2022

Για περισσότερες πληροφορίες:

Ανδρέας Μπάλτας, Digital Marketing Specialist, ethosGROUP

τηλ.: +30 210 998 4906

e-mail:baltas.a@ethosmedia.eu

Νέος επικεφαλής στην Εθνική Ασφαλιστική

0

Πρόσωπο από τον Όμιλο AXA από την Τσεχία, φέρνει σύμφωνα με πληροφορίες για να αναλάβει τον ηγετικό ρόλο στην Εθνική Ασφαλιστική η CVC, ενώ ο Σταύρος Κωνσταντάς σύμφωνα με τις ίδιες πηγές, παραμένει στον Όμιλο, σε θέση αντιπροέδρου ή Προέδρου στο ΔΣ, με πενταετές κλειστό συμβόλαιο.

Σύμφωνα με τις ίδιες πηγές, πρόκειται για τον Robert Gauci, ο οποίος λόγω καταγωγής από την Ελληνίδα μητέρα του, γνωρίζει ελληνικά, γεγονός που αποτέλεσε σημαντικό θετικό στοιχείο για την επιλογή του.

Οι πληροφορίες θέλουν τον κ. Gauci να έρχεται ως ο άνθρωπος εμπιστοσύνης του group μετά την εξαγορά της εταιρίας από το CVC, που θα τρέξει τις αλλαγές στην εταιρία.

Από την άλλη και ο κ. Κωνσταντάς εξακολουθεί να απολαμβάνει της εμπιστοσύνης του CVC και θα παραμείνει σε υψηλό πόστο, αλλά σε διαφορετικό ρόλο στην Εθνική Ασφαλιστική, αφήνοντας τον πρώτο εκτελεστικό ρόλο στον κ. Gauci.


Δύσκολοι καιροί και για Ασφαλιστές και μια νότα (καλύτερα ολόκληρη παρτιτούρα..) αισιοδοξίας

0

Γράφει ο Χάρης Αλεξόπουλος
Αντιπρόεδρος Ε.Ε.Α.Ε.

Έχουμε όλοι ακούσει το ερώτημα, «θέλεις πρώτα τα καλά ή τα κακά νέα»; Ε λοιπόν, το ερώτημα πλέον γίνεται «θέλεις πρώτα τα κακά ή τα εντελώς χάλια νέα»…;

Από όλες τις πλευρές βομβαρδιζόμαστε ότι ο επερχόμενος χειμώνας, θα είναι εξαιρετικά δύσκολος, πολύ «κρύος» κυριολεκτικά και μεταφορικά, δυσβάστακτος οικονομικά, ενώ μαίνονται καταστροφές, απειλές, πανδημίες, έντονος φόβος ενός ολοκληρωτικά καταστροφικού πυρηνικού πολέμου..!

Το αντίκτυπο των παραπάνω σε όλους τους επαγγελματίες, επομένως και σε εμάς, δεν μπορεί παρά να είναι ιδιαίτερα
αρνητικό. Και τα αποτελέσματα επηρεάζουν τόσο σε πραγματικό όσο και σε ψυχολογικό επίπεδο.

Στην δουλειά μας, είμαστε ακόμη σε ένα μεσαίο, θα έλεγα, επίπεδο φθοράς. Διατηρούμε μια σχετική σταθερότητα,
ίσως λόγω της κεκτημένης ταχύτητας που έχει η δική μας αγορά και που συντηρείται από τις υποχρεωτικές
ασφαλίσεις, τις αποζημιώσεις και τις αποδόσεις /ωριμάνσεις των ασφαλιστηρίων ζωής καθώς και τα ομαδικά.

Όμως και αυτή η θέση, είναι πολύ ευαίσθητη στις παραπάνω παγκόσμιες μεταβολές, και ιδιαίτερα από το μέγεθος
της ενεργειακής κρίσης αφενός και των καταστροφικών συνεπειών της κλιματικής αλλαγής αφετέρου.

Οι περισσότεροι δεν έχουν τη διάθεση (το ψυχολογικό επίπεδο που αναφέραμε παραπάνω) ή και τους πόρους
(το πραγματικό επίπεδο) για να προβούν σε νέες ασφαλίσεις αποταμίευσης, επένδυσης, ή συνταξιοδοτικές. Ακόμη
λιγότεροι, ασφαλίζονται, κάτι εντελώς παράδοξο…, για την αντιμετώπιση των επιπτώσεων της κλιματικής αλλαγής..
πχ από απλή ασφάλιση κατοικιών ή επιχειρήσεων μέχρι απώλειες κερδών, ατυχημάτων, περιβαλλοντικών και άλλων
ευθυνών κ.α.

Παράλληλα υποβόσκει ένα επίπεδο ματαιότητος, ένα ερώτημα για παράδειγμα γιατί να ασφαλιστώ για αποταμίευση,
όταν αύριο το πρωί ίσως δεν υπάρχει τίποτα και άλλα τέτοια απογοητευτικά, που μας κατακλύζουν.. και τα οποία
προβάλλονται με πηχυαίους τίτλους από ΜΜΕ, έντυπα, τηλεοράσεις και από κάθε «πικραμένο» που δυστυχώς έχει
κάποιας μορφής δημόσιο λόγο…!

Αποτέλεσμα να βρισκόμαστε στην αρχή μιας εποχής, που ίσως αποτελέσει την έναρξη μιας κάθετης πτώσης. Όχι
μόνον για εμάς, αλλά για τους περισσότερους. Καθώς τίποτα δεν είναι ανεξάρτητο σήμερα και όλοι εξαρτόμαστε
από τους άλλους, μια πιθανή χιονοστιβάδα θα παρασύρει τους πάντες (εκτός ίσως του «πράκτορα» 007… για
όποιον πιστεύει στα συναρπαστικά παραμύθια δράσης)!

Διαβάζω τα παραπάνω και αναρωτιέμαι: αυτό ήταν λοιπόν; Μόνο απογοήτευση και μαυρίλα; Η απάντησή μου είναι
κατηγορηματικά Όχι!

Ένα νέο επίκαιρο και εξαιρετικά σημαντικό όχι, που πρέπει ο καθένας από εμάς, να πει τόσο στον εαυτό του, όσο και
στους γύρω του και την κατάσταση που διαμορφώνεται…

Κανείς δεν θα αμφισβητήσει τη δυσκολία της εποχής. Αλλά αναρωτιέμαι, πάντοτε δεν υπήρχαν κοινωνικές δυσκολίες,
και αναταραχές; Πάντοτε δεν υπήρχαν τρελοί δικτάτορες και αιμοβόροι δυνάστες που απειλούσαν την κοινωνία;

Πάντοτε δεν υπήρχαν άγνωστες ασθένειες και θανατηφόρες πανδημίες; Πάντοτε δεν υπήρχαν σεισμοί, λοιμοί και
καταποντισμοί (που έλεγε και η λαϊκή ρήση)..;

Συνάδελφοι μου, εμείς όπως καλά γνωρίζετε, έχουμε πολλαπλούς ρόλους απέναντι στην κοινωνία και τους
πελάτες μας!

Eίμαστε οι σύμβουλοι τους, οι δικηγόροι τους , οι γιατροί τους, οι ψυχολόγοι τους, οι φίλοι τους…!! Ας
ενστερνιστούμε την αισιοδοξία και τη βεβαιότητα πως ότι και να συμβεί θα το αντιμετωπίσουμε, και ας μεταφέρουμε
αυτό το κλίμα στους πελάτες μας αλλά και στην οικογένεια, το περιβάλλον μας και την κοινωνία. Ίσως αυτό θα
αποτελέσει και τη σωτηρία μας.

Χρησιμοποιείστε τον παρακάτω σύνδεσμο όπου θα δείτε και εκεί το νέο τεύχος!
https://issuu.com/eeae/docs/diasfalizo_teyxos_47

Γ. Χατζηθεοδοσίου: Τα προγράμματα χρηματοδότησης του ΕΣΠΑ αφορούν μόνο στο 6% των μικρομεσαίων

0

Τα κοινοτικά κονδύλια του ΕΣΠΑ αποτελούν ασφαλώς ένα σημαντικό αναπτυξιακό εργαλείο καθώς εξασφαλίζουν την αναγκαία ρευστότητα για την υλοποίηση επιχειρηματικών σχεδίων.

Μόνο που αυτή τη στήριξη δεν μπορούν να την έχουν όλοι όσοι την έχουν ανάγκη.

Σύμφωνα με έρευνα του ΙΜΕ ΓΣΕΒΕΕ σχετικά με την αξιοποίηση του ΕΣΠΑ:

– Τα προγράμματα χρηματοδότησης (ΕΣΠΑ) αφορούν στο 6%, ενώ ο τραπεζικός δανεισμός στο 3,8%. 

– Το συντριπτικά μεγαλύτερο μέρος των επιχειρήσεων χρηματοδοτούν τις επενδύσεις με Ίδια Κεφάλαια, αξιοποιώντας σε χαμηλό βαθμό ακόμη και τους διαθέσιμους χρηματοδοτικούς πόρους εργαλείων όπως το ΕΣΠΑ. 

Μοιραία επηρεάζεται το ύψος, η συχνότητα αλλά και ο αριθμός των επενδύσεων, ενώ διαμορφώνεται ένα πλαίσιο αυξημένης ευαλωτότητας απέναντι σε αλλαγές του οικονομικού περιβάλλοντος. Είναι κάτι που διαπιστώθηκε και κατά τη διάρκεια της πανδημίας ή και τώρα, μέσα στην ενεργειακή κρίση, καθώς η έλλειψη ρευστότητας επιδρά άμεσα στη δυνατότητα των επιχειρήσεων να σχεδιάσουν και να πραγματοποιήσουν νέες επενδύσεις.

Και μία σειρά από διαδικαστικά θέματα όμως μπορεί να σταθούν αιτία αποκλεισμού επιχειρήσεων από τη χρηματοδότηση ή να καθυστερήσουν σημαντικά το όποιο επενδυτικό εγχείρημα μικρών και μεσαίων επιχειρήσεων. Τι παρατηρείται λοιπόν:

·         Πρόβλημα άντλησης χρηματοδότησης λόγω αδυναμίας κατάθεσης εγγυητικής επιστολής για την εκταμίευση προκαταβολών σε προγράμματα

·        Καθυστερήσεις σε πληρωμές δόσεων και αποχωρήσεις επιχειρήσεων από συνεργατικά σχήματα/κοινοπραξίες προγραμμάτων

·         Ολοένα και περισσότερη έμφαση σε μεσαίες επιχειρήσεις και λιγότερο σε πολύ μικρές επιχειρήσεις που αποτελούν και το συντριπτικά μεγαλύτερο μέρος της οικονομίας

·         Ελλιπής ενημέρωση και καθοδήγηση για την παρακολούθηση των δράσεων – ανάγκη μακροπρόθεσμου προγραμματισμού μελλοντικών προσκλήσεων για ΜμΕ

·         Ανάγκη για ειδικές προσκλήσεις για πολύ μικρές επιχειρήσεις – η έννοια των «μικρομεσαίων επιχειρήσεων» δημιουργεί ανισότητες και λειτουργεί παραπειστικά εις βάρος των πολύ μικρών επιχειρήσεων, οι οποίες εν τέλει ευνοούνται ελάχιστα σε σχέση με πολύ μεγαλύτερες επιχειρήσεις που συμπεριλαμβάνονται αντίστοιχα στην μεγάλη κατηγορία των ΜμΕ (έως 250 εργαζομένων)

·         Πολλά από τα προγράμματα ΕΣΠΑ για ΜμΕ αφορούν σε πολύ χαμηλά ποσά και επιμέρους παρεμβάσεις που δεν αντιμετωπίζουν συνολικά τα παραγωγικά προβλήματα των επιχειρήσεων (π.χ. 5.000 ευρώ για e-shop).

Είναι χαρακτηριστικό ότι πριν από λίγο καιρό το Υπουργείο Οικονομικών απηύθυνε πρόσκληση σε επιχειρήσεις για ένταξη τους σε πρόγραμμα σχετικό με τη δημιουργία e-shop, όμως μόλις το 15% των ενδιαφερομένων προχώρησε, καθώς οι υπόλοιποι δεν διέθεταν τα αναγκαία αρχικά κεφάλαια.

Τα στοιχεία λοιπόν είναι αποκαλυπτικά για το πόσο εύκολη πρόσβαση έχουν οι μικρομεσαίες επιχειρήσεις στα κοινοτικά κονδύλια του ΕΣΠΑ. Και αν δεν αλλάξει άμεσα η κατάσταση στην ελληνική οικονομία για την ουσιαστική ενίσχυση των μικρομεσαίων έτσι ώστε να φτάσουμε σε σημείο που να μπορούν περισσότερες να πληρούν τις προϋποθέσεις, άρα και να χρηματοδοτηθούν, τότε η στήριξη από το ΕΣΠΑ για έναν πολύ μεγάλο αριθμό μικρομεσαίων θα μείνει όνειρο απατηλό. 


Γιάννης Χατζηθεοδοσίου

Πρόεδρος Ε.Ε.Α.

Επίτιμος Διδάκτωρ ΠΑ.ΠΕΙ.

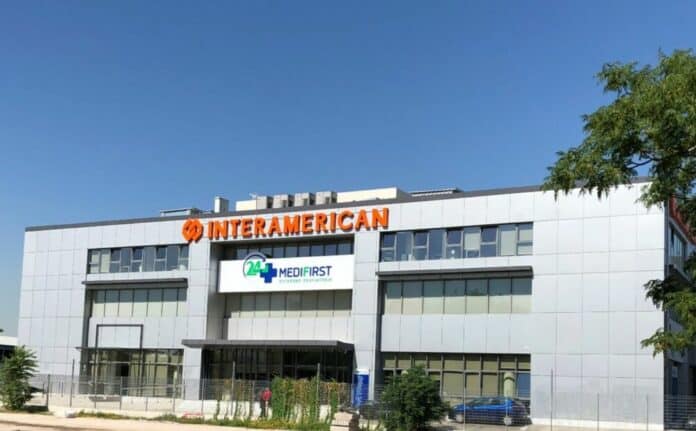
H Interamerican επεκτείνεται στο χώρο της Υγείας-Νέο Medifirst στο Περιστέρι

0

Είκοσι χρόνια μετά τα εγκαίνια του 1ου Μedifirst στον Άλιμο Αττικής, ένα νέο κέντρο πρωτοβάθμιας φροντίδας έρχεται να προστεθεί στο δίκτυο Υγείας της Interamerican. To νέο Μedifirst άνοιξε τις πύλες του στις 4 Οκτωβρίου 2022, τόσο για τους ασφαλισμένους της Interamerican, όσο και για το ευρύ κοινό, προσφέροντας 24/7 υπηρεσίες μέσω 16 ιατρικών και 8 διαγνωστικών τμημάτων.

Η ολοκληρωμένη αντιμετώπιση των θεμάτων υγείας και η ιδιαίτερη έμφαση στην πρωτοβάθμια περίθαλψη, αποτελούν στρατηγική προτεραιότητα για την Interamerican, η οποία επενδύει σταθερά προς την κατεύθυνση αυτή. Το 2021 τα Medifirst της Interamerican στον Άλιμο και το Μαρούσι προσέφεραν υψηλής ποιότητας υπηρεσίες υγείας σε περισσότερες από 150.000 περιπτώσεις. Το 2022 οι συνεργαζόμενοι γιατροί διαφόρων ειδικοτήτων και στις τρεις πλέον μονάδες είναι περισσότεροι από 150, ενώ οι εργαζόμενοι στις μονάδες αυτές αγγίζουν τους 100.

Σημειώνεται ότι τα Medifirst αποτελούν ένα μοναδικό, ιδιαίτερα καινοτομικό και ανθρωποκεντρικό μοντέλο παροχής υπηρεσιών πρωτοβάθμιας υγείας στη χώρα μας. Λειτουργούν αδιάλειπτα 24/7 το χρόνο, προσφέρουν ιατρικές και διαγνωστικές υπηρεσίες σε ένα σημείο, με μία επίσκεψη, διαχειρίζονται επείγοντα περιστατικά, ενώ παράλληλα διαθέτουν υπερσύγχρονες υποδομές και τεχνολογία σε κάθε επίπεδο.

Ο Γιώργος Βελιώτης, Γενικός Διευθυντής Ζωής και Υγείας της Interamerican δήλωσε:
«
Τα πολυϊατρεία Medifirst ακολουθούν ένα μοντέλο λειτουργίας μοναδικό για τα ελληνικά δεδομένα, ακόμα και μετά από 20 χρόνια παρουσίας τους στον χώρο της πρωτοβάθμιας φροντίδας υγείας. Παρέχουν σε όλες τις ηλικιακές ομάδες, είτε για τα τακτικά είτε για τα έκτακτα περιστατικά της υγείας τους, εύκολη πρόσβαση σε αξιόπιστες και ποιοτικές υπηρεσίες υγείας. Η Interamerican ενισχύοντας τις ιδιοκτήτες υποδομές στην υγεία, εδραιώνει την  παροχή ποιοτικής και ολοκληρωμένης φροντίδας υγείας στους πελάτες της και συνεισφέρει στη βελτίωση των υποδομών υγείας του ευρύτερου πληθυσμού».

Για περισσότερες πληροφορίες σχετικά με το νέο πολυϊατρείο Medifirst στο Περιστέρι, μπορείτε να ενημερωθείτε εδώ

H Αpple και η ασφάλιση Υγείας 

0

Πακέτα ασφάλισης Υγείας θα αρχίσει να προσφέρει η Apple το 2024, βασιζόμενη σε δεδομένα που έχει αποκτήσει μέσω του Apple Watch, αναφέρουν αναλυτές.

Η CCS Insight εκτιμά ότι η Apple θα κάνει τα πρώτα της βήματα στην αγορά ασφάλισης υγείας των ΗΠΑ σε συνεργασία με μια μεγάλη ασφαλιστική εταιρεία, χρησιμοποιώντας τα δεδομένα υγείας που ήδη συλλέγει. Με αυτόν τον τρόπο θα έχει ένα για έξτρα ανταγωνιστικό πλεονέκτημα έναντι των αντιπάλων της.

Η Apple συλλέγει ήδη δεδομένα όπως αρτηριακή πίεση, τα επίπεδα οξυγόνου στο αίμα και η θερμοκρασία του σώματος από τους χρήστες του ηλεκτρονικού της ρολογιού. Συσκευές επίσης όπως το ρολόι και το iPhone μπορούν να χρησιμοποιηθούν για την παρακολούθηση παθολογικών καταστάσεων όπως ο διαβήτης.

Οι αναλυτές πιστεύουν ότι η πρόσβαση σε τέτοια πλούσια δεδομένα θα δώσει στην εταιρεία ένα προβάδισμα στην ασφαλιστική αγορά και θα της επιτρέψει να μειώσει το κόστος για τους καταναλωτές.

«Είναι σε πολύ ισχυρή θέση για να κάνουν κάτι τέτοιο», δήλωσε ο Ben Wood, επικεφαλής αναλυτής της CCS Insight. 

«Στην Apple διαθέτουν πληθώρα προσωπικών δεδομένων Υγείας μέσω του Apple Watch. Έτσι, δύνανται να γίνουν ένας πολύ ανταγωνιστικός παίκτης στην ασφάλιση Υγείας και αυτό δυνητικά θα έχει μεγάλο αντίκτυπο στη δομή της αγοράς υγειονομικής περίθαλψης στις Η.Π.Α.».

Apple Watch ή Δούρειος Ίππος;

Μια τέτοια κίνηση θα εγείρει ερωτήματα σχετικά με το εάν η Apple κυκλοφόρησε το ρολόι με μακροπρόθεσμο στόχο να εισέλθει στην κερδοφόρα αγορά της ασφάλισης υγείας. Ο Wood πιστεύει ότι το ρολόι δεν κυκλοφόρησε για αυτό τον σκοπό, παρόλ’ αυτά για τον ίδιο η Apple βλέπει ότι αποτελεί ένα μέσο για να βελτιώσει και να επεκτείνει τις υπηρεσίες της.

Ο Wood ανέφερε μεταξύ άλλων ότι το Apple Watch ξεκίνησε ως αξεσουάρ μόδας και lifestyle, ωστόσο «ο Tim Cook έστρεψε το ρολόι στον χώρο της υγείας και αγγίζοντας έναν τομέα που είχε απήχηση στους καταναλωτές».

Με πληροφορίες από το Forbes

Ταξίδι επιβράβευσης στην Ιορδανία για τους συνεργάτες της INTERLIFE

0

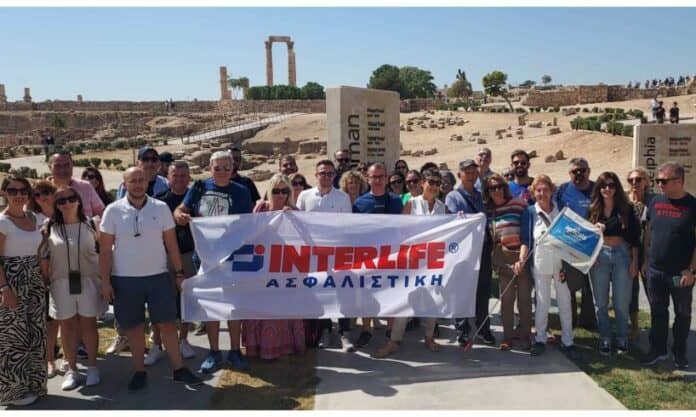
Με ένα ξεχωριστό ταξίδι αρχαιολογικού και πολιτιστικού ενδιαφέροντος στη μαγευτική Ιορδανία επιβράβευσε η INTERLIFE Ασφαλιστική τους Συνεργάτες της που πέτυχαν τους παραγωγικούς στόχους και τις ποιοτικές προϋποθέσεις του Διαγωνισμού Πωλήσεων 2021-2022.

Τους επιτυχόντες συνόδεψαν στο ταξίδι ο Αναπλ. Διευθύνων Σύμβουλος, Κωνσταντίνος Βοτσαρίδης, η Υποδιευθύντρια Πωλήσεων Νοτίου Ελλάδος Κατερίνα Καψάλη, η Υποδιευθύντρια Πωλήσεων Βορείου και Νησιωτικής Ελλάδος Μαρία Μηλιώνη, και οι Επιθεωρητές Πωλήσεων Κανέλλος Κανελλόπουλος και Βασίλης Σκάθαρος.

Συνεργάτες Διαμεσολαβητές και Εταιρικά Στελέχη έκαναν ένα μοναδικό ταξίδι στην ιστορία και το χρόνο. Στην Ιορδανία θαύμασαν το φαράγγι της Πέτρας και το διασημότερο μνημείο της, το al-Khazneh, την επιβλητικότητα των ελληνιστικών, ρωμαϊκών και βυζαντινών της χώρας, την αραβική φυλή των Ναβαταίων, ενώ μοναδική εμπειρία αποτέλεσε η επίσκεψη στο εντυπωσιακό σεληνιακό τοπίο της κοιλάδας Wadi Rum και η επίσκεψη στη Νεκρά Θάλασσα και τον Ιορδάνη ποταμό. Αξίζει να σημειωθεί ότι, στο εξαήμερο ταξίδι, οι συμμετέχοντες ξεναγήθηκαν και στα αξιοθέατα της πρωτεύουσας Αμμάν.

Στην τελετή βράβευσης των επιτυχόντων που πραγματοποιήθηκε στο Kempinski Hotel Amman, ο Κωνσταντίνος Βοτσαρίδης συνεχάρη τους επιτυχόντες Συνεργάτες για την επίτευξη του στόχου και τους ευχαρίστησε για τη διαχρονική τους συμβολή στην επιτυχημένη πορεία της Εταιρείας αλλά και την απόδοση Αξίας στο θεσμό της Ασφάλισης.
Ήταν μία μοναδική ταξιδιωτική εμπειρία, για τους συμμετέχοντες οι οποίοι, εκτός από εικόνες, μνήμες και συναισθήματα, αποκόμισαν τη ζεστή και οικεία ατμόσφαιρα που χαρακτηρίζει τις σχέσεις της INTERLIFE με τους Συνεργάτες της.

Όμιλος Alpha Bank: Νέες καλύψεις στο ομαδικό ασφαλιστήριο Ζωής και Υγείας

0
O κ. Βασίλης Ψάλτης, CEO της Alpha Bank

Σημαντικές νέες παροχές και καλύψεις περιλαμβάνει το νέο Ομαδικό Ασφαλιστήριο Ζωής και Υγείας στο οποίο συμφώνησαν οι εργαζόμενοι του Ομίλου Alpha Bank με τη διοίκηση του Ομίλου, με τη νέα Επιχειρησιακή τους Σύμβαση, με την οποία άλλωστε προβλέπεται και η ίδρυση ΤΕΑ.

Μεταξύ άλλων οι νέες καλύψεις του Ομαδικού Ασφαλιστηρίου Ζωής και Υγείας των εργαζομένων στον Όμιλο Alpha Bank, θα περιλαμβάνουν:

*Ομαδικό Ασφαλιστήριο Ζωής και Υγείας

Επεκτείνεται το όριο ηλικίας ασφάλισης των αναπήρων τέκνων εργαζομένων, που συμμετέχουν στο ομαδικό Ασφαλιστήριο Ζωής και Υγείας μέχρι την ηλικία των 35 ετών.

*Ομαδικό Εξωνοσοκομειακό Πρόγραμμα

Συμφωνήθηκε όπως η Τράπεζα αναλάβει πλήρως την κάλυψη του μηνιαίου ασφαλίστρου των αναπήρων τέκνων εργαζομένων που συμμετέχουν στο Ομαδικό Εξωνοσοκομειακό Πρόγραμμα.

*Επίδομα Νεφροπαθών

Αναπροσαρμόζεται το επίδομα που χορηγείται σε νεφροπαθείς εργαζόμενους στο ποσό των 500€ μηνιαίως με την προϋπόθεση σχετικών δικαιολογητικών.

*Αναβάθμιση Ιατρικών Παροχών

Για την έγκαιρη αντιμετώπιση περιστατικών καρδιακής ανακοπής με θετικά ποσοστά επιβίωσης των παθόντων συμφωνήθηκε η Alpha Bank να τοποθετήσει τους πρώτους πέντε (5) απινιδωτές στα πέντε (5) πιο πυκνοκατοικημένα κτίρια αναλαμβάνοντας το σύνολο της δαπάνης.

Τέλος στη νέα Επιχειρησιακή Σύμβαση του Ομίλου, προβλέπεται ακόμα η χορήγηση σωρευτικού ωραρίου μητρότητας και η παράταση επιδότησης μισθοδοσίας λόγω εξαιρετικά σοβαρής ασθένειας.


Όμιλος Alpha Bank: Νέες καλύψεις στο ομαδικό ασφαλιστήριο Ζωής και Υγείας

0
O κ. Βασίλης Ψάλτης, CEO της Alpha Bank

Σημαντικές νέες παροχές και καλύψεις περιλαμβάνει το νέο Ομαδικό Ασφαλιστήριο Ζωής και Υγείας στο οποίο συμφώνησαν οι εργαζόμενοι του Ομίλου Alpha Bank με τη διοίκηση του Ομίλου, με τη νέα Επιχειρησιακή τους Σύμβαση, με την οποία άλλωστε προβλέπεται και η ίδρυση ΤΕΑ.

Μεταξύ άλλων οι νέες καλύψεις του Ομαδικού Ασφαλιστηρίου Ζωής και Υγείας των εργαζομένων στον Όμιλο Alpha Bank, θα περιλαμβάνουν:

*Ομαδικό Ασφαλιστήριο Ζωής και Υγείας

Επεκτείνεται το όριο ηλικίας ασφάλισης των αναπήρων τέκνων εργαζομένων, που συμμετέχουν στο ομαδικό Ασφαλιστήριο Ζωής και Υγείας μέχρι την ηλικία των 35 ετών.

*Ομαδικό Εξωνοσοκομειακό Πρόγραμμα

Συμφωνήθηκε όπως η Τράπεζα αναλάβει πλήρως την κάλυψη του μηνιαίου ασφαλίστρου των αναπήρων τέκνων εργαζομένων που συμμετέχουν στο Ομαδικό Εξωνοσοκομειακό Πρόγραμμα.

*Επίδομα Νεφροπαθών

Αναπροσαρμόζεται το επίδομα που χορηγείται σε νεφροπαθείς εργαζόμενους στο ποσό των 500€ μηνιαίως με την προϋπόθεση σχετικών δικαιολογητικών.

*Αναβάθμιση Ιατρικών Παροχών

Για την έγκαιρη αντιμετώπιση περιστατικών καρδιακής ανακοπής με θετικά ποσοστά επιβίωσης των παθόντων συμφωνήθηκε η Alpha Bank να τοποθετήσει τους πρώτους πέντε (5) απινιδωτές στα πέντε (5) πιο πυκνοκατοικημένα κτίρια αναλαμβάνοντας το σύνολο της δαπάνης.

Τέλος στη νέα Επιχειρησιακή Σύμβαση του Ομίλου, προβλέπεται ακόμα η χορήγηση σωρευτικού ωραρίου μητρότητας και η παράταση επιδότησης μισθοδοσίας λόγω εξαιρετικά σοβαρής ασθένειας.


Λύση ή λήξη της σύμβασης διαμεσολάβησης και δικαίωμα προμήθειας διαμεσολαβητή

0

Γράφει ο Περικλής Πολυχρονίδης, Νομικός Σύμβουλος ΕΕΑΕ

Το δικαίωμα αποζημίωσης του ασφαλιστικού διαμεσολαβητή λόγω λύσης ή λήξης της σύμβασης ασφαλιστικής διαμεσολάβησης ρυθμιζόταν στο παρελθόν από τις διατάξεις του Ν.1569/1985 σε συνδυασμό με τις διατάξεις του Ν.2496/1997.

Με βάση αυτές τον Ιούνιο του 2016 ο ΣΥΝΗΓΟΡΟΣ είχε φιλοξενήσει σχετικό άρθρο με πανομοιότυπο τίτλο. Κατόπιν όμως της εφαρμογής των διατάξεων του Ν.4583/2018, όπως αυτές έχουν τροποποιηθεί και ισχύουν, κρίθηκε σκόπιμη η σύντομη αποτύπωση των νέων διατάξεων, που αφορούν τη λύση ή τη λήξη μίας σύμβασης ασφαλιστικής διαμεσολάβησης, και καθορίζουν τους όρους και τις προϋποθέσεις γέννησης, αλλά και απώλειας, του συγκεκριμένου δικαιώματος προμήθειας και των εκατέρωθεν υποχρεώσεων των συμβαλλομένων, της ασφαλιστικής επιχείρησης και των διαμεσολαβητών-διανομέων ασφαλιστικών προϊόντων. Σύμφωνα με το άρθρο 5 του Ν.4583/2018 («Συναλλακτικές σχέσεις των διανομέων ασφαλιστικών προϊόντων μεταξύ τους και με τον πελάτη

1. Σε περίπτωση που, για οποιονδήποτε λόγο, λυθεί η σύμβαση μεταξύ της ασφαλιστικής επιχείρησης και του ασφαλιστικού πράκτορα ή του συντονιστή ασφαλιστικών πρακτόρων, η ασφαλιστική επιχείρηση καταβάλλει στον ασφαλιστικό πράκτορα ή τον συντονιστή ποσό που ισούται με την προμήθεια τριών (3) ετών που θα δικαιούτο, αν δεν είχε λυθεί η σύμβαση, και αναλογεί στην παραγωγή του, η οποία εξακολουθεί, γι’ αυτό το διάστημα, να παραμένει στην ασφαλιστική επιχείρηση. Διαπιστώνονται τα ακόλουθα:

• Η ως άνω πληρωμή προμήθειας τριών (3) ετών αφορά τις συμβάσεις μεταξύ ασφαλιστικών εταιρειών και ασφαλιστικών πρακτόρων ή συντονιστών ασφαλιστικών πρακτόρων. Δεν αφορά τους μεσίτες ασφαλίσεων.

• Αποφεύγονται οι όποιες παρερμηνείες ή αντιδικίες αναφορικά με τον τρόπο υπολογισμού της ανωτέρω προμήθειας, καθώς ορίζεται ρητά ότι α) πρόκειται για την προμήθεια που αναλογεί στην παραγωγή του διαμεσολαβητή, η οποία εξακολουθεί, γι’ αυτό το διάστημα, να παραμένει στην ασφαλιστική επιχείρηση, β) θεσπίζεται τεκμήριο παραμονής της παραγωγής στην ασφαλιστική επιχείρηση, εφόσον διατηρείται η ασφαλιστική κάλυψη για το ασφαλιζόμενο φυσικό ή νομικό πρόσωπο ή αντικείμενο, χωρίς ουσιώδη μεταβολή των όρων της αρχικής ασφαλιστικής σύμβασης, γ) θεσπίζεται υποχρέωση ενημέρωσης του διαμεσολαβητή από την ασφαλιστική επιχείρηση για τη διατηρούμενη σε ισχύ παραγωγή του και τις προμήθειές του που αναλογούν σε αυτή και δ) το βάρος της απόδειξης για την απώλεια της παραγωγής φέρει η ασφαλιστική επιχείρηση.

• Η ως άνω πληρωμή προμήθειας τριών (3) ετών δεν καταβάλλεται, αν η σύμβαση λύθηκε με πρωτοβουλία του διαμεσολαβητή.

• Η ως άνω πληρωμή προμήθειας τριών (3) ετών καταβάλλεται μόνο κατά το ήμισυ, σε περίπτωση που ασκήθηκε ποινική δίωξη εναντίον του ασφαλιστικού πράκτορα ή του συντονιστή ασφαλιστικών πρακτόρων, για αξιόποινες πράξεις από τη σχέση του με την ασφαλιστική επιχείρηση ή που τελέστηκαν επ’ ευκαιρία αυτής. Σε περίπτωση αμετάκλητης αθωωτικής απόφασης ή παύσης της ποινικής δίωξης ή εν γένει απαλλαγής του πράκτορα ή του συντονιστή από τις σχετικές κατηγορίες, η ασφαλιστική επιχείρηση υποχρεούται να καταβάλει εντόκως στον ασφαλιστικό πράκτορα ή τον συντονιστή το ποσό που υπολείπεται. Αντίθετα, αν ο πράκτορας ή ο συντονιστής καταδικαστεί αμετάκλητα, επιστρέφει εντόκως το ποσό που έλαβε μετά την άσκηση της ποινικής δίωξης.

2. Σε περίπτωση μόνιμης ολικής ανικανότητας του ασφαλιστικού πράκτορα ή του συντονιστή ασφαλιστικών πρακτόρων, η ασφαλιστική επιχείρηση καταβάλλει στον ασφαλιστικό πράκτορα ή τον συντονιστή ποσό που ισούται με την προμήθεια τεσσάρων (4) ετών, που αναλογεί στην παραγωγή του, η οποία εξακολουθεί γι’ αυτό το διάστημα να παραμένει στην ασφαλιστική επιχείρηση.

3. Σε περίπτωση θανάτου του ασφαλιστικού πράκτορα ή του συντονιστή, το ανωτέρω ποσό, δηλαδή προμήθεια τεσσάρων (4) ετών, που αναλογεί στην παραγωγή του, η οποία εξακολουθεί γι’ αυτό το διάστημα να παραμένει στην ασφαλιστική επιχείρηση, καταβάλλεται στα πρόσωπα που ο πράκτορας ή ο συντονιστής έχει ορίσει ως δικαιούχους, άλλως, αν δεν έχουν οριστεί δικαιούχοι, στους κληρονόμους του θανόντος. 4. Σε περίπτωση αποχώρησης του ασφαλιστικού πράκτορα ή του συντονιστή ασφαλιστικών πρακτόρων, λόγω συνταξιοδότησης, η ασφαλιστική επιχείρηση του καταβάλλει ποσό που ισούται με την προμήθεια τριών (3) ετών, που αναλογεί στην παραγωγή του, η οποία εξακολουθεί να παραμένει γι’ αυτό το διάστημα σε αυτήν.


Πηγή: ΕΑΕΕ, Διασφαλίζω