back to top
17.7 C
Athens
Σάββατο 21 Νοεμβρίου 2026
Αρχική Blog Σελίδα 838

Η NN εγκαινιάζει το Ταμείο Κοινωνικής Καινοτομίας NN

0

H NN ανακοίνωσε ότι εγκαινιάζει Ταμείο Κοινωνικής Καινοτομίας NN. Το ταμείο, με αρχική επένδυση 5 εκατ. ευρώ, στοχεύει στη στήριξη κοινωνικών επιχειρήσεων πρώιμου σταδίου που επικεντρώνονται στην αύξηση της οικονομικής, σωματικής ή/και ψυχικής ευημερίας.

Οι δύο πρώτες επιχειρήσεις που υποστηρίζονται από το NN Social Innovation Fund είναι η Quan και η Socialdebt αναφέρει η ανακοίνωση επισημαίνοντας και τα εξής:

Οι κοινωνικές επιχειρήσεις είναι επιχειρήσεις που στοχεύουν κυρίως στην προώθηση της κοινωνικής αλλαγής, αντί να δίνουν προτεραιότητα στα κέρδη. Ενώ οι κοινωνικοί επιχειρηματίες βασίζονται συχνά στην οικογένεια και τους φίλους κατά την περίοδο εκκίνησης, συχνά αγωνίζονται να προσελκύσουν νέες επενδύσεις στην επόμενη φάση της ανάπτυξης των επιχειρήσεων τους. Το Ταμείο Κοινωνικής Καινοτομίας NN στοχεύει να γεφυρώσει αυτό το χρηματοδοτικό χάσμα επενδύοντας σε πολλά υποσχόμενες επιχειρήσεις. Επιπλέον, η NN παρέχει ώρες εθελοντισμού και οικονομική εμπειρία. Οι δύο πρώτες επιχειρήσεις που υποστηρίζονται από το NN Social Innovation Fund είναι η Quan και η Socialdebt. Η Quan, ένας προγραμματιστής λογισμικού με έδρα τη Χάγη (NL), στοχεύει να αυξήσει την ψυχική ευημερία 1 εκατομμυρίου ανθρώπων υποστηρίζοντας διευθυντές και ομάδες που θέλουν να αποτρέψουν την εξουθένωση και να βελτιώσουν την απόδοση της ομάδας. Η Socialdebt, μια fintech με έδρα το Ρότερνταμ (NL), υποστηρίζει τους νέους που παλεύουν με το χρέος και το οικονομικό άγχος.

Πηγή : nn-group.com

Ασφάλιση μελών ΔΣ κεφαλαιουχικών εταιρειών

0
Ceo γράφει με στιλό

Με το άρθρο 25 του νομοσχεδίου για τη στεγαστική πολιτική που τέθηκε σε διαβούλευση, προς αποφυγή διαφορετικών ερμηνειών, με την προτεινόμενη διάταξη προσδιορίζεται ως εναρκτήρια ημερομηνία εφαρμογής των διατάξεων για την ασφάλιση μελών διοικητικών συμβουλίων κεφαλαιουχικών εταιρειών η ημερομηνία έναρξης ισχύος του ν. 4387/2016.

Άρθρο 25
Μέθοδος υπολογισμού χρόνου ασφάλισης μελών διοικητικών συμβουλίων

Ο τρόπος υπολογισμού του χρόνου ασφάλισης των περ. δ’ και ε’ της παρ. 3 του άρθρου 38 του ν. 4387/2016 (Α’ 85), όπως τροποποιήθηκαν με το άρθρο 34 του ν. 4670/2020 (Α’ 43), περί των ασφαλιστικών εισφορών των προσώπων που διορίζονται ως μέλη διοικητικού συμβουλίου ανώνυμης εταιρείας και λαμβάνουν αμοιβή, καθώς και των διαχειριστών όλων των νομικών μορφών των εταιρειών, πλην των ιδιωτικών κεφαλαιουχικών εταιρειών, και περί των μελών των διοικητικών συμβουλίων των αγροτικών συνεταιρισμών, εφόσον λαμβάνουν αμοιβή, αντίστοιχα, ισχύει από 13.5.2016.

Σημείωση Taxheaven: Να υπενθυμίσουμε τις διατάξεις των περιπτώσεων δ’ και ε’ της παραγράφου 3 του άρθρου 38 του ν. 4387/2016, όπως ισχύουν:

«3. Καταβάλλεται ασφαλιστική εισφορά για τον κλάδο σύνταξης ποσοστού 20%, επιμεριζόμενη κατά ποσοστό 6,67% για τον εργαζόμενο και 13,33% για τον εργοδότη, διατηρούμενου σε ισχύ του τεκμηρίου υπέρ της μισθωτής εργασίας της ρύθμισης του άρθρου 2 παράγραφος 1 του α.ν. 1846/1951, για τις ακόλουθες, ιδίως, κατηγορίες ασφαλισμένων:
………………..
δ. Πρόσωπα που διορίζονται ως μέλη Διοικητικού Συμβουλίου Α.Ε. και λαμβάνουν αμοιβή, των ανωτέρω ποσοστών υπολογιζομένων επί της αμοιβής κατ’ αποκοπή, καθώς και οι διαχειριστές όλων των νομικών μορφών των Εταιρειών πλην ΙΚΕ.
Ειδικά για τα ανωτέρω μέλη Διοικητικού Συμβουλίου Α.Ε., σε περίπτωση που η καταβληθείσα σύμφωνα με τα ανωτέρω ασφαλιστική εισφορά αντιστοιχεί ή υπερβαίνει το ποσό εισφοράς επί του βασικού μισθού μισθωτού θεωρείται ότι ο ασφαλισμένος έχει συμπληρώσει 25 ημέρες ασφάλισης κατά μήνα.
Εάν η καταβληθείσα σύμφωνα με τα ανωτέρω ασφαλιστική εισφορά υπολείπεται του ως άνω ποσού εισφοράς επί του βασικού ποσού μισθωτού, ως χρόνος ασφάλισης κατά μήνα λαμβάνεται το πηλίκο της καταβληθείσας ασφαλιστικής εισφοράς δια του ποσού εισφοράς επί του βασικού μισθού μισθωτού, πολλαπλασιαζόμενο επί 25.
ε. Μέλη Δ.Σ. αγροτικών συνεταιρισμών εφόσον λαμβάνουν αμοιβή, των ανωτέρω ποσοστών υπολογιζομένων επί της αμοιβής.
Ειδικά για τα ανωτέρω μέλη Διοικητικού Συμβουλίου αγροτικών συνεταιρισμών ή σε περίπτωση που η καταβληθείσα σύμφωνα με τα ανωτέρω ασφαλιστική εισφορά αντιστοιχεί ή υπερβαίνει το ποσό εισφοράς επί του βασικού μισθού μισθωτού θεωρείται ότι ο ασφαλισμένος έχει συμπληρώσει είκοσι πέντε (25) ημέρες ασφάλισης κατά μήνα.
Εάν η καταβληθείσα σύμφωνα με τα ανωτέρω ασφαλιστική εισφορά υπολείπεται του ως άνω ποσού εισφοράς επί του βασικού ποσού μισθωτού, ως χρόνος ασφάλισης κατά μήνα λαμβάνεται το πηλίκο της καταβληθείσας ασφαλιστικής εισφοράς δια του ποσού εισφοράς επί του βασικού μισθού μισθωτού, πολλαπλασιαζόμενο επί 25.

………………..»

Αντιπρόεδρος του Ελληνο-Ισραηλινού Επιμελητηρίου ο κ. Κάρολος Σαΐας

0

Ο Διευθύνων Σύμβουλος της Interasco Α.Ε.Γ.Α., κ. Κάρολος Σαΐας, σε πρόσφατες αρχαιρεσίες του Ελληνο-Ισραηλινού Επιμελητηρίου για την ανάδειξη νέου Διοικητικού Συμβουλίου, εξελέγη  Αντιπρόεδρος.

Η συμμετοχή του κ. Σαΐα στο νέο Διοικητικό Συμβούλιο θα συνεισφέρει στην ενδυνάμωση των δραστηριοτήτων του Ελληνο-Ισραηλινού Επιμελητηρίου, όπως επίσης στην προβολή και στην ανάδειξη των θέσεων της Ελληνικής Ασφαλιστικής Βιομηχανίας. 

Τ. Σταυρίδου, Συνεταιριστική Ασφαλιστική: Η ανάγκη συνεργασίας, για την παροχή ολοκληρωμένων ψηφιακών λύσεων

0

Την ανάγκη συνεργασίας με συναφείς κλάδους για την παροχή ολοκληρωμένων ψηφιακών λύσεων και τη δημιουργία ασφαλιστικών οικοσυστημάτων (insurance ecosystems) τονίζει η κ. Τάνια Σταυρίδου, υποδιευθύντρια Καινοτομίας, Ανάπτυξης Εφαρμογών & Τεχνολογίας τη Συνεταιριστική Ασφαλιστική, μιλώντας στο iw.

iw? Το ξέσπασμα της πανδημίας αποτέλεσε ένα κομβικό σημείο για τις ασφαλιστικές εταιρείες καθώς ωθήθηκαν στο να εισαγάγουν ένα νέο μοντέλο λειτουργίας και οργάνωσης. Πόσο έτοιμη ήταν η Συνεταιριστική Ασφαλιστική για μια τέτοια αλλαγή και σε ποιες ενέργειες προχώρησε;

απ. Με το ξέσπασμα της πανδημίας στην Ευρώπη προχωρήσαμε στην υλοποίηση ενός σχεδίου απομακρυσμένης εργασίας για το σύνολο του προσωπικού της Συνεταιριστικής Ασφαλιστικής, το οποίο και εφαρμόστηκε άμεσα τον Μάρτιο του 2020, οπότε και έγινε το πρώτο lockdown στη χώρα μας. 

Από την πρώτη στιγμή, υιοθετήσαμε ένα ευέλικτο πρόγραμμα τηλεργασίας για το σύνολο του προσωπικού της εταιρρίας μας με απομακρυσμένη πρόσβαση των εργαζομένων (remote access) μέσω ασφαλούς σύνδεσης (VPN), το οποίο προσαρμόζαμε συνεχώς στις διάφορες ανάγκες κατά την εξέλιξη της πανδημίας. Παράλληλα, υιοθετήθηκαν εφαρμογές τηλεδιάσκεψης για τις συναντήσεις και την επικοινωνία μεταξύ του προσωπικού της εταιρείας, αλλά και των συνεργατών μας, και επεκτάθηκε η χρήση των τηλε-εκπαιδεύσεων με την αξιοποίηση διαφόρων εργαλείων τηλεδιάσκεψης σε συνδυασμό με την πλατφόρμα τηλεκπαίδευσης που χρησιμοποιούσαμε ήδη στη Συνεταιριστική για την εκπαίδευση του δικτύου μας. 

Ιδιαίτερη έμφαση δόθηκε στην υποστήριξη των συνεργατών και των πελατών μας, με την ψηφιοποίηση διαδικασιών και την αυτοματοποίησή τους, ώστε να ξεπεραστούν τα προβλήματα που προέκυψαν από το lockdown. 

Έτσι, η πανδημία, εκτός από μια μεγάλη πρόσκληση, αποτέλεσε και μια μεγάλη ευκαιρία για την εταιρεία μας στον τομέα της τεχνολογίας, καθώς προχωρήσαμε σε αναβάθμιση των τεχνολογικών υποδομών μας και σε αυτοματοποίηση πολλών διαδικασιών, για να διατηρήσουμε ακέραιο το επίπεδο των υπηρεσιών μας τόσο προς τους πελάτες μας όσο και προς το δίκτυο συνεργατών μας.

iw? Ποιες είναι οι αξίες βάσει των οποίων η εταιρεία σας εξελίσσεται ψηφιακά; Tι νέο προσφέρει στο πλαίσιο του ψηφιακού της μετασχηματισμού;

απ. Η φιλοσοφία μας στη Συνεταιριστική Ασφαλιστική είναι η προσφορά υψηλού επιπέδου υπηρεσιών, εργαλείων και προϊόντων, που να ανταποκρίνονται στις ανάγκες των συνεργατών και των πελατών μας, αλλά και στις αξίες μας ως εταιρεία της κοινωνικής οικονομίας. Θεωρούμε την τεχνολογία σύμμαχό μας και προσπαθούμε συνεχώς να εξελισσόμαστε στον τομέα αυτό, επιλέγοντας ψηφιακές λύσεις που παράγουν πραγματική αξία. Στο πλαίσιο του ψηφιακού μετασχηματισμού της εταιρείας, έχουν γίνει διάφορες αλλαγές που αφορούν τις ηλεκτρονικές πληρωμές, την ενσωμάτωση όσο το δυνατόν μεγαλύτερης γκάμας προϊόντων στο portal συνεργατών για τιμολόγηση και απευθείας έκδοση συμβολαίων, την απλοποίηση της διαδικασίας πραγματογνωμοσύνης και αποζημίωσης με χρήση συγχρόνων εργαλείων κ.λπ. 

Οι σημερινοί Millennials και Gen Z, που είναι οι πελάτες του μέλλοντος, δείχνουν να έχουν μεγαλύτερες προσδοκίες για εξατομικευμένα προϊόντα και υπηρεσίες προστιθέμενης αξίας.

Πρόσφατα, υλοποιήσαμε και προσφέρουμε στους ασφαλισμένους μας μια καινοτόμα υπηρεσία μέσω του mobile app SynetDrive. H εφαρμογή αυτή, που είναι δωρεάν για όσους έχουν ασφαλισμένο το αυτοκίνητό τους στην εταιρεία μας, δίνει τη δυνατότητα στον ασφαλισμένο να καλέσει, εύκολα και γρήγορα, με ένα «κλικ», Οδική Βοήθεια σε περίπτωση ατυχήματος ή βλάβης, όλο το 24ωρο, χωρίς τηλεφωνική επικοινωνία ή άλλες χρονοβόρες διαδικασίες κατά τη δύσκολη στιγμή του συμβάντος. 

Τo app εντοπίζει αμέσως την τοποθεσία του ακινητοποιημένου οχήματος μέσω GPS και ενημερώνει για τον εκτιμώμενο χρόνο άφιξης του οχήματος Oδικής Bοήθειας ενώ ο χρήστης μπορεί σε πραγματικό χρόνο να παρακολουθεί την πορεία του οδηγού που πλησιάζει. 

iw? Με βάση την προσωπική σας εμπειρία, πιστεύετε ότι οι Έλληνες καταναλωτές/ασφαλισμένοι είναι εξοικειωμένοι με τις νέες digital λύσεις που προέκυψαν από τον ψηφιακό μετασχηματισμό;

απ. Κατά την περίοδο της πανδημίας, πιστεύω ότι υπήρξε μια σημαντική εξέλιξη στην εξοικείωση των καταναλωτών με την τεχνολογία, με τις ανάγκες που προέκυψαν για επικοινωνία λόγω του social distancing και για την εκτέλεση των καθημερινών συναλλαγών και των αγορών τους. Παράλληλα, προχώρησε και ο ψηφιακός μετασχηματισμός του κράτους, που υποστήριξε αυτήν την εξέλιξη. 

Όμως το επίπεδο της ψηφιακής ωριμότητας της Ελλάδας εξακολουθεί να είναι χαμηλό σε σχέση με άλλες ευρωπαϊκές χώρες, κάτι που φαίνεται και από σχετικές έρευνες. Σαφώς και το ενδιαφέρον για ψηφιακές λύσεις αυξάνει συνεχώς, ιδίως στις νεότερες ηλικιακές ομάδες. 

iw? Ποιες είναι οι προκλήσεις του μέλλοντος;

απ. Η επιτάχυνση της τεχνολογικής εξέλιξης είναι μια μεγάλη πρόκληση στον τομέα μας. Η ενσωμάτωση και η αξιοποίηση των νέων τεχνολογιών (τεχνητή νοημοσύνη, τηλεματική, big data, blockchain κ.λπ.) στην ασφάλιση δημιουργεί πολλές δυνατότητες όχι μόνο στην πώληση και στην αποζημίωση, αλλά και στην ανάπτυξη νέων διαδικασιών στον τομέα της πρόληψης και της μείωσης του κινδύνου απώλειας περιουσίας/ζωής. 

Ήδη, στο εξωτερικό, γίνονται επενδύσεις σε προϊόντα, εφαρμογές και λύσεις στον τομέα της πρόληψης τόσο στην ασφάλιση υγείας όσο και στην ασφάλιση από φυσικές καταστροφές, ενός κινδύνου που αυξάνεται λόγω της κλιματικής αλλαγής. Επίσης, οι σημερινοί Millennials και Gen Z, που είναι οι πελάτες του μέλλοντος, δείχνουν να έχουν μεγαλύτερες προσδοκίες για εξατομικευμένα προϊόντα και υπηρεσίες προστιθέμενης αξίας, που θα οδηγήσουν τον κλάδο μας στη δημιουργία νέων, καινοτόμων προϊόντων και υπηρεσιών. 

Προχωρήσαμε σε αναβάθμιση των τεχνολογικών υποδομών και σε αυτοματοποίηση πολλών διαδικασιών για να διατηρήσουμε ακέραιο το επίπεδο των υπηρεσιών μας, προς τους πελάτες μας και το δίκτυο συνεργατών μας.

Και εκεί θα πρέπει πιθανόν να συνεργαστούμε με συναφείς κλάδους για την παροχή ολοκληρωμένων ψηφιακών λύσεων και τη δημιουργία ασφαλιστικών οικοσυστημάτων (insurance ecosystems). Τέλος, μια μεγάλη πρόκληση, που ήδη αντιμετωπίζουμε, είναι οι κίνδυνοι κυβερνοασφάλειας (cyber-security risks), που αυξάνουν συνεχώς, σε συνδυασμό και με την αυξανόμενη υιοθέτηση και χρήση της ψηφιακής τεχνολογίας. 

Δωρεά της Howden Hellas στο Σύλλογο «Δρομείς Ελπίδας»

0

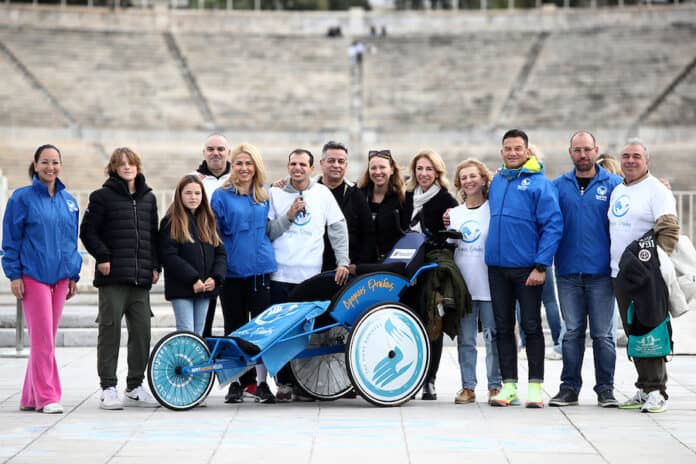
Ένα, υψηλών προδιαγραφών αμαξίδιο κατασκευασμένο από αλουμίνιο, της εταιρίας HOYT (USA) πρόσφεραν από κοινού εργαζόμενοι και διοίκηση της Howden Hellas στο Σύλλογο «Δρομείς Ελπίδας», που στόχο έχει τη συμπερίληψη των πιλότων-ΑΜΕΑ σε αθλητικούς αγώνες, αλλά και την τακτική επαφή τους με το φυσικό περιβάλλον.

Σύμφωνα με ανακοίνωση, στην επίσημη παράδοση του αμαξιδίου -στην οποία παραβρέθηκε, εκτός από τους εκπροσώπους των δύο οργανισμών και ο πιλότος του Γιάννης-, επιλέχθηκε η είσοδος του Παναθηναϊκού Σταδίου της Αθήνας, ως διαχρονικό σύμβολο των αγώνων για το ωραίο, το μεγάλο και το αληθινό. Στο πλαίσιο αυτό, η Κωνσταντίνα Καπετανάκη, Deputy CEO Howden Hellas, τόνισε: «Είμαι ιδιαίτερα περήφανη και συγκινημένη, που από κοινού, εργαζόμενοι και εταιρία, χρηματοδοτήσαμε την αγορά ενός αμαξιδίου, το οποίο προορίζεται να υπηρετήσει ένα τόσο ευγενή, πολυδιάστατο και ομαδικό σκοπό. Είμαστε στο πλευρό των Δρομέων Ελπίδας και θα συνεχίσουμε, με την ίδια αγάπη, να υποστηρίζουμε το πολύ σημαντικό έργο τους».

ΙnsureWisely: Γιατί πρέπει να αποταμιεύετε από νωρίς και αρκετά για τη συνταξιοδότησή σας

0

Η Insurance Europe δημοσίευσε σήμερα ένα βίντεο που τονίζει τη σημασία της αποταμίευσης για τη συνταξιοδότησή σας.

Η Πανευρωπαϊκή Έρευνα Συντάξεων του 2021 της Insurance Europe διαπίστωσε ότι πάνω από το ένα τρίτο των ερωτηθέντων δεν αποταμίευαν για τη συνταξιοδότησή τους. Σε μια εποχή όπου οι δημογραφικές αλλαγές δίνουν έμφαση στα εθνικά συνταξιοδοτικά συστήματα, καθίσταται ολοένα και πιο σημαντικό οι άνθρωποι να  αρχίσουν να αποταμιεύουν νωρίς και αρκετά για τη συνταξιοδότησή τους.

Οι ασφαλιστές είναι σημαντικοί πάροχοι συνταξιοδοτικών προϊόντων και, ως εκ τούτου, μπορούν να διαδραματίσουν σημαντικό ρόλο στην αντιμετώπιση του κενού των συνταξιοδοτικών αποταμιεύσεων. Το βίντεο είναι μέρος της εκστρατείας #InsureWisely της Insurance Europe, η οποία αποτυπώνει τη δέσμευση των Ευρωπαίων ασφαλιστών να αυξήσουν τα επίπεδα χρηματοοικονομικής παιδείας και ευαισθητοποίησης σε όλη την Ευρώπη.

Η χρηματοοικονομική εκπαίδευση διαδραματίζει ζωτικό ρόλο στη διασφάλιση ότι οι Ευρωπαίοι πολίτες διαθέτουν τις απαραίτητες γνώσεις, την αυτοπεποίθηση και τις δεξιότητες για τη βελτίωση της κατανόησής τους για τα χρηματοοικονομικά προϊόντα και έννοιες. Η Insurance Europe ενθαρρύνει επίσης τους φορείς χάραξης πολιτικής και τις ρυθμιστικές αρχές της ΕΕ να διαδραματίσουν μεγαλύτερο ρόλο στην υποστήριξη αυτού του στόχου.

Αντ. Τσακνάκης, ΕRGO: Αναπτύσσουμε τη στρατηγική μας με γνώμονα την ενδυνάμωση της πελατοκεντρικότητας

0

«Για εμάς, στην ERGO, ο ψηφιακός μετασχηματισμός περιλαμβάνει τρεις βασικούς πυλώνες δράσης, τον πελάτη μας, τον συνεργάτη μας και την ίδια την ERGO. Η τεχνολογία είναι ο σύμμαχός μας σε αυτήν την προσπάθεια, για αυτό και επενδύουμε συνεχώς στην καινοτομία και τις ψηφιακές λύσεις» αναφέρει μιλώντας στο iw ο κ. Αντώνης Τσακνάκης, διευθυντής Digital της ΕRGO Ασφαλιστικής.

iw? Τι αλλαγές φέρνουν οι νέες τεχνολογίες στην ασφάλιση; Πού επικεντρώνετε τις προσπάθειές σας για συνεχή εξέλιξη ώστε το customer journey να γίνεται πιο ασφαλές και πιο εύκολο;

απ. O κλάδος βρίσκεται στην αρχή ενός μετασχηματισμού, που θα αλλάξει ριζικά την εικόνα του στο μέλλον. Η μετεξέλιξη αυτή ξεκινά τόσο από την πάγια ανάγκη των εταιρειών να βελτιώσουν τις διαδικασίες τους και να μειώσουν τα κόστη τους, αλλά κυρίως ξεκινά από τον τελικό πελάτη και τις ανάγκες του. 

Οι πελάτες μας, σήμερα, είναι πιο εκπαιδευμένοι από άλλους κλάδους και πιο απαιτητικοί, λόγω των εμπειριών τους από μια πλειάδα  εφαρμογών που χαρακτηρίζονται από την ευκολία χρήσης και την αμεσότητα εξυπηρέτησης και, επομένως, θέτουν τη βάση για τον τρόπο που οι ίδιοι θέλουν να εξυπηρετούνται. 

Στην ERGO, σε συνεργασία και με τη Munich Re, παρακολουθούμε στενά όλες τις εξελίξεις τόσο για τις υφιστάμενες τεχνολογίες όσο και για τα μελλοντικά trends που έρχονται, στοχεύοντας στον ψηφιακό μετασχηματισμό μας. Για εμάς, στην ERGO, ο ψηφιακός μετασχηματισμός περιλαμβάνει τρεις βασικούς πυλώνες δράσης, τον πελάτη μας, τον συνεργάτη μας και την ίδια την ERGO. 

Η τεχνολογία είναι ο σύμμαχός μας σε αυτήν την προσπάθεια, για αυτό και επενδύουμε συνεχώς στην καινοτομία και τις ψηφιακές λύσεις, ώστε να μπορούμε να βελτιώνουμε διαρκώς τις προσφερόμενες υπηρεσίες μας ανταποκρινόμενοι με αμεσότητα και αποτελεσματικότητα στις σύγχρονες ανάγκες και επιδιώξεις των πελατών, των συνεργατών και των εργαζομένων μας. 

Συγκεκριμένα, για τον πελάτη μας ο στόχος είναι να του προσφέρουμε την καλύτερη δυνατή ψηφιακή εμπειρία εξυπηρέτησης από οποιοδήποτε κανάλι επιλέξει εκείνος να εξυπηρετηθεί, 24 ώρες το 24ωρο. 

Για τον συνεργάτη στόχος μας είναι να βελτιώσουμε την καθημερινότητά του με νέα εργαλεία, απλοποιώντας και ψηφιοποιώντας τις διαδικασίες μας τόσο για εκείνον όσο και για τους πελάτες του, δίνοντάς του έτσι τη δυνατότητα να αφιερώσει περισσότερο χρόνο στις πωλήσεις, αλλά και στην ποιοτικότερη εξυπηρέτηση. 

Η τεχνολογία είναι σύμμαχός μας, για αυτό και επενδύουμε συνεχώς στην καινοτομία και τις ψηφιακές λύσεις

Τέλος, για την εταιρεία στόχος μας είναι η βελτιστοποίηση και αυτοματοποίηση των εσωτερικών μας διαδικασιών και η προσφορά στους εργαζομένους μας εργαλείων που διευκολύνουν την καθημερινότητά τους.

iw? Ποιες είναι οι αξίες βάσει των οποίων η ERGO Ασφαλιστική εξελίσσεται ψηφιακά; Tι νέο προσφέρει στο πλαίσιο του ψηφιακού της μετασχηματισμού;

απ. Στην ERGO αναπτύσσουμε τη στρατηγική μας για τον ψηφιακό μετασχηματισμό με γνώμονα την ενδυνάμωση της πελατοκεντρικότητας, έχοντας ως στόχο την παροχή μιας νέας εμπειρίας και εξυπηρέτησης στους πελάτες και συνεργάτες μας. 

Η εφαρμογή ERGO forMe, μέσα από ένα σύγχρονο και παράλληλα φιλικό προς τον χρήστη περιβάλλον, είναι προσβάσιμη από οποιαδήποτε συσκευή, σταθερό ή φορητό υπολογιστή, τάμπλετ, καθώς και smartphone. Οι ασφαλισμένοι, χρησιμοποιώντας την εφαρμογή, αποκτούν πρόσβαση στο ασφαλιστικό χαρτοφυλάκιό τους 24 ώρες την ημέρα, 7 ημέρες την εβδομάδα και μπορούν να ενημερώνονται για τις οφειλές τους και τις ασφαλιστικές καλύψεις τους, να πραγματοποιούν online πληρωμή, να βλέπουν το ιστορικό των πληρωμών τους, να παρακολουθούν τα ασφαλιστήριά τους και να τα εκτυπώνουν. 

Παράλληλα, έχουν τη δυνατότητα να καλούν την Οδική Βοήθεια με ένα «κλικ» και να παρακολουθούν την πορεία του γερανού προς τον τόπο του περιστατικού, να επικοινωνούν με τον ασφαλιστικό διαμεσολαβητή τους και με την εξυπηρέτηση της εταιρείας, μέσω e-mail ή τηλεφώνου, καθώς και να χρησιμοποιούν πολλές ακόμα υπηρεσίες. 

Παράλληλα, το ERGO SalesBOX, μια πρωτοποριακή, πελατοκεντρική πλατφόρμα πωλήσεων δίνει τη δυνατότητα στους συνεργάτες της εταιρείας να προσφέρουν διαφορετικά ασφαλιστικά προϊόντα, αξιοποιώντας τη σημαντική δυναμική της συνδυαστικής πώλησης. Μέσα από ένα εξαιρετικά απλό, έξυπνο και φιλικό περιβάλλον ολοκληρώνεται όλη η διαδικασία προσέγγισης και εξυπηρέτησης του πελάτη. Συνδυάζουν έτσι τις ανάγκες των πελατών τους με σημαντικά οφέλη για εκείνους, όπως είναι οι συνδυαστικές εκπτώσεις και τα πολυασφαλιστήρια. 

Τέλος, πρόσφατα, κατανοώντας τις διαφορετικές και ιδιαίτερες ανάγκες των ασφαλισμένων, δημιουργήσαμε τα πρωτοποριακά, ευέλικτα και ανταγωνιστικά προγράμματα ασφάλισης αυτοκινήτου ERGO My Auto powered by Drive&Win. Τα καινοτόμα αυτά προγράμματα συνδέουν όλα τα υφιστάμενα προγράμματα ασφάλισης αυτοκινήτου με την τεχνολογία της τηλεματικής μέσω της αναβαθμισμένης εφαρμογής ERGO Drive&Win. 

Η εφαρμογή βαθμολογεί την οδηγική συμπεριφορά του χρήστη δίνοντάς του οδηγίες και συμβουλές για να γίνει καλύτερος οδηγός, βελτιώνοντας ταυτόχρονα και το οικολογικό του αποτύπωμα, καθώς οι έρευνες δείχνουν ότι υπάρχει σημαντική συσχέτιση με την ασφαλή και την οικολογική οδήγηση. 

Ο πελάτης των νέων προγραμμάτων ERGO My Auto powered by Drive&Win επωφελείται με σημαντικές εκπτώσεις στα ασφάλιστρα του αυτοκινήτου του από την πρώτη κιόλας μέρα της ασφάλισής του, με μοναδική προϋπόθεση τη χρήση της εφαρμογής αλλά και επιπλέον εκπτώσεις στην ανανέωση του ασφαλιστηρίου ανάλογα με την οδηγική του συμπεριφορά. 

iw? Τα προϊόντα ERGO My Fund δημιουργήθηκαν με γνώμονα την καινοτομία και είναι διαθέσιμα μέσω της εφαρμογής SalesΒOX. Τι προσφέρει σε συνεργάτες της εταιρείας και πώς βοηθά στην κατάλληλη επενδυτική επιλογή;

απ. Όπως έχει αναφερθεί και πιο πάνω, τα νέα προϊόντα ERGO My Fund έχουν σχεδιαστεί με βασικό χαρακτηριστικό την ευελιξία που δίνουν στον τελικό πελάτη να επιλέξει την επενδυτική στρατηγική που ταιριάζει καλύτερα στο δικό του επενδυτικό προφίλ. Συνεπώς, η πρόκληση για τον σχεδιασμό μιας ψηφιακής διαδικασίας που θα μπορεί να δώσει στον αυνεργάτη μας τη δυνατότητα αυτή με εύκολο και απλό τρόπο ήταν μεγάλη. 

Τα προϊόντα ERGO My Fund είναι διαθέσιμα μέσω του ERGO SalesBOX, όπου ο συνεργάτης μπορεί με ένα ψηφιακό ερωτηματολόγιο να προσδιορίσει αυτόματα το επενδυτικό προφίλ του πελάτη και την προτεινόμενη για αυτόν επενδυτική επιλογή. 

Επιπλέον, δίνεται η δυνατότητα σύνθεσης προσωπικού χαρτοφυλακίου με ελεύθερη επιλογή επενδυτικών κεφαλαίων και σύγκρισης με την προτεινόμενη αρχική επενδυτική επιλογή, ενώ παρέχεται, σε κάθε βήμα και με πλήρη διαφάνεια, ουσιαστική και ολοκληρωμένη πληροφόρηση. 

Τέλος, ο συνεργάτης μπορεί να προχωρήσει στη δημιουργία πλήρως προσωποποιημένης προσφοράς αλλά και σε καταχώριση αίτησης ασφάλισης, η οποία αποστέλλεται ηλεκτρονικά στον πελάτη για υπογραφή μέσω της εφαρμογής ERGO eSign, μια πλήρως ψηφιακή διαδικασία που ισχύει άλλωστε για όλα τα προϊόντα ζωής και υγείας.

iw? Ποιοι είναι οι επόμενοι στόχοι σας και τι πιστεύετε ότι επιφυλάσσει το μέλλον των ψηφιακών λύσεων;

απ. Ο ψηφιακός μετασχηματισμός της ERGO συνεχίζεται με αμείωτο ρυθμό και εντάσσεται στη γενικότερη φιλοσοφία μας για εξωστρέφεια ενώ στοχεύει στην αμεσότερη επικοινωνία με τους συνεργάτες και με τον τελικό καταναλωτή. 

Για τον πελάτη μας ο στόχος είναι να του προσφέρουμε την καλύτερη δυνατή ψηφιακή εμπειρία εξυπηρέτησης από οποιοδήποτε κανάλι επιλέξει, 24 ώρες το 24ωρο

Θα συνεχίσουμε να επενδύουμε στον τομέα της τεχνολογίας και την καινοτομία αλλά και στους ανθρώπους μας, με πάγια δέσμευση συνεχώς να βελτιώνουμε το επίπεδο υπηρεσιών μας, προσφέροντας εξαιρετική εμπειρία φροντίδας και εξυπηρέτησης σε όλους όσους συναλλάσσονται μαζί μας. 

Στόχος μας είναι να συνεχίσουμε να εξελισσόμαστε στηριζόμενοι στην αξιοποίηση της τεχνολογίας και έχοντας πάντα σαν καθοριστικό παράγοντα τον άνθρωπο. Το όραμά μας είναι να γίνουμε η πρώτη επιλογή για πελάτες, συνεργάτες και εργαζόμενους.


Η οικογένεια που απέσπασε εκατομμύρια από ασφαλιστικές!

0

Απατεώνες… κατ΄ επάγγελμα εις βάρος ασφαλιστικών είχαν γίνει τα μέλη της οικογένειας Μάιζ, με εγκέφαλο τον πατέρα της “φαμίλιας”, Γουίλιαμ.

Την περίοδο μεταξύ 2006 και 2017, ο Μάιζ σκηνοθέτησε περισσότερα από 30 τροχαία, όπου εμπλέκονταν η σύζυγος, τα παιδιά, ο ανιψιός και μια ομάδα συνεργών του που άλλαζαν διαρκώς ρόλους, παριστάνοντας είτε τα θύματα είτε τους θύτες, αποσπώντας έτσι, μέσω συμβιβασμών χρήματα από ασφαλιστικές εταιρείες. 

Ο ίδιος ο Μάιζ μάλιστα δεν δίσταζε να προκαλεί τραύματα στους συνεργούς του χρησιμοποιώντας ξυράφι ή κόφτη κουτιών, απλώνοντας αληθινό αίμα στα οχήματα προκειμένου να γίνεται πιο πειστικό το όλο σκηνικό.

Τους έβαζε ακόμη και να αδειάζουν μπουκάλια με τα ούρα τους πάνω από τα ρούχα τους για να φαίνεται σαν να είχαν χάσει τις αισθήσεις τους. Σε αντάλλαγμα, μοιράστηκαν όλοι μαζί συνολικά 6 εκατομμύρια δολάρια που απέσπασαν από τις απάτες.

Το σχέδιο

Τα δήθεν θύματα, αφού νοσηλεύονταν, ανέφεραν ότι είχαν ασφαλιστικά συμβόλαια, χωρίς να έχουν μαζί τους τα σχετικά έγγραφα.  Αργότερα, έχοντας λάβει αφού εξιτήριο, επέστρεφαν για να ζητήσουν το λογαριασμό για τη νοσηλεία που έλαβαν και ζητούσαν να πληρώσουν σε μετρητά, για να λάβουν έκπτωση. Ο ίδιος ο Μάιζ, παρίστανε τον εκπρόσωπο των θυμάτων και επικοινωνούσε με τις ασφαλιστικές των υποτιθέμενων θυτών – μέλη της συμμορίας. Ο ίδιος πρότεινε ένα συμβιβασμό – ευνοϊκό για τις ασφαλιστικές. Όλα αυτά συνοδεύονταν από πλαστά τιμολόγια για την αύξηση του κόστους νοσηλείας και άλλων αξιώσεων, όπως απώλεια εισοδήματος ή ζημιές σε περιουσία. Το αποτέλεσμα: μια σταθερή ροή εκατοντάδων χιλιάδων δολαρίων.

Το τέλος της δράσης τους ήρθς το 2018, όταν εκδόθηκε ένταλμα έρευνας του FBI. Το ομοσπονδιακό δικαστήριο κατήγγειλε τον Μάιζ και 22 συνεργούς του για ξέπλυμα χρήματος και συνωμοσία για τη διάπραξη απάτης, μεταξύ άλλων κατηγοριών. Τελικά το 2019 καταδικάστηκαν όλοι οι εμπλεκόμενοι.

Ο Κυριάκος Αποστολίδης, επικεφαλής Ανάπτυξης Εργασιών Ελλάδας & Κύπρου στη HOWDEN HELLAS

0

Η Howden Hellas ανακοινώνει τη συνεργασία της με τον Κυριάκο Αποστολίδη, ένα από τα πλέον καταρτισμένα στελέχη του χώρου, με πολυδιάστατη εμπειρία σε σημαντικές θέσεις ευθύνης εντός και εκτός Ελλάδας. 

Ο κ. Κ. Αποστολίδης, μέχρι πρόσφατα CEO MetLife Greece & Cyprus, αναλαμβάνει καθήκοντα ως Μember of the Managing EXCO, με κεντρικό άξονα την ανάπτυξη των εργασιών της Howden στην Ελλάδα και στην Κύπρο. Έχει διατελέσει επικεφαλής EMEA ΜetLife για το Bancassurance, ενώ για πολλά χρόνια διατηρούσε θέσεις ευθύνης στην Περιφέρεια Κεντρικής & Ανατολικής Ευρώπης για την Alico AIG.

Με την ευκαιρία της ανάληψης των καθηκόντων ο Κ. Αποστολίδης είπε: «Η Ηowden, το μέγεθος, η τεχνογνωσία της, αλλά κυρίως οι αρχές και οι άνθρωποί της, αποτελούν το καλύτερο εχέγγυο για αυτή τη συνεργασία και είμαι βέβαιος ότι θα αποδώσει τα μέγιστα, τόσο για τον οργανισμό, όσο και για τις επιχειρήσεις που μας εμπιστεύονται την ασφάλισή τους».

«Η ένταξη του Κυριάκου Αποστολίδη στο top management της Howden, του κορυφαίου μεσίτη επιχειρηματικών ασφαλίσεων στην Ελλάδα, αποτελεί για εμάς μεγάλη χαρά και υπογραμμίζει τη δυναμική πορεία, αλλά και τις τεράστιες δυνατότητες περαιτέρω διεύρυνσης των εργασιών μας στην Ελλάδα και στην Κύπρο. Αισθάνομαι ιδιαίτερη ικανοποίηση που η Howden αποτελεί πόλο έλξης στελεχών αυτού του βεληνεκούς και είμαι πεπεισμένος ότι η συνεργασία μας, όχι μόνον θα επιταχύνει την αναπτυξιακή μας πορεία, αλλά θα προσθέσει αξία στη σχέση μας με πελάτες και συνεργάτες», τόνισε ο Δημήτρης Τσεσμετζόγλου, CEO Howden Greece & Cyprus.

Τα 50 μεγαλύτερα συνταξιοδοτικά ταμεία στον κόσμο

0

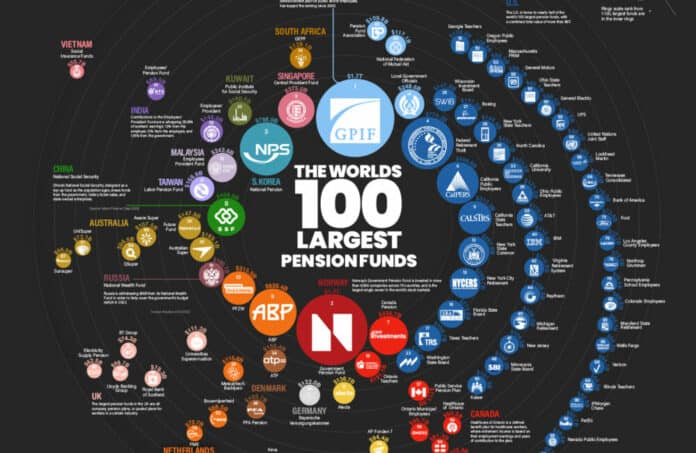
Παρά την οικονομική αβεβαιότητα, τα συνταξιοδοτικά ταμεία σημείωσαν σχετικά ισχυρή ανάπτυξη το 2021 σε παγκόσμιο επίπεδο. Τα 100 μεγαλύτερα συνταξιοδοτικά ταμεία στον κόσμο έχουν συνολική αξία άνω των 17 τρισεκατομμυρίων δολαρίων, έχοντας καταγράψει αύξηση 8,5% σε σχέση με το προηγούμενο έτος.

Το παρακάτω γράφημα χρησιμοποιεί δεδομένα από το Ινστιτούτο Thinking Ahead για να κατατάξει τα μεγαλύτερα συνταξιοδοτικά ταμεία στον κόσμο και πού βρίσκονται.

Τι είναι το συνταξιοδοτικό ταμείο;

Το συνταξιοδοτικό ταμείο είναι ένα ταμείο που έχει σχεδιαστεί για να παρέχει συνταξιοδοτικό εισόδημα. Αυτή η κατάταξη καλύπτει τέσσερις διαφορετικούς τύπους:

Sovereign Funds: Ταμεία που ελέγχονται απευθείας από το κράτος. Αυτή η κατάταξη περιλαμβάνει μόνο κρατικά κεφάλαια που ιδρύονται από τις εθνικές αρχές.

Ταμεία του δημόσιου τομέα: Ταμεία που καλύπτουν εργαζόμενους του δημόσιου τομέα, όπως κρατικούς υπαλλήλους και εκπαιδευτικούς, σε επαρχιακά ή κρατικά προγράμματα.

Ιδιωτικά ανεξάρτητα ταμεία: Ταμεία που ελέγχονται από οργανισμούς του ιδιωτικού τομέα που είναι εξουσιοδοτημένοι να διαχειρίζονται συνταξιοδοτικά προγράμματα από διαφορετικούς εργοδότες.

Εταιρικά ταμεία: Ταμεία που καλύπτουν εργαζόμενους σε συνταξιοδοτικά προγράμματα που χρηματοδοτούνται από εταιρείες.

Σημειώνεται ότι τα ταμεία του δημόσιου τομέα είναι τα πιο συνήθη στον παγκόσμιο συνταξιοδοτικό χάρτη.

Τα μεγαλύτερα συνταξιοδοτικά ταμεία – κατάταξη

Παρακάτω παρατίθεται πίνακας με τα 50 κορυφαία συνταξιοδοτικά ταμεία, από το μεγαλύτερο έως το μικρότερο.

Το Government Pension Investment Fund της Ιαπωνίας (GPIF) είναι το μεγαλύτερο στην κατάταξη για 21η συνεχή χρονιά. Για ένα διάστημα, το εν λόγω Ταμείο ήταν ο μεγαλύτερος κάτοχος εγχώριων μετοχών στην Ιαπωνία. Δεδομένου του τεράστιου μεγέθους του, οι επενδυτές παρακολουθούν στενά τις ενέργειες του GPIF. Για παράδειγμα, το ταμείο έγινε πρωτοσέλιδο όταν αποφάσισε να ξεκινήσει να επενδύει σε νεοφυείς επιχειρήσεις, επειδή η κίνηση θα μπορούσε να δελεάσει άλλα ταμε’ια να κάνουν παρόμοιες επενδύσεις.

Το μέλλον των συνταξιοδοτικών ταμείων

Τα μεγαλύτερα συνταξιοδοτικά ταμεία μπορούν να έχουν μεγάλη επιρροή στην αγορά λόγω του μεγέθους τους. Φυσικά, είναι επίσης υπεύθυνα για την παροχή συνταξιοδοτικού εισοδήματος σε εκατομμύρια ανθρώπους. Τα συνταξιοδοτικά ταμεία αντιμετωπίζουν ποικίλες προκλήσεις προκειμένου να επιτύχουν τους στόχους τους:

Η γεωπολιτική σύγκρουση δημιουργεί αστάθεια και αβεβαιότητα

Ο υψηλός πληθωρισμός και τα χαμηλά επιτόκια (σε σχέση με τους μακροπρόθεσμους μέσους όρους) περιορίζουν τη δυνατότητα απόδοσης

Η γήρανση του πληθυσμού σημαίνει περισσότερες αναλήψεις και λιγότερες εισφορές κεφαλαίων

Ορισμένα συνταξιοδοτικά ταμεία στρέφονται σε εναλλακτικά assets, όπως τα ιδιωτικά κεφάλαια, επιδιώκοντας μεγαλύτερη διαφοροποίηση και υψηλότερες αποδόσεις. Φυσικά, αυτές οι επενδύσεις μπορούν επίσης να εγκυμονούν μεγαλύτερο κίνδυνο.

Το Ontario Teachers’ Pension Plan, το νούμερο 18 της λίστας, επένδυσε 95 εκατομμύρια δολάρια στο πλέον χρεοκοπημένο ανταλλακτήριο κρυπτονομισμάτων FTX. Το ταμείο πραγματοποίησε την επένδυση μέσω της πλατφόρμας ανάπτυξης επιχειρηματικών δραστηριοτήτων του, για να «κερδίσει έκθεση μικρής κλίμακας σε μια αναδυόμενη περιοχή στον τομέα της χρηματοοικονομικής τεχνολογίας».

Σε αυτή την περίπτωση, η αποτυχία της επένδυσης αναμένεται να έχει ελάχιστο αντίκτυπο, δεδομένου ότι αποτελεί μόνο το 0,05% του καθαρού ενεργητικού του προγράμματος. Ωστόσο, αυτό το γεγονός αποτελεί απόδειξη των προκλήσεων  που αντιμετωπίζουν τα συνταξιοδοτικά ταμεία για τη δημιουργία επαρκών αποδόσεων σε ποικίλα μακροοικονομικά περιβάλλοντα.