Η νέα τάση που καταγράφεται διεθνώς στις επιχειρήσεις λιανικής δείχνει επιστροφή των καταναλωτών προς τα φυσικά καταστήματα αναζητώντας προσωποποιημένη εξυπηρέτηση. Αυτό που χρόνια λέμε ότι μπορεί να κάνει η ανθρώπινη διαμεσολάβηση και στις ασφαλιστικές δραστηριότητες.Αξίζει να δούμε πως διαμορφώνεται η τάση και να βάλουμε στην θέση των πωλητών προιόντων λιανικής τους διαμεσολαβητές ασφαλιστικών προιόντων στην Ελλάδα. Γιατί και ο ασφαλισμένος ή ο υποψήφιος για ασφάλιση λειτουργεί με τα ίδια κριτήρια. Θέλουν την προσωποκεντρική εξυπηρέτηση, τόσο στην αγορά του συμβολαίου, στην επίλυση αποριών, στην παρουσία του διαμεσολαβητή κατά την διαδικασία αποζημίωσης. Γι’ αυτό και όσο και αυξάνονται τα υπόλοιπα κανάλια διανομής,η ανθρώπινη διαμεσολάβηση στην Ελλάδα θα παραμείνει σε υψηλά επίπεδα.
Τι έδειξε η (παγκόσμια) έρευνα της EY
– 57% των καταναλωτών που συμμετείχαν στην παγκόσμια έρευνα της ΕΥ θέλουν να
«δουν», να «αγγίξουν» και να «αισθανθούν» τα προϊόντα πριν τα αγοράσουν
– 55% των καταναλωτών ανησυχούν για το αυξανόμενο κόστος ζωής, ενώ πάνω από
– 72% εστιάζουν περισσότερο στη σχέση ποιότητας/τιμής
– 66% των καταναλωτών θεωρούν τα προϊόντα ιδιωτικής ετικέτας εξίσου καλά με τα
επώνυμα, ενώ 38% δε σχεδιάζουν να επιστρέψουν σε επώνυμα προϊόντα
Παρά το γεγονός ότι η τεχνολογία αλλάζει δραστικά την εμπειρία των καταναλωτών στο λιανικό εμπόριο, επιτρέποντάς τους να ψωνίζουν απρόσκοπτα χρησιμοποιώντας διαδικτυακά μέσα, τα social media και εφαρμογές, το 32% παγκοσμίως εξακολουθούν να επιθυμούν τηνπροσωποποιημένη εξυπηρέτηση που μπορούν να προσφέρουν μόνο οι αγορές στο φυσικό κατάστημα. Αυτό είναι ένα από τα συμπεράσματα της τελευταίας έκδοσης της τακτικής παγκόσμιας έρευνας της ΕΥ, Future Consumer Index (FCI), στην οποία συμμετείχαν περισσότεροι από 23.000 καταναλωτές σε 30 χώρες.
H επιστροφή των καταναλωτών στα φυσικά καταστήματα
Οι καταναλωτές επιστρέφουν στα φυσικά καταστήματα για να καλύψουν ανάγκες που η τεχνητή νοημοσύνη (AI) και η τεχνολογία, από μόνες τους, δεν μπορούν να ικανοποιήσουν.
Συγκεκριμένα, το 57% των καταναλωτών που συμμετείχαν στην έρευνα θέλουν να «δουν», να «αγγίξουν» και να «αισθανθούν» τα προϊόντα πριν τα αγοράσουν, ενώ το 68% αναζητούν συμβουλές από ειδικούς για αγορές μεγάλης αξίας, ώστε να διασφαλίσουν ότι κάνουν καλά ενημερωμένες επιλογές.
Η έρευνα επισημαίνει, επίσης, ότι, ενώ το 68% των καταναλωτών δέχονται με ευχαρίστηση και εμπιστεύονται εξατομικευμένες από την AI ενημερώσεις για προσφορές και προωθητικές ενέργειες, το 49% δεν είναι ικανοποιημένοι από τα «έξυπνα» chatbots που δεν απαντούν με αποτελεσματικό τρόπο στα ερωτήματά τους. Ένα επιπλέον 33% ανησυχούν ότι οι συστάσεις που δημιουργούνται από την AI δείχνουν προκατάληψη προς συγκεκριμένα προϊόντα ή μάρκες.
Συνδυασμός τεχνολογίας και προσωποποιημένης προσέγγισης για τη βελτίωση της εμπειρίας του πελάτη λαμβάνοντας υπόψη αυτές τις προκλήσεις, η έρευνα προτείνει στις επιχειρήσεις που έρχονται σε επαφή με τους καταναλωτές, να συνδυάσουν τις προσωποποιημένες υπηρεσίες με την τεχνολογία.
Η επιτυχία τόσο των brands όσο και των εταιρειών λιανικής, έγκειται στην επίτευξη της «τέλειας ισορροπίας» – στην προσέλκυση, δηλαδή, του πελάτη την κατάλληλη στιγμή, με ένα μήνυμα ή μία προσφορά που τον αφορά και που μπορεί να εμπιστευθεί.
Η έρευνα αποκαλύπτει ότι υπάρχει επίσης ένα «κενό» στην ψηφιακή εμπειρία εξυπηρέτησης του πελάτη, το οποίο η τεχνολογία από μόνη της δεν μπορεί να καλύψει. Για παράδειγμα, το 26% των ερωτώμενων αναφέρουν ότι τους προβληματίζει η επιστροφή χρημάτων ή η αλλαγή ή αντικατάσταση προϊόντος, όταν πραγματοποιούν online αγορές. Παράλληλα, τo 30% αναφέρθηκαν, επίσης, στην κακή εξυπηρέτηση/υποστήριξη πελατών και τη δυσκολία σύνδεσης με έναν επαγγελματία εξυπηρέτησης πελατών.
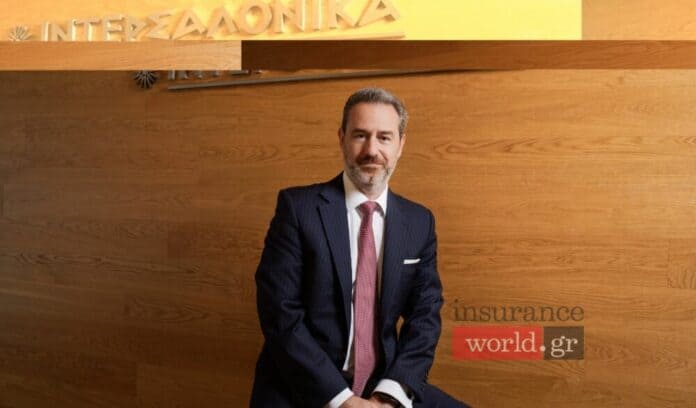
Ο κ. Κωνσταντίνος Γιαννιώτης, Αντιπρόεδρος και Διευθύνων Σύμβουλος του Ομίλου ΙΝΤΕΡΣΑΛΟΝΙΚΑ, επιλέχθηκε φέτος ως «Διακεκριμένος ηγέτης στην ελληνική ασφαλιστική αγορά» από την ομάδα του 17th Insurance Conference, μια διάκριση που έρχεται να προστεθεί στη σταθερά ανοδική του πορεία ως ο μεγαλύτερος ελληνικός ασφαλιστικός όμιλος της χώρας. «Η διοικητική μας ομάδα, κατά βάση, παραμένει σταθερή εδώ και χρόνια, γεγονός που μας προσφέρει την πολυτέλεια, αλλά και την υπομονή, να σχεδιάζουμε μακροπρόθεσμα πλάνα και επενδύσεις, που θα επιφέρουν αποτελέσματα μετά από κάποιο χρονικό διάστημα» θα μας πει, μεταξύ άλλων, καθώς ξετυλίγουμε μαζί το κουβάρι αυτής της επιτυχημένης διαδρομής. Παράλληλα, ανοίγουμε όλα τα μεγάλα ζητήματα της αγοράς: τις πρωτοβουλίες της Πολιτείας, τα ανασφάλιστα οχήματα, τα συμβόλαια υγείας, την τεχνητή νοημοσύνη. Μεστές και ξεκάθαρες απαντήσεις σε όλα, κατασταλαγμένες απόψεις, που θα συζητηθούν από το σύνολο της αγοράς.
Στον Λάμπρο Ρόδη
iw? Κύριε Γιαννιώτη, συναντιόμαστε αμέσως μετά τη βράβευσή σας στο 17th Insurance Conference, που είχε τίτλο «Ελληνική ασφαλιστική αγορά: Η ατζέντα έως το 2030». Μια διάκριση που έρχεται ως συνέχεια των εξαιρετικών αποτελεσμάτων της εταιρείας σας και της κορυφαίας θέσης της στην εγχώρια ασφαλιστική αγορά. Έχοντας στα χέρια σας αυτήν τη «βαριά σκυτάλη», θα θέλαμε να περιγράψετε τα συναισθήματά σας κάθε φορά που η ΙΝΤΕΡΣΑΛΟΝΙΚΑ διακρίνεται στον κλάδο της…
απ. Η παρουσία μου στο 17th Insurance Conference αποτέλεσε μια εξαιρετική εμπειρία. Παρακολούθησα μια άψογα οργανωμένη εκδήλωση, με παρουσία εκπροσώπων της πολιτικής ηγεσίας της χώρας, της Εποπτείας μας, εκπροσώπους των ασφαλιστικών εταιρειών και της διαμεσολάβησης.
Θα ήθελα να ευχαριστήσω θερμά την ομάδα του Insurance World και ιδιαίτερα τον εκδότη, κ. Ουζούνη, για την εξαιρετικά τιμητική βράβευση που μου απονεμήθηκε. Είναι ιδιαίτερα σημαντική η αίσθηση αναγνώρισης της σχεδόν 50χρονης πορείας του Ομίλου μας, καθώς και της προσωπικής μου διαδρομής, που μετρά σχεδόν 30 χρόνια.
iw? Ο τίτλος του «Διακεκριμένου ηγέτη στην ελληνική ασφαλιστική αγορά» έρχεται να προστεθεί στις διακρίσεις σας, την ώρα που η ΙΝΤΕΡΣΑΛΟΝΙΚΑ παγιώνεται ως η πρώτη ασφαλιστική εταιρεία της χώρας. Ποιο είναι, διαχρονικά, το «μυστικό της επιτυχίας σας»;
απ. Θα έλεγα ότι η συνέπεια και η σταθερότητα του επιχειρηματικού μας πλάνου αποτελούν το μεγαλύτερο ανταγωνιστικό μας πλεονέκτημα. Η διοικητική μας ομάδα, κατά βάση, παραμένει σταθερή εδώ και χρόνια, γεγονός που μας προσφέρει την πολυτέλεια, αλλά και την υπομονή, να σχεδιάζουμε μακροπρόθεσμα πλάνα και επενδύσεις, που θα επιφέρουν αποτελέσματα μετά από κάποιο χρονικό διάστημα. Χάρη σε αυτήν τη συνέπεια, χτίσαμε σχέσεις ζωής με εκατοντάδες επαγγελματίες ασφαλιστές. Αυτή η σχέση παραμένει ακλόνητη και αναλλοίωτη εδώ και δεκαετίες και, σήμερα, πλέον, με πάρα πολλά ασφαλιστικά γραφεία σε όλη τη χώρα, συνεργαζόμαστε με τη δεύτερη και, σε κάποιες περιπτώσεις, περάσαμε ήδη στην τρίτη γενιά συνεργατών. Αυτοί οι άνθρωποι αποτελούν τα θεμέλιά μας και τον βασικό λόγο που σήμερα είμαστε ο μεγαλύτερος ελληνικός ιδιωτικός ασφαλιστικός όμιλος στη χώρα. Χάρη σε αυτούς, έχουμε πλούσιο παρελθόν, ισχυρό παρόν και ένα εξαιρετικό μέλλον μπροστά μας.
iw? Από την ίδρυσή της, το 1978, ως ΙΝΤΕΡΣΑΛΟΝΙΚΑ Γενικών Κλάδων Ασφαλίσεων, και δέκα χρόνια αργότερα, το 1988, ως πρώτη Ασφαλιστική Εταιρεία Ζωής και Υγείας ΙΝΤΕΡΣΑΛΟΝΙΚΑ, εκτός Αθηνών, τι δεν έχει αλλάξει και τι δεν πρόκειται να αλλάξει στην εταιρεία σας;
απ. Αυτό που δεν έχει αλλάξει, και δεν πρόκειται να αλλάξει, είναι οι ανθρώπινες σχέσεις και η εμπιστοσύνη που έχει χτιστεί με τους ανθρώπους που δουλεύουμε μαζί, εδώ και δεκαετίες.
iw? Συνολικά, ο κλάδος έχει υποστεί –και συνεχίζει αυτό να συμβαίνει– πολλές αλλαγές, με τις εταιρείες να συρρικνώνονται σε σχέση με το παρελθόν και νέους οικονομικούς «παίκτες» να βλέπουν με ενδιαφέρον τον χώρο των ασφαλειών. Προσωπικά, πώς θα περιγράφατε το μέλλον της αγοράς;
απ. Τα τελευταία δύο-τρία χρόνια, ο ρυθμός των αλλαγών είναι καταιγιστικός. Κύρια χαρακτηριστικά είναι η μείωση στον αριθμό των εταιρειών που δραστηριοποιούνται στην αγορά μας και ο αφελληνισμός αυτής. Οι ελληνικές εταιρείες που έχουν απομείνει αποτελούν, πλέον, μειοψηφία και, κατά την άποψή μου, αυτό αποτελεί μια δυσάρεστη εξέλιξη. Θετικά κρίνω το γεγονός ότι, σε επίπεδο στελεχών, οι Έλληνες αποτελούν τη συντριπτική πλειοψηφία, καθώς οι περισσότεροι ξένοι όμιλοι επέλεξαν ελληνική διοικητική ομάδα. Ιδιαίτερο ενδιαφέρον παρουσιάζει και η διαπίστωση πως υπάρχει επενδυτικό ενδιαφέρον, σε επίπεδο ασφαλιστικών εταιρειών αλλά και σε επίπεδο διαμεσολάβησης, από οργανισμούς ή πρόσωπα που δεν έχουν ασχοληθεί στο παρελθόν με τον κλάδο μας. Αυτό είναι κάτι που, προσωπικά, το βλέπω να συμβαίνει πρώτη φορά. Άρα βλέπουν και αυτοί ό,τι και εμείς, που δραστηριοποιούμαστε περισσότερα χρόνια στη συγκεκριμένη αγορά. Δηλαδή ότι διαθέτουμε όλα τα απαραίτητα συστατικά που χρειάζονται για να αναπτυχθούμε με ταχείς ρυθμούς τα επόμενα χρόνια.
Οι κυβερνητικές εξαγγελίες περί πάταξης του φαινομένου των ανασφαλίστων ακούγονται εδώ και σχεδόν 15 χρόνια, με μηδενικά αποτελέσματα μέχρι σήμερα. Είναι, λοιπόν, απόλυτα λογικό να αντιμετωπίζουμε οποιαδήποτε νέα εξαγγελία με σκεπτικισμό.
iw? Κύριε Γιαννιώτη, γίνεται πολύς λόγος για την ασφαλιστική συνείδηση των Ελλήνων και μάλιστα, πολλές φορές, με αφορμή κάτι κακό! Η δική σας γνώμη ποια είναι;
απ. Τη δεκαετία του ’90, οι συζητήσεις που άκουγα κατέληγαν σε ένα βασικό συμπέρασμα και πρόβλημα: Στην έλλειψη ασφαλιστικής συνείδησης των Ελλήνων και στο γεγονός ότι τα ασφάλιστρα, ως ποσοστό του ΑΕΠ, δεν ξεπερνούσαν το 2,2%, περίπου δηλαδή στο ένα τρίτο του ευρωπαϊκού μέσου όρου. Σήμερα, η συζήτηση παραμένει αμετάβλητη και το ποσοστό εξακολουθεί να μην ξεπερνά το 2,3%. Είναι σαφές ότι υπάρχει σοβαρό ζήτημα και προφανώς εμείς, ως αγορά, στο παρελθόν, είχαμε παθογένειες και φέρουμε μεγάλο μερίδιο ευθύνης. Ωστόσο, οι συνθήκες, πλέον, είναι διαφορετικές. Η ελληνική ασφαλιστική αγορά είναι κεφαλαιακά ισχυρή, διαθέτει ικανότατα στελέχη και υψηλό επίπεδο τεχνογνωσίας. Άρα είμαι αρκετά αισιόδοξος ότι μπορούμε να αναπτυχθούμε τα επόμενα χρόνια, καθώς υπάρχουν όλες οι απαιτούμενες προϋποθέσεις. Θεωρώ ότι, πλέον, ο χρόνος δουλεύει υπέρ ημών.
iw? Με αφορμή διάφορες δημόσιες τοποθετήσεις κορυφαίων στελεχών του κλάδου, θεωρείτε ότι, πράγματι, έχουν ωριμάσει οι συνθήκες και η Πολιτεία θα προχωρήσει σε ακόμη πιο σημαντικές θεσμικές πρωτοβουλίες, που θα απελευθερώσουν δυνάμεις ανάπτυξης της ιδιωτικής ασφάλισης; Για παράδειγμα, την επέκταση των υποχρεωτικών ασφαλίσεων σε συγκεκριμένες κατηγορίες επαγγελματιών…
απ. Δυστυχώς, δεν είμαι ιδιαίτερα αισιόδοξος σχετικά με τις θεσμικές πρωτοβουλίες. Τα τελευταία τουλάχιστον πέντε χρόνια, όπου υπάρχει μια εξομάλυνση της οικονομικής ζωής της χώρας, παρουσιάστηκαν αρκετές ευκαιρίες και δυνατότητες στην Πολιτεία να προχωρήσει σε αποφάσεις που θα απελευθέρωναν τις δυνάμεις της ιδιωτικής ασφάλισης, όπως αναφέρετε. Δυστυχώς, δεν το είδαμε, και η αγορά μας προχωρά και αναπτύσσεται, όσο αναπτύσσεται, με τις δικές της δυνάμεις. Άλλωστε αυτό πιστεύω ότι είναι και το βασικό ζητούμενο. Σε κάθε περίπτωση, βέβαια, θα ήταν εξαιρετικά θετικό αν, τελικά, εφαρμοστεί κάποια ουσιαστική επέκταση των υποχρεωτικών ασφαλίσεων σε συγκεκριμένες κατηγορίες επαγγελμάτων. Αυτό πιστεύω ότι θα ήταν και ιδιαίτερα χρήσιμο για την κοινωνία μας, αν σκεφτούμε και την τραγική πρόσφατη περίπτωση με τον χαμό ενός 19χρονου συνανθρώπου μας σε ένα λούνα παρκ, όπου η νομοθεσία δεν προβλέπει κάποια υποχρέωση ασφάλισης αστικής ευθύνης έναντι τρίτων.
iw? Από την άλλη, η ιδιωτική ασφαλιστική αγορά είναι έτοιμη να συνεργαστεί με την Πολιτεία;
απ. Ναι, πιστεύω, ακράδαντα, ότι η αγορά μας είναι απολύτως έτοιμη να συνεργαστεί με την Πολιτεία και γνωρίζω ότι γίνονται πραγματικά εξαιρετικές προσπάθειες προς αυτήν την κατεύθυνση, ειδικά τα τελευταία χρόνια. Το ζητούμενο, βέβαια, είναι να υπάρχει η ίδια διάθεση και από τις δύο πλευρές.
iw? Όπως, χαρακτηριστικά, αναφέρατε και στο INCO 2024, «κρατάει πολλά χρόνια η συζήτηση για τα ανασφάλιστα», καθώς αναφερόσασταν στις πρωτοβουλίες στον κλάδο των γενικών ασφαλειών στη χώρα μας. Θέλετε να μας αναλύσετε την άποψή σας;
απ. Οι κυβερνητικές εξαγγελίες περί πάταξης του φαινομένου των ανασφαλίστων ακούγονται εδώ και σχεδόν 15 χρόνια, με μηδενικά αποτελέσματα μέχρι σήμερα. Είναι, λοιπόν, απόλυτα λογικό να αντιμετωπίζουμε οποιαδήποτε νέα εξαγγελία με σκεπτικισμό. Στο διάστημα αυτό, περάσαμε από διάφορα στάδια. Αρχικά, διαβάσαμε τις πρώτες νομοθετικές διατάξεις περί υποβολής προστίμων και νιώσαμε μια αίσθηση αισιοδοξίας όταν ανακοινώθηκε η ολοκλήρωση της περίφημης ζεύξης των δύο βάσεων δεδομένων, των ασφαλισμένων οχημάτων από το Κέντρο Πληροφοριών και των κυκλοφορούντων από το Υπουργείο Συγκοινωνιών. Μέσω αυτής της διαδικασίας εντοπίστηκαν, από τότε, αρκετές χιλιάδες ανασφάλιστα οχήματα. Αυτό που, εκ του αποτελέσματος, δεν προέβλεψε η Πολιτεία ήταν ένας ρεαλιστικά εφαρμόσιμος τρόπος επιβολής και είσπραξης των προβλεπόμενων προστίμων.
Αυτό που περιέγραφε η σχετική διάταξη, ότι δηλαδή αστυνομικός από τα εκάστοτε αστυνομικά τμήματα θα κοινοποιούσε την πράξη επιβολής προστίμου στο σπίτι του ανασφάλιστου, ήταν εντελώς εκτός πραγματικότητας. Η μεγάλη διαφορά και ο λόγος αισιοδοξίας για την επιτυχία του εγχειρήματος αυτή τη φορά είναι ότι υπάρχει, πλέον, ένας πρακτικά εφαρμόσιμος τρόπος είσπραξης των προστίμων, καθώς αυτά θα βεβαιώνονται αυτόματα. Έτσι, ελπίζουμε ότι, με αυτήν την απόπειρα και μετά από προσπάθειες πολλών ετών, θα λυθεί επιτέλους ένα μεγάλο κοινωνικό πρόβλημα. Ή, μήπως, και πάλι, για κάποιον λόγο, αυτό δεν θα συμβεί ούτε και τώρα;
iw? Επιπλέον, έχετε μιλήσει ξεκάθαρα και όσον αφορά τα ασφάλιστρα στα συμβόλαια υγείας. Γιατί δεν έχουν γίνει ακόμη ουσιαστικά βήματα από την Πολιτεία ώστε με οικονομικά κίνητρα οι παροχές αυτές να γίνουν ακόμη πιο προσιτές στους συμπολίτες μας;
απ. Αυτό που συμβαίνει, εδώ και χρόνια, στον κλάδο υγείας είναι πραγματικά παράλογο και χαίρομαι που διαπιστώνω, τελευταία, ότι έχει ανοίξει κάπως η συζήτηση, με το πρόβλημα τουλάχιστον να περιγράφεται, αντί να συνεχίζουμε να θεωρούμε ότι αυτό που βιώνουμε είναι φυσιολογικό. Όλες οι ασφαλιστικές εταιρείες που δραστηριοποιούνται στον κλάδο εμφανίζουν άκρως ζημιογόνα αποτελέσματα. Αυτό συμβαίνει καθώς αρκετά ιδιωτικά θεραπευτήρια τιμολογούν συνήθως την ίδια ιατρική πράξη τρεις με τέσσερις φορές ακριβότερα όταν πληρώνει η ασφαλιστική εταιρεία σε σχέση με τον ιδιώτη που δεν διαθέτει ιδιωτικό ασφαλιστήριο υγείας.
Ως αποτέλεσμα, τα ήδη ακριβά ασφάλιστρα υγείας αυξάνονται συνεχώς, οι πελάτες διαμαρτύρονται δικαίως, αρκετοί από τους οποίους δεν έχουν πλέον τη δυνατότητα να πληρώνουν αυτά τα ποσά για την ασφάλιση υγείας τους και, φυσικά, δεν υπάρχει καμία ανάπτυξη στην αγορά μας. Φανταστείτε, για μια στιγμή, να υπήρχε η δυνατότητα να κυκλοφορήσουν από αρκετές ασφαλιστικές εταιρείες, στα πλαίσια του ελεύθερου ανταγωνισμού, με απολύτως οριακά αποτελέσματα, συμβόλαια υγείας αρκετά φθηνότερα από τα σημερινά, με πλουσιότερες καλύψεις. Φανταστείτε πόσο περισσότεροι συμπολίτες μας θα είχαν τη δυνατότητα να αγοράσουν ένα τέτοιο συμβόλαιο.
Φανταστείτε, επίσης, την ανακούφιση στις δημόσιες δομές υγείας αν αυξάνονταν οι διελεύσεις ασθενών στα ιδιωτικά θεραπευτήρια. Τέλος, φανταστείτε την αύξηση στα έσοδα των ιδιωτικών θεραπευτηρίων, ως συνέπεια της αύξησης των διελεύσεων. Με βάση τη λογική, δυσκολεύομαι πολύ να εξηγήσω τους λόγους που η Πολιτεία δεν προσπαθεί να υλοποιήσει όλα ή τουλάχιστον μέρος των παραπάνω και όλοι εμείς μένουμε απλά να τα φανταζόμαστε. Αντίθετα, εξακολουθεί να υφίσταται σήμερα ΦΠΑ στις ιατρικές πράξεις, που επιβαρύνει το κόστος των αποζημιώσεων.
iw? Στο ίδιο συνέδριο, ακούσαμε από τον κ. Χρήστο Τριαντόπουλο, υφυπουργό Κλιματικής Κρίσης και Πολιτικής Προστασίας, αρμόδιο για την Αποκατάσταση από Φυσικές Καταστροφές και την Κρατική Αρωγή, για μια νέα νομοθετική πρωτοβουλία, που αποτελεί μέρος μιας τριλογίας νομοθετικής, η οποία ακούει στο όνομα «Παρατηρητήριο για την ιδιωτική ασφάλιση έναντι φυσικών καταστροφών». Μετά την πικρή εμπειρία του Daniel, ποιο είναι το δικό σας σχόλιο γύρω από τις πρωτοβουλίες του κράτους, προκειμένου η κοινωνία να σηκώνεται στα πόδια της μετά από καταστροφές;
απ. Δυστυχώς, μετά την πικρή εμπειρία του Daniel, είχαμε την πικρή εμπειρία των καταστροφικών πυρκαγιών στη Βορειοανατολική Αττική. Χωρίς να έχω καμία επιθυμία να γίνω μάντης κακών, πιθανότατα, σε λίγο καιρό, θα συζητάμε για την επόμενη πικρή εμπειρία από μεγάλη φυσική καταστροφή. Χρήσιμη η έκπτωση στον ΕΝΦΙΑ, θετική η υποχρεωτική ασφάλιση επιχειρήσεων με ετήσια ακαθάριστα έσοδα άνω των 2 εκατ. ευρώ και ενδέχεται να βοηθήσει η ίδρυση του «Παρατηρητηρίου ιδιωτικής ασφάλισης έναντι φυσικών καταστροφών».
Όμως είναι απολύτως σαφές ότι όλα τα παραπάνω είναι ημίμετρα, που δεν λύνουν το πρόβλημα. Θεωρώ ότι θα προκύψει τεράστιο όφελος προς την κοινωνία όταν συνειδητοποιήσει πλήρως η εκάστοτε πολιτική ηγεσία της χώρας ότι είναι απολύτως αναποτελεσματικό το μοντέλο ανάληψης, διαχείρισης και επιβάρυνσης του κρατικού προϋπολογισμού με την αποκατάσταση των ζημιών που προκαλούν οι φυσικές καταστροφές. Μια σύμπραξη κράτους και ασφαλιστικών εταιρειών θα μπορούσε να αποδώσει πολύ πιο ορθολογικά αποτελέσματα. Μην ξεχνάμε ότι η αγορά μας είναι απολύτως φερέγγυα, διαθέτει εξαιρετική εμπειρία στη διαχείριση κινδύνων και, φυσικά, προσφέρει πρόσβαση στην παγκόσμια αντασφαλιστική αγορά και την τεχνογνωσία που έχει συσσωρεύσει στη διαχείριση όλων των παγκόσμιων φυσικών καταστροφών, εδώ και δεκαετίες.
Ένα τέτοιο μοντέλο υποχρεωτικής ασφάλισης των κατοικιών θα μπορούσε να έχει ως αποτέλεσμα μια ελάχιστη ετήσια επιβάρυνση των πολλών, για να καλύπτονται δίκαια και ξεκάθαρα οι ζημίες των λίγων όταν συμβαίνουν οι αναπόφευκτες φυσικές καταστροφές. Όπως, ακριβώς, συμβαίνει εδώ και δεκαετίες στις περισσότερες χώρες. Οι όποιες συζητήσεις και τοποθετήσεις, όπως αυτή που ακούσαμε πρόσφατα περί προσέγγισης του θέματος από τις ασφαλιστικές εταιρείες με βάση την εταιρική τους κοινωνική ευθύνη, δεν συνεισφέρουν στην πραγματική επίλυση του προβλήματος. Χωρίς τη συμμετοχή της παγκόσμιας αντασφαλιστικής αγοράς, πιστεύω ότι δεν μπορεί να προκύψει ουσιαστικό αποτέλεσμα. Δεν έχει γίνει πουθενά αλλού στον κόσμο και σίγουρα δεν πρόκειται να γίνει στην Ελλάδα. Αν προσεγγίσουμε τις κορυφαίες αντασφαλιστικές εταιρείες και τους ζητήσουμε να το εντάξουν στο πλαίσιο της δικής τους εταιρικής κοινωνικής ευθύνης, πολύ απλά, δεν θα μας πάρουν στα σοβαρά.
iw? Δεδομένου του ότι ήδη έχουν γίνει κάποια βήματα, εσείς εάν είχατε απέναντί σας τον ίδιο τον πρωθυπουργό, ποια άλλα ζητήματα θα του θέτατε ως προτεραιότητα;
απ. Θεωρώ ότι το ζήτημα της αντιμετώπισης και διαχείρισης ζημιών από φυσικές καταστροφές είναι πρώτης προτεραιότητας. Θα του έλεγα ότι θα πρέπει να αντιμετωπιστεί το συγκεκριμένο θέμα με μεγαλύτερη τόλμη και αποφασιστικότητα. Η καθυστέρηση υιοθέτησης λύσεων που έχουν εφαρμόσει εδώ και χρόνια οι περισσότερες χώρες πολύ απλά επιβαρύνει τον κρατικό προϋπολογισμό, στερεί τεχνογνωσία από τη διαχείριση των κρίσεων και επαυξάνει την αβεβαιότητα των πολιτών, που δεν γνωρίζουν αν και σε ποιον βαθμό θα αποζημιωθούν.
Επόμενο σημαντικό ζήτημα που θα έθετα είναι το ύψος της φορολόγησης ασφαλίστρων και αποζημιώσεων. Κάποιες βελτιωτικές κινήσεις θα μπορούσαν να έχουν πολλαπλάσια οφέλη και προς την κοινωνία, αλλά και στα έσοδα του κράτους.
iw? Σήμερα, η ΑΙ βρίσκεται σε ένα στάδιο που δεν μπορεί να θεωρηθεί 100% αξιόπιστη και σε πολλά σημεία δεν μπορεί να υποκαταστήσει τον ανθρώπινο παράγοντα. Ποια θα είναι η θέση της τεχνητής νοημοσύνης στην εταιρεία σας;
απ. Πιστεύουμε ότι η τεχνητή νοημοσύνη, ακόμα και στο επίπεδο ανάπτυξης που βρίσκεται σήμερα, μπορεί να δημιουργήσει σημαντική προστιθέμενη αξία. Έτσι, έχοντας ήδη προχωρήσει στη δεύτερη φάση του ψηφιακού μας μετασχηματισμού, υιοθετήσαμε και εντάξαμε την τεχνητή νοημοσύνη στην καθημερινότητά μας.
Η πρώτη ΑΙ υπηρεσία μας υποστηρίζει την εξυπηρέτηση πελατών στον τομέα Βοήθειας, προτείνοντας το κατάλληλο όχημα ή μηχανοτεχνίτη για κάθε περιστατικό, λαμβάνοντας υπόψη παράγοντες όπως η τοποθεσία του πελάτη, η διαθεσιμότητα οχημάτων, καιρικές συνθήκες, κόστος χρήσης κ.ά. Η δεύτερη υπηρεσία, διαθέσιμη από τον επόμενο μήνα, θα εκτιμά αυτόματα το κόστος ζημίας μέσω φωτογραφιών από τον τόπο ατυχήματος, εξοικονομώντας χρόνο και κόπο από την παραδοσιακή πραγματογνωμοσύνη. Παράλληλα, σε φάση ολοκλήρωσης βρίσκονται:
Το Intersalonica ChatGpT, που θα είναι σε πρώτη φάση διαθέσιμο μέσω του portal/mobile app στους συνεργάτες μας και θα απαντά σε οποιαδήποτε ερώτηση σχετικά με τα προϊόντα, τους όρους ασφαλισιμότητας, τα πακέτα ασφάλισης, τις καλύψεις, τα επιτρεπόμενα κεφάλαια, τα όρια ασφάλισης, τις απαλλαγές κ.ά. χωρίς να χρειάζεται να ανατρέξουν σε οποιοδήποτε έγγραφο. Σε δεύτερη φάση, αυτό θα είναι διαθέσιμο μέσω του νέου intersalonica.gr, που έρχεται και αυτό τον επόμενο μήνα και για τους πελάτες μας.
Η αυτοματοποίηση αρχειοθέτησης εγγράφων/αιτημάτων που δέχεται η εταιρεία μας με τη χρήση υπηρεσιών που θα τα ανοίγει, θα τα κατηγοριοποιεί, θα τα αρχειοθετεί και θα τα διεκπεραιώνει με ελάχιστη ανθρώπινη συμμετοχή.
Αυτά αποτελούν τα πρώτα βήματά μας στον χώρο της τεχνητής νοημοσύνης και θα ακολουθήσουν και αρκετά επόμενα. Είναι βέβαιο ότι η τεχνητή νοημοσύνη θα εξελίσσεται με ολοένα και ταχύτερους ρυθμούς και μπορεί να προσφέρει εξαιρετικές λύσεις επιτάχυνσης διαδικασιών και περιορισμού κόστους, ειδικά σε επαναλαμβανόμενες εργασίες. Παράλληλα, θεωρώ ότι δεν πρόκειται να προβληματίσει πυλώνες της αγοράς μας, όπως τον επαγγελματία ασφαλιστή. Αντιθέτως, η χρήση της θα του δώσει το ανταγωνιστικό πλεονέκτημα που χρειάζεται σήμερα για να κάνει ταχύτερα, ευκολότερα και αποτελεσματικότερα τη δουλειά του, αυξάνοντας την ποιότητα των υπηρεσιών στους πελάτες του και φυσικά το εισόδημά του.
Άλλωστε εάν ρωτήσετε το chatGPT για το κατά πόσο θα μπορούσε να αντικαταστήσει το επάγγελμα του ασφαλιστή, θα δείτε ότι συμφωνεί μαζί μας.
iw? Θέλω να ολοκληρώσω τον κύκλο των ερωτημάτων μου με το δημογραφικό πρόβλημα, το οποίο, ξεκάθαρα πλέον, συνίσταται στην αλλαγή της ηλικιακής σύνθεσης, με το άμεσα εξαρτώμενο ισοζύγιο θανάτων-γεννήσεων. Αυτό που βλέπουμε είναι οι επιδράσεις στις κοινωνικές δαπάνες και στη μακροχρόνια περίθαλψη και τις συντάξεις, αλλά και στο κομμάτι των αριθμών των εργασιακά ενεργών ανθρώπων. Τι πρέπει πραγματικά να γίνει;
απ. Αν εξετάσουμε ρεαλιστικά το ζήτημα, αυτό που πρέπει να γίνει είναι ξεκάθαρο. Μπορεί να είναι εξαιρετικά δυσάρεστο, και με τεράστιο πολιτικό κόστος, αλλά είναι απολύτως ξεκάθαρο. Δεν μπορούμε να κρυβόμαστε πίσω από το δάχτυλό μας για πολύ καιρό ακόμα και να πιστεύουμε ότι ένα συνταξιοδοτικό σύστημα που σχεδιάστηκε αναλογιστικά πριν από δεκαετίες, με εντελώς διαφορετικό προσδόκιμο ζωής και ριζικά διαφορετική σχέση μεταξύ εργαζομένων και συνταξιούχων, μπορεί να λειτουργεί εσαεί. Και εδώ χρειάζεται περισσότερη τόλμη από την πολιτική ηγεσία, εφαρμογή μεταβατικών σταδίων που θα προβλέπουν σταδιακή αύξηση των ορίων συνταξιοδότησης και μεγαλύτερη ενεργοποίηση του δεύτερου και του τρίτου πυλώνα ασφάλισης.
INCO 2024: «Διακεκριμένος ηγέτης στην ελληνική ασφαλιστική αγορά» ο κ. Κωνσταντίνος Γιαννιώτης
Μία ακόμη διάκριση μετρά ο Όμιλος ΙΝΤΕΡΣΑΛΟΝΙΚΑ, ο οποίος τιμήθηκε, στο πλαίσιο του 17th Insurance Conference, παρουσία ανθρώπων της ασφαλιστικής αγοράς, τριάντα επτά ομιλητών σε τέσσερις ενότητες και έξι πάνελ, που διαμόρφωσαν, με τις απόψεις τους, τις ομιλίες και τη συμμετοχή τους σε έναν παραγωγικό διάλογο, το μέλλον του ασφαλιστικού κλάδου έως το 2030.
«Διακεκριμένος ηγέτης στην ελληνική ασφαλιστική αγορά» αναδείχθηκε ο κ. Κωνσταντίνος Γιαννιώτης, Αντιπρόεδρος και Διευθύνων Σύμβουλος του Ομίλου Επιχειρήσεων ΙΝΤΕΡΣΑΛΟΝΙΚΑ.
Ο κ. Γιαννιώτης, κατά τη βράβευσή του, ανέφερε: «Πριν από μερικά χρόνια, άκουσα τον David Howden να λέει το εξής: “Ασκούμε ένα επάγγελμα που κανένας έφηβος δεν ονειρεύεται να κάνει. Όμως είναι ένα επάγγελμα που όσο το ασκούμε, το αγαπάμε βαθύτατα”. Αυτό ακριβώς συνέβη με εμένα. Μεγάλωσα σε μια ασφαλιστική οικογένεια. Θέματα της δουλειάς μας αποτελούσαν μέρος της συζήτησης στο κυριακάτικο τραπέζι. Δεν ονειρευόμουν να το ακολουθήσω. Στο Λύκειο, ονειρευόμουν να γίνω συγγραφέας. Το ξεπέρασα σχετικά γρήγορα. Τα καλοκαίρια, ακολουθούσα τον πατέρα μου στην εταιρεία. Τώρα, τον ευγνωμονώ για αυτό. Δεν ήταν κεραυνοβόλος έρωτας, χτίστηκε σταδιακά, με βήματα. Λάτρεψα τη δυνατότητα που έχουμε να “σκάβουμε” στα νούμερα και τη δυνατότητα που μας δίνουν να αντλήσουμε συμπεράσματα τα οποία θα μας βοηθήσουν να τα απεικονίσουμε και τιμολογιακά. Στην πορεία, γνώρισα τους ανθρώπους της ασφαλιστικής αγοράς και αυτή ήταν η δεύτερη και μεγαλύτερη αγάπη που βίωσα όλα αυτά τα χρόνια. Οι άνθρωποι που ασκούμε αυτήν τη δουλειά έχουμε μια διαφορετική ποιότητα. Το μόνο σίγουρο είναι ότι, όλα αυτά τα χρόνια, ποτέ δεν βαρέθηκα. Ασχολούμαστε με πάρα πολλά και διαφορετικά πράγματα».
Στη συνέχεια, ο κ. Γιαννιώτης ευχαρίστησε τη σύζυγό του και τον πατέρα του, που τον μύησε στο επάγγελμα, καθώς και όλους τους συνεργάτες του.
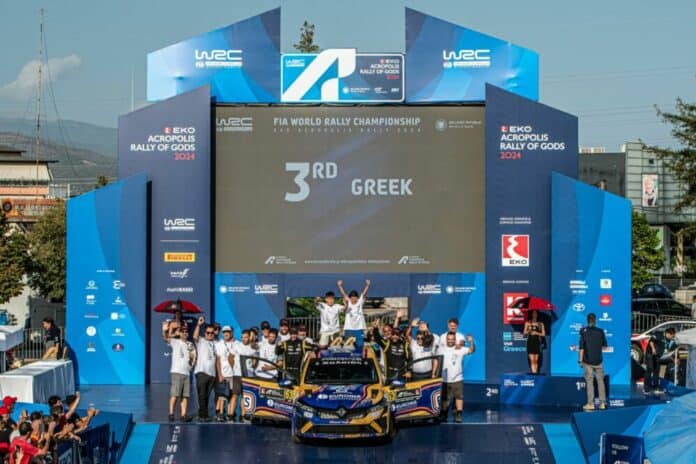
Ο Θέμης Χαλκιάς κατέκτησε την τρίτη θέση μεταξύ των ελληνικών πληρωμάτων στο Ράλλυ Ακρόπολις
Με ιδιαίτερη χαρά και περηφάνια, η Euroins Ελλάδος υποστήριξε τον οδηγό Θέμη Χαλκιά και την ομάδα του και στη φετινή διοργάνωση μηχανοκίνητου αθλητισμού Ράλλυ Ακρόπολις, η οποία ολοκληρώθηκε με μεγάλη επιτυχία στις 8 Σεπτεμβρίου.
Ο Θέμης Χαλκιάς, συνεχίζοντας το ισχυρό track record των αγωνιστικών του επιτυχιών, κατέκτησε μαζί με τον συνοδηγό του Νικόλαο-Αδάμ Κομνό και το Renault Clio την πρώτη θέση ανάμεσα στα ελληνικά πληρώματα στην κατηγορία Rally3 και την τρίτη θέση μεταξύ των ελληνικών πληρωμάτων. Το εξαιρετικό πλήρωμα κατέκτησε, επίσης, την έβδομη θέση στην κατηγορία WRC3.
Ο εκτελεστικός διευθυντής κ. Αθανάσιος Ι. Σμυρνής δήλωσε σχετικά: «Μετά από 4 χρόνια αγαστής συνεργασίας και υποστήριξης, ο Θέμης Χαλκιάς και η ομάδα του είναι για τη Euroins Ελλάδος οικογένεια. Ακόμη μια χρονιά, μας έκαναν υπερήφανους και τους ευχαριστούμε θερμά, όχι μόνο για το τρόπαιο αλλά και για το ήθος και την παρουσία τους που κάθε χρόνο διακρίνεται στην ιστορική διοργάνωση του Ράλλυ Ακρόπολις!»
Ο εκτελεστικός διευθυντής της Euroins Ελλάδος κ. Vasil G. Dimitrov δήλωσε σχετικά: «Είναι στην κουλτούρα της Euroins Ελλάδος να υποστηρίζει χορηγικά -και με όλα της τα μέσα- τον αθλητισμό, με τον Θέμη Χαλκιά να αποτελεί ένα εξαιρετικό παράδειγμα κορυφαίων επιδόσεων διαχρονικά στον χρόνο. Τον ευχαριστούμε θερμά για τις διακρίσεις που μας χάρισε και φέτος στο πλαίσιο της διοργάνωσης Ράλλυ Ακρόπολις».
Ο Θέμης Χαλκιάς ανέφερε: «Παραμένουμε σε κορυφαίο επίπεδο σημειώνοντας μια ακόμα υψηλή επίδοση και στο Ράλλυ Ακρόπολις 2024. Για την επιτυχία και τη διάκριση χρειαζόμαστε δίπλα μας ένα σταθερό και αξιόπιστο υποστηρικτή όπως είναι η Euroins Ελλάδος η οποία φέτος συνέβαλε τα μέγιστα παρέχοντας μας σιγουριά και ασφάλεια. Θέλω να ευχαριστήσω τον συνοδηγό μου Νικόλαο-Αδάμ Κομνό και όλα τα μέλη της Χαλκιάς Racing Team που ξεπέρασαν τον εαυτό τους τόσο κατά την πολυήμερη και πολύωρη προετοιμασία όσο και κατά τη διάρκεια του δύσκολου φετινού αγώνα».
Η συνολική αξία του ενεργητικού των Ταμείων Επαγγελματικής Ασφάλισης αυξήθηκε κατά 3,0% και διαμορφώθηκε στα 2.348 εκατ. ευρώ στο τέλος του β’ τριμήνου του 2024, έναντι 2.279 εκατ. ευρώ το προηγούμενο τρίμηνο.
Η συνολική αξία του ενεργητικού των Ταμείων Υποχρεωτικής Επαγγελματικής Ασφάλισης και των Ταμείων Επαγγελματικής Ασφάλισης (στο εξής Ταμείων) αυξήθηκε κατά 69 εκατ. ευρώ σε σχέση με το προηγούμενο τρίμηνο και διαμορφώθηκε στα 2.348 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2024. Τα παραπάνω αναφέρει η Τράπεζα της Ελλάδος στην νλεα της έκθεση “Στατιστικά Στοιχεία Ταμείων Επαγγελματικής Ασφάλισης – β΄ τρίμηνο 2024 “.
Αναλυτικότερα, οι συνολικές καταθέσεις των Ταμείων σημείωσαν αύξηση κατά 7 εκατ. ευρώ και διαμορφώθηκαν στα 72 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2024. Το ποσοστό των καταθέσεων επί του συνολικού ενεργητικού αυξήθηκε στο 3,1% έναντι 2,8% το προηγούμενο τρίμηνο.
Η αξία των συνολικών τοποθετήσεων των Ταμείων σε χρεωστικούς τίτλους παρέμεινε ουσιαστικά αμετάβλητη και διαμορφώθηκε στα 1.063 εκατ. ευρώ στο τέλος του β΄ τριμήνου του 2024, καθώς οι καθαρές αγορές τίτλων του εξωτερικού αντισταθμίστηκαν εν μέρει από καθαρές πωλήσεις τίτλων του εσωτερικού, καθώς και από μείωση των αποτιμήσεων του συνόλου των τίτλων. Το ποσοστό των χρεωστικών τίτλων επί του συνολικού ενεργητικού μειώθηκε στο 45,3% το β΄ τρίμηνο, έναντι 46,5% το προηγούμενο τρίμηνο.
Η αξία των συνολικών τοποθετήσεων σε μερίδια αμοιβαίων κεφαλαίων αυξήθηκε στα 754 εκατ. ευρώ, έναντι 728 εκατ. ευρώ το προηγούμενο τρίμηνο, και το ποσοστό τους επί του συνόλου του ενεργητικού διαμορφώθηκε στο 32,1%, έναντι 32,0% το προηγούμενο τρίμηνο. Η αύξηση της αξίας των τοποθετήσεων οφείλεται κυρίως σε καθαρές αγορές μεριδίων του εσωτερικού. Η αξία των συνολικών τοποθετήσεων σε μετοχές και λοιπά μέσα κυριότητας αυξήθηκε στα 410 εκατ. ευρώ, έναντι 379 εκατ. ευρώ το προηγούμενο τρίμηνο, εξέλιξη που οφείλεται κυρίως σε καθαρές αγορές μετοχών του εξωτερικού. Το ποσοστό των μετοχών επί του συνόλου του ενεργητικού αυξήθηκε στο 17,4% το β’ τρίμηνο του 2024 από 16,6% το προηγούμενο τρίμηνο.
Πίνακας 1: Συγκεντρωτική Λογιστική Κατάσταση των Ταμείων (υπόλοιπα τέλους περιόδου σε εκατ. ευρώ)
Πίνακας 2: Καθαρές ροές τοποθετήσεων των Ταμείων (σε εκατ. ευρώ)
Τεράστια απήχηση φαίνεται να έχει το Πρόγραμμα «Νέες Δεξιότητες Εργαζομένων στην Περιφέρεια Αττικής», το οποίο υλοποιείται στο πλαίσιο του Επιχειρησιακού Προγράμματος «Αττική 2021-2027», που υλοποιεί το Επαγγελματικό Επιμελητήριο Αθηνών και συμβάλει σημαντικά στην αναβάθμιση των δεξιοτήτων των εργαζομένων και κατ΄ επέκταση τη βελτίωση των παρεχόμενων υπηρεσιών των επιχειρήσεων, άρα και της αποδοτικότητάς τους!
Σύμφωνα με πληροφορίες μας, από τις 1.670 εργαζομένους που είναι οι ωφελούμενοι του προγράμματος, σε λιγότερο από δύο 24ωρα, έχουν κατατεθεί πάνω από 1.200 αιτήσεις!
Γεγονός που ικανοποιεί, όπως μαθαίνουμε, απόλυτα την Διοίκηση του ΕΕΑ αλλά και τους προβληματίζει ταυτόχρονα θετικά λόγω του μεγάλου ενδιαφέροντος των εργαζομένων.
Άραγε το σύνολο των διαμεσολαβούντων έχουν συνειδητοποιήσει τα οφέλη του και πόσοι από τους ήδη αιτούντες είναι εργαζόμενοι ασφαλιστικών επιχειρήσεων, μεσιτικών εταιρειών και ασφαλιστικών πρακτορείων;
Όπως και να έχει, η καταληκτική ημερομηνία έχει οριστεί για τις 11/10/2024 και ώρα 23:59 και για την υποβολή της αίτησης θα απαιτηθούν μόνο οι κωδικοί Taxisnet των υποψηφίων.
Το ΕΕΑ έχει εξασφαλίσει, μέσω του Κέντρου Διαλειτουργικότητας (ΚΕΔ) του Υπουργείου Ψηφιακής Διακυβέρνησης, τη διασύνδεση με άλλα πληροφοριακά συστήματα φορέων του Δημοσίου (ΑΑΔΕ, ΕΦΚΑ, ΕΡΓΑΝΗ, ΔΥΠΑ, κ.λπ.) προκειμένου να αντλεί αυτόματα όλες τις αναγκαίες πληροφορίες, χωρίς να απαιτείται οποιαδήποτε ενέργεια από πλευράς του εκάστοτε υποψήφιου.
Θα τηρηθεί σειρά προτεραιότητας!!!
Περισσότερες πληροφορίες για την Πρόσκληση Εκδήλωσης Ενδιαφέροντος για Συμμετοχή στο Πρόγραμμα “Συμβουλευτική – Κατάρτιση και Πιστοποίηση Εργαζομένων” στην ιστοσελίδα του Ε.Ε.Α. https://www.eea.gr/ και υποβολή αιτήσεων συμμετοχής μέσω του διαδικτυακού τόπου https://training.eea.gr/
Για πρόσθετες πληροφορίες και περαιτέρω διευκρινίσεις οι ενδιαφερόμενοι μπορούν να απευθύνονται στη Μονάδα Προγραμματισμού, Σχεδιασμού, Ωρίμανσης και Υλοποίησης Εθνικών και Κοινοτικών Προγραμμάτων του Ε.Ε.Α. στο τηλέφωνο επικοινωνίας 2103380236, 257 (Αρμόδιος: Σύρος Κοσκοβόλης) και στη διεύθυνση ηλεκτρονικού ταχυδρομείου training@eea.gr.
Η έκθεση της Trend Micro για το πρώτο μισό του έτους αναδεικνύει την ανθεκτικότητα των κυβερνοεγκληματιών.
Η Trend Micro Incorporated (TYO: 4704; Η TSE: 4704), παγκόσμιος ηγέτης στον τομέα της κυβερνοασφάλειας, προειδοποίησε ότι οι πρόσφατες προσπάθειες των αρχών δεν κατάφεραν να εξουδετερώσουν το νέο κύμα επιθέσεων των χάκερς που αξιοποιούν την τεχνητή νοημοσύνη αλλά και άλλες τεχνικές.
Ο Tony Lee, Head of Consulting στην Trend Micro, αναφέρει χαρακτηριστικά: «Μπορεί η Trend Micro να απέκλεισε πάνω από 75,9 δισεκατομμύρια απειλές για τους πελάτες της το πρώτο εξάμηνο του έτους, όμως αυτό δεν αποτελεί αφορμή για εφησυχασμό. Καθώς οι κακόβουλοι δρώντεςαρχίζουν να εργαλειοποιούν την τεχνητή νοημοσύνη, η βιομηχανία πρέπει να ανταποκριθεί με τον ίδιο τρόπο, σχεδιάζοντας στρατηγικές ασφαλείας που να λαμβάνουν υπόψη τις εξελισσόμενες απειλές. Πρόκειται για μια αναμέτρηση που δεν έχουμε την πολυτέλεια να χάσουμε».
Όπως περιγράφεται λεπτομερώς στην εξαμηνιαία έκθεση ανασκόπησης, η απειλή κυβερνοεπιθέσεων παραμένει έντονη παρά τις επιτυχείς δράσεις των αρχών κατά του LockBit (Επιχείρηση Cronos), των δικτύων κακόβουλου λογισμικού dropper (Επιχείρηση Endgame) και της μη εγκεκριμένης χρήσης του Cobalt Strike (Επιχείρηση Morpheus).
Μια μεγάλη πηγή ανησυχίας είναι η εγκληματική χρήση και κατάχρηση της τεχνητής νοημοσύνης. Η Trend Micro έχει διαπιστώσει ότι οι δράστες κρύβουν κακόβουλο λογισμικό σε νόμιμο, ενισχυμένο με AI λογισμικό.Λειτουργούν, ακόμη, παράνομα μεγάλα γλωσσικά μοντέλα (LLMs) και πωλούν ακόμη και δυνατότητές jailbreak. Οι τελευταίες επιτρέπουν στους εγκληματίες του κυβερνοχώρου να ξεγελούν τα generative AI bots ώστε να απαντούν σε ερωτήσεις που αντιβαίνουν στις δικές τους πολιτικές – κυρίως για την ανάπτυξη κακόβουλου λογισμικού και παγιδευτικών προγραμμάτων social engineering.
Επίσης, κατά το πρώτο εξάμηνο του 2024 οι εγκληματίες του κυβερνοχώρου αύξησαν τις υπηρεσίες deepfake για την πραγματοποίηση εικονικών απαγωγών, τη διενέργεια στοχευμένης απάτης με πλαστοπροσωπία τύπου BEC και την παράκαμψη των ελέγχων KYC. Για τον σκοπό αυτό έχει αναπτυχθεί κακόβουλο λογισμικό Trojan για τη συλλογή βιομετρικών δεδομένων.
Άλλα αξιοσημείωτα γεγονότα κατά το πρώτο εξάμηνο του 2024 είναι τα εξής:
– Το LockBit παραμένει ο πιο διαδεδομένος τύπος ransomware, παρά την προσπάθειατων αρχών να το καταστείλουν. Μάλιστα, έχει αναπτυχθεί μια νέα παραλλαγή του, το LockBit-NG-Dev.
– Οι εγκληματίες του κυβερνοχώρου αξιοποίησαν σημαντικά γεγονότα όπως οι Ολυμπιακοί Αγώνες και οι εθνικές εκλογές διαφόρων κρατών για να εξαπολύσουν στοχευμένες επιθέσεις.
– Μεγάλες εκστρατείες APT εκμεταλλεύονται γεωπολιτικές εντάσεις, όπως η αυτήτης Earth Lusca, που επωφελήθηκε από τις ταραχώδεις σχέσεις Κίνας-Ταϊβάν.
– Οι φιλοκυβερνητικοί φορείς χρησιμοποίησαν εξελιγμένες τεχνικές για να παραβιάσουν routers με πρόσβαση στο διαδίκτυο για την εκτέλεση στοχευμένων επιθέσεων.
– Διάφορες ομάδες έχουν στοχεύσει εφαρμογές και υπηρεσίες cloud, κάνοντας κατάχρηση εκτεθειμένων διαπιστευτηρίων, εκκρεμών πόρων, ευπαθειών, ακόμη και νόμιμων (αλλά, κατά τ’ άλλα, λανθασμένα ρυθμισμένων) εργαλείων.
Η Aon παρουσίασε το “Growth Decision Framework”, μια συμβουλευτική υπηρεσία που έχει σχεδιαστεί για να βελτιώσει την απόδοση των ασφαλιστών. Αυτή η υπηρεσία, που προέρχεται από το Strategy and Technology Group της Aon, ευθυγραμμίζεται με τους στόχους των ασφαλιστών έναντι των κινδύνων, ιδιαίτερα καθώς προετοιμάζονται για τις ανανεώσεις συμβολαίων του Ιανουαρίου 2025. Το Growth Decision Framework είναι το αποτέλεσμα μιας ιδιόκτητης μελέτης της Aon, η οποία ανέλυσε περισσότερους από 100 παγκόσμιους (αντα)ασφαλιστές.
Ο όμιλος προσδιόρισε εταιρείες που διαπρέπουν σταθερά μέσω των κύκλων της αγοράς, εξετάζοντας χαρακτηριστικά όπως το risk appetite, η ευκινησία, η ανάλυση δεδομένων, τo underwriting, το ταλέντο, η διανομή και η διαχείριση κεφαλαίου. Η υπηρεσία της Aon στοχεύει να βοηθήσει τους πελάτες να μιμηθούν τα καλύτερα πρότυπα στην κατηγορία τους. Η Aon συνεργάζεται με ασφαλιστικές εταιρείες για τη βελτίωση των χαρτοφυλακίων τους, λαμβάνοντας υπόψη παράγοντες όπως η αναμενόμενη κερδοφορία, η αστάθεια των αποτελεσμάτων του underwriting, οι κεφαλαιακές απαιτήσεις και οι αποδόσεις, προσαρμοσμένες στον κίνδυνο.
Αυτή η προσέγγιση αναμένεται να επιτρέψει στους ασφαλιστές να ιεραρχήσουν τμήματα της αγοράς, να αποκτήσουν πρόσβαση σε σημεία αναφοράς, να κατανοήσουν τα κανάλια διανομής, να αξιολογήσουν τους ανταγωνιστές και να σχεδιάσουν πλάνα επενδύσεων και εκτέλεσης. Θα καθοδηγήσει επίσης την ανάπτυξη μελλοντικών στρατηγικών εργατικού δυναμικού και τεχνολογίας.
Ο Διευθύνων Σύμβουλος Κεφαλαίων και Αντασφαλίσεων της Aon, Andy Marcell, δήλωσε: «Τα πλαίσια αποφάσεων που βασίζονται σε στοιχεία μπορούν να βοηθήσουν τους ασφαλιστές να λαμβάνουν καλύτερες αποφάσεις με σαφήνεια και εμπιστοσύνη, ακόμη και στα πιο δύσκολα περιβάλλοντα. «Το Growth Decision Framework της Aon έχει ως στόχο να δώσει τη δυνατότητα στους ηγέτες να βελτιστοποιήσουν την ανάπτυξη κεφαλαίων τους και να προσαρμόζονται συνεχώς στις αλλαγές της αγοράς. Αυτή η διαδικασία μπορεί να περιλαμβάνει τη διατήρηση στρατηγικά σημαντικών επιχειρήσεων, την αντιμετώπιση τμημάτων με χαμηλή απόδοση και τη διαφοροποίηση για μελλοντική κερδοφορία».
Τις προβλέψεις της για την οικονομία εξέδωσε η Allianz, εστιάζοντας στα επιτόκια των καταθέσεων, στην οικονομία της Κίνας και τις τιμές εμπορευμάτων που υποχωρούν σημαντικά στην Ευρώπη.
ΕΚΤ: μείωση επιτοκίων δεύτερος γύρος
Στην αυριανή συνεδρίασή της στις 12 Σεπτεμβρίου, η ΕΚΤ αναμένεται να μειώσει το επιτόκιο καταθέσεων για δεύτερη φορά φέτος στο 3,50% μετά από μια παύση τον Ιούλιο. Με τον πληθωρισμό να υποχωρεί στο 2,2% ετησίως τον Αύγουστο, δικαιολογείται η χαλάρωση των περιορισμών. Στο μέλλον, η ΕΚΤ θα ακολουθήσει έναν κύκλο περικοπών, φτάνοντας σε τελικό επιτόκιο 2,5% στα μέσα του 2025. Ωστόσο, με τα χαμηλά ποσοστά ανεργίας, τις μεγάλες αυξήσεις των μισθών και τον βασικό πληθωρισμό, η ΕΚΤ δεν βιάζεται και είναι πιθανό να δώσει έμφαση σε μια προσεκτική προσέγγιση που θα εξαρτάται από τα δεδομένα.
Κινεζικές μετοχές: πιάνοντας πάτο
Η Κίνα το 2023 και 2024 συνάντησε εμπόδια στην αύξηση κερδοφορίας των επιχειρήσεων των μετοχών. Αιτία αυτών ήταν η υποχώρηση της κατανάλωσης, η κρίση της αγοράς ακινήτων και οι γεωπολιτικές εντάσεις. Παρά τις προσπάθειες της κυβέρνησης να σταθεροποιήσει την οικονομία, πάνω από το 50% των εταιρειών έχασαν τους οικονομικούς τους στόχους για αύξηση εσόδων και κερδοφορίας το δεύτερο τρίμηνο, ιδιαίτερα σε βασικούς τομείς όπως τα βασικά είδη καταναλωτών και η τεχνολογία. Οι εκροές κεφαλαίων και η μειωμένη διαφάνεια στις ξένες επενδύσεις δυσχεραίνουν το κλίμα της αγοράς. Ωστόσο, η οικονομική σταθερότητα σε συνδυασμό με την σταδιακή ανάκαμψη της κερδοφορίας των επιχειρήσεων είναι πιθανό να διατηρήσει τις αποδόσεις των κινεζικών μετοχών στο πράσινο τόσο για το 2024 όσο και για το 2025, χάριν των μέτρων της κυβέρνησης, τις μειώσεις επιτοκίων και των δημοσιονομικών δαπανών. Μια περαιτέρω οικονομική σταθεροποίηση αναμένεται το 2026, τότε, οι κινεζικές μετοχές θα μπορούσαν να δουν ισχυρότερες διψήφιες αποδόσεις στο μέλλον, παρουσιάζοντας μακροπρόθεσμες ευκαιρίες παρά τους βραχυπρόθεσμους κινδύνους.
Τιμές εμπορευμάτων: πέφτουν ειδικά στην Ευρώπη
Παρά τους ανησυχητικούς τίτλους σε ολόκληρο τον κόσμο, οι τιμές των περισσότερων εμπορευμάτων βελτιώνονται είτε επειδή η προσφορά είναι ισχυρή (σιτηρά) είτε επειδή οι προοπτικές ζήτησης είναι ασθενέστερες (πετρέλαιο, μέταλλα).Παραμένουν ορισμένες ακραίες τιμές, όπως ο καφές ή το κακάο, αλλά δεν ενέχουν σημαντικό πληθωριστικό κίνδυνο. Στο μέλλον, αναμένεται ότι οι τιμές θα συνεχίσουν να ενοποιούνται για τα περισσότερα εμπορεύματα. Ειδικότερα, το πετρέλαιο θα συνεχίσει να διαπραγματεύεται στην περιοχή 75-85 USD/bbl. Οι τιμές του φυσικού αερίου στην Ευρώπη, και κατά συνέπεια οι τιμές της ηλεκτρικής ενέργειας, παραμένουν ένα ζήτημα για τον πληθωρισμό. Οι ανησυχίες για την προσφορά ενέργειας και τις καιρικές συνθήκες ενόψει του χειμώνα προκαλούν νευρικότητα στις αγορές, παρά το άφθονο φυσικό αέριο στην αποθήκευση (πάνω από το 90% της χωρητικότητας). Ωστόσο, η λιανική τιμή της ηλεκτρικής ενέργειας θα παραμείνει σε γενικές γραμμές σταθερή. Οι κυβερνήσεις που πιέζονται από τα δημοσιονομικά μπορεί να επωφεληθούν από τις χαμηλότερες τιμές χονδρικής για να ανακτήσουν ορισμένα από τα έσοδα που χάθηκαν κατά την περίοδο 2022-2023 αυξάνοντας τους φόρους και τις εισφορές σε επίπεδα πριν από το 2022 είτε μπορεί να τις διατηρήσουν χαμηλά, στα τρέχοντα επίπεδα περίπτωση απρόοπτων στην αγορά, το οποίο είναι μάλλον δεν επηρεάζει τις τιμές του καταναλωτή.
Πλησιάζουν οι μέρες που κλόνισαν την εμπιστοσύνη του Έλληνα καταναλωτή απο την ανάκληση της άδειας λειτουργίας της Ασφαλιστικής Εταιρείας Ασπίς Πρόνοια και των παρά αυτής εταιρειών του Ομίλου .
Ο ιστορικός της ασφαλιστικής αγοράς θα καταγράψει με μελανά χρώματα την ολοκλήρωση της εκκαθάρισης της εταιρείας Ασπίς Πρόνοια και των λοιπών εταιρειών του Ομίλου με κανένα ελαφρυντικό για τους εμπλεκόμενους φορείς.
Δεκαπέντε χρόνια βασανίζονται οι δικαιούχοι συμβολαίων της εταιρείας Ασπίς Πρόνοια , δεκαπέντε χρόνια στα οποία αλλάξανε αρκετοί εκκαθαριστές και λοιποί εμπλεκόμενοι χωρίς να δοθεί καμιά λύση σε αρρώστους, και δικαιούχοι παροχών.
Ο απολογισμός της ζημίας είναι τεράστιος, κάθε ελληνικό σπίτι στα 75 χρόνια παρουσίας του Ομίλου Ασπίς Πρόνοια είχε και ένα προιον της. Ο αντίκτυπος αυτής της κατάρρευσης δεν έχει κοπάσει ,απεναντίας ακολουθεί μια καθόλου ευχάριστη καμπύλη στην συνείδηση του Ελληνικού λαού.
Το όνομα Ασπίς Πρόνοια ήταν συνυφασμένο με την ασφάλεια ζωής και υγείας, με προιόντα που ηχούσαν πολύ εύπεπτα στον Έλληνα πολίτη και οι πρώτες κουβέντες που γίνονται σε οποιαδήποτε συζήτηση μεταξύ υποψήφιου πελάτη και ασφαλιστικού διαμεσολαβητή σε μια παρουσίαση πώλησης είναι “ ναι αλλά κιαν κλείσει και η δική σου εταιρεία όπως η Ασπίς Πρόνοια “ .
Οι δικλείδες ασφαλείας που έχουν οριστεί απο την Τράπεζα της Ελλάδας αλλά και ο επαγγελματισμός του Ασφαλιστικού Διαμεσολαβητή σήμερα δεν είναι ικανά να μεταστρέψουν το κλίμα αμφισβήτησης που έχει δημιουργηθεί .
Υπάρχουν αγκυλώσεις που πρέπει να κατασταλούν , υπάρχουν φαινόμενα ολιγωρίας στις δικαστικές αποφάσεις αλλά το σημαντικότερο όλων είναι η ανάληψη μιας γενναίας απόφασης της πολιτείας και της Τράπεζας της Ελλάδας να ολοκληρώσει και να δικαιώσει όσους δεν βρίσκονται εγγεγραμμένοι στο προσωρινό χαρτοφυλάκιο της εταιρείας .
Πολίτες αυτής της χώρας που για οποιονδήποτε λόγο δεν επικαιροποίησαν την κατοχή ενος συμβολαίου το οποίο πλήρωναν αλλά υπήρχαν και υπάρχουν εγγεγραμμένοι στο προσωρινό χαρτοφυλάκιο . Πολίτες αυτής της χώρας που την εποχή της κρίσης έφυγαν μετανάστες και δεν ειδοποιήθηκαν για την υποχρέωση να ενταχθούν ,πολίτες αυτής της χώρας που έφυγαν απο την ζωή και οι δικαιούχοι τους δεν γνώριζαν την ύπαρξη αυτού του πολίτιμου αγαθού της ασφάλειας ζωής που είχε συνάψει ο δικός τους άνθρωπος . Ολοι αυτοί και δεκάδες μόνιμα ολικά ανίκανοι για εργασία ασφαλισμένοι ταλαιπωρούνται μετά απο δεκαπέντε χρόνια για να εισπράξουν αυτά που δικαιούνται. Καμιά παροχή δεν δόθηκε και κανένας Νόμος δεν εφαρμόστηκε σε όσους χτυπήθηκαν απο την τύχη να είναι άρρωστοι και με την ασφαλιστική εταιρεία που επέλεξαν να στηρίξουν τα όνειρα τους σε εκκαθάριση εδώ και δεκαπέντε χρόνια.
Η ΠΟΑΔ έρχεται σε επαφή με εκατοντάδες συναδέλφους που εργαζόταν και πρόσφεραν τις υπηρεσίες τους μέσω του δικτύου της Ασπίς Πρόνοια , όλοι αυτοί συνεχίζουν να διαδραματίζουν ρόλο στην ασφαλιστική βιομηχανία έχοντας μέσα τους μια πληγή που αιμορραγεί και θα συνεχίσει να τους πληγώνει όσο δεν βρίσκεται μια λύση .
Πρέπει να βρεθεί μια λύση που να εμπνεύσει εκ νέου τις επόμενες γενιές να πιστέψουν στο πολύτιμο αγαθό της ιδιωτικής ασφάλισης και όχι να μένουν στις υποχρεωτικές απο τον νόμο ασφαλίσεις.
Απευθυνόμενος στην ΤτΕ , την ΕΑΕΕ ,την ΔΕΙΑ αλλά και τους λοιπούς εμπλεκόμενους φορείς του κράτους εύχομαι απο την θέση του Προέδρου της Πανελλήνιας Ομοσπονδίας Ασφαλιστικών Διαμεσολαβητών εκπροσωπώντας δεκαοκτώ Μέλη Σωματεία πανελλαδικά ,όπως το 2025 να είναι σταθμός στην ολοκλήρωση των διαδικασιών αποζημίωσης των Ελλήνων ασφαλισμένων πολιτών του Ομίλου Ασπίς Πρόνοια.
Plans Icons Sign Meaning Reminder Target And Organizing 3d Illustration
του Λάμπρου Ρόδη
«Κάνε όσο πολύπλοκα σχέδια θέλεις, αλλά οι εντολές που δίνεις για την εφαρμογή τους πρέπει να είναι απλές και ξεκάθαρες». Η φράση αυτή ανήκει στον Γάλλο ηγέτη Ναπολέοντα Βοναπάρτη (1769-1821) και, κατά τη γνώμη μου, αξίζει να ταυτίζεται με τις εμπνευσμένες ηγεσίες που θέτουν ρεαλιστικούς και ξεκάθαρους στόχους. Προσωπικά δε την ταυτίζω και με όσα, σιγά σιγά και σταθερά, απλά και ξεκάθαρα, διεκδικεί η ηγεσία του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ) σε συνεργασία με άλλα συλλογικά όργανα ή σε απευθείας επαφές με την Πολιτεία.
Γίνομαι ακόμη πιο συγκεκριμένος και επικαλούμαι όσα συζητήσαμε τον Φεβρουάριο του 2024, όταν το IW είχε φιλοξενήσει μια εφ’ όλης της ύλης συνέντευξη του προέδρου του Συνδέσμου Ελλήνων Μεσιτών Ασφαλίσεων (ΣΕΜΑ) και προέδρου της Ένωσης Ασφαλιστικών Διαμεσολαβητών Ελλάδος (ΕΑΔΕ), κ. Μιχάλη Τζωρτζωρή, όπου, μεταξύ άλλων, ο ίδιος είχε ξεδιπλώσει το όραμά τους, προκειμένου οι μεσίτες ασφαλίσεων να έχουν ακόμη πιο καθοριστικό ρόλο.
Στόχος του ΣΕΜΑ είναι η σταδιακή αλλά αναγκαία μετάβαση σε μια νέα εποχή, όπου η ιδιωτική ασφάλιση στην Ελλάδα θα συνεισφέρει στη συλλογική πρόοδο του κράτους και της κοινωνίας, συγκλίνοντας ταυτόχρονα με όσα ισχύουν στις άλλες ευρωπαϊκές χώρες.
Μια πρόσφατη κατάκτηση προς αυτήν την κατεύθυνση είναι και η απόφαση της Εποπτικής Αρχής (Τράπεζα της Ελλάδος-ΤτΕ/Διεύθυνση Εποπτείας Ιδιωτικής Ασφάλισης-ΔΕΙΑ), που εκφράζει προς την Κεντρική Ένωση Επιμελητηρίων Ελλάδος (ΚΕΕΕ) την απαίτηση να εφαρμοστεί ο αγγλικός όρος “Broker” αποκλειστικά για τους ασφαλιστικούς διαμεσολαβητές που έχουν την ιδιότητα του μεσίτη ασφαλίσεων και για καμιά άλλη από τις κατηγορίες διαμεσολαβητών.
Πρόκειται, αναμφίβολα, για μια θεσμική επιτυχία, την οποία καρπώνεται η Διοίκηση του ΣΕΜΑ, προκειμένου να σταματήσει η σύγχυση των καταναλωτών.
Ο επόμενος στόχος; Η κατοχύρωση του σήματος υπηρεσιών «Μεσίτες Ασφαλίσεων – Insurance Brokers», μια εξίσου σημαντική θεσμική κατοχύρωση στον κλάδο της διαμεσολάβησης.
Για το τέλος θα κρατήσω την αναφορά σε μια φράση του ίδιου του προέδρου, που μας τίμησε, μεταξύ άλλων, με την παρέμβασή του στο φετινό Insurance Conference, όπου αναλύθηκαν όλες αυτές οι αλλαγές που συμβαίνουν ήδη στον κλάδο της ιδιωτικής ασφάλισης, μέσα από διακεκριμένους ομιλητές, στελέχη και επιχειρήσεις.
«Αυτό που φαίνεται ότι κινητοποιεί την ασφαλιστική βιομηχανία είναι η ανάγκη» είπε, μεταξύ άλλων, ο κ. Τζωρτζωρής.
Ίσως να είναι η απόλυτη διαπίστωση για τον ασφαλιστικό κλάδο με ορίζοντα το 2030!
Για να παρέχουμε την καλύτερη εμπειρία, χρησιμοποιούμε cookies. Η συγκατάθεσή σας στη χρήση τους θα μας επιτρέψει να γνωρίσουμε καλύτερα τη συμπεριφορά πλοήγησης των επιεσκεπτών μας. Η μη συγκατάθεση μπορεί να επηρεάσει αρνητικά ορισμένες λειτουργίες και δυνατότητες.
Λειτουργικά
Πάντα ενεργό
Η τεχνική αποθήκευση ή πρόσβαση είναι απολύτως απαραίτητη για τον νόμιμο σκοπό της δυνατότητας χρήσης συγκεκριμένης υπηρεσίας που ζητείται ρητά από τον συνδρομητή ή τον χρήστη ή με αποκλειστικό σκοπό τη μετάδοση επικοινωνίας μέσω δικτύου ηλεκτρονικών επικοινωνιών.
Προτιμήσεις
Η τεχνική αποθήκευση ή πρόσβαση είναι απαραίτητη για τον νόμιμο σκοπό της αποθήκευσης προτιμήσεων που δεν ζητούνται από τον συνδρομητή ή τον χρήστη.
Στατιστικά
Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για στατιστικούς σκοπούς.Η τεχνική αποθήκευση ή πρόσβαση που χρησιμοποιείται αποκλειστικά για ανώνυμους στατιστικούς σκοπούς. Χωρίς κλήτευση, η εθελοντική συμμόρφωση εκ μέρους του Παρόχου Υπηρεσιών Διαδικτύου ή πρόσθετες καταγραφές από τρίτο μέρος, οι πληροφορίες που αποθηκεύονται ή ανακτώνται για το σκοπό αυτό από μόνες τους δεν μπορούν συνήθως να χρησιμοποιηθούν για την αναγνώρισή σας.
Εμπορικής Προώθησης
Η τεχνική αποθήκευση ή πρόσβαση απαιτείται για τη δημιουργία προφίλ χρηστών, για την αποστολή διαφημίσεων ή για την καταγραφή του χρήστη σε έναν ιστότοπο ή σε διάφορους ιστότοπους για παρόμοιους σκοπούς εμπορικής προώθησης.