back to top
18.8 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 683

Η υπερθέρμανση του πλανήτη και οι επιπτώσεις σε τράπεζες και ασφαλιστικές

0

Του Παύλου Λοΐζου, CEO της Ask WiRE

Μία από τις τελευταίες έντυπες εκδόσεις του Economist, είχε τον τίτλο “Say goodbye to 1.5ο C” (Πείτε αντίο στους 1.5 βαθμούς Κελσίου) που αναφέρεται στο στόχο του να περιοριστεί η αύξηση στη μέση θερμοκρασία του πλανήτη στους 1.5 βαθμούς Κελσίου. Στο άρθρο γινόταν εκτενής ανάλυση των λόγων που οδήγησαν στην αποτυχία των πολιτικών αντιμετώπισης της κλιματικής αλλαγής. Το περιοδικό κυκλοφόρησε λίγες μέρες πριν την Σύνοδο COP 27 των Ηνωμένων Εθνών για την κλιματική αλλαγή.

Λίγες μέρες αργότερα, οι COP 27 αποφάσισαν τη δημιουργία ειδικού Ταμείου το οποίο θα στηρίζει οικονομικά τις ευάλωτες χώρες που θα πληγούν από καιρικές καταστροφές. “Loss and damage funding” (Ταμείο χρηματοδότησης απωλειών και ζημιών) όπως χαρακτηριστικά το ονόμασαν. Η δημιουργία του Ταμείου αποτελεί μία έμμεση παραδοχή ότι ο στόχος για συγκράτηση της κλιματικής αλλαγής αποτυγχάνει. Μάλιστα, σύμφωνα με έρευνα που παρουσιάστηκε κατά τη διάρκεια της Συνόδου, με τα δεδομένα ως έχουν σήμερα, μέχρι το τέλος του αιώνα η θερμοκρασία θα αυξηθεί τουλάχιστον κατά 2.5ο Κελσίου.    

Την ίδια ώρα, η στάθμη της θάλασσας στη Μεσόγειο αυξήθηκε κατά 7 εκατοστά την περίοδο 2000-2018, σύμφωνα με το εθνικό κέντρο ωκεανογραφίας του Ηνωμένου Βασιλείου. Περιττό να αναφέρουμε πως στην Κύπρο υπάρχουν πολλές ανεπτυγμένες περιοχές που βρίσκονται στο ίδιο επίπεδο ή πολύ κοντά με το επίπεδο της θάλασσας, ειδικά στο ανατολικό μέρος του νησιού.   

Τα παντός είδους φυσικά φαινόμενα έχουν σημαντικό αντίκτυπο στους χρηματοπιστωτικούς οργανισμούς και ιδιαίτερα στις τράπεζες οι οποίες παραχωρούν μακροχρόνια δάνεια πχ. στεγαστικά ή σε εταιρείες ανάπτυξης γης αλλά και στις ασφαλιστικές εταιρείες των οποίων οι εργασίες είναι άμεσα συνδεδεμένες με διάφορους φυσικούς κινδύνους. 

Είναι ξεκάθαρο ότι τα ακραία φαινόμενα επηρεάζουν την αξία ενός ακινήτου. Όπως προαναφέραμε, αν ένα έργο είναι πολύ κοντά σε παραλία και στο επίπεδο της θάλασσας σήμερα ενδεχομένως σε μερικά χρόνια να είναι… πλωτό. Αν μία έκταση γης βρίσκεται σε περιοχή κατολισθήσεων ή σε μία περιοχή στην οποία υποχωρεί το έδαφος, όπως στην περιοχή Λίμνες στο Πισσούρι, προφανώς και η αξία της θα επηρεαστεί δραματικά. Η όποια αλλαγή στην αξία ενός ακινήτου άμεσα επηρεάζει και τον χρηματοδοτικό οργανισμό που έχει χρηματοδοτήσει την ανάπτυξή του ή την ασφαλιστική εταιρεία η οποία του έχει προσφέρει κάλυψη. 

Επιπρόσθετα, στην εποχή που τα κριτήρια ESG (Environmental, Social, Governance) αποτελούν τη νέα πραγματικότητα, η ενεργειακή απόδοση του κάθε ακινήτου επηρεάζει την αξία του. Αν ένα σπίτι ή άλλη κατασκευή δεν έχει την κατάλληλη ενεργειακή απόδοση, θερμομόνωση, φωτοβολταϊκά και ούτω καθ’ εξής, η ελκυστικότητά του αλλά και η αξία του μειώνονται. Και αυτό αφορά τόσο ακίνητα που απευθύνονται σε λιανικούς αγοραστές όσο και επενδυτές θεσμικούς και μη. 

Στην Ask Wire συλλέγουμε στοιχεία για όλα τα φαινόμενα που μπορεί να επηρεάσουν την αξία ενός ακινήτου. Είτε πρόκειται για κινδύνους που δεν είναι επαναλαμβανόμενοι όπως μία πυρκαγιά ή ένας σεισμός, είτε για κινδύνους που εξελίσσονται διαχρονικά όπως οι καταιγίδες και οι πλημμύρες συνεπεία της κλιματικής αλλαγής. Ακόμα και για την κατάσταση του εδάφους ή την σωστή κλίση που πρέπει να έχουν τα φωτοβολταϊκά για να είναι πιο αποδοτικά. Όλα αυτά τα δυναμικά δεδομένα συνδυάζονται με δορυφορικά στοιχεία τα οποία δημιουργούν ένα ολοκληρωμένο πακέτο πληροφοριών τις οποίες οι χρηματοοικονομικοί οργανισμοί μπορούν να αξιοποιήσουν ποικιλοτρόπως. Είτε για να προσαρμόσουν την τιμολογιακή τους πολιτική και να μην βρεθούν προ εκπλήξεων, είτε για δημιουργία νέων καινοτόμων προϊόντων τα οποία να ανταποκρίνονται στις ανάγκες της εποχής μας. Ακόμα και για να ανταποκριθούν στις ολοένα αυξανόμενες εποπτικές απαιτήσεις γύρω από θέματα ESG. 

Επειδή η Κύπρος από μόνη της πολύ λίγα μπορεί να κάνει για να αποτρέψει την κλιματική αλλαγή, η υιοθέτηση και εφαρμογή λύσεων που αν μη τι άλλο προβλέπουν τις συνέπειες και τις επιπτώσεις των πιθανών κινδύνων, είναι επιβεβλημένη. 
Γιατί η ενεργειακή απόδοση των κτιρίων αφορά τις ασφαλιστικές εταιρείες

0

Του Παύλου Λοΐζου, CEO της Ask WiRE

Πρόσφατα, η αρμόδια ευρωπαϊκή Αρχή για την ασφαλιστική βιομηχανία και τα Επαγγελματικά Συνταξιοδοτικά Ταμεία, η EIOPA, εξέδωσε ένα έγγραφο συζήτησης με θέμα «Προληπτικός χειρισμός των κινδύνων σχετικών με τη Βιωσιμότητα». Κατ’ αρχάς από μόνο του το γεγονός πως η ΕΙΟΡΑ αποφάσισε να καταπιαστεί με το συγκεκριμένο ζήτημα καταδεικνύει και τη σοβαρότητά του. Κατά δεύτερο, περίοπτη θέση στο έγγραφο κατέχει ο ρόλος του τομέα των ακινήτων και η σημασία του στην επίτευξη των στόχων ESG και των ευρύτερων συνθηκών Βιωσιμότητας. Τονίζεται χαρακτηριστικά ότι οι αγορές ακινήτων διαδραματίζουν σημαντικό ρόλο για τη μετάβαση προς μια οικονομία και κοινωνία χαμηλών εκπομπών άνθρακα. Η κατασκευή και η ενεργειακή χρήση κτιρίων συνδέεται σε σημαντικό βαθμό με τις εκπομπές αερίων του θερμοκηπίου – καθιστώντας την αναβάθμιση της ενεργειακής απόδοσης των υφιστάμενων κτιρίων, αλλά και τις αυστηρές απαιτήσεις για νέα κτίρια, βασική παράμετρο των πολιτικών για την κλιματική μετάβαση στην Ευρωπαϊκή Ένωση. Στην πράξη, η διαφορά στην ενεργειακή απόδοση των κτιρίων μπορεί να δημιουργήσει διαφόρων ειδών ρίσκα στο μέλλον. Μπορεί  για παράδειγμα, να αφορούν την αγοραία αξία ενός κτιρίου εάν αρχίσουν να προτιμούνται ακόμη περισσότερο τα πιο ενεργειακά αποδοτικά κτίρια. Κάτι που είναι πολύ πιθανό να συμβεί με δεδομένη την ενεργειακή κρίση που διανύουμε και η οποία δεν προβλέπεται να εξομαλυνθεί σύντομα.

Καθώς οι ασφαλιστές στην ΕΕ κατανέμουν περίπου το 8% των επενδύσεών τους στον τομέα των ακινήτων, πιθανές αλλαγές στην αξία τους για λόγους ενεργειακής απόδοσης θα μπορούσαν να επηρεάσουν σημαντικά τους ισολογισμούς των ασφαλιστικών εταιρειών, σημειώνεται χαρακτηριστικά στο έγγραφο συζήτησης. Διευκρινίζεται μάλιστα, ότι η εκτίμηση της ακίνητης περιουσίας βασίζεται συνήθως σε συναλλαγές για τις οποίες τα αντίστοιχα δεδομένα δεν είναι δημόσια διαθέσιμα, άρα το ποσοστό λάθους είναι σχετικά ψηλό. Επομένως, πρέπει να ακολουθηθεί μια διαφορετική προσέγγιση για την επιδιωκόμενη ανάλυση γι’ αυτό και το έγγραφο επικεντρώνεται στον πιθανό μεταβατικό κίνδυνο όσον αφορά την ενεργειακή απόδοση των κτιρίων και πως αυτός θα μπορούσε να επηρεάσει τους υπολογισμούς που γίνονται για σκοπούς προληπτικής εποπτείας στη βάση της Οδηγίας Solvency II.

Επιπλέον, εργασία που διενεργήθηκε από το Energy Efficiency Data Protocol and Portal (EeDaPP) καταλήγει στο συμπέρασμα ότι οι επενδύσεις, οι οποίες βελτιώνουν την ενεργειακή απόδοση των κτιρίων, μπορούν να οδηγήσουν σε αυξημένη αποτίμηση της συγκεκριμένης ακίνητης περιουσίας, λόγω κυρίως της χαμηλότερης κατανάλωσης ενέργειας. Η έκθεση παρέχει επίσης στοιχεία, τα οποία διασυνδέουν τα ακίνητα υψηλής ενεργειακής απόδοσης με χαμηλότερο κίνδυνο αθέτησης υποχρέωσης για στεγαστικά δάνεια σε σύγκριση με τα ακίνητα χαμηλής ενεργειακής απόδοσης. Τρεις λόγοι οδηγούν σ’ αυτό το συμπέρασμα: η υψηλότερη αξία του ακινήτου, το μικρότερο κόστος ενεργειακής κατανάλωσης και ο μικρότερος κίνδυνος ενεργειακής μετάβασης.

Το ζήτημα της ενεργειακής απόδοσης των κτιρίων όμως, δεν αποτελεί απλώς μια τάση που αφορά αποκλειστικά και μόνο την ελεύθερη αγορά και τη δυναμική της προσφοράς και ζήτησης. Με την Ευρωπαϊκή Επιτροπή να δίνει ιδιαίτερη σημασία στην υλοποίηση της λεγόμενης Πράσινης Συμφωνίας, η οποιαδήποτε δράση προς αυτήν την κατεύθυνση είναι σημαντική. Ειδικά εάν ληφθεί υπόψη το γεγονός ότι η λειτουργία των κτιρίων αντιστοιχεί στο 40% της συνολικής κατανάλωσης ενέργειας και στο 36% των σχετικών με την ενέργεια εκπομπών αερίων του θερμοκηπίου. Άρα, η λεγόμενη απανθρακοποίηση του κτιριακού τομέα αποτελεί  βασική πτυχή των προσπαθειών της ΕΕ. 

Η βελτίωση της ενεργειακής απόδοσης των κτιρίων στην ΕΕ εκτιμάται πως μπορεί να μειώσει τη συνολική κατανάλωση ενέργειας κατά 5-6% και τις εκπομπές διοξειδίου του άνθρακα κατά περίπου 5%. Ωστόσο, περίπου το 75% του κτιριακού αποθέματος της ΕΕ θεωρείται ενεργειακά αναποτελεσματικό σύμφωνα με τα ισχύοντα κτιριακά πρότυπα και, κατά μέσο όρο, τα ετήσια ποσοστά ανακαίνισης του κτιριακού αποθέματος αντιστοιχούν σε λιγότερο από 1%. 

Μία άλλη παράμετρος η οποία λαμβάνεται υπόψη στο σχετικό έγγραφο, αφορά στον αντίκτυπο, που έχει η ενεργειακή κατανάλωση στο διαθέσιμο εισόδημα ενός νοικοκυριού. Όπως σημειώνεται, κατά μέσο όρο, το 20,1% του διαθέσιμου εισοδήματος ενός νοικοκυριού αφορά δαπάνες, οι οποίες σχετίζονται με θέματα στέγασης (το ποσοστό αυτό στην Κύπρο είναι, κατά πάσα πιθανότητα, μεγαλύτερο). Καθώς οι τιμές της ενέργειας αυξήθηκαν σημαντικά την τελευταία δεκαετία σε όλες τις χώρες της ΕΕ, η πίεση που σχετίζεται με το ενεργειακό κόστος στο εισόδημα ενός νοικοκυριού αυξήθηκε επίσης. Αν πάρουμε, για παράδειγμα, την ηλεκτρική ενέργεια θα παρατηρήσουμε ό,τι η μέση τιμή της στην ΕΕ αυξήθηκε από €0,16 ανά kWh το 2008 σε €0,24 ανά kWh το 2021. Προσαρμοσμένες για τον πληθωρισμό, οι τιμές αυξήθηκαν από €0,16 ανά kWh το 2008 σε €0,20 ανά kWh το 2021. Άρα η βελτίωση της ενεργειακής απόδοσης ενός κτιρίου μπορεί επίσης να προστατεύσει τον ιδιοκτήτη ή τον ενοικιαστή του από ραγδαίες αλλαγές στο ενεργειακό κόστος. 

Γίνεται αντιληπτό λοιπόν ότι η ενεργειακή απόδοση των κτιρίων αποτελεί καθοριστικό παράγοντα για την αποτίμηση της αξίας τους. Τόσο οι επενδυτές και οι τελικοί χρήστες, όσο και οι ευρωπαϊκοί θεσμοί δίδουν πλέον ιδιαίτερη έμφαση στα λεγόμενα «πράσινα» κτίρια, όχι γιατί είναι η νέα τάση αλλά επειδή αποτελούν μία αναγκαιότητα την οποία πλέον επιδιώκουν όλοι οι συνδαιτυμόνες του τομέα. Έτσι και οι ασφαλιστικές εταιρείες δεν μπορούν να αγνοούν τα νέα δεδομένα, είτε πρόκειται για σκοπούς τιμολόγησης, δημιουργίας νέων προϊόντων ή αποτίμησης του χαρτοφυλακίου τους. 

Τα παραπάνω δημιουργούν σημαντικές ανάγκες για συλλογή και ανάλυση δεδομένων. Αν και πρόκειται για διαδικασία που έχει κόστος,  εντούτοις,, αποτελεί παράλληλα μια μοναδική ευκαιρία για τις ασφαλιστικές εταιρείες να αναβαθμίσουν τις υποδομές τους, αυτοματοποιώντας διαδικασίες για μείωση τους κόστους και αυξάνοντας το εισόδημα τους μέσω της καλύτερης τιμολόγησής πελατών χαμηλότερου ρίσκου και την αμεσότητά πωλήσεων μέσω του διαδικτύου. Ευτυχώς, για τους επαγγελματίες της ασφαλιστικής βιομηχανίας, υπάρχουν πλέον δεκάδες διαθέσιμα δεδομένα που μπορούν να τους βοηθήσουν να λάβουν τις ορθές αποφάσεις. Αυτό που εκκρεμεί είναι να συνεργαστούν με τους κατάλληλους οργανισμούς οι οποίοι θα τους βοηθήσουν να συγκεντρώσουν και να αναλύσουν σωστά αυτά τα δεδομένα. 

Π. Κασκαρέλης: Η χρονιά-ορόσημο και οι πρωτοβουλίες της “Υδρόγειος Ασφαλιστική”

0

“Λίγο πριν την έλευση της νέας χρονιάς που σηματοδοτεί ένα ιστορικό εταιρικό ορόσημο, η Υδρόγειος Ασφαλιστική συνεχίζει να κινείται ανοδικά” αναφέρει ο κ. Παύλος Κασκαρέλης, Αντιπρόεδρος & Διευθύνων Σύμβουλος της “Υδρόγειος Ασφαλιστική” στο μήνυμά του στο νέο τεύχος του περιοδικού VOICE.

Σύμφωνα με τον κ. Κασκαρέλη:

“Ή παραγωγή ασφαλίστρων αναμένεται φέτος να ανέλθει σε περίπου 90 εκατ. ευρώ. Είναι σημαντικό ότι η αύξηση αυτή προέρχεται τόσο από τον κλάδο ασφάλισης οχημάτων – όπου παραδοσιακά παραμένουμε ένας εκ των «μεγάλων» – όσο και από τους εκτός οχημάτων κλάδους, όπου, όπως έχουμε τονίσει ξανά, δίνουμε ιδιαίτερη έμφαση. 

Αξίζει να αναφέρουμε εδώ τη μεγάλη αύξηση στον κλάδο ασφάλισης σκαφών (+18%), όπου πλέον κατέχουμε ένα από τα υψηλότερα μερίδια της αγοράς αλλά και τον διπλασιασμό των ασφαλίστρων υγείας. Την ίδια στιγμή και παρά το δύσκολο οικονομικό περιβάλλον, η κεφαλαιακή μας θέση παραμένει ισχυρή με τον δείκτη SCR να υπερβαίνει το 170%. 

Με αφορμή ωστόσο το ορόσημο στο οποίο αναφέρθηκα – και που δεν είναι άλλο από τη συμπλήρωση των 50 χρόνων μας στην ελληνική αγορά – ας μου επιτραπεί
να καταγράψω εδώ κάποιες επιπλέον σκέψεις. 

Η εμπιστοσύνη αποτελεί τον ακρογωνιαίο λίθο του θεσμού της ασφάλισης. Χτίζεται με χρόνο, συνέπεια και συνεχή προσπάθεια και έρχεται στο προσκήνιο τις δύσκολες
και κρίσιμες στιγμές, όταν ο πολίτης και η κοινωνία δοκιμάζονται. Αυτές τις στιγμές, ο ρόλος των ανθρώπων της ασφάλισης, ο δικός μας ρόλος, γίνεται ο πλέον επίκαιρος και καταλυτικός. 

Σε τελική λοιπόν ανάλυση, από όλες τις σημαντικές προκλήσεις, στενότερες ή ευρύτερες, στις οποίες καλούμαστε να ανταποκριθούμε ως κλάδος – τις οικονομικές και μακροοικονομικές, τις γεωπολιτικές, τις τεχνολογικές και άλλες – η ανάπτυξη και η εδραίωση της εμπιστοσύνης της κοινωνίας απέναντι στον θεσμό που υπηρετούμε αποτελεί τη σημαντικότερη. 

Σε αυτόν τον στόχο παραμένει προσηλωμένη και η Υδρόγειος Ασφαλιστική, στο κατώφλι των 50 χρόνων της. Οι σχέσεις εμπιστοσύνης με ανθρώπινο πρόσημο υπήρξαν ανέκαθεν εγγενές μέρος της αποστολής μας, τώρα όμως αντιλαμβανόμαστε ότι αποκτούν ευρύτερο νόημα. Σε έναν κόσμο που βλέπει πλέον μεγάλους κινδύνους – πανδημία, πόλεμο, ενεργειακή κρίση, κλιματική αλλαγή – να έχουν άμεσο αντίκτυπο στην καθημερινή ζωή, αντιλαμβανόμαστε ότι το μήνυμα εμπιστοσύνης που αποπνέουμε οφείλει να γίνει ακόμη πιο αισθητό και, κυρίως, πιο συναφές με τις νέες αβεβαιότητες του πολίτη και της κοινωνίας.

Με αυτό το σκεπτικό και με διάφορες σχετικές πρωτοβουλίες να ετοιμάζονται κάτω από την ομπρέλα των 50 μας χρόνων, ετοιμαζόμαστε να βαδίσουμε μαζί σας προς τη σημαντική αυτή επέτειο. 

H INTERAMERICAN ο «απόλυτος ψηφιακός ασφαλιστής» της ελληνικής αγοράς

0

του Αντώνη Κοϊνάκη, Senior Business & Systems Analyst, INTERAMERICAN

Η καινοτομία, οι σύγχρονες υπηρεσίες και η συνεχής εξέλιξη στο πλαίσιο του ψηφιακού μετασχηματισμού είναι έννοιες πολύ οικείες για εμάς, τους ανθρώπους της INTERAMERICAN. 

Μέσα από μια συνεχή πορεία εξέλιξης του ψηφιακού μετασχηματισμού μας, εδώ και αρκετά χρόνια, η INTERAMERICAN περιλαμβάνεται μεταξύ των κορυφαίων της χώρας μας στο επιχειρείν όσον αφορά στην ψηφιακή πρωτοπορία και καινοτομία. 

Οι επενδύσεις δεκάδων εκατομμυρίων ευρώ σε τεχνολογικές υποδομές: προγράμματα, συστήματα και εφαρμογές της ψηφιακής τεχνολογίας για λειτουργίες και προϊόντα, αλλά και σε ανθρώπινους πόρους σχετικούς με την τεχνολογία και τις νέες τεχνολογικές τάσεις, ακόμη και τη διοίκηση πληροφοριακών πόρων (διακυβέρνηση, διαχείριση κινδύνων, κανονιστική συμμόρφωση) υπηρετούν τον σταθερό μας στόχο να είναι η INTERAMERICAN ο «απόλυτος ψηφιακός ασφαλιστής» της ελληνικής ασφαλιστικής αγοράς. 

Ο ψηφιακός μετασχηματισμός δεν αφορά μόνο την αξιοποίηση της τεχνολογίας για να διευκολύνουμε τη ζωή των πελατών και των συνεργατών μας, ξεκινάει για εμάς πρώτα εσωτερικά και σχετίζεται με την ψηφιακή ωριμότητα και την ευθυγράμμιση του ίδιου του Οργανισμού. Είναι μέρος της κουλτούρας μας, για αυτό και ο Οργανισμός μας μετασχηματίστηκε και είναι δομημένος με τέτοιο τρόπο ώστε να περιορίζει τα επίπεδα ηγεσίας, να προάγει την ομαδικότητα, την αποτελεσματική επικοινωνία και συνεργασία. 

Ο ψηφιακός μετασχηματισμός δεν αφορά μόνο την αξιοποίηση της τεχνολογίας για να διευκολύνουμε τη ζωή των πελατών και των συνεργατών μας, ξεκινάει για εμάς πρώτα και σχετίζεται με την ψηφιακή ωριμότητα του Οργανισμού

Ομάδες ατόμων με συμπληρωματικές δεξιότητες και διαφορετικές εμπειρίες συνεργαζόμαστε για την επίτευξη συγκεκριμένων στόχων και τη δημιουργία ολιστικών λύσεων. Πρωταρχική μας προτεραιότητα αποτελεί η παροχή νέων υπηρεσιών και δυνατοτήτων στους πελάτες και στους συνεργάτες μας μέσω καινοτόμων mobile εφαρμογών και ψηφιακών πλατφορμών κυρίως στον χώρο της υγείας και του αυτοκινήτου. Παρακάτω, ενδεικτικά αναφέρονται κάποιες από αυτές τις υπηρεσίες:

  • Medi-On: Μobile AI εφαρμογή, η οποία παρέχεται αποκλειστικά σε ασφαλισμένους Υγείας της INTERAMERICAN, ελέγχει, εύκολα, γρήγορα και 24/7, όποιο σύμπτωμα υγείας απασχολεί τον χρήστη της, όπου κι αν αυτός βρίσκεται, παρέχοντας μια πρώτη αξιόπιστη εκτίμηση για τις πιθανές αιτίες του συμπτώματός του. Μέσω της εφαρμογής, ο χρήστης μπορεί άμεσα να συνδεθεί με την 24ωρη, τηλεφωνική Γραμμή Υγείας 1010 της INTERAMERICAN ή/και να επικοινωνήσει μέσω chat με έναν γιατρό της εταιρείας.
  • Mobile Medi: Μια σύγχρονη πλατφόρμα αλληλεπίδρασης των γιατρών του δικτύου με τους ασφαλισμένους και τους πελάτες μας.
  • Genius: Επανασχεδιασμός και λανσάρισμα της πλέον σύγχρονης πλατφόρμας underwriting.
  • Bewell: Διαχείριση των αλλαγών στα συμβόλαια υγείας μέσω της ψηφιακής πλατφόρμας askme που υποστηρίζει τα δίκτυα διανομής της εταιρείας.
  • my account: Οι πελάτες μας μπορούν να βρουν οποιαδήποτε πληροφορία για το ασφαλιστήριό τους, να κάνουν αλλαγές στο συμβόλαιό τους και να διαχειριστούν τυχόν περίπτωση ζημιάς-αποζημίωσης στον χώρο του αυτοκινήτου.
  • ask me: Το ψηφιακό γραφείο των συνεργατών μας, το οποίο απλοποιεί τη διαδικασία πώλησης ασφαλιστικών προγραμμάτων, καθώς και την εξυπηρέτηση, τη διατήρηση και την υποστήριξη των ασφαλισμένων μας, συνεχώς ενισχύεται με νέες εφαρμογές.
  • Drive-On: Mobile εφαρμογή για τους πελάτες μας σε περίπτωση που χρειάζονται άμεση οδική βοήθεια, όπου κι αν βρίσκονται. Ο πελάτης, μέσω της mobile εφαρμογής, αναγγέλλει το περιστατικό προς εξυπηρέτηση, το αίτημα παραλαμβάνεται μέσω Διαδικτύου και δρομολογείται η διαδικασία διαχείρισης άμεσα προς τον καταλληλότερο άνθρωπο της οδικής βοήθειας για να επιληφθεί του περιστατικού. 
  • Digital Learning Academy: Ψηφιακή πλατφόρμα εκπαίδευσης για τους ασφαλιστικούς μας συμβούλους με μαθήματα που επικεντρώνονται όχι μόνο στις γνώσεις, αλλά και στις δεξιότητες των εκπαιδευομένων.

Οι στρατηγικές μας προτεραιότητες για τα επόμενα χρόνια περιλαμβάνουν τη συνέχιση και την εντατικοποίηση του προγράμματος ψηφιοποίησης της εταιρείας. Ιδιαίτερη έμφαση θα δοθεί σε νέες υπηρεσίες, στην επιπλέον απλοποίηση και αυτοματοποίηση των διαδικασιών, ιδιαίτερα αυτών που αφορούν τους συνεργάτες και πελάτες μας, στην εισαγωγή νέων τεχνολογιών καθώς και στην περαιτέρω αξιοποίηση των Data.

Generali: “Innovation” και “Human Touch”, τα δομικά στοιχεία της λειτουργίας

0

του Παναγιώτη Βασιλόπουλου, Chief Insurance Officer, Generali

Παρά το γεγονός ότι η συζήτηση για τον ψηφιακό μετασχηματισμό των εταιρειών έχει ξεκινήσει εδώ και αρκετά χρόνια, η ένταση με την οποία γίνεται αυτήν την στιγμή στον ασφαλιστικό χώρο καταδεικνύει τον αγώνα δρόμου των οργανισμών να συμπορευθούν με τις εξελίξεις. 

Αναμφίβολα, η έλευση της πανδημίας υπήρξε επιταχυντής της πορείας προς την ψηφιοποίηση. Η επιβολή των υγειονομικών περιορισμών απαίτησε την άμεση μετάβαση σε ένα αμιγώς ψηφιακό περιβάλλον, με σκοπό την εξασφάλιση της επιχειρησιακής συνέχειας των εταιρειών, τη διασφάλιση της προστασίας της υγείας του κοινού και ταυτόχρονα την ικανοποιητική εξυπηρέτησή του. 

Για την Generali η δημιουργία ενός πλήρως ψηφιοποιημένου πλαισίου, που θα ελαχιστοποιεί τους χρόνους ανταπόκρισης, θα προσφέρει υψηλή ποιότητα υπηρεσιών και θα δίνει στον ασφαλισμένο τη δυνατότητα να έχει πρόσβαση από όπου κι αν βρίσκεται, υπήρξε βασική επιδίωξη του οργανισμού. 

Ο μετασχηματισμός της εταιρείας προς αυτήν την κατεύθυνση τέθηκε πολύ νωρίς στο επίκεντρο της αναπτυξιακής της στρατηγικής, με ζητούμενο την παροχή μιας υψηλού επιπέδου ασφαλιστικής εμπειρίας για τους πολίτες, η οποία δεν θα περιορίζεται απλώς στην προσφορά σύγχρονων ασφαλιστικών λύσεων, αλλά θα διατρέχει κάθε έκφανση της ζωής του ασφαλισμένου. Με τον τρόπο αυτό η Generali δεν θα αποτελεί απλώς μια ασφαλιστική εταιρεία που αποζημιώνει βάσει συμβολαίου, αλλά είναι ένας πραγματικός συνοδοιπόρος για τους ασφαλισμένους της. 

Για να φτάσουμε όμως σε αυτό το σημείο απαιτήθηκε μια ουσιαστική αλλαγή στον τρόπο προσέγγισης του όλου εγχειρήματος. Μια πιο ουσιαστική και ολιστική στρατηγική διαχείριση, που έπαψε να συνδέει τον ψηφιακό μας μετασχηματισμό αποκλειστικά με την τεχνολογία, την ίδια στιγμή που άρχισε να αναζητά το σημείο τομής μεταξύ των ανθρώπινων αναγκών, των επιχειρηματικών στόχων και των ευεργετημάτων της καινοτομίας. 

Εν συντομία, πρόκειται για έναν συνδυασμό “Innovation” και “Human Touch”, κάτι για το οποίο μιλάμε συχνά και αποτελεί δομικό στοιχείο της λειτουργίας μας, παραμένοντας απολύτως εναρμονισμένο με την ευρύτερη επιχειρηματική μας στρατηγική. 

Επομένως, όλο αυτό συνέβη γιατί κατανοήσαμε πολύ νωρίς ότι η εισαγωγή των ψηφιακών τεχνολογιών στη λειτουργία μιας εταιρείας δημιουργεί, ασφαλώς, νέα επιχειρηματικά μοντέλα και νέες ροές εσόδων, η επιτυχία, ωστόσο, της όλης προσπάθειας κρίνεται από τον βαθμό αποτελεσματικότητας και τον τρόπο με τον οποίο οι οργανισμοί μπορούν να αξιοποιούν τα δεδομένα που προκύπτουν ώστε να οδηγούν τις εξελίξεις στον τομέα τους. 

Η Generali, χάρις στην τεχνογνωσία των ανθρώπων της είναι, σήμερα, σε θέση να εφαρμόζει μια τεράστια γκάμα εργαλείων, όπως η τεχνητή νοημοσύνη (AI), τα υπολογιστικά νέφη (clouds), το Διαδίκτυο των Πραγμάτων (ΙοΤ), προς όφελος των ασφαλισμένων της, εξασφαλίζοντας την ορθή διαχείριση των δεδομένων και επιτυγχάνοντας εξαιρετικές επιδόσεις ανταπόκρισης στις ανάγκες των ανθρώπων που την εμπιστεύονται. 

Σε αυτό το πλαίσιο, υλοποιήθηκε μια σειρά καινοτόμων σχεδιασμών προς κάθε κατεύθυνση. Δημιουργήσαμε το Life On, ένα ψηφιακό Οικοσύστημα Υπηρεσιών Φροντίδας & Υγείας που αλλάζει τα δεδομένα στον κλάδο των ατομικών και οικογενειακών ασφαλίσεων, σχεδιάσαμε την ψηφιακή πλατφόρμα MyGenerali, ένα σύγχρονο ψηφιακό εργαλείο εξυπηρέτησης που δίνει στους ασφαλισμένους δυνατότητα πρόσβασης στην πλήρη ασφαλιστική τους εικόνα είτε μέσω υπολογιστή είτε μέσω εφαρμογής κινητού τηλεφώνου, αναπτύξαμε την πλατφόρμα OneView, η οποία αποτελεί το βασικό εργαλείο της δουλειάς των ασφαλιστικών πρακτόρων που συνεργάζονται με την Generali, και, ασφαλώς, η τεχνολογική εμπειρία και κατάρτιση των ανθρώπων της Generali σε συνδυασμό με τις ψηφιακές δυνατότητες της εταιρείας υπήρξαν καθοριστικά στοιχεία για να ανταποκριθούμε σε μία ακόμη πρόκληση: στην υλοποίηση του integration που απαιτήθηκε μετά την εξαγορά της ΑΧΑ Ασφαλιστικής. 

Ο συνδυασμός καινοτομίας και τεχνογνωσίας που είχε αποκτηθεί και κατακτηθεί τα προηγούμενα χρόνια οδήγησε σε ταχύτατες και απαιτητικές υλοποιήσεις εντός των προβλεπόμενων χρόνων, διασφαλίζοντας την απρόσκοπτη ροή των εργασιών και την ομαλή μετάβαση σε έναν ενιαίο οργανισμό. 

Σήμερα, η εταιρεία προχωρά με δυναμικά βήματα και ηγείται των εξελίξεων στον ασφαλιστικό χώρο. Η στρατηγική της να αποτελέσει Lifetime Partner των ασφαλισμένων της δεν αποτελεί απλώς μια σύγχρονη προσέγγιση, αλλά αλλαγή παραδείγματος. Η τεχνολογία και η καινοτομία έχουν υπάρξει αρωγοί αυτής της προσπάθειας. 

Ωστόσο, δεν μπορούν παρά να συμπορεύονται με την ενσυναίσθηση που προσδίδει το ανθρώπινο στοιχείο, καθώς η προσωποποιημένη παροχή φροντίδας είναι κομμάτι του DNA ενός ανθρωποκεντρικού οργανισμού όπως η Generali.

Σκόρδα Βρυξελλών και φθηνότερες αποζημιώσεις

0

Η γραφειοκρατία των θεσμών δεν έχει ταίρι και, παρά τα μεγάλα δεσμευμένα κεφάλαια των ασφαλιστικών, έρχονται νέες απαγορεύσεις και αγκυλώσεις, που θα αποσύρουν νέα κεφάλαια από τις αγορές, ώστε να μη χρειαστούν «σωσίβιο» αν χρεοκοπήσουν. 

Με άλλα λόγια, θα χρεοκοπήσουν μόνες τους οι εταιρείες, μαζεύοντας τα μασούρια για τον κουμπαρά δίπλα τους, τον οποίο όμως απαγορεύεται να ακουμπήσουν. Έτσι ώστε, αν τα «τινάξουν», με αυτήν την τακτική, να μη χρειαστεί να πληρώσει άλλος την «κηδεία». Θα έχουν από μόνες τους φυλάξει τα λεφτά στο στρώμα, μαζί με τα σκόρδα… 

Στη Βρετανία, πάντως, κάνουν το αντίθετο και μειώνουν τα δεσμευμένα κεφάλαια. Τώρα, θα την πατήσουν όπως η Τρας; Δεν ξέρω να σας πω… 

Για να βγάλουν κέρδη με το αυξημένο κόστος του χρήματος οι εταιρείες θα περάσουν τις αυξήσεις στον καταναλωτή. Να είναι καλά στις Βρυξέλλες που το σκέφτηκαν… 

Στο μεταξύ, το 2021, το μέσο ασφάλιστρο στο ΙΧ ήταν πάνω από 155-160 ευρώ ετησίως, σύμφωνα με τις πλατφόρμες. Αυτές που δίνουν τα φθηνά βασικά συμβόλαια. Το 2022, ήταν τουλάχιστον άλλα 10 ευρώ πάνω, κι αυτό είναι φθηνό στην πραγματικότητα. Θα πείτε, «έχει και πιο φθηνό». Θα σας πω ότι έχει και πολύ πιο ακριβό, πάνω από 350 ευρώ, και δεν μιλάμε καν για μικτή ασφάλιση. 

Επίσης, αν ο άλλος έχει να πληρώσει και σήμα και φόρους, δυσκολεύεται να κάνει ένα ετήσιο συμβόλαιο και με τρίμηνα συμβόλαια, πληρώνει ετησίως μεγαλύτερα ποσά. Το 2022 η αύξηση έφθασε έως 18%. 

Το άλλο που πρέπει να πούμε έχει να κάνει με τις ζημιές. Περισσότερες μεν πέρυσι, αλλά το κόστος ήταν 2% χαμηλότερα, σωστά; Όμως το νούμερο στις αποζημιώσεις που καταβλήθηκαν το 2022 είναι 28% μικρότερο από το εννεάμηνο του 2021. 

Ακριβή βενζίνη, άρα λιγότερη κυκλοφορία και πιθανότητες ατυχήματος, μικρότερες ταχύτητες επίσης, ίσον μεγάλη μείωση στα σοβαρά ατυχήματα και τις αποζημιώσεις. Να τα λέμε κι αυτά…

Διαβάζοντας «πίσω από τις γραμμές» πριν το συνέδριο για την επαγγελματική ασφάλιση

0

Η στατιστική και, τελικά, η σύγκριση στοιχείων είναι περίεργο πράγμα. Διαβάζουμε, λοιπόν, ότι το ενεργητικό των επαγγελματικών ταμείων στο τρίτο τρίμηνο μειώθηκε… Ε, όχι και μειώθηκε, φίλες και φίλοι. Με τέτοιο κατακλυσμό στις διεθνείς αγορές σε ομόλογα και μετοχές; 

Και εκεί να, που ξεπηδάει «πίσω από τις γραμμές» το στοιχείο: Ενεργητικό στο τέλος Ιουνίου 2021 στα 1.752 εκατ. ευρώ. Ενεργητικό στο τέλος Σεπτεμβρίου του 2022; Στα 1.752 εκατ. ευρώ, επίσης… 

Καμιά φορά, η αγορά «βγάζει τη γλώσσα» και μας κοροϊδεύει. Εμείς βλέπουμε, λοιπόν, άριστη επαγγελματική διαχείριση και ενεργητικό, μετά από περίπου έναν χρόνο πτώσης, στο υψηλότερο σημείο τιμών των αγορών, που κορύφωναν πέρσι το καλοκαίρι. 

Βλέπουμε τις καταθέσεις να είναι 28 εκατ. ευρώ λιγότερες και την αξία των τοποθετήσεων σε ομόλογα αυξημένη κατά 32 εκατ. ευρώ! 

Αυτό οδηγεί στο συμπέρασμα ότι η διαχείριση είχε αυξημένη ρευστότητα και την αξιοποίησε με αγορές ομολόγων των οποίων οι τιμές υποχωρούσαν. Καθώς οι θεσμικοί διατηρούν τις μακροχρόνιες θέσεις τους στα ομόλογα, θα πάρουν τους τόκους τους και θα τα αφήσουν να λήξουν. 

Είναι έτσι; Μπορεί και όχι. Δεν υπάρχει αμφιβολία ότι η πτώση των αγορών έχει βάλει πολύ δύσκολα στον ασφαλιστικό κόσμο, την ώρα που ο πληθωρισμός παραμένει ψηλά, ενώ οι αυξήσεις των επιτοκίων οδηγούν σε επιβράδυνση και σε πιθανότατη ύφεση στην Ευρώπη. 

Η Ελλάδα διαφοροποιείται, χάρη στα ευρωπαϊκά κονδύλια και τις επενδύσεις, αλλά κι εδώ δύσκολα είναι τα πράγματα. Οι κίνδυνοι στην ενέργεια είναι μεγάλοι. 

Είναι έτσι, λοιπόν, ή όχι; Αλλά θα μας τα πουν σύντομα οι πλέον αρμόδιοι, στο 4ο Συνέδριο Επαγγελματικής Ασφάλισης, που οργανώνουν η ΕΛΕΤΕΑ και η ethosEVENTS, στις 22 και 23 Φεβρουαρίου, στο Athenaeum InterContinental.

Κίνητρα και ενθάρρυνση ΤΩΡΑ για ασφαλιστική ευθύνη

0

Οι  συνθήκες είναι πλέον ώριμες και στην Ελλάδα, ώστε να διαμορφωθούν και κυρίως να εφαρμοσθούν κυβερνητικές πολιτικές ενθάρρυνσης της ατομικής ασφαλιστικής ευθύνης και κινητροδότησής της.

Αυτό προκύπτει από την πλέον εμπεριστατωμένη μελέτη-έρευνα- εκπονήθηκε, κατόπιν ενδιαφέροντος του Επαγγελματικού Επιμελητηρίου Αθήνας, από το Ελληνικό Ινστιτούτο Ασφαλιστικών Σπουδών και αφορά το θέμα της υποχρεωτικότητας των ασφαλίσεων και πώς αυτή διαρθρώνεται στις χώρες της Ευρωπαϊκής Ένωσης.

Οι χώρες που εξετάστηκαν είναι: Ελλάδα,  Αγγλία, Αυστρία,  Βέλγιο, Γαλλία, Γερμανία,  Ελβετία,  Ισπανία,  Ιταλία,  Κύπρος, Ολλανδία, Πορτογαλία.

Τα συμπεράσματα  της έρευνας είναι ενδεικτικά και βεβαιώνουν ένα θέμα που έχει επισημανθεί από το ΕΕΑ και αφορά το έλλειμμα στην κινητροδότηση και την υποχρεωτικότητα της ασφάλισης στην Ελλάδα σε σχέση με τις άλλες χώρες της Ευρωπαϊκής Ένωσης.

Η έρευνα δείχνει ότι οι πολίτες των ευρωπαϊκών χωρών αναφοράς, καλούνται να διαθέτουν προγράμματα ιδιωτικής ασφάλισης υγείας, συντάξεων, περιουσίας, αυτοκινήτου, αστικής ευθύνης και ειδικών κινδύνων, κατά περίπτωση.

Κυρίαρχη διαπίστωση στις εξεταζόμενες χώρες η υποχρέωση ασφάλισης αστικής ευθύνης για επαγγελματικές ιδιότητες, επιχειρήσεις και οργανισμούς. Αυτό δείχνει ότι τα κράτη νοιάζονται και μεριμνούν για την προστασία αυτών των περιπτώσεων με σκοπό την διασφάλιση αποζημιώσεων εάν ανακύψει ανάγκη. Έτσι διαφυλάσσεται η ισορροπία στην λειτουργία επιχειρήσεων και επαγγελμάτων και διασφαλίζεται η αποτροπή δυσμενών καταστάσεων.  

Η κατοχή των ασφαλιστικών προγραμμάτων στις χώρες αναφοράς της έρευνας, προκύπτει  είτε υποχρεωτικώς, είτε από κοινού με αντίστοιχα ασφαλιστικά προγράμματα δημόσιων δομών αυτών των χωρών.

Είναι ευδιάκριτη η ευρωπαϊκή εμπειρία αξιοποίησης της ιδιωτικής ασφάλισης σε τομείς των ασφαλίσεων ζωής και υγείας, ασφαλίσεων περιουσίας και ασφαλίσεων αστικής ευθύνης, σε συνταξιοδοτικές ασφαλίσεις, σε ασφαλίσεις κατοικίας και επιχειρήσεων, καθώς και ασφαλίσεων επαγγελματικής αστικής ευθύνης.

Διακρίνονται νέοι κίνδυνοι, από την κλιματική αλλαγή, οι οποίοι  διακυβεύουν περιουσιακά στοιχεία και χρειάζεται να δοθούν κίνητρα ή να υπάρξει αντίστοιχη των άλλων χωρών αξιοποίηση της ιδιωτικής ασφάλισης διότι οι κίνδυνοι αυτοί διογκώνονται και οι όποιες καθυστερήσεις στην αντιμετώπισή τους λειτουργούν επιβαρυντικά.

Αντίθετα  οι Έλληνες πολίτες καλούνται να διαθέτουν ιδιωτικό ασφαλιστήριο συμβόλαιο αυτοκινήτου και, σε απειροελάχιστες περιπτώσεις, ασφαλιστήριο συμβόλαιο αστικής ευθύνης. Δηλαδή ο βαθμός ασφαλιστικής προστασίας των Ελλήνων πολιτών και των περιουσιών τους παραμένει σε αξιοπρόσεκτα χαμηλό επίπεδο, συγκριτικά προς πολλές άλλες ευρωπαϊκές χώρες.

EEA-EIAΣ: Η μεγάλη έρευνα για την υποχρεωτικότητα στις ασφαλίσεις στην ΕΕ

Μέσα από την σχετική μελέτη-έρευνα του ΕΙΑΣ διαπιστώνεται ότι οι λόγοι που οδήγησαν στην αξιοποίηση της ιδιωτικής ασφάλισης από τις προαναφερόμενες χώρες είναι η αποτελεσματική κάλυψη και προστασία πολιτών, κοινωνιών και των οικονομιών μέσα από τον επιμερισμό του βάρους που σηκώνει μόνο του το κράτος στην υγεία, στην σύνταξη και στις περιπτώσεις αποζημιώσεων φυσικών καταστροφών .

Η μελέτη αποκαλύπτει επίσης ότι υπάρχουν «συμμαχίες»,  συνεργασίες και  συνέργειες οι οποίες έχουν αναπτυχθεί σε κάποιες χώρες της Ευρώπης, με τα συστήματα ιδιωτικής ασφάλισης των χωρών αυτών, προς όφελος των κοινωνιών τους.

Ακόμα δείχνει ότι το μοντέλο συνεργασίας με την ιδιωτική ασφάλιση αποδεικνύεται αποδοτικό και αποτελεσματικό, αφού καθώς αμβλύνει το αλόγιστο δημοσιονομικό κόστος, προς όφελος της κατεύθυνσης των κονδυλίων των κρατικών προϋπολογισμών αυτών των χωρών σε σαφώς αναπτυξιακούς στόχους, εθνικά και κοινωνικά ωφέλιμους.


Η μελέτη με θέμα “Υποχρεωτικές και ενθαρρυνόμενες ιδιωτικές ασφαλίσεις στην Ευρώπη” παρουσιάστηκε στις εργασίες της 4ης Εθνικής Συνδιάσκεψης Ασφαλιστικών Διαμεσολαβητών από τον γενικό διευθυντή του ΕΙΑΣ κ. Νίκο Σοφρωνά , και είναι βασισμένη σε στοιχεία που αντλήθηκαν από  επίσημους φορείς-οργανισμούς όπως:  Insurance Europe, MUNICH RE, SWISS RE, EFICERT, NATION MASTER και Ο.Ε.C.D.

«Πρόσεχε τι εύχεσαι» με τα επιτόκια…

0

Λένε «πρόσεξε τι εύχεσαι» και μπορεί να είμαστε κοντά σε αυτό το σημείο, που θέλει πολύ μεγάλη προσοχή. Ο πληθωρισμός, ειδικά όταν φθάσει σε διψήφια νούμερα, είναι πολύ σοβαρό πρόβλημα και η αντιμετώπισή του, στη συνέχεια, είναι εξαιρετικά δύσκολη. 

Αν πρέπει να αυξηθούν τα επιτόκια πολύ ή για μεγάλο διάστημα, τότε αρχίζουν άλλα προβλήματα, και για αυτό οι ευχές και οι πιέσεις για αυξήσεις επιτοκίων μπορεί να απαιτούν, πλέον, πολύ μεγάλη προσοχή. Η Ευρώπη δεν είναι ΗΠΑ και τρεις αυξήσεις επιτοκίων που πρόσθεσαν 2% στο κόστος του χρήματος μέσα σε τρεις μήνες δεν είναι κάτι απλό. Είναι, αντίθετα, κάτι πρωτοφανές. 

Αυτές οι αυξήσεις, λόγω της ταχύτητας με την οποία έχουν γίνει, δεν έχουν περάσει πλήρως στην οικονομία, δεν έχουν αφομοιωθεί. Τα αποτελέσματά τους θα γίνουν ορατά με κάποια υστέρηση στην απόκριση. Αλλά επειδή οι οικονομίες, ως σύνολο, είναι μεγάλο «καράβι», που δεν είναι ευέλικτο και δεν στρίβει εύκολα, θα είναι πραγματικά δύσκολο να απαλλαγούμε από ανεπιθύμητες παρενέργειες όταν τα αποτελέσματα θα είναι αισθητά στις οικονομίες. 

Η Ελλάδα δεν έχει «αλεξίπτωτο» ούτε «ασπίδα», αλλά έχει πραγματικά καλή κεκτημένη ταχύτητα και μια ευκαιρία συνέχισης, εφόσον οι επιχειρηματίες τολμήσουν και επενδύσουν αξιοποιώντας τα κεφάλαια του Ταμείου Ανάκαμψης. 

Καθώς αρχίζουν και ακούγονται κι άλλες φωνές, πέραν αυτών που ζητούσαν άνοδο των επιτοκίων, οι αναλυτές περιμένουν για τη συνέχεια επιβράδυνση των αυξήσεων και κάνουν εκτιμήσεις ότι είμαστε κοντά στην κορύφωσή τους, ίσως στο 2,50%, ίσως λίγο ψηλότερα. 

Ωστόσο αυτό μπορεί να σημαίνει παραμονή των επιτοκίων ψηλά για δύο και τρία χρόνια μετά την κορύφωση και επίσης κόπωση του πληθωρισμού (εφόσον δεν επισυμβούν άλλα δεινά), οπότε σταδιακά θα αρχίσει να υποχωρεί. Μια πτώση του ρυθμού κάτω από 6% ή περισσότερο θα είναι ελπιδοφόρα.

Ξεκίνησαν οι online ατομικές εγγραφές στο εκπαιδευτικό συνέδριο ΕΣΑΠΕ-GAMA Global Hellas

0

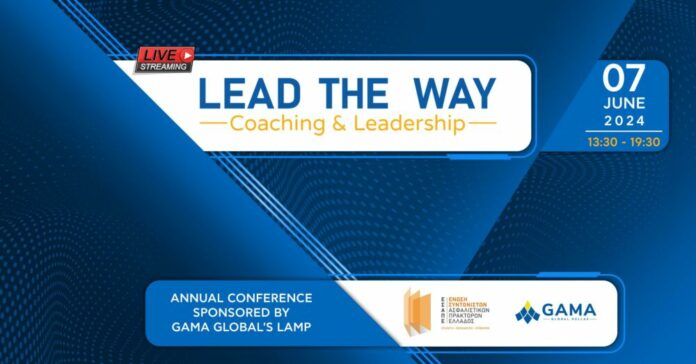
Η ΕΣΑΠΕ www.esape.gr, στο πλαίσιο των εκπαιδευτικών δραστηριοτήτων της, με την GAMA Global Hellas www.gamahellas.com, συνεχίζουν να συνεισφέρουν στην Ασφαλιστική Διαμεσολάβηση μέσω των εκπαιδευτικών τους συνεδρίων, από το 2013 έως το 2024,  με Διεθνείς Ομιλητές (υπό την αιγίδα της GAMA Globalwww.gamaglobal.org), όπως αναφέρει σχετική ανακοίνωση τονίζοντας και τα παρακάτω:

Κορυφαίοι Ομιλητές από την Παγκόσμια Ασφαλιστική Βιομηχανία θα βρεθούν στο εκπαιδευτικό συνέδριο “LEAD THE WAY – Coaching & Leadership”, την Παρασκευή 7 Ιουνίου 2024, ώρες 13:30-19:30, διαδικτυακά με Live μετάδοση από studio και Live συμμετοχή Ομιλητών από την Αμερική.

Το συνέδριο τελείται υπό την αιγίδα του Επαγγελματικού Επιμελητηρίου Αθηνών (ΕΕΑ),  της Ένωσης Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ), και του Ελληνικού Ινστιτούτου Ασφαλιστικών Σπουδών (ΕΙΑΣ).

Σας ενημερώνουμε ότι, ξεκίνησαν οι online ατομικές εγγραφές!

Κάντε τώρα την εγγραφή σας πατώντας τον ακόλουθο σύνδεσμο :

https://gamahellasevent2024.liveon.tech/panel/register

Για περισσότερες πληροφορίες μπορείτε να απευθυνθείτε στην κα Ρούλα Τσεκουρλούκη, διοικητική υποστήριξη ΕΣΑΠΕ & GAMA Global Hellas, στα τηλέφωνα: 2109242707 & 2109221573, e-mail: info@esape.gr.