back to top
18.8 C
Athens
Τετάρτη 18 Νοεμβρίου 2026
Αρχική Blog Σελίδα 676

Λάθη και αστοχίες ασφαλιστικών

0

της Ελενας Ερμείδου

Στο πόδι και πολύ πρόχειρα ανακοινώθηκε η υποχρεωτική ασφάλιση κατοικιών και επιχειρήσεων έναντι των στοιχείων της φύσης, για να μαζευτεί ο κρατικός προϋπολογισμός, ωστόσο ανακοινώθηκε η υποχρεωτικότητα και ήταν αυτό που οι ασφαλιστικές με οδηγό την ΕΑΕΕ αιτούνταν στις κυβερνήσεις εδώ και τουλάχιστον 10 χρόνια.

Σιγή εκκωφαντική

Αν και νακοινώθηκε πριν ένα μήνα, δεν έχει ακουστεί κάτι από καμία ασφαλιστική. Καμία ασφαλιστική δεν πήρε την πρωτοβουλία να πει κάτι συγκεκριμένο σχετικά με αυτό. Γιατί;, εμπόδια θεσμικά δεν υπάρχουν πιαΜπορούν, έχουν την ικανότητα να πάρουν κινδύνους οι ασφαλιστικές στην Ελλάδα; Ρητορική η ερώτηση. Εχουν, η απάντηση.

Είναι 5-6 τω αριθμώ μεγάλες ξένες ασφαλιστικές μαζι και η Εθνική Ασφαλιστική που πίσω από αυτή είναι το CVC, το οποίο δείχνει ότι θέλει να παραμείνει στην ασφαλιστική αγορά της Ευρώπης με τις εξαγορές που κάνει. Γιατί καμία από όλες αυτές δεν ανακοίνωσε τους κινδύνους που μπορεί να πάρει, το ασφάλιστρο; Γιατί αρκούνται σε μικροπρογράμματα και δεν εμφανίζουν τις σκέψεις τους για ένα τόσο ολοκληρωμένο έργο;

Η ενημέρωση θα έπρεπε να είχε ξεκινήσει από το πόσο θα πέσει το ασφάλιστρο

Γιατί δεν ξεκίνησε η ενημέρωση για το πόσο θα πέσει το αρχικό ασφάλιστρο, αν η ασφαλιστική βάση αυξηθεί, ώστε να γνωρίζει ο κόσμος τι συμβαίνει και πως λειτουργεί η ασφάλιση; Μήπως δεν βρίσκουν τους αντασφαλιστές για την εκχώρηση των κινδύνων, τι συμβαίνει;

Καλή η πρόληψη που συζητάμε εδώ και καιρό καλές και επεξηγήσεις του τύπου ότι οι ασφαλιστικές μπορούν, έχουν κεφαλαιακή επάρκεια, αλλά για να ασφαλιστεί ο κόσμος και να αυξηθεί η ασφαλιστική βάση χρειάζεται να γίνουν έργα και πράξεις.

Μέχρι τώρα επικρατει μία παράξενη σιωπή που θα μπορούσε κάλλιστα να χαρακτηριστεί και έλλειψη ενδιαφέροντος.  Ο κόσμος για την ώρα είναι ανενημέρωτος.


Το σχέδιο για την υποχρεωτική ασφάλιση

0

της Ελενας Ερμείδου

Έδεσε το σχέδιο για την υποχρεωτική ασφάλιση κατοικιών και επιχειρήσεων για φυσικές καταστροφές. Ήρθε στην κατάλληλη στιγμή. Λίγες ημέρες πριν την κατάρτιση του κρατικού προϋπολογισμού, και αμέσως μετά την βιβλική καταστροφή στη Θεσσαλία.

Η κυβέρνηση, έτσι έλεγξε τον προϋπολογισμό, όπως ακριβώς ήθελε και η ιδιωτική ασφάλιση πήρε αυτό που ήθελε: να ασφαλίζει για καταστροφές και να γίνει η ασφάλιση κατοικίας υποχρεωτική.

Μέχρι τώρα, όμως δεν έχει ακουστεί τίποτα παρά μόνο «θόρυβος». Ακούστηκε η υποχρεωτικότητα, δεν έχουν μπει στον προϋπολογισμό τόσα κονδύλια, όσα θα έμπαιναν για κρατική αρωγή, πριν γίνει η ανακοίνωση, δεν ακούστηκε το σχέδιο για την υποχρεωτική ασφάλιση. Και όλοι περιμένουμε.

Που θα πάνε οι κίνδυνοι;

Θα πάνε όλοι οι κίνδυνοι στους ιδιώτες, θα υπάρξει κάποιο σχέδιο με την συνεργασία της κυβέρνησης; Θα υπάρξει ένα πλαίσιο για φυσικές καταστροφές, όπως προέβαλε η αγορά, σαν και αυτό που υφίσταται στην Γαλλία από το 1982 μαζί και ένα πλαίσιο αποζημιώσεων για αγρότες ; Γιατί ας μην ξεχνάμε και το πάγιο αίτημα των ασφαλιστικών επιχειρήσεων για ασφαλίσεις αγροτικής οικονομίας. Θα γίνει ένα πλαίσιο σαν και το TCIP της Τουρκίας; Θα γίνει κάτι παρόμοιο με την Ισλανδία που η ασφάλιση έχει δημόσιο χαρακτήρα αλλά οι αποζημιώσεις δεν καταβάλλονται από το κράτος; Θα ακολουθηθεί το μοντέλο της Ελβετίας που η ασφάλιση είναι υποχρεωτική ιδιωτικά και οι αποζημιώσεις καταβάλλονται μόνο από τις ασφαλιστικές; Το μοντέλο της Νορβηγίας που ασφάλιση φυσικών καταστροφών είναι ως συμπληρωματική κάλυψης στις ασφαλίσεις πυρός και πάλι εκεί το κράτος δεν αποζημιώνει; Ή στην Ισπανία που η κάλυψη για φυσικές καταστροφές είναι ημί-υποχρεωτική και δίδεται συμπληρωματικά στις βασικές ασφαλίσεις.

Για το Ηνωμένο Βασίλειο ας μην μιλήσουμε τώρα, η διείσδυση της ασφάλισης είναι μεν, πολύ υψηλή, η ασφάλιση δεν είναι υποχρεωτική αλλά οι πολίτες αγοράζουν τις κατοικίες τους με στεγαστικό δάνειο, οπότε υποχρεούνται έμμεσα.

Υπάρχουν πολλά σχήματα για να διαλέξει ένα η αγορά, ή ακόμα και δύο. Το ζητούμενο είναι να μην παγώσουν οι συζητήσεις και χρειάζονται και πάλι αναθέρμανση.

Τώρα με τις επιχειρήσεις, το πως θα υποχρεώσουν τις μικρές που δεν είναι συμμορφωμένες με την νομοθεσία να ασφαλιστούν, και ποιοι θα τις ασφαλίσουν είναι μία διαφορετική συζήτηση.

Αυτή την στιγμή την αναζητούσε χρόνια η αγορά.

Ασφάλισαν τον κρατικό προϋπολογισμό

0

της Ελενας Ερμείδου

Και μετά τις σημερινές καταστροφές του καιρού, όλο και περισσότερο αντιλαμβανόμαστε ότι τα φαινόμενα αυτά θα επαναλαμβάνονται συχνότερα και θα γίνονται πιο έντονα. Επακολούθως, θα αυξάνονται και οι δαπάνες αποκατάστασης των ζημιών.

Γιατί άραγε έσπευσε ταχέως η κυβέρνηση στην Διεθνή Εκθεση Θεσσαλονίκης να εξαγγείλει την υποχρέωση των επιχειρήσεων με κύκλο εργασιών άνω των 2 εκατομμυρίων ευρώ να ασφάλιζονται;

Θα μπουν και άλλες 17.000 επιχειρήσεις τώρα στην ιδιωτική ασφάλιση λένε οι πηγές του IW. H  κυβέρνηση ;έτσι απέφυγε να αυξήσει τα κονδύλια για φυσικές καταστροφές στον ετήσιο προϋπολογισμό της. Μία αύξηση που θα ήταν δυσανάλογη με τα μεγέθη της και την ικανότητα να αποζημιώσει τις απώλειες από φυσικές καταστροφές. Η πόρτα έκλεισε επίσης από την Ευρώπη. Τα ποσά που ζήτησε η κυβέρνηση για φυσικές καταστροφές δεν τα έλαβε.

Τώρα έρχεται και το θέμα της νομιμότητας των κτιρίων, της συμμόρφωσης των επιχειρήσεων στους κανονισμού και πάει λέγοντας.  Πόσες από αυτές τις επιχειρήσεις λειτουργούν νόμιμα; πόσες δεν έχουν διαπράξει παρανομίες απέναντι στις πολεοδομικές αρχές, για πόσες επιχειρήσεις οι πολεοδομικές αρχές έχουν κάνει τα στραβά μάτια; πόσες συμμορφώνονται απέναντι στις ευθύνες για το περιβάλλον;

Ο προϋπλογισμός κατάφερε να γλυτώσει πιθανές ζημιές από τις 17.000 επιχειρήσεις που θα μπουν στην ιδιωτική ασφάλιση. Το ζητούμενο είναι να γίνουν οι έλεγχοι και οι ρυθμίσεις για τις μικρές επιχειρήσεις που είναι πολλές.

Αυτό μπορεί να πάρει χρόνια και με συζητήσεις που θα πηγαίνουν πίσω-μπρος.


Ξεκινάνε οι τιμολογήσεις για την υποχρεωτική ασφάλιση

0

της Ελενας Ερμείδου

“Μένει να “τιμολογηθούν” τα μέτρα που ανακοίνωσε ο Κωστής Χατζηδάκης, δηλαδή το πόσο θα κοστολογείται η ασφάλιση, ή η αντασφάλιση, εξειδικεύοντας τα μέτρα για την υποχρεωτική ασφάλιση επιχειρήσεων με κύκλο εργασιών άνω των 2 εκατομμυρίων ευρώ.

Καταρχάς τιμολογήσεις για την ασφάλιση επιχειρήσεων γίνονται. Οπότε κάποιος ασφαλίζεται για εμπορικούς και βιομηχανικούς κινδύνους ή για κινδύνους που απορρέουν από φυσικές καταστροφές ανάλογα με τις καλύψεις που ζητά και το ασφαλιζόμενο κεφάλαιο, τιμολογείται ανάλογα. Τα δύσκολα για αυτούς που έχουν ασφαλιστεί υποχρεωτικά έχοντας πάρει δάνειο από την τράπεζα είναι ότι οι τράπεζες ασφαλίζουν τον δικό τους κίνδυνο και έτσι οι περισσότεροι βρίσκονται υπασφαλισμένοι κατά την επέλυεηση κινδύνου χωρίς να δικαιούνται αποζημιώσεις.

Η αντασφαλιστική κάλυψη δεν αφορά τόσο αυτόν (τον επιχειρηματία), όσο την ασφαλιστική ή τους μπρόκερς που θα κάνουν την συμφωνία για την αντασφάλιση των κινδύνων. Σπανίως κάποιες επιχειρήσεις παίρνουν καλύψεις κατευθείαν από τους αντασφαλιστές.  Αυτό όμως είναι άλλο κομμάτι και δεν αφορά τόσο το θέμα της κατευθείαν αντασφάλισης.

Η Ενωση Ασφαλιστικών Εταιρειών Ελλάδος (ΕΑΕΕ) συντάσσει τις προτάσεις που θα υποβάλλει στην κυβέρνηση για να ανοίξει ο διάλογος. Προτάσεις δεν έχουν υποβληθεί, το σχήμα της συνεργασίας δεν έχει καθοριστεί (αν υπάρξει ΣΔΙΤ για την ασφάλιση επιχειρήσεων) με τις αναλογίες, η ασφαλιστική βάση παραμένει πολύ χαμηλή, κίνητρα φορολογικά ακόμα δεν έχουν δοθεί για να δοθεί η ευκαιρία να αυξηθεί η φορολογική βάση και να πέσει το ασφάλιστρο, άρα μένουν πολλά ακόμα για να γίνει η τιμολόγηση.

Από την άλλη ήδη η ασφαλιστική κάλυψη για τις επιχειρήσεις αποτελεί δαπάνη και πάει εκπίπτει ήδη από τα έσοδα. Θα αυξηθεί το ποσοστό της έκπτωσης; θα υπάρξουν περαιτέρω φοροελαφρύνσεις για τις επιχειρήσεις;

Θα πρέπει να περιμένουμε την πρόταση της ΕΑΕΕ, τα συμπεράσματα από την ανοιχτή διαβούλευση. Μέχρι τότε τα (αντ)ασφαλιστικά τιμολόγια για τους εμπορικούς κινδύνους θα έχουν όπως είναι.


Ολική καταστροφή, τα επόμενα βήματα;

0

της Ελενας Ερμείδου

Δυσμενέστατες θα είναι οι εξελίξεις από τις μεγάλες καταστροφές στην περιφέρεια της Θεσσαλίας για την Ελλάδα με  με κοινωνικές και οικονομικές προεκτάσεις βραχυπρόθεσμα και μακροπρόθεσμα.

Προκειμένου να εκτιμηθεί το μέγεθος της ζημίας θα πρέπει να ληφθούν υπόψη αφενός οι καταστροφές στις υποδομές και την αγροτική και κτηνοτροφική παραγωγή και αφετέρου η επίπτωση που θα έχει στην οικονομική δραστηριότητα το γεγονός ότι οι αγροτικές εκτάσεις δεν δύνανται να επανέλθουν άμεσα στην προτέρα κατάσταση.

Ωστόσο, σύμφωνα με τις πρώτες προβλέψεις της Alpha Bank βραχυπρόθεσμα, είναι πιθανό να ασκηθούν ανοδικές πιέσεις στις τιμές των τροφίμων, ενώ, μεσοπρόθεσμα, ενδέχεται να επέλθει επιδείνωση του εμπορικού ισοζυγίου τόσο λόγω μείωσης των εξαγωγών αγαθών, όσο και λόγω αναπλήρωσης, μέσω εισαγωγών αγαθών, της απολεσθείσας αγροτικής και κτηνοτροφικής παραγωγής που προοριζόταν για εγχώρια κατανάλωση.

Μακροπρόθεσμες οι συνέπειες από την μείωση του κεφαλαίου στην παραγωγή

Επιπλέον, η μείωση του κεφαλαίου που χρησιμοποιείται στην παραγωγική διαδικασία (κτίρια, μηχανήματα, γη) αποτελεί, μακροπρόθεσμα, τη σημαντικότερη πρόκληση, καθώς επηρεάζει δυσμενώς τις παραγωγικές δυνατότητες της οικονομίας και, κατά συνέπεια, το δυνητικό προϊόν.

Σκέψεις και εικόνες που τρομάζουν

Η μεταφορά της εικόνας αυτής τρομάζει. Κάποιες επιχειρήσεις δεν θα επανέλθουν, κάποιες κατοικίες δεν θα ξαναχτιστούν. Η αγροτική και κτηνοτροφική παραγωγή θα συρρικνωθεί, ο τουρισμός θα μαραζώσει.

Το κράτος χρόνια δεν κατάφερε να συγκεντρώσει το κονδύλι που ήθελε από την Ευρωπαϊκή Ενωση. Οι δαπάνες που προβλέπει ο προϋπολογισμός για αποζημιώσεις φυσικών καταστροφών δεν επαρκούν.

Γνώριμα μέτρα που δεν οδηγούν πουθενά 

Η κυβέρνηση ετοιμάζεται να ασκήσει  πιέσεις φοροεισπρακτικού χαρακτήρα  και πάλι σε βάρος των πολιτών της χώρας για να συγκεντρώσει χρήματα.

Αυτά θα είχα αποφευκτεί αν η Ελλάδα αν η κυβέρνηση δεν κώφευε στις εκκλήσεις και τις συζητήσεις που είχαν γίνει μεταξύ ΕΑΕΕ και εκπροσώπων της κυβέρνησης για να αποκτήσει η Ελλάδα έναν βασικό μηχανισμό πρόληψης και ασφάλισης.

Ελάχιστες επιχειρήσεις είναι ασφαλισμένες, κυρίως οι πολυ μεγάλες, και σχεδόν ανασφάλιστρα ήταν οι κατοικίες. Το 80% των αποζημιώσεων θα πάει προς τις μεγάλες επιχειρήσεις που είναι ασφαλισμένες.  Οι μεγάλοι θα συνεχίσουν την πορεία τους, ενώ η πορεία θα διακοπεί για τις μικρές και μεσαίες επιχειρήσεις.

Αυτοί που κάνουν λάθη δεν αναλαμβάνουν ποτέ ευθύνες

Και εδώ ας θυμηθούμε και πάλι αυτό που λέει ο Αλέξανδρος Σαρρηγεωργίου: οι ασθενέστεροι έχουν περισσότερο την ανάγκη της ασφάλισης και οι μικρομεσαίες επιχειρήσεις γιατί όταν επέλθει το ασφαλιστικό συμβάν δεν θα τα βγάλουν πέρα.

Επήλθε το συμβάν.Τώρα καλούμαστε βίαια να πληρώσουμε για λάθη των ολίγων, που είτε υπήρχε βούληση είτε όχι, δεν διορθώνονται.

Η ανασφάλιστη Ελλάδα και οι πολυλωγίες για την ασφάλιση

0

της Ελενας Ερμείδου

Εχω γράψει στο IW πολλά editorials για τις ζημιές περιουσίας από φυσικές καταστροφές και την αδιαφορά της Πολιτείας. Η Ελλάδα είναι ανασφάλιστη και για χρόνια βουλιάζει στις πολυλωγίες των πολιτικών κομμάτων και τις εικονικές αντιπαραθέσεις. Σήμερα η μισή Ελλάδα είναι καμένη και άλλη μισή κάτω από το χώμα και τις λάσπες.

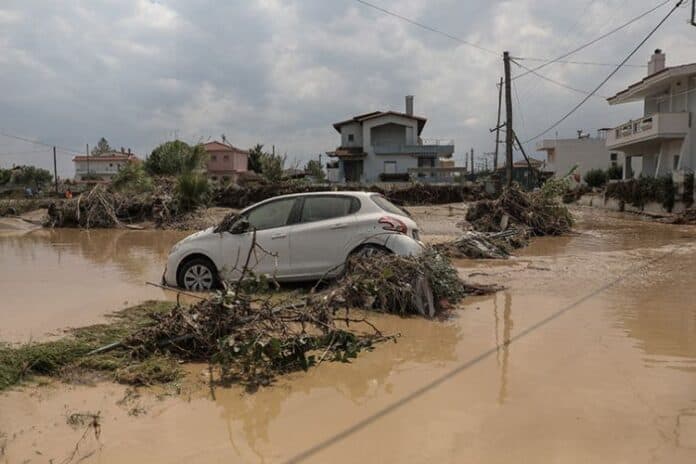
Ποτάμια πλημμύρισαν, γέφυρες έσπασαν, η θάλασσα στον Πήλιο έγινε χώρος πάρκινγκ αυτοκινήτων που έχουν παρασυρθεί από τα ορμητικά νερά της βροχής, σπίτια και επιχειρήσεις βούλιαξαν, τα μεγάλα ποτάμια ξεχύλισαν, οι μεγάλοι αυτοκινητόδρομοι έκλεισαν. Η μισή με την άλλη μισή Ελλάδα δεν μπορεί να επικοινωνήσει. Οι συγκυρίες ήταν πολύ κακές γιατί συνέπασαν με την διοργάνωση της ΔΕΘ.

Ολα αυτά συνεπάγονται ζημιές δισεκατομμυρίων από μεγάλες καταστροφές στα νοικοκυριά, στις επιχειρήσεις, τις μεταφορές. Τα δισεκατομμύρια αυτά θα τα πληρώσουμε όλοι άκριτα και οριζόντια από τις τσέπες μας έμμεσα μέσω φορολογίας, γιατί δεν υπάρχει πολιτική προστασία.

Διαχρονικά εγκλήματα

Είναι εγκληματικό να συνεχίζουν τα πολιτικά κόμματα τις ίδιες συζητήσεις για να διατηρούν την ένταση μεταξύ τους και το ενδιαφέρον ορισμένων πλέον ψηφοφόρων που ακόμα μπορούν να εξαπατούν με υποσχέσεις. Δεν υπάρχουν λόγια, πλέον, είναι αχαρακτήριστο  να λένει ότι αλλάζει ο νόμος  περί αποζημιώσεων από φυσικές καταστροφές όταν οι προβλέψεις του νόμου αυτού δεν καλύπτουν τις ανάγκες των πολιτών και των επιχειρήσεων.

Είναι εγκληματικό να αποφεύγεται να η έκγυρη ενημέρωση των πολιτών  στην Ελλάδα για τις φυσικές καταστροφές και ρόλο της ιδιωτικής ασφάλισης. Ο μηχανισμός υπάρχει είναι γνωστός το πως θα μπορούσαν αυτές οι επιχειρήσεις που καταστράφηκαν σήμερα να έχουν λάβει σωστές αποζημιώσεις για να επαναλειτουργήσουν. Το πως τα νοικοκυριά θα μπορούσαν επίσης να λάβουν αποζημιώσεις και να βάλουν μία στέγη γερή πάνω από τα κεφάλια τους.

Η ΕΑΕΕ πρόσφατα σύναψε μνημόνιο συνεργασίας με την Αναπτυξιακή Τράπεζα σκοπός του οποίου είναι να γεφυρωθεί το χάσμα που υπάρχει μεταξύ ασφαλισμένων και οικονομικών ζημιών στις φυσικές καταστροφές και την περιουσία τόνισε σήμερα μιλώντας στο IW η Πρόεδρος της ΕΑΕΕ Ελύνα Παπασπυροπούλου. Τα πρώτα δείγματα γραφής θα φανούν μέχρι τέλος του χρόνου.

Πρόκειται για μία κίνηση σοβαρή. Δεν αρκεί όμως αυτή αν το κράτος σέβεται τους πολίτες. Τα καμπανάκια κινδύνου ήδη έχουν ηχήσει και από την ΕΚΤ και από την EIOPA.


Ασφάλιση κατοικιών: Τρεις προτάσεις για τη μείωση ΕΝΦΙΑ

0

Στράτος Παραδιάς, Δικηγόρος Α.Π., Πρόεδρος ΠΟΜΙΔΑ & UIPI

Το Κράτος δεν είναι φυσικός εγγυητής των ιδιωτικών περιουσιών, όπως πολλοί νομίζουν βλέποντας τις εκάστοτε κυβερνήσεις να μοιράζουν κρατικό χρήμα σε παθόντες από διάφορες θεομηνίες.

Είναι ιδιαίτερα θετικό συνεπώς ότι η κυβέρνηση θα θεσμοθετήσει, μετά από πολλά χρόνια, τη μείωση επί του κύριου και του συμπληρωματικού φόρου του ΕΝΦΙΑ και χωρίς εισοδηματικά κριτήρια, ως κίνητρο για την ασφάλιση των ιδιωτικών κατοικιών έναντι των κινδύνων που τις απειλούν.

Βασικό μέλημα των συντακτών της νέας ρύθμισης για την ουσιαστική επιτυχία της πρέπει να είναι να την θεωρήσουν οι πολίτες ως χρήσιμη και κυρίως συμφέρουσα. Γι΄αυτό πρέπει να ληφθούν υπόψη οι εξής τρείς κρίσιμες παρατηρήσεις και προτάσεις μας:

Πρώτον ότι το ποσοστό μείωσης του ΕΝΦΙΑ κατά μόλις 10% είναι για τους περισσότερους φορολογούμενους συμβολικό και όχι αποτελεσματικό κίνητρο. Το ποσοστό πρέπει και μπορεί να αυξηθεί τουλάχιστον στο 25%,  δεδομένου ότι η πολλαπλή φορολόγηση ολόκληρου του ασφαλιστικού τζίρου, ελαχιστοποιεί στην κυριολεξία το εντεύθεν δημοσιονομικό βάρος.

Δεύτερον ότι σύμφωνα με την προτεινόμενη διάταξη, η έκπτωση χορηγείται «εφόσον η ασφάλιση καλύπτει το σύνολο (100%) της αξίας του ακινήτου, όπως καθορίζεται στην εκδοθείσα το προηγούμενο έτος πράξη διοικητικού προσδιορισμού του άρθρου». Όμως «Ως αξία του ακινήτου, για τις ανάγκες εφαρμογής του πρώτου εδαφίου, λαμβάνεται η αξία του κτίσματος ή των κτισμάτων, μη υπολογιζόμενης της αξίας του οικοπέδου»!

Εδώ υπάρχει μια θεμελιώδης λογική αντίφαση: Είναι γνωστό σε όλους ότι η «Τιμή Ζώνης», το βασικό δηλαδή μέγεθος του συστήματος Αντικειμενικού Προσδιορισμού της ανά τ.μ. αξίας των ακινήτων, εμπεριέχει και την αξία του ποσοστού οικοπέδου που αντιστοιχεί σε κάθε οριζόντια ιδιοκτησία (διαμέρισμα, κατάστημα κλπ.). Έτσι η διάταξη ρητά υποχρεώνει τους ιδιοκτήτες σε αναγκαστική και παράλογη «υπερασφάλιση» των κτισμάτων τους,  προσθέτοντας και την αντιστοιχούσα οικοπεδική αξία (!), παρότι σύμφωνα με τη δεύτερη πρόταση αυτή απαλλάσσεται ρητά!  Για να μην αποτύχει η ρύθμιση, πρέπει να οριστεί ρητά  ως ελάχιστο όριο ασφαλιστέας αξίας το κατασκευαστικό κόστος κατοικίας, όπως το υπολογίζουν οι ασφαλιστικές εταιρίες, και όχι η συνήθως υπερτιμημένη αξία τους στον ΕΝΦΙΑ.

Τρίτον ότι όσοι ασφαλισμένοι πάθουν ζημιά από θεομηνία, μοιραία θα αποκλειστούν από την δωρεάν κρατική αρωγή προς τους ανασφάλιστους!  Εν όψει του ότι σε όλα τα ασφαλιστήρια σεισμού υπάρχει απαλλαγή της ασφαλιστικής εταιρείας για το 2% του ασφαλισμένου κεφαλαίου, για να μην αδικηθούν οι ασφαλισμένοι, θα πρέπει ο νόμος να προβλέπει ρητά ότι, σε ζημιές που υπερβαίνουν π.χ. τις 10.000€, αυτό το ποσοστό θα καλύπτεται από το Κράτος και  ολόκληρο το υπόλοιπο 98% της ζημιάς τους από την ασφαλιστική εταιρία.

Αν δεν ληφθούν υπόψη τα παραπάνω, είναι αναπόφευκτος ο κίνδυνος, να «θαφτεί» και αυτή η θετική πρωτοβουλία, στην πλήρη αδιαφορία των πολιτών, όπως δυστυχώς έγινε και με τη διάταξη για την εντός τετραετίας επιστροφή του 40% των εργασιών και μόνον, της αναβάθμισης κτιρίων κλπ…


Στόχος της Groupama να τοποθετηθεί στην πρώτη πεντάδα των ασφαλιστικών Ομίλων στην Ελλάδα

0

Λίγες μόνο μέρες πριν την έλευση του στην Ελλάδα (στις 20 Ιουλίου), η συνέντευξη του αναπληρωτή CEO του κορυφαίου Ασφαλιστικού Ομίλου  Groupama, στην εφημερίδα Πρώτο Θέμα της περασμένης Κυριακής, ξεκαθάρισε πολλά πράγματα για τον γαλλικό όμιλο.

Από το Παρίσι, ο Olivier Péqueux έστειλε στην Αθήνα σαφές μήνυμα ότι :

  1. ουδέποτε συζητούσε θέμα εξαγοράς της Groupama από άλλον ασφαλιστικό όμιλο στην Ελλάδα
  2. η ανάκτηση της επενδυτικής βαθμίδας οδηγεί την Groupama σε νέες επενδύσεις στη χώρα μας
  3. δεν απέκλεισε (το αντίθετο μάλιστα) το ενδεχόμενο εξαγοράς μιας από τις μικρότερες ασφαλιστικές εταιρείες στην Ελλάδα


Διαψεύδοντας κατηγορηματικά φήμες και πληροφορίες της αγοράς, ότι υπήρχε συζήτηση με την Generali για το ενδεχόμενο πώλησης της Groupama Hellas,

ο Olivier Péqueux εξήγησε ότι η  Ελλάδα ξεχωρίζει πλέον στον επενδυτικό χάρτη της Groupama γιατί έχει αυτό που οι οικονομολόγοι αποκαλούν “positive outlook”, θετικές προοπτικές.

  • Επιστρέφει στην επενδυτική βαθμίδα.
  • Η κυβέρνηση ασκεί μια φιλοεπενδυτική, αναπτυξιακή οικονομική πολιτική.

Επιπλέον στον σχεδιασμό της Groupama, η Ελλάδα είναι μια μικρή ασφαλιστική αγορά με δυνατότητες μεγάλης ανάπτυξης.

Ενδεικτικά ανέφερε, ότι στη Γαλλία, το 95% των κατοικιών είναι ασφαλισμένο έναντι φυσικών καταστροφών και ζημιών.

Στην Ελλάδα, το ποσοστό των ασφαλισμένων κατοικιών είναι λιγότερο από 15%.

Στόχος της Groupama είναι να τοποθετηθεί  στην πρώτη πεντάδα των ασφαλιστικών ομίλων στη χώρα μας. Σήμερα το μερίδιο αγοράς της Groupama είναι μικρό, της τάξης του 4%.

Η Groupama έχει ήδη κατακτήσει την πρώτη θέση στην Ρουμανική αγορά, είναι στην τρίτη ή τέταρτη θέση στην Ουγγαρία και στοχεύει ψηλά στην Κροατία, τη Σλοβενία και τη Βουλγαρία

  • «Βασικό χαρακτηριστικό της Groupama Ασφαλιστική είναι η ποιότητα των υπηρεσιών μας και των εργαζομένων μας. Αυτό μας ξεχωρίζει σε όλες τις χώρες όπου δραστηριοποιούμαστε. Βασική στρατηγική στόχευση της Groupama Ασφαλιστική είναι να γίνει η Νο 1 εταιρεία προτίμησης στην Ελλάδα τόσο από τους συνεργάτες όσο και από τους τελικούς πελάτες, ακολουθώντας μια πολυκαναλική και πολυπροϊοντική προσέγγιση, διατηρώντας και ενισχύοντας την εξαιρετική ποιότητα των υπηρεσιών μας.
    Η τεχνολογία είναι ένα πολύ κρίσιμο συγκριτικό στοιχείο στη δουλειά μας και γι’ αυτό σκοπεύουμε να επενδύσουμε πολύ περισσότερο σε αυτόν τον τομέα, ειδικά στην Ελλάδα. Θα δημιουργήσουμε χρήσιμα και φιλικά προς τον χρήστη εργαλεία για να κάνουμε την ασφάλιση πιο ελκυστική και απλή. Θα αναπτυχθούμε τεχνολογικά όχι για να αντικαταστήσουμε το δίκτυο πωλήσεων, αλλά για να τους προσφέρουμε περισσότερα εργαλεία για να κάνουν καλύτερα τη δουλειά τους…»


Ασφαλές καλοκαίρι για ασθενείς με χρόνια νοσήματα

0

Έρχεται η ωραιότερη εποχή του χρόνου, ωστόσο οι γιατροί κρούουν τον κώδωνα του κινδύνου για όσους αντιμετωπίζουν σημαντικά θέματα υγείας. 


Από τον Παναγιώτη Χαλβατσιώτη, Αναπληρωτή καθηγητή Παθολογίας της Ιατρικής Σχολής ΕΚΠΑ, πρόεδρο του ΔΣ του ΓΝΑ «Η ΕΛΠΙΣ»

Με το καλοκαίρι προ των πυλών, που χαρακτηρίζεται από υψηλότερες θερμοκρασίες και άλλες περιβαλλοντικές διαφοροποιήσεις, οι χρόνιοι πάσχοντες θα πρέπει να λάβουν ειδικά μέτρα για να μην επιβαρυνθεί η υγεία τους. Τα μέτρα αυτά αφορούν την προστασία του δέρματος και των άκρων, αλλά και γενικότερα τη διατήρηση της καλής λειτουργίας όλων των συστημάτων του οργανισμού τους, επειδή είναι πιο ευάλωτοι, με εύθραυστη υγεία.

Η καθημερινή διατροφή τους συνιστάται να περιλαμβάνει λιγότερα, μικρότερα και ελαφρύτερα γεύματα, να έχουν ικανοποιητική ενυδάτωση, πίνοντας πολλά ποτήρια νερό, να προσλαμβάνουν σε επάρκεια τις απαραίτητες βιταμίνες και τα μικροθρεπτικά συστατικά με την κατανάλωση φρούτων και λαχανικών, να αποφεύγουν τους πλούσιους σε ζάχαρη χυμούς και τα αναψυκτικά, καθώς και τα αλκοολούχα κοκτέιλ.

Για την προστασία από την ηλιακή ακτινοβολία προτείνονται καπέλα, γυαλιά, ακόμα και ομπρέλες, ενώ επιβάλλεται η χρήση αντηλιακών προϊόντων. Συνιστάται επίσης η ένδυση με ανοιχτόχρωμα, ελαφρά και χαλαρά ρούχα, για να είναι επαρκής ο αερισμός του σώματος.

Για την καθημερινή γυμναστική προτιμώνται οι πρωινές ή οι απογευματινές ώρες, όταν η θερμοκρασία βρίσκεται σε χαμηλότερα επίπεδα.

Οι διαβητικοί, το καλοκαίρι, κινδυνεύουν να απορρυθμιστούν, είτε λόγω της αφυδάτωσης είτε από την αυξημένη κατανάλωση ζαχαρούχων και αλκοολούχων ποτών. Εάν μάλιστα φέρουν αντλία ινσουλίνης ή συνεχή καταγραφέα γλυκόζης, οφείλουν να προσέχουν μήπως αποκολληθούν, λόγω της έντονης εφίδρωσης. Τα σκευάσματα ινσουλίνης επίσης θα πρέπει να μην εκτίθενται σε υψηλές θερμοκρασίες, επειδή μειώνεται η ισχύς τους και ενδέχεται να  είναι αναποτελεσματικά.

Στους πάσχοντες από αυτοάνοσα νοσήματα, όπως ο λύκος και η ρευματοειδής αρθρίτιδα, η έντονη ηλιακή ακτινοβολία και η έκθεση σε υψηλές θερμοκρασίες αποδυναμώνουν το ανοσοποιητικό τους σύστημα και εμφανίζονται εύκολη κόπωση, μυαλγίες, αρθραλγίες και οιδήματα.


Διαβάστε τη συνέχεια του άρθρου στο περιοδικό Pharma PLUS Link


Απορίες…

0

Καταγεγραμμένος Δείκτης Ανεργίας στην Ελλάδα 11,4% (ΕΛΣΤΑΤ/Φεβρουάριος ’23), ο αντίστοιχος Δείκτης για τους πολύ νέους 14,25%, ο υψηλότερος στην Ευρώπη. Έτσι λένε τα επίσημα στοιχεία.

Στην πράξη και σύμφωνα με Έρευνα του Συνδέσμου Εξαγωγέων Β. Ελλάδος/Μάιος ’23 σε 118 Επιχειρήσεις:

  • Περίπου οι μισές Επιχειρήσεις (49,2%) αναζητούν Εξειδικευμένους Τεχνίτες, Οδηγούς, Χειριστές Eξοπλισμού και Mηχανημάτων
  • Παρόμοιο ποσοστό (48,3%) αναζητούν Ανειδίκευτους Εργάτες
  • 42,4% ζητούν Επαγγελματίες διαφόρων Κλάδων
  • Μόνον 21,2% ζητούν Ανώτερα Διευθυντικά και Διοικητικά Στελέχη

    Συνοπτικά, 9 στις 10 Επιχειρήσεις που συμμετείχαν στην Έρευνα, αναζητούν εργαζόμενους από τους παραπάνω Κλάδους -και αντιμετωπίζουν μεγάλες δυσκολίες στην εύρεσή τους- ενώ το 97,5% από αυτές αξιολογεί το πρόβλημα εξεύρεσης Ανθρώπινου Δυναμικού από «πολύ σημαντικό» έως «πάρα πολύ σημαντικό».

    Στην πρώτη ανάγνωση των στοιχείων αυτών δημιουργούνται αυτονόητες απορίες, δεδομένου ότι τα στατιστικά στοιχεία συγκρούονται με την πραγματικότητα.

Προς επίρρωση, καθημερινά είναι και τα δημοσιεύματα για πάνω από 30.000 κενές θέσεις εργασίας στον Τουρισμό (Ξενοδοχεία, Εστίαση) και ίσως, άλλες τόσες, στις ειδικότητες που ήδη αναφέραμε. Τα ίδια δημοσι- εύματα ερμηνεύουν το φαινόμενο, για τον Τουρισμό κυρίως στις χαμηλές αμοιβές. Για τα Αγροτικά, στις δυσκο- λίες της χειρωνακτικής εργασίας (π.χ. συλλογή… φρούτων), την απόσταση από τη μόνιμη κατοικία κ.ά. Για τις άλ- λες ειδικότητες, στη γενικότερη άρνη- ση των Ελλήνων να σπουδάσουν σε Τεχνικές Σχολές, ή να… ενδώσουν στη χειρωνακτική εργασία.

Αποτέλεσμα, αναζητούνται και προσλαμβάνονται επαγγελματίες από το εξωτερικό, εργάτες από γειτονικές χώρες, οικονομικοί μετανάστες κ.λπ.

Η χώρα μας, τελικά, παράγει περισσότερους Επιστήμονες απ’ ότι μπορεί να καταναλώσει, οι γονείς διακατέχονται ακόμη από τις εμμονές του τύπου «πάρε ένα οποιοδήποτε πτυχίο και μετά κάνε ό,τι θες», τα Τεχνικά Επαγγέλματα «περιφρονούνται» από τη Μεσοαστική τάξη ως «κατώτερα», το «δήθεν» υπερισχύει της κοινής λογικής.

Όσο για τα στατιστικά του 11,4% των δηλωμένων Ανέργων, δημιουργού- νται αυτονόητα ερωτήματα:
• Είναι όλοι οι δηλωμένοι ως «άνεργοι» πραγματικά άνεργοι, ή, ορισμένοι από αυτούς, απλώς «απρό- θυμοι» για εργασία;

• Τι έμμεσα επιδόματα, απαλλαγές και ωφέλειες προσφέρει μια συνεχώς ανανεούμενη Κάρτα Ανεργίας;

• Πόσοι από τους καταχωρημένους στον ΟΑΕΔ Ανέργους ασκούν «μαύρη εργασία» και πόσοι από τους Μακροχρόνια Ανέργους αρνούνται επανειλημμένα προσφερόμενη εργασία από τον ΟΑΕΔ; Ποιος ο έλεγχος της Πολιτείας στο πεδίο αυτό;

• Πώς συνδέεται το καθεστώς του Μακροχρόνια Ανέργου με την πα- ράνομη και αδήλωτη Μερική Απα- σχόληση;

• Πόσοι από τους «συστημικά» Ανέργους (συγκεκριμένης κοινωνικής κατηγορίας) ζουν αποκλειστικά από τα κοινωνικά επιδόματα και δεν έχουν δουλέψει σχεδόν ποτέ;

• Γιατί δεν ενημερώνει/προσανατολίζει το αρμόδιο Υπουργείο τους νέους από το Λύκειο για τα επαγγέλματα με υψηλή Ζήτηση Εργασίας; Γιατί δεν γίνεται ευρεία δημόσια καμπάνια για τα χρυσά -πλέον- Τεχνικά Επαγγέλματα που εξασφαλίζουν σταθερό και καλοπληρωμένο εισόδημα;

Τα ερωτήματα πολλά.
Οι απαντήσεις εύλογες.
Και η σιωπή της Πολιτείας αιδήμων…

Ιωάννης Παν. Βοτσαρίδης

Πρόεδρος & Διευθύνων Σύμβουλος INTERLIFE Α.Α.Ε.Γ.Α.

Από το περιοδικό της Interlife