

Τις διαφωνίες στην ασφαλιστική αγορά τις ‘απολαμβάναμε’ φευγαλέα και σε ορισμένες στιγμές. Αν, ήταν αδιάκοπες δεν θα μπορούσαμε τις αντιληφθούμε ως αντίθεση. Και, αν δεν αφήναμε να επουλωθούν, ταμπουρωνόμασταν στους περιορισμούς μας, ο χρόνος θα τις παραμόρφωνε και θα τους έδινε εξωπραγματικές διαστάσεις.
To παράδειγμα της ΑΟΝ Ελλάδος
της Ελενας Ερμείδου
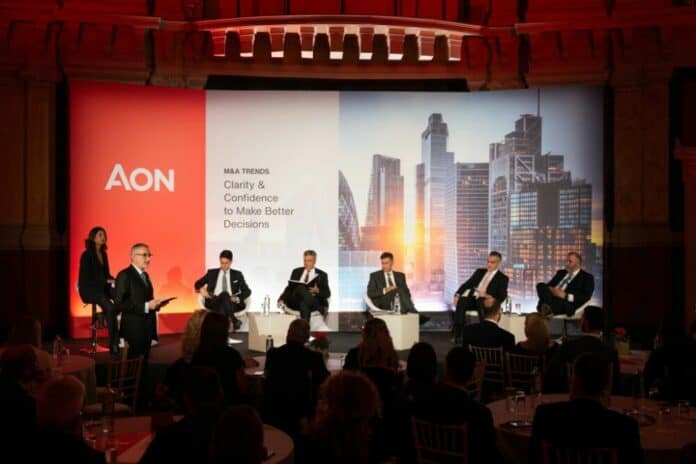
Συντονισμένη με το Ελληνικό Επενδυτικό Συνέδριο που διοργανώνει στο Λονδίνο η Morgan Stanley σε συνεργασία με το Χ.Α και με τη συμμετοχή 37 εισηγμένων εταιρειών, η ΑΟΝ σε μία ξεχωριστή εκδήλωση για τις τάσεις των M&A στην αίθουσα του παλαιού Χρηματιστηρίου Αθηνών στην Σοφοκλέους ανέδειξε τον κομβικό ρόλο της Ελλάδας στην Ευρώπη, τον κόσμο και τις διεθνείς αγορές.
Ξεχώρισα την εκδήλωση αυτή και την παρουσιάζω στο editorial, καθώς συνόψισε σε διάρκεια μίας ώρας το επενδυτικό μομέντουμ στην χώρα, χωρίς να αλλοιώσει την πραγματικότητα, ότι ξεκινάμε από πολύ χαμηλά και για να ευοδωθούν οι προοπτικές, η Ελλάδα θα πρέπει να εκσυγχρονίσει το νομοθετικό πλαίσιο για τις επενδύσεις, την φορολογία, την δικαιοσύνη. Ξεχώρισα, επίσης την εκδήλωση αυτή γιατί θέτει βάσεις για την ανάπτυξη της ασφαλιστικής αγοράς συντονισμένα, χτίζοντας νέες βάσεις.
Οι ξένοι επενδυτές βλέπουν την Ελλάδα ως ένα επενδυτικό καταφύγιο, υψηλότερες προοπτικές ανάπτυξης σε σχέση με τις άλλες Ευρωπαϊκές χώρες, χαμηλότερος πληθωρισμός, διευθέτηση αποπληρωμής χρέους, χαμηλά επιτόκια, ασφάλεια επενδύσεων.
Η αγορά εργασίας το βασικότερο μειονέκτημα για την Ελλάδα
Η Ελλάδα από την άλλη πλευρά, ξεκινά από τα χαμηλά, έχει προοπτικές ανάπτυξης υπό συγκεκριμένες προϋποθέσεις. Ορισμένες από αυτές τις προϋποθέσεις είναι οι εκσυγχρονισμός της αγοράς εργασίας, το σταθερό φορολογικό πλαίσιο, δύο βασικές προϋποθέσεις για να καταφέρει να φέρει πίσω το ανθρώπινο δυναμικό που έχασε στην διάρκεια των οικονομικών κρίσεων. Τριακόσιες χιλιάδες θέσεις εργασίας είναι κενές, αν το ελληνικό κράτος δεν δημιουργήσει τις προϋποθέσεις οι νέοι που έφυγαν δεν θα επιστρέψουν. Ένας άλλος παράγοντας για την επιστροφή του ανθρώπινου δυναμικού στην χώρα είναι οι συνθήκες εργασίας στην Ελλάδα. Ένας από τους κύριους λόγους παραμονής των Ελλήνων στο εξωτερικό είναι το δίκαιο περιβάλλον εργασίας. Σημαντικότατο και η διόρθωση της νομοθεσίας περί εισαγωγής εργαζομένων από το εξωτερικό.
Ομοίως και οι επενδυτές αναζητούν ταχύτερη απονομή της δικαιοσύνης, σταθερό φορολογικό πλαίσιο, μείωση της γραφειοκρατίας, εκσυγχρονισμό των υποδομών και των μεταφορών.
Συνέχεια των μεγάλων επενδύσεων που έγιναν στην Ελλάδα στις ασφάλειες, τον τουρισμό, στα τρόφιμα, στην υγεία, η ελληνική οικονομία έχει σημαντικές προοπτικές. Οι εξαγορές και συγχωνεύσεις θα συνεχιστούν και μαζί με αυτές θα ανοίξει ένας νέος ανάπτυξης για την ασφαλιστική αγορά . Η ζήτηση για νέα πολύ εξειδικευμένα ασφαλιστικά προϊόντα θα αυξηθεί. Όσοι εκσυγχρονιστούν από άποψη υπηρεσιών και προϊόντων αλλά και νοοτροπίας και αντίληψης της νέας πραγματικότητας θα απολαύσουν καρπούς.
Να περιμένουμε να δούμε και από άλλους μεσίτες (αντ)ασφαλίσεων κάτι παρόμοιο για να διευρύνουμε την οπτική μας;
Ένας ολόκληρος κλάδος μπροστά σε νέα δεδομένα

Την άνοιξη που μας πέρασε, όταν είχαμε φιλοξενήσει την απολογιστική συνέντευξη του τότε υπουργού στον πρωθυπουργό, αρμόδιου για την Κρατική Αρωγή και την Αποκατάσταση από Φυσικές Καταστροφές, κ. Τριαντόπουλου, είχα συγκρατήσει, μεταξύ άλλων, την άποψή του ότι «η υλοποίηση ενός σχεδίου στήριξης και αποκατάστασης σε μια περιοχή που έχει πληγεί από κάποια φυσική καταστροφή δεν είναι ένα κατοστάρι, αλλά ένας μαραθώνιος (…) για να εκσυγχρονίσουμε το θεσμικό πλαίσιο, να απλοποιήσουμε διαδικασίες, να επιταχύνουμε πληρωμές. Παράλληλος στόχος είναι η όσο το δυνατόν ταχύτερη προώθηση των έργων αποκατάστασης, αλλά και πρόληψης απέναντι σε πιθανές νέες φυσικές καταστροφές».
Προς αυτήν την κατεύθυνση, η κυβέρνηση Μητσοτάκη μεταρρύθμισε το πλαίσιο της κρατικής αρωγής, ξεκινώντας με τη θέσπιση του νόμου 4797/2021 για την κρατική αρωγή προς επιχειρήσεις και αγροτικές εκμεταλλεύσεις και, στην πορεία, το εμπλούτισε με νέες, ψηφιοποιημένες, αλλά και απλοποιημένες διαδικασίες, ώστε, μέσα από μια νέα, ενιαία ψηφιακή πλατφόρμα, το arogi.gov.gr, οι πολίτες να μπορούν με ταχύτητα να λάβουν άμεσα προκαταβολή της δικαιούμενης αποζημίωσής τους, την ενίσχυση πρώτης αρωγής, η οποία προβλέφθηκε τόσο για τις επιχειρήσεις όσο και για τους πολίτες και τα νοικοκυριά που επλήγησαν.
Μάλιστα, σε αυτήν τη συζήτηση –πέρα από τη νέα φιλοσοφία– είχαμε αποτυπώσει και αριθμούς: Μόνο το 2021, η συνολική δημοσιονομική επίπτωση για έργα και αποζημιώσεις σε πληγείσες περιοχές ξεπέρασε το 1,3 δισ. ευρώ, δηλαδή αποζημιώσεις για τον μεσογειακό κυκλώνα Ιανό, την πρώτη μεγάλη φυσική καταστροφή που κληθήκαμε να διαχειριστούμε ως ελληνική κοινωνία, για τον οποίο η συνολική δημοσιονομική επίπτωση έχει ξεπεράσει τα 750 εκατ. ευρώ. Αντίστοιχα, για τη Βόρεια Εύβοια, το συνολικό δημοσιονομικό κόστος του σχεδίου στήριξης και αποκατάστασης ανέρχεται σε περίπου 315 εκατ. ευρώ, ενώ και για το Αρκαλοχώρι η αντίστοιχη επίπτωση ανέρχεται σε περίπου 300 εκατ. ευρώ.
Σχεδόν δύο χρόνια μετά, η κοινωνία μας έζησε ένα ακόμα πιο ισχυρό χτύπημα με την κακοκαιρία Daniel, γεγονός που ξαναφέρνει την κυβέρνηση, την κοινωνία, αλλά κυρίως την ίδια την ασφαλιστική αφορά, μπροστά σε μια πραγματικότητα που δεν επιδέχεται αμφισβήτηση.
Όσο δε για τον πρώτο απολογισμό των αποζημιώσεων του Daniel καθώς και των καλοκαιρινών πυρκαγιών, κι εδώ πάλι οι αριθμοί είναι αμείλικτοι και λένε πάντα την αλήθεια. Πρωτίστως, όμως, λένε ότι ένας ολόκληρος κλάδος βρίσκεται μπροστά σε νέα δεδομένα.
Από το περιοδικό INSURANCE WORLD
Ευγ. Καφφετζή, ΣΕΜΑ: Ομάδα ίσων ευκαιριών
της Ελενας Ερμείδου
Η Ευγενία Καφφετζή με μεγάλη εμπειρία στον ασφαλιστικό κλάδο, πολυτάλαντη, διορατική και, άνθρωπος των ίσων ευκαιριών μαζί με τον ΣΕΜΑ αναλαμβάνει την πρωτοβουλία ανάπτυξης, ενδυνάμωσης και ανέλιξης των γυναικών Brokers στον ασφαλιστικό κλάδο.
Σύμφωνα, με την Ευγενία Καφφετζή, οι διαπιστώσεις και έρευνες δεν πρόκειται να βοηθήσουν την ενδυνάμωση των γυναικών στον ασφαλιστικό κλάδο. Τα δύο μόνιμα εμπόδια, δηλαδή τα στερεότυπα που κρατούν τις κυρίες του κλάδου, είτε της ασφαλιστικής αγοράς, είτε της διαμεσολάβησης στο back office μιας ασφαλιστικής επιχείρησης είναι το “κολλώδες πάτωμα” και η «γυάλινη οροφή». Μιλάμε δηλαδή, η ίδια διευκρινίζει για τη στασιμότητα και το “ταβάνι” στην εξέλιξη της καριέρας των γυναικών του ασφαλιστικού κλάδου.
Για αυτό και, η πρωτοποριακή απόφαση του Δ. Σ. του ΣΕΜΑ την ενθουσίασε, ώστε να την στηρίξει με κάθε τρόπο.
Ο βασικός στόχος για τη δημιουργία ομάδας Ίσων Ευκαιριών τονίζει είναι: “η ΕΝΔΥΝΑΜΩΣΗ, η ΑΝΕΛΙΞΗ και η ΑΝΑΠΤΥΞΗ των γυναικών Βrokers ΣΥΝΔΥΑΣΤΙΚΑ με Γυναίκες Στελέχη της Αγοράς μας σε ολες τις βαθμίδες, ασφαλιστικών εταιριών και διαμεσολάβησης της ελληνικής αλλά και την ευρωπαικής αγοράς“.
Η Ομάδα Ίσων Ευκαιριών και η Ευγενία Καφφετζή θέλουν να γίνουν ΠΡΟΤΥΠΟ επαγγελματικής πρακτικής και επιχειρηματικότητας για νέες Ελληνίδες ώστε να ακολουθήσουν τον τομέα.
Θέλουν να βοηθήσουν, ώστε να σπασει η γυάλινη οροφή για γυναίκες με δυνατότητες ώστε να επιχειρούν σε ισότιμο περιβάλλον.
Ο ΣΕΜΑ στους επόμενους μήνες θα επιχειρήσει να χαρτογραφήσει και να ορίσει συγκεκριμένες δράσεις για τις οποίες η συμμετοχή όλων θα είναι σημαντική.
Μία σύντομη ματιά στις αναλογίες
Ας σημειώσουμε ότι οασφαλιστικός κλάδος υποστηρίζεται σε πολύ μεγάλο ποσοστό από τη γυναίκεια δύναμη και επιχειρηματικότητα. Για αυτό και το γεγονός ότι από τα μελη του ΣΕΜΑ το 32% είναι γυναικες από τις οποιες το 86% είναι Γυναικες Επιχειρηματίες BROKERS είναι μια αισιόδοξη προοπτική για την ελληνική επιχειρηματικότητα. Στις ελληνικές επιχειρήσεις η αναλογία γυναικών vs ανδρών σε θέσεις διοίκησης μόλις 1% vs 9% Ευρώπης.
Τα Δεδομένα, η Απάτη και το Αυτοκίνητο
της Ελενας Ερμείδου
Η πρόσβαση στα δεδομένα αυτοκινήτου και η καταπολέμηση της ασφαλιστικής απάτης για την πιο δίκαια τιμολόγηση στο αυτοκίνητο είναι δύο ζητήματα που προκαλούν πονοκέφαλο στις ασφαλιστικές.
Τουλάχιστον, πέντε χρόνια το ζήτημα της πρόσβασης στα δεδομένα συζητάται στην Insurance Europe. Ο Nicolas Janmart πριν περίπου πέντε χρόνια έδωσε συνέντευξη στο περιοδικό Reinsurance Outlook και το Insurance World για αυτά τα θέματα. Επιτεύχθηκε μία πρόοδος από τότε, ωστόσο όχι αυτή που επιζητούσαν με επιστολές τους οι ασφαλιστές και άλλες Ενωσεις από την ΕΕ.
Χτες έγινε άλλη μία τέτοια προσπάθεια. Insurance Europe, ADPA, AIRC, ETBma, FiA, cecra, CLEPA, FIGIEFA, EGEA, Leaseurope συνυπέγραψαν μία επιστολή προς την ΕΕ, ζητώντας συγκεκριμένες ρυθμίσεις στην πρόσβαση δεδομένων αυτοκινήτου. Μάλιστα έκαναν λόγο για απώλειες της τάξης των 26 δισεκατομμυρίων ευρώ ως το 2030 και 95 δισεκατομμυρίων έως το 2050 στην αγορά αυτοκινήτου, αν δεν ρυθμιστεί σωστά η αγορά.
Το άλλο το ζήτημα, της ασφαλιστικής απάτης απασχολεί τους ασφαλιστές πάνω από 10 χρόνια. Συζητήσεις, ανταλλαγές απόψεων, επενδύσεις σε νέες τεχνολογίες για τον εντοπισμό της απάτης, ωστόσο η απάτη στοιχίζει εκατομμύρια, εκατομμυρίων στην Ευρώπη. Δεν έχει καταπολεμηθεί.
Και ας επιστρέψουμε στο πρώτο ζήτημα. Οι ασφαλιστικές και οι αυτοκινητοβιομηχανίες, και άλλοι συναφείς κλάδοι, ζητούν πρόσβαση για δικαιότερη τιμολόγηση, αν δεν γίνει αυτό θα πάνε στραφει επενδυτικά κονδύλια που τοποθετήθηκαν στις νέες τεχνολογίες, οι ίδιοι υποστηρίζουν.
Πόσο, όμως εύκολο είναι να δοθεί το πράσινο φως στην πρόσβαση των δεδομένων, αν το δούμε από την άλλη πλευρά; Υπάρχει τόση πολυπλοκόττα στην εφαρμογή των νέων τεχνολογιών που πιθανά να εμποδίζει τους νομοθέτες να θεσμοθετήσουν. Δεν είναι εύκολο να διαχειρίζεται κάποιος δεδομένα όπου ένα λάθος μπορεί να αποβεί μοιραίο. Και όπως φαίνεται κανείς δεν είναι βέβαιος ότι πράττει το σωστό.
Το ίδιο και με την ασφαλιστική απάτη. Εκατομμύρια ασφαλισμένοι. Ενα σωρό τρόποι προσφέρει η νέα τεχνολογία για να σκαφιστούν μία απάτη και ας υπάρχουν τα μηχανήματα εντοπισμού ασφαλιστικής απάτης. Η πολυπλοκήτητα δεν έχει ηττηθεί.
Και ίσως αυτό που μπορούμε να πούμε προσώρας είναι ότι η πολυπλοκότητα φρενάρει αποφάσεις που για κάποιους μπορεί να λειτουργήσουν προς όφελος τους ενώ για άλλους όχι.
Θεοχάρης: Τι θα κάνουμε με την ιδιωτική ασφάλιση

της Ελενας Ερμείδου
Ο τίτλος αυτού του editorial διαφέρει παρασάγγας από τα άλλα που έχουν γραφτεί, μία και κάνει αναφορά σε πολιτικό πρόσωπο, τον υφυπουργό Εθνικής Οικονομίας και Οικονομικών Χάρη Θεοχάρη.
Η ειδοποιός διαφορά, μεταξύ άλλων είναι ότι o Θεοχάρης κάνει τα λόγια πράξη και ότι για πρώτη φορά υπάρχει πραγματική βούληση να συνεργαστεί η κυβέρνηση και το υπουργείο Εθνικής Οικονομίας και Οικονομικών με την Ιδιωτική Ασφάλιση σε κρίσιμους τομείς όπως είναι η ασφάλιση Περιουσίας.
Ο Χάρης Θεοχάρης γνωρίζει καλά τις αρχές της ασφάλισης, τον ρόλο της στις επιχειρήσεις και την οικονομία, για αυτό και σήμερα στο 3ο Συνέδριο της Ενωησης Αναλογιστών Ελλάδος με θέμα συζήτησης «Νέες τεχνολογίες και (Αντ)Ασφάλιση – Η Επόμενη Ημέρα, ο υφυπουργός μίλησε πολύ πρακτικά, δίνοντας ιδιαίτερη έμφαση στους κινδύνους της εποχής, στην αντιμετώπιση τους από την ιδιωτική ασφάλιση.
Η κοστολόγηση, η αποκατάσταση των ζημιών είναι θέματα που πρέπει να μελετήσει η ιδιωτική ασφάλιση, είπε, ώστε να μπορέσει να στηρίξει τις επιχειρήσεις και την οικονομία.
Ο Χάρης Θεοχάρης αναγνωρίζει τους κινδύνους που προέρχονται από την τεχνολογία, το περιβάλλον, την αλλαγή μοντέλων στην ενέργεια, την κλιματική αλλαγή. Τους κινδύνους αυτούς και την αντιμετώπιση τους, θέτει σε προτεραιότητα. Αν, αυτοί οι κίνδυνοι δεν αντιμετωπιστούν, τα θεμέλια της οικονομίας θα τρίζουν.
Είναι ο πρώτους υφυπουργός που πραγματικά από το βήμα του συνεδρίου της Ενωσης Αναλογιστών Ελλάδας καλεί τη ιδιωτική ασφάλιση σε συνεργασία με την κυβέρνηση να προτείνει λύσεις.
Ο πρώτος υφυπουργός που βλέπει την ιδιωτική ασφάλιση ως σύμμαχο και όχι ως εχθρό και κρίνει ότι η σύμπραξη μεταξύ δημοσίου και ιδιωτικού τομέα μπορεί να δώσει λύσεις σε προβλήματα της χώρας.
Χρειάζονται πολλά περισσότερα από τις διατάξεις υποχρεωτικότητας ασφάλισης επιχειρήσεων και τις διατάξεις κινήτρων στον ΕΝΦΙΑ, τόνισε, αψηφώντας το πολιτικό κόστος.
Επομένως, οι διαχωριστικές γραμμές του ρόλου που μπορεί να επιτελέσει το κράτος και του ρόλου που μπορεί να επιτελέσει η ιδιωτική ασφάλιση έχουν χαραχτεί, μένουν να χαραχτούν τα επόμενα βήματα ώστε να «έχουμε μία οικονομία που θα αναπτύσσετε» τόνισε.
Νομίζω ότι ήταν από τις καλύτερες στιγμές της ασφαλιστικής αγοράς που θα αξιοποιηθεί με κοινή βούληση.
Συμμαχίες Bancassurance
της Ελενας Ερμείδου
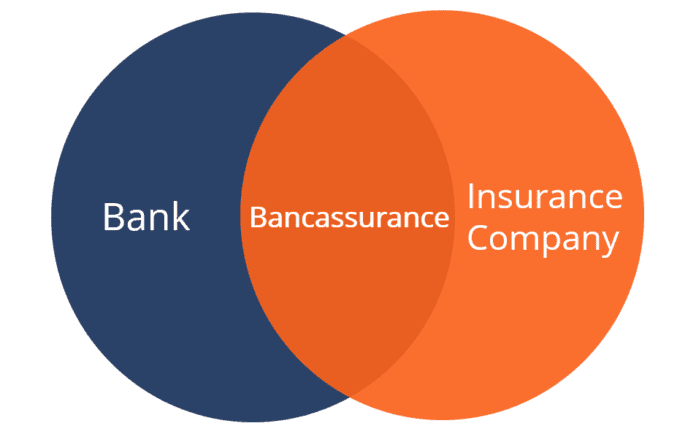
Νέος μεγάλος παίκτης μπαίνει στο σκηνικό του Bancassurance στην Ελλάδα που εν ευθέτω χρόνω θα ανοίξει τα χαρτιά του.
Η εξαγορά του 51% της ασφαλιστικής Alpha Life της Alpha Bank από την UniCredit τροχοδρομεί αλλαγές στο σκηνικό.
Η Alpha Life διαχειρίζεται κεφάλαια 767 εκατομμυρίων ευρώ και έχει περί του 46.000 πελάτες. H UniCredit έχει εκατομμύρια πελάτες και συνεργάζεται με διαχειριστές ομολόγων και μεριδίων αμοιβαίων κεφαλαίων όπως είναι η PIMCO, η BlackRock, και η Fidelity, συν ότι έχει συνεργασία με την Generali για την διανομή προϊόντων στην Ανατολική Ευρώπη και τα Βαλκάνια. Συν ότι έχει το 50% της Ιταλικής ασφαλιστική Incontra ενώ το υπόλοιπο 50% η Allianz από τον Ιούλιο του 2023.
Ενδιαφέρον θα υπάρξει ως προ το πως θα κινηθούν οι συνεργασίες διανομής ασφαλιστικών προϊόντων στην Ελλάδα για καλύψεις (ασφαλιστικά προϊόντα) που δεν παρέχονται στην Ελλάδα αλλά ήδη έχει προς διάθεση στο χαρτοφυλάκιο της η UniCredit.
Λάθη και αστοχίες ασφαλιστικών

της Ελενας Ερμείδου
Στο πόδι και πολύ πρόχειρα ανακοινώθηκε η υποχρεωτική ασφάλιση κατοικιών και επιχειρήσεων έναντι των στοιχείων της φύσης, για να μαζευτεί ο κρατικός προϋπολογισμός, ωστόσο ανακοινώθηκε η υποχρεωτικότητα και ήταν αυτό που οι ασφαλιστικές με οδηγό την ΕΑΕΕ αιτούνταν στις κυβερνήσεις εδώ και τουλάχιστον 10 χρόνια.
Σιγή εκκωφαντική
Αν και νακοινώθηκε πριν ένα μήνα, δεν έχει ακουστεί κάτι από καμία ασφαλιστική. Καμία ασφαλιστική δεν πήρε την πρωτοβουλία να πει κάτι συγκεκριμένο σχετικά με αυτό. Γιατί;, εμπόδια θεσμικά δεν υπάρχουν πιαΜπορούν, έχουν την ικανότητα να πάρουν κινδύνους οι ασφαλιστικές στην Ελλάδα; Ρητορική η ερώτηση. Εχουν, η απάντηση.
Είναι 5-6 τω αριθμώ μεγάλες ξένες ασφαλιστικές μαζι και η Εθνική Ασφαλιστική που πίσω από αυτή είναι το CVC, το οποίο δείχνει ότι θέλει να παραμείνει στην ασφαλιστική αγορά της Ευρώπης με τις εξαγορές που κάνει. Γιατί καμία από όλες αυτές δεν ανακοίνωσε τους κινδύνους που μπορεί να πάρει, το ασφάλιστρο; Γιατί αρκούνται σε μικροπρογράμματα και δεν εμφανίζουν τις σκέψεις τους για ένα τόσο ολοκληρωμένο έργο;
Η ενημέρωση θα έπρεπε να είχε ξεκινήσει από το πόσο θα πέσει το ασφάλιστρο
Γιατί δεν ξεκίνησε η ενημέρωση για το πόσο θα πέσει το αρχικό ασφάλιστρο, αν η ασφαλιστική βάση αυξηθεί, ώστε να γνωρίζει ο κόσμος τι συμβαίνει και πως λειτουργεί η ασφάλιση; Μήπως δεν βρίσκουν τους αντασφαλιστές για την εκχώρηση των κινδύνων, τι συμβαίνει;
Καλή η πρόληψη που συζητάμε εδώ και καιρό καλές και επεξηγήσεις του τύπου ότι οι ασφαλιστικές μπορούν, έχουν κεφαλαιακή επάρκεια, αλλά για να ασφαλιστεί ο κόσμος και να αυξηθεί η ασφαλιστική βάση χρειάζεται να γίνουν έργα και πράξεις.
Μέχρι τώρα επικρατει μία παράξενη σιωπή που θα μπορούσε κάλλιστα να χαρακτηριστεί και έλλειψη ενδιαφέροντος. Ο κόσμος για την ώρα είναι ανενημέρωτος.
Το σχέδιο για την υποχρεωτική ασφάλιση

της Ελενας Ερμείδου
Έδεσε το σχέδιο για την υποχρεωτική ασφάλιση κατοικιών και επιχειρήσεων για φυσικές καταστροφές. Ήρθε στην κατάλληλη στιγμή. Λίγες ημέρες πριν την κατάρτιση του κρατικού προϋπολογισμού, και αμέσως μετά την βιβλική καταστροφή στη Θεσσαλία.
Η κυβέρνηση, έτσι έλεγξε τον προϋπολογισμό, όπως ακριβώς ήθελε και η ιδιωτική ασφάλιση πήρε αυτό που ήθελε: να ασφαλίζει για καταστροφές και να γίνει η ασφάλιση κατοικίας υποχρεωτική.
Μέχρι τώρα, όμως δεν έχει ακουστεί τίποτα παρά μόνο «θόρυβος». Ακούστηκε η υποχρεωτικότητα, δεν έχουν μπει στον προϋπολογισμό τόσα κονδύλια, όσα θα έμπαιναν για κρατική αρωγή, πριν γίνει η ανακοίνωση, δεν ακούστηκε το σχέδιο για την υποχρεωτική ασφάλιση. Και όλοι περιμένουμε.
Που θα πάνε οι κίνδυνοι;
Θα πάνε όλοι οι κίνδυνοι στους ιδιώτες, θα υπάρξει κάποιο σχέδιο με την συνεργασία της κυβέρνησης; Θα υπάρξει ένα πλαίσιο για φυσικές καταστροφές, όπως προέβαλε η αγορά, σαν και αυτό που υφίσταται στην Γαλλία από το 1982 μαζί και ένα πλαίσιο αποζημιώσεων για αγρότες ; Γιατί ας μην ξεχνάμε και το πάγιο αίτημα των ασφαλιστικών επιχειρήσεων για ασφαλίσεις αγροτικής οικονομίας. Θα γίνει ένα πλαίσιο σαν και το TCIP της Τουρκίας; Θα γίνει κάτι παρόμοιο με την Ισλανδία που η ασφάλιση έχει δημόσιο χαρακτήρα αλλά οι αποζημιώσεις δεν καταβάλλονται από το κράτος; Θα ακολουθηθεί το μοντέλο της Ελβετίας που η ασφάλιση είναι υποχρεωτική ιδιωτικά και οι αποζημιώσεις καταβάλλονται μόνο από τις ασφαλιστικές; Το μοντέλο της Νορβηγίας που ασφάλιση φυσικών καταστροφών είναι ως συμπληρωματική κάλυψης στις ασφαλίσεις πυρός και πάλι εκεί το κράτος δεν αποζημιώνει; Ή στην Ισπανία που η κάλυψη για φυσικές καταστροφές είναι ημί-υποχρεωτική και δίδεται συμπληρωματικά στις βασικές ασφαλίσεις.
Για το Ηνωμένο Βασίλειο ας μην μιλήσουμε τώρα, η διείσδυση της ασφάλισης είναι μεν, πολύ υψηλή, η ασφάλιση δεν είναι υποχρεωτική αλλά οι πολίτες αγοράζουν τις κατοικίες τους με στεγαστικό δάνειο, οπότε υποχρεούνται έμμεσα.
Υπάρχουν πολλά σχήματα για να διαλέξει ένα η αγορά, ή ακόμα και δύο. Το ζητούμενο είναι να μην παγώσουν οι συζητήσεις και χρειάζονται και πάλι αναθέρμανση.
Τώρα με τις επιχειρήσεις, το πως θα υποχρεώσουν τις μικρές που δεν είναι συμμορφωμένες με την νομοθεσία να ασφαλιστούν, και ποιοι θα τις ασφαλίσουν είναι μία διαφορετική συζήτηση.
Αυτή την στιγμή την αναζητούσε χρόνια η αγορά.
Ασφάλισαν τον κρατικό προϋπολογισμό
της Ελενας Ερμείδου
Και μετά τις σημερινές καταστροφές του καιρού, όλο και περισσότερο αντιλαμβανόμαστε ότι τα φαινόμενα αυτά θα επαναλαμβάνονται συχνότερα και θα γίνονται πιο έντονα. Επακολούθως, θα αυξάνονται και οι δαπάνες αποκατάστασης των ζημιών.
Γιατί άραγε έσπευσε ταχέως η κυβέρνηση στην Διεθνή Εκθεση Θεσσαλονίκης να εξαγγείλει την υποχρέωση των επιχειρήσεων με κύκλο εργασιών άνω των 2 εκατομμυρίων ευρώ να ασφάλιζονται;
Θα μπουν και άλλες 17.000 επιχειρήσεις τώρα στην ιδιωτική ασφάλιση λένε οι πηγές του IW. H κυβέρνηση ;έτσι απέφυγε να αυξήσει τα κονδύλια για φυσικές καταστροφές στον ετήσιο προϋπολογισμό της. Μία αύξηση που θα ήταν δυσανάλογη με τα μεγέθη της και την ικανότητα να αποζημιώσει τις απώλειες από φυσικές καταστροφές. Η πόρτα έκλεισε επίσης από την Ευρώπη. Τα ποσά που ζήτησε η κυβέρνηση για φυσικές καταστροφές δεν τα έλαβε.
Τώρα έρχεται και το θέμα της νομιμότητας των κτιρίων, της συμμόρφωσης των επιχειρήσεων στους κανονισμού και πάει λέγοντας. Πόσες από αυτές τις επιχειρήσεις λειτουργούν νόμιμα; πόσες δεν έχουν διαπράξει παρανομίες απέναντι στις πολεοδομικές αρχές, για πόσες επιχειρήσεις οι πολεοδομικές αρχές έχουν κάνει τα στραβά μάτια; πόσες συμμορφώνονται απέναντι στις ευθύνες για το περιβάλλον;
Ο προϋπλογισμός κατάφερε να γλυτώσει πιθανές ζημιές από τις 17.000 επιχειρήσεις που θα μπουν στην ιδιωτική ασφάλιση. Το ζητούμενο είναι να γίνουν οι έλεγχοι και οι ρυθμίσεις για τις μικρές επιχειρήσεις που είναι πολλές.
Αυτό μπορεί να πάρει χρόνια και με συζητήσεις που θα πηγαίνουν πίσω-μπρος.





