back to top
22.2 C
Athens
Τρίτη 17 Νοεμβρίου 2026
Αρχική Blog Σελίδα 636

Eurolife FFH: Μεγάλος Χορηγός του Φεστιβάλ «Μαζί… και στο Παιχνίδι!»

0

Η εταιρεία πραγματοποίησε επίσης την ενέργεια «Φαντασία σε Δράση», με τα παιδιά να δημιουργούν τις δικές τους, μοναδικές κατασκευές 

Η Eurolife FFH, μέλος της Fairfax Financial Holdings Ltd, βρέθηκε και πάλι στο πλευρό του «Μαζί για το Παιδί», ως Μεγάλος Χορηγός του 3ου Παιδικού Φεστιβάλ «Μαζί… και στο Παιχνίδι!», που πραγματοποιήθηκε την Κυριακή 13 Οκτωβρίου στον Εθνικό Γυμναστικό Σύλλογο. Με τη συμμετοχή περίπου 3.000 επισκεπτών, το φεστιβάλ πρόσφερε στα παιδιά ηλικίας 2 έως 12 ετών αλλά και τους γονείς τους την ευκαιρία να απολαύσουν μια ημέρα γεμάτη παιχνίδι και δημιουργικές δραστηριότητες, με στόχο την ανάδειξη της αξίας του παιχνιδιού ως βασικού παράγοντα για την ανάπτυξη και κοινωνικοποίηση των παιδιών.

Κατά τη διάρκεια του φεστιβάλ τα παιδιά διασκέδασαν σε ειδικά διαμορφωμένο χώρο με πλούσιες δραστηριότητες, όπως μαθήματα μπάσκετ, τετραπλό bungee τραμπολίνο, στίβο περιπέτειας με εναέρια περάσματα, τοίχο αναρρίχησης, φουσκωτά κάστρα, καθώς και ποδοσφαιράκια και air-hockeys. Επιπλέον, είχαν την ευκαιρία να απολαύσουν επιδείξεις με σαπουνόφουσκες, παραστάσεις μαγείας, και να συμμετάσχουν σε εργαστήρια πηλού και χειροτεχνιών, βιωματικές δράσεις διερευνητικής μάθησης, μαθήματα μαγειρικής κ.ά.. Την ήδη πολύ γεμάτη ημέρα έκλεισαν με τις μελωδίες τους οι MELISSES, σε ένα unplugged live act που ενθουσίασε μικρούς και μεγάλους.

Ξεχωριστό ενδιαφέρον στο φεστιβάλ είχε η ενέργεια «Φαντασία σε Δράση» της Eurolife FFH, μέσα από την οποία η εταιρεία προσκάλεσε τους μικρούς «καλλιτέχνες» να αφήσουν τη φαντασία τους ελεύθερη και να δημιουργήσουν τις δικές τους, μοναδικές κατασκευές. Μαγικά ραβδιά, ελικοπτεράκια και finger puppets ήρθαν στη ζωή, μέσα από τη χρήση απλών υλικών όπως θαλασσόξυλα, αυγοθήκες, φύλλα, κλωστές και χρώματα. Μέσα από αυτή τη δημιουργική δραστηριότητα, τα παιδιά είχαν την ευκαιρία να εκφραστούν και να διευρύνουν τα όρια της φαντασίας τους, κατασκευάζοντας τα δικά τους, ξεχωριστά έργα τέχνης. 

Για τη Eurolife FFH, αξία έχει να βρίσκεται δίπλα σε δράσεις που υποστηρίζουν τα παιδιά και τις οικογένειες στην Ελλάδα. Γι’ αυτό και στηρίζει με συνέπεια ενέργειες που καλλιεργούν τη γνώση, τη φαντασία και τις δεξιότητες των παιδιών, αλλά και που δίνουν τη δυνατότητα στις οικογένειες να περάσουν δημιουργικό χρόνο μαζί.  

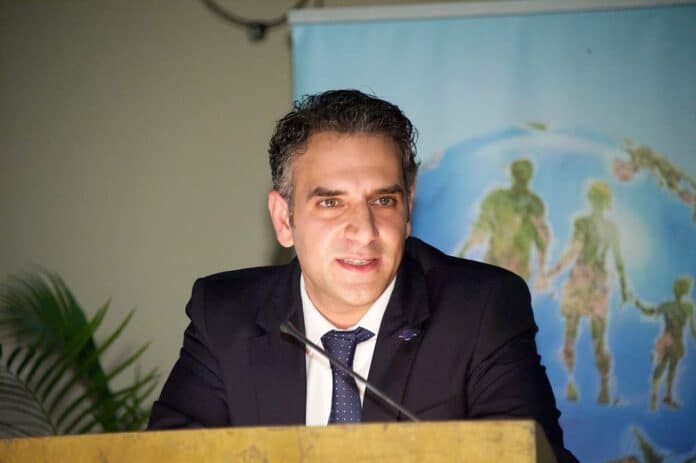
Π. Κασκαρέλης: Ως Υδρόγειος Ασφαλιστική, είμαστε έτοιμοι να αξιοποιήσουμε τις ευκαιρίες

0

Παύλος Κασκαρέλης, Διευθύνων Σύμβουλος, Υδρόγειος

Αγαπητοί Φίλοι και Συνεργάτες,

Είναι ενθαρρυντικό να βλέπουμε την πολιτεία να αναγνωρίζει την κρισιμότητα του ζητήματος των φυσικών καταστροφών και να λαμβάνει μέτρα για την ενίσχυση της ασφαλιστικής προστασίας των πολιτών. Οι πρόσφατες εξαγγελίες, όπως η αύξηση της έκπτωσης ΕΝΦΙΑ για ασφαλισμένες κατοικίες έως €500.000, η υποχρεωτική ασφάλιση φυσικών καταστροφών επιχειρήσεων με μειωμένο, μάλιστα, πλαφόν κύκλου εργασιών, και η υποχρεωτική κάλυψη οχημάτων για φυσικά φαινόμενα, είναι προς τη σωστή κατεύθυνση. Αυτές οι πρωτοβουλίες, σε συνδυασμό με την κατάργηση του φόρου στις ασφαλίσεις υγείας παιδιών, δημιουργούν ένα πιο ευνοϊκό περιβάλλον για την ανάπτυξη της ασφαλιστικής αγοράς.

Ή επιτυχία εξαρτάται φυσικά από την ικανότητα όλων μας να προσαρμοστούμε στις νέες συνθήκες και να προσφέρουμε λύσεις που ανταποκρίνονται στις ανάγκες της κοινωνίας. Ως Υδρόγειος Ασφαλιστική, είμαστε έτοιμοι να αξιοποιήσουμε τις ευκαιρίες, μαζί σας, και με τη δύναμη πλέον ενός διεθνούς ομίλου στο πλευρό μας.

Μετά την ολοκλήρωση της συμφωνίας μας με τον Όμιλο Reale στις αρχές του χρόνου, η εταιρεία μας εργάζεται εντατικά πάνω στο πλάνο ενσωμάτωσής της διαμορφώνοντας, παράλληλα, τη στρατηγική της για τα επόμενα χρόνια.

Ή αξιοποίηση της τεχνογνωσίας του ομίλου, οι συνέργειες σε τομείς αιχμής – βελτίωση διαδικασιών και οργάνωσης, καινοτομία, ενδυνάμωση των ανθρώπων και συνεργατών μας – αποτελούν βασικούς πυλώνες του σχεδίου μας. Το ίδιο και η διαφοροποίηση του χαρ- τοφυλακίου μας με αυξημένη εστίαση στους λοιπούς κλάδους εκτός οχημάτων.

Στον τομέα αυτό έχουμε ήδη, τα τελευταία χρόνια, πολύ θετικά στοιχεία. Το 2024 η αύξηση της παραγωγής στους κλάδους αυτούς είναι της τάξης του 10% με εξαιρετικές επιδόσεις στους κλάδους περιουσίας (+18%), σκαφών (+17%) και υγείας (+65%). Παράλληλα η εταιρεία συνεχίζει να ενισχύει την οικο- νομική της θέση. Στις 30.06.2024:

• Τα Κέρδη προ Φόρων, σύμφωνα με τα IFRS, διαμορφώθηκαν στα 3,5 εκ. ευρώ και τα Λοιπά Εισοδήματα μετά Φόρων στα 2,8 εκ. ευρώ οδηγώντας τα Ίδια Κεφάλαια στα €99 εκ. ευρώ έναντι €96,3 εκ. ευρώ κατά την 31.12.2023.

• Ο Δείκτης Φερεγγυότητας συνέχισε να αυξάνεται φτάνοντας το 219% από 204% στο τέλος του 2023. Επιπλέον, θα ήθελα να αναφέρω ότι η εταιρεία κατέβαλε προς τους συνεργάτες της προμήθειες και bonus που, για το εξάμηνο, ξεπέρασαν τα 10,2 εκ. ευρώ. Αγαπητοί φίλοι και συνεργάτες,

Είναι ιδιαίτερη χαρά μου να καλωσορίσω και από εδώ τον Γιώργο Γάκα, Συνδιευθύνοντα Σύμβουλο, πεπεισμένος ότι η εμπειρία, η γνώση του και το πάθος του θα συμβάλουν τα μέγιστα στα επόμενα, σημαντικά βήματα της εταιρείας μας.

Aπό το περιοδικό VOICE της ΥΔΡΟΓΕΙΟΥ 

INFOTRUST Πρακτορεύσεις Ασφαλειών Α.Ε.: Μια εξωστρεφής εταιρία

0

Στοχεύει στην υποστήριξη και ανάπτυξη ανεξάρτητων Ασφαλιστικών Διαμεσολαβητών

Diamond Member, Συνεργάτης INTERLIFE από το 2002

Η INFOTRUST ιδρύθηκε το 1998 στη Θεσσαλονίκη και, από την έναρξη των εργασιών της, καθιερώθηκε στην Ασφαλιστική Αγορά ως πρωτοπόρος δημιουργώντας ένα μοντέλο εργασίας που στοχεύει αποκλειστικά στην υποστήριξη και ανάπτυξη ανεξάρτητων Ασφαλιστικών Διαμεσολαβητών. Το 2002 επέκτεινε τις δραστηριότητές της και στην Αθήνα προκειμένου να καλύψει την αυξανόμενη ανάγκη εξυπηρέτησης των συνεργατών της στη Νότιο Ελλάδα.

Στο πλαίσιο της συνεχούς εξέλιξής της και, αξιολογώντας τις αυξανόμενες απαιτήσεις του χώρου, το 2012 εξέλιξε τα ηλεκτρονικά της μέσα και δημιούργησε το πρώτο Portal της Ασφαλιστικής Αγοράς.

Το 2022 η INFOTRUST γυρίζει σελίδα, καθώς η εταιρία «Αναπτυξιακή Ε.Π.Ε» του Θάνου Κουλουτμπάνη γίνεται ο νέος μεγαλομέτοχος. Το νέο σχήμα, αξιοποιώντας τη σημαντική παρακαταθήκη των 25 ετών, ευθυγραμμίζεται με νέο επιχειρείν και θέτει ως μοναδικό στόχο την περαιτέρω ανάπτυξη των εργασιών και την κατάκτηση της 1ης θέσης στην αγορά.

Για περισσότερα από 25 χρόνια, βάζουμε πλάτη στο κοινό μέλλον μας – Αθανάσιος Κουλουτμπάνης, Πρόεδρος & Διευθύνων Σύμβουλος INFOTRUST Α.Ε.

Σήμερα η εταιρία χαρακτηρίζεται από εξωστρέφεια, επιτυγχάνει μεγάλες και σημαντικές συμφωνίες συνεργασίας και καταγράφει συνεχή ανοδική πορεία. Οι κεντρικές εγκαταστάσεις της βρίσκονται στη Θεσσαλονίκη στο BALCAN CENTER σε 700 τ.μ., διαθέτει υποκατάστημα στην Αθήνα στη Λεωφ. Συγγρού στη Νέα Σμύρνη, ενώ εντός διμήνου θα λειτουργήσει και νέο στο Ηράκλειο της Κρήτης. Επιπλέον, αξίζει να σημειωθεί ότι έχει παρουσία σε 41 νομούς και 730 ενεργούς συνεργάτες.

Δραστηριοποιείται σε όλους τους Κλάδους Ασφάλισης, δίνοντας ιδιαίτερη έμφαση στους Λοιπούς Κλάδους και τον Κλάδο Ζωής. Απαρτίζεται από ανθρώπινο δυναμικό υψηλού επιπέδου, εκπαιδευμένο και πιστοποιημένο. Διατηρεί δυνατές σχέσεις και μακροχρόνιες συνεργασίες με περισσότερες από 35 ασφαλιστικές εταιρίες που εξασφαλίζουν άριστες προϋποθέσεις για την ανάπτυξη και προστασία των συνεργατών της.

Η άρτια εξυπηρέτηση του δικτύου της βασίζεται στην έμπειρη και αποτελεσματική ομάδα διοίκησης, στις εκπαιδεύσεις, την ισχυρή μηχανογράφηση, τα ανταγωνιστικά πακέτα καθώς και στα υψηλά μπόνους και προμήθειες.

Η εταιρία μεταμορφώνεται ψηφιακά καθώς δημιουργεί ψηφιακές υπηρεσίες και ετοιμάζει Δίκτυο INFOTRUST spot ανά την επικράτεια με 10 σημεία έως τέλους του έτους. Αναπτύσσεται διευρύνοντας το δίκτυο των συνεργατών της αλλά και με εξαγορές. Άμεσα προγραμματίζει να εισέλθει στο χώρο της τηλεϊατρικής και της νοσηλείας κατ’ οίκον, υπηρεσίες που θα δώσουν υπεραξία στο δίκτυο της.

Με το χαρτοφυλάκιό της να φθάνει τα 35 εκατομμύρια σε Μικτά Ασφάλιστρα, η INFOTRUST, έχει κάθε λόγο να είναι αισιόδοξη για την επιχειρηματική της εξέλιξη.

Aπό το INTERLIFE MAGAZINE

Η Allianz ζητά μεγαλύτερη ασφάλεια για τους ευάλωτους οδηγούς και τους πεζούς στις αστικές περιοχές

0

Στο πλαίσιο του 12ου Allianz Motor Day, η Allianz τόνισε την ανάγκη για καλύτερη προστασία των πεζών και των ποδηλατών στις πόλεις και διατύπωσε συγκεκριμένα αιτήματα προς τους πολιτικούς, τους κατασκευαστές αυτοκινήτων και τους φορείς διαχείρισης οχημάτων. Λαμβάνοντας υπόψιν τον σταθερά υψηλό αριθμό θανάτων που προκαλούνται από τροχαία ατυχήματα στην Ευρώπη, ο Klaus-Peter Roehler, μέλος του Διοικητικού Συμβουλίου της Allianz SE, μιλώντας από το Κέντρο Τεχνολογίας της Allianz (AZT) στο Ismaning, ζήτησε τη βελτίωση του εξοπλισμού ασφαλείας, ιδίως για τα βαν και τα φορτηγά: «Βλέπουμε ραγδαία πρόοδο σε όλους σχεδόν τους τομείς της τεχνολογίας, γιατί όμως αποτυγχάνουμε να προστατεύσουμε καλύτερα τη ζωή στους δρόμους; Η πορεία αυτή είναι απαράδεκτη. Το ένα τρίτο όλων των ατυχημάτων μεταξύ φορτηγών και πεζών ή μεταξύ φορτηγών και ποδηλατών, θα μπορούσε να αποφευχθεί εάν τα φορτηγά χρησιμοποιούσαν απλώς δύο ευρέως γνωστά μέτρα ασφαλείας. Για την αντιμετώπιση των προκλήσεων και των τάσεων που ανέφερα, οι κατασκευαστές οχημάτων, οι πολιτικοί, οι μεταφορείς εμπορευμάτων – και εμείς ως ασφαλιστές – καλούμαστε να αναλάβουμε δράση. Πρέπει απλώς να κάνουμε ό,τι μπορούμε για να προστατεύσουμε μια ανθρώπινη ζωή από τον τυχαίο θάνατο, όποιο κι αν είναι το κόστος».

Το Allianz Motor Day συγκεντρώνει ειδικούς και εκπροσώπους των μέσων ενημέρωσης από όλο τον κόσμο για να συζητήσουν τις τάσεις και τις προκλήσεις της μετακίνησης του μέλλοντος. Για το 2024, η θεματική είναι: «Μεγάλοι έναντι μικρών: Πώς πρέπει να προστατεύσουμε καλύτερα τις ευάλωτες ομάδες στις αστικές περιοχές».


Μελέτη της Allianz: Το ένα τρίτο των ατυχημάτων μεταξύ φορτηγών και ποδηλατών ή πεζών θα μπορούσε να αποφευχθεί με τη διαθέσιμη τεχνολογία

Όσον αφορά στα βαρέα οχήματα και τα λεωφορεία, ο Γενικός Κανονισμό Ασφάλειας 2 (GSR2) πρέπει επίσης να βελτιωθεί το συντομότερο δυνατό, σύμφωνα με τον Roehler: Παρόλο που ορισμένα χαρακτηριστικά προειδοποίησης για τα συστήματα υποβοήθησης οδήγησης είναι πλέον υποχρεωτικά για τα νέα φορτηγά, δεν αρκούν για να αποτρέψουν με επιτυχία τις συγκρούσεις με ποδηλάτες και πεζούς στα τυφλά σημεία, για παράδειγμα. «Τα συστήματα προειδοποίησης δεν αρκούν», λέει ο Roehler. «Τα αποτελεσματικά συστήματα μπορούν να εντοπίζουν όσους κυκλοφορούν στο δρόμο σε κάποιο τυφλό σημείο και να ενεργοποιούν αμέσως τα φρένα έκτακτης ανάγκης».

Πρόσφατη μελέτη του Κέντρου Τεχνολογίας της Allianz (AZT) κατέληξε στο συμπέρασμα ότι το ένα τρίτο των ατυχημάτων μεταξύ φορτηγών και πεζών ή ποδηλατών θα μπορούσε να αποφευχθεί μέσω των συστημάτων υποβοήθησης φρεναρίσματος έκτακτης ανάγκης και της βελτιωμένης ορατότητας των οδηγών φορτηγών, όπως τα παράθυρα ελιγμών και η τοποθέτηση της γραμμής ορατότητας σε χαμηλότερο σημείο εντός του οχήματος. Αυτές οι τεχνικές λύσεις είναι ήδη διαθέσιμες στην αγορά, πλέον πρέπει να εφαρμοστούν σε όλους τους τομείς το συντομότερο δυνατό.

Τι απαιτεί η Allianz

  1. Ο εξοπλισμός ασφαλείας των φορτηγών και των βαν πρέπει να υπερβαίνει τα ισχύοντα νομικά πρότυπα. Τουλάχιστον, τα βαν θα πρέπει να διαθέτουν τα ίδια συστήματα ασφαλείας με τα νέα επιβατικά αυτοκίνητα, δεδομένου ότι χρησιμοποιούν τους ίδιους αστικούς δρόμους, υψηλής κυκλοφορίας. Οι κατασκευαστές φορτηγών θα πρέπει να αξιοποιήσουν πλήρως τις καινοτομίες που είναι ήδη διαθέσιμες για την πρόληψη των ατυχημάτων. Αυτές περιλαμβάνουν τα παράθυρα ελιγμών, τις χαμηλωμένες καμπίνες και τα συστήματα αυτόματου φρεναρίσματος έκτακτης ανάγκης κατά τη στροφή.

  1. Η Allianz προτείνει μια καθολική εναρμόνιση με τις ευρωπαϊκές προδιαγραφές και καλεί τους νομοθέτες της Ε.Ε. να βελτιώσουν περαιτέρω τους ισχύοντες κανονισμούς. Για όλα τα νέα φορτηγά, τα προηγμένα συστήματα υποβοήθησης οδήγησης για την πρόληψη ατυχημάτων κατά τη στροφή θα πρέπει να γίνουν υποχρεωτικά, το συντομότερο δυνατό. Τα συστήματα προειδοποίησης, όπως απαιτείται επί του παρόντος από το νόμο, δεν αρκούν. Τα συστήματα φρεναρίσματος που ανιχνεύουν πεζούς και οδηγούς στα τυφλά σημεία και ενεργοποιούν αμέσως το φρενάρισμα έκτακτης ανάγκης, θα πρέπει να είναι υποχρεωτικά. Και τα συστήματα αυτά πρέπει να είναι πάντα ενεργοποιημένα.

  1. Απαιτείται ολοκληρωμένη ανταλλαγή δεδομένων, όπως προβλέπεται από το πλαίσιο της Ευρωπαϊκής Πράξης για τα δεδομένα (EU Data Act): αν η Allianz, ως ασφαλιστικός πάροχος, γνωρίζει ποια συστήματα ασφαλείας είναι εγκατεστημένα και ενεργοποιημένα σε φορτηγά και βαν, μπορεί να καθορίσει τιμές και αντικίνητρα με βάση τον βαθμό επικινδυνότητας.

Γιατροί έγραφαν χιλιάδες φάρμακα σε συγγενείς τους!

0

Σόδομα και Γόμορρα στη συνταγογράφηση φαρμάκων αποκάλυψαν έλεγχοι από τις αρχές του 2024. Ανάμεσα στα άλλα, μία γιατρός στο κέντρο υγείας Μυτιλήνης συνταγογράφησε τεράστιες ποσότητες φαρμάκων στο σύζυγό της και στα δύο της παιδιά! Άλλος γιατρός μέσα σε ένα μήνα, συνταγογράφησε χιλιάδες σκευάσματα αξίας 800.000 ευρώ χρησιμοποιώντας το ΑΜΚΑ της μητέρας του!

Αυτά είναι ορισμένα μόνο χτυπητά παραδείγματα από μία ομάδα 100 επίορκων ιατρών, που πιάστηκαν στη φάκα των ελέγχων από τα ηλεκτρονικά συστήματα, που λειτουργούν πλέον στην ΗΔΙΚΑ. Κατά μέσο οι γιατροί αυτοί έχουν γράψει μέσα στο πρώτο 8μηνο του έτους ανά ασθενή από 250 μέχρι και 422 διαφορετικά φάρμακα με ποσότητες που κυμαίνονταν απλό 250 μέχρι 1.630 τεμάχια!

Ο υπουργός Υγείας Άδωνις Γεωργιάδης παρουσιάζοντας τα ευρήματα σε συνέντευξη τύπου δήλωσε: “Στέλνω το μήνυμα στους λίγους γιατρούς, που έχουν αυτή την απαράδεκτη συμπεριφορά ότι έχουμε τα συστήματα να εντοπίσουμε και το παραμικρό και μάλιστα και σε βάθος χρόνου από τότε που έχουμε δεδομένα”.

Περισσότερα στο virus.com.gr

Πότε καταβάλλονται οι συντάξεις Σεπτεμβρίου;

0

Τις ημερομηνίες πληρωμής των συντάξεων μηνός Νοεμβρίου 2024 ανακοίνωσε ο e-ΕΦΚΑ.
Συγκεκριμένα, οι ημερομηνίες πληρωμής ακολουθούν τον κανόνα του διαχωρισμού μεταξύ μισθωτών και μη μισθωτών και διαμορφώνονται ως ακολούθως:

Δ. Τσεκούρας: Κάτι συμβαίνει τελευταία στον διακανονισμό των ζημιών αυτοκινήτου

0

του Δημήτρη Τσεκούρα, CEO, ARAG SE Υποκατάστημα Ελλάδος

Όπως όλοι ξέρετε, στις ζημίες αυτοκινήτου γενικά, λαμβάνει χώρα μια αντιπαράθεση συγκρουόμενων συμφερόντων που καταλήγει στο δίπολο του διεκδικούντος και του καταβάλλοντος την αποζημίωση.

Όλοι επίσης ξέρετε πως για να προχωρήσει ένας διακανονισμός της αυτοκινητιστικής ζημιάς με αποτελεσματικό τρόπο, ως προϋπόθεση τίθεται η προδικαστική επεξεργασία και επίλυση δύο σοβαρών ζητημάτων:

Του θέματος της υπαιτιότητας και του θέματος του ύψους της προσφερόμενης αποζημίωσης.

Για την αντιμετώπιση αυτών των σοβαρών ζητημάτων, από τους επαγγελματίες του χώρου, λαμβάνονται κυριαρχικά υπόψη τα παρακάτω:
– Η δήλωση ευθύνης που υποβάλλουν οι εμπλεκόμενοι
– Τα συνοδευτικά της δήλωσης έγγραφα που άλλοτε ισχυροποιούν και άλλοτε αποδυναμώνουν το περιεχόμενο των δηλώσεων
– Η νομική αξιολόγηση των αντίθετων ισχυρισμών και η κατάληξη περί της υπαιτιότητας σύμφωνα με τη νομοθεσία και τη νομολογία
– Τα αποδεικτικά του ύψους της ζημίας έγγραφα και η εγκυρότητά τους σύμφωνα με τις παραδοχές της επιστήμης και της τεχνικής
– Η λειτουργία του συστήματος φιλικού διακανονισμού (εάν συντρέχει) και η τήρηση των διαδικασιών που προβλέπονται χωρίς να χρησιμοποιούνται ως άλλοθι για να αποφεύγονται ευθύνες
– Η ποιότητα της επικοινωνίας των εμπλεκομένων με τις ασφαλιστικές εταιρίες η οποία απαιτεί από τις ασφαλιστικές να ενεργούν υπό το πρίσμα του «είναι ανάγκη να βρω δίκαιη λύση» και όχι του «άστο να φύγει από πάνω μου»
– Η ευθύνη για λήψη οριστικής απόφασης εκ μέρους του ασφαλιστή, τόσο για το θέμα της υπαιτιότητας όσο και για το θέμα του ύψους της αποζημίωσης απευθυντέας επίσημα στον διεκδικούντα αυτήν με διαφάνεια και αιτιολογία.

Ανεξαρτήτως όμως της όποιας θέσης υιοθετούν εκάστοτε οι ασφαλιστικές εταιρίες, υπάρχουν κάποια δεδομένα που η εμπειρία έχει μετατρέψει σε ΑΞΙΩΜΑΤΑ ΑΝΑΝΤΙΡΡΗΤΑ στην διαδικασία των αποζημιώσεων, όπως:
1. Η ταχύτητα της επεξεργασίας, η ευκολία της επικοινωνίας και η καθαρότητα της θέσης που παίρνει η ασφαλιστική εταιρία παίζουν για τους ζημιωθέντες κυριαρχικό ρόλο στην διαπραγμάτευση και κατευναστικό στην έντασή της.
2. Η με σοβαρά επιχειρήματα θεμελίωση της αντίκρουσης στη προβαλλόμενη απαίτηση είτε από νομική άποψη για την υπαιτιότητα, είτε από τεχνική άποψη για τις ζημίες, είναι αναγκαίος όρος άνευ του οποίου η ασφαλιστική πλευρά εκτίθεται ανεπανόρθωτα.
3. Η επίγνωση ότι ο εκάστοτε συμβιβασμός είναι προτιμότερος από το όποιο δικαστικό αποτέλεσμα, αφού ο δικαστικός αγώνας επιβαρύνει την εταιρία με προσαυξήσεις και δικαστικά έξοδα και φορτώνει τα αποθέματά της για μεγάλο χρονικό διάστημα.

Νομίζω πως σε αυτά δεν υπάρχει αντίρρηση.

Από τη μεριά του θεωρούμενου ανυπαίτιου, η διεκδίκηση αποζημίωσης από την θεωρούμενη υπαίτια εταιρία, ως γνωστόν γίνεται με τρείς τρόπους. Είτε από τον ίδιο, είτε από τον πληρεξούσιο δικηγόρο του, είτε από τον ασφαλιστή Νομικής Προστασίας.

Και στις τρείς εκδοχές σήμερα δυστυχώς την επικοινωνία δυσκολεύουν κάποιες πρακτικές που βλέπω να εφαρμόζονται και οι οποίες έρχονται σε μετωπική σύγκρουση με τα προηγούμενα αξιώματα.

Τέτοιες πρακτικές είναι:
α) η κατάργηση ή η σκόπιμη παρεμπόδιση της απευθείας επικοινωνίας και η αντικατάσταση της με την αποστολή email στον κεντρικό πυρήνα υποδοχής της ασφαλιστικής εταιρίας και από εκεί η διαβίβαση του αιτήματος στον κάθε φορά αρμόδιο, η αντίδραση του οποίου αναμένεται σε απροσδιόριστο χρόνο στην καλύτερη περίπτωση
β) η άρνηση της θεωρούμενης υπαίτιας προς αποζημίωση εταιρίας να πάρει θέση σε αμφιλεγόμενες περιπτώσεις, όταν για παράδειγμα αποδέχεται την αρνητική δηλαδή του ασφαλισμένου της που έχει παραβιάσει STOP, χωρίς να παρεμβαίνει διορθωτικά, επαγγελματικά, επιστημονικά, παρά το γεγονός ότι στο τέλος αυτή θα πληρώσει τα σπασμένα.
γ) η μη παρέμβαση της πολλές φορές γίνεται για να αποφύγει την πιθανή δυσαρέσκεια του ασφαλισμένου της και έτσι παραπέμπει τον αιτούντα στις καλένδες του ασφαλιστικού πράκτορα-συνεργάτη της ώστε να υποστεί αυτός το κόστος της διορθωτικής παρέμβασης.
δ) αλλά και ο συνεργάτης-ασφαλιστής δεν κάνει πάλι τίποτα είτε γιατί μεσολαβούν πολλοί υποκωδικοί είτε για να αποφύγει το κόστος παραπέμπει τον αιτούντα πάλι στην «ισχυρή» εταιρία να μεσολαβήσει, η οποία όμως δεν μεσολαβεί.

Με αυτόν τον τρόπο όμως μια ανόητη κατά κανόνα αρνητική δήλωση (πχ. Ναι παραβίασα STOP αλλά ο άλλος έτρεχε) παραμένει αναλλοίωτη με αποτέλεσμα ο ανυπαίτιος, αφού δεν ικανοποιείται εξωδίκως προχωράει δικαστικώς. Με την αγωγή θα βγάλει τα απωθημένα του για την ταλαιπωρία που υπέστη και έτσι η εταιρία θα πληρώσει τελικά σχεδόν τα διπλάσια έναντι ενός αρχικά αποδεκτού χαμηλότερου ποσού.

Το κυριότερο όμως δυστυχώς είναι το κοινωνικό αποτύπωμα που μένει και που κάνει κομμάτια την εικόνα των ασφαλιστικών υπηρεσιών, οι οποίες δεν μπορούν να αποζημιώσουν εξωδίκως ούτε ένα τροχαίο συμβάν με παραβίαση STOP!!

Στα παραπάνω προσθέστε τέλος την περίπτωση πως και σε υποθέσεις καθαρής υπαιτιότητας όπου η αποζημίωση έχει συμφωνηθεί, με αποστολή εξοφλητικής σε 10 ημέρες, έχουν περάσει ήδη σχεδόν 2 μήνες χωρίς ο ανυπαίτιος να λάβει την αποζημίωσή του, επειδή ο διακανονιστής της υπαίτιας εταιρίας παραιτήθηκε και ο αντικαταστάτης του δεν προώθησε την υπόθεση περαιτέρω, ως όφειλε.

Αυτά δεν νομίζω να κοσμούν την ασφαλιστική πρακτική και δεοντολογία.

IWtalks: Ο Νίκος Γαβρίλης σχολιάζει τα κυβερνητικά κίνητρα για την ιδιωτική ασφάλιση

0
Ο κ. Νίκος Γαβρίλης, Διευθύνων Σύμβουλος της Globalis A.E. Μεσίτες Ασφαλίσεων μιλά στο IW και απαντά στην ερώτηση: Είστε ικανοποιημένοι από τις κυβερνητικές ανακοινώσεις όσον αφορά τα κίνητρα προς την ιδιωτική ασφάλιση; 
Δείτε το βίντεο:

IWtalks: Ποιά είναι η εξειδίκευση της Globalis A.E. Μεσίτες Ασφαλίσεων

0
Ο κ. Νίκος Γαβρίλης, Διευθύνων Σύμβουλος της Globalis A.E. Μεσίτες Ασφαλίσεων μιλά στο IW και απαντά στην ερώτηση: Ποιά είναι η εξειδίκευσή σας και γιατί έχετε επιλέξει αυτούς τους κλάδους;
Δείτε το βίντεο:

IWtalks: Ο Ν. Γαβρίλης για την φιλοσοφία της Globalis A.E. Μεσίτες Ασφαλίσεων

0
Ο κ. Νίκος Γαβρίλης, Διευθύνων Σύμβουλος της Globalis A.E. Μεσίτες Ασφαλίσεων μιλά στο IW και απαντά στην ερώτηση: «Ποιά είναι η φιλοσοφία της εταιρείας σας, η σχέση που επιθυμείτε να έχετε με τους πελάτες σας;»
Δείτε το βίντεο: