back to top
20.1 C
Athens
Δευτέρα 12 Οκτωβρίου 2026
Αρχική Blog Σελίδα 2348

Generali – Ε. Μάνου: Επαναχάραξη της προϊοντικής πολιτικής στον κλάδο υγείας

0

[starbox]

Στον επανασχεδιασμό της στρατηγικής τους στον κλάδο υγείας οδηγήθηκαν  οι ασφαλιστικές εταιρείες, προκειμένου να καλύψουν τι αυξανόμενες ανάγκες των καταναλωτών για προσιτά και ευέλικτα προγράμματα. Οι ελλείψεις στο δημόσιο σύστημα υγείας και το μειωμένο διαθέσιμο εισόδημα προσανατόλισαν ασφαλιστική αγορά – πολίτες σε προγράμματα μονοετούς διάρκειας με χαμηλότερα ασφάλιστρα.   Όπως αναφέρει στο iw η κα Ε. Μάνου, Τεχνική Διευθύντρια Ατομικών Ζωής στην Generali όλες σχεδόν οι ασφαλιστικές εταιρείες προχώρησαν στη δημιουργία ετησίως ανανεούμενων νοσοκομειακών προγραμμάτων.

«Η Generali αντελήφθη πολύ έγκαιρα αυτές τις τάσεις και ακολούθησε έναν άλλο δρόμο προκειμένου να διαθέσει στον Έλληνα καταναλωτή ποιοτικά ασφαλιστικά προγράμματα υγείας με προσιτό κόστος, διευρύνοντας παράλληλα όσο είναι δυνατόν τις παροχές. Προγράμματα όπως το Health Care για την πρωτοβάθμια φροντίδα υγείας και το Medical Prime για την δευτεροβάθμια περίθαλψη απαντούν σε αυτές τις ανάγκες». Η κα Μάνου αναλύει στο Iw τους παράγοντες που διαμορφώνουν το τοπίο στην υγεία, τη φιλοσοφία της Generali στα προγράμματα υγείας και τα στοιχεία που διαφοροποιούν την εταιρεία από τον ανταγωνισμό.

– Πως κινήθηκε ο κλάδος τον τελευταίο χρόνο και πως πιστεύετε ότι θα εξελιχθεί στο μέλλον; Θα αυξηθούν τα μεγέθη του;

Ελένη Μάνου: Οι ασφαλίσεις υγείας γνωρίζουν σημαντική αύξηση της ζήτησης τα τρία τελευταία χρόνια λόγω της κρίσης που πλήττει το δημόσιο σύστημα ασφάλισης υγείας. Οι έλληνες καταναλωτές, διαπιστώνοντας τα κενά στο κοινωνικό σύστημα ασφάλισης στρέφονται προς τις ασφαλιστικές εταιρείες αναζητώντας ασφαλιστική κάλυψη, με αποτέλεσμα, παρά τη γενικότερη οικονομική κρίση που πλήττει την συνολική παραγωγή του ασφαλιστικού κλάδου, η ασφάλιση υγείας να εμφανίζει μία σταθερότητα.
Δεδομένου ότι δεν φαίνεται να βελτιώνονται άμεσα οι συνθήκες στο δημόσιο σύστημα υγείας, οι ασφαλιστικές εταιρείες αναμένεται να διεκδικήσουν ακόμη μεγαλύτερο μερίδιο από το σύστημα ασφάλισης υγείας.
Τα πλέον πρόσφατα συγκεντρωτικά στοιχεία της αγοράς αναφέρουν ότι οι ενεργοί ασφαλισμένοι του κλάδου Υγείας το 2012 ήταν πάνω από 1.000.000 και σε σχέση με το 2011, ο αριθμός των ατομικών συμβολαίων παρουσίασε αύξηση 9%.

– Ποιες είναι οι τάσεις που διαμορφώνονται στις ασφαλίσεις υγείας; Οι καταναλωτές ζητούν μονοετή ή ισόβια προγράμματα; Σε ποια συμβόλαια εστιάζει η εταιρεία σας και γιατί;
Ελένη Μάνου: Η κρίση που πλήττει το δημόσιο σύστημα υγείας είναι η μία παράμετρος που συνθέτει την γενικότερη εικόνα του συστήματος ασφάλισης υγείας. Η άλλη είναι η μείωση της αγοραστικής δύναμης του μέσου έλληνα καταναλωτή, παράμετρος που τον υποχρεώνει σε επιλογές χαμηλότερου κόστους. Μία τρίτη παράμετρος είναι το υψηλό και συνεχώς μεταβαλλόμενο κόστος των ιδιωτικών υπηρεσιών υγείας που ουσιαστικά υποχρεώνει τις ασφαλιστικές εταιρείες σε συνεχείς αυξήσεις των ασφαλίστρων. Τέλος μία ακόμα παράμετρος αφορά τις ίδιες τις ασφαλιστικές εταιρείες και σχετίζεται με την πολιτική ανάληψης μακροχρόνιων κινδύνων και τις υποχρεώσεις σε κεφάλαια που αυτές δημιουργούν με τις νέα οδηγία Solvency II.
Αυτές οι παράμετροι υποχρεώνουν τον κλάδο ιδιωτικής ασφάλισης να επαναχαράξει την προϊοντική του πολιτική και να οδηγηθεί στην δημιουργία ασφαλιστικών προϊόντων με κύριο χαρακτηριστικό την ετήσια διάρκεια τους. Όλες σχεδόν οι ασφαλιστικές εταιρείες προχώρησαν στη δημιουργία ετησίως ανανεούμενων νοσοκομειακών προγραμμάτων.
Η Generali αντελήφθη πολύ έγκαιρα αυτές τις τάσεις και ακολούθησε έναν άλλο δρόμο προκειμένου να διαθέσει στον έλληνα καταναλωτή ποιοτικά ασφαλιστικά προγράμματα υγείας με προσιτό κόστος, διευρύνοντας παράλληλα όσο είναι δυνατόν τις παροχές. Προγράμματα όπως το Health Care για την πρωτοβάθμια φροντίδα υγείας και το Medical Prime για την δευτεροβάθμια περίθαλψη απαντούν σε αυτές τις ανάγκες. Αυτού του είδους τα προϊόντα που συνδυάζουν την ουσιαστική ασφαλιστική κάλυψη, σε συνεργασία με μεγάλα ιδιωτικά θεραπευτήρια, αποτελούν μία διέξοδο για εκατοντάδες χιλιάδες έλληνες ασφαλισμένους. Λαμβάνοντας υπόψη μας αυτές τις παραμέτρους, μπορούμε να πούμε ότι για την Generali η ετήσια ή μακροχρόνια διάρκεια του προγράμματος έρχεται σε δεύτερη μοίρα.

-Πως διαφοροποιείστε από τον ανταγωνισμό;
Ελένη Μάνου: Όπως προανέφερα η Generali ακολούθησε ένα διαφορετικό δρόμο στον σχεδιασμό και προώθηση των νέων προγραμμάτων ασφάλισης υγείας, προχωρώντας σε στρατηγικές συνεργασίες με μεγάλους ομίλους υπηρεσιών υγείας όπως είναι οι όμιλοι Υγεία και Ιατρικό Κέντρο. Tα προϊόντα αυτά αποτέλεσαν τον «οδηγό» για παρόμοια προϊόντα και από άλλες ασφαλιστικές εταιρείες. Παράλληλα η εταιρία δίνει τη δυνατότητα στον ασφαλισμένο να επιλέξει άλλες, πιο ευέλικτες λύσεις μέσα από τα προγράμματα Health Keeper και Medical Safety για την πρωτοβάθμια και δευτεροβάθμια περίθαλψη αντίστοιχα.
Το πρόγραμμα Health Keeper περιλαμβάνει μια ολοκληρωμένη σειρά παροχών και λύσεων έτσι ώστε να ικανοποιεί όλες τις ανάγκες, σε Πανελλαδικό δίκτυο, διασφαλίζοντας την άμεση εξυπηρέτησή του ασφαλισμένου όπου κι αν βρίσκεται. Το Health Keeper εκτός από ιατρικές επισκέψεις και διαγνωστικές εξετάσεις, καλύπτει και θεραπείες. Προσφέρεται σε όλους, χωρίς περιορισμούς, ανεξάρτητα από ιατρικό ιστορικό και χωρίς κανένα απολύτως όριο ηλικίας. Επιπλέον μέσω της ειδικής ηλεκτρονικής εφαρμογής για smart phones, Generali Health Alert, ο ασφαλισμένος διευκολύνεται στην πρόσβαση του σε υπηρεσίες και παρόχους υγείας αφού έχει τη δυνατότητα να ενημερώνεται ανά πάσα στιγμή για την διαθεσιμότητα ιατρών και διαγνωστικών κέντρων στην περιοχή του. Ταυτόχρονα όμως το Generali Health Alert σώζει ζωές, αφού ο ασφαλισμένος μπορεί να αποστείλει κλήση για άμεση βοήθεια και να λάβει την απαιτούμενη ιατρική υποστήριξη, όπου και αν βρίσκεται.
Επίσης το MEDICAL Safety είναι η απόλυτη λύση στα Νοσοκομειακά προγράμματα υγείας, τόσο δυναμικό που καλύπτει κάθε περίπτωση, και τόσο ευέλικτο ώστε να προσαρμόζεται απόλυτα στις προσωπικές ανάγκες κάθε ασφαλισμένου. Πρόκειται για ένα πρόγραμμα υγείας, που προσφέρει πλήρη κάλυψη στη δευτεροβάθμια, στα πιο σύγχρονα ιατρικά κέντρα της Ελλάδας και του εξωτερικού, με το ελάχιστο δυνατό κόστος. Παράλληλα προσφέρει 100% κάλυψη στα ειδικά συνεργαζόμενα νοσηλευτικά ιδρύματα, και συγκεκριμένα στο Ιασώ General, στον Όμιλο Ιατρικού Αθηνών και στον Όμιλο Υγεία, τόσο σε περιπτώσεις επείγουσας εισαγωγής, όσο και στις επεμβάσεις χωρίς νοσηλεία, ανεξαρτήτως απαλλαγής.
Μια καινοτομία του Medical Safety που το ξεχωρίζει από τον ανταγωνισμό είναι ότι εκτός από ειδικές, υψηλού κόστους προληπτικές εξετάσεις, προσφέρει και καλύψεις τριτοβάθμιας περίθαλψης όπως η νοσηλεία κατ’ οίκον και η κάλυψη εξόδων σε κέντρα αποκατάστασης.

– Ποιες διαφορές εντοπίζετε στον κλάδο υγείας στην Ελλάδα σε σχέση με την εικόνα που διαμορφώνεται στο εξωτερικό;
Ελένη Μάνου: Κύριο χαρακτηριστικό της ελληνικής αγοράς υπηρεσιών υγείας στην Ελλάδα σε σχέση με την ευρωπαϊκή είναι το δυσλειτουργικό δημόσιο σύστημα υγείας και η στρεβλή ιδιωτική αγορά υγείας, όπου κυρίαρχα χαρακτηριστικά της είναι η υπερπροσφορά ιατρικών, χειρουργικών κυρίως, ειδικοτήτων και η ολιγοπωλησιακά διαρθρωμένη και συγκεντρωμένη στα δύο μεγαλύτερα αστικά κέντρα της χώρας προσφορά ιδιωτικών κλινικών.
Τα παραπάνω έχουν σαν αποτέλεσμα, όπως η Ένωση Ασφαλιστικών Εταιρειών Ελλάδος έχει επισημάνει, η αγορά ιδιωτικών υπηρεσιών υγείας να λειτουργεί σε ένα περιβάλλον στο οποίο να διαπιστώνονται συχνά φαινόμενα, όπως περιπτώσεις εισαγωγής για νοσηλεία σε ιδιωτικές κλινικές χωρίς αντικειμενικά εμφανή και αποχρώντα ιατρικό λόγο, ανεξήγητες αποκλίσεις στην κλινική αντιμετώπιση πανομοιότυπων περιστατικών ασθενών, αμφισβητούμενη ιατρικώς αναγκαιότητα και ένταση στη χρήση ακριβής ιατρικής τεχνολογίας και προκλητή (υπερ)κατανάλωση υπηρεσιών υγείας, αδιαφάνεια στην τιμολόγηση των υπηρεσιών υγείας κ.λπ.

– Συμφωνείτε με την πρόθεση της πολιτείας να θεσπίσει δείκτες αναφοράς για τα προγράμματα υγείας;
Ελένη Μάνου: Η Generali υποστήριζε και θα εξακολουθήσει να υποστηρίζει την θεσμοθετημένη εισαγωγή ιατρικών πρωτοκόλλων και κατευθυντηρίων γραμμών προς γενικευμένη εφαρμογή από την ιατρική κοινότητα (δημόσιου και ιδιωτικού τομέα), όπως επίσης και την εφαρμογή κοινής κωδικοποίησης των διαγνωστικών και ιατρικών πράξεων σε όλο το φάσμα του συστήματος υγείας (δημόσιο και ιδιωτικό).

Εξυπηρέτηση Ασφαλισμένων και Συνταξιούχων ΟΑΕΕ ανεξάρτητα έδρας ή κατοικίας

0

Ο ΟΑΕΕ στα πλαίσια της απλοποίησης των διαδικασιών και της βελτίωσης των παρεχόμενων υπηρεσιών προς τους πολίτες ενημερώνει τους ασφαλισμένους και τους συνταξιούχους ότι θα μπορούν πλέον να απευθύνονται σε οποιοδήποτε Περιφερειακό Τμήμα ανεξάρτητα από την ταχυδρομική διεύθυνση της επαγγελματικής έδρας ή της κατοικίας τους για την εκτύπωση των κατωτέρω:

– Βεβαίωση Εισφορών Ασφαλισμένων

– Βεβαίωση Ασφαλιστικής Ενημερότητας (εφόσον έχει καταβληθεί το σύνολο των εισφορών μηχανογραφικά )

– Βεβαίωση Αποδοχών Συνταξιούχου

– Τρίμηνα Ενημερωτικά Σημειώματα Συντάξεων

– Απόδοση Κλειδάριθμου

– Κατάσταση Οφειλόμενων Εισφορών

– Κατάσταση Πληρωμένων Αποδείξεων Ασφαλισμένων

– Εκτύπωση ταχυπληρωμής

– Βεβαίωση περί μη ασφάλισης στον ΟΑΕΕ

Αύξηση 21% στα κέρδη προ φόρων των Lloyd’s του Λονδίνου

0
Inga Beale, διευθύνουσα σύμβουλος των Lloyd's

Με αύξηση στα κέρδη προ φόρους που έφτασε το 21% έκλεισε το πρώτο εξάμηνο για τους Lloyd’s. Σύμφωνα με τα αποτελέσματα που δημοσιεύτηκαν στο Reuters οι Lloyd’s του Λονδίνου πέτυχαν κέρδη προ φόρων ύψους 1.670.000.000 λιρών ή 2.72 δις δολαρίων.

Μικρή μείωση σημείωσαν τα ακαθάριστα ασφάλιστρα, τα οποία διαμορφώθηκαν στα 24,27 δις δολάρια, καταγράφοντας καθοδική πορεία κατά 3,9% σε σχέση με τον προηγούμενο χρόνο.

Σε δήλωσή της η Inga Beale, διευθύνουσα σύμβουλος των Lloyd’s, δήλωσε ότι τα αποτελέσματα ήταν ιδιαίτερα θετικά, καθώς οι συνθήκες που επικρατούν στην αγορά είναι δύσκολες.

Υψηλά παραμένουν τα ποσοστά καισαρικών – χαμηλά ο θηλασμός

0

Την ανάγκη άμεσης παρέμβασης για τη μείωση των ποσοστών καισαρικής, αύξησης του μητρικού θηλασμού, αλλά και την ενίσχυση της μαιευτικής φροντίδας στην Ελλάδα υπογράμμισαν οι συμμετέχοντες στο 13ο Πανελλήνιο Συνεδρίου Μαιών- Μαιευτών.

Η δημιουργία κατευθυντηρίων οδηγιών και η λειτουργία δομών, που θα επιτρέπουν ακόμη και τους τοκετούς κατ’ οίκον, καθώς και παροχή μαιευτικής φροντίδας στο σπίτι, στο πλαίσιο του συστήματος του υγείας, τονίστηκαν μεταξύ άλλων στο Συνέδριο Μαιών-Μαιευτών», που είχε θέμα «Τεκμηρίωση στη Μαιευτική» και διεξήχθη υπό την Αιγίδα του Υπουργείου Υγείας και της Παγκόσμιας Συνομοσπονδίας Μαιών (ICM).

Διαβάστε εδώ τη συνέχεια του άρθρου

ΕΙΑΣ: Εισαγωγή στο Solvency II

0

Λόγω του μεγάλου αριθμού των συμμετεχόντων στο Σεμινάριο “ΕΙΣΑΓΩΓΗ ΣΤΟ SOLVENCY II” που θα πραγματοποιηθεί την Πέμπτη 9 και την Παρασκευή 10 Οκτωβρίου 2014, το ΕΙΑΣ θα επαναλάβει το ίδιο Σεμινάριο προκειμένου να καλυφθούν οι ανάγκες της ασφαλιστικής αγοράς σε αυτό το ιδιαίτερα ενδιαφέρον θέμα.

Το Σεμινάριο είναι διάρκειας οκτώ (8) εκπαιδευτικών ωρών και θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ, (Λ. Συγγρού 106, 5ος όροφος) στις παρακάτω ημερομηνίες:

• Τρίτη 14 Οκτωβρίου, 16:30 – 19:45 &
• Τετάρτη 15 Οκτωβρίου, 16:30 – 19:45

Εισηγήτρια του Σεμιναρίου είναι η οικονομολόγος κα Μυρτώ Χαμπάκη, Υπεύθυνη Οικονομικών Θεμάτων & Κλάδου Ζωής της Ένωσης Ασφαλιστικών Εταιριών Ελλάδος (Ε.Α.Ε.Ε.).

Σύντομο Βιογραφικό Εισηγήτριας

Η κα Μυρτώ Χαμπάκη είναι οικονομολόγος με μεταπτυχιακό τίτλο Ευρωπαϊκών και Ομοσπονδιακών Σπουδών από το Πανεπιστήμιο του Leicester, κάτοχος Διπλώματος στη Διοίκηση Επιχειρήσεων και εξειδικευμένων προγραμμάτων εκπαίδευσης στελεχών του INSEAD Business School και του Oxford University. Τα τελευταία 20 χρόνια εργάστηκε σε διάφορες θέσεις ευθύνης στον συμβουλευτικό, τον τραπεζικό και τον ασφαλιστικό χώρο. Ασχολείται με την εξέλιξη της Οδηγίας Solvency II από το 2006 , είναι μέλος της Νομοπαρασκευαστικής Επιτροπής για την προσαρμογή της Οδηγίας Solvency II στην Ελληνική νομοθεσία και μέλος της Solvency II Steering Group της Insurance Europe, ενώ έχει μεγάλη εμπειρία εξειδικευμένων σεμιναρίων σε στελέχη (ΕΙΑΣ, HFPA, KPMG, EEA, Insurance Webinars).
Τα θέματα που θα αναπτυχθούν κατά τη διάρκεια του Σεμιναρίου:

• Η εξέλιξη της φερεγγυότητας των ασφαλιστικών
επιχειρήσεων
• Τι είναι το Solvency II;
• Από το Solvency I στο Solvency II (σύγκριση
υφιστάμενου πλαισίου με μελλοντικό)
• Η δομή της Οδηγίας
• Οι τρεις «πυλώνες» – (ποσοτικά στοιχεία/ποιοτικά
στοιχεία/διαφάνεια)
• Οι βασικοί «παίκτες» (stakeholders)
• Οι βασικοί στόχοι
• Οι αρχές που διέπουν το Solvency II
• To Οικονομικό Κεφάλαιο και ο Οικονομικός
Ισολογισμός
• Η αρχή της αναλογικότητας
• Ελάχιστες κεφαλαιακές απαιτήσεις – Κεφαλαιακές
απαιτήσεις φερεγγυότητας (MCR/SCR)
• Διαχείριση κινδύνων
•Εποπτικές παρεμβάσεις
•Αδυναμίες και προβλήματα
•Πλεονεκτήματα
•Πιθανές επιπτώσεις
•Άλλες σχετικές νομοθεσίες που επηρεάζουν την εξέλιξη του SolvencyI
•Kατευθυντήριες γραμμές για την ενδιάμεση εφαρμογή
•Χρονοδιάγραμμα

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι την Τετάρτη 8 Οκτωβρίου 2014.
Δικαίωμα Συμμετοχής στο Σεμινάριο:
• 100€ για τα μέλη του Ε.Ι.Α.Σ. και
• 130€ για τα μη μέλη.

Για τις Εταιρίες – Μέλη που θα έχουν πολλαπλή συμμετοχή σε αυτό το Σεμινάριο, τα δίδακτρα διαμορφώνονται ως εξής:

• 90€ (από 3 – 5 άτομα)
• 80€ (άνω των 5 ατόμων)

Για τις Εταιρίες- μη Μέλη, που θα έχουν πολλαπλή συμμετοχή σε αυτό το Σεμινάριο, τα δίδακτρα διαμορφώνονται ως εξής:

• 115€ (από 3 – 5 άτομα)
• 100€ (άνω των 5 ατόμων)


Περισσότερες πληροφορίες θα βρείτε εδώ

Ρυθμιστική αρχή απαγορεύει τις αποκλειστικές προσφορές ασφαλιστικών εταιρειών- πλατφόρμων σύγκρισης τιμών

0

Τις αποκλειστικές προσφορές τιμών μεταξύ των ασφαλιστικών εταιρειών που δραστηριοποιούνται στον κλάδο οχημάτων και ιστοχώρων, που πραγματοποιούν συγκρίσεις τιμών και προγραμμάτων, απαγόρευσε σύμφωνα με το bbc η ρυθμιστική αρχή ανταγωνισμού του Ηνωμένου Βασιλείου.

Η Αρχή Ανταγωνισμού και Αγορών (CMA), δήλωσε ότι τέτοιες προσφορές εμπόδιζαν τους ασφαλιστές από το να διαθέσουν και σε άλλα κανάλια πιο φτηνά τα ασφαλιστικά τους προγράμματα.

Σε έρευνα που πραγματοποίησε η Αρχή στην αγορά αυτοκινήτου από το 2012, διαπίστωσε ότι οι κάτοχοι οχημάτων πλήρωναν ακριβά τα ασφάλιστρα τους. Όπως αναφέρει το bbc η CMA κατέληξε στο συμπέρασμα ότι οι περισσότερες συμφωνίες μεταξύ των εταιρειών και των ιστοσελίδων, είχαν ως αποτέλεσμα τον περιορισμό του ανταγωνισμού στην αγορά και την αύξηση των τιμών. Στο Ηνωμένο Βασίλειο ένα στα δύο συμβόλαια αυτοκινήτου πωλείται ηλεκτρονικά και το 90% αυτών των συμβολαίων τιμολογούνται με βάση τις προσφορές των εταιρειών και των sites με διαδικτυακές πωλήσεις.

Σύμφωνα με τον Aladsair Smith, deputy panel chairman στη CMA, «αναμφισβήτητα οι συγκεκριμένες πλατφόρμες, βοηθούν τους καταναλωτές να εντοπίσουν την καλύτερη προσφορά, ωστόσο, θέλουμε να εξαλείψουμε παράγοντες που περιορίζουν την ικανότητα των εταιρειών να τιμολογούν διαφορετικά τα προϊόντα τους σε διαφορετικά δίκτυα προώθησης».

H ΡΕΑ στηρίζει τον αγώνα κατά του καρκίνου του μαστού

0
καρκίνος μαστού, ροζ κορδέλα σε χούφτες

Τον Αγώνα ενάντια στον Καρκίνο του Μαστού, Greece Race For The Cure® στηρίζει και φέτος η Κλινική ΡΕΑ.

Ο Αγώνας θα διεξαχθεί την Κυριακή 28 Σεπτεμβρίου, στις 10.30 το πρωί στο Ζάππειο και διοργανώνεται από τον Πανελλήνιο Σύλλογο Γυναικών με Καρκίνο Μαστού «Άλμα Ζωής».


Δείτε εδώ τη συνέχεια του άρθρου

Βορίδης: Ακόμη και ισόβια για όσους χρεώνουν ανύπαρκτες υπηρεσίες

0

«Σήκωσε το γάντι» ο Υπουργός Υγείας, προειδοποιώντας τις Ιδιωτικές Κλινικές, πως αν με το πόρισμα αποδειχθεί ότι χρεώθηκαν ποσά για παρεχόμενες υπηρεσίες ανύπαρκτες, ο νόμος προβλέπει ακόμη και ισόβια.

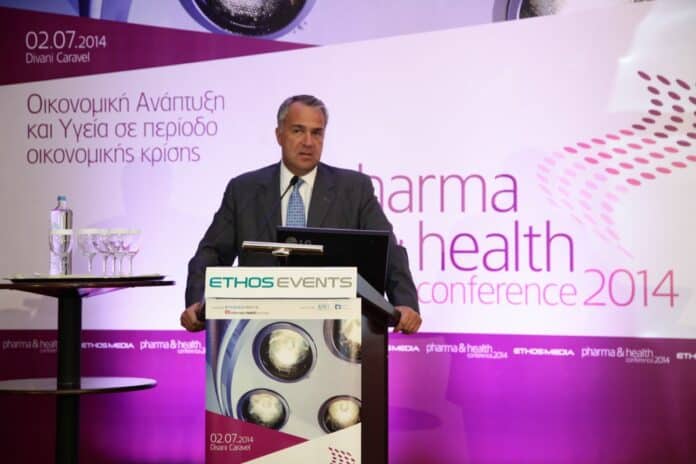
Έγγραφη δέσμευση ότι ο έλεγχος στις Κλινικές από τις Ιδιωτικές Ελεγκτικές Εταιρείες θα ολοκληρωθεί στα τέλη του Σεπτέβρη, ενώ 30 Οκτωβρίου θα ολοκληρωθεί και ο έλεγχος στα Διαγνωστικά κέντρα, έχει στη διάθεση του ο Μ. Βορίδης, όπως δήλωσε από το βήμα του Συνεδρίου Healthworld του Ελληνοαμερικανικού Εμπορικού Επιμελητηρίου.

Επόμενο στάδιο θα είναι ο έλεγχος σε πραγματικό χρόνο, τόνισε ο κ. Βορίδης, πριν εξαπολύσει νομική επίθεση εναντίον των ιδιωτών που έχουν εκφράσει τη δυσαρέσκεια τους για τα αποτελέσματα του πρώτου γύρου των ελέγχων.

Δείτε εδώ τη συνέχεια του άρθρου

Ευρώπη Ασφαλιστική – Δ. Τσακνιά: Ασφαλιστήριο κατοικίας θα έπρεπε να διαθέτει κάθε νοικοκυριό

0

[starbox]

Στην αξία της ιδιωτικής ασφάλισης για την προστασία της κατοικίας και την κουλτούρα των Ελλήνων όσον αφορά τα προγράμματα ασφάλισης αναφέρεται η κα Δήμητρα Τσακνιά, μέλος Δ.Σ και Σύμβουλος Διοίκησης στην Ευρώπη Ασφαλιστική. Όπως επισημαίνει οι πολίτες στην Ελλάδα, σε αντίθεση με άλλες χώρες, δεν έχουν μάθει να ασφαλίζονται. «Ο Έλληνας καταναλωτής πρέπει να αντιληφθεί ότι η ασφάλιση αποτελεί κοινωνικό αγαθό, ότι δεν είναι ένα απλό καταναλωτικό προϊόν, για το οποίο αποφασίζει αν θα πληρώσει ή όχι».

– Ποια είναι η εικόνα που έχουν οι ασφαλίσεις κατοικίας σήμερα;
Δήμητρα Τσακνιά: Δυστυχώς η εικόνα της αγοράς δεν δείχνει σημάδια διαφοροποίησης έναντι του παρελθόντος. Η εκτίμηση ότι από το σύνολο των ακινήτων της χώρας, μόνο το ένα στα δέκα είναι ασφαλισμένο παραμένει η ίδια και αυτό διότι ο Έλληνας δεν διαθέτει την κουλτούρα του ευρωπαίου πολίτη, ο οποίος μερινά για το μέλλον του, φροντίζει να ασφαλίζει τα κύρια περιουσιακά του στοιχεία και, σε κάθε περίπτωση, αποφεύγει το ενδεχόμενο ανατροπής του οικογενειακού προγραμματισμού. Ασφαλιστήριο κατοικίας θα έπρεπε να διαθέτει κάθε νοικοκυριό στην Ελλάδα, ωστόσο, όμως, όποτε η Ένωση επιχείρησε να θέσει το θέμα στη σωστή του βάση, και το επιχείρησε πολλές φορές, θέτοντας ως κυρίαρχο ζήτημα την ασφάλιση των ακινήτων για τον κίνδυνο του σεισμού, η πρότασή της κωδικοποιήθηκε από τα μέσα ενημέρωσης με τον όρο «σεισμόσημο». Βέβαια, κανείς από όσους αντιστρατεύονται το μέτρο δεν άρθρωσε λόγο όταν περιοχές της χώρας επλήγησαν από καταστροφικούς σεισμούς και ο κόσμος εκλιπαρούσε την κυβέρνηση για αποζημιώσεις.
– Γνωρίζουν οι Έλληνες τα οφέλη που προκύπτουν από την ασφάλιση κατοικίας και το κόστος που έχει;
Δ.Τ: Προφανώς και γνωρίζουν τα βασικά οφέλη. Αν θέλετε, γνωρίζουν ότι εφόσον είναι ασφαλισμένοι, δικαιούνται σε περίπτωση μικρής ή μεγάλης ζημιάς αποζημίωση. Ποιος δεν είναι σε θέση να αντιληφθεί ότι αν το ακίνητό του υποστεί πλήγμα από έναν σεισμό ή καταστραφεί από πυρκαγιά λύνει τα προβλήματά του διαθέτοντας ένα ασφαλιστήριο συμβόλαιο; Από το «γνωρίζω», βέβαια, μέχρι το «αποφασίζω να ασφαλιστώ», η απόσταση αποδεικνύεται όχι απλά μεγάλη, αλλά τεράστια. Ίσως γιατί λίγοι αντιλαμβάνονται ότι το κόστος ασφάλισης είναι πραγματικά χαμηλό ή διότι εμείς οι ασφαλιστές δεν μεταφέραμε με σαφή παραδείγματα τα σωστά μηνύματα στο κοινό μας. Το βέβαιο όμως είναι ότι, ο Έλληνας δεν έχει μάθει να ασφαλίζεται, γεγονός το οποίο καταδεικνύουν και άλλοι κλάδοι ασφάλισης, όπως οι συντάξεις ή οι ασφαλίσεις Υγείας στις οποίες προστρέχουν τους τελευταίους μήνες οι εργαζόμενοι κυριολεκτικά στο «και πέντε», βιώνοντας την κατάρρευση των Ταμείων τους. Κάποιος, βέβαια, θα μπορούσε να ισχυριστεί ότι, και η κρίση απομάκρυνε περισσότερο τους Έλληνες από την ασφάλιση των ακινήτων τους. Πρόκειται όμως για λάθος εντύπωση. Σκεφθείτε…

Πόσοι με μειωμένες, σήμερα, τις αποδοχές τους στο 40%, θα μπορέσουν να αποκτήσουν εκ νέου τις περιουσίες που «έκτισαν» προ κρίσης, αν αυτές πληγούν από ένα καταστροφικό γεγονός; Το στοίχημα λοιπόν είναι ένα: Το πώς θα πείσουμε τον Έλληνα καταναλωτή να ιεραρχήσει διαφορετικά τις ανάγκες του, ή αν θέλετε να επαναξιολογήσει τα πάγια κόστη του.
– Ποιες διαφορές υπάρχουν στην Ελλάδα και το εξωτερικό;
Δ.Τ.: Στο εξωτερικό ο ιδιοκτήτης ενός ακινήτου φροντίζει για την ασφάλισή του, στην Ελλάδα όχι. Στο εξωτερικό ουδείς εναποθέτει τις ελπίδες του στο δημόσιο για την αποζημίωσή του, στην Ελλάδα δυστυχώς δεν μαθαίνουμε από τα λάθη μας και επιμένουμε να ζητούμε στήριξη από το κράτος. Στο εξωτερικό ο πολίτης γνωρίζει πως να ασφαλίζει το μέλλον του, στην Ελλάδα όχι. Μην ξεχνάνε ότι, ακόμη και στον κλάδο Αυτοκινήτου, όπου η ασφάλιση είναι υποχρεωτική, υπάρχουν 600.000 συμπολίτες μας που παρανομούν, οδηγώντας ανασφάλιστοι. Στο εξωτερικό, τέλος, η ασφαλιστική βιομηχανία στηρίζεται από τις κυβερνήσεις με αναπτυξιακά μέτρα, ενώ στην Ελλάδα, και σε μια περίοδο που η χώρα αναζητεί διέξοδο στην ανάπτυξη, η ασφαλιστικές εταιρείες βάλλονται από αντιαναπτυξιακά μέτρα και παλεύουν μόνες τους για να καθιερωθούν στη συνείδηση του Έλληνα καταναλωτή. Δεν πρέπει να ξεχνάμε επίσης ότι, σε αντίθεση με άλλους κλάδους, οι ασφαλιστικοί όμιλοι όχι απλά δεν κατέρρευσαν οικονομικά δρώντας σε περιβάλλον παρατεταμένης ύφεσης, όχι μόνο δεν κόστισαν ούτε ένα ευρώ στο φορολογούμενο, αλλά συνέχισαν να αποζημιώνουν και, παράλληλα, ενίσχυσαν την κεφαλαιακή τους επάρκεια.
– Ποιες είναι οι προοπτικές ανάπτυξης του κλάδου στο μέλλον και ποιες είναι οι προϋποθέσεις που θα οδηγήσουν στην ανάπτυξη του;

Δ.Τ.: Εφόσον η συντριπτική πλειονότητα των κατοικιών στη χώρα είναι ανασφάλιστη, προοπτικές υπάρχουν. Το ζητούμενο είναι πως θα φθάσουμε στο επιθυμητό αποτέλεσμα. Ο Έλληνας καταναλωτής πρέπει να αντιληφθεί ότι η ασφάλιση αποτελεί κοινωνικό αγαθό, ότι δεν είναι ένα απλό καταναλωτικό προϊόν, για το οποίο αποφασίζει αν θα πληρώσει ή όχι. Τουλάχιστον για κάποιες συγκεκριμένες κατηγορίες ασφάλισης, όπως αυτή των κατοικιών. Το να πείσουμε όμως τον Έλληνα για τη σπουδαιότητα της ασφάλισης, όσο εύκολο κι αν ακούγεται, τόσο δύσκολο είναι. Η προσπάθειά μας οφείλει να είναι συντονισμένη, τα μηνύματα κοινά, πολύ συγκεκριμένα, σωστά στοχευμένα και με διάρκεια. Η συλλογικότητα αποτελεί ένα ακόμη κρίσιμο στοιχείο για την επιτυχία του όλου εγχειρήματος. Απέναντι στον καταναλωτή δεν πρέπει να «σταθούν» μόνο οι ασφαλιστικές εταιρείες, αλλά και η Ένωση με καμπάνιες και μια σειρά από πρωτοβουλίες – κυρίως επικοινωνιακού χαρακτήρα. Τέλος, και η κυβέρνηση θα μπορούσε να συνδράμει στην προσπάθεια αυτή, διότι όσο αυξάνεται ο αριθμός των ασφαλισμένων, τόσο ωφελείται το δημόσιο από τα έσοδα του ΦΠΑ, από το φόρο επί των κερδών που εισπράττει και, φυσικά, από το γεγονός ότι περιορίζεται ο αριθμός των ιδιοκτητών που θα αποζητήσουν κρατική οικονομική ενίσχυση σε περίπτωση καταστροφικού γεγονότος.
– Πρέπει να καταστεί υποχρεωτική η ασφάλιση για σεισμό στην Ελλάδα;
Δ.Τ.: Από τη στιγμή που όλοι δεχόμαστε ότι η Ελλάδα είναι μια σεισμογενής χώρα, εκτιμώ ότι η ασφάλιση των κατοικιών πρέπει να καταστεί υποχρεωτική. Όσο κι αν προσπαθήσουμε, ως ασφαλιστές, να περάσουμε τα σωστά μηνύματα στην κοινωνία, ένα μεγάλο μέρος των συμπολιτών μας θα παραμείνει ανασφάλιστο και άρα ακάλυπτο έναντι μιας μεγάλης φυσικής καταστροφής. Επίσης, δεν πρέπει να ξεχνάμε ότι, μέσω της υποχρεωτικής ασφάλισης θα διευρυνθεί στο μεγαλύτερο δυνατό βαθμό ο αριθμός των ασφαλισμένων και, άρα, θα καταστεί οικονομικότερη η ασφάλιση του κινδύνου. Ένα μέτρο λοιπόν που θα ορίζει ως υποχρεωτική την ασφάλιση της κατοικίας, μόνο θετικά θα μπορούσε να επιδράσει στο κοινωνικό σύνολο.
– Τι κάνετε ως εταιρεία για να αυξήσετε το μερίδιο σας στο συγκεκριμένο κλάδο;
Δ.Τ.: Δημιουργούμε νέα προϊόντα, προσφέρουμε ανταγωνιστικά ασφάλιστρα, προωθούμε ευέλικτα προγράμματα ασφάλισης τα οποία με την πάροδο του χρόνου προσαρμόζουμε στις ανάγκες των ασφαλισμένων και, βέβαια, φροντίζουμε να διατηρούμε αναλλοίωτη πολιτική που ακολουθούμε επί 45 χρόνια ως εταιρεία: Στεκόμαστε με υπευθυνότητα κοντά στον ασφαλισμένο, από την έκδοση του συμβολαίου του μέχρι και την αποζημίωσή του. Πρόκειται για στρατηγική επιλογή την οποία τηρεί ευλαβικά το σύνολο των συνεργατών μας και για μια από τις βασικότερες προϋποθέσεις συνεργασίας μας με τους ασφαλιστικούς συμβούλους. Για μας, δεν υπάρχει μικρός ή μεγάλος ασφαλισμένος. Άπαντες δικαιούνται και απολαμβάνουν σέρβις υψηλού επιπέδου και, φυσικά, αποζημιώνονται άμεσα, δίχως αδικαιολόγητες «εκπτώσεις» ή φθηνές προφάσεις.