back to top
12 C
Athens
Σάββατο 7 Νοεμβρίου 2026
Αρχική Blog Σελίδα 1855

ARAG Thinkspace: Συλλογική σκέψη, δράση και δημιουργικότητα

0

Στην ανάπτυξη νέων ιδεών μέσω διαλόγου με τους ασφαλισμένους, όπως άλλωστε αφήνει να εννοηθεί και το όνομά του, αποσκοπεί το πιλοτικό πρόγραμμα ARAG Thinkspace. «Θέλουμε να κάνουμε χρήση αυτής της νέας online πλατφόρμας έρευνας αγοράς για να γνωρίσουμε, με έναν τρόπο άμεσο και χωρίς παρεμβάσεις, τι απασχολεί τους ασφαλισμένους μας σχετικά με συγκεκριμένα ζητήματα, τι τους προκαλεί το ενδιαφέρον και ποιες είναι οι ανάγκες τους» εξηγεί η Stéphanie Röhrig, Αντιπρόεδρος Διεθνών Επικοινωνιών/Έρευνας και Ανάλυσης της ARAG.

«Τι επιθυμούν και τι προσδοκούν οι ασφαλισμένοι μας; Ποια προϊόντα, πρόσθετες υπηρεσίες ή εξατομικευμένες λύσεις προκαλούν το ενδιαφέρον τους; Σκοπός του πιλοτικού προγράμματος ARAG Thinkspace είναι η λήψη απαντήσεων σε αυτά κι άλλα ερωτήματα.»

Μέσω της πλατφόρμας, η οποία παρουσιάστηκε το Νοέμβριο του 2016, οι ασφαλισμένοι της ARAG μπορούν να συμμετέχουν σε έρευνες που αφορούν ποικίλα θέματα. «Η επικοινωνία δεν είναι υπόθεση ενός. Θέλουμε να συμμετέχουμε σε έναν ευθύ, δημιουργικό διάλογο με τους πελάτες μας, ώστε να παραμένουμε όσο το δυνατόν περισσότερο δίπλα τους, καθιερώνοντας έτσι μια στενή και διαρκή επαφή» αναφέρει η S. Röhrig.

Τουλάχιστον τρεις νέες έρευνες αναρτώνται στο www.ARAG-denkraum.de κάθε τρεις εβδομάδες. «Πολλά τμήματα μας έχουν υποστηρίξει με ένα πλήθος θεμάτων και μερικές εξαιρετικές ιδέες» σημειώνει η Project Manager. Πρακτικά, οποιοδήποτε πιθανό ζήτημα μπορεί να συμπεριληφθεί στο ARAG Thinkspace. Για παράδειγμα, οι ασφαλισμένοι είναι δυνατόν να ερωτηθούν σχετικά με ήδη υπάρχουσες ή νέες υπηρεσίες και κατηγορίες προϊόντων ή να τους ζητηθεί να αξιολογήσουν επιστολές άλλων πελατών, καθώς και διαφημιστικές καμπάνιες. Οι συμμετέχοντες στο  ARAG Thinkspace ενημερώνονται, ανά τακτά χρονικά διαστήματα, σχετικά με την εφαρμογή των προτάσεών τους.

Προς το παρόν, οι ασφαλισμένοι καλούνται να συμμετέχουν μέσω της επιβεβαιωτικής επιστολής της κάλυψης Νομικής Προστασίας και ενός συνδέσμου (link), ο οποίος παρέχεται στο ARAG Online Legal Service. «Ένα πλεονέκτημα αυτής της πλατφόρμας είναι ότι λαμβάνουμε τα αποτελέσματα σε πραγματικό χρόνο. Μπορούμε να αναρτούμε νέα ερωτήματα ημερησίως, να πραγματοποιήσουμε ακόμη και τηλεδιασκέψεις. Ανυπομονούμε να ανακαλύψουμε την ανταπόκριση των πελατών μας σε αυτό το νέο τρόπο άμεσης επικοινωνίας» εξηγεί η S. Röhrig, η οποία συνέλαβε κι ανέπτυξε το πιλοτικό αυτό πρόγραμμα, σε συνεργασία με την ομάδα της – Thomas Dieker, Hatice Bozdogan και Birgit Kraft.

To ARAG Thinkspace συντονίζεται από τη Skopos Connect, η οποία παρέχει τόσο τις υπηρεσίας κοινοτικής διαχείρισης όσο και την τεχνολογική πλατφόρμα.

ARAG Thinkspace: Συλλογική σκέψη, δράση και δημιουργικότητα

0

Στην ανάπτυξη νέων ιδεών μέσω διαλόγου με τους ασφαλισμένους, όπως άλλωστε αφήνει να εννοηθεί και το όνομά του, αποσκοπεί το πιλοτικό πρόγραμμα ARAG Thinkspace. «Θέλουμε να κάνουμε χρήση αυτής της νέας online πλατφόρμας έρευνας αγοράς για να γνωρίσουμε, με έναν τρόπο άμεσο και χωρίς παρεμβάσεις, τι απασχολεί τους ασφαλισμένους μας σχετικά με συγκεκριμένα ζητήματα, τι τους προκαλεί το ενδιαφέρον και ποιες είναι οι ανάγκες τους» εξηγεί η Stéphanie Röhrig, Αντιπρόεδρος Διεθνών Επικοινωνιών/Έρευνας και Ανάλυσης της ARAG.

«Τι επιθυμούν και τι προσδοκούν οι ασφαλισμένοι μας; Ποια προϊόντα, πρόσθετες υπηρεσίες ή εξατομικευμένες λύσεις προκαλούν το ενδιαφέρον τους; Σκοπός του πιλοτικού προγράμματος ARAG Thinkspace είναι η λήψη απαντήσεων σε αυτά κι άλλα ερωτήματα.»

Μέσω της πλατφόρμας, η οποία παρουσιάστηκε το Νοέμβριο του 2016, οι ασφαλισμένοι της ARAG μπορούν να συμμετέχουν σε έρευνες που αφορούν ποικίλα θέματα. «Η επικοινωνία δεν είναι υπόθεση ενός. Θέλουμε να συμμετέχουμε σε έναν ευθύ, δημιουργικό διάλογο με τους πελάτες μας, ώστε να παραμένουμε όσο το δυνατόν περισσότερο δίπλα τους, καθιερώνοντας έτσι μια στενή και διαρκή επαφή» αναφέρει η S. Röhrig.

Τουλάχιστον τρεις νέες έρευνες αναρτώνται στο www.ARAG-denkraum.de κάθε τρεις εβδομάδες. «Πολλά τμήματα μας έχουν υποστηρίξει με ένα πλήθος θεμάτων και μερικές εξαιρετικές ιδέες» σημειώνει η Project Manager. Πρακτικά, οποιοδήποτε πιθανό ζήτημα μπορεί να συμπεριληφθεί στο ARAG Thinkspace. Για παράδειγμα, οι ασφαλισμένοι είναι δυνατόν να ερωτηθούν σχετικά με ήδη υπάρχουσες ή νέες υπηρεσίες και κατηγορίες προϊόντων ή να τους ζητηθεί να αξιολογήσουν επιστολές άλλων πελατών, καθώς και διαφημιστικές καμπάνιες. Οι συμμετέχοντες στο  ARAG Thinkspace ενημερώνονται, ανά τακτά χρονικά διαστήματα, σχετικά με την εφαρμογή των προτάσεών τους.

Προς το παρόν, οι ασφαλισμένοι καλούνται να συμμετέχουν μέσω της επιβεβαιωτικής επιστολής της κάλυψης Νομικής Προστασίας και ενός συνδέσμου (link), ο οποίος παρέχεται στο ARAG Online Legal Service. «Ένα πλεονέκτημα αυτής της πλατφόρμας είναι ότι λαμβάνουμε τα αποτελέσματα σε πραγματικό χρόνο. Μπορούμε να αναρτούμε νέα ερωτήματα ημερησίως, να πραγματοποιήσουμε ακόμη και τηλεδιασκέψεις. Ανυπομονούμε να ανακαλύψουμε την ανταπόκριση των πελατών μας σε αυτό το νέο τρόπο άμεσης επικοινωνίας» εξηγεί η S. Röhrig, η οποία συνέλαβε κι ανέπτυξε το πιλοτικό αυτό πρόγραμμα, σε συνεργασία με την ομάδα της – Thomas Dieker, Hatice Bozdogan και Birgit Kraft.

To ARAG Thinkspace συντονίζεται από τη Skopos Connect, η οποία παρέχει τόσο τις υπηρεσίας κοινοτικής διαχείρισης όσο και την τεχνολογική πλατφόρμα.

Συνταγματικοί οι περιορισμοί των εργατικών δικαιωμάτων λόγω Μνημονίου ΙΙ

0
Δικαστής, σφυρί. δικαστική απόφαση

Συνταγματικό, τόσο το Μνημόνιο ΙΙ όσο και η 6/2012 Πράξη του Υπουργικού Συμβουλίου (ΠΥΣ) που καθιέρωσαν τον περιορισμό των εγγυήσεων των απολύσεων των εργαζομένων, αποφάνθηκε η μεγάλη (πλήρης) Ολομέλεια του Αρείου Πάγου, καθώς τα περιοριστικά αυτά μέτρα  αποσκοπούν, μεταξύ των άλλων, στην τόνωση της ανταγωνιστικότητας των επιχειρήσεων,  ενώ είναι προαπαιτούμενα για την εκταμίευση των  ενισχύσεων.

Την Ολομέλεια του Αρείου Πάγου, υπό την προεδρία της Βασιλικής Θάνου, την απασχόλησαν (κατόπιν παραπομπής από το Β1 Εργατικό Τμήμα με την υπ΄ αριθμ. 52/2015 απόφασή του), οι απολύσεις 5 εργαζομένων στο ΚΤΕΛ Χαλκιδικής (οδηγοί και εισπράκτορες) οι οποίες έγιναν μετά την ισχύ του Μνημονίου ΙΙ (νόμος 4046/2012) και στο πλαίσιο  εφαρμογής του άρθρου 5 της 6/2012 Πράξης του Υπουργικού Συμβουλίου.

Με την εν λόγω ΠΥΣ καταργήθηκαν οι λεγόμενες «ρήτρες μονιμότητας» από όσους κανονισμούς  εργασίας περιλαμβανόντουσαν τέτοιες ρυθμίσεις αυξημένης προστασίας των εργαζομένων από τις καταγγελίες των συμβάσεων εργασίας.

Το ΚΤΕΛ Χαλκιδικής κατά τις επίμαχες 5 απολύσεις δεν εφάρμοσε τις διατάξεις του γενικού κανονισμού προσωπικού  των ΚΤΕΛ (Προεδρικό Διάταγμα 246/2006) που περιλαμβάνει «ρήτρες μονιμότητας» για την προστασία των εργαζομένων με συμβάσεις εργασίας και περιορίζει τα   δικαιώματα του εργοδότη για ελεύθερη καταγγελία των συμβάσεων εργασίας.

Αντίθετα, εφήρμοσε τις εργατικές διατάξεις  για τις απολύσεις (νόμοι 2012/1920 και 3198/1951) με το επιχείρημα ότι «ρήτρες μονιμότητας» του γενικού κανονισμού προσωπικού των ΚΤΕΛ έχουν καταργηθεί με την ΠΥΣ 6/2012.

Οι απολυθέντες δικαιώθηκαν από Μονομελές Πρωτοδικείο Χαλκιδικής,  αλλά το ΚΤΕΛ  άσκησε αναίρεση στον  Άρειο Πάγο και έτσι τέθηκε το θέμα συνταγματικότητας του άρθρου 5 της ΠΥΣ 6/2012.

Τώρα η πλήρης Ολομέλεια του Αρείου Πάγου με την υπ΄ αριθμ. 11/2017 απόφασή της, έκρινε ότι τόσο το Μνημόνιο ΙΙ όσο και εν λόγω ΠΥΣ και ειδικά το άρθρο 5 αυτής  το οποίο καταργεί τις «ρήτρες μονιμότητας» που προστατεύουν τους  εργαζόμενους, δεν προσκρούουν στις  επιταγές των άρθρων 26 και 43 του Συντάγματος.

Τα νομοθετήματα αυτά, σύμφωνα με τους αρεοπαγίτες,  αποσκοπούν στην τόνωση της ανταγωνιστικότητας των επιχειρήσεων και για αυτό έγινε και η μείωση αποδοχών στον ιδιωτικό τομέα, γιατί «διαφορετικά στερεί την δυνατότητα εξυγίανσης των επιχειρήσεων μέσω της μείωσης του εργασιακού κόστους».

Σύμφωνα με τους αρεοπαγίτες πρόθεση του νομοθέτη (νόμου 4046/2012 – Μνημόνιο  ΙΙ)  ήταν να ισχύσουν οι ρυθμίσεις αυτές (του Μνημονίου ΙΙ) περί κατάργησης των ρητρών μονιμότητας «άμεσα ως κανόνες δικαίου της Ελληνικής έννομης τάξης, όπως προκύπτει και από την αιτιολογική έκθεση κατά την οποία, συνιστούν πλήρης κανόνες δικαίου, άμεσης εφαρμογής δεδομένου ότι οι προβλέψεις του Μνημονίου ΙΙ αποτελούν μέτρα που πρέπει να υιοθετηθούν πριν την  εκταμίευση των ενισχύσεων και επιβάλλεται η άμεση ενσωμάτωσή τους στην εσωτερική έννομη τάξη».

Συνεχίζουν οι αρεοπαγίτες ότι καταργούνται δηλαδή «οι ρυθμίσεις που αποκλείουν την τακτική καταγγελία ή την καθιστούν αιτιώδη, εξαρτώντας αυτή από σπουδαίο λόγο ή από συγκεκριμένους λόγους».

Να σημειωθεί ότι 6 μέλη του Αρείου Πάγου μειοψήφησαν, εκφράζοντας εντελώς αντίθετες απόψεις. Κατόπιν αυτών, έγινε  δεκτή η αίτηση αναίρεσης του ΚΤΕΛ, καθώς δεν παραβιάστηκε καμία συνταγματική διάταξη, όπως εσφαλμένα αποφάνθηκε το Μονομελές Πρωτοδικείο Χαλκιδικής και παραπέμφθηκε και πάλι η υπόθεση στο Εργατικό Τμήμα του Αρείου Πάγου για να εξετασθούν και οι υπόλοιποι αναιρετικοί λόγοι.

Δείτε την απόφαση εδώ

Επιθεώρηση Συγκοινωνιακού Δικαίου – Τράπεζα Νομικών Πληροφοριών ο Σόλων

ΣΕΒ: Η ελληνική οικονομία και παράγει και εξάγει!

0

Ο όγκος των ελληνικών εξαγωγών αγαθών πλην πετρελαιοειδών, που είναι προϊόντα της μεταποιητικής βιομηχανίας κατά ποσοστό 85% περίπου, παρέμεινε για χρόνια σε επίπεδα χαμηλότερα εκείνων πριν την κρίση του 2009 και τελικά τα ξεπέρασε το 2015, ενισχύοντας έκτοτε την ανάκαμψη της ελληνικής οικονομίας. Το 77% των ελληνικών εξαγωγών σε αξία, χωρίς τα πετρελαιοειδή, προέρχονται από κλάδους που λειτουργούν με διεθνές συγκριτικό πλεονέκτημα (έχουν, δηλαδή, μεγαλύτερη εξειδίκευση από τη μέση εξαγωγική χώρα στην παγκόσμια αγορά), ενώ το 58% από κλάδους αυξανόμενης διαχρονικά διείσδυσης στις παγκόσμιες αγορές. Στις 15 μεγαλύτερες εξαγωγικές κατηγορίες συγκαταλέγονται τα ποιοτικώς ανώτερα προϊόντα της ελληνικής γεωργίας και τεχνολογικώς προηγμένα βιομηχανικά προϊόντα με μοναδική θέση στην παγκόσμια αγορά.

Όλα αυτά πιστοποιούν ότι η Ελλάδα και παράγει και εξάγει, και είναι ικανή να κάνει περισσότερα. Η χώρα πρέπει να στραφεί σε «έξυπνες» στοχευμένες οριζόντιες εξαγωγικές πολιτικές, καθώς οι παραδοσιακές πολιτικές προώθησης εξαγωγών δεν φαίνεται να φέρνουν αποτέλεσμα. Είναι δουλειά των επιχειρήσεων να προσαρμόσουν την παραγωγική τους δομή, μέσω επενδύσεων, στις αναδυόμενες ανάγκες για μεγαλύτερη διείσδυση των προϊόντων τους σε ένα όλο και πιο πολύπλοκο και απαιτητικό πλαίσιο εξαγωγικού εμπορίου. Είναι δουλειά της κυβέρνησης να διευκολύνει τις επιχειρήσεις να κάνουν τις επενδύσεις που απαιτούνται ώστε να ανταγωνίζονται επί ίσοις όροις τις ξένες επιχειρήσεις στη διεθνή αγορά.

Στο πλαίσιο αυτό, πρωταρχική σημασία έχει η μείωση των ειδικών φόρων στην παραγωγή (π.χ. κόστος ενέργειας) και η διασφάλιση, μέσω διαρθρωτικών μεταρρυθμίσεων, συνθηκών προσδοκόμενης ανταγωνιστικής διεθνώς κερδοφορίας. Μόνο έτσι, οι κρατικές παρεμβάσεις για την προώθηση των ιδιωτικών επενδύσεων (αναπτυξιακός, ΕΣΠΑ, στρατηγικές επενδύσεις, κ.ο.κ) μπορούν να αποκτήσουν ουσιαστικό περιεχόμενο. Μετά από χρόνια χαμένων ευκαιριών, έχει έρθει η ώρα να γίνει μια νέα αρχή. Ας μην χαθεί η μοναδική ευκαιρία που μας δίνεται σήμερα για να ξεφύγουμε από την κρίση και την ύφεση, με μία ώθηση προς την εξωστρέφεια, καθώς η χώρα εργάζεται για να βγει από το Μνημόνιο και να επιστρέψει σύντομα στην κανονικότητα της χρηματοδότησης από τις αγορές.

Σχετικά με τις οικονομικές εξελίξεις, σε θετικό έδαφος επέστρεψαν τον Μάιο του 2017 οι εξαγωγές και η παραγωγή στη μεταποίηση πλην πετρελαιοειδών (+19,8% και +4,3% αντίστοιχα), ανακτώντας τη δυναμική τους έπειτα από την πρόσκαιρη εξασθένιση του Απριλίου (+6,6% και +3,3% αντίστοιχα το διάστημα Ιαν – Μάιος 2017), με τις περισσότερες μεγάλες κατηγορίες προϊόντων και τους περισσότερους κλάδους να κινούνται ανοδικά.

Παράλληλα, καθώς πλησιάζει η κορύφωση της τουριστικής περιόδου, καταγράφεται ένα ιδιαίτερα θετικό ισοζύγιο καθαρών θέσεων εργασίας το 1ο εξάμηνο του 2017 (+256 χιλ. θέσεις), με έναν μεγάλο αριθμό νέων συμβάσεων να εξακολουθεί, ωστόσο, να αφορά σε ευέλικτες μορφές απασχόλησης. Οι τιμές κινήθηκαν ανοδικά για 6ο συνεχόμενο μήνα τον Ιούνιο του 2017 (+1,0%) κυρίως λόγω της αύξησης των τιμών καυσίμων και των έμμεσων φόρων, καθώς οι μεγαλύτερες θετικές μεταβολές καταγράφονται στις μεταφορές (+7%) και στα ποτά/καπνό (+7%), ενώ με σταθερούς φόρους η αύξηση του Ιουνίου περιορίζεται στο +0,2%. Αντίθετα, στα τρόφιμα οι τιμές τον Ιούνιο του 2017 σημείωσαν πτώση (-0,8%), αν και κατά το πρώτο 6μηνο είναι αυξημένες κατά +0,8%.

ΕΙΑΣ: Την Τετάρτη 19/7 το Εκπαιδευτικό Σεμινάριο για τις Ομαδικές Ασφαλίσεις

0
eias logo

Με μεγάλο ενδιαφέρον αναμένεται το Εκπαιδευτικό Σεμινάριο του ΕΙΑΣ με αντικείμενο τις Ομαδικές Ασφαλίσεις. Συγκεκριμένα, το Εκπαιδευτικό Σεμινάριο είναι διάρκειας οκτώ (8) εκπαιδευτικών ωρών και θα πραγματοποιηθεί στο εκπαιδευτικό κέντρο του ΕΙΑΣ (Λ. Συγγρού 106, 5ος όροφος) στις παρακάτω ημερομηνίες:

· Τετάρτη 19 Ιουλίου 2017, 16:00 – 19:45

· Πέμπτη 20 Ιουλίου 2017, 16:00 – 19:45

Εισηγητής του Σεμιναρίου είναι ο κ. Γιώργος Πλωμαρίτης, Διευθυντής Ομαδικών & Corporate Business της Interamerican.

Δικαίωμα Συμμετοχής – Πληροφορίες – Αίτηση

Αιτήσεις Συμμετοχής θα γίνονται δεκτές μέχρι και την Παρασκευή 14 Ιουλίου 2017.

Κόστος Συμμετοχής στο Σεμινάριο:
· 100€ για τα μέλη του ΕΙΑΣ
· 130€ για τα μη μέλη του ΕΙΑΣ

Για τις Εταιρίες που θα έχουν πολλαπλή συμμετοχή (τρία ή περισσότερα άτομα) σε αυτό το Σεμινάριο, το κόστος διαμορφώνονται σε 90€ για τις εταιρίες-μέλη του ΕΙΑΣ και σε 115€ για τις εταιρίες-μη μέλη του ΕΙΑΣ.

Διαβάστε περισσότερα – Αίτηση συμμετοχής

Η «χρυσή εποχή» στη σχέση συμβουλευτικών – ασφαλιστικών εταιριών

0

αφιέρωμα μέρος α’

του Νίκου Σακελλαρίου

Τη δική τους «χρυσή εποχή» ζουν οι συμβουλευτικές επιχειρήσεις μετά τη διευρυνόμενη και ολοένα πιο απαραίτητη συνεργασία τους με τις ασφαλιστικές. Οι εξελίξεις και οι απαιτήσεις των Solvency II τόσο σε επίπεδο πληροφόρησης όσο και σε επίπεδο οργάνωσης έφεραν στο προσκήνιο τον σημαντικό ρόλο των συμβουλευτικών-ελεγκτικών εταιρειών στην ασφαλιστική αγορά. Η καθιέρωσή τους ως σταθερών συνεργατών στα οικονομικά επιτελεία των ασφαλιστικών επιχειρήσεων αποτελεί ίσως τη «χρυσή εφεδρεία» ανάπτυξης τόσο της ασφαλιστικής αγοράς όσο και της αγοράς συμβουλευτικών υπηρεσιών.

Οι συμβουλευτικές-ελεγκτικές επιχειρήσεις πέρασαν από το στάδιο του λογιστικού ελέγχου, που είχαν τις προηγούμενες δεκαετίες, στο στάδιο των συμβουλευτικών υπηρεσιών και, εν συνεχεία, στο ακόμη πιο απαραίτητο και απαιτητό στάδιο εφαρμογής και ελέγχων των μέτρων Solvency II. Ταυτόχρονα, αυξήθηκε και ο ρόλος τους στην εφαρμογή αναπτυξιακών προδιαγραφών, ιδιαίτερα όσον αφορά την καθιέρωση και εξάπλωση των πληροφοριακών συστημάτων (IT) και των εφαρμογών τους, που πλέον αποτελούν τους βασικούς στόχους των ασφαλιστικών εταιρειών ως προς την ψηφιοποίηση (digitalization) των υπηρεσιών.

ERNST & YOUNG: ΟΙ 5 ΒΑΣΙΚΟΙ ΣΤΟΧΟΙ ΣΤΗΝ ΑΝΑΠΤΥΞΗ ΤΗΣ ΑΣΦΑΛΙΣΤΙΚΗΣ ΑΓΟΡΑΣ

Η αντιμετώπιση των εξελίξεων στο οικονομικό, πολιτικό και ρυθμιστικό περιβάλλον, σε συνδυασμό με τις ραγδαίες μεταβολές στη συμπεριφορά των καταναλωτών και τις προκλήσεις των νέων τεχνολογιών, θα υποχρεώσουν τις ασφαλιστικές επιχειρήσεις να επαναπροσδιορίσουν τους στρατηγικούς στόχους τους στο πλαίσιο ενός σαφούς οράματος για τη θέση τους σε μια εντελώς νέα αγορά.

Επανασχεδιασμός των επιχειρηματικών σχεδίων, ενόψει του μετασχηματισμού της αγοράς

Οι εκπλήξεις και ανατροπές που επεφύλαξε το 2016 μάς έδειξαν πως οι μεγάλες αναταράξεις σε οικονομικό, πολιτικό και κοινωνικό επίπεδο είναι απρόβλεπτες. Καθώς η πολιτική και η οικονομική αβεβαιότητα φαίνεται να παγιώνονται, οι ασφαλιστικές επιχειρήσεις οφείλουν να προετοιμάσουν σχέδια ακόμη και για τα πιο ακραία σενάρια και να ενσωματώσουν μηχανισμούς έγκαιρης προειδοποίησης και αντίδρασης σε αυτά, με βάση, κυρίως, καινοτόμα εργαλεία, όπως τα προγνωστικά analytics. Θα πρέπει, επίσης, να αναπτύξουν μια μακροπρόθεσμη θωράκιση έναντι πιθανών αρνητικών εξελίξεων, ενισχύοντας την πιστότητα των πελατών τους, οικοδομώντας συμμαχίες που θα αυξήσουν την ανταγωνιστικότητά τους και απαλλασσόμενοι από ζημιογόνες δραστηριότητες.

Προσαρμογή των προϊόντων και της επενδυτικής στρατηγικής στις αντίξοες συνθήκες της αγοράς

Καθώς το περιβάλλον των χαμηλών επιτοκίων αναμένεται να παραταθεί, οι ασφαλιστικές επιχειρήσεις θα χρειαστεί να εστιάσουν σε επενδύσεις που ενισχύουν την κερδοφορία, χωρίς να αυξάνουν υπερβολικά τους κινδύνους, ενώ, παράλληλα, θα περιορίσουν τα λειτουργικά τους κόστη. Συγχρόνως, θα πρέπει να ελέγχουν συστηματικά την ευαισθησία των στρατηγικών τους επιλογών σε ενδεχόμενες αρνητικές εξελίξεις που συνδέονται με την πολιτική και νομισματική αβεβαιότητα. Θα πρέπει, επίσης, να εξετάσουν την επέκτασή τους σε αγορές που αναμένεται να αναπτυχθούν, ιδιαίτερα σε τομείς στους οποίους αυξάνονται οι κίνδυνοι και οι κρατικοί πόροι περιορίζονται, όπως οι φυσικές καταστροφές και η ασφάλεια στον κυβερνοχώρο.

Ο πελάτης βρίσκεται στο επίκεντρο

Οι νέες τεχνολογίες θέτουν στη διάθεση των ασφαλιστικών επιχειρήσεων έναν τεράστιο όγκο πληροφοριών, που τους επιτρέπει να κατανοήσουν και να προβλέψουν τις διαρκώς μεταβαλλόμενες ανάγκες και προτιμήσεις των πελατών τους. Συγχρόνως, τους δίνουν τη δυνατότητα να ενισχύσουν την αλληλεπίδραση με τους πελάτες και να τους εξασφαλίσουν ευκολότερη πρόσβαση και ενεργότερη εμπλοκή στον κύκλο ζωής του ασφαλιστικού προϊόντος. Ειδικότερα οι Millennials (όσοι γεννήθηκαν μεταξύ των δεκαετιών 1980 και 2000), των οποίων τα εισοδήματα και η επιρροή στα καταναλωτικά πρότυπα αυξάνονται διαρκώς, πρέπει να βρεθούν στο κέντρο της προσοχής, με έμφαση στις ψηφιακές και κινητές (mobile) υπηρεσίες, καθώς και την απρόσκοπτη εικοσιτετράωρη εξυπηρέτηση.

Ο ψηφιακός μετασχηματισμός στο επόμενο επίπεδο

Για τις ασφαλιστικές επιχειρήσεις, ο ψηφιακός μετασχηματισμός αποτελεί πλέον εργαλείο αύξησης των πωλήσεων και ενίσχυσης της ανταγωνιστικής θέσης τους και, δευτερευόντως, μείωσης του κόστους. Συνεπώς, η επένδυση στην τελευταία ψηφιακή τεχνολογία αποτελεί μονόδρομο μεν, γεμάτο προκλήσεις δε, λόγω της εντεινόμενης ανάγκης περιορισμού των δαπανών. Το 2017, καινοτομίες μεταξύ των οποίων τα social, mobile, analytics & cloud (SMAC) θεωρούνται ήδη δεδομένες, καθώς νεότερες τεχνολογίες, όπως η τεχνητή νοημοσύνη, το Internet of Things, τα wearables και το blockchain, είναι αυτές που μετασχηματίζουν δραστικά τα δεδομένα της αγοράς. Οι ασφαλιστικές θα πρέπει να εξασφαλίσουν πρόσβαση σε αυτές μέσω νέων επενδύσεων, εξαγορών και συμμαχιών. Παράλληλα, οι ασφαλιστικές επιχειρήσεις θα πρέπει να ενισχύσουν τις επενδύσεις στον χώρο της κυβερνοασφάλειας, για να εξασφαλίσουν την προστασία τόσο των δικών τους δεδομένων όσο και των πελατών τους.

Προσέλκυση, ανάπτυξη και διατήρηση του ανθρώπινου δυναμικού

Για να μπορέσουν να παρακολουθήσουν και να αξιοποιήσουν την εξέλιξη της ψηφιακής τεχνολογίας, οι ασφαλιστικές εταιρείες θα πρέπει να επανασχεδιάσουν τις πολιτικές τους για το ανθρώπινο δυναμικό, τοποθετώντας στο επίκεντρο τις ψηφιακές δεξιότητες. Αυτό προϋποθέτει την επανειδίκευση του υπάρχοντος προσωπικού και την προσέλκυση νέου ταλέντου με αξιόλογες πανεπιστημιακές σπουδές, ιδιαίτερα σε μια περίοδο που ένας μεγάλος αριθμός υψηλόβαθμων στελεχών συνταξιοδοτείται. Το Brexit ενδέχεται να εντείνει τον ανταγωνισμό για την προσέλκυση αξιόλογων στελεχών, καθώς το νέο καθεστώς στη Βρετανία μπορεί να ωθήσει αρκετούς επαγγελματίες να αναζητήσουν εργασία στην Ευρώπη.

Ο κύριος Λάμπρος Γκόγκος, εταίρος, επικεφαλής του τμήματος Ασφαλιστικών Υπηρεσιών της ΕΥ Κεντρικής και Νοτιοανατολικής Ευρώπης, σχολιάζοντας τα ευρήματα έρευνας της Ernst & Young που παρουσιάστηκε τον Μάιο σημείωνε τότε: «Το 2020, η ευρωπαϊκή ασφαλιστική αγορά θα είναι ριζικά διαφορετική από την αγορά του 2017. Βιώνοντας μια δύσκολη και ασταθή περίοδο, οι ελληνικές ασφαλιστικές εταιρείες θα πρέπει να προσαρμοστούν στις νέες συνθήκες, για να εξασφαλίσουν τη βιώσιμη ανάπτυξή τους. Θα πρέπει, επίσης, να κατανοήσουν εγκαίρως τις επερχόμενες αλλαγές, να επανασχεδιάσουν τη στρατηγική τους, αλλά και να επενδύσουν στην ψηφιακή τεχνολογία, για να ανταποκριθούν στις νέες ανάγκες και προτιμήσεις των καταναλωτών».

Δημοσιεύτηκαν οι κατευθυντήριες γραμμές για τα PRIIPs

0
σημαία ΕΕ

Στις 7 Ιουλίου 2017, η Ευρωπαϊκή Επιτροπή δημοσίευσε κατευθυντήριες γραμμές με τη μορφή ανακοίνωσης σχετικά με την εφαρμογή του Κανονισμού της Ε.Ε. 1286/2014 για τα έγγραφα Βασικών Πληροφοριών σχετικά με τα επενδυτικά προϊόντα που απευθύνονται σε ιδιώτες επενδυτές  συμπεριλαμβανομένων σε αυτά και των επενδυτικών ασφαλιστικών προϊόντων, PRIIPs).

Αξίζει να σημειωθεί η διευκρίνιση με αριθμό 12 της ΕΕ η οποία περιλαμβάνεται στο κείμενο της Ανακοίνωσης και η οποία αφορά στα υπάρχοντα επενδυτικά ασφαλιστήρια συμβόλαια μέχρι τις 31.12.2017.

Για αυτά τα συμβόλαια εφόσον δεν θα συνεχίσουν να διατίθενται σε νέους επενδυτές μετά την 1η Ιανουαρίου 2018, δεν συντρέχει υποχρέωση της ασφαλιστικής επιχείρησης για σύνταξη εγγράφου Βασικών Πληροφοριών.

Για περισσότερες πληροφορίες

http://eur-lex.europa.eu

Λένα Γκρίτζια/Eurolife: Οικοδομείται το νέο επιχειρηματικό μοντέλο στην Υγεία

0

Το «βήμα» στους διευθυντές του κλάδου υγείας (μέρος γ’)

διαβάστε το μέρος β’: Δ. Krumbholz / Ergo: Σε ανασύνταξη τα επιχειρηματικά μοντέλα, ρόλο κλειδί οι start ups

Ρεπορτάζ: Έλενα Ερμείδου, Βάιος Κρόκος

«Η χρήση αυτών των εργαλείων θα οδηγήσει παράλληλα στη δημιουργία καινοτόμων ασφαλιστικών προϊόντων, που θα βοηθήσουν στη γρήγορη ανάληψη του κινδύνου» απαντά η κυρία Λένα Γκρίτζια, διευθύντρια Εκτίμησης Κινδύνων και Αποζημιώσεων Ζωής & Υγείας της Eurolife ERΒ Ασφαλιστικής, στην ερώτηση του iw αν οι ασφαλισμένοι και οι ασφαλιστικές θα έχουν να αποκομίσουν οφέλη από την ψηφιακή υγεία και τις νέες τεχνολογίες. Το νέο μοντέλο της υγείας, βασισμένο στις εξελίξεις της ψηφιακής τεχνολογίας, οδηγεί στον μετασχηματισμό του παραδοσιακού επιχειρησιακού μοντέλου του κλάδου υγείας.

Η ανάπτυξη δε της ψηφιακής τεχνολογίας θα επιφέρει μείωση του οικονομικού φορτίου της υγειονομικής περίθαλψης, αφού θα αλλάξουν τα μοντέλα περίθαλψης. Στην αλλαγή του μοντέλου της υγείας συνδράμουν και οι νεοφυείς επιχειρήσεις. Έχουν δώσει ήδη λύσεις σε θέματα που αφορούν την υγεία μέσω της βιοτεχνολογίας και, ως εκ τούτου, θα παίξουν πολύ σημαντικό ρόλο.

iw? Κυρία Γκρίτζια, εξαιτίας της δημοσιονομικής, οικονομικής και κοινωνικής κρίσης, αλλά και των δημογραφικών, έχετε βρεθεί αντιμέτωπη με το πώς θα επιλύσετε ένα σημαντικό πρόβλημα: τον «αποκλεισμό» πολλών πολιτών από το δημόσιο σύστημα υγείας, ένα σύστημα που διαρκώς φθίνει. Τι έχετε κάνει εσείς για αυτό;

Λ.Γ.: Σχεδιάζουμε προϊόντα που ανταποκρίνονται στις οικονομικές και κοινωνικές ανάγκες των καιρών, προϊόντα που λαμβάνουν υπόψη την ποιότητα των παρεχόμενων υπηρεσιών σε συνάρτηση με την τιμή, προκειμένου οι πολίτες να έχουν τη δυνατότητα πρόσβασης σε υπηρεσίες υγείας που συνάδουν με τις ανάγκες τους αλλά και τις οικονομικές τους δυνατότητες.

iw? Είναι αναγκαίο το κράτος πρόνοιας ή όχι; Τι ρόλο καλούνται να αναλάβουν οι ασφαλιστικές στον τομέα αυτό;

Λ.Γ.: Το κράτος πρόνοιας είναι απαραίτητο, όμως, ακόμα και σήμερα, που βιώνουμε την οικονομική κρίση, παραμένει ιδιαίτερα δαπανηρό, καθώς επιβαρύνεται υπερβολικά ο κρατικός προϋπολογισμός, ενώ οι δημόσιοι πόροι, αναγκαστικά, συρρικνώνονται. Προκειμένου ο πολίτης να έχει εύκολη και ποιοτική πρόσβαση στις υπηρεσίες υγείας με μείωση του κόστους (σήμερα πληρώνει το ταμείο του χωρίς να απολαμβάνει τις αντίστοιχες υπηρεσίες από τον δημόσιο φορέα υγείας και, παράλληλα, καταβάλλει ασφάλιστρα για ιδιωτική κάλυψη υγείας, προκειμένου να έχει εύκολη και γρήγορη πρόσβαση στις υπηρεσίες του ιδιωτικού τομέα υγείας), είναι απαραίτητη η σύμπραξη του δημόσιου με τον ιδιωτικό τομέα (ΣΔΙΤ). Η σύμπραξη αυτή προϋποθέτει τη δημιουργία ιατρικών πρωτοκόλλων και μια σειρά άλλων ενεργειών, όπως έμφαση εκ μέρους του κράτους στην πρωτοβάθμια περίθαλψη, στην οργάνωση της δευτεροβάθμιας περίθαλψης στον ρόλο που της ανήκει, μείωση της φορολογίας, έμφαση στην ανάπτυξη των τεχνολογικών υποδομών όλων των εμπλεκόμενων μερών, οι οποίες θα επιφέρουν διαφάνεια, πάταξη της διαφθοράς και της απάτης κ.λπ.

iw? Ψηφιακή υγεία, νέες τεχνολογίες: Ποια είναι τα κύρια οφέλη για τους ασφαλισμένους και τις ασφαλιστικές;

Λ.Γ.: Η ψηφιακή τεχνολογία οδηγεί, πλέον, στον μετασχηματισμό του παραδοσιακού επιχειρησιακού μοντέλου του κλάδου υγείας και τα οφέλη είναι πολλαπλά για όλους τους εμπλεκόμενους φορείς της υγείας. Λαμβανομένου υπόψη του ότι οι άνθρωποι, πλέον, ζουν περισσότερο, αλλά πάσχουν από χρόνιες παθήσεις, όπως ο διαβήτης, οι καρδιαγγειακές παθήσεις κ.λπ., η πρόσβαση σε νέα εργαλεία, όπως η τηλεϊατρική, οι φορητές συσκευές, οι έξυπνες εφαρμογές στο κινητό τηλέφωνο κ.λπ., θα συντελέσουν στην πρόληψη, στην παρακολούθηση ενός προβλήματος, αλλά και στην άμεση αντιμετώπιση αυτού. Η χρήση αυτών των εργαλείων θα οδηγήσει, παράλληλα, στη δημιουργία καινοτόμων ασφαλιστικών προϊόντων, που θα βοηθήσουν στη γρήγορη ανάληψη του κινδύνου, στη διατήρηση της καλής υγείας του ασφαλισμένου, αλλά και στην άμεση εξυπηρέτησή του από την ασφαλιστική του εταιρεία όταν προκύψει ανάγκη για περίθαλψη. Πιστεύω ότι, στα επόμενα χρόνια, οι εξελίξεις στον τομέα αυτό θα είναι ραγδαίες και, εκτός από τα προαναφερθέντα οφέλη, η ανάπτυξη της ψηφιακής τεχνολογίας θα επιφέρει μείωση του οικονομικού φορτίου της υγειονομικής περίθαλψης, αφού θα αλλάξουν τα μοντέλα περίθαλψης.

iw? Θα μπορούσαμε να πούμε ότι η υιοθέτηση της ψηφιακής υγείας μειώνει το ιατρικό λάθος;

Λ.Γ.: Ναι, θα μπορούσαμε να το πούμε, καθώς ο ηλεκτρονικός ιατρικός φάκελος, η υιοθέτηση των ιατρικών πρωτοκόλλων, η πρόσβαση στην ηλεκτρονική συνταγογράφηση και άλλων εργαλείων θα βοηθήσουν τους ιατρούς στη βέλτιστη απόφαση για κάθε ασθενή.

iw? Ποιος ο ρόλος των νεοφυών επιχειρήσεων στο κομμάτι της υγείας;

Λ.Γ.: Τόσο στην Ελλάδα όσο και στο εξωτερικό, νεοφυείς επιχειρήσεις έχουν δώσει ήδη καταπληκτικές λύσεις σε θέματα που αφορούν την υγεία μέσω της βιοτεχνολογίας και, ως εκ τούτου, θα παίξουν, θεωρώ, πολύ σημαντικό ρόλο σε όλους τους τομείς της υγείας. Θα δούμε καινοτόμες συσκευές και φάρμακα στην αντιμετώπιση ή στην πρόληψη ασθενειών, που θα μπορούμε να αποκτήσουμε σε ανταγωνιστικές τιμές.

iw? Πώς διαμορφώνεται το κόστος ενός ασφαλιστηρίου συμβολαίου; Πότε μπορεί να αυξηθεί και πότε να μειωθεί;

Λ.Γ.: Η συχνότητα χρήσης των προγραμμάτων, η βαρύτητα των νοσημάτων που απαιτούν νοσοκομειακή περίθαλψη, το κόστος των παρεχόμενων υπηρεσιών (νοσήλια, φάρμακα, ειδικά υλικά, ιατρικές αμοιβές, νέες ιατρικές μέθοδοι, χρόνια νοσήματα, περιοδική εμφάνιση νοσημάτων) διαμορφώνουν τους παράγοντες που επηρεάζουν το κόστος ενός ασφαλιστηρίου. Από τη διακύμανση των ανωτέρω παραμέτρων επηρεάζεται ανάλογα και το ασφάλιστρο.

iw? Πόσο σημαντική είναι πρόληψη και τι σχεδιάζετε για αυτό;

Λ.Γ.: «Κάλλιον το προλαμβάνειν ή το θεραπεύειν» είπε ο Ιπποκράτης και η άποψή του αυτή δεν έχει μέχρι σήμερα ανατραπεί, αφού η πρόληψη βοηθά τον άνθρωπο να αποφύγει δεινά που όχι μόνο θα τον ταλαιπωρήσουν, αλλά είναι δυνατόν να τον οδηγήσουν και σε πρόωρο θάνατο. Από την άλλη πλευρά, το «θεραπεύειν», σήμερα τουλάχιστον, έχει πολύ υψηλό κόστος, γι’ αυτό ήδη τα προϊόντα μας διαθέτουν δωρεάν ετήσιο προληπτικό έλεγχο ή εξειδικευμένους προληπτικούς ελέγχους με χαμηλό κόστος, με στόχο την πρόληψη.

iw? Χρειάζεται ειδική εκπαίδευση από την ασφαλιστική διαμεσολάβηση ώστε να πωληθούν τα νέα προϊόντα στην Υγεία. Θα μπορούσατε να πείτε, επίσης, ότι είναι ένας τομέας που δίνει τη δυνατότητα διεύρυνσης του μεριδίου της πίτας της αγοράς;

Λ.Γ.: Όλοι όσοι εμπλέκονται με τον κλάδο υγείας, λόγω της φύσης του κλάδου, που συνεχώς εξελίσσεται (ιατρικές μέθοδοι, αλλαγή στην εμφάνιση νοσημάτων ή στη βαρύτητα αυτών, τεχνολογική ανάπτυξη κ.λπ.), οφείλουν να παρακολουθούν τις εξελίξεις αλλά και να εκπαιδεύονται συνεχώς. Ώς έναν βαθμό, αυτό ισχύει και για την ασφαλιστική διαμεσολάβηση, και στα πλαίσια των εκάστοτε εξελίξεων θα απαιτείται τόσο ενημέρωση όσο και εκπαίδευση.

Οι ασφαλίσεις υγείας ήταν, είναι και θα είναι πολύ περισσότερο στο μέλλον ένας κλάδος που δίνει τη δυνατότητα σε μια ασφαλιστική εταιρεία να αυξήσει το μερίδιό της στην ασφαλιστική αγορά, όμως, παράλληλα, είναι και ένας κλάδος που διακρίνεται από έντονη μεταβλητότητα, γι’ αυτό απαιτεί προσεκτική διαχείριση, συνεχή παρακολούθηση των αποτελεσμάτων και ανάλυση αυτών από την κάθε ασφαλιστική εταιρεία (Τεχνική Διεύθυνση, Διεύθυνση Ανάληψης Κινδύνων, Διεύθυνση Αποζημιώσεων, Διεύθυνση Risk).


Ανοιγμα της Europrotection Insurance Brokers στην αγορά

0

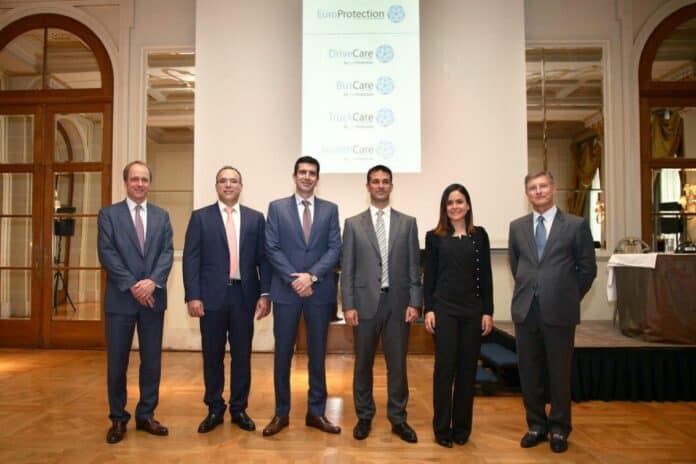
Την ανατοποθέτησή της  στην ελληνική αγορά με ισχυρό ενδιαφέρον  για επιχειρηματικά σχέδια και επενδυτικές προοπτικές στον τομέα της ιδιωτικής ασφάλισης ανακοίνωσε η μεσιτική εταιρεία Europrotection εκκινώντας με την προώθηση των προϊόντων DriveCare,  στον κλάδο αυτοκινήτου.

Στις αναπτυξιακές κινήσεις της εταιρείας, καθώς και τις πρώτες ισχυρές συνεργασίες της  αναφέρθηκε ο Πρόεδρος και Διευθύνων Σύμβουλός της  κ. Γιώργος Παπαγιαννόπουλος μιλώντας σε περισσότερους από 150 ασφαλιστικούς διαμεσολαβητές βασικούς συνεργάτες της μεσιτικής  οι οποίοι παραβρέθηκαν στην ειδική εκδήλωση της Europrotection που πραγματοποιήθηκε στο  ξενοδοχείο Μεγάλη Βρετανία .

Αναλυτικά, ανακοινώθηκε από τον κ. Παπαγιαννόπουλο η συνεργασία της εταιρείας με τον ΕΛΛΗΝΙΚΟ Αλληλασφαλιστικό Συνεταιρισμό, τον ΔΕΥΤΕΡΟ Αλληλασφαλιστικό Συνεταιρισμό και την Arch Reinsurance Ltd, την κορυφαία αντασφαλιστική εταιρεία του ομίλου Arch Capital Group  που μέσα από την παγκόσμια δυναμική της αποτελεί το εχέγγυο για τα επόμενα βήματα της Europrotection στην αγορά. Επίσης επισημάνθηκε η αύξηση του μετοχικού κεφαλαίου της και η ενίσχυση του διοικητικού της συμβουλίου με την τοποθέτηση του κ. Γιάννη Αρμενάκη στη θέση του αντιπροέδρου.

«Είμαστε χρόνια στην αγορά, το προσωπικό της Europrotection υπερβαίνει τα 60 άτομα,   έχουμε σταθερούς και αναγνωρίσιμους συνεργάτες, διαθέτουμε προηγμένη τεχνολογία, και  μπορούμε να αναπτυχθούμε ποιοτικά, και με διαφάνεια, στην Ελλάδα και στο εξωτερικό» τόνισε ο κ. Παπαγιανόπουλος και επισήμανε πώς η μεσιτική ενδιαφέρεται να αναπτύξει συνεργασίες με τις μεγάλες ασφαλιστικές εταιρείες που δραστηριοποιούνται στην ελληνική αγορά.

Επίσης στην διάρκεια της εκδήλωσης αναφέρθηκε πώς συνολικά ο αριθμός των συνεργατών που αναπτύσσουν την εταιρεία ξεπερνά του 700 ασφαλιστικούς διαμεσολαβούντες μεταξύ των οποίων και μεσιτικές με πανελλαδικά δίκτυα, και πώς οι πελάτες που διαχειρίζεται υπερβαίνουν τους 300 χιλιάδες. Ακόμα  παρουσιάστηκε συνοπτικά –από τον κ. Παπαγιαννόπουλο-  η μακρά 80 ετής οικογενειακή ιστορία-παράδοση-παρουσία στον κλάδο της  ιδιωτικής ασφάλισης.

Στην παρουσίαση των επιχειρηματικών σχεδίων της Europrotection μίλησε επίσης o εκπρόσωπος της Arch Underwriters Europe κ. Βαλάντης Ελπιδώρου τονίζοντας την γνώση και προσήλωσή του ομίλου της Arch  στην Ελληνική ασφαλιστική αγορά ως αντασφαλιστής,  που προσφέρει υψηλό επίπεδο  τεχνογνωσίας  και πρώτης τάξεως  κεφαλαιακή υποστήριξη.


LSE: Η Ελλάδα ξοδεύει λίγα στην Υγεία και άνισα στο κοινωνικό κράτος

0
Ελλάδα, πυξίδα δείχνει υγεία

Ακτινογραφία των κοινωνικών δαπανών της Ελλάδας αποτελεί η έκθεση του London School of Economics που παρουσίασε πρόσφατα ο καθηγητής Διεθνούς Πολιτικής Υγείας του LSE Πάνος Καναβός.

Τα συμπεράσματα της έκθεσης αναδεικνύουν την άνιση κατανομή των πόρων για το κοινωνικό κράτος και την άδικη δημοσιονομική μεταχείριση της Υγείας. Δεν είναι μόνο το χαμηλό μερίδιο του ΑΕΠ που αντιστοιχεί στην Υγεία, σε μια περίοδο που οι ανάγκες αυξάνονται, αλλά και η «ανισόρροπη» διανομή των πόρων για την κοινωνική ασφάλιση. Σύμφωνα με τον κ. Καναβό, η Ελλάδα ξοδεύει λιγότερα από χώρες της ΕΕ στην Υγεία και περισσότερα για τις συντάξεις. Αν ακούγεται θετικό αυτό και κυρίως αντιφατικό με την πραγματικότητα για χιλιάδες συνταξιούχους, είναι γιατί η χώρα μας δεν επενδύει στην πραγματικότητα στο κοινωνικό κράτος, αφού επιδόματα που θα μπορούσαν να αποδειχθούν πολύτιμα έχουν περιοριστεί σε ψίχουλα.

«Στην περίπτωση της Υγείας η Ελλάδα ξοδεύει κοντά στο 5% του ΑΕΠ, ενώ οι άλλες χώρες από 7% έως 9%, ενώ οι ανάγκες για επένδυση στην Υγεία θα συνεχίσουν να μεγαλώνουν την επόμενη δεκαετία και ενώ ο πληθυσμός της Ελλάδας, αλλά και της Ευρώπης, συνεχίζει να γερνάει… Πρέπει να δούμε πώς θα καλύψουμε αυτό το κενό», τόνισε ο κ. Καναβός.

Όπως καταγράφεται στην έκθεση, στο πεδίο της Κοινωνικής Ασφάλισης, δηλαδή συντάξεις, πρόνοια και κοινωνικά επιδόματα, η Ελλάδα καταβάλλει αναλογικά το μεγαλύτερο ποσοστό συντάξεων (~15% του ΑΕΠ) χωρίς να επενδύει σε επιπλέον κοινωνικό κράτος, όπως είναι τα κοινωνικά, οικογενειακά επιδόματα.

Στον αντίποδα χώρες όπως η Δανία, που διαθέτει ένα ποσοστό ~25% του ΑΕΠ για Κοινωνική Ασφάλιση, αλλά με το μείγμα συντάξεων – πρόνοιας – επιδομάτων να είναι πολύ διαφορετικό από αυτό της Ελλάδας. Αρνητικό παράδειγμα η Ελλάδα και στην κοινωνική στέγαση, αφού αποτελεί την τελευταία χώρα σε επενδύσεις στο κομμάτι αυτό, όταν όλες οι υπόλοιπες χώρες επενδύουν ως και ~2% του ΑΕΠ τους.

Στην παρουσίαση των κύριων σημείων της έκθεσης «Κοινωνικές Δαπάνες στην Ελλάδα: Υπάρχει περιθώριο δίκαιης ανακατανομής» ο κ. Καναβός υπογράμμισε την ανάγκη συναίνεσης και σταθερών πολιτικών. Όπως εξήγησε, φαίνεται να είναι τέτοιες οι εξελίξεις της επόμενης δεκαετίας, που σε τομείς-κλειδιά άσκησης κοινωνικής πολιτικής –όπως είναι η Υγεία– απαιτείται να επιτευχθεί από σήμερα μια έστω ελάχιστη συναίνεση σε βασικά ζητήματα. Παράλληλα, θα πρέπει με σταθερότητα να οικοδομηθεί μια σταθερή πολιτική, εφόσον η χώρα αποφασίσει πώς θα κατανείμει με περισσότερο ορθολογισμό και συνοχή τους πόρους που διαθέτει.

Η έκθεση συνέκρινε τις κοινωνικές δαπάνες της Ελλάδας (Άμυνα, Παιδεία, Έρευνα, Υγεία, Μεταφορές, Τοπική Αυτοδιοίκηση κ.ά.) με εκείνες χωρών του ευρωπαϊκού Βορρά και Νότου, και παρουσιάζει τον τρόπο με τον οποίο επιλέγει να κατανείμει κάθε χώρα τους κοινωνικούς της πόρους. Στη συζήτηση που ακολούθησε την παρουσίαση συμμετείχαν οι τομεάρχες Υγείας Σάκης Παπαδόπουλος (ΣΥΡΙΖΑ), Εύη Χριστοφιλοπούλου (Δημ. Συμπαράταξη), ο αναπληρωτής τομεάρχης Υγείας Ιάσων Φωτήλας (ΝΔ) και ο κοινοβουλευτικός εκπρόσωπος για θέματα Υγείας Γιώργος Μαυρωτάς (Ποτάμι).

Το ενδιαφέρον είναι πως από τη συζήτηση προέκυψε συμφωνία των τεσσάρων σε τέσσερα σημεία:

  • στην ανάγκη δόμησης μιας Πρωτοβάθμιας Φροντίδας Υγείας ικανής να ανακόψει τη σημερινή κατάσταση με την υπερφόρτωση της Δευτεροβάθμιας Φροντίδας Υγείας
  • στην προώθηση των κλινικών μελετών στην Ελλάδα, μέσω της απελευθέρωσης του σχετικού νομοθετικού πλαισίου και της άρσης γραφειοκρατικών εμποδίων· το πεδίο αυτό μπορεί να αποφέρει περίπου €250 εκατ. σε ετήσια βάση στο σύστημα Υγείας
  • στο ότι η κλειστή φαρμακευτική δαπάνη των €1, 945 δις δεν είναι πλέον αρκετή για την κάλυψη του πληθυσμού της χώρας και πρέπει να αναζητηθούν οι τρόποι –σε συνεννόηση με την τρόικα– ώστε αυτή να ανέβει στα ~€2,3 δις, που είναι το θεμιτό για την Ελλάδα
  • στο ότι η ποιότητα των παρεχόμενων υπηρεσιών Υγείας προς τους πολίτες από τα νοσοκομεία της χώρας πρέπει να βελτιωθεί.